
Tamaño y Participación del Mercado de Soluciones de Evaluación de Resultados Clínicos Electrónicos (ECOA)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.37 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Soluciones de Evaluación de Resultados Clínicos Electrónicos (ECOA) por Mordor Intelligence
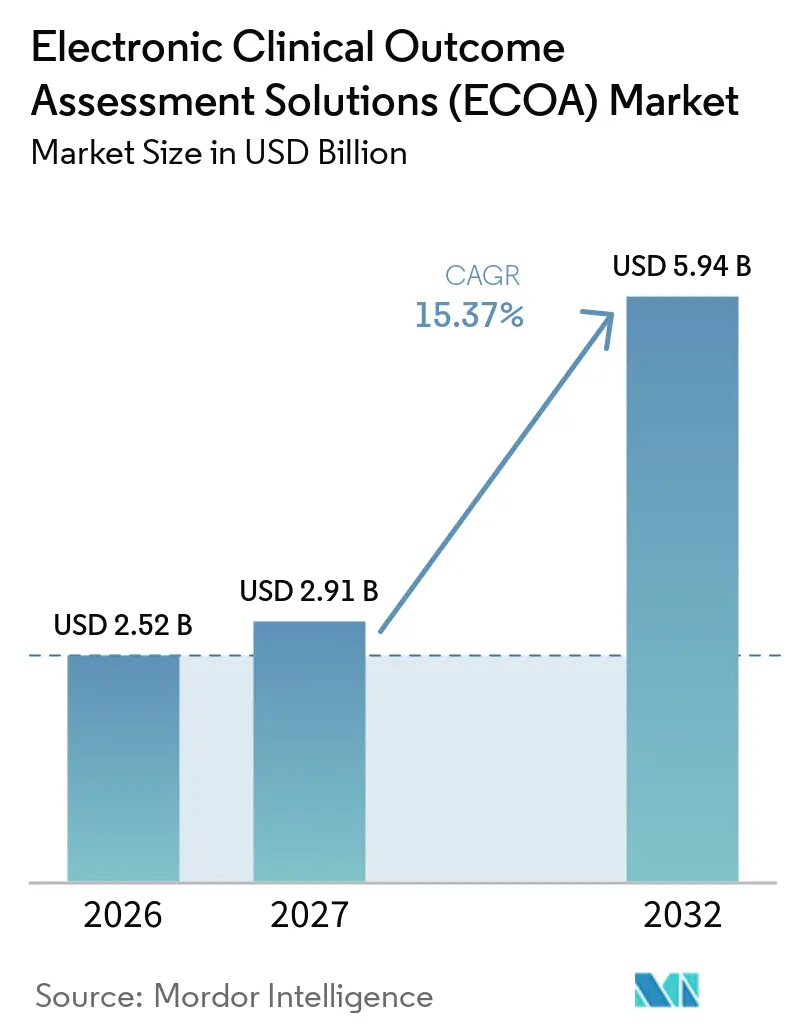
Se espera que el tamaño del Mercado de Soluciones de Evaluación de Resultados Clínicos Electrónicos aumente de 2,52 mil millones de USD en 2026 a 2,91 mil millones de USD en 2027 y alcance 5,94 mil millones de USD en 2032, creciendo a una CAGR del 15,37% durante 2027-2032.
La creciente atención regulatoria centrada en la evidencia orientada al paciente, la rápida migración hacia plataformas eClinical nativas en la nube y la adopción generalizada de modelos de ensayos descentralizados están acelerando la demanda de plataformas [1]. Los patrocinadores farmacéuticos consideran estos sistemas como el mecanismo principal para recopilar datos de alta integridad sobre resultados reportados por pacientes, reportados por médicos, reportados por observadores y resultados de desempeño que fundamentan el etiquetado y el reembolso. Los proveedores consolidados continúan ampliando sus suites mediante adquisiciones, mientras que los actores de nicho se diferencian con soporte de decisiones basado en inteligencia artificial y capacidades de pago integradas. Las economías emergentes añaden vientos favorables adicionales al ofrecer ventajas de costos que fomentan la ejecución de ensayos multirregionales.
Conclusiones Clave del Informe
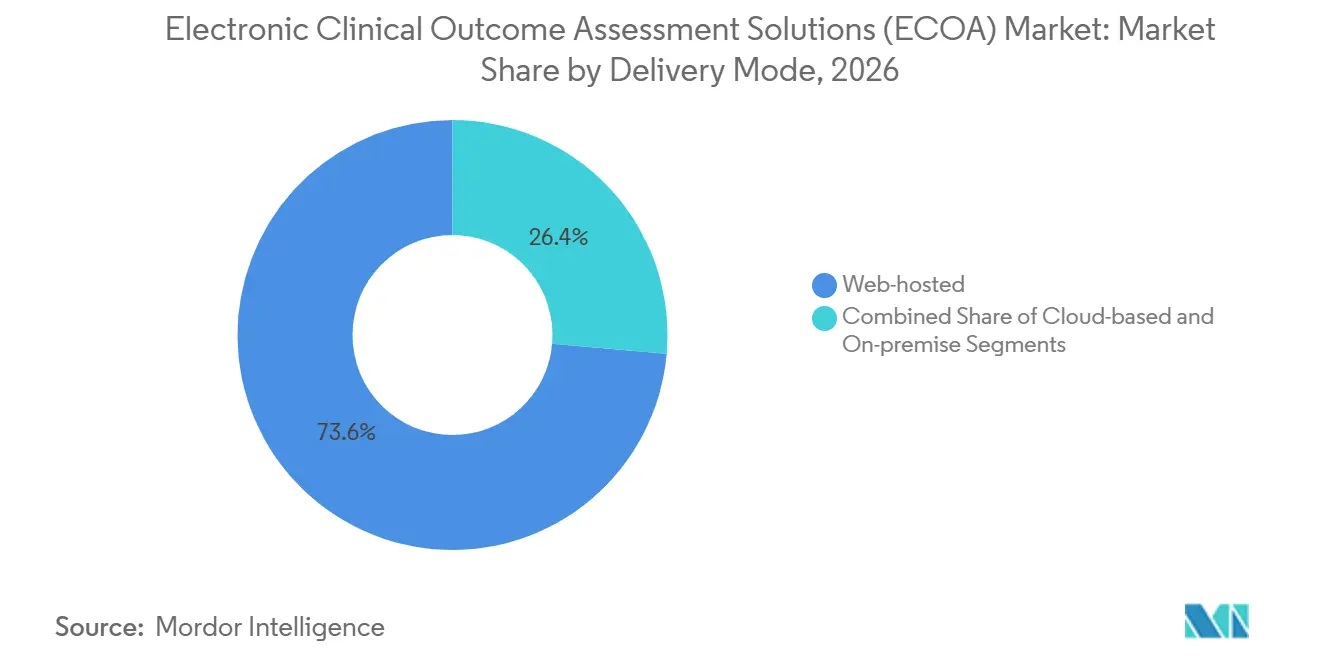
- Por modo de entrega, las soluciones alojadas en web lideraron con una participación de ingresos del 73,61% en 2026; se prevé que las plataformas basadas en la nube se expandan a una CAGR del 15,98% hasta 2032.
- Por enfoque, los resultados reportados por el paciente capturaron el 48,45% de la participación del mercado de soluciones de evaluación de resultados clínicos electrónicos en 2026; los resultados reportados por médicos avanzan a una CAGR del 16,05% hasta 2032.
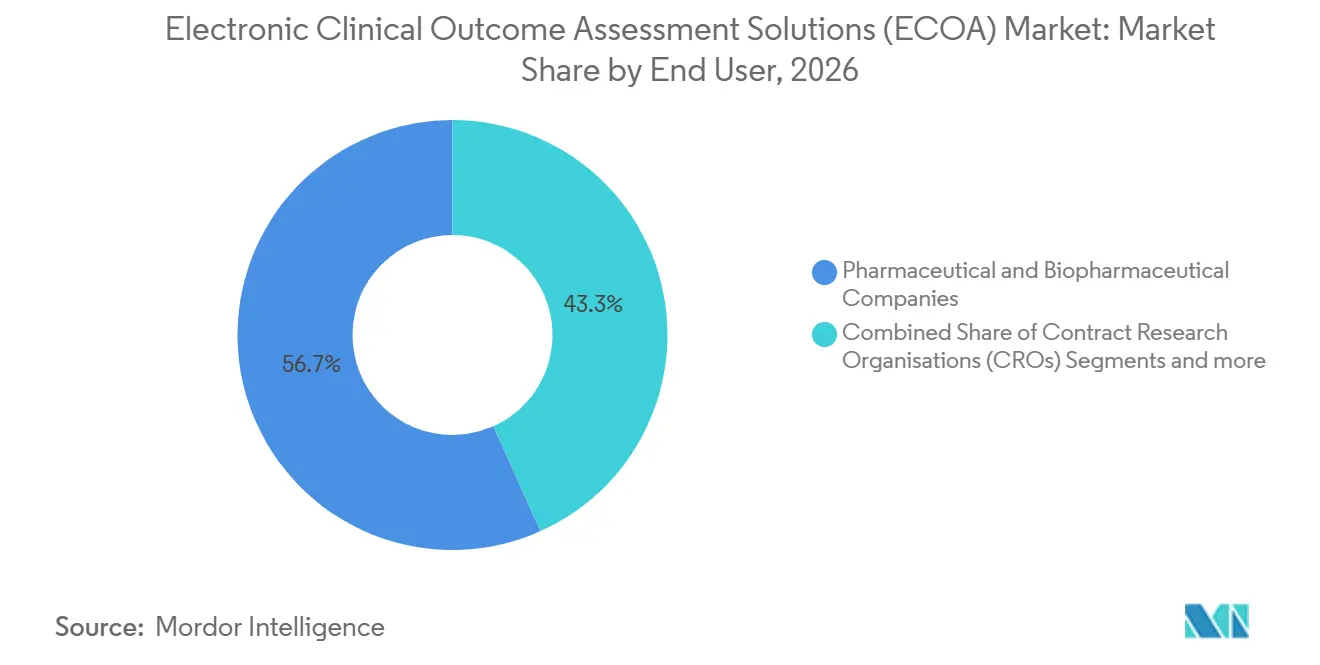
- Por usuario final, las empresas farmacéuticas representaron el 56,72% del tamaño del mercado de soluciones de evaluación de resultados clínicos electrónicos en 2026, mientras que las organizaciones de investigación por contrato están preparadas para un crecimiento de CAGR del 16,02% hasta 2032.
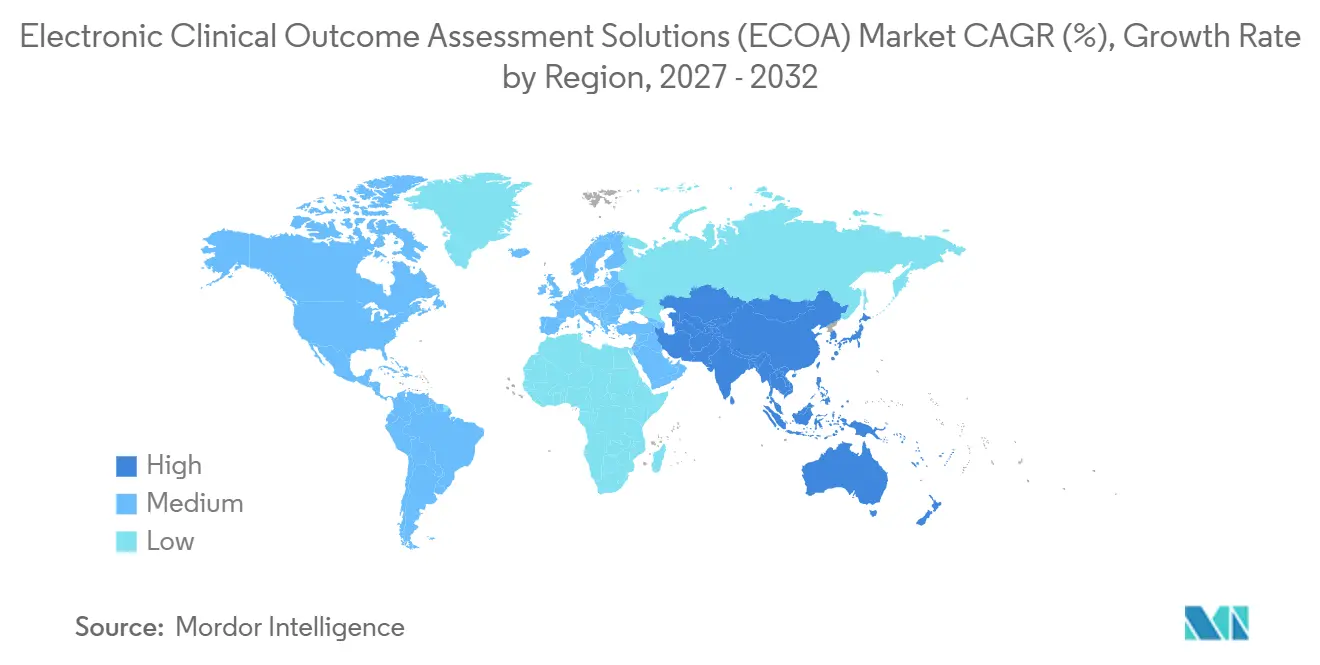
- Por geografía, América del Norte concentró el 41,76% de la participación del tamaño del mercado de soluciones de evaluación de resultados clínicos electrónicos en 2026, mientras que Asia-Pacífico proyecta la CAGR regional más alta del 16,29% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente externalización de ensayos clínicos por parte de patrocinadores farmacéuticos y de biotecnología | +2.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de plataformas eClinical basadas en la nube y en Software como Servicio | +3.1% | Global, liderado por América del Norte, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Impulso regulatorio hacia el desarrollo de medicamentos centrado en el paciente | +2.5% | Global, con liderazgo de la FDA y la EMA | Largo plazo (≥ 4 años) |
| Aceleración del cambio hacia modelos de ensayos descentralizados y con dispositivo propio del participante | +3.4% | América del Norte y Europa como núcleo, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Los dispositivos portátiles con dispositivo propio del participante reducen los costos de equipos y mejoran el cumplimiento | +1.9% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| El coaching de adherencia impulsado por inteligencia artificial mejora la calidad de los datos de PRO | +1.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Externalización de Ensayos Clínicos por Parte de Patrocinadores Farmacéuticos y de Biotecnología
Las organizaciones de investigación por contrato gestionan una proporción creciente de la ejecución de ensayos porque los patrocinadores priorizan las actividades de descubrimiento principales. En Estados Unidos, se proyecta que el mercado de CRO biofarmacéutico alcance 19,75 mil millones de USD en 2033, una señal del persistente apetito por la externalización. Las CRO adoptan ahora plataformas de soluciones de evaluación de resultados clínicos electrónicos llave en mano, ofreciendo a los patrocinadores servicios unificados de captura de datos, aleatorización y participación del paciente a escala. La consolidación, ejemplificada por la fusión Suvoda–Greenphire, crea ecosistemas integrados que abarcan eCOA, pagos y funciones de cadena de suministro [2]. La escasez de personal tras la pandemia —las tasas de rotación de Asociados de Investigación Clínica superan el 25%— refuerza la preferencia por socios externos capaces de suministrar personal capacitado para ensayos digitales [3].
Expansión de Plataformas eClinical Basadas en la Nube y en Software como Servicio
Las implementaciones en la nube superan a los modelos heredados alojados en web a medida que los patrocinadores buscan elasticidad, validación automatizada y un menor costo total de propiedad. La guía de Garantía de Software Informático de la FDA respalda la verificación basada en riesgos, reduciendo las barreras para la adopción de la nube mientras se preservan los requisitos de la Parte 11 del 21 CFR. Los principales proveedores como Microsoft Azure cumplen con los estándares SOC 1, SOC 2 e ISO/IEC 27001, proporcionando a los equipos de ciencias de la vida marcos de seguridad listos para usar. Empresas especializadas como USDM automatizan la gestión de parches y mantienen una preparación continua para auditorías, lo que permite el cumplimiento multirregional para patrocinadores que ejecutan estudios simultáneos.
Impulso Regulatorio hacia el Desarrollo de Medicamentos Centrado en el Paciente
El programa de desarrollo de medicamentos centrado en el paciente de la FDA exige la captura sistemática de medidas de experiencia del paciente durante los estudios pivotales, haciendo indispensables las plataformas de eCOA adecuadas para el propósito. La guía de octubre de 2024 sobre resultados reportados por el paciente en oncología proporciona plantillas de instrumentos estandarizados, reduciendo la incertidumbre en la calificación de métodos. Las recomendaciones paralelas de la EMA sobre sistemas informatizados producen una alineación transatlántica que reduce la complejidad de implementación para los ensayos globales. La calificación de puntos finales digitales —como la velocidad de zancada para la distrofia muscular de Duchenne— ilustra la apertura de los reguladores hacia nuevas medidas de resultados que dependen de flujos de datos de sensores en tiempo real.
Cambio hacia Modelos de Ensayos Descentralizados y con Dispositivo Propio del Participante
Los diseños descentralizados logran un reclutamiento un 10% más rápido y una mayor diversidad demográfica en comparación con los modelos centrados en el sitio. La guía de la FDA de septiembre de 2024 aclara las expectativas operativas para los ensayos que incorporan visitas domiciliarias, telemedicina y envío directo al paciente del medicamento en investigación, consolidando la legitimidad de los ensayos clínicos descentralizados. Las estrategias de dispositivo propio del participante reducen los costos de aprovisionamiento y aumentan la adherencia porque los participantes utilizan sus teléfonos inteligentes habituales, pero requieren pruebas de equivalencia rigurosas entre sistemas operativos. El apoyo gubernamental, evidenciado por el acuerdo de cinco años de BARDA con Allucent para escalar la infraestructura descentralizada, legitima aún más el modelo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre seguridad de datos y violaciones de privacidad | -1.7% | Global, con mayor énfasis en la UE bajo el RGPD | Corto plazo (≤ 2 años) |
| Altos costos iniciales de implementación y validación | -2.1% | Global, con mayor impacto en biotecnología de menor tamaño | Mediano plazo (2-4 años) |
| Escasez de personal de operaciones clínicas con competencias en eCOA | -1.4% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| La heterogeneidad de dispositivos pone en riesgo la equivalencia de medición | -1.2% | Global, con enfoque regulatorio en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Seguridad de Datos y Violaciones de Privacidad
La FDA ahora exige una lista de materiales de software para las tecnologías médicas conectadas, lo que obliga a los proveedores de eCOA a mantener sólidos programas de monitoreo de vulnerabilidades. El RGPD de Europa añade estrictas restricciones a la transferencia de datos, lo que obliga a los patrocinadores a implementar controles de residencia de datos regionales y cifrado por capas. Las acciones de cumplimiento —como la carta de advertencia de la FDA en 2024 a Exer Labs— subrayan los riesgos financieros y reputacionales de una ciberseguridad inadecuada. El creciente escrutinio de la transparencia algorítmica lleva al 72% de las organizaciones de salud a favorecer la supervisión gubernamental de los modelos predictivos impulsados por inteligencia artificial, presionando a los proveedores a explicar la lógica del aprendizaje automático en un lenguaje sencillo.
Altos Costos Iniciales de Implementación y Validación
Los ensayos de Fase III ya absorben la mayor parte de los presupuestos de desarrollo, y la validación del software de eCOA en dispositivos, idiomas y subgrupos demográficos añade gastos adicionales. El Consorcio de eCOA subraya que los flujos de datos basados en sensores deben someterse a una evaluación adecuada para el propósito, lo que prolonga los plazos de los proyectos. Los estudios de validación de dispositivos portátiles revelan variabilidad entre sitios, lo que obliga a los patrocinadores a financiar una extensa infraestructura de estandarización y monitoreo. Aunque el marco de Garantía de Software Informático aligera parte del papeleo, los patrocinadores aún necesitan ingenieros de calidad especializados y estadísticos, recursos escasos entre las empresas de biotecnología en etapa temprana.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Entrega:
La Migración a la Nube Gana ImpulsoLas implementaciones alojadas en web concentraron el 73,61% de la participación del mercado de soluciones de evaluación de resultados clínicos electrónicos en 2026, porque muchos patrocinadores dependen de contratos establecidos con centros de datos. La familiaridad del modelo y su comprobada preparación para auditorías sostienen la preferencia a corto plazo, especialmente para las carteras en fase tardía donde la continuidad supera a la innovación. Sin embargo, las plataformas nativas en la nube se están expandiendo a una CAGR del 15,98% hasta 2032, lo que refleja el impulso de los patrocinadores por capacidad elástica, análisis en tiempo real y actualizaciones regulatorias automatizadas. Las certificaciones de seguridad de Microsoft Azure y la validación basada en riesgos respaldada por la FDA generan confianza en que la infraestructura en la nube puede satisfacer los mandatos de integridad de datos.
Los patrocinadores trasladan las cargas de trabajo de forma incremental, a menudo comenzando con estudios en fase temprana u observacionales antes de migrar los ensayos pivotales una vez que las políticas internas maduran. Las arquitecturas híbridas que vinculan bases de datos heredadas alojadas en web con servicios de análisis en la nube ayudan a las empresas a gestionar el riesgo de transición. Como resultado, se proyecta que las soluciones en la nube capturen una porción creciente del tamaño del mercado de soluciones de evaluación de resultados clínicos electrónicos, mientras que las instancias en premisa retroceden hacia escenarios de nicho que exigen el máximo control de datos, como los proyectos de enfermedades infecciosas financiados por la defensa.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Enfoque:
El Dominio de PRO se Encuentra con la Aceleración de ClinROLos resultados reportados por el paciente representaron el 48,45% del tamaño del mercado de soluciones de evaluación de resultados clínicos electrónicos en 2026, respaldados por los precedentes de etiquetado de la FDA y la política de desarrollo de medicamentos centrada en el paciente. Los resultados reportados por médicos están en camino de alcanzar una CAGR del 16,05%, impulsados por módulos de eSource integrados que permiten a los investigadores ingresar puntuaciones directamente en entornos de registros electrónicos de salud. Las medidas reportadas por observadores conservan un uso especializado en pediatría y demencia, mientras que los resultados de desempeño aumentan junto con los biomarcadores digitales validados.
El procesamiento del lenguaje natural transforma ahora los campos narrativos no estructurados en variables de ClinRO estructuradas, reduciendo la carga de tiempo y las tasas de error para los médicos ocupados. Los módulos de calificación clínica electrónica de Signant Health ejemplifican cómo los indicadores de soporte a la decisión estandarizan la puntuación mientras preservan el matiz clínico. A medida que las empresas de dispositivos portátiles califican biomarcadores digitales adicionales —velocidad de marcha, variabilidad de la frecuencia cardíaca—, los resultados de desempeño pasarán de puntos finales exploratorios a estado co-primario, ampliando la demanda de suites de eCOA multimodales que ingieren datos de sensores sin problemas.
Por Usuario Final:
La Demanda de CRO Supera la Inversión de los PatrocinadoresLas empresas farmacéuticas y biofarmacéuticas representaron el 56,72% de la participación del mercado de soluciones de evaluación de resultados clínicos electrónicos en 2026, lo que refleja la responsabilidad directa sobre la integridad de los datos de registro. Sin embargo, las organizaciones de investigación por contrato avanzan a una CAGR del 16,02%, reflejando la ola de externalización más amplia que lleva a los patrocinadores a externalizar la complejidad operativa. Las CRO líderes agrupan la capacidad de eCOA con pagos a sitios, eConsentimiento, y aleatorización para ofrecer planos de ensayos digitales unificados. La fusión Suvoda–Greenphire ejemplifica cómo los proveedores de servicios combinan activos complementarios para agilizar el inicio del estudio y la remuneración de los investigadores.
Los centros médicos académicos y las agencias gubernamentales, aunque son consumidores más pequeños, impulsan la innovación al pilotar nuevos puntos finales digitales en cohortes de enfermedades raras donde los incentivos comerciales son limitados. El modelo de asociación público-privada en expansión, respaldado por la Red de Innovación de Ensayos Descentralizados de los NIH, introduce conjuntos de herramientas de código abierto que reducen las barreras de adopcin para las instituciones con recursos limitados, fomentando indirectamente la experiencia que luego migra a los equipos de CRO y patrocinadores.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Soluciones de Evaluación de Resultados Clínicos Electrónicos (ECOA) en América del Norte
América del Norte domina el mercado de soluciones de evaluación de resultados clínicos electrónicos con una participación del 41,76%, impulsada por regulaciones de la FDA estrictas pero bien definidas, una sofisticada infraestructura de investigación clínica y la implementación temprana de métricas centradas en el paciente. La guía continua de la FDA, incluido el marco de Garantía de Software Informático, sustenta la confianza de los patrocinadores al aclarar las expectativas de validación. Estados Unidos representa la mayor parte de los ingresos regionales, con Canadá contribuyendo con programas especializados de acceso desde el primer día para enfermedades raras y México ofreciendo unidades de Fase I rentables.
Mercado de Soluciones de Evaluación de Resultados Clínicos Electrónicos (ECOA) en Asia-Pacífico
Asia-Pacífico registra la expansión regional más rápida con una CAGR del 16,29%, lo que refleja políticas de ensayos armonizadas, una creciente inversión doméstica en I+D y la promesa de menores costos por paciente. La simplificación de los plazos de aprobación de ensayos clínicos en China, la misión de salud digital de India y los proyectos piloto de telemedicina de Corea del Sur fomentan colectivamente un entorno receptivo para los diseños de estudios descentralizados que requieren sólidas plataformas de eCOA. Sin embargo, las divergentes políticas de localización de datos y la complejidad lingüística exigen que los proveedores ofrezcan arquitecturas multiinquilino con controles de soberanía configurables.
Mercado de Soluciones de Evaluación de Resultados Clínicos Electrónicos (ECOA) en Europa
Europa, respaldada por la alineación de la EMA y las agendas nacionales de eHealth, sigue siendo un adoptante estable. El presupuesto de digitalización hospitalaria de Alemania y el entorno de pruebas de la Agencia Reguladora de Medicamentos y Productos Sanitarios del Reino Unido estimulan la adopción de resultados basados en sensores en oncología y neurología. Mientras tanto, los costos de cumplimiento del RGPD impulsan a las biotecnologías más pequeñas a asociarse con proveedores establecidos que cuentan con zonas de alojamiento precertificadas, garantizando el flujo ininterrumpido de transacciones del mercado de soluciones de evaluación de resultados clínicos electrónicos en todo el continente.
Panorama Regulatorio
La adopción de ECOA está vinculada a los requisitos establecidos de registros electrónicos y firma electrónica para investigaciones clínicas reguladas, con la Parte 11 del 21 CFR como la línea base de cumplimiento principal en Estados Unidos para los sistemas electrónicos utilizados para generar datos de registro. Los reguladores también han aumentado su énfasis en la validación adecuada para el propósito de las tecnologías de salud digital utilizadas para capturar puntos finales: la actividad de orientación de la FDA en torno a la adquisición remota de datos habilitada por tecnologías de salud digital (incluida la guía preliminar de octubre de 2024) aclara los enfoques basados en riesgos para la verificación y validación, y subraya la necesidad de demostrar la integridad de los datos cuando los resultados se capturan a través de aplicaciones móviles, sensores o modelos mixtos con dispositivo propio del participante.
En Europa, el Reglamento de Ensayos Clínicos de la UE (EU-CTR) y su Sistema de Información de Ensayos Clínicos (CTIS) centralizado refuerzan las expectativas en torno a la presentación y transparencia de los materiales orientados al paciente, incluidos los instrumentos electrónicos y las versiones traducidas, lo que afecta a cómo los patrocinadores gestionan las actualizaciones de eCOA y el control de versiones entre países. La implementación de la UE de las BPC ICH E6(R3) (en vigor desde el 23 de julio de 2025) refuerza los principios de gestión de calidad para los sistemas informatizados utilizados para la captura de resultados, aumentando el escrutinio sobre los sistemas de calidad de los proveedores, las pistas de auditoría y la validación de sistemas informatizados en las huellas globales de los ensayos. En paralelo, la vía de calificación de la EMA para las metodologías basadas en tecnología digital proporciona una ruta formal para que los patrocinadores alineen las metodologías de puntos finales digitales (incluidos los resultados de desempeño derivados de sensores) con un contexto de uso definido.
Panorama Competitivo
Concentración del Mercado
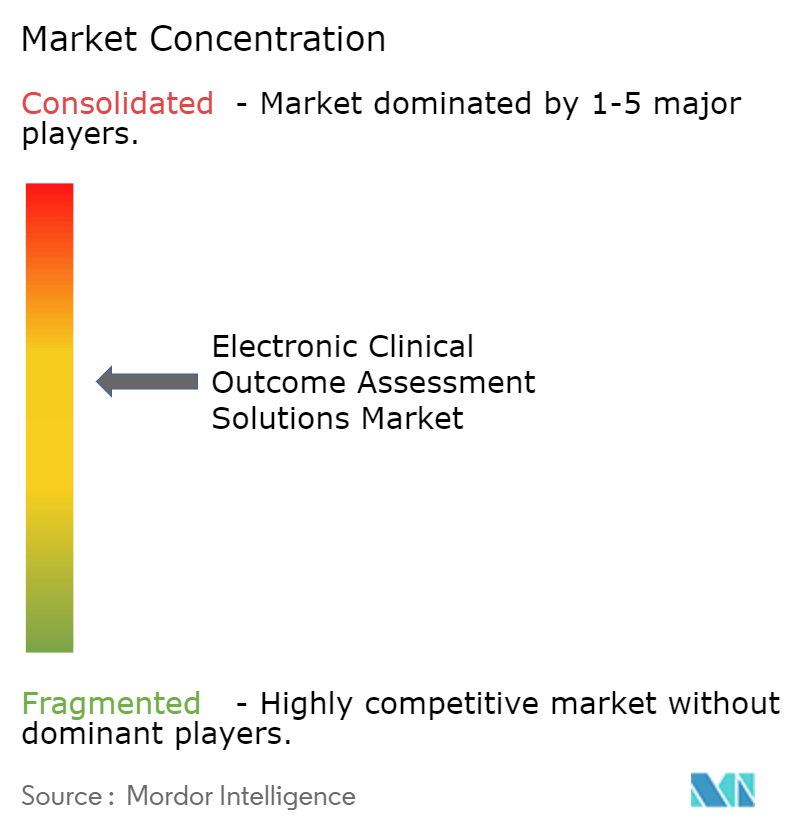
El mercado muestra una concentración moderada. Medidata, Signant Health y Clario juntos concentran una porción considerable, aunque numerosos proveedores de nivel medio y emergentes explotan nichos especializados. Medidata extiende su liderazgo integrando eCOA en su plataforma clínica unificada y lanzando el Programa de Información de Sitios, que incorpora la retroalimentación de los sitios en el diseño del estudio. Signant Health colabora con IQVIA en el marco One Home for Sites, consolidando los portales de investigadores y la fuente electrónica para mejorar la eficiencia del flujo de trabajo. Clario reforzó su cartera adquiriendo la unidad de eCOA de WCG, ampliando el alcance geográfico y profundizando la experiencia en áreas terapéuticas complejas.
Los nuevos participantes se diferencian a través de módulos de inteligencia artificial. Kayentis analiza los patrones de adherencia para activar recordatorios personalizados, mientras que Medable Studio permite la configuración de instrumentos multilingües mediante arrastrar y soltar para reducir el tiempo de construcción. Oracle y Veeva Systems posicionan lagos de datos de nivel empresarial que fusionan señales operativas y clínicas, prometiendo monitoreo basado en riesgos en tiempo real. Los actores de tamaño medio se especializan aún más: algunos se centran en puntos finales pediátricos, otros en la integración de flujos de datos de dispositivos portátiles de alta frecuencia.
En medio de la consolidación, persiste espacio en blanco en entornos de bajos recursos donde el soporte en idiomas locales, la funcionalidad sin conexión y el hardware resistente son esenciales. Los proveedores capaces de cumplir con esos requisitos están en posición de capturar una participación incremental del mercado de soluciones de evaluación de resultados clínicos electrónicos a medida que los patrocinadores amplían los ensayos hacia África y América Latina.
Líderes de la Industria de Soluciones de Evaluación de Resultados Clínicos Electrónicos (ECOA)
-
Kayentis
-
IQVIA Inc.
-
Parexel International Corporation
-
Signant Health
-
WIRB-Copernicus Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soluciones Electrónicas de Evaluación de Resultados Clínicos (ECOA) Empresas cubiertas en este informe
- Dassault Systemes
- Signant Health
- Clario (ERT Clinical)
- Oracle
- IQVIA
- Veeva Systems
- Parexel Intl. Corp.
- Kayentis
- Castor EDC
- WCG Clinical
- Mednet Solutions
- Aris Global
- Medable
- Suvoda
- TrialSpark
- eClinical Solutions
- OpenClinica
- Anju Software
- CRF Health (Parexel)
- OmniComm Systems
- Castor (Cloud Solutions)
Oportunidades de Mercado y Perspectivas Futuras
El espacio en blanco se está expandiendo a medida que los patrocinadores y las CRO consolidan las plataformas tecnológicas clínicas fragmentadas en flujos de trabajo unificados que combinan eCOA con IRT, eConsentimiento, eSource y pagos a pacientes. Esta consolidación reduce la fricción en el inicio del estudio y la carga sobre los sitios. La categoría también continúa evolucionando hacia la construcción de suites, incluida la expansión de la huella de eCOA de Clario a través de su adquisición del negocio de eCOA de WCG, lo que respalda la demanda de proveedores capaces de ofrecer bibliotecas de instrumentos globales, implementaciones multilingües y supervisión operativa consistente entre regiones. Una oportunidad relacionada es la migración a la nube más allá del uso en fase temprana, ya que los patrocinadores priorizan la capacidad elástica y los controles listos para el cumplimiento alineados con los enfoques de validación basados en riesgos referenciados en la dirección de Garantía de Software Informático de la FDA y las expectativas más amplias de sistemas electrónicos.
La diferenciación está cada vez más vinculada a la evidencia y la calificación para puntos finales más complejos, incluidas las medidas derivadas de sensores y las evaluaciones de desempeño interactivas, en lugar de la digitalización de cuestionarios. El aviso del Registro Federal de marzo de 2026 de la FDA que solicita comentarios públicos sobre el avance del uso de tecnologías de salud digital en investigaciones clínicas indica una atención regulatoria continua sobre sensores, aplicaciones móviles y aprendizaje automático en la medición de puntos finales. Esa atención crea espacio para las plataformas de eCOA que pueden operacionalizar la validación adecuada para el propósito, mantener la trazabilidad y gestionar la equivalencia de medición en diseños con dispositivo propio del participante. En paralelo, el marco de calificación de metodologías basadas en tecnología digital de la EMA ofrece a los patrocinadores una vía para formalizar enfoques de puntos finales novedosos, respaldando la demanda de proveedores que puedan empaquetar documentación metodológica, metadatos y evidencia lista para auditoría junto con la capa de captura de datos.
Desarrollos recientes de la industria en Mercado de Soluciones Electrónicas de Evaluación de Resultados Clínicos (ECOA)
- Mayo de 2026: Signant Health amplió su enfoque de datos de ensayos del sistema nervioso central integrando capacidades de datos basadas en sensores asociadas con su adquisición de Ametris en flujos de trabajo de eCOA más amplios. La actualización refuerza el soporte para estudios complejos del sistema nervioso central que dependen de una combinación de evaluaciones subjetivas y señales digitales objetivas, y aumenta la presión competitiva para la captura de puntos finales multimodales dentro de una sola plataforma.
- Mayo de 2025: Clario completó su adquisición del negocio de eCOA de WCG, ampliando sus capacidades de eCOA para ensayos clínicos globales. La transacción extendió la huella de Clario en la entrega de evaluación de resultados y fortaleció su posicionamiento en áreas terapéuticas donde las operaciones de eCOA estandarizadas y escalables son críticas.
- Agosto de 2024: Medable lanzó Medable Studio, un entorno para configurar y validar implementaciones de eCOA de múltiples componentes. Al reducir el tiempo de construcción para instrumentos multilingües y apoyar una configuración de estudio más rápida, el lanzamiento reforzó el cambio hacia operaciones de eCOA más configurables y basadas en software dentro de los modelos de ensayos descentralizados.
Mercado de Soluciones Electrónicas de Evaluación de Resultados Clínicos (ECOA) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de eCOA abarca los ingresos de software y soluciones utilizados para capturar y gestionar electrónicamente las evaluaciones de resultados clínicos dentro de los estudios clínicos, incluidas las evaluaciones basadas en el paciente, el médico, el observador y el desempeño en los modos de entrega comunes.
Exclusiones del alcance: Excluimos las evaluaciones de resultados solo en papel, el software general de ensayos clínicos que no captura instrumentos de evaluación de resultados clínicos, y las herramientas de monitoreo de pacientes del mundo real no clínicas que se encuentran fuera de los flujos de trabajo formales del estudio.
Descripción General de la Segmentación
- Por Modo de Entrega
- Alojado en web
- Basado en la nube
- En premisa
- Por Enfoque
- Resultado Reportado por el Paciente (PRO)
- Resultado Reportado por el Médico (ClinRO)
- Resultado Reportado por el Observador (ObsRO)
- Resultado de Desempeño (PerfO)
- Por Usuario Final
- Empresas Farmacéuticas y Biofarmacéuticas
- Organizaciones de Investigación por Contrato (CROs)
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- GCC
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer el límite del mercado y construir una verificación de la realidad sobre la actividad de los ensayos y la adopción digital. Generalmente consultamos fuentes públicas como ClinicalTrials.gov para el volumen y la composición de los ensayos, los sitios de la FDA de Estados Unidos y la EMA para las orientaciones y expectativas de cumplimiento en torno a las evaluaciones de resultados clínicos, y el ICTRP de la Organización Mundial de la Salud para la visibilidad de estudios entre países.
Para anclar las señales de demanda, también consultamos estadísticas de salud de la OCDE y agencias nacionales de salud donde sea relevante, junto con revistas revisadas por pares que analizan el uso de instrumentos de evaluación de resultados clínicos y el diseño de puntos finales. Se revisan los informes de las empresas, las presentaciones a inversores y los comunicados de prensa de confianza para comprender los contratos ganados, el lenguaje de precios y la frecuencia con que los proveedores agrupan eCOA dentro de programas eClinical más amplios. Cuando resulta útil, se utilizan fuentes de suscripción de pago para los estados financieros de las empresas y una base de datos de patentes para respaldar el mapeo de ingresos y la dirección de la innovación. Estas fuentes son ilustrativas, y también se revisan referencias públicas adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para probar lo que las fuentes documentales no pueden mostrar completamente, especialmente las estructuras de precios típicas, los plazos de implementación y cómo los patrocinadores y las CRO adquieren eCOA. Hablamos con una combinación de proveedores de soluciones, responsables de programas de CRO y líderes de operaciones de estudio en Asia-Pacífico, EMEA y las Américas, para que los supuestos sobre adopción, complejidad del estudio y distribución del modo de entrega puedan ajustarse con aportes prácticos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 17% | Asia-Pacífico: 47% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 39% | EMEA: 30% |
| Actores más pequeños: 17% | Gerentes: 44% | Américas: 23% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la actividad de los ensayos clínicos y los patrones de uso de las evaluaciones de resultados clínicos se traducen en un conjunto de demanda direccionable, y luego se convierten en ingresos utilizando supuestos típicos de precio e implementación. En la práctica, utilizamos insumos como el recuento de ensayos intervencionistas por región, la proporción de ensayos que utilizan instrumentos de PRO u otras evaluaciones de resultados clínicos, la combinación de modos de entrega (alojado en web, nube, en premisa), el número promedio de participantes por estudio y el gasto esperado en licencias y servicios de eCOA por estudio.
Esos totales se verifican luego mediante aproximaciones selectivas de abajo hacia arriba, como el muestreo de las divulgaciones de ingresos de los proveedores donde estén disponibles, la triangulación de las tarifas típicas a nivel de estudio discutidas en las entrevistas y el uso de la retroalimentación del canal sobre la agrupación dentro de contratos eClinical más amplios. Si un país tiene divulgación limitada o baja cobertura de entrevistas, las brechas se manejan con indicadores proxy como la densidad de ensayos, la presencia de patrocinadores y la huella local de las CRO, y luego se normalizan de vuelta a los totales regionales.
Para la previsión, nos basamos en el análisis de escenarios respaldado por las opiniones de expertos sobre la adopción de ensayos descentralizados, la complejidad del protocolo y la progresión esperada de precios por modo de entrega. La previsión también se verifica con las carteras de ensayos futuros y la dirección regulatoria sobre los puntos finales centrados en el paciente para que la trayectoria de crecimiento esté vinculada a la actividad observable de los estudios.
Validación de Datos y Ciclo de Actualización
Los resultados del modelo se validan mediante múltiples pasadas que comparan los resultados con señales independientes, incluidos los inicios de ensayos, la intensidad de la externalización y el cambio observado hacia las implementaciones en la nube. Las variaciones se investigan a nivel de región y usuario final, y si un número parece fuera de línea con el volumen de ensayos o el gasto típico del estudio, se revisan los supuestos y se puede volver a contactar a los encuestados para confirmar.
Antes de la aprobación final, el conjunto de datos y los cálculos son revisados por otro analista para detectar problemas de fórmulas, discrepancias de unidades e inconsistencias de temporización de divisas. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, grandes adquisiciones o cambios bruscos en los modelos de ejecución de ensayos. Justo antes de la entrega, se realiza un barrido final para que los clientes reciban la visión más actualizada disponible.
Estimación del Mercado de Soluciones de Evaluación de Resultados Clínicos Electrónicos (eCOA) de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para eCOA a menudo varían porque el límite de conteo no siempre es el mismo, y algunas estimaciones mezclan herramientas eClinical adyacentes en un solo número. El año utilizado como punto de partida, la forma en que los precios se promedian entre los tipos de estudio y cómo se tratan las suscripciones en la nube frente a los servicios también pueden cambiar el valor final del mercado.
La tabla de referencia muestra un grupo compacto alrededor de 2025 y una mayor dispersión para 2026, lo que generalmente indica diferentes supuestos sobre qué califica como ingresos de eCOA y qué tan rápido se expanden los ensayos descentralizados. En el modelo de Mordor Intelligence, el alcance se centra en los enfoques de eCOA (PRO, ClinRO, ObsRO y PerfO) en los modos de entrega comunes, y el tamaño está vinculado a la actividad de los ensayos clínicos y las verificaciones de gasto a nivel de estudio, en lugar de aplicar una amplia proporción de gasto en software.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,18 mil millones de USD (2025) | |
| Editor de Investigación de la Industria A | 2,14 mil millones de USD (2025) | Utiliza una definición amplia de solución de eCOA con detalles visibles limitados sobre cómo se separan la combinación de modos de entrega y los precios de servicios frente a suscripciones, lo que puede comprimir la base de 2025. |
| Editor de Negocios Global B | 2,21 mil millones de USD (2026) | Aplica una visión basada en ventas con diferentes inclusiones de segmentos y ventanas de crecimiento, y el cambio de año a 2026 puede elevar el total cuando los supuestos de aceleración de la adopción se cargan al inicio. |
Al observar los tres números juntos, la mayor parte de la brecha puede atribuirse a los límites del alcance y el momento, no a diferencias aritméticas. Al mantener visibles en el modelo variables como el volumen de ensayos, la intensidad de uso de las evaluaciones de resultados clínicos y los precios a nivel de estudio, la estimación sigue siendo explicable y reproducible cuando los clientes desean someter los supuestos a pruebas de estrés.
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la sólida CAGR en el mercado de soluciones de evaluación de resultados clínicos electrónicos?
La expansión de los ensayos descentralizados, los mandatos regulatorios para la evidencia centrada en el paciente y la acelerada adopción de la nube sustentan colectivamente una CAGR del 15,37% hasta 2032.
¿Qué modo de entrega está creciendo más rápido?
Las plataformas basadas en la nube avanzan a una CAGR del 15,98%, superando a los modelos alojados en web y en premisa a medida que los patrocinadores buscan infraestructura escalable y lista para el cumplimiento.
¿Por qué las CRO están ganando participación en el mercado de soluciones de evaluación de resultados clínicos electrónicos?
Los patrocinadores externalizan la ejecución de ensayos a las CRO para compensar la escasez de personal y aprovechar la experiencia digital especializada, impulsando una CAGR del 16,02% para la adopción por parte de las CRO.
¿Qué región ofrece la oportunidad de crecimiento más rápida?
Se proyecta que Asia-Pacífico registre una CAGR del 16,29%, favorecida por la armonización regulatoria y el reclutamiento de pacientes rentable.
¿Cuáles son las principales barreras para una adopción más amplia de la plataforma?
Las preocupaciones sobre seguridad de datos bajo estrictos regímenes de privacidad y los altos costos de validación siguen siendo obstáculos clave, especialmente para las empresas de biotecnología más pequeñas.
¿Cómo está influyendo la inteligencia artificial en la diferenciación de las plataformas?
Los proveedores integran módulos de aprendizaje automático para el coaching de adherencia, la predicción de resultados y las verificaciones automatizadas de calidad de datos, mejorando el valor para los patrocinadores y los sitios.