
Tamaño y Participación del Mercado de Preparación de Datos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
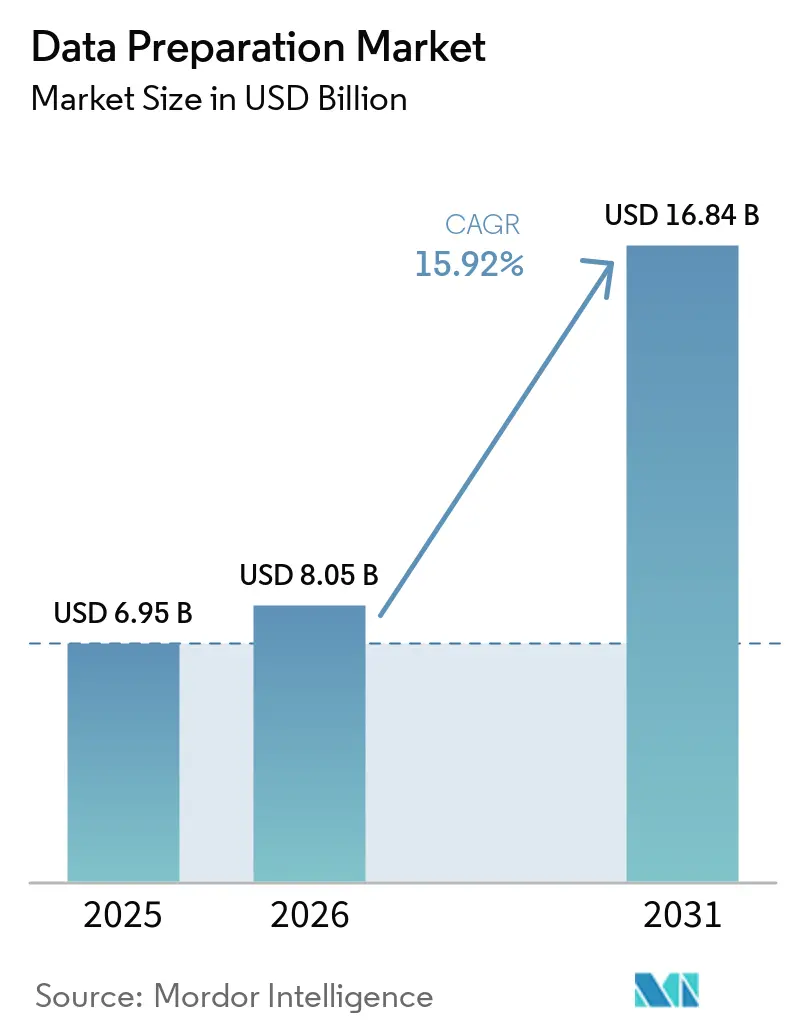
| Tamaño del Mercado (2026) | 8.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 16.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.92 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
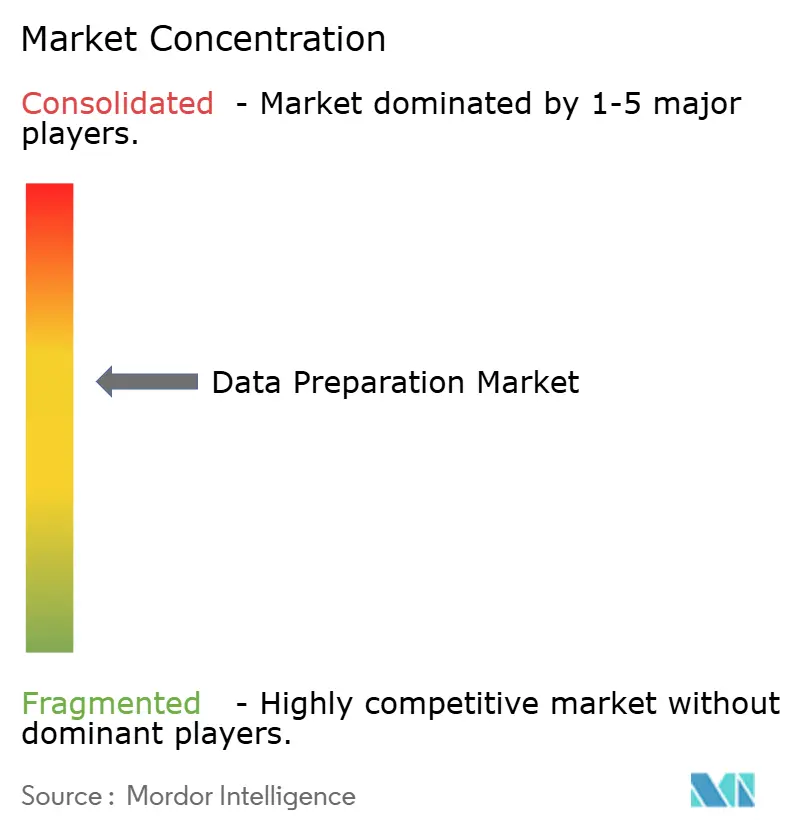
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Preparación de Datos por Mordor Intelligence
Se espera que el tamaño del mercado de preparación de datos crezca de 6,95 mil millones de USD en 2025 a 8,05 mil millones de USD en 2026 y se prevé que alcance los 16,84 mil millones de USD para 2031 a una CAGR del 15,92% durante el período 2026-2031. Esta expansión refleja el auge de la infraestructura lista para IA a medida que las empresas integran la IA generativa en los flujos de trabajo cotidianos; la adopción ha alcanzado el 83% de las organizaciones en China y el despliegue completo en producción en el 24% de las empresas de Estados Unidos[1]. Los programas de gobernanza de datos, que proliferan y están presentes actualmente en el 71% de las organizaciones frente al 60% en 2023, refuerzan el gasto en herramientas sistemáticas de preparación de datos.
Conclusiones Clave del Informe
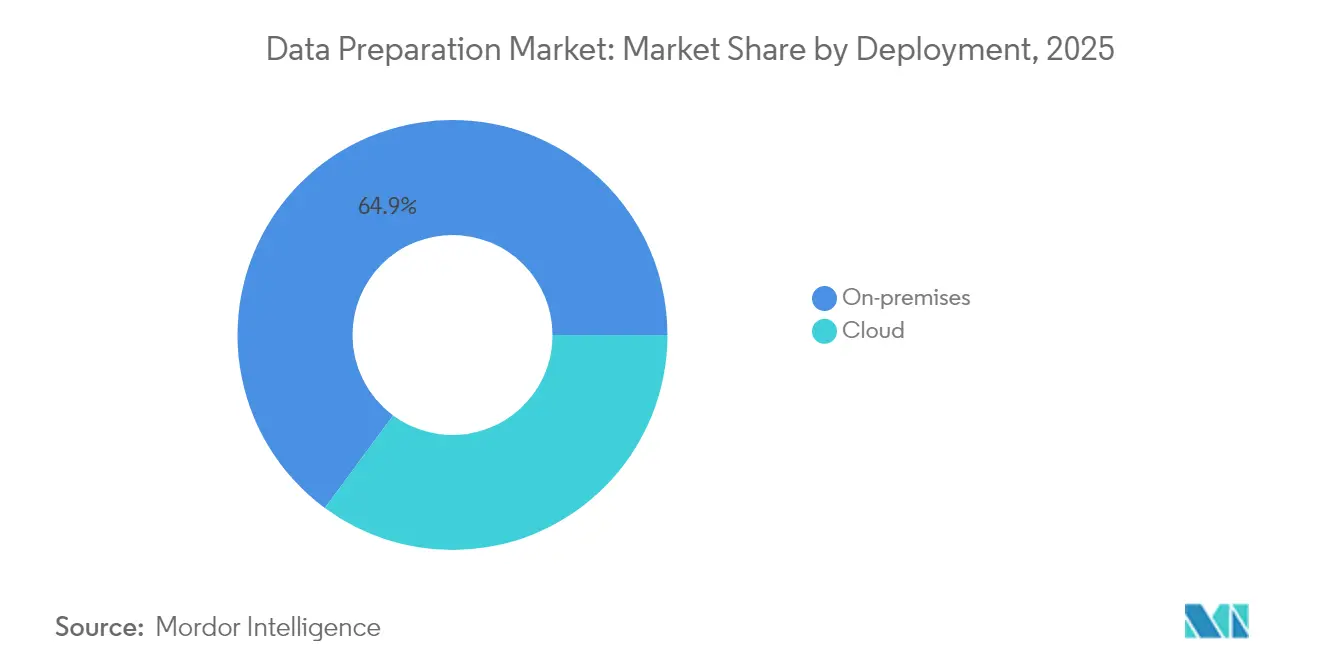
- Por implementación, las plataformas locales mantuvieron el 64,88% de la participación del mercado de preparación de datos en 2025; se prevé que los modelos en la nube se expandan a una CAGR del 17,12% hasta 2031.
- Por tamaño de empresa, las grandes organizaciones lideraron con una participación de ingresos del 68,05% en 2025, mientras que las PYMES avanzan a una CAGR del 17,62% hasta 2031.
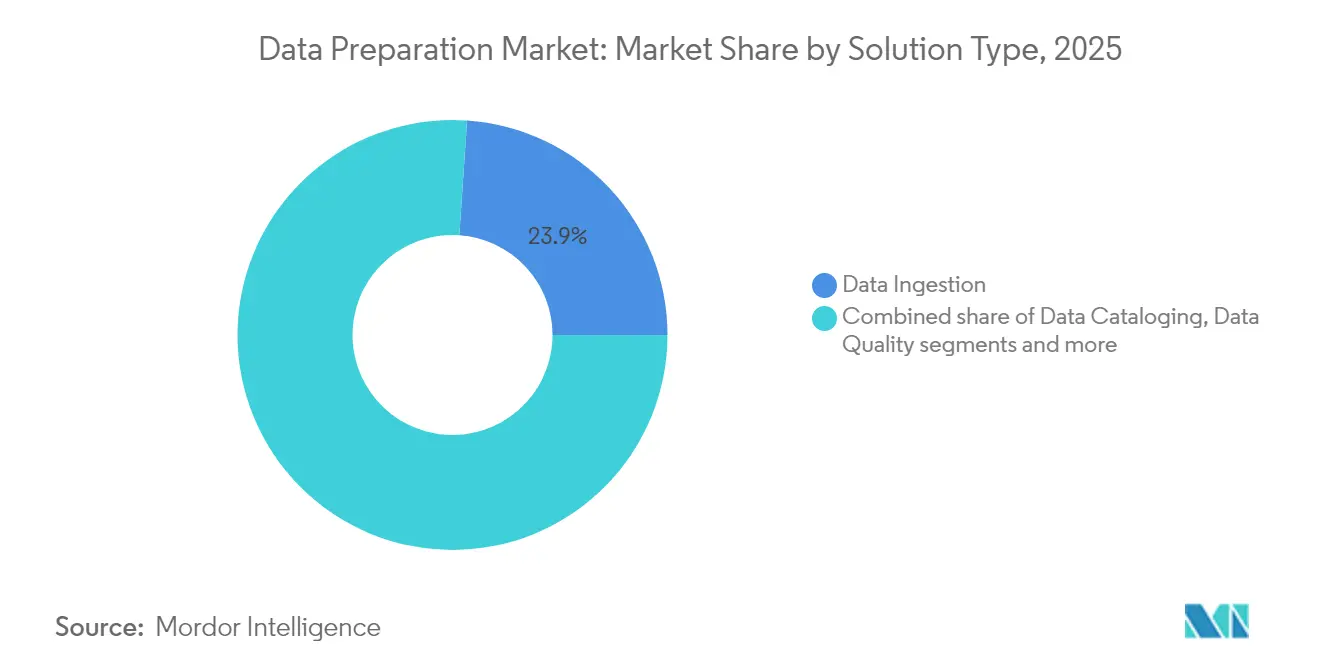
- Por tipo de solución, la ingesta de datos capturó el 23,92% de los ingresos de 2025; las soluciones de gobernanza de datos están configuradas para crecer a una CAGR del 16,74% hasta 2031.
- Por vertical de usuario final, las tecnologías de la información y las telecomunicaciones representaron el 22,35% de las ventas de 2025; la salud y las ciencias de la vida registran la CAGR más rápida del 16,31% hasta 2031.
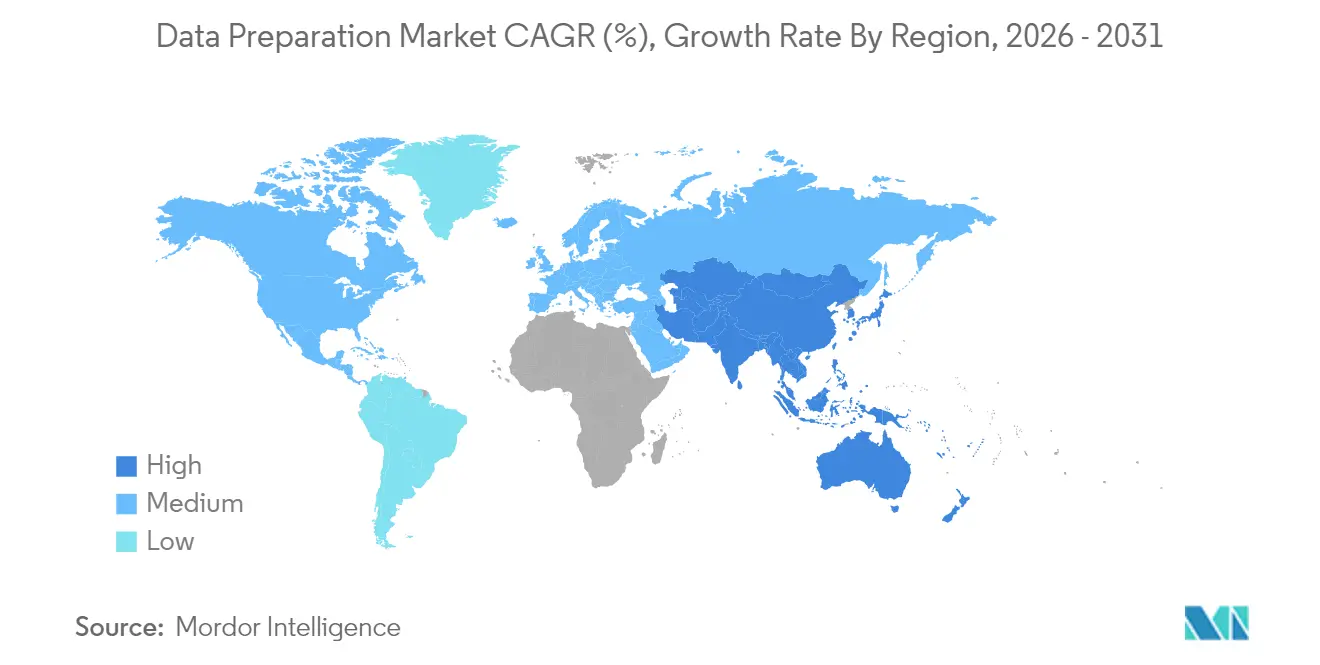
- Por geografía, América del Norte comandó el 36,62% de la participación de ingresos en 2025; Asia-Pacífico muestra la perspectiva de CAGR más sólida del 16,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Herramientas de analítica de autoservicio de bajo código o sin código | +3.2% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de la nube por equipos de analítica de PYMES | +2.8% | Global, con mayor crecimiento en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Copilotos de IA generativa dentro de los flujos de trabajo de preparación de datos | +3.5% | América del Norte y Asia-Pacífico como núcleo, con expansión hacia Europa | Mediano plazo (2-4 años) |
| Agrupación de proveedores en suites de tejido de datos | +2.1% | Global, con enfoque empresarial en mercados desarrollados | Largo plazo (≥ 4 años) |
| Canalizaciones de preparación de datos de IA específicas por vertical | +2.4% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Regulación de nube soberana y repatriación | +1.8% | Asia-Pacífico y Europa, con enfoque regulatorio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cambio Acelerado hacia Herramientas de Analítica de Autoservicio de Bajo Código o Sin Código
Las interfaces de bajo código están redefiniendo el mercado de preparación de datos al permitir que los especialistas de negocio construyan canalizaciones mediante diseños de arrastrar y soltar en lugar de scripts. La preparación de datos de BigQuery de Google Cloud ilustra la tendencia, ofreciendo orientación de IA que limpia, perfila y transforma datos con indicaciones en lenguaje natural[2]. El enfoque reduce la dependencia de escasos ingenieros de datos, acorta los ciclos de desarrollo y alinea la entrega de analíticas con la experiencia de dominio. La ampliación impulsada por IA generativa se está extendiendo rápidamente; los pronósticos de la industria sugieren que casi todas las plataformas de inteligencia empresarial incorporarán IA generativa para 2026. Sin embargo, la adopción requiere una gobernanza diligente para mantener los flujos creados por ciudadanos en proliferación alineados con los estándares de calidad y seguridad empresariales.
Auge de la Adopción de la Nube entre los Equipos de Analítica de PYMES
Las PYMES están escalando canalizaciones nativas en la nube para cerrar brechas de capacidad con rivales más grandes, impulsando la demanda incremental en Asia-Pacífico, donde el 60% de las empresas planea implementar modelos de lenguaje de IA para 2025. La elasticidad de la nube y los precios por consumo permiten a las empresas más pequeñas evitar gastos de capital mientras acceden a funciones avanzadas de preparación de datos. La investigación del Reino Unido muestra que menos del 1% de las PYMES aprovecha hoy la analítica de grandes datos, lo que subraya el potencial de crecimiento a medida que caen los obstáculos de costo y complejidad. Sin embargo, persisten las escaseces de habilidades; los proveedores de servicios gestionados están interviniendo para configurar canalizaciones y garantizar el cumplimiento, particularmente en torno a las emergentes reglas de localización de datos.
Integración de Copilotos de IA Generativa dentro de los Flujos de Trabajo de Preparación de Datos
El setenta y cinco por ciento de las organizaciones tiene la intención de financiar la IA generativa en los próximos doce meses, convirtiendo a los copilotos de IA en elementos centrales de las estrategias de transformación. Los copilotos automatizan el tedioso perfilado, sugieren uniones óptimas y señalan anomalías, comprimiendo el 94% del tiempo de proyecto que tradicionalmente se dedica a la limpieza. La interacción en lenguaje natural reduce el umbral de experiencia, aunque los resultados automatizados aún deben pasar por controles de gobernanza que rastrean el linaje y validan la precisión. El impulso de inversión es más alto en verticales intensivas en datos como las telecomunicaciones y las finanzas, donde incluso ahorros marginales de tiempo generan un retorno sobre la inversión material.
Agrupación por Parte de los Proveedores de Módulos de Preparación de Datos en Suites de Tejido de Datos más Amplias
Adquisiciones como la de Salesforce-Informatica ilustran la consolidación hacia tejidos unificados que albergan catálogo, calidad, linaje y orquestación. La estrategia simplifica la sobrecarga de integración al ofrecer un espacio de trabajo de extremo a extremo desde la ingesta hasta la inteligencia empresarial, mejorando la consistencia en entornos multinube. Sin embargo, el impulso hacia la solución todo en uno aumenta los riesgos de dependencia del proveedor y limita la agilidad de conexión y uso. Las empresas están evaluando estándares como OpenLineage y Apache Arrow para preservar la opcionalidad.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Brecha de habilidades para la configuración de gobernanza de datos | -2.3% | Global, aguda en mercados emergentes | Mediano plazo (2-4 años) |
| Alto costo total de propiedad de canalizaciones de datos multinube | -1.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escalada de penalizaciones por soberanía de datos | -1.4% | Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Los trabajos intensivos en cómputo enfrentan cuotas de carbono | -1.1% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brecha de Habilidades para la Configuración Compleja de Gobernanza de Datos
Casi un tercio de los directores de información citan la complejidad de la gestión de datos como un obstáculo crítico, y la escasez de especialistas en gobernanza retrasa el despliegue de canalizaciones escalables[3]. El desafío se intensifica donde la legislación, como la norma de divulgación climática de California, exige la captura automatizada de emisiones de Alcance 1-3. Los mercados emergentes enfrentan escaseces más profundas a medida que los programas académicos se rezagan, lo que empuja a las empresas hacia consultores externos y contratos de servicios gestionados que inflan los presupuestos de implementación.
Alto Costo Total de Propiedad para Canalizaciones de Datos Multinube
La mayoría de los programas multinube no alcanzan los objetivos de retorno sobre la inversión a medida que los gastos de integración, replicación y monitoreo aumentan más rápido de lo previsto. El almacenamiento específico por región exigido por las leyes de localización infla aún más el gasto a medida que las empresas duplican la infraestructura en distintas zonas. Los gastos operativos pueden superar el 25% de los presupuestos agregados en la nube una vez que se añaden las herramientas de seguridad y linaje, presionando a los compradores del mercado medio a comprometerse entre la elegancia arquitectónica y la asequibilidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
La Aceleración de la Nube Equilibra el Dominio LocalEl tamaño del mercado de preparación de datos para plataformas locales totalizó USD 4,51 mil millones en 2025, lo que se traduce en una participación del mercado de preparación de datos del 64,88%, un reflejo de la demanda empresarial de control directo ante reglas de localización más estrictas. La Ley de Datos de Vietnam y las Normas de Protección de Datos Personales Digitales de India refuerzan los modelos locales y de nube soberana que mantienen los registros sensibles dentro de las fronteras nacionales. Los servicios en la nube, aunque más pequeños, se proyecta que se componen al 17,12% hasta 2031 a medida que las PYMES y las unidades digitalmente nativas priorizan la agilidad. En América del Norte, predominan los esquemas híbridos, fusionando clústeres locales para datos regulados con reservorios de hiperescala para cargas de trabajo de menor riesgo. Los proveedores de nube responden con instancias regionales dedicadas y control de claves cifradas para compensar los temores de cumplimiento, ampliando la adopción más allá de los centros tecnológicos tradicionales a medida que las ciudades más pequeñas obtienen fibra de conexión directa.
El cálculo económico depende de la variabilidad de la carga de trabajo: los lotes de ETL estables y los trabajos de enriquecimiento predecibles permanecen en local debido a la amortización de licencias, mientras que la inferencia de IA en ráfagas y los entornos de prueba para desarrolladores ciudadanos migran a nubes de pago por uso. Se espera que más de la mitad de las multinacionales ejecuten instancias de nube soberana para 2029, creando demanda de aplicación de políticas sin interrupciones en nodos privados, públicos y de borde. Los proveedores ahora enfatizan planos de control unificados que propagan reglas de calidad de datos y gráficos de linaje independientemente del sustrato.

Por Tamaño de Empresa:
Las PYMES Impulsan el Potencial Futuro a Pesar del Liderazgo de las Grandes EmpresasLas grandes corporaciones generaron USD 4,73 mil millones en ingresos en 2025, equivalente al 68,05% del mercado de preparación de datos, respaldadas por equipos de gobernanza dedicados y presencia global. Su gasto se inclina hacia paquetes de plataformas que integran catálogo, linaje y observabilidad en los tejidos de datos existentes. Por el contrario, las PYMES contribuyeron con USD 2,22 mil millones pero superarán a otros grupos a una CAGR del 17,62%, elevando el tamaño del mercado de preparación de datos para soluciones de PYMES a un proyectado USD 5,02 mil millones para 2031. La facturación por consumo y la detección automatizada de esquemas reducen los obstáculos de capital, permitiendo a los minoristas regionales, empresas de tecnología financiera y empresas emergentes de SaaS alcanzar la paridad con los actores establecidos.
Una encuesta del Small Business Institute Journal muestra que el 70% de las PYMES de Estados Unidos reconoce el valor de la analítica, pero solo una minoría cuenta con talento interno para ejecutar canalizaciones de extremo a extremo. Los bancos de trabajo en la nube de bajo código y los ecosistemas de servicios gestionados llenan las brechas, mientras que las asociaciones industriales ofrecen capacitación modular para acelerar el uso por parte de ciudadanos. Persisten desafíos en el desarrollo de marcos de políticas que se correspondan con las obligaciones emergentes de las leyes de IA, creando oportunidades para socios de canal especializados en capas de cumplimiento.
Por Tipo de Solución:
La Gobernanza Gana Velocidad mientras la Ingesta Retiene la CoronaLa ingesta de datos retuvo un dominante 23,92% de los ingresos de 2025, subrayando la necesidad fundamental de recopilar fuentes estructuradas, semiestructuradas y no estructuradas para el refinamiento posterior. Sin embargo, los módulos de gobernanza registrarán la CAGR más rápida del 16,74%, reflejando el giro regulatorio hacia divulgaciones de ESG y ética de IA listas para auditoría. Se prevé que el tamaño del mercado de preparación de datos para herramientas de gobernanza alcance USD 3,74 mil millones para 2031. Los catálogos integrados basados en metadatos ahora adjuntan verificaciones de políticas automatizadas, convirtiendo las visualizaciones de linaje en elementos centrales de la gestión de riesgos. Los generadores de datos sintéticos incorporan salvaguardas de privacidad mientras amplían los conjuntos de entrenamiento de IA, ayudando a las empresas a cumplir los requisitos de minimización sin degradar la precisión del modelo.
Las categorías adyacentes —calidad, transformación, enriquecimiento— se están fusionando en capas de interfaz de usuario únicas. Las hojas de ruta de productos priorizan sugerencias conscientes del contexto que aprenden las reglas de negocio preferidas y proponen patrones de estandarización. Los proveedores buscan ecosistemas de socios para empaquetar plantillas verticales, como normalizadores HL7-FHIR para salud o mapeadores de protocolo FIX para finanzas, aumentando el tiempo de obtención de valor y reforzando los costos de cambio.
Por Vertical de Usuario Final:
La Salud Surge mientras las TI y las Telecomunicaciones se Mantienen en la CimaLas tecnologías de la información y las telecomunicaciones registraron USD 1,55 mil millones en 2025, equivalente al 22,35% del mercado de preparación de datos, impulsadas por los despliegues de 5G que generan telemetría que requiere limpieza y enriquecimiento rápidos. Los operadores se apoyan en la IA para optimizar la utilización de la red y predecir la deserción, impulsando el gasto en automatización de canalizaciones de alto rendimiento. La salud y las ciencias de la vida, con USD 1.018 millones en 2025, escalarán más rápido con una CAGR del 16,31% a medida que los hospitales digitalizan las vías de atención al paciente y las empresas farmacéuticas orquestan conjuntos de datos multiómicos para el descubrimiento de fármacos. La industria de preparación de datos enfrenta estrictas estipulaciones de HIPAA, GDPR y la próxima Ley de IA de la UE que elevan los módulos de gobernanza a la categoría de imprescindibles.
Los sectores de banca, servicios financieros y seguros (BFSI) adoptan la IA generativa para la detección de fraudes y el asesoramiento hiperpersonalizado —China ya registra un 83% de uso organizacional— poniendo gran énfasis en la explicabilidad y el linaje para satisfacer a los consejos de supervisión. Los minoristas despliegan el enriquecimiento de gráficos de clientes para alimentar las API de recomendaciones y medir las emisiones de Alcance 3, vinculando los registros transaccionales con las auditorías de proveedores para cumplir los compromisos de sostenibilidad emergentes. Los programas gubernamentales aprovechan los portales de datos abiertos y los paneles internos para la formulación de políticas basada en evidencia, aunque los techos presupuestarios y los ciclos de adquisición alargan los plazos de los proyectos.
Análisis Geográfico
Mercado de Preparación de Datos de América del Norte
El gasto de 2,54 mil millones de USD de América del Norte en 2025 reflejó una participación del 36,62% en el mercado de preparación de datos, resultado de la experimentación temprana con inteligencia artificial y de los densos ecosistemas de proveedores. La ley de divulgación climática de California obliga a las empresas con ingresos superiores a 1 mil millones de USD a publicar emisiones de Alcance 1-3, lo que refuerza la demanda de herramientas de gobernanza en todo el continente. Las multinacionales con sede en otros países pero activas en los Estados Unidos también deben presentar informes, extendiendo la influencia más allá de las fronteras. Canadá avanza en marcos paralelos a través de la Ley de Protección de la Privacidad del Consumidor del Proyecto de Ley C-27, mientras que las propuestas de localización de datos de México están impulsando esquemas de nube híbrida para las cadenas de suministro maquiladoras transfronterizas. El enfoque de inversión de la región ha pivotado desde las capacidades iniciales de ingesta hacia la observabilidad avanzada y la remediación automatizada que reducen la carga operativa.
Mercado de Preparación de Datos de Asia-Pacífico
Asia-Pacífico es el de mayor crecimiento, expandiéndose un 16,98% anual a medida que el crecimiento de la nube pública supera al de otras regiones. La adopción del 83% de IA generativa en China se manifiesta en una modernización agresiva de los flujos de procesamiento, mientras que Corea del Sur y Japón destinan fondos nacionales de inteligencia artificial a la digitalización de registros de salud y a programas de fábricas inteligentes. La Ley de Datos de Vietnam y las Normas DPDP de India activan capas de residencia de datos dentro de las infraestructuras multinacionales, incrementando los despliegues de borde en instalaciones propias y estimulando la demanda de motores de políticas integrados. Las empresas australianas enfrentan nuevas obligaciones de Seguridad de Infraestructura Crítica que requieren detección de anomalías en tiempo real en las etapas previas de preparación de datos. Mientras tanto, las subvenciones de la IMDA de Singapur impulsan a las pymes hacia los servicios en la nube, reforzando el impulso del mercado masivo en la región.
Mercado de Preparación de Datos de Europa
Europa registra un crecimiento sostenido de mediados de los dos dígitos a medida que los mandatos ESG impulsan inversiones en flujos de procesamiento orientados a la presentación de informes. La Directiva de Informes de Sostenibilidad Corporativa de la UE obliga a aproximadamente 50.000 empresas a registrar métricas de gases de efecto invernadero utilizando taxonomías coherentes, elevando el catálogo de datos y las herramientas de calidad a la agenda ejecutiva. Alemania y Francia lideran el gasto, aunque el impulso se acelera en Italia y España a medida que las subvenciones del Mecanismo de Recuperación y Resiliencia financian proyectos de transición digital. La Ley de Inteligencia Artificial de la UE exige transparencia, monitoreo de sesgos y registros de supervisión humana, profundizando la necesidad de archivos de linaje seguros que abarquen nodos de borde y zonas de hiperescaladores. Los estados de Europa del Este amplían la capacidad de nube local para mantener los datos de los ciudadanos en el ámbito doméstico, fomentando asociaciones entre operadoras de telecomunicaciones regionales e hiperescaladores globales.
Análisis de la cadena de valor
La cadena de valor de la preparación de datos comienza con las fuentes de datos ascendentes, incluidas aplicaciones empresariales como ERP/CRM, bases de datos operativas, IoT/telemetría, registros, documentos y conjuntos de datos de terceros, además de la infraestructura que los almacena y procesa, como plataformas de datos on-premise y almacenes en la nube y almacenamiento lakehouse. La ingesta de datos y la conectividad forman el primer punto de estrangulamiento de ejecución, donde los conectores gestionados, la gobernanza de API y los patrones de captura de datos modificados determinan la rapidez con la que los equipos pueden incorporar nuevas fuentes y mantener estables las canalizaciones. Los movimientos recientes de las plataformas hacia bibliotecas de conectores más amplias, por ejemplo, la expansión de Databricks Lakeflow Connect a más de 100 conectores gestionados nativos en junio de 2026, apuntan a una demanda sostenida de reducir la integración frágil con terceros y la carga de mantenimiento continuo.
Las etapas intermedias abarcan el perfilado, la limpieza, la transformación, el enriquecimiento y la captura de metadatos, incluidos el catálogo, el linaje y las políticas, que convierten los datos sin procesar en activos listos para el análisis destinados a cargas de trabajo posteriores de BI, ML y GenAI. La preparación asistida por IA se integra cada vez más como una capacidad horizontal en los conjuntos de herramientas; por ejemplo, Microsoft Research lanzó Data Formulator 0.7 en mayo de 2026 como un enfoque de código abierto impulsado por IA para agilizar las transformaciones y reducir el manejo manual repetitivo de datos, mientras que los controles de gobernanza y calidad funcionan como funciones de control para casos de uso regulados. Los participantes posteriores incluyen herramientas de análisis y visualización, plataformas de ML, mercados de productos de datos y socios de servicios gestionados que operacionalizan las prácticas de DataOps (control de versiones, CI/CD, observabilidad) y los controles de cumplimiento en entornos híbridos y de nube soberana, con distribución principalmente mediante suscripciones SaaS, mercados de hyperscalers y paquetes de licencias empresariales vinculados a pilas de tejido de datos más amplias.
Panorama Competitivo
La consolidación está remodelando el mapa de proveedores. El acuerdo de USD 8 mil millones de Salesforce para adquirir Informatica subraya el giro hacia suites completas que combinan ingesta, gobernanza, catálogo y analítica asistida por IA bajo una sola licencia comercial. El movimiento responde a los paquetes de Microsoft y Oracle y fideliza una amplia base de clientes a la plataforma Agentforce de Salesforce. El apetito del capital privado sigue siendo alto: Clearlake Capital e Insight Partners llevaron a Alteryx a capital privado por USD 4,4 mil millones, acelerando su transición hacia SaaS nativo en la nube y copilotos de IA generativa. IBM, Microsoft y Oracle amplían su presencia con lanzamientos horizontales que integran la observabilidad de linaje y la remediación automatizada en estudios de IA más amplios, mientras que Google Cloud apuesta por la preparación de datos de BigQuery.
Los disruptores se centran en arquitecturas con IA como núcleo. Scale AI recaudó USD 1 mil millones en financiación de la Serie F mientras Meta invirtió USD 14,3 mil millones y contrató al CEO Alexandr Wang para dirigir un nuevo laboratorio de superinteligencia. Las empresas emergentes nativas en la nube como Prophecy enfatizan las canalizaciones visuales y el Copiloto de Migración que porta el código ETL heredado a Spark y Snowpark, atrayendo a empresas que modernizan cargas de trabajo de mainframe. Surgen especialistas verticales: Tamr para la resolución de entidades en ciencias de la vida, Precisely para la alineación de métricas de ESG y One Data para mercados de productos de datos.
La intensidad competitiva aumenta en torno a los diferenciadores: remediación automatizada de calidad de datos, computación de mejora de privacidad integrada y plantillas de dominio que aseguran a los reguladores. La competencia de precios sigue siendo moderada porque los compradores valoran la reducción del riesgo y la preparación para el cumplimiento por encima del menor costo, aunque los niveles freemium de los participantes de código abierto ejercen presión en el extremo inferior del mercado de PYMES.
Líderes de la Industria de Preparación de Datos
-
Informatica LLC
-
IBM Corporation
-
SAS Institute Inc.
-
Microstrategy Inc.
-
Tableau Software, LLC (Salesforce.com Inc.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Preparación de Datos Empresas cubiertas en este informe
- Alteryx Inc.
- Informatica LLC
- IBM Corporation
- Microsoft Corporation
- Tableau Software LLC (Salesforce)
- SAP SE
- SAS Institute Inc.
- QlikTech International AB
- TIBCO Software Inc.
- Talend SA
- Oracle Corporation
- Trifacta Inc. (Google)
- Databricks Inc.
- Snowflake Inc.
- Dataiku SAS
- MicroStrategy Inc.
- RapidMiner Inc.
- Paxata Inc. (DataRobot)
- Unifi Software Inc.
- Denodo Technologies Inc.
Oportunidades de mercado y perspectivas futuras
La oportunidad se está concentrando en productos que hacen que la preparación de datos sea directamente utilizable dentro de los flujos de trabajo de agentes de IA y RAG, particularmente cuando el contenido no estructurado, como documentos, PDF, tickets, correos electrónicos y transcripciones de llamadas, necesita transformarse en contexto gobernado y consultable. IBM enmarcó explícitamente este flujo de trabajo con OpenRAG para watsonx.data en marzo de 2026, y las mejoras posteriores que añaden capacidades de evaluación de riesgos y gestión de la privacidad mediante StoredIQ InstaScan dentro de Cloud Pak for Data en junio de 2026. En conjunto, estos lanzamientos sugieren una demanda por parte de los compradores de pasos de preparación empaquetados y conformes, en lugar de scripts a medida.
Un segundo espacio en blanco es la preparación y gobernanza de datos sin interfaz (headless) e in situ que se conecta con las herramientas de IA empresarial sin forzar el movimiento de datos ni una única interfaz de usuario. Informatica destacó esto en mayo de 2026 con la gestión de datos sin interfaz para AWS, y también profundizó la colaboración con Microsoft para poner a disposición servidores de Model Context Protocol dentro de Microsoft Foundry. A medida que las organizaciones se estandarizan en patrones lakehouse y formatos de tabla abiertos como Apache Iceberg y Delta Lake en entornos híbridos, los proveedores que ofrecen metadatos portátiles, linaje y controles de políticas en estos entornos de ejecución tienen margen para expandirse, especialmente donde las necesidades de localización y auditoría empujan a los compradores a mantener los conjuntos de datos sensibles dentro del país, sin dejar de habilitar la preparación de autoservicio y el intercambio gobernado.
Desarrollos recientes de la industria en Mercado de Preparación de Datos
- Junio de 2026: IBM anunció mejoras en Cloud Pak for Data que incorporan las capacidades de StoredIQ InstaScan para la evaluación rápida de riesgos y la gestión de la privacidad de datos. La actualización mejora la forma en que las empresas escanean, clasifican y preparan conjuntos de datos sensibles antes de compartirlos o usarlos con IA, estrechando el vínculo entre la preparación de datos y los flujos de trabajo de cumplimiento.
- Mayo de 2026: Informatica presentó la gestión de datos sin interfaz para AWS y amplió sus capacidades orientadas a agentes al poner a disposición servidores de Model Context Protocol y habilidades de CLAIRE Agent a través de superficies de IA de AWS, como AWS Agent Registry. Este movimiento conecta las funciones de preparación de datos, gobernanza y calidad con las arquitecturas emergentes de agentes de IA, donde los datos permanecen en su lugar a través de los servicios en la nube.
- Mayo de 2024: Clearlake Capital e Insight Partners completaron la adquisición privada de Alteryx por 4.400 millones de USD. La transacción respaldó un cambio más rápido hacia la entrega nativa en la nube y aceleró la iteración de productos en torno a la automatización y las funciones de preparación de datos asistidas por IA.
Mercado de Preparación de Datos Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
El mercado de preparación de datos se contabiliza como los ingresos obtenidos de software y suscripciones relacionadas utilizados para ingerir, perfilar, limpiar, transformar y publicar datos de modo que puedan emplearse para análisis, paneles de control y aprendizaje automático.
Exclusiones del alcance: Se excluyen los entornos de ejecución de integración de datos puros, los dispositivos ETL y los trabajos de servicios profesionales puntuales que concluyen como scripts personalizados.
Descripción General de la Segmentación
- Por Implementación
- Local
- Nube
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (PYMES)
- Grandes Empresas
- Por Tipo de Solución
- Ingesta de Datos
- Catalogación de Datos
- Calidad de Datos
- Gobernanza de Datos
- Transformación de Datos
- Enriquecimiento de Datos
- Por Vertical de Usuario Final
- BFSI
- Salud y Ciencias de la Vida
- Comercio Minorista y Comercio Electrónico
- Manufactura e Industrial
- Tecnologías de la Información y Telecomunicaciones
- Gobierno y Sector Público
- Otros (Energía, Educación, Medios de Comunicación)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y crear el primer conjunto de señales de oferta y demanda antes de construir el modelo. Nos apoyamos en fuentes públicas como la Oficina de Estadísticas Laborales de Estados Unidos, la Oficina del Censo de Estados Unidos, Eurostat, los conjuntos de datos de economía digital de la OCDE y los indicadores de TIC del Banco Mundial para comprender la dirección del gasto digital y la intensidad de contratación en torno a los roles de datos.
Para conectar esos indicadores macroeconómicos con este mercado, revisamos presentaciones ante la SEC e informes anuales, presentaciones para inversores, documentación de productos en sitios web de empresas y cobertura de prensa de reputación sobre actualizaciones de plataformas y adquisiciones. Cuando fue necesario, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para contrastar el posicionamiento de productos y los patrones de reporte de ingresos. Estos ejemplos no son exhaustivos, y también consultamos otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se realizaron conversaciones primarias con proveedores de software, socios de nube y canal, integradores de sistemas y líderes de datos del lado comprador que gestionan programas de análisis y gobernanza. Utilizamos estos insumos para confirmar qué ofertas se adquieren como preparación de datos frente a herramientas adyacentes, validar los movimientos de precios típicos y someter a prueba de estrés la adopción por industria y región antes de finalizar los totales de demanda.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% | APAC: 46% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores menores: 15% | Gerentes: 53% | Américas: 24% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento comienza con una construcción descendente en la que el gasto en software empresarial y gestión de datos se filtra hacia un conjunto de demanda de preparación de datos utilizando señales de adopción e intensidad de uso. Una vez establecida esa estructura, se emplean aproximaciones selectivas ascendentes, como ingresos de proveedores muestreados, verificaciones de canal sobre paquetes de suscripción y una lógica de tipo precio de venta promedio por usuario activo. Los totales se ajustan únicamente cuando la brecha es explicable.
Los insumos clave del modelo incluyen el ritmo de migración a la nube para las pilas de análisis, el crecimiento en los volúmenes de datos y la proporción de datos semiestructurados, el despliegue de programas de gobernanza y cumplimiento normativo, el cambio de flujos de trabajo de datos liderados por TI hacia flujos de autoservicio, y el comportamiento típico de los precios de suscripción (incluidos los cambios de empaquetado en licencias por usuario, capacidad y niveles de funcionalidades). Los pronósticos se basan en análisis de escenarios respaldados por opiniones de expertos sobre las características de preparación asistida por IA, los ciclos presupuestarios y el ritmo de la actividad de consolidación. Cuando la evidencia ascendente es incompleta, se utilizan supuestos de penetración conservadores que se verifican nuevamente frente a indicadores de contratación, presupuestos de software y divulgaciones de la combinación de ingresos de los proveedores.
Ciclo de Validación y Actualización de Datos
Se aplican verificaciones en múltiples puntos para que el número final esté alineado con las señales del mundo real. Comparamos los resultados con indicadores independientes como la dirección del gasto en software, los comentarios sobre la combinación de ingresos de los proveedores y los patrones regionales de adopción de la nube, e investigamos cualquier varianza significativa antes de la aprobación final.
Si se detecta un valor atípico, revisamos los supuestos y, cuando es necesario, iniciamos seguimientos mediante entrevistas para confirmar si un elemento del alcance fue clasificado incorrectamente o si un cambio de precio fue temporal. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos importantes alteran materialmente la demanda o la oferta. Antes de la entrega, realizamos una revisión analítica final para que la perspectiva refleje la información pública más reciente y los supuestos validados más actuales.
Dimensionamiento del Mercado de Preparación de Datos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es habitual encontrar diferentes valores de mercado publicados para la preparación de datos, incluso cuando el nombre del tema parece el mismo. Las diferencias suelen deberse a cómo cada estudio traza la línea entre la preparación de datos y las categorías de software adyacentes, además de las diferencias en el año utilizado, el momento de la conversión de divisas y el tratamiento de las suscripciones.
Algunos editores combinan la preparación de datos con ingresos más amplios de ETL, integración de datos o servicios profesionales, mientras que otros se centran únicamente en herramientas y suscripciones recurrentes. La dispersión también puede estar impulsada por cómo se gestionan los paquetes, si los precios de nube y los locales están normalizados, y si los pronósticos asumen una adopción agresiva de las características asistidas por IA o una curva de adopción más gradual por parte de los compradores. Al excluir los servicios profesionales y contabilizar los ingresos de plataforma únicamente cuando la función principal es perfilar, limpiar y transformar datos para análisis posteriores, el total de 2025 se sitúa en 6,95 mil millones de USD bajo el alcance utilizado por Mordor Intelligence.
En la comparación de 2025, las diferencias son en gran medida explicables por las reglas de alcance y el momento de medición, más que por un cambio en las señales subyacentes de demanda.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,95 mil millones de USD (2025) | |
| Consultora Global A | 7,01 mil millones de USD (2024) | Utiliza una perspectiva exclusiva de herramientas con un año base de 2024, y la descripción del alcance no aclara las exclusiones para los entornos de ejecución de integración o los módulos adyacentes incluidos en paquetes, lo que puede modificar los totales dependiendo del empaquetado del proveedor. |
| Editorial del Sector B | 6,50 mil millones de USD (2024) | Utiliza un año base de 2024 y proporciona detalles limitados sobre lo que se incluye más allá de los segmentos generales de implementación y empresarial, lo que puede subestimar las expansiones de suscripciones vinculadas a las características de preparación centradas en gobernanza y asistidas por IA. |
En conjunto, la comparación muestra principalmente que la elección del año y las reglas de alcance generan la mayor parte de la varianza, y no un desacuerdo sobre la dirección de la demanda. Nuestro enfoque se mantiene trazable porque cada supuesto está vinculado a señales de adopción, lógica de precios y validación mediante entrevistas, lo que hace que el valor final del mercado sea más fácil de reproducir y actualizar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de preparación de datos?
El mercado de preparación de datos está valorado en USD 8,05 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de preparación de datos?
Se prevé que los ingresos aumenten a una CAGR del 15,92%, alcanzando USD 16,84 mil millones para 2031.
¿Qué modelo de implementación se expande más rápido?
Los despliegues basados en la nube escalan a una CAGR del 17,12%, impulsados por la adopción de las PYMES y la elasticidad de las cargas de trabajo de IA.
¿Por qué las herramientas de gobernanza de datos están ganando impulso?
Las regulaciones globales de sostenibilidad e IA requieren linaje transparente, calidad e informes de ESG, impulsando los módulos de gobernanza a una CAGR del 16,74%.
¿Qué región registrará el mayor crecimiento?
Se proyecta que Asia-Pacífico lidere con una CAGR del 16,98%, respaldada por programas de transformación digital e inversiones en nube soberana.
¿Cómo están dando forma a la competencia las fusiones y adquisiciones?
Se están formando grandes suites a través de operaciones como Salesforce-Informatica y la operación de capital privado de Alteryx, consolidando la ingesta, el catálogo y la gobernanza bajo plataformas unificadas.