
Tamaño y Participación del Mercado de Integración de Datos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
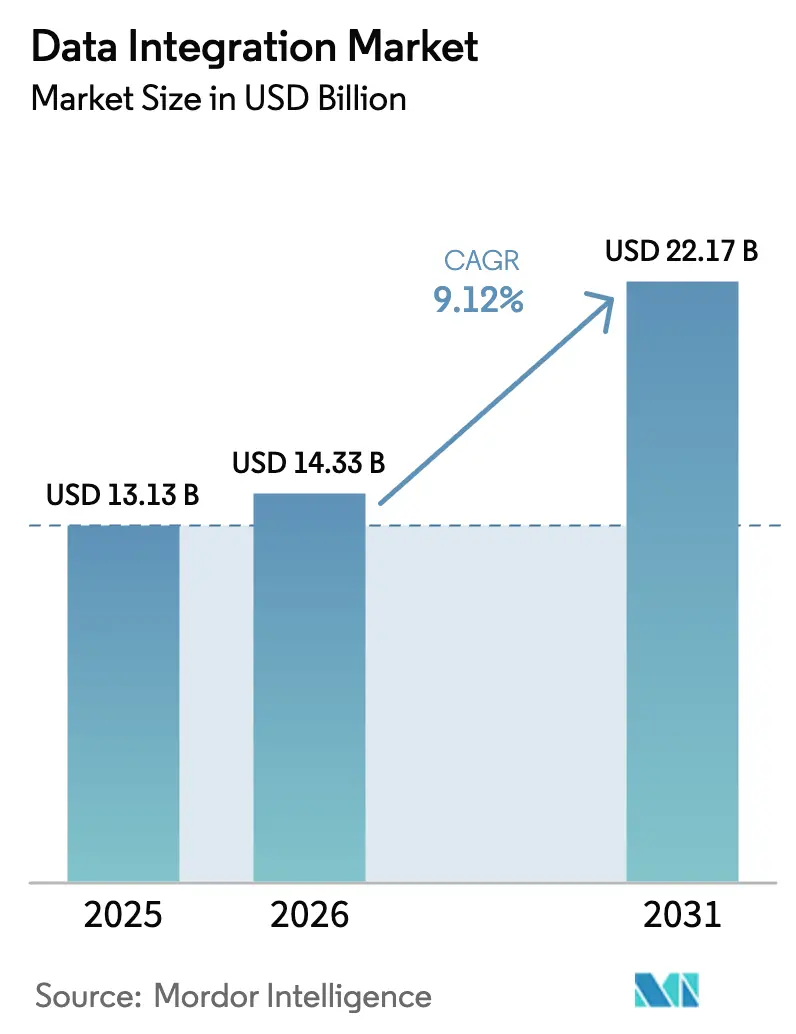
| Tamaño del Mercado (2026) | 14.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Integración de Datos por Mordor Intelligence
Se espera que el tamaño del mercado de integración de datos crezca de USD 13,13 mil millones en 2025 a USD 14,33 mil millones en 2026 y se prevé que alcance USD 22,17 mil millones en 2031 a una CAGR del 9,12% durante 2026-2031. El impulso provino de empresas que reemplazaron flujos de trabajo orientados a lotes por canalizaciones en tiempo real para operacionalizar la inteligencia artificial, cumplir con las normas de transparencia y unificar extensos patrimonios de datos. La modernización con enfoque en la nube siguió siendo el patrón de implementación dominante, aunque las arquitecturas híbridas ganaron importancia a medida que las empresas equilibraban las normas de soberanía con la escala elástica. Las iniciativas de IA generativa aumentaron la demanda de capas semánticas gobernadas que reducen las tasas de alucinación de los modelos, mientras que una constante oleada de fusiones agrupó la ingesta, transformación, activación y gobernanza en plataformas únicas. Al mismo tiempo, la escasez de talento y el aumento de las tarifas de salida de datos moderaron la velocidad de adopción, lo que obligó a muchas organizaciones a externalizar las operaciones de integración.
Conclusiones Clave del Informe
- Por implementación, los modelos en la nube lideraron con una participación de ingresos del 58,74% en 2025; se proyecta que las implementaciones de nube híbrida se expandan a una CAGR del 16,62% hasta 2031.
- Por tamaño de empresa, las grandes empresas mantuvieron el 55,62% de la participación del mercado de integración de datos en 2025, mientras que las pequeñas empresas están preparadas para crecer a una CAGR del 15,36% hasta 2031.
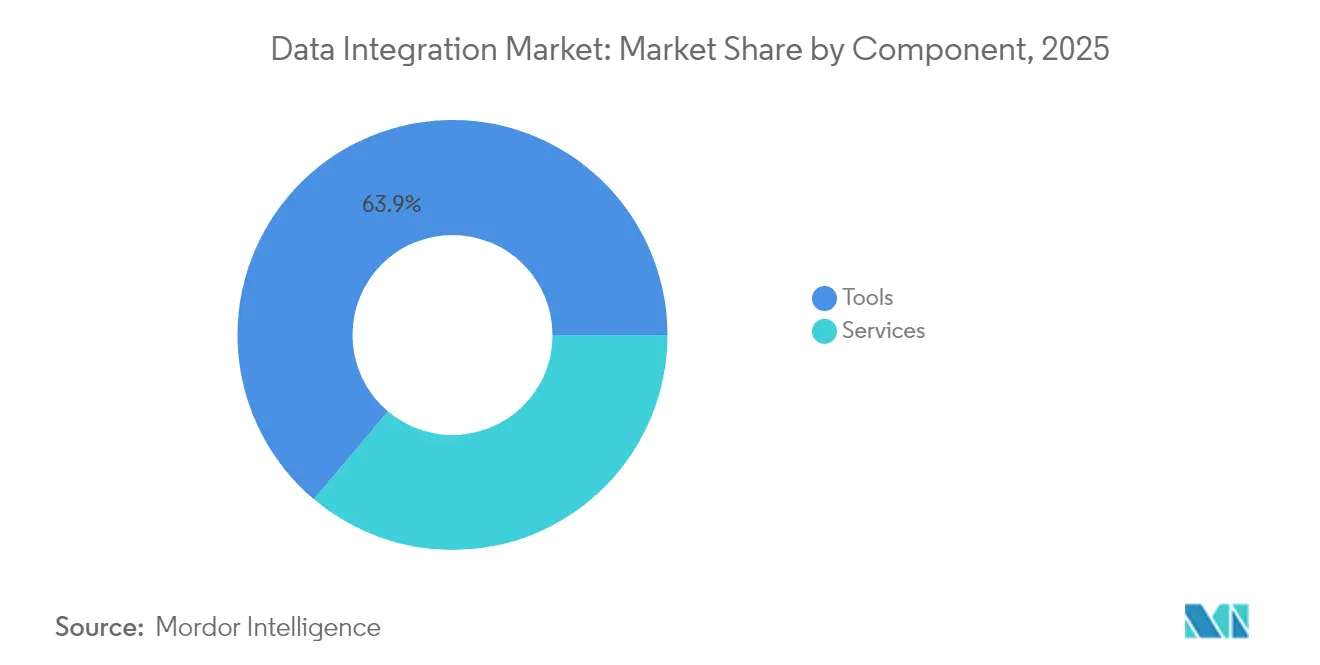
- Por componente, las herramientas capturaron el 63,85% del tamaño del mercado de integración de datos en 2025; los servicios están en camino de crecer a una CAGR del 14,08% entre 2026-2031.
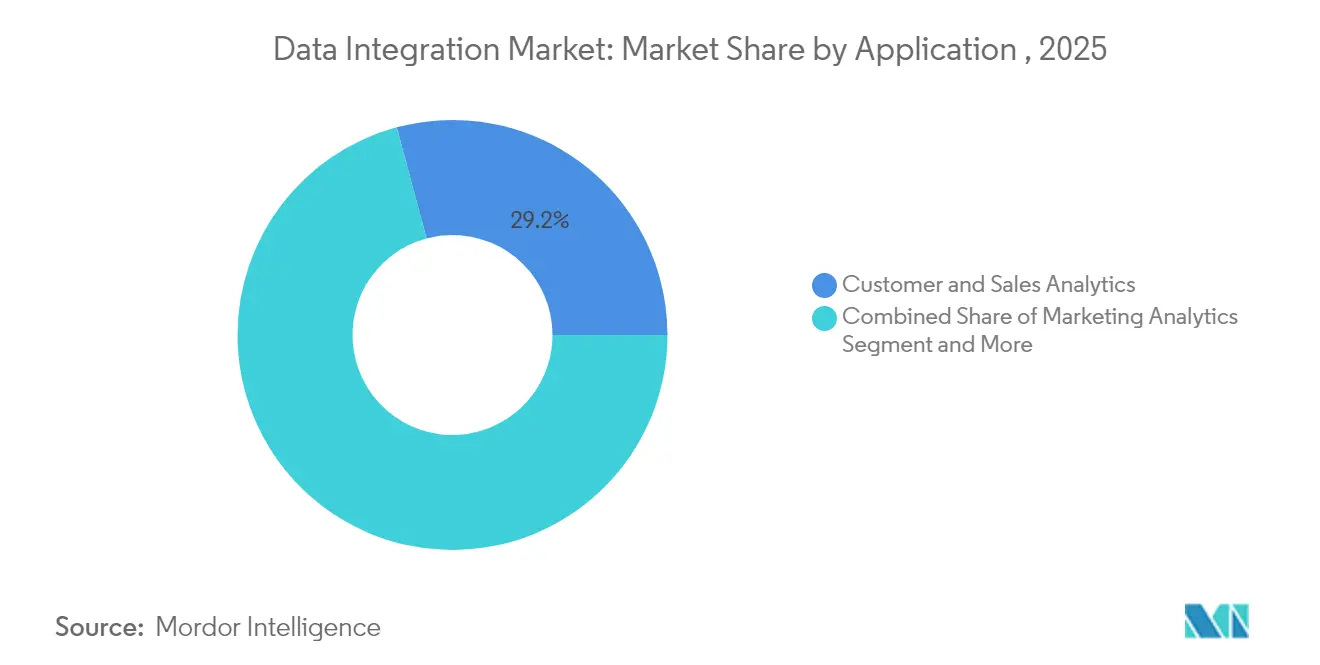
- Por aplicación, el análisis de clientes y ventas representó el 29,18% de los ingresos de 2025, mientras que la optimización de operaciones y cadena de suministro es el segmento de mayor crecimiento con una CAGR del 15,74%.
- Por vertical de usuario final, el sector de Banca, Servicios Financieros y Seguros representó el 24,12% de los ingresos en 2025; se proyecta que salud y ciencias de la vida escale a una CAGR del 18,91% hasta 2031.
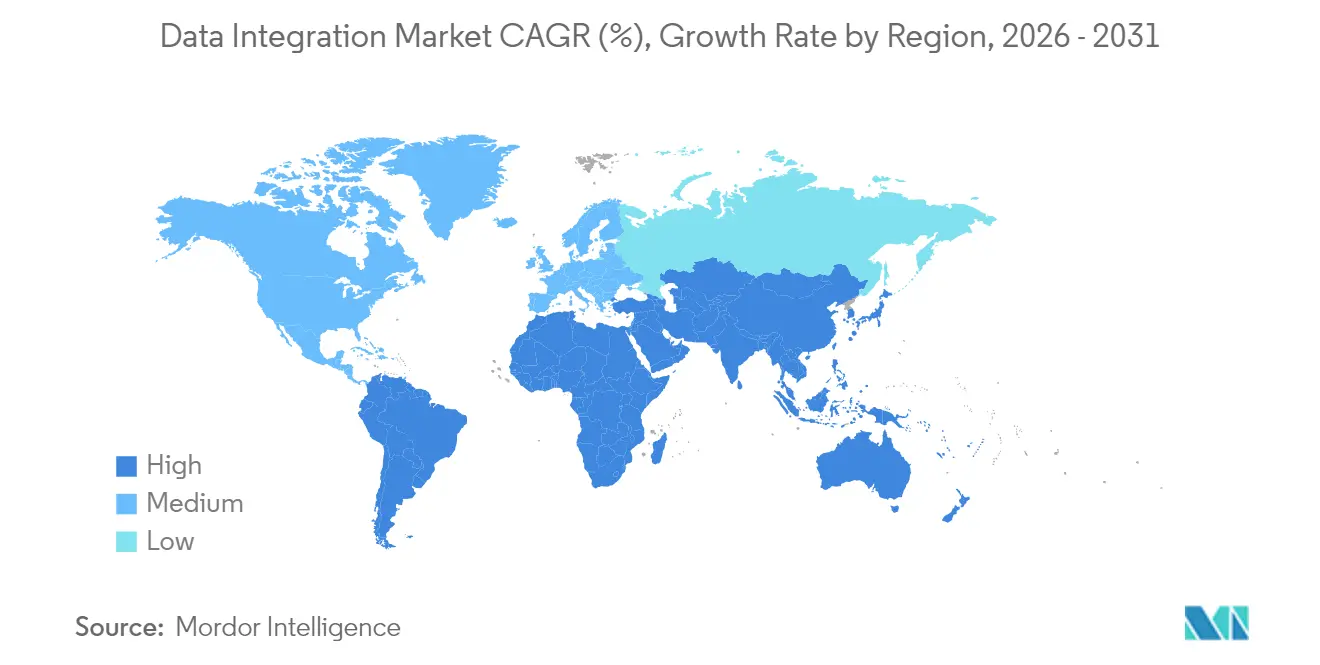
- Por geografía, América del Norte representó el 38,35% de los ingresos de 2025, mientras que Asia-Pacífico es la región de mayor crecimiento con una CAGR del 17,78%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de infraestructuras empresariales con enfoque en la nube | +2.8% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición de ETL por lotes a transmisión en tiempo real y CDC | +2.1% | Global, más fuerte en los centros de manufactura de APAC | Corto plazo (≤ 2 años) |
| Canalizaciones de datos de autoservicio y bajo código para desarrolladores ciudadanos | +1.4% | América del Norte y Europa, en expansión hacia APAC | Mediano plazo (2-4 años) |
| Impulso regulatorio para el linaje de datos y la auditabilidad | +1.9% | Europa y América del Norte, con expansión global | Corto plazo (≤ 2 años) |
| Surgimiento de capas semánticas preparadas para IA generativa | +1.8% | Empresas tecnológicas avanzadas a nivel global | Largo plazo (≥ 4 años) |
| Análisis en el borde y en sensores | +1.2% | Manufactura en APAC, IoT en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de infraestructuras empresariales con enfoque en la nube
Para 2025, la mayoría de las empresas del Fortune 100 habían trasladado las cargas de trabajo de integración a servicios en la nube por suscripción, reduciendo los costos de infraestructura y simplificando las actualizaciones. [1]Informatica Corp., "Introducción a Informatica," informatica.com Las inversiones en I+D en la nube que superaron los USD 1.000 millones impulsaron patrones de cero-ETL que leen esquemas bajo demanda, liberando a los equipos de transformaciones rígidas predefinidas. Casos de estudio como el compromiso de HCLTech con Unilever mostraron un ahorro del 30% en infraestructura tras adoptar la integración nativa en la nube. Los proveedores convergieron en diseños de casa de lago que unen almacenes y lagos de datos, con los formatos Iceberg y Delta que permiten el almacenamiento de archivos abiertos entre plataformas. Los servicios de lago gestionados aceleraron aún más la adopción al automatizar el mantenimiento de tablas y la conversión de formatos para más de 500 fuentes. [2]Fivetran Inc., "Fivetran Amplía la Asociación con Snowflake," fivetran.com
Transición de ETL por lotes a transmisión en tiempo real y CDC
Las herramientas de ETL inverso en streaming lanzadas en 2024 sincronizaron las tablas del almacén de datos con los sistemas operativos en cuestión de segundos, respaldando la interacción en vivo con los clientes. Las instituciones financieras integraron canalizaciones de CDC que redujeron las ventanas de detección de fraude de horas a segundos. Las empresas manufactureras aplicaron flujos de IoT para predecir fallos en las máquinas, reduciendo el tiempo de inactividad no planificado en un 40%. [3]IBM, "Análisis en Tiempo Real sobre Datos de IoT," ibm.comSurgieron conceptos de cero-ETL que mueven datos sin procesar directamente entre almacenes mientras aplican transformaciones en el momento de la consulta, reduciendo drásticamente la latencia y los costos operativos. Las plataformas en la nube simplificaron la orquestación mediante servicios de transmisión declarativos como Tablas Dinámicas y Tablas Delta en Vivo.
Impulso regulatorio para el linaje de datos y la auditabilidad
La Ley de Resiliencia Operativa Digital, vigente desde enero de 2025, exigió a aproximadamente 22.000 entidades financieras de la Unión Europea mantener el linaje en tiempo real y la notificación de incidentes, o arriesgarse a sanciones de hasta el 2% de su facturación. En Estados Unidos, la Ley de Curas del Siglo XXI prohibió el bloqueo de información y exigió APIs de Recursos de Interoperabilidad Rápida en Salud para el acceso a datos de pacientes. Los hospitales enfrentaron reducciones en los incentivos de Medicare al no cumplir, lo que impulsó inversiones aceleradas en capas de integración gobernadas. Los proveedores respondieron con catálogos de datos automatizados que mapean el linaje de extremo a extremo e incorporan rastros de auditoría en los metadatos de las canalizaciones. A medida que proliferaron las normas superpuestas, las empresas adoptaron capas semánticas para centralizar las definiciones y agilizar los informes de cumplimiento.
Surgimiento de capas de datos semánticas preparadas para IA generativa
Las capas semánticas evolucionaron hacia motores de alineación de IA que anclaron los resultados de los modelos de lenguaje de gran escala en tablas gobernadas, reduciendo las tasas de alucinación en dos tercios. Las definiciones basadas en modelos en LookML permitieron que los cálculos deterministas de KPI se reutilizaran en paneles de control e interfaces de chat. Progress Software incorporó IA generativa para construir ontologías automáticamente y revelar relaciones ocultas en datos no estructurados. Las innovaciones de la Capa de Contexto procesaron billones de filas mientras adaptaban las consultas a la intención del usuario, ampliando el alcance del análisis conversacional. En conjunto, estos avances convirtieron la gobernanza semántica en un requisito previo para la IA empresarial escalable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de talento en arquitecturas de integración avanzadas | −1.8% | Global, aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escalada de costos de salida de datos y movimiento en la nube | −1.2% | Global, más elevado en configuraciones multinube | Mediano plazo (2-4 años) |
| Restricciones de soberanía de datos que fragmentan las canalizaciones | −1.5% | APAC, Europa, emergente en otros lugares | Largo plazo (≥ 4 años) |
| Riesgo de dependencia de proveedores por iPaaS propietario | −0.9% | Empresas globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de talento en arquitecturas de integración avanzadas
En 2025, el 76% de las empresas reportaron graves escaseces de talento en IA e ingeniería de datos, lo que retrasó las implementaciones e infló el gasto en consultoría. Las habilidades en seguridad, redes y datos mostraron brechas superiores al 35%, lo que obligó a los directores de información a financiar programas de mejora de competencias y asociaciones de servicios gestionados. Las encuestas proyectaron que el déficit de talento podría drenar USD 5,5 billones de la producción global para 2026. Los fabricantes europeos destacaron las habilidades en automatización y tecnología verde como especialmente escasas, lo que generó retrasos en proyectos en plantas de tamaño mediano. Estas limitaciones ralentizaron el despliegue de transmisión en tiempo real, capas semánticas y canalizaciones en el borde, a pesar del claro potencial de retorno sobre la inversión.
Restricciones de soberanía de datos que fragmentan las canalizaciones multirregionales
La Ley de Protección de Información Personal de China obligó a los operadores de infraestructura crítica a almacenar datos localmente y a someter las transferencias transfronterizas a revisiones de seguridad, impulsando arquitecturas de integración regionalizadas. En toda Asia-Pacífico, las regulaciones de privacidad crecieron un 25%, con Tailandia, Indonesia y Sri Lanka promulgando estatutos integrales. La normativa GDPR de Europa continuó influyendo en la política global, exigiendo controles de privacidad desde el diseño y bases legales sólidas para las transferencias. Las empresas respondieron estableciendo nodos de procesamiento localizados y adoptando modelos de almacenamiento híbrido para equilibrar la soberanía con la escala analítica. Las tarifas de salida de datos en entornos multinube añadieron presión de costos a medida que los datos se trasladaban entre zonas conformes, reforzando la necesidad de una ubicación inteligente de las cargas de trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Escalan Más Rápido que las HerramientasLos ingresos por servicios se expandieron a una CAGR del 14,08% hasta 2031, ya que las organizaciones buscaron orientación experta en migraciones a la nube, arquitecturas de transmisión y marcos de cumplimiento. La categoría de herramientas aún mantenía el 63,85% del mercado de integración de datos en 2025, lo que refleja las plataformas consolidadas de ETL, CDC y virtualización. Los servicios profesionales aumentaron en torno a los despliegues de capas semánticas y la integración de IA generativa, donde la gobernanza personalizada y el diseño ético eran fundamentales. Los servicios gestionados ganaron popularidad por el monitoreo 24/7 y la optimización automatizada de canalizaciones multinube.
Dentro de las herramientas, los conjuntos de ETL/ELT siguieron siendo inversiones básicas para cargas de trabajo por lotes, mientras que los motores de CDC ganaron impulso para el análisis instantáneo. Las plataformas de transmisión se volvieron críticas en escenarios de IoT, y la virtualización de datos creció junto con las arquitecturas de malla que desacoplan el acceso del almacenamiento. Las herramientas de calidad de datos y gestión de datos maestros encontraron una relevancia renovada a medida que los modelos de IA demandaban entradas confiables. La creciente brecha de habilidades amplificó aún más la demanda de proveedores de servicios capaces de orquestar estos diversos productos en soluciones coherentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Implementación:
La Nube Híbrida AsciendeLas configuraciones híbridas registraron una CAGR del 16,62%, lo que refleja el equilibrio entre soberanía y flexibilidad que domina las decisiones de estrategia de datos. La nube pública mantuvo la mayor participación general porque los hiperescaladores ofrecieron escala elástica y un rico ecosistema de servicios nativos. Las nubes privadas persistieron en entornos altamente regulados como las finanzas y la salud, donde el control sobre las configuraciones de hardware y red siguió siendo esencial.
Los entornos locales se redujeron pero no desaparecieron, dando soporte a mainframes heredados y cargas de trabajo sensibles a la latencia. Los nodos en el borde surgieron como micropuntos de integración, procesando datos de sensores localmente antes de reenviar resúmenes a los almacenes centrales. Se prevé que el tamaño del mercado de integración de datos para implementaciones de nube híbrida se expanda de manera constante a medida que más empresas adopten patrones de malla que federan equipos de dominio mientras mantienen una gobernanza centralizada. La adopción se aceleró a medida que las plataformas introdujeron planos de control únicos que abarcan almacenes, lagos y clústeres en el borde.
Por Tamaño de Empresa:
La Democratización Toma FuerzaLas pequeñas empresas registraron una CAGR del 15,36% a medida que las interfaces de bajo código y los precios de pago por uso eliminaron las barreras de entrada históricas. Los desarrolladores ciudadanos construyeron canalizaciones sin necesidad de habilidades profundas de programación, lo que permitió obtener información en tiempo real anteriormente limitada a las grandes corporaciones. Las medianas empresas aprovecharon las mismas herramientas para escalar programas de análisis y competir en experiencia del cliente.
Las grandes empresas, si bien mantuvieron el 55,62% de los ingresos en 2025, desplazaron su enfoque hacia la optimización de patrimonios complejos en lugar de la expansión rápida. Adoptaron la observabilidad impulsada por IA para reducir el tiempo de inactividad de las canalizaciones e implementaron contratos de datos estrictos en miles de fuentes. La industria de integración de datos observó cómo las microempresas comenzaron pruebas utilizando servicios de ingesta alojados incluidos en aplicaciones de SaaS, lo que señala un futuro crecimiento en volumen en el extremo largo del mercado.
Por Aplicación:
La Optimización de la Cadena de Suministro se DisparaLa optimización de operaciones y cadena de suministro logró la tasa de crecimiento más alta con una CAGR del 15,74%, ya que los fabricantes y minoristas requirieron visibilidad de extremo a extremo. Los sensores de IoT transmitieron métricas de máquinas, lo que permitió el mantenimiento predictivo y el equilibrio de inventarios en tiempo casi real. El análisis de clientes y ventas siguió siendo dominante con una participación del 29,18%, porque la interacción personalizada y la aceleración de ingresos siguieron siendo prioridades principales.
El análisis de marketing avanzó sobre la base de modelos de atribución multicanal, mientras que los equipos de finanzas integraron fuentes en tiempo real para cumplir con estrictos plazos de informes. Las funciones de recursos humanos adoptaron el análisis de personas para abordar la rotación y los objetivos de diversidad, equidad e inclusión, y los grupos de I+D unificaron conjuntos de datos para acortar los ciclos de productos. Se espera que el tamaño del mercado de integración de datos para cargas de trabajo orientadas a operaciones se amplíe a medida que las cadenas de suministro autónomas maduren, vinculando los datos de fábrica, logística y punto de venta en bucles continuos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Usuario Final:
La Salud se AceleraLa salud y las ciencias de la vida superaron a todos los sectores con una CAGR del 18,91%, impulsada por los mandatos de Recursos de Interoperabilidad Rápida en Salud que obligaron al intercambio de registros de pacientes en tiempo real. Los proveedores integraron sistemas dispares de registros electrónicos de salud, laboratorios y datos de dispositivos portátiles para brindar atención coordinada y cumplir con las normas de bloqueo de información.
La Banca, los Servicios Financieros y los Seguros mantuvieron una participación del 24,12% porque el antifraude, los informes regulatorios y la personalización del cliente demandaron canalizaciones maduras. La manufactura avanzó a través de programas de Industria 4.0, mientras que el comercio minorista invirtió en plataformas omnicanal que combinan datos en línea y en el punto de venta. El gobierno, la energía y los medios de comunicación intensificaron la adopción para modernizar servicios, monitorear infraestructura crítica y personalizar contenido, respectivamente.
Análisis Geográfico
Mercado de Integración de Datos de América del Norte
América del Norte concentró el 38,35% de los ingresos globales en 2025 gracias a la adopción temprana de la nube, una sólida financiación de capital de riesgo y un denso ecosistema de integradores de sistemas. Los programas federales de infraestructura, incluido un paquete de modernización de la red eléctrica de 65 mil millones de USD, impulsaron una demanda adicional de integración de datos energéticos en tiempo real. Canadá siguió patrones similares, invirtiendo en la modernización de los sectores de salud y servicios financieros mientras navegaba por el cumplimiento normativo transfronterizo.
Mercado de Integración de Datos de Asia-Pacífico
Asia-Pacífico registró el crecimiento más rápido con una CAGR del 17,78%, impulsado por el despliegue de centros de datos a hiperescala y grandes proyectos de digitalización del sector público. China destinó 442 mil millones de USD a mejoras de redes eléctricas inteligentes que requieren plataformas de datos en tiempo real, mientras que India asignó 3,03 billones de INR (0,012 billones de USD) a infraestructura que integra análisis en su núcleo. Los presupuestos de infraestructura digital de Japón, de 155 mil millones de USD, ampliaron aún más la base de mercado direccionable para el mercado de integración de datos. Sin embargo, las leyes locales de localización de datos fomentaron arquitecturas híbridas que procesan los datos dentro del país antes de una agregación selectiva.
Mercado de Integración de Datos de Europa
Europa mostró un sólido impulso a pesar de las normativas de privacidad. La Comisión Europea planificó inversiones en redes eléctricas inteligentes por valor de 584 mil millones de EUR (669,87 mil millones de USD) para 2030, impulsando proyectos de integración que combinan datos de generación de energías renovables con la respuesta a la demanda de los consumidores. El gasto en cumplimiento de DORA se intensificó en el sector bancario, mientras que las soluciones de borde alineadas con el RGPD permitieron a las empresas analizar datos localmente. En general, se proyecta que el tamaño del mercado de integración de datos para la región crecerá de manera constante a medida que las nubes soberanas y los estándares abiertos mitiguen los obstáculos regulatorios.

Panorama regulatorio
Los compradores de integración de datos están vinculando cada vez más la selección de plataformas a los requisitos de interoperabilidad y auditabilidad en los servicios financieros y la atención médica. En la UE, la Ley de Resiliencia Operativa Digital (DORA) está en vigor desde enero de 2025, reforzando las expectativas de flujos de datos trazables e informes de incidentes, y aumentando la demanda de linaje gobernado, monitoreo y operaciones de canalización resilientes en instituciones reguladas.
En Estados Unidos, los reguladores y organismos de normalización añadieron nuevos puntos de presión sobre la interoperabilidad en 2026. La Comisión de Bolsa y Valores de EE. UU. (SEC) estableció normas conjuntas de datos en virtud de la Ley de Transparencia de Datos Financieros de 2022, con una fecha de entrada en vigor del 1 de octubre de 2026, para armonizar los datos regulatorios entre múltiples reguladores financieros. En el sector sanitario, ASTP/ONC publicó la Edición de Referencia 2026 del Asesoramiento sobre Normas de Interoperabilidad (ISA) y difundió un Borrador de USCDI Versión 7 en enero de 2026 para comentarios públicos, reforzando las necesidades continuas de intercambio basado en FHIR y estandarización de datos, que dependen de una integración, gobernanza y gestión de metadatos sólidas.
Análisis de la cadena de valor
La cadena de valor abarca (1) productores de datos (aplicaciones empresariales, IoT y sistemas operativos), (2) ingesta y conectividad (conectores, CDC/streaming, gestión de API), (3) transformación y orquestación (ETL/ELT, motores de flujo de trabajo, calidad de datos), (4) capas de gobernanza (catálogo, linaje, políticas, MDM, capas semánticas), y (5) consumo y activación (BI, IA/ML, ETL inverso, aplicaciones operativas). Los proveedores de hiperescala y de plataformas de datos están concentrando cada vez más su influencia en múltiples etapas al agrupar capacidades de integración en mercados y experiencias nativas de plataforma, desplazando la contratación hacia suscripciones y patrones basados en el uso, al mismo tiempo que la interoperabilidad se vuelve más importante para reducir la dependencia de un proveedor.
Los movimientos recientes del ecosistema apuntan a una integración más estrecha del software de integración en las principales pilas de nube y ERP. Informatica amplió su colaboración con Microsoft en torno a Microsoft Fabric, incluido el soporte para Fabric Open Mirroring y puntos de entrega basados en Azure (incluida Suiza), reforzando los patrones de procesamiento y gobernanza locales vinculados a las necesidades de soberanía. IBM también amplió el ecosistema centrado en la integración mediante asociaciones, incluida la colaboración con Oracle en la modernización de entornos de nube híbrida e IA, y con SAP para implementaciones de SAP Cloud ERP Private en IBM Power Virtual Server. Estos desarrollos reflejan un cambio en la cadena de valor en el que las consultoras y los socios de plataforma ofrecen programas de modernización de extremo a extremo junto con las herramientas.
Panorama Competitivo
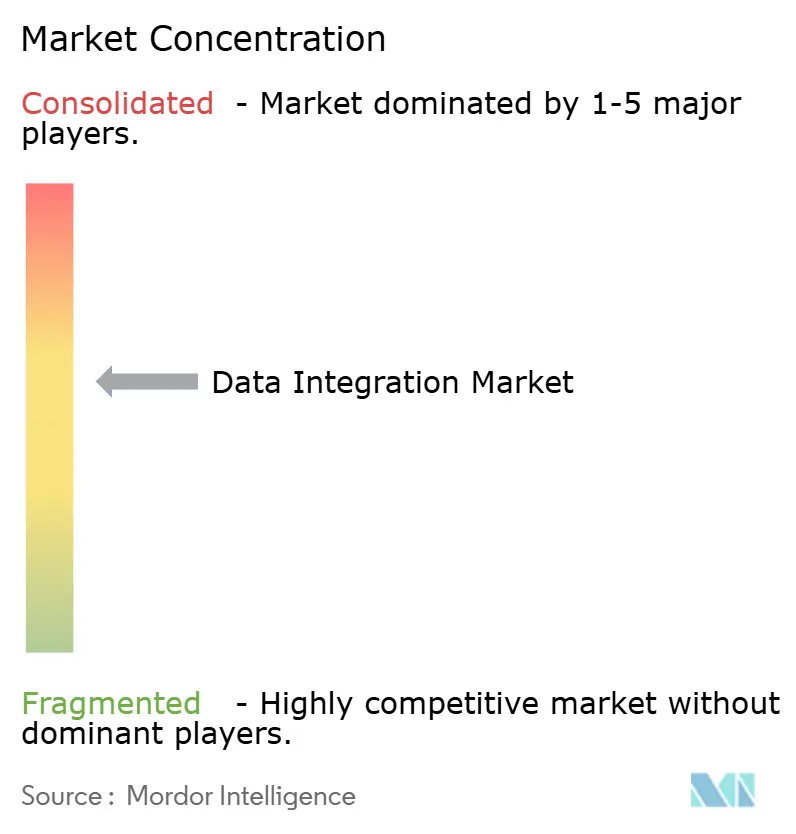
El mercado se mantuvo moderadamente fragmentado. Informatica lideró con una participación del 14,1%, aprovechando su Nube de Gestión Inteligente de Datos para atender a más del 80% de las empresas del Fortune 100. La consolidación se aceleró; Fivetran adquirió Census para fusionar la ingesta y la activación, y Snowflake añadió Crunchy Data para el soporte de PostgreSQL, lo que señala la búsqueda de los proveedores por pilas de extremo a extremo.
La convergencia tecnológica difuminó los límites entre las soluciones de almacén, lago y malla. Los almacenes de datos en la nube adoptaron motores vectorizados y formatos de tabla abiertos, mientras que los especialistas en integración incorporaron IA generativa para automatizar el mapeo y la resolución de errores. Los participantes de nicho se posicionaron en ETL inverso, análisis en el borde y gobernanza semántica, atrayendo a compradores con puntos de dolor específicos.
Las alianzas estratégicas ganaron importancia. Teradata se asoció con Fivetran en un conector nativo que mueve datos de más de 700 fuentes a VantageCloud para cargas de trabajo de IA. Los proveedores también cortejaron los mercados de los hiperescaladores para simplificar la adquisición y llegar a los compradores del mercado medio. La intensidad competitiva se mantuvo alta a medida que la presión de precios, las herramientas de código abierto y la escasez de habilidades obligaron a los proveedores a diferenciarse a través de la calidad del servicio, las certificaciones de seguridad y la amplitud del ecosistema.
Líderes de la Industria de Integración de Datos
IBM Corporation
Microsoft Corporation
Informatica Inc.
SAP SE
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Integración de Datos
- Informatica Inc.
- IBM Corporation
- Microsoft Corporation
- SAP SE
- Oracle Corporation
- SAS Institute Inc.
- Denodo Technologies
- TIBCO Software Inc.
- QlikTech International AB
- Precisely
- Talend S.A.
- Fivetran Inc.
- Boomi LP
- SnapLogic Inc.
- MuleSoft LLC (Salesforce)
- Matillion Ltd
- Amazon Web Services, Inc.
- Google LLC
- HVR Software BV
- Airbyte Inc.
- Celigo Inc.
- Tray.io Inc.
- Alteryx Inc.
- SyncMatters Ltd.
- Hitachi Vantara LLC

Oportunidades de mercado y perspectivas futuras
La interoperabilidad impulsada por el cumplimiento normativo y la estandarización de datos entre dominios representan un espacio en blanco tangible para los proveedores de integración que puedan convertir en producto el linaje, las pistas de auditoría y la semántica compartida para reguladores y auditores. La fecha de entrada en vigor del 1 de octubre de 2026 de la SEC para las normas conjuntas de datos en virtud de la Ley de Transparencia de Datos Financieros de 2022 crea una ventana a corto plazo para que las entidades reguladas y sus proveedores de tecnología modernicen los flujos de generación de informes y los controles de metadatos. Al mismo tiempo, las actualizaciones de ASTP/ONC (ISA 2026 y el Borrador de USCDI Versión 7 en enero de 2026) mantienen la interoperabilidad y la normalización de datos sanitarios en las hojas de ruta activas. En conjunto, estas señales de políticas y normas favorecen a las plataformas capaces de operacionalizar contratos de datos, linaje y compartición controlada en entornos multisistema.
La IA agéntica y la conectividad gobernada de IA a datos también destacan como un área de oportunidad distintiva dentro de las pilas de integración de datos, en particular cuando las empresas desean que los agentes de IA accedan a datos empresariales confiables con aplicación de políticas. Informatica y Microsoft ampliaron la integración de Informatica IDMC con Microsoft Fabric (incluido el soporte de Fabric Open Mirroring) y posicionaron patrones de acceso basados en MCP para flujos de trabajo de IA agéntica, aportando evidencia de mercado actual del enfoque de los proveedores en esta área. En paralelo, el acuerdo de SAP para adquirir Reltio vincula el MDM más estrechamente con SAP Business Data Cloud, mientras que la construcción de puntos de entrega locales, incluida la implementación de Informatica basada en Azure en Suiza, pone de relieve la demanda de capacidades de integración que combinan la elasticidad de la nube con el procesamiento y los controles de gobernanza dentro del país.
Recent Industry Developments in Mercado de Integración de Datos
- Julio de 2026: El lanzamiento de SnapCode y MCP Server permite la integración empresarial impulsada por IA desde entornos de codificación. El lanzamiento amplía las herramientas directas de datos e integración, acelerando la integración gobernada y asistida por IA en las empresas y fortaleciendo los flujos de trabajo de datos nativos de IA dentro de las pilas de data fabric.
- Mayo de 2026: Informatica y Microsoft profundizan su colaboración para ofrecer datos confiables para la IA agéntica y la analítica a escala mediante la integración de IDMC y Microsoft Foundry. La asociación mejora la gobernanza y accesibilidad de los datos para la IA empresarial, reforzando la capa de datos posicionada de Informatica en entornos multinube.
- Marzo de 2026: SAP acordó adquirir Reltio para integrar capacidades de MDM en SAP Business Data Cloud para la IA agéntica. Esta incorporación de capacidad fortalece el data fabric de SAP con MDM integrado para transformaciones impulsadas por IA en todo el ecosistema de SAP.


Mercado de Integración de Datos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos generados por software y servicios que conectan, mueven, transforman y sincronizan datos entre diferentes sistemas para que puedan utilizarse de manera confiable en informes, analítica y operaciones.
Exclusiones del alcance: excluimos la externalización general de TI que no está vinculada a una carga de trabajo de integración, además de los servicios puros de almacenamiento de bases de datos, computación y redes vendidos sin capacidad de integración.
Descripción general de la segmentación
- Por Componente
- Herramientas
- Plataformas de ETL y ELT
- Replicación de Datos y CDC
- Virtualización de Datos
- Integración en Streaming
- Herramientas de Calidad de Datos y Gestión de Datos Maestros
- Servicios
- Servicios Profesionales
- Servicios Gestionados
- Herramientas
- Por Implementación
- Nube
- Nube Pública
- Nube Privada
- Nube Híbrida
- Local
- Nube
- Por Tamaño de Empresa
- Microempresas (1-49)
- Pequeñas Empresas (50-249)
- Medianas Empresas (250-999)
- Grandes Empresas (1.000+)
- Por Aplicación
- Análisis de Clientes y Ventas
- Optimización de Operaciones y Cadena de Suministro
- Análisis de Marketing
- Gestión de Finanzas y Riesgos
- Análisis de Recursos Humanos
- Integración de Datos de Productos e I+D
- Otros
- Por Vertical de Usuario Final
- TI y Telecomunicaciones
- BFSI
- Salud y Ciencias de la Vida
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Gobierno y Defensa
- Energía y Servicios Públicos
- Medios de Comunicación y Entretenimiento
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Benelux
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el perímetro del mercado, comprender los factores de demanda y anclar supuestos que puedan verificarse mediante datos públicos. Nos basamos en fuentes públicas reconocidas, como la Oficina de Estadísticas Laborales de EE. UU. para las tendencias laborales en TI, la Oficina del Censo de EE. UU. y Eurostat para indicadores de actividad empresarial, el NIST y organismos de normalización similares para orientación sobre gestión de datos e interoperabilidad, y publicaciones de reguladores que influyen en la gobernanza y el movimiento de datos.
También revisamos presentaciones de empresas y materiales para inversores, documentación de productos, sitios web de asociaciones y cobertura de prensa creíble para mapear cómo los compradores describen el trabajo de integración (migración a la nube, modernización de aplicaciones y habilitación de analítica). Para la higiene del modelo, se utilizan de forma selectiva suscripciones a bases de datos de pago para datos financieros e inteligencia de empresas, filtrado de noticias y finanzas, bases de datos de patentes y señales de importación y exportación a nivel de envío cuando aparecen dispositivos de hardware en las listas de materiales divulgadas. Estos ejemplos no son exhaustivos, y se consultan muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba la visión documental y convertir las señales generales de demanda en insumos de dimensionamiento medibles. Hablamos con propietarios de soluciones, socios de implementación y usuarios empresariales en las regiones clave para alinear los supuestos sobre el ritmo de adopción, los tamaños típicos de contrato y la combinación de implementación con lo que realmente se está comprando. Cuando surgen brechas, se realizan conversaciones de seguimiento para confirmar si el problema es de alcance, precio o calendario, y luego se ajusta el modelo antes de la aprobación final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 15% | APAC: 47% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 27% | EMEA: 34% |
| Actores más pequeños: 19% | Gerentes: 58% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción de arriba hacia abajo, donde los indicadores de gasto en TI y adopción de la nube se traducen en un conjunto direccionable para el trabajo de integración, que luego se acota utilizando las tasas de adopción por industria y tamaño de empresa. Para mantener los totales realistas, el resultado se verifica de forma cruzada mediante aproximaciones selectivas de abajo hacia arriba, como señales de ingresos de proveedores muestreados, verificaciones de canal sobre las bandas típicas de negociación, y una lógica de volumen por ASP para paquetes de suscripción comunes.
Algunos insumos prácticos que dan forma al modelo incluyen el ritmo de las implementaciones en la nube e híbridas, la proporción de la integración entregada como herramientas frente a servicios, la tasa de lanzamientos de nuevas aplicaciones que generan demanda de conectores y la intensidad de los requisitos de gobernanza que aumentan el alcance de los proyectos. Para la previsión, utilizamos análisis de escenarios respaldados por el consenso de expertos sobre variables como el calendario de migración a la nube, la complejidad del entorno de datos y el cambio de canalizaciones por lotes a casi en tiempo real. Cuando las señales de abajo hacia arriba son incompletas, gestionamos las brechas utilizando rangos conservadores y luego los verificamos nuevamente frente al número de empresas por región y las tendencias de ingresos de software reportadas.
Validación de datos y ciclo de actualización
Los resultados del modelo se triangulan con señales independientes y luego se revisan para detectar anomalías, como cambios repentinos en la combinación, participaciones regionales poco realistas o saltos de precios que no coinciden con lo que informan los compradores. Si se encuentra una variación, se aísla el factor subyacente, se verifica nuevamente con las notas de las entrevistas y se valida utilizando otra fuente documental antes de conservar el número.
Se completa una revisión interna en varios pasos antes de la publicación para que los supuestos, las unidades y las conversiones de moneda se mantengan coherentes a lo largo de la serie temporal. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos materiales cambian los patrones de demanda o los precios. Antes de la entrega, el analista realiza una nueva revisión para que los clientes reciban la última visión actualizada.
Comparación del dimensionamiento del mercado de integración de datos de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la integración de datos a menudo difieren porque los equipos no tratan las herramientas, los servicios y las categorías adyacentes de la misma manera, y también eligen diferentes años base y momentos de conversión de moneda. Observamos las mayores diferencias cuando una estimación se basa en el etiquetado de ingresos de proveedores, y otra estimación reconstruye la demanda a partir de señales de adopción empresarial.
Algunas cifras publicadas amplían el alcance hacia la calidad de datos, la gobernanza o los ingresos de plataformas más amplios, y también pueden impulsar un crecimiento más rápido al asumir una migración uniforme a la nube en todas las industrias. En el dimensionamiento de Mordor Intelligence, los ingresos se contabilizan solo cuando están directamente vinculados a herramientas de integración y servicios de integración, y las suites de gestión de datos adyacentes se excluyen a menos que se comercialicen y vendan como parte de una carga de trabajo de integración.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14.33 mil millones de USD (2026) | |
| Editorial del Sector A | 14.32 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia que incluye explícitamente plataformas además de un amplio conjunto de servicios, lo que puede incorporar gastos que no son específicos de integración. |
| Editorial del Sector B | 14.29 mil millones de USD (2024) | Reporta un cronograma diferente y mezcla múltiples categorías de servicios (incluidos servicios profesionales y gestionados), lo que puede desplazar los totales según cómo se atribuya el trabajo de implementación. |
La tabla muestra que incluso valores de aspecto similar pueden provenir de años diferentes y de distintas líneas de ingresos incluidas. Al mantener el alcance vinculado al gasto específico de integración y al validar la adopción, la combinación y los precios mediante verificaciones repetidas, la cifra final se mantiene trazable a insumos claros que pueden revisarse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño global del mercado de integración de datos en 2026?
El mercado alcanzó USD 14,33 mil millones en 2026.
¿Qué modelo de implementación está creciendo más rápido?
Se prevé que las implementaciones de nube híbrida crezcan a una CAGR del 16,62% entre 2026-2031.
¿Qué área de aplicación verá el mayor crecimiento hasta 2031?
Se espera que la optimización de operaciones y cadena de suministro lidere con una CAGR del 15,74%.
¿Por qué el sector salud está adoptando la integración de datos tan rápidamente?
La Ley de Curas del Siglo XXI exige la interoperabilidad en tiempo real, impulsando a la salud y las ciencias de la vida hacia una CAGR del 18,91%.
¿Cómo están influyendo regulaciones como DORA en las decisiones de compra?
Las empresas financieras enfrentan requisitos de linaje en tiempo real e informes de incidentes bajo DORA, lo que acelera la inversión en plataformas de integración gobernadas.
¿Qué está impulsando la consolidación entre los proveedores de integración?
Los proveedores están adquiriendo capacidades complementarias como ETL inverso y soporte de bases de datos para ofrecer ecosistemas de movimiento de datos de extremo a extremo y mantenerse competitivos.
Última actualización de la página el:



