
Tamaño y Cuota del Mercado de Envases para Electrónica de Consumo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 92.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 126.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.53 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
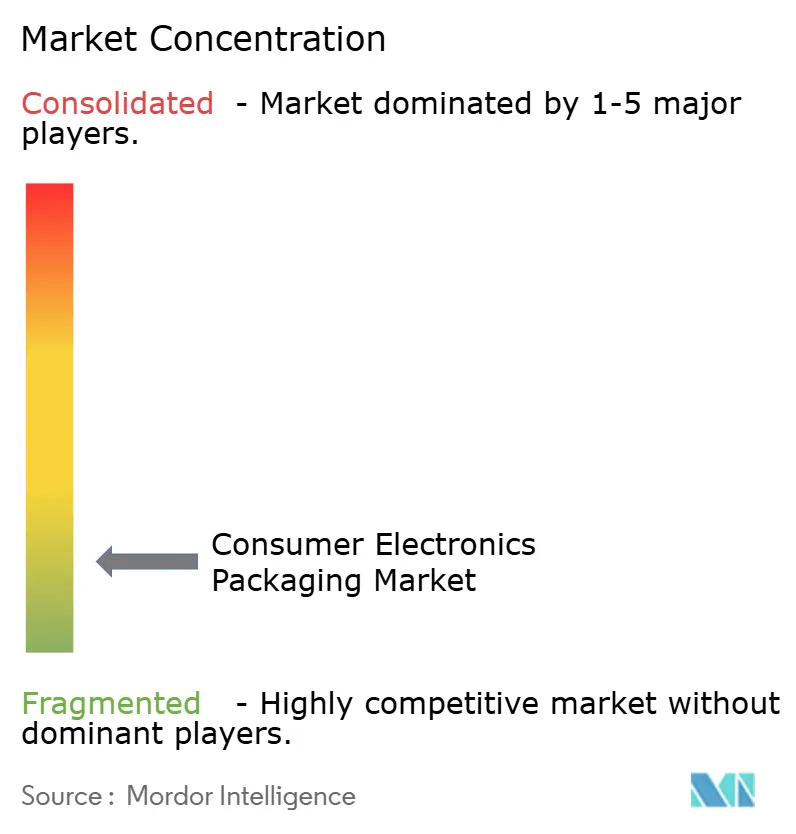
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases para Electrónica de Consumo por Mordor Intelligence
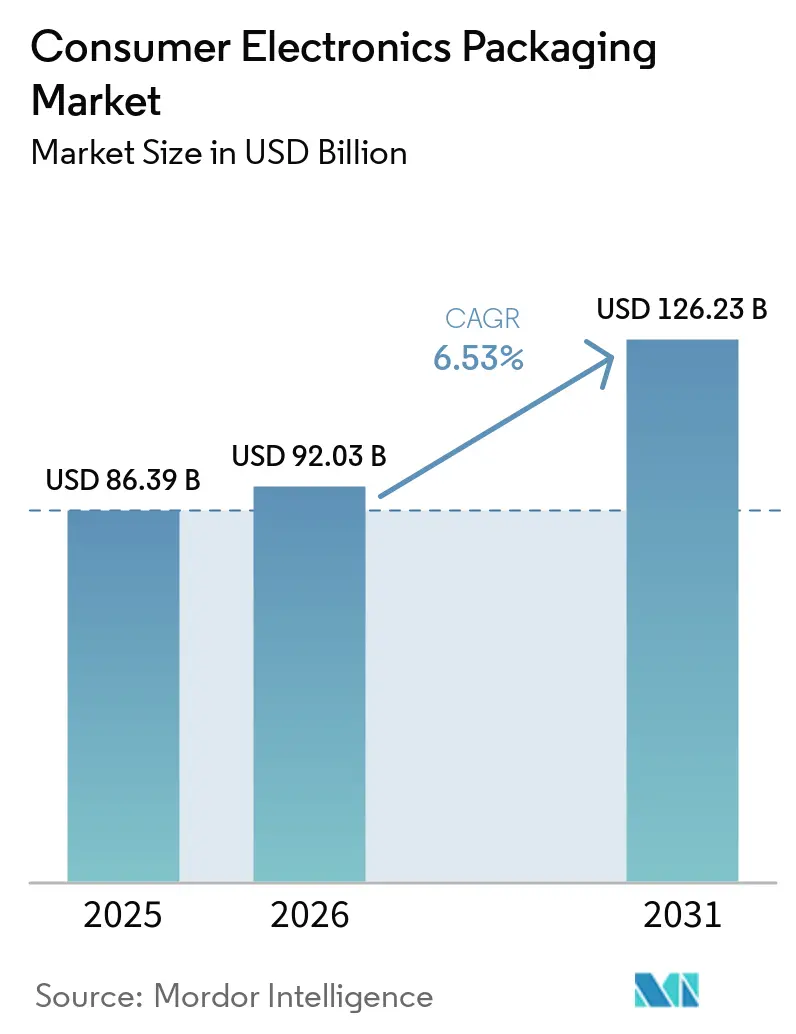
El tamaño del mercado de envases para electrónica de consumo en 2026 se estima en USD 92,03 mil millones, creciendo desde el valor de 2025 de USD 86,39 mil millones con proyecciones para 2031 que muestran USD 126,23 mil millones, creciendo a una CAGR del 6,53% durante el período 2026-2031. La sólida demanda de diseños protectores y aptos para el transporte, combinada con la transición de materiales hacia soluciones de papel reciclable, sustenta esta trayectoria de crecimiento. El aumento del volumen del comercio electrónico, los ciclos de reemplazo de teléfonos inteligentes y el despliegue de dispositivos domésticos conectados refuerzan la expansión del volumen en todas las regiones principales. La consolidación entre grandes conversores integrados aporta economías de escala y acelera la transferencia tecnológica, mientras que los especialistas más pequeños capturan oportunidades en segmentos desatendidos con envases ultracompactos y sustratos de base biológica. El mercado de envases para electrónica de consumo se beneficia de la mayor sensibilidad del sector ante el daño a los productos, la falsificación y el escrutinio en materia de sostenibilidad, situando el desempeño del envase en el centro del valor de marca y el cumplimiento normativo.
Conclusiones Clave del Informe
- Por categoría de electrónica de consumo, los teléfonos inteligentes lideraron con una cuota de ingresos del 40,02% del mercado de envases para electrónica de consumo en 2025, mientras que se proyecta que los dispositivos domésticos inteligentes y los dispositivos de IoT se expandirán a una CAGR del 10,12% hasta 2031.
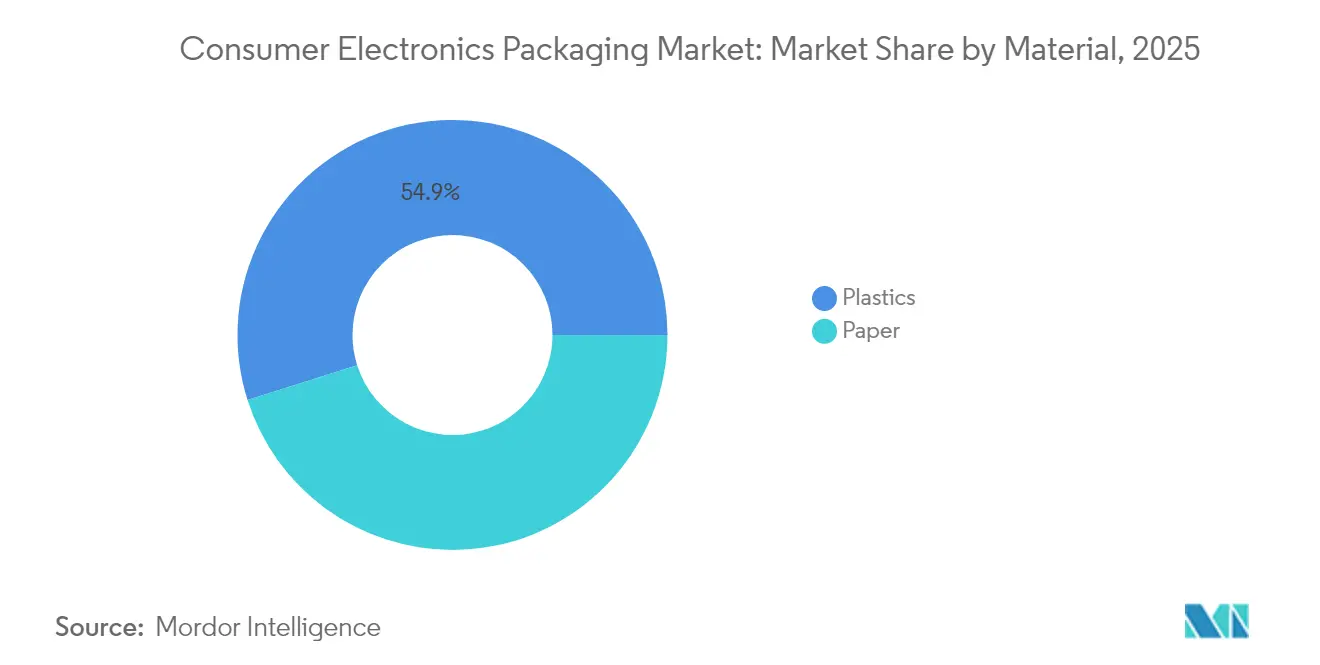
- Por material, los plásticos representaron el 54,88% de la cuota del mercado de envases para electrónica de consumo en 2025, mientras que se prevé que las soluciones a base de papel crezcan a una CAGR del 7,36% hasta 2031.
- Por formato de envase, las cajas de cartón corrugado y los palés representaron el 30,31% del tamaño del mercado de envases para electrónica de consumo en 2025, mientras que las soluciones de sobres protectores y plástico de burbujas avanzan a una CAGR del 9,27% hasta 2031.
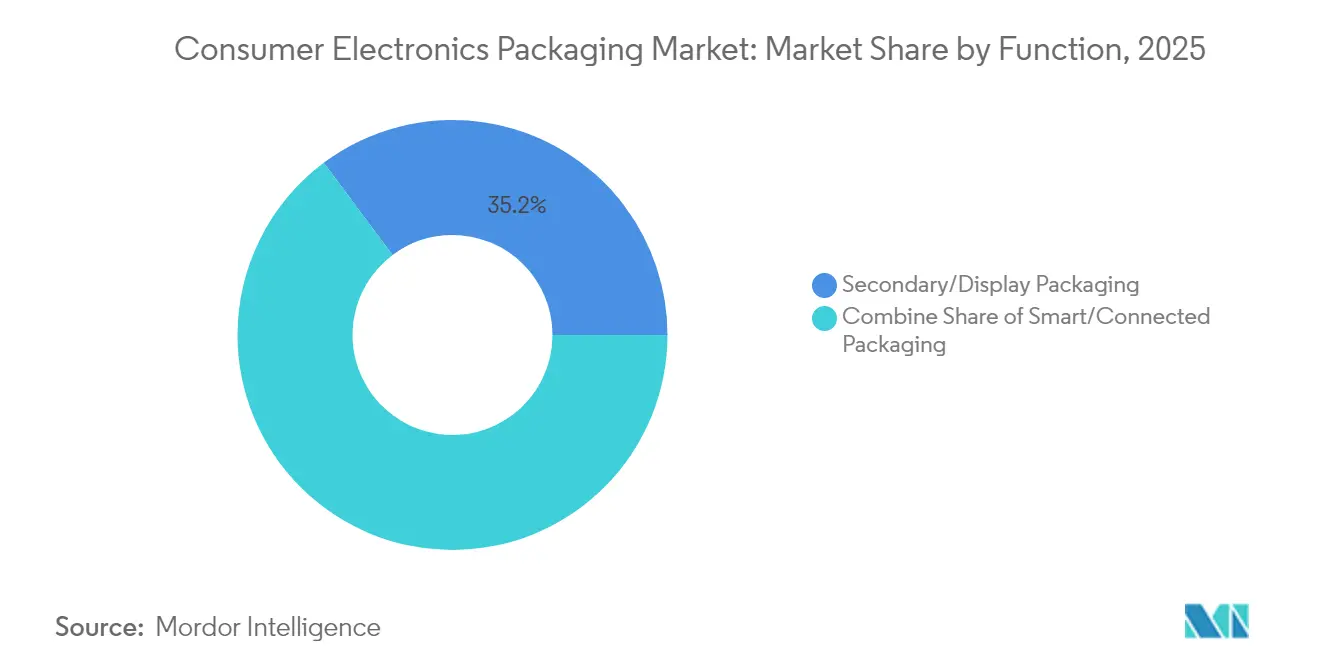
- Por función, los envases secundarios y de exposición representaron el 35,22% del tamaño del mercado de envases para electrónica de consumo en 2025, y los envases inteligentes y conectados crecen a una CAGR del 8,19% hasta 2031.
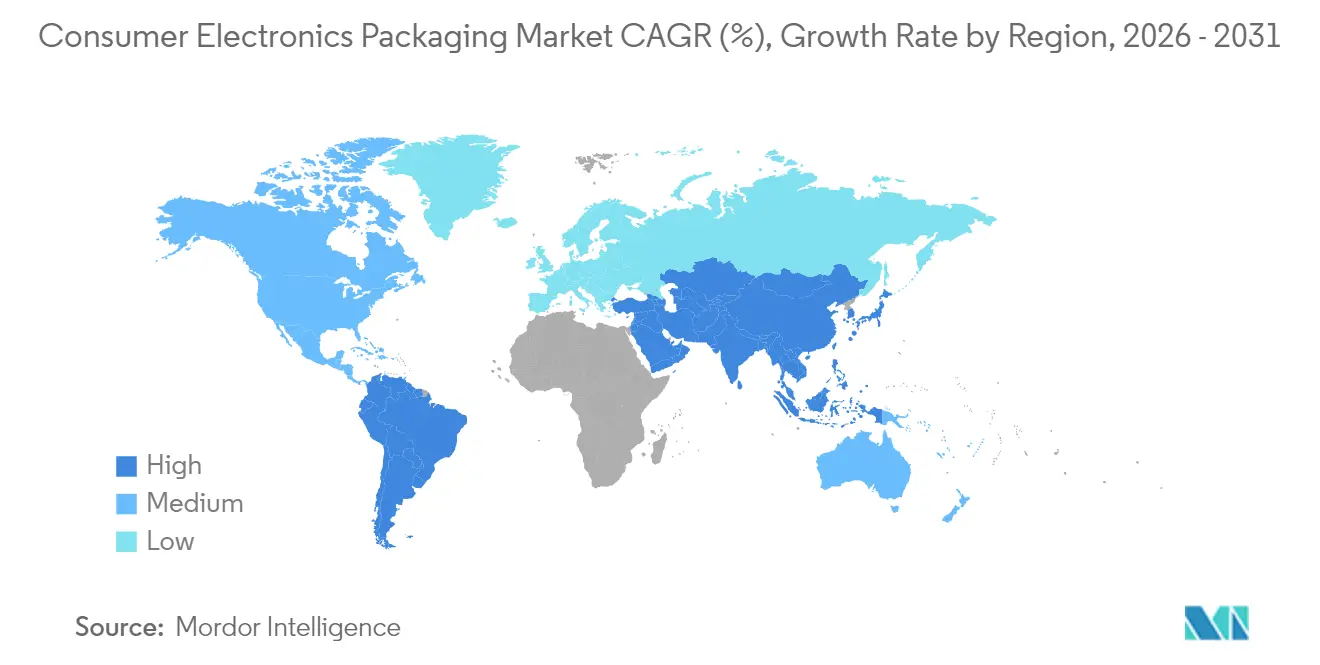
- Por geografía, Asia-Pacífico capturó el 39,74% del mercado de envases para electrónica de consumo en 2025, y la región está en camino de registrar una CAGR del 9,75% hasta 2031
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del comercio electrónico que impulsa los formatos protectores y aptos para el transporte | +1.8% | Global, con concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Sustratos ecológicos exigidos por la Responsabilidad Extendida del Productor y las prohibiciones de plásticos | +1.2% | Europa y América del Norte como núcleo, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Características antifalsificación y de evidencia de manipulación para la protección de marca | +0.9% | Global, particularmente Asia-Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Aumento de los envíos de teléfonos inteligentes y dispositivos portátiles en la Asia emergente | +0.7% | Asia-Pacífico como núcleo, con extensión hacia Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Envases de logística inversa habilitados con RFID para la economía circular | +0.6% | Europa y América del Norte, programas piloto en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Envases modulares miniaturizados que reducen el volumen de flete y los costos | +0.5% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge del comercio electrónico que impulsa los formatos protectores y aptos para el transporte
Las ventas en línea de electrónica de consumo durante la temporada navideña alcanzaron 55,3 mil millones de USD en 2024, un aumento interanual del 8,8%. El cambio de exhibidores listos para estantería a empaques optimizados para tránsito incrementa la demanda de amortiguación técnica, evidencia de manipulación y automatización de tamaño adecuado. El sistema Cut'it EVO Multi-Lid de Ranpak reduce el espacio vacío y los costos de flete, al tiempo que mejora los indicadores de sostenibilidad. Los propietarios de marcas consideran el embalaje como una extensión de la experiencia del producto, integrando códigos de respuesta rápida para la interacción posventa. A medida que las redes de paquetería se vuelven más densas y fragmentadas, el mercado de embalaje electrónico para el consumidor se expande con especificaciones adaptadas a la manipulación en múltiples puntos y a climas variables.
Sustratos ecológicos exigidos por la Responsabilidad Extendida del Productor y las prohibiciones de plásticos
El Reglamento de Envases y Residuos de Envases de la UE impone una tasa de reciclaje del 65% para todos los envases de consumo para 2025. Las marcas migran rápidamente hacia fibras reciclables y mezclas de bioplásticos para asegurar el acceso al mercado. Logitech eliminó 660 toneladas de plástico anualmente al convertir el envase de sus ratones a formatos a base de papel, reduciendo las emisiones de carbono en 6.000 toneladas. Paptic y Woodly comercializan papeles recubiertos con barrera que ofrecen protección contra la humedad antes reservada a los polímeros. El mercado de envases para electrónica de consumo gana volumen incremental a medida que los conversores reconvierten sus líneas para sustratos de fibra, aunque los plazos de certificación regulatoria siguen siendo un cuello de botella.
Características antifalsificación y de evidencia de manipulación para la protección de marca
La electrónica falsificada genera pérdidas anuales de USD 169 mil millones, lo que presiona a las marcas a incorporar autenticación de múltiples capas directamente en los envases. [1]Organización Mundial de Aduanas, "Informe sobre el Comercio Ilícito," wcoomd.org Las marcas de agua digitales, como los códigos imperceptibles de Digimarc, permiten la verificación mediante teléfono inteligente sin comprometer el diseño gráfico. Las etiquetas NFC vinculadas a registros de cadena de bloques añaden una segunda capa de validación y permiten la detección de mercado gris. Al integrar la seguridad durante el diseño estructural, los conversores reducen los procesos secundarios y aumentan la velocidad de las líneas. El mayor control por parte de las autoridades aduaneras sostiene una demanda estable, reforzando el mercado de envases para electrónica de consumo.
Aumento de los envíos de teléfonos inteligentes y dispositivos portátiles en la Asia emergente
China envió 171 millones de teléfonos inteligentes en el primer trimestre de 2025, y el mercado electrónico de India tiene como objetivo alcanzar USD 180 mil millones en 2025. El crecimiento en volumen requiere una cadena de suministro de envases localizada para respaldar el ensamblaje justo a tiempo. Los dispositivos portátiles alojan sensores delicados y bases de carga, lo que requiere insertos personalizados y barreras antiestáticas conductoras. Las cajas Galaxy de tres capas de Samsung combinan detalles de fibra de madera con pulpa moldeada para elevar el posicionamiento premium. El mercado de envases para electrónica de consumo en Asia-Pacífico mantiene un desempeño de crecimiento superior a medida que los clústeres de fabricantes de equipos originales se extienden hacia Vietnam e Indonesia.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de pulpa, papel y polímeros | -0.8% | Global, con impacto particular en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Restricciones a los plásticos de un solo uso que se endurecen en todo el mundo | -0.6% | Europa y América del Norte a la vanguardia, con expansión global | Mediano plazo (2-4 años) |
| Modelo de Dispositivo como Servicio que reduce los volúmenes de unidades envasadas | -0.5% | América del Norte y Europa como núcleo, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Perturbaciones en el suministro de semiconductores que frenan la producción electrónica | -0.4% | Global, con concentración en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de las materias primas de pulpa, papel y polímeros
Los precios de la pulpa fluctuaron entre un 25% y un 40% entre 2024 y 2025, reflejando perturbaciones climáticas y cuellos de botella logísticos.[2]Financial Times, "Precios Globales de Materias Primas y Análisis de Mercado," ft.comLos precios de los polímeros siguen vinculados a las fluctuaciones del petróleo crudo, reduciendo los márgenes de los conversores en el mercado de envases para electrónica de consumo. Los grandes actores cubren sus insumos, pero las empresas pequeñas y medianas suelen aceptar ciclos de cotización más cortos, lo que genera preocupaciones de visibilidad de costos para los fabricantes de equipos originales.
Restricciones a los plásticos de un solo uso que se endurecen en todo el mundo
Más de 60 países imponen prohibiciones o gravámenes sobre determinados formatos de plástico, creando un conjunto heterogéneo de obligaciones de cumplimiento. [3]Programa de las Naciones Unidas para el Medio Ambiente, "Residuos Plásticos y Regulaciones Globales," unep.orgMantener inventarios con múltiples especificaciones incrementa el capital de trabajo. Los costos de transición hacia papel o películas compostables alcanzan entre un 15% y un 25% por encima de las soluciones vigentes, afectando la rentabilidad a corto plazo en todo el mercado de envases para electrónica de consumo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El papel gana impulso a pesar del dominio del plásticoLas soluciones plásticas retuvieron el 54,88% de los ingresos totales en 2025 gracias a sus propiedades de barrera contra la humedad y resistencia a la perforación, que protegen la electrónica compleja. Los insertos de espuma y las bandejas termoformadas siguen siendo la base para los teléfonos inteligentes insignia y el hardware informático. Sin embargo, el tamaño del mercado de embalaje para electrónica de consumo en sustratos de papel se está expandiendo a una CAGR del 7,36% hasta 2031, a medida que las marcas se alinean con los umbrales de Responsabilidad Extendida del Productor y los objetivos de carbono. Los cartones plegables y los amortiguadores de fibra moldeada integran ahora recubrimientos a base de agua que proporcionan resistencia antiestática y a las grasas, anteriormente alcanzable solo con polímeros.
Los avances tecnológicos, como la espuma de celulosa Papira de Stora Enso, ofrecen un rendimiento en pruebas de caída comparable al del polietileno expandido, al tiempo que permiten el reciclaje de fibra. Los empaques híbridos que combinan exteriores de papel con películas poliméricas internas delgadas ganan terreno, equilibrando el cumplimiento normativo con el rendimiento en todo el mercado de embalaje electrónico. Los convertidores que comercializan datos de evaluación del ciclo de vida ganan licitaciones, reforzando el impulso del papel dentro del mercado de embalaje para electrónica de consumo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Formato de Envase:
El comercio electrónico impulsa la innovación protectoraLos envases master de cartón corrugado y los palés representaron el 30,31% de los ingresos en 2025, ya que sustentan cada movimiento logístico desde la fábrica hasta el minorista. El crecimiento se acelera principalmente en los sobres protectores y el plástico de burbujas, que registran una CAGR del 9,27% hasta 2031 impulsados por la distribución directa al consumidor. El tamaño del mercado de envases para electrónica de consumo para sobres aumenta a medida que los dispositivos portátiles y accesorios ligeros se envían individualmente.
La innovación en formatos combina amortiguación con narrativa de marca. Las bolsas de material textil proporcionan una estética premium y reutilizabilidad, atractivas para consumidores con conciencia ecológica. Las cámaras de aire formadas en línea reducen los materiales, y los clamshells de fibra moldeada extienden la vida útil en la exhibición minorista mientras permiten el reciclaje en la acera. Los formatos multifunción que admiten tanto el envasado automático como la visibilidad en estantería reciben las puntuaciones más altas en las solicitudes de propuesta de los fabricantes de equipos originales.
Por Función:
Los envases inteligentes transforman los roles tradicionalesLos envases secundarios y de exposición retuvieron el 35,22% del valor en 2025, destacando el factor de impacto visual en los canales de venta presencial. Sin embargo, las variantes inteligentes y conectadas se aceleran a una CAGR del 8,19%, añadiendo capacidades de recopilación de datos. El mercado de envases para electrónica de consumo incorpora sensores, chips NFC y códigos QR vinculados a cadenas de bloques que verifican la autenticidad y habilitan servicios posventa.
Los envases primarios se miniaturizan junto con la densificación de componentes. Las cavidades resonantes mantienen la integridad acústica de los auriculares mientras las paredes delgadas reducen el uso de material. Las características antifalsificación migran de las etiquetas de evidencia de manipulación a tintas y marcas de agua integradas detectables por teléfonos inteligentes estándar. Las funciones inteligentes reducen los tiempos de permanencia en la cadena de suministro al automatizar la recepción y el registro de garantías, elevando así las barreras de cambio e integrando el envase más profundamente en los ecosistemas de producto.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Electrónica de Consumo:
Los dispositivos de IoT impulsan los requisitos de próxima generaciónLos teléfonos inteligentes aportaron el 40,02% del mercado de envases para electrónica de consumo en 2025, sustentados en altos volúmenes unitarios y niveles de precios premium. El próximo impulso de crecimiento radica en los concentradores domésticos inteligentes, sensores y periféricos de IoT, que avanzan a una CAGR del 10,12% hasta 2031. Los envases deben alojar múltiples unidades de mantenimiento de existencias dentro de secuencias de unboxing coherentes, combinando cables, adaptadores y material impreso colateral.
Los dispositivos ultracompactos, como el NanoPhone de 3 pulgadas, obligan a los conversores a diseñar insertos de precisión que mantengan los sensores alineados durante los impactos de caída. Los dispositivos portátiles requieren amortiguación antiestática moldeada a la forma de las carcasas de baterías de litio. Los periféricos de videojuegos adoptan bandejas modulares para acomodar accesorios opcionales. A medida que proliferan los dispositivos de IA de borde, el mercado de envases para electrónica de consumo se beneficia de soluciones de protección diferenciadas ajustadas a las necesidades de control térmico y de estática.
Análisis Geográfico
Mercado de Embalaje para Electrónica de Consumo en Asia-Pacífico
Asia-Pacífico capturó el 39,74% del mercado de embalaje para electrónica de consumo en 2025, respaldado por sus sólidas bases de fabricación y el creciente consumo interno de teléfonos inteligentes y dispositivos portátiles. La CAGR regional se sitúa en el 9,75% hasta 2031, impulsada por incentivos de política en Vietnam, India y Malasia que localizan la capacidad de conversión y acortan los plazos de entrega. Los fabricantes de conversión chinos aprovechan la robótica para gestionar carteras de SKU diversas, mientras que los productores de cartón corrugado de India incorporan prensas digitales para impresión variable.
Mercado de Embalaje para Electrónica de Consumo en América del Norte
América del Norte mantiene su fortaleza en electrónica premium y modelos de suscripción que favorecen la fibra reciclable y la integración de envases inteligentes. Las marcas implementan programas piloto para marcos circulares habilitados con RFID en Estados Unidos y Canadá, impulsando la demanda de los primeros adoptantes dentro del mercado de embalaje para electrónica de consumo. Los proveedores logísticos regionales codesarrollan celdas de automatización que sellan bajo demanda, alineándose con los requisitos dimensionales de los transportistas de paquetería.
Mercado de Embalaje para Electrónica de Consumo en EMEA y las Américas
Europa lidera el impulso regulatorio, estableciendo precedentes globales en materia de reciclabilidad y umbrales de contenido reciclado. Los fabricantes de equipos originales con sede en Alemania, Suecia y Francia validan innovaciones como las espumas de celulosa y los flexibles monomateriales antes de su lanzamiento global. Oriente Medio y África registran una creciente penetración de teléfonos inteligentes acompañada de desarrollos de infraestructura, lo que genera una demanda incremental de envases resistentes a la humedad en climas cálidos. América del Sur se beneficia del acercamiento de las cadenas de suministro norteamericanas, especialmente a medida que la producción electrónica mexicana supera las importaciones provenientes de China en ciertas categorías.

Panorama regulatorio
El rediseño de envases impulsado por la regulación y la gobernanza de las declaraciones son elementos centrales del envasado de electrónica de consumo, dado el uso intensivo de plásticos protectores de esta categoría y sus frecuentes envíos transfronterizos. En la Unión Europea, el Reglamento (UE) 2025/40 (Reglamento sobre Envases y Residuos de Envases, PPWR) entró en vigor el 11 de febrero de 2025 y se aplica a partir del 12 de agosto de 2026, endureciendo los requisitos relativos a la sostenibilidad de los envases y a la información que se presenta en ellos. El mismo marco del PPWR también establece hitos a corto plazo para la armonización, incluida una obligación en virtud del artículo 12(6) de que la Comisión Europea adopte actos de ejecución que establezcan etiquetas armonizadas y especificaciones de etiquetado digital para envases antes del 12 de agosto de 2026.
Más allá de Europa, los reguladores y organismos de normalización influyen en cómo las marcas de electrónica justifican la reciclabilidad y otras declaraciones ambientales en los envases. En los Estados Unidos, las Guías para el Uso de Declaraciones de Marketing Ambiental de la Comisión Federal de Comercio (16 CFR Parte 260, las Green Guides) siguen siendo un punto de referencia central para las declaraciones de marketing relacionadas con envases, y el calendario de cualquier actualización sigue pendiente según los materiales oficiales de la FTC a julio de 2026. Los requisitos de diseño y etiquetado de la UE, combinados con la gobernanza de declaraciones de marketing en EE. UU., aumentan la carga de cumplimiento para los fabricantes de equipos originales (OEM) y convertidores a nivel global, incrementando la necesidad de etiquetado estandarizado, especificaciones de materiales trazables y documentación que respalde las afirmaciones de circularidad y reciclabilidad.
Panorama Competitivo
Las fusiones y adquisiciones configuran un campo fragmentado. La fusión de Smurfit Kappa y WestRock en julio de 2024 creó un líder global con sólidas canalizaciones de investigación y desarrollo en sustratos renovables. International Paper finalizó la adquisición de DS Smith en enero de 2025, incrementando la capacidad de cajas en Europa y la infraestructura de reciclaje de circuito cerrado. Las ventajas de escala permiten a los principales actores cubrir las oscilaciones en las materias primas e invertir en líneas de conversión impulsadas por IA, elevando los estándares de servicio en todo el mercado de envases para electrónica de consumo.
Los temas estratégicos incluyen la integración vertical desde la pulpa hasta la caja terminada, la inversión en química de barrera de base biológica y los flujos de trabajo digitales que adaptan el diseño gráfico por región. Ranpak, Sonoco y Stora Enso impulsan la amortiguación a base de fibra que rivaliza con las espumas de polímero, ampliando la cuota abordable. Los innovadores de nicho obtienen contratos mediante bolsas textiles y bandejas de fibra moldeada para electrónica sin plástico. Las empresas tecnológicas ingresan a través de plataformas de etiquetas inteligentes, agrupando análisis de datos con envases físicos y difuminando los límites de la categoría.
Las carteras de propiedad intelectual enfocadas en autenticación, algoritmos de tamaño correcto y espumas de celulosa se convierten en activos de negociación en conversaciones de licenciamiento y empresas conjuntas. Los equipos de abastecimiento de los fabricantes de equipos originales prefieren socios que ofrezcan paneles de emisiones de cuna a puerta, intensificando la competencia en desempeño ambiental más que en precio únicamente. El mercado de envases para electrónica de consumo evoluciona así hacia ecosistemas de soluciones donde el hardware, el software y los datos convergen.
Líderes de la Industria de Envases para Electrónica de Consumo
Sonoco Products Company
Sealed Air Corporation
Mondi Group
Amcor plc
Huhtamaki Oyj
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Embalaje para Electrónica de Consumo
- Sealed Air Corporation
- Smurfit WestRock
- International Paper Co.
- Pregis LLC
- Sonoco Products Co.
- Stora Enso Oyj
- Dordan Manufacturing
- Mondi Group
- Amcor plc
- Nefab AB
- UFP Technologies Inc.
- ProAmpac LLC
- Huhtamaki Oyj
- DunaPack Packaging Group
- Clondalkin Group
- Johns Byrne Co.
- Ball Corp. (Aerosol & Transit)
- Molded Fiber Glass Co.
Lea el análisis de las empresas de embalaje para electrónica de consumo

Oportunidades de mercado y perspectivas futuras
Los hitos regulatorios y los programas corporativos identificados están generando espacio para formatos protectores a base de fibra, envases de tamaño optimizado y envases que reducen la intensidad de materiales sin comprometer el rendimiento frente a caídas y descargas electrostáticas (ESD). La fecha de aplicación del PPWR de la UE, el 12 de agosto de 2026, junto con el avance hacia etiquetas armonizadas y especificaciones de etiquetado digital, está impulsando la demanda de convertidores que puedan ofrecer flujos de trabajo de artes gráficas conformes, trazabilidad y reciclabilidad documentada en referencias (SKU) de múltiples países. Esto es especialmente relevante para categorías de electrónica con fuerte presencia en comercio electrónico, donde el relleno de vacíos, el acolchado y la evidencia de manipulación se diseñan dentro de los envases, y donde los requisitos de minimización y etiquetado afectan tanto al diseño estructural como a las operaciones de línea.
La sustitución de materiales y la innovación en el rendimiento protector también están abriendo oportunidades a gran escala, ancladas en las acciones de proveedores en 2026. En abril de 2026, Murata Manufacturing anunció su envasado a granel para componentes MLCC, citando una reducción de hasta el 99% en el peso del material de envasado frente al encintado convencional, subrayando el valor del rediseño de envases para cadenas de suministro de electrónica de alto volumen. En julio de 2026, Jabil anunció disponibilidad de producción a gran escala para envases de fibra moldeada destinados a reemplazar bandejas, bolsas y espumas de plástico de un solo uso, apoyando a las marcas de electrónica de consumo que se están alejando de los envases protectores dominados por plástico mientras mantienen la robustez durante el tránsito. Estos pasos se alinean con la adopción continua de fibra moldeada y papeles barrera para aplicaciones electrónicas, incluidas soluciones de fibra moldeada por prensado en húmedo de mayor especificación, posicionadas como alternativas a las bandejas blíster de PET y la espuma de EPE cuando se requiere protección superficial y rendimiento antiestático.
Recent Industry Developments in Mercado de Embalaje para Electrónica de Consumo
- Julio de 2026: Jabil anunció disponibilidad de producción a gran escala para soluciones de envasado de fibra moldeada diseñadas para reemplazar bandejas, bolsas y espumas de plástico de un solo uso utilizadas por marcas globales. Esto amplía la base industrial para formatos protectores de fibra y respalda las conversiones de envasado electrónico donde se requiere protección durante el tránsito y calidad cosmética consistente. La ampliación de la disponibilidad en un socio de fabricación importante reduce la fricción de calificación para los propietarios de marcas que buscan implementaciones multirregionales.
- Noviembre de 2025: Sonoco integró sus negocios de envasado metálico y de papel en una división unificada denominada Sonoco Consumer Packaging EMEA/APAC. La reestructuración amplía el conjunto de materiales disponible bajo una única organización comercial, lo cual se ajusta a la demanda de los OEM de electrónica de un abastecimiento global armonizado en formatos a base de fibra y necesidades complementarias de envasado rígido. También agiliza el soporte transregional a medida que se aceleran los rediseños impulsados por la sostenibilidad.
- Octubre de 2024: Smurfit WestRock invirtió 40 millones de USD para añadir una línea de gran formato totalmente automatizada en Warwick, Quebec. La mejora en capacidad y automatización refuerza el rendimiento y la consistencia de los formatos corrugados y listos para tránsito utilizados en la distribución de electrónica de consumo. También respalda el dimensionamiento adecuado y las operaciones de alta mezcla, cada vez más importantes para el cumplimiento de pedidos de comercio electrónico.


Mercado de Embalaje para Electrónica de Consumo Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el embalaje utilizado para proteger, transportar y presentar productos de electrónica de consumo, desde el empaque en fábrica hasta la entrega minorista y por comercio electrónico. El dimensionamiento se captura en términos de valor e incluye los materiales y formatos de embalaje típicamente adquiridos para estos productos electrónicos.
Exclusiones del alcance: Se excluye el embalaje para electrónica industrial, el embalaje a nivel de obleas de semiconductores y chips, y el embalaje utilizado principalmente para equipos eléctricos pesados.
Descripción General de la Segmentación
- Por Material
- Plásticos
- Espuma
- Bandejas Termoformadas
- Otros Plásticos
- Papel
- Cajas Plegables
- Cajas de Cartón Corrugado
- Otros Papeles
- Plásticos
- Por Formato de Envase
- Blísteres
- Clamshells
- Sobres Protectores y Plástico de Burbujas
- Bandejas e Insertos
- Cajas de Cartón Corrugado y Palés
- Por Función
- Envase Primario
- Envase Secundario/de Exposición
- Envase Terciario y de Logística
- Envase Antifalsificación y de Seguridad
- Envase Inteligente/Conectado
- Por Electrónica de Consumo
- Teléfonos Inteligentes
- Dispositivos Informáticos
- Televisores y Decodificadores
- Dispositivos Portátiles y Auriculares
- Dispositivos Domésticos Inteligentes / IoT
- Otra Electrónica de Consumo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando el conjunto de demanda de dispositivos de consumo y los materiales de embalaje que generalmente los acompañan, y luego se fundamenta utilizando estadísticas públicas y estándares. Consultamos fuentes como UN Comtrade para los flujos comerciales de materiales de embalaje relevantes, los indicadores macroeconómicos del Banco Mundial y las oficinas nacionales de estadística para obtener señales de fabricación y gasto del consumidor que impactan los envíos de dispositivos.
Para mantener realistas los supuestos de embalaje, los insumos también se verifican utilizando fuentes como la información de reciclaje y residuos de embalaje de la EPA, el contexto de las normas de prueba de embalaje ISO y ASTM, y artículos académicos o revisados por pares sobre el rendimiento del embalaje protector y la sustitución de materiales. Los informes de empresas, las presentaciones a inversores y la cobertura de prensa de reputación se utilizan para verificar los cambios en la combinación de embalajes, como el paso de plásticos a papel y fibra moldeada.
Las suscripciones de pago se utilizan de forma selectiva para los estados financieros de las empresas, los panoramas de patentes y la inteligencia comercial a nivel de envíos. Los ejemplos enumerados anteriormente no son exhaustivos, ya que nos apoyamos en otras referencias durante la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar lo que el modelo documental no puede mostrar con claridad, especialmente la intensidad del embalaje por categoría de dispositivo y cómo los precios se mueven con los materiales y el flete. Hablamos con convertidores de embalaje, proveedores de materias primas, fabricantes por contrato, equipos de embalaje del lado de la marca y partes interesadas en logística en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, de modo que los supuestos sobre la combinación, los rangos de precio de venta promedio y los ciclos de adquisición se verifican desde múltiples perspectivas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos: 13% | Asia-Pacífico: 38% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 43% | Europa, Oriente Medio y África: 35% |
| Actores más pequeños: 19% | Gerentes: 44% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El modelo central se construye utilizando una reconstrucción de la demanda de arriba hacia abajo, donde las señales de envío y producción de electrónica de consumo se traducen en consumo de embalaje y luego se convierten a valor utilizando escalas de precio de venta promedio realistas por material y formato. Dado que el mercado es amplio, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como la alineación de ingresos de convertidores muestreados, verificaciones de canal sobre volúmenes de embalaje y rangos de precio por unidad multiplicados por bandas de envío de dispositivos, que luego se utilizan para ajustar los valores atípicos.
Algunos insumos prácticos que dan forma al modelo incluyen las tendencias de envío de dispositivos de consumo, la participación del comercio electrónico en las ventas de electrónica (que cambia las necesidades de embalaje protector), el peso del embalaje por unidad enviada, los objetivos de contenido reciclado y sostenibilidad que afectan los cambios de material, el movimiento de precios de pulpa y polímeros, y la dirección de los costos de flete. Cuando los datos directos son escasos para un formato o país, las brechas se manejan utilizando mercados análogos cercanos con una combinación de dispositivos y regulaciones de embalaje similares, seguido de una revisión de expertos para mantener los supuestos conservadores.
Para el pronóstico, utilizamos análisis de escenarios respaldados por regresión multivariante, donde el crecimiento está vinculado a los volúmenes de dispositivos, los cambios en la combinación de embalajes y las perspectivas de precios de materiales. La visión prospectiva se somete a pruebas de estrés con lo que los entrevistados esperan para los ciclos de renovación, los lanzamientos de productos y el calendario de adquisiciones, y la trayectoria final de la CAGR se mantiene coherente con estas restricciones del mundo real.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante triangulación a partir de señales independientes, como la dirección de los envíos de dispositivos, los precios de los materiales de embalaje y los indicadores comerciales o de producción, y luego se verifican las variaciones por región y año. Cuando un número parece incorrecto, revisamos los factores de conversión, rehacemos las conversiones de divisas y verificamos nuevamente la construcción del precio de venta promedio para que los impulsores coincidan con lo que describen los proveedores y compradores.
Antes de la aprobación final, el modelo es revisado por pasos por otro analista, y se realizan llamadas de seguimiento cuando nuevos resultados públicos, cambios de política o movimientos en los precios de materiales podrían modificar el mercado de manera significativa. Los informes se actualizan anualmente, y se añaden actualizaciones intermedias para eventos relevantes. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Embalaje para Electrónica de Consumo de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el embalaje de electrónica de consumo suelen diferir porque el momento de la conversión de divisas, la forma en que se actualizan los precios de venta promedio con las variaciones de pulpa y polímeros, y la manera en que se gestionan las revisiones de envíos de dispositivos pueden cambiar el total de manera significativa. Otra razón frecuente es el alcance, donde algunas cifras combinan el embalaje de consumo más amplio o el embalaje adyacente de la cadena de suministro de electrónica en el mismo número.
Cuando la estimación se actualiza en torno a los principales ciclos de lanzamiento de dispositivos y los últimos índices de precios de materiales se incorporan a la escala de precios de venta promedio antes de convertir a USD, el valor tiende a situarse de manera diferente, que es como se finalizó el dimensionamiento de 2026 en Mordor Intelligence. Las diferencias también aparecen cuando un editor utiliza un precio combinado único para el embalaje en todos los dispositivos, o cuando las bases de referencia de comercio y producción más antiguas se trasladan sin verificar nuevamente las divisiones regionales con las señales de demanda actuales.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 92,03 mil millones de USD (2026) | |
| Consultora Global A | 67,22 mil millones de USD (2025) | Utiliza un año base anterior y una ventana de pronóstico más larga, lo que puede amortiguar la volatilidad del ciclo de dispositivos a corto plazo, y la construcción de precios puede diferir si los precios de venta promedio del embalaje no se actualizan frecuentemente con los insumos de materiales. |
| Editor de Datos de la Industria B | 52,07 mil millones de USD (2024) | A menudo se enmarca como embalaje de consumo vinculado al uso final de electrónica, lo que puede aplicar un alcance de embalaje más estrecho y basarse en supuestos de precios agregados, con menos énfasis en los cambios de intensidad de embalaje a nivel de dispositivo derivados del comercio electrónico y las necesidades de protección. |
La dispersión entre estas cifras proviene principalmente de los límites del alcance y el año utilizado para los precios y la conversión, seguido de la frecuencia con que se actualizan los precios de venta promedio del embalaje a medida que se mueven los materiales y el flete. Al mantener la construcción del valor rastreable a las señales de demanda de dispositivos, los supuestos de intensidad de embalaje y una lógica de precios repetible, el número final del mercado resulta más fácil de auditar y actualizar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de envases para electrónica de consumo?
El tamaño del mercado de envases para electrónica de consumo es de USD 92,03 mil millones en 2026 y se proyecta que alcance USD 126,23 mil millones para 2031 a una CAGR del 6,53%.
¿Qué región concentra la mayor cuota del mercado de envases para electrónica de consumo?
Asia-Pacífico lidera con el 39,74% de los ingresos globales en 2025 y también es la región de más rápido crecimiento con una CAGR del 9,75% hasta 2031.
¿Qué segmento de material crece más rápido?
Las soluciones a base de papel avanzan a una CAGR del 7,36% porque las normas de Responsabilidad Extendida del Productor y los mandatos de reducción de plásticos fomentan la adopción de fibra.
¿Cómo influyen las tendencias del comercio electrónico en los formatos de envase?
El comercio electrónico impulsa la demanda de sobres protectores y soluciones de plástico de burbujas, que crecen a una CAGR del 9,27% debido a los requisitos de envío por paquetería.
¿Qué papel desempeña el envase inteligente en el mercado?
El envase inteligente y conectado, que crece a una CAGR del 8,19%, integra autenticación, captura de datos y funciones de relacionamiento con el consumidor, redefiniendo las funciones tradicionales del envase.
¿Quiénes son los principales actores que configuran el panorama competitivo?
Tras la reciente consolidación, Smurfit WestRock e International Paper lideran en escala, mientras que Ranpak, Sonoco y Stora Enso impulsan la innovación en amortiguación a base de fibra y envases inteligentes.
Última actualización de la página el:



