
Tamaño y Cuota del Mercado de Envases Agrícolas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.36 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.03 % |
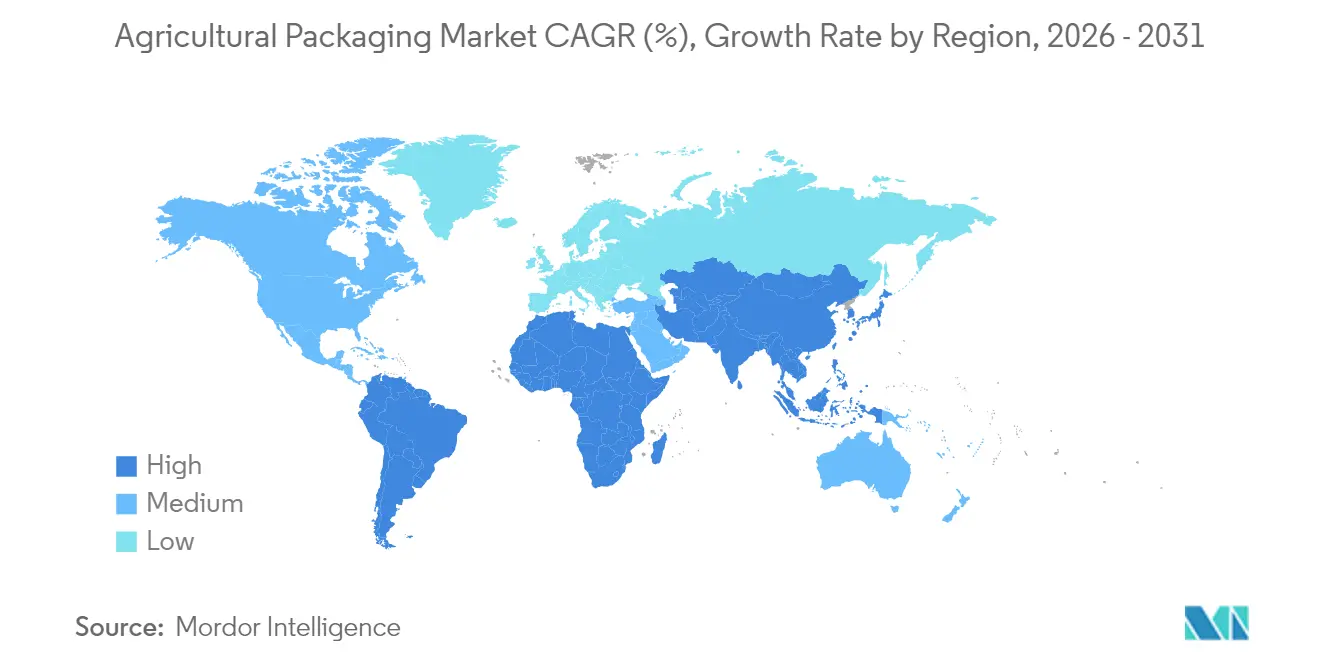
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia Pacífico |
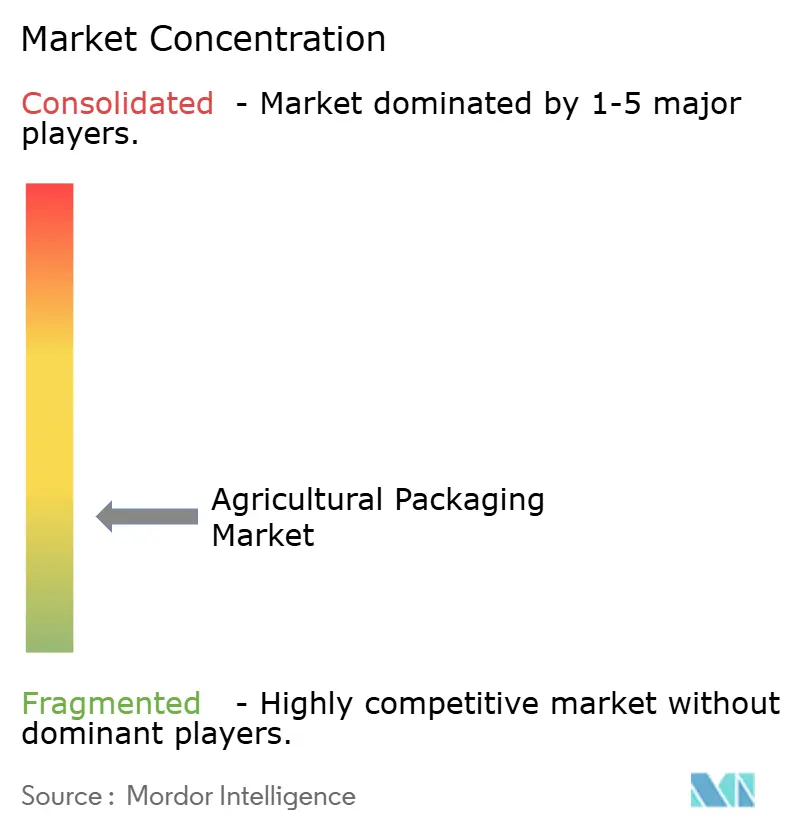
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Agrícolas por Mordor Intelligence
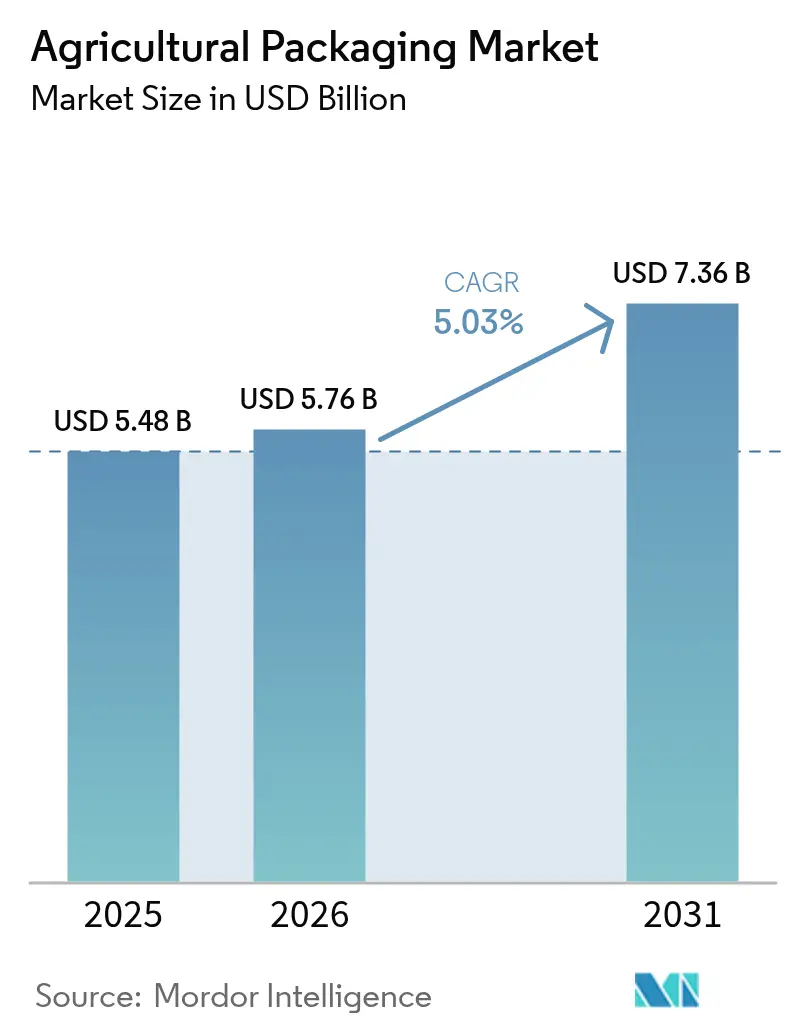
El tamaño del mercado de envases agrícolas en 2026 se estima en USD 5,76 mil millones, creciendo desde el valor de 2025 de USD 5,48 mil millones con proyecciones para 2031 que muestran USD 7,36 mil millones, creciendo a una CAGR del 5,03% durante 2026-2031. Este ascenso sostenido demuestra la resiliencia del sector a medida que los reguladores exigen reciclabilidad, umbrales de contenido reciclado y menores huellas de carbono. El agronegocio orientado a la exportación de Asia-Pacífico, los agresivos objetivos de sostenibilidad de Europa y los mandatos de trazabilidad de América del Norte estimulan conjuntamente la innovación en materiales y el rediseño de formatos en todo el mercado de envases agrícolas. El plástico continúa dominando los volúmenes, aunque las películas biodegradables y los formatos de fibra moldeada se aceleran impulsados por el Reglamento de Envases y Residuos de Envases (PPWR) de la Unión Europea y la ley de etiquetado compostable de California. Mientras tanto, la mecanización en la manipulación a granel en China, India y Brasil impulsa los contenedores intermedios para carga a granel flexible (FIBC) de capacidad media a grande, mientras que la agricultura de precisión en los Estados Unidos y Europa Occidental incrementa la demanda de envases más pequeños y específicos para cada aplicación. Las oscilaciones en el coste de las materias primas y las tarifas de responsabilidad ampliada del productor (EPR) moderan la rentabilidad, pero la consolidación entre convertidores y proveedores de resinas está creando economías de escala que compensan parte de la presión inflacionaria.
Conclusiones Clave del Informe
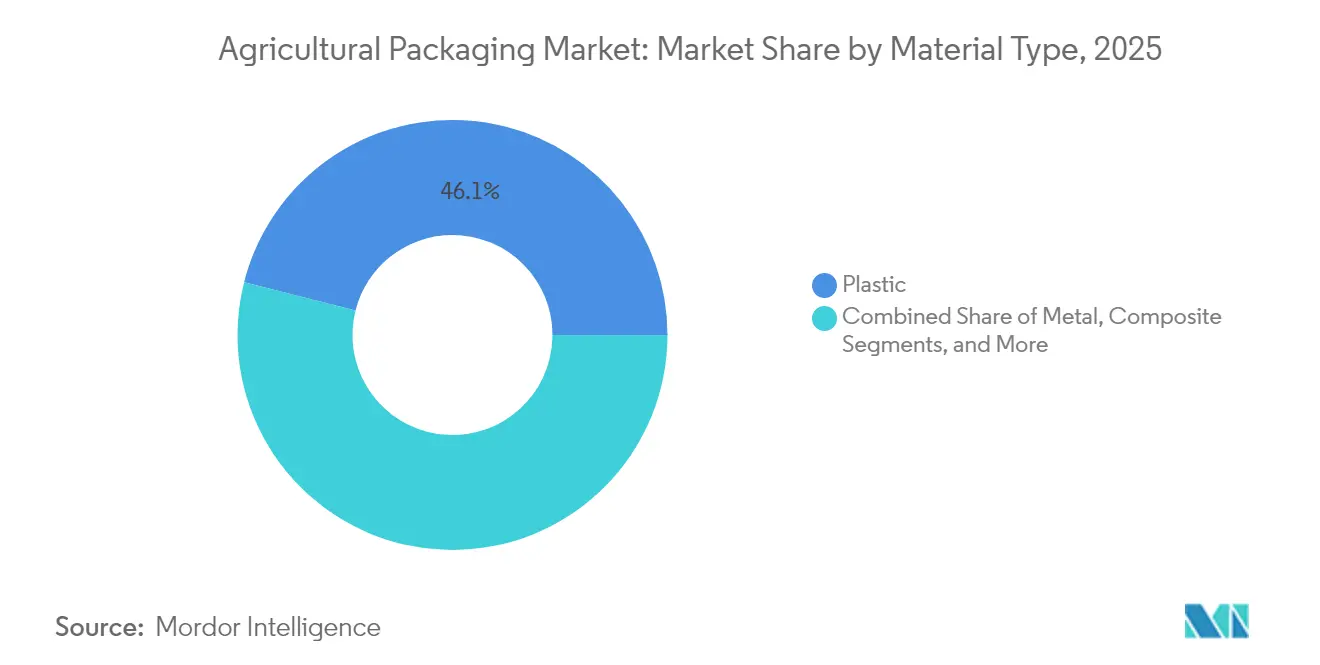
- Por tipo de material, el plástico representó el 46,05% de la cuota del mercado de envases agrícolas en 2025, mientras que se proyecta que las películas biodegradables se expandan a una CAGR del 8,01% hasta 2031.
- Por aplicación, los fertilizantes lideraron con una cuota de ingresos del 38,02% en 2025; los biológicos de protección de cultivos se prevé que crezcan a una CAGR del 7,45% hasta 2031.
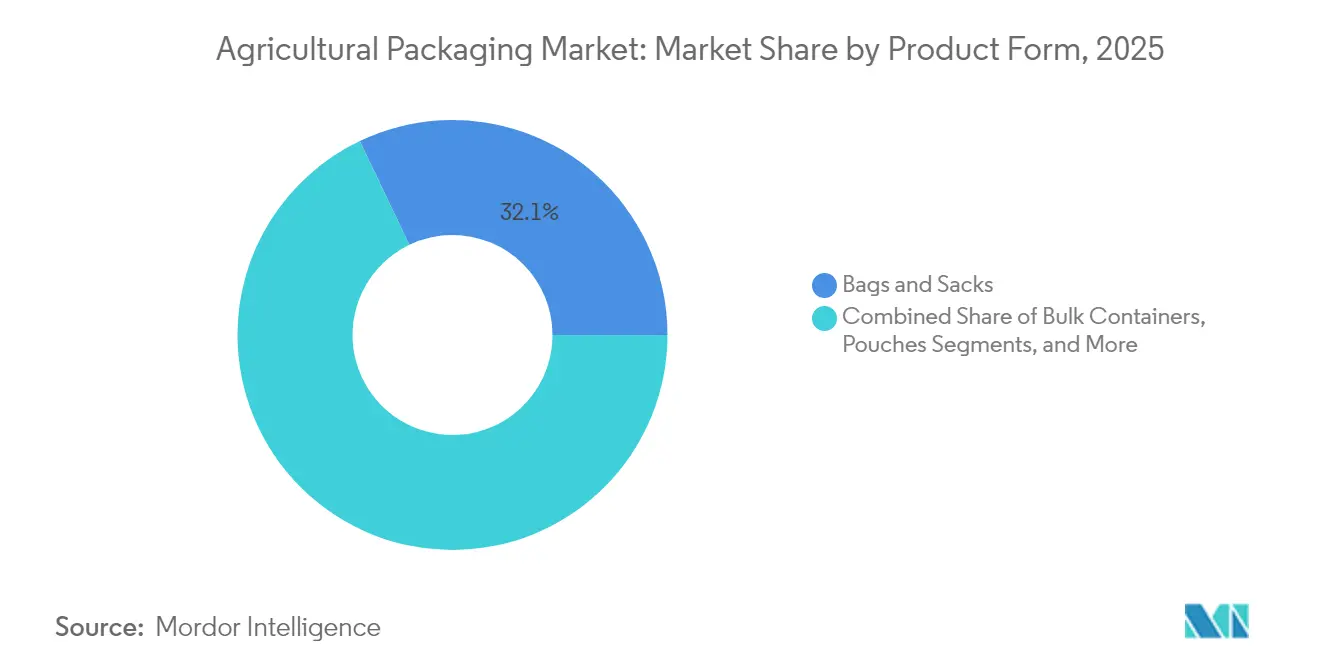
- Por forma de producto, las bolsas y sacos capturaron el 32,10% del tamaño del mercado de envases agrícolas en 2025, mientras que las bolsas de pie exhiben la CAGR más rápida del 8,55%.
- Por rango de capacidad, los envases de 26-100 kg / 21-200 L controlaron el 43,80% de la cuota en 2025; se prevé que los formatos de ≤25 kg / ≤20 L registren una CAGR del 8,62%.
- Por geografía, Asia-Pacífico dominó con una cuota del mercado de envases agrícolas del 39,85% en 2025, mientras que se prevé que Europa registre la CAGR más sólida del 7,86% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de agroquímicos | +1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Innovaciones en materiales impulsadas por la sostenibilidad | +0.9% | Europa y América del Norte liderando, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión del comercio transfronterizo de productos agrícolas | +0.8% | Global, especialmente los corredores comerciales Estados Unidos-China-UE | Mediano plazo (2-4 años) |
| Adopción de mecanización y manipulación a granel | +0.7% | Núcleo en Asia-Pacífico, con expansión hacia América Latina y África | Largo plazo (≥ 4 años) |
| Envases inteligentes con trazabilidad habilitada por códigos QR | +0.5% | América del Norte y UE, adopción temprana en Asia-Pacífico desarrollada | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Agroquímicos
El consumo global de pesticidas y fertilizantes sigue aumentando a medida que las naciones persiguen mayores rendimientos. Los reguladores de India aprobaron 416 nuevos productos de protección de cultivos en el primer semestre de 2024, abarcando insecticidas tradicionales y nuevos activos, impulsando así los volúmenes de envases. La transición de China durante cuatro décadas hasta convertirse en el mayor exportador mundial de pesticidas exige formatos de envase estandarizados que cumplan con múltiples normativas de mercados de destino. En los Estados Unidos, las investigaciones antidumping sobre importaciones de 2,4-D procedentes de Asia reconfiguran los planes de envasado doméstico, mientras que la incautación por parte de las autoridades filipinas de productos químicos falsificados subraya el papel de los envases a prueba de manipulaciones en la protección de marcas pna.gov.ph. Impulsado por los programas de seguridad alimentaria y los equipos de aplicación de precisión, el mercado de envases agrícolas acoge laminados de mayor barrera y bolsas de dosis específicas más pequeñas que reducen los derrames y la exposición de los trabajadores.
Innovaciones en Materiales Impulsadas por la Sostenibilidad
El PPWR de la UE obliga a que todos los envases sean reciclables para 2030 y fija cuotas de contenido reciclado del 30% para el PET para esa fecha, elevándose al 50% para 2040. El Advantage Kraft Mulch de Mondi a base de papel sustituye a la lámina de acolchado de PE negro, señalando el impulso hacia la sustitución de materiales en aplicaciones de campo. El trabajo académico sobre fibra moldeada de cáñamo y nanocompuestos a base de lignina demuestra que los sustratos de origen biológico pueden ofrecer resistencia a la humedad y protección UV comparable a las películas a base de petróleo. El EnviroRAP de cartón de Greif y las patentes de películas comestibles de Lactips aportan mayor evidencia de que los materiales sostenibles están pasando de la fase piloto a la escala comercial. A medida que las tarifas EPR penalizan los formatos no reciclables, los convertidores aceleran el gasto en I+D sobre bio-resinas, laminados de material único y barreras a base de agua.
Expansión del Comercio Transfronterizo de Productos Agrícolas
El USDA prevé que las exportaciones agrícolas de los Estados Unidos alcancen los USD 169,5 mil millones en el ejercicio fiscal 2025, con la horticultura contribuyendo sola con USD 41,5 mil millones.[1]USDA, "Perspectivas del Comercio Agrícola de los Estados Unidos," downloads.usda.library.cornell.edu Los proveedores de palés y bolsas deben cumplir ahora con las normas de fumigación ISPM-15 para más de 100 mercados de destino. La nueva regulación de declaraciones aduaneras de China, vigente desde mayo de 2025, endurece la exactitud en la documentación, incrementando la demanda de etiquetas con códigos QR que agilizan el despacho aduanero. Australia está integrando de manera similar los datos de seguridad alimentaria en su plataforma de Condiciones de Importación de Bioseguridad a partir de junio de 2025. Estas medidas elevan colectivamente los requisitos para envases resistentes, revestimientos de vida útil prolongada y marcas regulatorias en múltiples idiomas en el mercado de envases agrícolas.
Mecanización y Adopción de la Manipulación a Granel
Los agricultores de Asia-Pacífico están adoptando FIBC y tubos de ensilaje para adaptarse a la escala de la maquinaria automatizada de siembra y fertilización. Se proyecta que el valor de los envases de transporte retornables de la región aumente en USD 1,40 mil millones entre 2023 y 2028, registrando una CAGR del 8,87%. Packem SA de Brasil encargó recientemente FIBC por valor de USD 1,29 millones procedentes de India, ilustrando oportunidades de abastecimiento intercontinental. La película de ensilaje Hytibag de siete capas de RKW prolonga la vida útil del forraje, mientras que los separadores de tornillo sin fin en desarrollo permiten la carga a granel sin polvo. A medida que las flotas mecanizadas se expanden desde China hasta el África subsahariana, los agricultores demandan sacos y boquillas más ligeros y ergonómicos que se integren con los equipos de dispensación automatizada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión regulatoria sobre plásticos y COV | -0.8% | Europa y América del Norte liderando, con expansión global | Mediano plazo (2-4 años) |
| Volatilidad en el precio de las materias primas | -1.1% | Global, con impacto agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Insumos agrícolas falsificados que elevan los costes de cumplimiento | -0.4% | Asia-Pacífico y mercados en desarrollo, con expansión al comercio global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión Regulatoria sobre Plásticos y COV
El PPWR prohíbe las sustancias per- y polifluoroalquílicas por encima de los límites umbral en envases en contacto con alimentos, eliminando numerosos revestimientos de fluoropolímeros utilizados en bolsas de fertilizantes. La SB 343 de California prohibirá los símbolos de «flechas de reciclaje» en envases que no superen las pruebas de reciclabilidad después de octubre de 2026, mientras que la SB 54 obliga a una reducción del 25% en plásticos para 2032. La ley EPR de Oregón exige informes detallados de los pesos de los envases a partir de abril de 2025, lo que aumenta la carga administrativa para los pequeños convertidores. Los estudios revelan que las instalaciones de compostaje actuales no pueden separar las bolsas biodegradables del plástico convencional de manera efectiva, lo que complica las declaraciones de compostabilidad comercial. En conjunto, estos estatutos obligan a cambios de diseño que pueden elevar los costes y ralentizar los cambios de materiales en el mercado de envases agrícolas.
Volatilidad en el Precio de las Materias Primas
Los datos del Banco Mundial apuntan a una caída del 4% en los índices de materias primas agrícolas para 2025, pero los precios del fertilizante nitrogenado vinculado al gas siguen siendo elevados, presionando los presupuestos de insumos agrícolas e influyendo en los volúmenes de pedidos de sacos a granel. El EBITDA del primer semestre de 2024 de Mondi cayó un 17% interanual a medida que los precios de la pulpa y las resinas fluctuaron. Las condiciones meteorológicas adversas elevaron los precios del cacao, el olivo y el café en 2024, alterando las previsiones de combinación de cultivos y, por ende, los patrones de demanda de envases relacionados. Los posibles aumentos arancelarios sobre las importaciones de fertilizantes amenazan con trasladar costes adicionales, lo que lleva a los agricultores a retrasar la reposición o a cambiar a insumos más baratos, lo que deprime los volúmenes de ventas de envases. La prima que aún se asocia a las películas compostables certificadas amplía la brecha de asequibilidad frente al polietileno durante los picos inflacionarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
La Dominancia del Plástico Enfrenta la Disrupción de los BiodegradablesEl plástico representó el 46,05% de la cuota del mercado de envases agrícolas en 2025, gracias a su durabilidad, ligereza y cadenas de suministro consolidadas. Los bidones de polietileno de alta densidad y los sacos tejidos de polipropileno dominan las aplicaciones de fertilizantes y pesticidas porque resisten la perforación y los productos químicos. Sin embargo, el mercado de envases agrícolas está experimentando un giro rápido hacia las películas biodegradables, el subsegmento de más rápido crecimiento con una CAGR del 8,01% hasta 2031. Las regulaciones europeas que imponen un 30% de contenido reciclado en el PET para 2030 empujan a los convertidores a mezclar resina posconsumo o a cambiar de materiales por completo. Productores como Mondi y Greif comercializan acolchado a base de papel y revestimientos de cartón 100% reciclado, respectivamente, ofreciendo un rendimiento comparable mientras alivian las responsabilidades EPR.
La intensidad competitiva está aumentando a medida que los avances académicos en sustratos moldeados de fibra de cáñamo y bionanocompuestos de lignina prometen rendimientos de humedad, oxígeno y UV anteriormente exclusivos de los laminados poliméricos. Los multicapas composite mantienen un nicho en semillas de alto valor y sobres de micronutrientes, aunque las preocupaciones sobre reciclabilidad y los costes de separación de capas mantienen su crecimiento moderado. Los cubos metálicos sirven para herbicidas ultra-volátiles, pero los volúmenes son estables en lugar de estar en expansión. En general, los imperativos de sostenibilidad están redefiniendo la adquisición de materias primas, las inversiones en utillaje y la comunicación de los propietarios de marcas en todo el mercado de envases agrícolas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Aplicación:
Los Fertilizantes Lideran Mientras los Biológicos se AceleranLos fertilizantes generaron el 38,02% de los ingresos de 2025, asegurando la mayor porción del tamaño del mercado de envases agrícolas a través de su papel esencial en la maximización de los rendimientos. Las bolsas, los FIBC y los sacos laminados dominan porque los nutrientes granulados requieren estructuras resistentes a la abrasión. Por el contrario, los biológicos de protección de cultivos, partiendo de una base más pequeña, tienen la CAGR más alta del 7,45% a medida que los agricultores adoptan inoculantes microbianos y bioestimulantes para cumplir con las regulaciones de límites de residuos. Estos organismos vivos requieren bolsas con barrera de oxígeno refrigeradas o botellas rígidas que preserven la viabilidad, impulsando la innovación en formatos compatibles con la cadena de frío.
Los pesticidas sintéticos tradicionales continúan demandando grandes tonelajes, aunque su crecimiento se modera bajo normas de toxicidad más estrictas. El envasado de variedades de semillas busca una mejor retención del polvo y orificios de dispensación precisos para salvaguardar el rendimiento genético. Los gobiernos están invirtiendo directamente en I+D de envases; el USDA destinó USD 10 millones para un Laboratorio de Innovación en Envases Sostenibles centrado en exportadores de productos agrícolas, lo que refleja el creciente reconocimiento del envase como facilitador del comercio. Las salvaguardas de autenticidad, como las tintas de cambio de color y los anillos de seguridad, se están proliferando para combatir los insumos agrícolas falsificados en los mercados en desarrollo.
Por Forma de Producto:
Las Bolsas Tradicionales Compiten con las Bolsas InnovadorasLas bolsas y sacos representaron el 32,10% de la cuota del mercado de envases agrícolas en 2025 gracias a su coste comprobado, velocidades de llenado y huellas de fabricación globales. Los sacos tejidos de PP con laminaciones de BOPP siguen siendo el estándar para fertilizantes y piensos para ganado. Sin embargo, las bolsas de pie y con boquilla son la forma de más rápido crecimiento con una CAGR del 8,55%, captando volúmenes de envases de protección de cultivos orientados a pequeños agricultores y concentrados de nutrientes especializados. La tecnología AutoSplicer de FLtècnics eleva la eficiencia de las líneas de bolsas en un 10%, reduciendo la brecha de costes con respecto a las bolsas.
Los contenedores rígidos de HDPE y PET se dirigen a líquidos de alto valor donde la dosificación precisa reduce el desperdicio; el SmartPour rígido de Pactiv Evergreen elimina los revestimientos interiores al tiempo que añade resellabilidad. Los bidones a granel y los contenedores intermedios para carga a granel (IBC) continúan apoyando las estaciones de disolución de fertilizantes a escala industrial, beneficiándose de las tendencias de mecanización. Los tapones, cierres y revestimientos están evolucionando hacia diseños con correa de sujeción para cumplir con las próximas prohibiciones de la UE sobre tapas sueltas, añadiendo otra capa de cumplimiento para los envasadores y moldeadores dentro del mercado de envases agrícolas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Rango de Capacidad:
Dominancia en el Rango Medio con Crecimiento en Pequeños FormatosLos envases en el rango de 26-100 kg / 21-200 L concentraron el 43,80% de los ingresos de 2025, reflejando el punto óptimo operacional de las explotaciones de escala media y las cooperativas. Estos formatos se ajustan a los límites de manipulación manual, pero ofrecen eficiencias de flete en palés y contenedores. Se proyecta que los envases más pequeños (≤25 kg / ≤20 L) registren la CAGR más alta del segmento, del 8,62%, a medida que los pulverizadores de precisión, los sistemas de entrega por dron y los protocolos de microdosificación demandan cantidades exactas y una manipulación más sencilla. El tamaño del mercado de envases agrícolas para estos formatos pequeños está creciendo más rápido en América del Norte y Europa, donde las regulaciones laborales y el envejecimiento de la mano de obra agrícola favorecen los sacos de menor peso.
Los FIBC a granel de gran tamaño (>100 kg) y los tubos de ensilaje atienden a las megaexplotaciones mecanizadas de Brasil, Australia y partes de China. El silobag de siete capas de RKW permite el almacenamiento de grano en atmósfera controlada, ilustrando la transferencia de tecnología del sector alimentario al envasado de insumos agrícolas. Los prototipos académicos, como los envases integrados con tornillo sin fin, indican la futura convergencia entre el envasado y el hardware de dispensación. Los límites de peso legislados en Europa pueden impulsar aún más al mercado hacia formatos más ligeros y ergonómicamente amigables a lo largo del horizonte de previsión.
Análisis Geográfico
Mercado de Envases Agrícolas de Asia-Pacífico
Asia-Pacífico concentró el 39,85% de la cuota del mercado de envases agrícolas en 2025, impulsado por la transformación de China en el mayor exportador mundial de pesticidas y por el impulso de India hacia la intensificación de fertilizantes. La rápida mecanización, la expansión de los canales de comercio electrónico para semillas y productos de jardinería, y las prioridades gubernamentales en materia de seguridad alimentaria mantienen sólidas las perspectivas regionales. Las ventas de envases de papel en Vietnam ilustran el efecto de desbordamiento, con una previsión de alcanzar 3,5 mil millones de USD en 2026 con un crecimiento anual del 9,73%. A medida que la cuota de Asia en los agroquímicos mundiales se expande, los transformadores aumentan el reciclaje local de resinas e invierten en líneas de laminación sin disolventes para satisfacer los requisitos de las marcas en la cadena de valor.
Mercado de Envases Agrícolas de Europa
Europa está en camino de registrar el CAGR más rápido del 7,86% hasta 2031, respaldada por una estricta legislación de economía circular y consumidores con alto poder adquisitivo dispuestos a pagar por productos agrícolas con certificación sostenible. El Reglamento de Envases y Residuos de Envases (PPWR) por sí solo obliga a un rediseño sistemático de las estructuras de envase, abriendo espacio para bandejas de fibra moldeada, films monomateriales y etiquetas inteligentes que capturan datos de procedencia. Además, los subsidios del Pacto Verde de la UE fomentan la conversión de biomasa en la explotación agrícola en materia prima para envases, acortando las cadenas de suministro.
Mercado de Envases Agrícolas de América del Norte, América Latina y Oriente Medio y África
América del Norte mantiene una demanda saludable respaldada por los segmentos de cereales y horticultura orientados a la exportación. Las previsiones del USDA destacan envíos al exterior récord que dependen de revestimientos con barrera de humedad y etiquetas de palé con código QR para cumplir con las normas de tratamiento de madera ISPM-15 y las reglas de trazabilidad. Oriente Medio y África, aunque de menor tamaño en la actualidad, muestran programas de sustitución de importaciones en aceleración y una expansión de la acuicultura que requerirá tanto envases flexibles como rígidos adaptados a climas áridos. América Latina se beneficia de la mecanización brasileña y la adopción de biofertilizantes, generando nuevas oportunidades para los productores especializados en bolsas multicapa de alta barrera.

Panorama regulatorio
El envasado agrícola está siendo reconfigurado por normativas específicas de cada región que afectan la selección de materiales, el etiquetado y los formatos de envase. En la Unión Europea, el Reglamento (UE) 2025/40 sobre Envases y Residuos de Envases entró en vigor el 11 de febrero de 2025 y será aplicable a partir del 12 de agosto de 2026. El cambio introduce disposiciones más estrictas de prevención de residuos y requisitos armonizados que influyen en el diseño para el reciclaje, la eficiencia de espacio y el etiquetado en los envases de productos agrícolas e insumos.
Más allá de las normas sobre residuos de envases, los requisitos de contacto alimentario y gestión responsable de productos se están endureciendo. La Comisión Europea adoptó una restricción para 2026 sobre el bisfenol A (BPA) en materiales en contacto con alimentos, con disposiciones transitorias que incluyen plazos a mediados de 2026. Esto está impulsando la sustitución y la recalificación de revestimientos internos, recubrimientos y capas barrera utilizados en envases de productos frescos. En China, la norma GB/T 46685-2025 (emitida el 31 de octubre de 2025) establece directrices técnicas para el envasado de productos agrícolas comestibles frescos, con implementación a partir del 1 de mayo de 2026. La actualización eleva las expectativas básicas de rendimiento e información del envase. En India, una enmienda a la Fertiliser (Control) Order de 1985 estandariza los tamaños de envase para biofertilizantes a partir del 1 de abril de 2026. En Estados Unidos, la FDA Food Traceability Rule bajo la Sección 204 de la FSMA sigue siendo un motor clave para los sistemas de envasado orientados a la trazabilidad, con plazos de cumplimiento vinculados a directivas federales de aplicación alineadas con 2028.
Panorama Competitivo
El mercado de envases agrícolas está moderadamente fragmentado, con una combinación de conglomerados globales y empresas regionales especializadas. Mondi, Amcor, Sonoco, Berry Global y Greif aprovechan la adquisición global de resinas, redes de plantas en múltiples continentes y centros de diseño propios para asegurar contratos a largo plazo con los principales fabricantes de agroquímicos. Los competidores regionales como LC Packaging, NNZ Group y Bulkcorp International defienden su cuota de mercado mediante tiempos de entrega rápidos y especificaciones de FIBC personalizadas.
La consolidación estratégica se intensificó en 2024. Sonoco adquirió Eviosys por EUR 2,41 mil millones y desinvirtió su unidad de Envases Termoformados y Flexibles a TOPPAN por USD 1,8 mil millones, afilando su enfoque en envases para el consumidor.[3]Sonoco Products Company, "Sonoco Completa la Adquisición de Eviosys," investor.sonoco.com En enero de 2025, Amcor y Berry Global anunciaron una fusión en acciones que creará una entidad con ingresos de USD 24 mil millones, comprometiéndose a destinar USD 180 millones anuales a I+D en formatos reciclables y compostables. Tales combinaciones tienen como objetivo agrupar la propiedad intelectual, armonizar los activos de extrusión y reforzar el poder de negociación con los proveedores petroquímicos.
La tecnología es un factor competitivo clave. Los cierres con código QR de Kwik Lok y las alianzas de cadena de bloques de Trustwell ilustran cómo la trazabilidad digital añade valor más allá del envase físico. Las solicitudes de patentes en torno a películas comestibles a base de almidón y revestimientos de nanocristales de celulosa reflejan una carrera armamentística para asegurar nichos defendibles en sustratos ecológicos. Mientras tanto, el gasto de capital en automatización —como paletizadores robóticos y empalme automático en línea— reduce los costes unitarios y mejora la consistencia, permitiendo a los convertidores de tamaño medio competir tanto en precio como en credenciales de sostenibilidad. La resiliencia de la cadena de suministro, especialmente en torno al abastecimiento de resinas recicladas, es ahora tan importante en las licitaciones de los clientes como los precios históricos.
Líderes de la Industria de Envases Agrícolas
Sonoco Products Company
Mondi Group
Greif Inc.
Pactiv LLC
Amcor PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases Agrícolas
- Amcor plc
- Mondi Group
- Greif Inc.
- LC Packaging International
- NNZ Group
- Sonoco Products
- ProAmpac LLC
- BAG Corporation
- FlexPack FIBC
- Smurfit WestRock
- Silgan Holdings
- Bischof + Klein
- RKW Group
- NPP Group
- Western Packaging
- Pactiv Evergreen
- Anderson Packaging
- Bulk Lift International
- Mega Pack

Oportunidades de mercado y perspectivas futuras
El rediseño impulsado por la regulación y las necesidades de trazabilidad derivadas del comercio están creando espacio para proveedores capaces de cumplir los requisitos normativos mientras reducen el costo total de entrega. Con el PPWR de la UE aplicable a partir del 12 de agosto de 2026, la demanda se está acelerando hacia estructuras reciclables y un etiquetado más claro y armonizado, lo que abre espacio para películas monomaterial, alternativas a base de fibra y soluciones barrera mejoradas para aplicaciones de fertilizantes, semillas y productos frescos. Al mismo tiempo, iniciativas de estandarización de envases, como las normas de tamaño de envase para biofertilizantes de India de abril de 2026 en el marco de la Fertiliser (Control) Order, están empujando a los fabricantes hacia SKU escalables y repetibles, y líneas de envasado de mayor rendimiento que reducen la variabilidad entre regiones y canales.
La logística de exportación y la localización de la cadena de suministro también influyen en la elección de formatos de envase y en la planificación de capacidad. En África, la capacidad enfocada en horticultura se está expandiendo, respaldada por Shri Krishana Overseas PLC (SKL), que está invirtiendo cerca de 1 millón de USD en una nueva planta en Kenia para elevar la producción de envases hortícolas de aproximadamente 3.000 a 22.000 toneladas anuales. Esto favorece tiempos de entrega más rápidos para productores orientados a la exportación. En el sudeste asiático, está surgiendo infraestructura respaldada por el gobierno para ayudar a productores más pequeños a cumplir con los requisitos de etiquetado y presentación. El Departamento de Comercio e Industria de Filipinas (DTI) lanzó la instalación de envasado, etiquetado e impresión FSUU MIRACLE, con una inversión de 150 millones de PHP, en Caraga en julio de 2026 para apoyar a las MIPYME, particularmente en cadenas de valor vinculadas a la agricultura. La innovación en diseño también apunta a la reducción de pérdidas y la eficiencia del flete, incluyendo conceptos de cajas basados en cubos lanzados comercialmente en India (Q-Bic) para reducir el espacio vacío en el envío, y diseños de FIBC con gestión de humedad introducidos para productos sensibles, con el fin de abordar riesgos de deterioro y rechazo en corredores comerciales hortícolas de alto valor.
Recent Industry Developments in Mercado de Envases Agrícolas
- Abril de 2026: Mondi inauguró una nueva planta de bolsas de papel en Pittsburgh, Pensilvania, añadiendo una capacidad anual reportada de unos 300 millones de bolsas de papel. La planta refuerza la presencia de suministro de Mondi en Norteamérica para envases a base de fibra, apoyando a clientes que se están orientando hacia formatos de papel junto con requisitos cada vez más estrictos de sostenibilidad y reciclabilidad.
- Abril de 2025: Sonoco completó la venta de su negocio de Envases Termoformados y Flexibles a TOPPAN Holdings por aproximadamente 1.800 millones de USD. La desinversión reconfiguró la cartera de Sonoco hacia otros sustratos de envasado y mercados finales, influyendo en la dinámica competitiva y la asignación de capital entre los formatos de envasado utilizados en aplicaciones relacionadas con la agricultura.
- Junio de 2024: Mondi se asoció con traceless para desarrollar una solución de recubrimiento biocircular derivada de subproductos agrícolas para envases de papel. La colaboración destaca la I+D activa en recubrimientos barrera capaces de sustituir capas plásticas convencionales, una limitación clave para lograr que los envases agrícolas a base de fibra funcionen en casos de uso con exposición a humedad y grasa.


Mercado de Envases Agrícolas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de envasado agrícola abarca los envases utilizados para almacenar, transportar y aplicar insumos agrícolas, principalmente para fertilizantes, pesticidas, semillas y productos de protección de cultivos relacionados, en formatos flexibles y rígidos.
Exclusiones de alcance: excluimos los envases utilizados exclusivamente para la venta minorista de productos frescos, las cajas secundarias de envío usadas fuera de la distribución de insumos agrícolas, y los consumibles agrícolas que no son envases, como aplicadores o piezas de equipos.
Descripción general de la segmentación
- Por Tipo de Material
- Plástico
- Papel y Cartón
- Metal
- Composite
- Películas Biodegradables
- Por Aplicación
- Pesticidas
- Fertilizantes
- Semillas y Variedades
- Biológicos de Protección de Cultivos
- Por Forma de Producto
- Bolsas y Sacos
- Contenedores a Granel (FIBC, Bidones, IBC)
- Bolsas de Pie
- Contenedores Rígidos (Latas, Botellas)
- Tapones, Tapas y Revestimientos
- Por Rango de Capacidad
- ≤25 kg / ≤20 L
- 26 – 100 kg / 21 – 200 L
- Más de 100 kg / 200 L (A Granel)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite de lo que se considera envasado agrícola y para recopilar las series de datos estándar que explican la demanda y la evolución de los precios. Nos basamos en fuentes públicas como FAOSTAT, USDA, Eurostat y UN Comtrade, junto con publicaciones de asociaciones de envasado y plásticos, y artículos revisados por pares sobre películas multicapa y reciclabilidad.
También revisamos informes anuales de empresas, presentaciones a inversores y comunicados de prensa para comprender la combinación de productos, la exposición regional y cualquier ampliación o cierre de capacidad anunciado. Una suscripción de pago a datos financieros e inteligencia corporativa ayudó a estandarizar los desgloses de ingresos, y se utilizó de forma selectiva una base de datos de envíos de importación y exportación a nivel de transacción para cotejar los volúmenes comercializados de resina, películas y artículos de envasado, cuando la clasificación lo permitía. Estas fuentes documentales no son exhaustivas, y se consultaron muchos otros documentos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con transformadores de envases, proveedores de materiales, distribuidores y equipos de marcas de insumos agrícolas, seguidas de conversaciones con organismos comerciales y contactos especializados en logística. Nuestro equipo utilizó estos aportes para validar la combinación de formatos (bolsas, sacos, contenedores a granel, bolsitas y envases rígidos), los tamaños de pedido habituales y el comportamiento de precios por región, y luego para verificar la adopción de estructuras reciclables y películas biodegradables en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 19% | APAC: 47% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 40% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 41% | Américas: 23% |
Dimensionamiento y previsión del mercado
El modelo principal utiliza un enfoque descendente y ascendente, en el que las bolsas de demanda de insumos agrícolas se reconstruyen por región a partir de las tendencias de superficie cultivada y producción, y luego se traducen en necesidades de envasado mediante la intensidad de aplicación y las normas de tamaño de envase. Comenzamos mapeando indicadores de demanda como el consumo de fertilizantes, el uso de pesticidas y biológicos, la penetración del tratamiento de semillas, y la proporción de envases a granel frente a envases pequeños utilizados en la distribución.
La fijación de precios se aborda mediante una escala práctica de ASP por material y formato, informada por los ciclos de precios de la resina y el papel, las tendencias de reducción de peso, y el cambio hacia estructuras de mayor barrera por motivos de seguridad y cumplimiento normativo. Luego se realizan verificaciones ascendentes a través de ingresos muestreados de transformadores, controles de canal sobre volúmenes de bolsas, sacos, tambores e IBC, y bandas de precios observadas en las entrevistas, lo que ayuda a ajustar los totales cuando los datos públicos son escasos.
Para la previsión, utilizamos análisis de escenarios respaldado por relaciones de regresión simples entre los volúmenes de insumos agrícolas, la superficie sembrada y la intensidad de envasado, y luego lo ajustamos utilizando el consenso de las entrevistas sobre el calendario regulatorio, los objetivos de contenido reciclado y la sustitución de ciertos materiales. Cuando no se pudieron obtener datos de volumen directos para un subformato, cubrimos las brechas utilizando ratios proxy de países similares, y luego revalidamos la división con expertos regionales antes de finalizar los totales.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación entre señales independientes, incluyendo los volúmenes de insumos agrícolas, la evolución de los precios de los materiales de envasado, los flujos comerciales y los anuncios de capacidad de los transformadores, antes de que se aprueben los valores finales. Realizamos verificaciones de varianza a nivel de región y formato, y cuando una cifra parece estar fuera de línea, se reabre el supuesto subyacente y se verifica cruzadamente mediante una segunda fuente o una entrevista de seguimiento.
Se sigue una revisión interna de varios pasos, en la que otro analista comprueba la lógica matemática, las condiciones límite y los patrones de crecimiento interanual para detectar anomalías a tiempo. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios abruptos en los precios de la resina, cambios regulatorios o ampliaciones importantes de capacidad. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada basada en los datos recientemente disponibles.
Tamaño del mercado de envasado agrícola de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el envasado agrícola pueden parecer muy dispares porque cada editor traza el límite del mercado en un lugar levemente diferente, y luego elige su propia combinación de supuestos de precio y volumen. El momento también importa, ya que los costos de las materias primas fluctúan rápidamente y algunas estimaciones no se actualizan cerca de la fecha de publicación.
Al hacer seguimiento de los factores de demanda a nivel de formato y actualizar los insumos de precios clave a nivel de material, Mordor Intelligence mantiene el total de 2026 vinculado a la demanda de envasado de fertilizantes, pesticidas, semillas y biológicos, en lugar de mezclar el gasto en envasado de productos afines. Las diferencias también surgen de si los contenedores a granel (como IBC y tambores) se cuentan por completo, de cómo se tratan las películas biodegradables, y de si la conversión de divisas utiliza una tasa promedio anual o una tasa puntual.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5.76 mil millones de USD (2026) | |
| Boletín Sectorial A | 7.64 mil millones de USD (2023) | Esta estimación está anclada a un año base anterior y parece utilizar una definición más amplia de envasado agrícola que puede mezclar el envasado de insumos con un envasado agrícola y alimentario más general, y tampoco establece claramente cómo se contabilizan los envases a granel y el envasado de biológicos. |
| Consultora Regional B | 10.30 mil millones de USD (2026) | El valor más alto probablemente incluye demanda de envasado afín más allá de los insumos agrícolas, y puede asumir una progresión de ASP más agresiva en estructuras plásticas y compuestas sin mostrar verificaciones frente a los ciclos de precios de la resina y el papel. |
La tabla muestra que la mayor parte de la dispersión puede explicarse por las decisiones sobre los límites de alcance y la forma en que los precios se trasladan de un año a otro. Cuando el mercado se mantiene limitado a los formatos de envasado de insumos y luego se contrasta con las señales de consumo agrícola y rangos de ASP realistas vinculados a materiales, la cifra final resulta más fácil de rastrear y reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de envases agrícolas?
El tamaño del mercado de envases agrícolas se situó en USD 5,76 mil millones en 2026 y se prevé que alcance los USD 7,36 mil millones para 2031.
¿Qué región lidera el mercado de envases agrícolas?
Asia-Pacífico concentró el 39,85% de los ingresos de 2025, impulsada por las exportaciones de pesticidas de China y el crecimiento de fertilizantes de India.
¿Qué segmento de material está creciendo más rápido?
Las películas biodegradables registran la CAGR más rápida del 8,01% a medida que las regulaciones favorecen los formatos reciclables y compostables.
¿Cómo están afectando las regulaciones de sostenibilidad a las decisiones de envasado?
Las leyes de la UE y de los Estados Unidos exigen reciclabilidad y contenido reciclado, impulsando a los convertidores hacia soluciones a base de papel, de material único y de bio-resinas.
¿Qué aplicación muestra el crecimiento más sólido?
El envasado de biológicos de protección de cultivos crecerá a una CAGR del 7,45%, reflejando el cambio de los agricultores hacia una gestión fitosanitaria ecológica.
¿Qué impacto tendrá la fusión Amcor-Berry Global?
Se espera que el presupuesto anual de I+D de USD 180 millones de la entidad combinada acelere la innovación en envases agrícolas reciclables y compostables.
Última actualización de la página el:



