
Tamaño y Participación del Mercado de Embalaje de Dispositivos Médicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
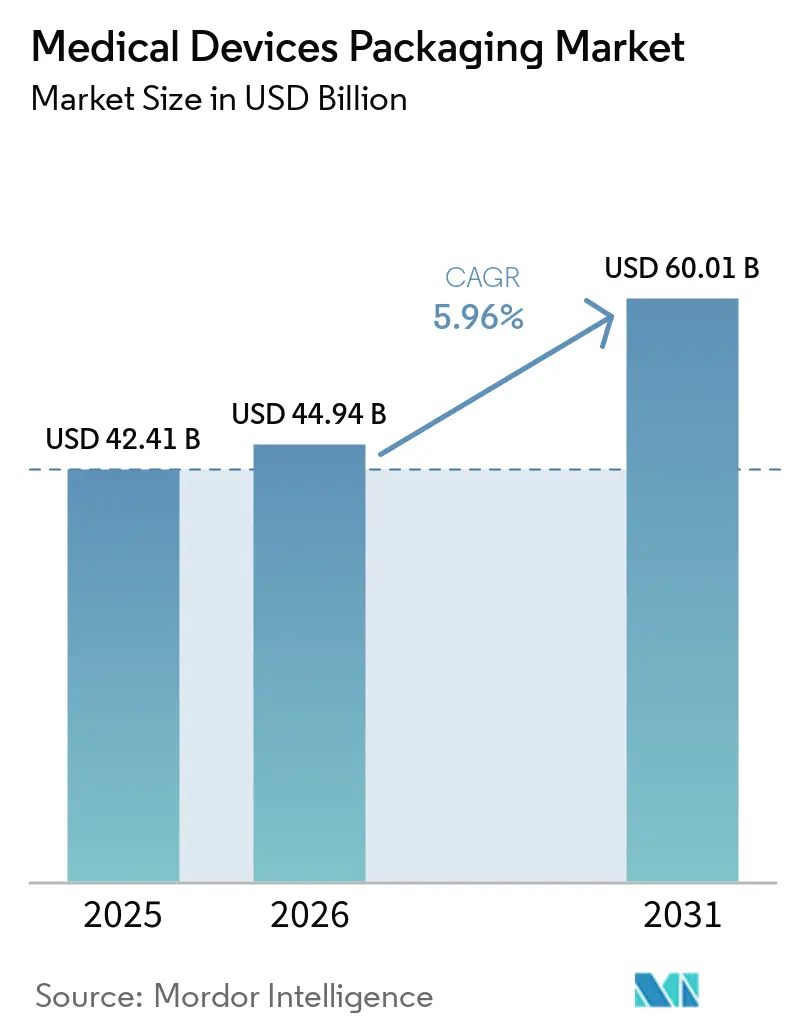
| Tamaño del Mercado (2026) | 44.94 Mil millones de dólares |
| Tamaño del Mercado (2031) | 60.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.96 % |
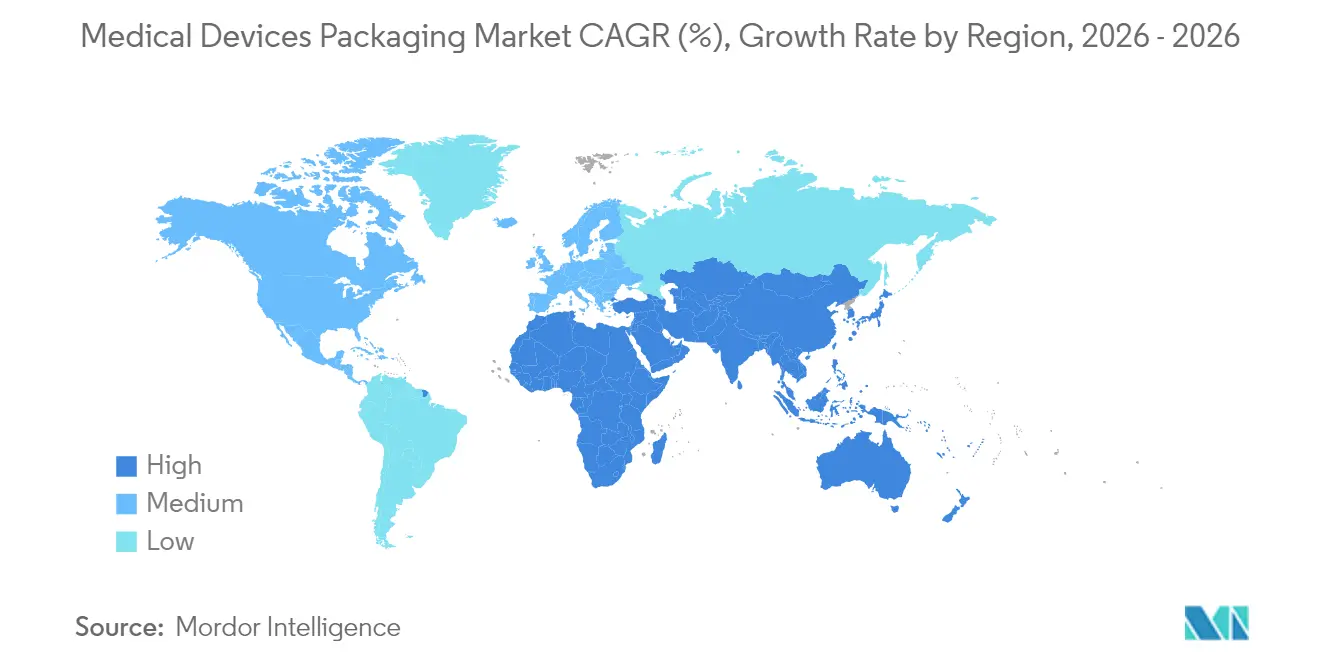
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
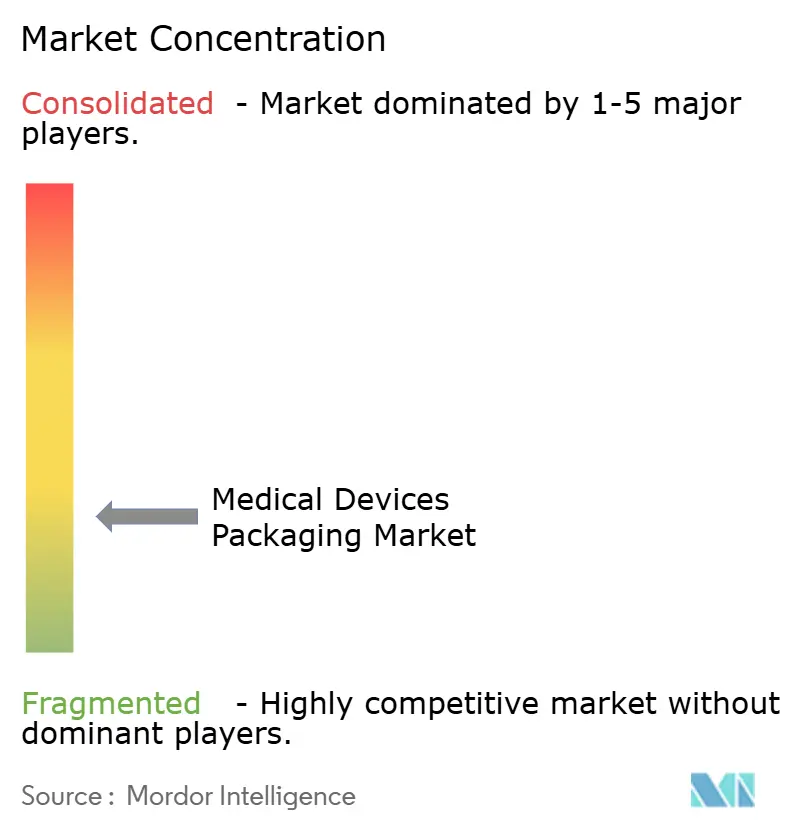
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Embalaje de Dispositivos Médicos por Mordor Intelligence
Se espera que el tamaño del mercado de embalaje de dispositivos médicos crezca de USD 42.410 millones en 2025 a USD 44.940 millones en 2026, y se prevé que alcance USD 60.010 millones en 2031 a una CAGR del 5,96% durante 2026-2031. Este impulso está respaldado por normas de esterilidad más estrictas, la rápida adopción de tecnologías de etiquetas inteligentes y una cartera constante de dispositivos mínimamente invasivos y portátiles que exigen formatos de barrera de alto rendimiento. La innovación en materiales sigue siendo un factor clave de crecimiento, ya que polímeros como los copolímeros de olefina cíclica y los polímeros de cristal líquido soportan la esterilización a alta temperatura al tiempo que permiten la integración de RFID. Las redes de esterilización por contrato continúan expandiéndose, lo que incrementa la demanda de envases primarios estandarizados que funcionen de manera consistente en múltiples instalaciones. Al mismo tiempo, la volatilidad en los costos de materias primas y la capacidad limitada de óxido de etileno están obligando a los convertidores a rediseñar los envases para métodos de esterilización alternativos, generando tanto presiones de costos como ventanas de innovación. Geográficamente, América del Norte mantiene el liderazgo del mercado, mientras que Asia-Pacífico registra los ingresos incrementales más rápidos, gracias a la construcción de hospitales en China e India y a la fabricación local respaldada por políticas gubernamentales.
Conclusiones Clave del Informe
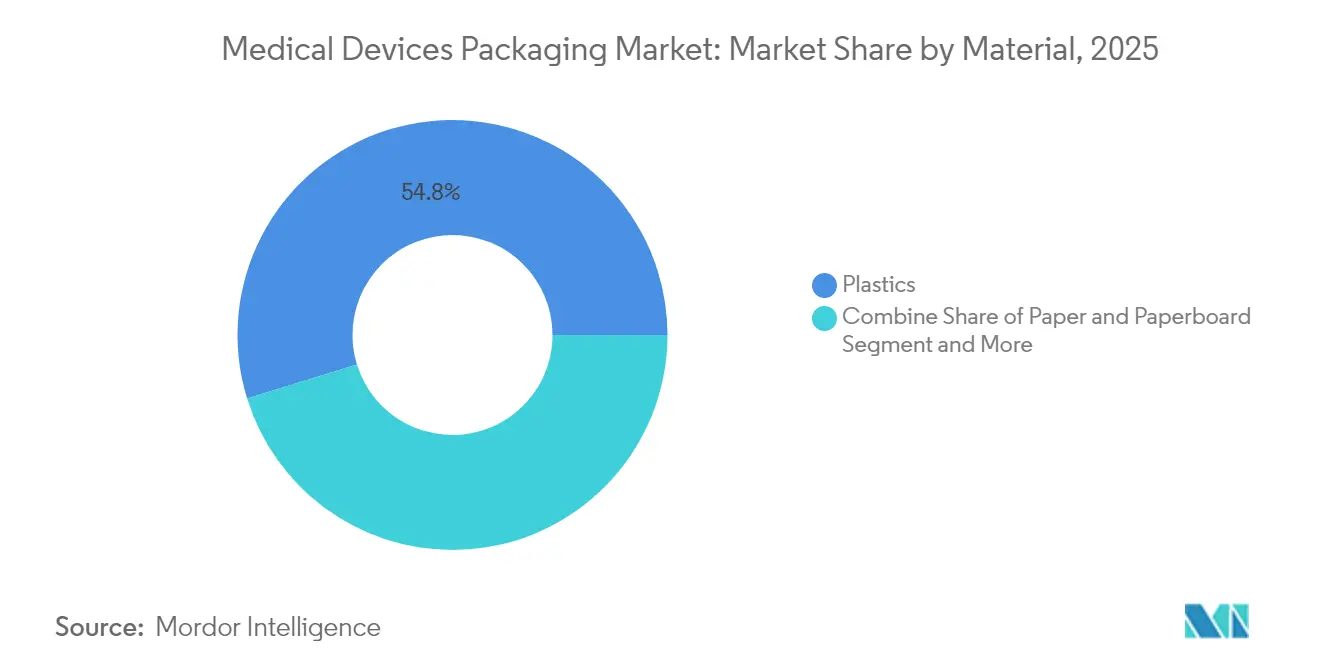
- Por material, los plásticos capturaron el 54,78% de la participación del mercado de embalaje de dispositivos médicos en 2025, mientras que las categorías mejoradas con componentes biológicos elevaron el segmento a una CAGR del 7,88% hasta 2031.
- Por tipo de producto, las bolsas y sacos lideraron con una participación de ingresos del 35,88% en 2025; se proyecta que las cajas y cartones se expandan a una CAGR del 8,95% hasta 2031.
- Por aplicación, el embalaje estéril representó el 65,74% del tamaño del mercado de embalaje de dispositivos médicos en 2025 y avanza a una CAGR del 8,42%.
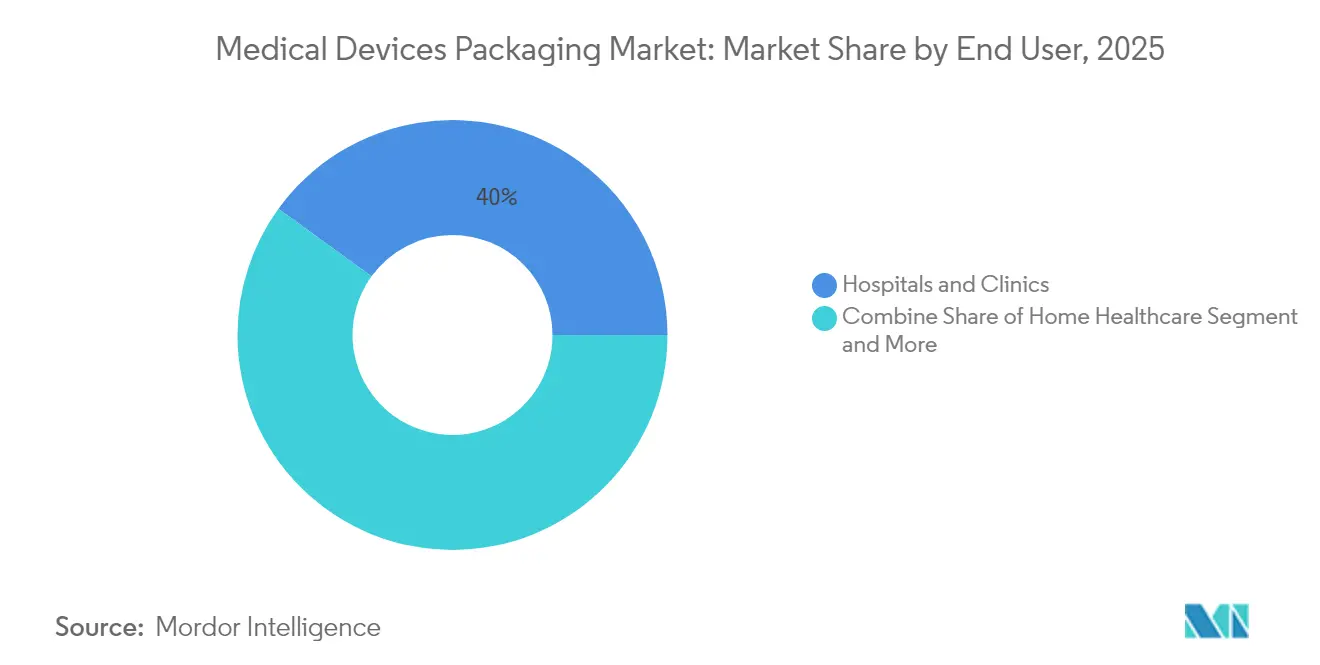
- Por usuario final, los hospitales y clínicas mantuvieron una participación del 40,02% en 2025, mientras que las organizaciones de fabricación por contrato y esterilización están proyectadas para crecer a una CAGR del 9,94%.
- Por nivel de embalaje, los envases primarios dominaron con una participación del 51,63% en 2025, mientras que los formatos terciarios registran la CAGR más alta del 7,76% impulsados por rutas de suministro globales más largas.
- Por geografía, América del Norte lideró con una participación del 35,11% en 2025; Asia-Pacífico exhibe la CAGR más rápida del 10,31% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Envases para Dispositivos Médicos*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de formatos con vida útil extendida | +1.2% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Crecimiento en dispositivos mínimamente invasivos y portátiles | +1.5% | Global, liderado por Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Regulaciones de esterilidad global más estrictas (ISO 11607, Reglamento de Dispositivos Médicos de la UE, FDA) | +0.8% | Global, con impacto inmediato en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Integración de trazabilidad mediante etiquetas inteligentes RFID/UDI | +0.6% | Global, con adopción temprana en mercados desarrollados | Mediano plazo (2-4 años) |
| Divulgación de huella de carbono que impulsa los monomateriales | +0.4% | Liderado por la UE, en expansión hacia América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de redes de esterilización por contrato externalizadas | +0.9% | Global, con rápido crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Formatos con Vida Útil Extendida
Los proveedores de atención médica desean dispositivos que permanezcan utilizables durante cinco a siete años, ya que la preparación ante pandemias y la atención en zonas rurales alargan los ciclos de reabastecimiento. Las películas de barrera que incorporan alcohol etilvinílico y poliéster metalizado ahora ofrecen esa longevidad, y la expansión de DuPont en Costa Rica en 2025 —que añade 16.000 ft² exclusivamente para envases estériles de Tyvek— subraya el impulso global hacia barreras superiores. Los protocolos de envejecimiento acelerado y estabilidad en tiempo real se están convirtiendo en práctica habitual, desplazando la elección de materiales hacia polímeros premium a pesar de sus precios de compra más elevados.
Crecimiento en Dispositivos Mínimamente Invasivos y Portátiles
Las nuevas herramientas laparoscópicas y los dispositivos portátiles conectados presentan geometrías complejas y electrónica sensible que requieren una contención suave pero estéril. Las bandejas termoformadas con cavidades personalizadas dominan para pequeños conjuntos quirúrgicos, mientras que las bolsas flexibles con tintas sensibles a la temperatura son adecuadas para parches inteligentes destinados al uso domiciliario. Los científicos de embalaje también están mitigando la migración de adhesivos para garantizar la seguridad cutánea de los sensores portátiles, un desafío citado por integradores de dispositivos entrevistados en clínicas de Asia-Pacífico.
Regulaciones de Esterilidad Global más Estrictas
Las baterías de pruebas revisadas de la norma ISO 11607 y el Reglamento de Dispositivos Médicos de la Unión Europea ahora obligan a una verificación exhaustiva de la resistencia del sellado y la barrera microbiana. Una alerta de la FDA en 2024 relacionada con la oxidación de implantes articulares vinculada a envases defectuosos reforzó el enfoque regulatorio en la entrada de oxígeno. [1]En consecuencia, los fabricantes invierten en laboratorios de validación internos, lo que incrementa el gasto de capital pero acelera las aprobaciones para sistemas de barrera de próxima generación.
Integración de Trazabilidad mediante Etiquetas Inteligentes RFID/UDI
Los mandatos de UDI obligan a los fabricantes de dispositivos a incorporar identificadores electrónicos que sobrevivan a la esterilización y la distribución. Los envases primarios habilitados con RFID ahora rastrean excursiones de temperatura, vibración y humedad en tiempo real, una capacidad que gana terreno a medida que el mercado de dispositivos de China avanza hacia USD 210.000 millones en 2025. [2] Los proyectos piloto de cadena de bloques disuaden aún más las falsificaciones, ofreciendo a los titulares de marcas registros de procedencia inmutables.
Análisis del Impacto de las Restricciones del Mercado de Envases para Dispositivos Médicos*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de costos de cumplimiento normativo | -0.7% | Global, con mayor impacto en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Precios volátiles de polímeros de grado médico | -1.1% | Global, con impacto severo en los mercados de Asia-Pacífico sensibles a los costos | Corto plazo (≤ 2 años) |
| Escasez de resinas de base biológica y de contenido reciclado posconsumo | -0.5% | Global, con impacto agudo en la UE debido a los mandatos de sostenibilidad | Mediano plazo (2-4 años) |
| Retiros del mercado por fallas de sellado en comercio electrónico de cadena de frío | -0.3% | Global, con concentración en el comercio electrónico de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Carga de Costos de Cumplimiento Normativo
Los gastos de validación han aumentado entre un 25% y un 30% bajo el Reglamento de Dispositivos Médicos de la UE, ya que cada configuración de envase debe superar baterías de pruebas de biocompatibilidad, envejecimiento acelerado y simulación de distribución. Los convertidores más pequeños están consolidando plataformas para reducir la repetición de pruebas, aunque esto puede comprometer la adecuación a la aplicación. La complejidad impulsa un segmento de consultoría especializada que orienta la compilación de expedientes a tarifas premium.
Precios Volátiles de Polímeros de Grado Médico
El polietileno y el polipropileno de grado médico han aumentado entre un 15% y un 20% desde 2024 en medio de disrupciones en el suministro y reducciones en refinerías. La resina reciclada posconsumo sigue siendo escasa, lo que encarece el cumplimiento de los compromisos de sostenibilidad. Las empresas responden con acuerdos de compra a largo plazo que fijan precios pero inmovilizan capital de trabajo, un punto de dolor agudo para los convertidores de nivel medio en el Sudeste Asiático.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Envases para Dispositivos Médicos
Por Material:
Los Plásticos Dominan a través de la InnovaciónLos plásticos retuvieron el 54,78% del mercado de embalaje de dispositivos médicos en 2025, y el segmento lidera el crecimiento con una CAGR del 7,88% hasta 2031. Los plásticos médicos avanzados, como los copolímeros de olefina cíclica, permiten la esterilización por vapor y plasma sin deformarse, mientras que los polímeros de cristal líquido admiten la incorporación de circuitos inteligentes. Como resultado, el mercado de embalaje de dispositivos médicos registra una migración constante desde el vidrio y el metal convencionales hacia los envases primarios. El cartón continúa desempeñando funciones secundarias donde la eficiencia de costos supera el rendimiento de barrera. Los plásticos de base biológica, aunque representan menos del 5% del volumen, registran una expansión de dos dígitos impulsada por los indicadores de sostenibilidad hospitalaria y el surgimiento de Asia-Pacífico como centro de biopolímeros.
La creciente demanda de películas multicapa que resisten la esterilización por rayos gamma y haz de electrones impulsa la inversión de capital en líneas de coextrusión en los Estados Unidos y Malasia. Los proveedores de polímeros aprovechan la integración vertical para garantizar la pureza de la resina de grado médico, posicionándose como socios confiables para sistemas de barrera validados. Se espera que estas dinámicas mantengan la posición dominante de los plásticos en el mercado de embalaje de dispositivos médicos durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto:
Las Bolsas Lideran mientras las Cajas se AceleranLas bolsas y sacos generaron el 35,88% de los ingresos de 2025 gracias a su versatilidad en productos desechables de un solo uso y catéteres electrónicos. Sin embargo, la complejidad de los kits en intervenciones ortopédicas y cardiovasculares incrementa la demanda de cajas y cartones rígidos, lo que lleva a este formato a avanzar a una CAGR del 8,95%. En consecuencia, los cartones multicapa revestidos con Tyvek están ganando participación donde deben coexistir la rigidez exterior y la esterilidad interior. Las bandejas siguen siendo indispensables para endoscopios delicados, mientras que los blisteres termoformados aseguran artículos pequeños como tiras de diagnóstico.
Los esterilizadores externos solicitan cada vez más bolsas planas con pelabilidad optimizada que agiliza la presentación en quirófano. En paralelo, los proveedores de cartones integran aperturas transparentes para que los médicos puedan verificar los conjuntos de instrumentos sin romper los sellos. Estas mejoras de usabilidad refuerzan la diversificación de tipos de productos dentro del mercado de embalaje de dispositivos médicos.
Por Aplicación:
El Embalaje Estéril Mantiene su DominioLos sistemas estériles aportaron el 65,74% de los ingresos de 2025 y crecen un 8,42% anual, ya que cada instrumento mínimamente invasivo e implante requiere barreras microbianas validadas. La adopción acelerada de kits de procedimiento único intensifica el volumen, y los envases activos con absorbedores de oxígeno ahora protegen la bioelectrónica sensible a la humedad. Los formatos no estériles, aunque menores, conservan su utilidad para equipos hospitalarios duraderos y analizadores de diagnóstico que se someten a desinfección in situ.
Los envases activos e inteligentes representan el subsegmento de más rápido crecimiento. Los sensores integrados confirman el cumplimiento de la cadena de frío para neuroestimuladores con batería, mejorando la seguridad del paciente y reduciendo la exposición a retiros del mercado. Estas características de alto valor se propagan rápidamente en el mercado de embalaje de dispositivos médicos a medida que los modelos de reembolso recompensan la trazabilidad en la cadena de suministro.
Por Usuario Final:
Los Hospitales Lideran, las Organizaciones por Contrato Crecen con FuerzaLos hospitales y clínicas consumieron el 40,02% de los dispositivos embalados en 2025 en virtud de su autoridad de adquisición directa y el volumen quirúrgico. Sin embargo, las organizaciones de fabricación por contrato y esterilización se expanden a una CAGR del 9,94%, lo que refleja las estrategias de externalización de los fabricantes de equipos originales que priorizan la I+D central sobre las líneas de embalaje intensivas en capital. Los formatos de envase estandarizados permiten a estos proveedores de servicios gestionar cargas de múltiples clientes de manera eficiente, canalizando el crecimiento del volumen de vuelta al mercado de embalaje de dispositivos médicos en general.
La adopción de inyectores portátiles para atención domiciliaria también aumenta, lo que lleva a los proveedores a diseñar características de apertura intuitivas e instrucciones en letra grande. Los centros de diagnóstico demandan cartones a prueba de manipulación para agentes de contraste, lo que diversifica aún más los requisitos de los usuarios finales e impulsa la diferenciación de envases.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Embalaje:
Enfoque en el Primario, Crecimiento en el TerciarioLos envases primarios representaron el 51,63% de los ingresos de 2025 porque protegen la esterilidad del dispositivo durante toda su vida útil. Van desde bolsas en chevron para suturas hasta bandejas rígidas para stents cardiovasculares, cada una con detalles de lote codificados por láser. Los envases secundarios asisten en las obligaciones de etiquetado global y la manipulación logística, mientras que los formatos terciarios registran una CAGR del 7,76% a medida que los fabricantes de equipos originales envían kits consolidados a través de continentes.
Los embalajes de transporte corrugados apilables con certificación de resistencia al aplastamiento de bordes dominan ahora los flujos de exportación desde Vietnam y Costa Rica. Las etiquetas de paquetes preparadas para cadena de bloques rastrean impactos y excursiones de temperatura, garantizando la trazabilidad hasta la recepción en el hospital de último kilómetro. Estas mejoras terciarias añaden nuevas fuentes de valor dentro del mercado de embalaje de dispositivos médicos.
Análisis Geográfico
Mercado de Envases para Dispositivos Médicos en América del Norte
América del Norte lideró con una participación del 35,11% en 2025, impulsada por la sólida base de innovación en dispositivos de Estados Unidos y las claras vías de validación de la FDA. Los programas de modernización hospitalaria de Canadá impulsan la demanda de envases rentables, mientras que los clústeres de maquiladoras de México integran líneas de envasado transfronterizas que cumplen tanto con los estándares de la FDA como con los de la COFEPRIS. Los objetivos de circularidad de materiales impulsan pruebas piloto de películas de polietileno de alta densidad reciclable en varios sistemas hospitalarios de Estados Unidos, iniciativas respaldadas por los ampliados proyectos de circuito cerrado de Amcor.
Mercado de Envases para Dispositivos Médicos en Asia-Pacífico
Asia-Pacífico avanza a una CAGR del 10,31%, anclada en China, Japón e India. El mercado de dispositivos de China, proyectado en 210.000 millones de USD, impulsa inversiones en localización de etiquetas e impresión conforme con la Identificación Única de Dispositivos (UDI), atrayendo a convertidores hacia centros provinciales como Suzhou. El envejecimiento demográfico de Japón multiplica la necesidad de kits de uso doméstico conservados en bolsas de larga duración, mientras que los incentivos del programa Make-in-India atraen empresas conjuntas que instalan capacidad de extrusión y troquelado cerca de Ahmedabad.
Mercado de Envases para Dispositivos Médicos en EMEA y América del Sur
Europa se mantiene maduro pero orientado a la innovación. El Reglamento de Dispositivos Médicos de la UE (MDR) exige etiquetado en varios idiomas y prueba de reciclabilidad, y el clúster ortopédico de Alemania colabora con laboratorios de envasado para crear prototipos de sistemas de esterilidad en monomaterial. La divergencia posterior al Brexit obliga a una doble certificación para los exportadores que se dirigen tanto a los mercados de la UE como del Reino Unido. Oriente Medio y África registran avances sostenidos a medida que los estados del Golfo inauguran nuevos hospitales, mientras que el crecimiento de América del Sur proviene de las líneas de marcapasos domésticos de Brasil, que ahora abastecen bandejas de Tyvek de convertidores locales.

Panorama regulatorio
El envasado de dispositivos médicos está regido por requisitos de garantía de esterilidad y de sistemas de calidad, anclados globalmente en las normas ISO 11607-1 e ISO 11607-2 para el diseño de sistemas de barrera estéril, la selección de materiales y la validación de procesos (IQ/OQ/PQ). En la Unión Europea, el Reglamento de Productos Sanitarios (UE) 2017/745 vincula el desempeño del envasado, el etiquetado y las obligaciones de UDI con los Requisitos Generales de Seguridad y Desempeño del Anexo I, lo que impulsa a los fabricantes a mantener evidencia de resistencia de sellado, barrera microbiana y simulación de distribución para cada configuración de envase.
En los Estados Unidos, la FDA hizo entrar en pleno vigor el Reglamento del Sistema de Gestión de Calidad (QMSR) bajo el 21 CFR Parte 820 el 2 de febrero de 2026, incorporando la norma ISO 13485 por referencia y endureciendo el escrutinio sobre los controles de envasado como parte de las entradas de diseño y la documentación de validación. En paralelo, el Reglamento de Envases y Residuos de Envases de la UE (UE) 2025/40, vigente a partir del 12 de agosto de 2026, añade requisitos de circularidad para el envasado en general, mientras establece a la vez un tratamiento específico para el envasado estéril de dispositivos médicos sensible al contacto. Esto está moldeando la forma en que los convertidores abordan el rediseño monomaterial y la documentación de reciclabilidad sin alterar las barreras estériles validadas.
Panorama Competitivo
El mercado de embalaje de dispositivos médicos está fragmentado, pero la consolidación se acelera a medida que la escala y la amplitud regulatoria se vuelven decisivas. Amcor completó una fusión accionaria de USD 8.400 millones con Berry Global en 2025, creando un gigante del embalaje orientado a la atención médica con ingresos anuales de USD 24.000 millones y objetivos de sinergia de USD 650 millones. DuPont profundizó la integración vertical a través de múltiples adquisiciones de componentes, más recientemente Spectrum Plastics Group en 2025, lo que amplía el alcance del procesamiento de polímeros para envases de barrera especializados. Sonoco afiló su cartera desinvirtiendo operaciones de termoformado y flexibles a Toppan por USD 1.800 millones, redirigiendo capital hacia centros de rendimiento de alto crecimiento en India.
El liderazgo tecnológico es ahora un requisito competitivo previo. La extensión de DuPont en Costa Rica incorpora suites de pruebas ISO 11607 dentro de la producción, acelerando las validaciones de clientes para sistemas basados en Tyvek. Los disruptores emergentes como Viant Medical duplicaron sus ingresos hasta casi USD 1.000 millones tras adquirir la unidad de Cirugía Avanzada y Ortopedia de Integer, ofreciendo a los fabricantes de equipos originales servicios integrales de diseño hasta embalaje. Los proyectos piloto de RFID y cadena de bloques diferencian a los proveedores de servicio completo de los extrusores de películas de productos básicos, y quienes carecen de capacidades digitales corren el riesgo de quedar relegados a niveles de competencia por precio.
El crecimiento en espacios no explotados reside en sustratos de base biológica y recubrimientos de barrera de película delgada que permiten la reciclabilidad en monomaterial sin comprometer la esterilidad. Las empresas emergentes que ofrecen películas compostables atraen a hospitales europeos de adopción temprana, mientras que los actores establecidos canalizan la I+D para equilibrar la sostenibilidad con los umbrales de rendimiento validados. La carrera competitiva depende de quién lleve primero a escala los envases conformes, ricos en datos y bajos en carbono.
Líderes de la Industria de Embalaje de Dispositivos Médicos
-
Amcor PLC
-
Wipak Group
-
Smurfit WestRock
-
Sonoco Products Company
-
Sealed Air Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Envases para Dispositivos Médicos Incluidas en este Informe
- Amcor plc
- DuPont de Nemours Inc.
- Smurfit WestRock
- Mitsubishi Chemical Group
- Sonoco Products Company
- Technipaq Inc.
- SteriPack Group
- Riverside Medical Packaging
- Wipak Group
- 3M Company
- Sealed Air Corporation
- Constantia Flexibles
- Klöckner Pentaplast Group
- Placon Corporation
- West Pharmaceutical Services
- Nelipak Healthcare Packaging
- Oliver Healthcare Packaging
- Tekni-Plex
- Multivac Group
Lea el análisis de las empresas de embalaje de dispositivos médicos

Oportunidades de mercado y perspectivas futuras
Los cambios regulatorios están creando un espacio en blanco a corto plazo para actualizaciones de pruebas, validación y documentación en los sistemas de barrera estéril. La vía de normas de consenso reconocidas por la FDA se está ajustando en torno a las ediciones vigentes de ISO 11607, y la no aceptación por parte de la FDA de las declaraciones de conformidad con versiones anteriores de ISO 11607-1 después del 20 de diciembre de 2026 está incrementando la demanda de paquetes de validación actualizados, incluyendo simulación de distribución e integridad de sellado, así como de convertidores capaces de suministrar documentación técnica lista para presentar junto con la producción.
La localización de la capacidad y una mayor capacidad de barrera y recubrimiento de alto rendimiento también están mejorando las oportunidades para los proveedores en Asia y en centros nearshore. Amcor inauguró una planta de recubrimiento de envasado para el sector salud de 35 millones de USD en Subang Jaya, Malasia, en abril de 2026, utilizando tecnología de recubrimiento por cuchilla de aire para envasado estéril de dispositivos médicos, y en junio de 2026 anunció una expansión adicional de su capacidad de producción de envasado para el sector salud en India, lo que refleja la demanda de los clientes por continuidad de suministro regional y conversión avanzada de materiales. Costa Rica sigue atrayendo inversión en envasado médico, con Nelipak iniciando en julio de 2025 la construcción de una planta de envasado para el sector salud de 60,000 pies cuadrados en Grecia, Alajuela, en línea con la tendencia más amplia hacia envases primarios estandarizados que funcionan de manera consistente en múltiples redes de esterilización y distribución.
Desarrollos Recientes de la Industria en el Mercado de Envases para Dispositivos Médicos
- Junio de 2026: Amcor anunció una inversión multimillonaria para expandir su planta de fabricación en Sira, Karnataka, India, con el fin de aumentar la capacidad de envasado de alto rendimiento para el sector salud y soluciones de administración de fármacos. La inversión respalda el suministro local para programas de dispositivos médicos y productos combinados que requieren materiales validados y plazos de entrega confiables, ayudando a los fabricantes de equipos originales a escalar para los mercados de India y de exportación.
- Noviembre de 2025: Smurfit WestRock inauguró una planta de envasado de adherencia y clínico de 40 millones de EUR cerca del Aeropuerto de Dublín, Irlanda, enfocada en necesidades de envasado altamente reguladas, incluidas las cadenas de suministro de ensayos clínicos. Esta capacidad dedicada de envasado clínico respalda flujos de trabajo complejos de etiquetado, armado de kits y cumplimiento que se cruzan con el envasado de dispositivos, a medida que más programas se orientan a lotes más pequeños y mayores exigencias de trazabilidad.
- Julio de 2024: DuPont adquirió Donatelle Plastics por 313 millones de USD, ampliando sus capacidades en electrofisiología y componentes de administración de fármacos que habitualmente requieren configuraciones de envasado estéril validadas. La integración vertical a través de la fabricación de componentes y los procesos relevantes para el envasado mejora el control sobre los materiales, la limpieza y la documentación necesarios para el desempeño de barrera estéril alineado con ISO 11607.


Mercado de Embalaje de Dispositivos Médicos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las soluciones de embalaje utilizadas para proteger los dispositivos médicos a lo largo de la fabricación, la esterilización, el almacenamiento, el transporte y el punto de uso, donde el embalaje está diseñado específicamente para mantener la seguridad, la integridad y el cumplimiento normativo durante el ciclo de vida del dispositivo.
Exclusiones del alcance: Se excluye el embalaje utilizado exclusivamente para productos farmacéuticos, el envío industrial a granel que no es específico para dispositivos, y el embalaje de consumo no médico.
Descripción General de la Segmentación
- Por Material
- Plásticos
- Papel y Cartón
- Metales y Láminas
- Vidrio
- Plásticos de Base Biológica
- Por Tipo de Producto
- Bolsas y Sacos
- Bandejas
- Cajas y Cartones
- Blisteres
- Otros Tipos de Productos
- Por Aplicación
- Embalaje Estéril
- Embalaje No Estéril
- Embalaje Activo / Inteligente
- Por Usuario Final
- Hospitales y Clínicas
- Centros de Diagnóstico e Imagen
- Atención Médica Domiciliaria
- Organizaciones de Fabricación por Contrato y Esterilización
- Por Nivel de Embalaje
- Primario
- Secundario
- Terciario
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir los primeros indicadores de demanda y luego someter a prueba las hipótesis iniciales sobre volúmenes y precios. Generalmente nos apoyamos en fuentes públicas como la FDA de los Estados Unidos, la Comisión Europea y las orientaciones de organismos notificados sobre embalaje y esterilización, junto con publicaciones de ISO y ASTM para métodos de ensayo y rendimiento de materiales. Para los materiales de embalaje vinculados a la fabricación de dispositivos, también utilizamos fuentes de datos comerciales como UN Comtrade y portales de aduanas nacionales.
Para mantener el modelo fundamentado, la lectura secundaria también incluye informes anuales, presentaciones para inversores, divulgaciones de sostenibilidad y cobertura de prensa de reputación para rastrear adiciones de capacidad, movimientos de precios de resinas y cartón, y restricciones de esterilización. Cuando es necesario, complementamos esto con suscripciones de pago para información financiera e inteligencia empresarial, además de bases de datos de patentes para rastrear la actividad en materiales de barrera y embalaje inteligente que influye en los precios y la combinación de productos a lo largo del tiempo. Estas fuentes son ilustrativas, y también utilizamos otras referencias públicas para recopilar datos de apoyo, validar supuestos y resolver puntos abiertos durante la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se considera embalaje de dispositivos médicos en la práctica, y en convertir los cambios cualitativos en insumos medibles para el modelo. Conversamos con convertidores de embalaje, proveedores de materiales, participantes en esterilización y fabricación por contrato, y roles de adquisiciones y calidad en fabricantes de dispositivos de las principales regiones; luego utilizamos preguntas de seguimiento para cerrar las brechas encontradas en la investigación documental y alinear los supuestos realistas de precios y combinación de productos para los insumos del pronóstico.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 49% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 38% | EMEA: 32% |
| Actores menores: 14% | Gerentes: 50% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la producción de dispositivos y las señales de demanda vinculadas a procedimientos se reconstruyen en consumo de embalaje, y luego se dividen entre necesidades estériles y no estériles utilizando niveles de embalaje típicos y requisitos de materiales. Una vez obtenido el primer número, lo corroboramos con aproximaciones selectivas de abajo hacia arriba, como participaciones de ingresos de proveedores muestreados, verificaciones de canales en formatos de alto volumen (por ejemplo, bolsas y bandejas) y el precio de venta promedio multiplicado por los volúmenes de envío estimados para ajustar los totales cuando existen discrepancias.
Algunos insumos que importan en este mercado, y que fueron probados repetidamente con los comentarios de las entrevistas, incluyen la adopción de barreras estériles por categoría de dispositivo, la combinación de métodos de esterilización regional y las restricciones de capacidad, las tendencias de precios de resinas y cartón que se trasladan al embalaje, los ciclos promedio de reducción de calibre o rediseño de materiales, y el cambio en la combinación de formatos entre bolsas y sobres, bandejas y envases rígidos. Para el pronóstico, se utilizó el análisis de escenarios para que el crecimiento esperado de procedimientos y la expansión de la fabricación de dispositivos pudieran traducirse en demanda de embalaje bajo diferentes trayectorias de precios y combinaciones, y el conjunto final de supuestos se alineó con el rango de consenso compartido por los encuestados del sector.
Ciclo de Validación de Datos y Actualización
La validación se realiza en capas para que los totales finales sean rastreables mediante verificaciones simples. Comparamos los resultados del modelo con señales independientes, como el impulso de la fabricación de dispositivos regional, las tendencias de importación y exportación de materiales de embalaje clave y la dirección de precios observada, e investigamos las grandes variaciones antes de la aprobación. Si un supuesto cambia de manera significativa, como la disponibilidad de capacidad de esterilización o una variación brusca en las materias primas, se activa el recontacto con las fuentes y una reconstrucción rápida de las partes afectadas del modelo.
Cada informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian la demanda, los precios o el suministro. Antes de la entrega, un analista realiza una revisión actualizada de las últimas novedades públicas para que los clientes reciban la perspectiva más actual respaldada por la evidencia disponible.
Tamaño del Mercado Global de Embalaje de Dispositivos Médicos de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las cifras publicadas sobre el embalaje de dispositivos médicos no siempre coinciden porque el mercado puede medirse desde diferentes ángulos, y cada ángulo utiliza su propia combinación de supuestos de precios y temporalidad. Las diferencias surgen con mayor frecuencia cuando las fuentes eligen diferentes años base, convierten divisas utilizando diferentes períodos, o incluyen gasto adyacente en embalaje que no está definido de manera consistente.
Los cartones secundarios y el embalaje de transporte terciario pueden tratarse como parte del mercado en algunos estudios, pero quedan fuera del alcance de Mordor Intelligence cuando no son específicos para dispositivos y no están vinculados a necesidades reguladas de rendimiento de embalaje. Otras diferencias suelen provenir de cómo se divide el embalaje estéril frente al no estéril, con qué rapidez se asume que suben los precios de venta promedio con las mejoras de barrera y el etiquetado inteligente, y si los pronósticos reflejan una visión conservadora o agresiva del crecimiento de procedimientos y las restricciones de capacidad de esterilización.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 44,94 mil millones de USD (2026) | |
| Editor del Sector A | 37,73 mil millones de USD (2024) | Utiliza un año base anterior y una ventana prospectiva más larga, y el alcance subyacente parece agrupar un conjunto más amplio de materiales y aplicaciones de embalaje, lo que puede incorporar gasto que no es consistentemente específico del embalaje de dispositivos en todas las regiones. |
| Consultora Global B | 39,90 mil millones de USD (2024) | Ancla las estimaciones a un año base diferente y enfatiza el gasto en diseño y distribución a lo largo de la cadena de valor, lo que puede desplazar lo que se contabiliza como ingresos por embalaje frente a servicios relacionados e inflar o deflactar los totales según el punto de corte. |
Vistos en conjunto, la dispersión refleja principalmente los límites del alcance y el año utilizado para el valor inicial, y luego esas diferencias se amplifican en los pronósticos a través de los supuestos de precios y combinación de productos. Al mantener los insumos vinculados a formatos de embalaje claros, el traslado de materiales y las necesidades de barrera estéril, el número resultante es más fácil de explicar y reproducir cuando llegan nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de embalaje de dispositivos médicos?
El mercado se sitúa en USD 44.940 millones en 2026 y se proyecta que crezca hasta USD 60.010 millones en 2031.
¿Qué segmento de material lidera el mercado de embalaje de dispositivos médicos?
Los plásticos mantienen el liderazgo con una participación del 54,78% en 2025 y continúan creciendo gracias a la adopción de polímeros de alto rendimiento.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La expansión de infraestructura en China e India, junto con el apoyo gubernamental a la fabricación local, impulsa una CAGR del 10,31% para la región.
¿Cómo están cambiando las etiquetas inteligentes el embalaje de dispositivos?
Las etiquetas RFID y UDI permiten la trazabilidad en tiempo real, el monitoreo ambiental y retiros del mercado más rápidos, convirtiéndose en estándar para dispositivos de alto valor.
¿Qué desafíos enfrentan los fabricantes con las materias primas?
Los precios de los polímeros de grado médico han aumentado entre un 15% y un 20% desde 2024, lo que obliga a las empresas a establecer contratos de suministro a largo plazo y explorar alternativas de base biológica.
¿Qué segmento de usuario final se expande más rápidamente?
Se prevé que las organizaciones de fabricación por contrato y esterilización crezcan a una CAGR del 9,94% a medida que los fabricantes de equipos originales externalizan los servicios de embalaje y validación.


 Sus datos están seguros y nunca se venden ni se comparten.

