
Tamaño y Participación del Mercado de Embalaje para Cadena de Frío
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 35.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 52.83 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.56 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Embalaje para Cadena de Frío por Mordor Intelligence
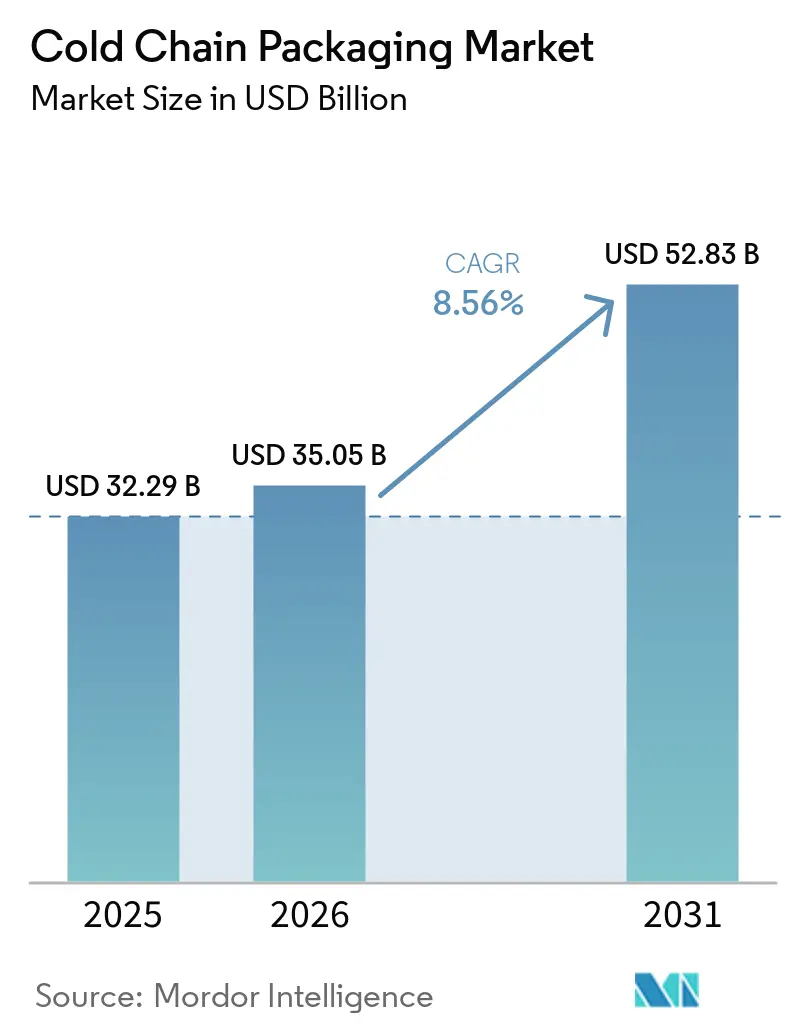
El tamaño del mercado de embalaje para cadena de frío fue valorado en USD 32,29 mil millones en 2025 y se estima que crecerá desde USD 35,05 mil millones en 2026 hasta alcanzar USD 52,83 mil millones en 2031, a una CAGR del 8,56% durante el período de previsión (2026-2031). El crecimiento está respaldado por el aumento de los volúmenes de biológicos, la expansión del cumplimiento de pedidos de comestibles en comercio electrónico y las iniciativas mundiales de vacunación que estandarizan la distribución controlada por temperatura. Los marcos regulatorios, como el 21 CFR 600.15 de la Administración de Alimentos y Medicamentos de los Estados Unidos y el nuevo Reglamento de Envases y Residuos de Envases de la Unión Europea, exigen soluciones validadas, mientras que la monitorización IoT en tiempo real eleva las expectativas de rendimiento. La consolidación entre los principales operadores logísticos amplifica la difusión tecnológica, y los objetivos corporativos de ESG aceleran el giro hacia formatos reutilizables y de base biológica, redefiniendo las estrategias de los proveedores en todo el mercado de embalaje para cadena de frío.
Conclusiones Clave del Informe
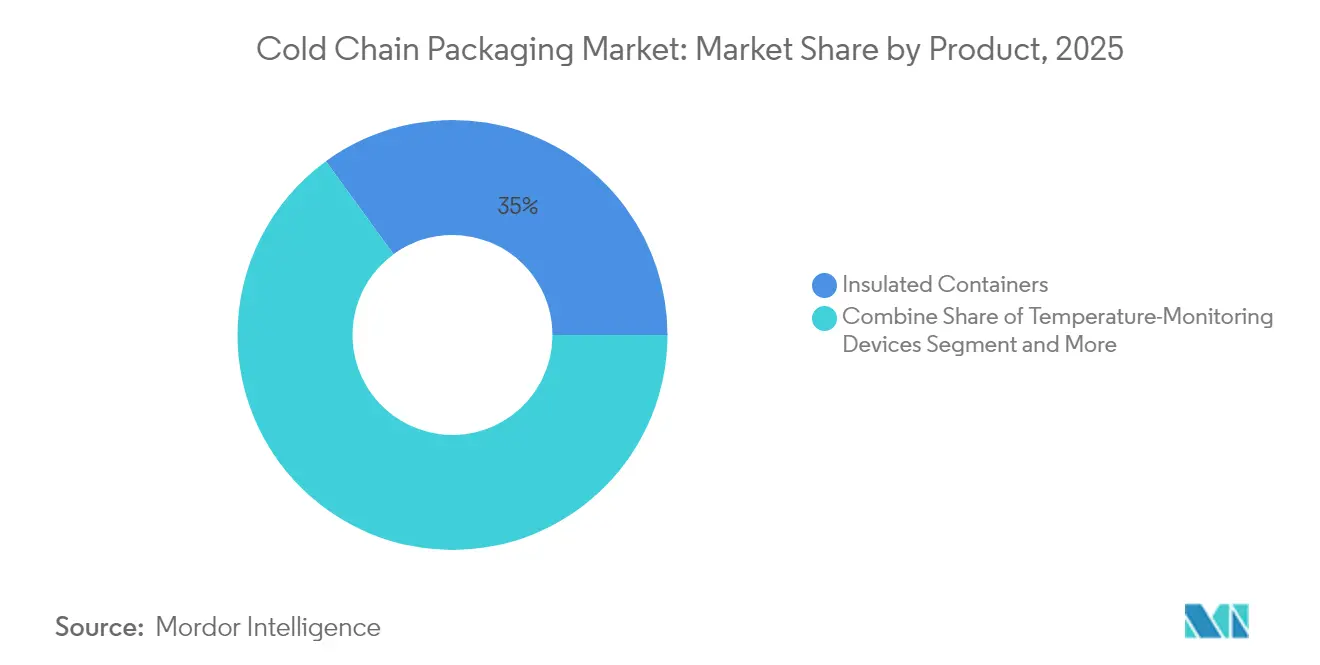
- Por producto, los contenedores aislados lideraron con una participación de ingresos del 35,02% en 2025; se prevé que los dispositivos de monitorización de temperatura crezcan a una CAGR del 12,44% hasta 2031.
- Por sistema de embalaje, las soluciones pasivas mantuvieron el 54,88% de la participación del mercado de embalaje para cadena de frío en 2025, mientras que los sistemas híbridos registran la CAGR proyectada más alta del 10,05% hasta 2031.
- Por material, el poliestireno expandido representó el 39,87% de la participación del tamaño del mercado de embalaje para cadena de frío en 2025; los materiales de cambio de fase de base biológica avanzan a una CAGR del 10,84% hasta 2031.
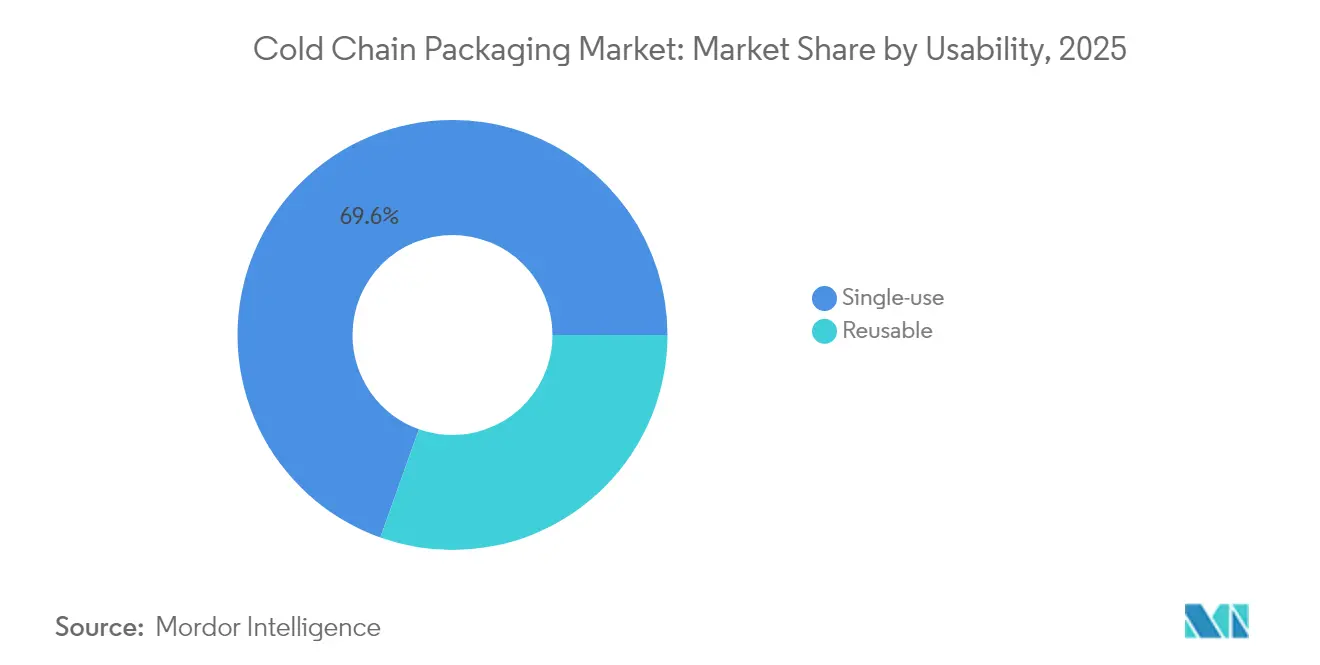
- Por usabilidad, los formatos de uso único representaron el 69,55% de la participación en 2025, mientras que se proyecta que las soluciones reutilizables se expandan a una CAGR del 9,29% hasta 2031.
- Por aplicación, los productos farmacéuticos y la biotecnología capturaron el 44,76% del mercado de embalaje para cadena de frío en 2025; se espera que los ensayos clínicos y diagnósticos crezcan a una CAGR del 10,98% para 2031.
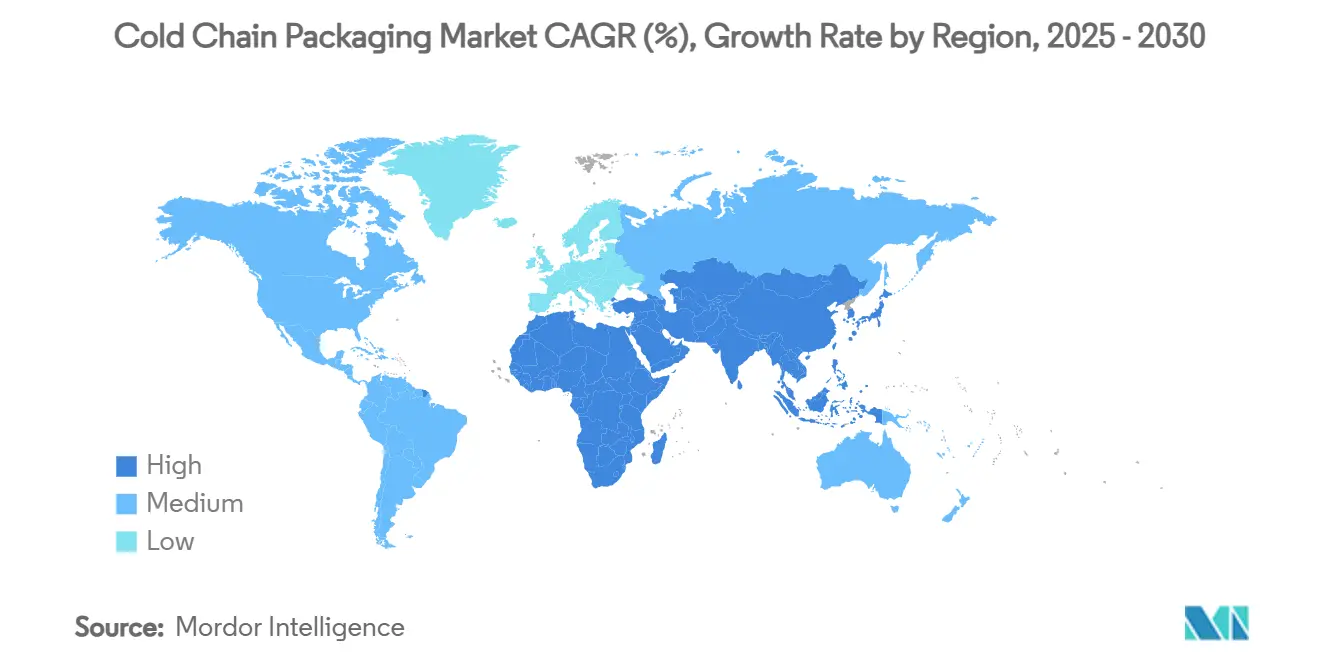
- Por geografía, Europa lideró con una participación del 38,52% en 2025, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 11,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Logística de biológicos y terapias celulares/génicas | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico de comestibles y kits de comidas | +1.5% | Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Programas mundiales de vacunación | +1.2% | Asia-Pacífico, Oriente Medio y África, América Latina | Mediano plazo (2-4 años) |
| Paquetes de ensayos clínicos descentralizados | +0.9% | América del Norte, Europa, Asia-Pacífico en expansión | Largo plazo (≥ 4 años) |
| Expedidores pasivos reutilizables para el cumplimiento de ESG | +0.7% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Adopción de indicadores inteligentes impulsada por aseguradoras | +0.6% | Mercados desarrollados a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge en la Logística de Biológicos y Terapias Celulares/Génicas
Casi la mitad de los nuevos productos farmacéuticos requieren control de temperatura, y muchas terapias avanzadas necesitan condiciones criogénicas por debajo de -150 °C. En enero de 2025, Cryoport presentó el expedidor HV3, que mantiene dichos niveles ultrabajos durante períodos prolongados, ilustrando el giro del sector hacia diseños especializados. [1] Los requisitos de licencia de biológicos de la Administración de Alimentos y Medicamentos exigen evidencia validada de estabilidad durante el tránsito, haciendo que la calificación del embalaje sea parte integral de la aprobación del producto.[2] Las tendencias de la medicina personalizada intensifican la frecuencia y el valor de los envíos, impulsando la demanda premium en todo el mercado de embalaje para cadena de frío.
Expansión del Comercio Electrónico de Comestibles y la Entrega de Kits de Comidas
Los volúmenes de comestibles en línea para alimentos refrigerados y congelados aumentan la necesidad de aislamiento ligero y eficiente en espacio que resista la variabilidad de la última milla. HelloFresh emplea inteligencia artificial para ajustar la configuración del paquete según las condiciones climáticas y las especificaciones de la ruta, demostrando cómo los datos impulsan la selección de materiales. El climaliner Plus reciclable en la acera de Ranpak, lanzado en abril de 2024, ofrece 72 horas de protección térmica y responde a las expectativas de sostenibilidad de los consumidores. Estas innovaciones amplían el mercado de embalaje para cadena de frío más allá de los canales farmacéuticos tradicionales.
Iniciativas Mundiales de Vacunación en Naciones Emergentes
Gavi, UNICEF y la Organización Mundial de la Salud establecen marcos de adquisición que fijan estándares de rendimiento globales. La electrificación solar de 300 clínicas en Etiopía en 2024 subraya las limitaciones de infraestructura que el embalaje debe superar. Las cajas frías preventivas de congelación respaldadas por la Organización Mundial de la Salud eliminan el acondicionamiento de paquetes de hielo y reducen el desperdicio en despliegues rurales. Dichos programas empujan a los proveedores hacia diseños robustos y de rápido despliegue, sosteniendo la demanda en todo el mercado de embalaje para cadena de frío.
Demanda de Paquetes para Ensayos Clínicos Descentralizados
El apoyo regulatorio a los modelos directos al paciente aumenta el número de envíos al tiempo que reduce las cargas útiles. El etiquetado con pantalla digital, reconocido por la Sociedad Internacional de Ingeniería Farmacéutica en 2025, permite actualizaciones multilingües en tiempo real sin necesidad de reetiquetado. [3] El embalaje debe proteger muestras sensibles en condiciones de almacenamiento doméstico variadas, favoreciendo los sistemas pasivos de larga duración equipados con sensores inteligentes. Los formatos compatibles con drones también están ganando terreno, mejorando el alcance del servicio para los participantes remotos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio de las materias primas poliméricas | -1.4% | Global, pronunciado en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Límites de la economía circular de la Unión Europea sobre el EPS | -0.8% | Unión Europea | Mediano plazo (2-4 años) |
| Restricción de capacidad de carga aérea para expedidores voluminosos | -0.6% | Centros mundiales de carga aérea | Corto plazo (≤ 2 años) |
| Límites de baterías de litio en sistemas activos | -0.4% | Rutas de transporte aéreo mundiales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas Poliméricas
Los aumentos en los costos del polietileno y el polipropileno comprimen los márgenes de los convertidores y pueden retrasar el cambio hacia embalajes reutilizables que conllevan un mayor gasto inicial. Los productores más pequeños a menudo carecen de mecanismos de cobertura, lo que los lleva a racionalizar sus carteras y priorizar las cuentas farmacéuticas de alto valor.
Límites de la Economía Circular de la Unión Europea sobre el EPS
El Reglamento de Envases y Residuos de Envases, vigente desde febrero de 2025, obliga a la plena reciclabilidad para 2030. Los fabricantes aceleran el desarrollo de alternativas; la solución de fibra TailorTemp de DS Smith, lanzada en enero de 2025, mantiene los productos fríos durante 36 horas y se adapta a los flujos de reciclaje en la acera. DS Smith. Las tarifas obligatorias de responsabilidad ampliada del productor elevan los costos de cumplimiento, impulsando al mercado de embalaje para cadena de frío hacia materiales de base biológica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
La Monitorización Inteligente Impulsa la InnovaciónLos contenedores aislados constituyeron la columna vertebral de los envíos y representaron el 35,02% del mercado de embalaje para cadena de frío en 2025. Los contenedores aislados siguen siendo fundamentales para los envíos en cadena de frío, impulsando la demanda en el mercado de embalaje aislado. A pesar de este dominio, los dispositivos de monitoreo de temperatura registran una CAGR del 12,44% a medida que las cadenas de suministro exigen visibilidad continua. Las etiquetas inteligentes, como el indicador de semaglutida de Timestrip, amplían el cumplimiento normativo a los productos biológicos de alto valor, captando la adopción entre los proveedores de atención médica.
La convergencia de chips IoT y redes de bajo consumo transforma las cajas pasivas en activos conectados. El contenedor híbrido 1500X de SkyCell funciona durante 270 horas y transmite datos en tiempo real, lo que ilustra cómo los dispositivos de monitoreo se integran con los sustratos de aislamiento para limitar las desviaciones de temperatura. Estos avances atraen a las aseguradoras, que ahora recompensan la reducción de riesgos comprobada, ampliando los volúmenes direccionables para los fabricantes de dispositivos dentro del mercado de embalaje para cadena de frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Sistema de Embalaje:
Las Soluciones Híbridas Ganan ImpulsoLos expedidores pasivos mantuvieron una participación del 54,88% del tamaño del mercado de embalaje para cadena de frío en 2025, valorados por su simplicidad y familiaridad regulatoria. Los formatos híbridos, sin embargo, registran la CAGR más rápida del 10,05% al incorporar sensores y asistencia de energía limitada dentro de carcasas tradicionales, equilibrando así el costo y el control. El Thermal Coat de Va-Q-Tec añade una capa inteligente a las cajas convencionales y reduce la dependencia de las unidades totalmente alimentadas.
Las aerolíneas mundiales endurecen las normas de transporte de baterías de litio, limitando el estado de carga al 30%, lo que restringe el uso de contenedores activos. La captación de energía solar y la integración de supercondensadores mitigan este obstáculo y empujan a los fabricantes hacia los híbridos pasivo-activos. A medida que se intensifican las auditorías de cumplimiento, los expedidores con trazabilidad integrada ganan preferencia en las adquisiciones, fortaleciendo el crecimiento híbrido en todo el mercado de embalaje para cadena de frío.
Por Material:
Los Materiales de Cambio de Fase de Base Biológica Lideran el Giro hacia la SostenibilidadEl poliestireno expandido dominó el 39,87% de la participación del mercado de embalaje para cadena de frío en 2025 debido a su eficiencia de costos. Sin embargo, el escrutinio regulatorio eleva la demanda de materiales de cambio de fase de base biológica, que crecen a una CAGR del 10,84%. Una investigación de MDPI en 2025 mostró que los materiales de cambio de fase microencapsulados ofrecen un calor latente de 144,3 kJ/kg, cumpliendo los requisitos farmacéuticos de 2 °C a 8 °C y permitiendo el reciclaje.
Los paneles de vacío y las espumas fenólicas sirven a nichos premium que buscan paredes más delgadas y mayor duración. Los medios de enfriamiento de esponja de celulosa, documentados por estudios revisados por pares, añaden beneficios antimicrobianos y biodegradabilidad, alineándose con los objetivos circulares de la Unión Europea. La diversificación de materiales se acelera, por tanto, migrando el mercado de embalaje para cadena de frío hacia la circularidad sin comprometer el rendimiento.
Por Usabilidad:
Los Sistemas Reutilizables Ganan Tracción en ESGLos diseños de uso único aún ocupaban el 69,55% de los envíos en 2025 debido al control de la contaminación y la facilidad logística. Los compromisos de sostenibilidad corporativa ahora favorecen los ciclos cerrados: Cold Chain Technologies apunta a la eliminación de 100 millones de libras de residuos en vertederos para 2025 a través de flotas reutilizables, reportando un ahorro del 60% en combustibles fósiles en rutas maduras.
El seguimiento de activos mediante IoT reduce las tasas de pérdida y maximiza los ciclos, acortando el período de recuperación de la inversión a menos de ocho viajes para rutas de alta frecuencia. Los modelos de alquiler, como el servicio Orion r® de Sonoco, convierten el gasto de capital en gasto operativo, ampliando la adopción entre los exportadores farmacéuticos medianos. Estos incentivos sustentan la CAGR del 9,29% para los formatos reutilizables en todo el mercado de embalaje para cadena de frío.
Por Aplicación:
Los Ensayos Clínicos Impulsan la Demanda EspecializadaLos productos farmacéuticos y la biotecnología representaron el 44,76% de los ingresos en 2025, impulsados por estrictos protocolos de 2 °C a 8 °C y -20 °C. Los ensayos clínicos descentralizados incrementan la demanda de cajas pequeñas de entrega directa al paciente y generan una CAGR del 10,98% durante el período de pronóstico (2026-2031). El etiquetado digital reconocido por la ISPE elimina el sobreetiquetado manual, reduciendo errores y problemas de cumplimiento normativo con regulaciones multilingües.
Las aplicaciones alimentarias siguen siendo de alto volumen, especialmente los lácteos y los postres congelados que requieren tiempos de conservación moderados. La transferencia de indicadores de calidad farmacéutica al envío de mariscos premium eleva los estándares de calidad. Los flujos químicos e industriales utilizan tambores compatibles con criotecnología para resinas especiales, añadiendo demanda incremental al mercado de embalaje para cadena de frío.
Análisis de Segmentos: Por Aplicación de Usuario Final
Mercado de Embalaje para Cadena de Frío en Europa
La participación del 38,96% de Europa en 2025 refleja clústeres farmacéuticos maduros, infraestructura avanzada y énfasis regulatorio en la reducción de carbono. La Agencia Europea de Medicamentos actualizó sus directrices en 2025, impulsando una validación más amplia de los sistemas reutilizables. Las instalaciones alemanas de Va-Q-Tec anclan la innovación regional, mientras que la nueva producción neerlandesa de Cold Chain Technologies acorta los plazos de entrega para los clientes de ciencias de la vida.
Mercado de Embalaje para Cadena de Frío en Asia-Pacífico
Asia-Pacífico registra la CAGR más alta del 12,02% hasta 2031, impulsada por la expansión de la capacidad farmacéutica en India y el creciente volumen de producción de biológicos en Corea del Sur. Los programas gubernamentales de vacunación movilizan la logística refrigerada, y los proveedores locales se asocian con el nuevo centro del Reino Unido de Cryoport para replicar las mejores prácticas en toda la región. A medida que la infraestructura escala, los actores regionales especifican cada vez más contenedores híbridos para navegar redes eléctricas variables, fortaleciendo el mercado de embalaje para cadena de frío en la región.
Mercado de Embalaje para Cadena de Frío en América del Norte, Oriente Medio y África, América Latina y Asia-Pacífico
América del Norte continúa invirtiendo en serialización y trazabilidad en el marco de la Ley de Seguridad de la Cadena de Suministro de Medicamentos, lo que refuerza la demanda de transportadores inteligentes. El comercio transfronterizo con México sostiene los flujos de productos agrícolas controlados por temperatura, mientras que las empresas de biológicos de Canadá realizan proyectos piloto con materiales de cambio de fase de base biológica. Oriente Medio y África se benefician del almacenamiento solar respaldado por Gavi, que eleva la cobertura de vacunación, y América Latina mejora sus exportaciones de productos del mar mediante cubiertas de palés aisladas. Este diverso panorama garantiza que el mercado de embalaje para cadena de frío se mantenga geográficamente equilibrado, con Asia-Pacífico aportando la mayor parte del crecimiento incremental.
Panorama regulatorio
El cumplimiento normativo en el envasado de la cadena de frío se sustenta en controles de distribución validados y alineados con las GDP, que impulsan la calificación del embalaje, el mapeo de temperatura y los requisitos de documentación en todas las rutas. En Europa, la guía de GDP sigue basándose en la directriz del 5 de noviembre de 2013 (2013/343/01), y la EMA señaló un retorno al ritmo normal de aplicación al confirmar que, a partir del 24 de febrero de 2025, ya no se conceden extensiones generales de los certificados GDP y las autoridades nacionales reanudaron las inspecciones in situ regulares. Esto elevó el umbral exigido a los transportistas, proveedores de registradores de datos y proveedores de servicios de validación que respaldan redes de distribución auditadas.
La política de sostenibilidad y economía circular también afecta la elección de materiales y el diseño de fin de vida. El Reglamento de la UE sobre Envases y Residuos de Envases, vigente desde febrero de 2025, endurece las expectativas de reciclabilidad y de responsabilidad ampliada del productor, lo que acelera la sustitución del poliestireno expandido por formatos de aislamiento a base de fibra y otros materiales aptos para la circularidad, ya comercializados para aplicaciones de control de temperatura. A nivel de sistemas sanitarios globales, las directrices de la OMS para el almacenamiento y la distribución de productos farmacéuticos sensibles al tiempo y a la temperatura siguen constituyendo referencias ampliamente utilizadas para el manejo y el desempeño del embalaje en programas de vacunas y medicamentos de mercados emergentes.
Panorama Competitivo
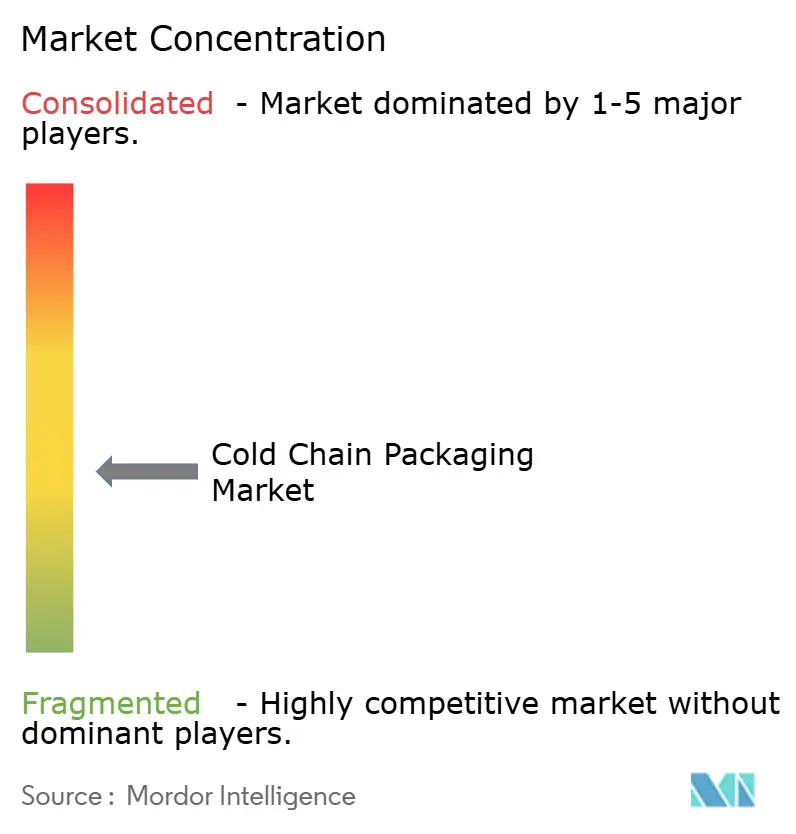
El mercado de embalaje para cadena de frío está moderadamente fragmentado pero en proceso de consolidación. Los integradores globales persiguen escala y profundidad tecnológica; la adquisición de CRYOPDP por parte de DHL en marzo de 2025 añadió 600.000 envíos anuales de ciencias de la vida y amplió el alcance en Asia-Pacífico y EMEA. La compra de la unidad de Embalaje Termoformado y Flexible de Sonoco por parte de TOPPAN por USD 1.800 millones amplió su cartera de materiales sostenibles.
Los actores establecidos como Sonoco ThermoSafe, Pelican BioThermal y Va-Q-Tec defienden su participación a través de carteras de patentes en aislamiento de vacío y monitorización híbrida. Los proveedores de tecnología emergente como Wiliot incorporan sensores del tamaño de un sello postal que transmiten vía Bluetooth, convirtiendo cada caja en un nodo de datos. Las alianzas estratégicas florecen; el acuerdo de 2024 de Envirotainer con una aerolínea líder promueve el uso de combustible de aviación sostenible dentro de los canales controlados por temperatura.
La competencia ahora depende de alinear el rendimiento con la reciclabilidad. El TailorTemp de DS Smith a base de fibra, los revestimientos térmicos de papel de Ranpak y los contenedores híbridos de larga duración de SkyCell se diferencian por los ahorros de carbono verificados. Los proveedores que no inviertan en plataformas preparadas para la circularidad corren el riesgo de ser excluidos de las listas de proveedores farmacéuticos, agudizando los ciclos de innovación en todo el mercado de embalaje para cadena de frío.
Líderes de la Industria de Embalaje para Cadena de Frío
-
Cold Chain Technologies
-
Cryopak
-
Sonoco ThermoSafe
-
Sofrigam Company
-
Softbox Systems Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Embalaje para Cadena de Frío
- Sonoco ThermoSafe
- Cold Chain Technologies
- Pelican BioThermal
- Softbox Systems
- Intelsius (DGP)
- Cryopak
- Sofrigam
- Tempack
- CSafe Global
- Va-Q-Tec
- SkyCell
- CrodaTherm
- Sealed Air Corp.
- DS Smith (International Paper)
- Storopack
- Cascades Inc.
- Cryoport
- Thermo King
- Marken
- Timestrip

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad en la intersección entre requisitos de cumplimiento más estrictos y la necesidad de reducir la fricción en la calificación para los transportistas que movilizan productos farmacéuticos y suministros clínicos sensibles a la temperatura. Las plataformas de embalaje precalificadas y alineadas con estándares pueden reducir la carga de validación en los flujos descentralizados de paquetería, favoreciendo la adopción de familias de contenedores modulares y precertificados junto con monitoreo integrado. El lanzamiento en abril de 2026 de los contenedores térmicos precertificados Odyssey de Altor Solutions, alineados con los perfiles ambientales ISTA 7E, ilustra cómo las necesidades de calificación se están traduciendo en opciones de aislamiento configurables, brindando a los usuarios un desempeño más repetible en distintas rutas y estaciones.
La expansión de infraestructura y las redes de cadena de frío centradas en centros logísticos también generan espacio para proveedores de embalaje que combinan la protección física con servicios operativos como logística inversa, reacondicionamiento y seguimiento de activos en corredores de alto rendimiento. Americold y EQT anunciaron una empresa conjunta de almacenamiento en frío en América del Norte por 1.300 millones de USD en mayo de 2026, y Americold inauguró una instalación integrada de cadena de frío para importación y exportación en el Puerto Saint John en junio de 2026 junto con DP World y CPKC, lo que destaca la inversión en centros donde la rotación de embalajes, el preacondicionamiento y los circuitos de reutilización pueden industrializarse. En mercados emergentes, Etiopía inauguró una instalación de almacenamiento en frío de 30 millones de USD en Adís Abeba en mayo de 2026 para reducir las pérdidas posteriores a la cosecha, lo que respalda la demanda de aislamiento duradero y garantía de temperatura en la última milla a medida que la capacidad refrigerada se extiende más allá de los principales centros urbanos.
Recent Industry Developments in Mercado de Embalaje para Cadena de Frío
- Junio de 2026: Cold Chain Technologies expandió su servicio de contenedores reutilizables EcoFlex para paquetería a Europa, respaldado por centros operativos en el Reino Unido, los Países Bajos e Irlanda. La expansión amplía el acceso a circuitos gestionados de reutilización y logística inversa para las rutas de paquetería farmacéutica, ayudando a los clientes a reducir los residuos de un solo uso mientras se mantiene un desempeño validado.
- Mayo de 2026: Cold Chain Technologies se asoció con Gobi Technologies para respaldar la distribución de terapias celulares y génicas mediante el contenedor térmico autorrefrigerante Altai. La incorporación de una opción autorrefrigerante apunta a flujos de trabajo de terapias de alto valor donde el riesgo de excursión y la complejidad operativa son elevados, fortaleciendo las carteras de contenedores premium en logística de terapias avanzadas.
- Junio de 2024: Cold Chain Technologies inauguró un centro de fabricación y distribución en Breda, Países Bajos, ampliando su capacidad de suministro regional. La instalación mejora los plazos de entrega y la cobertura de servicio para los clientes europeos y respalda la ampliación de programas de embalaje tanto de un solo uso como reutilizables más cerca de los centros de demanda.


Mercado de Embalaje para Cadena de Frío Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los productos y sistemas de embalaje diseñados para mantener los bienes dentro de un rango de temperatura requerido durante el almacenamiento y el transporte, principalmente para alimentos refrigerados y congelados, así como para envíos de productos sanitarios sensibles a la temperatura. Incluye tanto el embalaje para cadena de frío pasivo como el activo, utilizado desde el remitente hasta el destino.
Exclusiones del alcance: Se excluye el valor de los servicios de transporte refrigerado y almacenamiento en frío, así como los dispositivos de monitoreo de temperatura vendidos como hardware independiente.
Descripción General de la Segmentación
- Por Producto
- Contenedores Aislados
- Expedidores Aislados
- Refrigerantes, Paquetes de Gel y Materiales de Cambio de Fase
- Dispositivos de Monitorización de Temperatura
- Paneles de Aislamiento de Vacío
- Sistemas de Hielo Seco
- Por Sistema de Embalaje
- Sistemas Activos
- Sistemas Pasivos
- Sistemas Híbridos
- Por Material
- Poliestireno Expandido (EPS)
- Poliuretano (PUR)
- Paneles de Aislamiento de Vacío (VIP)
- Polipropileno Expandido (EPP)
- Materiales de Cambio de Fase de Base Biológica
- Cartón Corrugado con Revestimientos de Barrera
- Espumas de Alto Rendimiento (Fenólica, PIR)
- Por Usabilidad
- Uso único
- Reutilizable
- Por Aplicación
- Productos Farmacéuticos y Biotecnología
- Ensayos Clínicos y Diagnósticos
- Lácteos y Postres Congelados
- Carne y Mariscos
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer la estructura inicial del mercado y para anclar los supuestos de demanda con señales reales de envíos y producción. Nos apoyamos en fuentes públicas como publicaciones del USDA y la FDA, orientaciones de la CDC sobre cadena de frío, estadísticas comerciales de materiales de embalaje de UN Comtrade, y datos arancelarios y de importación del USITC. Para el contexto del manejo de carga aérea, también revisamos publicaciones de organismos como la Asociación Internacional de Transporte Aéreo.
Para mantener el alcance del embalaje bien delimitado, también revisamos informes anuales de empresas, presentaciones para inversores y catálogos de productos, con el fin de separar los ingresos por embalaje de los servicios logísticos. Cuando fue necesario, consultamos una base de datos de pago con información de envíos de importación y exportación a nivel de embarque, y una base de datos de patentes de pago, para confirmar los patrones de adopción (por ejemplo, formatos de aislamiento y actividad de materiales de cambio de fase) sin sobreestimar lo que puede demostrarse únicamente con información pública. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos durante el estudio.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas breves se utilizaron para someter a prueba lo que la investigación documental no podía responder con claridad, incluyendo las configuraciones típicas de los remitentes, las tasas de reutilización y cómo los compradores deciden entre soluciones activas y pasivas según la longitud del trayecto y el nivel de riesgo. Conversamos con fabricantes de embalajes, distribuidores, usuarios de cadena de frío y partes interesadas en logística en APAC, EMEA y las Américas, de modo que las prácticas regionales de manejo y las expectativas de cumplimiento normativo pudieran reflejarse en los supuestos finales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 20% | APAC: 43% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 37% | EMEA: 34% |
| Actores menores: 22% | Gerentes: 43% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento parte de una construcción descendente en la que la actividad de envío de productos sensibles a la temperatura se reconstruye por aplicación, y luego se aplica la intensidad de embalaje a ese conjunto de demanda. Por ejemplo, mapeamos los volúmenes de cadena de frío con las unidades típicas de envío, los requisitos de protección de la carga y las mezclas promedio de empaque, que luego se convierten en valor utilizando bandas de precios observadas.
Los insumos clave utilizados para mantener el modelo matemático realista incluyen la proporción de envíos refrigerados frente a congelados, la participación de los sistemas activos frente a los pasivos, los ciclos de vida promedio de los remitentes y las tasas de reutilización, la mezcla de materiales de aislamiento (como EPS, PUR y VIP) y la adopción de formatos compatibles con paquetes impulsada por la entrega directa al consumidor. Ajustamos estas variables por región utilizando señales como la expansión del almacenamiento en frío, el crecimiento de los envíos farmacéuticos y los flujos comerciales de componentes de embalaje aislado.
Los pronósticos se desarrollaron mediante análisis de escenarios respaldados por líneas de tendencia cortas sobre algunos indicadores líderes, incluyendo la actividad del pipeline biofarmacéutico, las necesidades de distribución de vacunas y medicamentos especializados, y el crecimiento de las exportaciones de alimentos. Se utilizaron aproximaciones ascendentes como verificación, tales como la capacidad muestreada de proveedores, verificaciones de canal sobre precios de venta promedio y una consolidación limitada de formatos de embalaje bien rastreados. Donde persistieron brechas, se manejaron aplicando rangos de penetración conservadores que fueron validados en entrevistas.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican en capas para que un solo supuesto no impulse el resultado sin ser detectado. Comparamos los totales por país y región con señales independientes, incluyendo flujos comerciales de cadena de frío, indicadores de demanda de materiales aislados y tendencias de adopción conocidas para remitentes reutilizables, e investigamos cualquier variación significativa antes de la aprobación final.
Un segundo analista revisa la lógica del modelo, las unidades y las conversiones. Posteriormente, se envían preguntas de seguimiento a los entrevistados seleccionados cuando un dato cae fuera del rango esperado. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios, adiciones importantes de capacidad o interrupciones en el suministro que pueden afectar los precios. Antes de la entrega, se completa un último repaso de revisión para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Embalaje para Cadena de Frío de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los diferentes tamaños de mercado publicados para el embalaje para cadena de frío pueden parecer muy dispares incluso cuando citan impulsores de demanda similares, porque cada estudio toma sus propias decisiones sobre qué incluir, el año base utilizado y cómo los precios y la mezcla evolucionan con el tiempo. Explicamos estas decisiones con claridad para que los compradores entiendan qué representa y qué no representa la cifra.
Los principales factores que generan brechas en este mercado suelen ser si los servicios de almacenamiento en frío y transporte refrigerado se combinan con el valor del embalaje, cómo se contabilizan los sistemas reutilizables a lo largo de múltiples viajes y cómo se valoran las soluciones activas entre regiones. Algunas estimaciones también aplican supuestos agresivos de escalada de precios o amplían el horizonte de pronóstico, lo que puede inflar las comparaciones a corto plazo cuando se mapean al mismo año y momento de la moneda.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 35,05 mil millones de USD (2026) | |
| Editor del Sector A | 30,88 mil millones de USD (2025) | Esta cifra está anclada a una base de 2025 y utiliza una ventana de pronóstico más larga; además, parece combinar actividades adyacentes de cadena de frío, como almacenamiento y transporte, con la visión del embalaje en algunos cortes, lo que desplaza el valor comparable de embalaje exclusivo para 2026. |
| Editor Global B | 35,56 mil millones de USD (2025) | Esta estimación se presenta sobre una base de ingresos en puerta de fábrica y puede tratar el embalaje y los servicios relacionados como una oferta combinada; además, utiliza incrementos histórico-a-pronóstico más rápidos que pueden mover el puente de 2025 a 2026 de manera más pronunciada que un enfoque basado en unidades de embalaje. |
La dispersión en la tabla se debe principalmente a los límites del alcance y a cómo se tratan la reutilización, los precios y la agrupación de servicios de un año al siguiente. Al mantener los servicios de logística refrigerada fuera del total de valor y al vincular los supuestos de empaque y reutilización con los patrones de envío observados y las verificaciones de entrevistas, la cifra resulta más fácil de conciliar entre regiones y aplicaciones, que es la elección de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de embalaje para cadena de frío y el crecimiento esperado?
El mercado se sitúa en USD 35,05 mil millones en 2026 y se proyecta que alcance USD 52,83 mil millones en 2031, reflejando una CAGR del 8,56%.
¿Qué segmento crece más rápido dentro del mercado de embalaje para cadena de frío?
Los dispositivos de monitorización de temperatura lideran con una CAGR del 12,44% a medida que las cadenas de suministro priorizan la visibilidad en tiempo real.
¿Cómo influyen las regulaciones de sostenibilidad en las elecciones de materiales?
El requisito de la Unión Europea de plena reciclabilidad para 2030 acelera el cambio del EPS hacia materiales de cambio de fase de base biológica y soluciones de aislamiento a base de fibra.
¿Por qué los sistemas de embalaje híbridos están ganando terreno?
Los expedidores híbridos combinan aislamiento pasivo con sensores inteligentes, equilibrando el costo con el cumplimiento regulatorio, y se están expandiendo a una CAGR del 10,05%.
¿Qué impulsa el rápido crecimiento del mercado de embalaje para cadena de frío en Asia-Pacífico?
La expansión de la fabricación farmacéutica, la logística de vacunas y la modernización de la infraestructura de refrigeración impulsan a la región a una CAGR del 11,63%.
¿Cómo afectan los formatos de embalaje reutilizable al costo total de propiedad?
El seguimiento habilitado por IoT y los modelos de alquiler reducen las pérdidas y el gasto de capital, acortando los períodos de recuperación de la inversión a menos de ocho ciclos de envío para rutas de alta frecuencia.


 Sus datos están seguros y nunca se venden ni se comparten.
