
Tamaño y participación del mercado de gestión de consentimiento
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
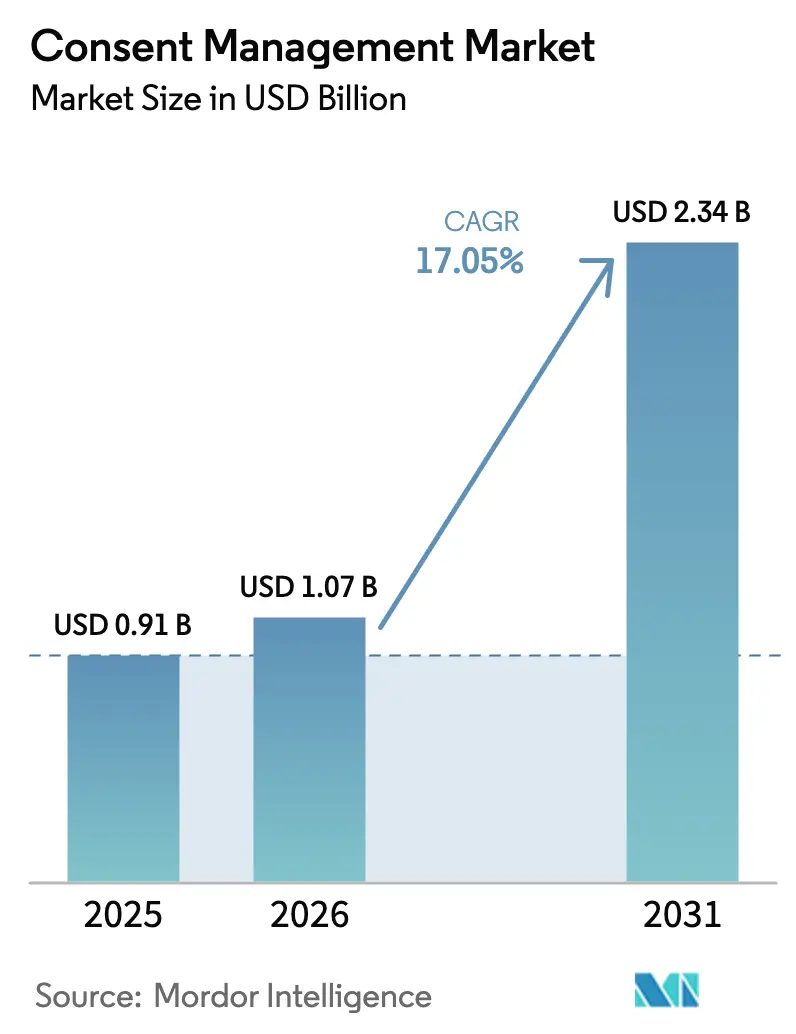
| Tamaño del Mercado (2026) | 1.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.34 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de gestión de consentimiento por Mordor Intelligence
El tamaño del mercado de gestión de consentimiento fue valorado en USD 0,91 mil millones en 2025 y se estima que crecerá desde USD 1,07 mil millones en 2026 hasta alcanzar USD 2,34 mil millones en 2031, a una CAGR del 17,05% durante el período de pronóstico (2026-2031). Los sólidos mandatos de privacidad a nivel mundial, el movimiento de toda la industria hacia estrategias de datos de primera parte y el creciente reconocimiento ejecutivo del consentimiento como impulsor de la confianza del cliente sustentan esta expansión. La intensificación de la actividad de cumplimiento normativo en América del Norte, el rápido despliegue regulatorio en Asia Pacífico y la rápida innovación en la orquestación de consentimiento basada en la nube orientan las inversiones de los proveedores hacia la amplitud de la plataforma, la automatización impulsada por IA y la integración fluida de identidades. La diferenciación competitiva depende cada vez más de la capacidad de incorporar permisos granulares en puntos de contacto web, móviles y de IoT, al tiempo que se proporcionan análisis en tiempo real que traducen las señales de consentimiento en inteligencia de marketing procesable. La consolidación persiste a medida que grandes empresas tecnológicas ingresan al campo, lo que lleva a los proveedores establecidos a ampliar sus conjuntos de funcionalidades, extender los ecosistemas de socios y buscar soluciones específicas por sector.
Conclusiones clave del informe
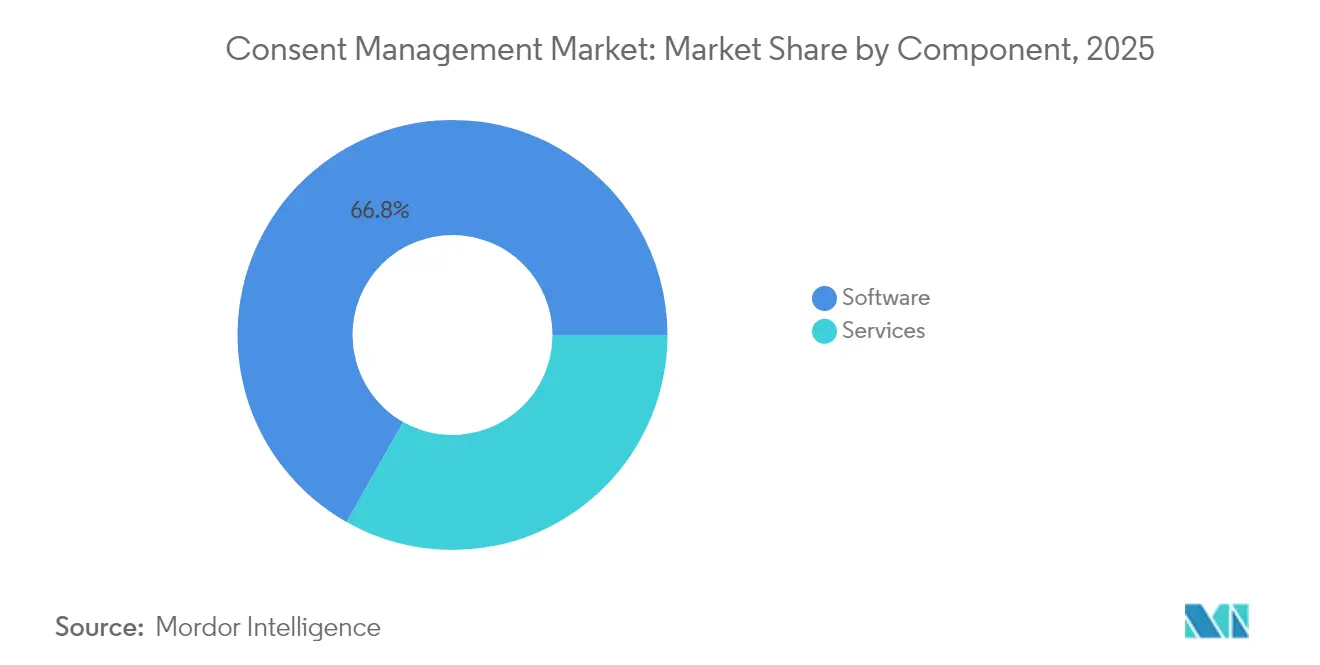
- Por componente, el software representó el 66,80% de la participación del mercado de gestión de consentimiento en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 17,1% hasta 2031.
- Por modelo de implementación, las soluciones en la nube captaron el 64,10% del tamaño del mercado de gestión de consentimiento en 2025 y se espera que crezcan a una CAGR del 18,0% entre 2026 y 2031.
- Por punto de contacto, las aplicaciones web lideraron con una participación de ingresos del 55,40% en 2025; se proyecta que las aplicaciones móviles avancen a una CAGR del 18,6% hasta 2031.
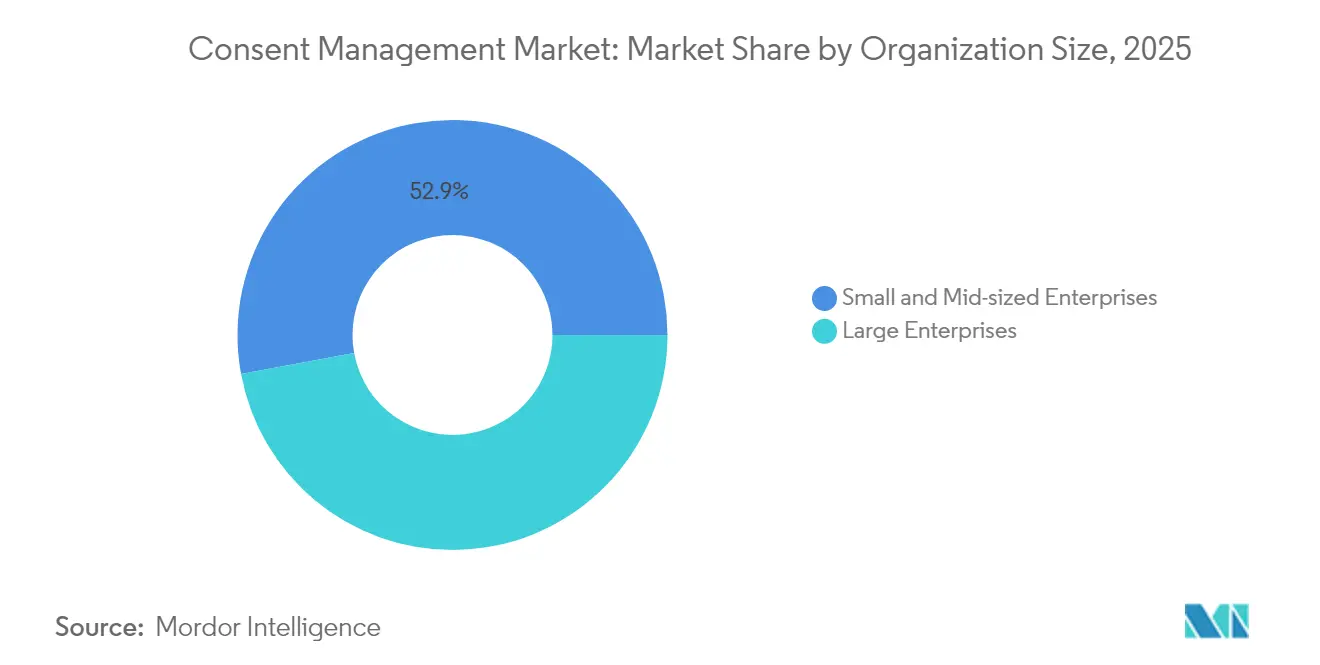
- Por tamaño de organización, las grandes empresas mantuvieron el 47,10% de la participación del mercado de gestión de consentimiento en 2025, mientras que las pymes están preparadas para el crecimiento más rápido con una CAGR del 18,2% hasta 2031.
- Por industria de usuario final, el comercio minorista y el comercio electrónico controlaron el 24,80% del tamaño del mercado de gestión de consentimiento en 2025; se prevé que el sector sanitario crezca a una CAGR del 18,7% hasta 2031.
- Por geografía, América del Norte registró el 36,20% de los ingresos en 2025, mientras que Asia Pacífico está encaminada a una CAGR del 17,4% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Normas de privacidad globales y sectoriales estrictas | +4.2% | América del Norte y UE, con expansión global | Largo plazo (≥ 4 años) |
| Estrategias de datos de primera parte tras la eliminación de las cookies de terceros | +3.8% | América del Norte y Asia Pacífico | Mediano plazo (2-4 años) |
| Experiencia de usuario de confianza en datos como diferenciador | +2.9% | América del Norte y UE, en aumento en Asia Pacífico | Mediano plazo (2-4 años) |
| Consentimiento integrado en dispositivos IoT de borde | +2.1% | APAC como núcleo, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Canalizaciones automatizadas de privacidad como código | +1.8% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Tokens de consentimiento para ecosistemas Web3 | +1.5% | Adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las normas de privacidad globales y sectoriales estrictas impulsan la expansión del mercado
La intensificación del cumplimiento normativo llegó en 2025 con ocho nuevas leyes estatales de privacidad en EE. UU., la Ley de Protección de Datos Personales Digitales de India y las nuevas normas de seguridad nacional del Departamento de Justicia, que obligaron a las empresas a renovar sus herramientas de consentimiento y sus procesos de gobernanza. Leyes estatales como la prohibición de Maryland sobre la venta de datos sensibles y las mayores protecciones de Nueva Jersey para menores requieren permisos hipergranulares que los tradicionales pop-ups de cookies no pueden ofrecer. Las instituciones financieras enfrentan presiones paralelas derivadas del aumento de las sanciones del RGPD, las salvaguardias biométricas de India y los mandatos más estrictos de banca abierta de Australia. Las sanciones impuestas en 2024, que a menudo alcanzaron cifras multimillonarias, han reenmarcado las plataformas de consentimiento como infraestructura central en lugar de complementos discrecionales, desencadenando reasignaciones presupuestarias y supervisión a nivel de junta directiva.
Las estrategias de datos de primera parte reconfiguran la arquitectura de consentimiento
La decisión de Google de conservar las cookies de terceros, al tiempo que lanzó una configuración integrada de CMP en agosto de 2024, elevó el mercado de gestión de consentimiento al desplazar el foco empresarial del cumplimiento de cookies hacia la gobernanza integral de datos. Las investigaciones muestran que el 78% de las marcas B2C ahora priorizan la recopilación directa de datos, lo que genera demanda de motores de orquestación que respeten las preferencias del usuario en entornos web, de aplicaciones y de servidor. El requisito de Microsoft de que los anunciantes transmitan señales de consentimiento antes del 5 de mayo de 2025 aceleró la adopción del modo de consentimiento y las API de preferencias en tiempo real.[1]Microsoft, "Preguntas frecuentes sobre el modo de consentimiento publicitario," learn.microsoft.comEl etiquetado del lado del servidor, impulsado por empresas como Didomi, está ganando terreno como alternativa que preserva la privacidad y mantiene el rendimiento de las campañas sin sacrificar el cumplimiento normativo.
La experiencia de usuario de confianza en datos emerge como diferenciador competitivo
Los reguladores europeos ahora examinan el diseño de interfaces tan detenidamente como el lenguaje legal. La Ordenanza de Gestión de Consentimiento de Alemania de 2025 obliga a las empresas a acortar los avisos, eliminar los patrones oscuros y presentar opciones genuinas, lo que impulsa reconstrucciones de los flujos de trabajo de consentimiento con enfoque en la experiencia de usuario. Las marcas están incorporando análisis de comportamiento para realizar pruebas A/B del texto de los banners, la secuencia y la iconografía, cuantificando cómo cada iteración afecta las tasas de aceptación. Los modelos de "consentir o pagar" permanecen bajo intensa revisión por parte del Comité Europeo de Protección de Datos, lo que alienta a los proveedores a crear centros de preferencias que ofrezcan alternativas de suscripción sin fricciones. El trabajo académico de la Universidad de California en Berkeley subraya cómo la ingeniería de privacidad ahora combina el pensamiento de diseño con el código, elevando el consentimiento de un obstáculo de cumplimiento normativo a una palanca para el valor de vida del cliente.
El consentimiento integrado en dispositivos IoT de borde estimula la innovación técnica
Los dispositivos portátiles, los vehículos y los sensores domésticos recopilan volúmenes crecientes de datos sensibles, aunque a menudo carecen de interfaces de usuario convencionales. Los fabricantes de dispositivos están integrando indicaciones de voz, flujos de aceptación mediante QR y tokens de consentimiento basados en cadena de bloques para sincronizar los permisos en redes con limitaciones. [2]Ministerio de Electrónica y Tecnología de la Información, "Descripción general del protocolo IoT SAFE," meity.gov.inLos fabricantes de equipos originales del sector automotriz ahora deben rastrear las elecciones individuales de los pasajeros, habilitar transferencias transfronterizas adaptadas a cada jurisdicción y conservar registros de auditoría que los reguladores puedan verificar durante las inspecciones. El protocolo IoT SAFE emergente exige además una autenticación segura de dispositivos, lo que impulsa a las plataformas de consentimiento a ofrecer agentes ligeros capaces de operar sin conexión con sincronización por lotes al reconectarse.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Requisitos multijurisdiccionales en constante cambio | -2.1% | Global, con mayor impacto en operaciones multinacionales | Mediano plazo (2-4 años) |
| Presupuestos ejecutivos reducidos en pymes para herramientas de privacidad | -1.8% | Global, con mayor impacto en mercados emergentes | Corto plazo (≤ 2 años) |
| "Fatiga de consentimiento" del consumidor que reduce las tasas de aceptación | -1.4% | Global, con impacto agudo en la UE y mercados maduros | Mediano plazo (2-4 años) |
| Ausencia de estándares universales de interoperabilidad de consentimiento | -1.2% | Global, con impacto en implementaciones multiplataforma | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los requisitos multijurisdiccionales en constante cambio crean barreras de implementación
Las organizaciones que operan en 19 estados de EE. UU., la UE, China e India deben gestionar normas contradictorias de aceptación, rechazo y localización de datos, lo que incrementa la carga de configuración y el gasto en consultoría jurídica. El concepto indio de "gestores de consentimiento" con licencia agrega un nuevo actor a los flujos de datos, mientras que las evaluaciones de seguridad transfronteriza de China requieren registros de consentimiento que satisfagan las directrices de datos de los auditores de ciberseguridad nacionales. A falta de estándares globales, los equipos de privacidad empresarial mantienen conjuntos de reglas paralelas, consumiendo hasta el 40% de los presupuestos totales del programa y prolongando los ciclos de implementación.
Las restricciones presupuestarias de las pymes limitan la penetración del mercado
Los sistemas de gestión de consentimiento sofisticados a menudo requieren servicios profesionales e integraciones personalizadas que están fuera del alcance de las empresas más pequeñas. Muchas pymes aún dependen de pop-ups de cookies de bajo costo que no cumplen con las normativas regionales, exponiéndolas a multas y restricciones publicitarias. El requisito de CMP certificado de Google para propiedades de Ad Manager que operan en Europa obliga incluso a las micromarcas a actualizar su infraestructura de consentimiento. Sin embargo, los costos iniciales y el personal técnico limitado siguen siendo elementos disuasorios.[3]Google, "Programa de socios CMP de Google," support.google.comLos proveedores que abordan esta brecha mediante ofertas de Software como Servicio simplificadas con tarifa plana y configuraciones guiadas pueden desbloquear un segmento no explotado considerable, aunque la adopción sigue rezagada, lo que suprime la curva de crecimiento agregada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
el dominio del software enfrenta la aceleración de los serviciosLas plataformas de software generaron el 66,80% de los ingresos en 2025, lo que refleja la demanda sostenida de representación automatizada de banners, almacenes de preferencias y paneles de cumplimiento normativo que escalan a través de activos digitales. Los servicios, que abarcan implementación, integración y cumplimiento gestionado, se expanden a un ritmo anual del 17,1% a medida que las organizaciones externalizan la interpretación regulatoria y el monitoreo continuo. Este impulso subraya cómo la complejidad normativa supera la configuración mediante apuntar y hacer clic, elevando la demanda de equipos multidisciplinarios que combinan competencias jurídicas, de experiencia de usuario y de DevSecOps.
Los proveedores de servicios están incorporando análisis automatizados, categorización de scripts y monitoreo de consentimiento en el borde en sus ofertas empaquetadas, acortando los plazos de los proyectos y reduciendo el costo total de propiedad. Las empresas pueden así delegar las actualizaciones continuas de conjuntos de reglas, garantizando que los banners se adapten a medida que los legisladores revisan los estatutos. A lo largo del período de pronóstico, los modelos híbridos que incluyen software licenciado con servicios de valor agregado se convertirán en la norma, especialmente para los compradores de mercado medio que carecen de ingenieros de privacidad internos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por modelo de implementación:
la supremacía de la nube se aceleraLa entrega en la nube captó el 64,10% de los ingresos en 2025, con una CAGR esperada del 18,0% durante el período de pronóstico. A medida que las marcas buscaron actualizaciones de reglas siempre activas, nodos de borde globales para llamadas de banners sin latencia y cómputo elástico para el procesamiento de señales de consentimiento. El tamaño del mercado de gestión de consentimiento para las soluciones en la nube se expandirá más rápidamente, respaldado por lanzamientos automáticos de funcionalidades que eliminan los proyectos de actualización. Las implementaciones locales persisten en el sector sanitario y en los servicios financieros, donde las obligaciones de residencia de datos y auditoría interna dictan el almacenamiento local; sin embargo, incluso estos sectores gravitan hacia arquitecturas híbridas que enrutan los análisis y los datos no identificadores hacia entornos de nube segura.
La computación en el borde introduce matices adicionales. Los vehículos conectados, las fábricas inteligentes y los dispositivos médicos remotos demandan verificaciones de consentimiento de baja latencia que no siempre pueden depender de servidores centrales. Los proveedores de nube responden con agentes ligeros que almacenan en caché la lógica de políticas localmente mientras sincronizan el estado cuando se restablece la conectividad, combinando los requisitos de soberanía con la orquestación global.
Por punto de contacto:
las aplicaciones móviles desafían el dominio webLas propiedades web retuvieron el 55,40% de la participación en 2025, pero las aplicaciones móviles avanzan a una CAGR del 18,6% a medida que el comercio dentro de las aplicaciones y la transmisión de contenido se disparan. La participación del mercado de gestión de consentimiento para dispositivos móviles se expandirá rápidamente porque las pantallas más pequeñas requieren nuevos patrones de experiencia de usuario, como diálogos apilados y aceptaciones basadas en gestos. El impulso hacia SDK nativos que armonizan el consentimiento en iOS, Android y marcos multiplataforma simplifica la adopción por parte de los desarrolladores y promueve un manejo coherente de las preferencias.
Las API que permiten la portabilidad del consentimiento entre chatbots, asistentes de voz y superposiciones de realidad aumentada ganan relevancia a medida que los recorridos omnicanal escalan. Las credenciales basadas en tokens permiten que la elección del usuario se transfiera entre dispositivos, minimizando la fatiga y reforzando la confianza. Estas API también admiten la recopilación de datos del lado del servidor, garantizando que las etiquetas de marketing se activen únicamente cuando existan preferencias permitidas.
Por tamaño de organización:
las pymes impulsan el crecimiento a pesar del dominio empresarialLas grandes empresas representaron el 47,10% de los ingresos de 2025, respaldadas por complejas presencias internacionales y presupuestos capaces de absorber los costos de plataforma y consultoría. Sin embargo, la adopción por parte de las pymes avanza a un ritmo del 18,2% a medida que las obligaciones regulatorias se amplían y las plataformas publicitarias bloquean los sitios no conformes. Los proveedores están lanzando licencias escalonadas, implementaciones basadas en asistentes y avisos con plantillas para reducir las barreras de entrada.
El éxito en el mercado de gestión de consentimiento depende en última instancia de satisfacer las expectativas de las pymes en cuanto a un rápido tiempo de obtención de valor. Las ofertas que agrupan el análisis básico de etiquetas, los análisis granulares y los avisos traducidos automáticamente en un único panel reducen la fricción en la implementación. Entre 2026 y 2031, las pymes representarán una mayor proporción de las nuevas suscripciones netas, aunque los ingresos por cliente seguirán siendo inferiores a los de las cuentas empresariales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por industria de usuario final:
el sector sanitario lidera el crecimiento en medio del dominio del comercio minoristaEl comercio minorista y el comercio electrónico representaron el 24,80% de la facturación de 2025, ya que la personalización omnicanal, los programas de fidelización y los altos volúmenes de tráfico exigieron una sólida orquestación del consentimiento. Mientras tanto, el sector sanitario se acelera al ritmo más rápido, con una CAGR del 18,7%, impulsado por las restricciones de seguridad nacional sobre la transferencia de información de salud protegida y una aplicación más estricta de la HIPAA. Se espera que el tamaño del mercado de gestión de consentimiento para el sector sanitario más que se duplique para 2031, impulsado por la telemedicina, los flujos de datos de dispositivos médicos y los portales para pacientes que manejan datos biométricos sensibles.
Los servicios financieros, los medios de comunicación, las telecomunicaciones y las entidades del sector público también profundizan sus inversiones a medida que la verificación de identidad, la publicidad basada en intereses y las iniciativas de ciudades inteligentes requieren permisos de datos transparentes. La educación añade demanda incremental a medida que los proveedores de tecnología educativa adoptan flujos de trabajo de consentimiento parental para menores, redondeando un perfil diverso de adopción sectorial.
Análisis geográfico
Mercado de Gestión del Consentimiento en América del Norte
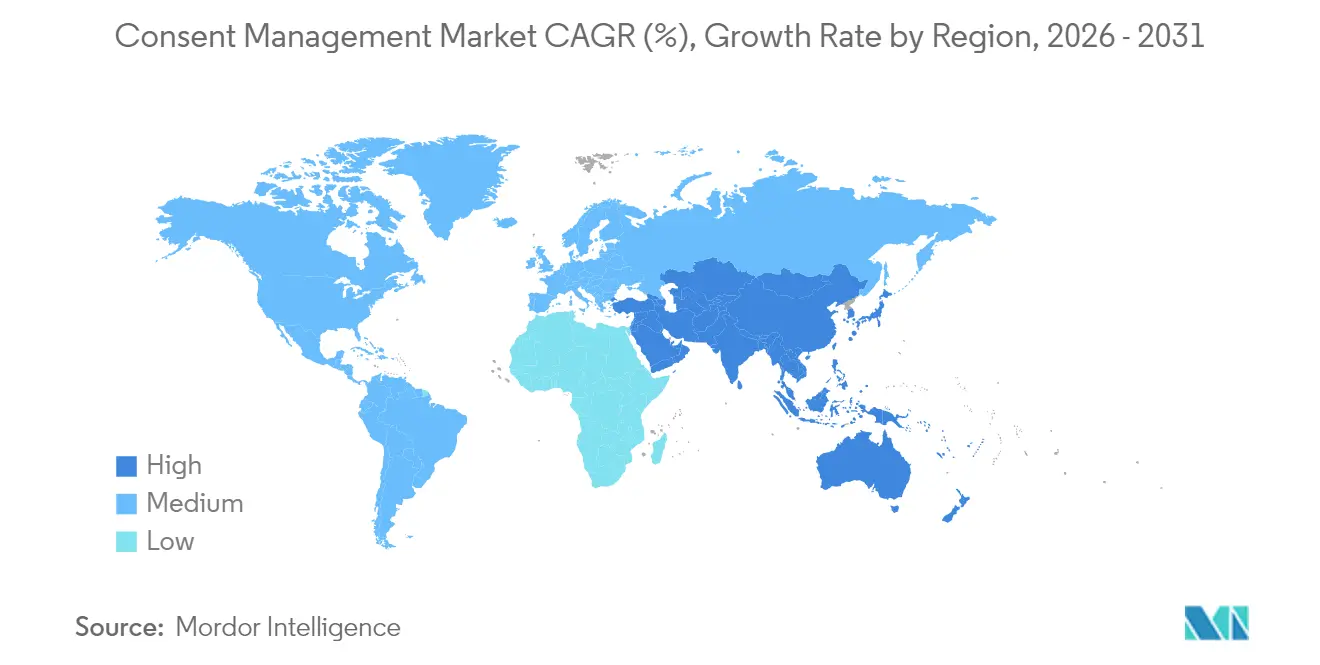
América del Norte generó la mayor parte de los ingresos de 2025, con un 36,20%, impulsada por la Ley de Derechos de Privacidad de California, el aumento de las leyes estatales y el enfoque corporativo en la gobernanza de datos de origen propio. Las agencias federales endurecieron aún más la supervisión en abril de 2025, restringiendo el acceso extranjero a datos personales sensibles de EE. UU. y obligando a los proveedores de salud y procesadores en la nube a actualizar la verificación del consentimiento. Las enmiendas a la PIPEDA de Canadá y el marco emergente de México incrementan la complejidad regional, impulsando a las empresas hacia plataformas capaces de calibrar automáticamente los avisos por estado y país.
Mercado de Gestión del Consentimiento en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 17,4% hasta 2031, a medida que la Ley de Protección de Datos Personales Digitales de India formaliza los "gestores de consentimiento" y China aplica evaluaciones de seguridad para transferencias transfronterizas. Japón, Corea del Sur y Australia mantienen una adopción estable bajo regímenes maduros, mientras que Indonesia, Vietnam y Filipinas entran en fases de aplicación que generarán nueva demanda. La fatiga de los usuarios en mercados de gran población impulsa la innovación en el diseño de avisos visualmente simplificados y bases jurídicas alternativas.
Mercado de Gestión del Consentimiento en Europa
Europa sigue siendo un mercado maduro pero en evolución. El RGPD continúa siendo el pilar del cumplimiento normativo, pero la Ordenanza de Gestión del Consentimiento de Alemania y la Ley de Inteligencia Artificial de la UE añaden nuevas capas que requieren refinamientos en las interfaces y transparencia algorítmica. El debate paneuropeo en torno a los modelos de "consentimiento o pago" impulsa el desarrollo de centros de preferencias que ofrecen alternativas gratuitas equitativas. Las cambiantes normas del Reino Unido tras el Brexit crean mecanismos de exclusión voluntaria divergentes, lo que obliga a los proveedores a mantener plantillas configurables para visitantes de la UE y del Reino Unido.

Panorama regulatorio
Los requisitos de gestión del consentimiento se están endureciendo en las principales jurisdicciones, lo que está impulsando a las organizaciones a pasar del cumplimiento a nivel de banner hacia controles auditables del ciclo de vida del consentimiento (captura, propagación, aplicación y registro). En Estados Unidos, la Agencia de Protección de la Privacidad de California (CPPA) puso en vigor regulaciones actualizadas de la Ley de Privacidad del Consumidor de California (CCPA) el 1 de enero de 2026, añadiendo requisitos que elevan la gobernanza operativa, incluidos los derechos relacionados con tecnología de toma de decisiones automatizada (ADMT) y conceptos de auditoría de ciberseguridad que se cruzan con la forma en que se recopilan y aplican las señales de consentimiento y preferencia.
En Europa, el Marco de Transparencia y Consentimiento (TCF) 2.3 del IAB pasó a etapa de aplicación el 28 de febrero de 2026, mientras que una decisión del Tribunal de Mercado belga del 7 de enero de 2026 aclaró elementos de posiciones previas de la autoridad de protección de datos belga relevantes para el TCF, manteniendo bajo mayor escrutinio las cadenas de consentimiento de editores y ad-tech. Las obligaciones de consentimiento también están siendo moldeadas por regímenes adyacentes, incluida la Ley de IA de la UE (con obligaciones relacionadas con la transparencia, como el Artículo 50, aplicable a partir del 2 de agosto de 2026) y las implementaciones de ciberseguridad más amplias de 2026 discutidas por organismos del sector como la IAPP, lo que refuerza la demanda de sistemas de consentimiento capaces de demostrar transparencia, responsabilidad y alineación de gobernanza transfronteriza.
Panorama competitivo
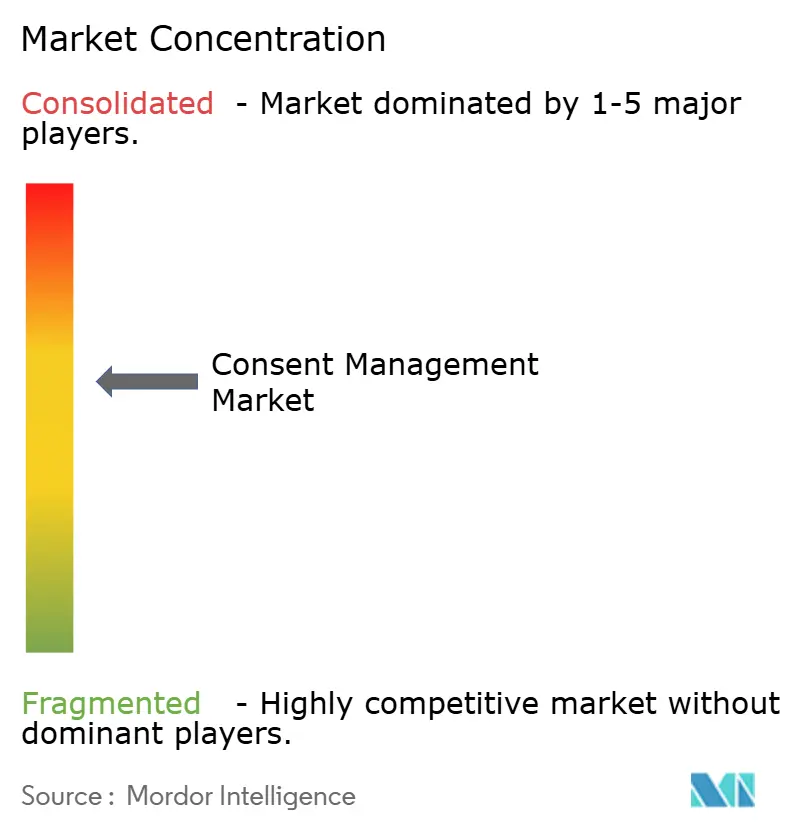
La concentración del mercado es moderada, con el quinteto principal controlando aproximadamente la mitad de los ingresos globales. La tensión competitiva se intensificó en 2024 cuando Google lanzó una configuración integrada de CMP y Microsoft exigió el modo de consentimiento para las campañas publicitarias en el EEE, lo que impulsó a los proveedores establecidos a invertir en optimización de banners asistida por IA, vinculación de identidades entre dispositivos y SDK móviles sin intervención.
La consolidación estratégica reconfigura el campo. La adquisición en diciembre de 2024 por parte de EQS Group de la división de ética de OneTrust ilustra los movimientos de los proveedores hacia una gobernanza integral que abarca la denuncia de irregularidades, la respuesta a incidentes y la orquestación del consentimiento. Asociaciones como las de ForgeRock y OneTrust integran la federación de identidades y la gestión de consentimiento en recorridos unificados, facilitando los traspasos de autenticación a autorización. Los actores disruptivos, incluidos Transcend y Privado, se diferencian a través de herramientas de privacidad centradas en el código y monitoreo continuo; el 90% de los clientes de Transcend reportan un cumplimiento más estricto tras la migración, mientras que el estudio de Privado de 2024 encontró que el 75% de los sitios web aún infringen las normas de consentimiento, lo que señala un espacio en blanco considerable para la innovación.
Los nichos emergentes incluyen la orquestación del consentimiento para IoT, la emisión de credenciales Web3 y las canalizaciones de DevSecOps con privacidad integrada. Los proveedores que ofrezcan valor empresarial medible —menor abandono de campañas, mayores tasas de aceptación y reducción del gasto legal— superarán a las ofertas puramente orientadas al cumplimiento normativo, a medida que los compradores consideren cada vez más el consentimiento como un habilitador del crecimiento en lugar de un centro de costos.
Líderes de la industria de gestión de consentimiento
OneTrust
TrustArc
Usercentrics (incl. Cookiebot)
Crownpeak
Quantcast
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Consentimiento
- OneTrust
- TrustArc
- Cookiebot
- Quantcast
- Crownpeak
- Didomi
- BigID
- Osano
- Piwik PRO
- Trunomi
- HIPAA-T
- Ketch
- Usercentrics
- Civic UK
- ConsentManager.net
- Sourcepoint Technologies
- Termly
- Securiti.ai
- MineOS (Mine PrivacyOps)
- Privado.ai
- IBM
- Salesforce
Lea el análisis de las empresas de gestión del consentimiento

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave se encuentra en la operacionalización del consentimiento de extremo a extremo a través de flujos de datos complejos, no solo recopilando las elecciones de los usuarios, sino también propagándolas a través de etiquetas, SDK, canalizaciones del lado del servidor, capas de identidad y procesadores posteriores, con aplicación verificable y registros probatorios. Los compradores de plataformas están respondiendo a plazos concretos del ecosistema y cambios de reglas, como el requisito de Microsoft Advertising de que los anunciantes transmitan señales de consentimiento para campañas en el EEE, el Reino Unido y Suiza antes del 5 de mayo de 2025, y el paso de Europa hacia la aplicación del IAB TCF 2.3 desde el 28 de febrero de 2026, lo que en conjunto eleva el estándar para el manejo de señales de consentimiento en tiempo real en las pilas de publicidad y analítica.
Otra oportunidad es la convergencia: la privacidad, la ciberseguridad y la gobernanza de la IA se gestionan cada vez más como un modelo operativo unificado, lo que crea demanda de sistemas interoperables que conecten la gestión del consentimiento y las preferencias con las evaluaciones de riesgo y las pruebas de control. En la práctica, esto se refuerza con anclajes regulatorios como las regulaciones de la CPPA vigentes desde el 1 de enero de 2026, y las obligaciones de transparencia de la Ley de IA de la UE que comienzan el 2 de agosto de 2026, que aumentan la necesidad de demostrar un procesamiento responsable y transparencia orientada al usuario. Los proveedores e integradores que empaquetan la orquestación del consentimiento con políticas como código, plantillas de UX alineadas con la accesibilidad y bibliotecas de reglas multijurisdiccionales pueden abordar la fricción de implementación en múltiples países y la falta de estándares universales de interoperabilidad del consentimiento destacada en implementaciones empresariales.
Recent Industry Developments in Mercado de Gestión del Consentimiento
- Julio de 2026: OneTrust se asoció con Arsaga Partners para implementar las capacidades de gobernanza de IA de OneTrust en empresas japonesas. La colaboración expande la presencia de gobernanza de OneTrust en despliegues de IA y acelera la adopción en el mercado empresarial de Japón.
- Junio de 2026: Adesso (a través de una asociación con OneTrust) amplió su alianza con OneTrust para incluir gobernanza de IA, gobernanza de datos y capacidades de GRC junto con la gestión del consentimiento. La alianza ampliada fortalece las capacidades conjuntas para implementaciones a gran escala de gestión del consentimiento empresarial y gestión de riesgos de IA.
- Enero de 2026: Usercentrics adquirió MCP Manager para extender la aplicación del consentimiento a flujos de trabajo impulsados por IA. La adquisición amplía la orquestación de consentimiento lista para UGC/IA en flujos de trabajo empresariales.


Mercado de Gestión del Consentimiento Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de gestión del consentimiento abarca el software y los servicios relacionados utilizados por las organizaciones para capturar, almacenar, actualizar y demostrar las elecciones de consentimiento de los usuarios sobre datos personales en canales digitales, y para apoyar el cumplimiento de la privacidad.
Exclusiones de alcance: El dimensionamiento excluye las herramientas generales de ciberseguridad y la tecnología publicitaria que no proporcionan una captura de consentimiento dedicada ni un registro de auditoría de preferencias.
Descripción general de la segmentación
- Por componente
- Software
- Servicios
- Por modelo de implementación
- Nube
- Local
- Por punto de contacto
- Aplicación web
- Aplicación móvil
- API/SDK
- Por tamaño de organización
- Grandes empresas
- Pequeñas y medianas empresas
- Por industria de usuario final
- TI y telecomunicaciones
- Gobierno y sector público
- Sector sanitario y ciencias de la vida
- Comercio minorista y comercio electrónico
- BFSI
- Medios de comunicación y entretenimiento
- Otros (viajes, educación)
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza estableciendo el contexto de cumplimiento y uso que impulsa la demanda de flujos de trabajo de consentimiento. Hacemos referencia a materiales públicos y oficiales, como las actualizaciones de privacidad y aplicación de la Comisión Federal de Comercio de EE. UU. (FTC), las directrices del Comité Europeo de Protección de Datos (EDPB), los recursos de privacidad del NIST, las publicaciones de privacidad digital de la OCDE y las orientaciones y notificaciones de decisión de las autoridades nacionales de protección de datos (ejemplos ilustrativos).
A partir de ahí, el modelo de mercado se ancla utilizando presentaciones de empresas ampliamente disponibles, presentaciones a inversores, documentación de productos, guías de implementación y coberturas de prensa de buena reputación sobre cambios en programas de privacidad. Se utilizan suscripciones pagadas selectas solo cuando es necesario, por ejemplo, información financiera y de inteligencia empresarial, noticias y finanzas, bases de datos de patentes, y contratos y licitaciones globales, principalmente para verificar la dirección del gasto y la actividad. Estas no son las únicas fuentes utilizadas, y se revisaron referencias adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué consideran los compradores como una compra de gestión del consentimiento, y cómo se implementa en puntos de contacto web, móviles e impulsados por API o SDK. Entrevistamos a una combinación de responsables de decisiones de privacidad, equipos de operaciones de marketing y datos, y líderes de entrega en las principales regiones, para poder verificar y refinar los supuestos sobre el momento de adopción, los pasos de precios típicos y la vinculación de servicios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | CXOs: 19% | Asia-Pacífico: 50% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 22% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 59% | América: 18% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento se construye utilizando una lógica de arriba hacia abajo, en la que la cobertura del mandato de privacidad, la presencia en canales digitales y la penetración esperada del flujo de trabajo de consentimiento se utilizan para reconstruir el conjunto de demanda, que luego se traduce en gasto utilizando precios de suscripción típicos y tasas de vinculación de servicios. Para mantener los totales fundamentados, utilizamos aproximaciones selectivas de abajo hacia arriba como comprobaciones, incluidas señales de ingresos de proveedores muestreados, retroalimentación de canales sobre precios de venta promedio, y indicadores de volumen como el número de dominios, aplicaciones o propiedades rastreadas gobernadas.
Los insumos utilizados en el modelo incluyen el ritmo de aplicación y actualización de las leyes de privacidad, la proporción de implementación en la nube frente a on-premises, la proporción de consentimiento capturado a través de banners web frente a avisos dentro de la aplicación, la intensidad de implementación durante el despliegue y la reingeniería de plataformas, y la expansión impulsada por renovaciones vinculada a estrategias de datos propios (first-party). Cuando las comprobaciones de abajo hacia arriba no cubren suficientemente a los adoptantes más pequeños, las brechas se manejan mediante rangos de penetración calibrados por tamaño de organización e industria, y luego se ajustan en función de la retroalimentación de las entrevistas.
El pronóstico se realiza mediante análisis de escenarios informado por las tendencias en la presupuestación de operaciones de privacidad, el crecimiento del tráfico digital y el momento probable de expectativas de consentimiento más estrictas. Los supuestos se revisan con los encuestados para que el pronóstico refleje los ciclos de implementación reales en lugar de curvas de adopción uniformes y poco realistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples comprobaciones para que los resultados no dependan de un solo dato. Comparamos los totales modelados con señales independientes, como patrones documentados de adopción de productos, iniciativas públicas de cumplimiento, y la dirección de la combinación de software frente a servicios descrita por los entrevistados.
Las anomalías se señalan para su revisión, y luego se revisan los factores clave, incluida la progresión de precios, la combinación de implementación y la ponderación regional, antes de la aprobación final. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos materiales pueden modificar los supuestos de adopción, como acciones regulatorias importantes o cambios repentinos en las prácticas de seguimiento empresarial. Antes de la entrega, un analista realiza una nueva revisión para que los clientes reciban la vista más actualizada.
Tamaño del mercado de gestión del consentimiento de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la gestión del consentimiento pueden parecer muy dispares porque el límite de la categoría no se trata de la misma manera entre los distintos publicadores, y porque los flujos de ingresos no siempre se contabilizan de manera consistente. Las diferencias comúnmente provienen de qué se incluye como software de consentimiento frente a herramientas de privacidad más amplias, de si los servicios profesionales se agrupan en la cifra, y de qué puntos de contacto digitales se asumen dentro del alcance.
La tabla también refleja cómo las elecciones del año base y los supuestos de velocidad de adopción cambian la curva, especialmente cuando las estimaciones saltan de los banners de cookies a la orquestación de preferencias y consentimiento en toda la empresa. Algunas estimaciones incorporan módulos de gestión de privacidad adyacentes o aplican una expansión de precios pronunciada, lo que puede modificar considerablemente el tamaño del mercado para el mismo año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,91 mil millones de USD (2025) | |
| Consultora global A | 3,56 mil millones de USD (2025) | Aplica una definición más amplia que puede combinar herramientas de consentimiento con módulos más amplios de gestión de privacidad y gobernanza, y a menudo asume niveles de empaquetado empresarial más altos en la mayoría de los compradores. |
| Informe sectorial B | 0,45 mil millones de USD (2022) | Ancla el mercado en una etapa de adopción anterior que enfatiza los casos de uso de consentimiento de cookies, y puede pasar por alto la expansión de etapas posteriores hacia flujos de consentimiento móviles, orientados a API, y servicios continuos. |
La dispersión se explica principalmente por si se contabilizan los módulos de privacidad adyacentes, y por la rapidez con la que se asume que la orquestación de consentimiento multipunto de contacto reemplaza a las implementaciones básicas. Al contabilizar los ingresos únicamente cuando la captura de consentimiento, el almacenamiento de preferencias y las actualizaciones auditables se entregan a través de integraciones web, móviles y de API o SDK, el valor de 2025 se mantiene alineado con un conjunto de demanda repetible en Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de gestión de consentimiento?
El mercado de gestión de consentimiento está valorado en USD 1,07 mil millones en 2026 y se prevé que alcance USD 2,34 mil millones en 2031.
¿Qué región lidera en ingresos?
América del Norte lidera con una participación de ingresos del 36,20% en 2025, impulsada por las leyes de privacidad estatales y la sólida adopción empresarial.
¿Qué segmento crece más rápido?
El sector sanitario muestra el crecimiento más rápido con una CAGR del 18,7% para 2026-2031 debido a normas más estrictas sobre la transferencia de información de salud protegida.
¿Por qué los servicios se expanden rápidamente?
La complejidad regulatoria y la escasez de experiencia interna en privacidad impulsan a las empresas hacia la consultoría de implementación y los servicios de cumplimiento gestionado, lo que genera una CAGR del 17,1% para los servicios.
¿Cómo beneficia la implementación en la nube a la gestión de consentimiento?
Las plataformas en la nube proporcionan actualizaciones regulatorias en tiempo real, escalabilidad elástica y entrega global en el borde, respaldando la CAGR de pronóstico más alta del 18,0% entre los modelos de implementación.
Última actualización de la página el:



