
Tamaño y Participación del Mercado de Tinta Conductora
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
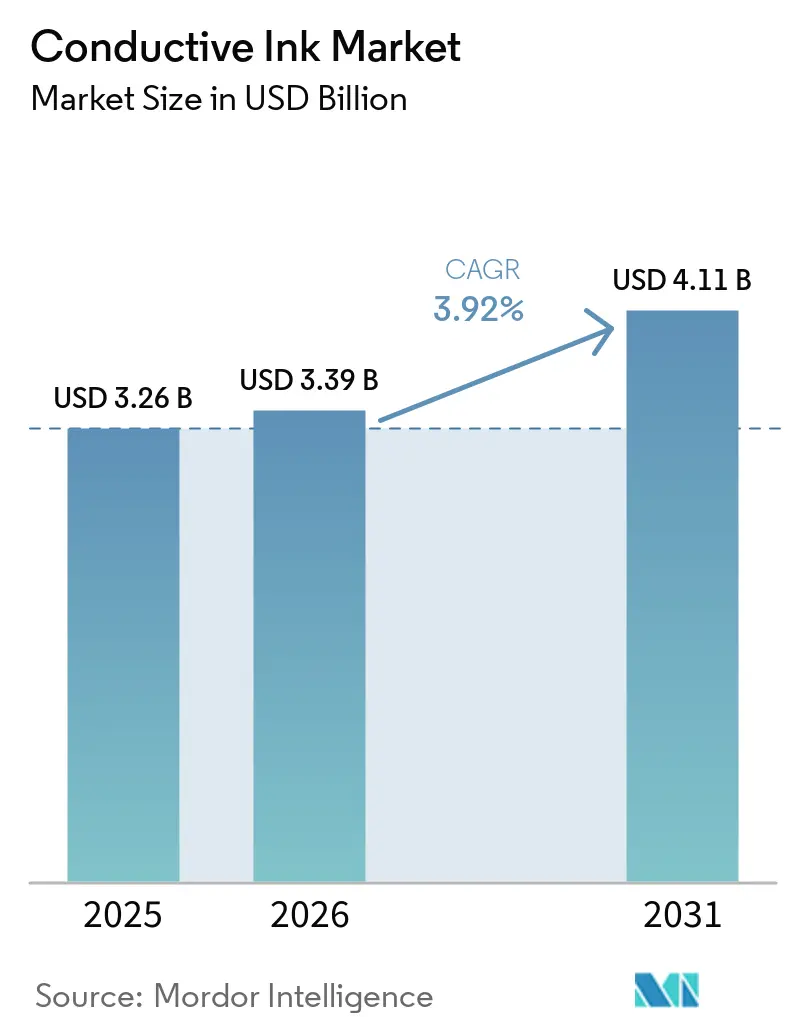
| Tamaño del Mercado (2026) | 3.39 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.11 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.92 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tinta Conductora por Mordor Intelligence
El tamaño del Mercado de Tinta Conductora en 2026 se estima en USD 3,39 mil millones, creciendo desde el valor de 2025 de USD 3,26 mil millones con proyecciones para 2031 que muestran USD 4,11 mil millones, creciendo a una CAGR del 3,92% durante 2026-2031. La demanda fotovoltaica estable, la expansión de los volúmenes de semiconductores y el auge de la electrónica flexible sostienen esta trayectoria de crecimiento moderado. Las formulaciones basadas en grafeno abren nuevas oportunidades al reducir el uso de plata mientras añaden ventajas de flexibilidad. Las cadenas de suministro integradas de Asia-Pacífico y las políticas de energía renovable mantienen a la región en el centro de la demanda global. Mientras tanto, la volatilidad de costos de la plata y el cobre impulsa a los productores hacia materiales híbridos o alternativos que aún cumplen los objetivos de fiabilidad.
Conclusiones Clave del Informe
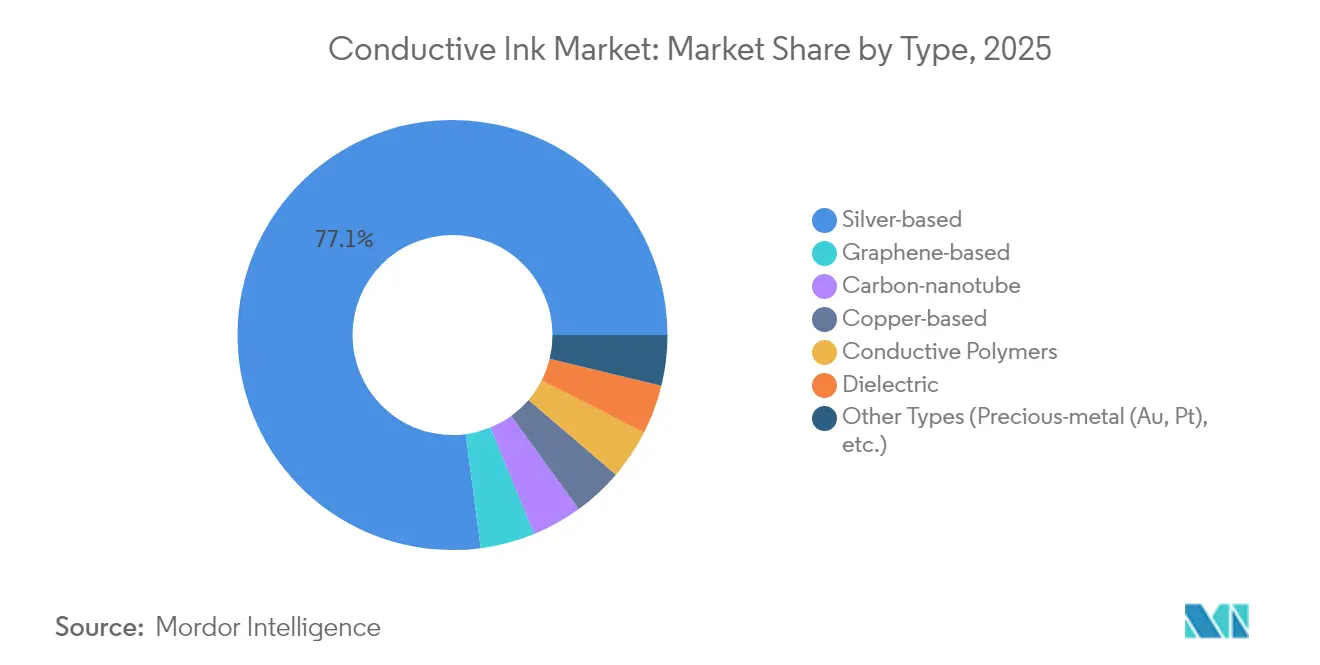
- Por tipo, las tintas de base plata lideraron con el 77,10% de la participación del mercado de tintas conductoras en 2025; las tintas de base grafeno registran la CAGR más rápida del 4,88% hasta 2031.
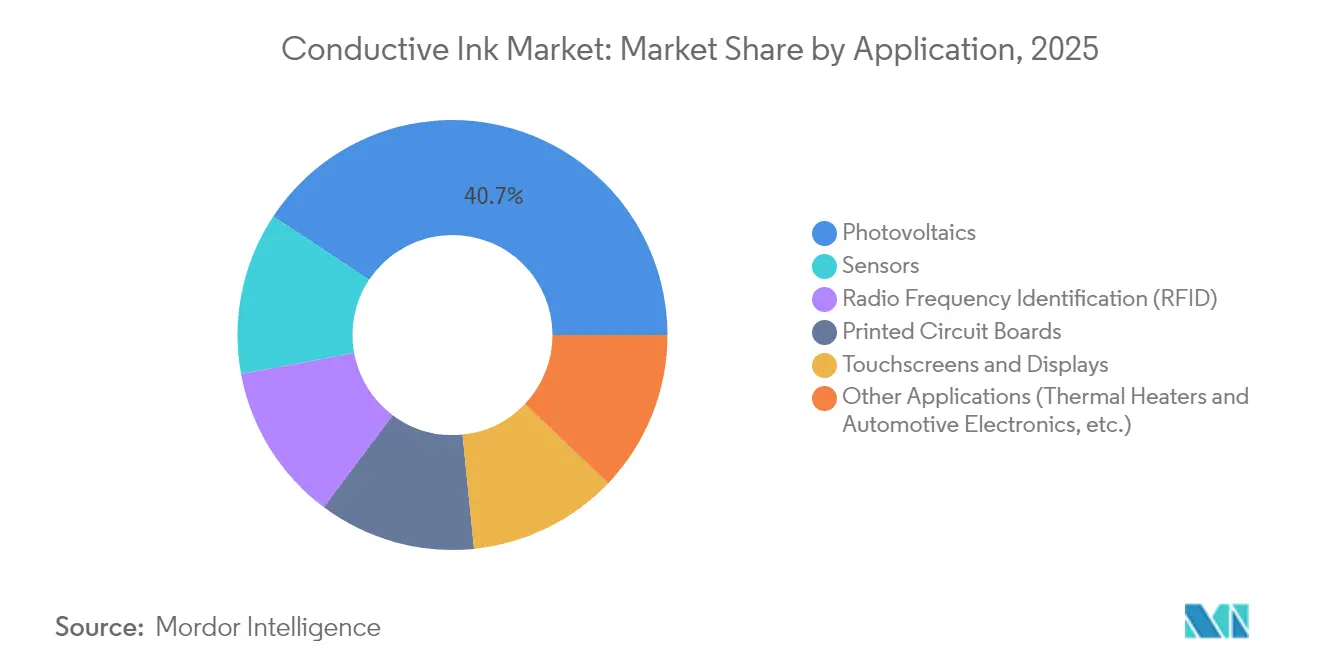
- Por aplicación, la fotovoltaica generó el 40,70% de los ingresos en 2025, mientras que los sensores exhiben la CAGR más sólida del 4,63% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo el 45,20% del tamaño del mercado de tintas conductoras en 2025 y sigue siendo la región de mayor crecimiento con una CAGR del 4,58% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Tintas Conductoras*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente instalación de paneles solares | +1.20% | China, India, Oriente Medio | Plazo medio (2-4 años) |
| Demanda creciente de placas de circuito impreso | +0.90% | Asia-Pacífico, América del Norte, Europa | Plazo corto (≤2 años) |
| Expansión de la electrónica flexible y ponible | +0.80% | América del Norte, Asia-Pacífico | Plazo largo (≥4 años) |
| Transición de fabricantes de automóviles a calentadores transparentes de nanohilos de plata | +0.60% | América del Norte, Europa, China | Plazo medio (2-4 años) |
| Comercialización de tintas híbridas grafeno/plata con bajo contenido de Ag | +0.40% | Europa, América del Norte | Plazo largo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Instalación de Paneles Solares
Las instalaciones solares globales mantienen el consumo de pasta de plata en aumento, con 700 millones de onzas utilizadas en 2024, un incremento interanual del 7%. Las celdas de tipo N de mayor eficiencia dependen de dedos de plata más gruesos, lo que eleva el uso de tinta por panel. Las políticas de China e India que exigen grandes instalaciones solares extienden el canal de demanda hasta 2030. La Agencia Internacional de Energía declara que la energía solar añadirá más del 60% de la capacidad renovable en esta década[1]Agencia Internacional de Energía, "Renovables 2024," iea.org . Cada gigavatio incremental se traduce, por tanto, en una mayor demanda del mercado de tintas conductoras, reforzando el crecimiento a largo plazo.
Demanda Creciente de Placas de Circuito Impreso
Las placas de interconexión de alta densidad requieren impresión de líneas finas que las tintas de plata proporcionan, y los envíos de PCBs de América del Norte aumentaron un 11,3% en febrero de 2025 con una relación libro-facturación de 1,33. La reubicación de capacidad desde China hacia Tailandia y Vietnam amplía la base de fabricación de Asia-Pacífico. La expansión de HDI se alinea con el objetivo del mercado de tintas conductoras de reducir las pérdidas resistivas en trazados más pequeños. Los ciclos de producción de entrega rápida también se benefician de los circuitos impresos en serigrafía que reducen los pasos de grabado. A medida que la demanda sigue superando la oferta, los proveedores de tinta aseguran contratos plurianuales con los fabricantes de placas.
Expansión de la Electrónica Flexible y Ponible
Los dispositivos ponibles requieren tintas que se estiren y mantengan la conductividad. Estudios científicos reportan polímeros conductores que mantienen los caminos eléctricos intactos bajo flexión repetida[2]MDPI, "Polímeros Conductores para Electrónica Flexible," mdpi.com . Los métodos de impresión como la impresión por chorro de tinta y la serigrafía reducen el costo de fabricación de los textiles inteligentes y los supercondensadores flexibles. Los monitores de salud habilitados por IA se conectan a través de estos circuitos, añadiendo volumen al mercado de tintas conductoras. La tendencia va más allá de la electrónica de consumo hacia la robótica blanda y los parches biomédicos, cada uno generando químicas de tinta a medida.
Transición de Fabricantes de Automóviles a Calentadores Transparentes de Nanohilos de Plata
Los fabricantes de equipos originales del sector automotriz sustituyen las rejillas opacas por calentadores transparentes que cumplen los objetivos de eficiencia y estética de los vehículos eléctricos. La tinta Activegrid de DuPont logra un 93% de transmitancia manteniéndose por debajo de 20 Ω/sq tras las pruebas de durabilidad. Los plazos de cualificación de tres a cinco años significan que los programas ya iniciados alcanzarán la producción en serie antes de 2030. Los calentadores transparentes también aparecen en los sensores de sistemas avanzados de asistencia al conductor, multiplicando la demanda unitaria. El segmento automotriz pasa así de ser un nicho a representar una porción considerable del mercado de tintas conductoras.
Análisis del Impacto de las Restricciones del Mercado de Tintas Conductoras*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad en los precios de la plata y el cobre | -0.80% | Global | Plazo corto (≤2 años) |
| Problemas de oxidación y fiabilidad en tintas de base cobre | -0.50% | Global | Plazo medio (2-4 años) |
| Límites de rendimiento de los procesos de tinta de grafeno de rollo a rollo | -0.30% | Global | Plazo largo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Problemas de Oxidación y Fiabilidad en Tintas de Base Cobre
Las nanopartículas de cobre se oxidan rápidamente, añadiendo capas resistivas que socavan el rendimiento del circuito. El encapsulado con polímeros reduce la oxidación, pero aumenta la viscosidad y la complejidad de impresión. Los aglutinantes avanzados pueden alcanzar una resistividad de 158 µΩ·cm, pero requieren hornos de reflujo en atmósfera inerte que elevan el costo de capital. Estas cargas de procesamiento limitan la penetración del cobre en productos de alta fiabilidad, como sensores médicos o circuitos aeroespaciales, manteniendo a la plata en ventaja a pesar de su precio superior.
Límites de Rendimiento de los Procesos de Tinta de Grafeno de Rollo a Rollo
Las líneas de CVD actuales alcanzan un máximo de aproximadamente 1 m/min antes de que la calidad del grafeno se degrade[3]Sociedad de Investigación de Materiales, "Grafeno CVD de Rollo a Rollo," mrs.org . Las velocidades más altas generan dominios cristalinos más pequeños, reduciendo la movilidad de la lámina. El programa GRAFOL invirtió 10,5 millones de EUR para cerrar esta brecha, pero la producción comercial de alto rendimiento aún está a años de distancia. El cuello de botella restringe la adopción del grafeno a nichos de alto valor donde el precio tolera una producción más lenta. Hasta que la producción escale, la mayor parte del mercado de tintas conductoras permanecerá anclada a los sistemas de base metálica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Tintas Conductoras
Por Tipo:
El Dominio de la Plata Enfrenta la Innovación del GrafenoLas composiciones de plata suministraron el 77,10% del mercado de tintas conductoras en 2025, lo que subraya su conductividad incomparable para aplicaciones fotovoltaicas y placas de circuito. Las tintas a base de grafeno, aunque de menor tamaño hoy en día, crecen a una CAGR del 4,88% al ofrecer ventajas en reducción de costos y flexibilidad. Las mezclas híbridas de grafeno y plata reducen la brecha de rendimiento, facilitando la transición desde las pastas de plata pura. Las pistas de cobre siguen limitadas a la electrónica de bajo costo debido a que la oxidación requiere químicas protectoras que incrementan los pasos del proceso. Los nanotubos de carbono y las clases de polímeros conductores sirven a nichos elásticos y resistentes a productos químicos, como los e-textiles y los bio-parches.
El impulso de comercialización también eleva las tintas dieléctricas, que permiten arquitecturas multicapa al aislar trazas adyacentes, junto con las aplicaciones de tinta no conductora. Las formulaciones de grafeno a base de agua que se aproximan a una conductividad de 1,5 × 10⁴ S/m amenazan a la plata en sensores que pueden tolerar una resistencia moderada. Las formulaciones de metales preciosos que utilizan oro y platino se reservan para dispositivos aeroespaciales o implantables, donde el costo queda en segundo plano frente a la fiabilidad de misión crítica. En general, el rendimiento, y no solo el precio, dicta las selecciones, asegurando el liderazgo de la plata incluso a medida que las alternativas amplían el mercado más amplio de tintas conductoras.


Por Aplicación:
El Liderazgo Fotovoltaico Impulsa la Innovación en SensoresLa fotovoltaica representó el 40,70% del tamaño del mercado de tintas conductoras en 2025, porque cada oblea de tipo N ahora lleva dedos de plata más gruesos para obtener mayores eficiencias de celda. El despliegue de IoT convierte a los sensores en el caso de uso de mayor crecimiento, avanzando a una CAGR del 4,63% hasta 2031, a medida que los parches de salud y los monitores industriales se reducen y se vuelven flexibles. Las etiquetas RFID sostienen una demanda incremental derivada de la digitalización logística, mientras que las pantallas táctiles se estabilizan con la saturación de los teléfonos inteligentes.
La inferencia de IA en el borde obliga a tener rutas térmicas robustas, impulsando a los diseñadores hacia tintas con mejor disipación de calor. Los sistemas de grafeno biocompatibles abren nuevos canales en la electrónica médica ponible, donde las alergias a los metales restringen el uso de plata. Los fabricantes de automóviles exploran la electrónica en molde para los controles de cabina, otro canal que favorece los circuitos imprimibles. A medida que cada nuevo uso emerge, amplía el mercado de tintas conductoras, creando una ola continua de oportunidades en lugar de un único pico de crecimiento dominante.
Análisis Geográfico
Mercado de Tintas Conductoras en APAC
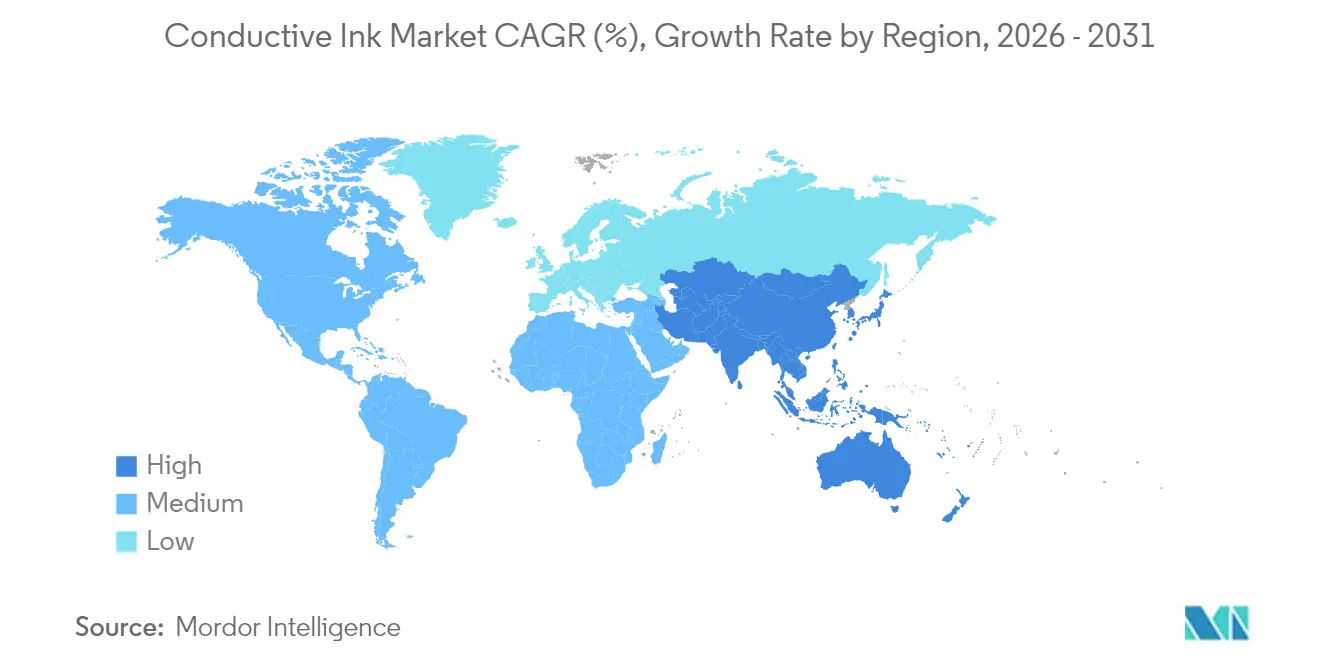
Asia-Pacífico concentró el 45,20% de los ingresos de 2025 y registra una CAGR del 4,58% hasta 2031. Los mandatos de energías renovables de China, la construcción de gigafábricas en India y el auge del empaquetado de chips en Corea del Sur conforman un ecosistema que se refuerza a sí mismo. Japón suministra pastas especiales y cabezales de impresión que optimizan el rendimiento. Tailandia y Vietnam absorben capacidad a medida que las marcas mitigan el riesgo geopolítico, aunque permanecen dentro de la red de valor regional. Dicha concentración reduce los costos logísticos y acelera la iteración de productos, ventajas difíciles de replicar para otras regiones.
Mercado de Tintas Conductoras en las Américas y EMEA
América del Norte ocupa el segundo lugar, respaldada por incentivos de política que favorecen las cadenas de suministro domésticas de vehículos eléctricos y la electrónica de defensa. La Ley CHIPS asigna capital para nuevas fábricas, internalizando la demanda de interposers impresos. Los proveedores automotrices adoptan calefactores transparentes y circuitos de gestión de baterías que dependen de tintas de plata y grafeno. Las regulaciones enfatizan la seguridad de materiales críticos, impulsando a las empresas de tintas a abastecerse regionalmente o a reciclar metales, como Henkel ya lo demuestra. Europa prioriza la sostenibilidad, valorando las formulaciones a base de agua que cumplen con REACH y RoHS. Los fabricantes de equipos originales desarrollan directrices de diseño circular que especifican pastas reciclables. Los vehículos eléctricos lideran la adopción de colectores de corriente avanzados para baterías que requieren materiales imprimibles de baja resistencia. Mientras tanto, América del Sur y Oriente Medio y África registran inversiones crecientes en parques solares, pero la limitada capacidad de conversión local implica que muchas tintas aún provienen de Asia-Pacífico o Europa. Estos mercados emergentes amplían la huella geográfica del mercado de tintas conductoras, aunque no desplazan a los líderes regionales existentes.

Análisis de la cadena de valor
Los insumos previos incluyen plata, cobre y conductores a base de carbono, junto con aglutinantes, solventes, dispersantes y modificadores de reología que adaptan la imprimibilidad para depósito por serigrafía, inyección de tinta o aerosol-jet. En 2026, Henkel se asoció con Brilliant Matters para codesarrollar tintas de plata serigrafiables alineadas con la fabricación de alto rendimiento de paneles fotovoltaicos orgánicos en rollo a rollo, vinculando el desarrollo de materiales con una producción escalable.
Las actividades posteriores dependen del ajuste fino de la formulación, la calificación piloto y el acceso al mercado a través de distribuidores y redes de OEM. Electroninks amplió su alcance de mercado en 2026 al poner tintas de nanopartículas de oro y plata a disposición a través de Sigma-Aldrich en mayo de 2026, y las colaboraciones con SAKATA INX y SIIX en Japón en junio de 2026 vinculan el conocimiento de formulación con ecosistemas de fabricación electrónica localizados.
Panorama Competitivo
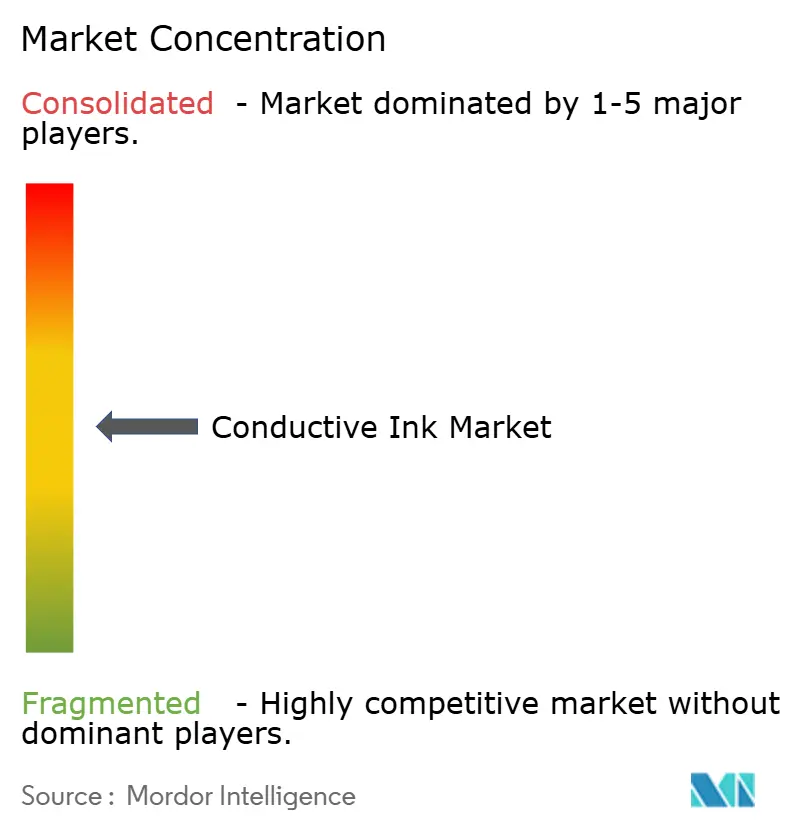
El mercado de tintas conductoras sigue siendo moderadamente fragmentado. Las barreras incluyen un profundo conocimiento en ciencia de materiales, capacidad de validación en líneas piloto y redes de servicio global. DuPont, Henkel, Sun Chemical y Heraeus aprovechan la integración vertical desde la metalurgia del polvo hasta la ingeniería de aplicaciones, lo que les otorga ventaja en el soporte integral. Los activos en patentes refuerzan las posiciones al limitar las ventanas de formulación de los competidores.
La innovación se centra ahora en la reducción de costos y el cumplimiento ambiental. El lanzamiento en 2025 de tintas de plata reciclada por parte de Henkel muestra cómo los operadores establecidos pivotan hacia insumos más ecológicos sin sacrificar el rendimiento. DuPont se prepara para escindir su unidad de electrónica como Qnity, agudizando su enfoque en materiales avanzados para pantallas y acristalamientos automotrices. Empresas emergentes como Haydale impulsan el grafeno funcionalizado por plasma, que reduce la carga de plata sin pérdida de rendimiento. Las alianzas entre fabricantes de cabezales de impresión y formuladores de tintas aceleran la adopción, ya que el co-desarrollo reduce drásticamente los tiempos de cualificación de línea.
La resiliencia de la cadena de suministro se ha vuelto estratégica. Los grandes actores diversifican las fuentes de plata e invierten en la fabricación regional de pastas para amortiguar las disrupciones logísticas. Las empresas más pequeñas se diferencian mediante la personalización rápida para proyectos de IoT de nicho o biomédicos, escapando del radar de los competidores más grandes. La actividad de fusiones y adquisiciones está preparada para aumentar a medida que los proveedores establecidos adquieren empresas tecnológicas boutique para cubrir brechas de capacidad. El giro hacia las químicas híbridas sugiere que la próxima frontera competitiva es la sintonización de las sinergias metal-carbono, más que un alejamiento total de los metales preciosos.
Líderes del Sector de Tinta Conductora
DuPont
Henkel AG & Co. KGaA
Heraeus Holding
NovaCentrix
Sun Chemical
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Tintas Conductoras Incluidas en este Informe
- AdNano Technologies Pvt Ltd,
- Celanese Corporation
- Creative Materials
- Daicel Corporation
- DuPont
- Henkel AG & Co. KGaA
- Heraeus Holding
- IDTechEx Ltd
- InkTec Co. Ltd.
- Johnson Matthey
- Nano Dimension
- NovaCentrix
- Parker Hannifin Corp
- Sun Chemical
- TEKRA, LLC.
- Vorbeck Materials Corp

Oportunidades de mercado y perspectivas futuras
La oportunidad sigue siendo más sólida en torno a la reducción de la exposición a metales preciosos, preservando al mismo tiempo la conductividad de línea fina y la fiabilidad a largo plazo en aplicaciones de gran volumen como la fotovoltaica, el encapsulado de semiconductores y las placas de circuito impreso. Las tintas a base de plata mantienen una participación del 77,10% en 2025, y la fotovoltaica representó el 40,70% de los ingresos de 2025, lo que presiona a los proveedores para reducir la carga de plata o sustituirla en capas seleccionadas. La innovación de materiales, por lo tanto, converge en enfoques de cobre plateado con plata y sistemas híbridos que equilibran la conductividad, la adhesión y la durabilidad.
Henkel también señaló conceptos de tinta conductora centrados en el costo en LOPEC 2026, incluida la tecnología de cobre plateado con plata destinada a mitigar la volatilidad de los precios de las materias primas. Otra área de oportunidad es la simplificación de procesos para sustratos sensibles a la temperatura y la fabricación de alto rendimiento, donde las tintas de curado a baja temperatura, curables por UV o sin sinterización reducen la complejidad del equipo y amplían la adopción en electrónica flexible y superficies inteligentes. En junio de 2026, Electroninks lanzó una tinta conductora de plata curable por UV (EI-1169) para depósito por inyección de tinta destinada al blindaje EMI y al encapsulado de semiconductores. Por separado, el proyecto REFORM de Horizon Europe informó en julio de 2026 una prueba de concepto de una tinta conductora totalmente orgánica y sin sinterización que cura a 20 °C, lo que refleja los esfuerzos continuos por extender la electrónica imprimible a plásticos, papel y otros materiales de bajo presupuesto térmico, al mismo tiempo que se reducen las limitaciones de integración en línea.
Desarrollos Recientes de la Industria en el Mercado de Tintas Conductoras
- Junio de 2026: Henkel y Brilliant Matters anunciaron una asociación estratégica para codesarrollar tintas de plata serigrafiables para una fabricación eficiente y de alto rendimiento de paneles fotovoltaicos orgánicos (OPV). La colaboración alinea la formulación de tintas con las necesidades de producción en rollo a rollo, ayuda a acortar los ciclos de calificación para las líneas de PV impresas y refuerza la OPV como una vía de comercialización para pastas conductoras avanzadas.
- Mayo de 2026: Electroninks comenzó a distribuir tintas de nanopartículas de oro y plata a través de Sigma-Aldrich, ampliando el acceso a investigadores y fabricantes a pequeña escala. Esta distribución respalda aplicaciones de electrónica impresa prototipadas y en etapas iniciales.
- Febrero de 2024: Heraeus Electronics adquirió la línea de negocio de tintas electrónicas PriElex de Kayaku. La adquisición amplía la cartera de tintas electrónicas de Heraeus y mejora su capacidad para atender a los clientes de electrónica impresa con un conjunto más amplio de materiales calificados.


Mercado de Tintas Conductoras Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las tintas conductoras formuladas que se imprimen o depositan para formar una trayectoria eléctricamente conductora sobre un sustrato para usos relacionados con la electrónica y la energía. Los valores de ingresos se capturan para las tintas utilizadas en aplicaciones como fotovoltaica (FV), RFID, sensores, pantallas táctiles, pantallas y patrones de circuitos impresos.
Exclusiones del alcance: Se excluyen los recubrimientos conductores y las químicas de chapado vendidas principalmente como pinturas, aerosoles o baños cuando no se suministran ni se utilizan como tintas conductoras imprimibles.
Descripción General de la Segmentación
- Por Tipo
- Base plata
- Base cobre
- Base grafeno
- Nanotubo de carbono
- Polímeros Conductores
- Dieléctrico
- Otros Tipos (metal precioso (Au, Pt), etc.)
- Por Aplicación
- Fotovoltaica
- Identificación por Radiofrecuencia (RFID)
- Sensores
- Pantallas Táctiles y Pantallas
- Placas de Circuito Impreso
- Otras Aplicaciones (Calentadores Térmicos y Electrónica Automotriz, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando las señales de demanda que típicamente impulsan los volúmenes de tintas conductoras, vinculándolas luego con los patrones de consumo de tintas por aplicación. Nos apoyamos en fuentes públicas como la Oficina del Censo de los Estados Unidos, la Comisión de Comercio Internacional de los Estados Unidos (estadísticas de importación y exportación), Eurostat, UN Comtrade, y estadísticas gubernamentales de energía y energía solar que ayudan a anclar las tendencias de producción de electrónica y FV.
Para evitar depender en exceso de un único conjunto de datos, la base de evidencia se distribuye entre informes anuales de empresas y presentaciones para inversores, revistas técnicas sobre electrónica impresa y bases de datos de patentes para la dirección de materiales y formulaciones, además de publicaciones de asociaciones comerciales. En algunos casos, también utilizamos suscripciones de pago para información financiera e inteligencia empresarial, consultas de patentes y verificaciones de importación y exportación a nivel de envíos, principalmente para confirmar rangos en lugar de forzar el modelo. Estas fuentes de investigación documental son meramente ilustrativas, y se utilizaron otras referencias públicas para verificaciones cruzadas y aclaraciones durante el estudio.
Entrevistas Primarias y Encuestas
Las discusiones primarias se utilizaron para confirmar cómo se fijan los precios y se venden las tintas en los principales casos de uso, y para comprender dónde la adopción está aumentando o disminuyendo (por ejemplo, en RFID, FV y sensores impresos). Conversamos con proveedores de materiales, formuladores, convertidores intermedios y expertos del lado de las aplicaciones en APAC, EMEA y las Américas, de modo que los cambios en la fabricación regional y los ciclos de calificación quedaron reflejados en los supuestos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | CXOs: 14% | APAC: 44% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 29% | EMEA: 35% |
| Actores más pequeños: 19% | Gerentes: 57% | Américas: 21% |
Dimensionamiento del Mercado y Previsión
La construcción central utiliza un enfoque de arriba hacia abajo, en el que la demanda por aplicación se reconstruye a partir de la actividad del mercado final y luego se traduce en valor de tinta utilizando rangos típicos de carga, rendimiento y precio. Para las tintas conductoras, los insumos relevantes incluyen las tendencias de producción de electrónica impresa, las adiciones de instalaciones de FV, la dirección del volumen de etiquetas RFID, la producción de módulos de pantalla flexible y táctil, y la proporción de circuitos que migran de patrones grabados a impresos.
Esos totales se corroboraron con aproximaciones selectivas de abajo hacia arriba, como un precio de venta promedio muestreado multiplicado por una verificación de volumen para las químicas de tinta comunes, más una verificación de cordura de los ingresos de proveedores para las líneas expuestas donde existe divulgación. Cuando una visión de abajo hacia arriba es incompleta debido a que los ingresos de empresas privadas no son visibles, la brecha se maneja aplicando tasas de captura conservadoras vinculadas a la huella de fabricación observada y la retroalimentación del canal.
Las previsiones se produjeron utilizando análisis de escenarios respaldados por el consenso de expertos sobre el ritmo de sustitución, el movimiento de precios de materiales (especialmente plata y cobre) y los plazos de calificación en electrónica. El resultado se mantiene reproducible, con cada supuesto principal rastreado hasta un indicador de demanda o un insumo de entrevista y luego sometido a pruebas de sensibilidad.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verifican con señales independientes, incluida la dirección de la producción electrónica regional, el ritmo de despliegue de FV y los cambios en los flujos comerciales de materias primas e intermedios relevantes. Si alguna región o aplicación muestra un salto inesperado, se revisan los supuestos y se activan llamadas de seguimiento para confirmar si se trata de un cambio real o de un artefacto del modelo.
Antes de la aprobación final, los números pasan por una revisión analítica de múltiples pasos, en la que la economía unitaria, las tasas de crecimiento y los niveles de penetración implícitos se comparan con lo que los encuestados describieron como realista. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como variaciones bruscas en los precios de los insumos o grandes cambios en la capacidad. Justo antes de la entrega, se completa un pase de actualización final para que los clientes reciban la visión más actualizada disponible.
Tamaño del Mercado de Tintas Conductoras de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para las tintas conductoras no siempre coinciden porque el alcance se define de manera diferente y porque los supuestos de precios y adopción se actualizan en distintos calendarios. Las diferencias también aparecen cuando una estimación utiliza previsiones a más largo plazo y otra se mantiene más cercana a las realidades de capacidad y calificación a corto plazo.
Algunas publicaciones parecen incorporar categorías adyacentes como recubrimientos conductores o materiales de electrónica impresa más amplios, lo que puede elevar los totales incluso si los volúmenes de tinta no han cambiado. En el dimensionamiento de Mordor Intelligence, los ingresos se contabilizan únicamente para las tintas vendidas como formulaciones conductoras imprimibles para aplicaciones definidas, y las cifras se alinean con los indicadores de demanda por aplicación y las bandas de precio de venta promedio confirmadas en entrevistas, en lugar de depender de una expansión impulsada por una única CAGR.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,39 mil millones de USD (2026) | |
| Editorial de Investigación Industrial A | 3,24 mil millones de USD (2024) | Utiliza un año base de 2024 y un encuadre de producto más amplio por tipo de producto y aplicación, lo que puede desplazar los totales dependiendo de si se incluyen los ingresos de materiales de electrónica impresa relacionados. La larga ventana de previsión también amplifica los supuestos de crecimiento y puede alejar el valor implícito de 2026 de las verificaciones de demanda a corto plazo. |
| Editorial Global B | 4,26 mil millones de USD (2026) | Probablemente aplica una pila de segmentación más amplia (tecnología, sustrato y uso final) que puede incorporar líneas de gasto adicionales más allá de los ingresos exclusivos de tintas. El mayor valor de 2026 también puede provenir de supuestos de progresión de precio de venta promedio más agresivos, especialmente si los costos de insumos de metales preciosos se trasladan más rápido de lo que los ciclos de contrato típicos permiten. |
En conjunto, la dispersión se explica principalmente por lo que se contabiliza como ingresos de tintas frente a materiales adyacentes, más la rapidez con que se asume que los precios y la adopción aumentan en RFID, FV y sensores impresos. Nuestro enfoque se mantiene transparente porque cada total por aplicación puede rastrearse hasta una señal de demanda, un supuesto de conversión y un rango de precios que puede verificarse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tintas conductoras?
El mercado de tintas conductoras está valorado en USD 3,39 mil millones en 2026 y se proyecta que alcance USD 4,11 mil millones en 2031.
¿Qué segmento tiene la mayor participación en el mercado de tintas conductoras?
Las tintas de base plata lideran con una participación del 77,10% en 2025, principalmente debido a su uso en celdas fotovoltaicas.
¿Qué aplicación está creciendo más rápido dentro del mercado de tintas conductoras?
Las aplicaciones de sensores crecen a una CAGR del 4,63% hasta 2031, a medida que proliferan los dispositivos IoT y ponibles.
¿Por qué Asia-Pacífico es dominante en el mercado de tintas conductoras?
La región alberga cadenas de suministro de electrónica integradas, sólidos objetivos de energía renovable y políticas gubernamentales de apoyo, lo que resulta en una participación de ingresos del 45,20% en 2025.
¿Cómo afectan las fluctuaciones en los precios de las materias primas al sector de tintas conductoras?
La volatilidad de los precios de la plata y el cobre presiona los márgenes, impulsando a los proveedores a adoptar materiales híbridos o reciclados y modelos de precios dinámicos.
Última actualización de la página el:



