
Tamaño y Participación del Mercado de Infraestructura Componible
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
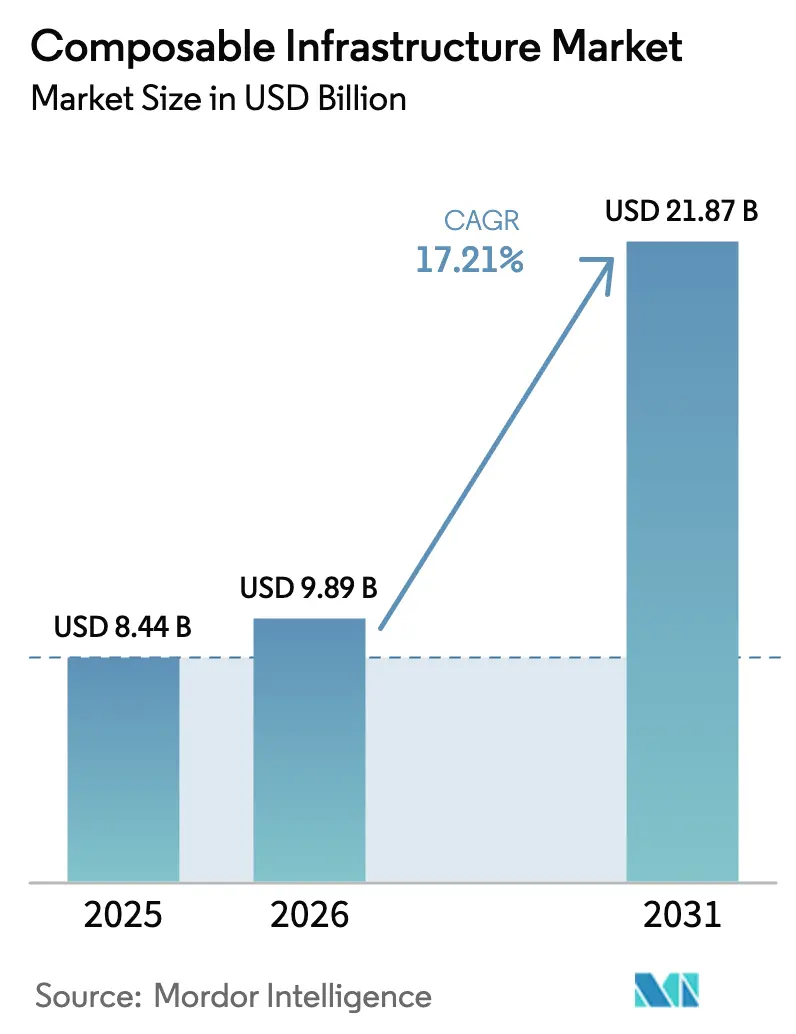
| Tamaño del Mercado (2026) | 9.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.87 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.21 % |
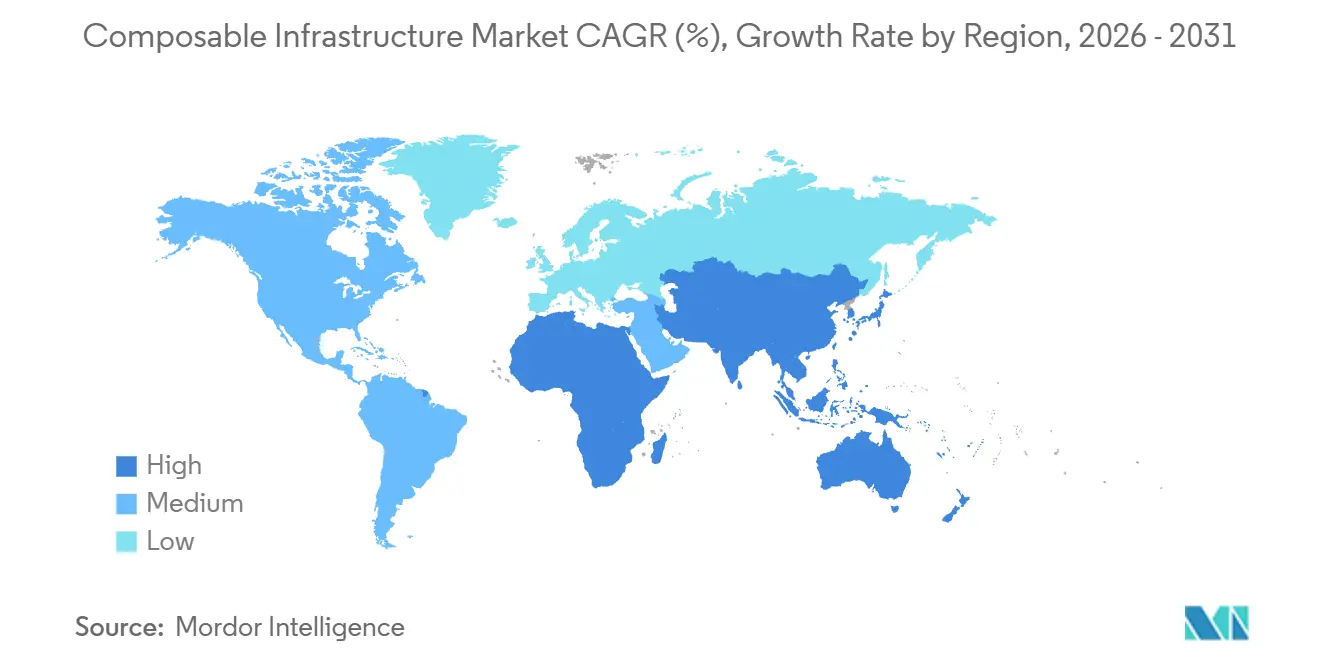
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
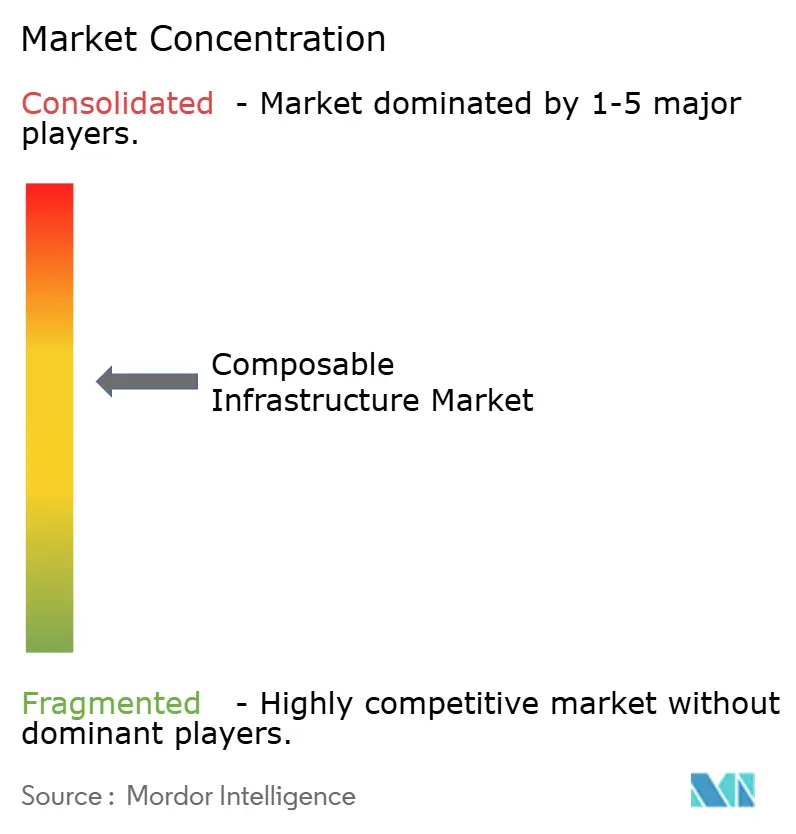
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Infraestructura Componible por Mordor Intelligence
El tamaño del mercado de infraestructura componible alcanzó USD 9.890 millones en 2026 y se proyecta que ascienda a USD 21.870 millones en 2031, expandiéndose a una CAGR del 17,21% durante el período, a medida que las empresas pivotan desde arquitecturas monolíticas de centros de datos hacia grupos de recursos definidos por software que pueden asignarse bajo demanda. La diversificación de cargas de trabajo, los mandatos de nube soberana y el auge del entrenamiento de IA generativa son los principales vientos favorables. Los principales hiperescaladores integran ahora tejidos de memoria habilitados por Compute Express Link (CXL) en instancias de nube pública, mientras que las implementaciones locales siguen siendo críticas para industrias sujetas a requisitos de residencia de datos o necesidades de baja latencia. El hardware continúa representando la mayor parte del gasto, pero el software de orquestación se acelera a medida que la inteligencia del tejido migra hacia el código, reduciendo las barreras de integración para servidores heterogéneos. Las empresas emergentes especializadas en tejidos de conmutación PCIe Gen5 y CXL intensifican la dinámica competitiva al acortar los plazos de entrega para la agrupación de GPU y memoria a escala de bastidor. Las interrupciones en la cadena de suministro de ASICs de conmutación avanzados y el esfuerzo operativo necesario para modernizar los entornos heredados de máquinas virtuales moderan la trayectoria de crecimiento general, aunque la fuerte inversión de los sectores de servicios financieros, telecomunicaciones y salud compensa estos vientos en contra.
Conclusiones Clave del Informe
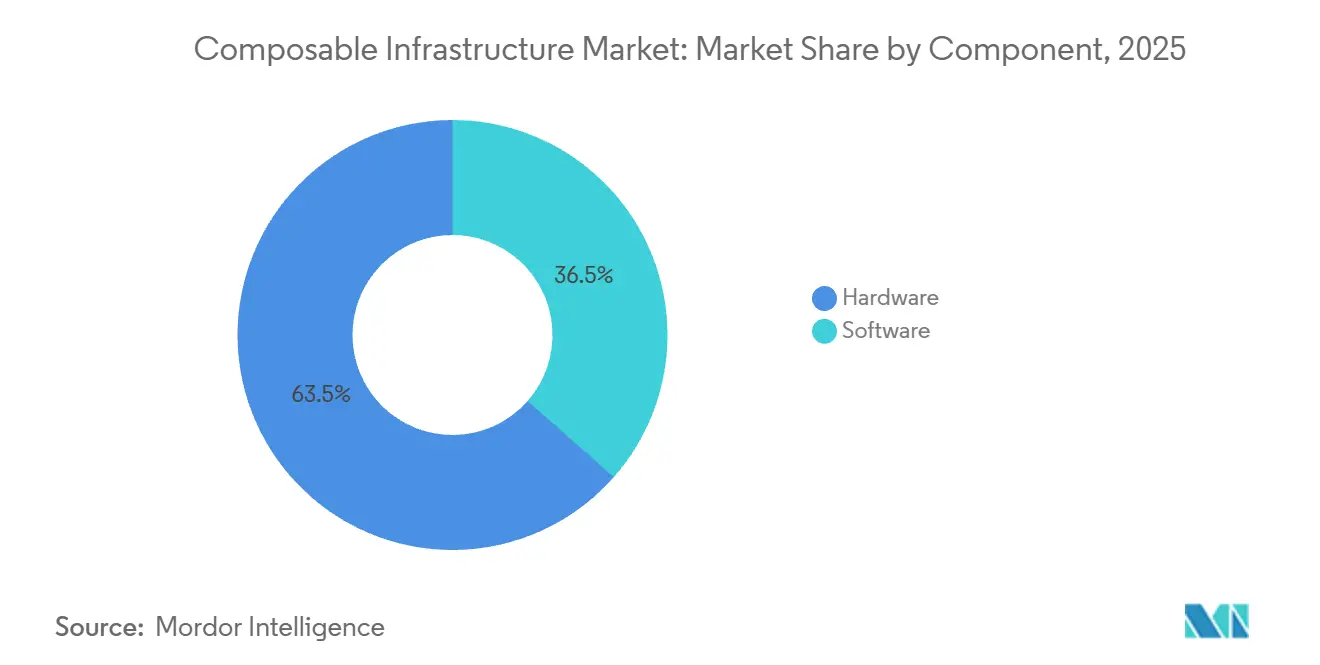
- Por componente, el hardware representó el 63,51% de los ingresos de 2025, mientras que se prevé que el software se expanda a una CAGR del 19,87% hasta 2031.
- Por modelo de implementación, las soluciones locales representaron el 71,63% de los ingresos de 2025, mientras que las ofertas basadas en la nube registran el crecimiento más rápido con una CAGR del 19,97%.
- Por tamaño de organización, las grandes empresas captaron el 68,74% de los ingresos de 2025, mientras que las pequeñas y medianas empresas avanzan a una CAGR del 20,19%.
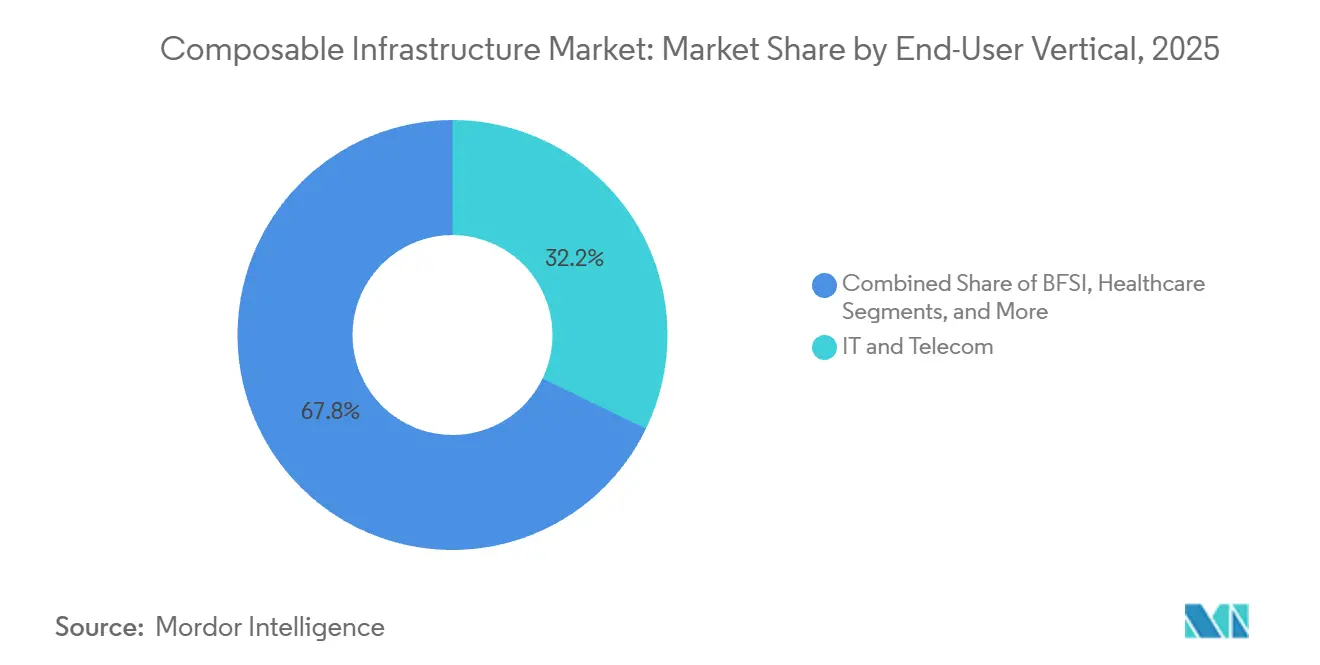
- Por vertical de usuario final, TI y telecomunicaciones lideró con una participación de ingresos del 32,18% en 2025; el sector salud registra la CAGR proyectada más alta del 18,14% hasta 2031.
- Por aplicación, las cargas de trabajo de IA y ML y HPC representaron el 46,92% de los ingresos de 2025 y crecen a una CAGR del 18,19%.
- Por geografía, América del Norte dominó con una participación del 38,54% en 2025; Asia Pacífico es la región de más rápido crecimiento con una CAGR del 18,96% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Demanda de Agrupación de GPU para IA y ML | +4.2% | Global, con concentración en América del Norte y APAC | Mediano plazo (2-4 años) |
| Necesidades de Escalabilidad de Servicios Nativos en la Nube y Microservicios | +3.1% | Global, liderado por América del Norte y Europa | Corto plazo (≤2 años) |
| Consolidación de Centros de Datos y Optimización del Gasto de Capital | +2.8% | América del Norte, Europa, núcleo de APAC | Mediano plazo (2-4 años) |
| Aceleración del Despliegue de Computación en el Borde | +2.5% | APAC, América del Norte, Oriente Medio | Largo plazo (≥4 años) |
| Componibilidad de Memoria Habilitada por CXL | +2.3% | América del Norte, Europa, primeros adoptantes de APAC | Largo plazo (≥4 años) |
| Cumplimiento de Nube Soberana que Impulsa Construcciones Locales | +2.2% | Europa, APAC, Oriente Medio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Agrupación de GPU para IA y ML
El entrenamiento de IA generativa satura los clústeres de GPU durante horas y luego los deja inactivos por períodos más prolongados, dejando entre el 40% y el 60% de la capacidad de los aceleradores sin utilizar en servidores fijos. La infraestructura componible desacopla las GPU de los hosts a través de tejidos PCIe Gen5 o CXL que mantienen una latencia inferior a 500 nanosegundos. El DGX SuperPOD de Nvidia ya agrupa hasta 32 nodos, lo que permite que una sola GPU H100 sirva microservicios de inferencia mientras participa en paralelo en un trabajo de entrenamiento distribuido. Los clientes de Liqid reportan una utilización de GPU del 85% tras reasignar aceleradores cada cuatro horas, frente al 45% en bastidores estáticos. Las empresas de servicios financieros se benefician cuando los modelos de detección de fraude escalan a 16 GPU durante milisegundos y luego liberan recursos para otros trabajos. La guía de interoperabilidad ISO/IEC 23009 orienta a los proveedores hacia APIs abiertas, mitigando aún más el riesgo de dependencia de un único proveedor.[1]ISO, "Estándar de Interoperabilidad ISO/IEC 23009," iso.org
Necesidades de Escalabilidad de Servicios Nativos en la Nube y Microservicios
Los clústeres de Kubernetes generan una demanda errática de cómputo, memoria y NVMe que los dispositivos tradicionales sobreaprovisionan. La infraestructura componible satisface los picos de programación de pods adjuntando CPU, DRAM o almacenamiento adicionales desde un tejido agrupado en segundos mediante ganchos de Interfaz de Almacenamiento de Contenedores. Red Hat OpenShift 4.15 introdujo backends de almacenamiento componible nativo en 2025, eliminando la vinculación estática de unidades. Cisco Intersight automatiza el aprovisionamiento del tejido cuando VMware Tanzu o Amazon EKS lanza pods adicionales, reduciendo el tiempo de aprovisionamiento de horas a segundos. Las mesas de negociación financiera citan reducciones del 60% en la latencia de cola en comparación con los dispositivos hiperconvergentes, y las mejores prácticas de seguridad de la CNCF favorecen el aislamiento de hardware integrado en los ASICs de conmutación componible modernos.
Consolidación de Centros de Datos y Optimización del Gasto de Capital
Las empresas que transitan desde granjas de servidores dispersas regionalmente hacia clústeres componibles de alta densidad reducen el espacio físico y los presupuestos energéticos. Los adoptantes de Fortune 500 reportan reducciones del 40% en la huella física una vez que los chasis de expansión de almacenamiento y GPU se trasladan a grupos compartidos. Los precios basados en consumo de HPE GreenLake y Dell APEX convierten lo que era gasto de capital en gasto operativo de pago por uso, un atractivo importante para los directores financieros. El enfoque regulatorio en la eficiencia energética, ejemplificado por las últimas directrices de centros de datos del Departamento de Energía de los Estados Unidos, añade impulso a las estrategias de consolidación.
Componibilidad de Memoria Habilitada por CXL
La revisión 3.1 de Compute Express Link introdujo la conmutación multinivel para que hasta 4.096 dispositivos compartan un único espacio de nombres de memoria. Samsung y SK Hynix enviaron módulos CXL 2.0 de 512 GB en 2024 y demostraron prototipos de 1 TB en 2025. Los usuarios de SAP HANA ahora acceden a un grupo de 8 TB en lugar de dedicar DRAM por nodo, evitando un costoso sobreaprovisionamiento. El Cray EX de HPE integra conmutadores CXL para exponer memoria remota con una latencia inferior a 200 nanosegundos, logrando un ancho de banda de 400 GB por segundo por nodo. La gobernanza de interoperabilidad JEDEC DDR5-CXL facilita las implementaciones de múltiples proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Complejidad de Integración con Sistemas Heredados | -2.1% | Global, aguda en América del Norte y Europa | Corto plazo (≤2 años) |
| Elevado Gasto de Capital Inicial y Dependencia de Proveedor | -1.8% | Global, particularmente en las PYMES de APAC y América del Sur | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Cadena de Suministro de Conmutadores PCIe Gen5 | -1.5% | Global, más severo en América del Norte y Europa | Corto plazo (≤2 años) |
| Escasas Habilidades de Orquestación de Memoria Persistente | -1.3% | Global, con brechas de habilidades en mercados emergentes | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Sistemas Heredados
Las organizaciones arraigadas en entornos VMware vSphere, Microsoft Hyper-V u OpenStack enfrentan modernizaciones de seis a doce meses cuando los gestores de tejido deben traducir llamadas del hipervisor en operaciones PCIe o CXL. vSphere 8.0 U2 añadió agrupación CXL experimental pero sigue sin estar certificado para producción. Los datos de encuestas europeas muestran que el 62% de las empresas señalan la compatibilidad con sistemas heredados como la principal barrera para la adopción. Las pruebas de regresión para cargas de trabajo de misión crítica pueden consumir el 40% de los presupuestos de los proyectos, retrasando los períodos de recuperación de la inversión. La norma ISO 20000 insta a los proveedores a publicar planos de referencia, pero estos a menudo quedan rezagados respecto a las rápidas hojas de ruta de los ASICs.
Cuellos de Botella en la Cadena de Suministro de Conmutadores PCIe Gen5
Los plazos de entrega de los ASICs de conmutación Gen5 de Broadcom y Marvell superan los nueve meses, ya que la capacidad de fabricación en proceso de 5 nanómetros favorece los aceleradores de IA y los chipsets para teléfonos. Crehan Research registró un aumento interanual del 47% en los envíos de conmutadores Ethernet Gen5 en 2025, aunque los pedidos pendientes alcanzaron máximos históricos. Los proveedores ahora racionan los escasos ASICs para las cuentas de mayor facturación, postergando los acuerdos con el mercado medio hasta seis meses. La escasez de retemporizadores de Microchip obliga a utilizar cables más cortos, limitando la componibilidad a escala de bastidor. No se espera que las nuevas líneas de fabricación alcancen volumen hasta finales de 2026, lo que deja el crecimiento algo limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Orquestación de Software Gana Terreno a Medida que la Inteligencia del Tejido se ProfundizaEl hardware contribuyó con el 63,51% de los ingresos de 2025, anclado por tejidos de conmutación PCIe y CXL, módulos de cómputo desagregados y matrices NVMe sobre Tejidos. Dentro del tamaño del mercado de infraestructura componible por componentes, Hewlett Packard Enterprise y Dell Technologies reclamaron la mayor parte a través de bastidores preintegrados que incorporan gestores de tejido. El software de orquestación, aunque menor, avanza rápidamente a una CAGR del 19,87% a medida que las empresas estandarizan en APIs basadas en REST para construir flujos de trabajo automatizados.
Liqid Command Center y GigaIO FabreX permiten a los administradores arrastrar y soltar GPU, unidades NVMe y DRAM en servidores lógicos, aprovisionando las configuraciones a través de canalizaciones de Kubernetes o VMware. Nutanix AHV 6.7 expone de forma nativa el almacenamiento componible, permitiendo que los volúmenes persistentes de Kubernetes extraigan capacidad de grupos NVMe compartidos. Cisco Intersight, Lenovo XClarity e IBM Cloud Pak unifican la telemetría en grupos híbridos, y TidalScale agrupa múltiples nodos x86 en un único sistema lógico con terabytes de memoria. El mayor escrutinio de la norma ISO 27001 acelera este cambio porque las capas de software ahora incorporan acceso basado en roles y registros de auditoría.


Por Modelo de Implementación:
La Componibilidad en la Nube se Acelera a Medida que los Hiperescaladores Integran CXLLas implementaciones locales representaron el 71,63% de los ingresos de 2025, reflejo de los imperativos de soberanía de datos y la intolerancia a la latencia de las cargas de trabajo de negociación de alta frecuencia o defensa. Esta porción de la participación del mercado de infraestructura componible se mantiene sólida entre bancos y gobiernos que buscan control físico sobre el hardware.
La componibilidad basada en la nube es, sin embargo, la vía de más rápido crecimiento con una CAGR del 19,97%. Microsoft Azure presentó en versión preliminar máquinas virtuales componibles con hasta 8 TB de memoria compartida CXL por instancia, mientras que AWS EC2 P5 permite la conexión dinámica de GPU H100 por minuto. Google Cloud A3 Mega añade volúmenes NVMe de redimensionamiento en caliente para investigadores de genómica. Los modelos de consumo híbrido como HPE GreenLake y Dell APEX difuminan las distinciones entre gasto de capital y gasto operativo, permitiendo a las empresas escalar hacia grupos en la nube durante los picos y reducir el uso local fuera de los períodos de mayor demanda.
Por Tamaño de Organización:
Las PYMES Adoptan Modelos de Consumo para Evitar el Gasto de CapitalLas grandes empresas generaron el 68,74% de los ingresos de 2025, financiando tejidos a escala de bastidor que alimentan clústeres de entrenamiento de IA y simulaciones masivas. Los fabricantes de equipos originales del sector automotriz utilizan grupos compartidos para ejecutar cargas de trabajo de dinámica de fluidos computacional que requieren 2 TB de memoria por trabajo, flexibilizando los recursos sin hardware inactivo.
Las pequeñas y medianas empresas forman el segmento de más rápida expansión con una CAGR del 20,19%. Lenovo TruScale y Dell APEX Flex on Demand convierten la infraestructura en facturas mensuales vinculadas al consumo medido, evitando desembolsos de millones de dólares. Los proveedores de software como servicio del mercado medio ahora aíslan las cargas de trabajo de los inquilinos en la capa del tejido, mitigando los riesgos de vecinos ruidosos. La integración sigue siendo un desafío para las PYMES que carecen de talento interno de modernización, y los planos de control propietarios aún generan preocupaciones sobre la dependencia de un único proveedor.
Por Vertical de Usuario Final:
Las Imágenes Médicas Impulsan la Componibilidad del AlmacenamientoTI y telecomunicaciones dominaron 2025 con el 32,18% de los ingresos, ya que los proveedores de servicios ejecutaron núcleos 5G, nodos de borde y cargas de trabajo de vRAN en grupos reequilibrados dinámicamente. Operadoras de telecomunicaciones como Verizon consolidan centros de datos regionales, reduciendo el número de sitios en un 40% sin sacrificar la latencia.[2]Cisco, "Operaciones en la Nube de Intersight," cisco.com
El sector salud crece a una CAGR del 18,14% gracias a los departamentos de radiología que trasladan Sistemas de Archivo y Comunicación de Imágenes a escala de petabytes hacia matrices NVMe componibles. Dell APEX para Salud suministra análisis de imágenes asistido por IA mientras se mantienen los acuerdos de nivel de servicio de recuperación en dos segundos. Las empresas del sector BFSI despliegan grupos de GPU para la detección de fraude en milisegundos, y los fabricantes industriales ejecutan modelos de mantenimiento predictivo en el borde. Las implementaciones gubernamentales ganan impulso a través de programas de nube soberana que especifican arquitecturas componibles para cargas de trabajo clasificadas.

Por Tipo de Aplicación y Carga de Trabajo:
Los Clústeres de Entrenamiento de IA Dominan los Grupos de RecursosLas cargas de trabajo de IA, ML y HPC captaron el 46,92% de los ingresos de 2025 y se expanden a una CAGR del 18,19%, sustentando el mercado de infraestructura componible para cargas de trabajo hasta 2031. Nvidia DGX SuperPOD agrupa aceleradores en 32 nodos, dividiendo una sola H100 entre inferencia concurrente y entrenamiento.
Laboratorios de investigación como Lawrence Livermore asignan dinámicamente 16.384 núcleos de CPU y 512 TB de memoria desde grupos compartidos para ejecutar modelos climáticos. Las canalizaciones de GitLab CI/CD que se ejecutan en nodos componibles reducen los tiempos de compilación en un 70%, y los usuarios de SAP HANA reducen el costo total de propiedad en un 50% al extraer memoria de grupos CXL durante la noche. Los entornos de escritorio virtual y los juegos en la nube aprovechan la asignación de GPU en ráfaga, con Nvidia GeForce NOW reduciendo la capacidad de GPU inactiva en un 60% en comparación con los bastidores estáticos.
Análisis Geográfico
Mercado de Infraestructura Componible de América del Norte
América del Norte generó el 38,54% de los ingresos de 2025, impulsada por la adopción de hiperescaladores y la consolidación de centros de datos de las empresas Fortune 500. Los grandes bancos de Estados Unidos redujeron sus instalaciones físicas en un 40% tras migrar a recursos agrupados, y la licitación de Servicios Compartidos de Canadá exige que las cargas de trabajo soberanas se ejecuten en los servicios componibles HPE GreenLake. Los operadores de telecomunicaciones de México agrupan capacidad de cómputo para el vRAN de 5G, mientras que las directrices del Instituto Nacional de Estándares y Tecnología impulsan a las agencias federales hacia nodos componibles con aislamiento de hardware para contrarrestar los riesgos en la cadena de suministro.
Mercado de Infraestructura Componible de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 18,96%. Las normas de soberanía de datos de India de 2025 orientan a los ministerios hacia proveedores nacionales como Yotta Infrastructure, y el subsidio de 12 mil millones de USD de China fomenta granjas de entrenamiento de IA en equipos de Inspur y Huawei. Las fábricas de Japón agrupan cómputo en el borde para la Industria 4.0, SK Telecom de Corea del Sur invierte 800 millones de USD en tejidos de memoria CXL para IA generativa, y Digital Realty de Singapur ofrece ahora colocación componible a proveedores locales de servicios en la nube. Los proveedores de servicios del Sudeste Asiático, afectados por una demanda fluctuante, adoptan grupos de recursos de pago por uso.
Mercado de Infraestructura Componible de EMEA y América del Sur
Europa mantiene una porción considerable, anclada por los requisitos de la Ley de Resiliencia Operativa Digital. La BaFin de Alemania obliga a los bancos a mantener los datos de transacciones en hardware controlado localmente, lo que lleva a Deutsche Bank y Commerzbank a desplegar racks componibles de Dell y HPE. El Servicio Nacional de Salud del Reino Unido firma un contrato de 150 millones de GBP (190 millones de USD) con NetApp para registros electrónicos de salud respaldados por almacenamiento componible. El proyecto de nube soberana de Francia favorece a proveedores nacionales como Atos y OVHcloud. Los operadores de centros de datos de Oriente Medio equipan los despliegues de ciudades inteligentes con tejidos desagregados, y los fondos soberanos de los Emiratos Árabes Unidos comprometen 5 mil millones de USD en clústeres de entrenamiento de IA construidos sobre GPU agrupadas.[3]Gobierno de los Emiratos Árabes Unidos, Iniciativas de Ciudad Inteligente e IA,
u.ae Sudáfrica pilota plataformas componibles basadas en Cisco para pagos en tiempo real, mientras que los aranceles de importación de Brasil frenan la adopción más amplia en América Latina a pesar del programa de incentivos de Anatel.

Panorama regulatorio
Las implementaciones de infraestructura componible en entornos regulados heredan cada vez más requisitos de los marcos de ciberseguridad y soberanía que determinan dónde se procesan los datos y qué controles pueden demostrarse en la capa de infraestructura. En Estados Unidos, el alcance de FedRAMP y la orientación federal relacionada (incluido el Memorándum M-24-15 de la OMB) siguen enmarcando las decisiones de infraestructura en la nube e híbrida para las agencias que manejan información no clasificada, lo que mantiene el enfoque en configuraciones auditables y mapeos de controles estandarizados alineados con las familias de controles del NIST.
En Europa, la soberanía ha pasado de ser una política general a convertirse en un criterio de nivel de adquisición. La Comisión Europea publicó y promovió su Marco de Soberanía en la Nube en junio de 2026, utilizando un modelo de evaluación multicriterio que abarca factores legales y jurisdiccionales, consideraciones de la cadena de suministro, y controles de seguridad y operativos. Esto eleva la demanda de plataformas componibles capaces de imponer la ubicación de las cargas de trabajo, la segmentación y configuraciones certificables. Por separado, la Ley de IA de la UE (promulgada en agosto de 2024) introduce obligaciones de transparencia y de alto riesgo a partir del 2 de agosto de 2026 para los sistemas cubiertos, lo que incrementa la demanda de trazabilidad y mecanismos de gobernanza en la capa de orquestación donde operan las canalizaciones de IA y datos.
Análisis de la cadena de valor
La cadena de valor abarca (1) el silicio y los componentes fundamentales, incluidos CPU, GPU, DPU, memoria y silicio de interconexión (controladores PCIe Gen5 y CXL o ASIC de conmutación), (2) la integración de sistemas en bastidores de cómputo componibles, expansión de GPU y estantes de almacenamiento NVMe-over-Fabrics, y (3) el software del plano de control que descubre, compone y gobierna los recursos a través de API. Las restricciones en el silicio de conmutación avanzado y los componentes CXL calificados afectan directamente los plazos de entrega y la disponibilidad de los sistemas, mientras que los OEM y ODM intermedios integran estas piezas en diseños a escala de bastidor optimizados para IA y cargas de trabajo mixtas.
Aguas abajo, la distribución generalmente se realiza a través de ventas directas de OEM, integradores de sistemas globales y proveedores de colocación y servicios administrados que entregan capacidad componible como servicio. Los gestores de fabric y los motores de políticas (a menudo integrados con Kubernetes y flujos de trabajo de infraestructura como código) actúan como diferenciadores operativos clave, respaldando composiciones repetibles, salvaguardas, telemetría y automatización del ciclo de vida. El ecosistema también depende de organismos y comunidades de estándares de interoperabilidad y gestión, incluidos el Open Compute Project y las prácticas de DMTF en torno a las interfaces de gestión, que influyen en las implementaciones multiproveedor y reducen la fricción de integración entre grupos heterogéneos.
Panorama Competitivo
Los cinco principales proveedores Hewlett Packard Enterprise, Dell Technologies, Cisco Systems, Lenovo Group y Nutanix controlaron aproximadamente el 55% de los ingresos de 2025, lo que apunta a una estructura moderadamente concentrada. Cada uno aprovecha sus bases instaladas de servidores o infraestructura hiperconvergente para vender extensiones componibles como valor añadido, aunque enfrenta competidores ágiles como Liqid, GigaIO Networks y One Stop Systems, que se especializan en tejidos PCIe Gen5 y CXL con ciclos de lanzamiento más cortos.
Los actores establecidos debaten entre posturas cerradas y abiertas. La raíz de confianza de silicio de HPE y los nodos cinéticos PowerEdge de Dell representan diferenciadores propietarios, mientras que otros se agrupan en torno a los estándares CXL y el Proyecto de Cómputo Abierto para diseños de bastidores de múltiples proveedores. La computación en el borde sigue siendo un área poco atendida, generando espacio en blanco para factores de forma robustificados que toleran temperaturas industriales y vibraciones.
La diferenciación por software se intensifica. Cisco Intersight se integra con Red Hat OpenShift y Amazon EKS para automatizar la asignación de GPU y NVMe tras los eventos de programación de contenedores. Nvidia Base Command predice la finalización de trabajos y reasigna aceleradores de antemano, mientras que AWS Outposts y Microsoft Azure Stack HCI difuminan los factores de forma de nube y local con nodos de pago por uso. Con VMware ahora bajo Broadcom, se espera una integración más profunda de la orquestación componible en vSphere, aunque los obstáculos regulatorios ralentizan la armonización entre carteras.
Líderes de la Industria de Infraestructura Componible
Hewlett Packard Enterprise Co.
Dell Technologies Inc.
Cisco Systems Inc.
Lenovo Group Ltd.
NetApp Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura Componible
- Hewlett Packard Enterprise Co.
- Dell Technologies Inc.
- Cisco Systems Inc.
- Lenovo Group Ltd.
- NetApp Inc.
- Nutanix Inc.
- Western Digital Corp.
- Juniper Networks Inc.
- GigaIO Networks Inc.
- One Stop Systems Inc.
- Liqid Inc.
- IBM Corp.
- Microsoft Corp.
- Huawei Technologies Co. Ltd.
- Nvidia Corp.
- Inspur Group
- Super Micro Computer Inc.
- Marvell Technology Inc.
- Seagate Technology Holdings plc
- Atos SE
- Broadcom Inc.
- Quanta Cloud Technology (QCT)
- Ampere Computing LLC
- DriveScale Inc.
Lea el análisis de las empresas de infraestructura componible

Oportunidades de mercado y perspectivas futuras
La infraestructura de IA a escala de bastidor y lista para usar está ampliando el modelo de implementación abordable para los diseños componibles porque empaqueta cómputo, almacenamiento y redes como una unidad repetible con mayor densidad de energía y refrigeración que las pilas de dispositivos heredados. Este cambio se refleja en las hojas de ruta y lanzamientos de los proveedores, incluido Dell, que destaca la infraestructura a escala de bastidor como unidad de implementación central para entornos de IA en producción e introdujo el portafolio PowerRack en mayo de 2026. Para los compradores, esto crea vías de adquisición alineadas con las implementaciones de clústeres de IA, preservando la reutilización del fabric y el chasis subyacentes a medida que se renuevan los aceleradores.
La componibilidad centrada en los datos, especialmente NVMe-oF y el procesamiento en el almacenamiento o cercano a los datos, es otra área de oportunidad donde las plataformas compiten reduciendo el movimiento de datos y la sobrecarga operativa. La adquisición de DataPelago por parte de NetApp en julio de 2026 refleja el impulso por integrar un procesamiento de datos más amplio más cerca del almacenamiento, lo que complementa las arquitecturas componibles que agrupan capacidad NVMe para IA y análisis. En el ámbito de la conectividad, las capacidades de Ethernet y RDMA de mayor ancho de banda, como la plataforma de interconexión de IA centrada en 400Gb lanzada por Chelsio en julio de 2026, respaldan los patrones de tráfico este-oeste comunes en los fabrics agrupados de GPU y almacenamiento. En conjunto, estos movimientos apuntan a oportunidades para que proveedores e integradores entreguen pilas validadas de extremo a extremo que combinen fabric, almacenamiento y orquestación con telemetría lista para el cumplimiento normativo y controles de políticas para implementaciones híbridas y soberanas.
Recent Industry Developments in Mercado de Infraestructura Componible
- Mayo de 2026: Dell Technologies anunció el portafolio PowerRack en Dell Technologies World 2026, posicionando sistemas a escala de bastidor que integran cómputo, redes y almacenamiento para cargas de trabajo de IA. La compañía presentó el portafolio como un modelo de implementación llave en mano que empaqueta bloques de construcción componibles, reduciendo el esfuerzo de integración para clústeres de alta densidad y acelerando el tiempo hasta producción para proyectos de IA.
- Septiembre de 2025: Cisco Systems presentó el módulo UCS X9516 X-Fabric Module 2.0 y el nodo UCS X580p PCIe para la serie UCS X-Series, extendiendo su arquitectura modular operada en la nube para cargas de trabajo intensivas en GPU e IA generativa. Estas incorporaciones amplían las opciones de expansión y componibilidad a nivel de bastidor, respaldando una mayor densidad de E/S y una conexión más flexible de aceleradores y periféricos.
- Mayo de 2024: Dell Technologies amplió su portafolio APEX con mejoras orientadas a las operaciones de infraestructura componible, incluidas capacidades adicionales de AIOps para observabilidad y gestión de estado. La actualización mejoró las operaciones de día 2 al automatizar los flujos de trabajo de detección y remediación en las capas de infraestructura, ayudando a las empresas a operar recursos agrupados con menos intervenciones manuales.


Mercado de Infraestructura Componible Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como el ingreso generado por los sistemas y el software de infraestructura componible que permiten agrupar y ensamblar cómputo, almacenamiento, memoria y aceleradores a demanda dentro de centros de datos empresariales o de colocación.
Exclusiones del alcance: excluimos IaaS de nube pública, hardware reacondicionado, contratos de soporte de OEM y conmutadores PCIe genéricos que no se utilizan para la agrupación de recursos.
Descripción general de la segmentación
- Por Componente
- Hardware
- Software
- Por Modelo de Implementación
- Local
- Nube
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMES)
- Por Vertical de Usuario Final
- TI y Telecomunicaciones
- BFSI
- Salud
- Manufactura Industrial
- Gobierno y Sector Público
- Otros Verticales de Usuarios Finales
- Por Tipo de Aplicación / Carga de Trabajo
- IA y ML y HPC
- DevOps y CI/CD
- Bases de Datos y Analítica
- Escritorio Virtual y Juegos en la Nube
- Otras Cargas de Trabajo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Sudeste Asiático
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el perímetro del mercado y recopilar series temporales de referencia que puedan verificarse año tras año. Normalmente recurrimos a fuentes públicas como los expedientes de la SEC de EE. UU., las tablas de la economía digital de la Oficina de Análisis Económico de EE. UU. (BEA), los datos comerciales de la Comisión de Comercio Internacional de EE. UU. (USITC), los indicadores de la Unión Internacional de Telecomunicaciones (ITU) y las estadísticas de TIC de la OCDE para comprender la dirección del gasto en TI y los flujos transfronterizos de hardware.
Junto con ello, revisamos señales de capacidad de centros de datos y tendencias de infraestructura empresarial provenientes de fuentes como comunicados de prensa de hiperescala y colocación, organismos de normalización centrados en fabrics e interconexiones, y artículos revisados por pares que analizan arquitecturas componibles y la desagregación. También se utilizaron algunos datos financieros y noticiosos de empresas, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de detalle para validar cronologías, lanzamientos de productos e intensidad de adopción. Esta lista no es exhaustiva, y nos basamos en fuentes públicas y de suscripción adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se centraron en validar qué se considera infraestructura componible en implementaciones reales y cómo se divide el gasto entre chasis, interconexión de fabric, gabinetes de aceleradores agrupados y capas de orquestación. Conversamos con compradores de infraestructura, operadores de centros de datos, socios de canal y arquitectos de soluciones en APAC, EMEA y América para cerrar brechas de la investigación documental y confirmar suposiciones sobre el alcance práctico y los patrones de implementación de proyectos.
Distribución de encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 17% | APAC: 43% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 42% | América: 26% |
Dimensionamiento y previsión del mercado
El modelo central utiliza un enfoque descendente que reconstruye la demanda a partir de la actividad de renovación de centros de datos empresariales y de colocación, para luego filtrarla y quedarse con la parte que realmente es componible, es decir, recursos agrupados gestionados a través de un gestor de fabric. Para mantener los totales fundamentados, corroboramos el resultado con aproximaciones ascendentes selectivas, como rangos de precio de venta promedio muestreados para chasis e interconexiones componibles, además de una verificación de coherencia de volumen basada en el número de proyectos captados a través de conversaciones de canal.
Entre los insumos clave que dieron forma a los totales del mercado se incluyeron los ciclos de renovación de servidores y almacenamiento, la adopción de gabinetes de IA y GPU en entornos on-premise, la dirección del gasto en modernización de centros de datos, las tasas de adopción del software de orquestación y el cambio en la combinación entre bastidores tradicionales y grupos desagregados. Cuando la evidencia ascendente era escasa para un país específico o un segmento de compradores nicho, utilizamos supuestos de penetración conservadores y luego los revisamos con la retroalimentación de las entrevistas. Solo ajustamos cuando varios encuestados señalaron el mismo patrón.
Para la previsión, utilizamos análisis de escenarios respaldado por una verificación de regresión ligera sobre el gasto macro en TI y los indicadores de construcción de centros de datos, dado que la adopción depende de los ciclos presupuestarios y del cambio en las cargas de trabajo. Los supuestos sobre la evolución de precios y el ritmo de las implementaciones componibles se revisaron con profesionales del sector para que la previsión siga siendo explicable y coherente.
Validación de datos y ciclo de actualización
La validación se realizó triangulando el mercado modelado con señales independientes, como la dirección del capex de los centros de datos, indicios de ingresos de plataformas de infraestructura reportados y el ritmo de las adiciones de infraestructura de IA en instalaciones empresariales. Primero se identificaron los valores atípicos, que luego se revisaron en una segunda pasada que verifica la coherencia matemática, las conversiones de moneda y la alineación de años antes de la aprobación final.
Si aparece una variación material, como un cambio importante de producto, una pausa en la inversión de centros de datos o un aumento de la demanda vinculado a proyectos de IA, se revisan los supuestos y se vuelve a contactar a expertos seleccionados para confirmar el cambio. Los informes se actualizan anualmente, con actualizaciones intermedias cuando los acontecimientos modifican materialmente las perspectivas. Antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada.
Comparación del tamaño del mercado de infraestructura componible de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para la infraestructura componible no siempre coinciden porque cada estimación traza de manera diferente el límite de lo que se considera componible y la rapidez con la que se supone que se difunde la adopción. Las diferencias también provienen de la lógica de precios, el momento de conversión de divisas y si la estimación se ancla en señales de gasto de centros de datos empresariales o en categorías más amplias de infraestructura.
Algunas fuentes amplían el alcance para incluir el gasto en infraestructura de nube adyacente y pilas de software más amplias definidas por software, lo que infla el punto de partida y también puede amplificar la curva de crecimiento. En el enfoque de Mordor Intelligence, los ingresos se contabilizan solo cuando la solución se utiliza para la composición de recursos agrupados y gestionados por fabric dentro de centros de datos empresariales o de colocación, y se excluyen el IaaS de nube pública y las ventas de conmutadores no relacionadas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,89 mil millones de USD (2026) | |
| Boletín de noticias del sector A | 3,60 mil millones de USD (2022) | Utiliza un año base anterior y una definición más amplia que parece agrupar categorías de hardware y software sin separar claramente las implementaciones empresariales y de colocación del gasto en infraestructura más amplio, lo que puede modificar el valor inicial de manera significativa. |
| Blog del sector B | 8,23 mil millones de USD (2024) | Muestra una tasa de crecimiento a corto plazo muy alta, lo que sugiere supuestos de adopción agresivos y verificaciones menos visibles frente a limitaciones prácticas de implementación, como los ciclos de renovación, los plazos de adquisición y la proporción de proyectos que realmente utilizan agrupación gestionada por fabric. |
La dispersión en la tabla se explica principalmente por la selección del año y por cómo se tratan las categorías de infraestructura adyacentes, y luego por la rapidez con la que se permite que aumenten los precios y la adopción. Al fundamentar los totales en señales de demanda repetibles y verificarlos con la retroalimentación de compradores y canales, la estimación se mantiene trazable a insumos claros en lugar de estar impulsada por supuestos de expansión optimistas.


Preguntas Clave Respondidas en el Informe
¿Cuál es la CAGR proyectada para la infraestructura componible hasta 2031?
Se espera que el espacio de infraestructura componible se expanda a una CAGR del 17,21% entre 2026 y 2031.
¿Qué segmento de componentes crece más rápido?
Se prevé que el software de orquestación avance a una CAGR del 19,87% a medida que la inteligencia del tejido migra del hardware al código.
¿Qué tan grande es la participación de América del Norte?
América del Norte captó el 38,54% de los ingresos de 2025, impulsada por la adopción de hiperescaladores y la consolidación de centros de datos de Fortune 500.
¿Por qué las PYMES adoptan plataformas componibles?
Los modelos de consumo como Lenovo TruScale y Dell APEX convierten el gasto de capital en gasto operativo, reduciendo las barreras de entrada para las PYMES.
¿Qué papel desempeña CXL en la infraestructura componible?
CXL 3.1 permite la conmutación de memoria multinivel para que miles de dispositivos compartan un único espacio de nombres con una latencia inferior a 200 nanosegundos, desbloqueando grupos de DRAM elásticos para grandes bases de datos.
¿Qué tipos de cargas de trabajo dominan los despliegues actuales?
Las cargas de trabajo de IA y ML y HPC representaron el 46,92% de los ingresos de 2025 y continúan liderando el crecimiento con una CAGR del 18,19%.
Última actualización de la página el:



