
Tamaño y Participación del Mercado de Diagnóstico de Animales de Compañía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
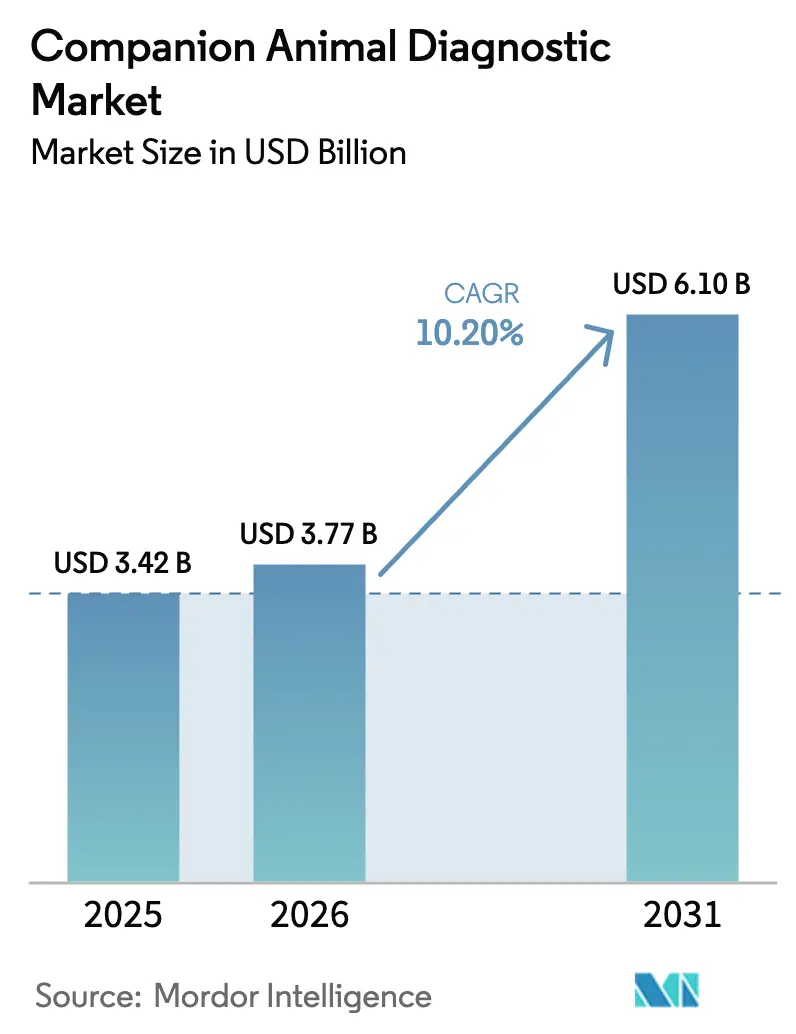
| Tamaño del Mercado (2026) | 3.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.10 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
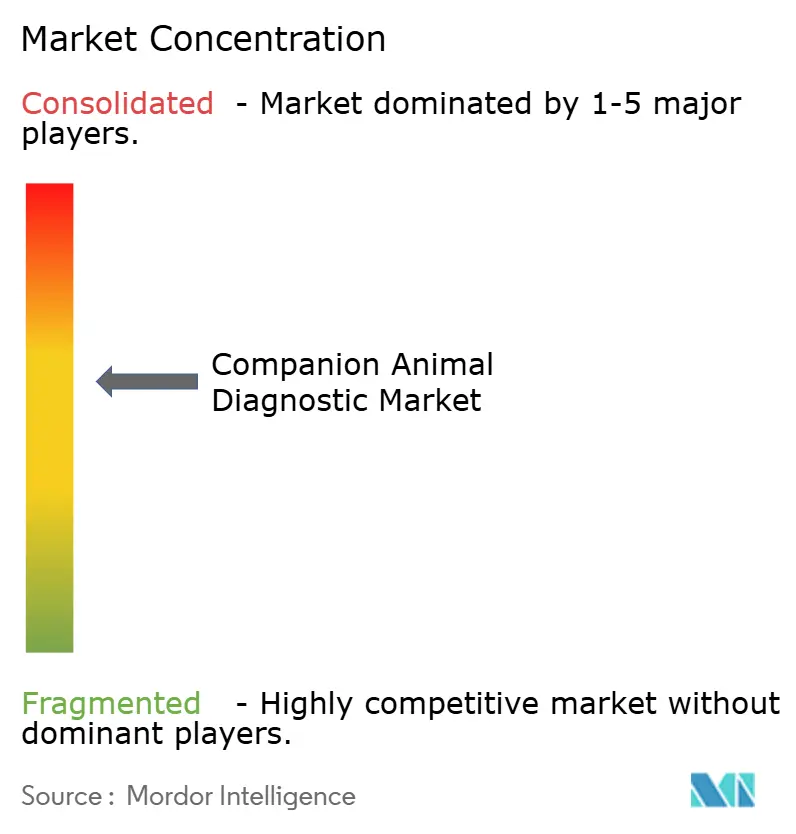
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Diagnóstico de Animales de Compañía por Mordor Intelligence
Se proyecta que el tamaño del mercado de diagnóstico de animales de compañía se expanda desde USD 3.420 millones en 2025 y USD 3.770 millones en 2026 hasta USD 6.100 millones en 2031, registrando una CAGR del 10,20% entre 2026 y 2031. La considerable adopción de seguros para mascotas en América del Norte, las normas obligatorias de identificación de patógenos en la Unión Europea y el rápido crecimiento de la tenencia urbana de mascotas en la región Asia-Pacífico sustentan conjuntamente esta expansión. Las clínicas están actualizando sus equipos con analizadores de punto de atención habilitados con inteligencia artificial que reducen el tiempo de respuesta diagnóstica de dos días a menos de quince minutos, fortaleciendo los flujos de ingresos internos. Los mandatos regulatorios como el Reglamento UE 2024/1973 han convertido la bacteriología de una prueba optativa a una obligatoria, garantizando un crecimiento sostenido del volumen y acelerando el cambio del cultivo convencional a los paneles moleculares múltiples. Mientras tanto, la curva de adopción tardía pero pronunciada en China, Japón e India señala nuevos espacios en blanco para los proveedores que puedan equilibrar capacidades avanzadas con precios de venta más bajos. La dinámica competitiva favorece a tres líderes verticalmente integrados que ya controlan las instalaciones de instrumentos y los ecosistemas de reactivos, aunque los biosensores microfluídicos emergentes sugieren un potencial disruptivo en los próximos tres años.
Conclusiones Clave del Informe
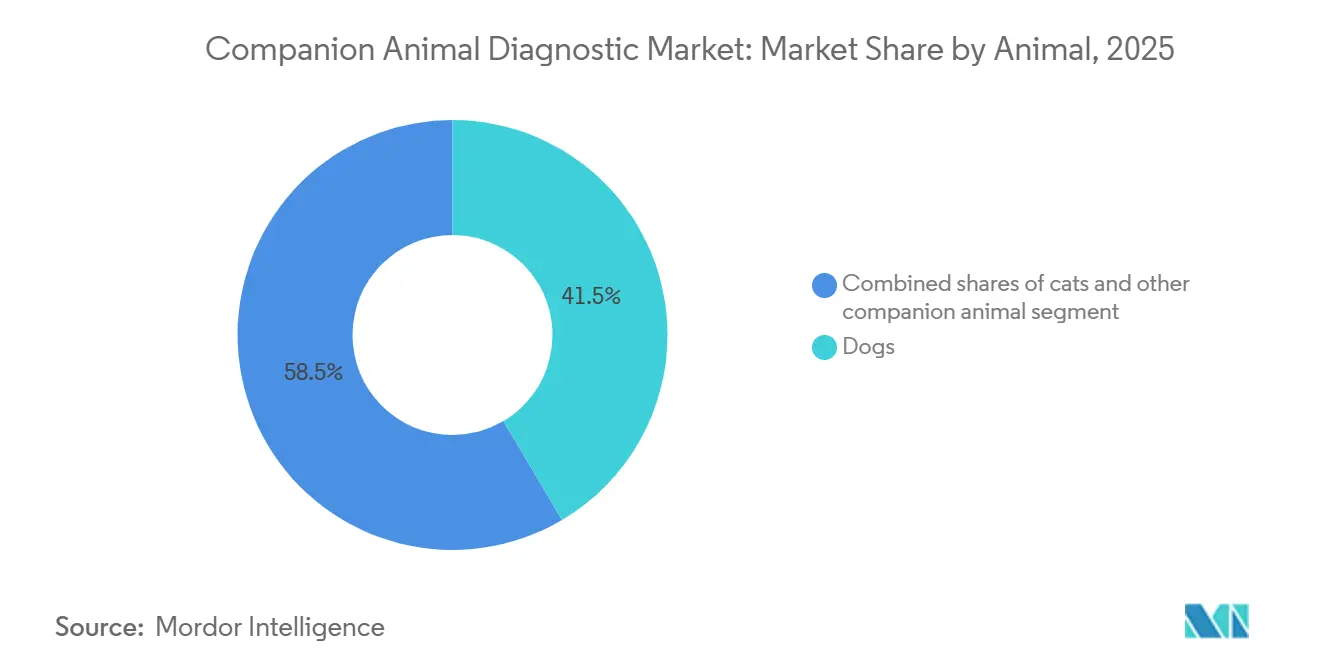
- Por animal, los perros lideraron con el 41,5% de la participación del mercado de diagnóstico de animales de compañía en 2025, mientras que se prevé que otros animales de compañía se expandan a una CAGR del 11,23% hasta 2031.
- Por aplicación, la patología clínica mantuvo una participación de ingresos del 33,4% en 2025, mientras que la parasitología avanza a una CAGR del 11,78% hasta 2031.
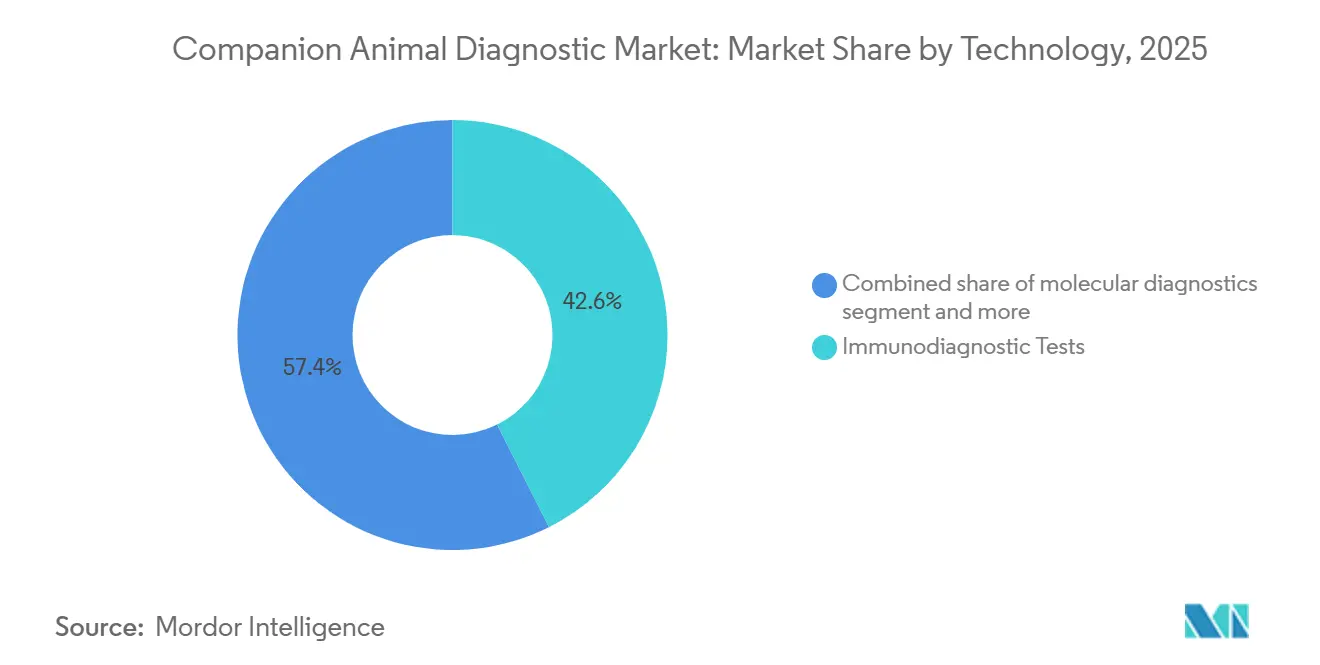
- Por tecnología, las pruebas de inmunodiagnóstico representaron el 42,6% del gasto en 2025; se proyecta que el diagnóstico molecular crezca a una CAGR del 11,98% hasta 2031.
- Por usuario final, los laboratorios de diagnóstico concentraron el 46,5% de la participación de ingresos en 2025; los entornos de punto de atención e investigación crecen a una CAGR del 12,21% hasta 2031.
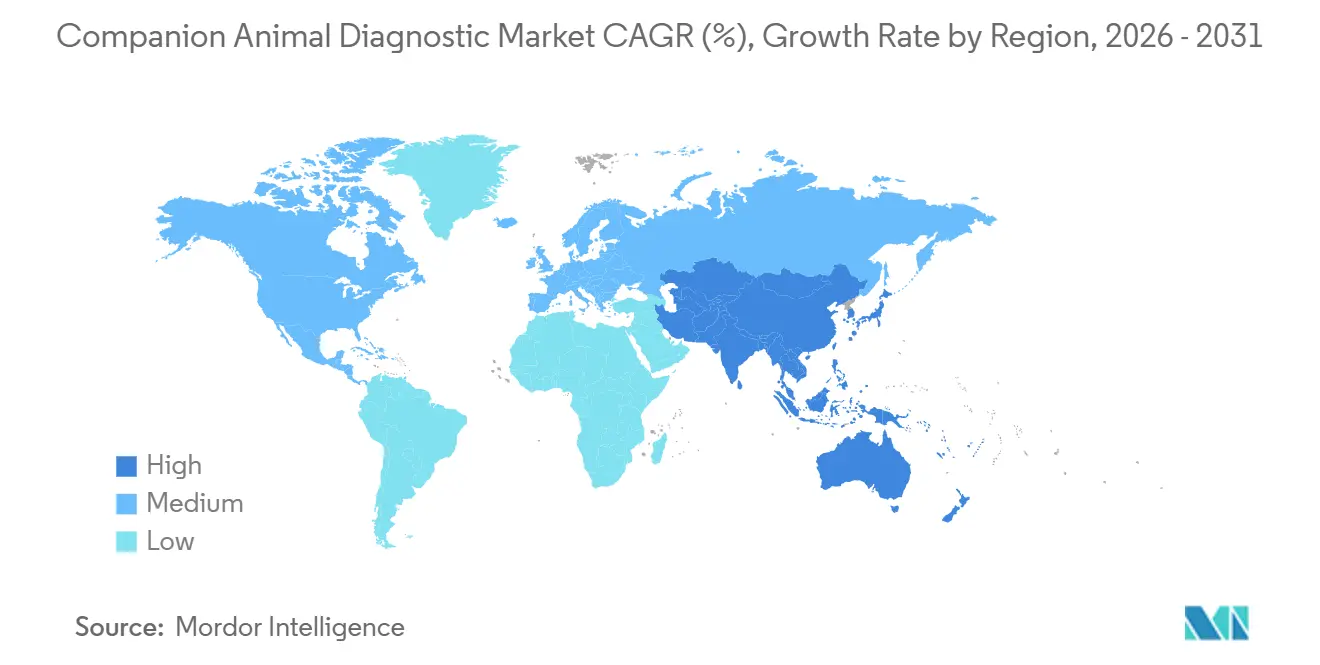
- Por geografía, América del Norte mantuvo el 47,1% de la participación de ingresos en 2025, y se espera que Asia-Pacífico registre una CAGR del 11,41% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de seguros para mascotas | +1.8% | Mercados principales de América del Norte y la UE, con penetración en Australia que se duplicó del 10% (2020) al 21% (2024) | Mediano plazo (2-4 años) |
| Crecimiento de la población de animales de compañía | +2.1% | Global, con mayores ganancias en los centros urbanos de Asia-Pacífico (China con más de 120 millones de mascotas, Japón con 18,4 millones de mascotas, India con 30 millones de perros) | Largo plazo (≥ 4 años) |
| Aumento del número de veterinarios en las economías desarrolladas | +1.2% | América del Norte (127.536 veterinarios en EE. UU., crecimiento del 4,6%), Europa Occidental (más de 33.000 veterinarios en el Reino Unido), Australia | Mediano plazo (2-4 años) |
| Análisis de punto de atención habilitado con inteligencia artificial que reduce el tiempo de respuesta diagnóstica | +2.3% | América del Norte y la UE lideran la adopción, con expansión a las áreas metropolitanas de Asia-Pacífico (Tokio, Shanghái, Seúl) | Corto plazo (≤ 2 años) |
| Creciente adopción de paneles múltiples para mascotas exóticas | +0.9% | Global, concentrado en clínicas especializadas de América del Norte y la UE con profesionales certificados en aves y animales exóticos | Mediano plazo (2-4 años) |
| Plataformas de telemedicina veterinaria que integran la recolección de muestras en el hogar | +1.5% | América del Norte como pionera (Labrador, FetchDx), con expansión a la UE y mercados urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Seguros para Mascotas
América del Norte cerró 2023 con 5,36 millones de mascotas aseguradas, un aumento interanual del 6,8% que aún cubría solo el 5,7% de la población elegible [1]Asociación Norteamericana de Seguros de Salud para Mascotas, "Informe del Estado de la Industria 2023," naphia.org. Cada punto porcentual de ganancia desbloquea aproximadamente USD 150 millones en gasto incremental en pruebas, ya que los propietarios asegurados tienen más del triple de probabilidades de autorizar diagnóstico por imagen avanzado y paneles moleculares. Los mercados europeos maduros continúan expandiéndose más lentamente, aunque Australia duplicó la penetración al 21% en 2024, ilustrando el margen para una aceleración tardía. Las aseguradoras incluyen cada vez más paneles anuales de sangre y orina en las pólizas de bienestar, suavizando la demanda a lo largo de los ciclos económicos. Los fabricantes que aseguran la inclusión en los formularios pueden aprovechar estos volúmenes prepagados y proteger la integridad de los precios.
Crecimiento de la Población de Animales de Compañía
El Asia-Pacífico urbano impulsa ahora la adquisición de mascotas en los hogares: la población de perros y gatos de Japón alcanzó los 18,4 millones en 2024, mientras que China superó los 120 millones en ciudades de primer y segundo nivel. Sin embargo, la demografía por sí sola no garantiza ingresos; la proporción de un veterinario por cada 10.000 mascotas en India suprime la adopción de pruebas clínicas a pesar de una población de 30 millones de perros. El punto de inflexión se produce cuando los hogares de clase media asignan de manera constante entre USD 300 y USD 500 anuales a la atención preventiva, un umbral ya visible en Pekín, Shanghái y Bengaluru. Los proveedores globales que combinan paneles de menor costo con aplicaciones de lectura remota están mejor posicionados para convertir la demanda latente en volumen facturable.
Aumento del Número de Veterinarios en las Economías Desarrolladas
La fuerza laboral de los Estados Unidos se expandió a 127.536 veterinarios en 2024, lo que permite consultas más prolongadas y diagnósticos anuales de rutina [2]Asociación Veterinaria Médica Americana, "Estadísticas de la Fuerza Laboral Veterinaria 2024," avma.org. El Reino Unido registró 33.000 veterinarios colegiados ese mismo año, mientras que Alemania, Francia y España sumaron 2.800 profesionales. Cada clínico adicional incrementa la utilización del laboratorio en USD 18.000 anuales mediante bioquímica sanguínea de bienestar y cribado de antígenos fecales. Persisten desequilibrios geográficos, por lo que están surgiendo camiones de diagnóstico móvil y plataformas de telemedicina para atender la escasez en zonas rurales, creando mercados secundarios de equipos para analizadores compactos.
Análisis de Punto de Atención Habilitado con Inteligencia Artificial que Reduce el Tiempo de Respuesta Diagnóstica
Zoetis Vetscan Imagyst ahora interpreta flotaciones fecales, frotis de sangre, sedimento urinario y portaobjetos de dermatología en menos de cinco minutos, con tasas de detección de anomalías hasta un 15% superiores a la revisión manual. IDEXX Vetscan OptiCell automatiza la diferenciación hematológica a USD 35.000 por unidad, un precio viable para clínicas de tamaño mediano. La inteligencia artificial reduce el tiempo de respuesta de 24-48 horas a decisiones en el momento de la consulta, impulsando una amplia adopción en clínicas. Los laboratorios de referencia responden ampliando menús esotéricos como los paneles de secuenciación de nueva generación, que siguen siendo impracticables en plataformas de sobremesa.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de los costos generales de atención de mascotas | -1.4% | Global, más aguda en América del Norte y la UE, donde la inflación salarial veterinaria supera el 7% anual | Corto plazo (≤ 2 años) |
| Reembolso limitado fuera de América del Norte y Europa | -1.1% | América Latina, Oriente Medio y África, Sudeste Asiático, con penetración inferior al 2% en Brasil, Argentina, Tailandia, Vietnam | Largo plazo (≥ 4 años) |
| Escasez de logística de cadena de frío para reactivos avanzados en mercados emergentes | -0.7% | Economías emergentes de Asia-Pacífico (India, Indonesia, Filipinas), Oriente Medio y África, regiones tropicales de América Latina | Mediano plazo (2-4 años) |
| Regulaciones crecientes sobre resistencia antimicrobiana que ralentizan las aprobaciones de pruebas de bacteriología | -0.6% | Núcleo de la UE (Alemania, Francia, Países Bajos) bajo el Reglamento 2024/1973, con expansión a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reembolso Limitado Fuera de América del Norte y Europa
América Latina tiene menos de 400.000 mascotas aseguradas a pesar de una base de 80 millones de animales, mientras que el Sudeste Asiático tiene menos de 250.000 mascotas aseguradas, lo que deja los ensayos moleculares con precios de entre USD 80 y USD 150 fuera del alcance de la mayoría de las clínicas. Los mercados de pago en efectivo se inclinan hacia paneles de química de entre USD 25 y USD 40, lo que limita la profundidad diagnóstica. Los proveedores deben elegir entre unidades de referencia para mercados emergentes con descuento o una entrada diferida hasta que las plataformas de seguros maduren.
Escalada de los Costos Generales de Atención de Mascotas
El gasto veterinario promedio por perro en los Estados Unidos superó los USD 1.200 en 2024, lo que llevó a los propietarios sin seguro a rechazar paneles opcionales que en conjunto representan el 22% de los ingresos diagnósticos en clínica. Las consultas ahora clasifican los protocolos en paquetes básicos y completos, con el riesgo de un infradiagnóstico entre los clientes sensibles al precio. Los proveedores que implementen precios de reactivos por suscripción o pruebas de antígenos de menor costo pueden recuperar volumen sin erosionar los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Animal:
El Gasto en Diagnóstico está Dominado por los Perros, con un Crecimiento Acelerado en Animales ExóticosLos perros generaron el 41,5% de los ingresos del mercado de diagnóstico de animales de compañía en 2025, respaldados por 65,1 millones de hogares con perros en los Estados Unidos y un mayor gasto por animal en cribado específico por raza. Las mascotas exóticas, incluidas aves y conejos, superarán a todas las categorías con una CAGR del 11,23%, impulsadas por nuevos paneles de PCR múltiple capaces de detectar doce patógenos de psitácidas a partir de un único hisopo.
El impulso del segmento refleja un aumento del 14% en los profesionales certificados en aves y animales exóticos en 2024, creando demanda profesional de ensayos especializados. Las economías de escala permiten que una prueba múltiple de USD 15 reemplace tres ensayos separados de un solo patógeno a USD 60 cada uno, ampliando el cribado rutinario. Este viento de cola posiciona a la categoría de animales exóticos como un contribuyente fundamental al crecimiento del mercado de diagnóstico de animales de compañía entre 2026 y 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
La Parasitología Asciende a través de los Canales de Telemedicina VeterinariaLa patología clínica mantuvo el 33,4% de los ingresos por aplicación en 2025, anclando los exámenes de bienestar y los estudios preanestésicos. Se proyecta que la parasitología lidere el crecimiento con una CAGR del 11,78%, impulsada por kits fecales para uso en el hogar enviados por correo a laboratorios de referencia, un flujo de trabajo pionero de la suscripción de USD 79 de Labrador.
La comodidad del envío por correo atrae a los propietarios de mascotas con limitaciones de tiempo y elimina las barreras de las visitas a la clínica, un modelo que procesó 12.000 muestras solo en el tercer trimestre de 2024. Las clínicas contrarrestan incluyendo cribados de parásitos en los paquetes para cachorros y gatitos, preservando parte del volumen interno. No obstante, las pruebas fecales remotas inyectarán nuevos ingresos recurrentes en el mercado de diagnóstico de animales de compañía al tiempo que desafiarán los canales de venta centrados en la clínica.
Por Tecnología:
Los Ensayos Moleculares Ofrecen el Mayor Potencial de CrecimientoEl inmunodiagnóstico siguió siendo el mayor componente del gasto con el 42,6% en 2025, pero el diagnóstico molecular impulsará una CAGR del 11,98% hasta 2031, la más rápida entre todas las tecnologías. Los paneles RealPCR ahora identifican hasta ocho patógenos respiratorios a partir de un único hisopo en seis horas, permitiendo el tratamiento el mismo día.
Las pruebas oncológicas basadas en secuenciación de Antech proporcionan datos de mutaciones accionables para el linfoma canino a USD 450 por panel. Estas capacidades acortan el tratamiento empírico y respaldan los mandatos de gestión antimicrobiana, impulsando la expansión de ingresos y reforzando el nivel premium del mercado de diagnóstico de animales de compañía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Capacidad de Punto de Atención se Expande más RápidamenteLos laboratorios de diagnóstico captaron el 46,5% de los ingresos en 2025, aprovechando la amplitud de sus menús y la escala logística. Los entornos de punto de atención registrarán una CAGR del 12,21% hasta 2031, apoyados por el sistema Element POC de Heska, que unifica química, hematología, inmunoensayo y coagulación por aproximadamente USD 45.000 por clínica.
Las clínicas prefieren respuestas en tiempo real que influyan en los planes de atención durante las visitas de los clientes, relegando las pruebas esotéricas a los laboratorios de referencia. Esta migración interna inclina la demanda de consumibles hacia cartuchos rápidos, reforzando los flujos de ingresos recurrentes e intensificando las batallas por la colocación de instrumentos entre los proveedores establecidos dentro del mercado de diagnóstico de animales de compañía.
Análisis Geográfico
Mercado de Diagnóstico de Animales de Compañía en América del Norte
América del Norte representó el 47,1% de los ingresos de 2025, impulsada por 5,36 millones de mascotas aseguradas y una fuerza laboral veterinaria que supera los 127.000 profesionales. El gasto anual promedio por perro superó los 1.200 USD en 2024, un nivel que favorece la adopción temprana de analizadores basados en inteligencia artificial y paneles de PCR múltiple. Canadá aporta un crecimiento incremental, mientras que México sigue siendo un mercado poco penetrado, lo que genera espacios de oportunidad para paquetes de reactivos de gama media. IDEXX registró un crecimiento orgánico del 9% en el tercer trimestre de 2024, impulsado en gran medida por clínicas de América del Norte que incorporaron instrumentos de referencia.
Mercado de Diagnóstico de Animales de Compañía en Europa
Europa ocupó el segundo lugar por valor, impulsada por una penetración del seguro de mascotas superior al 25% en el Reino Unido y por las pruebas bacteriológicas obligatorias establecidas en el Reglamento 2024/1973, una directiva que se espera incremente el volumen de cultivos hasta en un 30% en un plazo de dos años [3]Agencia Europea de Medicamentos, "Reglamento 2024/1973," ema.europa.eu. La penetración del 40% en Escandinavia sostiene el diagnóstico de gama alta, mientras que el sur y el este de Europa se rezagan debido a un menor ingreso discrecional. Los laboratorios de referencia en Alemania y Francia están adoptando sistemas de microbiología automatizados que reducen el tiempo hasta el resultado a 24 horas, en línea con los plazos de gestión responsable de antimicrobianos.
Mercado de Diagnóstico de Animales de Compañía en Asia-Pacífico
Se prevé que Asia-Pacífico registre una CAGR del 11,41% hasta 2031, liderada por la población de mascotas de más de 120 millones en China y la madura infraestructura clínica de Japón. La cobertura de seguros sigue siendo inferior al 1% en China, por lo que los proveedores que abordan esta región hacen hincapié en pruebas de antígenos de menor costo y planes de bienestar integrados. Australia destaca con una penetración que se duplicó hasta el 21% en 2024, lo que ha permitido instalaciones rápidas de analizadores. La escasez de veterinarios en India limita los ingresos a corto plazo; sin embargo, las plataformas de telemedicina están comenzando a reducir las brechas de acceso en las ciudades de primer nivel.

Panorama regulatorio
Los diagnósticos para animales de compañía operan bajo un modelo de supervisión fragmentado que varía según el tipo de producto y la jurisdicción. En Estados Unidos, los productos de diagnóstico veterinario vinculados a agentes infecciosos pueden estar bajo la supervisión del USDA APHIS Center for Veterinary Biologics (CVB), mientras que muchos dispositivos de pruebas veterinarias se alinean con las disposiciones sobre etiquetado incorrecto y adulteración de la FD&C Act en lugar de con vías de comercialización previas al mercado de estilo dispositivo humano. Esta división genera diferentes expectativas de cumplimiento para la validación de ensayos, el etiquetado y el uso en contextos oficiales de control de enfermedades.
En Europa, los medicamentos veterinarios están regulados bajo el Reglamento (UE) 2019/6 (EMA/CVMP), pero la UE no cuenta con un marco único y armonizado de dispositivos médicos específico para el sector veterinario, por lo que los dispositivos veterinarios orientados al consumidor a menudo se alinean con los requisitos generales de seguridad de productos. La estandarización transfronteriza también proviene de organismos internacionales y de acreditación: la WOAH actualiza los estándares de diagnóstico a través de sus códigos y manuales, y en Australia, NATA emitió un apéndice de Salud Animal ISO/IEC 17025 vigente a partir de febrero de 2026 que traslada las pruebas de susceptibilidad antimicrobiana de la metodología CDS hacia las metodologías EUCAST o CLSI. Ese cambio afecta los flujos de trabajo de laboratorio y la selección de métodos para las pruebas de bacteriología.
Panorama Competitivo
IDEXX, Zoetis y Neogen Corporation controlan conjuntamente la mayoría de los ingresos del mercado de diagnóstico de animales de compañía a través de ecosistemas de hardware, consumibles y análisis en la nube. El modelo de cuchilla y maquinilla de afeitar de IDEXX coloca instrumentos subsidiados que vinculan a las clínicas a compras de reactivos propietarios; las instalaciones crecieron un 11% en 2024. Zoetis aprovecha la distribución farmacéutica para vender de forma cruzada su línea Vetscan, generando USD 198 millones en ingresos de diagnóstico en el tercer trimestre de 2024. Heska se diferencia con su analizador de punto de atención Element de huella única que reduce el gasto de capital para las clínicas pequeñas.
Los especialistas cubren nichos específicos. Zoologix atiende a las especies exóticas con paneles de PCR de 12 patógenos que reducen los costos por patógeno en un 75%. Las empresas emergentes de telemedicina veterinaria Labrador y QSM Diagnostics permiten las pruebas fecales en el hogar, captando el volumen de baja agudeza que antes fluía a través de las clínicas físicas. BioMérieux y Thermo Fisher suministran sistemas automatizados de cultivo y reactivos a los laboratorios de referencia, pero carecen de canales directos con las clínicas, lo que limita su visibilidad en el punto de atención.
Las solicitudes de patentes para chips microfluídicos basados en saliva dirigidos al parvovirus y la leucemia felina aumentaron considerablemente en 2024, destacando un posible cambio de plataforma hacia el diagnóstico no invasivo. Los actores establecidos pueden necesitar adquirir a estos innovadores o arriesgarse a ceder participación de mercado cuando se produzcan los lanzamientos comerciales en los próximos tres años.
Líderes de la Industria de Diagnóstico de Animales de Compañía
-
Neogen Corporation
-
Zoetis Inc.
-
IDEXX Laboratories Inc.
-
INDICAL BIOSCIENCE GmbH
-
Randox Laboratories Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Diagnóstico de Animales de Compañía
- Agrolabo
- bioMérieux
- Mars Veterinary Health
- Creative Diagnostics
- FUJIFILM
- GE Healthcare
- Heska
- IDEXX
- IDvet (Innovative Diagnostics)
- Indical Bioscience
- Neogen
- QIAGEN
- Randox Laboratories
- Thermo Fisher Scientific
- Virbac
- VMRD Inc.
- Zoetis
- Zomedica Corp.
Lea el análisis de las empresas de diagnóstico de animales de compañía

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde los flujos de trabajo regulatorios y clínicos están impulsando las pruebas de ser discrecionales a rutinarias, y de laboratorios centralizados hacia decisiones cercanas al paciente. El avance de la UE hacia la identificación obligatoria de patógenos bajo el Reglamento 2024/1973 (según se refleja en el contexto del informe) aumenta la demanda de referencia en bacteriología y eleva el valor de las plataformas que combinan identificación rápida con pruebas estandarizadas de susceptibilidad antimicrobiana alineadas con EUCAST/CLSI, respaldadas por el requisito del apéndice de Salud Animal ISO/IEC 17025 de NATA de febrero de 2026 en Australia. Esto se está traduciendo en espacio de crecimiento para los proveedores que pueden ofrecer procedimientos de muestreo y pruebas validados y preparados para brotes, y ayudar a los laboratorios a hacer la transición de métodos sin alterar los objetivos de tiempo de respuesta.
El espacio de crecimiento impulsado por la tecnología también se está expandiendo en el punto de atención y en nuevas modalidades de diagnóstico que se adaptan a los flujos de trabajo de clínicas y televeterinaria. La interpretación en clínica habilitada por IA (por ejemplo, Zoetis Vetscan Imagyst en el contexto del informe) y los formatos moleculares portátiles (amplificación isotérmica y enfoques emergentes basados en CRISPR citados en la literatura reciente) reducen la dependencia de la logística de laboratorios de referencia, lo cual es particularmente relevante en mercados emergentes limitados por la disponibilidad de cadena de frío. La detección de oncología y enfermedades crónicas también se está incorporando a los paneles de rutina, como lo ilustra la expansión y despliegue geográfico de la oferta Cancer Dx de IDEXX, y la integración de biomarcadores en los perfiles de química común (SDMA), lo que crea espacio para la expansión de menús, modelos de reactivos por suscripción y una integración más estrecha con los sistemas de gestión de información de la práctica y las vías de consulta remota.
Recent Industry Developments in Mercado de Diagnóstico de Animales de Compañía
- Julio de 2026: Zoetis anunció un acuerdo para adquirir VitalRADS, un proveedor de servicios de teleradiología e imágenes veterinarias. La adquisición acerca la interpretación de imágenes a los flujos de trabajo de ZoetisDx y fortalece una oferta de diagnóstico integrada que abarca pruebas en clínica y lecturas remotas de especialistas.
- Noviembre de 2025: Zoetis adquirió Veterinary Pathology Group en el Reino Unido e Irlanda para ampliar su red de diagnóstico. La adquisición amplía el acceso a experiencia en patología y respalda una conexión más profunda entre las pruebas basadas en muestras y el soporte a la decisión clínica en mercados clave europeos.
- Enero de 2024: Zoetis amplió las capacidades de Vetscan Imagyst para admitir interpretaciones adicionales asistidas por IA más allá del análisis fecal, incluidos flujos de trabajo basados en portaobjetos utilizados en visitas de rutina. Esto amplió el alcance direccionable de las pruebas en clínica al acelerar el tiempo de obtención de resultados para los estudios diagnósticos comunes.


Mercado de Diagnóstico de Animales de Compañía Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de diagnósticos para animales de compañía abarca los ingresos obtenidos por las pruebas y procedimientos de diagnóstico utilizados para detectar, monitorear y respaldar decisiones de tratamiento para mascotas, tanto en entornos de clínica como de laboratorio.
Exclusiones de alcance: Este dimensionamiento no cuenta los ingresos más amplios de tratamiento veterinario (como cirugía y terapéutica), a menos que formen parte directa de una prueba de diagnóstico o servicio de imagenología.
Descripción general de la segmentación
-
Por Animal
- Gatos
- Perros
- Otros Animales de Compañía (aves, conejos, etc.)
-
Por Aplicación
- Bacteriología
- Parasitología
- Patología Clínica
- Otras Aplicaciones
-
Por Tecnología
- Pruebas de Inmunodiagnóstico
- Diagnóstico Molecular
- Diagnóstico por Imagen
- Otros Diagnósticos (biosensores, microfluídica)
-
Por Usuario Final
- Hospitales y Clínicas Veterinarias
- Laboratorios de Diagnóstico
- Otros (Pruebas de Punto de Atención/Internas e Institutos de Investigación y Académicos)
-
Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental se utilizó para establecer límites claros sobre qué se considera ingreso por diagnóstico de animales de compañía, y luego para anclar los insumos del modelo con indicadores públicos. Nos basamos en fuentes como la información sobre mascotas y salud animal del USDA APHIS, los recursos sobre enfermedades zoonóticas del CDC, las actualizaciones de la Organización Mundial de Sanidad Animal (WOAH) y las estadísticas de salud y comercio de la OCDE cuando el movimiento de equipos es relevante.
Para que el modelo fuera práctico, también revisamos informes anuales de empresas y presentaciones para inversionistas en busca de exposición a diagnóstico y salud animal, además de publicaciones de asociaciones y organismos veterinarios que analizan la adopción de pruebas y los patrones de atención. Además, se utilizaron suscripciones de pago centradas en finanzas e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para verificar cambios tecnológicos y menciones de la cartera de productos. Estos ejemplos no son exhaustivos, y utilizamos muchas otras referencias públicas e internas para la recopilación, validación y aclaración de datos durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se realizó mediante entrevistas a expertos y encuestas estructuradas con hospitales y clínicas veterinarias, laboratorios de diagnóstico y participantes del canal que influyen en los volúmenes de pruebas y los precios. Cubrimos las principales regiones de demanda (APAC, EMEA y América) para que las suposiciones sobre la combinación de pruebas, la división entre pruebas en clínica y laboratorio de referencia, y los cambios de precios pudieran cuestionarse y corregirse cuando fuera necesario.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos (CXO): 18% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 33% | EMEA: 30% |
| Actores más pequeños: 19% | Gerentes: 49% | América: 26% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la población de mascotas y la actividad de visitas veterinarias se traducen en un grupo de pruebas direccionable, que luego se divide según dónde se realiza la prueba y a qué categoría pertenece. Una vez formado el grupo de demanda, aplicamos una combinación realista de pruebas en patología clínica, inmunodiagnóstico, diagnóstico molecular y diagnóstico por imagenología, y luego convertimos los volúmenes en valor utilizando bandas de precio de venta promedio (ASP) que reflejan la fijación de precios de punto de atención en clínica frente a la de laboratorio de referencia.
Para mantener los resultados fundamentados, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, incluidos cálculos de ASP muestreado por volumen para menús de pruebas comunes, verificaciones de canal sobre la colocación de instrumentos, y verificaciones de razonabilidad de ingresos frente a las líneas de negocio divulgadas en presentaciones públicas. Los insumos clave utilizados en el modelo incluyen las tendencias de propiedad de mascotas, la incidencia de afecciones crónicas e infecciosas comunes que impulsan las pruebas, las restricciones de rendimiento y personal de las clínicas, la proporción de adopción de pruebas internas, y los factores de precios y moneda a nivel de país. Para el pronóstico, ejecutamos un análisis de escenarios sobre la adopción de pruebas y el movimiento de ASP, y ajustamos la trayectoria a corto plazo utilizando suavizado de series temporales sobre los patrones de crecimiento observados después de revisar nuestras suposiciones con profesionales del sector.
Cuando los datos son escasos en países más pequeños, manejamos las brechas utilizando indicadores proxy como la densidad de clínicas veterinarias, los patrones de importación de equipos de diagnóstico y los puntos de referencia de paridad de precios, y luego ajustamos el resultado mediante comentarios de entrevistas para que se mantenga realista.
Validación de datos y ciclo de actualización
La validación se realiza en varios pasos para que el modelo no se aleje de las señales del mundo real. Comparamos los resultados con marcadores independientes, como la actividad de servicios veterinarios regionales, la dirección de los envíos de equipos de diagnóstico y los cambios visibles en el comportamiento de pruebas, y luego volvemos a verificar cualquier salto pronunciado antes de la aprobación final.
Si una suposición importante cambia, por ejemplo un cambio brusco de precios o un cambio en la adopción de pruebas en clínica, activamos recontactos específicos y ajustamos los insumos afectados. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales. Un analista completa una revisión final actualizada justo antes de la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de diagnóstico para animales de compañía de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para los diagnósticos de animales de compañía pueden parecer muy distantes entre sí porque las empresas no siempre contabilizan los mismos flujos de ingresos, y también difieren en decisiones de temporalidad como la conversión de divisas del año base y las actualizaciones de precios. Las diferencias también pueden surgir de cuánto peso se otorga a las pruebas en clínica frente al trabajo de laboratorio de referencia, y de si la imagenología se trata como un grupo completo de ingresos por diagnóstico o solo como equipos y consumibles.
Aparece una brecha derivada de la actualización cuando los ASP se proyectan hacia adelante utilizando la inflación general en lugar de precios específicos por menú de prueba y entorno, y cuando el tipo de cambio se aplica utilizando un promedio anual que no coincide con el año de los ingresos que se están modelando. Con la página actualizada en enero de 2026, la temporalidad de divisas y las verificaciones de ASP a nivel de categoría se revalidaron en el modelo utilizado por Mordor Intelligence, lo que reduce la sobreestimación cuando la adopción de imagenología y pruebas moleculares se acelera de manera desigual entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,77 mil millones de USD (2026) | |
| Consultora global A | 6,42 mil millones de USD (2025) | Utiliza un enfoque de ingresos más amplio que puede incluir entornos de pruebas adicionales y categorías de animales adyacentes, y puede aplicar una progresión de ASP combinada más alta sin una división clara entre el comportamiento de precios en clínica y en laboratorio de referencia. |
| Editorial del sector B | 7,06 mil millones de USD (2025) | Parece incluir una pila de ingresos por diagnóstico más amplia con un tratamiento diferente de la imagenología y la atención domiciliaria, y el valor de 2025 puede reflejar una temporalidad de tipo de cambio diferente y una mayor intensidad de pruebas asumida por visita de mascota. |
La comparación apunta principalmente a diferencias de alcance y mecánica de precios en lugar de una simple diferencia matemática. Al mantener los volúmenes de pruebas vinculados a un grupo de demanda explícito y luego aplicar ASP específicos por entorno con una temporalidad de divisa coherente, nuestra estimación se mantiene rastreable a pasos que se pueden repetir y revisar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de diagnóstico de animales de compañía?
Se estima que el mercado alcanzará los USD 3.770 millones en 2026 y se proyecta que llegue a los USD 6.100 millones en 2031.
¿Qué región concentra la mayor participación del gasto en pruebas para animales de compañía?
América del Norte lideró con el 47,1% de los ingresos globales en 2025, gracias a la alta cobertura de seguros y la avanzada infraestructura clínica.
¿Qué segmento de aplicación crece más rápidamente en el diagnóstico para mascotas?
La parasitología avanza a una CAGR del 11,78% hasta 2031, impulsada por los kits de pruebas fecales para uso en el hogar y la adopción de la telemedicina veterinaria.
¿Cómo influye la inteligencia artificial en los flujos de trabajo diagnósticos en la práctica veterinaria?
Los analizadores habilitados con inteligencia artificial como Vetscan Imagyst y Vetscan OptiCell reducen los tiempos de interpretación a minutos y permiten a las clínicas trasladar muchas pruebas al ámbito interno, impulsando los ingresos de punto de atención.
Última actualización de la página el:



