
Tamaño y Cuota del Mercado de Gestión de la Cadena de Suministro en la Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.95 % |
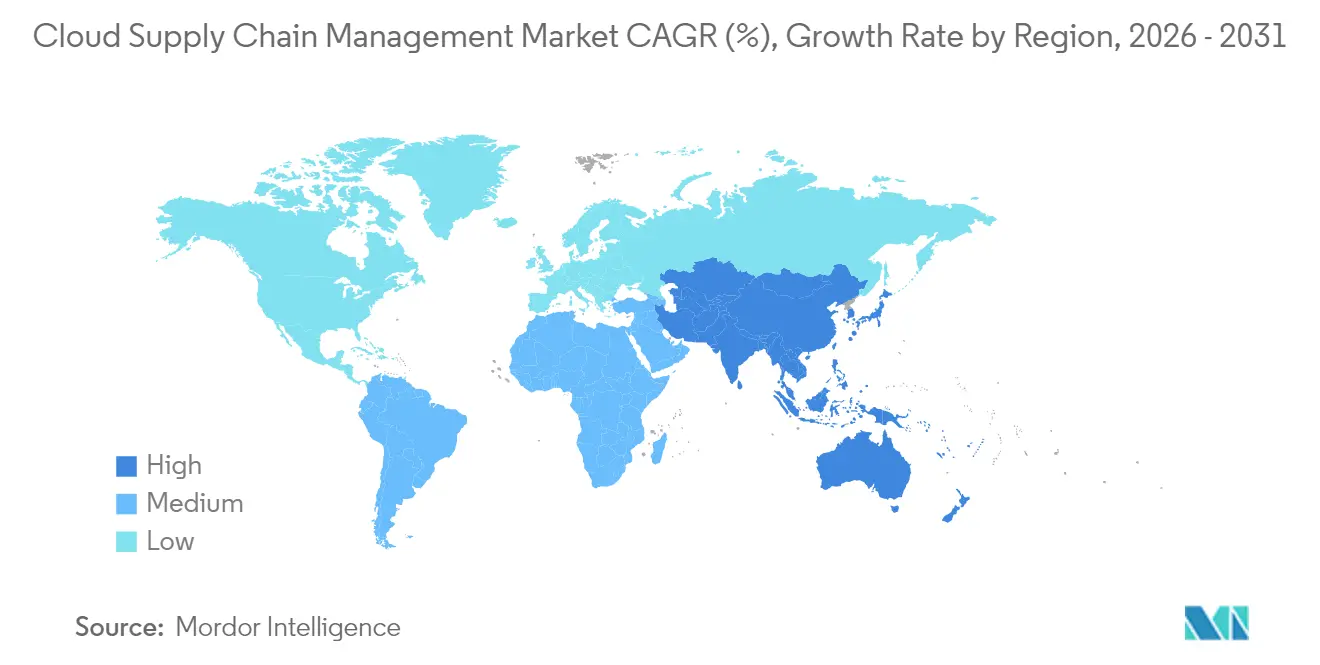
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
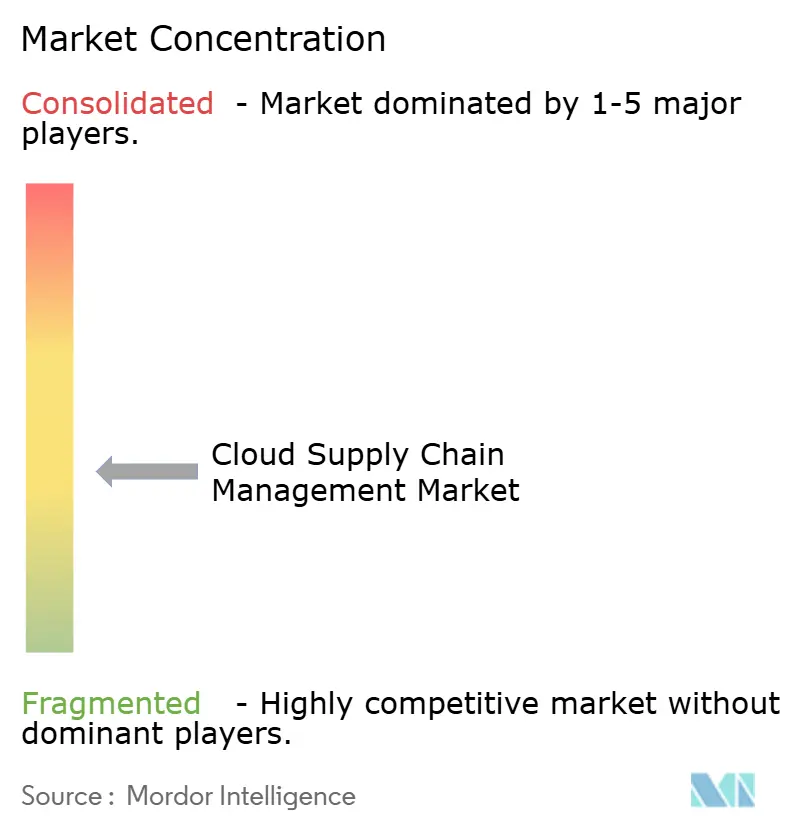
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de la Cadena de Suministro en la Nube por Mordor Intelligence
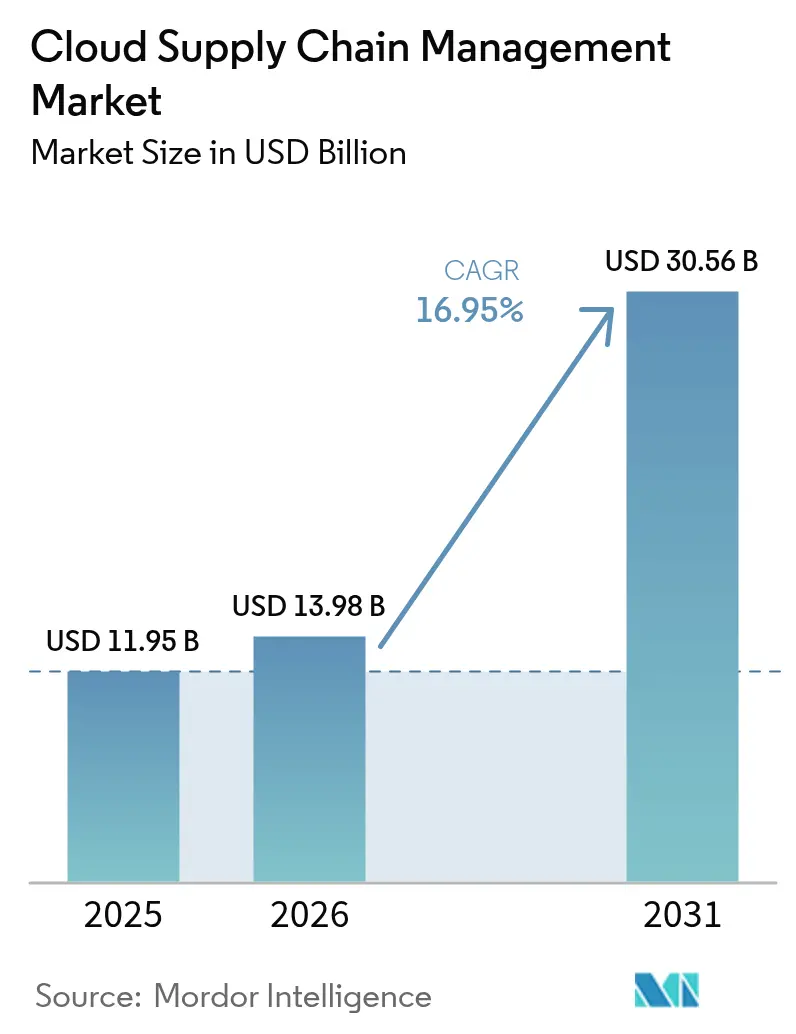
Se espera que el mercado de gestión de la cadena de suministro en la nube crezca de 11.950 millones de USD en 2025 a 13.980 millones de USD en 2026, y se prevé que alcance los 30.560 millones de USD en 2031 a una CAGR del 16,95% durante el período 2026-2031. La rápida migración de suites locales con alto requerimiento de capital hacia plataformas SaaS basadas en consumo, junto con la demanda de visibilidad en tiempo real, es el principal catalizador. Las grandes empresas continúan impulsando el gasto principal, aunque las pequeñas y medianas empresas están acelerando la adopción a medida que los precios por suscripción eliminan las barreras de licencia iniciales. Los usuarios de transporte y logística priorizan el seguimiento de carga de extremo a extremo, mientras que los módulos de planificación mediante gemelos digitales y contabilidad de carbono están abriendo nuevos casos de uso. La intensidad competitiva se mantiene moderada, ya que ningún proveedor posee más del 15% de la cuota del mercado de gestión de la cadena de suministro en la nube, lo que crea oportunidades para especialistas en nichos.
Conclusiones Clave del Informe
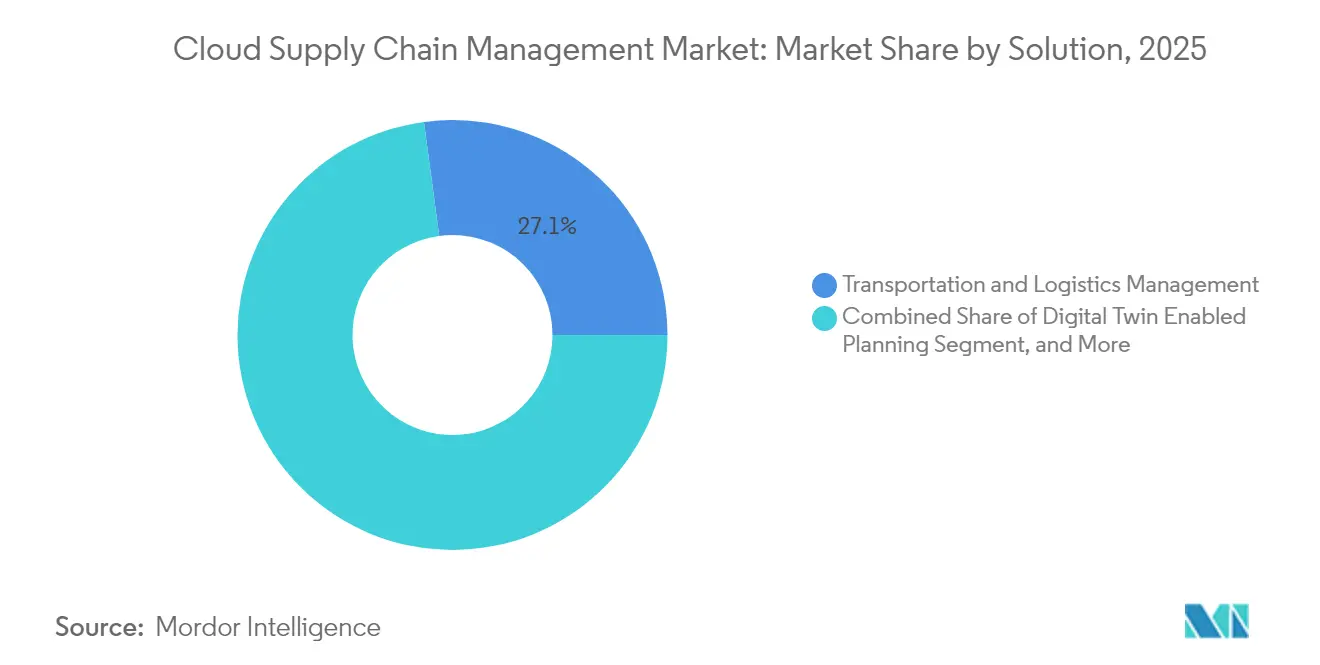
- Por solución, la Gestión del Transporte y la Logística lideró con una cuota del 27,12% del mercado de gestión de la cadena de suministro en la nube en 2025, mientras que la Planificación Habilitada por Gemelos Digitales se prevé que crezca a una CAGR del 21,25% hasta 2031.
- Por tipo de implementación, la Nube Pública captó el 60,58% de los ingresos en 2025; se espera que la Nube Híbrida se expanda a una CAGR del 19,05% hasta 2031.
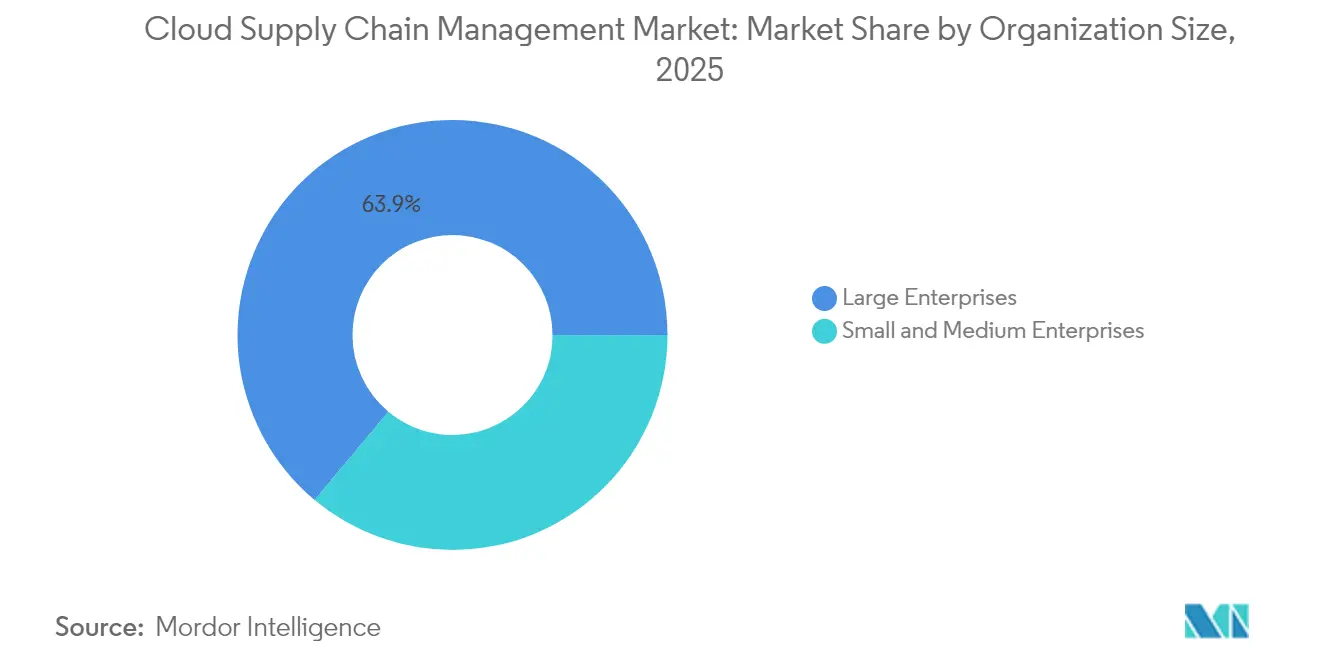
- Por tamaño de organización, las grandes empresas mantuvieron una cuota del 63,92% en 2025, mientras que las Pequeñas y Medianas Empresas avanzan a una CAGR del 19,60% hasta 2031.
- Por industria de usuario final, el Sector Minorista lideró con una cuota de ingresos del 22,98% en 2025; se proyecta que el sector sanitario registre una CAGR del 21,60% de 2025 a 2031.
- Por geografía, América del Norte representó el 34,41% de los ingresos de 2025, y se anticipa que Asia Pacífico registre una CAGR del 18,05% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Gestión de la Cadena de Suministro en la Nube
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida Adopción de Soluciones Basadas en la Nube para la Planificación de la Demanda | +3.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión del Comercio Electrónico que Requiere Redes de Suministro Ágiles | +2.8% | Global, liderado por Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Eficiencia de Costes y Escalabilidad que Impulsan la Migración desde la Gestión de la Cadena de Suministro Local | +3.5% | Global, particularmente fuerte en Pequeñas y Medianas Empresas de todas las regiones | Mediano plazo (2-4 años) |
| Integración de Gemelos Digitales para la Simulación de la Cadena de Suministro en Tiempo Real | +2.4% | América del Norte y Europa como núcleo, expandiéndose hacia los centros de fabricación de Asia Pacífico | Largo plazo (≥ 4 años) |
| Crecientes Mandatos de Contabilidad de Carbono que Promueven Plataformas de Visibilidad en la Nube | +1.9% | Europa es primaria, América del Norte es secundaria y Asia Pacífico es emergente. | Mediano plazo (2-4 años) |
| Transición de Proveedores hacia Microservicios Componibles: Acelerando las Actualizaciones | +2.1% | Global, con adopción temprana en los sectores tecnológico y minorista | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Adopción de Soluciones Basadas en la Nube para la Planificación de la Demanda
Las organizaciones que reemplazan hojas de cálculo por soluciones de previsión nativas de la nube obtienen actualizaciones horarias de señales de demanda, alimentadas por datos de puntos de venta, APIs meteorológicas y análisis de sentimiento en redes sociales. La inteligencia artificial generativa permite ahora a los planificadores interrogar las previsiones en lenguaje natural y simular el impacto de promociones. Incluso pequeñas mejoras en la precisión reducen el inventario de seguridad en porcentajes de dos dígitos, liberando capital de trabajo. Los líderes del sector minorista y de bienes de consumo abrieron el camino, pero la adopción se está ampliando a medida que los lagos de datos en la nube respaldan un modelo seguro y con aislamiento por inquilino para el aprendizaje automático y el entrenamiento.[1]SAP, "SAP Integrated Business Planning," sap.com
Expansión del Comercio Electrónico que Requiere Redes de Suministro Ágiles
Con una penetración del comercio electrónico que se espera alcance el 21% de las ventas minoristas en 2024, las marcas deben orquestar inventarios distribuidos para cumplir compromisos de entrega el mismo día. Las plataformas del mercado de gestión de la cadena de suministro en la nube enrutan los pedidos al nodo más cercano, minimizando los envíos divididos. Los conectores prediseñados vinculan centros de fulfillment, transportistas de paquetes y agentes de aduanas, automatizando el cálculo del coste en destino y el procesamiento de devoluciones en decenas de jurisdicciones. Esta capacidad es crítica para los vendedores transfronterizos que gestionan cestas de compra inferiores a 50 USD.
Eficiencia de Costes y Escalabilidad que Impulsan la Migración desde la Gestión de la Cadena de Suministro Local
Las suites locales exigen tarifas de licencia que pueden superar los 5 millones de USD más el mantenimiento anual. Los precios por suscripción convierten el gasto de capital en gasto operativo a razón de 100-500 USD por usuario al mes, mientras que los picos de cómputo estacionales se gestionan de forma elástica. Blue Yonder informó que el 78% de las contrataciones de 2024 fueron por suscripción, frente al 52% en 2020.[2]Blue Yonder, "Annual Report 2024," blueyonder.com Las pequeñas y medianas empresas, en particular, aprovechan la economía de los entornos multiinquilino compartidos para acceder a funciones antes reservadas para empresas del Fortune 500.
Integración de Gemelos Digitales para la Simulación de la Cadena de Suministro en Tiempo Real
Los gemelos digitales replican redes de múltiples escalones, ingiriendo datos en vivo de sensores IoT, índices de congestión portuaria y transacciones de proveedores. Siemens modeló 12.000 proveedores y 300 centros de distribución para realizar pruebas de estrés ante la escasez de semiconductores en 2024.[3]Siemens, "Digital Twin for Supply Chain Management," siemens.com Esta práctica reduce el transporte urgente, mantiene los niveles de servicio y previene paradas de línea en la producción aeroespacial y automotriz. La infraestructura en la nube proporciona los ciclos de cómputo necesarios para ejecutar simulaciones de Monte Carlo por hora que los servidores locales no pueden igualar.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Mayores Preocupaciones de Seguridad y Privacidad de Datos | -1.8% | Global, con especial sensibilidad en Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Sistemas Heredados Complejos que Dificultan la Migración a la Nube | -2.3% | América del Norte y Europa, particularmente en los sectores de manufactura y petróleo y gas | Mediano plazo (2-4 años) |
| Escasez de Talento Nativo en la Nube para la Cadena de Suministro | -1.5% | Global, más grave en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecientes Requisitos de Nube Soberana: Fragmentando las Implementaciones | -1.2% | Europa, China, Oriente Medio, con requisitos emergentes en India y Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayores Preocupaciones de Seguridad y Privacidad de Datos
Las arquitecturas multiinquilino concentran datos sensibles de precios, previsiones y envíos. Una brecha de seguridad en 2024 en un proveedor de software logístico expuso manifiestos de 40.000 clientes, elevando el escrutinio sobre cifrado, controles de acceso y cumplimiento de residencia de datos. El GDPR de la Unión Europea y la Ley de Protección de Información Personal de China complican las transferencias transfronterizas, llevando a algunas empresas a optar por regiones privadas o claves gestionadas por el cliente. Los controles adicionales incrementan los costes del proveedor y pueden ralentizar la implementación de la gestión de la cadena de suministro en la nube.[4]Unión Europea, "Reglamento General de Protección de Datos," gdpr.eu
Sistemas Heredados Complejos que Dificultan la Migración a la Nube
Las empresas suelen gestionar entre 8 y 12 aplicaciones de cadena de suministro a medida que carecen de APIs modernas. La depuración de datos maestros, la reingeniería de flujos de trabajo y la validación de procesos regulados amplían los plazos de los proyectos e inflan los presupuestos. Una encuesta de Deloitte reveló que el 64% de las migraciones se retrasaron seis meses o más. Las empresas del sector de ciencias de la vida y aeroespacial enfrentan requisitos de validación adicionales por parte de reguladores como la Administración de Alimentos y Medicamentos de los Estados Unidos (U.S. FDA), lo que puede duplicar o triplicar el coste total de migración en relación con el gasto anual en suscripciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución: La Visibilidad del Transporte Mantiene el Liderazgo
La Gestión del Transporte y la Logística contribuyó con la mayor porción del mercado de gestión de la cadena de suministro en la nube, con el 27,12% de los ingresos en 2025. Los expedidores dependen de los tiempos de llegada estimados en tiempo real, la optimización dinámica de rutas y los paneles de rendimiento de transportistas para optimizar sus operaciones. Los mandatos de dispositivos de registro electrónico en América del Norte y las normas de tacógrafo en Europa alimentan datos telemáticos que elevan los tiempos de llegada estimados predictivos. Los mercados digitales de carga se conectan a través de APIs abiertas, lo que permite a los planificadores comparar tarifas entre modos sin licitaciones manuales. La Planificación y Previsión de la Demanda está en auge a medida que los minoristas integran variables externas, como el clima y el sentimiento social, para minimizar el exceso de inventario. La Gestión de Inventario y Almacén incorpora ahora visión por computador para el conteo cíclico, reduciendo la mano de obra en centros de distribución de alta rotación. Los módulos de Gestión del Ciclo de Vida del Producto (PLM) se han expandido hacia las industrias de procesos, vinculando las revisiones de recetas con los registros de cumplimiento. La Planificación de Ventas y Operaciones integra vínculos financieros, permitiendo que los pronósticos de volumen e ingresos se reconcilien en una sola cabina de mando. Los módulos de adquisiciones inyectan puntuaciones de riesgo de proveedores que combinan salud financiera, calificaciones ESG y exposición geopolítica. Los motores de Gestión de Pedidos orquestan el fulfillment multicanal utilizando lógica de tasa de cumplimiento, margen y promesa de entrega. La Gestión de Datos Maestros de Productos aprovecha cada vez más la cadena de bloques para construir cadenas de procedencia inmutables.
La Planificación Habilitada por Gemelos Digitales, que avanza a una CAGR del 21,25%, es el subsegmento de soluciones de mayor crecimiento. Las empresas farmacéuticas, de semiconductores e industriales pesadas construyen grafos de red que simulan disrupciones a lo largo de listas de materiales de múltiples niveles. Los planificadores pueden probar virtualmente el aprovisionamiento alternativo o los movimientos de inventario de seguridad antes de comprometer el inventario. Las bases de datos de grafos identifican proveedores con punto único de fallo, mientras que el cómputo en la nube ejecuta miles de escenarios de Monte Carlo por hora. Esta capacidad cobró relevancia tras la escasez de componentes de 2024, que paralizó líneas de montaje en todo el mundo, lo que llevó a las empresas a adoptar modelos operativos basados en escenarios.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Implementación: La Nube Pública Domina, la Nube Híbrida Acelera
La Nube Pública mantuvo el 60,58% del mercado de gestión de la cadena de suministro en la nube en 2025. Las organizaciones valoran la infraestructura gestionada por el proveedor y la velocidad de activación, evitando proyectos locales de 6 a 12 meses. Los centros de datos regionales distribuidos en más de 30 países garantizan la residencia de datos y una latencia inferior a 10 ms para los flujos de trabajo operativos. La Nube Privada persiste entre las empresas de defensa y energía, que protegen diagramas clasificados o datos sísmicos. Estos entornos utilizan capas de hipervisor u OpenStack para simular la escalabilidad elástica dentro de los cortafuegos corporativos.
La Nube Híbrida, con una proyección de crecimiento del 19,05% de CAGR, equilibra la gobernanza y la agilidad. Las empresas farmacéuticas almacenan protocolos de ensayos clínicos y datos de pacientes en nodos privados validados bajo las Buenas Prácticas Clínicas, mientras descargan cargas de trabajo analíticas hacia inquilinos públicos durante los ciclos trimestrales de Planificación de Ventas y Operaciones. Ofertas como AWS Outposts y Azure Stack extienden los servicios gestionados de forma local, permitiendo un conjunto de herramientas coherente. El modelo depende de la integración de flujos de eventos para sincronizar datos maestros sin lecturas obsoletas. Los controles certificados bajo ISO 27001 y SOC 2 sustentan la preparación para auditorías e influyen en las decisiones de implementación.
Por Tamaño de Organización: las Pequeñas y Medianas Empresas Reducen la Brecha
Las Grandes Empresas representaron el 63,92% del valor de 2025, al armonizar redes globales que abarcan miles de proveedores. Los fabricantes de equipos originales del sector automotriz implementan torres de control de múltiples niveles, incorporando la disponibilidad de componentes en la programación de producción con semanas de antelación a las fechas de congelamiento. Los acuerdos de nivel de servicio de nivel empresarial con un tiempo de actividad del 99,9% y compensación por interrupciones siguen siendo obligatorios. La profundidad funcional, como el enrutamiento de materiales peligrosos o la serialización para biológicos, suele dictar las listas cortas de proveedores.
Se prevé que las Pequeñas y Medianas Empresas se expandan a una tasa del 19,60% anual, reduciendo la brecha funcional. Los paquetes de entrada incluyen flujos de trabajo de mejores prácticas y conectores de ERP prediseñados, lo que reduce el gasto en consultoría. Los mercados de APIs permiten a los comerciantes de Shopify o WooCommerce integrar optimización de rutas y sincronización de inventario sin necesidad de programar. La democratización significa que los distribuidores regionales pueden ofrecer visibilidad de envíos equiparable a la de grandes competidores. Los foros comunitarios y la documentación de autoservicio abordan la escasez de personal de TI dedicado. Para muchas pequeñas y medianas empresas, la adopción del mercado de gestión de la cadena de suministro en la nube coincide ahora con la introducción del primer sistema de inventario profesional, en lugar de ser un reemplazo de herramientas heredadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final: El Sector Minorista Mantiene el Liderazgo, el Sector Sanitario Surge
El sector minorista acaparó una cuota del 22,98% en 2025. El fulfillment omnicanal requiere visibilidad a nivel de SKU en tiendas, centros de distribución y centros de proveedores para presentar fechas de entrega precisas en el momento del pago. Los actores del sector de la moda aprovechan los algoritmos de asignación para minimizar las reducciones de precio controlando el reabastecimiento de variantes de baja rotación. Las cadenas de supermercados utilizan el reabastecimiento de alimentos frescos impulsado por aprendizaje automático, adaptado a las curvas de deterioro, reduciendo así el desperdicio.
El sector sanitario es el de mayor crecimiento con una CAGR del 21,60% hasta 2031. Los mandatos de serialización en virtud de la Ley de Seguridad de la Cadena de Suministro de Medicamentos de los Estados Unidos (U.S. Drug Supply Chain Security Act) exigen trazabilidad a nivel de unidad, y las plataformas en la nube escanean códigos de barras en cada punto de transferencia. Los biológicos de cadena fría controlada en temperatura dependen de sensores IoT que alimentan paneles en la nube, activando alertas ante desviaciones. Las organizaciones de compras grupales de hospitales adoptan la adquisición en la nube para agregar volumen, reducir compras no autorizadas y garantizar el cumplimiento del formulario. Las tendencias de la cadena de frío intensifican los requisitos tecnológicos, lo que impulsa a los fabricantes farmacéuticos y de vacunas a adoptar la monitorización de rutas en tiempo real.
Análisis Geográfico
América del Norte generó el 34,41% de los ingresos de 2025. Las APIs del Sistema Comercial Automatizado de la Aduana y Protección Fronteriza de los Estados Unidos (U.S. Customs and Border Protection's Automated Commercial Environment) automatizan la creación de declaraciones aduaneras, reduciendo los costes de intermediación para los importadores. Los primeros desarrollos de hiperescaladores garantizan un acceso de baja latencia para torres de control urgentes y paneles de visibilidad de carga. Las Regulaciones de Alimentos Seguros para los Canadienses impulsan a los exportadores agroalimentarios a establecer trazabilidad de la granja a la mesa, estimulando las inversiones en la nube. La tendencia de relocalización cercana en México lleva a los ensambladores de electrónica y automóviles a digitalizar la colaboración con proveedores para evitar los riesgos del transporte marítimo en el Pacífico.
Asia Pacífico está preparada para el crecimiento regional más rápido, con una CAGR del 18,05%. Los fabricantes por contrato en China, India y Vietnam digitalizan a sus socios de nivel 2 y nivel 3 para cumplir los hitos de entrega justo a tiempo establecidos por las marcas globales. Los corredores ferroviarios de la Iniciativa de la Franja y la Ruta de China intensifican la necesidad de optimización de rutas multimodales. La facturación electrónica del Impuesto sobre Bienes y Servicios completamente digital de India alimenta sistemas en la nube que concilian las obligaciones fiscales en tiempo real. El envejecimiento de la población de conductores en Japón impulsa la adopción de la consolidación de rutas impulsada por IA, mientras que los exportadores de materias primas de Australia automatizan la documentación de exportación para agilizar las reservas de buques.
Europa mantiene una adopción significativa, gracias al GDPR y a la Directiva de Información sobre Sostenibilidad Corporativa, que incorpora funcionalidades de cumplimiento en las solicitudes de propuesta de los proveedores. El sector automotriz alemán emplea una planificación basada en restricciones para gestionar la capacidad de múltiples niveles. Las normas post-Brexit del Reino Unido aceleran la adopción de la clasificación arancelaria automatizada. El segmento de lujo francés depende de calendarios estacionales cortos y utiliza la detección de demanda para reducir las rebajas. La ley de localización de datos de Rusia sigue siendo una barrera, orientando a las empresas hacia alternativas de nube locales que añaden latencia para los socios globales.

Panorama regulatorio
La regulación que da forma a la gestión de la cadena de suministro en la nube abarca la ciberseguridad, la garantía de software y la gobernanza de datos transfronteriza, lo que empuja a los proveedores hacia controles más auditables y una documentación más clara de riesgos de terceros. En la Unión Europea, la Ley de Ciberresiliencia (CRA) entró en vigor el 10 de diciembre de 2024, con ciertas obligaciones de notificación de vulnerabilidades aplicables a partir de septiembre de 2026 para los fabricantes. Esto refuerza la necesidad de gestionar las vulnerabilidades explotadas en los ciclos de vida del software utilizados en los flujos de trabajo de la cadena de suministro.
En Estados Unidos, las normas de compra del sector público y sus directrices vinculan cada vez más la adopción de la nube con prácticas de gestión de riesgos de la cadena de suministro. La guía de la GSA de EE. UU. para la nube y servicios relacionados se ha actualizado para enfatizar las consideraciones de riesgo de la cadena de suministro, incluida la transparencia estilo SBOM en las solicitudes de cotización. NIST publicó SP 1326 en julio de 2026 (Cybersecurity Supply Chain Management: Due Diligence Assessment Quick-Start Guide), que ofrece un enfoque estructurado para la debida diligencia C-SCRM que puede integrarse en los cuestionarios de seguridad de proveedores, los controles SOC 2 y los requisitos de auditoría de clientes. Por separado, la BIS del Departamento de Comercio de EE. UU. emitió una norma final en enero de 2025 que restringe ciertas transacciones ICTS de vehículos conectados vinculadas a adversarios extranjeros, lo que añade un mayor escrutinio a la procedencia de software y componentes en las cadenas de suministro habilitadas digitalmente.
Análisis de la cadena de valor
La cadena de valor de la gestión de la cadena de suministro en la nube comienza con la infraestructura hiperescala y de nube soberana, las plataformas de datos y las herramientas de seguridad que respaldan la entrega de SaaS, y luego pasa a los proveedores de aplicaciones (suites ERP y especialistas en SCM) que empaquetan capacidades de planificación, logística, adquisiciones y torre de control. Los socios de implementación e integradores de sistemas configuran conectores hacia ERP, TMS/WMS y sistemas comerciales, mientras que los proveedores de datos (redes de transportistas, IoT/telemática, puertos e interfaces aduaneras) alimentan eventos en tiempo real. Aguas abajo, cargadores, fabricantes, minoristas y proveedores logísticos operativizan los flujos de trabajo a través de mercados y API que conectan transportistas, corredores, almacenes y proveedores.
Movimientos recientes muestran cómo la computación, la infraestructura logística y las plataformas digitales están convergiendo para habilitar resultados de SCM en la nube. En junio de 2026, BNSF Railway informó la aprobación municipal del proyecto intermodal Barstow International Gateway de 4.000 millones de USD en California, que respalda un enrutamiento doméstico de mayor rendimiento y aumenta la demanda de programación digital, visibilidad y orquestación desde el patio hasta el almacén. En julio de 2026, Maersk anunció una inversión de 100 millones de USD en un centro de cumplimiento en Hopedale, Massachusetts (617.000 pies cuadrados), lo que refleja la continua expansión de operaciones de cumplimiento multinodo que dependen de la integración nativa en la nube de WMS/TMS. En el lado de la oferta tecnológica, la ampliación de la capacidad de nube preparada para IA y la conectividad también está configurando la cadena ascendente, incluido el compromiso de Meta de invertir adicionalmente para expandir su proyecto de centro de datos en Richland Parish, Luisiana (informado en julio de 2026). Los programas de conectividad liderados por proveedores, como el acuerdo de cable óptico a largo plazo firmado por Prysmian y Molex para centros de datos de IA (julio de 2026), refuerzan aún más la base de infraestructura necesaria para la planificación de gemelos digitales de uso intensivo de cómputo y la analítica en tiempo real.
Panorama Competitivo
La industria de gestión de la cadena de suministro en la nube sigue siendo moderadamente fragmentada, sin que ningún proveedor ostente una cuota significativa. Los proveedores de ERP consolidados, SAP, Oracle e Infor, venden de forma cruzada módulos en la nube a sus bases de clientes establecidas, agrupando contratos para defender su cuota de mercado. Los especialistas de nicho específico, incluidos Blue Yonder, Manhattan Associates y Kinaxis, compiten mediante profundidad algorítmica en detección de demanda, distribución en almacén y planificación concurrente. Los actores emergentes, como o9 Solutions y Verusen, incorporan aprendizaje automático para la sintonización automática de previsiones y la puntuación de riesgo de materiales, diferenciándose mediante una obtención de valor más rápida.
Los ecosistemas de plataformas son una tendencia definitoria. Los proveedores curan mercados para reservas oceánicas, cumplimiento comercial o calculadoras de carbono, permitiendo a los compradores ensamblar pilas de las mejores soluciones sin código personalizado. La asociación de Blue Yonder con Microsoft Azure en 2024 entregó modelos de datos de minoristas y fabricantes pre-mapeados a los servicios de datos de Azure. Kinaxis patentó la edición concurrente de escenarios, que permite a múltiples planificadores ajustar planes en tiempo real, resolviendo así los problemas de control de versiones.
Las estrategias de expansión regional intensifican la competencia. Los especialistas en nichos persiguen el Sudeste Asiático y América Latina añadiendo paquetes de idiomas, lógica fiscal local y nodos alojados regionalmente para cumplir con las leyes de soberanía de datos. Las medidas defensivas incluyen que SAP amplíe su presencia en hiperescaladores en Arabia Saudita y Brasil, y que Oracle adquiera Cleo para agilizar la incorporación por EDI de fabricantes del segmento medio. Las fusiones continúan a medida que las suites más grandes adquieren especialistas en logística para cubrir brechas rápidamente, como lo ejemplifica la adquisición de Blume Global por parte de E2open en 2025.
Líderes de la Industria de Gestión de la Cadena de Suministro en la Nube
SAP SE
Oracle Corporation
Infor Inc
Descartes Systems Group Inc
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La automatización agéntica y los gemelos digitales están ampliando la funcionalidad de SCM en la nube desde la visibilidad y la planificación hacia el manejo de excepciones y la ejecución diaria. En junio de 2026, Oracle anunció nuevas Fusion Agentic Applications para Oracle Fusion Cloud SCM, y en julio de 2026, DeepFabric lanzó una plataforma de agentes de IA orientada a agentes especializados para la ejecución de la cadena de suministro. En conjunto, estos anuncios ilustran el cambio de complementos analíticos a la automatización a nivel de flujo de trabajo en tareas de adquisiciones, inventario y fabricación. Las grandes empresas también están operativizando programas de gemelos digitales a gran escala, como lo refleja la asociación de Unilever con Accenture en junio de 2026 para escalar gemelos digitales habilitados por IA en toda su red de fabricación global, en línea con la demanda de los compradores de planificación basada en escenarios que se pueda actualizar con señales casi en tiempo real.
Una segunda oportunidad se encuentra en los modelos de implementación estandarizados multisitio que reducen la fricción de despliegue para redes complejas de almacenes y logística contractual, donde la reutilización de configuraciones y los modelos de datos unificados son importantes. Kuehne+Nagel comenzó a implementar una versión nativa de la nube de su sistema de gestión de almacenes KN SwiftLOG (construido sobre Blue Yonder) en más de 1.000 sitios a nivel mundial a partir de abril de 2026. Esto apunta a una demanda continua de enfoques de plataforma que puedan replicarse en distintas ubicaciones manteniendo una gobernanza centralizada. Las iniciativas gubernamentales de comercio digital e inteligencia de la cadena de suministro también amplían el espacio en blanco para los proveedores que pueden empaquetar la captura de datos lista para cumplimiento, la documentación electrónica y los tableros de resiliencia en módulos en la nube. Ejemplos incluyen el UK Global Supply Chains Intelligence Programme anunciado en abril de 2026 y el establecimiento por parte del Departamento de Negocios y Comercio del Reino Unido de un Supply Chain Centre con un plan de acción de 14 puntos (junio de 2026). Estas iniciativas refuerzan la necesidad de intercambio de datos interoperable, pistas de auditoría e integración segura con sistemas de documentación aduanera y comercial en las implementaciones de SCM en la nube.
Desarrollos recientes del sector
- Junio de 2026: Oracle presentó cuatro nuevas Fusion Agentic Applications dentro de Oracle Fusion Cloud Supply Chain and Manufacturing (SCM), enfocadas en la visibilidad de inventario y mejoras en la eficiencia de fabricación. El lanzamiento refuerza el cambio hacia capacidades de IA integradas y específicas para tareas dentro de los flujos de trabajo centrales de SCM en la nube, elevando el nivel competitivo de la automatización en planificación y ejecución.
- Mayo de 2026: SAP anunció avances hacia la Gestión Autónoma de la Cadena de Suministro en SAP Sapphire, destacando los asistentes Joule y los escenarios de IA sectorial con disponibilidad general escalonada a lo largo de 2026. La hoja de ruta señala una asistencia de IA nativa más profunda en los módulos de SCM, influyendo en los criterios de selección de proveedores en torno a copilotos, automatización de flujos de trabajo y toma de decisiones gobernada.
- Diciembre de 2024: SAP amplió la disponibilidad de Joule a escenarios de SAP S/4HANA Cloud y de cadena de suministro, integrando el asistente de forma más directa en los recorridos operativos del usuario. Esto reforzó la estrategia de UX liderada por IA de SAP para los equipos de SCM al incorporar acciones e información guiadas en las pantallas diarias de planificación y ejecución.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por el software de gestión de la cadena de suministro entregado en la nube y los servicios relacionados de implementación y soporte utilizados para planificar, ejecutar y monitorear las actividades de la cadena de suministro en todas las industrias y regiones.
Exclusiones del alcance: excluimos las implementaciones de SCM únicamente en las instalaciones y las aplicaciones empresariales no relacionadas con SCM que no respaldan directamente la planificación o ejecución de la cadena de suministro.
Descripción general de la segmentación
- Por Solución
- Planificación y Previsión de la Demanda
- Gestión de Inventario y Almacén
- Gestión del Ciclo de Vida del Producto
- Gestión del Transporte y la Logística
- Planificación de Ventas y Operaciones
- Adquisiciones y Aprovisionamiento
- Gestión de Pedidos
- Gestión de Datos Maestros de Productos
- Por Tipo de Implementación
- Nube Híbrida
- Nube Pública
- Nube Privada
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Industria de Usuario Final
- Comercio Minorista
- Alimentos y Bebidas
- Manufactura
- Automotriz
- Petróleo y Gas
- Sanidad
- Electrónica de Consumo
- Aeroespacial y Defensa
- Farmacéutica
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza anclando el conjunto de demanda y el contexto de adopción para SCM basado en la nube. Utilizamos fuentes públicas como la Oficina de Análisis Económico de EE. UU. (tablas de la economía digital), la Oficina del Censo de EE. UU. (datos de actividad empresarial y comercial), Eurostat (estadísticas de uso de TIC y empresas), el Banco Mundial (indicadores macro y comerciales) y la OCDE (métricas de adopción digital) para construir insumos direccionales fiables.
Verificamos de forma cruzada la estructura del mercado utilizando informes anuales de empresas, presentaciones ante la SEC, presentaciones a inversores, transcripciones de llamadas de resultados y cobertura de prensa sobre lanzamientos de productos en la nube y ganancias de clientes. Cuando fue necesario, se utilizaron suscripciones de pago para inteligencia financiera empresarial, seguimiento de noticias y finanzas, y bases de datos de patentes para identificar la actividad de inversión a nivel de módulo y su cronología. Estas fuentes documentales son ilustrativas, y también utilizamos otras referencias públicas y de pago para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba cómo se ven en la práctica los ingresos de SCM en la nube y qué proporción de cada contrato corresponde a software frente a servicios. Hablamos con propietarios de productos SaaS, integradores de sistemas, líderes de logística y operaciones, y gerentes de adquisiciones y planificación en usuarios finales, y luego usamos sus aportes para confirmar el ritmo de adopción, la agrupación de módulos y los patrones típicos de renovación y expansión en las principales regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% | APAC: 39% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 31% | EMEA: 34% |
| Actores más pequeños: 19% | Gerentes: 55% | América: 27% |
Dimensionamiento del mercado y previsión
El modelo de dimensionamiento principal utiliza un enfoque de arriba hacia abajo en el que las señales de gasto en software empresarial, la penetración de la nube por función y las tasas de adopción de usuarios finales se emplean para reconstruir el conjunto de ingresos direccionables para SCM en la nube. Los totales se corroboran luego con verificaciones selectivas de abajo hacia arriba a partir de una muestra de ingresos de proveedores, valores de contrato anual típicos y tasas de adopción a nivel de módulo, y los resultados se ajustan cuando la matemática implícita no coincide con la forma en que los compradores describen sus presupuestos.
Los insumos utilizados en el modelo incluyen la combinación de suscripción SaaS y servicios, los patrones de implementación en nubes públicas, privadas e híbridas, la adopción de módulos en áreas como planificación de la demanda, transporte y logística, inventario y almacén, y adquisiciones, y el comportamiento de compra según el tamaño de la organización y la industria del usuario final. Cuando un proveedor informa ingresos combinados en categorías de software adyacentes, aplicamos divisiones basadas en descripciones de productos y reglas de asignación derivadas de entrevistas, seguidas de una revisión frente a las señales de adopción regional.
Para la previsión, utilizamos regresión multivariante combinada con análisis de escenarios de modo que las perspectivas reflejen impulsores interrelacionados en lugar de una única línea de tendencia. Los impulsores clave incluyen el ritmo esperado de migración a la nube, la digitalización de la cadena de suministro tras eventos de disrupción, la actividad de producción y comercio a nivel sectorial, y la tasa de incorporación de nuevos módulos, como el seguimiento de visibilidad y sostenibilidad, que amplían el valor promedio de los contratos.
Validación de datos y ciclo de actualización
Los resultados se validan mediante triangulación a través de tres perspectivas: señales macro y de gasto empresarial, verificaciones de proveedores y canales, y comprobaciones de la realidad de precios y adopción basadas en entrevistas. Las variaciones significativas se señalan, y los supuestos que las sustentan se revisan por etapas, primero por el responsable del modelo y luego por un segundo analista antes de la aprobación final.
Actualizamos el informe anualmente, y se realizan actualizaciones provisionales cuando hay un cambio material, como un cambio importante de precios, una demanda impulsada por regulación o una fuerte desaceleración regional. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más reciente y coherente internamente.
Estimación de mercado de gestión de la cadena de suministro en la nube de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para la gestión de la cadena de suministro en la nube a menudo difieren porque el alcance subyacente y las decisiones de reconocimiento de ingresos no son las mismas. Las diferencias suelen provenir de qué se cuenta como SCM en la nube, cómo se tratan los servicios y si la estimación está vinculada a señales de adopción que se pueden volver a verificar.
Algunas cifras publicadas incorporan categorías más amplias de software de cadena de suministro o incluyen plataformas en la nube adyacentes que quedan fuera de los flujos de trabajo de SCM. En el modelo de Mordor Intelligence, los ingresos se cuentan solo cuando se corresponden con módulos de SCM definidos e implementaciones en la nube, y los servicios se incluyen solo cuando están directamente vinculados a esos programas de SCM en la nube.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13,98 mil millones de USD (2026) | |
| Consultora global A | 6,07 mil millones de USD (2024) | Utiliza un año base anterior y a menudo informa una perspectiva de ingresos más estrecha que se inclina hacia el software de suscripción únicamente, lo que puede subestimar la implementación y los servicios administrados adjuntos en los acuerdos de SCM en la nube. |
| Editorial comercial B | 10,65 mil millones de USD (2025) | Sigue una categoría cercana centrada en plataformas de servicios en la nube para la cadena de suministro, lo que puede mezclar el gasto en infraestructura y plataforma con los ingresos por aplicaciones, generando un total y una cronología diferentes en comparación con el recuento de SCM basado en módulos. |
En conjunto, la dispersión proviene principalmente de la mezcla de categorías y del calendario, no de un único error de cálculo. Al mantener el alcance vinculado a módulos específicos de SCM, verificar las divisiones de software y servicios mediante entrevistas, y volver a comprobar los resultados frente a las señales de adopción y gasto, la cifra resultante sigue siendo trazable y repetible para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de gestión de la cadena de suministro en la nube?
El mercado generó 13.980 millones de USD en 2026 y se prevé que alcance los 30.560 millones de USD en 2031.
¿Qué modelo de implementación domina los sistemas de gestión de la cadena de suministro en la nube?
La Nube Pública lidera con el 60,58% de los ingresos de 2025, favorecida por la rápida activación y la infraestructura gestionada por el proveedor.
¿Qué segmento de industria crecerá más rápido hasta 2031?
Se proyecta que el sector sanitario registre una CAGR del 21,60% hasta 2031 debido a los mandatos de serialización y las necesidades de trazabilidad en la cadena de frío.
¿Por qué son importantes los gemelos digitales en las cadenas de suministro?
Los gemelos digitales simulan disrupciones en la red, lo que permite a los planificadores anticiparse a los retrasos y reducir los costes de transporte urgente, impulsando una CAGR del 21,25% para este tipo de solución.
¿Qué tan fragmentada es la competencia entre proveedores?
Ningún proveedor ostenta más del 15% de la cuota, y los cinco principales controlan aproximadamente el 30%, lo que indica una fragmentación moderada.
Última actualización de la página el:



