
Tamaño y Participación del Mercado de Polímeros Circulares
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 21.58 Millones de toneladas |
| Volumen del Mercado (2031) | 30.86 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 7.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polímeros Circulares por Mordor Intelligence
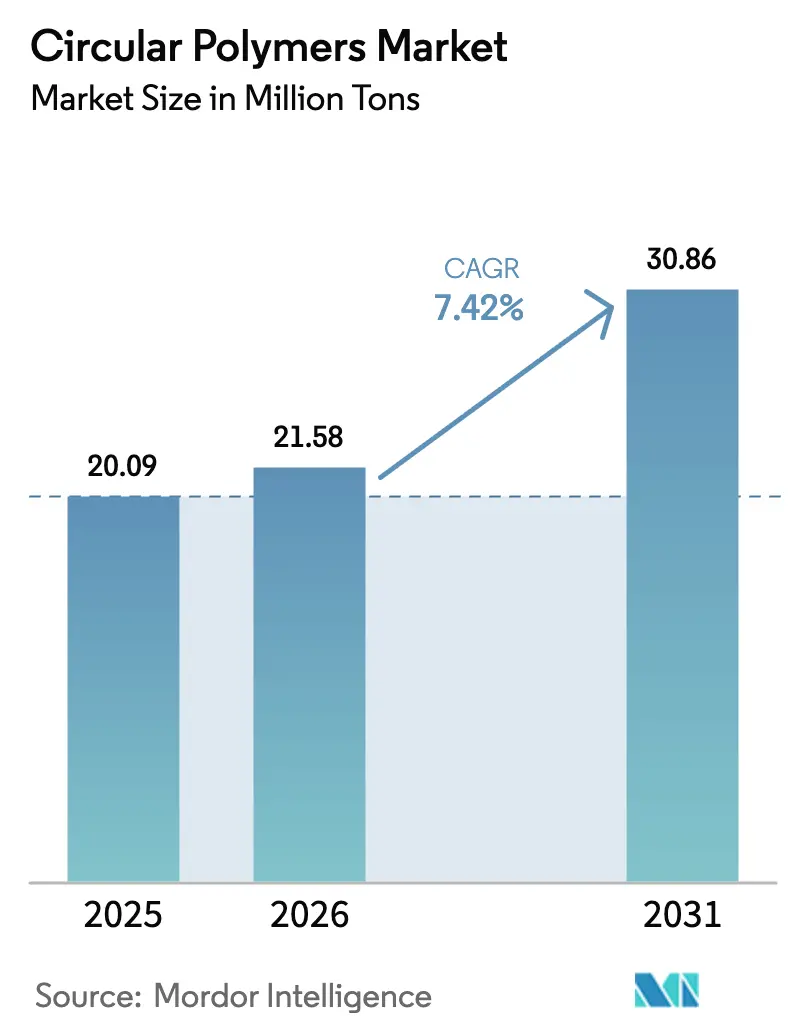
Se espera que el tamaño del mercado de polímeros circulares crezca de 20,09 millones de toneladas en 2025 a 21,58 millones de toneladas en 2026 y se prevé que alcance 30,86 millones de toneladas en 2031 a una CAGR del 7,42% durante el período 2026-2031. La expansión refleja un giro global desde los modelos de eliminación lineal hacia cadenas de valor de ciclo cerrado que recuperan polímeros mediante reciclaje mecánico y químico. Los umbrales obligatorios de contenido reciclado, especialmente el requisito de la Unión Europea del 30% de PET reciclado en botellas de bebidas para 2030, están reformulando las estrategias de aprovisionamiento. El reciclaje avanzado, que convierte flujos anteriormente no reciclables en materias primas casi vírgenes, está reduciendo la brecha de costos con las resinas primarias. Los aumentos de inversión, como la plataforma Grandpuits de TotalEnergies y el centro Knapsack de LyondellBasell, señalan una confianza creciente en el mercado de polímeros circulares. La acelerada expansión de capacidad en Asia-Pacífico complementa la infraestructura madura de Europa, garantizando la disponibilidad de materias primas y vías de crecimiento diversificadas para el mercado de polímeros circulares.
Conclusiones Clave del Informe
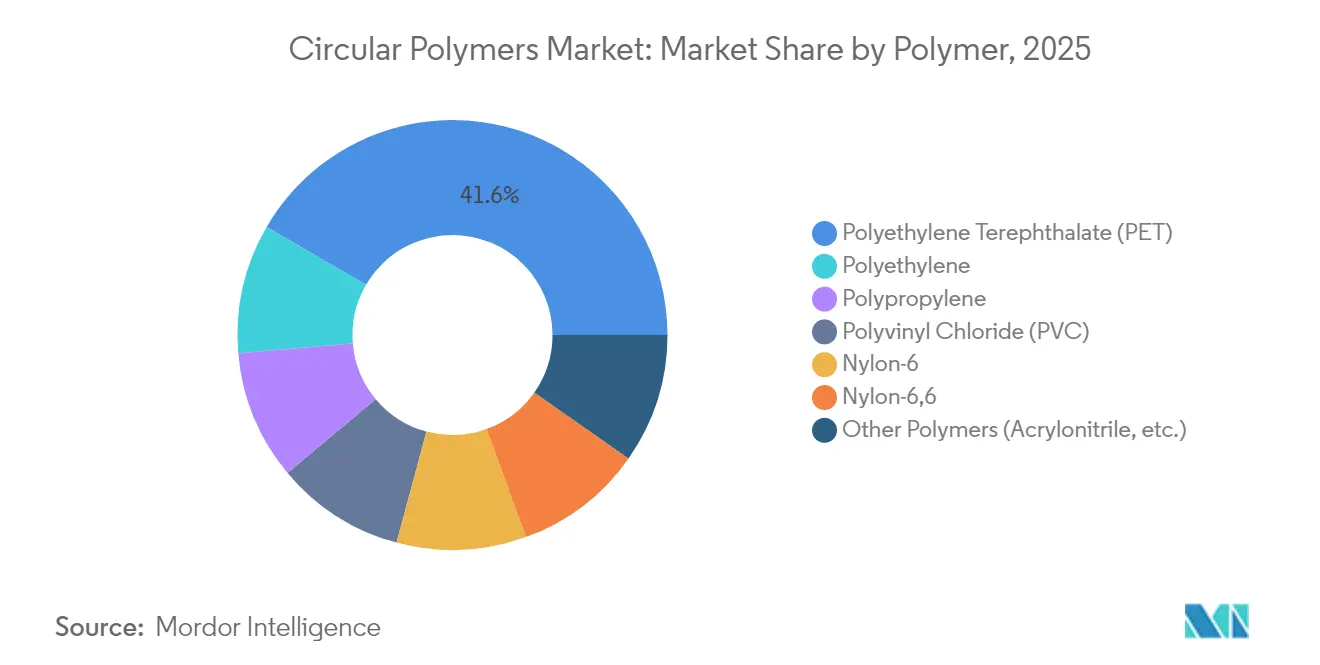
- Por polímero, el PET lideró con el 41,62% de la participación del mercado de polímeros circulares en 2025, mientras que se proyecta que el Nylon-6 se expanda a una CAGR del 8,37% hasta 2031.
- Por tecnología de reciclaje, el reciclaje mecánico mantuvo el 64,35% de la participación del mercado de polímeros circulares en 2025, mientras que se prevé que el reciclaje químico aumente a una CAGR del 8,29% hasta 2031.
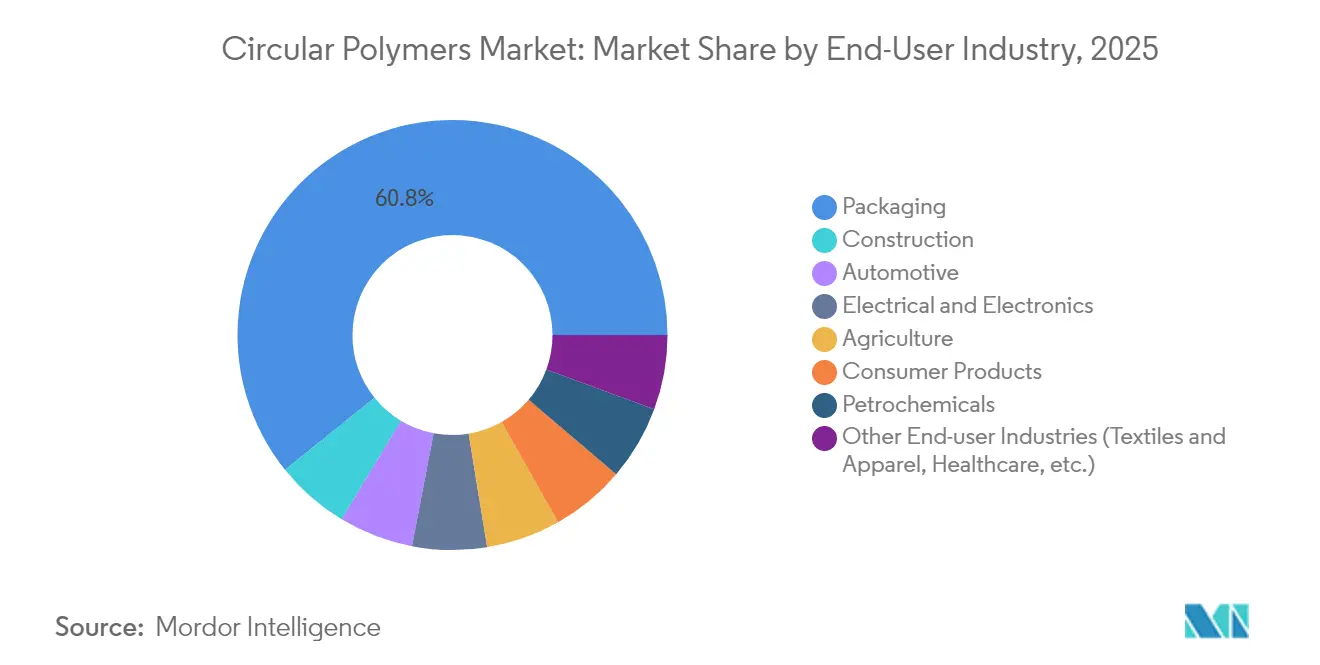
- Por industria de usuario final, el sector de envases representó el 60,78% del tamaño del mercado de polímeros circulares en 2025; el grupo de otras industrias de usuarios finales avanza a una CAGR del 8,61% hasta 2031.
- Por región, Europa representó el 31,22% del tamaño del mercado de polímeros circulares en 2025; Asia-Pacífico registra la CAGR regional más rápida del 8,46% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Uso Creciente de Polímeros Reciclados en la Aplicación de Envases | +2.1% | Global, con la UE y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| La Creciente Concienciación y las Regulaciones que Promueven las Prácticas de Economía Circular | +1.8% | Núcleo de la UE, en expansión hacia APAC y América del Norte | Largo plazo (≥ 4 años) |
| Inversiones masivas en infraestructura de reciclaje | +1.5% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Demanda creciente del sector automotriz | +1.2% | Global, con APAC y Europa liderando | Mediano plazo (2-4 años) |
| Demanda creciente en el sector de la construcción para aislamiento, cables y alfombras | +0.9% | América del Norte y UE, en expansión hacia APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Uso Creciente de Polímeros Reciclados en la Aplicación de Envases
Los compromisos de los propietarios de marcas de alcanzar el 50% de contenido reciclado en envases están amplificando la demanda, mientras que la Decisión de la UE 2023/2683 impone el 25% de plástico reciclado en botellas de PET para 2025 y el 30% en todas las botellas de bebidas para 2030[1]. Empresas como Berry Global reportaron un aumento del 43% en el consumo de resina posconsumo bajo su hoja de ruta Impact 2025. Las marcas de agua digitales y los clasificadores habilitados por IA están mejorando la pureza de los fardos, ayudando a los transformadores a cumplir los criterios de seguridad alimentaria. Los envases flexibles de material único desbloquean además rutas mecánicas que anteriormente no eran económicas. Estos avances mejoran la certeza de volumen para el mercado de polímeros circulares y fomentan contratos a largo plazo entre gestores de residuos y compradores de resinas.
La Creciente Concienciación y las Regulaciones que Promueven las Prácticas de Economía Circular
Los esquemas de responsabilidad extendida del productor y los mandatos de contenido reciclado están incorporando la circularidad en las decisiones de aprovisionamiento. El Reglamento Europeo (UE) 2025/351 endurece los límites de pureza e introduce protocolos de trazabilidad para los plásticos reciclados en contacto con alimentos. El Centro Nacional de Evaluación del Riesgo en Seguridad Alimentaria de China está impulsando la convergencia regulatoria con las normas de Estados Unidos y la UE, allanando el camino para normas formales de contacto con alimentos en 2025. En los Estados Unidos, el H.R. 9676 propone normas nacionales de reciclaje con el objetivo de alcanzar el 50% de reciclaje de plásticos para 2030[2]. Dicha armonización proporciona incentivos más claros para la asignación de capital en activos de reciclaje de próxima generación.
Inversiones Masivas en Infraestructura de Reciclaje
La inversión global en infraestructura de reciclaje totalizó 160.000 millones de USD entre 2018 y mediados de 2023, con foco en la recolección, clasificación y capacidad de reciclaje avanzado. El centro integrado de LyondellBasell en Knapsack y su planta de reciclaje químico de 40 millones de EUR en Alemania ejemplifican los proyectos europeos a gran escala. TotalEnergies transformó Grandpuits en la primera plataforma sin crudo de Francia, con una unidad de reciclaje avanzado de 15 kilotones por año. Las empresas conjuntas de Indorama Ventures en India añaden 100 kilotones de capacidad de rPET anualmente. Estos proyectos amplían colectivamente la cobertura de materias primas y sustentan el crecimiento previsto en el mercado de polímeros circulares.
Demanda Creciente del Sector Automotriz
Los fabricantes de automóviles incorporan polímeros secundarios para reducir el peso y cumplir los objetivos de carbono. BMW planea hasta el 50% de contenido secundario en sus vehículos Neue Klasse, mientras que su planta de Múnich avanza hacia la producción totalmente eléctrica para 2027. RadiciGroup produjo un colector de admisión de aire con poliamida 100% reciclada, reduciendo el CO₂ del ciclo de vida en un 70%. Ford integra plásticos posconsumo en piezas interiores como parte de su estrategia de ciclo cerrado. La revisada Directiva de la UE de 2023 sobre Vehículos al Final de su Vida Útil incorpora umbrales de plástico reciclado, apoyando la demanda de polímeros más allá del sector de envases.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Variabilidad en la contaminación de materias primas | -1.4% | Global, con mayor impacto en aplicaciones de grado alimentario | Corto plazo (≤ 2 años) |
| Desventaja de costos por precios bajos del petróleo | -0.8% | Global, con mayor impacto en mercados sensibles al costo | Corto plazo (≤ 2 años) |
| Elevado gasto de capital inicial (CAPEX) | -0.6% | Mercados emergentes y actores más pequeños | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad en la Contaminación de Materias Primas
Estudios analíticos encontraron 191 pesticidas y 107 fármacos en pellets reciclados de múltiples países, lo que subraya los riesgos persistentes de contaminación que pueden superar los límites de contacto con alimentos. La recolección separada de botellas de HDPE para leche mitiga la contaminación cruzada, aunque persisten siete vías de contaminación durante el reprocesamiento mecánico. Los clasificadores habilitados por IA y las marcas de agua digitales mejoran la homogeneidad, pero elevan el CAPEX para los pequeños recicladores. Estos desafíos añaden costos de calificación para los transformadores que buscan aprobaciones de grado alimentario, moderando el crecimiento a corto plazo en el mercado de polímeros circulares.
Desventaja de Costos por Precios Bajos del Petróleo
Los precios al contado de los polímeros vírgenes superan periódicamente a los de la resina reciclada cuando los precios del crudo caen, erosionando los márgenes del reciclaje. El aceite de pirólisis se cotiza entre 600 y 900 USD por tonelada, mientras que el gas de síntesis genera flujos de ingresos más bajos, lo que hace que la rentabilidad sea sensible a los precios de referencia de los combustibles fósiles. El Instituto para la Economía Energética y el Análisis Financiero informó que los precios del polipropileno virgen de Estados Unidos estuvieron por debajo de los equivalentes reciclados durante la mayor parte de 2024[3]. Opciones de política como los límites máximos de producción de plásticos vírgenes están siendo debatidas para estabilizar la economía del mercado de polímeros circulares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Polímero:
Dominio del PET frente a la Innovación del NylonEl PET representó el 41,62% del mercado de polímeros circulares en 2025 gracias a los circuitos establecidos de botella a botella y la adopción por parte de marcas globales. India alcanzó una tasa de reciclaje de botellas de PET del 95% con una capacidad anual de 500.000 toneladas. El PET también se beneficia de vías claras de aprobación de grado alimentario, lo que lo posiciona para ganancias incrementales a medida que los productores de bebidas aumentan el contenido reciclado. Los precios de las escamas mecánicas se mantuvieron dentro del 4% de la resina virgen a finales de 2024, reduciendo la barrera de costos.
El Nylon-6 representa el polímero de más rápido crecimiento con una CAGR del 8,37% hasta 2031. La despolimerización catalítica produce caprolactama de alta pureza en segundos sin disolventes y logra una recuperación de monómero superior al 90%. El aligeramiento de peso en automoción y los textiles de alto rendimiento favorecen los reciclados de nylon con paridad mecánica verificada. Las plantas piloto de ciclo continuo en Alemania y Japón planean producción comercial para 2026, añadiendo profundidad al mercado de polímeros circulares.
Las poliolefinas aprovechan las mejoras mecánicas que reducen los costos del reciclado de mPP en un 30%, aunque el cumplimiento del grado alimentario sigue siendo un desafío. Los procesos de disolución eliminan pigmentos y compuestos odoríferos del polipropileno con 0,32 kg de CO2 equivalente de emisiones por kg de PP reciclado, abriendo usos de alto valor en envases. El reciclaje de PVC requiere descloración, lo que eleva la complejidad del procesamiento. Las resinas especiales como el ABS y el policarbonato registran un crecimiento más lento, aunque ganan tracción en los esquemas de devolución de productos electrónicos de consumo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología de Reciclaje:
Dominio Mecánico Desafiado por la Innovación QuímicaEl reciclaje mecánico controló el 64,35% del mercado de polímeros circulares en 2025 gracias a su posición establecida y menor costo. Las directrices de diseño para el reciclaje y los clasificadores de grado de placa de circuito redujeron los costos de producción del reciclado de polipropileno en casi un tercio, mejorando los márgenes. Sin embargo, las vías mecánicas aún tienen dificultades con las películas multicapa y las recolecciones contaminadas en zonas costeras.
El reciclaje químico se expande a una CAGR del 8,29% a medida que la pirólisis, la gasificación y la recuperación basada en disolventes desbloquean materias primas complejas. La unidad Grandpuits de TotalEnergies produce 10.000 toneladas de aceite de pirólisis al año que se repolimerizan en polímeros circulares certificados. Los procesos de disolución separan el nylon del algodón en mezclas textiles sin comprometer la resistencia de la fibra. Las plantas de recuperación energética con captura de calor siguen siendo la salida de menor valor, y los críticos argumentan que pueden desviar materias primas de circuitos de mayor valor, un debate político en curso en el mercado de polímeros circulares.
Por Industria de Usuario Final:
El Liderazgo de los Envases Impulsa la InnovaciónEl sector de envases mantuvo una participación del 60,78% en el mercado de polímeros circulares en 2025 bajo la fuerza combinada de la regulación y los compromisos de las marcas. Tetra Pak y Lactalis avanzaron en los envases de material único, y Braskem lanzó polipropileno bio-circular obtenido de aceite de cocina usado para envases alimentarios. Las tecnologías de clasificación con espectroscopía de infrarrojo cercano y robótica aumentaron los rendimientos de grado alimentario, cumpliendo con los límites de migración más estrictos del Reglamento de la UE 2025/351.
El grupo de otras industrias de usuarios finales crece a una CAGR del 8,61%, reflejando el impulso en confección, salud y artículos del hogar. Los datos de estudios muestran que las mezclas de hormigón con plástico reciclado aumentan la resistencia a la compresión en un 15% al tiempo que reducen las emisiones incorporadas. En movilidad, los compuestos de PA6 derivados de redes de pesca ofrecieron una resistencia a la tracción un 23% mayor, alineándose con los objetivos de CO2 de los fabricantes de automóviles. Los componentes eléctricos adoptan reciclados ignífugos que cumplen las normas UL 94 V-0, ampliando el volumen de mercado direccionable.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Polímeros Circulares en Europa
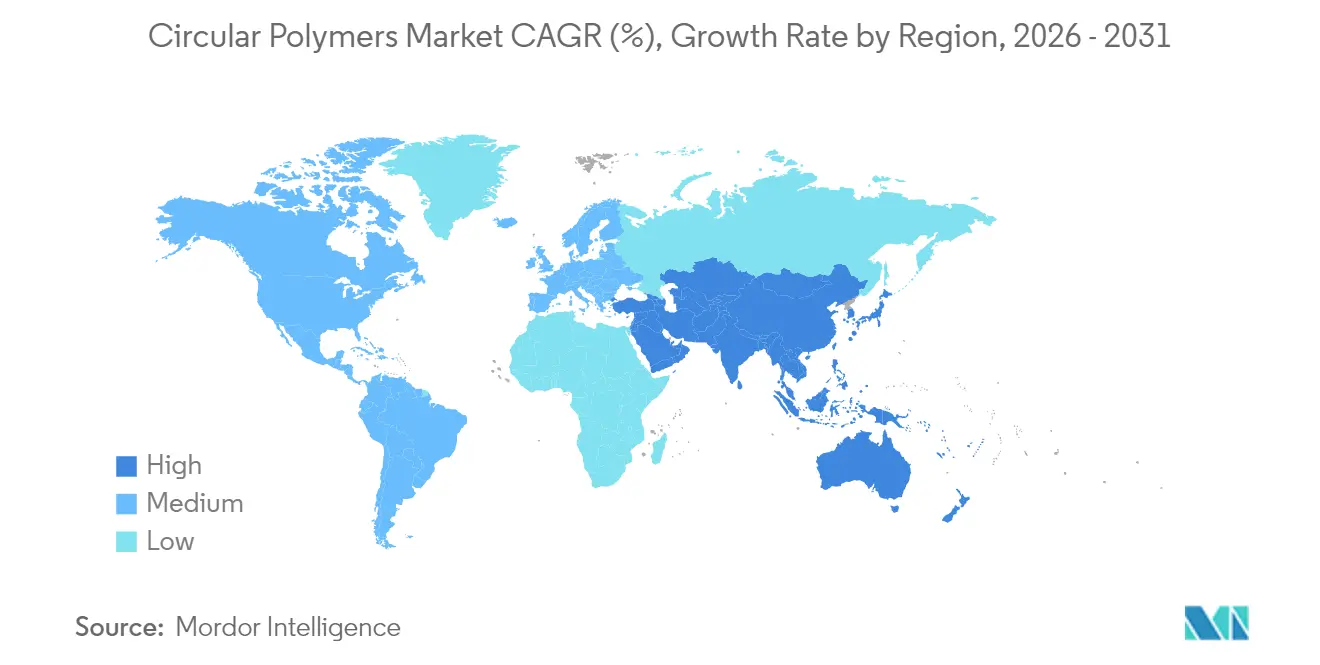
Europa representó el 31,22% de la cuota del mercado de polímeros circulares en 2025, impulsada por estrictas directivas de economía circular y sólidas redes de recolección. El Reglamento de la UE sobre Envases y Residuos de Envases impone mandatos escalonados de contenido reciclado, mientras que el Reglamento General de Seguridad de Productos endurece el etiquetado y las normas de seguridad. Los desequilibrios entre oferta y demanda de reciclado de alta calidad generan primas de hasta 250 USD por tonelada sobre los grados convencionales, intensificando el comercio intracomunitario de polímeros secundarios. Inversiones como la planta de reciclaje químico de LyondellBasell por 40 millones de EUR y la línea de compounding Borcycle M de Borealis en Bélgica refuerzan el suministro local. Las brechas de circularidad persisten, lo que impulsa asociaciones de importación con proveedores asiáticos.
Mercado de Polímeros Circulares en Asia-Pacífico
Asia-Pacífico registra una CAGR del 8,46% hasta 2031, la más alta entre todas las regiones. China alcanza una tasa de reciclaje de botellas de PET del 96,48%; sin embargo, solo el 30% de un estimado de 63 millones de toneladas de residuos plásticos totales es reciclado, lo que deja margen para un crecimiento acelerado. India exige un contenido reciclado del 30% para 2025-2026, que aumentará al 60% para 2028-2029, catalizando la entrada de capital. La plataforma conjunta de Indorama Ventures con Dhunseri y Varun Beverages añade 100 kilotones de capacidad anual de rPET, y Ganesha Ecopet apunta a 42.000 toneladas anuales para 2026.
Mercado de Polímeros Circulares en América del Norte
Amrica del Norte se beneficia de líneas mecánicas maduras y de la expansión de proyectos piloto de reciclaje químico. El proyecto de ley H.R. 9676 de Estados Unidos busca alcanzar tasas de reciclaje de plásticos del 50% para 2030, estableciendo estándares nacionales unificados que podrían agilizar los flujos de materia prima. México y Canadá adoptan esquemas de etiquetado compatibles, facilitando el comercio regional de escamas y pellets reciclados.
Mercado de Polímeros Circulares en América del Sur y Oriente Medio y África
América del Sur y Oriente Medio y África conforman mercados emergentes en crecimiento. La tasa de reciclaje de botellas de PET en Brasil aumentó al 56,4% en 2024 bajo la supervisión de seguridad alimentaria de la ANVISA. La Visión 2030 de Arabia Saudita encomienda a la Saudi Investment Recycling Company alcanzar un reciclaje del 95% de los residuos, con miras a una contribución al PIB de 120 mil millones de SAR. Las carteras de proyectos en el Consejo de Cooperación del Golfo incluyen plantas de recuperación por disolventes posicionadas para abastecer a los transformadores asiáticos.
Panorama regulatorio
El panorama regulatorio de los polímeros circulares está anclado por el Reglamento de la Unión Europea sobre Envases y Residuos de Envases (PPWR), que entró en vigor en febrero de 2025 e impulsa la armonización de las normas sobre contenido reciclado en los estados miembros. La Decisión de Ejecución (UE) 2026/1425, publicada el 30 de junio de 2026, establece normas para calcular, verificar y reportar el contenido de plástico reciclado, incluidos los enfoques de balance de masa y la verificación de la cadena de custodia mediante esquemas como ISCC PLUS. Más allá de Europa, la responsabilidad extendida del productor y las obligaciones de reporte se están expandiendo globalmente, pero las normas siguen fragmentadas (ISO 15270, EN 15343, ASTM). El Tratado Mundial sobre Plásticos de la ONU INC 5.4 está programado para septiembre/octubre de 2026, lo que mantiene elevado el escrutinio regulatorio en la producción de polímeros, el reciclaje y las cadenas de suministro de envases.
Análisis de la cadena de valor
La cadena de valor de los polímeros circulares va desde la recolección y clasificación posconsumo hasta el preprocesamiento, incluida la clasificación habilitada por IA y la identificación mediante marcas de agua digitales. Las materias primas luego se convierten mediante reciclaje mecánico (escamas, pellets) o rutas químicas como el aceite de pirólisis, los monómeros despolimerizados y la disolución basada en solventes. Los intermedios resultantes se compuestan y polimerizan en grados circulares, y luego se distribuyen a través de convertidores hacia aplicaciones de envasado, automotrices, de construcción, y eléctricas y electrónicas. La certificación y las pruebas, incluida la migración en contacto con alimentos y la trazabilidad, actúan como pasos de control, mientras que la contabilidad de balance de masa permite atribuir el contenido reciclado para la certificación ISCC PLUS. El 19 % de la demanda de convertidores de la UE cubierta por importaciones a partir de 2026 destaca el papel de los ecosistemas integrados que conectan a los socios de gestión de residuos con los productores químicos y de polímeros, siendo la disponibilidad de materia prima, la pureza de las balas y los flujos transfronterizos los cuellos de botella más visibles, particularmente en Europa.
Panorama Competitivo
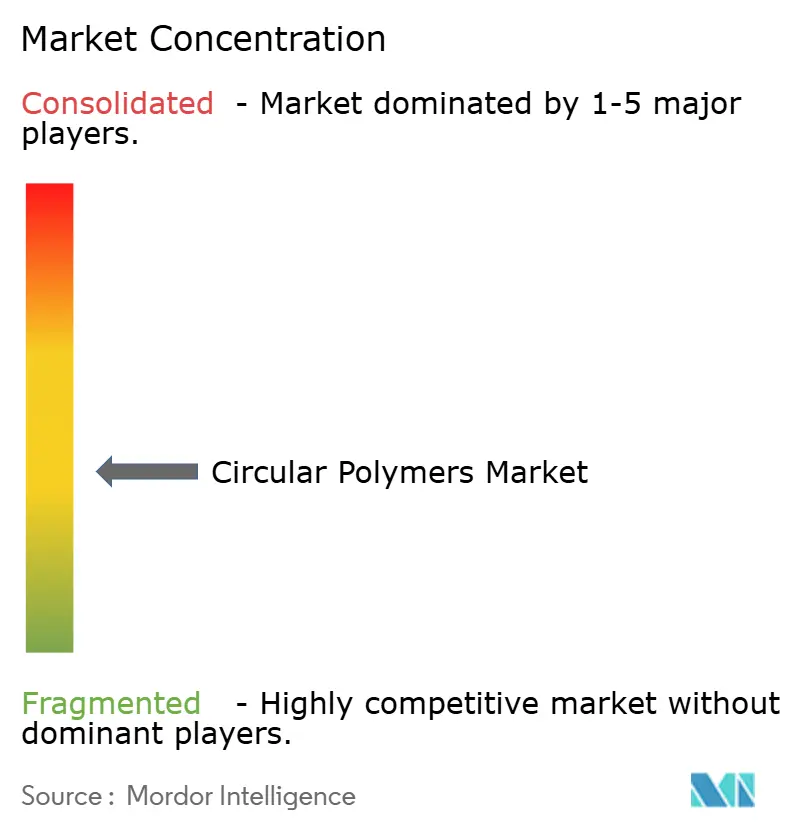
El mercado de polímeros circulares está moderadamente fragmentado, con empresas petroquímicas tradicionales que aprovechan su escala y redes integradas de materias primas, mientras que los recicladores especializados impulsan la innovación. LyondellBasell adquirió una participación del 25% en la empresa conjunta Cyclyx con Agilyx y ExxonMobil, obteniendo acceso a capacidad de clasificación de residuos y tecnología de pirólisis. Agilyx opera Centros de Circularidad con 20 patentes sobre optimización de residuos y despolimerización. El programa TRUCIRCLE de SABIC comercializó el reciclaje de plásticos mixtos y estableció asociaciones trazables en la cadena de valor. TotalEnergies, en colaboración con Plastic Energy, apunta a 1 millón de toneladas de producción circular para 2030. Las solicitudes de patentes se centran en avances en catalizadores y tecnologías de clasificación asistidas por sensores. El elevado CAPEX para plantas de reciclaje químico y los estrictos protocolos de calificación de grado alimentario siguen siendo barreras de entrada clave. Los recicladores medianos mitigan los riesgos mediante contratos de procesamiento por encargo, garantizando la trazabilidad del ciclo cerrado.
Líderes de la Industria de Polímeros Circulares
-
SABIC
-
Borealis GmbH
-
LyondellBasell Industries Holdings B.V.
-
Plastic Energy
-
Veolia
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polímeros Circulares Empresas cubiertas en este informe
- Agilyx
- Biffa
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company LLC.
- Eastman Chemical Company
- Enerkem
- Exxon Mobil Corporation
- Jindal Poly Films Limited (JPFL)
- KW Plastics
- Loop Industries
- LyondellBasell Industries Holdings B.V.
- Plastic Energy
- SABIC
- TotalEnergies
- Veolia
- Visy
Oportunidades de mercado y perspectivas futuras
La principal oportunidad es escalar el suministro verificado de contenido reciclado para segmentos de envasado regulados donde se requieren métodos de cálculo auditables y una calidad consistente. En la Unión Europea, la Decisión de Ejecución 2026/1425 refuerza el caso de negocio para los polímeros circulares certificados y las ofertas de balance de masa, apoyando especificaciones de adquisición estandarizadas en varios países. Fuera de la UE, los ecosistemas circulares integrados también se están expandiendo donde la fuga y la subrecolección limitan la disponibilidad de materia prima. Borealis y Borouge están llevando adelante un estudio de viabilidad en Java Oriental, Indonesia, para un ecosistema integrado de reciclaje de poliolefinas circulares, mientras que LyondellBasell está agregando capacidad con MoReTec-1 en Wesseling, Alemania (objetivo de alrededor de 50.000 toneladas métricas por año). SABIC y Plastic Energy operan SPEAR para la producción de TACOIL a partir de plástico posconsumo en Geleen, Países Bajos, lo que ilustra el potencial de reciclaje de extremo a extremo desde la recolección de residuos hasta la producción de materia prima y polímeros.
Desarrollos recientes de la industria en Mercado de Polímeros Circulares
- Julio de 2026: LyondellBasell anunció una colaboración con Mondelez International, Amcor y Taghleef Industries para el envasado de chocolate Marabou utilizando polímeros CirculenRevive con un 100 por ciento de contenido reciclado atribuido. La colaboración amplía las cadenas de suministro de envasado de circuito cerrado con socios OEM y destaca la validación del contenido reciclado por balance de masa en bienes de consumo.
- Junio de 2026: LyondellBasell recibió un premio de sostenibilidad de Toyota Motor Europe por desarrollar soluciones de polímero reciclado posconsumo derivadas de redes de pesca al final de su vida útil. El premio señala avances en el reciclaje automotriz y respalda la demanda impulsada por políticas de polímeros reciclados en aplicaciones de mayor valor.
- Marzo de 2026: SABIC lanzó los compuestos LNP ELCRIN SLX utilizando contenido reciclado posconsumo e introdujo el compuesto KONDUIT WTF2C para componentes ADAS automotrices en PIAE 2026. Esto extiende la cartera de polímeros reciclados de SABIC hacia componentes automotrices de funcionalidad crítica y muestra una integración más profunda con las vías de reciclaje químico.
Mercado de Polímeros Circulares Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de polímeros circulares abarca los materiales poliméricos que permanecen en uso a través de rutas de reciclaje y de materias primas circulares, donde el producto resultante se vende de vuelta a la industria manufacturera como resina reciclada o de grado circular.
Exclusiones del alcance: Se excluyen los volúmenes de polímeros vírgenes que no están vinculados a contenido reciclado o a declaraciones de materias primas circulares, y también se excluyen los productos plásticos terminados de uso final.
Descripción General de la Segmentación
- Por Polímero
- Tereftalato de Polietileno (PET)
- Polietileno
- Polipropileno
- Cloruro de Polivinilo (PVC)
- Nylon-6
- Nylon-6,6
- Otros Polímeros (Acrilonitrilo, etc.)
- Por Tecnología de Reciclaje
- Reciclaje Mecánico
- Reciclaje Químico
- Disolución / Basado en Disolventes
- Pirólisis y Gasificación (Materia Prima)
- Recuperación Energética (Incineración con Captura de Calor)
- Por Industria de Usuario Final
- Envases
- Construcción
- Automotriz
- Eléctrico y Electrónico
- Agricultura
- Productos de Consumo
- Petroquímicos
- Otras Industrias de Usuarios Finales (Textiles y Confección, Salud, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer los parámetros del modelo, especialmente en lo que respecta al suministro de polímeros, las ampliaciones de capacidad de reciclaje y las señales de política que respaldan la demanda de contenido reciclado. Generalmente comenzamos con estadísticas oficiales y referencias abiertas, como publicaciones de la OCDE y del Programa de las Naciones Unidas para el Medio Ambiente, tablas de residuos y reciclaje de Eurostat, datos de materiales de la Agencia de Protección Ambiental de los Estados Unidos y datos comerciales de UN Comtrade para mapear los flujos de plásticos.
Para mantener los supuestos fundamentados por familia de polímero y región, también revisamos fuentes como comunicados de asociaciones industriales sobre tasas de reciclaje y orientación sobre diseño para el reciclaje, revistas científicas arbitradas que rastrean los rendimientos del reciclaje mecánico y químico, e informes anuales y divulgaciones de sostenibilidad de empresas para conocer la capacidad declarada, la utilización y la producción de balance de masa. En algunos casos, se utilizan suscripciones de pago internas para consultar información financiera de empresas, búsquedas de patentes y verificaciones comerciales a nivel de envíos cuando los datos públicos están demasiado agregados. Estas fuentes documentales son meramente ilustrativas, y también se utilizaron otras referencias públicas para realizar verificaciones cruzadas y aclarar puntos durante el proceso de investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés la perspectiva documental y cerrar las brechas entre la capacidad de reciclaje nominal y la producción de resina circular comercializable. Conversamos con una combinación de productores de resina, recicladores, transformadores, responsables de sostenibilidad del lado de las marcas y participantes del canal en las Américas, EMEA y APAC, con el fin de verificar los precios, las primas de calidad y las prácticas de certificación en comparación con el funcionamiento real de las transacciones. Estos insumos se utilizan luego para alinear los supuestos sobre rendimientos, disponibilidad de chatarra y estructuras contractuales típicas antes de finalizar los totales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 19% | APAC: 37% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 38% | EMEA: 37% |
| Actores más pequeños: 22% | Gerentes: 43% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado utiliza un enfoque mixto que comienza con una reconstrucción de arriba hacia abajo de la producción de polímeros circulares siguiendo la capacidad de reciclaje, la utilización esperada y los rendimientos del proceso, y luego filtra los resultados por región y tipo de polímero. Una vez formado el conjunto de demanda, se corrobora con verificaciones selectivas de abajo hacia arriba, como el muestreo de rangos de precios típicos y la colocación de volúmenes por familia de polímero y uso final, seguido de la validación del canal sobre lo que realmente se acepta y se vende como resina circular.
Los insumos clave para este mercado incluyen la disponibilidad de residuos plásticos recolectados y clasificados, la pérdida de rendimiento en el reciclaje mecánico frente al químico, los plazos de puesta en marcha de capacidad para nuevas plantas, las normas de contenido reciclado para envases y la diferencia de precio entre la resina circular y la resina virgen que modifica el comportamiento de compra. Cuando faltan datos para regiones más pequeñas o tecnologías en etapas tempranas, las brechas se gestionan utilizando bandas de utilización conservadoras y análogos de regiones similares, y luego se cuestionan en entrevistas.
Para el pronóstico, utilizamos análisis de escenarios respaldados por modelos de tendencias a corto plazo, incluido el suavizado exponencial en las rampas de capacidad a corto plazo, de modo que el momento de aplicación de las políticas y las restricciones de materias primas se reflejen sin sobreajuste. El pronóstico final se aprueba únicamente después de que los encuestados primarios acuerden que las trayectorias de las variables son razonables, especialmente en lo que respecta a la utilización, las mejoras de rendimiento y las primas de precio circular.
Ciclo de Validación de Datos y Actualización
La validación se realiza en capas para que los resultados coincidan con señales independientes, como el movimiento de las tasas de reciclaje, las fechas anunciadas de capacidad y puesta en servicio, y el crecimiento de la demanda regional de plásticos. Realizamos verificaciones de varianza para detectar saltos que no se explican por cambios en la utilización, el rendimiento o el momento de aplicación de las políticas, y luego otro analista revisa el modelo antes de su aprobación.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando grandes anuncios de capacidad, cambios regulatorios o variaciones importantes en los precios de la resina modifican materialmente el conjunto de demanda. Antes de la entrega, se completa una revisión actualizada para que los números reflejen las últimas publicaciones públicas y los nuevos aprendizajes obtenidos en las entrevistas.
Tamaño del Mercado de Polímeros Circulares de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para los polímeros circulares pueden diferir ampliamente porque el mercado se define de distintas maneras, y algunas fuentes mezclan perspectivas basadas en volumen con perspectivas basadas en valor sin establecer claramente un puente entre ambas. Las diferencias también provienen de la rapidez con que se actualizan los supuestos de precios, cómo se normalizan las divisas y si las rampas de puesta en marcha de plantas se validan frente a una utilización realista.
Cuando los precios de venta promedio se actualizan con rangos de contratos recientes y el momento de las divisas se mantiene coherente con la ventana del año base, el cálculo del tamaño cambia incluso si la historia subyacente de tonelaje permanece similar. Esta disciplina orientada a la actualización es aplicada por Mordor Intelligence para que las fluctuaciones de precios a corto plazo no distorsionen la tendencia.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 20,09 M de toneladas (2025) | |
| Revista Comercial A | 80,05 mil millones de USD (2024) | Utiliza una perspectiva exclusivamente basada en valor que parece agrupar los plásticos reciclados adyacentes y los ingresos de productos terminados, y también aplica precios amplios sin separar los precios de venta promedio de la resina circular por tipo de polímero. |
| Portal Industrial B | 72,40 mil millones de USD (2023) | Realiza retroproyecciones a partir de objetivos de CAGR a largo plazo y mezcla años y momentos de tipos de cambio, lo que puede inflar los totales a corto plazo cuando se asume que las primas de precio de la resina son uniformes. |
La diferencia se explica principalmente por si la estimación contabiliza únicamente los volúmenes de resina circular o si se extiende a conjuntos de valor de plásticos reciclados más amplios con diferentes bases de precios. Al mantener el alcance vinculado a la producción de polímeros circulares comercializables y al actualizar los insumos de precios y divisas con una cadencia coherente, el número final es más fácil de rastrear hasta palancas claras y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de polímeros circulares para 2031?
Se espera que el tamaño del mercado de polímeros circulares alcance 30,86 millones de toneladas para 2031, reflejando una CAGR del 7,42% durante el período de previsión 2026-2031.
¿Qué región lidera el mercado de polímeros circulares actualmente?
Europa mantiene la mayor posición regional con el 31,22% de la participación del mercado de polímeros circulares en 2025, impulsada por estrictos mandatos de contenido reciclado.
¿Qué polímero domina los volúmenes reciclados?
El PET lidera con una participación del 41,62% en 2025 debido a los circuitos bien establecidos de botella a botella y el apoyo regulatorio para aplicaciones de grado alimentario.
¿Qué tecnología procesa actualmente la mayor parte de las materias primas?
El reciclaje mecánico mantiene el 64,35% de la participación del mercado de polímeros circulares en 2025 gracias a la infraestructura madura y la economía favorable.