
Tamaño y Participación del Mercado de Aislamiento Celular
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 17.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.91 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
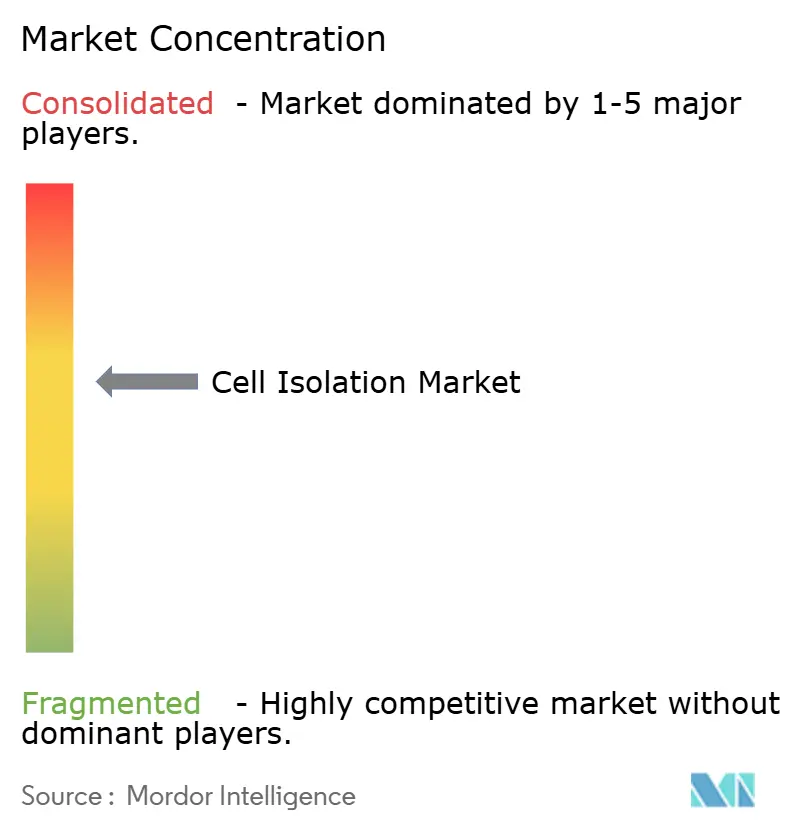
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Aislamiento Celular por Mordor Intelligence
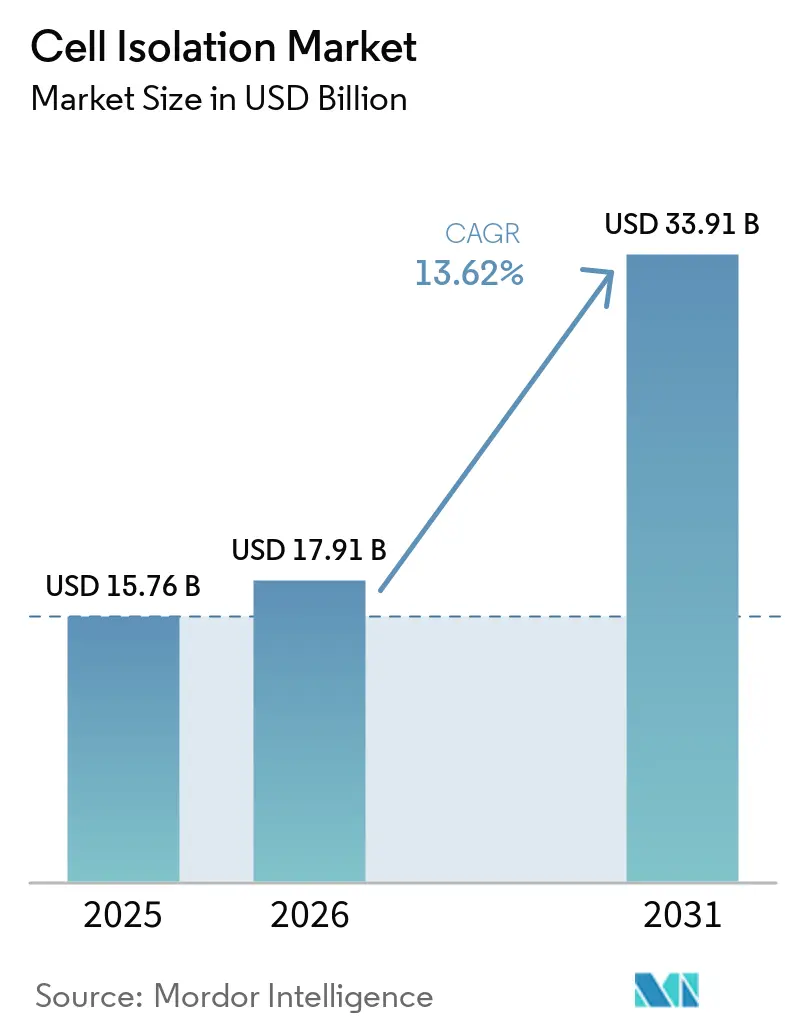
Se espera que el tamaño del mercado de aislamiento celular crezca de USD 15.760 millones en 2025 a USD 17.910 millones en 2026 y se prevé que alcance USD 33.910 millones en 2031 a una CAGR del 13,62% durante el período 2026-2031. La expansión está impulsada por la creciente adopción de terapias basadas en células, la sostenida financiación del sector público y privado para la investigación, y una rápida expansión de la capacidad de fabricación biofarmacéutica. Los instrumentos preparados para la automatización, especialmente los citómetros de flujo de alto parámetro y las plataformas microfluídicas integradas, están migrando de los laboratorios de investigación a las salas GMP, acortando los plazos de desarrollo de terapias celulares y diagnósticos de precisión. América del Norte sigue siendo el mayor contribuyente regional, mientras que Asia-Pacífico registra el crecimiento más rápido gracias a las subvenciones gubernamentales e inversiones en infraestructura. La presión regulatoria sobre los costes y la grave escasez de técnicos cualificados están intensificando la necesidad de plataformas llave en mano y fáciles de usar que minimicen el tiempo de intervención manual y garanticen el cumplimiento de los estándares de calidad en evolución.
Conclusiones Clave del Informe
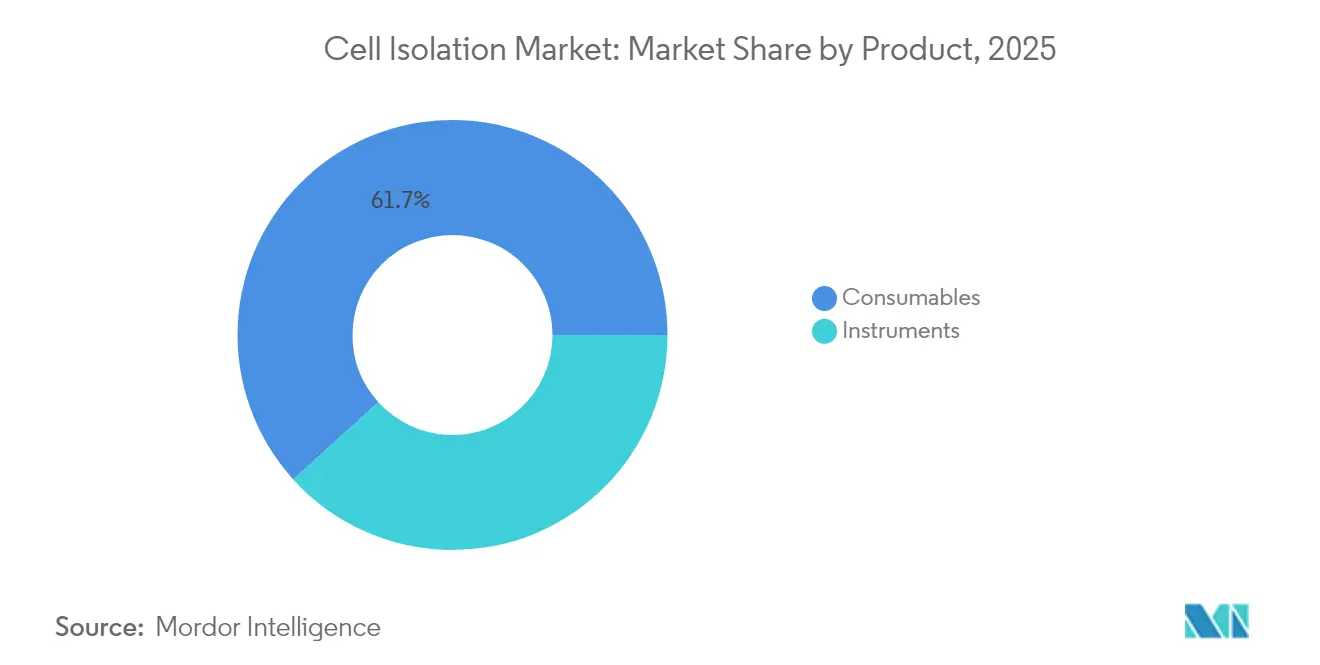
- Por producto, los consumibles lideraron con el 61,72% de la cuota de mercado en 2025, mientras que se prevé que los instrumentos crezcan a una CAGR del 15,12% hasta 2031.
- Por técnica, la Separación Celular Activada Magnéticamente (MACS) capturó el 45,02% del mercado en 2025, mientras que se proyecta que el aislamiento por microfluídica y laboratorio en chip se expanda a una CAGR del 15,58% durante el mismo período.
- Por tipo de célula, las células humanas representaron el 70,88% de la cuota en 2025, con las células animales preparadas para crecer a una CAGR del 15,06% hasta 2031.
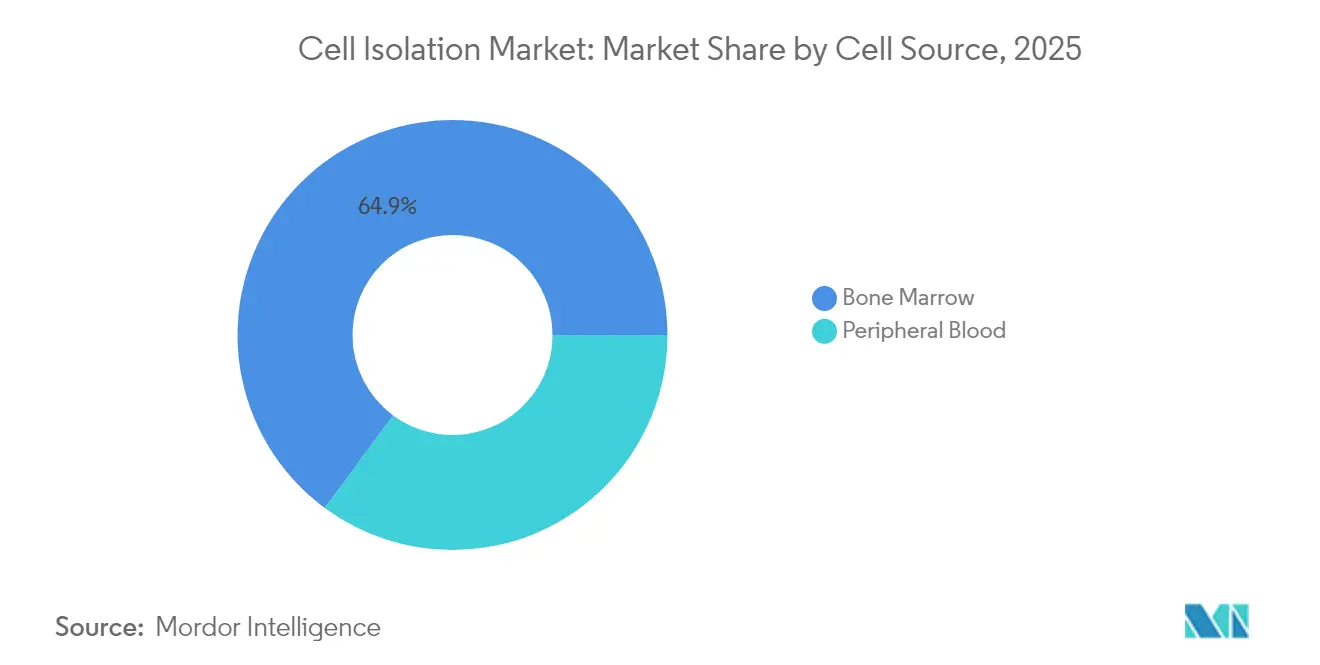
- Por fuente celular, la sangre periférica mantuvo el 35,12% de la cuota en 2025, y se anticipa que la médula ósea crezca a una CAGR del 15,31% durante 2026-2031.
- Por usuario final, los laboratorios de investigación e institutos académicos controlaron el 46,01% del mercado en 2025, mientras que se proyecta que las organizaciones de investigación y fabricación por contrato registren la CAGR más alta, del 16,07%.
- Por geografía, América del Norte dominó con una cuota del 40,86% en 2025, mientras que se espera que Asia-Pacífico sea la región de más rápido crecimiento con una CAGR del 14,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Aislamiento Celular
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Adopción de Terapias Basadas en Células | 3.2% | Global, con América del Norte y Europa a la cabeza | Mediano plazo (2-4 años) |
| Aumento de la Financiación para la Investigación en Ciencias de la Vida | 2.8% | América del Norte, Europa, mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Plataformas de Separación Celular | 2.5% | Global, concentrado en mercados desarrollados | Corto plazo (≤ 2 años) |
| Creciente Prevalencia de Enfermedades Crónicas | 2.1% | Global, con poblaciones envejecidas en países desarrollados | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Fabricación Biofarmacéutica | 1.9% | Núcleo en APAC, con extensión a América del Norte y Europa | Mediano plazo (2-4 años) |
| Surgimiento de la Medicina Personalizada y los Diagnósticos de Precisión | 1.4% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Terapias Basadas en Células
Las aprobaciones de la FDA para 37 productos de terapia celular y génica en 2024 subrayan un cambio clínico hacia medicamentos vivos que requieren flujos de trabajo precisos de aislamiento celular. Los programas de CAR-T se están multiplicando, y las plataformas alogénicas optimizadas en costes están avanzando hacia ensayos pivotales, amplificando la demanda de selección estandarizada y de alto rendimiento de subconjuntos de linfocitos. El programa de CAR-T de USD 35.000 de Brasil ilustra cómo la innovación regional en costes puede desbloquear nuevas cohortes de pacientes y ampliar el mercado de aislamiento celular potencial. A medida que aumenta el volumen de la cartera de proyectos, la escalabilidad y la consistencia entre lotes se convierten en criterios de compra decisivos para instrumentos y reactivos.
Aumento de la Financiación para la Investigación en Ciencias de la Vida
Los programas de Instrumentación de Alto Nivel (HEI) y de Subvenciones para Instrumentación Compartida de los NIH desembolsan colectivamente hasta USD 2 millones por adjudicación para citómetros de flujo y analizadores celulares, anclando un ciclo de demanda doméstica predecible[1]Institutos Nacionales de Salud, "Programa de Subvenciones para Instrumentación de Alto Nivel (HEI)," nih.gov. Los inversores de capital riesgo se hacen eco del entusiasmo público: Garuda Therapeutics recaudó USD 50 millones en financiación de la Serie A-1 para plataformas de células madre listas para usar, subrayando la confianza del sector privado en las tecnologías de aislamiento innovadoras. Los centros tecnológicos regionales, como el Centro Tecnológico de Microfluídica de Corvallis (con 5.000 a 12.000 empleos previstos para 2033), agrupan talento, infraestructura y capital, acelerando la comercialización de productos.
Avances Tecnológicos en Plataformas de Separación Celular
Los sistemas robóticos multiagente habilitados con inteligencia artificial, como BioMARS, ejecutan protocolos de separación autónomos con un rendimiento equiparable al de técnicos experimentados, reduciendo la variabilidad del operador y disminuyendo los costos de capacitación[2]Nature, "BioMARS: A Multi-Agent Robotic System for Autonomous Biological Experiments," nature.com. La citometría de flujo espectral, ejemplificada por el analizador FACSDiscover A8 de BD, registra ahora hasta 50 parámetros por célula, ofreciendo una fenotipificación más profunda sin comprometer el rendimiento. Los módulos de levitación acústica sin contacto eliminan el daño celular por cizallamiento y reducen la huella de los instrumentos, una ventaja para las salas blancas GMP donde el espacio tiene un valor premium. Los modelos de aprendizaje automático potencian la capacidad predictiva de los citómetros de flujo de imagen al correlacionar la morfología con la expresión proteica, facilitando estudios longitudinales no destructivos y el aislamiento zonal.
Creciente Prevalencia de Enfermedades Crónicas
Se proyecta que la incidencia del cáncer se aproxime a 30,2 millones de casos para 2040, impulsando la adopción de ensayos de biopsia líquida e inmunofenotipificación que dependen de pasos de aislamiento celular altamente selectivos[3]Organización Mundial de la Salud, "Hoja Informativa sobre el Cáncer," who.int. Se prevé que las terapias con células madre para enfermedades degenerativas alcancen USD 2.612,9 millones para 2033, añadiendo volumen a los reactivos de separación de células madre. Las aprobaciones regulatorias de nuevas pruebas basadas en sangre, como el ensayo Shield para el cáncer colorrectal (83% de precisión), validan los diagnósticos habilitados por aislamiento celular en el cribado rutinario.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste de los Instrumentos Avanzados | -1.8% | Global, con impacto particular en los mercados emergentes | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios y de Cumplimiento Estrictos | -1.5% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Cualificada en Citometría de Flujo | -1.2% | Global, agudo en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Preocupaciones Éticas y Desafíos en la Obtención de Muestras | -0.9% | Global, variable según el marco regulatorio | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de los Instrumentos Avanzados
Los clasificadores celulares de gama alta suelen cotizarse por encima de USD 1 millón, lo que limita el acceso para institutos más pequeños y laboratorios de mercados emergentes. La alineación de la FDA con la norma ISO 13485 para febrero de 2026 obligará a los fabricantes a revisar sus sistemas de calidad, añadiendo costes de cumplimiento y potencialmente elevando los precios. Incluso las tarifas reducidas de 510(k) de USD 6.084 para pequeñas empresas cualificadas suponen una presión para los presupuestos de las empresas emergentes. Esta barrera de capital empuja a los usuarios hacia modelos de arrendamiento e instalaciones centralizadas de uso compartido.
Requisitos Regulatorios y de Cumplimiento Estrictos
La próxima supervisión de la FDA sobre las pruebas desarrolladas en laboratorio impondrá un registro por fases, requisitos de calidad y notificación de eventos adversos a los laboratorios clínicos, alargando los plazos de validación. Las interpretaciones divergentes entre la UE y los EE. UU. sobre la compensación a donantes y la trazabilidad complican las cadenas de suministro globales para los materiales de partida. La falta de controles estandarizados por la FDA para los ensayos de citometría de flujo los mantiene en la categoría de pruebas desarrolladas en laboratorio, elevando los costes de validación in situ.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto: Los Consumibles Dominan en Medio del Aumento de la Automatización de Instrumentos
Los consumibles generaron el 61,72% de los ingresos de 2025 debido a la reposición continua de anticuerpos, perlas magnéticas, medios de densidad y cartuchos desechables. Los reactivos personalizados para flujos de trabajo de CAR-T y los tampones de grado GMP tienen precios premium, lo que garantiza flujos de ingresos anuales estables para los proveedores. Se prevé que el crecimiento de los instrumentos, aunque desde una base menor, alcance una CAGR del 15,12% a medida que los usuarios sustituyen las centrífugas manuales por sistemas cerrados y automatizados que integran el lavado celular, la reducción de volumen y el enriquecimiento en una sola operación. Los primeros adoptantes reportan ahorros de mano de obra de hasta el 40% y menores incidentes de contaminación, validando los supuestos de retorno de la inversión.
El tamaño del mercado de aislamiento celular derivado de los instrumentos está destinado a aumentar considerablemente a medida que las plataformas multimodales combinan fuerzas magnéticas, acústicas y ópticas en un chasis compacto único, reduciendo el espacio físico en un 30% en comparación con los diseños heredados. Los proveedores ahora agrupan los consumibles en planes de suscripción que reducen el desembolso de capital del primer año, ampliando el acceso para los hospitales de nivel medio. La estrategia también asegura el consumo continuo de reactivos, reforzando la fidelización al proveedor.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Técnica: MACS Lidera, la Microfluídica Surge
MACS mantuvo el 45,02% de la cuota del mercado de aislamiento celular en 2025 gracias a protocolos probados, amplios menús de anticuerpos y formatos de columna escalables. Sin embargo, los dispositivos de laboratorio en chip microfluídico registran una CAGR del 15,58%, impulsados por la genómica unicelular donde la captura precisa de poblaciones escasas es esencial. Los investigadores citan un consumo de muestras y reactivos un 75% menor, junto con una menor exposición del operador a riesgos biológicos.
El tamaño del mercado de aislamiento celular atribuible a la microfluídica crecerá aún más a medida que los generadores de gotas guiados por IA alcancen una precisión inferior a 100 µm, permitiendo el marcado de código de barras posterior para la secuenciación de alto contenido. Las plataformas híbridas ahora combinan el preenriquecimiento dielecroforético con el pulido por perlas magnéticas para alcanzar una pureza superior al 98% en un flujo continuo, acortando el tiempo de configuración y preservando la viabilidad celular para aplicaciones sensibles.
Por Tipo de Célula: Las Células Humanas Siguen Siendo el Ancla de Ingresos
Las células humanas contribuyeron con el 70,88% de la facturación de 2025 porque los programas clínicos dominan el poder adquisitivo. Los fabricantes terapéuticos valoran los anticuerpos de grado GMP y los aisladores cerrados que cumplen con las farmacopeas regionales. La demanda de células animales, que crece a una CAGR del 15,06%, refleja el crecimiento en biológicos veterinarios y ensayos alternativos de toxicidad. La flexibilidad regulatoria en los modelos animales acorta los plazos de validación, atrayendo inversiones en genética ganadera y oncología de animales de compañía.
La complejidad del flujo de trabajo con células humanas eleva el gasto promedio en consumibles por muestra, protegiendo a los proveedores de la erosión de precios. La constante afluencia de más de 1.200 ensayos activos en los EE. UU. sostiene la demanda de referencia incluso si los programas individuales fracasan, amortiguando la volatilidad de los ingresos.
Por Fuente Celular: Sangre Periférica Accesible, Médula Ósea Rica
La sangre periférica aportó el 35,12% de los volúmenes de 2025, valorada por la comodidad de la venopunción y la mínima morbilidad en el sitio del donante. El tamaño del mercado de aislamiento celular vinculado a los insumos de médula ósea se está expandiendo más rápidamente (CAGR del 15,31%), ya que los rendimientos de células madre hematopoyéticas son hasta 500 veces mayores, lo que es fundamental para los productos alogénicos listos para usar. Los flujos de trabajo emergentes emplean kits de aspiración rápida de médula emparejados con fraccionadores de levitación acústica, reduciendo a la mitad los tiempos de procesamiento en comparación con la centrifugación por gradiente.
Los tejidos perinatales ganan terreno debido a las poblaciones de células inmunológicamente vírgenes y a menos obstáculos éticos. Los robots automatizados de disociación de tejidos ahora logran un rendimiento superior al 85% en células madre mesenquimales de tejido de cordón umbilical en 30 minutos, reemplazando la disección manual con bisturí y reduciendo el riesgo para el operador.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: La Academia Lidera, las CROs Aceleran
Los laboratorios académicos representaron el 46,01% del gasto de 2025, aprovechando la financiación plurianual de subvenciones para actualizar citómetros y chips microfluídicos. Las CROs registran una CAGR del 16,07%, reflejando las tendencias de externalización de la biofarmacéutica que buscan reducir el riesgo del gasto de capital. Para los CDMOs que operan a menos del 50% de capacidad, la diferenciación gira en torno a los aisladores de sistema cerrado con registros electrónicos de lotes que facilitan las auditorías de los clientes.
Los laboratorios de diagnóstico amplían la adopción de clasificadores totalmente programados integrados en los sistemas de información de laboratorio, reduciendo drásticamente el tiempo de intervención manual en las pruebas citogenéticas. La escasez de mano de obra intensifica la dependencia de dicha automatización, permitiendo operaciones las 24 horas del día, los 7 días de la semana con supervisión mínima.
Análisis Geográfico
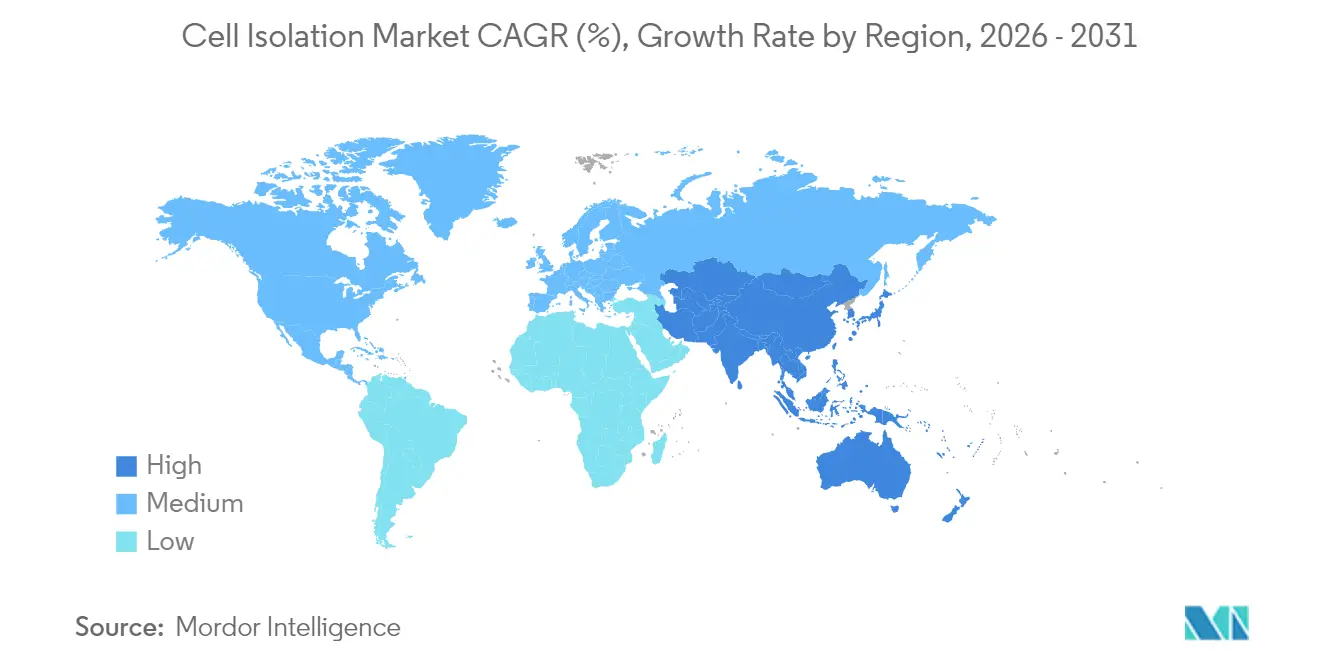
América del Norte generó el 40,86% de los ingresos de 2025, sostenida por los ciclos de subvenciones de los NIH y la alta densidad de ensayos clínicos. Los ingresos del primer trimestre de 2025 de Thermo Fisher de USD 10.360 millones, reforzados por su adquisición de Solventum por USD 4.100 millones, confirman un sólido impulso en la demanda de instrumentos. Sin embargo, la escasez de 20.000 a 25.000 técnicos en la región eleva la demanda de plataformas llave en mano que incorporan controles de calidad impulsados por IA para facilitar las auditorías regulatorias.
Asia-Pacífico registra una CAGR del 14,21%, la más rápida entre todas las regiones, impulsada por subsidios estatales y ampliaciones de capacidad en China, Corea del Sur e India. China albergó el 37% de los ensayos clínicos globales en 2024, catalizando la adopción de aisladores microfluídicos alineados con las GMP nacionales. La vía de Seguimiento Rápido de Corea del Sur para los medicamentos regenerativos acelera los plazos de aprobación hasta en 12 meses, motivando compras anticipadas de equipos por parte de los CDMOs locales. Los nuevos participantes nacionales de CAR-T en India señalan un cambio hacia cadenas de suministro regionales, ampliando la base de clientes potenciales para instrumentos de precio medio.
Europa mantiene una demanda sólida a pesar del mayor escrutinio regulatorio bajo el Reglamento de Ensayos Clínicos de la UE. Los consorcios académico-industriales aprovechan las subvenciones de Horizonte Europa para financiar actualizaciones de citometría espectral, garantizando ciclos de reemplazo constantes. Mientras tanto, América Latina muestra potencial ya que el programa de CAR-T de USD 35.000 de Brasil destaca la innovación consciente de los costes, aunque las incertidumbres en el reembolso moderan la adopción inmediata. La demanda en Oriente Medio y África es incipiente pero creciente a medida que los gobiernos invierten en centros de trasplante y centros de inmuno-oncología.

Panorama regulatorio
La regulación de los instrumentos y consumibles para aislamiento celular se basa en el uso previsto, las declaraciones de contacto con el paciente y si los flujos de trabajo se alinean con el diagnóstico clínico o la fabricación terapéutica. En Estados Unidos, el marco de la FDA para células, tejidos y productos basados en células y tejidos humanos (HCT/Ps) bajo el 21 CFR Part 1271 distingue entre productos mínimamente manipulados y de uso homólogo que pueden regularse bajo la Sección 361 de la Public Health Service Act, y productos y procesos asociados que caen bajo la Sección 351 y requieren una supervisión premercado y biológica más extensa. La presión sobre el sistema de calidad también aumenta a medida que la alineación de la FDA con la norma ISO 13485 para febrero de 2026 incrementa las expectativas de documentación y validación para los fabricantes de dispositivos que suministran flujos de trabajo de aislamiento cerrados y automatizados a entornos GMP.
En Europa, la clasificación regulatoria puede encauzar los sistemas relacionados con el aislamiento celular bajo el Reglamento de Dispositivos Médicos (MDR) o el Reglamento de Dispositivos Médicos de Diagnóstico In Vitro (IVDR, UE 2017/746), según las declaraciones y la intención diagnóstica, con la participación de organismos notificados que da forma a la evidencia y a las obligaciones de posventa para las vías de IVD de mayor riesgo. A nivel global, la estandarización se está intensificando mediante la norma ISO/TS 23565:2021 para equipos y consumibles de bioprocesamiento utilizados en el aislamiento, selección, expansión y lavado de células para la fabricación terapéutica, mientras que la norma ISO 21709:2020 abarca los requisitos de calidad en torno al establecimiento y caracterización de líneas celulares de mamíferos en biobancos. Los trabajos emergentes de normalización, como la ISO/DIS 25347 para la purificación de vesículas extracelulares, indican una ampliación de las expectativas formales de aislamiento y validación más allá de las células, lo que influye en los paquetes de documentación de los proveedores y en las listas de verificación de auditoría de los clientes.
Panorama Competitivo
Los líderes del mercado adoptan estrategias de integración vertical para asegurar el suministro de reactivos, capturar mayores márgenes y agrupar contratos de servicio. La adquisición por parte de Thermo Fisher de la unidad de purificación de Solventum y la compra de Mirus Bio por parte de Merck KGaA por USD 600 millones ejemplifican esta ola de consolidación. BD complementa la I+D orgánica con alianzas de automatización, como su acuerdo de integración robótica con Biosero, para incorporar el aislamiento celular en flujos de trabajo de descubrimiento de fármacos sin interrupciones.
Los innovadores de mediana capitalización desafían a los titulares a través de tecnologías diferenciadas: el Perfilado de Espectro Completo de Cytek Biosciences elimina los filtros tradicionales, reduciendo la complejidad y el precio de los instrumentos, y aun así generó USD 201 millones en ingresos en 2024. La fusión planificada de Quanterix con Akoya Biosciences combina la detección de proteínas ultrasensible con la biología espacial, fortaleciendo su propuesta para los investigadores traslacionales. Las empresas emergentes nativas de IA suministran capas de software que se adaptan al hardware instalado, desbloqueando ingresos incrementales para ambas partes.
Las oportunidades de espacio en blanco se concentran en torno a la preparación automatizada de muestras, las plataformas agnósticas en cuanto a consumibles y los sistemas de gama media para los mercados emergentes. Los proveedores capaces de certificar la esterilidad de circuito cerrado manteniendo precios por debajo de USD 500.000 probablemente capturen los hospitales que ingresan al ámbito de la terapia autóloga. La intensidad competitiva sigue siendo moderada, pero la concentración está aumentando gradualmente a medida que las fusiones multimillonarias reducen la larga cola de proveedores de nicho.
Líderes de la Industria de Aislamiento Celular
-
Bio-Rad Laboratories Inc
-
Danaher Corporation (Cytiva)
-
Merck KGaA (MilliporeSigma)
-
Becton, Dickinson & Company
-
Thermo Fisher Scientific Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La demanda se está orientando hacia flujos de trabajo llave en mano y listos para el cumplimiento normativo que reducen la dependencia del operador y agilizan la validación tanto en salas GMP como en entornos clínicos regulados. El espacio en blanco más claro se encuentra en la intersección entre la automatización y el control de calidad: los proveedores que combinan el aislamiento en sistema cerrado con pruebas de liberación y paquetes de datos pueden acortar los ciclos de transferencia tecnológica para patrocinadores y CDMO que amplían su capacidad de terapia celular y génica. Esto se alinea con la estructura del mercado, donde los consumibles tuvieron una participación del 61,72% en 2025, lo que crea espacio para que los proveedores agrupen reactivos de grado GMP, trayectos de fluidos desechables y servicios en ofertas tipo suscripción que reducen la fricción de adquisición mientras mejoran la trazabilidad.
Las fusiones y adquisiciones y la ampliación de capacidades se concentran en plataformas que conectan el aislamiento con la analítica posterior y la preparación para la fabricación. El acuerdo de Merck KGaA de junio de 2026 para adquirir Bio-Techne (por aproximadamente 11.3 mil millones de USD) resalta el valor que se otorga a las herramientas adyacentes para la producción de terapias celulares y el control de calidad, lo que puede impulsar la incorporación de reactivos e instrumentos de aislamiento validados en flujos de trabajo estandarizados. Los proveedores de servicios también están ampliando su presencia en control de calidad, ya que la adquisición de Stem Genomics por parte de Clean Cells en junio de 2026 busca fortalecer sus capacidades de control de calidad en terapia celular y ampliar su presencia en EE. UU. En cuanto a la hoja de ruta tecnológica, la actividad de investigación de 2026 pone énfasis en el aislamiento microfluídico sin marcadores y guiado por IA, incluyendo el manejo autónomo de células individuales y el enriquecimiento más rápido de células tumorales circulantes a partir de sangre completa, lo que respalda oportunidades para plataformas de microfluídica y lab-on-chip que reducen el tiempo de preparación de muestras, disminuyen el uso de reactivos y se adaptan a salas limpias con espacio limitado.
Desarrollos recientes del sector
- Julio de 2026: Bio-Rad Laboratories lanzó los kits Vericheck ddPCR compatibles con su plataforma QX700, orientados a flujos de trabajo de control de calidad en biofarmacéutica que respaldan la fabricación de terapias celulares y génicas. Al reforzar el control de calidad analítico en torno a materiales críticos y el monitoreo de procesos, el lanzamiento fortalece la penetración de Bio-Rad en flujos de trabajo regulados donde el aislamiento, la caracterización y las pruebas de liberación se integran cada vez más en una sola cadena validada.
- Junio de 2026: Merck KGaA (Darmstadt, Alemania) acordó adquirir Bio-Techne por aproximadamente 11.3 mil millones de USD. El acuerdo amplía el acceso de Merck a herramientas y reactivos utilizados en la caracterización de proteínas y el control de calidad, junto con tecnologías de producción de terapias celulares, lo que incrementa la presión competitiva sobre los proveedores integrados capaces de agrupar consumibles de aislamiento con analítica posterior y facilitadores de fabricación.
- Noviembre de 2024: Terumo lanzó una unidad de Therapy Innovations para integrar sus capacidades de aféresis con soluciones de terapia celular. El movimiento respalda flujos de trabajo más integrales, desde lo clínico hasta la fabricación, donde las etapas de recolección y enriquecimiento aguas arriba influyen en la demanda de consumibles e instrumentos de aislamiento estandarizados en todos los sitios.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado de aislamiento celular se define como los ingresos generados por herramientas y consumibles que ayudan a separar células objetivo de muestras biológicas mixtas, de modo que las pruebas posteriores, la investigación y la terapia puedan realizarse con poblaciones celulares más puras.
Exclusiones del alcance: Se excluyen la recolección de muestras en la fase inicial y los suministros generales de laboratorio que no se utilizan principalmente para aislar o separar células.
Descripción General de la Segmentación
-
Por Producto
-
Consumibles
- Reactivos y Kits
- Perlas (Magnéticas, de Polímero)
- Desechables (Tubos, Columnas, Filtros)
-
Instrumentos
- Centrífugas
- Citómetros de Flujo / FACS
- Sistemas Separadores Celulares Activados Magnéticamente
- Sistemas de Aislamiento Microfluídico y Acústico
- Plataformas de Filtración
-
Consumibles
-
Por Técnica
- Centrifugación por Gradiente de Densidad
- Separación Celular Activada Magnéticamente (MACS)
- Clasificación Celular Activada por Fluorescencia (FACS)
- Aislamiento por Microfluídica y Laboratorio en Chip
- Filtración y Tamizado
- Dielecroforesis y Clasificación Acústica
-
Por Tipo de Célula
- Células Humanas
- Células Animales
-
Por Fuente Celular
- Sangre Periférica
- Médula Ósea
- Sangre de Cordón Umbilical y Tejidos Perinatales
- Tejido Tumoral / Digestos de Tejido Sólido
-
Por Usuario Final
- Laboratorios de Investigación e Institutos Académicos
- Empresas de Biotecnología y Biofarmacéutica
- Organizaciones de Investigación y Fabricación por Contrato
- Laboratorios de Diagnóstico y Referencia
-
Geografía
-
América del Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
-
Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
-
Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
-
América del Sur
- Brasil
- Argentina
- Resto de América del Sur
-
América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con referencias científicas y de salud pública para comprender de dónde proviene la demanda y con qué rapidez está cambiando. Nos apoyamos en fuentes como los Institutos Nacionales de Salud para la orientación en financiamiento, la FDA de los Estados Unidos para las señales de actividad terapéutica y diagnóstica, los CDC para el contexto de la carga de enfermedades, y revistas científicas revisadas por pares (por ejemplo, artículos metodológicos sobre separación magnética, centrifugación y microfluídica).
Para mantener el modelo vinculado al movimiento real del mercado, también revisamos presentaciones de empresas, presentaciones para inversores, documentación de productos y cobertura de prensa confiable sobre nuevos lanzamientos y la adopción de automatización de laboratorios. Cuando es necesario, utilizamos suscripciones de pago enfocadas en finanzas empresariales e inteligencia, además de bases de datos de patentes para verificar la intensidad de la innovación y la adopción de técnicas. Esta lista de fuentes documentales es meramente ilustrativa, y se utilizaron muchas otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales que son más difíciles de observar directamente, como el consumo típico de consumibles por colocación de instrumento y cómo la elección de técnica varía según el tipo de muestra. Hablamos con una combinación de proveedores de instrumentos y consumibles, distribuidores, gerentes de laboratorio y usuarios finales en laboratorios de investigación, biofarmacéutica y diagnóstico. Luego verificamos los insumos clave en APAC, EMEA y las Américas para que las divisiones regionales se mantengan realistas en cuanto a la demanda de aislamiento y los ciclos de uso de instrumentos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 14% | APAC: 43% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 42% | EMEA: 33% |
| Actores más pequeños: 22% | Gerentes: 44% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, donde los volúmenes de flujos de trabajo de investigación y clínicos se traducen en un conjunto de demanda direccionable para los pasos de aislamiento, que luego se convierte a valor utilizando niveles de precios típicos para consumibles y equipos. Para mantener los totales fundamentados, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado multiplicado por los volúmenes unitarios para kits y perlas comunes, más verificaciones de canal sobre colocaciones de instrumentos y ciclos de reemplazo.
El modelo utiliza un pequeño conjunto de insumos prácticos que pueden rastrearse y actualizarse, como la división entre consumibles e instrumentos, la tasa de adopción de la separación magnética frente a la centrifugación y filtración, la combinación de trabajo con células humanas frente a animales, y las señales de demanda vinculadas a la intensidad de la investigación en oncología y terapia celular. También hacemos seguimiento de la preparación para la automatización de laboratorios, la frecuencia promedio de ejecución para flujos de trabajo de aislamiento rutinarios y el impulso del financiamiento regional para la investigación, ya que estas variables se reflejan en los patrones de compra. Para el pronóstico, se utiliza análisis de escenarios en torno a la velocidad de financiamiento y traducción clínica, y luego la trayectoria final se alinea con lo que los entrevistados describen como el ritmo de adopción más probable por región y usuario final.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante la verificación cruzada de los resultados finales con indicadores independientes, y luego se analizan las variaciones antes de la aprobación. Si un supuesto cambia de manera significativa, como un cambio en el precio de consumibles clave o un cambio repentino en los ciclos de adquisición de instrumentos, nos reconectamos con las fuentes y volvemos a ejecutar los bloques afectados.
Se sigue una revisión interna de múltiples pasos para verificar las comprobaciones aritméticas, la consistencia de unidades y la lógica de participación regional, y luego la narrativa se alinea con los números finales. El informe se actualiza anualmente, y se añaden actualizaciones intermedias cuando ocurren eventos importantes que pueden mover la demanda o los precios. Justo antes de la entrega, realizamos una revisión final para garantizar que los clientes reciban la vista actualizada más reciente.
Dimensionamiento del Mercado de Aislamiento Celular de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el aislamiento celular pueden parecer muy dispares incluso cuando el nombre del tema suena igual, porque los flujos de ingresos incluidos y la lógica de precios no son consistentes entre los distintos publicadores. Las diferencias suelen provenir de si se contabilizan los servicios, cómo se tratan los instrumentos frente a los consumibles, y qué año se utiliza como punto de referencia principal.
La principal brecha proviene de incluir los servicios de aislamiento celular y la contabilización del valor en puerta de fábrica, donde Mordor Intelligence se enfoca en los ingresos por productos de consumibles e instrumentos vinculados a los flujos de trabajo de aislamiento, y luego verifica las divisiones regionales utilizando señales de adopción y financiamiento en lugar de agrupar los ingresos por servicios posteriores. Otras estimaciones también pueden aplicar una escalada más rápida del precio de venta promedio para kits y perlas, o mezclar el aislamiento celular con categorías adyacentes de separación celular sin aclarar los solapamientos, lo que puede inflar los totales cuando se suman entre técnicas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,76 mil millones de USD (2025) | |
| Consultora Global A | 12,10 mil millones de USD (2025) | Utiliza un punto de partida más bajo que parece más cercano a la contabilización en puerta de fábrica más una interpretación más estrecha de los instrumentos, y la combinación de técnicas está simplificada, lo que puede subestimar el consumo de consumibles en la demanda impulsada por la investigación. |
| Consultora Regional B | 5,24 mil millones de USD (2025) | Contabiliza los servicios y los ingresos por productos a valores en puerta de fábrica con exclusiones explícitas de la cadena de suministro, y la base de valor más estrecha puede producir un total menor que el modelado de demanda basado en flujos de trabajo que captura una compra más amplia por parte del usuario final. |
La dispersión en la tabla se explica principalmente por lo que se considera dentro del alcance y cómo el precio y el volumen se traducen de la actividad real del laboratorio en ingresos. Al mantener los insumos vinculados a los impulsores de flujo de trabajo observables y luego verificar los resultados con comentarios prácticos de proveedores y usuarios, nuestra estimación se mantiene reproducible y es más fácil de auditar cuando los supuestos necesitan actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de aislamiento celular?
El tamaño del mercado de aislamiento celular es de USD 17.910 millones en 2026 y se proyecta que alcance USD 33.910 millones para 2031.
¿Qué segmento está creciendo más rápido en el mercado de aislamiento celular?
Las plataformas de laboratorio en chip microfluídico registran la CAGR más alta a nivel de técnica, del 15,58% hasta 2031.
¿Por qué son importantes las CROs para el mercado de aislamiento celular?
Las CROs se están expandiendo a una CAGR del 16,07% a medida que los patrocinadores biofarmacéuticos externalizan el desarrollo de terapias celulares y necesitan servicios de aislamiento llave en mano.
¿Cómo está afectando la regulación a la demanda de instrumentos?
La próxima alineación de la FDA con la norma ISO 13485 y las nuevas reglas sobre pruebas desarrolladas en laboratorio aumentan la complejidad de la validación, impulsando la demanda de instrumentos automatizados y conformes.
¿Qué región muestra el mayor potencial de crecimiento?
Asia-Pacífico registra la CAGR regional más rápida del 14,21% gracias a los incentivos gubernamentales, las nuevas instalaciones GMP y el aumento de la actividad de ensayos clínicos.
Última actualización de la página el:



