
Tamaño y Participación del Mercado de Cultivo Celular
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 34.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 51.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.37 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
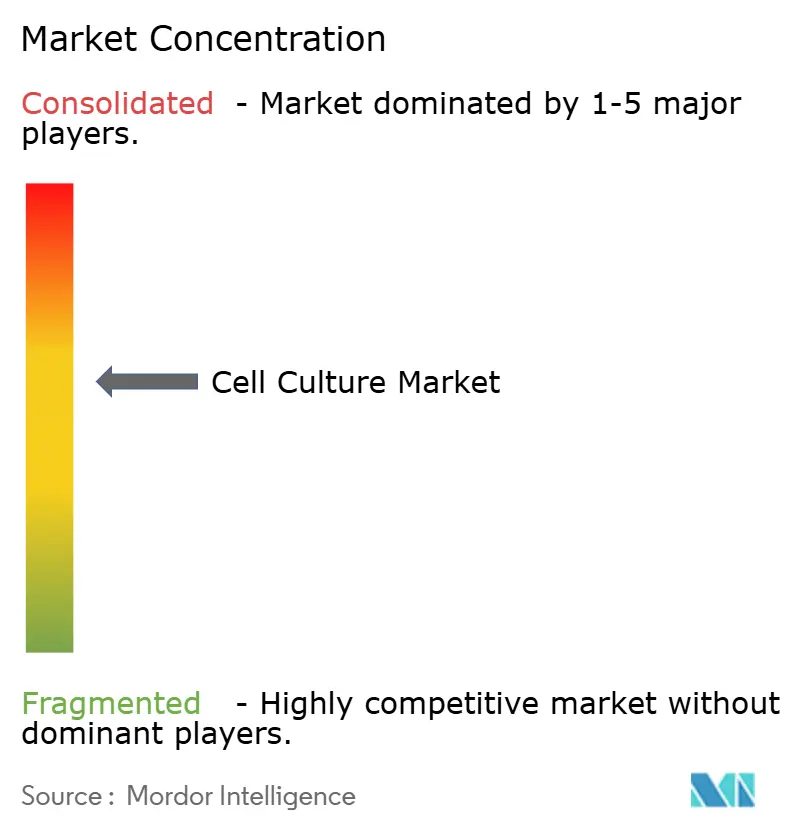
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cultivo Celular por Mordor Intelligence
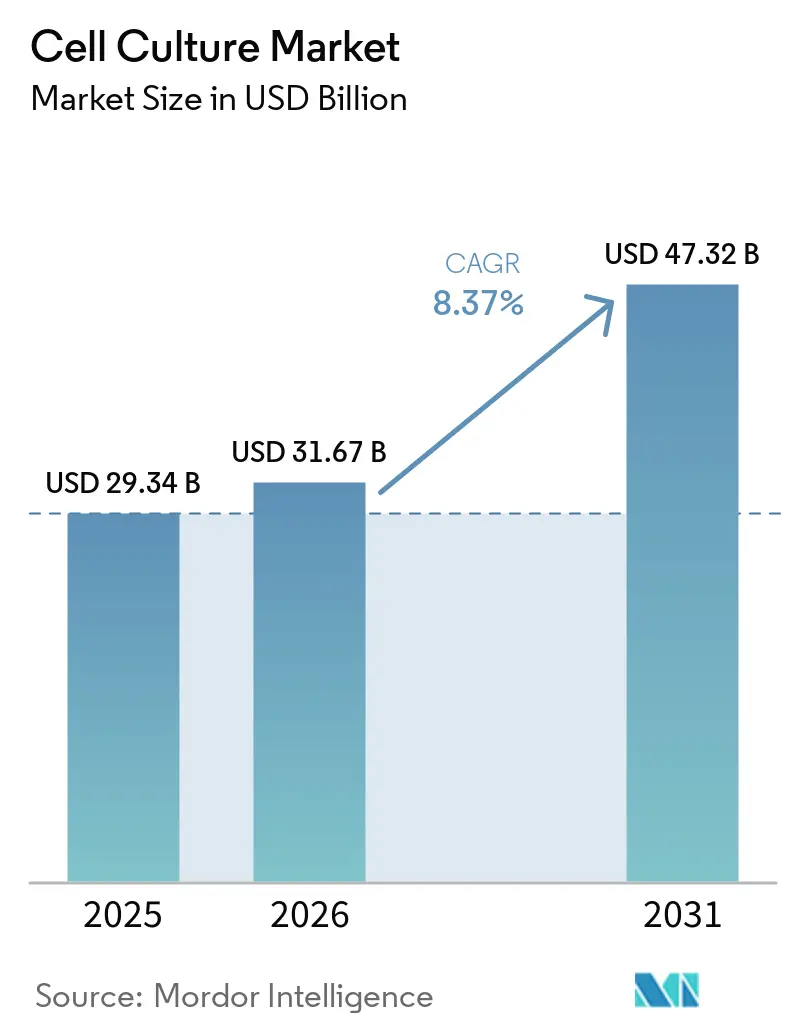
Se proyecta que el tamaño del Mercado de Cultivo Celular se expanda desde 31,80 mil millones de USD en 2026 y 34,46 mil millones de USD en 2027 hasta 51,5 mil millones de USD para 2032, registrando una CAGR del 8,37% entre 2027 y 2032.
La sólida demanda de biofabricación, el aumento de los ensayos clínicos con células madre y los plazos regulatorios cada vez más estrictos para la medicina regenerativa están reconfigurando la asignación de capital en el mercado de cultivo celular. Los biorreactores de un solo uso automatizados, las innovaciones en medios libres de suero y los análisis de procesos asistidos por inteligencia artificial están reduciendo los costos por lote y mejorando la reproducibilidad, lo que permite a los desarrolladores escalar terapias que antes se estancaban en entornos de investigación de pequeño volumen. Los principales proveedores de ciencias de la vida buscan ahora la integración vertical —combinando equipos, consumibles y servicios por contrato— para fortalecer la resiliencia de la cadena de suministro y acortar los ciclos de transferencia tecnológica. Mientras tanto, la política industrial regional en Japón, China y los Estados Unidos acelera la construcción de instalaciones que acercan la producción a los pacientes y reducen el riesgo logístico transfronterizo. Las restricciones de suministro de suero bovino fetal, junto con los mandatos de sostenibilidad, continúan acelerando la transición hacia sistemas químicamente definidos y libres de componentes animales, que simplifican los expedientes regulatorios y eliminan los obstáculos éticos.
Conclusiones Clave del Informe
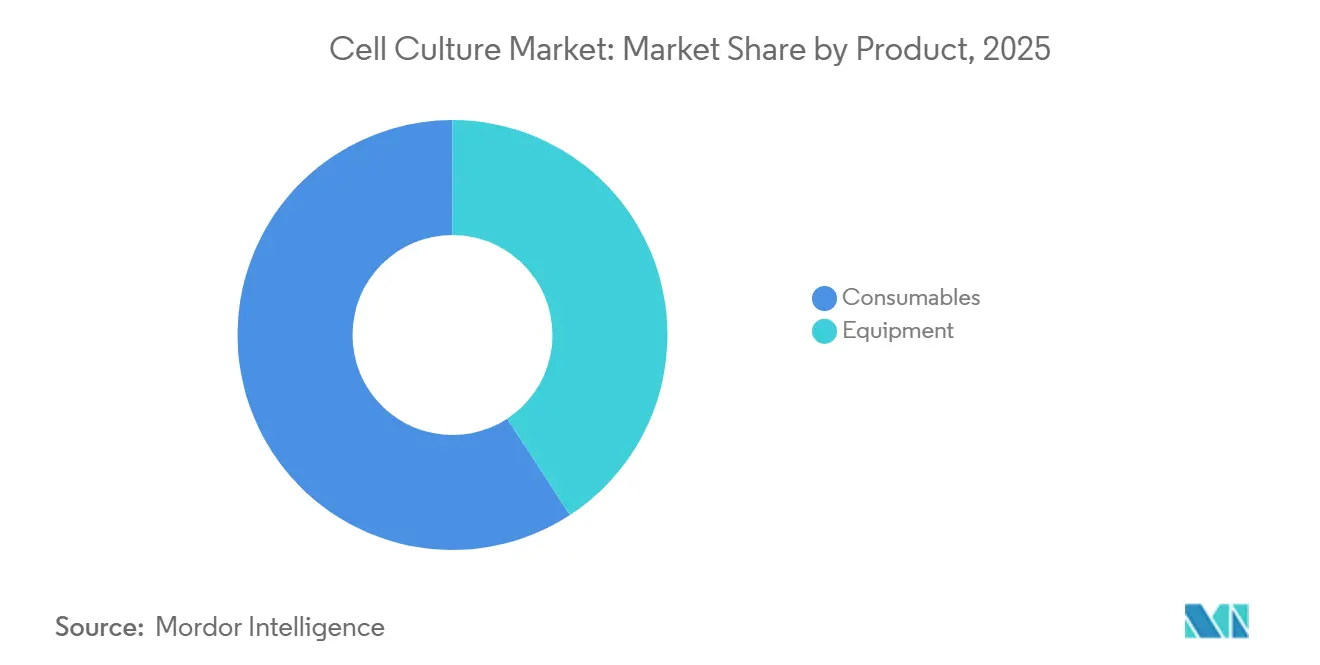
- Por categoría de producto, los consumibles lideraron con una participación de ingresos del 59,20% en 2026; se prevé que los equipos se expandan a una CAGR del 8,51% hasta 2032.
- Por tipo de célula, las células de mamífero representaron el 62,10% de la participación del mercado de cultivo celular en 2026, mientras que se espera que las células madre crezcan a una CAGR del 8,25% hasta 2032.
- Por tecnología, los sistemas 2D dominaron con una participación del 84,63% en 2026; el cultivo 3D avanza a una CAGR del 10,93% hacia 2032.
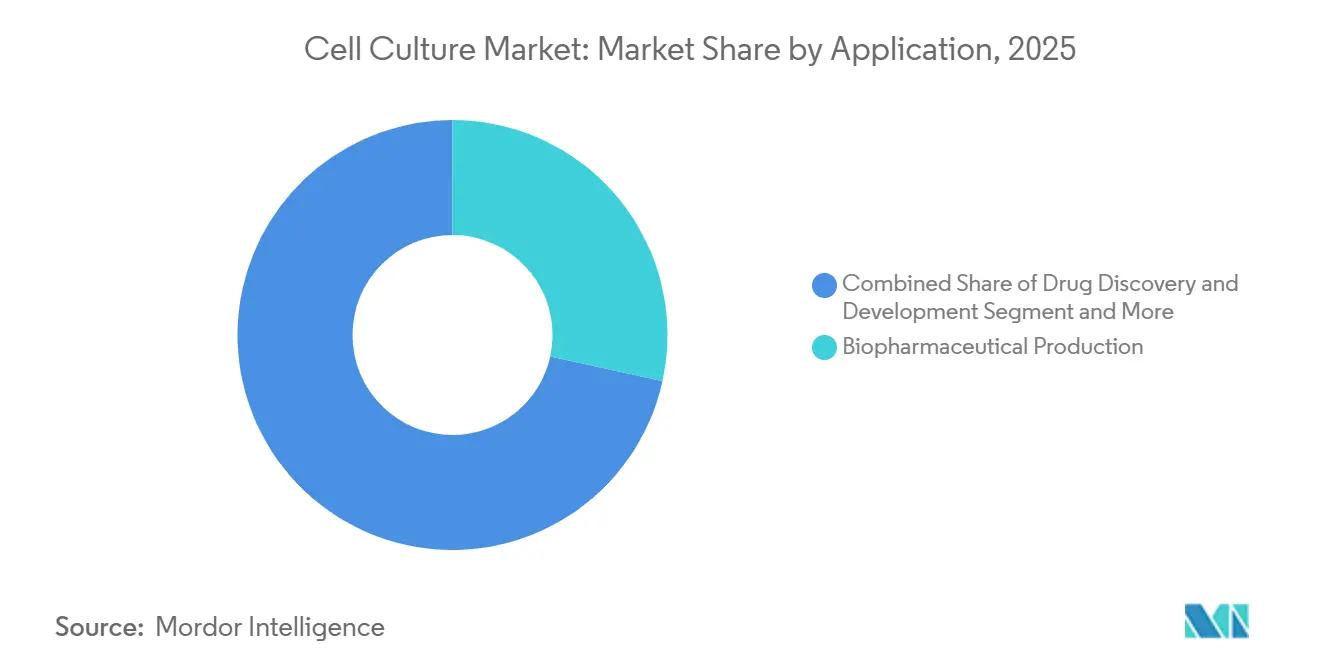
- Por aplicación, la producción biofarmacéutica representó el 28,44% del tamaño del mercado de cultivo celular en 2026, y la fabricación de terapias génicas y celulares progresa a una CAGR del 9,23% hasta 2032.
- Por usuario final, las empresas farmacéuticas y de biotecnología representaron el 53,05% de la participación en 2026; las organizaciones de investigación y fabricación por contrato están creciendo a una CAGR del 10,21% hasta 2032.
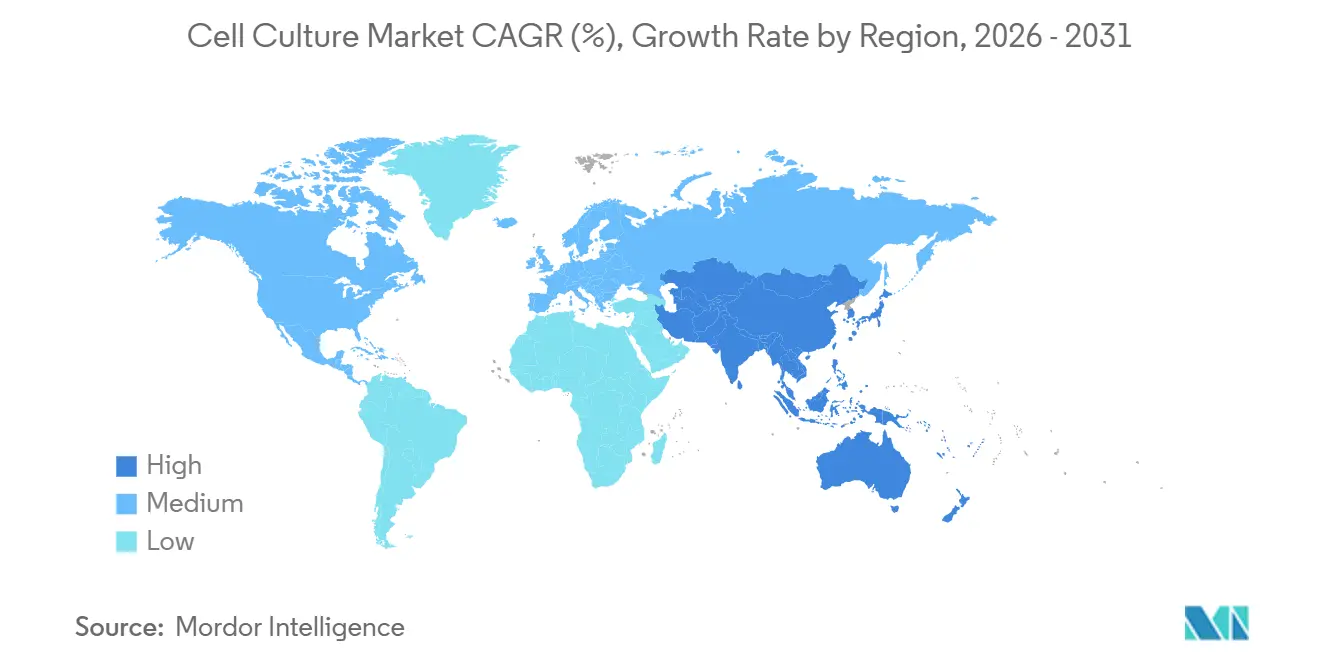
- Por geografía, América del Norte representó el 35,59% de la participación del mercado de cultivo celular en 2026; Asia-Pacífico está preparada para el crecimiento más rápido con una CAGR del 9,27% entre 2026 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de enfermedades crónicas que impulsa la demanda de biológicos | +2.8% | América del Norte, Europa, expansión global | Mediano plazo (2-4 años) |
| Sistemas automatizados de alto rendimiento | +2.1% | América del Norte, APAC | Corto plazo (≤ 2 años) |
| Impulso de financiación público-privada | +1.9% | Japón, China, Estados Unidos | Largo plazo (≥ 4 años) |
| Expansión de ensayos de terapia génica y celular | +2.4% | Estados Unidos, Japón, Alemania | Mediano plazo (2-4 años) |
| Ensayos basados en células en el descubrimiento de fármacos | +1.2% | América del Norte, Unión Europea | Corto plazo (≤ 2 años) |
| Bioprocesamiento sostenible y libre de componentes animales | +1.6% | Unión Europea, América del Norte, global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Carga Global de Enfermedades Crónicas Impulsa la Demanda de Biológicos
Las enfermedades no transmisibles continúan engrosando los canales de biológicos, lo que obliga a los fabricantes a ampliar la capacidad de cultivo que sustenta los anticuerpos monoclonales, las vacunas y los terapéuticos GLP-1. Sanofi comprometió EUR 1.300 millones para una instalación de insulina integrada verticalmente, lo que pone de manifiesto cómo las indicaciones de enfermedades crónicas de gran volumen se traducen directamente en la expansión del mercado de cultivo celular. La oncología intensifica esta presión; más de 60 ensayos con células madre pluripotentes inducidas están activos en todo el mundo, casi un tercio en Japón, donde las aprobaciones aceleradas acortan el camino del laboratorio a la cabecera del paciente[1]. La aritmética es clara: a medida que aumenta la prevalencia de las enfermedades crónicas, el mercado de cultivo celular debe suministrar la columna vertebral terapéutica que mantiene productivas a las poblaciones.
Avances Tecnológicos en Sistemas de Cultivo Celular Automatizados y de Alto Rendimiento
La rápida adopción de biorreactores cerrados de un solo uso y el control de procesos orquestado por inteligencia artificial reducen el riesgo de contaminación y las horas de trabajo del técnico, al tiempo que duplican el rendimiento por lote. Una expansión en Copenhague añadió ocho recipientes de un solo uso de 2.000 L, lo que permite 150 lotes adicionales cada año y demuestra que la automatización puede ofrecer una capacidad de cambio escalonado sin la ampliación convencional de obra civil. La microfluídica de gotas comprime aún más los plazos de desarrollo de líneas celulares, reemplazando semanas de selección manual de clones por minutos de precisión en la selección digital. Estas ganancias repercuten directamente en el estado de resultados del mercado de cultivo celular, permitiendo a los patrocinadores abordar económicamente subgrupos de pacientes más pequeños.
Expansión de la Financiación Gubernamental y Privada para la Investigación Basada en Células
El programa de medicina regenerativa de USD 760 millones de Japón, el salto del 78% interanual en la financiación de Alemania y rondas respaldadas por capital de riesgo como la recaudación de USD 30 millones de bit bio refuerzan un ciclo de capital duradero que reduce el riesgo científico y atrae la coinversión privada[2]. Estos flujos de capital financian plantas piloto, suites de Buenas Prácticas de Manufactura y el desarrollo del talento, ampliando el mercado de cultivo celular futuro potencial.
Crecimiento en el Canal Mundial de Ensayos Clínicos de Terapia Celular y Génica
La Administración de Alimentos y Medicamentos de los Estados Unidos prevé 20 nuevas aprobaciones anuales de productos de terapia celular y génica a partir de 2025. A medida que aumenta el volumen de ensayos, los innovadores que carecen de suites de Buenas Prácticas de Manufactura internas acuden a los fabricantes por contrato, que ya procesan el 67,13% de la producción de terapias avanzadas subcontratadas. El resultado es una cartera de pedidos sostenida para biorreactores, medios y analítica —combustible para los proveedores del mercado de cultivo celular.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de capital y operativos | -2.3% | Mercados emergentes, global | Largo plazo (≥ 4 años) |
| Diversas cargas de cumplimiento regulatorio | -1.8% | América del Norte, UE, APAC | Mediano plazo (2-4 años) |
| Riesgo de contaminación y fallo de lotes | -1.1% | Global, regiones con menor infraestructura | Corto plazo (≤ 2 años) |
| Fragilidad de la cadena de suministro para insumos clave | -1.4% | Regiones dependientes de importaciones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Operativos de las Instalaciones de Cultivo Celular cGMP a Gran Escala
La construcción de una planta de biológicos conforme puede costar entre USD 500 y USD 1.400 por pie cuadrado, un obstáculo que empuja a las empresas emergentes hacia modelos de subcontratación y ralentiza el despliegue de instalaciones en geografías con recursos financieros limitados. Incluso los actores establecidos con grandes recursos como Fujifilm y Lonza aceptan precios de nueve cifras para las expansiones, lo que subraya la gravedad financiera que frena la entrada en el mercado de cultivo celular.
Requisitos Estrictos de Cumplimiento Regulatorio y de Calidad en Todas las Regiones
Las directrices de la Administración de Alimentos y Medicamentos, la evolución de las normas del Anexo 1 europeo y las interpretaciones específicas de cada país sobre las obligaciones de Buenas Prácticas de Manufactura requieren presentaciones independientes, auditorías localizadas y, con frecuencia, estudios de validación redundantes. Las empresas más pequeñas deben contratar equipos regulatorios especializados o arriesgarse a retrasos en las aprobaciones —un gasto que comprime los márgenes y puede disuadir la expansión transfronteriza[3].
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Consumibles Impulsan la Innovación Mientras los Equipos Transforman las OperacionesLos consumibles mantuvieron la mayor proporción del mercado de cultivo celular en 2026 con el 59,20%, y se prevé que el segmento se componga a una tasa del 8,27% hasta 2032 a medida que los desarrolladores cambian a formulaciones de medios químicamente definidos y libres de componentes animales. Esta evolución protege a los operadores frente a la inminente escasez de suero bovino fetal y se alinea con los reguladores que prefieren ingredientes trazables en los expedientes clínicos. En el lado de los equipos, los biorreactores de un solo uso, las plataformas de perfusión y los sensores en línea están rediseñando los planos de las instalaciones, reduciendo el tiempo de inactividad y la intensidad de capital. La adquisición de filtración por 4,1 mil millones de USD realizada por Thermo Fisher subraya cómo el hardware de purificación se ha vuelto estratégico para el procesamiento continuo robusto. A medida que la automatización prolifera, el tamaño del mercado de cultivo celular atribuible a los equipos crecerá más rápido que en ciclos anteriores, incluso si los consumibles mantienen la base de ingresos más grande.
Los laboratorios de I+D también están renovando microscopios y sistemas de imagen; el CQ3000 de Yokogawa captura imágenes 3D en vivo que alimentan los análisis de inteligencia artificial posteriores, acortando el desarrollo de ensayos. Los tubos desechables, los filtros y los puertos de muestreo completan el ecosistema de un solo uso, asegurando una demanda predecible de consumibles con cada nueva instalación de biorreactor. En conjunto, estos cambios consolidan un ciclo de retroalimentación en el que la innovación en equipos desbloquea nuevas referencias de consumibles, y viceversa, enriqueciendo la cadena de valor del mercado de cultivo celular.

Por Tipo de Célula:
El Dominio de los Mamíferos Enfrenta una Ola de Innovación en Células MadreLas plataformas de células de mamífero generaron el 62,10% de la participación del mercado de cultivo celular en 2026, en gran parte porque las líneas CHO siguen siendo el caballo de batalla para los anticuerpos monoclonales. Sin embargo, las células madre registran el crecimiento más rápido, con una CAGR del 8,25% a medida que los ensayos globales alcanzaron 115 a finales de 2024. Los aceleradores regulatorios y la financiación pública de Japón han llevado las terapias con células madre pluripotentes inducidas al umbral de la aprobación comercial, lo que señala una inflexión de la demanda de medios de células madre de grado GMP, matrices y sistemas de cosecha cerrados.
Dentro de las líneas de células de mamífero, las células primarias ganan relevancia en investigación mientras que las líneas inmortalizadas proporcionan títulos de producción fiables. La investigación oncológica consumió el 27,55% del tamaño del mercado de cultivo celular primario en 2025, anclado por el uso generalizado de organoides tumorales derivados de pacientes en los procesos de selección de fármacos. Los sistemas de células microbianas y de insectos abordan objetivos proteicos de nicho y antígenos de vacunas que las líneas de células de mamífero no logran expresar eficientemente, preservando un patrón de demanda diversificado dentro del mercado de cultivo celular más amplio.
Por Tecnología:
La Estabilidad del Cultivo 2D Contrasta con la Aceleración de la Innovación 3DAunque los organoides y esferoides 3D encabezan los programas de conferencias, las plataformas 2D aún controlaban el 84,63% de los ingresos en 2026 porque los procesos de anticuerpos validados por cGMP continúan ejecutándose en monocapas planas o en tanques agitados. Trasladar los productos heredados a 3D añade carga regulatoria sin garantías de mejoras en el rendimiento, lo que modera el ritmo de la migración total. No obstante, el cultivo 3D captará presupuestos incrementales a una CAGR del 10,93%, especialmente en los flujos de trabajo de descubrimiento donde la relevancia fisiológica supera la productividad pura.
Los organoides tumorales derivados de pacientes permiten cribados de oncología de precisión que evitan las pruebas en animales, y los kits de esferoides sin andamiaje reducen la complejidad de configuración para los laboratorios de alto rendimiento. La bioimpresión se fusiona con los cultivos 3D para ensamblar constructos tisulares, ampliando el mercado de cultivo celular dirigido a los actores de la medicina regenerativa que buscan implantes estructuralmente complejos.
Por Aplicación:
La Producción Biofarmacéutica Ancla el Crecimiento Mientras la Terapia Génica se AceleraLa fabricación biofarmacéutica mantuvo el 28,44% del tamaño del mercado de cultivo celular en 2026, como resultado de los enormes volúmenes comerciales de anticuerpos y las campañas estacionales de vacunas. Los ingresos incrementales surgen ahora de la incorporación de anticuerpos heredados en trenes de perfusión intensificados que extraen más gramos por litro de áreas de tanque fijas. La fabricación de terapias génicas y celulares, mientras tanto, se acelera a una CAGR del 9,23% a medida que los recuentos de lotes de vectores virales y células autólogas aumentan en paralelo con el inicio de ensayos clínicos.
Los laboratorios de descubrimiento de fármacos adoptan ensayos 3D para reducir el riesgo en la selección de candidatos, y los especialistas en vacunas construyen plantas de doble modalidad que manejan tanto proteínas recombinantes como plataformas de ARNm, creando vientos favorables para la estandarización de equipos. La ingeniería tisular y el diagnóstico completan los nichos de demanda, diversificando el mercado de cultivo celular más allá de los titanes de las proteínas terapéuticas.
Por Usuario Final:
El Dominio Farmacéutico Enfrenta la Aceleración de las CDMOLas empresas farmacéuticas y de biotecnología absorbieron el 53,05% de la facturación de 2026, aunque muchas reducen sus instalaciones GMP internas en favor de la externalización. El efecto neto es una CAGR del 10,21% para las organizaciones de investigación y fabricación por contrato hasta 2032, lo que obliga a las CDMOs a asegurar el suministro de consumibles y los análisis de valor añadido que reducen el riesgo en las transferencias tecnológicas de los clientes. Los hospitales y los laboratorios de diagnóstico generan un volumen menor pero constante para las pruebas de esterilidad, mientras que los centros académicos sostienen los procesos de descubrimiento previos que alimentan la demanda comercial futura. En conjunto, este ecosistema de múltiples partes interesadas mantiene los pedidos tanto de consumibles industriales de alto volumen como de reactivos de investigación especializados dentro del mercado de cultivo celular en general.
Análisis Geográfico
Mercado de Cultivo Celular en América del Norte
América del Norte representó el 35,59% de los ingresos globales en 2026, respaldada por expansiones emblemáticas como la instalación de ingredientes Gardasil de Merck por 1.000 millones de USD y la planta de terapia celular de AstraZeneca por 300 millones de USD en Maryland. El clima regulatorio de los Estados Unidos, que prevé 20 aprobaciones anuales de terapias avanzadas a partir de 2025, garantiza la utilización de las nuevas suites GMP añadidas. Canadá refuerza la región con créditos fiscales que atraen a las CDMOs, y México ofrece capacidades de llenado y acabado y moldeo de componentes que apoyan las cadenas de suministro continentales. Las ambiciones federales de satisfacer el 30% de la demanda química de los Estados Unidos con biofabricación sostenible para 2040 proporcionan un viento de cola político duradero para el mercado de cultivo celular.
Mercado de Cultivo Celular en Europa
Europa presenta un sólido impulso de recuperación. La financiación biotecnológica alemana se disparó hasta los 1.900 millones de EUR en 2024, y el Reino Unido presentó un centro de vacunas por 450 millones de GBP para mitigar el riesgo pandémico. Los esfuerzos de la UE por armonizar las actualizaciones del anexo GMP agilizan la liberación transfronteriza de productos y favorecen las redes de servicios paneuropeas. Además, colaboraciones como el centro de terapia génica y celular de Bayer en Berlín integran a los socios industriales en los ecosistemas de ciencia pública.
Mercado de Cultivo Celular en Asia-Pacífico
Asia-Pacífico registra el crecimiento más rápido, con una CAGR del 9,27%. El programa de medicina regenerativa de Japón por 760 millones de USD genera más de 60 ensayos de células madre pluripotentes inducidas (iPSC) y estimula la demanda interna de medios definidos, biorreactores cerrados y módulos de purificación en la etapa posterior al proceso. China amplía tanto las plantas de anticuerpos en la etapa anterior al proceso como las líneas emergentes de ARNm, mientras que India aprovecha sus ventajas de costos para captar formulación por contrato y servicios analíticos. Corea del Sur y Australia completan el mosaico regional con fabricación avanzada de células madre y regímenes de reembolso favorables, respectivamente. En conjunto, el perfil demográfico de Asia-Pacífico —poblaciones envejecidas y creciente incidencia de enfermedades crónicas— consolida una trayectoria de demanda para el mercado de cultivo celular que se extiende más allá del período de previsión.
Panorama regulatorio
Los proveedores de cultivo celular operan dentro de un entorno de calidad y CMC cada vez más estricto, moldeado por los reguladores de terapias avanzadas y productos biológicos. En mayo de 2026, la FDA de EE. UU. finalizó una guía sobre las flexibilidades de Química, Fabricación y Controles (CMC) para el desarrollo de productos de terapia celular y génica humana con vistas a una Solicitud de Licencia de Producto Biológico. La actualización refuerza los enfoques basados en riesgo, con mayor énfasis en las estrategias de control, la justificación de comparabilidad y los análisis adecuados al propósito en medios, materias primas y sistemas de un solo uso.
En Europa, la EMA avanzó en sus expectativas de ensayos clínicos para los medicamentos de terapia avanzada (ATMP) en investigación mediante la directriz que entra en vigor a partir del 1 de julio de 2025 (EMA/CAT/22473/2025). La directriz impulsa a los desarrolladores a fortalecer los paquetes de calidad en etapas más tempranas del desarrollo y armoniza la documentación para ensayos multinacionales. Una actividad de estandarización independiente añade otra capa de cumplimiento: en 2026, el trabajo de la ISO relevante para la fabricación de terapias celulares incluye la norma ISO 8934-1:2026 para métodos analíticos de viabilidad celular, y la votación de mayo de 2026 sobre el ISO/DIS 23565 para sistemas de equipos de bioprocesamiento para productos terapéuticos celulares. En conjunto, estos esfuerzos respaldan expectativas más consistentes de validación de métodos y calificación de equipos en todas las regiones.
Panorama Competitivo
La estructura de la industria combina un liderazgo concentrado en equipos y una larga cola de innovadores especializados. La adquisición de filtración de Thermo Fisher, más un arsenal de fusiones y adquisiciones anunciado de entre USD 40.000 y USD 50.000 millones, subraya la carrera por las capacidades integrales. Danaher, Sartorius y Merck también incorporan consumibles a sus suites de analítica, creando ecosistemas cerrados que elevan los costos de cambio para los clientes. Al mismo tiempo, los disruptores respaldados por capital de riesgo comercializan plataformas de clonalidad impulsadas por inteligencia artificial, bibliotecas de organoides de alto rendimiento y medios de nicho libres de suero que erosionan a los actores establecidos.
Las alianzas estratégicas, no las guerras de precios, impulsan los cambios de participación: los acuerdos de licencia representaron el 19% del flujo de operaciones en 2023, lo que permite a las partes aprovechar la propiedad intelectual complementaria sin las primas de adquisición completa. El espacio en blanco más disputado rodea las materias primas sostenibles, el control de procesos in silico y las huellas de CDMO regionales adaptadas a las agendas de biotecnología soberana. Como resultado, el mercado de cultivo celular sigue siendo dinámico, recompensando a los actores que combinan la escala de capital con hojas de ruta de innovación ágiles.
Líderes de la Industria del Cultivo Celular
-
Thermo Fisher Scientific
-
Danaher Corporation
-
Sartorius AG
-
Merck KGaA
-
Becton, Dickson and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cultivo Celular Empresas cubiertas en este informe
- Thermo Fisher Scientific
- Merck
- Sartorius
- Danaher
- Corning
- Lonza Group Ltd.
- Eppendorf
- Beckton Dickinson
- Agilent Technologies
- Bio-Rad Laboratories
- PromoCell
- Tecan Group
- CellGenix
- FUJIFILM Irvine Scientific Inc.
- Greiner Bio One International
- Hi-Media Laboratories Pvt Ltd.
- Biospherix Ltd.
- XenoTech
- Miltenyi Biotec B.V. & Co. KG
- Advanced Instrumentations
- Stem Cell Technologies
Oportunidades de mercado y perspectivas futuras
La intensificación de procesos, junto con la fabricación cerrada y automatizada, crea espacio para consumibles de cultivo celular, sensores y plataformas integradas que mejoran la reproducibilidad al mismo tiempo que reducen el espacio de la instalación y el riesgo de contaminación. La perfusión ascendente y el cultivo celular de alta densidad se están integrando cada vez más en los flujos de trabajo de las CDMO y los patrocinadores, lo que aumenta la demanda de filtración, monitoreo en línea y formulaciones de medios definidos que puedan sostener procesos intensificados mientras cumplen con los requisitos de trazabilidad GMP.
Los anuncios de capacidad y las mejoras de capacidades también están dando señales más claras en los servicios de biofabricación que impulsan los insumos de cultivo celular. En julio de 2026, Evonik anunció una modernización de USD 100 millones para su sitio de fabricación de sustancias farmacológicas CDMO en Tippecanoe, Indiana, que incluye reactores de 100 m3 y actualizaciones de sistemas críticos. Bora Biologics también anunció una expansión en Rockville, Maryland, que eleva la capacidad total instalada de biorreactores de un solo uso a 20,000 L en dos instalaciones registradas ante la FDA. Al mismo tiempo, Cytovance Biologics añadió capacidades de perfusión internas (julio de 2026), lo que indica demanda de desarrollo ascendente intensificado y refuerza las oportunidades para los proveedores que combinan medios, herramientas de desarrollo de líneas celulares y análisis de procesos en paquetes de fabricación transferibles para CDMO y desarrolladores de terapias emergentes.
Desarrollos recientes de la industria en Mercado de Cultivo Celular
- Junio de 2026: Merck KGaA (Darmstadt, Alemania) firmó un acuerdo definitivo para adquirir Bio-Techne por aproximadamente USD 11.3 mil millones. El acuerdo busca ampliar las herramientas de ciencias de la vida y la amplitud de flujos de trabajo que respaldan el cultivo celular, la analítica y el desarrollo de procesos de upstream a downstream. También señala una consolidación continua entre grandes proveedores que buscan un alcance más amplio de base instalada y una mayor absorción de consumibles.
- Diciembre de 2025: Thermo Fisher Scientific amplió su portafolio Gibco Bacto con medios y productos de alimentación químicamente definidos de próxima generación, orientados a impulsar la productividad de la biofabricación con E. coli. El lanzamiento fortalece la oferta de formulaciones libres de suero y definidas, alineándose con clientes que se alejan de los componentes de origen animal y con requisitos más estrictos de trazabilidad de materias primas. También favorece una transferencia tecnológica más rápida al estandarizar el desempeño de los medios entre sitios y escalas.
- Julio de 2025: Sartorius completó la adquisición de MatTek Corp, un proveedor de microtejidos humanos basados en células 3D. La adquisición extiende a Sartorius hacia modelos celulares avanzados utilizados en el descubrimiento de fármacos, pruebas de toxicidad y flujos de trabajo de cultivo 3D, complementando su portafolio de bioprocesamiento. Aumenta la capacidad de la empresa para atender a clientes que pasan de la evaluación en 2D a sistemas 3D más relevantes fisiológicamente.
Mercado de Cultivo Celular Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por productos y consumibles utilizados para cultivar, mantener y expandir células en entornos de laboratorio y producción controlados, a lo largo de los flujos de trabajo de investigación, desarrollo y biofabricación.
Exclusiones del alcance: los ingresos exclusivos por servicios (como pruebas por contrato o servicios de fabricación personalizada) se excluyen cuando se facturan por separado de la venta de productos y consumibles de cultivo celular.
Descripción General de la Segmentación
- Por Producto
- Equipos
- Cabinas de Bioseguridad
- Centrífugas
- Equipos de Crioalmacenamiento
- Sistemas de Cultivo / Biorreactores
- Incubadoras
- Instrumentos de Pipeteo
- Microscopios y Sistemas de Imagen
- Contadores y Analizadores de Células
- Sistemas de Filtración
- Accesorios (Tubos, Conectores, Racores)
- Consumibles
- Medios
- Medios Libres de Suero
- Sueros (Suero Bovino Fetal y Alternativas)
- Reactivos
- Tampones y Sales
- Suplementos y Factores de Crecimiento
- Agentes Crioprotectores
- Plásticos (Frascos, Placas, Placas de Petri)
- Equipos
- Por Tipo de Célula
- Células de Mamífero
- Células Primarias
- Líneas Celulares Continuas
- Células Madre
- Células Madre Embrionarias
- Células Madre Adultas
- Células Madre Pluripotentes Inducidas
- Células Microbianas
- Bacterianas
- Levaduras y Hongos
- Células de Insecto
- Células de Mamífero
- Por Tecnología
- Cultivo Celular 2D
- Cultivo Celular 3D
- Basado en Andamiaje
- Sin Andamiaje
- Por Aplicación
- Producción Biofarmacéutica
- Descubrimiento y Desarrollo de Fármacos
- Fabricación de Terapias Génicas y Celulares
- Producción de Vacunas
- Ingeniería Tisular y Medicina Regenerativa
- Investigación del Cáncer
- Desarrollo de Diagnósticos y Ensayos
- Pruebas de Toxicidad y Evaluación de Seguridad
- Por Usuario Final
- Empresas Farmacéuticas y de Biotecnología
- Institutos Académicos y de Investigación
- Organizaciones de Investigación por Contrato y Organizaciones de Fabricación por Contrato
- Hospitales y Laboratorios de Diagnóstico
- Bancos de Células y Biobancos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer límites claros del mercado y para anclar el modelo en señales de oferta y demanda visibles en datos públicos. Generalmente consultamos fuentes como la FDA y los NIH de los Estados Unidos para orientación y dirección de financiamiento, la Oficina del Censo de los Estados Unidos y UN Comtrade para patrones comerciales vinculados a insumos de laboratorio y bioprocesos, y la OCDE para el contexto de I+D por país.
Junto a estas, revisamos informes anuales, presentaciones para inversores, catálogos de productos, sitios web de asociaciones y prensa de renombre para mapear lo que se vende en los flujos de trabajo de cultivo celular y cómo tienden a moverse los precios. También se consultan bases de datos de patentes para comprender dónde se concentra la innovación, por ejemplo, medios de cultivo sin suero, sistemas de cultivo de un solo uso y automatización. Para una selección y verificación cruzada más rápida de los estados financieros de las empresas y los principales eventos noticiosos, utilizamos selectivamente suscripciones a bases de datos de pago para información financiera corporativa y noticias. Las fuentes aquí enumeradas son meramente ilustrativas, y consultamos muchas otras referencias para recopilar datos, validar supuestos y aclarar áreas poco claras.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas ayudan a validar lo que realmente se está comprando y utilizando, y también someten a prueba de estrés los supuestos que no pueden leerse de manera confiable únicamente a partir de documentos públicos. Hablamos con partes interesadas de fabricantes, distribuidores, equipos de producción biofarmacéutica y laboratorios de investigación. La cobertura está equilibrada entre APAC, EMEA y las Américas, de modo que las diferencias regionales en adopción y precios se reflejan en el modelo final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 15% | APAC: 44% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 32% | EMEA: 29% |
| Actores menores: 16% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo en la que reconstruimos el conjunto de demanda a partir de las tendencias de producción biofarmacéutica y los indicadores de intensidad del cultivo celular, y luego traducimos esa demanda en gasto a través de las principales categorías de productos utilizados en los flujos de trabajo habituales. Para mantener los totales fundamentados, añadimos verificaciones selectivas de abajo hacia arriba utilizando rangos de precios muestreados multiplicados por volúmenes de uso estimados para consumibles de alta rotación, y luego los verificamos con los comentarios de proveedores y canales antes de finalizar.
Los insumos clave del modelo incluyen el rendimiento de fabricación de biológicos, el cambio en la combinación hacia biológicos y terapias avanzadas, la adopción de medios de cultivo sin suero o sin componentes animales, la penetración de sistemas de un solo uso en los sistemas de cultivo, la frecuencia típica de lotes en los principales usuarios finales y el movimiento de precios observado para los consumibles básicos. Cuando una señal de abajo hacia arriba es incompleta, las brechas se manejan mediante supuestos conservadores de penetración y ciclo de reemplazo que fueron validados durante las entrevistas.
Para el pronóstico, utilizamos análisis de escenarios respaldados por relaciones multivariadas simples entre los impulsores de la demanda (como la producción de biológicos y la dirección del gasto en I+D) y las líneas de gasto más sensibles (especialmente medios de cultivo, alternativas al suero y sistemas de cultivo). Las tasas de crecimiento finales se ajustan cuando los expertos señalan cambios en los plazos, como adiciones de capacidad, cambios regulatorios o restricciones de suministro a corto plazo que alterarían el comportamiento de compra.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante múltiples verificaciones para que los resultados no dependan de un único supuesto. Los analistas comparan los totales modelados con señales independientes como el movimiento comercial relacionado, las expansiones de capacidad anunciadas y los patrones de adquisición descritos por los usuarios finales, y cualquier valor atípico se investiga antes de la aprobación final.
Antes de la entrega, el modelo se revisa por etapas, y se activa un nuevo contacto cuando los precios, las tasas de adopción o los indicadores de demanda cambian materialmente respecto a la última actualización. El informe se actualiza anualmente, con actualizaciones intermedias para eventos materiales. Se completa una revisión final justo antes del lanzamiento para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Cultivo Celular de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para el cultivo celular pueden diferir incluso cuando el tema parece idéntico, porque los estudios delimitan el producto de manera diferente y aplican distintos precios del año base, momentos de conversión de divisas y supuestos de crecimiento. La diferencia suele ser mayor cuando se utilizan horizontes de pronóstico largos sin verificaciones frecuentes sobre la adopción y la progresión del precio de venta promedio.
Al rastrear la adopción de flujos de trabajo sin suero y de un solo uso, y al actualizar los precios a nivel de país y el momento de conversión de divisas, Mordor Intelligence mantiene los totales vinculados a la compra de productos y consumibles en lugar de incluir servicios de laboratorio por contrato facturados por separado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 31,67 mil millones de USD (2026) | |
| Proveedor de Datos del Sector A | 30,44 mil millones de USD (2024) | Utiliza un año base anterior y un horizonte más largo hasta 2032, y su presentación del alcance sugiere una agrupación más amplia entre equipos y consumibles que puede modificar lo que se contabiliza bajo cultivo celular frente al gasto en flujos de trabajo de laboratorio adyacentes. |
| Editor del Sector B | 26,17 mil millones de USD (2024) | Se ancla en una base de 2024 más baja y luego aplica una CAGR de largo horizonte más alta hasta 2034, lo que puede ampliar las diferencias si el movimiento del precio de venta promedio de medios de cultivo y reactivos y el momento de adopción no se verifican con frecuencia. |
Entre las tres fuentes, las diferencias se deben principalmente a la selección del año base, el horizonte de pronóstico y la precisión con que los productos y consumibles se separan de las líneas de gasto adyacentes. Los pasos utilizados aquí siguen siendo reproducibles porque se basan en indicadores de demanda claros, patrones de uso verificados mediante entrevistas y verificaciones de consistencia frente a señales independientes.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de cultivo celular en 2026?
El tamaño del mercado de cultivo celular es de 31,80 mil millones de USD en 2026 y se prevé que crezca hasta 51,50 mil millones de USD para 2032.
¿Qué segmento lidera la demanda de consumibles de cultivo celular?
Los medios y reactivos dominan los consumibles, impulsados por el cambio hacia formulaciones químicamente definidas y libres de componentes animales ante la escasez de suero.
¿Qué impulsa el rápido crecimiento del cultivo de células madre?
La tramitación regulatoria acelerada, más de 115 ensayos clínicos activos y el impulso de financiación de Japón convierten a las células madre en el tipo de célula de más rápido crecimiento con una CAGR del 11,53%.
¿Por qué las CDMO están ganando participación de ingresos en el cultivo celular?
El elevado gasto de capital en instalaciones y los complejos requisitos de Buenas Prácticas de Manufactura empujan a las empresas farmacéuticas a subcontratar, impulsando a las CDMO a una CAGR del 12,52%.
¿Qué región se está expandiendo más rápidamente?
Asia-Pacífico crece a una CAGR del 12,42%, impulsada por grandes inversiones públicas en Japón y la aceleración de la infraestructura en China e India.