
Tamaño y Participación del Mercado de Terapia Celular
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
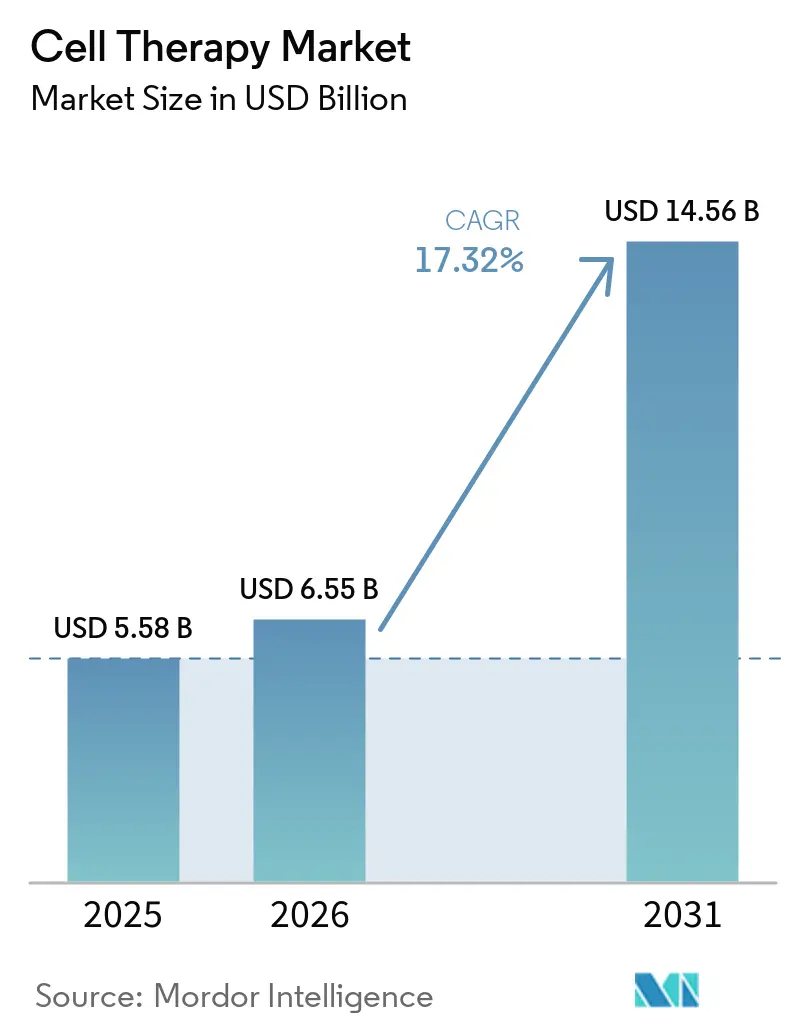
| Tamaño del Mercado (2026) | 6.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.32 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
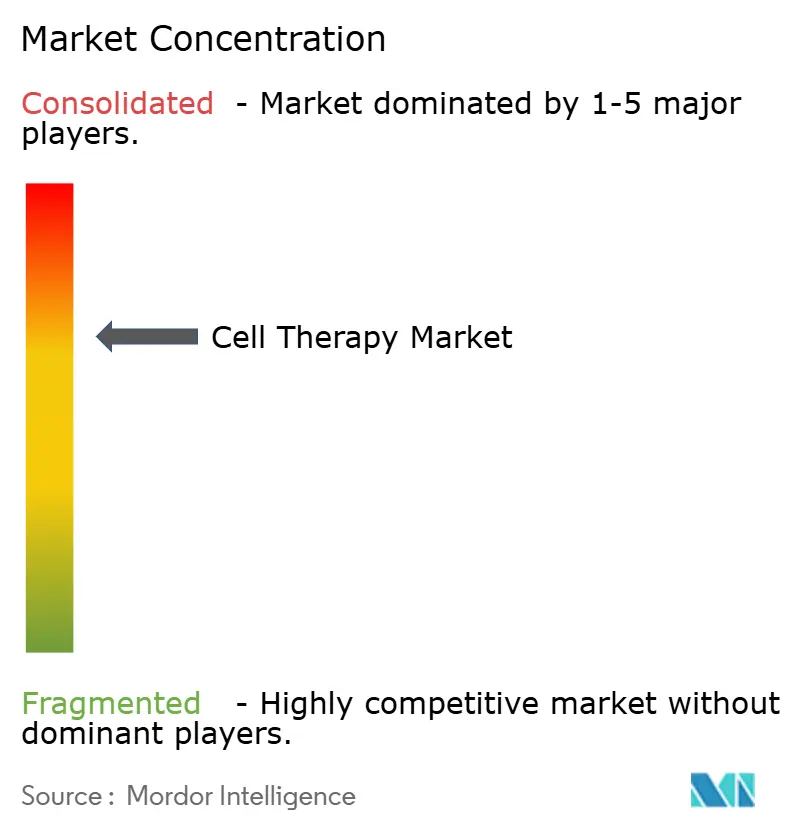
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapia Celular por Mordor Intelligence
Se espera que el tamaño del Mercado de Terapia Celular aumente de USD 5,58 mil millones en 2025 a USD 6,55 mil millones en 2026 y alcance USD 14,56 mil millones en 2031, creciendo a una CAGR del 17,32% durante 2026-2031.
El aumento de las aprobaciones de productos autólogos de células T con receptor de antígeno quimérico (CAR-T), el giro hacia plataformas alogénicas y las nuevas vías de reembolso en los Estados Unidos, Europa y Asia-Pacífico están ampliando el acceso de los pacientes y acortando los ciclos de tiempo hasta la generación de ingresos. Las organizaciones de desarrollo y fabricación por contrato (CDMO) añadieron 180.000 litros de capacidad alogénica entre 2024 y 2025, reduciendo los plazos de entrega de grado clínico de 8 semanas a 3 semanas y disminuyendo significativamente los costos de producción. El programa de Pago Adicional por Nueva Tecnología (NTAP) de Medicare en los Estados Unidos ha reducido la exposición hospitalaria al cubrir hasta el 65% de los costos por encima de la tarifa del grupo relacionado con el diagnóstico para 11 terapias celulares, fomentando la adopción por parte de los proveedores.
Conclusiones Clave del Informe
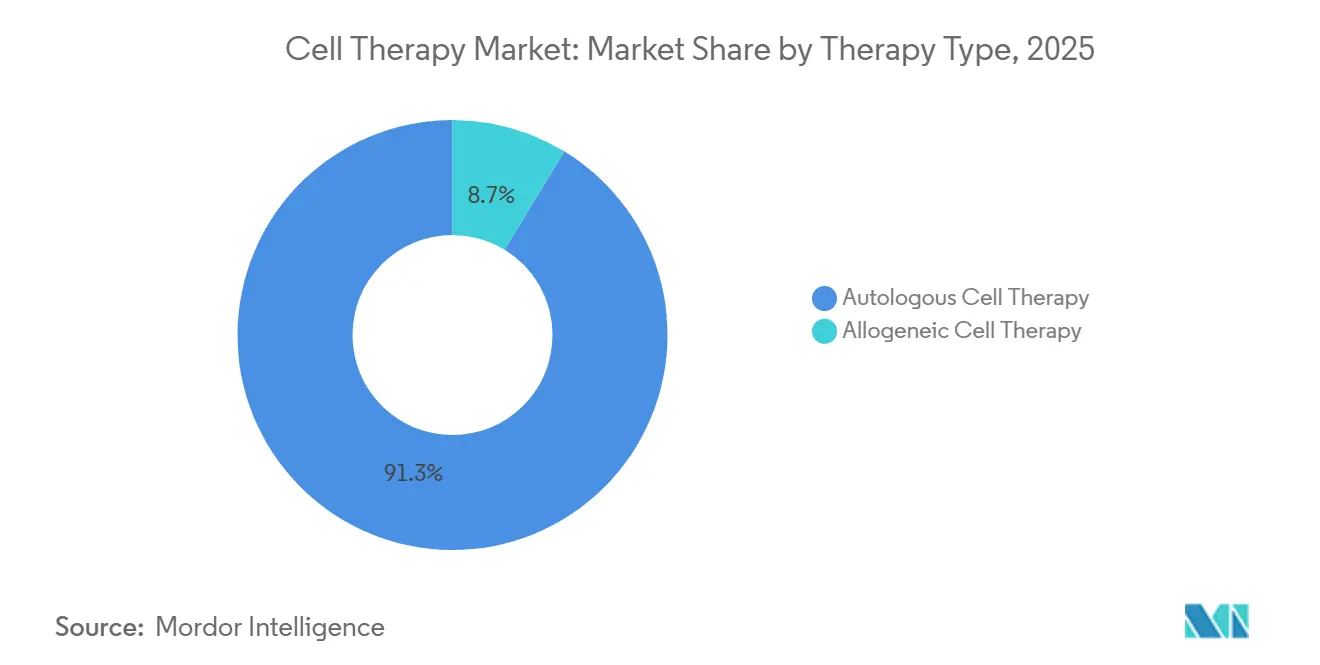
- Por tipo de terapia, el CAR-T autólogo mantuvo el 91,3% de la participación del mercado de terapia celular en 2025, pero las terapias alogénicas registraron el mayor crecimiento con una CAGR del 17,34% hasta 2031.
- Por tipo de célula, las plataformas de células inmunitarias lideraron con el 56,1% de los ingresos en 2025; los productos de células madre registraron la CAGR más rápida del 18,32% hasta 2031.
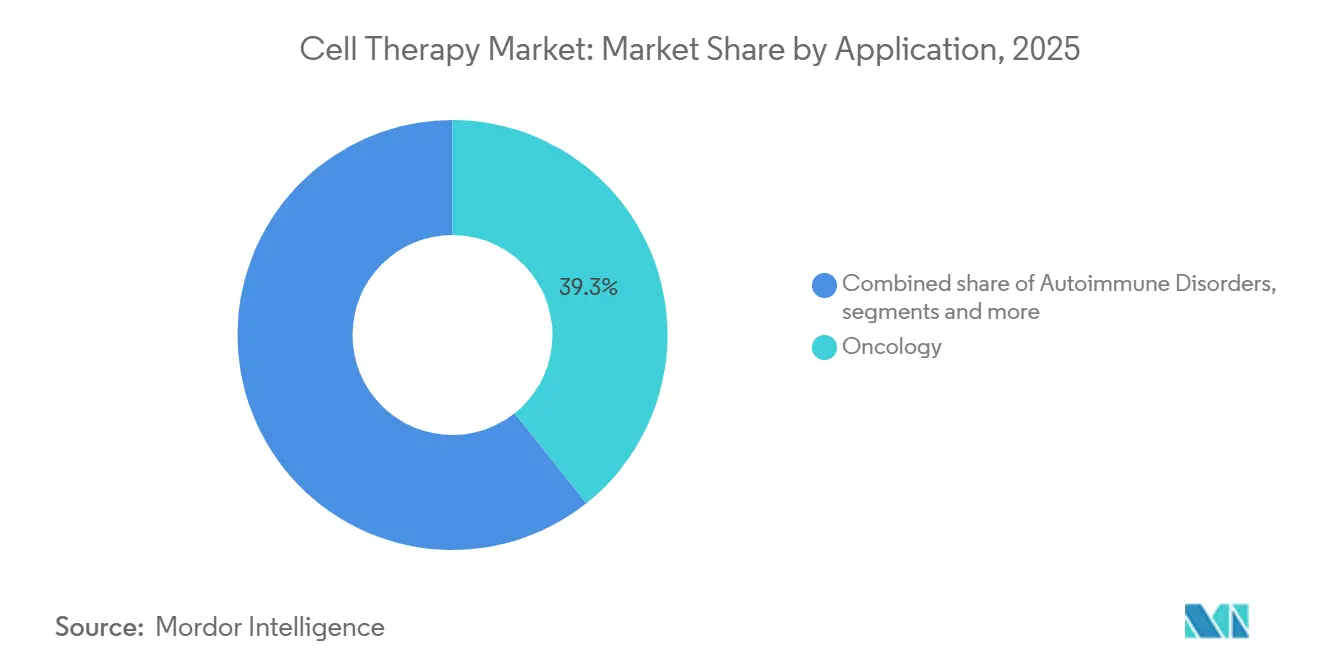
- Por aplicación, la oncología capturó el 39,3% de los ingresos en 2025, mientras que los trastornos neurológicos se expandieron a una CAGR del 17,47% respaldados por programas en fase avanzada para la enfermedad de Parkinson.
- Por usuario final, los hospitales y clínicas representaron el 65,2% del gasto en 2025; los centros especializados de terapia celular y génica escalaron a una CAGR del 18,08% a medida que los pagadores favorecieron la infraestructura dedicada.
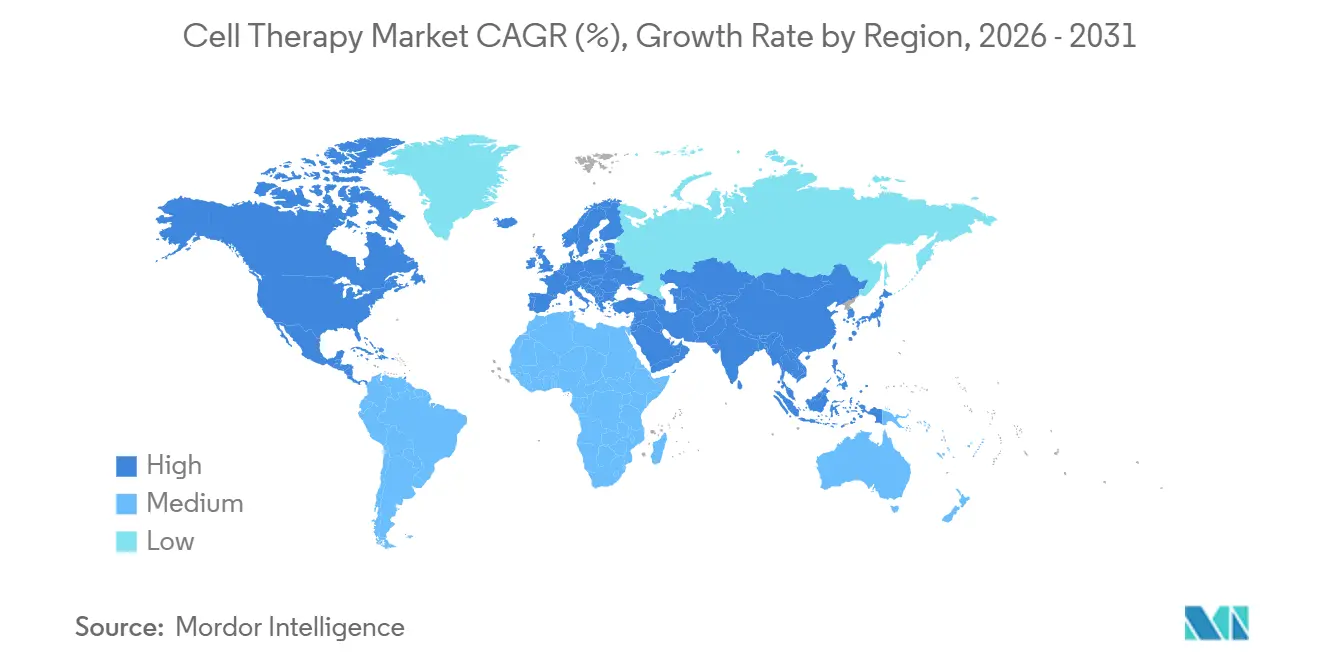
- Por geografía, América del Norte mantuvo el 54,2% del tamaño del mercado de terapia celular en 2025; Asia-Pacífico registró la CAGR más rápida del 17,89%, impulsada por cuatro aprobaciones domésticas de CAR-T en China durante 2024.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) (%) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento de aprobaciones y lanzamientos comerciales de terapias CAR-T autólogas | +4.2% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Expansión de la capacidad global de CDMO para pipelines alogénicos | +3.8% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Ampliación de las vías nacionales de reembolso | +3.1% | Alemania, Estados Unidos, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Expansión de indicaciones más allá de la oncología hacia enfermedades autoinmunes y cardiovasculares | +2.9% | Global | Largo plazo (≥ 4 años) |
| Sistemas de biorreactores cerrados optimizados con IA que reducen costos ≥40% | +2.2% | Principales centros de fabricación | Mediano plazo (2-4 años) |
| Integración de andamios bioimpresos en 3D que permiten implantes combinados | +1.0% | Estados Unidos, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de Aprobaciones y Lanzamientos Comerciales de Terapias CAR-T Autólogas
La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) y la Agencia Europea de Medicamentos (EMA) aprobaron nueve nuevas indicaciones de CAR-T entre 2024 y 2025, reduciendo el tiempo medio de revisión de 14 meses a 9 meses [1]. Novartis reportó USD 680 millones en ingresos de 2025 por Kymriah, reflejando un crecimiento del 28% tras la expansión de la etiqueta al linfoma folicular. Las aprobaciones condicionales europeas para tres terapias autólogas de receptor de células T en 2025 fueron las primeras para tumores sólidos, desbloqueando un segmento direccionable de USD 2,1 mil millones para 2028. Los pagadores comerciales de los Estados Unidos vincularon el 30–50% del reembolso a tasas de respuesta completa a seis meses para cinco productos CAR-T en 2024, reduciendo el riesgo inicial para los hospitales. La designación de vía rápida de medicina regenerativa de Japón redujo a la mitad los tiempos de revisión para candidatos con datos de Fase 2 que mostraban ≥40% de respuestas objetivas.
Expansión de la Capacidad Global de CDMO para Pipelines Alogénicos
Las CDMO instalaron 180.000 litros de capacidad alogénica entre 2024 y 2025, incluida la instalación de 50.000 litros de Lonza en Portsmouth y el sitio de 40.000 litros de Charles River en Leiden. Las plataformas listas para usar generan ahora un lote de terapia en 48 horas, frente a las 4-6 semanas de los procesos autólogos, y el costo de los bienes cayó de USD 350.000 a USD 75.000 por dosis. El candidato ALPHA2 de Allogene Therapeutics logró un 67% de remisión completa en linfoma de células B grandes y apunta a una solicitud de licencia de biológicos en los Estados Unidos para mediados de 2026. Vertex y CRISPR Therapeutics comprometieron USD 420 millones para una planta suiza de células T editadas en la base, con el objetivo de alcanzar 100.000 dosis anuales para 2028. La instalación de USD 300 millones de Samsung Biologics en Incheon aseguró cuatro contratos regionales, señalando la localización de la cadena de suministro en Asia-Pacífico.
Ampliación de las Vías Nacionales de Reembolso
La vía NUB de Alemania permitió a los hospitales facturar tres candidatos alogénicos antes de la evaluación completa de tecnología sanitaria, acelerando la captación de ingresos hasta en 24 meses. El programa NTAP de Medicare añadió 11 terapias celulares en 2025, con complementos por caso de USD 80.000–200.000 que aliviaron la economía de los proveedores. La vía de reembolso condicional de Japón permitió la entrada en el formulario con datos de Fase 2 en 2024, con la condición de siete años de vigilancia poscomercialización. Corea del Sur fijó el precio de dos CAR-T fabricados localmente un 40% por debajo de los precios de lista de los Estados Unidos, abriendo el acceso a 1.200 pacientes anuales. La orientación final del Instituto Nacional para la Excelencia en Salud y Atención (NICE) del Reino Unido desbloqueó GBP 120 millones en financiación del Servicio Nacional de Salud para el linfoma de células B grandes en segunda línea en 2025.
Sistemas de Biorreactores Cerrados Optimizados con IA que Reducen el Costo de los Bienes en Más del 40%
La plataforma Cocoon de Lonza logró una reducción del 42% en el costo por dosis para la producción autóloga de CAR-T en comparación con los sistemas abiertos, al automatizar la alimentación de glucosa y el control de oxígeno [2]. Los algoritmos de aprendizaje automático entrenados en 18.000 ejecuciones predijeron la viabilidad celular con un 94% de precisión, reduciendo las tasas de fallo de lotes al 2%. Kite Pharma redujo el tiempo de vena a vena para Yescarta de 27 días a 16 días después de que cuatro sitios en los Estados Unidos adoptaran líneas automatizadas en 2024. Fate Therapeutics alcanzó un costo de los bienes de USD 50.000 por dosis para células NK derivadas de iPSC mediante perfusión continua de 21 días. La FDA reconoció los biorreactores controlados por IA como tecnología analítica de procesos conforme en 2025, permitiendo actualizaciones de algoritmos posteriores a la aprobación sin nuevas presentaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) (%) Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto costo de los bienes para lotes autólogos personalizados | -2.8% | Global | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de vectores virales y plásmidos | -1.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Brechas en datos de integridad genómica a largo plazo tras la edición | -1.2% | Global | Largo plazo (≥ 4 años) |
| Escrutinio ESG del tejido donante y la logística criogénica | -0.7% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Bienes para Lotes Autólogos Personalizados
La producción autóloga de CAR-T promedió USD 350.000 por dosis en 2025, impulsada por la aféresis específica del paciente, la transducción con vectores virales y los ciclos de expansión de dos semanas. El precio de venta promedio de Yescarta cayó un 18% entre 2023 y 2025 bajo contratos basados en resultados, reduciendo el margen bruto del 82% al 71%. Los pagadores alemanes y franceses introdujeron umbrales de EUR 100.000 por año de vida ajustado por calidad (AVAC) en 2024, forzando descuentos confidenciales del 35% y comprimiendo la rentabilidad. Los altos costos fijos de USD 12 millones anuales por suite de Buenas Prácticas de Manufactura (BPM) socavan la escala para terapias que atienden a menos de 500 pacientes por año. La limitada asequibilidad en los países de ingresos medios, donde el gasto sanitario per cápita es inferior a USD 2.000, restringe la difusión y limita el potencial de crecimiento de los ingresos.
Cuellos de Botella en la Cadena de Suministro de Vectores Virales y Plásmidos
La escasez de vectores lentivirales retrasó 11 ensayos clínicos de terapia celular en Fase 2 en 2024, extendiendo los plazos de entrega de 16 semanas en 2022 a 32 semanas en 2024. Thermo Fisher reportó un retraso en servicios de USD 1,8 mil millones en el primer trimestre de 2025 y añadió 20.000 litros de capacidad adicional programada para el cuarto trimestre de 2026 para aliviar las restricciones. Los plazos de entrega de ADN plasmídico superaron las 24 semanas en 2024, con una inflación de precios del 40% interanual. La orientación de la FDA en julio de 2024 respaldó métodos de electroporación no viral y nanopartículas lipídicas para ensayos en fase temprana, y seis patrocinadores adoptaron estos enfoques antes de fin de año según FDA.GOV. Lonza y Catalent comprometieron USD 1,1 mil millones para la expansión de vectores virales en 2024, pero los analistas proyectan un déficit de suministro del 30% hasta 2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Tipo de Terapia:
Las Plataformas Alogénicas Reconfiguran la Economía de FabricaciónLos productos autólogos mantuvieron el 91,3% de la participación del mercado de terapia celular en 2025, respaldados por franquicias maduras de CAR-T y vías de reembolso establecidas. Sin embargo, el segmento alogénico avanza a una CAGR del 17,34% hasta 2031, ya que la disponibilidad lista para usar elimina la espera de fabricación de 4-6 semanas, reduce el costo de los bienes a USD 75.000 y simplifica la logística.
La confianza de los inversores se intensificó en 2025 cuando Vertex y CRISPR Therapeutics respaldaron una planta suiza diseñada para 100.000 dosis anuales, subrayando la ventaja de escalabilidad de las plataformas alogénicas. La flexibilidad regulatoria, como la aceptación por parte de la FDA de la transfección no viral, ha acortado los plazos, mientras que la contratación basada en resultados está ajustando los márgenes para los actores autólogos. Los candidatos alogénicos, por tanto, posicionan al mercado de terapia celular para una penetración rentable en geografías menos prósperas sin sacrificar la integridad del margen.


Por Tipo de Célula:
Las Células Madre Ganan Terreno frente a las Plataformas de Células InmunitariasLas terapias de células inmunitarias dominaron el 56,1% de los ingresos en 2025, en gran parte gracias a los programas de CAR-T y linfocitos infiltrantes de tumores respaldados por sólidos datos oncológicos. Las plataformas de células madre se están expandiendo a una CAGR del 18,32% a medida que los candidatos de células madre mesenquimales y células madre pluripotentes inducidas (iPSC) demuestran eficacia en trastornos cardiovasculares y neurológicos.
El ensayo de Fase 3 de insuficiencia cardíaca de Mesoblast redujo los eventos adversos mayores en un 34%, mientras que los cardiomiocitos de iPSC de Takeda están incorporando pacientes isquémicos con la primera lectura de resultados esperada en 2026. Los avances en tecnologías de andamios e impresión 3D están impulsando aún más el impulso de las células madre, posicionándolas como el motor de diversificación del mercado de terapia celular más allá de las neoplasias hematológicas.
Por Aplicación:
Los Trastornos Neurológicos Superan el Crecimiento de la OncologíaLa oncología generó el 39,3% de los ingresos en 2025, sin embargo, los trastornos neurológicos son la aplicación de más rápido crecimiento, registrando una CAGR del 17,47% hasta 2031, gracias a los programas de neuronas dopaminérgicas derivadas de iPSC que lograron una mejora del 32% en la escala motora de la Escala Unificada de Evaluación de la Enfermedad de Parkinson a los 12 meses. Las indicaciones autoinmunes también ganaron impulso a medida que el lupus eritematoso sistémico entró en evaluación en fase avanzada con un 73% de remisión.
Los segmentos cardiovascular, ortopédico y oftalmológico están emergiendo como oportunidades de próxima generación sobre la base de ensayos con células mesenquimales, condrocitos y células retinianas. Estas tendencias diversifican la base del tamaño del mercado de terapia celular, reduciendo la dependencia de la oncología y suavizando la volatilidad de los ingresos vinculada a la saturación competitiva en las neoplasias de células B.
Por Usuario Final:
Los Centros Especializados Escalan Más Rápido que los HospitalesLos hospitales y clínicas representaron el 65,2% del gasto en 2025, pero los centros especializados en terapia celular y génica están escalando a una CAGR del 18,08% mediante la estandarización de la aféresis, la criopreservación celular y la atención posterior a la infusión. La unidad de 12 camas de Mayo Clinic trató a 180 pacientes en su primer año y redujo las admisiones por síndrome de liberación de citocinas al 4%, frente a un índice de referencia nacional del 12%.
Los institutos académicos impulsan la innovación en las fases 1 y 2, mientras que las organizaciones de desarrollo y fabricación por contrato (CDMO) proporcionan capacidad industrializada que sustenta el tamaño del mercado de terapia celular para las líneas de desarrollo alogénicas. Las altas tasas de utilización hospitalaria del 85% en los principales centros de los Estados Unidos generan cuellos de botella, lo que amplifica el valor estratégico de las instalaciones construidas específicamente para este fin.
Análisis Geográfico
Mercado de Terapia Celular de América del Norte
América del Norte registró una participación del 54,2% en 2025, con el NTAP cubriendo entre 80.000 y 200.000 USD por caso y cinco aseguradoras comerciales trasladando entre el 30% y el 50% de los pagos a modelos basados en resultados. Las aprobaciones aumentaron a nueve indicaciones para la terapia CAR-T entre 2024 y 2025, y los ingresos de Yescarta crecieron un 22% hasta alcanzar los 2,1 mil millones de USD. La alta utilización de las salas de aféresis, del 85%, generó tiempos de espera de entre 6 y 8 semanas, lo que pone de manifiesto las limitaciones de capacidad.
Mercado de Terapia Celular de Europa
Europa mantuvo una participación del 28%, ya que la vía NUB de Alemania aceleró la facturación de tres terapias alogénicas, mientras que la orientación de NICE liberó 120 millones de GBP en financiación en el Reino Unido. Las aprobaciones condicionales para receptores de células T dirigidos a tumores sólidos abrieron una oportunidad europea de 2,1 mil millones de USD. Sin embargo, los umbrales de AVAC introducidos en 2024 exigen descuentos medios del 35%, lo que modera la expansión de los ingresos.
Mercado de Terapia Celular de Asia-Pacífico
Asia-Pacífico registró el CAGR más rápido, del 17,89%; la primera aprobación doméstica de CAR-T en China, Carvykti, atendió a 2.500 pacientes con mieloma múltiple en el primer año. La vía de reembolso condicional de Japón aceptó datos de Fase 2 con un seguimiento obligatorio de siete años. Corea del Sur reembolsó dos CAR-T locales a precios un 40% más bajos, atendiendo a 1.200 pacientes en 2025. La localización de la cadena de suministro a través de Samsung Biologics y la creciente capacidad de CDMO están consolidando la región como el próximo motor de crecimiento del mercado de terapia celular.

Panorama regulatorio
En los Estados Unidos, la FDA ha continuado formalizando la flexibilidad para los requisitos de química, manufactura y controles (CMC) que son fundamentales para la ampliación de escala de la terapia celular. En 2026, la agencia avanzó en esta postura mediante actividad de orientación centrada en CMC (incluyendo guías preliminares y actualizadas) y marcos relacionados para productos de terapia celular y génica humana. Esto refuerza la tolerancia del regulador hacia enfoques basados en riesgo en el desarrollo temprano, mientras que la supervisión posterior a la aprobación sigue anclada en los controles de proceso y la comparabilidad del producto.
En Europa, las terapias celulares se regulan como medicamentos de terapia avanzada (ATMP, por sus siglas en inglés) bajo el marco de la EMA, con actividad continua del CAT que da forma a las expectativas para el desarrollo y la gestión del ciclo de vida. La EMA autorizó ATMPs a lo largo de 2025 y hasta 2026, y la retirada de Alofisel por parte de la Comisión Europea en diciembre de 2024 subraya las acciones activas de ciclo de vida posteriores a la autorización junto con las nuevas aprobaciones. Por separado, las discusiones del CAT de la EMA a principios de 2026 hicieron referencia a líneas de trabajo como la Hoja de Ruta del IPRP, lo que indica esfuerzos continuos hacia la convergencia regulatoria y la reducción de la duplicación en las presentaciones globales para la terapia génica y celular.
Análisis de la cadena de valor
La cadena de valor de la terapia celular comienza con la identificación de donantes o pacientes y la recolección clínica, incluyendo la aféresis y la obtención de tejidos. Luego avanza a través de las materias primas críticas (leucopaquetes, medios, citocinas, vectores virales, ADN plasmídico) y los consumibles utilizados en la fabricación bajo GMP. La fabricación se realiza internamente o a través de CDMO, y el mercado se divide cada vez más entre flujos de trabajo autólogos por lotes específicos para el paciente y campañas alogénicas orientadas a la escala.
Los pasos posteriores incluyen el llenado y acabado (cuando corresponde), la criopreservación y el almacenamiento controlado, y la documentación de cadena de identidad o cadena de custodia. La distribución de vuelta a hospitales, clínicas y centros especializados de terapia celular y génica depende de una logística sensible al tiempo y a la temperatura para la administración y el seguimiento. Persisten cuellos de botella en la capacidad de aféresis, la disponibilidad de vectores virales y plásmidos, y la coordinación entre programas de múltiples sitios, lo que aumenta el riesgo de "vena a vena" para las terapias autólogas. Las respuestas del sector se centran en modelos operativos más integrados de extremo a extremo que combinan fabricación, biocustodia y logística bajo menos transferencias, respaldados por seguimiento digital para gestionar lotes personalizados en paralelo. Las incorporaciones de capacidad para la fabricación alogénica, incluidas las 180.000 litros añadidas por los CDMO durante 2024-2025, y las expansiones logísticas como la apertura por parte de Cryoport Systems de un nuevo Centro Global de Cadena de Suministro en el sur de California en mayo de 2026, reflejan un posicionamiento centrado tanto en la fiabilidad y la orquestación como en la capacidad.
Panorama Competitivo
El mercado de terapia celular exhibe una concentración moderada: las cinco principales empresas, Novartis, Gilead Sciences, Bristol Myers Squibb, Johnson & Johnson y Legend Biotech, capturaron una participación significativa de los ingresos autólogos de CAR-T en 2025 [3]. Las expansiones de etiqueta y las aprobaciones oncológicas en líneas más tempranas sustentan las defensas de los actores establecidos, pero los nuevos participantes alogénicos y las CDMO están redistribuyendo la participación. La instalación suiza de USD 420 millones de Vertex y CRISPR señala la escala de fabricación como una ventaja estratégica, mientras que Allogene Therapeutics registró un 67% de remisión completa en ensayos pivotales.
Los disruptores emergentes como Fate Therapeutics lograron un costo de USD 50.000 por dosis, y Samsung Biologics ha asegurado cuatro contratos en Asia-Pacífico, subrayando cómo la tecnología y la capacidad localizada desplazan la dinámica competitiva. La velocidad de presentación de patentes es alta. CRISPR Therapeutics registró 14 patentes de edición de bases entre 2024-2025, mientras que los reguladores exigen un seguimiento de 15 años para los productos editados genéticamente, favoreciendo a las empresas bien capitalizadas. Las tecnologías de reducción de costos, como los biorreactores optimizados con IA y los andamios bioimpresos en 3D, están reduciendo las barreras de entrada e intensificando la rivalidad en los segmentos de oncología, autoinmunidad y neurología.
Los movimientos estratégicos en 2025 incluyeron la adquisición de Amunix por parte de Sanofi por USD 1,2 mil millones, la instalación de 50.000 litros de Lonza en Portsmouth y la expansión de 40.000 litros de Charles River en Leiden, cada uno con el objetivo de asegurar capacidad antes de los picos de demanda previstos. A medida que los modelos de reembolso pivotan hacia los resultados y la oferta escala, la ventaja competitiva se define cada vez más por la agilidad de fabricación, la amplitud de indicaciones y la infraestructura de vigilancia poscomercialización.
Líderes de la Industria de Terapia Celular
-
Corestem Inc.
-
Chiesi Farmaceutici S.p.A.
-
Tego Science
-
Allogene Therapeutics Inc.
-
Takeda Pharmaceuticals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapia Celular Empresas cubiertas en este informe
- Novartis
- Gilead Sciences
- Bristol-Myers Squibb
- Johnson & Johnson (Janssen Biotech)
- Legend Biotech Corporation
- Fate Therapeutics Inc.
- Bluebird Bio
- Allogene Therapeutics
- Sangamo Therapeutics
- CRISPR Therapeutics AG
- Mesoblast Limited
- Vericel
- Glycostem Therapeutics BV
- Celyad Oncology SA
- Iovance Biotherapeutics Inc.
- CARsgen Therapeutics Holdings
- JW Therapeutics Co. Ltd.
- Takeda Pharmaceuticals
- Astellas Pharma
- Vertex Pharmaceuticals Inc.
- Sanofi
- Century Therapeutics Inc.
- Be The Match BioTherapies
- Lonza Group
- Charles River

Oportunidades de mercado y perspectivas futuras
La expansión de la huella de fabricación y la estandarización impulsada por la automatización están creando espacios en blanco en costos, rendimiento y acceso geográfico, particularmente para las plataformas alogénicas y derivadas de iPSC que dependen de procesos repetibles a escala industrial. La evidencia de este ciclo de inversión incluye el anuncio de Johnson and Johnson de una instalación de fabricación de terapia celular de próxima generación de más de 1.000 millones de USD en el condado de Montgomery, Pensilvania (febrero de 2026), la apertura por parte de FUJIFILM Cellular Dynamics de una nueva sede de desarrollo y fabricación de iPSC en Madison, Wisconsin, diseñada para cuadruplicar la capacidad de iPSC (mayo de 2026), y la incorporación por parte de Orca Bio de capacidad de fabricación en la Costa Este en Princeton, Nueva Jersey, para complementar las operaciones existentes en Sacramento (junio de 2026). Estos movimientos abordan las limitaciones que ralentizan el despliegue comercial, incluidos los plazos de entrega, la resiliencia del suministro regional y la capacidad de atender a más sitios con un producto consistente.
Las acciones regulatorias y de habilitación de la cadena de suministro también respaldan nuevas rutas de ejecución para plataformas y proveedores que reducen la friccción en los CMC y los insumos críticos. La FDA finalizó la guía sobre flexibilidades de CMC para productos de terapia celular y génica en 2026 y está ejecutando iniciativas como el Programa Piloto de PreCheck de Manufactura, que incluyó a Cellares (junio de 2026), para apoyar una alineación más temprana sobre la preparación de fabricación para plataformas avanzadas y automatizadas. En cuanto a los insumos, expansiones como la apertura por parte de Sartorius Stedim Biotech de un centro de competencia de 140 millones de EUR en Friburgo, Alemania, para componentes críticos de la terapia celular como las citocinas (mayo de 2026), y la expansión de Kincell Bio de su instalación en Research Triangle Park con salas limpias adicionales ISO 7 (abril de 2026), apuntan a un mercado direccionable cada vez mayor de materiales especializados, capacidad GMP y servicios integrados que reducen el plazo desde el desarrollo en etapa tardía hasta el suministro comercial.
Desarrollos recientes de la industria en Mercado de Terapia Celular
- Junio de 2026: Chiesi Group y Arbor Biotechnologies recibieron la Designación de Medicamento Huérfano de la Comisión Europea para ABO-101, una terapia de edición génica en investigación para la hiperoxaluria primaria tipo 1. La designación fortalece los incentivos regulatorios y de comercialización para las terapias avanzadas en enfermedades raras. También respalda la inversión liderada por socios en el desarrollo clínico y la preparación de fabricación.
- Diciembre de 2025: La FDA aprobó Waskyra (etuvetidigene autotemcel) para el síndrome de Wiskott-Aldrich, añadiendo otra opción comercial de terapia avanzada para una inmunodeficiencia rara. La aprobación refuerza el papel de las rutas regulatorias y la ejecución de CMC como diferenciadores clave para los patrocinadores que llevan biológicos complejos a la atención habitual.
- Julio de 2024: La FDA emitió una guía que respalda enfoques no virales como la electroporación y las nanopartículas lipídicas para el desarrollo de terapias celulares y génicas en fase temprana. Este cambio de política amplía las opciones técnicas para los desarrolladores que enfrentan limitaciones de vectores virales. También respalda rutas de fabricación alternativas que pueden simplificar la planificación del suministro y las estrategias de comparabilidad.


Mercado de Terapia Celular Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por el uso de células humanas viables como terapia, en las que las células se administran para reparar, reemplazar o modular una función del paciente. Incluye tanto las terapias disponibles comercialmente como las terapias en investigación que avanzan activamente a través del desarrollo clínico.
Exclusiones del alcance: Las terapias exclusivamente génicas (en las que las células no son el agente terapéutico activo) y los andamiajes regenerativos acelulares quedan excluidos de esta estimación de tamaño.
Descripción General de la Segmentación
- Por Tipo de Terapia
- Terapia Celular Autóloga
- Terapia Celular Alogénica
- Por Tipo de Célula
- Terapia con Células Madre
- Células Madre Hematopoyéticas
- Células Madre Mesenquimales
- Células Madre Pluripotentes Inducidas
- Terapia con Células Inmunitarias
- Terapia con Células T (incl. CAR-T, TCR-T)
- Terapia con Células NK
- Terapia con Células Dendríticas
- Terapias Basadas en Fibroblastos y Condrocitos
- Terapia con Células Madre
- Por Aplicación
- Oncología
- Trastornos Autoinmunes
- Enfermedades Cardiovasculares
- Ortopedia y Musculoesquelético
- Trastornos Neurológicos
- Cicatrización de Heridas y Dermatología
- Oftalmología
- Por Usuario Final
- Hospitales y Clínicas
- Centros Especializados de Terapia Celular y Génica
- Institutos Académicos y de Investigación
- Instalaciones de Fabricación por Contrato y Organizaciones de Investigación por Contrato
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con el mapeo del panorama terapéutico y la cartera de desarrollo utilizando registros públicos, para luego alinear esas señales con los ingresos que pueden atribuirse razonablemente a los tratamientos basados en células. Las fuentes utilizadas incluyeron, por ejemplo, ClinicalTrials.gov y otros registros de ensayos clínicos, revistas científicas revisadas por pares en medicina regenerativa y oncología, y bases de datos públicas de etiquetas y aprobaciones de medicamentos mantenidas por los organismos reguladores.
Para mantener los supuestos fundamentados, también revisamos fuentes como portales de estadísticas de salud nacionales, resúmenes de aduanas y comercio para biológicos relevantes y flujos de cadena de frío donde estuvieran disponibles, y sitios web de las principales sociedades profesionales que cubren hematología, oncología y medicina regenerativa. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa se utilizaron para comprender el calendario de lanzamiento, las notas sobre el escalado de fabricación y los comentarios sobre los precios de las terapias. En algunos casos, se utilizaron suscripciones de pago que resumen los estados financieros de las empresas, las patentes y los registros comerciales a nivel de envíos para cubrir las lagunas que las fuentes públicas no respondían con claridad. Esta lista no es exhaustiva y se consultaron muchas otras fuentes públicas durante la recopilación, validación y aclaración de los datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba de estrés lo que los datos documentales implicaban, especialmente en lo relativo a la realización de precios, las limitaciones en el flujo de pacientes y la rapidez con que los aumentos de capacidad se convierten en volúmenes tratables. Conversamos con una combinación de desarrolladores de terapias, especialistas en fabricación y cadena de suministro, y partes interesadas clínicas en las principales regiones, de modo que los supuestos pudieran verificarse en diferentes entornos de atención y sistemas de reembolso.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% | Europa, Oriente Medio y África (EMEA): 34% |
| Actores menores: 19% | Gerentes: 59% | Américas: 22% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, se utilizó un enfoque descendente en el que los grupos de pacientes tratados y la disponibilidad de terapias por indicación se reconstruyen a partir de señales epidemiológicas, patrones de adopción clínica y el calendario de aprobaciones y lanzamientos, para luego convertirlos en ingresos utilizando supuestos realistas de precio y ciclo de tratamiento. Una vez construidos esos totales, se realizaron verificaciones ascendentes selectivas utilizando ingresos de terapias muestreadas, verificaciones de canales regionales y una lógica de precio de venta promedio por volumen donde las divulgaciones públicas hacían rastreables los datos de entrada.
El modelo es sensible a algunos indicadores prácticos, como el número de terapias aprobadas por región, los rangos de precios de las terapias y el movimiento esperado del precio neto, la capacidad de fabricación y los tiempos de respuesta que pueden limitar los volúmenes de pacientes, y el ritmo de expansión de nuevas indicaciones en las carteras de desarrollo en etapa avanzada. Dado que no todas las terapias cuentan con divulgación transparente de ventas cada año, las lagunas se gestionaron utilizando curvas de adopción proxy vinculadas a la población de la etiqueta aprobada y mediante la verificación cruzada con los comentarios sobre el escalado de fabricación de los archivos públicos.
Para el pronóstico, se utilizó un análisis de escenarios porque la adopción y la construcción de capacidad pueden avanzar rápidamente tras las aprobaciones, pero también pueden ralentizarse si el reembolso o la preparación de los centros se retrasan. Los escenarios se anclaron al consenso de expertos sobre cómo se amplía el acceso de los pacientes, cómo se alivian los cuellos de botella de capacidad con el tiempo y cómo evolucionan los precios a medida que aumenta la competencia.
Ciclo de Validación y Actualización de Datos
La validación se realiza en etapas para que un solo conjunto de datos no determine el número final por sí solo. Comparamos los resultados con señales independientes, como recuentos de aprobaciones, tendencias de actividad en ensayos clínicos y la dirección de los ingresos divulgados, y luego investigamos las variaciones antes de finalizar los resultados.
Si una estimación parece estar fuera de rango, se revisan los supuestos y, cuando es necesario, se vuelve a contactar a los encuestados para confirmar qué cambió (por ejemplo, una limitación de capacidad, un cambio en el reembolso o un lanzamiento retrasado). Los informes se actualizan anualmente y se realizan actualizaciones intermedias cuando ocurren eventos materiales en la cartera terapéutica o el panorama regulatorio. Antes de la entrega, un analista realiza una revisión final para que los números reflejen la información pública más reciente y los supuestos validados.
Tamaño del Mercado de Terapia Celular de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la terapia celular suelen variar porque los analistas no siempre contabilizan el mismo alcance terapéutico, y también difieren en cómo tratan los ingresos en investigación, la progresión de precios y el momento de la conversión de divisas. La tabla facilita la identificación de estas diferencias y también muestra cómo distintas bases temporales pueden modificar el número principal.
Los factores determinantes clave generalmente se reducen a si las estimaciones agrupan la terapia génica o los biológicos adyacentes en el mismo conjunto, si los activos en etapas tempranas de desarrollo se contabilizan antes de que existan volúmenes significativos de pacientes, y si los precios se modelan utilizando el precio de lista o el precio neto esperado después de descuentos y límites de acceso. Otra razón común es la frecuencia de actualización, ya que las nuevas aprobaciones y las expansiones de indicaciones pueden cambiar rápidamente el grupo de demanda, lo que a su vez modifica el tamaño del mercado a corto plazo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,55 mil millones de USD (2026) | |
| Consultora Global A | 5,89 mil millones de USD (2024) | Utiliza una base temporal anterior y una rampa de adopción diferente, lo que puede subestimar los ingresos a corto plazo cuando las aprobaciones y la preparación de los centros mejoran en años posteriores. |
| Editorial del Sector B | 16,14 mil millones de USD (2024) | Se implican inclusiones más amplias, lo que puede incorporar categorías adyacentes e inflar los totales si las terapias exclusivamente génicas o los productos regenerativos no celulares se contabilizan junto con las terapias celulares. |
La tabla señala una amplia dispersión y, en el modelo de Mordor Intelligence, el valor está vinculado a las terapias en las que las células humanas viables son el agente terapéutico activo y los ingresos están ligados a los volúmenes tratables y a una realización de precios realista, en lugar de a un conjunto regenerativo amplio. Con reglas de inclusión claras y verificaciones repetibles frente a aprobaciones, carteras de desarrollo y limitaciones de capacidad, el número final se mantiene explicable y puede actualizarse cuando las señales subyacentes se modifiquen.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de terapia celular en 2026?
El tamaño del mercado de terapia celular alcanzó USD 6,55 mil millones en 2026 y se proyecta que ascienda a USD 14,56 mil millones para 2031.
¿Qué tipo de terapia está creciendo más rápido?
Las terapias alogénicas listas para usar son las de más rápido crecimiento, avanzando a una CAGR del 17,34% hasta 2031 debido al menor costo de los bienes y los plazos de fabricación más cortos.
¿Qué región registrará el mayor crecimiento?
Se espera que Asia-Pacífico ofrezca la CAGR regional más alta del 17,89% a medida que China, Japón y Corea del Sur agilizan las aprobaciones y amplían el reembolso.
¿Cuál es el principal desafío de costos para el CAR-T autólogo?
La producción personalizada promedia USD 350.000 por dosis e implica altos costos fijos de Buenas Prácticas de Manufactura, presionando los márgenes y la asequibilidad.
¿Cómo están reduciendo costos los fabricantes?
Los biorreactores cerrados optimizados con IA, la expansión de capacidad en las CDMO y los métodos de administración génica no viral están reduciendo significativamente los costos por dosis.
¿Qué segmento de aplicación se está expandiendo más rápido?
Los trastornos neurológicos lideran con una CAGR del 17,47%, impulsados por ensayos en fase avanzada en la enfermedad de Parkinson utilizando neuronas derivadas de iPSC.


 Sus datos están seguros y nunca se venden ni se comparten.
