
Tamaño y Participación del Mercado de Dispositivos de Capnografía
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 669.4 Millones de dólares |
| Tamaño del Mercado (2031) | 929.58 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.79 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Capnografía por Mordor Intelligence
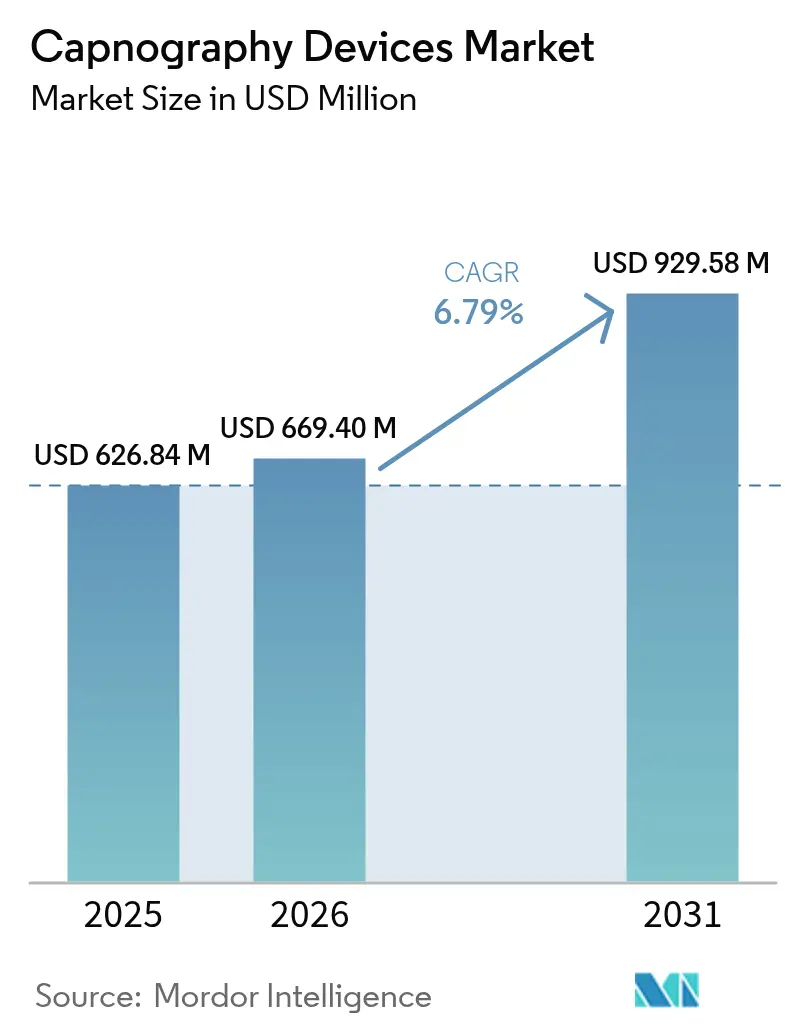
Se espera que el tamaño del mercado de dispositivos de capnografía crezca de USD 626,84 millones en 2025 a USD 669,4 millones en 2026 y se prevé que alcance USD 929,58 millones en 2031 a una CAGR del 6,79% durante el período 2026-2031. El creciente reconocimiento de la capnografía como salvaguarda de primera línea contra el compromiso respiratorio y su papel en expansión en la detección temprana de sepsis mantienen la demanda firme en entornos de atención aguda, ambulatoria y domiciliaria. El crecimiento se ve reforzado por ganancias constantes en el volumen de procedimientos, especialmente en centros ambulatorios donde el monitoreo continuo de CO₂ se considera ahora esencial para la seguridad del paciente. La innovación tecnológica se está acelerando, liderada por análisis de forma de onda mejorados con inteligencia artificial, sensores de micro flujo que operan a caudales ultrabajos y factores de forma inalámbricos que se integran perfectamente con los centros de monitoreo remoto de pacientes. El mercado de dispositivos de capnografía también se beneficia de la ampliación de los respaldos de sociedades profesionales que hacen obligatorio el monitoreo de CO₂ para la sedación moderada, la endoscopia gastrointestinal y el manejo del dolor basado en opioides, lo que impulsa a los hospitales a modernizar los monitores existentes con módulos de capnografía. Si bien las presiones en la cadena de suministro y la escasez de tecnólogos pesan sobre los plazos de instalación, los factores impulsores de la demanda subyacente permanecen intactos, apuntando a una perspectiva resiliente a mediano plazo.
Conclusiones Clave del Informe
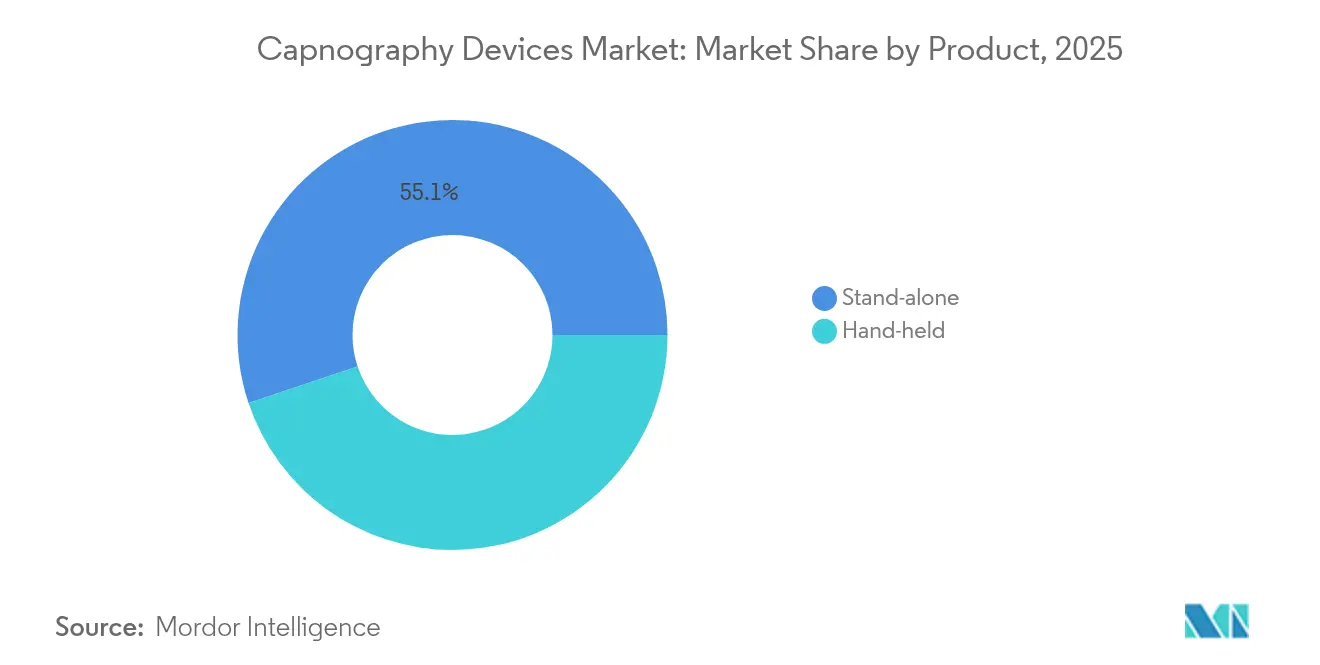
- Por tipo de producto, los sistemas independientes lideraron con una participación de ingresos del 55,12% en 2025, mientras que se proyecta que los dispositivos portátiles registren la CAGR más rápida del 7,66% hasta 2031.
- Por tecnología, el segmento de flujo lateral mantuvo el 61,78% de la participación del mercado de dispositivos de capnografía en 2025; se prevé que las plataformas de micro flujo se expandan a una CAGR del 7,92% hasta 2031.
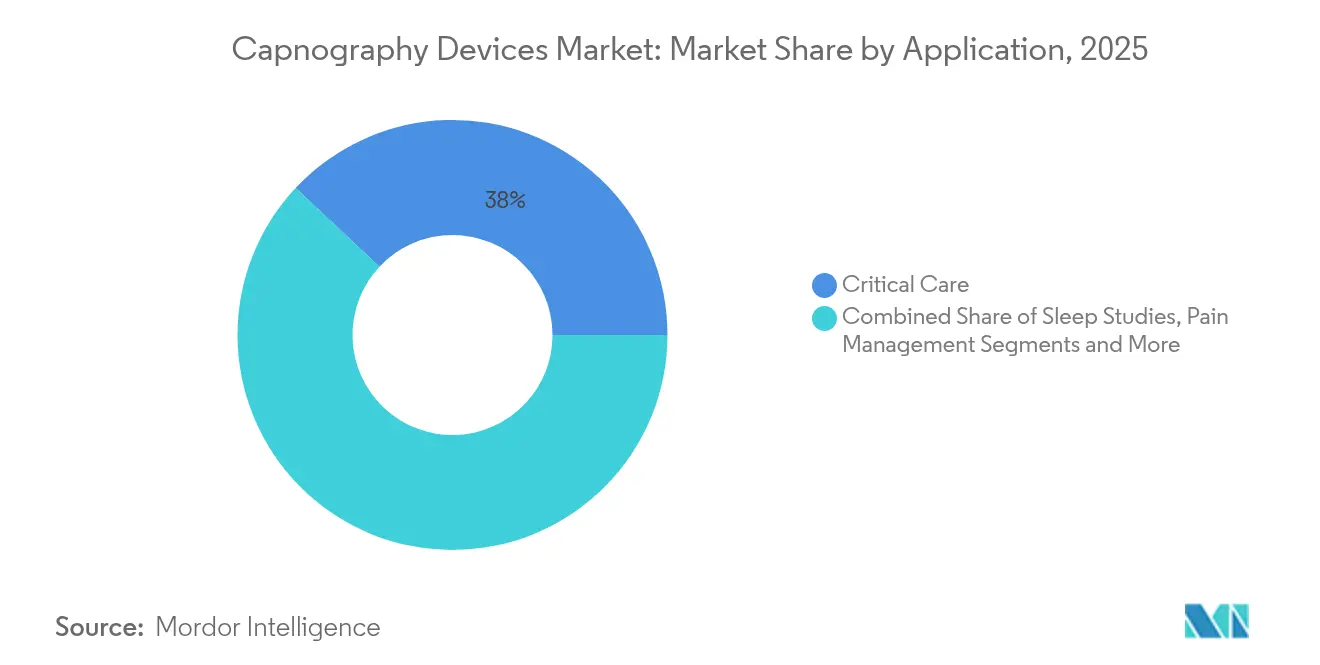
- Por aplicación, el monitoreo de cuidados críticos representó el 38,02% del tamaño del mercado de dispositivos de capnografía en 2025, mientras que la sedación para procedimientos avanza a una CAGR del 8,19% hasta 2031.
- Por usuario final, los hospitales dominaron con una participación del 66,88% en 2025; los centros quirúrgicos ambulatorios muestran la perspectiva de CAGR más alta del 8,66%.
- Por geografía, América del Norte capturó el 42,32% de participación en 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 9,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Dispositivos de Capnografía*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Número Creciente de Cirugías en Todo el Mundo | +1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Prevalencia Creciente de Enfermedades Respiratorias | +1.5% | Global, particularmente en Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Avances Tecnológicos en Dispositivos de Capnografía | +1.8% | América del Norte y la UE lideran, adopción en Asia-Pacífico en seguimiento | Corto plazo (≤ 2 años) |
| Sólidas Recomendaciones de Sociedades Profesionales | +0.9% | Global, con énfasis regulatorio en mercados desarrollados | Mediano plazo (2-4 años) |
| Análisis de Forma de Onda Habilitado por Inteligencia Artificial para la Detección Temprana de Sepsis | +1.1% | América del Norte y la UE como núcleo, expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de la Capnografía en Dispositivos Portátiles de Monitoreo Remoto de Pacientes | +0.8% | Global, con adopción temprana en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Número Creciente de Cirugías en Todo el Mundo
Los centros quirúrgicos ambulatorios atendieron a 3,3 millones de beneficiarios de Medicare en 2024, lo que subraya un cambio sistémico hacia la atención ambulatoria donde el monitoreo respiratorio confiable es indispensable [1]Comisión Asesora de Pagos de Medicare, "Informe al Congreso: Política de Pagos de Medicare," medpac.gov. Los protocolos de recuperación mejorada y las técnicas mínimamente invasivas cada vez más complejas exigen la medición de CO₂ en tiempo real para detectar la hipoventilación antes de que caiga la saturación de oxígeno. A medida que más especialidades adoptan la sedación moderada fuera del quirófano, la adopción del mercado de dispositivos de capnografía se amplía entre gastroenterólogos, cardiólogos y equipos de manejo del dolor. Las decisiones de compra ahora priorizan monitores que sean portátiles, con batería y habilitados para Wi-Fi, lo que permite un uso fluido desde las bahías de preoperatorio hasta las de alta. Los proveedores que agrupan los desechables bajo contratos de valor están ganando terreno al reducir los costos por procedimiento en entornos ambulatorios sensibles al precio.
Prevalencia Creciente de Enfermedades Respiratorias
Las enfermedades respiratorias crónicas como la EPOC y las complicaciones posvirales continúan aumentando, lo que impulsa a los proveedores de atención médica a adoptar el monitoreo continuo de CO₂ para la detección temprana del deterioro. La capnografía ha demostrado mayor sensibilidad que la pulsioximetría por sí sola para identificar la hipoventilación, lo que está impulsando protocolos que combinan ambas modalidades en las salas de enfermedades respiratorias. Los laboratorios del sueño implementan cada vez más capnógrafos portátiles para estudios domiciliarios, lo que favorece un diagnóstico e inicio del tratamiento más rápidos para la apnea obstructiva del sueño. Las agencias de salud pública advierten sobre tasas elevadas de readmisión vinculadas a la hipoventilación nocturna no detectada, lo que lleva a las aseguradoras a reembolsar el uso de la capnografía en paquetes de atención crónica. Estas dinámicas fomentan una expansión sostenida del mercado de dispositivos de capnografía en entornos hospitalarios y domiciliarios.
Avances Tecnológicos en Capnografía
Los fabricantes han miniaturizado los sensores infrarrojos e incorporado firmware de aprendizaje automático que extrae indicadores predictivos de las formas de onda sin procesar. Los últimos módulos de micro flujo requieren un 50% menos de calibraciones y operan de manera confiable en condiciones de flujo inferiores a 200 mL min⁻¹, lo que es fundamental para casos neonatales y de transporte. Los análisis impulsados por inteligencia artificial detectan el riesgo de sepsis hasta seis horas antes de que aparezcan los síntomas convencionales, logrando una precisión de predicción del 97% en ensayos multicéntricos. La conectividad en la nube también permite el diagnóstico remoto de servicios biomédicos, reduciendo el tiempo de inactividad de los instrumentos. En conjunto, estas innovaciones ayudan a los hospitales a estandarizar una arquitectura de monitoreo única, impulsando flujos de ingresos por compras repetidas y actualizaciones de software que sustentan el crecimiento a largo plazo del mercado de dispositivos de capnografía.
Sólidas Recomendaciones de Sociedades Profesionales
Las directrices de la Sociedad Americana de Anestesiólogos, el Colegio Americano de Médicos de Urgencias y la Sociedad Europea de Endoscopia Gastrointestinal exigen el monitoreo obligatorio de CO₂ durante los procedimientos de sedación moderada. Las auditorías de cumplimiento hacen referencia cada vez más a la documentación del trazado de capnografía como prueba de vigilancia, lo que alienta a los centros a modernizar los monitores heredados. Las juntas de especialidades incorporan módulos de interpretación de formas de onda en los planes de estudio de mantenimiento de la certificación, garantizando que las nuevas generaciones de clínicos puedan leer los capnogramas con fluidez. Las aseguradoras en varios estados de EE. UU. ahora vinculan los bonos de calidad al monitoreo documentado de CO₂, integrando la capnografía más profundamente en el flujo de trabajo clínico. Este impulso regulatorio y educativo refuerza un ciclo de adopción que mantiene el mercado de dispositivos de capnografía en una trayectoria positiva.
Análisis del Impacto de las Restricciones del Mercado de Dispositivos de Capnografía*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Tecnólogos Calificados en Respiración y Anestesia | -0.8% | Global, particularmente aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Altos Costos de Capital y Desechables de los Sistemas de Capnografía | -1.1% | Global, con mayor impacto en mercados emergentes | Largo plazo (≥ 4 años) |
| La Lenta Revisión de la ISO sobre Desechables de Micro Flujo Retrasa las Licitaciones | -0.6% | Global, con concentración en Europa y mercados regulados | Corto plazo (≤ 2 años) |
| Datos Neonatales Limitados sobre la Precisión del Micro Flujo a Caudal Ultrabajos | -0.4% | Global, con impacto particular en centros pediátricos especializados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Tecnólogos Calificados en Respiración y Anestesia
Las tasas de vacantes para terapeutas respiratorios y tecnólogos en anestesia superaron el 12% en 2024, un máximo histórico que ralentiza el despliegue de nuevos dispositivos[2]Sociedad Americana de Tecnólogos Radiológicos, "Encuesta de Fuerza Laboral 2024," asrt.org. Los centros sin suficiente experiencia tienen dificultades para interpretar anomalías complejas en las formas de onda, subutilizando las funciones avanzadas y debilitando la propuesta de valor clínico. Los proveedores responden con software de interpretación automática y tutoriales interactivos para acortar las curvas de aprendizaje, pero la incorporación sigue extendiendo los ciclos de adquisición. Los programas académicos amplían la matrícula pero enfrentan escasez de docentes, lo que indica que la escasez de mano de obra persistirá en el mediano plazo. En consecuencia, algunos hospitales difieren las actualizaciones de capnografía hasta que la dotación de personal se estabilice, moderando el impulso a corto plazo del mercado de dispositivos de capnografía.
Altos Costos de Capital y Desechables de los Sistemas de Capnografía
Los monitores independientes oscilan entre USD 4.500 y USD 8.000 por unidad, y las líneas de muestreo pueden agregar entre USD 6 y 10 por procedimiento, lo que tensiona los presupuestos en instalaciones de bajo margen. Las políticas de reembolso rara vez cubren los desechables directamente, lo que obliga a los administradores a justificar los gastos mediante los costos de eventos adversos evitados. En las economías emergentes, la volatilidad cambiaria agrava el riesgo de adquisición, retrasando las licitaciones hasta que los tipos de cambio se estabilicen. Los fabricantes persiguen iniciativas de reducción de costos, como instalaciones de moldeo consolidadas y conectores universales, para obtener beneficios de escala. Los modelos de suscripción que agrupan servicio, desechables y análisis están ganando aceptación, aunque los altos desembolsos iniciales siguen siendo un obstáculo que reduce la penetración del mercado de dispositivos de capnografía en geografías sensibles al costo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Dispositivos de Capnografía
Por Producto:
La Portabilidad Impulsa la InnovaciónEl tamaño del mercado de dispositivos de capnografía para sistemas independientes representó USD 345,51 millones en 2025, equivalente al 55,12% de los ingresos totales. Los hospitales valoran sus pantallas de pantalla completa, el almacenamiento de formas de onda y las opciones avanzadas de alarma que respaldan los flujos de trabajo de cuidados críticos. Sin embargo, los dispositivos portátiles están ganando terreno rápidamente con una CAGR del 7,66% gracias a los servicios médicos de emergencia, los equipos de transporte y las consultas dentales que requieren unidades ligeras con batería. En muchas regiones, los protocolos del servicio médico de emergencia ahora tratan la capnografía como un signo vital estándar para los pacientes intubados, lo que impulsa las compras masivas por parte de las flotas de ambulancias.
La demanda de movilidad también impulsa soluciones híbridas montadas en carros que acoplan módulos portátiles cuando se necesita un análisis de alta resolución. Los fabricantes integran módems Bluetooth y celulares para que los paramédicos puedan transmitir formas de onda a los departamentos de emergencias para el triaje previo a la llegada. A medida que la conectividad se expande, las suscripciones de software se convierten en una parte creciente de los ingresos por productos, alineando los incentivos de los proveedores con el tiempo de actividad del dispositivo. Este enfoque de ecosistema posiciona las plataformas portátiles para capturar una participación incremental del mercado de dispositivos de capnografía, incluso mientras las consolas independientes siguen siendo indispensables para los entornos de cuidados intensivos.


Por Tecnología:
El Micro Flujo Gana ImpulsoLos analizadores de flujo lateral retuvieron la mayor participación del mercado de dispositivos de capnografía con el 61,78% en 2025, favorecidos por su versatilidad y compatibilidad con los monitores existentes. Sin embargo, las unidades de micro flujo están creciendo a una CAGR del 7,92% y se espera que reduzcan la brecha para 2031. Su caudal de muestreo ultrabajos minimiza el impacto del espacio muerto y mejora la precisión en neonatos, pacientes obesos y aquellos con volúmenes tidales bajos. Los estudios clínicos revelan una correlación superior entre el CO₂ al final de la espiración y el PaCO₂ arterial en patrones respiratorios variables, lo que refuerza la confianza de los clínicos.
La eficiencia operativa es otro punto de venta: las trampas de agua cerradas reducen drásticamente los cambios de filtro y disminuyen la fatiga por alarmas debidas a obstrucciones. El menor uso de desechables limita la generación de residuos, un criterio de adquisición cada vez más importante bajo los mandatos de sostenibilidad hospitalaria. A medida que los sensores de micro flujo pasan de conectores propietarios a semiestandarizados, se espera que las primas de precio se compriman, acelerando las conversiones. La tecnología de flujo principal seguirá siendo importante en los quirófanos que prefieren cubetas adheridas a las vías respiratorias para evitar retrasos en el muestreo, pero es probable que su participación se estabilice durante el horizonte de pronóstico.
Por Aplicación:
Expansión de la Sedación para ProcedimientosEl monitoreo de cuidados críticos lideró los ingresos de 2025 con USD 238,32 millones, lo que representa el 38,02% del tamaño del mercado de dispositivos de capnografía. El CO₂ al final de la espiración está arraigado en los protocolos de destete de la ventilación y los paquetes de sepsis, lo que garantiza una base instalada estable en las unidades de cuidados intensivos. Sin embargo, el crecimiento más rápido aparece en la sedación para procedimientos, que está configurada para crecer a una CAGR del 8,19% a medida que aumentan los volúmenes de endoscopia ambulatoria, electrofisiología y radiología intervencionista. Las directrices de sedación ahora estipulan el seguimiento continuo de CO₂ para detectar la hipoventilación antes de que caiga la SpO₂, desplazando la demanda hacia monitores compactos que se adaptan a salas de procedimientos concurridas.
Los departamentos de medicina del sueño también adoptan capnógrafos portátiles para la polisomnografía domiciliaria, aprovechando las actualizaciones de reembolso que favorecen las pruebas descentralizadas. Las clínicas de manejo del dolor utilizan la capnografía durante la titulación de opioides para evitar la depresión respiratoria, creando un aumento secundario en la demanda. Los consultorios veterinarios y dentales, históricamente desatendidos, representan usuarios de nicho pero en aumento a medida que los menús simplificados se adaptan a los flujos de trabajo de no anestesiólogos. En conjunto, estos desarrollos amplían la huella clínica y diversifican los flujos de ingresos dentro del mercado de dispositivos de capnografía.
Por Usuario Final:
Los Centros Ambulatorios Lideran el CrecimientoLos hospitales controlaron el 66,88% de la participación del mercado de dispositivos de capnografía en 2025, respaldados por la demanda de las unidades de cuidados intensivos, quirófanos y departamentos de emergencias. Siguen siendo el ancla para las actualizaciones de monitores multiparamétricos que agrupan la capnografía como módulo complementario. Los centros quirúrgicos ambulatorios, sin embargo, superan a todos los demás con una CAGR del 8,66% hasta 2031. La presión de costos y la preferencia de los pacientes por el alta el mismo día impulsan la migración de procedimientos, haciendo atractivos los capnógrafos compactos habilitados para Wi-Fi. Estas instalaciones a menudo estandarizan los consumibles para agilizar las cadenas de suministro, fomentando acuerdos con un único proveedor.
Las agencias de atención domiciliaria y las redes de tele-UCI también exploran sensores de CO₂ portátiles que alimentan paneles de control remotos, aunque las vías de reembolso aún están evolucionando. Las organizaciones del servicio médico de emergencia continúan los ciclos de actualización de complementos a medida que la evidencia se acumula de que el CO₂ al final de la espiración prehospitalario mejora el éxito de la intubación y la atención posterior a la reanimación. En conjunto, se espera que los segmentos no hospitalarios aumenten su participación combinada en el tamaño del mercado de dispositivos de capnografía, protegiendo a los proveedores contra las fluctuaciones presupuestarias en el sector de atención aguda.
Análisis Geográfico
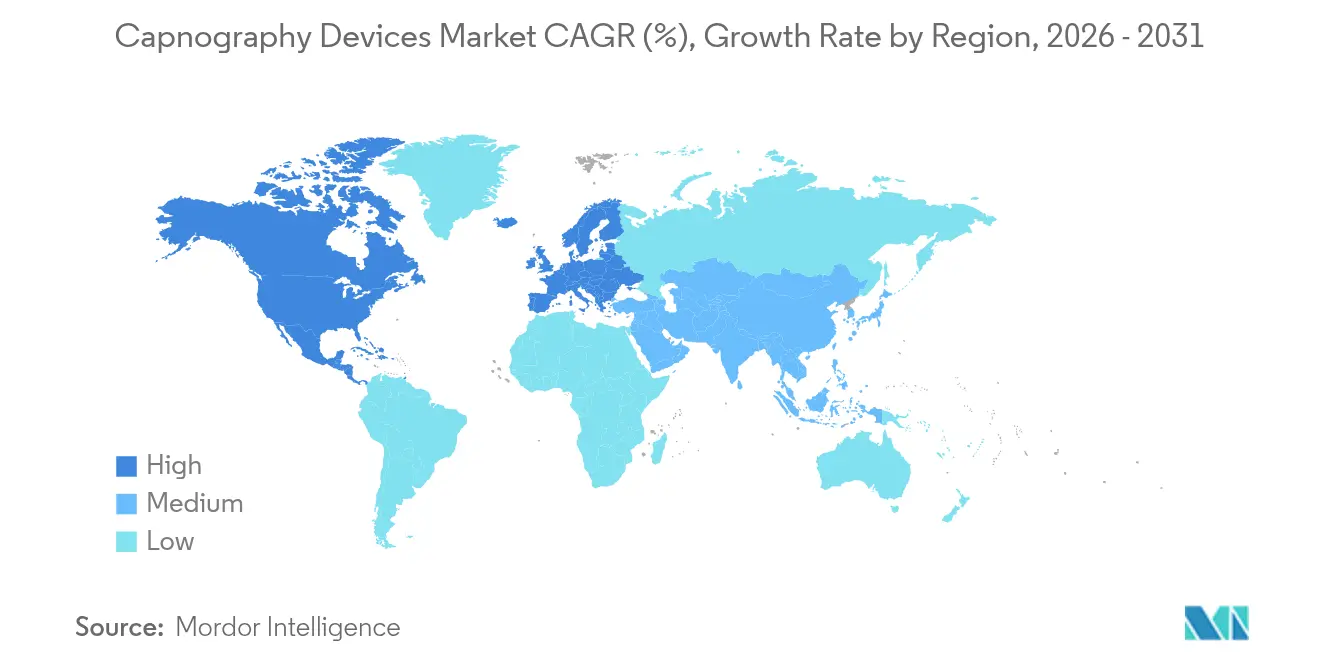
Mercado de Dispositivos de Capnografía en América del Norte
América del Norte se mantuvo como el mayor contribuyente regional con el 42,32% de los ingresos de 2025, impulsado por la adopción temprana por parte de los médicos, una amplia cobertura de reembolso y una sólida presencia de proveedores. La alineación federal con la norma ISO 13485 y los ágiles procedimientos 510(k) acortan el tiempo de comercialización de las mejoras de productos, manteniendo actualizadas las carteras nacionales. Las alianzas estratégicas de interoperabilidad, como la integración Masimo-Philips de 2024 que incorporó la tecnología NomoLine en los monitores multiparamétricos, ofrecen a los proveedores una hoja de ruta de actualización más sencilla.
Mercado de Dispositivos de Capnografía en Europa
Europa ofrece un crecimiento estable impulsado por la sustitución de equipos, anclado en estrictos protocolos de seguridad. Las normas de transparencia en la cadena de suministro de la Comisión Europea de 2025 obligan a los fabricantes a garantizar la continuidad de los consumibles de capnografía, fomentando marcos de adquisición resilientes. Los sistemas nacionales de salud prefieren monitores integrados que consoliden la capnografía, la oximetría y la hemodinámica para minimizar el desorden en la cabecera del paciente. Mientras tanto, la financiación regional para proyectos piloto de salud digital acelera la adopción de capnógrafos conectados a la nube en clínicas rurales.
Mercado de Dispositivos de Capnografía en Asia-Pacífico, Oriente Medio y África, y América del Sur
Asia-Pacífico representa la región de mayor crecimiento con una CAGR del 9,08% hasta 2031, impulsada por el aumento de los volúmenes quirúrgicos, la construcción de hospitales urbanos y la creciente incidencia de enfermedades respiratorias crónicas. Las iniciativas gubernamentales que subvencionan la expansión de camas de UCI en China e India estimulan indirectamente la demanda del mercado de dispositivos de capnografía. Aunque los plazos regulatorios varían según el país, el impulso hacia las asociaciones de fabricación local está reduciendo los aranceles de importación y acelerando los despliegues. Australia, Japón y Corea del Sur continúan siendo mercados de tecnología premium donde el análisis de formas de onda mejorado con inteligencia artificial atrae una atención temprana. Oriente Medio y África y América del Sur van a la zaga en adopción, pero muestran repuntes donde las asociaciones público-privadas llevan infraestructura moderna de cuidados críticos a los centros terciarios.

Panorama regulatorio
Los dispositivos de capnografía están regulados como dispositivos médicos con requisitos de comercialización previa y de sistemas de calidad que determinan el tiempo de llegada al mercado y la documentación. En Estados Unidos, la FDA clasifica los analizadores de CO2 en fase gaseosa bajo el Código de Producto CCK como dispositivos de Clase II sujetos a controles especiales (21 CFR 868.1400), y los fabricantes deben planificar plazos significativos de 510(k), ya que la duración de la revisión ha tendido a alargarse para las presentaciones recientes de Clase II CCK. Un ejemplo reciente de producto es la autorización 510(k) de la FDA (K253030) recibida por Covidien, LLC en mayo de 2026 para el Capnostream 35 Portable Respiratory Monitor, lo que destaca la continuidad en el flujo de plataformas portátiles de monitoreo respiratorio.
En el ámbito de la fabricación y la vigilancia poscomercialización, el Reglamento del Sistema de Gestión de Calidad de la FDA (QMSR) entró en vigencia el 2 de febrero de 2026, alineando las expectativas del sistema de calidad de EE. UU. más estrechamente con la norma ISO 13485:2016 y endureciendo las necesidades de preparación en controles de diseño, gestión de riesgos y supervisión de proveedores. En Europa, el Reglamento MDR de la UE (Reglamento (UE) 2017/745) continúa rigiendo la evaluación de conformidad, mientras que la Comisión Europea avanzó propuestas de enmienda específicas en diciembre de 2025 para reducir ciertas cargas de cumplimiento, manteniendo la atención en la capacidad de los organismos notificados y los requisitos de documentación clínica para los OEM de capnografía y proveedores de descartables. A nivel internacional, la norma ISO 80601-2-55 sigue siendo el estándar central de seguridad y desempeño para los monitores de gases respiratorios, y la actividad activa de desarrollo de normas en 2026, incluido un proyecto de normas de Serbia para la prSRPS EN ISO 80601-2-55:2026, señala una base de cumplimiento en evolución para los diseños de monitoreo conectado y de bajo flujo.
Análisis de la cadena de valor
La cadena de valor de los dispositivos de capnografía comienza con los insumos de electrónica y polímeros aguas arriba, y luego avanza hacia componentes de sensores de precisión (en particular detectores infrarrojos NDIR, óptica y válvulas de muestreo de gas) para el diseño OEM, el ensamblaje y la calibración clínica. La ejecución de canales continúa a través de licitaciones hospitalarias, marcos de GPO, adquisiciones de servicios de emergencia médica (EMS) y colocaciones lideradas por distribuidores en entornos ambulatorios y de atención domiciliaria. Un fondo de beneficio crítico se encuentra en los consumibles recurrentes, incluidas las líneas de muestreo y las trampas de agua para los flujos de trabajo sidestream y microstream, lo que vincula la selección del dispositivo a la disponibilidad confiable de descartables y a estrategias de conectores estándar.
El riesgo operativo se concentra en componentes de sensores infrarrojos especializados y capacidad de semiconductores, donde la escasez puede alargar los plazos de entrega de monitores y módulos integrados. Los plásticos esterilizables y los descartables moldeados también necesitan herramientas y controles de calidad consistentes para mantener la elegibilidad en licitaciones. Aguas abajo, la demanda se centra cada vez más en ecosistemas agrupados de monitoreo de pacientes, donde los módulos de capnografía y los descartables se conectan a bases instaladas de monitores multiparamétricos, lo que aumenta los costos de cambio. El fortalecimiento por parte de BD de su presencia en monitoreo avanzado mediante la finalización en 2024 de la adquisición del grupo de productos de cuidados críticos de Edwards Lifesciences muestra cómo las grandes plataformas de tecnología médica utilizan la amplitud de su portafolio y su poder de negociación contractual para restringir el acceso a la distribución y potenciar la venta de consumibles de monitoreo en las cuentas de atención aguda.
Panorama Competitivo
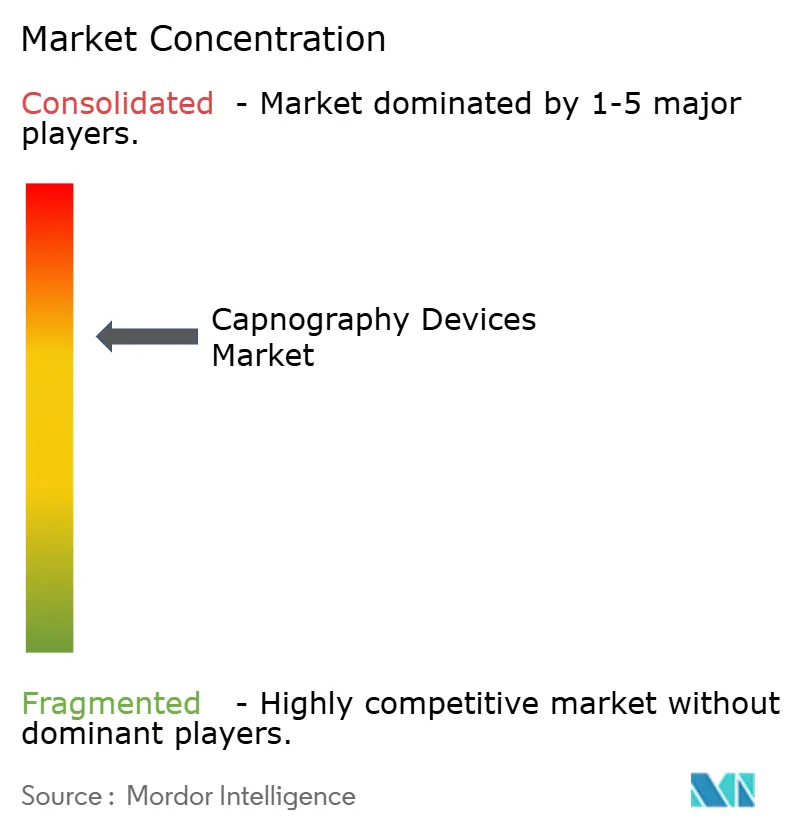
El espacio de la capnografía presenta un nivel de concentración moderado donde los cinco principales proveedores superan el 65% de participación combinada, aunque la posibilidad de cambio sigue siendo viable debido a los conectores estándar y los precios competitivos de los desechables. Medtronic apuntala su liderazgo en la cartera Microstream, reconocida por su precisión a bajo caudal y sus amplias integraciones con fabricantes de equipos originales. Masimo le sigue de cerca, aprovechando sus conjuntos de muestreo sin agua NomoLine que reducen el tiempo de mantenimiento y mejoran el control de infecciones. Philips y Dräger refuerzan sus posiciones incorporando módulos de capnografía en los monitores de pacientes existentes, reduciendo así el desembolso de capital incremental para los hospitales.
Las colaboraciones estratégicas definen el manual de estrategias actual. El acuerdo Masimo-Philips de junio de 2024 permitió la transmisión de formas de onda en modo plug-and-play a los monitores IntelliVue, reduciendo las necesidades de capacitación para flotas mixtas. La adquisición en 2025 por parte de Becton Dickinson de una unidad de monitoreo hemodinámico tiene como objetivo la venta cruzada de desechables de capnografía en su extensa base de clientes de cuidados críticos. Los nuevos participantes apuntan a sensores portátiles y análisis basados en inteligencia artificial, con la esperanza de eludir los ciclos de capital arraigados. Sin embargo, se enfrentan a obstáculos en la validación clínica y la codificación de reembolsos, ambos de los cuales favorecen a las empresas establecidas con infraestructuras de servicio consolidadas.
La ventaja competitiva depende cada vez más del software. Los proveedores que lanzan actualizaciones de algoritmos para detectar apnea, obstrucción de las vías respiratorias y sepsis temprana acumulan valor más allá de los márgenes de hardware, fomentando los ingresos por suscripción. Las pasarelas de datos de arquitectura abierta se están convirtiendo en un requisito básico a medida que los directores de información de los sistemas de salud insisten en una integración perfecta con los registros electrónicos de salud. Se espera que los fabricantes que demuestren solidez en ciberseguridad y cumplan con la guía de lista de materiales de software previo a la comercialización de la FDA de 2025 ganen la confianza de las partes interesadas y amplíen su presencia en el mercado de dispositivos de capnografía.
Líderes de la Industria de Dispositivos de Capnografía
Becton, Dickinson and Company
Koninklijke Philips N.V.
Masimo Corporation
Medtronic Plc
Nihon Kohden Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Dispositivos de Capnografía Incluidas en este Informe
- Medtronic
- Koninklijke Philips
- Masimo
- Dragerwerk
- Nihon Kohden
- Beckton Dickinson
- Smiths Medical (Smiths Group)
- Nonin Medical
- SunMed
- Infinium Medical
- Welch Allyn (Hillrom / Baxter)
- DiMedica
- GE Healthcare
- Zoll Medical
- Hamilton Medical
- Mindray
- Teleflex
- Capnomed
- Qinhuangdao Kapunuomaite Medical
- CapnoMedical (CapnoAcademy)
Lea el análisis de las empresas de dispositivos de capnografía

Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está ampliando a medida que la capnografía se extiende más allá de los quirófanos hacia el transporte, los dispositivos portátiles y la vigilancia respiratoria basada en protocolos. Los casos de uso prehospitalario y de transporte interinstalaciones se están ampliando mediante orientación formal, incluidos los protocolos clínicos de 2026 que señalan la capnografía por cánula nasal para el monitoreo continuo durante el transporte de pacientes y en presentaciones respiratorias o metabólicas como la sepsis, lo que respalda compras incrementales de monitores portátiles a batería y conjuntos de muestreo compatibles. La difusión de evidencia también está ampliando la presencia en neonatología y transporte, incluidos los hallazgos de julio de 2026 de Journal of Perinatology del estudio CAPNO sobre capnometría continua no invasiva para el transporte neonatal con el fin de detectar la extubación accidental, lo que refuerza una necesidad definida de precisión de ultra bajo flujo y algoritmos de alarma robustos.
La oportunidad tecnológica se centra en una mayor calidad de señal a bajos volúmenes tidales, la simplificación del flujo de trabajo y la detección de riesgos guiada por software. La actividad 510(k) de la FDA en mayo de 2026 para el Capnostream 35 Portable Respiratory Monitor de Covidien, LLC destaca los ciclos continuos de renovación de productos en el monitoreo respiratorio portátil, mientras que el soporte de decisiones clínicas habilitado por IA avanza hacia formatos de monitoreo continuo. También hay margen para mejorar las herramientas de verificación más rápida en procedimientos de emergencia y trauma, incluidas las aplicaciones de capnografía colorimétrica estudiadas para tareas de confirmación rápida donde la velocidad puede ser operativamente relevante, lo que podría abrir demanda adyacente de consumibles de un solo uso y baja capacitación junto con la capnografía de forma de onda tradicional en las vías de atención aguda.
Desarrollos Recientes de la Industria en el Mercado de Dispositivos de Capnografía
- Junio de 2026: Masimo recibió la autorización 510(k) de la FDA para una capacidad de detección de depresión respiratoria inducida por opioides (OIRD) habilitada por IA, integrada en el monitor de paciente portátil continuo Radius VSM. La autorización avanza la detección de riesgo respiratorio adyacente a la capnografía en flujos de trabajo de monitoreo portátil y respalda una adopción más amplia de la vigilancia guiada por software junto con el monitoreo convencional de CO2 en entornos de atención aguda y de transición.
- Septiembre de 2025: Philips y Masimo anunciaron una colaboración estratégica plurianual renovada para avanzar el acceso a las tecnologías de medición de monitoreo de pacientes. La alianza refuerza la interoperabilidad y la disponibilidad de tecnología de medición en las flotas de monitores instaladas, lo que influye en las decisiones de adquisición de módulos de capnografía integrados y ecosistemas de consumibles compatibles.
- Septiembre de 2024: BD completó la adquisición del grupo de productos de cuidados críticos de Edwards Lifesciences y lo renombró como BD Advanced Patient Monitoring. El movimiento amplía el portafolio de atención conectada inteligente y monitoreo avanzado de BD, fortaleciendo el poder de venta cruzada para soluciones de monitoreo respiratorio y hemodinámico y descartables asociados dentro de los canales de contratación hospitalaria.


Mercado de Dispositivos de Capnografía Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca los ingresos generados por los dispositivos de capnografía que miden y muestran formas de onda de CO2 y CO2 al final de la espiración para respaldar el monitoreo de pacientes en la atención hospitalaria y ambulatoria, incluidos los entornos de transporte. El alcance incluye dispositivos de capnografía independientes y portátiles utilizados para el monitoreo clínico.
Exclusiones del alcance: excluimos los contratos de servicio, mantenimiento y los ingresos por capacitación, y no contabilizamos los sistemas de administración de anestesia a menos que los ingresos del dispositivo de capnografía sean identificables por separado.
Descripción general de la segmentación
- Por Producto
- Portátil
- Independiente
- Por Tecnología
- Flujo Lateral
- Flujo Principal
- Micro Flujo
- Por Aplicación
- Cuidados Críticos
- Estudios del Sueño
- Manejo del Dolor
- Sedación para Procedimientos
- Otras Aplicaciones
- Por Usuario Final
- Hospitales
- Centros Quirúrgicos Ambulatorios
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza mapeando de dónde proviene la demanda de capnografía y cómo se regula y reembolsa, ya que esto a menudo explica el momento de adopción según el entorno de atención. Utilizamos fuentes públicas como las bases de datos de dispositivos de la FDA (avisos de 510(k) y retiros), publicaciones de los CDC y el National Center for Health Statistics, y conjuntos de datos hospitalarios y ambulatorios de CMS para comprender la combinación de procedimientos, las guías de seguridad y los cambios de entorno.
Para mantener supuestos realistas, también consultamos fuentes como las estadísticas sanitarias de la OMS, los indicadores de gasto en salud de la OCDE y revistas de anestesia y cuidados críticos revisadas por pares que analizan el uso de la capnografía en la sedación de procedimientos, el manejo de la vía aérea y el monitoreo respiratorio. Se revisaron informes anuales de empresas y presentaciones para inversores para comprender el posicionamiento de productos y la exposición regional, y se utilizó una suscripción paga centrada en finanzas y noticias de empresas para verificar los desarrollos recientes. Las fuentes enumeradas anteriormente son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba los supuestos de adopción y los rangos de precios, especialmente donde los datos públicos son limitados en cuanto a los ciclos de reemplazo y la división entre unidades portátiles y independientes. Hablamos con una combinación de médicos hospitalarios, equipos de ingeniería biomédica y adquisiciones, distribuidores y expertos de la industria de dispositivos en APAC, EMEA y las Américas, de modo que el modelo refleje el comportamiento de compra en cuidados críticos y sedación de procedimientos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 14% | APAC: 41% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 40% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 46% | Américas: 27% |
Dimensionamiento de mercado y pronóstico
Para el dimensionamiento, utilizamos una combinación de enfoques descendente y ascendente. Primero reconstruimos los volúmenes de procedimientos y las poblaciones de pacientes monitoreados por entorno de atención y geografía, y luego traducimos esa demanda en necesidades de dispositivos utilizando patrones de uso y reemplazo. Los totales se verifican mediante aproximaciones ascendentes selectivas, como el ASP muestreado por categoría de dispositivo, verificaciones de canal y desgloses de ingresos de proveedores por región, lo que ayuda a ajustar los supuestos de penetración.
Los insumos del modelo incluyen los volúmenes de sedación de procedimientos, la actividad de manejo de la vía aérea en UCI y emergencias, el crecimiento de los centros quirúrgicos ambulatorios, las expectativas de ciclos de reemplazo de dispositivos y las bandas de precios observadas para las tecnologías mainstream, sidestream y microstream. Dado que la utilización difiere según el entorno, también ajustamos por el uso en transporte y prehospitalario donde está presente de manera material, y las brechas se manejan mediante rangos conservadores que luego se revisan en discusiones de seguimiento.
Los pronósticos se construyen mediante análisis de escenarios respaldado por suavizamiento exponencial para indicadores más estables, ya que las actualizaciones de guías y los ciclos de presupuesto de capital pueden generar cambios abruptos. Las trayectorias de los escenarios se alinean con las opiniones de expertos sobre el cumplimiento de la seguridad del paciente, los cambios en la combinación tecnológica y el gasto hospitalario, y luego se verifican para que el perfil de crecimiento se mantenga realista.
Validación de datos y ciclo de actualización
Los resultados del modelo se validan mediante múltiples verificaciones, incluida la comparación de los volúmenes de dispositivos implícitos con las señales de procedimientos y camas, y la revisión de si los supuestos de precios coinciden con lo que informan los compradores en licitaciones recientes. Cuando aparecen grandes variaciones por región o entorno de atención, revisamos la lógica de penetración y volvemos a contactar a encuestados seleccionados para confirmar si la diferencia es real o un problema de insumos.
Antes de la aprobación final, el trabajo se revisa en etapas para que los cálculos, los supuestos y la narrativa se mantengan alineados, y las tasas de crecimiento inusuales se contrastan con señales independientes, como acciones regulatorias y tendencias de utilización hospitalaria. Los informes se actualizan anualmente, con actualizaciones provisionales para eventos materiales, como un retiro importante o un cambio notable en las guías clínicas. Justo antes de la entrega, realizamos una revisión final actualizada para que los clientes reciban la visión más reciente.
Comparación del tamaño del mercado de dispositivos de capnografía de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para los dispositivos de capnografía pueden variar incluso cuando el tema parece el mismo, porque cada editor elige su propio año, alcance y reglas de precios. Las diferencias también provienen de cómo se agrupan las categorías de dispositivos y de si la estimación se construye a partir de señales de demanda clínica o de agrupaciones de ingresos informados.
Los principales factores de brecha en este mercado suelen provenir de lo que se cuenta como ingresos, el año base utilizado y cómo se fija el precio de la combinación tecnológica a lo largo del tiempo. Algunas estimaciones incorporan accesorios o descartables, aplican un aumento más rápido del ASP, o usan un año base que no refleja los patrones de compra recientes y los ciclos de reemplazo, lo que puede alterar el valor de mercado incluso antes de aplicar los supuestos de pronóstico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,67 mil millones de USD (2026) | |
| Consultora Global A | 0,67 mil millones de USD (2023) | Utiliza un año base de 2023 y una trayectoria de crecimiento a corto plazo más elevada, y el alcance puede interpretarse de manera más amplia al segmentar por componentes, lo que puede llevar a la inclusión parcial del valor de descartables o accesorios en algunos modelos. |
| Editorial de la Industria B | 0,67 mil millones de USD (2024) | Ancla la serie a 2024 y puede diferir cuando el precio se escala más rápido de lo observado en el comportamiento de compra, o cuando los ajustes de tiempo cambiario e inflación se aplican de manera diferente entre regiones. |
La diferencia se explica principalmente por la elección del año base y por si se incluyen los ingresos de accesorios o descartables junto con los ingresos de dispositivos, en lugar de una visión diferente sobre la adopción clínica. Cuando el total se ancla a la demanda vinculada a procedimientos y a precios solo de dispositivos, con los ciclos de reemplazo reverificados mediante llamadas primarias, el valor de 2026 se mantiene consistente con el tratamiento del alcance de dispositivos aplicado por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Qué tan grande es el Mercado de Dispositivos de Capnografía?
Se espera que el tamaño del Mercado de Dispositivos de Capnografía alcance USD 669,4 millones en 2026 y crezca a una CAGR del 6,79% para alcanzar USD 929,58 millones en 2031.
¿Cuáles son las principales barreras para una adopción más amplia de la capnografía?
Los altos costos de capital y de desechables, junto con la escasez de tecnólogos calificados en respiración y anestesia, siguen siendo los principales obstáculos para una penetración de mercado más rápida.
¿Quiénes son los actores clave en el Mercado de Dispositivos de Capnografía?
Becton, Dickinson and Company, Koninklijke Philips N.V., Masimo Corporation, Medtronic Plc y Nihon Kohden Corporation son las principales empresas que operan en el Mercado de Dispositivos de Capnografía.
¿Cuál es la región de más rápido crecimiento en el Mercado de Dispositivos de Capnografía?
Asia-Pacífico muestra la CAGR regional más alta del 9,08%, impulsada por el aumento de los volúmenes quirúrgicos, las inversiones en capacidad de UCI y la rápida adopción de tecnologías médicas habilitadas por inteligencia artificial.
¿Qué región tiene la mayor participación en el Mercado de Dispositivos de Capnografía?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Dispositivos de Capnografía.
Última actualización de la página el:



