
Tamaño y Participación del Mercado de Placas de Batería
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
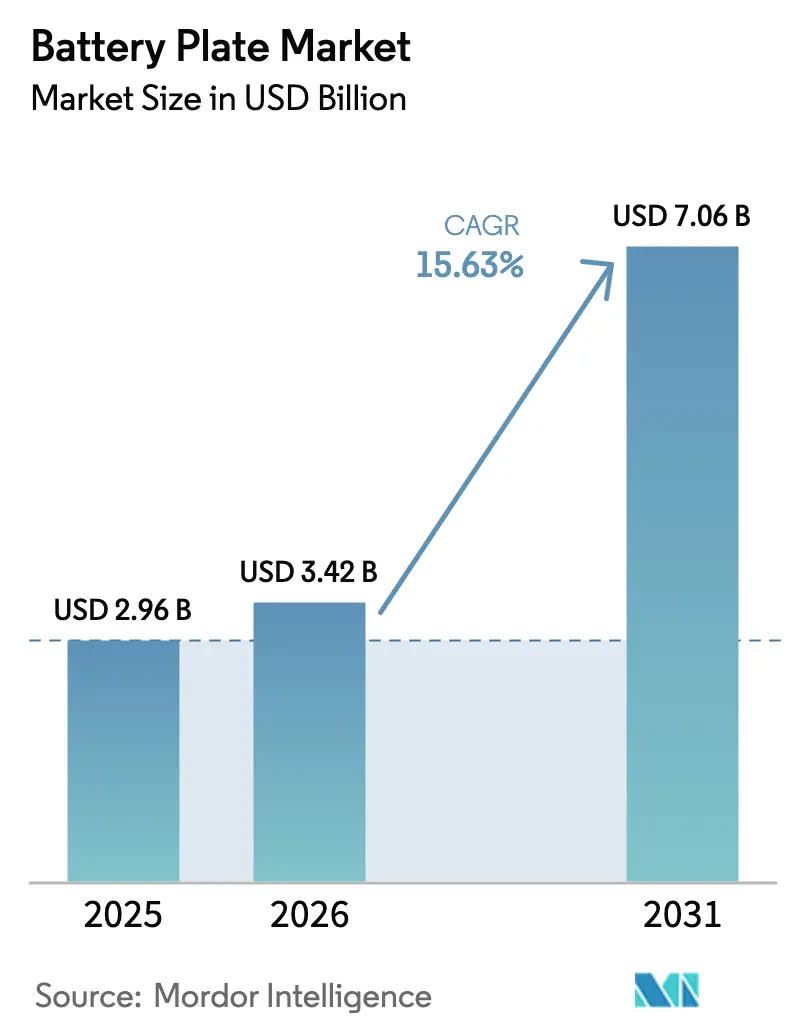
| Tamaño del Mercado (2026) | 3.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.63 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Placas de Batería por Mordor Intelligence
Se espera que el tamaño del mercado de placas de batería crezca de USD 2,96 mil millones en 2025 a USD 3,42 mil millones en 2026 y se prevé que alcance USD 7,06 mil millones en 2031 a una CAGR del 15,63% durante 2026-2031.
La demanda escala con el despliegue de vehículos eléctricos, redes de distribución con alta penetración de energías renovables y modernizaciones de plantas que reducen el costo por placa al tiempo que mejoran el rendimiento electroquímico. El mercado de placas de batería está evolucionando, por tanto, desde un proveedor tradicional de componentes de ácido-plomo hacia un pilar fundamental de la cadena de suministro de la transición energética. La región de Asia-Pacífico ancla tanto la producción como el consumo, mientras que el almacenamiento a escala de servicios públicos impulsa nuevas arquitecturas de placas, y las innovaciones de fabricación, como la impresión 3D, amplían el margen de diseño. La rivalidad competitiva se intensifica a medida que los especialistas en ácido-plomo, los líderes en iones de litio y los participantes de química alternativa compiten por contratos de adquisición y alianzas tecnológicas.
Conclusiones Clave del Informe
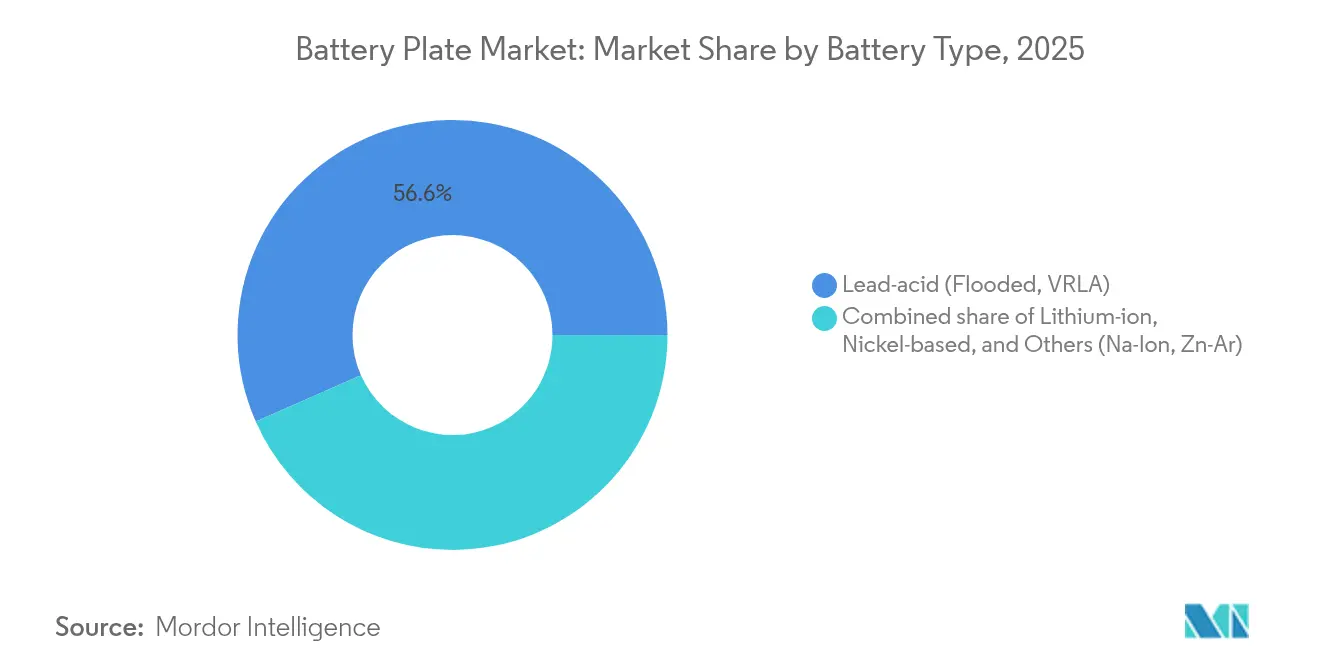
- Por tipo de batería, la tecnología de ácido-plomo lideró con una participación de ingresos del 56,60% en 2025, mientras que las placas de iones de litio tienen una previsión de crecimiento a una CAGR del 17,15% hasta 2031.
- Por material de placa, las aleaciones plomo-calcio representaron el 47,05% del tamaño del mercado de placas de batería en 2025; los compuestos recubiertos de grafito están configurados para acelerar a una CAGR del 19,52%.
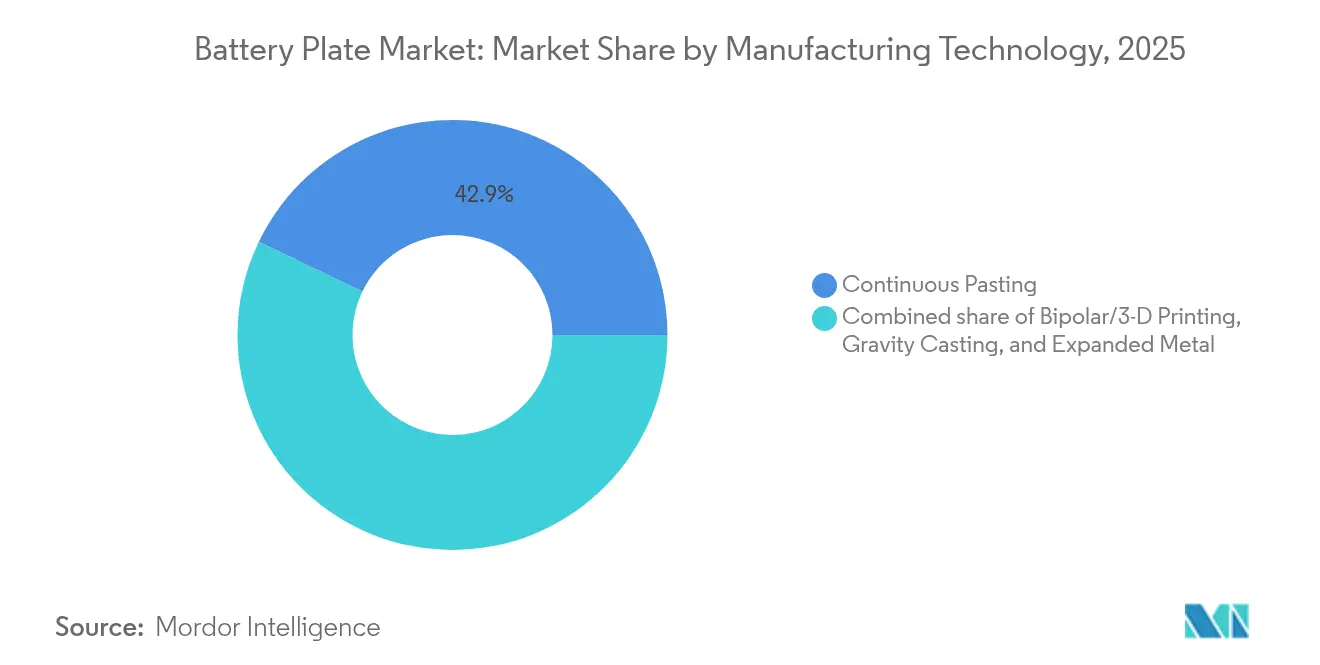
- Por proceso de fabricación, el encolado continuo capturó el 42,85% de la participación del mercado de placas de batería en 2025, mientras que las placas bipolares e impresas en 3D están aumentando a una CAGR del 18,62%.
- Por usuario final, las aplicaciones automotrices representaron el 52,25% del tamaño del mercado de placas de batería en 2025, mientras que se espera que los sistemas de almacenamiento de energía avancen a una CAGR del 19,05%.
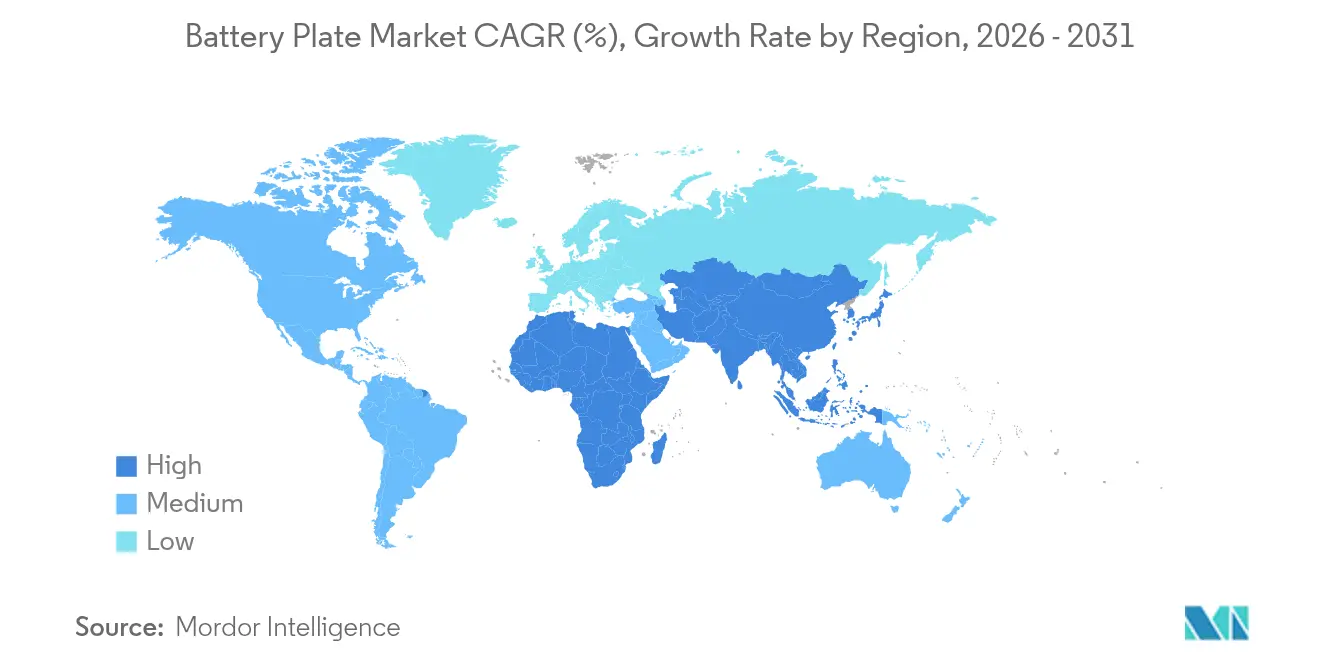
- Por geografía, la región de Asia-Pacífico concentró el 58,90% de la participación del mercado de placas de batería en 2025 y se proyecta que se expanda a una CAGR del 16,28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento impulsado por los VE en la demanda de SLI de ácido-plomo | +4.2% | Asia-Pacífico, América del Norte, expansión global | Mediano plazo (2-4 años) |
| Despliegues de ESS a escala de servicios públicos en mercados emergentes | +3.8% | Núcleo APAC, expansión hacia MEA y América del Sur | Largo plazo (≥4 años) |
| Adopción de rejillas Pb-Ca-Sn resistentes a la corrosión | +2.1% | Europa y América del Norte, difusión global | Corto plazo (≤2 años) |
| Arquitecturas de placas bipolares impresas en 3D | +1.9% | América del Norte y Europa, expansión hacia APAC | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento Impulsado por los VE en la Demanda de SLI de Ácido-Plomo
Los vehículos eléctricos utilizan baterías de ácido-plomo de 12 V para el suministro de energía de seguridad a funciones críticas, lo que deja un piso considerable para las placas SLI a pesar del predominio de la tracción de iones de litio. Las ventas globales de VE alcanzaron 14 millones de unidades en 2024.[1]Agencia Internacional de Energía, "Perspectiva Global de VE 2025," iea.org Los sistemas de arranque-parada en automóviles de combustión interna aumentan la frecuencia de ciclado e incrementan los requisitos de durabilidad, impulsando diseños de rejilla de mayor calidad. Los híbridos suaves emplean configuraciones de doble batería, por lo que las placas de ácido-plomo permanecen como complementarias en lugar de competitivas respecto a los paquetes de alto voltaje. Los fabricantes de equipos originales (OEM), por tanto, mantienen contratos a largo plazo con proveedores de placas establecidos para sistemas auxiliares. Este vínculo amortigua el mercado de placas de batería frente al desplazamiento abrupto del ácido-plomo y estabiliza los volúmenes de referencia en todas las regiones.
Despliegues de ESS a Escala de Servicios Públicos en Mercados Emergentes
Las economías emergentes añadieron 42 GW de almacenamiento en red en 2024, con el 35% de las instalaciones ubicadas fuera de los mercados maduros de la OCDE. Los proyectos orientados a la duración seleccionan flujo de hierro, iones de sodio y otras químicas, cada una de las cuales requiere geometría de placa específica para descarga de múltiples horas. El mayor sistema de almacenamiento de energía en batería (BESS) de iones de sodio del mundo entró en servicio en 2024, demostrando su rentabilidad en entornos donde el abastecimiento de litio sigue siendo costoso. Los gobiernos acompañan las energías renovables con mandatos de almacenamiento localizados, ampliando la adquisición más allá de las placas de iones de litio convencionales. Los proveedores capaces de diseñar placas específicas para cada química obtienen una ventaja de primer movimiento a medida que las empresas de servicios públicos solicitan soluciones llave en mano.
Adopción de Rejillas Pb-Ca-Sn Resistentes a la Corrosión
Los sistemas de ácido-plomo regulados por válvula dependen ahora de aleaciones plomo-calcio-estaño que demuestran mayor estabilidad electroquímica y menor pérdida de agua que las rejillas ricas en antimonio. Las rejillas más delgadas y ligeras reducen el uso de metal hasta en un 20% sin comprometer la resistencia estructural. Los operadores de telecomunicaciones y de sistemas de alimentación ininterrumpida (SAI) se inclinan por los formatos libres de mantenimiento, impulsando la adopción inmediata en América del Norte y Europa. Los ahorros de costos derivan de un menor número de visitas de servicio y ciclos de reemplazo más prolongados, lo que mejora directamente las métricas de costo total de propiedad. Estas aleaciones refuerzan así la posición dominante de las placas de ácido-plomo en las aplicaciones industriales de respaldo.
Arquitecturas de Placas Bipolares Impresas en 3D
La fabricación aditiva permite la integración de canales de refrigeración, espesor gradiente y nervios de recogida de corriente dentro de placas de una sola pieza.[2]Nature Energy, "Placas Bipolares Impresas en 3D para Baterías de Alta Potencia," nature.com El paquete de batería estructural de Tesla demuestra cómo los formatos bipolares pueden eliminar el ensamblaje de módulos, reducir el número de piezas y mejorar la eficiencia volumétrica. Las placas bipolares de composite polimérico pesan un 40% menos que sus equivalentes metálicas, pero aun así cumplen los umbrales de conductividad requeridos en entornos de automóviles de pasajeros. El método destaca en la creación rápida de prototipos, lo que permite iteraciones de diseño sin necesidad de matrices costosas. La validación de durabilidad bajo ciclado a alta temperatura está en curso, pero los primeros ensayos de campo en sistemas estacionarios ya han mostrado cifras de vida útil prometedoras.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidad en los precios del plomo refinado | -2.3% | Global, con impacto particular en Asia-Pacífico y Europa | Corto plazo (≤2 años) |
| Directivas estrictas sobre residuos peligrosos (RoHS, ELV) | -1.7% | Europa y América del Norte, con expansión global | Mediano plazo (2-4 años) |
| Disponibilidad limitada de plomo reciclado de alta pureza | -1.2% | Global, con impacto agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios del Plomo Refinado
Los precios del plomo fluctuaron considerablemente en 2024, impulsados por interrupciones del suministro y la demanda sostenida de baterías. Las materias primas representan hasta el 70% del costo de producción de placas, por lo que los picos de precios comprimen los márgenes en poco tiempo. El reciclaje ofrece un alivio parcial, aunque los grados de aleación de alta pureza limitan los índices de contenido secundario en las placas de primera calidad. Los fabricantes se cubren mediante contratos a largo plazo y posiciones en futuros, pero las empresas más pequeñas carecen del poder financiero necesario para mantener costos de insumos estables. La inestabilidad de precios, por tanto, desalienta la inversión de capital en nuevas líneas de placas y orienta las decisiones de adquisición hacia la diversificación química.
Directivas Estrictas sobre Residuos Peligrosos (RoHS, ELV)
La Directiva de la UE sobre Vehículos al Final de su Vida Útil impone rigurosas cuotas de reciclaje, incrementando los gastos de cumplimiento para las baterías de base plomo. La extensión de China de las normas RoHS para incluir las baterías añade variantes regionales que complican la planificación global de la cadena de suministro. Los fabricantes deben documentar la composición de los materiales, adaptar las fórmulas de aleación y certificar los procesos para cada jurisdicción. Los costos de cumplimiento pesan más sobre las pymes, acelerando la consolidación o la salida del mercado. Al mismo tiempo, el foco regulatorio amplifica la I+D en alternativas sin plomo, redirigiendo así los fondos lejos de las mejoras tradicionales de placas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
El Dominio del Ácido-Plomo se Enfrenta al Desafío del LitioLa tecnología de ácido-plomo controló el 56,60% de la participación del mercado de placas de batería en 2025, principalmente debido a su uso arraigado en SLI automotriz y nichos industriales sensibles al costo. Las placas de iones de litio, sin embargo, están escalando a una CAGR del 17,15% a medida que los VE y el almacenamiento de alto rendimiento proliferan, reequilibrando así los presupuestos de adquisición dentro del mercado de placas de batería. Las unidades de ácido-plomo inundadas aún anclan el respaldo de telecomunicaciones porque los instaladores confían en su trayectoria de campo y perfil de costos. Los derivados VRLA satisfacen la demanda automotriz de gama alta para la incorporación de participantes de iones de sodio y zinc-aire que abordan el riesgo de la cadena de suministro y la seguridad. Contemporary Amperex Technology Co., Ltd. (CATL) puso en producción en masa las baterías de iones de sodio Naxtra en junio de 2025, utilizando diseños libres de mantenimiento y rápida aceptación de carga. Los sistemas de base de níquel cubren los microsegmentos aeroespaciales y de defensa, donde la tolerancia a temperaturas extremas compensa los puntos de precio más elevados.
La diversificación continúa con participantes de iones de sodio y zinc-aire que abordan el riesgo de la cadena de suministro y la seguridad. Contemporary Amperex Technology Co., Ltd. (CATL) puso en producción en masa las baterías de iones de sodio Naxtra en junio de 2025, requiriendo colectores de corriente de aluminio en lugar de cobre. Los fabricantes de placas ahora gestionan múltiples conjuntos de herramientas metalúrgicas para alinearse con el perfil de corrosión de cada química. Esta fragmentación eleva la complejidad del diseño orientado a la fabricación, pero también amplía la oportunidad total dentro del mercado de placas de batería.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por Material de Placa:
Los Compuestos Avanzados Disrumpen las Aleaciones TradicionalesLas rejillas de plomo-calcio poseían una participación del 47,05% de la demanda de materiales de placa en 2025, combinando resistencia a la corrosión con sólidas propiedades mecánicas en baterías selladas. El mercado de placas de batería, no obstante, recompensa la innovación; se prevé que los compuestos recubiertos de grafito y espuma de carbono crezcan a una tasa del 19,52% anual hasta 2031, impulsados por agendas de reducción de peso y gestión térmica. Las aleaciones plomo-antimonio persisten en las carretillas elevadoras de ciclo profundo porque soportan mejor el estrés mecánico durante las descargas intensas. Las aplicaciones de nicho recurren a mezclas plomo-estaño para una conductividad superior, aunque los elevados costos del estaño limitan la adopción a productos especializados.
El impulso de los compuestos refleja el apetito más amplio de la industria por ganancias en densidad energética. El ánodo SCC55 rico en silicio de Group14, por ejemplo, eleva la capacidad de las celdas en un 50%, lo que señala beneficios comparables cuando las matrices ricas en carbono reducen la resistencia interna. Los fabricantes de placas capaces de escalar rejillas compuestas sin desbordes de costos aseguran un portafolio diferenciado dentro del mercado de placas de batería.
Por Tecnología de Fabricación:
La Impresión 3D Desafía los Métodos ConvencionalesLas líneas de encolado continuo mantuvieron una participación de mercado del 42,85% en el mercado de placas de batería en 2025, gracias a su comprobada capacidad de producción y repetibilidad. Sin embargo, los formatos bipolares e impresos en 3D se están acelerando a una CAGR del 18,62%, ya que las capas aditivas permiten geometrías de celosía que están más allá del alcance del estampado. La colada por gravedad es adecuada para placas personalizadas de bajo volumen y para químicas que requieren secciones más gruesas. Las rejillas de metal expandido proporcionan una alta superficie con mínimo desperdicio, lo que las hace atractivas para baterías de dos ruedas donde cada gramo cuenta.
La supervisión mediante gemelo digital, ejemplificada por el proyecto piloto de Siemens y Fraunhofer en Múnster, integra ahora la captura de datos en tiempo real en las fábricas de placas, reduciendo el desperdicio y mejorando la disponibilidad. Dicha capa de Industria 4.0 convierte la libertad de diseño en producción económicamente viable, reforzando el atractivo de las técnicas avanzadas dentro del mercado de placas de batería.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por Usuario Final:
El Almacenamiento de Energía Emerge como Motor de CrecimientoLos clientes del sector automotriz representaron el 52,25% de los ingresos en 2025, vinculando marcas reconocidas como Toyota y Ford a contratos de suministro SLI a largo plazo. Se proyecta, sin embargo, que los sistemas de almacenamiento de energía registren una vigorosa CAGR del 19,05% gracias a la modernización de la red eléctrica, la adopción de energía solar residencial y los mandatos de picos flexibles. La energía motriz industrial —carretillas elevadoras, vagones mineros, grúas portuarias— genera una demanda predecible de placas de ciclo profundo diseñadas para servicio exigente. La electrónica de consumo aporta un volumen modesto pero constante a medida que los dispositivos se reducen, aunque la proliferación continúa.
El almacenamiento en red requiere resistencia de múltiples horas, junto con una alta vida útil de ciclo, lo que orienta a los diseñadores de placas hacia rejillas gruesas y resistentes a la corrosión y materiales activos de alta porosidad. La planta de iones de sodio de 600 MW de Natron Energy en Míchigan demuestra cómo se están comercializando las químicas alternativas para satisfacer estos requisitos. Los proveedores que trasladan estas necesidades a una producción de placas escalable obtienen prioridad de licitación en la adquisición de servicios públicos, lo que sustenta el crecimiento futuro del mercado de placas de batería.
Análisis Geográfico
Mercado de Placas de Batería en Asia-Pacífico
Asia-Pacífico controló el 58,90% del mercado de placas de batería en 2025 y mantendrá el liderazgo con una CAGR del 16,28% hasta 2031. La producción de baterías de potencia de China se disparó un 176% en el primer semestre de 2024, aunque el exceso de oferta inminente impulsa la consolidación y los proyectos de eficiencia. Corea del Sur retiene el 37% de la capacidad mundial de celdas de batería a través de LG Energy Solution y SK On, mientras que las subvenciones gubernamentales se centran en plataformas de estado sólido en fase precomercial. Japón asegura contratos de nicho en aeroespacial y vehículos de alta gama, aprovechando su experiencia en materiales incluso cuando el volumen se desplaza hacia la Asia continental. El programa de Incentivos Vinculados a la Producción de India ha atraído inversiones sustanciales; la gigafábrica de Amara Raja de 95.000 millones de INR ejemplifica el impulso de localización del país.
Mercado de Placas de Batería en América del Norte y Europa
América del Norte y Europa representan conjuntamente la próxima frontera para el mercado de placas de batería. La capacidad de Estados Unidos está prevista para alcanzar 1.200 GWh en 2030, impulsada por 10 nuevas fábricas que comenzarán operaciones en 2025. Los créditos fiscales federales orientan la contratación hacia placas de fabricación nacional, lo que impulsa la expansión de la presencia de los proveedores. Los proyectos europeos apuntan a 1,5 TWh para 2030, aunque los retrasos en la financiación ponen en riesgo la mitad de la cartera de proyectos anunciados. Alemania alberga la instalación de 60 GWh de Northvolt, Francia respalda a Verkor en Dunkerque, y el Pacto Verde de la UE canaliza fondos hacia flujos de reciclaje que alimentarán la demanda futura de aleaciones para placas.
Mercado de Placas de Batería en Oriente Medio y África y América del Sur
América del Sur y Oriente Medio y África añaden perspectivas emergentes para el mercado de placas de batería. Brasil y Argentina aprovechan sus reservas de litio y plomo, aunque los obstáculos de infraestructura moderan la expansión inmediata a gran escala. Los estados del Golfo despliegan redes eléctricas con alta penetración solar que requieren grandes reservas de almacenamiento de energía, abriendo licitaciones para sistemas de iones de sodio y carbono-plomo. La riqueza mineral de África promete posibilidades de integración vertical, aunque la estabilidad política y el desarrollo logístico siguen siendo requisitos previos antes de que la economía de las gigafábricas sea viable.

Panorama regulatorio
La demanda de placas de baterías y las decisiones de fabricación están cada vez más determinadas por las normas de sostenibilidad, etiquetado y fin de vida de las baterías en los principales mercados. En la Unión Europea, el Reglamento (UE) 2023/1542 rige la comercialización de baterías en las categorías SLI, industrial y de vehículos eléctricos, y vincula la documentación técnica (incluidos los valores de rendimiento electroquímico y parámetros de durabilidad para baterías industriales recargables >2 kWh, LMT y baterías de vehículos eléctricos a partir del 18 de agosto de 2024) con obligaciones de responsabilidad ampliada del productor, recolección y tratamiento. El calendario de cumplimiento para la diligencia debida en la cadena de suministro fue actualizado por el Reglamento (UE) 2025/1561, que posterga una fecha clave de aplicación al 26 de julio de 2026. Los requisitos relacionados de eficiencia de reciclaje y metodología de recuperación de la UE también añaden la obligación de proporcionar datos anuales a partir del año calendario 2026, lo que aumenta la necesidad de materiales trazables y de informes de recicladores en las cadenas de suministro de placas con plomo y placas avanzadas.
En los Estados Unidos, el apoyo de la política federal incluye el trabajo liderado por la EPA bajo el 42 USC 6966c para promover el reciclaje de baterías mediante directrices de etiquetado voluntario alineadas con normas internacionales de etiquetado y la legislación estadounidense vigente sobre gestión de baterías. A nivel estatal, Washington adoptó el WAC 173-905 (Programa de Administración de Baterías) el 16 de diciembre de 2025, con entrada en vigor el 16 de enero de 2026, con obligaciones de recolección escalonadas que se extienden a años posteriores. California también avanzó en el proceso normativo para su Ley de Reciclaje Responsable de Baterías, incluido un taller el 16 de junio de 2026 y una ventana de comentarios del 16 al 30 de junio de 2026. En conjunto, estas medidas elevan el nivel de exigencia en documentación, administración y preparación para la recuperación de productos para los fabricantes de placas y baterías que abastecen aplicaciones automotrices, de respaldo industrial y de almacenamiento emergente.
Panorama Competitivo
La intensidad competitiva dentro del mercado de placas de batería es moderada, sin que ninguna tecnología o región domine todos los casos de uso. Clarios, Exide y GS Yuasa mantienen sólidas posiciones en SLI automotriz a través de acuerdos OEM de larga data y amplias redes de servicio. Contemporary Amperex Technology Co., Ltd. (CATL) y BYD Co., Ltd. canalizan el impulso de los VE hacia la demanda de placas aguas abajo, mientras invierten en I+D para prototipos de iones de sodio y estado sólido. Narada Power Source Co., Ltd. se centra en matrices de respaldo de telecomunicaciones, Crown Battery Manufacturing Co. se orienta hacia nichos industriales de ciclo profundo, y Natron Energy escala las químicas de sodio azul para servicios de red de múltiples horas.
Los patrones estratégicos divergen entre la integración vertical y la especialización. Contemporary Amperex Technology Co., Ltd. (CATL) asegura pactos de compra con GM y Volkswagen, vinculando la producción de celdas con el abastecimiento de materias primas bajo contratos a largo plazo. Amara Raja Energy & Mobility Ltd. firmó acuerdos de licencia de tecnología con GIB EnergyX para dar un salto hacia la fabricación de litio-hierro-fosfato. Los fabricantes tradicionales de placas incuban empresas conjuntas para compartir el riesgo de capital al entrar en los segmentos de litio, mientras aprovechan los volúmenes heredados de ácido-plomo para financiar la I+D. El exceso de capacidad en China presiona los márgenes, mientras que los compradores en América del Norte y Europa pagan primas por placas de origen regional que cumplen con la normativa.
Los focos de innovación se agrupan en torno a la fabricación aditiva, las aleaciones avanzadas y el control digital de la producción. La implementación del gemelo digital de Siemens permite ejecuciones de "primera vez correcta", lo que reduce el desperdicio durante la fabricación de placas impresas en 3D.[4]Siemens AG, "Soluciones de Gemelo Digital para la Fábrica de Celdas de Batería de Fraunhofer," siemens.com Group 14 y Lyten avanzan en insumos ricos en silicio y de litio metálico, respectivamente, influyendo en la metalurgia de placas aguas abajo. En respuesta, los líderes tradicionales de ácido-plomo pilotean rejillas compuestas, esperando retener participación donde el costo y la seguridad superan las consideraciones de densidad energética. A medida que las químicas se diversifican, los proveedores capaces de contar con portafolios de placas multi-química disfrutan de flujos de demanda diversificados a lo largo de los ciclos.
Líderes de la Industria de Placas de Batería
Clarios, LLC
GS Yuasa Corporation
Exide Industries Ltd.
East Penn Manufacturing
Enersys
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Placas de Batería
- Clarios, LLC
- Exide Industries Ltd.
- GS Yuasa Corporation
- East Penn Manufacturing Co.
- Enersys
- Amara Raja Energy & Mobility Ltd.
- Narada Power Source Co., Ltd.
- Camel Group Co., Ltd.
- Chaowei Power Holdings Ltd.
- Leoch International Technology Ltd.
- Crown Battery Manufacturing Co.
- Tianneng Power International Ltd.
- Hitachi Chemical Energy Technology
- Fiamm Energy Technology S.p.A.
- Panasonic Energy Co., Ltd.
- Toshiba Corporation
- BYD Co., Ltd.
- Contemporary Amperex Technology Co., Ltd. (CATL)
- SVOLT Energy Technology
- Envision AESC Group

Oportunidades de mercado y perspectivas futuras
El rediseño y la documentación impulsados por el cumplimiento normativo representan un espacio en blanco a corto plazo para los fabricantes de placas y los OEM de baterías que operan en múltiples regiones y químicas. En la UE, el Reglamento de Baterías (UE) 2023/1542 eleva los requisitos de etiquetado, información y desempeño e informes de fin de vida en baterías SLI, industriales y de vehículos eléctricos. El Reglamento (UE) 2025/1561 traslada el plazo de diligencia debida al 26 de julio de 2026, lo que crea una ventana definida para mejorar la incorporación de proveedores, las declaraciones de materiales y la trazabilidad lista para auditoría de los metales e insumos compuestos utilizados en rejillas y colectores de corriente. Una segunda oportunidad impulsada por el cumplimiento se encuentra en los sistemas de datos y la integración con recicladores: los requisitos de eficiencia de reciclaje y metodología de recuperación de la UE exigen la provisión anual de información a partir del año calendario 2026, lo que favorece a los proveedores que pueden vincular las especificaciones de los materiales de las placas con informes verificados de reciclaje y recuperación.
En América del Norte, las iniciativas de administración y etiquetado amplían los servicios abordables en torno a las placas, más allá de las piezas en sí. Los programas de la EPA bajo el 42 USC 6966c respaldan directrices voluntarias de reciclaje y etiquetado, mientras que el WAC 173-905 de Washington (vigente desde el 16 de enero de 2026) y los pasos del proceso normativo de la Ley de Reciclaje Responsable de Baterías de California en junio de 2026 aumentan el valor del etiquetado estandarizado, las instrucciones de manejo más seguras y la logística de recolección liderada por el productor en todos los formatos de batería que incorporan placas. En el lado de la oferta, las inversiones recientes de las empresas también señalan dónde se está construyendo capacidad y capacidad técnica: Clarios reportó avances en el marco de su Estrategia Americana de Manufactura Energética de 6.000 millones de USD (incluida una actualización de un año en mayo de 2026) y anunció una importante expansión de manufactura en St. Joseph, Misuri. GS Yuasa también obtuvo la certificación del METI para una nueva planta estacionaria de baterías de iones de litio en el norte de Tokio (2 GWh por año). Estos movimientos subrayan la tracción comercial para productos automotrices y estacionarios avanzados, donde los proveedores de placas que puedan calificar materiales en arquitecturas de plomo-ácido, iones de litio e iones de sodio pueden ganar programas multiquímica mientras cumplen con requisitos cada vez más estrictos de administración y trazabilidad.
Recent Industry Developments in Mercado de Placas de Batería
- Mayo de 2026: Clarios amplía sus instalaciones de fabricación en St. Joseph, Misuri, con una inversión de hasta 390 millones de USD para impulsar la capacidad de producción de baterías automotrices y modernizar las operaciones. La expansión fortalece la cadena de suministro de baterías automotrices en EE. UU. al regionalizar la producción.
- Mayo de 2026: Clarios actualiza la Estrategia Americana de Manufactura Energética de 6.000 millones de USD y espera invertir más de 500 millones de USD en plantas estadounidenses antes de finales del año fiscal 2026. Esto señala una intensificación del despliegue de capital y la escalabilidad de la producción en América del Norte.
- Febrero de 2026: GS Yuasa Corporation obtiene la certificación del Plan de Aseguramiento de Suministro Estable del METI para una nueva planta estacionaria de baterías de iones de litio en el norte de Tokio, con una inversión de aproximadamente 70.300 millones de yenes y una capacidad de 2 GWh por año. El proyecto añade integración vertical al almacenamiento en red y refuerza las garantías de suministro en Japón.


Mercado de Placas de Batería Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las placas de baterías utilizadas dentro de las baterías para almacenar y liberar energía eléctrica, incluidas las placas suministradas a los fabricantes de baterías y las placas vendidas como repuestos a través de canales de servicio.
Exclusiones del alcance: excluimos las baterías completas, los separadores, los electrolitos, los cargadores y los paquetes de baterías porque se cotizan y adquieren como productos diferentes.
Descripción general de la segmentación
- Por Tipo de Batería
- Ácido-plomo (Inundada, VRLA)
- Iones de litio
- Base de níquel
- Otros (Zn-Aire, Na-Ion, etc.)
- Por Material de Placa
- Aleación Plomo-Antimonio
- Aleación Plomo-Calcio
- Aleación Plomo-Estaño
- Compuestos Avanzados (Recubiertos de Grafito, Espuma de Carbono)
- Por Tecnología de Fabricación
- Colada por Gravedad
- Encolado Continuo
- Metal Expandido
- Bipolar/Impresión 3D
- Por Usuario Final
- Automotriz (SLI, Arranque-Parada)
- Industrial (Carretillas Elevadoras, Telecomunicaciones, SAI)
- Sistemas de Almacenamiento de Energía
- Electrónica de Consumo
- Aeroespacial y Defensa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Medio Oriente y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir la capa inicial de datos sobre producción, comercio y señales de demanda de uso final que influyen en el consumo de placas de baterías. Consultamos fuentes públicas como el USGS para el contexto de la oferta de plomo, UN Comtrade para los patrones de importación y exportación de productos de plomo relacionados, la IEA para indicadores de almacenamiento de energía y electrificación, y la OICA para las tendencias de producción de vehículos que impulsan la demanda de reemplazo y de baterías OEM.
Junto con esto, revisamos informes anuales de empresas, presentaciones a inversores y comunicados de prensa de renombre para comprender las adiciones de capacidad, la combinación de productos y la presencia regional. Cuando fue necesario, se utilizaron suscripciones pagas de datos financieros y de inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar cronologías y reducir las conjeturas sobre volúmenes y precios. Las fuentes mencionadas anteriormente son ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos de la investigación documental, especialmente en cuanto a qué se vende realmente como placa frente a un componente de batería más amplio. Hablamos con fabricantes, distribuidores, recicladores y grandes compradores en las principales regiones productoras y consumidoras, y luego dimos seguimiento sobre precios, recuperación de chatarra y variaciones de demanda según la aplicación.
Los aportes de las encuestas se utilizaron para triangular los precios de venta promedio, la proporción de demanda de reemplazo frente a la impulsada por OEM, y cómo los cambios tecnológicos afectan el diseño de las placas y los materiales utilizados a lo largo del tiempo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 13% | Asia-Pacífico: 44% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 39% | Europa, Oriente Medio y África: 36% |
| Actores más pequeños: 14% | Gerentes: 48% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde las señales de producción de baterías y demanda de reemplazo se traducen en un requerimiento implícito de placas según la combinación de químicas y la intensidad típica de placas. A partir de ahí, los totales se reconcilian con verificaciones selectivas de abajo hacia arriba, como consolidaciones de ingresos de proveedores muestreados, verificaciones de canal con distribuidores y comprobaciones de coherencia de volumen x ASP para categorías comunes de placas.
Los insumos clave del modelo incluyen la dirección del precio del plomo y el comportamiento de traspaso de costos, el parque vehicular y los ciclos de reemplazo (que influyen en la demanda de plomo-ácido), el despliegue de baterías estacionarias de respaldo e industriales, la capacidad y utilización de fabricación regional, y los flujos comerciales que indican qué regiones son exportadoras o importadoras netas de materiales relacionados con placas. Para la previsión, utilizamos análisis de escenarios respaldados por opiniones de expertos sobre el ritmo de electrificación, las restricciones de reciclaje y los ciclos de precios, y luego los convertimos en trayectorias anuales de volumen y ASP.
Cuando los datos de abajo hacia arriba son incompletos para actores locales más pequeños, las brechas se abordan utilizando participaciones proxy de datos comerciales y señales de capacidad, y luego se ajustan mediante verificaciones de la realidad basadas en entrevistas para que los totales permanezcan coherentes por región y uso final.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que el modelo no se desvíe de las señales reales del mercado. Comparamos los resultados con indicadores independientes, como el contexto de consumo de plomo, la dirección de la producción de baterías y los cambios de precios observados, y luego investigamos los valores atípicos antes de la etapa de revisión interna.
Si aparecen grandes variaciones por región o aplicación, se activan llamadas de seguimiento y se revisan los supuestos, incluida la progresión del ASP y el momento de la demanda. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes adiciones de capacidad, cambios en la política de reciclaje o movimientos abruptos en los precios de los materias primas. Antes de la entrega, se completa una revisión final por parte de los analistas para asegurar que se reflejen los últimos datos públicos disponibles.
Comparación del dimensionamiento del mercado de placas de baterías de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para las placas de baterías a menudo difieren porque los límites del alcance se trazan en lugares distintos, y porque los supuestos de precios y volumen cambian rápidamente con los ciclos de materias primas. También observamos brechas cuando los estudios combinan el valor de las placas con componentes de baterías más amplios, o cuando utilizan factores de conversión fijos que no coinciden con la forma en que las placas se especifican y venden en la práctica.
Las baterías completas se mantienen fuera del alcance de Mordor Intelligence, lo que reduce el doble conteo cuando otras estimaciones agrupan las placas con los ingresos de baterías ensambladas o el valor a nivel de paquete. Las diferencias también provienen de cómo se trata el traspaso del precio del plomo en los ASP, si la demanda de reemplazo se modela a partir de la dinámica del parque vehicular o se asume como una proporción fija, y con qué frecuencia se actualizan los supuestos cuando cambian los flujos comerciales y la utilización de capacidad.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,96 mil millones de USD (2025) | |
| Boletín de Investigación del Sector A | 2,98 mil millones de USD (2024) | Utiliza una base del año anterior y comúnmente mezcla los ingresos de placas con el valor de componentes de baterías de plomo-ácido más amplios, y luego proyecta los ASP sin vincularlos claramente con el momento del precio del plomo. |
| Consultora Global B | 3,26 mil millones de USD (2025) | Aplica una inclusión más amplia de piezas similares a placas en múltiples químicas y usos finales, y depende de multiplicadores de demanda generalizados en lugar de verificaciones específicas por región de ciclos de reemplazo y comprobaciones basadas en el comercio. |
La diferencia en la tabla proviene principalmente de lo que se cuenta como placa frente a batería o componente adyacente, y de la rapidez con la que se permite que los precios varíen con los ciclos de costos del plomo. Al mantener los supuestos trazables a las señales de demanda, las verificaciones comerciales y la lógica de ASP confirmada por entrevistas, la estimación sigue siendo práctica de reproducir y más fácil de defender en las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de placas de batería?
El tamaño del mercado de placas de batería fue de USD 3,42 mil millones en 2026.
¿A qué ritmo se espera que crezca el mercado de placas de batería?
Se prevé que el mercado registre una CAGR del 15,63% durante 2026-2031, llevando los ingresos a USD 7,06 mil millones en 2031.
¿Qué región lidera la demanda de placas de batería?
Asia-Pacífico concentró el 58,90% de los ingresos globales en 2025 y se prevé que crezca más rápidamente a una CAGR del 16,28%.
¿Qué segmento de aplicación se expande más rápido?
Los sistemas de almacenamiento de energía son el grupo de usuarios finales de más rápido crecimiento con una CAGR del 19,05% hasta 2031.
¿Qué tecnologías de fabricación están ganando terreno?
Las placas bipolares e impresas en 3D están aumentando a una CAGR del 18,62%, desafiando la posición dominante del encolado continuo.
¿Cómo afectan las fluctuaciones en los precios de las materias primas a los proveedores?
La volatilidad del precio del plomo puede restar 2,3 puntos porcentuales a la CAGR prevista, obligando a los productores a adoptar estrategias de cobertura y reciclaje.
Última actualización de la página el:



