
Tamaño y Participación del Mercado de Baterías
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 210.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 469.49 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.45 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
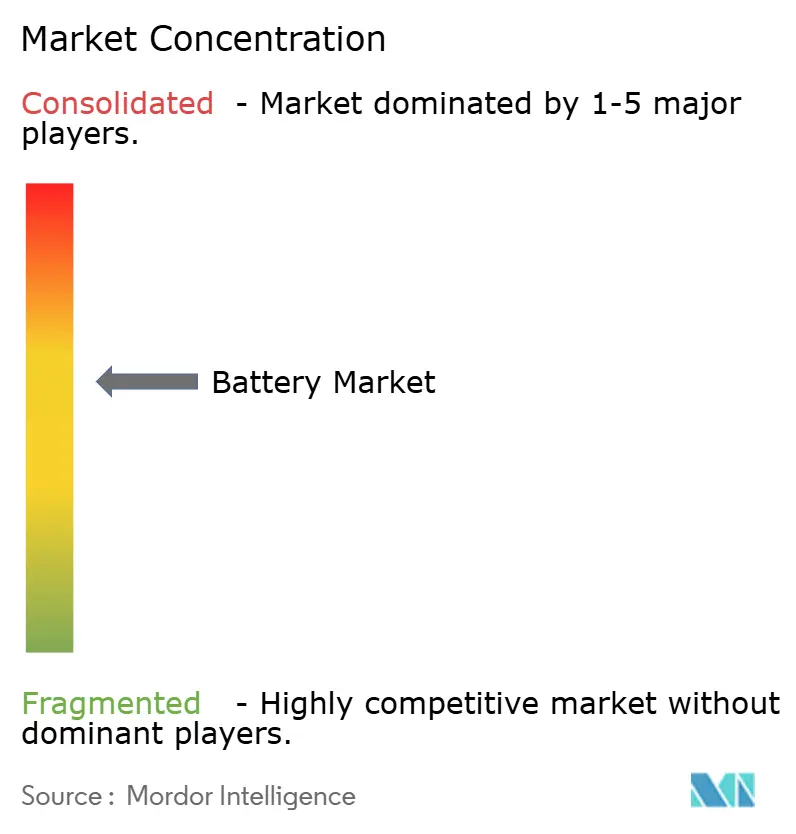
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías por Mordor Intelligence
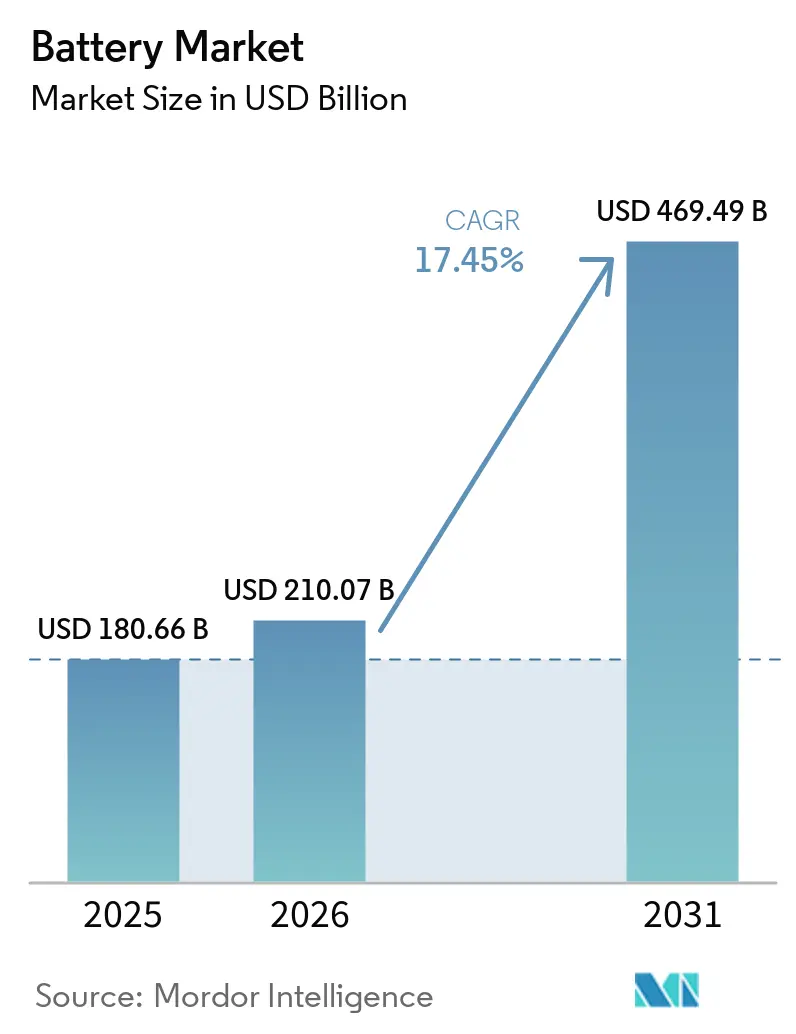
El tamaño del Mercado de Baterías se proyecta que se expanda desde 180,66 mil millones de USD en 2025 y 210,07 mil millones de USD en 2026 hasta 469,49 mil millones de USD para 2031, registrando un CAGR del 17,45% entre 2026 y 2031.
La caída de los precios de los paquetes de litio-ion, el aumento de las adquisiciones de almacenamiento a escala de red y los mandatos de electrificación vehicular están acelerando la demanda a medida que las baterías pasan de ser almacenamiento pasivo a activos activos de la red. Los sistemas secundarios recargables suministraron el 90,6% de la demanda mundial en 2025, impulsados por aplicaciones automotrices y a escala de servicios públicos que absorbieron más del 60% de la producción mundial de celdas de litio-ion.[1] El litio-ion mantuvo una participación tecnológica del 57,2%, aunque las químicas de estado sólido prometen una CAGR del 26,9% a medida que las líneas piloto escalan entre 2026 y 2028. Asia-Pacífico contribuyó con el 47,0% de los ingresos en 2025, respaldado por la capacidad instalada de 1.800 GWh de China y los incentivos de India para 500 GWh antes de 2030.[2] La intensidad competitiva está aumentando a medida que los productores chinos aprovechan la integración vertical para llevar los precios del fosfato de hierro y litio por debajo de USD 53 kWh, lo que impulsa a los competidores occidentales y japoneses a buscar empresas conjuntas y diferenciación en estado sólido.[3]
Conclusiones Clave del Informe
- Por tipo de batería, las baterías secundarias recargables mantuvieron una participación en los ingresos del 90,6% en 2025 y se están expandiendo a una CAGR del 18,5% hasta 2031.
- Por tecnología, el litio-ion representó el 57,2% de los ingresos de 2025, mientras que el segmento de estado sólido registró la CAGR más rápida del 26,9% hasta 2031.
- Por aplicación, el sector automotriz lideró con una participación del 34,9% en 2025 y se proyecta que entregará la CAGR más alta del 22,8% hasta 2031.
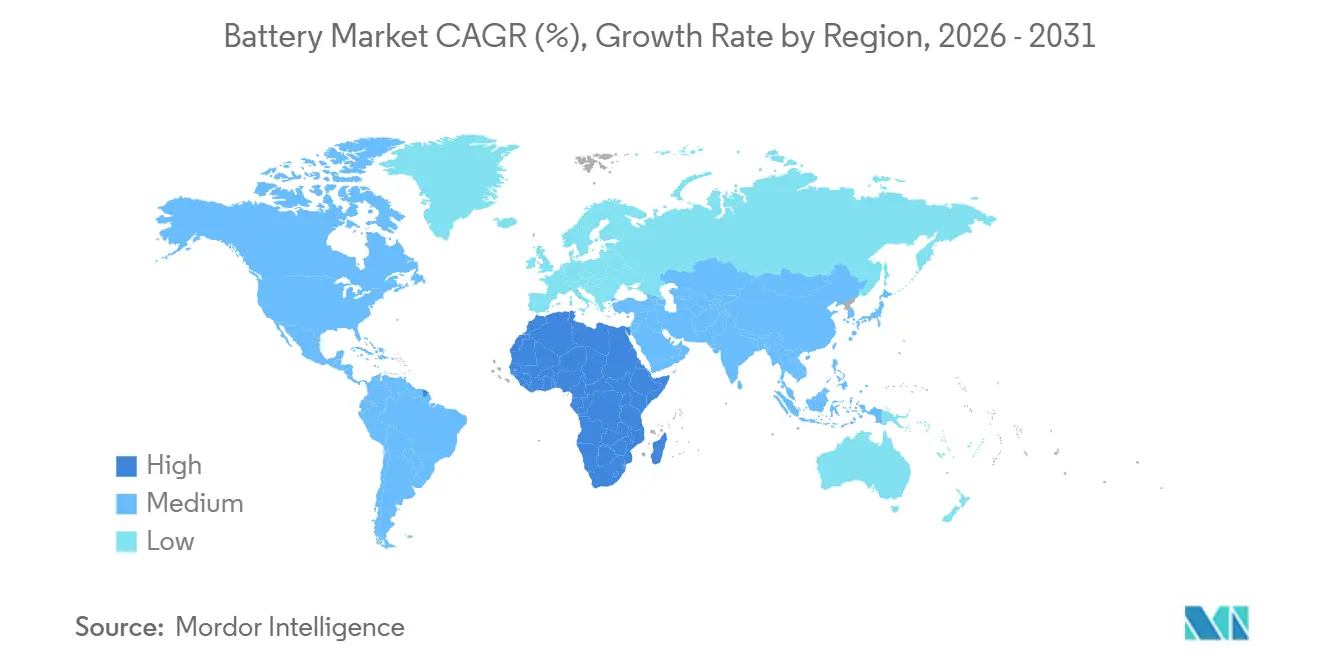
- Por geografía, Asia-Pacífico contribuyó con el 47,0% de los ingresos de 2025 y se prevé que mantenga una CAGR del 20,3%, la más rápida entre las regiones.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Caída de los Precios de los Paquetes de Litio-Ion | +3.2% | Global, más pronunciado en China y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento en las Adquisiciones de Almacenamiento a Escala de Red | +4.1% | América del Norte, Europa, India, Australia | Mediano plazo (2-4 años) |
| Mandatos de Electrificación Vehicular | +5.8% | Europa, China, California y estados seleccionados de EE. UU. | Mediano plazo (2-4 años) |
| Programas de Mini-Redes de Acceso a la Energía | +0.9% | África Subsahariana, Asia del Sur, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Acuerdos de Compra de Energía Renovable más Almacenamiento Corporativo | +1.7% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Avances Incipientes en Estado Sólido | +1.8% | Global, adopción temprana en segmentos automotrices premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Caída de los Precios de los Paquetes de Litio-Ion
Los precios de los paquetes de litio-ion cayeron a USD 108 kWh en diciembre de 2025, una caída del 22% respecto a 2023, habilitada por la deflación de materiales catódicos, las ganancias en escala de fabricación y la adopción más amplia del fosfato de hierro y litio.[4] Los productores chinos aprovecharon la integración vertical para lograr precios al contado de USD 53 kWh en el segundo trimestre de 2024, superando a los competidores occidentales que carecen de escala o subsidios similares. Los fabricantes de automóviles respondieron cambiando los modelos convencionales al fosfato de hierro y litio: Tesla utilizó esta química para más de la mitad de las fabricaciones del Model 3 y Model Y en 2025, y Ford apunta a la adopción a finales de 2026 para el Mustang Mach-E. La rápida caída de costos acortó los períodos de recuperación de la inversión para las plataformas de vehículos eléctricos de batería a menos de cinco años en mercados con precios de combustible superiores a USD 1,50 por litro, acelerando los compromisos de eliminar las variantes de combustión interna.[5] Los precios de los paquetes están en camino de romper la barrera de USD 80 kWh para 2028, alineando el costo total de propiedad con los vehículos de gasolina en segmentos sin subsidios y abriendo la demanda para sedanes compactos y furgonetas comerciales ligeras.
Aumento en las Adquisiciones de Almacenamiento a Escala de Red
Se prevé que las instalaciones de baterías a escala de servicios públicos alcancen 18,2 GW en 2025, frente a los 10,3 GW de 2024, a medida que los operadores reemplazan los generadores de gas envejecidos e integran flotas solares que superan los 300 GW en todo el mundo. Las licitaciones de India alcanzaron 6,1 GWh en el primer trimestre de 2025 bajo normas que exigen que el almacenamiento garantice un suministro renovable continuo. El litio-ion domina los casos de uso de dos a cuatro horas, mientras que los sistemas de flujo y las alternativas de aire comprimido persiguen nichos de seis a doce horas donde las relaciones energía-potencia favorecen el escalado desacoplado. ESS Inc. desplegó 500 MWh de unidades de flujo de hierro a finales de 2024 para clientes industriales y redes insulares que priorizan la seguridad de la cadena de suministro sobre la eficiencia de ida y vuelta. En agosto de 2025, las baterías redujeron 6,6 GW de carga pico neta en California, equivalente a seis plantas de ciclo combinado, evitando apagones durante una ola de calor.
Mandatos de Electrificación Vehicular
Las normas Euro 7, vigentes desde 2025, exigen que los vehículos de pasajeros eléctricos de batería conserven el 80% de su capacidad después de ocho años o 160.000 km, lo que lleva a los fabricantes de automóviles a sobredimensionar las celdas, adoptar químicas de larga duración o explorar baterías de nanohilos. La política de doble crédito de China elevó las ventas de vehículos enchufables al 37% de las entregas de 2025 y tiene como objetivo una electrificación del 80% para 2030. La norma Advanced Clean Cars II de California exige que el 68% de las ventas sean de vehículos de cero emisiones para 2030, impulsando una demanda anual de celdas en EE. UU. de 150 GWh. La AIE proyecta 250 millones de vehículos eléctricos en circulación para 2030, lo que implica 1.500 GWh de nueva capacidad de celdas o 30 plantas de 50 GWh cada una. Los fabricantes de equipos originales reaccionaron con empresas conjuntas multimillonarias: LG Energy Solution y Honda se comprometieron con 4,4 mil millones de USD para una instalación en Ohio, mientras que Samsung SDI y General Motors planean 3,5 mil millones de USD en Indiana, ambas previstas para arrancar entre 2026 y 2027.
Programas de Mini-Redes de Acceso a la Energía (Sur Global)
Los programas de mini-redes liderados por gobiernos están desbloqueando la demanda en el África Subsahariana, Asia del Sur y el Sudeste Asiático. Los proyectos combinan energía solar con baterías de litio-ion o plomo-carbono para suministrar energía confiable a comunidades remotas. Los programas apoyan la atención médica, la educación y las pequeñas empresas fuera de la red, reduciendo la dependencia del diésel y disminuyendo los costos operativos. El financiamiento multilateral y los préstamos concesionales cubren el riesgo en etapas tempranas, mientras que las tarifas de pago por uso garantizan la viabilidad a largo plazo. A medida que los modelos de financiamiento se estandarizan, las instalaciones acumuladas podrían superar los 5 GWh para 2030, impulsando las oportunidades de fabricación y ensamblaje local en Kenia, India e Indonesia.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en el Suministro de Metales Críticos | -2.4% | Global, pronunciado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Auditorías de Materias Primas Impulsadas por Criterios ESG | -0.8% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Riesgo de Sobreproducción en la Fabricación de Celdas (China) | -1.9% | China con efectos secundarios en los mercados de exportación | Corto plazo (≤ 2 años) |
| Incertidumbre en los Costos de Reciclaje para Químicas de Nueva Generación | -0.6% | Global, impacto temprano bajo el Reglamento de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en el Suministro de Metales Críticos
Se prevé que la demanda de litio se quintuplique para 2040, pero las nuevas minas enfrentan plazos de siete a diez años y obstáculos de permisos que mantuvieron la expansión del suministro en un 15% anual, la mitad de lo que requiere la electrificación. China refina el 60% del litio mundial y el 80% de los materiales catódicos, concentrando el riesgo para los países occidentales. El cobalto está aún más restringido, ya que la República Democrática del Congo suministra el 70% de los volúmenes extraídos, y Global Witness registró 111 incidentes violentos al año en los sitios de extracción, lo que provocó auditorías ESG que paralizaron minas que representan el 8% de la capacidad. Los déficits de sulfato de níquel persisten porque los proyectos de laterita indonesios priorizan la producción de acero inoxidable, ampliando la diferencia de precio entre Clase 1 y Clase 2 a USD 4.000 por tonelada en 2025, el máximo de la década. Los fabricantes de automóviles mitigan el riesgo pivotando hacia celdas de fosfato de hierro y litio y de sodio-ion que eliminan el níquel y el cobalto, como lo evidencia la producción comercial de sodio-ion de CATL para Chery y JAC en 2024.
Auditorías de Materias Primas Impulsadas por Criterios ESG
Los reguladores europeos y norteamericanos exigen la trazabilidad de los minerales críticos desde la mina hasta el módulo. Las auditorías de terceros descubrieron infracciones laborales y ambientales en múltiples sitios de cobalto y níquel, suspendiendo las importaciones hasta que se aprueben los planes de remediación. El cumplimiento aumenta los costos de transacción y alarga los ciclos de adquisición, afectando la seguridad del suministro a corto plazo. Los proveedores con sólidas credenciales de gobernanza obtienen primas, mientras que los fabricantes intermedios invierten en cadena de bloques y monitoreo in situ para certificar el origen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
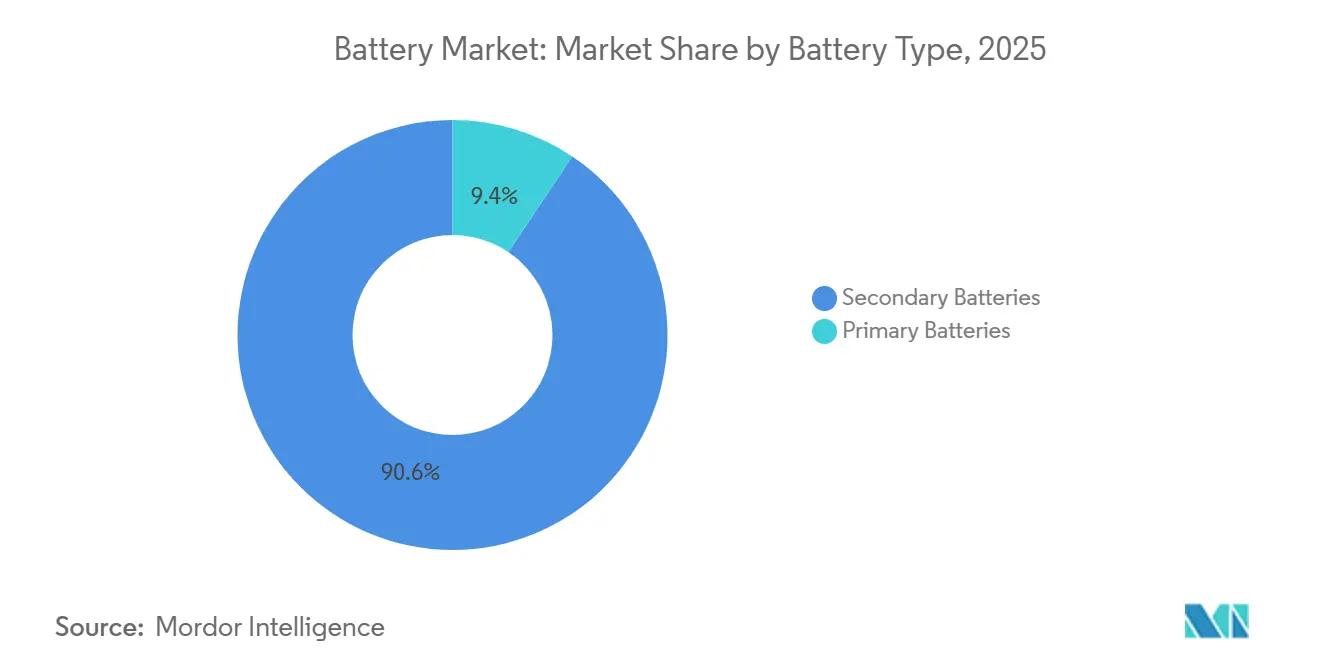
Las Recargables Dominan en Todos los Casos de UsoLas baterías secundarias recargables representaron un contundente 90,6% de los ingresos de 2025, ilustrando cómo la larga vida útil en ciclos y la caída del costo por kilovatio-hora superan la mayor inversión inicial. Se prevé que las recargables crezcan a una CAGR del 18,5% hasta 2031, manteniendo el impulso del tamaño del mercado de baterías a medida que los vehículos eléctricos y el almacenamiento estacionario absorben la mayor parte de la nueva capacidad. Los sistemas primarios retuvieron una participación del 9,4%, continuando sirviendo a sensores, implantes médicos y equipos de emergencia, donde la durabilidad de varios años compensa las preocupaciones de eliminación. Este segmento se expandirá a una CAGR del 8,2%, reflejando la proliferación de nodos de Internet de las Cosas sin mantenimiento.
El plomo-ácido persiste en el arranque-iluminación-encendido, la copia de seguridad de telecomunicaciones y la energía motriz donde el costo por ciclo y la reciclabilidad superan las penalizaciones de peso. El hidruro metálico de níquel ahora tiene solo un 4% tras el cambio a arquitecturas enchufables, aunque Toyota aún lo especifica para mercados que enfrentan restricciones de suministro de litio o climas bajo cero. El sodio-ion y el zinc-aire, introducidos comercialmente en 2024, apuntan a vehículos eléctricos de nivel básico y almacenamiento de larga duración, señalando una diversificación que mantiene un sólido crecimiento del mercado de baterías.

Por Tecnología:
El Litio-Ion Lidera, el Estado Sólido IrrumpeEl litio-ion capturó el 57,2% del valor en 2025, anclando el panorama de participación del mercado de baterías en aplicaciones automotrices y de red. El plomo-ácido le siguió con el 31,4%, con posiciones consolidadas en vehículos heredados y montacargas industriales. El estado sólido contribuyó con menos del 0,5%, pero se proyecta que escale a una CAGR del 26,9%, creando un nivel premium que podría remodelar el tamaño total del mercado de baterías para 2031 a medida que mejore la economía.
Dentro del litio-ion, el fosfato de hierro y litio saltó del 35% de la producción de celdas en 2023 al 48% en 2025, reduciendo la brecha con el níquel-cobalto-manganeso. Las adopciones convencionales de Tesla y Ford indican la aceptación de densidades de energía que soportan rangos de 300-400 km. Las químicas ricas en níquel retienen los segmentos premium que demandan más de 500 km por carga. La batería Shenxing PLUS de CATL de 2024, que aprovecha los ánodos de silicio-carbono, logró un rango nominal de 1.000 km y una recarga de 600 km en 10 minutos, atenuando la ventaja del estado sólido. Se prevé que el sodio-ion alcance el 5-8% de los vehículos eléctricos de nivel básico para 2028. Las baterías de flujo, lideradas por las químicas de vanadio y hierro, ocupan nichos de seis a doce horas donde el escalado desacoplado compensa la menor eficiencia.
Por Aplicación:
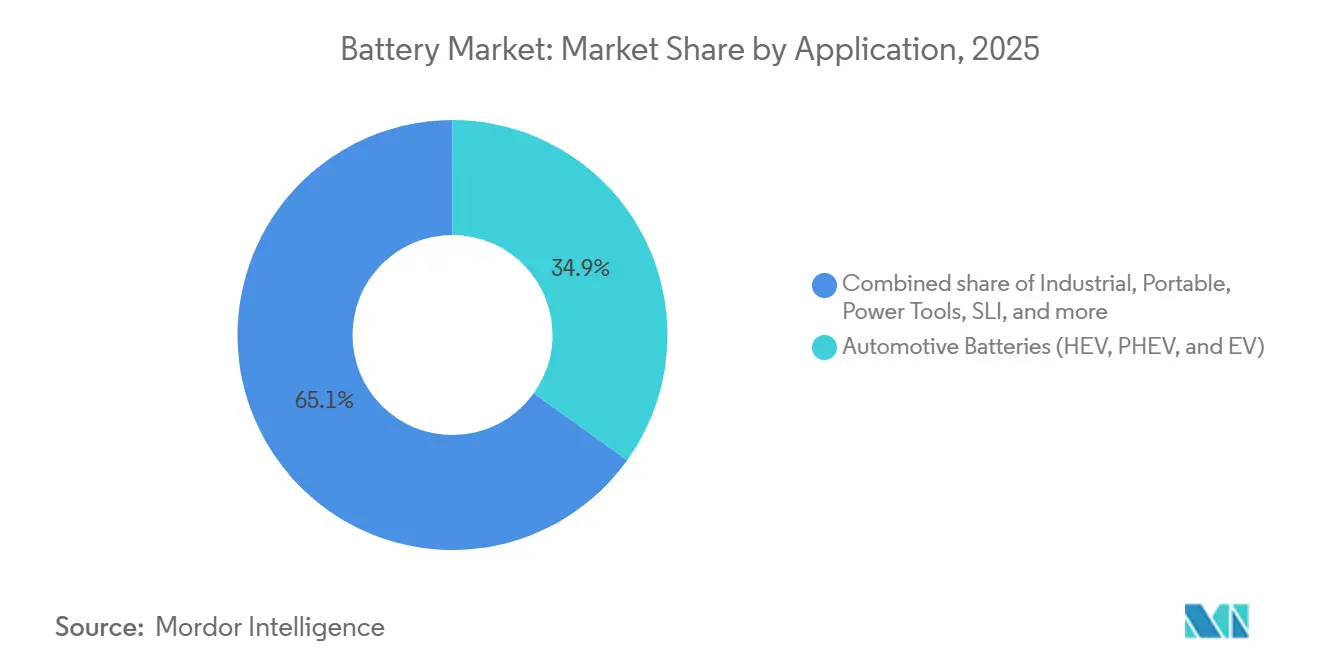
El Sector Automotriz se Adelanta al IndustrialLas baterías automotrices suministraron el 34,9% de los ingresos en 2025 y están creciendo a una CAGR del 22,8%, la más rápida entre los principales usos finales. Los mandatos de electrificación y las fuertes penalizaciones por incumplimiento obligan a los fabricantes de equipos originales a asegurar contratos de múltiples gigavatios-hora. Los despliegues industriales, que abarcan el almacenamiento a escala de red, el manejo de materiales y la copia de seguridad de telecomunicaciones, están anclados por las adquisiciones a escala de red que apoyan la integración de energías renovables. En conjunto, estos segmentos mantienen el tamaño del mercado de baterías en su pronunciada trayectoria.
Análisis Geográfico
Mercado de Baterías de Asia-Pacífico
Asia-Pacífico lideró con una participación del 47,0% en el mercado de baterías en 2025 y registra una CAGR del 20,3% hasta 2031. La región alberga 1.800 GWh de capacidad de celdas chinas e incentivos de India para 500 GWh antes de 2030. Las exportaciones chinas ascendieron a 127 GWh en el primer semestre de 2024, mientras que la utilización doméstica cayó al 56%. Los 6,1 GWh de licitaciones de almacenamiento independiente de India en el primer trimestre de 2025, junto con los anuncios de gigafábricas en el Sudeste Asiático por parte de Hyundai-LG, BYD y CATL, posicionan el corredor como un puente libre de aranceles hacia los mercados occidentales.[6]
Mercado de Baterías de América del Norte
El mercado de América del Norte se impulsa por el crédito al consumidor de 7.500 USD de la Ley de Reducción de la Inflación y las normas de contenido que catalizaron más de 150.000 millones de USD en proyectos anunciados. LG Energy Solution-Honda, Panasonic-Tesla y Samsung SDI-GM encabezan empresas conjuntas que suman 110 GWh de capacidad para 2027. Sin embargo, los retrasos en los permisos y la escasez de mano de obra aplazan varios lanzamientos hasta 2028, poniendo en riesgo los umbrales de 2030. Canadá atrae plantas de cátodos e hidróxido con 13.000 millones de CAD en créditos fiscales.
Mercado de Baterías de Europa
El Reglamento de Baterías de la UE exige contenido reciclado y canaliza 1.500 millones de EUR en préstamos a bajo interés hacia las gigafábricas. Automotive Cells Company tiene como objetivo 120 GWh para 2030 en Francia, Alemania e Italia. Alemania destinó 3.000 millones de EUR al sector, y Francia financió la planta de Verkor en Dunkerque con 2.000 millones de EUR. No obstante, la quiebra de Northvolt en 2024 puso de relieve los riesgos de ejecución, mientras que los actores chinos consolidados aprovechan la paridad de costos incluso tras los aranceles.
Mercado de Baterías de América del Sur y MEA
El complejo de BYD en Brasil, valorado en 620 millones de USD, aprovecha el litio argentino y chileno, mientras que la fábrica de Lucid en Arabia Saudita y las posibles empresas conjuntas con fabricantes de celdas chinos respaldan un objetivo nacional del 30% en vehículos eléctricos. La adquisición de 2,5 GWh de Sudáfrica en el marco del Programa de IPP de Energía Renovable y los planes de ensamblaje de Egipto ilustran el impulso regional incipiente.
Panorama regulatorio
La Unión Europea continúa endureciendo las regulaciones sobre baterías en materia de trazabilidad, etiquetado y desempeño de sostenibilidad. El Reglamento (UE) 2023/1542 establece obligaciones escalonadas que culminan en un pasaporte digital de batería obligatorio el 18 de febrero de 2027, con requisitos de etiquetado provisionales a partir del 18 de agosto de 2026. La Comisión Europea espera que el registro del pasaporte de baterías esté operativo para julio de 2026, desplazando el cumplimiento de la divulgación voluntaria de ESG hacia datos auditables sobre fabricantes e importadores.
Las políticas industriales y las normas de contratación también respaldan la localización y la escala del reciclaje. En febrero de 2026, el Departamento de Energía de EE. UU. anunció una Convocatoria de Financiamiento por hasta 500 millones de USD para expandir el procesamiento nacional de minerales críticos, la fabricación de baterías y las capacidades de reciclaje, reforzando una vía basada en subvenciones para la creación de capacidad. En junio de 2026, la Comisión Europea adoptó la Decisión de la Comisión (UE) 2026/1283, que establece el Battery Booster Facility para reducir el riesgo de las inversiones y acelerar proyectos sostenibles en el sector de baterías, garantizando al mismo tiempo las obligaciones de cumplimiento.
Panorama Competitivo
El mercado de baterías está moderadamente concentrado: CATL, BYD, LG Energy Solution, Panasonic y Samsung SDI controlan aproximadamente el 65% de la capacidad de litio-ion. La cadena vertical de BYD abarca minería, cátodo, celda y paquete, generando costos entre un 30-40% más bajos que las empresas que dependen de proveedores externos. CATL invierte en minas de litio australianas y africanas para asegurar la materia prima. Las empresas conjuntas dominan la expansión occidental; LG Energy Solution, Samsung SDI y Panasonic comprometieron cada uno más de USD 10 mil millones en asociaciones con GM, Stellantis, Honda y Tesla.
Las oportunidades de espacio en blanco se encuentran en el sodio-ion para vehículos de nivel básico, el estado sólido para segmentos premium y el reciclaje de circuito cerrado. Redwood Materials escaló a 100 GWh de capacidad de reciclaje para 2025 y firmó acuerdos de materia prima con Panasonic y Toyota, reduciendo la demanda de minerales vírgenes. Las líneas de carrera tecnológica incluyen ánodos de silicio, cátodos monocristalinos y recubrimiento de electrodos en seco. La celda 4680 de Tesla, producida en Texas con un diseño sin lengüeta, apunta a recortes de costos del 50% frente a sus predecesoras 2170. El inicio de la Línea Eagle de QuantumScape en 2026 podría marcar un punto de inflexión si la economía del estado sólido alcanza la paridad en los modelos premium.
La fragmentación regional persiste en el plomo-ácido, el hidruro metálico de níquel y las químicas de nicho. Clarios, EnerSys, GS Yuasa y Exide dominan en la copia de seguridad automotriz e industrial. Los actores emergentes como EVE Energy y Microvast apuntan al transporte especializado y las flotas comerciales. Las guerras de precios en China impulsan la consolidación, pero los bolsillos de demanda local y las preferencias regulatorias preservan a los actores más pequeños en la copia de seguridad de telecomunicaciones y la propulsión de vehículos de dos ruedas.
Líderes de la Industria de Baterías
-
CATL
-
BYD Co. Ltd
-
LG Energy Solution
-
Panasonic Energy
-
Samsung SDI
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías Empresas cubiertas en este informe
- BYD Co. Ltd
- CATL
- LG Energy Solution
- Panasonic Energy
- Samsung SDI
- Tesla (incl. Panasonic JV)
- GS Yuasa
- EnerSys
- Clarios
- VARTA AG
- Duracell
- Saft (TotalEnergies)
- Northvolt
- SK On
- EVE Energy
- Exide Technologies
- A123 Systems (Wanxiang)
- Hitachi Chemical (Showa Denko Materials)
- Microvast
- Tianjin Lishen
Oportunidades de mercado y perspectivas futuras
Las grandes licitaciones de almacenamiento en red y los programas de localización están creando espacios en blanco para proveedores que pueden entregar a gran escala mientras cumplen con los requisitos cambiantes de sostenibilidad y trazabilidad. En julio de 2026, BYD Energy Storage obtuvo un contrato de suministro de 11.275 GWh para el proyecto RTC de 19 GWh de Masdar en Abu Dabi, mostrando cómo las adjudicaciones de múltiples GWh están consolidando la demanda y reduciendo el campo en función del costo, la capacidad de entrega y la integración de sistemas. En Europa, GIGA Storage alcanzó el cierre financiero en julio de 2026 para el proyecto Green Turtle de 2.800 MWh en Bélgica, reforzando la cartera lista para construir en almacenamiento a escala de servicios públicos que depende de financiamiento estructurado.
Más allá del ion-litio convencional, la diversificación tecnológica está pasando de pilotos a compromisos de fabricación, creando oportunidades en ion-sodio y otras químicas que se ajustan a la economía y los requisitos de seguridad del almacenamiento estacionario. En julio de 2026, Peak Energy seleccionó Sacramento, California, para una instalación planificada para producir 4 GWh por año de sistemas de baterías de ion-sodio, y en junio de 2026 anunció una asociación con General Motors para desarrollar celdas de almacenamiento para uso en redes respaldadas por GM Ventures. Del lado de los actores establecidos, Samsung SDI reveló un plan de inversión de 25 billones de wones en sus plantas de Ulsan y Cheonan para desarrollar y producir en masa baterías de estado sólido, LFP y de sodio, lo que indica que la escala, la amplitud química y las huellas localizadas se están convirtiendo en palancas competitivas clave junto con el costo del paquete.
Desarrollos recientes de la industria en Mercado de Baterías
- Julio de 2026: Samsung SDI reveló un plan de inversión de 25 billones de wones en sus plantas de Ulsan y Cheonan para desarrollar y producir en masa baterías de próxima generación, incluidas las químicas de estado sólido, LFP y sodio, hasta 2040. El programa refuerza la capacidad de largo plazo y la capacidad de proceso para múltiples químicas, respaldando tanto los perfiles de demanda automotriz como de almacenamiento estacionario. También aumenta la presión competitiva sobre sus pares para igualar la diversificación química y la profundidad de fabricación nacional.
- Junio de 2026: Peak Energy seleccionó Sacramento, California, para una instalación de ion-sodio de 4 GWh por año, y anunció una asociación con General Motors para desarrollar celdas de almacenamiento para uso en redes respaldadas por GM Ventures. El anuncio muestra una rápida diversificación de las químicas de baterías y un impulso hacia la fabricación localizada cerca de los principales mercados.
- Junio de 2024: Hyundai Motor y LG Energy Solution inauguraron la primera planta de baterías para vehículos eléctricos de 10 GWh de Indonesia, vinculando la fabricación de celdas con la base de suministro de níquel. La instalación amplía el sudeste asiático como corredor de producción para baterías y cadenas de suministro de vehículos eléctricos, agregando opciones de abastecimiento diversificadas para los OEM.
Mercado de Baterías Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos obtenidos por la venta de baterías en los principales usos finales, incluidos los formatos primarios y secundarios. Los valores se miden en USD en el punto de venta dentro de la cadena de valor.
Exclusiones del alcance: Se excluyen los equipos de carga independientes, los ingresos por servicios de intercambio de baterías y los ingresos puros de minería de materias primas aguas arriba, a menos que se vendan como producto de batería.
Descripción General de la Segmentación
- Por Tipo de Batería
- Baterías Primarias
- Baterías Secundarias
- Por Tecnología
- Plomo-ácido
- Li-ion
- Hidruro metálico de níquel
- Níquel-cadmio
- Sodio-azufre
- Estado sólido
- Batería de flujo
- Químicas emergentes
- Por Aplicación
- Automotriz (HEV, PHEV y EV)
- Industrial (Motriz, Estacionaria (Telecomunicaciones, UPS, ESS), etc.)
- Portátil (Electrónica de Consumo, etc.)
- Herramientas Eléctricas
- SLI
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de la demanda y evitar construir el modelo sobre una única serie de datos. Se revisaron fuentes públicas como la Agencia Internacional de Energía para señales de adopción de vehículos eléctricos y almacenamiento, el Servicio Geológico de EE. UU. para el contexto de materiales, y estadísticas de comercio al estilo de UN Comtrade para verificar los flujos transfronterizos de baterías.
También se consultaron fuentes como los departamentos nacionales de energía para programas de almacenamiento, aranceles aduaneros y calendarios de tarifas para el mapeo de productos, y revistas científicas revisadas por pares para la dirección tecnológica (incluida la preparación de baterías de estado sólido y de flujo). Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reputación se utilizaron para confirmar las ampliaciones de capacidad, los plazos de las plantas y la combinación de carteras, y una suscripción de pago para los estados financieros de las empresas y la inteligencia de patentes ayudó a cubrir las lagunas sobre entidades privadas y actividad de innovación. Estos ejemplos no son exhaustivos, y se utilizaron documentos públicos y puntos de datos adicionales para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas estructuradas se utilizaron para someter a prueba las hipótesis documentales y convertir indicadores amplios en rangos prácticos de precios, utilización y combinación. Se conversó con personas a lo largo de la cadena de valor de las baterías, incluidos participantes en celdas y paquetes, distribuidores, compradores vinculados a fabricantes de equipos originales y expertos del sector. La cobertura se equilibró entre APAC, EMEA y las Américas para reflejar dónde se concentran la producción y la demanda.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 14% | APAC: 40% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 26% | EMEA: 37% |
| Actores más pequeños: 21% | Gerentes: 60% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente que reconstruye los ingresos del mercado de baterías vinculando los grupos de demanda de uso final a la intensidad de las baterías y luego mapeando eso a rangos de precios por química y formato. Para mantener la estimación práctica, nos apoyamos en un pequeño conjunto de variables que pueden rastrearse año a año, incluidas la producción de vehículos eléctricos e híbridos, las adiciones de almacenamiento estacionario, la dirección de los envíos de electrónica de consumo, las adiciones de capacidad de baterías y su utilización, y el movimiento observado de precios de paquetes y celdas en USD.
Después de construir los totales del primer pase, realizamos verificaciones selectivas ascendentes utilizando resúmenes de proveedores, el precio de venta promedio muestreado multiplicado por el volumen para aplicaciones clave, y verificaciones de canales en mercados de reemplazo como el SLI. Cuando una región o química tenía poca divulgación, las brechas se manejaron utilizando ratios de referencia de mercados similares, y luego se volvieron a probar mediante retroalimentación de expertos hasta que los volúmenes y precios implícitos se mantuvieron dentro de rangos operativos realistas. El pronóstico se realizó entonces mediante un análisis de escenarios construido en torno a las trayectorias de adopción y precios, y la trayectoria final se verificó con las expectativas basadas en entrevistas sobre el calendario de expansión y la resiliencia de la demanda.
Ciclo de Validación y Actualización de Datos
Los resultados fueron validados mediante triangulación de señales independientes y luego revisados en busca de anomalías como cambios repentinos de participación, saltos de precios poco realistas o demanda que supera la capacidad plausible. Cuando las variaciones seguían siendo grandes, revisamos los supuestos y volvimos a contactar a los encuestados para confirmar si los cambios estaban impulsados por definiciones o por movimientos reales del mercado.
Antes de la aprobación final, el modelo y sus impulsores se revisan en múltiples pasos analíticos para que los totales, las divisiones regionales y las tasas de crecimiento permanezcan coherentes con la narrativa subyacente. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como anuncios importantes de capacidad, cambios de política o fuertes oscilaciones en los precios de las materias primas. Justo antes de la entrega, realizamos una verificación actualizada para que los clientes reciban la visión más actual disponible.
Tamaño del Mercado de Baterías de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es habitual ver diferentes tamaños de mercado publicados para las baterías, incluso cuando la etiqueta del tema parece idéntica. Las diferencias suelen provenir de lo que se contabiliza como ingresos del mercado de bateras, cómo se agrupan las químicas y qué aplicaciones se consideran dentro del alcance frente a las adyacentes.
Algunas estimaciones se inclinan hacia una definición más estrecha vinculada a usos finales específicos o a solo ciertos formatos de batería, y aplican sus propias curvas de precios y supuestos de caso base. Para Mordor Intelligence, el dimensionamiento se mantiene amplio en baterías primarias y secundarias y se organiza por química, aplicación y geografía, seguido de verificaciones contra la capacidad, la utilización y las señales de adopción del mercado final para mantener los totales anclados a un grupo de demanda realista.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 180,66 mil millones de USD (2025) | |
| Industry Research Publisher A | 154,12 mil millones de USD (2025) | Utiliza una base de ingresos contabilizados más pequeña vinculada a baterías para almacenamiento de energía y suministro de energía, y la visión publicada puede subestimar la demanda adyacente de baterías donde el costo de los materiales se reporta de manera diferente entre canales. |
| Industry Research Publisher B | 181,12 mil millones de USD (2025) | Comparte un año de referencia similar, pero las diferencias suelen provenir de cómo se consolidan las baterías primarias frente a las secundarias y de cómo se gestiona el momento de la conversión de precios regionales al traducir los precios locales a USD. |
La comparación muestra que la dispersión está impulsada menos por las matemáticas y más por las elecciones de definición y de datos de entrada que afectan qué ingresos se capturan. Al mantener las reglas de alcance explícitas, vincular la demanda a indicadores de adopción observables y verificar nuevamente los precios y volúmenes a través de entrevistas, el valor final del mercado se mantiene rastreable y reproducible.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de baterías en 2026?
El mercado de baterías se situó en USD 210,07 mil millones en 2026, avanzando hacia USD 469,49 mil millones para 2031 a una CAGR del 17,45%.
¿Qué tecnología de baterías está ganando participación más rápidamente después de 2026?
Las baterías de estado sólido registran una CAGR del 26,9% hasta 2031 a medida que las líneas piloto escalan y comienza la integración automotriz.
¿Qué políticas regionales impulsan la fabricación de baterías en América del Norte?
Los créditos fiscales de la Ley de Reducción de la Inflación y las normas de contenido doméstico han desencadenado más de USD 150 mil millones en inversiones en baterías anunciadas.
¿Por qué se espera que los precios de los paquetes de litio-ion sigan cayendo?
La integración vertical, las gigafábricas más grandes y el cambio a las químicas de fosfato de hierro y litio están impulsando los costos hacia USD 80 kWh para 2028.
¿Qué materias primas representan el mayor riesgo de suministro?
El litio, el cobalto y el níquel enfrentan cuellos de botella debido a la refinación y minería concentradas en jurisdicciones limitadas con desafíos ESG.
¿Cómo afecta la sobreproducción china a los proveedores globales?
La capacidad de 1.800 GWh de China y las bajas tasas de utilización deprimen los precios globales, presionando a los nuevos participantes occidentales y provocando aranceles en Estados Unidos y Europa.