
Tamaño y Cuota del Mercado de Mantenimiento, Soporte y Servicios Bancarios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mantenimiento, Soporte y Servicios Bancarios por Mordor Intelligence
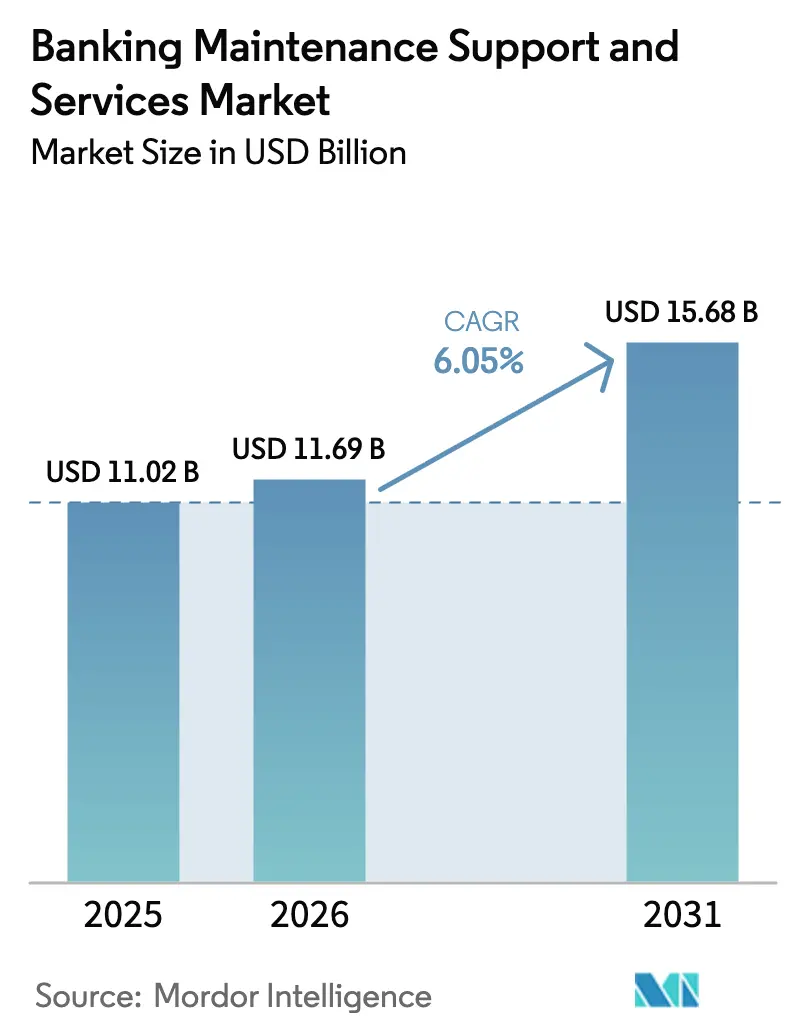
Se espera que el tamaño del Mercado de Mantenimiento, Soporte y Servicios Bancarios crezca de USD 11,02 mil millones en 2025 a USD 11,69 mil millones en 2026 y se prevé que alcance USD 15,68 mil millones en 2031 a una CAGR del 6,05% durante 2026-2031. El mayor gasto en contratos de respuesta a incidentes, los rápidos ciclos de actualización de plataformas centrales y las regulaciones más estrictas sobre tiempo de actividad son los principales catalizadores de la demanda. Los proveedores están fusionando el mantenimiento correctivo con la monitorización de ciberamenazas, mientras que los bancos están agrupando la observabilidad, la gestión de parches y el soporte de informes regulatorios en acuerdos únicos basados en resultados. La elasticidad de la nube, los precios basados en el consumo y las arquitecturas impulsadas por API están orientando las cargas de trabajo hacia disposiciones híbridas que aún retienen los registros de misión crítica en las instalaciones. Los especialistas regionales están ganando cuota al ofrecer servicios de nube soberana y experiencia en migración ISO 20022 a medida que se acercan los plazos de cumplimiento.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios de gestión correctiva y de incidentes representaron el 34,58% de la cuota del Mercado de Mantenimiento, Soporte y Servicios Bancarios en 2025, mientras que se proyecta que los servicios gestionados basados en la nube se expandan a una CAGR del 6,58% hasta 2031.
- Por modelo de implementación, los contratos on-premises representaron el 59,10% de los ingresos de 2025; sin embargo, se proyecta que los compromisos basados en la nube crezcan a una CAGR del 7,12% hasta 2031.
- Por tipo de banco, las instituciones minoristas y comerciales representaron el 70,55% del gasto de 2025, mientras que los bancos solo digitales y neobancos representaron el segmento de clientes de más rápido crecimiento, con una CAGR del 6,52%.
- Por componente, las plataformas de banca central representaron el 39,88% de los desembolsos de 2025, mientras que se proyecta que los sistemas de canales, ATMs, puntos de venta, sistemas en línea y móviles aumenten a una CAGR del 6,32% hasta 2031.
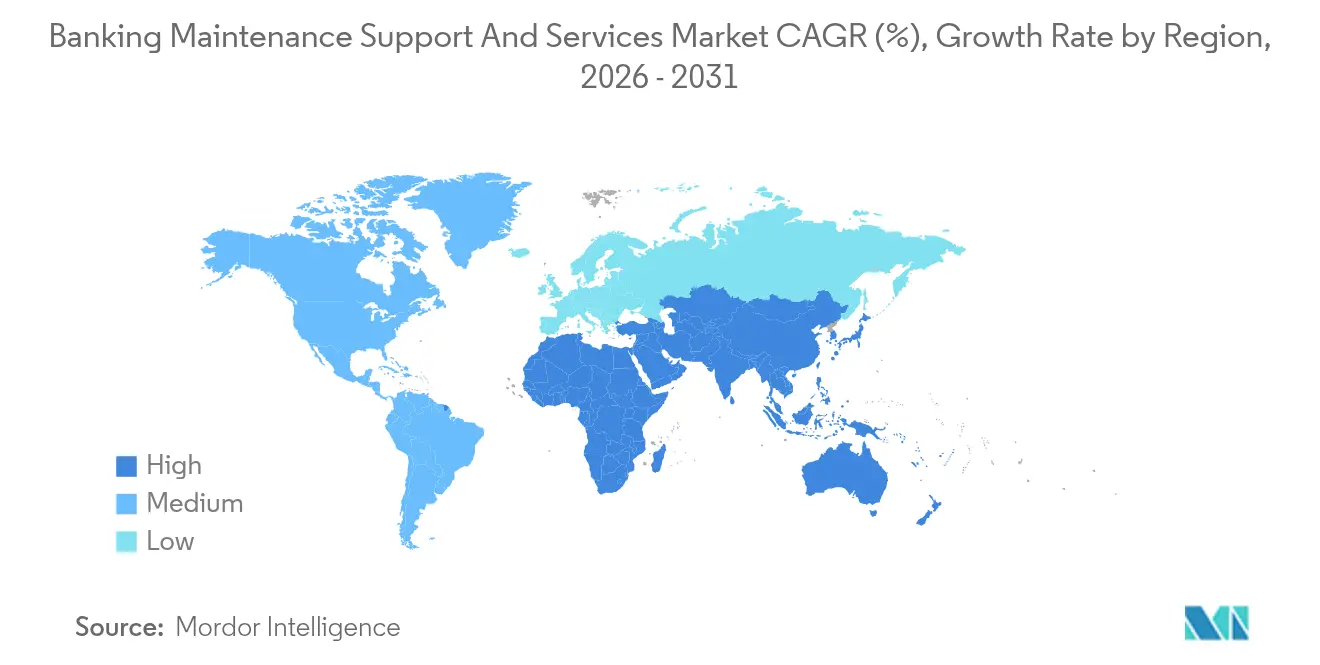
- Por geografía, Asia-Pacífico capturó el 33,05% de los ingresos globales en 2025 y se está expandiendo a una CAGR del 6,61% impulsada por el auge de los volúmenes de UPI y del yuan digital.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Rápida Obsolescencia del Sistema de Banca Central | +1.2% | América del Norte, Europa, Nivel 1 Global | Mediano plazo (2-4 años) |
| Intensificación del Panorama de Ciberamenazas | +1.1% | APAC, América del Norte, Global | Corto plazo (≤ 2 años) |
| Mandatos Regulatorios para Disponibilidad 24/7 | +0.9% | Europa, América del Norte, APAC | Mediano plazo (2-4 años) |
| Cambio hacia Modelos Operativos X-como-Servicio | +0.8% | América del Norte, Europa Occidental, Global | Largo plazo (≥ 4 años) |
| Cadenas de Herramientas de Observabilidad Nativas de la Nube | +0.7% | América del Norte, Europa, Bancos de Nivel 1 de APAC | Mediano plazo (2-4 años) |
| Desmantelamiento de Hardware Heredado Impulsado por ESG | +0.5% | Europa, América del Norte, Japón, Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápida Obsolescencia del Sistema de Banca Central
Los avisos de fin de vida útil para los sistemas operativos de mainframe están adelantando los plazos de actualización. IBM puso fin al soporte extendido para z/OS 2.4 en septiembre de 2024, lo que llevó a 340 bancos a migrar o aceptar costes de mantenimiento un 40% más elevados.[1]IBM Corporation, "Anuncio del Ciclo de Vida de z/OS," ibm.com Temenos declaró que el 58% de sus nuevas reservas de licencias en 2024 se originaron en la sustitución de sistemas de más de 15 años de antigüedad, con migraciones que promedian 18 meses en modo de ejecución en paralelo. FIS registró un aumento del 29% en los compromisos de consultoría de modernización central a medida que los bancos buscan plataformas conformes con ISO 20022 antes del plazo de noviembre de 2025. Están surgiendo modelos de soporte híbrido que combinan especialistas en JCL de mainframe con ingenieros de Kubernetes para garantizar la integridad de los datos durante las transiciones por etapas. El resultado es una demanda constante de equipos de mantenimiento con doble cualificación capaces de gestionar simultáneamente plataformas heredadas y nativas de la nube.
Intensificación del Panorama de Ciberamenazas
Los ataques de ransomware a entornos de banca central alcanzaron 127 eventos registrados en 2024, con demandas medias de USD 4,2 millones por incidente. La exposición de API para la banca abierta ha aumentado la vulnerabilidad, ya que los reguladores señalaron 2.300 casos de autenticación inadecuada durante las revisiones de supervisión. La adopción de la arquitectura de confianza cero se duplicó interanualmente hasta el 41%, impulsando el crecimiento de los acuerdos de retención de centros de operaciones de seguridad agrupados. Cognizant señaló que el 68% de sus clientes bancarios ahora combinan el soporte de infraestructura y ciberseguridad bajo un único SLA, difuminando los límites entre mantenimiento y defensa. Las auditorías continuas de configuración y los rápidos ciclos de aplicación de parches se han convertido, en consecuencia, en inclusiones de referencia en los contratos.
Mandatos Regulatorios para Disponibilidad 24/7
La Ley de Resiliencia Operativa Digital (DORA) de la Unión Europea entró en vigor en enero de 2025, obligando a los bancos a clasificar a los proveedores de TIC como críticos y a realizar pruebas de penetración anuales. Las normas revisadas de Gestión de Riesgos Tecnológicos de Singapur exigen una disponibilidad del canal del 99,95% y acceso regulatorio de 2 horas a los registros de incidentes. En los Estados Unidos, la Reserva Federal exige la reanudación de las operaciones críticas en 2 horas, formalizando las expectativas de restauración. Estos parámetros de referencia están impulsando contratos de soporte de nivel premium con tiempos de respuesta de 15 minutos, como lo evidencia el hecho de que el 73% de los clientes de banca comunitaria de Jack Henry los actualizaron en 2024. La responsabilidad del proveedor por el tiempo de actividad es ahora contractual en lugar de aspiracional.
Cambio hacia Modelos Operativos X-como-Servicio
Los precios basados en el consumo están desplazando a los marcos de tarifa fija. El plan de pago por transacción de Infosys cobra USD 0,0012 por llamada de API, alineando los costes con los volúmenes de carga de trabajo reales. Fiserv informó que el 34% de sus clientes de banca central transfirieron el riesgo de soporte de infraestructura y aplicaciones al proveedor a cambio de modelos de participación en los ingresos. Los algoritmos de dotación de personal predictiva de Capgemini redujeron los gastos de personal en un 19% al tiempo que elevaron la resolución en la primera llamada al 82%. Tales modelos favorecen la automatización y el AIOps para proteger los márgenes del proveedor. Los bancos se benefician de los precios elásticos, mientras que los proveedores capturan flujos de ingresos recurrentes vinculados al uso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevados Costes de Cambio por Dependencia del Proveedor | -0.8% | América del Norte, Europa, Global | Mediano plazo (2-4 años) |
| Escasez de Talento de Nivel L3 para COBOL y Mainframes | -0.6% | América del Norte, Europa Occidental, Global | Largo plazo (≥ 4 años) |
| Congelación del Gasto de Capital en Bancos de Nivel 2/3 | -0.5% | América del Norte, Europa, parte de APAC | Corto plazo (≤ 2 años) |
| Aumento del Soporte de Código Abierto que Reduce los Contratos | -0.4% | APAC, América Latina, Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes de Cambio por Dependencia del Proveedor
Las divulgaciones de Oracle muestran tarifas de salida del 18–22% del valor del contrato restante por rescisión anticipada, lo que desanima las migraciones. Un banco europeo de nivel medio gastó EUR 3,8 millones (USD 4,42 millones) en extraer 18 años de datos, extendiendo su calendario de migración a la nube en 14 meses. FIS retuvo al 94% de sus 100 principales clientes en 2024, atribuyendo el éxito de las renovaciones a la elevada fricción de cambio más que a la funcionalidad. Los formatos de datos propietarios y las restricciones de propiedad intelectual obligan a una costosa reelaboración de los módulos personalizados durante los cambios de plataforma. En consecuencia, los proveedores establecidos mantienen poder de fijación de precios a pesar del aumento de las alternativas de código abierto.
Congelación del Gasto de Capital en Bancos de Nivel 2/3
Los márgenes de interés neto de los bancos comunitarios se redujeron 42 puntos básicos en 2024, lo que resultó en una reducción del 16% en los presupuestos tecnológicos discrecionales.[2]Corporación Federal de Seguro de Depósitos, "Perfil Bancario Trimestral T4 2024," fdic.gov El treinta y ocho por ciento de los clientes de Nivel 3 de Jack Henry pospusieron las migraciones centrales, optando por una cobertura de solo parches. Los bancos cooperativos en Europa recortaron el gasto de capital en TI para mantener las ratios de capital de Nivel 1. El resultado es un mercado bifurcado en el que las instituciones de Nivel 1 modernizan agresivamente, mientras que los pares más pequeños luchan con activos heredados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
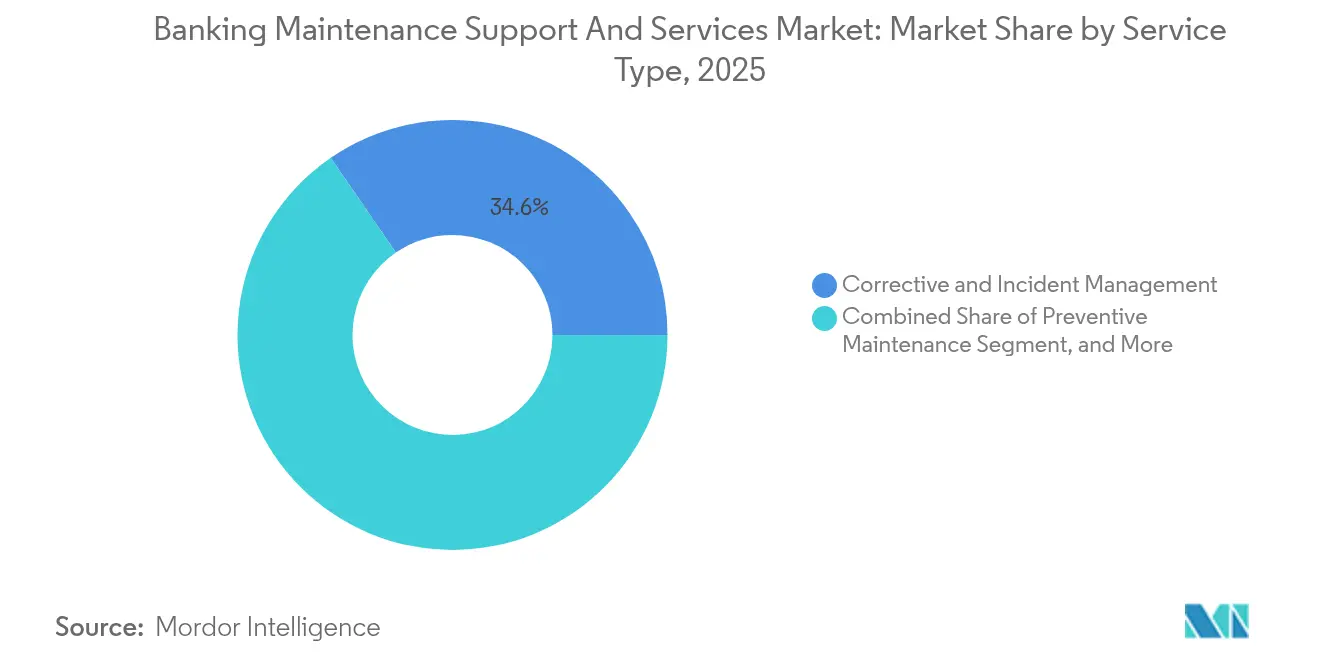
La Gestión de Incidentes Sigue Siendo el Ancla de IngresosLos contratos de gestión correctiva y de incidentes produjeron el mayor flujo de ingresos, representando el 34,58% del tamaño del Mercado de Mantenimiento, Soporte y Servicios Bancarios en 2025. Los bancos se enfrentan a fallos simultáneos en monolitos heredados y microservicios, lo que resulta en un elevado número de personas dedicadas a la reparación de averías y la clasificación de tickets. Sin embargo, se espera que los servicios gestionados basados en la nube crezcan a una CAGR del 6,58% hasta 2031, lo que refleja la migración hacia paquetes de suscripción que combinan capacidades de monitorización, aplicación de parches y respuesta.
El mantenimiento preventivo está siendo reemplazado por la analítica predictiva, que reduce el tiempo de inactividad programado. Los clientes de Infosys redujeron las ventanas de mantenimiento en un 34% tras implementar modelos de previsión de fallos. Los contratos de servicio de ATM ahora integran algoritmos de optimización de efectivo; NCR redujo las ejecuciones de reabastecimiento en un 28%, añadiendo renovaciones de software a los acuerdos de hardware. La demanda de gestión de parches impulsada por el cumplimiento normativo se intensificó con la publicación de PCI DSS 4.0, que reduce a la mitad las ventanas de parches permitidas, creando nuevas oportunidades de ingresos para los proveedores centrados en la automatización.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Implementación:
Las Estructuras Híbridas Equilibran el Control y la ElasticidadLas configuraciones on-premises dominaron el 59,10% del gasto de 2025, pero los contratos en la nube registrarán la CAGR más rápida del 7,12%, respaldados por el consumo escalable y el capex liberado. La cuota del Mercado de Mantenimiento, Soporte y Servicios Bancarios para los modelos on-premises se erosionará a medida que los auditores adquieran confianza en los controles de nube soberana.
Los modelos híbridos dominan los nuevos proyectos. Dos tercios de los clientes de Fiserv dividen los canales orientados al cliente entre AWS y Azure, mientras retienen la liquidación por lotes en mainframes. El soporte de mainframe de IBM ahora incluye hojas de ruta de migración, integrando a los proveedores de forma temprana en los procesos de migración lift-and-shift. Los ingenieros con doble certificación en z/OS y Kubernetes tienen una alta demanda, y las directrices de nube del BCE aclaran las necesidades de soporte híbrido al permitir a los bancos alojar cargas de trabajo no críticas en nubes públicas.
Por Tipo de Banco:
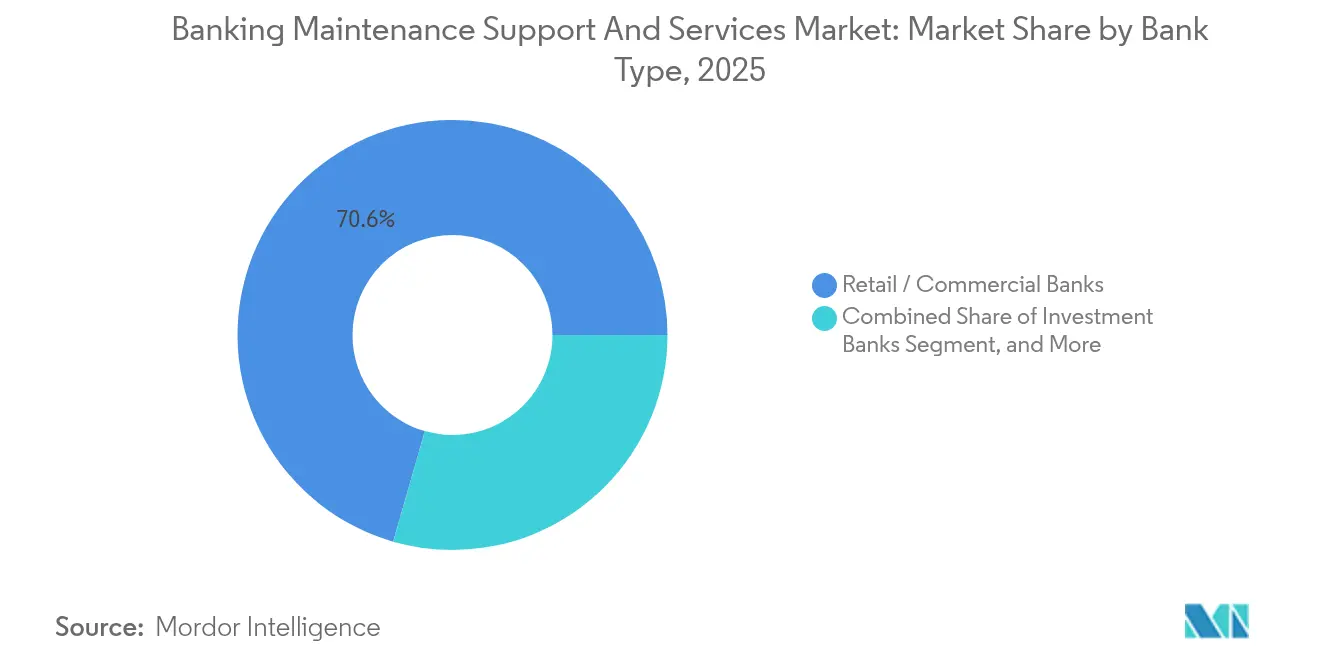
Los Neobancos Redefinen la VelocidadLos bancos minoristas y comerciales generaron el 70,55% del gasto de 2025, respaldados por redes de sucursales y flotas de ATMs que requieren soporte 24/7. Sin embargo, los bancos solo digitales y neobancos registrarán una CAGR del 6,52% hasta 2031, reformando el Mercado de Mantenimiento, Soporte y Servicios Bancarios con canalizaciones CI/CD que necesitan reversión casi en tiempo real.
Chime promedió 47 actualizaciones de código diarias en 2024, lo que exige marcos de monitorización automatizada que las cadencias de lanzamiento trimestrales heredadas no pueden igualar. La organización SRE de 180 personas de Nubank mantiene 18.000 TPS en clústeres de Kubernetes. Los bancos cooperativos comparten oficinas sectoriales para compensar las brechas de talento, mientras que los bancos de inversión pagan primas por una respuesta inferior a 5 minutos en los sistemas de negociación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Componente Soportado:
Las Plataformas Centrales Dominan el Gasto, los Canales se AceleranLas plataformas centrales absorbieron el 39,88% de los presupuestos de 2025, ya que procesan depósitos, préstamos y asientos de libro mayor general que definen la resiliencia sistémica. No obstante, se espera que los componentes de canales crezcan a una CAGR del 6,32%, impulsados por ATMs biométricos, terminales POS con código QR y el creciente tráfico móvil.
La adopción de FedNow por parte de 850 bancos de los Estados Unidos ilustra cómo la liquidación en tiempo real extiende los alcances de soporte a operaciones 24/7. Diebold Nixdorf observó un aumento del 18% en los costes de mantenimiento de ATM por unidad debido al uso de hardware avanzado. Los motores de riesgo y cumplimiento aumentan los ciclos de parches, con un banco europeo de Nivel 1 que opera 14 motores AML que requieren actualizaciones trimestrales de sanciones. Descuidar los sistemas auxiliares puede provocar fallos en cascada, como aprendió un banco regional de los Estados Unidos después de que un robo de credenciales del sistema de RRHH comprometiera los registros contables centrales.
Análisis Geográfico
Mercado de Soporte y Servicios de Mantenimiento Bancario en APAC
Asia-Pacífico registró la trayectoria de crecimiento más alta, reflejando los aumentos en el volumen de transacciones derivados del sistema UPI de India y los proyectos piloto de moneda digital de China. Los bancos en India están negociando contratos basados en resultados vinculados al rendimiento de las transacciones, lo que obliga a los proveedores a garantizar tiempos de respuesta inferiores a un segundo en entornos tecnológicos heterogéneos. Las instituciones chinas, a medida que despliegan las billeteras e-CNY, requieren soporte simultáneo para nodos de cadena de bloques y plataformas centrales heredadas, lo que genera oleadas de contratación de perfiles con doble especialización. Los reguladores del Sudeste Asiático, incluida la MAS de Singapur, exigen una disponibilidad de canales del 99,95%, impulsando la adopción de niveles de soporte premium entre los bancos digitales con licencias recientes.
Mercado de Soporte y Servicios de Mantenimiento Bancario en América del Norte
América del Norte sigue siendo un referente tecnológico a medida que los pagos instantáneos de FedNow migran desde la liquidación nocturna hacia el tiempo real. Los bancos de primer nivel de Estados Unidos están acelerando el retiro del COBOL; los primeros adoptantes reportan ahorros en costos operativos del 12% tras la transición a núcleos nativos en la nube. Los bancos canadienses, regidos por los marcos de resiliencia de la OSFI, solicitan una observabilidad unificada entre mainframes y nubes públicas. La competencia entre proveedores se intensifica a medida que los hiperescaladores comercializan conjuntamente paquetes de servicios gestionados con socios especializados en cumplimiento normativo de grado financiero.
Mercado de Soporte y Servicios de Mantenimiento Bancario en Europa
La agenda de Europa se centra en la aplicación de DORA y la estandarización de ISO 20022. Los bancos enfrentan obligaciones superpuestas derivadas del RGPD, PSD2 y Basilea III, lo que crea un laberinto de registros de auditoría que deben mantenerse en un plazo de dos horas para los reguladores. Los proveedores de servicios gestionados integran plantillas de cumplimiento normativo, informes de incidentes automatizados y registros de riesgos de terceros en ofertas respaldadas por acuerdos de nivel de servicio. Los bancos nórdicos lideran las migraciones hacia centros de datos ecológicos, apoyados en la abundante energía hidroeléctrica disponible, vinculando las métricas ESG a los indicadores clave de rendimiento de mantenimiento.

Panorama regulatorio
Las normas de resiliencia operativa y de gobernanza de TIC de terceros están configurando los alcances de mantenimiento y soporte, los SLA y los requisitos de evidencia para los bancos y sus proveedores. En la Unión Europea, la Ley de Resiliencia Operativa Digital (DORA) entró en vigor en enero de 2025, formalizando la gestión de riesgos de TIC, la notificación de incidentes y la supervisión de terceros críticos de TIC. Esto ha aumentado la demanda de monitoreo continuo, retención de registros lista para auditoría y soporte de pruebas guiadas por amenazas integrado en los contratos de mantenimiento. En Estados Unidos, el requisito de la Reserva Federal de que los bancos reanuden las operaciones críticas dentro de las 2 horas ha llevado a muchas instituciones hacia niveles de soporte premium con compromisos de respuesta y restauración más estrictos.
En Asia, los reguladores están endureciendo las expectativas en torno a la subcontratación y los controles de riesgo tecnológico. El Reserve Bank of India estableció un plazo de abril de 2026 para que los bancos y las All India Financial Institutions alineen los acuerdos existentes de subcontratación de TI con sus Managing Risks in Outsourcing Directions (2025), reforzando las obligaciones de gestionar las cadenas de subcontratación secundaria y el riesgo de concentración para los proveedores de nube y TIC. En Singapur, MAS emitió en 2026 una consulta sobre enmiendas propuestas a los avisos de Gestión de Riesgo Tecnológico, enfatizando una gestión más sólida de activos de TI, registros de riesgo y marcos de monitoreo de sistemas, lo que amplía la carga de trabajo impulsada por el cumplimiento para los proveedores de servicios gestionados que respaldan entornos híbridos.
Análisis de la cadena de valor
La cadena de valor abarca a los OEM de plataformas y hardware, integradores de sistemas y proveedores de servicios gestionados, infraestructura de nube hiperescalar y soberana, herramientas especializadas de seguridad y observabilidad, y funciones de gobernanza del lado bancario (riesgo, cumplimiento, gestión de proveedores y operaciones de SRE/TI). Los entornos de banca central y de canales suelen operarse como entornos híbridos, por lo que la prestación de servicios se centra en la gestión de incidentes de nivel L2/L3, la corrección de parches y vulnerabilidades, la gestión de configuración, la observabilidad y el registro, y el soporte para la elaboración de informes regulatorios. Estas actividades se coordinan mediante flujos de trabajo de ITSM y control de cambios para proteger la disponibilidad y la auditabilidad.
Las dependencias ascendentes incluyen las políticas de ciclo de vida de OEM e ISV (por ejemplo, IBM finalizando el soporte extendido para z/OS 2.4 en septiembre de 2024), lo que acelera el trabajo de renovación y migración y aumenta la demanda de equipos con doble competencia en pilas de mainframe y nativas de la nube. En la ejecución, los grandes programas de migración y desmantelamiento extienden los períodos de ejecución en paralelo, elevando los volúmenes de tickets y las exigencias de pruebas. Al mismo tiempo, el riesgo de concentración en la nube y los controles de subcontratación secundaria intensifican los requisitos de gobernanza de proveedores. La finalización por parte de Intesa Sanpaolo de una migración de TI central a Google Cloud en julio de 2026, que incluye el desmantelamiento de aplicaciones heredadas, pone de relieve cómo los hiperescaladores y los socios de centros de datos locales están asumiendo un papel más importante junto a los proveedores tradicionales de soporte de TI bancaria.
Panorama Competitivo
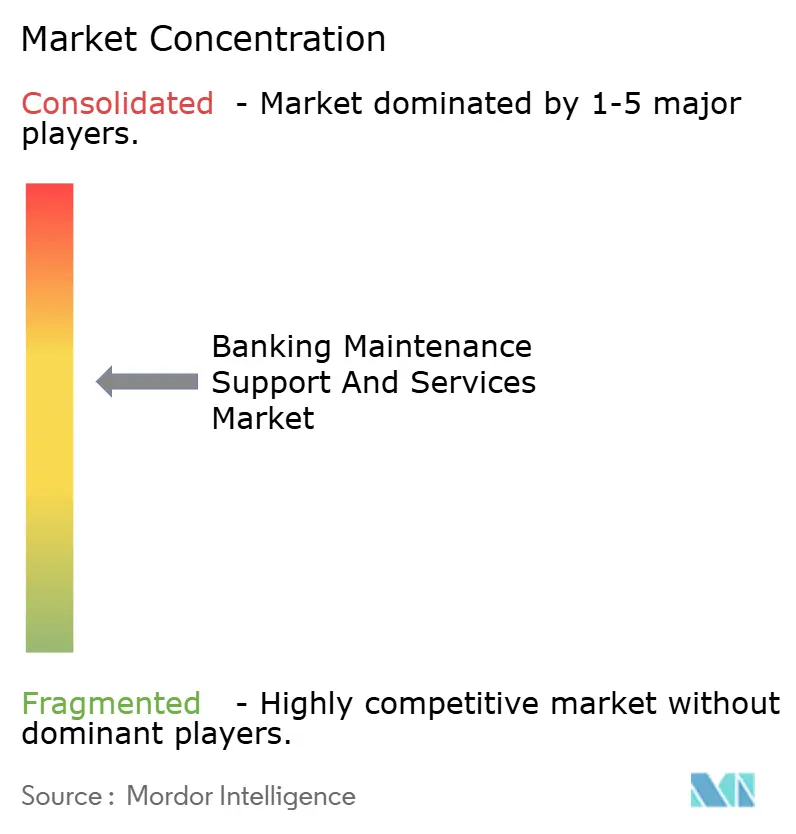
El Mercado de Mantenimiento, Soporte y Servicios Bancarios está moderadamente fragmentado, con los 10 principales proveedores controlando aproximadamente el 48% de los ingresos de 2024, lo que permite a las empresas regionales especializadas prosperar. Tata Consultancy Services aprovecha centros de 12.000 puestos en India y Europa del Este para ofrecer migración ISO 20022 y gestión de incidentes 24/7 con ahorros en costes laborales del 40–55%. Temenos se integró verticalmente mediante la adquisición de una consultoría en la nube por EUR 85 millones (USD 98,93 millones), lo que permite compromisos agrupados de software y migración que reducen la dependencia de integradores de terceros. Revolut internalizó a 320 ingenieros de plataforma para salvaguardar la experiencia del cliente, destacando cómo los neobancos priorizan el talento SRE interno.
La patente pendiente de DXC agrega telemetría de mainframes e hiperescaladores para reducir los tiempos de resolución de incidentes. El módulo de cumplimiento DORA de Intellect Design Arena genera automáticamente informes de incidentes, dirigido a bancos de nivel medio en Europa. Los ecosistemas de código abierto presionan los puntos de precio; las implementaciones de Apache Fineract permiten reducciones de costes a las que los proveedores comerciales responden con modelos de suscripción de nivel inferior.
Los proveedores de hardware tradicionales giran hacia el software y los servicios gestionados para compensar el declive en los envíos de ATMs. Diebold Nixdorf agrupa rutas de actualización biométrica con analítica de mantenimiento predictivo, mientras que IBM ofrece evaluaciones de transición a la nube dentro de los contratos de soporte de mainframe. El resultado es la convergencia entre integradores de sistemas, proveedores de software y fabricantes de equipos originales de hardware que compiten por los mismos grupos de ingresos recurrentes.
Líderes de la Industria de Mantenimiento, Soporte y Servicios Bancarios
NCR Corporation
Diebold Nixdorf, Incorporated
Fidelity National Information Services, Inc. (FIS)
Fiserv, Inc.
Temenos AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Soporte y Servicios de Mantenimiento Bancario
- NCR Corporation
- Diebold Nixdorf, Incorporated
- Fidelity National Information Services, Inc. (FIS)
- Fiserv, Inc.
- Temenos AG
- Infosys Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Hewlett-Packard Enterprise Company
- IBM Corporation
- DXC Technology Company
- Oracle Financial Services Software Limited
- Sopra Steria Group SA
- Jack Henry & Associates, Inc.
- Cognizant Technology Solutions Corporation
- Capgemini SE
- Atos SE
- Finastra
- Intellect Design Arena Limited
- Backbase
Lea el análisis de las empresas de soporte y servicios de mantenimiento bancario

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave son los paquetes contractuales que combinan la evidencia de resiliencia operativa, las operaciones de seguridad y el mantenimiento clásico en un único SLA, lo que reduce la fragmentación entre conjuntos de herramientas y proveedores mientras se cumplen requisitos más estrictos de tiempo de actividad y trazabilidad de auditoría. Las obligaciones impulsadas por DORA, incluida la preparación para la notificación de incidentes, la supervisión de terceros y la planificación de salida, junto con la atención supervisora sobre el riesgo de concentración en la subcontratación, están impulsando a los bancos a estandarizar el monitoreo, el registro y los registros de riesgo de terceros en entornos híbridos. Esto crea espacio para proveedores que puedan ofrecer validación continua de controles e informes listos para auditoría como parte de los servicios de operación.
Los programas de modernización también están ampliando el alcance del mantenimiento en lugar de eliminarlo, ya que las migraciones requieren operaciones paralelas, mapeo de dependencias y un desmantelamiento disciplinado. Muchos grandes bancos todavía dependen de mainframe y COBOL para cargas de trabajo de misión crítica, incluidas referencias a esto en debates de AWS en mayo de 2026, lo que mantiene elevada la demanda de escasas competencias L3 y de automatización que comprime las ventanas de parches y lanzamientos. Las hojas de ruta de los proveedores que respaldan nuevos rieles como el trabajo de migración a ISO 20022, y nuevos tipos de activos como los depósitos tokenizados y las capacidades de moneda digital, agregan necesidades de soporte adicionales en pruebas, observabilidad y operaciones de cumplimiento, particularmente para bancos que operan entornos mixtos que abarcan núcleos heredados, capas de API y canales nativos de la nube.
Recent Industry Developments in Mercado de Soporte y Servicios de Mantenimiento Bancario
- Abril de 2026: FIS lanzó Lyriq, una plataforma que permite a las instituciones financieras reguladas emitir, gestionar y liquidar depósitos tokenizados y monedas digitales. El lanzamiento amplía el alcance de mantenimiento y soporte para los bancos al agregar nuevos controles operativos, requisitos de monitoreo y trabajo de integración en plataformas centrales, sistemas de riesgo y flujos de trabajo de elaboración de informes.
- Julio de 2025: Lloyds Banking Group y NCR Atleos anunciaron nueva tecnología para avanzar en la modernización de sucursales. El programa aumenta el alcance de los servicios gestionados continuos en infraestructura de autoservicio, mantenimiento de puntos finales y modelos de soporte centrados en el tiempo de actividad en un gran entorno de banca minorista.
- Enero de 2024: Security Bank of Kansas City amplió su asociación con NCR Atleos para transformar la banca de autoservicio. La expansión subraya la demanda continua de mantenimiento subcontratado de cajeros automáticos y autoservicio, incluida la coordinación de monitoreo remoto, servicio de campo y soporte de actualización de software a medida que los bancos renuevan la infraestructura de canales.


Mercado de Soporte y Servicios de Mantenimiento Bancario Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el mantenimiento, soporte y servicios gestionados prestados por terceros e internamente que mantienen los sistemas de tecnología bancaria estables, seguros y disponibles, incluido el mantenimiento de aplicaciones, las operaciones de infraestructura y la resolución de incidentes en los entornos de TI bancarios.
Exclusiones de alcance: excluimos las ventas únicas de licencias de software y los ingresos por productos de hardware, salvo que se facturen como parte de un contrato de mantenimiento o soporte continuo.
Descripción general de la segmentación
- Por Tipo de Servicio
- Mantenimiento Preventivo
- Gestión Correctiva y de Incidentes
- Servicios Gestionados de ATM
- Actualización de Software y Gestión de Parches
- Soporte de Cumplimiento Regulatorio y Auditoría
- Soporte de Infraestructura de TI
- Por Modelo de Implementación
- Nube
- On-Premises
- Híbrido
- Por Tipo de Banco
- Bancos Minoristas / Comerciales
- Bancos Cooperativos y Mutuales
- Bancos de Inversión
- Bancos Solo Digitales / Neobancos
- Por Componente
- Plataformas de Banca Central Soportadas
- Canales (ATM / POS / En Línea / Móvil)
- Sistemas de Procesamiento de Pagos
- Sistemas de Riesgo y Cumplimiento
- Sistemas Auxiliares (CRM, Tesorería, RRHH)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el límite del mercado y anclar el modelo de tamaño a señales reales de demanda de TI bancaria. Consultamos fuentes públicas y oficiales como los indicadores bancarios del Banco Mundial y el FMI, publicaciones del BIS y de bancos centrales, orientaciones de ciberseguridad de ISO y NIST, y referencias de gestión de servicios de TI de organismos como las publicaciones relacionadas con ITIL, donde estaban disponibles en el dominio público. Además, las presentaciones y presentaciones a inversores de proveedores de servicios de TI cotizados, los informes anuales de los principales bancos y la cobertura de prensa creíble nos ayudaron a comprender las estructuras contractuales comunes y las palancas de precios.
Para mejorar la coherencia, también utilizamos suscripciones de pago para datos financieros e inteligencia empresarial, además de noticias y datos financieros, principalmente para validar las combinaciones de ingresos y la exposición por línea de servicio en la banca. Los datos de envíos de importación-exportación a nivel de envío y los contratos y licitaciones globales se usaron solo como comprobaciones direccionales cuando los acuerdos de soporte tenían rastros de contratación pública. Las fuentes mencionadas anteriormente son ilustrativas, y también se revisaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas estructuradas con equipos de CIO y operaciones bancarias, líderes de prestación de servicios y gerentes de soporte, así como integradores de sistemas y proveedores de servicios gestionados que ejecutan contratos de soporte bancario de varios años. Dado que se trata de un mercado global, garantizamos la cobertura en las principales regiones y luego utilizamos las respuestas para confirmar el alcance del servicio, los ciclos de renovación típicos, las expectativas de SLA y cómo cambian los precios cuando el trabajo de nube, seguridad y cumplimiento normativo se agrupan en el soporte.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos de nivel C: 17% | APAC: 46% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 37% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 46% | América: 21% |
Dimensionamiento y pronóstico del mercado
El modelo central se construye utilizando un enfoque de arriba hacia abajo en el que los conjuntos de gasto en tecnología bancaria se reconstruyen en una base sustentable, que luego se filtra por la proporción que normalmente se destina al mantenimiento, las operaciones gestionadas, el soporte de incidentes y el trabajo continuo de actualización y parches. Para mantener los totales bien fundamentados, corroboramos el resultado con aproximaciones ascendentes selectivas, como valores de contratos muestreados por línea de servicio, volumen de puntos finales soportados (como cajeros automáticos y sistemas de canales clave), y una comprobación de razonabilidad del precio implícito por sistema soportado.
Algunas variables importan más que otras en este mercado. Seguimos indicadores como la base instalada de canales de prestación bancaria que requieren mantenimiento, el ritmo de migración a la nube en los bancos (que traslada trabajo de las operaciones locales al soporte híbrido), la intensidad de la carga de trabajo de ciberseguridad y cumplimiento, los niveles de cobertura de SLA y la penetración de la subcontratación según el tipo de banco. Los precios se gestionan mediante una lógica práctica de ASP en la que las listas de tarifas y los paquetes contractuales se convierten en valores de servicio anual efectivos, y las brechas se manejan utilizando rangos acordados en entrevistas y luego reduciéndolos mediante señales regionales de salarios y utilización.
Para la previsión, se utiliza un análisis de escenarios de modo que el caso base refleje el ritmo más común de renovación y transformación comentado por los profesionales, al mismo tiempo que permite la sensibilidad a factores macro como los ciclos de reducción de costos bancarios y las oleadas de cambios regulatorios. El crecimiento se distribuye luego por región utilizando indicadores como el avance de la digitalización bancaria, la expansión de canales y la madurez de la adopción de servicios gestionados.
Validación de datos y ciclo de actualización
La validación se realiza en múltiples pasadas para que el modelo no se desvíe de lo que realmente observan compradores y proveedores. Comparamos los resultados con señales independientes como la dirección del presupuesto de TI bancario, las tendencias de adopción de la subcontratación y el gasto implícito por sistema soportado, y luego investigamos las variaciones que parecen demasiado altas o demasiado bajas para una región determinada. Cuando se detecta una anomalía, se revisan los supuestos y se activa un seguimiento para volver a verificar los precios, la agrupación del alcance o el mapeo de las categorías de servicio.
Antes de la aprobación final, el trabajo es revisado por otro analista para confirmar la aritmética, la alineación del alcance y que las variables sean trazables a un dato claro o a una observación de entrevista. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos importantes pueden cambiar los patrones de gasto, como plazos regulatorios importantes o cambios drásticos en los modelos operativos de la nube. Antes de la entrega, se completa una última pasada de actualización para que los clientes reciban la visión más reciente disponible en el momento de la publicación.
Comparación del tamaño del mercado de soporte y servicios de mantenimiento bancario de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el soporte y los servicios de mantenimiento bancario a menudo varían porque los investigadores no siempre contabilizan los mismos tipos de contrato, y también eligen diferentes años base y momentos de conversión de divisas. Algunos estudios incluyen un perímetro más amplio de servicios de TI bancaria, mientras que otros se mantienen más cerca del trabajo puro de mantenimiento y soporte, lo que naturalmente cambia el valor total.
En este estudio, el ritmo de actualización y la conversión de divisas en un momento puntual se tratan como controles clave, ya que los acuerdos de soporte multianuales pueden reajustar precios anualmente y a menudo incluyen partidas de transferencia que no deben contarse dos veces. La lógica de ASP se mantiene coherente convirtiendo los SLA agrupados y las operaciones gestionadas en un valor anual efectivo, y los totales se vuelven a comprobar frente a señales de gasto en TI bancaria, un paso repetible que Mordor Intelligence aplica para reducir las oscilaciones causadas por listas de tarifas obsoletas y supuestos de tipo de cambio desactualizados.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 11.69 mil millones de USD (2026) | |
| Plataforma de datos del sector A | 11.97 mil millones de USD (2025) | Utiliza un año base diferente y un alcance impulsado por componentes que puede incluir categorías más amplias de mantenimiento de hardware y software, lo que puede no alinearse con la forma en que los bancos separan las operaciones gestionadas de los servicios de TI adyacentes. |
| Agregador de mercado B | 10.40 mil millones de USD (2023) | Comienza antes en el ciclo y parece basarse en una ventana de pronóstico más corta con menor visibilidad sobre los efectos de reajuste de precios y agrupación, lo que puede subestimar las expansiones de soporte gestionado en períodos posteriores vinculadas a cargas de trabajo de nube y cumplimiento. |
Entre las tres cifras, la dispersión se explica principalmente por las decisiones de momento y por lo que se contabiliza dentro de un contrato de soporte frente al trabajo de TI adyacente. Al mantener los paquetes de servicios normalizados en valores anuales y luego revalidarlos frente a indicadores de gasto bancario y escala operativa, la cifra resultante sigue siendo más fácil de reproducir y de actualizar cuando cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Mantenimiento, Soporte y Servicios Bancarios?
El mercado se situó en USD 11,69 mil millones en 2026 y está en camino de alcanzar USD 15,68 mil millones en 2031.
¿Qué tipo de servicio atrae el mayor gasto?
Los servicios de gestión correctiva y de incidentes representaron el 34,58% de los ingresos globales en 2025.
¿Qué está impulsando un crecimiento más rápido en las implementaciones en la nube?
Los precios basados en el consumo y las necesidades de capacidad elástica están impulsando los contratos en la nube a una CAGR del 7,12% hasta 2031.
¿Por qué Asia-Pacífico está creciendo más rápido?
Los enormes volúmenes de transacciones de sistemas como el UPI de India y los proyectos piloto del yuan digital de China están impulsando la demanda de soporte 24/7.
¿Cómo están influyendo las regulaciones en los contratos de mantenimiento?
Marcos normativos como DORA de la Unión Europea y las directrices TRM de Singapur imponen estrictos requisitos de tiempo de actividad y registro de auditoría, lo que lleva a los bancos a firmar SLAs premium con tiempos de respuesta a incidentes rápidos.
¿Están afectando las plataformas de código abierto a los ingresos de los proveedores?
Sí, los núcleos con soporte de la comunidad como Apache Fineract permiten a los bancos conscientes de los costes reducir las tarifas de mantenimiento anuales, ejerciendo presión sobre los precios de los proveedores propietarios.
Última actualización de la página el:



