
Tamaño y Participación del Mercado de Servicios de Soporte Técnico al Cliente de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
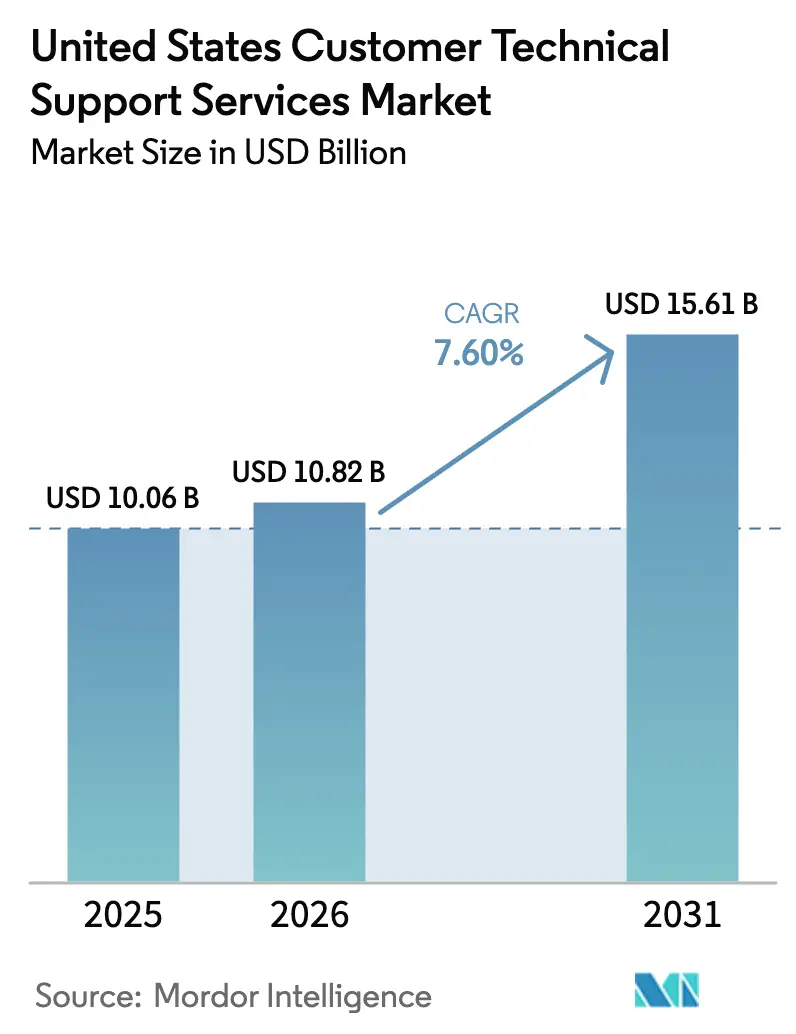
| Tamaño del mercado en el año base (2025) | 10.06 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.82 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.61 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.60 % |
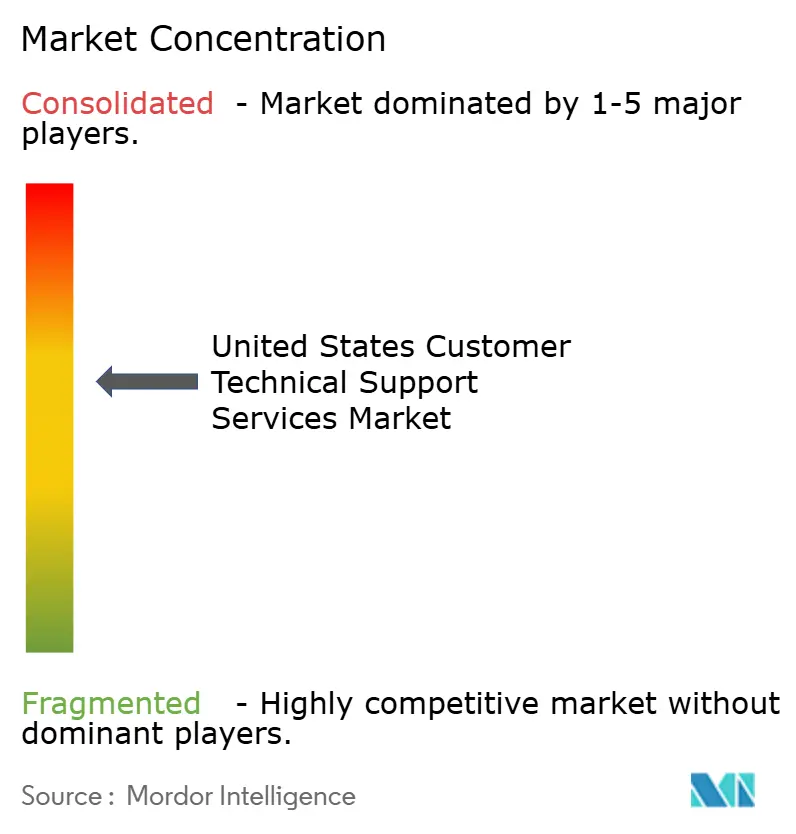
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Soporte Técnico al Cliente de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de servicios de soporte técnico al cliente en 2026 se estima en USD 10,82 mil millones, creciendo desde el valor de 2025 de USD 10,06 mil millones, con proyecciones para 2031 que muestran USD 15,61 mil millones, creciendo a una CAGR del 7,60% durante 2026-2031. El impulso proviene de la rápida adopción de dispositivos de hogar inteligente, la expansión de la cultura de trabajo remoto y la creciente adopción de diagnósticos predictivos mediante IA. Las computadoras y portátiles tradicionales siguen siendo el principal impulsor de carga de trabajo, pero los ecosistemas de sala de estar conectados están profundizando la demanda de asistencia para múltiples dispositivos. Los modelos de entrega remota y en línea dominan porque reducen el costo por ticket y amplían el alcance geográfico, mientras que los paquetes de soporte por suscripción están anclando las estrategias de ingresos recurrentes. La intensidad competitiva es moderada, ya que los operadores de telecomunicaciones, los fabricantes de dispositivos y los subcontratistas especializados se apresuran a incorporar IA generativa en los flujos de trabajo de resolución y a asegurar ventajas de cierre en la primera llamada.
Conclusiones Clave del Informe
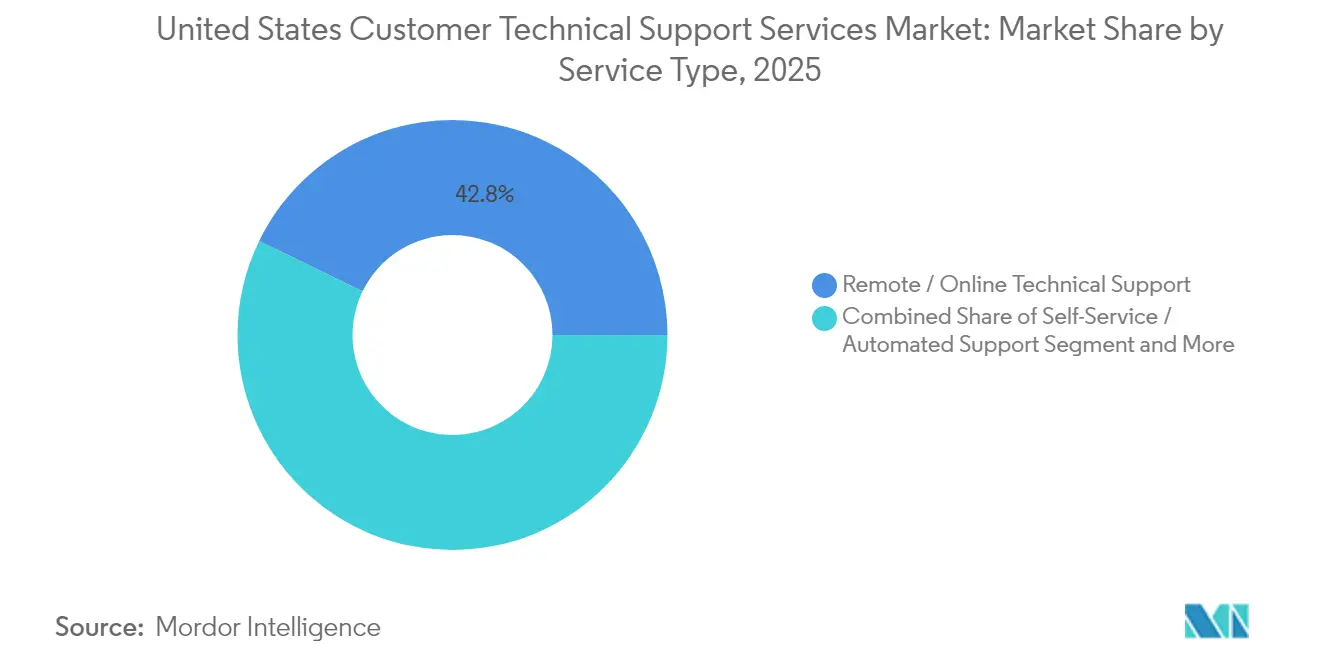
- Por tipo de servicio, el soporte técnico remoto y en línea lideró con el 42,80% de la participación del mercado de servicios de soporte técnico al cliente en 2025, mientras que se proyecta que el soporte de autoservicio y automatizado se expanda a una CAGR del 8,02% hasta 2031.
- Por tipo de dispositivo, las computadoras y portátiles representaron el 33,90% del tamaño del mercado de servicios de soporte técnico al cliente en 2025, mientras que los dispositivos de hogar inteligente son los de mayor crecimiento, con una CAGR del 8,55% hasta 2031.
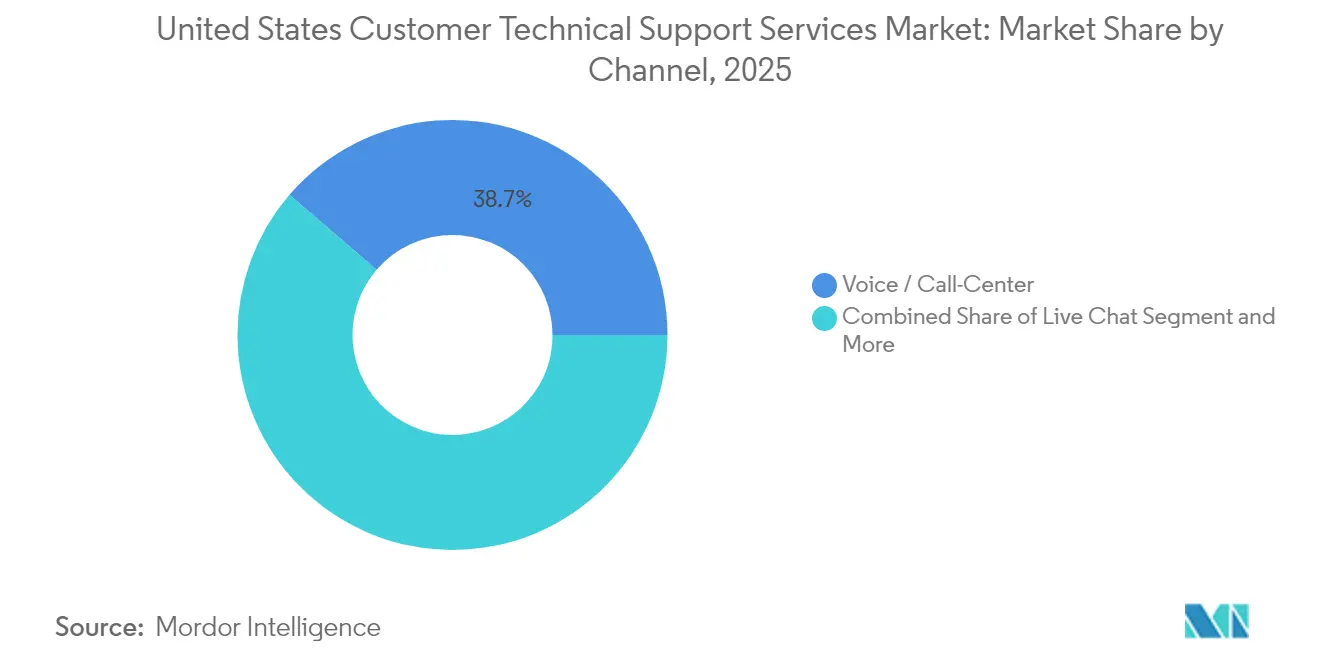
- Por canal, las interacciones de voz y centro de llamadas mantuvieron una participación del 38,70% del tamaño del mercado de servicios de soporte técnico al cliente en 2025, y el soporte en redes sociales muestra el mayor crecimiento con una CAGR del 8,18%.
- Por industria de usuario final, los consumidores residenciales representaron el 54,10% de la participación del mercado de servicios de soporte técnico al cliente en 2025, aunque se prevé que las pequeñas y medianas empresas registren la CAGR más sólida del 7,78% durante el horizonte de pronóstico.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Servicios de Soporte Técnico al Cliente de los Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente requisito de actualizaciones de software | +1.8% | Nacional, concentrado en centros tecnológicos | Mediano plazo (2-4 años) |
| Proliferación de dispositivos de hogar inteligente | +2.1% | Nacional, mayor adopción en áreas suburbanas | Largo plazo (≥ 4 años) |
| Creciente complejidad de la electrónica de consumo | +1.5% | Nacional, distribución uniforme | Mediano plazo (2-4 años) |
| Expansión de la cultura de trabajo remoto | +1.4% | Nacional, concentrado en áreas metropolitanas | Corto plazo (≤ 2 años) |
| Adopción de diagnósticos de IA predictiva | +0.9% | Nacional, adopción temprana en segmentos empresariales | Largo plazo (≥ 4 años) |
| Auge de los paquetes de soporte técnico por suscripción | +0.8% | Nacional, mayor penetración en demografías de alto poder adquisitivo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Dispositivos de Hogar Inteligente
Las instalaciones de hogar inteligente están redefiniendo la demanda de soporte a medida que los hogares gestionan problemas de compatibilidad de dispositivos, ciberseguridad y rendimiento de red. Los termostatos, cámaras y electrodomésticos conectados mediante IoT requieren ahora técnicos capaces de gestionar la interoperabilidad entre múltiples protocolos y plataformas. Las soluciones de hogar inteligente vinculadas a la atención médica para el monitoreo remoto de pacientes amplifican los requisitos de cumplimiento en torno al manejo de datos HIPAA. Proveedores como Mavenoid han introducido protocolos especializados para equipos de grado médico, lo que señala una necesidad más profunda de talento de soporte certificado. Estas dinámicas están elevando los volúmenes de tickets y alargando los tiempos promedio de gestión para las llamadas residenciales.[1]Absalom E. Ezugwu, "Hogares Inteligentes del Futuro," Transactions on Emerging Telecommunications Technologies, wiley.com
Creciente Complejidad de la Electrónica de Consumo
Los fabricantes de hardware incorporan funciones de IA, conectividad en la nube y aplicaciones por suscripción en los dispositivos, convirtiendo la atención posventa en una relación continua. Las actualizaciones de firmware, el ajuste de algoritmos y las consultas sobre privacidad de datos convergen frecuentemente en un único caso, impulsando flujos de trabajo de múltiples capas. El paso de Apple a AppleCare+ exclusivamente por suscripción subraya un cambio de las reparaciones episódicas a la gestión del ciclo de vida.[2]Charles Martin, "Apple eliminará los planes prepagados plurianuales de AppleCare+, pero mantendrá la opción de suscripción," AppleInsider, appleinsider.com A medida que la IA se acelera, los equipos de soporte deben abordar preguntas sobre rendimiento de modelos, personalización y consentimiento, lo que eleva las obligaciones de capacitación e incrementa los tiempos de resolución.
Expansión de la Cultura de Trabajo Remoto
La penetración del trabajo remoto aumentó del 19,9% al 23,6% a nivel nacional, elevando la demanda de soporte que se extiende más allá de los cortafuegos de las oficinas hacia las redes domésticas. Los agentes técnicos ahora deben optimizar configuraciones de malla Wi-Fi, proteger puntos finales VPN e integrar suites de productividad en sistemas operativos mixtos. Los proveedores están invirtiendo en diagnósticos de uso compartido de pantalla y kits de autoinstalación que reducen los desplazamientos de técnicos garantizando al mismo tiempo el cumplimiento de las políticas corporativas de ciberseguridad. La tendencia de la fuerza laboral distribuida está, por tanto, consolidando el diseño de soporte con enfoque remoto prioritario.[3]Equipo Editorial de Lumenalta, "7 Ejemplos de Análisis Predictivo en Servicios al Cliente," Lumenalta, lumenalta.com
Adopción de Diagnósticos de IA Predictiva
El análisis predictivo está transformando el soporte de reactivo a proactivo al detectar anomalías antes de que los usuarios registren tickets. Los modelos de aprendizaje automático categorizan problemas, activan parches automatizados y priorizan los casos de alto riesgo, reduciendo el tiempo de inactividad y recortando el tiempo promedio de gestión hasta en un 75%. El despliegue exitoso requiere telemetría de alta calidad, KPI claros y una fuerza laboral capacitada en interpretación de datos. La inversión en estas plataformas está aumentando a medida que los proveedores persiguen ganancias en la resolución en el primer contacto y la diferenciación en la experiencia del cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento del fraude relacionado con el soporte técnico | -1.2% | Nacional, concentrado en demografías vulnerables | Corto plazo (≤ 2 años) |
| Altos costos laborales y de cumplimiento | -0.9% | Nacional, mayor impacto en industrias reguladas | Mediano plazo (2-4 años) |
| Preocupaciones sobre privacidad de datos en diagnósticos remotos | -0.7% | Nacional, aplicación más estricta en California | Mediano plazo (2-4 años) |
| El autoservicio canibalizando el soporte de pago | -1.1% | Nacional, acelerado en demografías con conocimientos tecnológicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Fraude Relacionado con el Soporte Técnico
Las pérdidas de los consumidores por estafas superaron los USD 175 millones en 2023, lo que llevó a la Comisión Federal de Comercio a endurecer las normas de telemarketing e imponer requisitos de mantenimiento de registros más estrictos en las llamadas de soporte entrantes. Las tácticas fraudulentas de clonación de voz y deepfake erosionan la confianza y obligan a los proveedores legítimos a adoptar la autenticación multifactor, canales verificados y detección de fraude en tiempo real. El gasto en cumplimiento normativo está aumentando, particularmente para los subcontratistas que atienden a segmentos de edad avanzada o con baja alfabetización.
El Autoservicio Canibalizando el Soporte de Pago
Los chatbots de IA y las bases de conocimiento gestionan ahora entre el 30% y el 40% de los tickets con mayor precisión y tiempos de respuesta más rápidos que el triaje manual. Si bien esto eleva la satisfacción del cliente para consultas rutinarias, reduce los volúmenes de agentes humanos facturables y comprime los márgenes empresariales. Las estrategias de los proveedores, por tanto, equilibran la automatización con la asistencia humana premium para problemas complejos, reconociendo que el 71% de los usuarios aún prefiere la ayuda humana cuando la resolución de problemas escala.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Soporte Remoto Mantiene el Liderazgo
La asistencia remota y en línea representó el 42,80% del tamaño del mercado de servicios de soporte técnico al cliente en 2025, lo que refleja su alcance rentable y su compatibilidad con los modelos de trabajo distribuido. Los programas impulsados por suscripción, como AppleCare+ y las membresías de Best Buy, mejoran el valor de vida útil al incluir acceso prioritario, gestión de reclamaciones y reemplazo de dispositivos. El segmento de soporte de autoservicio y automatizado, que crece a una CAGR del 8,02%, se beneficia de la IA conversacional y los tutoriales en video que resuelven problemas simples sin intervención de agentes. El soporte en sitio sigue siendo crucial para el despliegue de infraestructura empresarial y las fallas de hardware complejas, mientras que el soporte gestionado subcontratado gana terreno entre las pequeñas y medianas empresas con presupuesto limitado que buscan talento especializado. Los proveedores que combinan diagnósticos remotos con servicios de campo aseguran contratos más sólidos, particularmente en sectores regulados que exigen verificación física.
El cambio hacia el mantenimiento predictivo ya está reconfigurando la combinación de tickets. Los motores de IA detectan irregularidades en el firmware, lo que impulsa una comunicación preventiva que evita fallas y reduce los costos de garantía. A medida que estas capacidades maduren, se espera que la resolución remota alcance el 70% del total de tickets para 2030, consolidando su dominio de mercado y ampliando la brecha con los modelos puramente reactivos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Dispositivo: La Aceleración del Hogar Inteligente Supera a la Informática Tradicional
Las computadoras y portátiles mantuvieron el 33,90% de la participación del mercado de servicios de soporte técnico al cliente en 2025, vinculadas a su papel fundamental en la productividad y los videojuegos. Los dispositivos de hogar inteligente, sin embargo, registran la CAGR más rápida del 8,55% hasta 2031, a medida que los hogares adoptan termostatos conectados, timbres de video y asistentes de voz. Estos ecosistemas generan conflictos entre dispositivos que elevan la complejidad de la resolución de problemas. Los teléfonos inteligentes y las tabletas ocupan un nicho maduro pero estable, con llamadas centradas en actualizaciones del sistema operativo, sincronización en la nube y permisos de aplicaciones. La electrónica de consumo, como televisores y consolas, experimenta un impulso moderado, impulsado por las integraciones de servicios de transmisión y el creciente compromiso con los deportes electrónicos.
Los dispositivos portátiles y los sensores IoT auxiliares amplían el alcance del soporte hacia los datos de salud y el cumplimiento de la privacidad. Las consideraciones de HIPAA cobran mayor importancia cuando los concentradores de hogar inteligente interactúan con soluciones de monitoreo remoto de pacientes. Los proveedores que certifican a los técnicos en protocolos de dispositivos médicos y estándares de cifrado obtienen una ventaja al atraer a pagadores de atención médica y grupos hospitalarios.
Por Canal: La Voz Domina pero los Canales Digitales Crecen con Fuerza
Las interacciones de voz retuvieron el 38,70% del tamaño del mercado de servicios de soporte técnico al cliente en 2025, ya que los llamantes buscan tranquilidad en tiempo real para problemas complejos. La inversión en asistencia al agente guiada por IA y los sistemas de respuesta de voz interactiva de lenguaje natural están elevando la resolución en la primera llamada por encima del 90% para los líderes del sector, como el Proyecto 624 de Verizon. El correo electrónico y el chat en vivo continúan cerrando la brecha entre la conveniencia asíncrona y la resolución detallada de problemas, mientras que el soporte dentro de la aplicación incorpora ayuda contextual directamente en las interfaces de software.
El soporte en redes sociales, que crece a una CAGR del 8,18%, atiende a los consumidores nativos digitales que esperan una rápida interacción con las marcas en plataformas públicas. Los proveedores deben equilibrar la transparencia con las obligaciones de privacidad de datos, ya que la información sensible a menudo surge en hilos abiertos. La IA generativa está habilitando el análisis de sentimientos que prioriza las escaladas y guía a los agentes hacia resoluciones empáticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: El Dinamismo de las Pequeñas y Medianas Empresas Reconfigura la Demanda
Los consumidores residenciales contribuyeron con el 54,10% de los ingresos de 2025, lo que subraya la ubicuidad de los hogares con múltiples dispositivos. Las pequeñas y medianas empresas, que avanzan a una CAGR del 7,78%, acogen con agrado la experiencia subcontratada que mantiene el ritmo de las migraciones a la nube, las auditorías de seguridad y el cumplimiento normativo específico del sector. Sus modelos de dotación de personal reducida amplifican el atractivo de las suscripciones gestionadas que incluyen cobertura de hardware, actualizaciones de software y monitoreo de ciberseguridad. Las grandes empresas continúan adquiriendo servicios de alto valor agregado, con enfoque en análisis impulsados por IA, orquestación de nube híbrida y acuerdos de nivel de servicio globales.
Las diferencias entre las necesidades empresariales y las de las pequeñas y medianas empresas se están ampliando. Las grandes empresas exigen planificación estratégica de hoja de ruta, gobernanza de IA y arquitecturas de seguridad de confianza cero, mientras que las pequeñas y medianas empresas priorizan la asequibilidad, el despliegue rápido y los paneles de control consolidados que simplifican la supervisión. Los portales de proveedores que ofrecen opciones de servicio escalonadas adaptan, por tanto, la profundidad del compromiso a la madurez organizacional.
Análisis Geográfico
Las dinámicas regionales reflejan los patrones de adopción tecnológica y la disponibilidad de infraestructura. Los centros costeros como Silicon Valley, Seattle y Austin muestran la mayor densidad de tickets debido a la concentrada propiedad de dispositivos y la adopción temprana de ecosistemas de hogar inteligente. Estas áreas metropolitanas también albergan grupos de trabajadores remotos cuya dependencia de las herramientas de colaboración en la nube eleva la complejidad del soporte. Las regiones suburbanas experimentan una demanda en aceleración a medida que los hogares modernizan el cableado tradicional con malla Wi-Fi y sistemas de seguridad inteligentes.
Las variaciones regulatorias introducen cargas de cumplimiento divergentes. La Ley de Privacidad del Consumidor de California eleva los requisitos de documentación y consentimiento para los diagnósticos remotos, lo que lleva a los proveedores a implementar protocolos de manejo de datos más estrictos para los tickets de la costa oeste. La incidencia del fraude se inclina hacia los estados con mayor población de adultos mayores, lo que requiere campañas de concientización dirigidas y verificación multifactor en el primer contacto.
La inversión en infraestructura está mitigando las brechas de servicio históricas. La planificada adquisición de Frontier Communications por parte de Verizon por USD 20 mil millones tiene como objetivo extender la fibra a 25 millones de instalaciones en 31 estados, desbloqueando soporte remoto de mayor ancho de banda y menor latencia para la resolución de problemas basada en realidad aumentada. Los grupos de talento también influyen en la cobertura: las regiones con redes densas de educación superior suministran técnicos disponibles, mientras que las áreas rurales luchan con el reclutamiento, lo que impulsa a los proveedores hacia modelos centralizados de agentes virtuales.
Panorama regulatorio
Las operaciones de soporte técnico al cliente en EE. UU. se rigen por una combinación de normas de modernización de telecomunicaciones y requisitos transversales de ciberseguridad, privacidad y protección al consumidor que afectan al diagnóstico remoto, la verificación de identidad y el mantenimiento de registros. En marzo de 2026, la Comisión Federal de Comunicaciones (FCC) adoptó un Report and Order (FCC 26-19) orientado a acelerar la modernización de la red hacia infraestructura totalmente IP, y en abril de 2026 finalizó un Report and Order que simplifica las normas de discontinuidad de la transición tecnológica, respaldando a los operadores a medida que retiran servicios heredados que muchos programas de soporte aún resuelven.
En el ámbito de la seguridad, las normas y directrices federales moldean cada vez más las expectativas de contratación y prestación de servicios para las mesas de soporte empresariales y del sector público. NIST publicó SP 800-172 Rev. 3 en mayo de 2026 con requisitos de seguridad reforzados para proteger la Información No Clasificada Controlada en sistemas no federales, seguido de SP 800-70r5 (mayo de 2026) sobre listas de verificación de configuración segura y SP 800-18r2 (junio de 2026) sobre planes de gestión de riesgos de seguridad, privacidad y cadena de suministro de ciberseguridad. Estas actualizaciones elevan el nivel de cumplimiento exigido a los proveedores que gestionan acceso remoto, telemetría y configuración de dispositivos en entornos de clientes regulados.
Análisis de la cadena de valor
La cadena de valor comienza con los fabricantes de equipos originales (OEM), operadores de telecomunicaciones, proveedores de software y minoristas que definen los derechos de soporte (garantía, paquetes de suscripción y SLA empresariales) e integran en los productos registros y diagnósticos que permiten la resolución remota. La prestación se lleva a cabo mediante una combinación de centros de contacto internos y proveedores externos especializados, respaldados por plataformas CCaaS, gestión del conocimiento, herramientas de gestión de la fuerza laboral y redes de servicio en campo para los casos que no pueden resolverse a distancia, mientras que los hiperescaladores proporcionan cada vez más la infraestructura de IA y datos que impulsa la asistencia a agentes, la automatización y el enrutamiento.
Las alianzas recientes muestran cómo las plataformas de IA y los integradores de servicios se están convirtiendo en dependencias ascendentes para el desempeño del soporte. Optimum amplió su colaboración con Google Cloud en mayo de 2025 para aplicar los modelos Vertex AI y Gemini en la automatización de consultas y la asistencia a agentes, y Verizon lanzó iniciativas de experiencia del cliente basadas en IA en junio de 2025 utilizando Google Cloud Gemini, incluida una cobertura ampliada de chat en vivo y un programa de escalamiento para problemas complejos. En externalización empresarial y servicios gestionados, Cognizant amplió su colaboración con Lineage en julio de 2025 para aplicar IA agéntica y análisis predictivo en la atención al cliente, mientras que Ricoh USA gestionó el soporte técnico y el cumplimiento de garantías para AMETEK ESP (acuerdo finalizado en abril de 2024), lo que ilustra cómo los proveedores externos absorben las etapas de clasificación y cumplimiento para reducir los tiempos de respuesta.
Panorama Competitivo
La estructura del mercado está moderadamente fragmentada. Las marcas integradas de hardware y software, como Apple, Microsoft y Dell, aseguran la lealtad a través de ecosistemas propietarios y programas de garantía incluidos. Las empresas de servicios especializados, incluidas Geek Squad y Asurion, compiten en cobertura nacional y experiencia agnóstica al dispositivo, mientras que los subcontratistas de procesos de negocio como Concentrix y HCLTech aprovechan las economías de escala para brindar soporte omnicanal a clientes empresariales.
La capacidad de IA es el principal campo de batalla. El flujo de trabajo impulsado por Gemini de Verizon reporta una resolución en la primera llamada del 95-96%, reduce los minutos de los agentes y mejora la satisfacción. HCLTech y Microsoft están co-desarrollando manuales de IA generativa que incorporan indicaciones de «próxima mejor acción» en los escritorios de los agentes, reduciendo el tiempo de capacitación y estandarizando la calidad. La actividad de fusiones y adquisiciones se está acelerando: la adquisición de WNS por parte de Capgemini por USD 3.300 millones amplía su cartera de Operaciones Inteligentes, mientras que la compra de HashiCorp por parte de IBM por USD 6.400 millones fortalece el soporte de nube híbrida para cargas de trabajo reguladas.
Líderes de la Industria de Servicios de Soporte Técnico al Cliente de los Estados Unidos
Infosys Limited
HCL Technologies
Accenture plc
Tata Consultancy Services
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La oportunidad se amplía para los proveedores que convierten en producto el diagnóstico remoto seguro y habilitado por IA, manteniendo al mismo tiempo vías claras hacia la asistencia humana. El creciente escrutinio en materia de transparencia y protección al consumidor en torno a la IA en las interacciones de servicio abre espacio para modelos operativos conformes, en particular para programas de soporte de consumo y de pymes de alto volumen que dependen de la automatización. En julio de 2026, la FTC propuso una declaración de política que aclara que la Sección 5 de la Ley de la FTC abarca las afirmaciones engañosas sobre IA, lo que aumenta las exigencias sobre cómo los proveedores de soporte comercializan las capacidades de los chatbots y cómo divulgan la automatización en las interacciones con los clientes.
Una segunda oportunidad consiste en modernizar los modelos operativos y las herramientas a medida que el comportamiento del cliente se orienta hacia herramientas de IA generativa externas para la autorresolución, lo que afecta a los patrones de desvío y escalamiento. Los proveedores que integran asistencia a agentes, enrutamiento inteligente y colaboración interfuncional pueden captar los casos complejos que se derivan del uso de IA generativa de terceros, al tiempo que documentan las divulgaciones y los flujos de escalamiento conforme a propuestas como la CHATBOT Act (H.R. 7985, presentada en marzo de 2026) y a normativas estatales como la AB-1609 de California sobre divulgación de chatbots y acceso a un agente humano. Estos cambios también refuerzan la demanda de configuraciones de seguridad estandarizadas y controles de riesgo de la cadena de suministro alineados con las publicaciones más recientes de NIST (SP 800-172 Rev. 3, SP 800-70r5 y SP 800-18r2) cuando los equipos de soporte gestionan acceso remoto privilegiado y cambios de configuración.
Desarrollos recientes del sector
- Junio de 2026: HCLTech lanzó una versión mejorada de su solución Fluid Contact Center con Cisco, añadiendo capacidades de IA y habilitadas para la nube para la interacción con clientes. La actualización refuerza la pila de transformación de centros de contacto de HCLTech para empresas que migran a flujos de trabajo CCaaS modernos y basados en IA para agentes.
- Septiembre de 2025: Tata Consultancy Services se asoció con Vodafone Idea para implementar una plataforma de sistema de soporte empresarial basada en IA (TCS HOBS) con el fin de mejorar la personalización y la automatización en la experiencia del cliente. El despliegue destaca cómo los operadores de telecomunicaciones utilizan plataformas habilitadas por IA para reorganizar las operaciones de servicio y reducir la fricción en entornos de soporte de alto volumen.
- Agosto de 2024: Infosys amplió su colaboración con ServiceNow para ofrecer servicios gestionados de extremo a extremo respaldados por su solución ESM Cafe impulsada por IA. El movimiento amplía la prestación liderada por Infosys en la gestión de servicios y las operaciones de soporte al cliente sobre una plataforma de flujo de trabajo empresarial ampliamente utilizada.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los servicios de pago prestados a clientes en EE. UU. para solucionar, diagnosticar y resolver problemas con dispositivos y su software relacionado. Incluye canales como voz, chat, correo electrónico, redes sociales y soporte dentro de la aplicación, además de visitas presenciales, soporte remoto, automatización de autoservicio y prestación gestionada o externalizada.
Exclusiones del alcance: excluimos la atención al cliente general que no sea de naturaleza técnica, así como el trabajo de la mesa de ayuda de TI interna realizado exclusivamente para los propios empleados de una empresa.
Descripción general de la segmentación
- Por Tipo de Servicio
- Soporte Técnico en Sitio
- Soporte Técnico Remoto / En Línea
- Soporte de Autoservicio / Automatizado
- Soporte Técnico Gestionado (Subcontratado)
- Por Tipo de Dispositivo
- Computadoras y Portátiles
- Teléfonos Inteligentes y Tabletas
- Dispositivos de Hogar Inteligente
- Electrónica de Consumo (TV, Consolas)
- Otros (Dispositivos Portátiles, IoT)
- Por Canal
- Voz / Centro de Llamadas
- Chat en Vivo
- Correo Electrónico
- Redes Sociales
- Soporte dentro de la Aplicación
- Por Industria de Usuario Final
- Consumidores Residenciales
- Pequeñas y Medianas Empresas
- Grandes Empresas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para anclar el modelo en señales reales de demanda en EE. UU. de soporte técnico para dispositivos de consumo y empresariales. Se revisaron estadísticas y directrices públicas como los datos ocupacionales de la Oficina de Estadísticas Laborales de EE. UU., indicadores empresariales y de servicios del Censo de EE. UU., publicaciones de la Comisión Federal de Comunicaciones para el contexto de servicios de telecomunicaciones y series de precios y gasto de la Oficina de Análisis Económico cuando resultaba pertinente. También se utilizaron fuentes públicas como presentaciones ante la SEC, presentaciones para inversores y prensa de reputación para comprender los cambios en la combinación de servicios hacia el soporte remoto, el autoservicio y la prestación gestionada.
Para poner a prueba la escala, los datos se cotejaron con bases de datos de patentes sobre tendencias de automatización, avisos de contratación pública en los que el soporte técnico está incluido en los contratos, e indicadores generales de envíos o de la base instalada de computadoras, teléfonos inteligentes y dispositivos conectados procedentes de canales oficiales o asociativos. Se utilizó de forma selectiva una suscripción de pago para datos financieros de empresas e inteligencia de noticias con el fin de estandarizar las divulgaciones de ingresos de los proveedores y de seguir las principales adjudicaciones de contratos o cambios operativos. Esta lista no es exhaustiva, y también se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con proveedores de servicios, equipos de soporte gestionado, socios de canal y líderes de operaciones del lado comprador que supervisan la prestación del soporte y los presupuestos. Estas conversaciones se utilizaron para confirmar los límites del alcance de los servicios, la evolución típica de los precios por canal, y cómo el autoservicio y los diagnósticos con IA están cambiando los volúmenes de tickets y los patrones de escalamiento entre usuarios residenciales, pymes y grandes empresas.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 29 % | Directivos (CXO): 14 % |
| Nivel medio: 56 % | Líderes funcionales/de unidad: 38 % |
| Actores más pequeños: 15 % | Gerentes: 48 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la base instalada de dispositivos y la intensidad de uso se traducen en un fondo de demanda de soporte direccionable, que luego se filtra según la penetración del soporte de pago, la combinación de canales y las tasas de externalización en Estados Unidos. Se utilizaron indicadores de mercado como el volumen de tickets por cohorte de dispositivos activos, la división entre resolución remota y presencial, los patrones promedio de gestión y escalamiento, y el ritmo de adopción del autoservicio y los diagnósticos automatizados que pueden desviar problemas básicos.
Esos totales se corroboraron después mediante aproximaciones selectivas de abajo hacia arriba, incluidas tasas de ingresos muestreadas de proveedores, verificaciones de canal sobre precios de contratos, y una lógica simple de volumen por precio promedio para grupos clave de dispositivos como computadoras y portátiles, teléfonos inteligentes y tabletas, y dispositivos para el hogar inteligente. Cuando las divulgaciones de proveedores más pequeños eran escasas, las brechas se cubrieron con puntos de referencia de grupos comparables y rangos de sensibilidad que se validaron nuevamente mediante entrevistas. Las previsiones se elaboraron mediante análisis de escenarios respaldado por una vista de regresión multivariante ligera, en la que factores como el crecimiento de dispositivos conectados, las cargas de soporte por trabajo remoto, el apetito de externalización y la presión de precios por canal se ajustaron para alinearse con las expectativas de los expertos.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante triangulación, comparando los resultados del modelo con indicadores independientes como las tendencias de contratación de proveedores, la dirección de los ingresos por servicios reportados y los cambios en el desvío de tickets debido a la automatización. Los valores atípicos se revisan en una segunda pasada, y volvemos a contactar a los entrevistados cuando un supuesto clave cambia, por ejemplo, un cambio visible en la combinación de externalización o un movimiento pronunciado en los precios del soporte remoto.
Antes de la aprobación final, el conjunto de datos y las fórmulas pasan por una revisión de analistas en varias etapas para que los supuestos de unidades, la sincronización de divisas y la asignación de años se mantengan coherentes. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos significativos, y se completa una verificación final antes de la entrega para que los clientes reciban la visión más actualizada disponible.
Tamaño del mercado de servicios de soporte técnico al cliente de Estados Unidos de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los servicios de soporte técnico al cliente en EE. UU. pueden variar considerablemente, incluso cuando el tema parece el mismo, porque el alcance subyacente y las reglas de conteo rara vez son idénticos. Las diferencias suelen provenir de qué se considera soporte técnico frente a atención al cliente general, cómo se monetiza la automatización del autoservicio, y si las visitas presenciales y la prestación gestionada o externalizada se cuentan de manera coherente.
Las mayores brechas tienden a aparecer en torno al soporte incluido en paquetes con la venta de dispositivos o planes de telecomunicaciones, y en torno a si el soporte de autoservicio y automatizado se cuenta solo cuando constituye una línea de servicio de pago. Algunas estimaciones también aplican un crecimiento de precios agresivo en los canales de voz y digitales sin validarlo mediante verificaciones de contratos, mientras que otras convierten los contratos multianuales en valor anual de diferentes maneras. Contar únicamente los servicios de resolución técnica de pago en todos los canales, y vincular los volúmenes a las cohortes de dispositivos y las tasas de externalización, es lo que mantiene el total de 2025 alineado con señales de demanda medibles, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 10,06 mil millones de USD (2025) | |
| Asociación Sectorial A | 8,90 mil millones de USD (2025) | Utiliza una definición más restringida que se orienta hacia el soporte tipo centro de contacto externalizado y, a menudo, excluye las visitas técnicas presenciales y el soporte de pago vinculado a cohortes de electrónica de consumo y hogar inteligente. |
| Consultora Regional B | 11,70 mil millones de USD (2025) | Parece incluir en el total la atención al cliente no técnica y operaciones de CX más amplias, y aplica una progresión de precios asumida más alta en todos los canales sin una validación clara a partir de verificaciones de contratos y canales. |
La dispersión entre las cifras publicadas se debe principalmente a qué se cuenta como soporte técnico, y a cómo se trata el soporte incluido en paquetes y automatizado en términos de ingresos. Nuestro enfoque se mantiene trazable porque el total puede desglosarse hasta los fondos de demanda de dispositivos, la combinación de canales y la penetración del servicio de pago, y luego se verifica mediante divulgaciones de proveedores y comentarios del lado comprador.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servicios de soporte técnico al cliente en los Estados Unidos?
El mercado está valorado en USD 10,82 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de servicios de soporte técnico al cliente?
Se proyecta que avance a una CAGR del 7,60%, alcanzando USD 15,61 mil millones para 2031.
¿Qué tipo de servicio lidera el mercado?
El soporte técnico remoto y en línea ostenta la mayor participación del 42,80%.
¿Qué categoría de dispositivo crece más rápido?
Los dispositivos de hogar inteligente registran la CAGR más alta del 8,55% debido a la creciente adopción de IoT.
Última actualización de la página el:



