
Tamaño y cuota del mercado de sistemas de gestión de garantías
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.07 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.65 % |
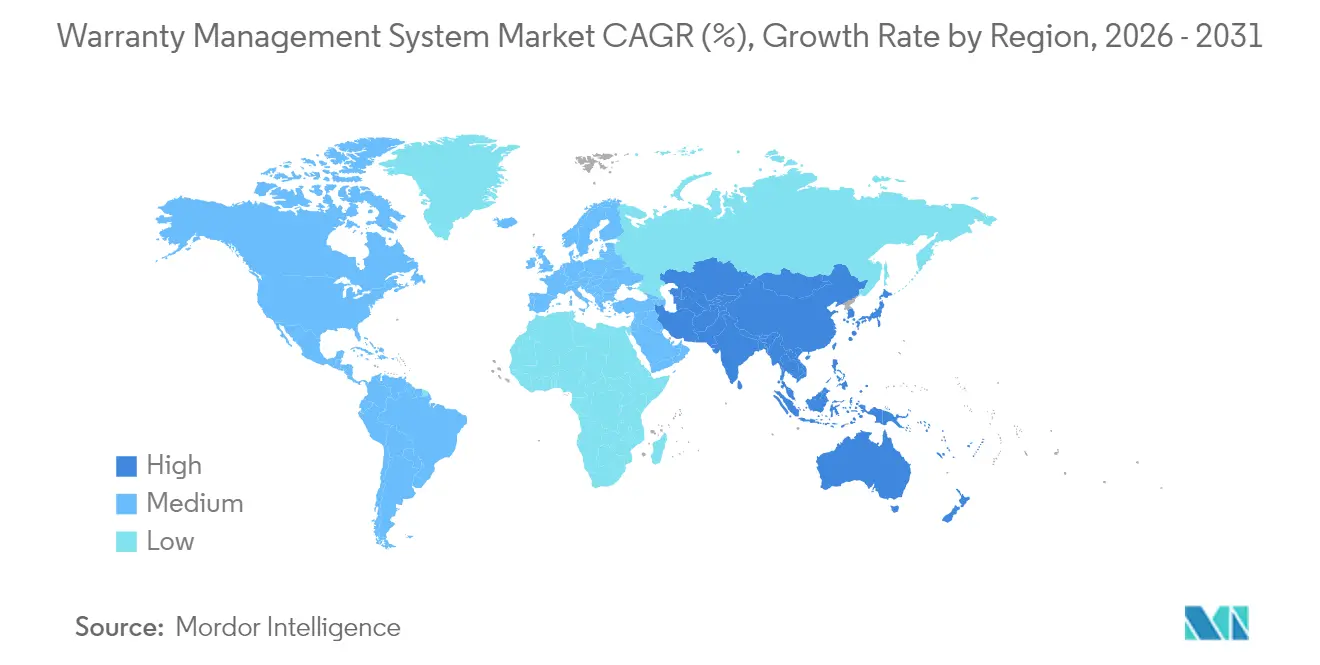
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
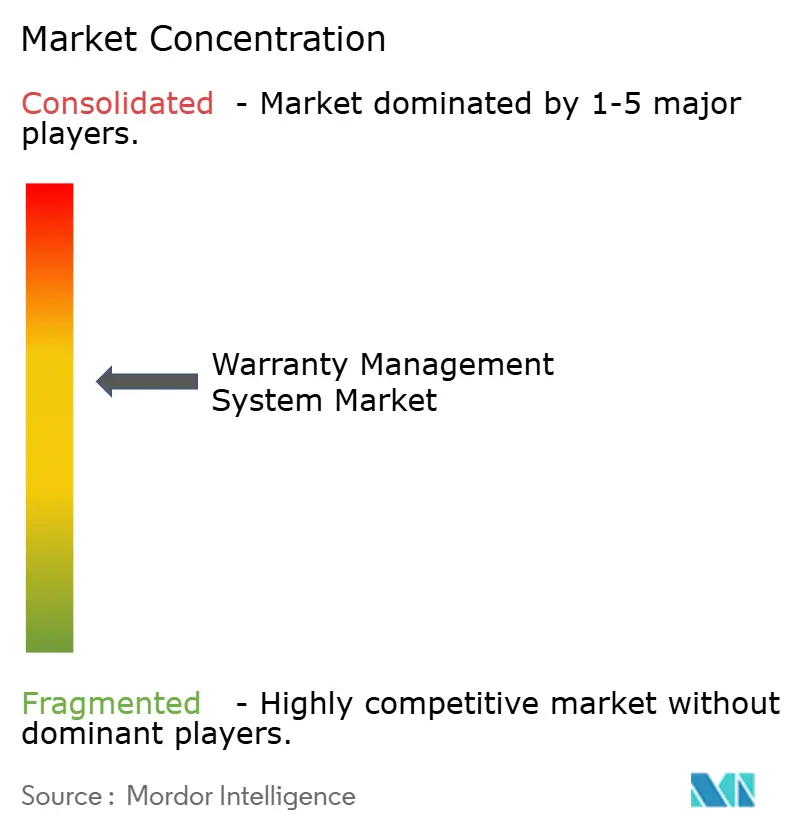
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de sistemas de gestión de garantías por Mordor Intelligence
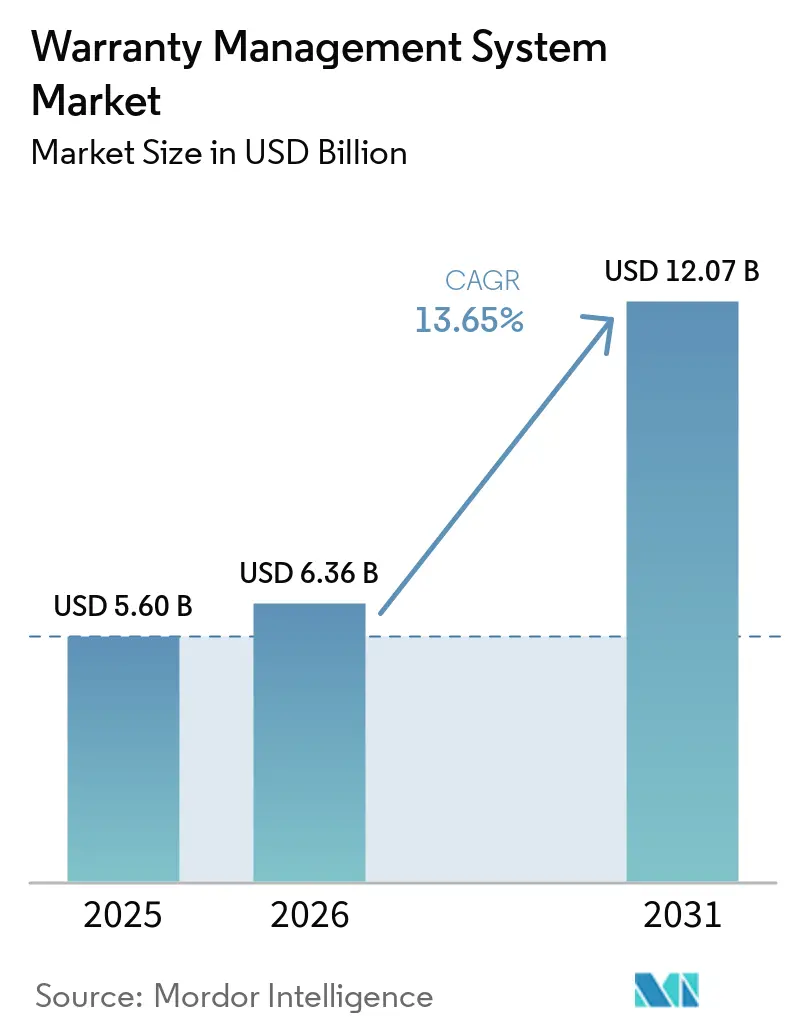
Se espera que el tamaño del mercado de sistemas de gestión de garantías crezca de 5,60 mil millones de USD en 2025 a 6,36 mil millones de USD en 2026, y se prevé que alcance los 12,07 mil millones de USD en 2031 a una CAGR del 13,65% durante el período 2026-2031. El aumento de las inversiones en automatización de reclamaciones impulsada por inteligencia artificial, el cumplimiento del derecho a la reparación y los programas de calidad centrados en datos posicionan al mercado de sistemas de gestión de garantías para un crecimiento sostenido de dos dígitos. La migración a la nube entre los fabricantes de nivel 2, los análisis predictivos que reducen los ciclos promedio de reclamaciones de semanas a horas, y los proyectos piloto de cadena de bloques que disuaden el fraude refuerzan el impulso a corto plazo del mercado. Los fabricantes tratan ahora los datos de garantía como una palanca de rentabilidad, extrayendo información que reduce los costes de retirada de productos y aumenta la fidelidad del cliente. Mientras tanto, la externalización a especialistas en servicios gestionados acelera aún más la adopción, a medida que las organizaciones reorientan el talento interno hacia las tareas de ingeniería principales.
Conclusiones clave del informe
- Por tipo de implementación, las soluciones en la nube lideraron con el 64,00% de la cuota del mercado de sistemas de gestión de garantías en 2025; se proyecta que el componente de servicios gestionados se expanda a una CAGR del 15,95% hasta 2031.
- Por tipo de software, las plataformas de gestión de reclamaciones representaron el 37,75% del tamaño del mercado de sistemas de gestión de garantías en 2025, mientras que la inteligencia y el análisis de garantías avanzan a una CAGR del 15,05%.
- Por componente, las soluciones representaron el 68,85% del tamaño del mercado de sistemas de gestión de garantías en 2025, mientras que los servicios gestionados representan el segmento de mayor crecimiento con una CAGR del 15,95%.
- Por tamaño de organización, las grandes empresas controlaron el 62,95% de la cuota del mercado de sistemas de gestión de garantías en 2025; las pymes registran la adopción más rápida con una CAGR del 14,45%.
- Por industria de usuario final, el sector automotriz y de transporte captó el 31,75% del tamaño del mercado de sistemas de gestión de garantías en 2025, mientras que se prevé que los dispositivos médicos crezcan a una CAGR del 15,62%.
- Por geografía, América del Norte mantuvo el 34,45% de los ingresos de 2025, y Asia-Pacífico exhibe la CAGR regional más alta con un 14,08% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Plataformas de reclamaciones de garantía con enfoque digital | +2.1% | América del Norte, UE | Mediano plazo (2-4 años) |
| Análisis predictivo de garantías habilitado por inteligencia artificial | +2.8% | Centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migración hacia implementación en la nube/SaaS | +2.3% | Asia-Pacífico, América Latina | Mediano plazo (2-4 años) |
| Creciente transparencia del derecho a la reparación | +1.9% | América del Norte, UE | Largo plazo (≥ 4 años) |
| Adopción de registros en cadena de bloques | +1.2% | Aeroespacial, automotriz global | Largo plazo (≥ 4 años) |
| Monetización de datos de garantía a través de finanzas | +1.4% | América del Norte, UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las plataformas de reclamaciones de garantía con enfoque digital aceleran la colaboración entre fabricantes de equipos originales y concesionarios
Los fabricantes de automóviles y de electrodomésticos están implementando flujos de trabajo de reclamaciones basados en portales que permiten a los concesionarios presentar, validar y rastrear solicitudes de garantía en tiempo casi real. El tiempo promedio de aprobación ahora cae por debajo de las 24 horas, frente a los 7 días de 2023, lo que genera ahorros tangibles en los reembolsos de alquiler de vehículos a los concesionarios. Estos portales integran bibliotecas de procedimientos de reparación y guías de tiempo de mano de obra, lo que reduce las disputas y mejora las tasas de resolución en el primer intento. Los proveedores también obtienen visibilidad sobre las tendencias de fallas tempranas, lo que permite acciones de contención más rápidas. En conjunto, estas capacidades ofrecen a los fabricantes una imagen más clara de la calidad en campo, mejoran las puntuaciones de satisfacción del cliente y apoyan los objetivos de Net Promoter Score a nivel de marca. [1]
El análisis predictivo de garantías habilitado por inteligencia artificial reduce el coste por reclamación
Los modelos de aprendizaje automático ingieren datos de sensores estructurados y notas de reparación no estructuradas para capturar señales de falla sutiles antes de que se propaguen. Los principales fabricantes de equipos originales reportan reducciones del 5 al 10% en las provisiones de garantía al enviar boletines de servicio de campo hasta seis meses antes que en la práctica anterior. El procesamiento de lenguaje natural destaca las quejas recurrentes de los clientes, ayudando a los equipos de ingeniería a rediseñar componentes y renegociar los términos con los proveedores. Los módulos de detección de fraude verifican los patrones de reclamaciones, marcando anomalas como números de piezas repetidos de un único concesionario. Las organizaciones que integran el análisis en las matrices de aprovisionamiento de garantías han reducido las reservas hasta en un 25%, al tiempo que mejoran las métricas de tiempo medio entre fallos.
Migración hacia la implementación en la nube/SaaS entre los fabricantes de nivel 2
Los modelos de suscripción en la nube eliminan las barreras de capital tradicionales y reducen los tiempos de implementación de 12 meses a menos de 90 días. Las plantas de estampado automotriz de nivel 2 y los ensambladores de electrónica de consumo ahora acceden a motores de reglas de nivel empresarial sin operar centros de datos propios. Las API en tiempo real conectan a proveedores, concesionarios y socios logísticos, eliminando los flujos de trabajo en silos y mejorando la transparencia de la cadena de suministro. Si bien las instancias de nube pública dominan, las arquitecturas híbridas ganan terreno en sectores regulados que deben mantener la información de identificación personal dentro de las fronteras nacionales. Los proveedores contrarrestan las preocupaciones de seguridad con la certificación ISO 27001, el cifrado en reposo y los marcos de acceso de confianza cero.[2]
Creciente enfoque regulatorio en la transparencia del derecho a la reparación
La Directiva de la UE 2024/1799 obliga a los fabricantes a ampliar las garantías un año adicional cuando los productos se reparan dentro del plazo original, lo que obliga a los sistemas de back-end a rastrear múltiples ventanas de cobertura. Estatutos paralelos en Nueva York, California, Oregón y Colorado exigen a los fabricantes de equipos originales proporcionar software de diagnóstico y piezas a los reparadores independientes. El cumplimiento remodela los campos de datos de garantía, la lógica de adjudicación de reclamaciones y las tablas de reembolso a los concesionarios. Los primeros en adoptarlo ven ventajas al comercializar programas de reparación extendida y vender catálogos de piezas certificadas a reparadores externos. Los que se retrasan enfrentan multas y daños a su reputación, ya que la transparencia se convierte en un criterio explícito de compra para los consumidores.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Competencia sensible al precio de proveedores de bajo coste | -1.8% | APAC, América Latina | Corto plazo (≤ 2 años) |
| Preocupaciones sobre seguridad de datos y protección de la propiedad intelectual | -1.5% | Industrias reguladas a nivel mundial | Mediano plazo (2-4 años) |
| Escasez de científicos de datos especializados en el dominio | -1.2% | Mercados emergentes | Largo plazo (≥ 4 años) |
| Entornos de TI heredados fragmentados | -1.7% | Mercados establecidos con historial de fusiones y adquisiciones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre seguridad de datos y protección de la propiedad intelectual en entornos de nube
Los datos confidenciales sobre fallos de productos contienen información propietaria, y los directores de información dudan en trasladar dicha información a nubes multiusuario. Las recientes divulgaciones de brechas de seguridad han elevado las primas de los seguros cibernéticos en dos dígitos, añadiendo presión sobre los costes. Los fabricantes de equipos originales del sector aeroespacial y de dispositivos médicos también deben cumplir con los estatutos de control de exportaciones y privacidad de pacientes, lo que requiere alojamiento en el país y segregación de claves de cifrado. Los proveedores de garantías responden ofreciendo opciones de residencia de datos y acceso granular basado en roles. Sin embargo, los equipos legales y de auditoría a menudo prolongan los ciclos de adquisición, moderando la expansión de la base instalada a corto plazo del mercado de sistemas de gestión de garantías.[3]
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de implementación:
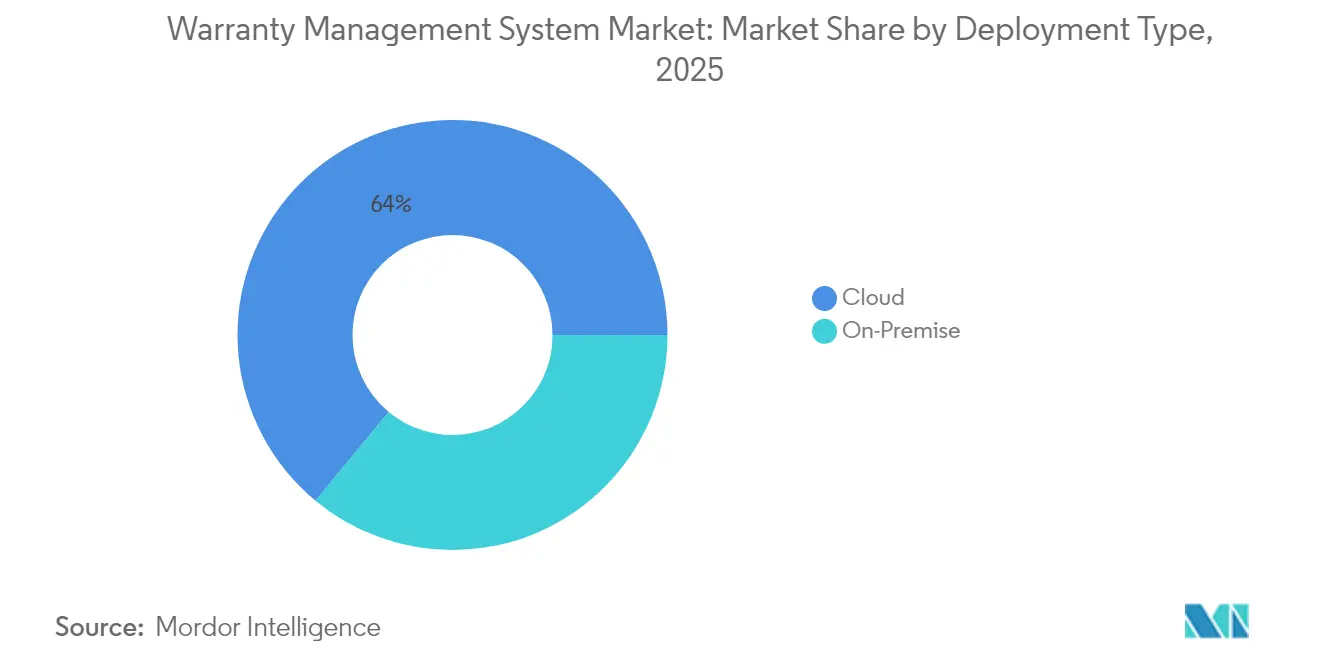
el dominio de la nube se aceleraLas implementaciones en la nube captaron el 64,00% de la cuota del mercado de sistemas de gestión de garantías en 2025, y el segmento está en camino de alcanzar una CAGR del 13,85% hasta 2031. Se prevé que el tamaño del mercado de sistemas de gestión de garantías para soluciones en la nube aumente considerablemente, ya que las plataformas SaaS combinan una incorporación rápida con precios de gastos operativos que alinean los presupuestos con los volúmenes de envío. Los fabricantes de nivel 2 y las plantas de nueva construcción prefieren las opciones de nube pública, mientras que los sectores altamente regulados implementan instancias privadas o híbridas para cumplir con las normas de soberanía de datos.
Los fabricantes que adoptan servicios en la nube obtienen análisis integrados, portales de concesionarios automatizados y cómputo elástico para los picos estacionales de reclamaciones. Los primeros en adoptarlo reportan ganancias de productividad en el manejo de reclamaciones superiores al 20%. Por el contrario, los sistemas locales persisten en entornos de defensa y médicos que restringen la conectividad externa, pero incluso estas organizaciones están pilotando expansiones en la nube para escenarios de datos que no son información de identificación personal. Los proveedores ahora ofrecen módulos de garantía en contenedores implementables en Kubernetes, lo que facilita las migraciones graduales sin interrupciones masivas.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de software:
las plataformas de inteligencia ganan impulsoLas suites de gestión de reclamaciones representaron el 37,75% del tamaño del mercado de sistemas de gestión de garantías en 2025, sustentando los flujos de trabajo principales de recepción, adjudicación y liquidación. Sin embargo, los motores de inteligencia y análisis de garantías demuestran el mayor crecimiento con una CAGR del 15,05%, ya que los fabricantes aprovechan los modelos predictivos para anticiparse a los fallos en campo. Los paneles de informes traducen los flujos de reclamaciones sin procesar en gráficos de Pareto a nivel de componente que impulsan las notificaciones de cambios de ingeniería.
Las plataformas con enfoque en análisis también mejoran las negociaciones de recuperación con proveedores al cuantificar la atribución de fallos con rigor estadístico. Como resultado, los fabricantes de equipos originales capturan porcentajes de reembolso más altos, lo que refuerza directamente los márgenes brutos. En paralelo, los módulos de administración de contratos de servicio combinan las ventas de garantías extendidas con ofertas de financiación integrada, abriendo nuevas fuentes de ingresos. La convergencia de las capacidades de inteligencia, contrato y recuperación de piezas posiciona a las plataformas integradas como pilares fundamentales en las iniciativas de hilo digital empresarial.
Por componente:
la transformación de los servicios se aceleraLas licencias de soluciones contribuyeron con el 68,85% de los ingresos de 2025, respaldadas por proveedores establecidos como SAP, Oracle e IBM que integran la funcionalidad de garantía dentro de suites ERP más amplias. No obstante, los servicios gestionados están escalando a una CAGR del 15,95%, lo que señala un cambio de la propiedad del software hacia asociaciones basadas en resultados. Los proveedores de externalización asumen el procesamiento de reclamaciones de extremo a extremo, la adjudicación de piezas y la negociación de cargos a proveedores, cobrando tarifas por reclamación que reflejan los ahorros operativos.
Los compromisos de servicios profesionales siguen siendo vitales, especialmente para los proyectos de limpieza de datos e integración previos a la entrega del sistema. Las empresas del mercado medio que carecen de personal de TI se inclinan por las ofertas totalmente gestionadas con acuerdos de nivel de servicio garantizados que limitan la duración de los ciclos de reclamaciones. Los proveedores refuerzan el valor incorporando bots de inteligencia artificial que clasifican automáticamente los tipos de reclamaciones y proponen importes de liquidación, reduciendo aún más los puntos de contacto manuales.
Por tamaño de organización:
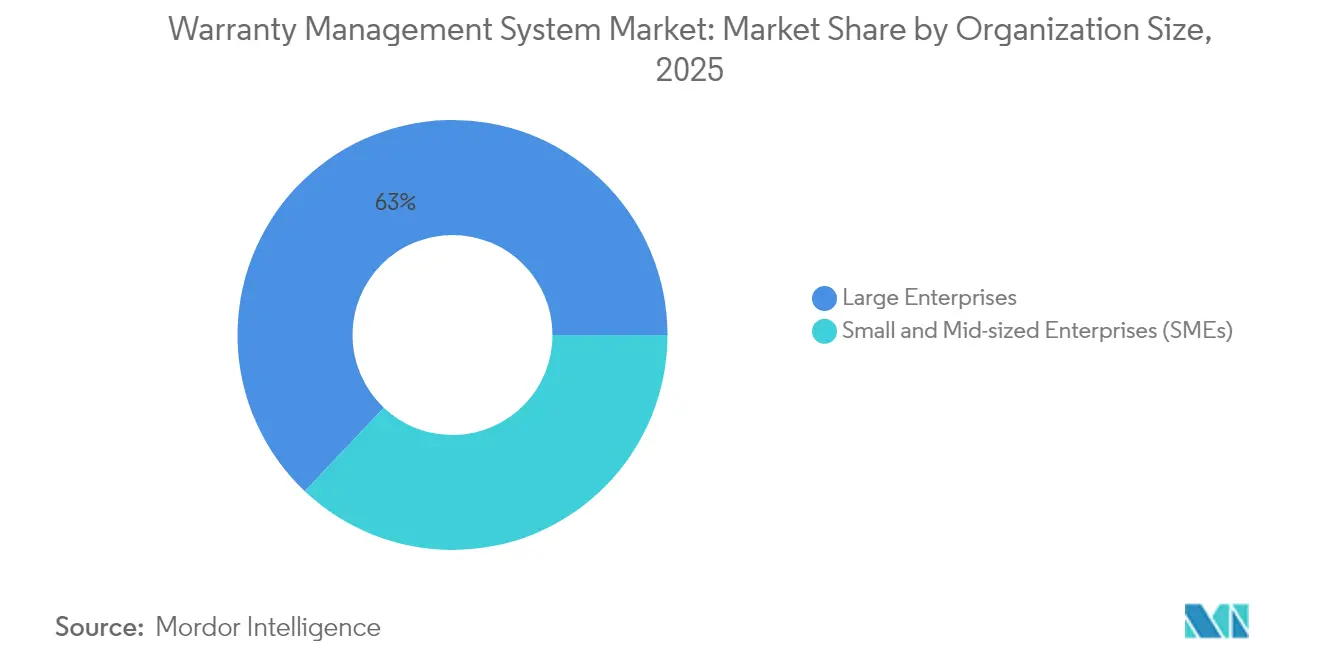
la adopción por parte de las pymes se aceleraLas grandes empresas controlaron el 62,95% de la cuota del mercado de sistemas de gestión de garantías en 2025, aprovechando plataformas globales para sincronizar las políticas de garantía entre múltiples marcas. Sin embargo, el tamaño del mercado de sistemas de gestión de garantías generado por las pymes se está expandiendo más rápidamente a una CAGR del 14,45%, debido a los módulos SaaS con precios de suscripción que escalan con los volúmenes de envío.
Las pymes reportan una reducción de la carga administrativa al estandarizar las reglas de autorización de devolución de materiales y automatizar los reembolsos a los concesionarios. También se benefician de análisis de pago por uso que serían prohibitivos en términos de costes si se desarrollaran internamente. Los proveedores atraen a este grupo con flujos de trabajo de mejores prácticas predefinidos y paquetes de incorporación acelerada que entran en funcionamiento en menos de cuatro semanas, a menudo distribuidos a través de socios de canal regionales.
Nota: Las cuotas de todos los segmentos individuales están disponibles con la compra del informe
Por industria de usuario final:
los dispositivos médicos lideran el crecimientoEl sector automotriz y de transporte generó el 31,75% de los ingresos de 2025, lo que refleja cadenas de suministro complejas de múltiples niveles y estrictas responsabilidades por retirada de productos que aumentan la necesidad de gestión de garantías automotrices. Las garantías extendidas de tren de potencia y los programas de electrificación mantienen una demanda sólida. Sin embargo, los dispositivos médicos exhiben la trayectoria más rápida con una CAGR del 15,62%, ya que los reguladores intensifican los requisitos de vigilancia poscomercializacin. Los hospitales exigen garantías de disponibilidad de los dispositivos, lo que hace que los paneles de garantía en tiempo real sean esenciales para el cumplimiento del nivel de servicio.
Los equipos industriales y los bienes de consumo duraderos mantienen cada uno una cuota estable, con la telemetría de productos conectados que alimenta programas de mantenimiento proactivo que reducen los fallos en campo. Los fabricantes de equipos de construcción aprovechan el análisis de garantías para perfeccionar el diseño de componentes de uso intensivo, mientras que los fabricantes de equipos originales del sector aeroespacial prueban historiales de piezas verificados mediante cadena de bloques para desalentar las instalaciones de piezas falsificadas. La amplitud de los casos de uso verticales confirma que la competencia en garantías opera ahora como un diferenciador estratégico en toda la manufactura.
Análisis geográfico
Mercado de sistemas de gestión de garantías en América del Norte
América del Norte retuvo el 34,45% de los ingresos de 2025, respaldada por ecosistemas automotrices maduros, una profunda penetración del software empresarial y la adopción temprana de portales de garantía impulsados por inteligencia artificial. Varios estados de EE. UU. promulgaron leyes que obligan al reembolso de los fabricantes de equipos originales a las tarifas laborales minoristas, lo que obliga a actualizar las plataformas que pueden calcular instantáneamente las guías de tiempo específicas de cada concesionario. Los proveedores con sede en la región, incluidos Oracle e IBM, venden de forma cruzada análisis de garantías a las bases de ERP instaladas, reforzando las ventajas de incumbencia.
Mercado de sistemas de gestión de garantías en Asia-Pacífico
Asia-Pacífico representa el territorio de mayor crecimiento con una CAGR del 14,08%, ya que los fabricantes chinos e indios integran módulos de garantía digital directamente en los planos de fábricas inteligentes de nueva construcción. Los gobiernos regionales incentivan la adopción de la nube a través de créditos fiscales y marcos de ciberseguridad, acelerando las implementaciones SaaS. Los ensambladores locales aprovechan las aplicaciones para concesionarios con enfoque móvil para atender mercados rurales fragmentados, mientras que las plantas orientadas a la exportación adoptan códigos de garantía globales para satisfacer las auditorías de cumplimiento extranjeras.
Mercado de sistemas de gestión de garantías en Europa
Europa mantiene un crecimiento sólido respaldado por la Directiva 2024/1799, que obliga a los fabricantes de equipos originales a rastrear la elegibilidad de reparación extendida y divulgar las puntuaciones de reparabilidad en el punto de venta. Las marcas europeas occidentales de electrodomésticos integran las reclamaciones de garantía con portales de economía circular que enumeran los centros de reacondicionamiento certificados. Mientras tanto, los clústeres automotrices de Europa Central invierten en análisis predictivos a medida que los sistemas de gestión térmica de los vehículos eléctricos introducen nuevos modos de fallo. En conjunto, estas dinámicas refuerzan una demanda estable en todo el continente.
Marco regulatorio
Los requisitos de los sistemas de gestión de garantías están siendo moldeados por las normas de protección al consumidor y reparabilidad que exigen divulgaciones de garantía más claras y una lógica de cobertura más trazable. En los Estados Unidos, los requisitos de divulgación de la Ley Magnuson-Moss de Garantías y las normas asociadas de la Comisión Federal de Comercio (16 CFR Parte 701, compilación de 2025) refuerzan la necesidad de términos de garantía estandarizados en un único documento y procedimientos de reclamación definidos, lo que impulsa a los fabricantes y administradores a mantener registros auditables y comunicaciones coherentes con los clientes en todos los canales.
En Europa, las plataformas de garantía se están adaptando a múltiples obligaciones superpuestas vinculadas a las reparaciones y los bienes con elementos digitales. La Directiva (UE) 2019/771 eleva el listón para el seguimiento de las obligaciones de conformidad, incluida la gestión de las actualizaciones de seguridad y software requeridas, mientras que el paquete para capacitar a los consumidores en la transición ecológica (Directiva (UE) 2024/825) introduce requisitos de información armonizados sobre garantías legales y garantías comerciales de durabilidad, con transposición nacional prevista para el 27 de marzo de 2026 y aplicación a partir del 27 de septiembre de 2026. Para los proveedores de sistemas y los usuarios empresariales, esto eleva la demanda de motores de políticas configurables (avisos y etiquetas para múltiples países), gestión de ventanas de cobertura extendida y flujos de trabajo de resolución de disputas alineados con normas de calidad y gestión de reclamaciones ampliamente utilizadas, como ISO 9001:2015 e ISO 10003:2018.
Panorama competitivo
La competencia sigue siendo moderada, con proveedores de suites empresariales, especialistas de nicho y nuevos disruptores tecnológicos compitiendo por cuota de mercado. Oracle, SAP e IBM integran módulos de garantía dentro de nubes de cadena de suministro integradas, lo que resulta atractivo para los conglomerados globales que buscan una presencia de proveedor único. Tavant, Syncron y PTC se diferencian a través de una rápida innovación en inteligencia artificial, ofreciendo modelos de predicción de fallos preentrenados e intuitivas capas de experiencia de usuario para concesionarios.
El posicionamiento estratégico depende cada vez más del enfoque sectorial: Syncron hace hincapié en los equipos pesados, Tavant se orienta hacia el sector automotriz, y PTC aprovecha los datos de IoT de ThingWorx para enriquecer el contexto de las reclamaciones. Las empresas introducen paquetes de "garantía como servicio" que combinan tecnología con adjudicación gestionada, cambiando los modelos de compromiso de licencias perpetuas a contratos vinculados al rendimiento.
Líderes de la industria de sistemas de gestión de garantías
-
Oracle Corporation
-
Wipro Limited
-
Pegasystems Inc.
-
IBM Corporation
-
Tavant Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de sistemas de gestión de garantías Empresas cubiertas en este informe
- Pegasystems Inc.
- Oracle Corporation
- SAP SE
- IBM Corporation
- Wipro Limited
- Tech Mahindra Limited
- Tavant Technologies, Inc.
- PTC Inc.
- Syncron AB
- IFS AB
- ServiceNow, Inc.
- Salesforce, Inc.
- Astea International Inc.
- Intellinet Systems Pvt. Ltd.
- Optimum Info
- OnPoint Warranty Solutions, LLC
- Dyrect, Inc.
- WarrCloud, Inc.
- Annata ehf.
- Hitachi Solutions, Ltd.
- Claimlane ApS
Lea el análisis de las empresas de sistema de gestión de garantías
Oportunidades de mercado y perspectivas futuras
Una brecha a corto plazo es la operacionalización de los requisitos de derecho a la reparación y divulgación de durabilidad en la ejecución diaria de garantías, especialmente para los fabricantes que gestionan conjuntos de políticas de múltiples marcas y múltiples países. Las obligaciones de la UE que entran en vigor en torno a la ventana de cumplimiento de 2026 (en particular, los requisitos armonizados de información al consumidor y el etiquetado de garantías de durabilidad) aumentan la necesidad de contenido de garantía configurable, reglas de elegibilidad trazables y comunicaciones coherentes con los clientes. Esto respalda la demanda de plataformas que puedan gestionar múltiples ventanas de cobertura y extensiones vinculadas a reparaciones sin reelaboración manual.
Otra área de oportunidad es ir más allá del procesamiento de transacciones hacia la toma de decisiones asistida por inteligencia artificial que conecta la actividad en campo, las reclamaciones y la recuperación de proveedores en programas de calidad de ciclo cerrado. La actividad reciente de los proveedores apunta a una diferenciación basada en la integración, incluida la asociación de Syncron con TrueContext para vincular los datos de ejecución en campo con mejores decisiones de garantía, y la incorporación por parte de Oracle de capacidades de definición de contratos y cobertura de garantías de proveedores dentro de las actualizaciones de Oracle Fusion Cloud Maintenance. Estos movimientos se alinean con los patrones de compra que favorecen las plataformas nativas en la nube con API hacia ERP, ejecución de mantenimiento, sistemas de concesionarios y flujos de trabajo móviles, junto con servicios gestionados para la adjudicación y recuperación de reclamaciones donde el talento interno en análisis y dominio de garantías es limitado.
Desarrollos recientes de la industria en Mercado de sistemas de gestión de garantías
- Mayo de 2026: Syncron anunció una asociación tecnológica con TrueContext para conectar los flujos de trabajo móviles con enfoque en campo con Syncron Warranty. La integración tiene como objetivo una captura de datos de campo de mayor calidad y una retroalimentación más rápida en las decisiones de garantía, mejorando la precisión de las reclamaciones y fortaleciendo los procesos de recuperación de proveedores para los fabricantes con uso intensivo de activos.
- Octubre de 2025: Daimler Truck North America amplió su plataforma de garantía impulsada por inteligencia artificial extendiendo la integración de datos y el soporte multirregional a través de una colaboración con un socio de software. La actualización amplía la captura de datos de campo para las decisiones de reclamaciones y reduce los tiempos de ciclo en las redes de reparación.
- Junio de 2024: Daimler Truck North America se asoció con Tavant para lanzar un sistema de garantía impulsado por inteligencia artificial. La iniciativa señala un impulso a escala de fabricante de equipos originales hacia la automatización de reclamaciones y el soporte a la toma de decisiones, elevando el listón para los proveedores de plataformas de garantía que atienden programas automotrices y de transporte.
Mercado de sistemas de gestión de garantías Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Este mercado abarca el software y los servicios relacionados utilizados para configurar, ejecutar y mejorar los programas de garantía, incluido el registro de garantías, la recepción de reclamaciones, la validación, las aprobaciones y los informes en todas las industrias.
Exclusiones del alcance: excluye los productos de seguro de garantía extendida, los ingresos de suscripción de garantías de terceros y los módulos generales de ERP/CRM a menos que se utilicen específicamente para flujos de trabajo de garantía.
Descripción general de la segmentación
- Por tipo de implementación
- Local
- Nube (pública, privada, híbrida)
- Por tipo de software
- Inteligencia y análisis de garantías
- Gestión de reclamaciones
- Administración de contratos de servicio
- Devolución de piezas y recuperación de proveedores
- Por componente
- Soluciones
- Servicios
- Servicios profesionales
- Servicios gestionados
- Por tamaño de organización
- Grandes empresas
- Pequeñas y medianas empresas (pymes)
- Por industria de usuario final
- Automotriz y transporte
- Equipos industriales y maquinaria pesada
- Bienes de consumo duraderos y electrodomésticos
- Materiales de construcción y edificación
- Dispositivos médicos
- Aeroespacial y defensa
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una visión clara de los impulsores de la actividad de garantía y los patrones de gasto en software empresarial. Utilizamos fuentes públicas como las estadísticas de manufactura de la Oficina del Censo de EE. UU., las series de precios y empleo de la Oficina de Estadísticas Laborales, las estadísticas estructurales empresariales de Eurostat, los indicadores de economía digital de la OCDE y los datos macroeconómicos del Banco Mundial para anclar las condiciones de demanda y los supuestos de divisas.
También revisamos informes anuales de empresas, presentaciones ante la Comisión de Bolsa y Valores, presentaciones de resultados, documentación de productos y cobertura de prensa de reputación para comprender dónde se ubican los módulos de garantía en la pila más amplia de servicios y calidad. Cuando es necesario, complementamos esto con suscripciones de pago utilizadas para información financiera e inteligencia empresarial, bases de datos de patentes y un servicio de noticias e información financiera para verificar lanzamientos de productos, asociaciones y el momento de fusiones y adquisiciones. Estos ejemplos no son exhaustivos, y se utilizaron otras fuentes en la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué se compra realmente, cómo se aprueban los presupuestos y qué flujos de trabajo de garantía están dentro o fuera del alcance. Hablamos con proveedores de software, socios de implementación y líderes de garantía, posventa y TI de las industrias de usuarios finales para probar los supuestos de adopción, la lógica de precios y los patrones de migración a la nube en Asia-Pacífico, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos: 14% | Asia-Pacífico: 42% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 30% | EMEA: 32% |
| Actores más pequeños: 16% | Gerentes: 56% | Américas: 26% |
Dimensionamiento del mercado y previsión
El dimensionamiento comienza con un modelo descendente en el que el conjunto de software y servicios empresariales se reconstruye por región, y luego se filtra utilizando la penetración del flujo de trabajo de garantía y los valores promedio de los contratos alineados con la función de garantía. Para mantener los totales realistas, verificamos los resultados con aproximaciones ascendentes selectivas, como rangos de acuerdos muestreados para implementaciones en la nube frente a las locales, verificaciones de canales de socios y observaciones sobre la combinación de soluciones frente a servicios gestionados.
Los insumos que comúnmente mueven el modelo incluyen la base instalada de productos con garantía en las industrias clave, los volúmenes de reclamaciones y las tasas de devolución como indicador de la carga de procesamiento, la cuota de la nube en las aplicaciones empresariales, las tasas típicas de implementación y soporte adjunto, y el cambio hacia la selección de reclamaciones liderada por análisis. Para la previsión, se utiliza el análisis de escenarios en torno a los ciclos de gasto en TI y la presión de cumplimiento, y luego el camino seleccionado se valida con las expectativas de los expertos sobre la progresión de precios y el comportamiento de renovación. Cuando los datos de precios directos son escasos, utilizamos rangos por tamaño de cliente y tipo de implementación, y luego los ajustamos después de los comentarios de las entrevistas.
Validación de datos y ciclo de actualización
Los resultados se validan comparándolos con señales independientes, incluidas las tendencias de gasto en aplicaciones empresariales, los patrones de crecimiento de las suscripciones de software y el momento observado de la migración a la nube en las industrias con uso intensivo de garantías. Cuando un resultado regional o de usuario final parece incorrecto, revisamos los supuestos, verificamos el momento de la divisa y la inflación y, si es necesario, volvemos a contactar con las fuentes para confirmar qué cambió.
Antes de la aprobación final, el modelo y los supuestos pasan por más de una revisión de analistas, con verificaciones de varianza entre regiones y entre las divisiones de soluciones y servicios. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como un cambio importante en el producto o una gran adquisición. Justo antes de la entrega, se realiza un pase final para que los clientes reciban la visión más actualizada.
Estimación del mercado de sistemas de gestión de garantías de Mordor Intelligence comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para los sistemas de gestión de garantías a menudo difieren porque la línea entre software, servicios y herramientas adyacentes de atención al cliente no se traza de la misma manera, y porque las ventanas de previsión y los años base varían. Las diferencias también aparecen cuando un estudio asume una rápida expansión de los precios en la nube, mientras que otro asume precios estables y una conversión más lenta desde las herramientas heredadas.
Las brechas clave suelen provenir de si los servicios gestionados se contabilizan junto con las suscripciones de software, cómo se trata los ingresos de implementación a lo largo de los años, y si el alcance incluye la administración más amplia de contratos de servicio. La dispersión también aumenta cuando el momento de la conversión de divisas no está alineado con el año base declarado, o cuando las tasas de adopción se infieren sin validarlas con los equipos de operaciones de garantía. En este estudio, el alcance separa las plataformas de flujo de trabajo de garantía de los productos de garantía extendida similares a seguros antes del dimensionamiento, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 5,60 mil millones de USD (2025) | |
| Editor de la industria A | 3,70 mil millones de USD (2022) | Utiliza un año base anterior y un horizonte más largo, y la descripción del alcance se centra en las aplicaciones de software de gestión de garantías, lo que puede subestimar los servicios gestionados y los módulos de análisis de etapas posteriores que ahora se adquieren como parte de los programas de garantía. |
| Editor de la industria B | 4,86 mil millones de USD (2024) | Posiciona el alcance como software de gestión de garantías, lo que puede excluir los contratos con alto componente de servicios, y aplica una división diferente por tipo de producto que puede no corresponderse claramente con la compra de soluciones más servicios en las grandes empresas. |
Entre las tres cifras, las principales diferencias son el momento y qué se contabiliza como parte del gasto en operaciones de garantía. Cuando las líneas de alcance se mantienen claras y los supuestos se verifican con los profesionales, el total del mercado sigue siendo trazable a un conjunto repetible de impulsores de adopción y precios, y resulta más fácil explicar los cambios año a año.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado global de sistemas de gestión de garantías?
El mercado está valorado en 6,36 mil millones de USD en 2026.
¿A qué velocidad se espera que crezca el mercado de sistemas de gestión de garantías?
Se proyecta que se expanda a una CAGR del 13,65%, alcanzando los 12,07 mil millones de USD en 2031.
¿Qué modelo de implementación tiene la mayor cuota actualmente?
Las implementaciones en la nube lideran con el 64,00% de los ingresos de 2025.
¿Qué vertical de la industria está creciendo más rápidamente en la adopción de plataformas de garantía?
Los dispositivos médicos muestran el mayor crecimiento, avanzando a una CAGR del 15,62% hasta 2031.