
Tamaño y Cuota del Mercado de Drones Autónomos BVLOS
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 24.10 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Drones Autónomos BVLOS por Mordor Intelligence
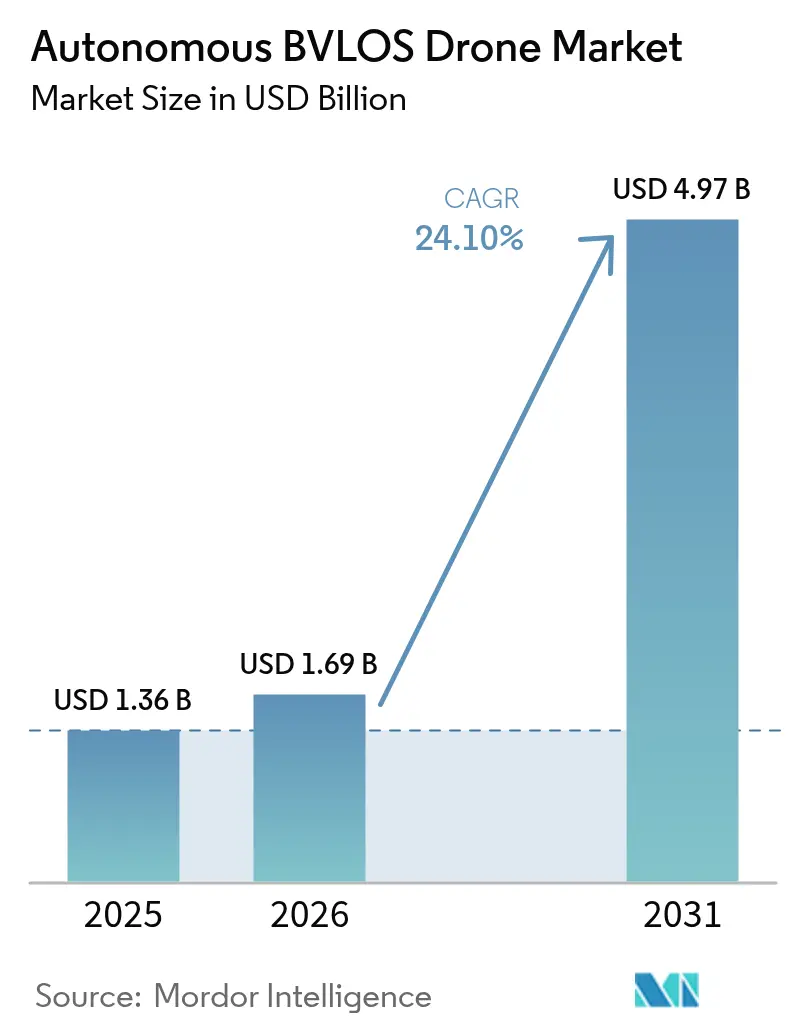
El tamaño del mercado de drones autónomos BVLOS en 2026 se estima en USD 1,69 mil millones, creciendo desde el valor de 2025 de USD 1,36 mil millones con proyecciones para 2031 que muestran USD 4,97 mil millones, creciendo a una CAGR del 24,10% durante el período 2026-2031. El impulso regulatorio en los Estados Unidos, Europa y Canadá está convirtiendo los programas experimentales en servicios comerciales, mientras que los avances en los sistemas de detección y evasión, la conectividad satelital y las herramientas de gestión del tráfico no tripulado (UTM) están reduciendo las barreras técnicas. La demanda de usuarios del sector energético, de servicios públicos y de logística sigue validando los casos de negocio, y las plataformas híbridas están redefiniendo las expectativas de rendimiento al combinar la comodidad del despegue vertical con la resistencia de ala fija. Las vulnerabilidades de la cadena de suministro en torno a la aviónica y los componentes de radiofrecuencia siguen siendo una preocupación a corto plazo, pero los fabricantes con integración vertical están respondiendo mediante estrategias de doble aprovisionamiento y redes de ensamblaje regionales. El potencial de crecimiento general se ve reforzado por el aumento de las inversiones del sector público en monitoreo climático, inspección de infraestructuras y respuesta a emergencias que dependen de operaciones de largo alcance y alta carga útil.
Conclusiones Clave del Informe
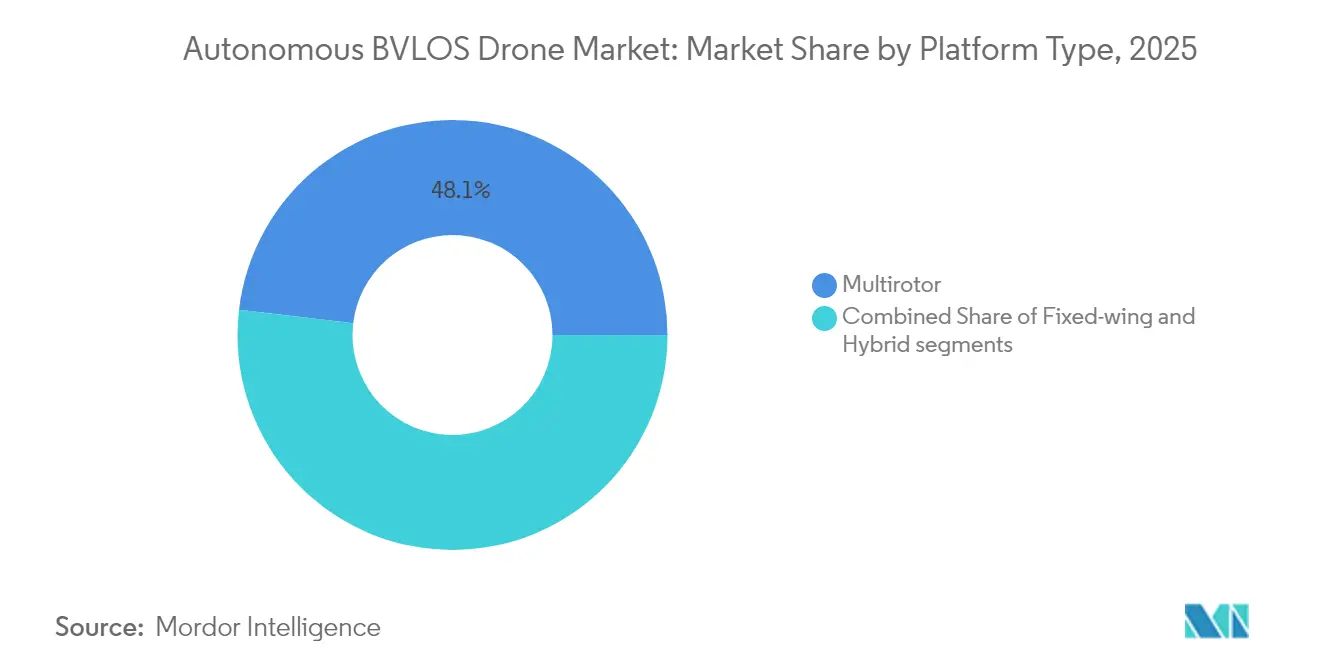
- Por tipo de plataforma, los sistemas multirrotor lideraron con el 48,12% de la cuota del mercado de drones autónomos BVLOS en 2025, mientras que se proyecta que las plataformas híbridas se expandan a una CAGR del 28,05% hasta 2031.
- Por alcance, las operaciones de corto alcance representaron el 37,40% del mercado de drones autónomos BVLOS en 2025, aunque el segmento de largo alcance está destinado a crecer más rápido, con una CAGR del 25,85% hasta 2031.
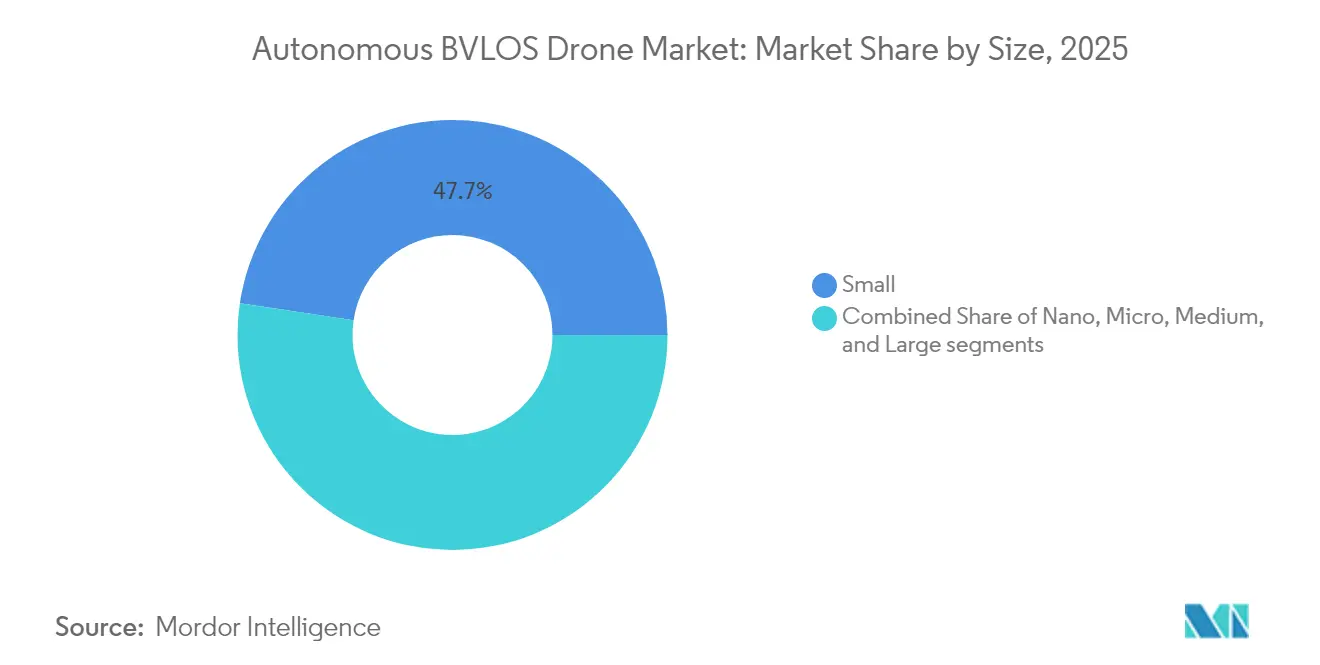
- Por tamaño, las plataformas pequeñas mantuvieron una cuota de ingresos del 47,65% en 2025; los drones grandes registran la CAGR prevista más alta del 25,35% hasta 2031.
- Por industria de uso final, la energía y los servicios públicos representaron el 24,10% de los ingresos de 2025, mientras que la logística y la entrega lideraron el crecimiento con una CAGR del 26,45% hasta 2031.
- Por geografía, América del Norte mantuvo una cuota del 35,85% en 2025, mientras que Asia-Pacífico registró la perspectiva de CAGR más sólida del 25,62% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avance regulatorio que permite exenciones y estándares BVLOS de rutina | +4.2% | Global – liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Avances en tecnologías de detección y evasión y de gestión del tráfico no tripulado (UTM) | +3.8% | Global – concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Rápido crecimiento en pilotos de logística de drones y entrega médica | +3.5% | Global – adopción temprana en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda del sector de energía y servicios públicos para inspecciones de activos lineales de largo recorrido | +3.1% | Global – énfasis en América del Norte y Europa | Mediano plazo (2-4 años) |
| Conectividad de redes no terrestres satélite-dron que desbloquea operaciones BVLOS remotas | +2.9% | Global – prioridad en regiones remotas | Largo plazo (≥ 4 años) |
| Adopción de drones BVLOS por flotas nacionales de monitoreo climático | +2.7% | Global – iniciativas lideradas por gobiernos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Avance Regulatorio que Permite Exenciones y Estándares BVLOS de Rutina
La nueva Notificación de Elaboración de Reglamentación Propuesta de la Parte 108 publicada por la FAA en agosto de 2025 introduce un camino basado en reglas que reemplaza las exenciones individuales, especificando equipos de detección y evasión obligatorios y reportes estandarizados, simplificando los ciclos de aprobación. La EASA refleja este cambio a través de su actualización de Reglas de Acceso Fácil de julio de 2024, que incorpora los requisitos BVLOS en el Escenario Estándar STS-02 y armoniza la supervisión entre los estados miembros.[1]Agencia de Seguridad Aérea de la Unión Europea, "Concepto de Operaciones del Espacio U," easa.europa.eu Transporte Canadá refuerza la alineación norteamericana al finalizar un marco BVLOS ampliado para drones de hasta 150 kg, vigente desde noviembre de 2025, abriendo el espacio aéreo nacional para vuelos de largo alcance de rutina. A medida que los reguladores convergen en estándares de seguridad comunes, el mercado de drones autónomos BVLOS obtiene vías de certificación predecibles que reducen el tiempo de despliegue para las flotas comerciales. La mayor claridad impulsa la inversión en expansión de flotas, plataformas de software integradas y programas de formación de pilotos que anclan el crecimiento de ingresos a largo plazo.
Avances en Tecnologías de Detección y Evasión y de Gestión del Tráfico No Tripulado
La innovación en evasión de colisiones está pasando del prototipo a la producción. La fusión de sensores ópticos, acústicos y de radar permite una detección fiable de tráfico no cooperativo más allá de 2 km. Al mismo tiempo, los transpondedores ligeros de Vigilancia Dependiente Automática-Ligera (ADS-L) proporcionan conspicuidad electrónica asequible para los usuarios de la aviación general. El progreso paralelo en las redes UTM significa que los datos de tráfico en tiempo real pueden alimentar las pilas de navegación a bordo. Los corredores del Espacio U de Europa, el despliegue de la Identificación Remota en América del Norte y el registro nacional de drones de Japón alimentan API estandarizadas que permiten la asignación dinámica del espacio aéreo. Estas mejoras reducen la carga de trabajo del piloto y reducen la brecha tecnológica entre los ensayos a pequeña escala y las operaciones urbanas de alta densidad. Como resultado, las aseguradoras están comenzando a ofrecer precios de riesgo escalonados vinculados a la capacidad certificada de detección y evasión, incentivando a los propietarios de flotas a adoptar aviónica de próxima generación y reforzando la ventaja competitiva de los adoptantes tempranos.
Rápido Crecimiento en Pilotos de Logística de Drones y Entrega Médica
Las redes de suministro médico han surgido como campo de pruebas para vuelos de larga distancia, con Zipline International Inc. superando los 100 millones de millas autónomas en 2025 en África y los Estados Unidos. La preferencia regulatoria por las misiones de salvamento de vidas acelera las aprobaciones de permisos, y las operaciones exitosas reducen las barreras de percepción pública para usos más amplios de entrega de paquetes. Las exenciones BVLOS a nivel nacional concedidas a los principales actores de la entrega eliminan los límites geográficos que antes restringían la economía de las rutas. Las inversiones en muelles de carga automatizados, baterías de intercambio rápido y módulos de carga útil de cadena de frío habilitan nuevas fuentes de ingresos que van desde paquetes de comercio electrónico hasta órganos para trasplante. El crecimiento en volumen de la logística médica y de consumo también impulsa efectos de red: más nodos de aterrizaje se traducen en una cobertura más densa, rutas de vuelo más cortas y costos decrecientes de última milla que refuerzan el atractivo de las soluciones del mercado de drones autónomos BVLOS.
Demanda del Sector de Energía y Servicios Públicos para Inspecciones de Activos Lineales de Largo Recorrido
Las empresas eléctricas y los operadores de gasoductos aprovechan cada vez más las patrullas BVLOS para inspeccionar activos que se extienden por terrenos remotos. Georgia Power y Dominion Energy informan reducciones de costos superiores al 60% en comparación con los fletamentos de helicópteros, destacando una frecuencia de inspección triplicada que mejora la programación del mantenimiento. La integración de cámaras térmicas, LiDAR e hiperespectrales permite la detección automatizada de invasión de vegetación, corrosión y anomalías de calor. Los corredores de activos lineales suelen encontrarse en espacio aéreo escasamente poblado, lo que reduce las clasificaciones de riesgo y agiliza las aprobaciones de exenciones. Los proveedores de servicios que combinan análisis de datos, alojamiento en la nube y paneles de mantenimiento obtienen contratos plurianuales consolidados. Esta dinámica impulsa el crecimiento de ingresos recurrentes y sustenta las perspectivas a largo plazo del mercado de drones autónomos BVLOS.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Plazos regulatorios globales fragmentados | -2.1% | Global | Mediano plazo (2-4 años) |
| Limitaciones de densidad energética de las baterías que reducen la resistencia de vuelo | -1.8% | Global | Largo plazo (≥ 4 años) |
| Vulnerabilidad de la cadena de suministro a componentes críticos de aviónica y de radiofrecuencia (RF) | -1.5% | Global – concentrado en dependencias de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Congestión del espectro que afecta los enlaces de mando y control (C2) en corredores urbanos | -1.2% | Áreas urbanas a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Plazos Regulatorios Globales Fragmentados
Las diferencias en los ciclos de certificación en Asia-Pacífico, América del Sur y África ralentizan la expansión internacional. Mientras que las normas de Nivel 4 de Japón ya permiten operaciones autónomas sobre áreas pobladas, mercados vecinos como China aún aplican límites restrictivos basados en zonas que restringen la viabilidad comercial. Los operadores que vuelan corredores logísticos transfronterizos deben someterse a auditorías paralelas y formación para cada jurisdicción, incrementando los gastos generales. La ausencia de reconocimiento bilateral entre las autoridades centrales de aviación obliga a realizar pruebas duplicadas del hardware de detección y evasión y evaluaciones de riesgo operacional. Las flotas más pequeñas desvían escasos recursos de ingeniería hacia la documentación de cumplimiento normativo, retrasando las hojas de ruta de productos y frenando la trayectoria a corto plazo del mercado de drones autónomos BVLOS.
Limitaciones de Densidad Energética de las Baterías que Reducen la Resistencia de Vuelo
Las químicas de ion de litio (Li-ion) promedian 250 Wh/kg, lo que limita la resistencia de los multirrotores a 45-60 minutos bajo cargas útiles comerciales. Incluso las prometedoras celdas de nanoalambres de silicio de Amprius que alcanzan los 450 Wh/kg se traducen en ganancias incrementales, no transformadoras. Los operadores deben equilibrar el peso de la carga útil frente a la longitud de la ruta o invertir en infraestructura de carga distribuida e intercambio de baterías que incrementa los presupuestos de capital. Hasta que las celdas de combustible de hidrógeno o los sistemas de propulsión híbrida alcancen la paridad de costos, los límites de resistencia limitarán los ingresos por hora de vuelo, en particular para los servicios logísticos de largo alcance que sustentan gran parte del crecimiento proyectado de la industria de drones BVLOS.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plataforma:
Los Sistemas Híbridos Amplían la Flexibilidad OperacionalLas configuraciones híbridas fusionan el despegue vertical multirrotor con un crucero de ala fija eficiente, fundamentales para misiones que superan los 50 km y que aún requieren despegue en punto fijo. El tamaño del mercado de drones autónomos BVLOS para aeronaves híbridas se situó en USD 0,27 mil millones en 2025 y se prevé que se triplique para 2031 a una CAGR del 28,05%. Los operadores prefieren estos diseños para el mapeo de corredores, las patrullas de tuberías y los puestos avanzados de entrega de paquetes donde la infraestructura terrestre es mínima. El FVR-90 de L3Harris ejemplifica una resistencia de 8 horas mientras transporta cargas útiles de 15 libras, subrayando cómo los híbridos superan el techo de resistencia de los multirrotores puros.
La demanda de híbridos también se beneficia de los reguladores que cada vez más tratan las aeronaves de transición bajo las normas de ala fija una vez que entran en crucero, simplificando las evaluaciones de aeronavegabilidad. Los sistemas multirrotor, sin embargo, permanecen atrincherados en el mercado de drones autónomos BVLOS debido a su simplicidad, menor costo unitario y huella de lanzamiento casi nula. Estas aeronaves mantienen el 48,12% de los ingresos de 2025 y seguirán dominando la inspección urbana y las misiones de entrega de corto alcance. Las unidades de ala fija mantienen una demanda de nicho para la fumigación agrícola y el reconocimiento de muy largo alcance, pero las restricciones de pista limitan su aplicabilidad urbana. A medida que los controladores de vuelo definidos por software maduran, se espera que los propietarios de flotas migren hacia arquitecturas modulares que permitan una reconfiguración rápida entre los modos multirrotor e híbrido, reforzando las tendencias de diversificación de plataformas en todo el mercado de drones autónomos BVLOS.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Alcance:
Los Vuelos de Larga Distancia Desbloquean Nuevos Casos de UsoLas operaciones de largo alcance representan la curva de crecimiento más pronunciada, escalando a una CAGR del 25,85% hasta 2031. Las redes no terrestres de Starlink y constelaciones similares de órbita baja terrestre (LEO) ofrecen enlaces de mando de baja latencia más allá del alcance celular, abriendo rutas a través de desiertos, plataformas costa afuera y pasos de montaña. Las empresas logísticas aprovechan estos enlaces para sortear sistemas viales desatendidos, mientras que los gobiernos despliegan aeronaves de largo alcance para la vigilancia fronteriza y el monitoreo de incendios forestales.
Los vuelos BVLOS de corto alcance siguen sirviendo para asignaciones de inspección, mapeo y captura de medios. Aunque representan el 37,40% de la cuota de ingresos en 2025, el crecimiento se modera a medida que aumenta la penetración y se estabilizan las vías regulatorias. Los vuelos de alcance medio llenan el corredor entre los centros de población y las instalaciones remotas, ganando relevancia en los carriles de paquetería regional y las inspecciones de tuberías de corriente media. Con el tiempo, las ganancias esperadas en densidad de baterías y radios de red en malla difuminarán las clasificaciones de alcance actuales. Sin embargo, la estratificación de la demanda persistirá porque el peso de la carga útil y los obstáculos regulatorios difieren según el perfil de misión, asegurando que el mercado de drones autónomos BVLOS atienda a nichos de resistencia diferenciados.
Por Tamaño:
Las Aeronaves de Gran Tamaño Soportan Cargas Útiles a Escala IndustrialLos drones de gran tamaño transportan cargas útiles superiores a 25 kg y ahora se están expandiendo a una CAGR del 25,35%. Sus capacidades de elevación pesada permiten el transporte de componentes de parques eólicos costa afuera, el reabastecimiento de sitios mineros y la distribución de ayuda humanitaria. Los fuselajes más grandes también acomodan propulsión de combustible mixto o de celda de combustible que extiende la resistencia más allá de seis horas, alcanzando el punto de equilibrio económico para la logística remota.
No obstante, las plataformas pequeñas mantienen el liderazgo con una cuota de mercado del 47,65% en 2025 debido a los umbrales regulatorios más bajos y a la economía unitaria que permite el escalado de flotas. Las aeronaves nano y micro ganan terreno en la inspección de espacios confinados de calderas industriales o cavidades bajo puentes, donde la sensibilidad al flujo del rotor y el riesgo de colisión son consideraciones primordiales. Las aeronaves medianas equilibran la carga útil y el alcance, convirtiéndose en elementos básicos para las patrullas forestales y los estudios de petróleo y gas de corriente media. A medida que los materiales compuestos y la fabricación aditiva reducen el peso estructural, cada clase avanza en paralelo en lugar de canibalizar a las demás, ilustrando la oportunidad de crecimiento multifacético dentro del mercado de drones autónomos BVLOS.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Uso Final:
La Logística Impulsa la Adopción más RápidaSe prevé que las flotas de logística y entrega registren una CAGR del 26,45% entre 2026 y 2031. Los programas piloto han madurado hasta convertirse en redes nacionales que manejan muestras de sangre, vacunas y paquetes para consumidores. Los centros de cumplimiento automatizados integran celdas de drones que reciben señales de pedidos electrónicos, seleccionan módulos de carga útil y cargan aeronaves sin intervención humana, reduciendo los tiempos de preparación a menos de cinco minutos. Las agencias reguladoras aceleran las aprobaciones cuando los operadores demuestran redundancia, recuperación con paracaídas y funciones fiables de detección y evasión, todas ellas ya comunes en las plataformas líderes de flotas.
La energía y los servicios públicos siguen siendo el ancla de ingresos, contribuyendo con el 24,10% de las ventas del mercado de drones autónomos BVLOS de 2025. Los requisitos de frecuencia de inspección están aumentando a medida que las redes eléctricas se modernizan para acomodar la generación renovable distribuida. La agricultura de precisión, el monitoreo de la construcción, la seguridad pública y la vigilancia medioambiental generan demanda, cada una con paquetes de sensores distintivos. Las empresas de telecomunicaciones despliegan drones BVLOS anclados como torres de retransmisión temporales durante eventos o desastres naturales, ilustrando cómo los casos de uso diversificados sostienen colectivamente el impulso de la demanda en todo el mercado de drones autónomos BVLOS.
Análisis Geográfico
Mercado de Drones Autónomos BVLOS en América del Norte
América del Norte sigue siendo el líder en ingresos con una participación del 35,85% en 2025. La norma pendiente de la FAA, la Parte 108, está destinada a acelerar las autorizaciones nacionales, y el marco de Canadá de noviembre de 2025 armoniza las reglas de vuelo en todo el continente. Las principales empresas de servicios públicos continúan ampliando las inspecciones de corredores, mientras que los proveedores de plataformas consolidan la producción dentro de la región para mitigar los riesgos de suministro de semiconductores. Los campos de prueba público-privados en curso, incluido el Corredor UAS de Nueva York y el sitio Northern Plains de Dakota del Norte, suministran datos que informan los refinamientos regulatorios de la próxima ronda y refuerzan la competitividad regional.
Mercado de Drones Autónomos BVLOS en Asia-Pacífico
Asia-Pacífico representa el ámbito de crecimiento más dinámico con una CAGR del 25,62%. El marco de Nivel 4 de Japón permite vuelos autónomos sobre áreas pobladas bajo casos de seguridad específicos, lo que da lugar a servicios de entrega y respuesta de emergencia en entornos urbanos. La escala de fabricación de China comprime los costos de la lista de materiales, haciendo viables los armazones por debajo de los 10.000 USD para la renovación de flotas. Los incentivos agrícolas de India y la plataforma de cielo digital simplifican la obtención de licencias para operadores, lo que impulsa una rápida adopción en misiones de mapeo de salud de cultivos y fumigación de precisión. Corea del Sur y Australia aplican drones BVLOS en rescate marítimo y logística de minas, inundando a las agencias regionales de aeronavegabilidad con datos de prueba de concepto que informan la futura elaboración de normas.
Mercado de Drones Autónomos BVLOS en Europa
Europa aprovecha el enfoque armonizado de la EASA, que proporciona una única puerta de certificación para 27 Estados miembros. El Escenario Estándar STS-02 cubre vuelos BVLOS de hasta 2 km cuando se despliegan observadores, y varias naciones implementan extensiones locales de hasta 10 km para la inspección de infraestructuras lineales. La iniciativa U-space del continente respalda las aprobaciones de vuelo digital en tiempo real y el geofencing dinámico, aliviando la congestión en los corredores aéreos densos. La financiación de investigación proveniente de programas como SESAR 3 acelera la evaluación comparativa de algoritmos de detección y evasión, convirtiendo a Europa en un centro de I+D en aviónica y pruebas de interoperabilidad dentro del mercado de drones autónomos BVLOS.


Panorama regulatorio
Los marcos regulatorios para las operaciones autónomas BVLOS están pasando de permisos basados en exenciones hacia vías estandarizadas basadas en desempeño, liderados por América del Norte y Europa. En Estados Unidos, la FAA impulsó este cambio mediante el NPRM sobre BVLOS emitido en agosto de 2025, y en enero de 2026 reabrió el período de comentarios públicos sobre la propuesta, manteniendo la atención en la capacidad requerida de detección y evasión y en las expectativas comunes de reporte a medida que avanza la norma. Canadá también reforzó la alineación en América del Norte al finalizar un marco BVLOS ampliado para drones más pesados, vigente desde noviembre de 2025, ampliando el conjunto de misiones abordable para operadores industriales y logísticos.
El establecimiento de estándares internacionales y regionales está reforzando los requisitos base para las operaciones transfronterizas y la conformidad de equipos. La OACI adoptó enmiendas en abril de 2024 que introducen el Anexo 6 Parte IV para Operaciones Internacionales de RPAS, consolidando las expectativas globales en torno a la licencia de piloto remoto, la aeronavegabilidad y la certificación de operadores. En Europa, la EASA continuó la armonización a través de su actualización de julio de 2024 de las Easy Access Rules y las posteriores enmiendas de 2025 a los Reglamentos (UE) 2019/947 y 2019/945 que refinan los requisitos operativos y de producto, mientras que la norma ISO/IEC 22460-1:2025 proporciona una referencia técnica para datos estandarizados de licencias de piloto remoto. En paralelo, la Comisión Europea publicó un plan de acción contra drones en febrero de 2026, destacando la interoperabilidad civil-militar como prioridad política que da forma a los requisitos técnicos de autonomía, identificación e integración en el espacio aéreo.
Análisis de la cadena de valor
La cadena de valor de los drones autónomos BVLOS abarca desde materiales y componentes upstream hasta la integración de sistemas, el software y las operaciones. La exposición upstream se concentra en imanes de tierras raras (para motores) y en electrónica crítica para la seguridad, como componentes de RF, sensores inerciales y aviónica, donde la concentración del suministro genera riesgo de plazos de entrega y de cumplimiento. Los integradores midstream combinan estructuras de aeronave, cargas útiles (térmica, LiDAR, hiperespectral) y comunicaciones en plataformas configuradas por tipo, mientras que la pila de autonomía (percepción, planificación de misiones, gestión de flotas) y la conectividad UTM diferencian cada vez más las propuestas, en particular para operaciones multi-dron supervisadas de forma remota.
Aguas abajo (downstream), el valor se captura mediante la prestación de servicios integrales: planificación del despliegue, documentación regulatoria, capacitación, infraestructura de acoplamiento/carga, mantenimiento y analítica que convierte imágenes y datos de sensores en resultados accionables para empresas de servicios públicos, logística y usuarios de seguridad pública. Las asociaciones se utilizan cada vez más para conectar flotas de hardware con centros de operaciones remotas y flujos de trabajo de clientes, y las plataformas de orquestación y gestión de operaciones desempeñan un papel más relevante (por ejemplo, la colaboración de Aeronext con SoftBank anunciada en julio de 2025 sobre un sistema de gestión de operaciones impulsado por IA para logística). Modelos operativos como el drone-in-a-box también ajustan la cadena de servicio al vincular a proveedores de estaciones de acoplamiento, mantenimiento local y habilitación de operadores en una capa de soporte recurrente, como se observa en despliegues de inspección coordinados donde integradores y proveedores de servicios agrupan equipos, capacitación y soporte rápido en sitio para reducir el tiempo de inactividad.
Panorama Competitivo
La competencia es moderada, con los cinco principales proveedores controlando alrededor del 45% de los ingresos de 2024. La integración vertical es el tema estratégico a medida que los productores de hardware absorben ofertas de software, análisis y mantenimiento para ofrecer paquetes llave en mano. La ronda de financiación de USD 170 millones de Skydio subraya los flujos de capital hacia soluciones centradas en la autonomía que cumplen con los futuros mandatos de detección y evasión.[3]Skydio, "Anuncio de Financiación de la Serie E," skydio.com
Los fabricantes de nivel medio se centran en nichos regionales, adaptando las opciones de carga útil y los módulos de formación a las regulaciones locales. La convergencia de estándares internacionales empuja a estas empresas a asociarse para compartir aviónica y middleware UTM, reduciendo los costos de desarrollo redundantes. Las tendencias en patentes revelan un aumento en los sistemas automatizados de acoplamiento y descarga inalámbrica de datos, lo que indica que la infraestructura terrestre es el próximo campo de batalla para la diferenciación.
La presión de la cadena de suministro sobre los chips de radiofrecuencia y los sensores inerciales fomenta estrategias de relocalización y empresas conjuntas con fábricas de semiconductores fuera de los puntos críticos geopolíticos. Las empresas que garantizan la procedencia de los componentes críticos para la seguridad obtienen contratos de servicio premium, destacando cómo la gestión de riesgos ahora da forma a las decisiones de compra y las especificaciones técnicas dentro del mercado de drones autónomos BVLOS.
Líderes de la Industria de Drones Autónomos BVLOS
AeroVironment, Inc.
Skydio, Inc.
XAG Co., Ltd.
ideaForge Technology Pvt. Ltd.
EagleNXT
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Drones Autónomos BVLOS
- AeroVironment, Inc.
- Parrot Drones SAS
- Skydio, Inc.
- Zipline International Inc.
- Wing Aviation LLC
- Drone Delivery Canada Corp.
- Percepto Robotics Ltd.
- XAG Co., Ltd.
- Quantum-Systems GmbH
- Lockheed Martin Corporation
- Carbonix
- ideaForge Technology Pvt. Ltd.
- Draganfly Innovations Inc.
- Delair SAS
- Volocopter GmbH (Diamond Aircraft Industries GmbH)
- Autel Robotics Co. Ltd.
- EagleNXT

Oportunidades de mercado y perspectivas futuras
Los puertos, las zonas industriales y los corredores de infraestructura lineal crean un espacio en blanco a corto plazo para operaciones BVLOS totalmente autónomas basadas en estaciones de acoplamiento, que funcionan con personal mínimo en el sitio y controles de seguridad consistentes. La evidencia de este cambio es visible en Europa, donde el Puerto de Tallin lanzó un programa piloto de drones BVLOS automatizados en el puerto de Muuga en mayo de 2026 utilizando infraestructura basada en estaciones de acoplamiento para seguridad e inspección continuas, y en Bélgica, donde ADLC obtuvo autorización en febrero de 2026 para vuelos nocturnos de drones de carga BVLOS dentro del área portuaria de Amberes. Estos entornos concentran rutas repetibles, acceso controlado y alta frecuencia de inspección, lo que respalda despliegues escalables para vigilancia, seguridad perimetral, monitoreo del estado de los activos y respuesta ante incidentes.
Una segunda área de oportunidad es la comercialización de operaciones BVLOS rutinarias mediante una normativa más clara y estándares armonizados que reduzcan la fricción al escalar entre jurisdicciones. La FAA publicó su NPRM sobre BVLOS en agosto de 2025 (con el proceso continuando hasta 2026), mientras que la CAA del Reino Unido estableció una vía de implementación en su hoja de ruta Future of Flight: BVLOS Roadmap (CAP 3182) emitida en octubre de 2025, que incluye trabajo previsto sobre propuestas de arquitectura del espacio aéreo en 2026. A medida que estos programas avanzan, los proveedores que empaquetan capacidades certificadas de detección y evasión, enlaces resilientes de comando y control, integración de Remote ID y orquestación de flotas junto con capacitación y mantenimiento pueden convertir programas piloto en plantillas de servicio repetibles en misiones de logística, servicios públicos y monitoreo del sector público.
Recent Industry Developments in Mercado de Drones Autónomos BVLOS
- Julio de 2026: Matternet se asoció con Beeline UAS para expandir las operaciones comerciales de entrega con drones BVLOS bajo la certificación FAA Part 135, con un enfoque inicial en las áreas metropolitanas de la Bahía de San Francisco y Los Ángeles. La asociación fortalece la escala de la red y la cobertura operativa para entregas médicas reguladas y sensibles al tiempo. También refuerza el papel de los operadores certificados y los socios integrados en la aceleración de la expansión de rutas dentro de los permisos regulatorios existentes.
- Marzo de 2026: Skydio destacó avances en operaciones BVLOS multi-dron después de que las aprobaciones de la FAA permitieran que un solo piloto remoto supervisara múltiples drones Skydio X10, incluidas las aprobaciones otorgadas a la New York Power Authority en enero de 2026. La supervisión multi-dron aumenta la productividad por operador y desplaza la economía de las flotas hacia los centros de operaciones remotas en lugar de los equipos de campo. Las aprobaciones también aumentan la importancia del desempeño de detección y evasión y de los procedimientos operativos que pueden repetirse entre empresas de servicios públicos y usuarios de infraestructura.
- Agosto de 2025: La FAA publicó un Aviso de Propuesta de Reglamentación para normalizar las operaciones BVLOS, delineando una vía basada en normas destinada a reducir la dependencia de exenciones individuales y respaldar misiones comerciales escalables. Esta propuesta señaló una transición hacia requisitos estandarizados de equipos y reporte, lo que impacta el diseño de productos y la planificación del cumplimiento entre fabricantes y operadores. También fomentó la inversión en integración UTM y herramientas operativas alineadas con aprobaciones basadas en desempeño.


Mercado de Drones Autónomos BVLOS Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por drones autónomos que pueden operar más allá de la línea de visión visual, donde el vuelo es habilitado por autonomía a bordo más sistemas de soporte que permiten operaciones remotas seguras.
Exclusiones de alcance (para esta cuantificación): los drones de afición o juguete que no se utilizan para misiones BVLOS, y las operaciones BVLOS puramente manuales sin autonomía significativa, no se contabilizan.
Descripción general de la segmentación
- Por Tipo de Plataforma
- Multirrotor
- Ala Fija
- Híbrido
- Por Alcance
- Corto
- Medio
- Largo
- Por Tamaño
- Nano
- Micro
- Pequeño
- Mediano
- Grande
- Por Industria de Uso Final
- Energía y Servicios Públicos
- Logística y Entrega
- Agricultura y Silvicultura
- Construcción e Infraestructura
- Seguridad Pública y Respuesta ante Desastres
- Monitoreo Ambiental y Levantamiento
- Telecomunicaciones y Retransmisión de Comunicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites de lo que califica como BVLOS y lo que hace que una operación sea autónoma, y luego para recopilar indicadores externos fiables. Nos basamos en material público de aviación y seguridad, como publicaciones de la FAA y actualizaciones normativas, orientación de la EASA y referencias de la OACI, para comprender las aprobaciones y restricciones operativas que dan forma a la demanda.
También utilizamos fuentes como portales de contratación pública, documentos de presupuesto de defensa y estadísticas de aduanas y comercio para evaluar el impulso de los envíos y el cambio en la combinación entre plataformas. Se revisaron páginas de asociaciones sectoriales, artículos revisados por pares sobre detección y evasión y autonomía, así como presentaciones de empresas y presentaciones a inversores, para comprender la capacidad típica de carga útil, las clases de alcance y la dirección de los precios. Cuando fue necesario, se utilizaron datos financieros de empresas de pago y una suscripción de inteligencia, junto con una base de datos de patentes, para verificar hojas de ruta de productos y exposición de ingresos. Las fuentes aquí listadas son ilustrativas, y se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se está desplegando realmente para misiones BVLOS, qué nivel de autonomía se está pagando y cómo cambian los precios con el alcance, la carga útil y las necesidades de cumplimiento. Las entrevistas abarcaron fabricantes, proveedores de software y autonomía, integradores y usuarios finales que respaldan tanto la demanda comercial como la gubernamental, con opiniones equilibradas entre APAC, EMEA y América para reducir el sesgo de una sola región.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXOs): 13% | APAC: 45% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 34% | EMEA: 33% |
| Actores más pequeños: 16% | Gerentes: 53% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo (top down), donde la actividad BVLOS aprobada, las incorporaciones a la flota de drones y el ritmo de adopción de funciones de autonomía se utilizan para reconstruir el conjunto de demanda abordable por región. Para mantener los totales realistas, se realizan verificaciones selectivas de abajo hacia arriba mediante muestras de envíos de unidades y bandas de precio de venta típico (ASP) por clase de plataforma, y luego se utiliza retroalimentación de canal para ajustar las brechas donde los datos públicos de volumen son escasos.
Los insumos sometidos a pruebas de estrés incluyen el número de exenciones y permisos BVLOS, la actividad de inspección tipo corredor en energía y servicios públicos, las tasas de conversión de pruebas de entrega a despliegue a escala, y la división típica de valor entre hardware y software de autonomía. Las limitaciones de autonomía de la batería y de carga útil se trataron como techos prácticos para ciertas misiones, lo que afecta la combinación y el precio realizado. Las previsiones se elaboraron mediante análisis de escenarios, donde las trayectorias de adopción se vinculan al momento de la regulación, la disponibilidad de detección y evasión, la preparación de conectividad y los ciclos de presupuesto de los clientes, y luego se alinearon con lo que los entrevistados consideran implementable en los próximos años.
Validación de datos y ciclo de actualización
Los resultados del modelo se comparan con señales independientes, como adjudicaciones de contratación pública, expansiones de flota anunciadas e hitos regulatorios, y luego las variaciones se rastrean hasta los supuestos, incluidos la utilización, los precios y las tasas de adopción de autonomía. Cuando una cifra parece incorrecta, se reelaboran los factores determinantes y se realiza un contacto dirigido con el grupo de encuestados más relevante antes de la aprobación de la revisión interna.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios normativos, anuncios de contratos importantes o cambios abruptos en el precio de los componentes. Antes de la entrega, se completa una revisión final para que las últimas tasas de cambio, el contexto de inflación y los principales acontecimientos del mercado queden reflejados en la versión publicada.
Estimación de Mordor Intelligence del mercado de drones autónomos BVLOS comparada con otras estimaciones publicadas
Los tamaños de mercado publicados para drones autónomos BVLOS pueden parecer muy distantes entre sí porque el límite del alcance no siempre es coherente, y cada editor maneja de manera diferente los precios y el momento de la adopción. Las diferencias se vuelven aún más visibles cuando el año base no está alineado y cuando las tasas de conversión y la inflación se tratan de forma simplificada.
Las mayores brechas suelen provenir de cómo se define la autonomía, si se incluyen los servicios y las operaciones de misión, y de cuán agresiva se supone la aceleración una vez que las regulaciones se relajan. En este estudio, la evolución del ASP se actualiza con precios recientes de licitaciones y retroalimentación de entrevistas, y luego se convierte utilizando tasas de cambio promedio del año en curso. Ese paso explica parte de la dispersión frente a cifras que mantienen puntos de precio más antiguos, lo cual es la elección orientada a la actualización aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,69 mil millones de USD (2026) | |
| Consultora Global A | 2,49 mil millones de USD (2025) | Utiliza un año base diferente y puede incluir un alcance de ingresos más amplio en torno a la actividad BVLOS habilitada por autonomía, lo que puede incorporar valor adyacente de software y operaciones no separado de manera consistente de los ingresos de la plataforma de drones. |
| Editorial Sectorial B | 1,85 mil millones de USD (2024) | Cubre el mercado más amplio de drones BVLOS con la autonomía como tendencia habilitadora, lo que puede mezclar programas BVLOS manuales y gastos de pruebas piloto anteriores, y puede elevar el total cuando se aplican precios más antiguos y supuestos de adopción más rápida. |
Al leer la tabla en conjunto, la dispersión se explica principalmente por los límites de alcance y el momento, no por un único paso matemático. Nuestro enfoque se mantiene trazable al anclar la demanda a la actividad basada en permisos y luego verificar los totales con bandas de precio prácticas y señales de despliegue, lo que mantiene la cifra final repetible cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor esperado del mercado de drones autónomos BVLOS en 2031?
Las previsiones sitúan el tamaño del mercado de drones autónomos BVLOS en USD 4,97 mil millones para 2031.
¿A qué velocidad está creciendo el mercado de drones autónomos BVLOS?
Se proyecta que el mercado de drones autónomos BVLOS se expanda a una CAGR del 24,10% entre 2026 y 2031.
¿Qué tipo de plataforma está creciendo más rápido?
Las aeronaves híbridas lideran el crecimiento con una CAGR del 28,05% hasta 2031 gracias a la eficiencia combinada de elevación y crucero.
¿Qué región ofrece las perspectivas de crecimiento más sólidas?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR prevista del 25,62% a medida que las regulaciones maduran y la fabricación escala.
¿Cuál es el principal impulsor detrás de la aceleración de la adopción comercial?
La estandarización regulatoria que reemplaza las exenciones caso por caso con aprobaciones basadas en reglas proporciona vías predecibles para la inversión y la expansión de flotas.
Última actualización de la página el:



