
Tamaño y Participación del Mercado de Vehículos Aéreos No Tripulados
Análisis del Mercado de Vehículos Aéreos No Tripulados por Mordor Intelligence
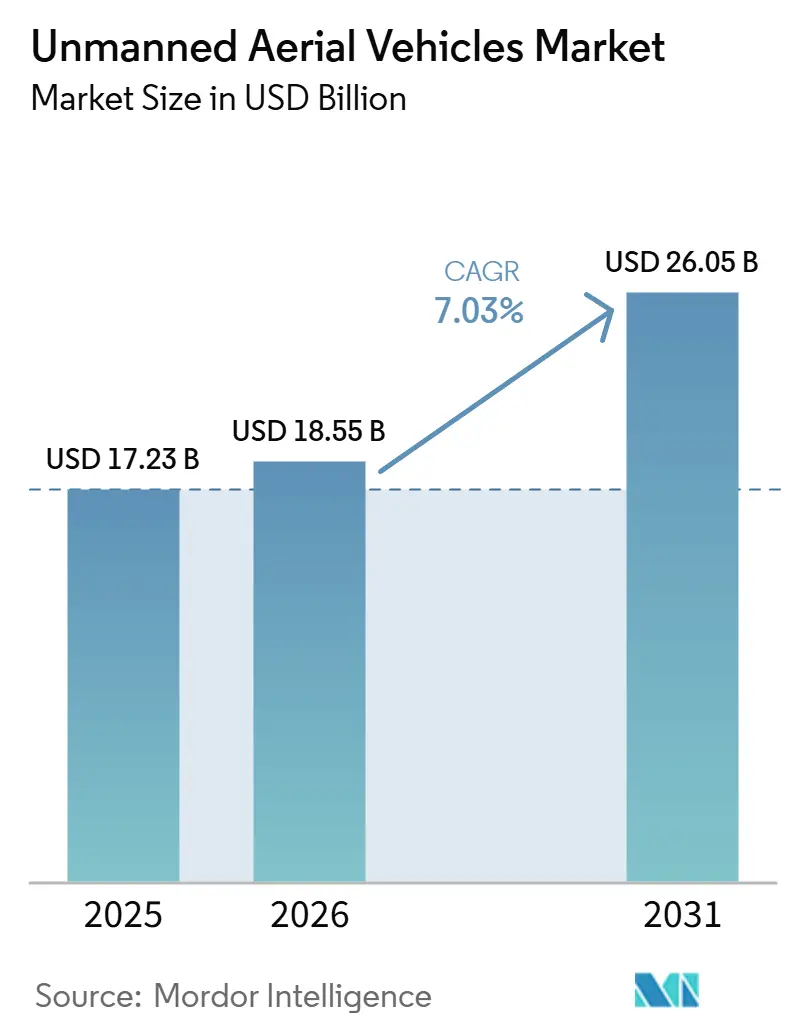
El tamaño del mercado de vehículos aéreos no tripulados fue valorado en 18,55 mil millones de USD en 2026 y se estima que crecerá desde 19,85 mil millones de USD en 2027 hasta alcanzar 28,34 mil millones de USD en 2032, a una CAGR del 7,38% durante el período de pronóstico (2027-2032).
La financiación de defensa y las necesidades sostenidas de vigilancia respaldan la demanda de equipos en Japón y los Estados Unidos. Los proveedores responden con software de autonomía, aeronaves reconfigurables y programas de producción que convierten misiones especializadas en sistemas UAV completos. Las normas de elegibilidad federal de EE. UU. restringen el acceso de los compradores a algunos proveedores, mientras que los sistemas de defensa aérea de bajo costo en el conflicto de 2026 con Irán elevan el riesgo de reemplazo de aeronaves costosas en misiones en zonas fuertemente defendidas. Las ganancias comerciales favorecen, por tanto, a los proveedores cuyas aeronaves y equipos de misión califican para canales de compradores restringidos y se ajustan a una tarea operativa definida.
Conclusiones Clave del Informe
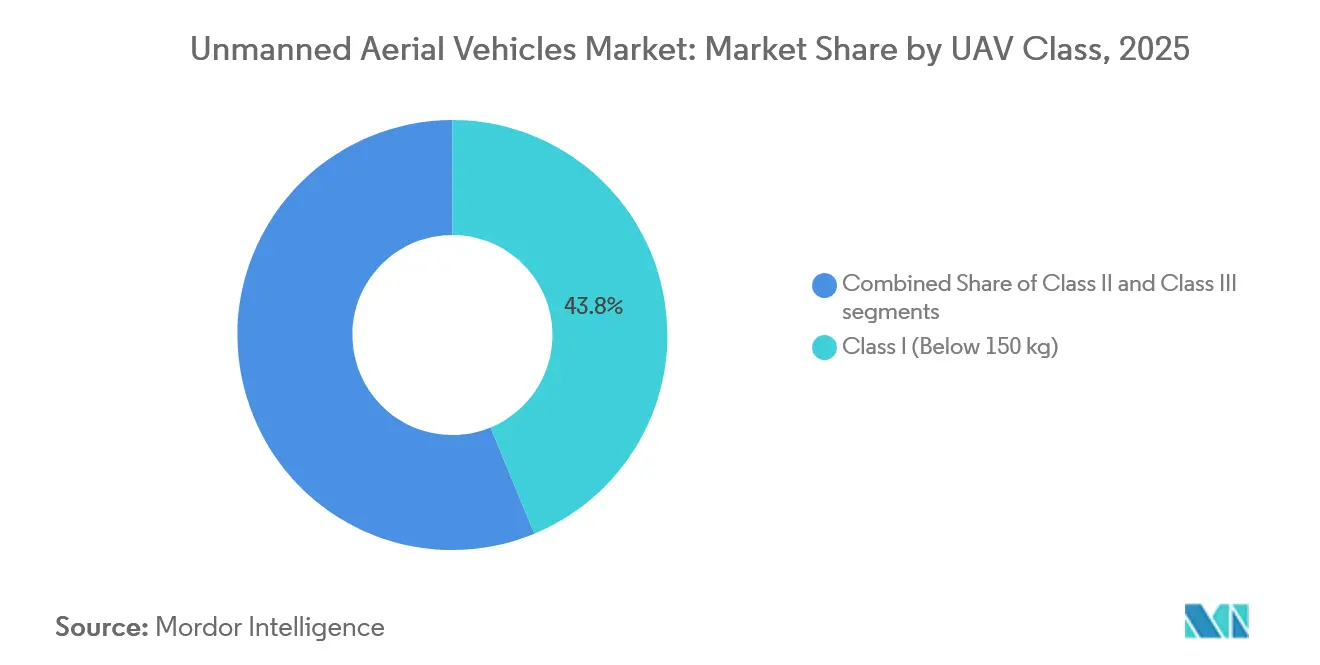
- Por clase de UAV, las aeronaves Clase I de menos de 150 kilogramos representaron el 43,57% de la participación del mercado de vehículos aéreos no tripulados en 2026, mientras que se prevé que las aeronaves Clase II de entre 150 y 600 kilogramos sean las de mayor crecimiento, con una CAGR del 7,9% durante 2027-2032.
- Dentro del tipo de plataforma, las aeronaves de ala fija lideraron con una participación del 74,7% del tamaño del mercado de vehículos aéreos no tripulados en 2026, y se prevé que los UAV híbridos sean los de mayor crecimiento, con una CAGR del 9,55% durante 2027-2032.
- En cuanto al modo de operación, los UAV pilotados a distancia lideraron con el 47,69% del mercado en 2026, y se prevé que los UAV totalmente autónomos sean los de mayor crecimiento, con una CAGR del 8,05% durante 2027-2032.
- Entre las aplicaciones, el ISR lideró con el 50,22% del mercado en 2026, mientras que se prevé que el combate sea el de mayor crecimiento, con una CAGR del 10,45% durante 2027-2032.
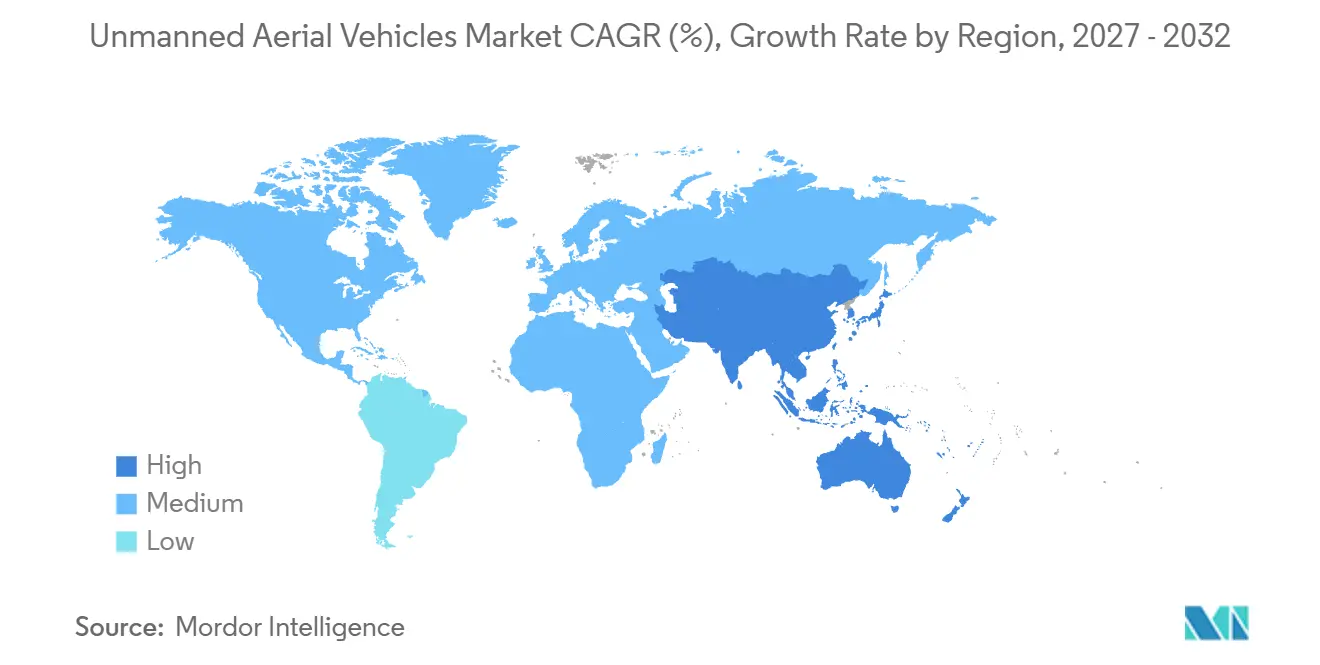
- Geográficamente, América del Norte tuvo la mayor participación con el 39,82% en 2026, y se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 8,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los presupuestos de defensa que impulsan la expansión de las flotas de UAV | +3.3% | Estados Unidos y Japón | Mediano plazo (2-4 años) |
| Demanda operativa de ISR en tiempo real y en cualquier condición meteorológica | +2.2% | Estados Unidos y zonas de operaciones militares en el extranjero | Corto plazo (≤ 2 años) |
| Rápidos avances en autonomía a bordo y sistemas de misión impulsados por IA | +1.9% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Conceptos de trabajo en equipo tripulado-no tripulado ("ala leal") que ingresan a los ciclos de adquisición | +1.7% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Doctrina de drones desechables que reduce el umbral de costo para el despliegue masivo | +1.4% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Redes de malla satelital que permiten comunicaciones BVLOS resilientes en teatros de operaciones con interferencia GPS | +0.7% | Zonas de operaciones de combate en Ucrania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los presupuestos de defensa que impulsan la expansión de las flotas de UAV
Los mayores presupuestos de defensa respaldan la demanda de UAV cuando la financiación se traduce en requisitos específicos de adquisición de aeronaves. El gasto militar mundial aumentó un 2,9% en términos reales en 2025, marcando su undécimo incremento anual consecutivo.[1] El presupuesto de defensa del ejercicio fiscal 2026 de Japón incluyó la adquisición planificada de 5 UAV de largo alcance para detectar buques de superficie de forma temprana a grandes distancias. El propósito declarado vinculó la recopilación de información con las decisiones de los comandantes y la proyección de poder de fuego. Un paquete de reconocimiento completo es, por tanto, la oferta relevante para los proveedores, con la capacidad de detección de la aeronave directamente vinculada a la misión naval financiada.
Demanda operativa de ISR en tiempo real y en cualquier condición meteorológica
Los requisitos de reconocimiento de largo alcance traducen las necesidades de vigilancia en adquisiciones de sistemas de aeronaves para unidades de reconocimiento del Ejército. El 20 de julio de 2026, AeroVironment anunció un contrato del Ejército de los EE. UU. por 117,3 millones de USD para el UAS eVTOL P550 en apoyo del Reconocimiento de Batallón, la adquisición inicial a plena tasa de producción del sistema. Para diciembre de 2025, el programa UAS de Servicios ISR de la Armada y el Cuerpo de Marines había superado el millón de horas de vuelo acumuladas desde su inicio en 2005. Durante ese período, el programa completó más de 50 instalaciones de UAS a bordo de buques y operó desde más de 50 ubicaciones terrestres en todo el mundo. Ese historial de operación sostenida demuestra que la cobertura de reconocimiento es un requisito permanente para las operaciones de la Armada y el Cuerpo de Marines en tierra y en el mar. El contrato del Ejército, por el contrario, muestra que el requisito llega a los proveedores como una compra de aeronaves, con 82 sistemas P550 en la adquisición inicial a plena tasa de producción.
Rápidos avances en autonomía a bordo y sistemas de misión impulsados por IA
La autonomía a bordo crea una oportunidad de equipamiento para proveedores de software especializados junto con las empresas que construyen las aeronaves. El 17 de junio de 2026, Shield AI anunció un contrato de producción de la Fuerza Aérea de los EE. UU. para implementar el software de autonomía de misión Hivemind en el programa de Aeronaves de Combate Colaborativo de la Fuerza Aérea. Shield AI describió ese contrato como distinto de sus compromisos existentes de desarrollo de autonomía de misión con la Fuerza Aérea. Pasar de compromisos de desarrollo a implementación de producción conecta el papel comercial del software con un programa de aeronaves definido. La oportunidad resultante depende de integrar la autonomía de misión en el sistema entregado, por lo que la capacidad del software y la integración con la aeronave deben avanzar juntas. Un proveedor de autonomía dedicado puede, por tanto, competir por trabajos de producción sin necesidad de capturar el contrato completo del fuselaje.
Conceptos de trabajo en equipo tripulado-no tripulado ("ala leal") que ingresan a los ciclos de adquisición
Las aeronaves colaborativas crean una oportunidad de adquisición cuando las fuerzas aéreas se comprometen con la producción en lugar de financiar únicamente conceptos. En junio de 2026, la Fuerza Aérea de los EE. UU. anunció la adjudicación de contratos de producción a General Atomics Aeronautical Systems y Anduril para al menos 150 Aeronaves de Combate Colaborativo combinadas en el Incremento 1 para finales de la década. La cantidad de aeronaves ancla la planificación de producción, mientras que el objetivo de finales de la década hace que la ejecución industrial sea central para la oportunidad. Para los proveedores de sistemas de misión, la apertura comercial depende de traducir la colaboración en equipos que puedan integrarse en ese lote de producción. El coronel Timothy Helfrich, ejecutivo de adquisiciones de la Fuerza Aérea, esperaba una competencia continua para mejorar el cronograma, el costo y, con frecuencia, el rendimiento, lo que convierte la ejecución de la entrega en una consideración competitiva para los proveedores de aeronaves seleccionados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regímenes estrictos de control de exportaciones y prohibición de seguridad (p. ej., MTCR, FAR 40.2) | -1.3% | Los Estados Unidos | Corto plazo (≤ 2 años) |
| Alto costo de adquisición y ciclo de vida de las plataformas HALE/MALE | -1.1% | Los Estados Unidos | Largo plazo (≥ 4 años) |
| Escalada del entorno de guerra electrónica y amenaza de sistemas contra UAV | -0.8% | Zonas de operaciones en el campo de batalla ucraniano | Corto plazo (≤ 2 años) |
| Restricciones de seguridad en la cadena de suministro que generan escasez de componentes e inflación de costos | -0.6% | China y Ucrania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regímenes estrictos de control de exportaciones y prohibición de seguridad (p. ej., MTCR, FAR 40.2)
La elegibilidad de seguridad puede impedir que un proveedor de UAV llegue a un comprador federal independientemente del rendimiento de la aeronave. El artículo FAR 40.202-3 prohíbe a las agencias ejecutivas adquirir sistemas de aeronaves no tripuladas fabricados o ensamblados por entidades extranjeras cubiertas en la lista del Consejo de Seguridad de Adquisiciones Federales, a menos que se aplique una exención, excepción o dispensa. Su cobertura de adquisición incluye productos comerciales y compras iguales o inferiores al umbral de micropago, por lo que los pedidos pequeños no escapan automáticamente a la restricción. Las dispensas caso por caso requieren la aprobación del Director de la Oficina de Gestión y Presupuesto (OMB) tras la consulta con el consejo y la notificación al Congreso. Una venta federal dependiente de una dispensa queda, por tanto, a la espera de la aprobación del Director de la OMB y la notificación al Congreso, una secuencia que ninguna mejora técnica de la aeronave puede acortar.
Alto costo de adquisición y ciclo de vida de las plataformas HALE/MALE
Las adquisiciones de UAV de alto valor exponen a los compradores militares a una carga de reemplazo cuando defensas económicas pueden amenazar aeronaves costosas. La revista Air & Space Forces Magazine informó que aproximadamente 30 MQ-9 Reaper de la Fuerza Aérea de los EE. UU. se perdieron en el conflicto de 2026 con Irán, a 16 millones de USD o más por aeronave. Una solicitud de la Unidad de Innovación de Defensa de julio de 2026 describió como insostenible la dependencia de la Fuerza Conjunta en aeronaves tripuladas y no tripuladas que cuestan más de 30 millones de USD frente a capacidades antiaéreas de bajo costo cada vez más accesibles. Para un comprador que considera una gran flota de UAV, estos costos de aeronaves pueden limitar el número económicamente aceptable para misiones en zonas fuertemente defendidas. El informe también señaló que los nuevos MQ-9 ya no estaban en producción, por lo que las aeronaves perdidas no pueden reemplazarse con ejemplares recién construidos de ese modelo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de UAV:
La Reconfiguración y las Misiones Especializadas Determinan la DemandaLos UAV Clase I de menos de 150 kilogramos representaron el 43,57% del tamaño del mercado de vehículos aéreos no tripulados en 2026, convirtiéndose en el segmento más grande. Para el 28 de mayo de 2026, el Ministerio de Defensa Nacional de Rumanía había firmado un contrato con Quantum Systems para 34 sistemas Mini UAS Clase I (Vector), con todas las entregas programadas para 2027.[2] El acuerdo también incluyó 15 kits Scorpion para convertir los sistemas de configuración de ala fija a multicóptero. El Ejército rumano destinó los sistemas a misiones de vigilancia. La capacidad de conversión puede, por tanto, fortalecer el atractivo del sistema completo al acomodar más de una configuración de vuelo dentro de una adquisición de vigilancia.
Las aeronaves Clase II de entre 150 y 600 kilogramos son el segmento de mayor crecimiento, con una CAGR prevista del 7,9% durante 2027-2032. El calendario del 5 de octubre de 2026 de Primoco UAV anticipaba 32 entregas del modelo One 150 ese año, condicionadas al cumplimiento de su cronograma contractual. Con un peso máximo al despegue de 150 kilogramos, el modelo se sitúa en el límite inferior de esta clase. Por separado, Primoco describió 6 aeronaves destinadas a la calibración de vuelo e inspección de sistemas de radionavegación terrestres. Para los operadores de sistemas de navegación, la misión de calibración no tripulada prevista ofrece una forma de obtener inspección aérea sin depender de una aeronave de calibración tripulada.



Por Tipo de Plataforma:
La Escala de Producción y los Requisitos de Misión DivergenLas aeronaves de ala fija representaron el 74,7% de la participación del mercado de vehículos aéreos no tripulados en 2026 y fueron el segmento más grande. Primoco UAV vendió 42 aeronaves de ala fija One 150 en 2025. General Atomics Aeronautical Systems entregó un sistema MQ-9A Reaper Block 5 de Alcance Extendido al Cuerpo de Marines de los EE. UU. el 22 de abril de 2025. VMX-1 en la Estación Aérea del Cuerpo de Marines de Yuma fue el operador designado para pruebas y evaluación operacional. El recuento de ventas anuales de Primoco y el sistema de evaluación individual del Cuerpo de Marines miden escalas de compra diferentes, por lo que el volumen de aeronaves por sí solo no puede describir la oportunidad de compra de ala fija.
Los UAV híbridos son el segmento de mayor crecimiento, con una CAGR prevista del 9,55% durante 2027-2032. En junio de 2025, Skyways recibió un contrato AFWERX de la Fuerza Aérea de los EE. UU. por 37 millones de USD para llevar su aeronave de carga V3 hacia la producción a plena tasa. Su configuración doble híbrida combina el despegue vertical y el vuelo similar al de un avión utilizando energía tanto eléctrica como de combustible. La demanda de ala rotatoria incluye la licitación del Ministerio de Defensa checo de noviembre de 2025 para kits de UAS multicóptero de reconocimiento para el Ejército checo. El contrato financia una transición del prototipo a la producción a plena tasa, mientras que los kits checos se licitaron como sistemas completos, lo que convierte la preparación para la fabricación en el próximo obstáculo comercial para Skyways.

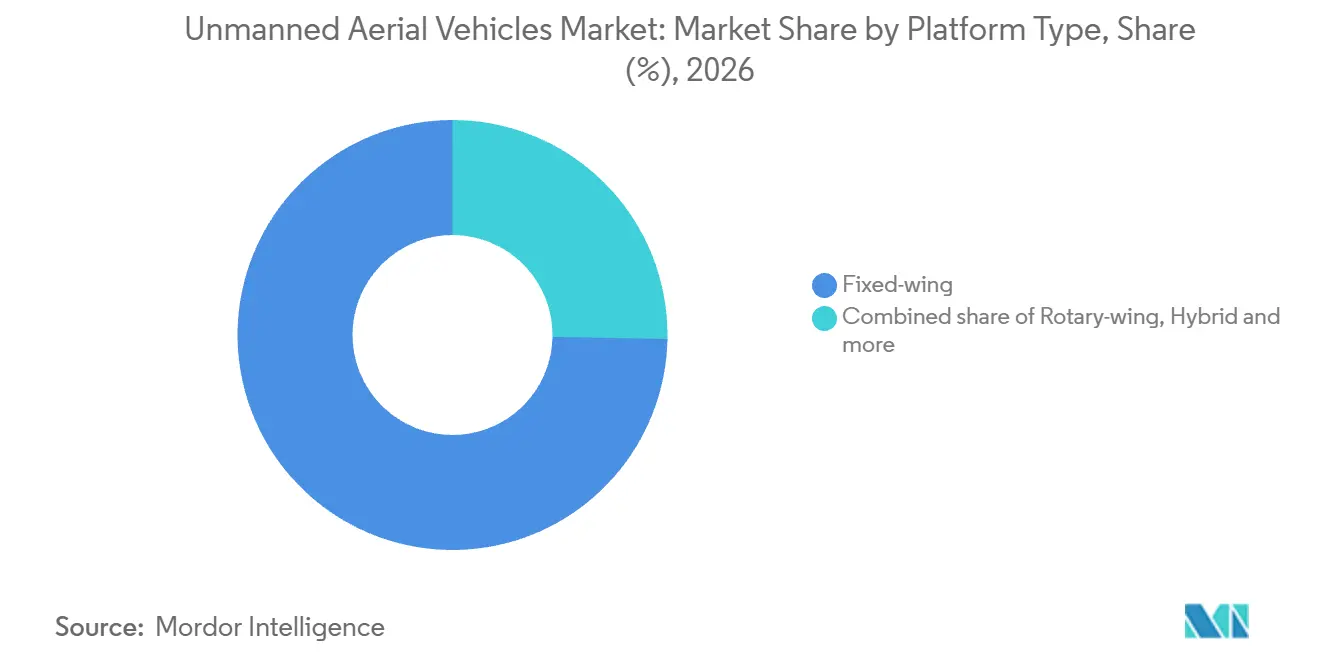
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Operación:
La Renovación de Flotas y la Licencia de Autonomía Generan DemandaLos UAV pilotados a distancia fueron el segmento más grande, con el 47,69% del mercado en 2026. La flota Reaper de la RAF voló más de 173.000 horas desde su entrada en servicio en octubre de 2007 hasta su último vuelo operacional en 2025. El primer Protector RG Mk1 entró en servicio en la RAF el 16 de junio de 2025, tras extensas pruebas y evaluaciones. Se planificaron más pruebas antes de una transición desde el Reaper más adelante ese año. La combinación del uso sostenido del Reaper y la adopción del Protector convierte la renovación de la flota en una fuente de demanda de equipos, incluso cuando el modelo más antiguo pilotado a distancia sale de servicio.
Los UAV totalmente autónomos son el segmento de mayor crecimiento, con una CAGR prevista del 8,05% durante 2027-2032. En enero de 2026, Shield AI anunció que India lo había seleccionado para suministrar UAS VTOL V-BAT Grupo 3 y licencias Hivemind al Ejército indio. La integración de Hivemind en el V-BAT como piloto autónomo estaba planificada en el marco del programa. Shield AI describe Hivemind como un sistema que permite a los equipos percibir, decidir y actuar, completando misiones sin intervención humana. Dado que la selección de enero de 2026 incluyó licencias e integración planificada, la capacidad de autonomía prevista del Ejército indio depende de la entrega del software integrado además de los fuselajes.
Por Aplicación:
Los Sistemas de Reconocimiento y la Producción de Combate Definen las AdquisicionesLa inteligencia, vigilancia y reconocimiento (ISR) fue el segmento de aplicación más grande, representando el 50,22% del mercado en 2026. En marzo de 2026, la Armada de los Países Bajos informó que había adquirido 12 drones V-BAT. Su radar y cámaras apoyan el reconocimiento y la recopilación de información. En agosto de 2025, MDA Space ganó 2 contratos para equipar los buques de la clase Halifax de la Armada Real Canadiense con un inicial de 2 UAS y opciones para 4 más, destinados a la detección de amenazas marítimas e ISR. El pedido neerlandés combina una carga útil de radar y cámara con la aeronave, por lo que la Armada de los Países Bajos comprometió 12 aeronaves para el rol de reconocimiento solo después de extensas pruebas.
El combate es el segmento de aplicación de mayor crecimiento, con una CAGR prevista del 10,45% durante 2027-2032. Para septiembre de 2026, General Atomics y Anduril estaban fabricando Aeronaves de Combate Colaborativo del Incremento 1, con aeronaves saliendo de ambas líneas de producción, según la secretaria de la Fuerza Aérea de los EE. UU. Esa actividad otorga a la oportunidad de combate una base de fabricación, convirtiendo la conversión de los requisitos del programa en aeronaves en una tarea competitiva directa. Las municiones de merodeo tienen un papel de adquisición distinto, con la Agencia de Armamento de Polonia firmando contratos para más de 400 conjuntos de sistemas WARMATE en mayo de 2026. Los contratos basados en conjuntos de Polonia crean demanda de paquetes de municiones de merodeo, junto con la oportunidad separada de producción de fuselajes en el programa de aeronaves de combate de los EE. UU.
Análisis Geográfico
Mercado de Vehículos Aéreos No Tripulados de América del Norte
América del Norte tuvo una participación del 39,82% en el mercado de vehículos aéreos no tripulados en 2026, convirtiéndose en el segmento regional más grande. En septiembre de 2026, The Boeing Company anunció un contrato de producción de la Armada de los EE. UU. para 3 aeronaves MQ-25A, elevando el número bajo contrato con la Armada a 14. El contrato cubrió el Lote 1 de producción inicial a baja tasa, con el Lote 2 planificado para 2027. Los contratos por lotes de la Armada se suman a los contratos de producción del Ejército y la Fuerza Aérea adjudicados en los Estados Unidos en 2026, lo que otorga a América del Norte una base de compradores gubernamentales que abarca varios servicios y calendarios de adquisición.
Mercado de Vehículos Aéreos No Tripulados en Asia-Pacífico
Asia-Pacífico es el segmento regional de mayor crecimiento, con una CAGR prevista del 8,6% durante 2027-2032. El Ministerio de Defensa de Japón planea una flota total de 23 aeronaves General Atomics MQ-9B para la Fuerza de Autodefensa Marítima de Japón, con el despliegue programado para comenzar en el ejercicio fiscal 2027. Japón tiene como objetivo fortalecer la vigilancia marítima y apoyar los objetivos de seguridad, al tiempo que mejora la eficiencia operacional y reduce los requisitos de personal. Con el despliegue programado para comenzar en el ejercicio fiscal 2027, el plan de Japón sitúa la primera fase operacional de la flota al inicio del período de pronóstico 2027-2032.
En América del Sur, un batallón de Infantería de Marina colombiano ordenó un Mavic 3 Thermal y 2 drones DJI Matrice 4T a Veneplast Ltda. para seguridad y vigilancia en noviembre de 2025. En Europa, la DGA de Francia ordenó 5.000 drones de observación y reconocimiento Delco al proveedor francés Harmattan AI para el Ejército francés en mayo de 2026, con entrega prevista para principios de 2027. En Oriente Medio, el Ministerio de Defensa de Israel seleccionó a XTEND en agosto de 2025 para suministrar miles de drones FPV a las Fuerzas Terrestres de las FDI, con entrega entonces esperada en los meses siguientes. En África, el proveedor francés Milton entregó drones Long Range Observer a las fuerzas armadas de Mauritania para la seguridad de las fronteras terrestres y marítimas antes de noviembre de 2025. La ruta de suministro a nivel de batallón de Veneplast difiere de la licitacin ministerial de XTEND, mientras que los proveedores franceses atienden tanto pedidos de reconocimiento en el país de origen como la demanda de seguridad fronteriza mauritana.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los proveedores de equipos UAV civiles que atienden a operadores comerciales. Los permisos de operación afectan las aplicaciones de aeronaves que los compradores pueden utilizar, mientras que las normas de producto pueden requerir funciones integradas en el equipo. Tres jurisdicciones imponen obligaciones a nivel de producto a través de la Identificación Remota específica por clase del Reino Unido, el estándar de registro y activación de China para aeronaves de nueva producción, y la autorización de diseño de categoría Específica basada en riesgo de Brasil con excepciones definidas. Los proveedores de equipos se enfrentan a estas obligaciones de cumplimiento junto con los permisos de operación de la Parte 107 de los EE. UU. y las dispensas condicionales, mientras que el marco BVLOS de los EE. UU. sigue siendo una propuesta.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Administración Federal de Aviación | Autoridad de Aviación Civil | Administración de Aviación Civil de China | Agência Nacional de Aviação Civil (ANAC) |
| Instrumentos o directrices clave | Parte 107 para UAS de menos de 55 libras; marco BVLOS propuesto | Requisitos de Identificación Remota a partir del 1 de enero de 2026; cobertura adicional a partir del 1 de enero de 2028 | Ley de Aviación Civil, en vigor desde el 1 de julio de 2026; estándar de registro y activación | RBAC 100 y Resolución 805, en vigor desde el 16 de junio de 2026 |
| Efecto comercial | Línea de base de línea de visión visual; las dispensas requieren seguridad equivalente | Identificación Remota para UK1, UK2 y UK3; UK5 y UK6 en la categoría específica | Permiso de aeronavegabilidad salvo exención; interfaces de registro de nueva producción a partir del 1 de mayo de 2026 | Autorización de diseño de categoría Específica basada en riesgo; excepciones para certificación de tipo, sección 100.203, escenarios estándar o determinación de ANAC |
| Atractivo de la política actual | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Flexibilización | Endurecimiento | Endurecimiento | Endurecimiento |
| Fuente: Mordor Intelligence | ||||
La calificación Alta de los Estados Unidos refleja una ruta definida para pequeños UAS y dispensas condicionales, mientras que su perspectiva de Flexibilización sigue la vía BVLOS propuesta en agosto de 2025, sujeta a adopción. La calificación Media del Reino Unido refleja obligaciones de Identificación Remota específicas por clase, con Endurecimiento impulsado por la extensión del 1 de enero de 2028 a drones de cámara heredados que pesen al menos 100 gramos, salvo exención. La calificación Media de China refleja la aprobación condicional de aeronavegabilidad y la integración productor-plataforma, con Endurecimiento a medida que los requisitos de registro y activación se extienden a aeronaves previamente vendidas y en uso el 1 de mayo de 2027. La calificación Media de Brasil refleja la autorización de diseño basada en riesgo con excepciones definidas, y su perspectiva de Endurecimiento sigue a la Resolución 805, que otorga a las operaciones autorizadas antes del 15 de junio de 2026 fuera de los criterios de categoría Abierta o en la categoría Específica sin un escenario estándar 2 años a partir del 16 de junio de 2026 para obtener autorización operacional.
Etapas de la Cadena de Valor
La cadena de valor de los UAV compara el suministro de componentes calificados, la producción de aeronaves y el soporte de componentes autorizado como fuentes distintas de ingresos para los proveedores. En febrero de 2025, Amprius anunció un pedido de celdas por 15 millones de USD para el UAS de ala fija de un fabricante no identificado, tras pruebas de campo y calificación. AeroVironment anunció un contrato de producción del Ejército de los Estados Unidos por 14,6 millones de USD para su UAS de reconocimiento VAPOR Compact Long Endurance totalmente eléctrico en abril de 2026. La calificación vincula las ventas de celdas a un diseño de plataforma, como muestra el pedido de Amprius, mientras que el contrato de producción de AeroVironment vincula su oportunidad de ingresos al suministro del sistema de aeronave configurado.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de componentes energéticos calificados | Proveedores de celdas de batería como Amprius | Ventas de celdas bajo pedidos de suministro de plataforma | Calificación de celdas específica para la plataforma | Calificar celdas de reemplazo antes de cambiar los insumos de producción |
| Producción de aeronaves | Fabricantes de UAV como General Atomics Aeronautical Systems y AeroVironment | Ventas de aeronaves y contratos de producción | Preparación para la producción de la configuración adjudicada | Estabilizar la configuración antes de aumentar el tamaño del lote de producción |
| Mantenimiento de componentes | Proveedores de mantenimiento aprobados como General Atomics Aeronautical Systems | Tarifas de servicio de componentes | Límites de instalaciones y componentes de la aprobación de mantenimiento | Dirigir las reparaciones a instalaciones autorizadas para el alcance de componentes relevante |
| Fuente: Mordor Intelligence | ||||
Para el 20 de marzo de 2025, la autoridad de aeronavegabilidad militar de Francia había aprobado a General Atomics Aeronautical Systems para el mantenimiento de componentes CAT C en Poway y Adelanto, California.[3] La aprobación otorgó a la empresa una ruta de soporte de componentes geográficamente definida junto con su negocio de aeronaves. Esa combinación ilustra cómo los ingresos por mantenimiento pueden depender del alcance autorizado y la cobertura de instalaciones, lo que convierte las aprobaciones de soporte en una decisión de expansión separada de la adición de capacidad de producción de aeronaves.
Panorama Competitivo
Concentración del Mercado
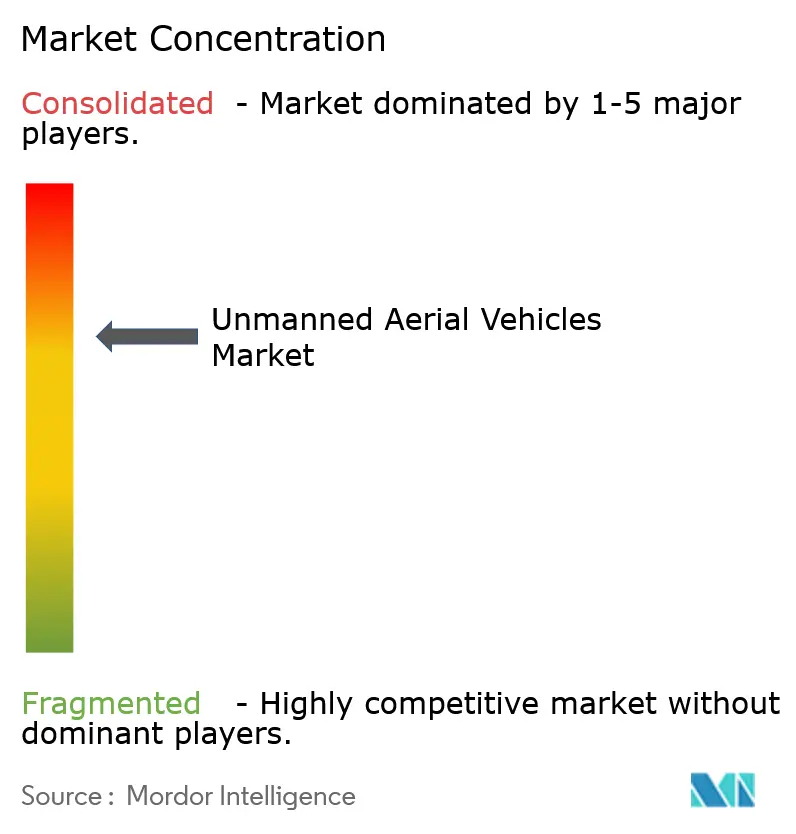
El campo competitivo moderadamente concentrado incluye a BAYKAR A.S., General Atomics, Northrop Grumman Corporation, Elbit Systems Ltd. y BAE Systems plc. BAYKAR A.S. generó 2,2 mil millones de USD en ingresos por exportaciones en 2025, representando las exportaciones el 88% de sus ingresos totales de la empresa. General Atomics, a través de su filial General Atomics Aeronautical Systems, construye las líneas MQ-9A Reaper, MQ-1C Gray Eagle, MQ-20 Avenger y MQ-9B SkyGuardian y SeaGuardian. Northrop Grumman Corporation declaró en junio de 2025 que construye aeronaves de vigilancia marítima MQ-4C Triton para la Armada de los EE. UU. y la Fuerza Aérea Real Australiana en Palmdale, California. La dependencia de las exportaciones expone a BAYKAR A.S. a las decisiones de compra extranjeras, mientras que la producción del Triton vincula el negocio de vigilancia marítima de Northrop Grumman Corporation a la Armada de los EE. UU. y la Fuerza Aérea Real Australiana.
El 29 de septiembre de 2025, Elbit Systems Ltd. anunció un contrato de aproximadamente 120 millones de USD para suministrar UAS Hermes 900 para vigilancia marítima de largo alcance a un cliente internacional. BAE Systems plc adquirió el 100% del capital social de Malloy Aeronautics Ltd. el 31 de enero de 2024, y Malloy había desarrollado el UAS logístico de elevación pesada T-150 para 2025. Durante su despliegue en el Indo-Pacífico en 2025, la Armada Real seleccionó el UAS Malloy T-150 totalmente eléctrico de BAE Systems plc para transportar suministros entre los buques del Grupo de Ataque de Portaaviones por primera vez. Estas selecciones otorgan a los competidores rutas distintas hacia los compradores de defensa a través de la detección marítima de largo alcance o el reabastecimiento de buque a buque, haciendo de la capacidad de misión el elemento central de la competencia.
El 7 de mayo de 2026, BAYKAR A.S. y Republikorp Group firmaron un acuerdo de desarrollo de la aeronave de combate no tripulada Bayraktar KIZILELMA. Continuó su empresa conjunta del 12 de febrero de 2025 para la fabricación, ensamblaje y mantenimiento planificados en Indonesia de los sistemas Bayraktar TB3 y AKINCI. La colaboración en KIZILELMA con PT Republik Aero Dirgantara incluyó transferencia de tecnología e instalaciones planificadas de producción, integración y mantenimiento locales, con el objetivo de desarrollar capacidad indonesia a partir de 2028. El 14 de octubre de 2026, el Ministerio de Defensa de Indonesia describió la adquisición gubernamental como exploratoria, sin contrato de compra firmado ni compromiso. La asociación crea trabajo prospectivo de fabricación y soporte local cuyo valor comercial depende de convertir el desarrollo de aeronaves en adquisición gubernamental.
Líderes de la Industria de Vehículos Aéreos No Tripulados
-
BAYKAR A.S.
-
General Atomics
-
Northrop Grumman Corporation
-
Elbit Systems Ltd.
-
BAE Systems plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos Aéreos No Tripulados Empresas cubiertas en este informe
- AeroVironment
- Airbus SE
- BAE Systems plc
- BAYKAR A.S.
- The Boeing Company
- Elbit Systems Ltd.
- General Atomics
- Israel Aerospace Industries Ltd.
- Kratos Defense & Security Solutions, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Saab AB
- Textron Systems Corporation
- Turkish Aerospace Industries (TAI)
- QinetiQ Group
- Hindustan Aeronautics Limited
- Korea Aerospace Industries (KAI)
- Griffon Aerospace, Inc.
- Teledyne Technologies Incorporated
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan aeronaves de entrega, plataformas ISR de baja altitud y equipos de control terrestre dedicados que podrían servir a un modelo operativo BVLOS más amplio. En agosto de 2025, la FAA y la TSA propusieron normas basadas en el rendimiento para operaciones UAS BVLOS de baja altitud en los Estados Unidos y servicios de soporte de terceros, incluida la Gestión del Tráfico de UAS. La elaboración de normas fue incluida en la Etapa de Norma Final de la Agenda Unificada de 2026. La vía de diseño y operación propuesta proporciona una base para diferenciar los paquetes de aeronaves por misión de entrega o vigilancia.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Paquetes de equipos de entrega BVLOS | Marco operativo BVLOS de baja altitud propuesto | Operadores de entrega | Combinar aeronaves de entrega con equipos de control dedicados diseñados para el modelo operativo propuesto | Normas definitivas y calificación de la operación prevista | Fabricantes de aeronaves de carga como Skyways e integradores de sistemas |
| Aeronaves ISR de baja altitud listas para la misión | La propuesta basada en el rendimiento cubre el diseño y la operación de aeronaves | Operadores comerciales de ISR | Desarrollar combinaciones de aeronaves y sistemas de vigilancia en torno a una misión definida | Conciliar las necesidades de carga útil de misión con el diseño operativo final | Proveedores de aeronaves ISR y sistemas de misión dedicados |
| Sistemas de control terrestre con interfaces para servicios de gestión del tráfico | El marco propuesto incluye servicios de soporte de terceros | Operadores de flotas de UAV | Integrar interfaces de gestión del tráfico en equipos de control UAV dedicados | Integrar la aeronave, el sistema de control y el servicio de soporte | Proveedores dedicados de sistemas de control terrestre de UAV |
| Fuente: Mordor Intelligence | |||||
Las disposiciones sobre servicios de soporte convierten las interfaces entre aeronaves, equipos de control dedicados y servicios de gestión del tráfico en una consideración de compra distinta. Esto crea una apertura de equipos para los proveedores de sistemas de control junto con los fabricantes de fuselajes de entrega y vigilancia. El período de comentarios reabierto se cerró el 11 de febrero de 2026, por lo que los proveedores pueden alinear las especificaciones con la propuesta mientras que las ventas ampliadas de entrega e ISR dependen de las normas operativas definitivas.
Desarrollos recientes de la industria en Mercado de Vehículos Aéreos No Tripulados
- Sep 2026: The Boeing Company anunció un contrato de producción inicial a baja tasa de la Armada de los EE. UU. para 3 aeronaves MQ-25A Stingray, elevando el total bajo contrato con la Armada a 14.
- Jul 2026: AeroVironment anunció un contrato de producción del Ejército de los EE. UU. por 117,3 millones de USD para 82 sistemas de aeronaves no tripuladas de despegue y aterrizaje vertical eléctrico P550 para reconocimiento.
- Jun 2026: La Fuerza Aérea de los EE. UU. adjudicó a General Atomics Aeronautical Systems y Anduril contratos de desarrollo y producción para al menos 150 Aeronaves de Combate Colaborativo combinadas en el Incremento 1 para finales de la década.
Mercado de Vehículos Aéreos No Tripulados Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de vehículos aéreos no tripulados mide el gasto anual en ventas de aeronaves UAV y sistemas de misión relacionados e infraestructura de control terrestre para uso militar y comercial en todo el mundo. El valor reportado clasifica esas ventas por clase de peso de la aeronave, configuración de plataforma, modo de control, aplicación de misión y geografía.
Exclusiones del alcance: Se excluyen los componentes de UAV vendidos por separado, como motores, baterías y semiconductores, los sistemas contra UAV y otros sistemas diseñados para detectar, interrumpir o neutralizar UAV, las aeronaves tripuladas y las tarifas independientes de operación de vuelo de UAV o servicios de entrega.
Descripción General de la Segmentación
- Por Clase de UAV
- Clase I (Por debajo de 150 kg)
- Clase II (150-600 kg)
- Clase III (Por encima de 600 kg)
- Por Tipo de Plataforma
- Ala Fija
- Ala Rotatoria
- Híbrido
- Por Modo de Operación
- Pilotado de Forma Remota
- Pilotado de Forma Opcional
- Totalmente Autónomo
- Por Aplicación
- Combate
- Inteligencia, Vigilancia y Reconocimiento (ISR)
- Entrega
- Munición Merodeadora
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las señales oficiales del mercado se recopilan de fuentes como el Pronóstico Aeroespacial de la FAA y su encuesta a operadores de UAS para tendencias de aeronaves y actividad, el Panel de la Economía de Drones de EASA para las condiciones operativas europeas, la serie de gasto militar de SIPRI y el informe anual de la OTAN sobre los gastos de defensa de los aliados. Estas fuentes ayudan a enmarcar los indicadores de demanda y regionales, mientras que los presupuestos de adquisición, las medidas de flota y las estadísticas operativas se tratan como contexto para las compras de equipos en lugar de como ventas de UAV en sí mismas.
Los informes anuales de las empresas, las presentaciones ante inversores, los presupuestos de adquisición pública y los avisos de adjudicación, las divulgaciones de productos corporativos y la prensa aeroespacial y de defensa de reputación ayudan a verificar las entregas, el calendario de los programas, el contenido de los sistemas, los precios divulgados y la adquisición regional. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Se buscarían entrevistas con fabricantes de UAV, integradores de sistemas de misión, compradores de defensa y comerciales, distribuidores y especialistas en aviación o programas en APAC, EMEA y las Américas. Una guía estructurada verifica el calendario de adquisición, el contenido de los paquetes, los precios al usuario final y las clasificaciones de plataforma y aplicación frente a presentaciones, avisos de contratos e indicadores operativos públicos. Cuando los registros entran en conflicto o faltan datos, la estimación se mantiene como un rango hasta que preguntas de seguimiento o una fuente independiente resuelvan la discrepancia.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | APAC: 38% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 32% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 48% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
Una estimación de arriba hacia abajo comienza con los gastos de defensa regionales y la actividad de operadores y flotas comerciales, luego aísla las compras de aeronaves UAV y sistemas dedicados utilizando planes de adquisición, valores de contratos publicados, entregas unitarias y divulgaciones de vendedores. Los presupuestos de defensa y las cantidades de programas anclan la demanda militar, las tendencias de flota y registro de operadores indican la adopción y renovación comercial, los contratos y los pedidos pendientes divulgados muestran el calendario, y los precios de adquisición observados por clase y plataforma convierten los sistemas en valor de equipos. Las participaciones de segmentos y regiones se construyen a partir de contratos reportados por fuentes, mezcla de entregas, precios divulgados, descripciones de programas y verificaciones de compradores, con un sistema UAV agrupado contado una vez y equipos de misión o control terrestre dedicados vendidos por separado contados una vez. Para 2027-2032, la regresión multivariante relaciona el gasto histórico en equipos con la adquisición de defensa, el crecimiento de la flota, la actividad de contratos y entregas, y las aplicaciones comerciales, mientras que el análisis de escenarios ajusta los inicios de programas y los retrasos en la producción. Las entrevistas verifican los supuestos a nivel de variable, como las fechas de adjudicación, la mezcla de plataformas y los precios, y las consolidaciones selectivas de proveedores, las verificaciones de canales o los precios de venta publicados muestreados multiplicados por el volumen divulgado prueban los totales de arriba hacia abajo. Los datos faltantes utilizan la serie de precios o entregas comparable más cercana publicada, se mantienen como un rango y se reconcilian con el total del mercado en lugar de completarse con recuentos sin respaldo.
Ciclo de Validación de Datos y Actualización
Los totales del mercado se triangularon con señales independientes de presupuesto, licitación y adjudicación, entrega reportada y flota o registro, con cada dato retenido en un rastro de evidencia. Los analistas señalan las rupturas año a año, los precios atípicos, el doble conteo de paquetes y las diferencias entre evidencia primaria y secundaria. Cuando las definiciones o períodos de las fuentes no se alinean, los analistas documentan la causa y reconcilian las tablas afectadas antes de la aprobación. Se vuelve a contactar a los contactos de fuentes o encuestados cuando los conflictos de calendario, contenido de paquetes, precio, volumen de entrega o alcance siguen siendo materiales. El modelo se actualiza anualmente, entre ciclos para eventos materiales de presupuesto, regulatorios, de conflicto, producción o programa, y en una revisión previa a la entrega.
Comparación del Dimensionamiento del Mercado de UAV de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El mercado de vehículos aéreos no tripulados mide el gasto anual en ventas de aeronaves UAV y sistemas de misión relacionados e infraestructura de control terrestre para uso militar y comercial en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Las entrevistas verifican los supuestos a nivel de variable, como las fechas de adjudicación, la mezcla de plataformas y los precios, y las consolidaciones selectivas de proveedores, las verificaciones de canales o los precios de venta publicados muestreados multiplicados por el volumen divulgado prueban los totales de arriba hacia abajo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 19,85 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 42,72 mil millones de USD (2026) | En su base de 2026, esta estimación supera en un 115,2% el valor de este informe para 2027 de 19,85 mil millones de USD, 1 año después. Su ecosistema publicado incluye drones nano y micro de consumo y educación y software habilitador, extendiéndose más allá del límite de ventas de equipos UAV militares y comerciales de este estudio. |
| Empresa Global de Investigación de Mercados B | 18,2 mil millones de USD (2025) | En su base de 2025, esta estimación está un 8,3% por debajo del valor de este informe para 2027 de 19,85 mil millones de USD, 2 años después. Su límite de adquisición militar omite las compras de UAV comerciales incluidas aquí, y su medición anterior de 2025 es anterior al año 2027 de este informe. El soporte posventa contratado compensa parcialmente esos efectos a la baja. |
Los totales del mercado de Mordor Intelligence se triangularon con señales independientes de presupuesto, licitación y adjudicación, entrega reportada y flota o registro, con cada dato retenido en un rastro de evidencia.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de vehículos aéreos no tripulados?
El mercado fue valorado en 18,55 mil millones de USD en 2026 y se estima en 19,85 mil millones de USD en 2027. Se prevé que alcance los 28,34 mil millones de USD en 2032, a una CAGR del 7,38% durante 2027-2032.
¿Qué fuerzas impulsan la demanda de equipos UAV?
La financiación de defensa y las necesidades de vigilancia respaldan la demanda, ilustradas por el plan del ejercicio fiscal 2026 de Japón de adquirir 5 UAV de largo alcance. La adquisición de autonomía de misión también crea oportunidades de software para proveedores como Shield AI.
¿Qué aplicación de UAV lidera el gasto?
El ISR lideró con el 50,22% del mercado en 2026. Se prevé que el combate sea el de mayor crecimiento, con una CAGR del 10,45% durante 2027-2032.
¿Qué empresas son los principales proveedores de UAV?
BAYKAR A.S., General Atomics, Northrop Grumman Corporation, Elbit Systems Ltd. y BAE Systems plc son los principales proveedores.
¿Qué podría limitar las perspectivas del equipamiento UAV?
Los costos de reemplazo de aeronaves y las restricciones de adquisición federal limitan las perspectivas. Las agencias ejecutivas de los EE. UU. no pueden adquirir UAS fabricados por entidades extranjeras cubiertas bajo FAR 40.202-3, a menos que se aplique una exención, excepción o dispensa.
¿Qué regiones lideran la demanda y el crecimiento de equipos UAV?
América del Norte lideró con una participación del 39,82% en 2026. Se prevé que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 8,6% durante 2027-2032.