
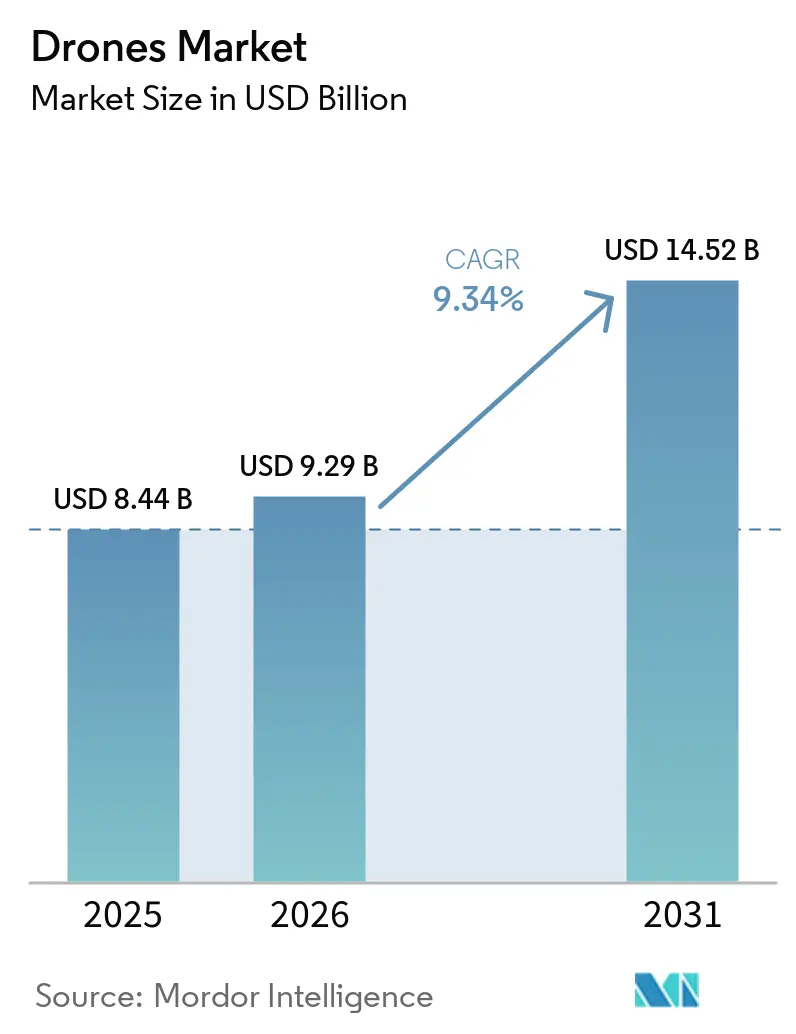
Análisis del Mercado de Drones por Mordor Intelligence
El tamaño del mercado de drones se estima en 9,29 mil millones de USD en 2026 y se proyecta en 10,16 mil millones de USD en 2027, alcanzando los 15,68 mil millones de USD en 2032, con una CAGR del 9,06% de 2027 a 2032.
La expansión de la base de operadores de drones de fumigación agrícola en los Estados Unidos amplía el conjunto de posibles compradores de aeronaves. Las operaciones basadas en estaciones de acoplamiento y los gemelos digitales de construcción extienden esta lógica operativa a entornos de servicio público y empresarial, incluida la construcción de viviendas en Corea del Sur. Los proveedores pueden responder con acuerdos de servicio e inversión en producción, vinculando su oferta a una prestación operativa sostenida. Los permisos de espacio aéreo y el procesamiento concentrado de materiales para baterías limitan la rapidez con que la capacidad técnica se convierte en capacidad utilizable. Los proveedores cuyas aeronaves se ajustan a las rutas de exención y certificación existentes pueden convertir la demanda agrícola y de seguridad pública en pedidos antes que aquellos que dependen de normativas de espacio aéreo aún en elaboración.
Conclusiones Clave del Informe
- Por aplicación, otras aplicaciones lideraron con una participación del 33,09% en el mercado de drones en 2026, mientras que la agricultura es el segmento de mayor crecimiento, con una CAGR del 10,06% de 2027 a 2032.
- Los drones de ala rotatoria lideraron el desglose por tipo con una participación del 70,66% del tamaño del mercado de drones en 2026 y también son el segmento de mayor crecimiento, con una CAGR del 9,7% de 2027 a 2032.
- En cuanto a las clases de peso, los drones nano/micro de menos de 2 kg representaron el 48,87% del valor de mercado en 2026 y son el segmento de mayor crecimiento, con una CAGR del 9,88% de 2027 a 2032.
- Por modo de operación, los drones pilotados de forma remota lideraron con el 72,23% del valor de mercado en 2026, mientras que los drones totalmente autónomos son el segmento de mayor crecimiento, con una CAGR del 11,05% de 2027 a 2032.
- Los usuarios comerciales y consumidores lideraron el desglose por usuario final con el 65,95% del valor de mercado en 2026 y también son el segmento de mayor crecimiento, con una CAGR del 10,15% de 2027 a 2032.
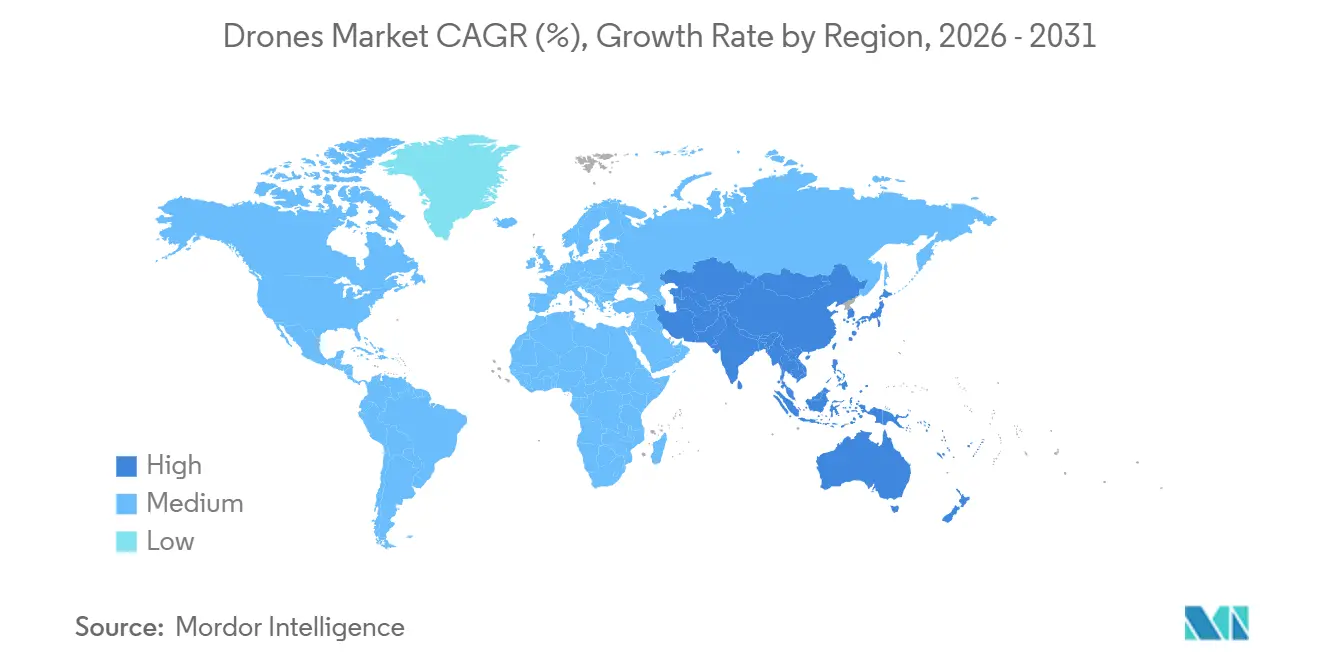
- Geográficamente, América del Norte lideró con el 37,78% del valor de mercado en 2026, mientras que Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR del 9,65% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la inversión y la financiación de capital de riesgo en startups de drones | +2.3% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Expansión de los modelos operativos DIAB y totalmente autónomos | +3% | Estados Unidos y Japón | Corto plazo (≤ 2 años) |
| Avances regulatorios progresivos en BVLOS y U-space/UTM | +2.8% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Escalado de la agricultura de precisión y redes de servicios de drones rurales | +3% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Integración de drones con ecosistemas empresariales de gemelo digital e inteligencia artificial | +0.8% | República de Corea | Mediano plazo (2-4 años) |
| Rápida maduración de tecnologías de baterías, híbridas y de carga rápida | +0.7% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la inversión y la financiación de capital de riesgo en startups de drones
La financiación de startups puede respaldar una propuesta de producción y servicio para compradores del sector de respuesta a emergencias. BRINC recaudó 75 millones de USD el 8 de abril de 2025, con Index Ventures liderando la ronda y la participación de Motorola Solutions.[1] El fabricante indicó que el capital aceleraría el desarrollo y la producción de su tecnología de drones para respuesta a emergencias. Por separado, Victorville implementó un programa de Dron como Primer Respondedor con vigencia a partir del 23 de abril de 2026, en virtud de un acuerdo de servicio de 3 años con BRINC aprobado en octubre de 2025. Esa estructura de servicio otorga a un proveedor especializado una relación operativa plurianual a través de la cual puede entregar su tecnología a un comprador del sector público. Los competidores respaldados por inversión en el mercado de drones solo pueden competir por una capacidad de respuesta sostenida si ejecutan tanto en producción como en servicio.
Expansión de los modelos operativos DIAB y totalmente autónomos
Las operaciones de dron en caja (DIAB, por sus siglas en inglés) amplían la demanda en torno a un sistema de vuelo instalado y su uso repetido. Skydio reportó 1.070 Docks desplegados en agencias de seguridad pública, operadores de infraestructura crítica y programas de defensa en 3 países el 6 de julio de 2026. Los vuelos basados en Dock también representaron casi el 50% del volumen de vuelos de sus clientes del modelo X10 y se duplicaron trimestre a trimestre entre abril y junio de 2026. El despliegue y la utilización ofrecen, por tanto, razones complementarias para que los proveedores de la industria de drones inviertan en este modelo operativo. Un mayor volumen de vuelos hace que la capacidad de cada aeronave acoplada sea más importante para las misiones que los operadores pueden completar. Las aeronaves que sostienen misiones repetidas basadas en Dock pueden atender este creciente uso sin requerir que los operadores añadan una nueva ubicación de lanzamiento para cada misión.
Avances regulatorios progresivos en BVLOS y en los marcos U-space/UTM
La coordinación del espacio aéreo crea una capa de servicio comercial en torno a las operaciones de drones a medida que los marcos regulatorios avanzan hacia su implementación. El 14 de mayo de 2025, la Agencia de Seguridad Aérea de la Unión Europea emitió a ANRA Technologies el primer certificado de proveedor de servicios U-space.[2] Este autorizó servicios de identificación en red, conciencia geográfica, autorización de vuelo e información de tráfico en el espacio aéreo U-space designado por los estados miembros. Las operaciones en esas zonas requieren el apoyo de servicios U-space, lo que convierte la coordinación en parte del acceso a dicho espacio aéreo. Los servicios certificados pueden, por tanto, hacer que las zonas designadas sean accesibles para los operadores que cumplan los requisitos, creando una oportunidad de venta de aeronaves en el mercado de drones donde las flotas puedan satisfacer las condiciones para utilizar ese espacio aéreo.
Escalado de la agricultura de precisión y las redes de servicios de drones rurales
La demanda de servicios agrícolas puede expandirse a través de una mayor actividad de tratamiento antes de que cada explotación agrícola necesite poseer una aeronave. La Coalición Americana de Drones de Aspersión estimó más de 16,4 millones de acres tratados entre los operadores estadounidenses aprobados por la Administración Federal de Aviación bajo la Parte 137 en 2025, un aumento del 58,7% respecto a 2024. Los operadores aprobados aumentaron un 58,3% hasta alcanzar 1.710 en 2025, mientras que los acres tratados promedio por operador se mantuvieron estadísticamente estables en 9.584. La expansión provino, por tanto, de un mayor número de operadores y no de cargas de trabajo más elevadas por operador. La coalición también informó que las ventas de nuevos drones de aspersión cayeron aproximadamente un 60% interanual en 2025 debido a las restricciones de la Oficina de Aduanas y Protección Fronteriza de los Estados Unidos sobre DJI en virtud de la Ley de Prevención del Trabajo Forzado Uigur. Los nuevos proveedores de servicios representan compradores potenciales de aeronaves en la industria de drones, cuya expansión puede verse limitada por el acceso restringido a nuevos drones de aspersión.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de celdas de iones de litio que encarece los costos de materiales de drones pequeños | -0.9% | República Popular China | Corto plazo (≤ 2 años) |
| Políticas gubernamentales y regulaciones del espacio aéreo que obstaculizan el uso de drones | -1.7% | Estados Unidos de América | Mediano plazo (2-4 años) |
| Normas de privacidad por diseño en la UE que ralentizan la adopción urbana | -0.4% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Complejidad de integración operativa y retorno de inversión ambiguo en algunos casos de uso | -0.5% | Estados Unidos de América | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de celdas de iones de litio que encarece los costos de materiales de drones pequeños
La exposición en el suministro de baterías puede restringir la economía de los drones pequeños antes de que modifique las especificaciones de una aeronave. El Centro de Estudios Estratégicos e Internacionales identificó el refinado de materiales para baterías como un punto de estrangulamiento en la cadena de suministro de drones en diciembre de 2025. Advirtió que incluso un control de exportación moderado podría interrumpir el ensamblaje de drones en cuestión de semanas. Para un fabricante expuesto en el mercado de drones, proteger la continuidad puede, por tanto, competir con el objetivo de minimizar el coste de las celdas en cada aeronave. Un precio bajo de los componentes ofrece una protección comercial limitada si el componente no puede llegar a tiempo para el ensamblaje. Los fabricantes deben, por tanto, sopesar el coste de asegurar el suministro de celdas frente al riesgo de interrupciones en el ensamblaje.
Políticas gubernamentales y regulaciones del espacio aéreo que obstaculizan el uso de drones
Los permisos de espacio aéreo pueden limitar el trabajo que una flota comercial de drones puede ofrecer incluso cuando sus aeronaves son técnicamente capaces. En la encuesta de mayo de 2026 de Associated Builders and Contractors a sus miembros contratistas en Estados Unidos, el 53,5% citó los problemas regulatorios y de cumplimiento como un desafío para la adopción.[3] Los encuestados podían seleccionar múltiples desafíos. Bajo la Parte 107, los operadores estadounidenses de drones pequeños cubiertos deben mantener la línea de visión visual sin ayuda a menos que obtengan una exención demostrando una seguridad al menos equivalente a la restricción. Para los contratistas que consideran trabajos más allá del alcance visual, ese requisito puede limitar la asignación abordable antes de que una aeronave adicional aporte valor. Para los contratistas sin una exención adecuada, el trabajo propuesto más allá del alcance visual conlleva, por tanto, costos de autorización y posibles retrasos antes de que la aeronave pueda ser utilizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Programas de Adquisición y las Flotas Agrícolas Configuran la DemandaOtras aplicaciones representaron una participación del 33,09% del tamaño del mercado de drones en 2026, siendo este el segmento más grande. La agencia de adquisiciones de defensa de Francia, la DGA, entregó los primeros 1.000 drones de combate Delco producidos por Harmattan AI al Ejército en enero de 2026 para el ejercicio Orion 2026. Ese lote completado ilustra cómo un único programa público puede generar una demanda sustancial de aeronaves dentro de esta amplia categoría de aplicación. Para los proveedores que abordan dichos programas, la preparación para la producción debe coincidir con la secuencia de entrega del comprador en lugar de un flujo continuo de compras individuales. La demanda a escala de programa puede, por tanto, recompensar la capacidad de entrega por lotes al tiempo que concentra la exposición en torno al momento de la contratación pública.
La agricultura es el segmento de mayor crecimiento, con una CAGR proyectada del 10,06% de 2027 a 2032. El Ministerio de Agricultura y Asuntos Rurales de China informó más de 300.000 drones agrícolas en uso en 2025. Su área de operación anual superó los 460 millones de mu (aproximadamente 30,67 millones de hectáreas) ese año, demostrando una actividad de aplicación sustancial junto con la flota instalada. Los proveedores compiten, por tanto, por flotas ya en servicio en una área de operación anual muy extensa.


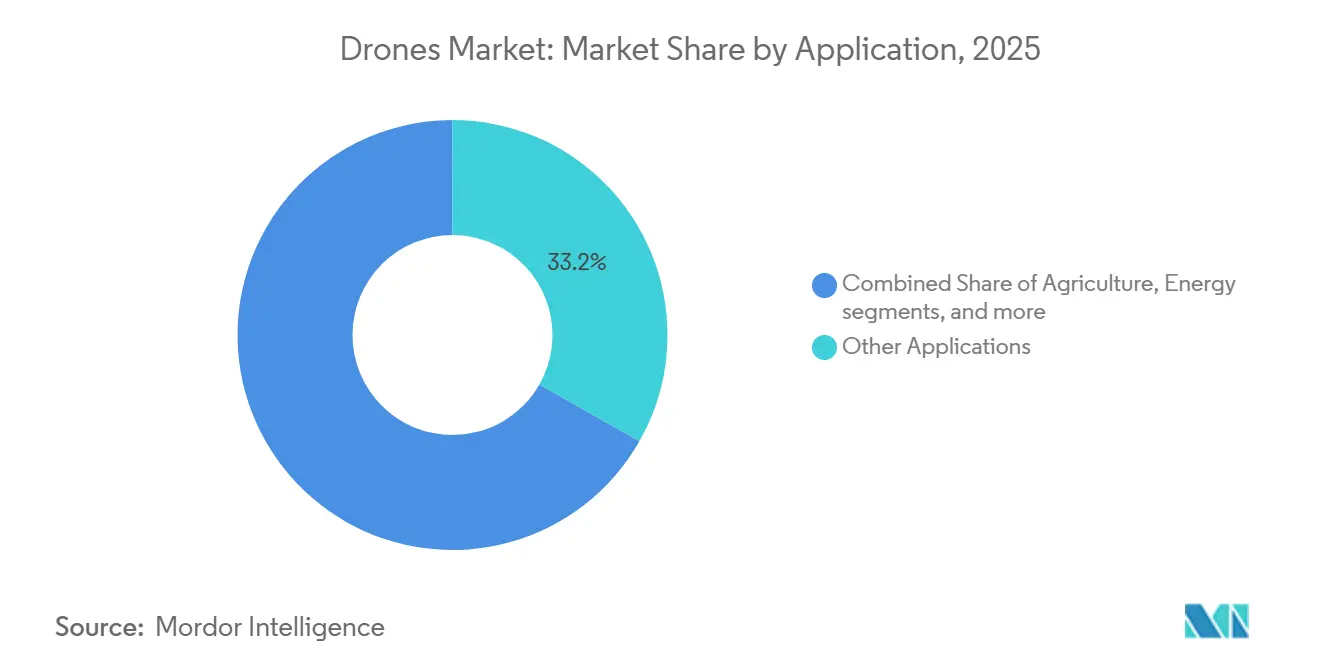
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo:
Las Aeronaves Rotatorias Atienden Necesidades de Adquisición EstablecidasLos drones de ala rotatoria representaron una participación del 70,66% del mercado de drones en 2026 como el segmento más grande y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 9,7% de 2027 a 2032. El 2 de septiembre de 2025, la Oficina de Servicios para Proyectos de las Naciones Unidas adjudicó un contrato en Brasil que incluía una aeronave pilotada de forma remota de ala rotatoria. La adjudicación, por valor de 42.191 USD, incluyó la aeronave como un lote, lo que muestra a un comprador público especificando una configuración de ala rotatoria pilotada de forma remota. Una única adjudicación de múltiples lotes de ese tamaño es un ejemplo de demanda institucional y no una medida del volumen de ala rotatoria.
El contrato del 24 de septiembre de 2025 de UK Research & Innovation con Korec especificó un UAV de ala fija con capacidad de despegue y aterrizaje vertical (VTOL). La misión especificada era el levantamiento topográfico y cartografía de frentes de hielo en zonas peligrosas. Ese requisito vincula la venta a una configuración de levantamiento definida, ofreciendo a un proveedor especializado una oportunidad determinada por la asignación en lugar del volumen genérico de aeronaves. Dichos contratos pueden sostener una oferta diferenciada junto con la demanda de ala rotatoria porque el comprador necesita una aeronave adecuada para una tarea específica de recopilación de datos. El valor comercial reside en cumplir la especificación de la misión, sin requerir una amplia base de clientes consumidores.

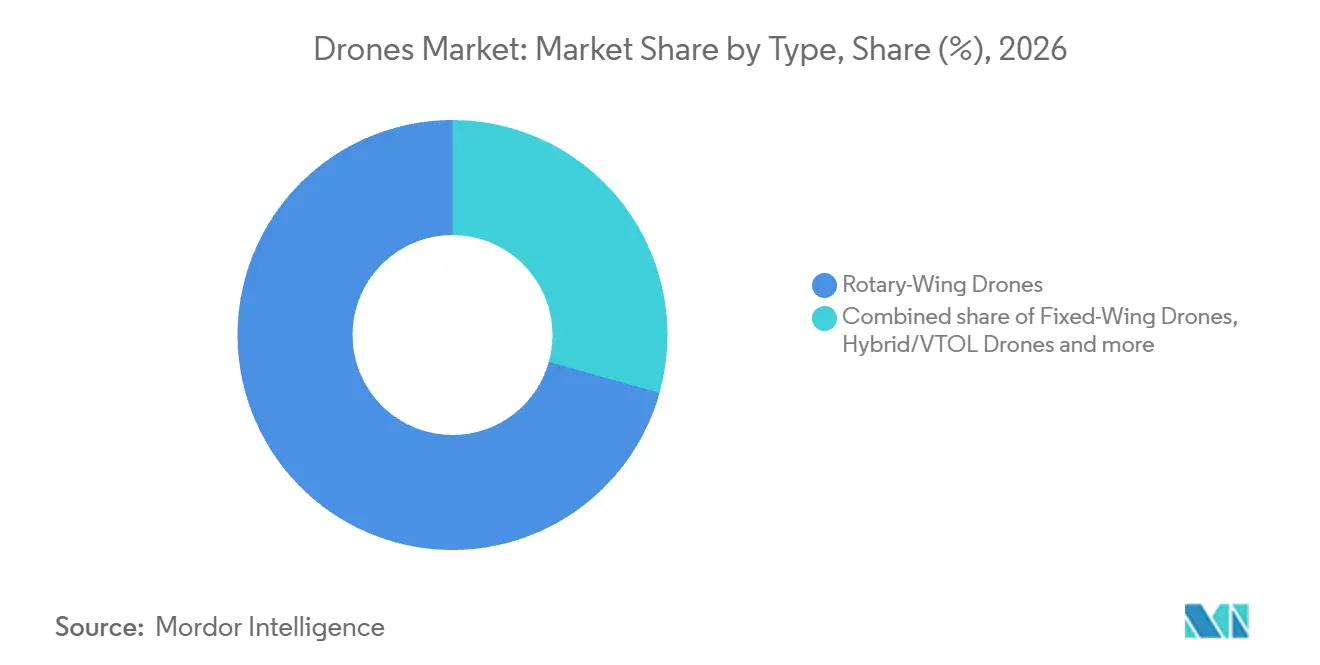
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Clase de Peso:
Las Aeronaves Compactas Abordan la Adquisición en VolumenLos drones nano/micro (menos de 2 kg) fueron el segmento más grande, con el 48,87% del valor de mercado en 2026, y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 9,88% entre 2027 y 2032. La DGA de Francia encargó 5.000 drones de combate Delco adicionales a Harmattan AI el 28 de mayo de 2026, con entrega al Ejército prevista para principios de 2027. Harmattan AI suministra el sistema bajo la denominación Sonora y lo cataloga en menos de 1,8 kg incluidas las baterías. El pedido del Ejército demuestra una vía institucional hacia ventas en volumen para aeronaves cuya especificación de menos de 2 kg incluye la batería, vinculando la demanda de sistemas compactos a un requisito de combate en la industria de drones.
Los drones medianos de entre 25 y 150 kg y los drones grandes de más de 150 kg se enfrentan a una condición de seguro al solicitar permisos de vuelo cubiertos en Japón. Para las nuevas solicitudes a partir del 1 de octubre de 2025, las aeronaves con un peso bruto de al menos 25 kg requieren un seguro de responsabilidad civil frente a terceros. La cobertura debe ser suficiente para eventos imprevistos como lesiones a terceros u obstrucción del tráfico. Para los operadores que buscan estas aprobaciones, la evaluación comercial debe incluir, por tanto, la exposición operativa asegurable junto con la idoneidad técnica de la aeronave. El umbral de peso hace que el acceso a las asignaciones cubiertas dependa en parte de la capacidad de asumir ese riesgo, y no únicamente de la disponibilidad de la aeronave.
Por Modo de Operación:
El Control Humano Lidera mientras la Seguridad Autónoma se ExpandeLos drones pilotados de forma remota fueron el segmento más grande, con el 72,23% del valor de mercado en 2026. La Oficina de Policía de Portland contaba con 36 drones en su inventario a finales de 2025. Desplegó tecnología de sistemas de aeronaves no tripuladas (UAS) en 774 ocasiones ese año, su primer año completo de integración operativa basada en comisarías. Los pilotos remotos capacitados de la oficina conectan esta flota instalada con el despliegue en sus comisarías, vinculando la disponibilidad del equipo con la preparación del operador. Para una flota basada en comisarías, las aeronaves adicionales ofrecen mayor capacidad de respuesta utilizable solo cuando la cobertura de pilotos puede convertir el inventario disponible en despliegues.
Los drones totalmente autónomos son el segmento de mayor crecimiento, con una CAGR proyectada del 11,05% de 2027 a 2032. En abril de 2026, Skydio anunció un pedido superior a 9 millones de USD de las Fuerzas Aéreas Centrales de los EE. UU. para sistemas Dock y X10 destinados a proteger bases aéreas estadounidenses en Oriente Medio. El pedido cubrió tanto la infraestructura de estaciones de acoplamiento como las aeronaves, tratándolos como una compra combinada de sistema de seguridad. Un comprador de seguridad de bases identificado da a los proveedores de autonomía una misión definida en torno a la cual organizar el despliegue y la integración. Replicar esa configuración en las bases aéreas puede hacer que la capacidad de implementación sea tan comercialmente significativa como el rendimiento de la autonomía, creando una propuesta construida en torno a una operación de seguridad repetible.
Por Usuario Final:
Los Flujos de Trabajo Empresariales Respaldan una Adopción AmpliaLos usuarios comerciales y consumidores fueron el segmento más grande, con el 65,95% del valor de mercado en 2026, y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 10,15% de 2027 a 2032. En mayo de 2026, el 36,1% de los miembros contratistas encuestados de la Asociación de Constructores y Contratistas indicó que sus empresas utilizaban drones. Entre los encuestados que usaban drones, el monitoreo del progreso de obras fue la aplicación reportada con mayor frecuencia, con un 80,8%. Esa combinación vincula una base de compradores empresariales establecida con una tarea de proyecto recurrente específica. Los fabricantes que atienden a contratistas pueden diferenciar sus aeronaves permitiendo una observación consistente a medida que avanzan los proyectos, vinculando la utilidad del producto a una tarea empresarial establecida.
El gasto en equipos también separa la propuesta del comprador comercial en diferentes niveles de compromiso. En la misma encuesta de miembros contratistas de mayo de 2026, el 61,9% de los encuestados reportó una inversión empresarial de entre 1.000 y 10.000 USD en hardware de drones y equipos relacionados. Otro 16,9% reportó una inversión de 50.000 USD o más. La dispersión del gasto sugiere espacio para ofertas de equipos diferenciadas, cada una abordando la aeronave y el hardware relacionado como un paquete. Para los proveedores que atienden a estos encuestados, la banda de inversión mayoritaria proporciona un punto de referencia de paquete de entrada más útil que el grupo de alta inversión más pequeño.
Análisis Geográfico
Mercado de Drones en América del Norte
América del Norte tuvo una participación del 37,78% en el mercado de drones en 2026, siendo la geografía más grande. La Administración Federal de Aviación registró 424.516 aeronaves pequeñas no tripuladas no recreativas activas en el registro de la Parte 107 de los EE. UU. a finales de 2025, un aumento de 24.000 aeronaves respecto a 2024. Dado que cada registro corresponde a una aeronave, el aumento de 24.000 contabiliza aeronaves adicionales y no solo operadores adicionales, por lo que la flota no recreativa añadió hardware en 2025. La oportunidad resultante para los fabricantes es abastecer la expansión de la flota dentro de una gran base de aeronaves no recreativas establecida en los EE. UU.
Mercado de Drones de Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 9,65% de 2027 a 2032. La flota de drones registrada con nombre real en China superó los 4,78 millones en el primer semestre de 2026. Sus drones registraron 26,41 millones de horas de vuelo acumuladas durante ese período, un aumento del 8% respecto al primer semestre de 2025. Dado que el aumento del 8% corresponde al total de horas de vuelo, la demanda de aeronaves adecuadas en China sigue tanto el uso como los recuentos de registro.
En Europa, Manna superó las 80.000 entregas en 2 bases de Dublín para mayo de 2026, pero cesó las entregas en Irlanda el 26 de junio tras la negativa de un centro logístico. Brasil cerró 2025 con 10.357 drones agrícolas registrados en la ANAC, según datos preliminares de Sindag, que pueden subestimar la flota. En Chile, El Teniente de Codelco utilizó un Elios 3 con el contratista Xtreme Mining en marzo de 2026 para una inspección subterránea confinada sin señal GPS. El Ministerio de Salud de Arabia Saudita utilizó drones para transportar suministros médicos urgentes desde los centros de NUPCO durante el Hajj de 2025, mientras que el gobierno de Ruanda acordó con Zipline en febrero de 2026 una logística nacional y urbana planificada bajo un contrato de pago por rendimiento. Estas condiciones locales favorecen aeronaves adaptadas a labores agrícolas, inspección en espacios confinados o logística médica, mientras que la expansión de las entregas también depende del acceso a los emplazamientos.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los operadores comerciales de pequeños UAS, contrastando el acceso operativo, el cumplimiento de equipos y los costos de transición. El efecto comercial depende tanto de la operación permitida como de la configuración de la aeronave utilizada para realizarla. Los requisitos de identificación en el Reino Unido y China hacen que la preparación del equipo sea parte del cumplimiento de las normas operativas cubiertas.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Administración Federal de Aviación | Autoridad de Aviación Civil | Administración de Aviación Civil de China y administraciones regionales de aviación civil | Agência Nacional de Aviação Civil (ANAC) |
| Instrumentos clave o dirección | 14 CFR Parte 107 para pequeños UAS de menos de 55 libras | Identificación Remota Directa para UK1, UK2, UK3, UK5 y UK6 desde el 1 de enero de 2026 | Certificados de operación de UAS no micro organizacionales con excepciones agrícolas definidas; estándar de identificación operativa | RBAC 100 basado en riesgo y Resolución 805 |
| Efecto comercial | Límites operativos para pequeños UAS dentro de un marco establecido | Equipo de identificación requerido para las clases cubiertas | Evaluación de seguridad para los operadores cubiertos; los fabricantes deben actualizar las aeronaves existentes que ya transmiten identificación por difusión o red pero no cumplen las cláusulas especificadas, proporcionando ambos modos de transmisión | Condiciones operativas específicas por categoría; transición de autorización de 2 años desde el 16 de junio de 2026 para operaciones autorizadas antes del 15 de junio de 2026, fuera de la categoría abierta o en la categoría específica sin un escenario estándar |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Mejorando | Endureciendo | Endureciendo | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Los Estados Unidos reciben una calificación de Medio por su marco operativo definido, mientras que Mejorando refleja la propuesta de la FAA para una vía de operación más allá de la línea de visión visual (BVLOS), que se encontraba en la etapa de norma final con revisión pendiente en octubre de 2026. Los deberes de identificación del Reino Unido merecen una calificación de Medio, mientras que Endureciendo refleja la extensión de la Identificación Remota Directa, programada para el 1 de enero de 2028, a drones UK0 equipados con cámara, drones de construcción privada y drones heredados que pesen al menos 100 gramos, y a aeronaves modelo UK4 no exentas. La calificación de Medio de China reconoce su vía de evaluación de seguridad, mientras que Endureciendo refleja la transición del 1 de noviembre de 2026 que pone fin a la tolerancia para aeronaves especificadas con funciones de identificación incompletas. Las calificaciones de Medio y Sin cambios de Brasil reflejan su marco operativo basado en riesgo, la validez continua de los actos administrativos previos del RBAC-E 94 hasta su revocación por la ANAC, y la transición de autorización definida para las operaciones previamente autorizadas cubiertas.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de componentes, la producción de aeronaves y el mantenimiento a través de sus mecanismos de generación de ingresos y restricciones operativas. Un libro de pedidos más sólido no facilita por sí mismo las entregas cuando los componentes clave tardan más en llegar. En el primer trimestre de 2026, Parrot reportó plazos de entrega más largos para ciertos componentes mientras se centraba en la capacidad de producción y en asegurar suministros críticos. La preparación en el aprovisionamiento se convierte, por tanto, en parte de cómo los fabricantes convierten los pedidos crecientes en aeronaves entregables.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de celdas de batería | Proveedores de celdas de batería como Amprius | Ventas de celdas | Los programas de aeronaves dependen de diseños de celdas calificados | Calificar celdas alternativas antes de que una interrupción en el aprovisionamiento obligue a cambios en la aeronave |
| Fabricación e integración de aeronaves | Fabricantes de drones como Parrot y DRONE VOLT | Ventas de aeronaves | Los plazos de entrega de componentes más largos de Parrot durante el aumento de producción del primer trimestre de 2026 | Asegurar suministros críticos y coordinar la expansión de la producción con la disponibilidad de componentes |
| Mantenimiento de aeronaves | Proveedores de mantenimiento empresarial como DJI | Tarifas de servicio de mantenimiento, calibración y piezas de repuesto | El alcance del servicio varía según la región | Adaptar los acuerdos de servicio al territorio de operación de la aeronave |
| Fuente: Mordor Intelligence | ||||
Los fabricantes pueden capturar la venta de la aeronave mientras los proveedores especializados y los proveedores de mantenimiento abordan diferentes partes de su vida operativa. El programa de mantenimiento de DJI incluye inspección, limpieza, actualizaciones de firmware, calibración y reemplazo de piezas desgastadas, con servicios ajustados por región. Esa calificación regional convierte la capacidad posventa en una parte específica de la ubicación de la resiliencia de la flota. Para las flotas de uso intensivo, la relación comercial puede extenderse más allá de la entrega hasta mantener las aeronaves instaladas en condiciones de servicio.
Panorama Competitivo
Concentración del Mercado
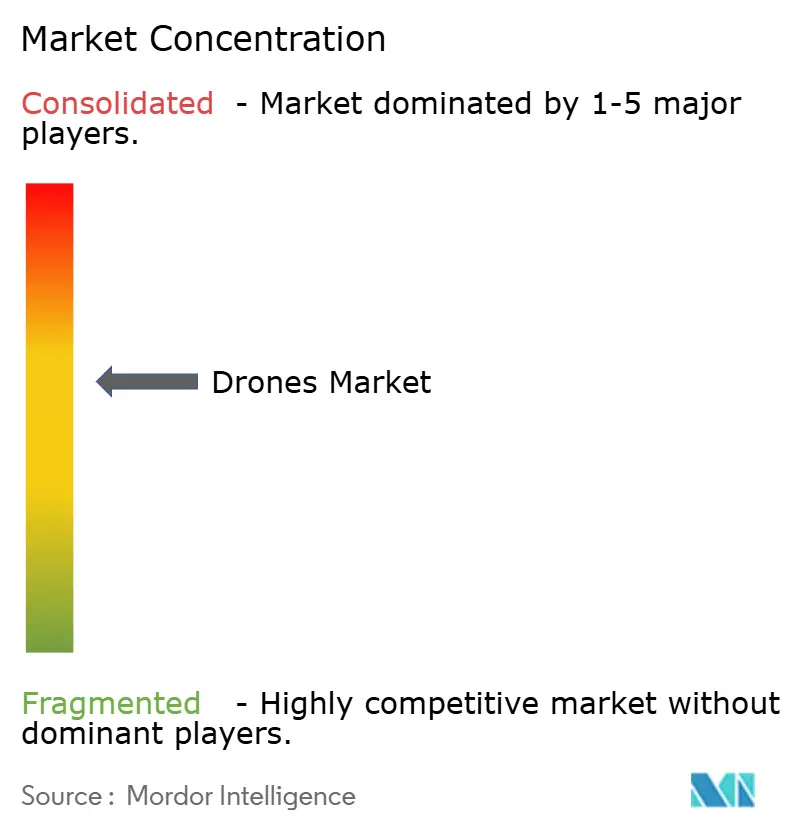
La competencia está moderadamente fragmentada, con proveedores empresariales, de consumo y de defensa que abordan diferentes canales de adquisición. SZ DJI Technology Co., Ltd. vende drones empresariales, mientras que AeroVironment, Inc. desarrolla sistemas autónomos dentro de una cartera más amplia de tecnología de defensa. Autel Robotics Co., Ltd. produjo las series EVO Nano y EVO Lite, Yuneec (ATL Drone) ofrece drones y cargas útiles asociadas, controladores y software empresarial, y Parrot Drones SAS suministra micro-UAV profesionales. Los ingresos de Parrot por micro-UAV profesionales aumentaron un 134% a tipos de cambio actuales en el primer semestre de 2026 en comparación con el primer semestre de 2025, mostrando la rapidez con que un proveedor especializado puede crecer.
Autel Robotics anunció en julio de 2025 que había descontinuado las series EVO Nano y EVO Lite y finalizado sus ventas a través de canales oficiales. Los servicios para esas series estaban programados para finalizar el 18 de julio de 2030, sujeto a excepciones por problemas de seguridad importantes o requisitos regulatorios obligatorios. La separación entre la retirada de ventas y un punto final de servicio muestra cómo un proveedor establecido puede reducir su oferta mientras mantiene una relación en torno al equipo instalado. Los competidores que buscan demanda de reemplazo pueden abordar esta distinción, combinando una propuesta de nueva aeronave con un horizonte de servicio creíble en lugar de asumir que un modelo descontinuado pierde inmediatamente su valor operativo.
En diciembre de 2025, AeroVironment recibió una adjudicación de cantidad indefinida e indefinida de entrega por 5 años y 874,3 millones de USD que cubre aeronaves no tripuladas de los Grupos 1 al 3 y, por separado, sistemas contra-UAS. La adjudicación del Comando de Contratación del Ejército de los EE. UU. respalda futuras ventas militares extranjeras a fuerzas aliadas y asociadas, haciendo de la adquisición posterior la vía hacia los pedidos. Para los compradores de aeronaves, ese canal puede hacer que los sistemas del proveedor sean más accesibles cuando un requisito se financia. El ANAFI UKR de Parrot está certificado como Blue UAS y cumple con la Ley de Autorización de Defensa Nacional de los EE. UU., posicionando esa aeronave para compradores que aplican esas condiciones de adquisición. Un canal de ventas establecido puede, por tanto, ayudar a un proveedor establecido a llegar a compradores aliados, mientras que el cumplimiento documentado de la aeronave da a los especialistas otra base para disputar la adquisición de defensa.
Líderes de la Industria de Drones
-
SZ DJI Technology Co., Ltd.
-
AeroVironment, Inc.
-
Autel Robotics Co., Ltd.
-
Yuneec (ATL Drone)
-
Parrot Drones SAS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Drones Empresas cubiertas en este informe
- SZ DJI Technology Co., Ltd.
- Parrot Drones SAS
- AeroVironment, Inc.
- Skydio, Inc.
- Wisk Aero LLC (The Boeing Company)
- Yuneec (ATL Drone)
- Terra Drone Corporation
- Delair SAS
- Autel Robotics Co., Ltd.
- EHang Holdings Limited
- EagleNXT
- Garuda Aerospace Limited
- Guangzhou XAG Co., Ltd.
- ideaForge Technology Limited
- Aerosense Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan un canal de presentación militar abierto con capacidad de producción e integración específica para proveedores de drones. La convocatoria del Instrumento de Apoyo a Ucrania de la Comisión Europea se abrió el 17 de junio de 2026, con presentaciones hasta el 16 de febrero de 2027, sujeto a la adopción final del presupuesto de la UE para 2027. Su alcance incluye variantes de primera persona (FPV) y habilitación de producción. Los solicitantes deben satisfacer las condiciones de país elegible y dirección ejecutiva y evitar el control de terceros países no asociados a menos que se aplique una exención o mitigación aprobada.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Posibles beneficiarios |
|---|---|---|---|---|---|
| Presentar sistemas de drones comerciales a través de un canal de adquisición militar abierto | Apertura del Mercado de Drones del Ejército anunciada el 8 de septiembre de 2026; abierto hasta su cancelación, con tiempos de respuesta separados para convocatorias individuales | Oficina de Gestión de Proyectos del Ejército de los EE. UU. para Sistemas de Aeronaves No Tripuladas | Adaptar una propuesta de aeronave entregable a una convocatoria específica y su ventana de respuesta | Selección competitiva y financiación de seguimiento incierta | Productores de drones profesionales como Parrot Drones SAS |
| Reforzar la capacidad completa de producción de drones FPV para el suministro relacionado con Ucrania | La capacidad de producción FPV está dentro de la ventana de financiación abierta de la UE | Programas de produccin de drones de defensa en la UE y Ucrania | Proponer una expansión acotada de la línea de producción de aeronaves con un plan de producción definido | Adopción del presupuesto de la UE y restricciones de control de los solicitantes | Productores de drones de defensa, con Delair SAS como ejemplo de la categoría de proveedor |
| Desarrollar capacidad de ensamblaje, integración y validación de drones | La misma ventana de financiación cubre líneas conjuntas, integración, pruebas y capacidad de ensamblaje dedicada | Fabricantes de drones y socios de habilitación de producción | Vincular la capacidad de integración y prueba de componentes a un programa específico de producción de aeronaves | Coordinación de la preparación de componentes, la validación y los calendarios de ensamblaje | Fabricantes de drones como Parrot Drones SAS y proveedores de integración elegibles |
| Fuente: Mordor Intelligence | |||||
La preparación de producción es la apertura central porque el alcance de financiación respaldado se extiende a la capacidad de integración y validación necesaria para sostener la producción. Las propuestas más sólidas conectan un programa de aeronaves con las instalaciones y responsabilidades de los socios que pueden hacerlo entregable. Para los proveedores, esto pone el valor comercial en una vía creíble desde el diseño calificado hasta la producción repetida, con las decisiones de financiación y selección determinando el ritmo de expansión.
Desarrollos recientes de la industria en Mercado de Drones
- Sep 2026: La Oficina de Gestión de Proyectos del Ejército de los EE. UU. para Sistemas de Aeronaves No Tripuladas anunció una apertura de soluciones comerciales del Mercado de Drones el 8 de septiembre, con la intención de mantenerse abierta hasta su cancelación. Las Convocatorias de Soluciones individuales especifican sus propios tiempos de respuesta, y las presentaciones no garantizan una adjudicación.
- Jul 2026: La subsidiaria Teal Drones de Red Cat Holdings recibió un contrato de precio fijo firme de la Fuerza Aérea de los EE. UU. por 2,49 millones de USD para sistemas Black Widow, capacitación y soporte. Los sistemas estaban destinados a evaluación técnica y operativa como posible sucesor del Teal 2, con entrega especificada para el 24 de agosto de 2026.
- May 2026: La DGA de Francia ordenó 5.000 drones de combate Delco adicionales a Harmattan AI el 28 de mayo para el Ejército francés, con entrega prevista para principios de 2027.
Mercado de Drones Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de drones mide los ingresos anuales procedentes de las ventas de plataformas de hardware de vehículos aéreos no tripulados en todo el mundo. Las ventas se clasifican por configuración de aeronave, peso, modo de operación, aplicación, grupo de usuario final y región.
Exclusiones del alcance: Los servicios adicionales, el software vendido por separado, las cargas útiles instaladas tras la venta, las aeronaves eVTOL de pasajeros, los sistemas anti-UAS y las municiones de merodeo balístico están excluidos.
Descripción General de la Segmentación
- Por Aplicación
- Construcción
- Agricultura
- Energía
- Entretenimiento
- Aplicación de la Ley
- Otras Aplicaciones
- Por Tipo
- Drones de Ala Fija
- Drones de Ala Rotatoria
- Drones Híbridos/VTOL
- Por Clase de Peso
- Nano/Micro (Menos de 2 kg)
- Pequeño (2 a 25 kg)
- Mediano (25 a 150 kg)
- Grande (Más de 150 kg)
- Por Modo de Operación
- Pilotado de Forma Remota
- Pilotado de Forma Opcional
- Totalmente Autónomo
- Por Usuario Final
- Comercial y de Consumo
- Gubernamental y Civil
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como las previsiones aeroespaciales y la información de registro de la Administración Federal de Aviación, proporcionan señales sobre flotas y operadores, mientras que el material U-space de la Agencia de Seguridad Aérea de la Unión Europea describe los requisitos del espacio aéreo que condicionan el acceso operativo. El Ministerio de Agricultura y Asuntos Rurales de China informa sobre medidas de flota y área de operación de drones agrícolas, y la encuesta de operadores de UAS de la Administración Federal de Aviación proporciona contexto sobre actividad y uso de aeronaves. Cuando la actividad de la flota se informa sin valores de compra, los analistas la utilizan para verificar la demanda en lugar de contabilizarla como ingresos de plataforma.
Los informes anuales de las empresas, los materiales para inversores, los avisos de contratación y la cobertura de prensa de reputación pueden aclarar las entregas, la capacidad de producción, la combinación de productos y el calendario de contratos. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria debe buscar entrevistas y respuestas de encuestas estructuradas de fabricantes de drones, distribuidores, operadores de flotas comerciales, compradores gubernamentales y civiles, y proveedores familiarizados con los precios y la entrega de plataformas. Los líderes funcionales en producto, ventas, adquisiciones y operaciones pueden verificar las estimaciones secundarias sobre el calendario de envíos, los precios de venta promedio, la combinación de aeronaves, el uso en misiones y la demanda regional, mientras que los altos ejecutivos pueden aclarar la estructura del mercado y los planes de inversión. Los analistas deben registrar las brechas no resueltas, comparar la evidencia independiente de los encuestados con los indicadores públicos, y utilizar una consolidación de proveedores o una verificación de precio por volumen muestreado solo cuando la cobertura de empresas y canales sea suficiente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | APAC: 38% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 24% | Gerentes: 45% | Américas: 33% |
Dimensionamiento del Mercado y Previsión
Una estimación descendente comienza con los ingresos globales de los fabricantes procedentes de las ventas de plataformas de drones, y luego verifica el total frente a las divulgaciones de los proveedores, las adjudicaciones de contratos y los precios de aeronaves muestreados multiplicados por los volúmenes de envío. Los registros de flotas y las previsiones de flotas activas indican la demanda instalada, las entregas de los fabricantes y las adjudicaciones de contratos indican la oferta y el calendario de compras, el área de operación agrícola y otras actividades de misión documentadas indican la utilización, mientras que la combinación de plataformas y los precios observados ayudan a traducir la actividad unitaria en valor. Las participaciones de los segmentos se construyen a partir de la combinación de productos y compradores reportada, la composición de la flota y la evidencia de aplicación, con el mismo total global asignado entre configuración, peso, modo de operación, aplicación, usuario final y región. El análisis de escenarios lleva estos indicadores hacia adelante bajo diferentes supuestos para la adopción de flotas, la capacidad de entrega, los permisos operativos y el uso en misiones, mientras que los encuestados primarios verifican la relevancia y dirección de cada variable. Cuando falta cobertura de envíos o precios, las divulgaciones de los proveedores y las verificaciones de canales ayudan a los analistas a acotar la estimación afectada antes de que entre en el total.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las estimaciones de ingresos frente a señales independientes de flota, envíos, contratación y actividad de misión, y luego investigan los valores atípicos, las unidades inconsistentes y la variación material respecto a períodos anteriores o totales de fuentes. Una segunda revisión verifica las definiciones de las fuentes, la alineación de períodos, los tipos de cambio, las participaciones de los segmentos y si la evidencia representa ventas de aeronaves en lugar de actividad operativa, mientras que las anomalías no resueltas desencadenan un seguimiento de la fuente o un nuevo contacto con el encuestado antes de la aprobación. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos regulatorios, de contratación o de suministro materiales cambian las perspectivas, y se somete a una revisión fresca de evidencia y cálculos antes de la entrega.
Dimensionamiento del Mercado de Drones de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de drones mide los ingresos anuales procedentes de las ventas de plataformas de hardware de vehículos aéreos no tripulados en todo el mundo.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El análisis de escenarios lleva estos indicadores hacia adelante bajo diferentes supuestos para la adopción de flotas, la capacidad de entrega, los permisos operativos y el uso en misiones, mientras que los encuestados primarios verifican la relevancia y dirección de cada variable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 10,16 mil millones de USD (2027) | |
| Global Consultancy A | 33,9 mil millones de USD (2025) | Con su base de 2025, esta estimación supera en un 233,7% el valor de este informe para 2027 de 10,16 mil millones de USD, 2 años después. Su cobertura de componentes incluye software y accesorios junto con hardware, ampliando el conjunto de ingresos medidos. |
| Global Consultancy B | 42,72 mil millones de USD (2026) | Con su base de 2026, esta estimación supera en un 320,5% el valor de este informe para 2027 de 10,16 mil millones de USD, 1 año después. Sus categorías de sistemas UAV incluyen aviónica, propulsión y cargas útiles, y sus clases de peso se extienden por encima de los 600 kg. |
Los analistas de Mordor Intelligence triangularon las estimaciones de ingresos frente a señales independientes de flota, envíos, contratación y actividad de misión, y luego investigan los valores atípicos, las unidades inconsistentes y la variación material respecto a períodos anteriores o totales de fuentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de drones y sus perspectivas de crecimiento?
El mercado se proyecta en 10,16 mil millones de USD en 2027 y 15,68 mil millones de USD en 2032, con una CAGR del 9,06% de 2027 a 2032.
¿Qué fuerzas impulsan la demanda de drones?
La actividad de servicios agrícolas, las operaciones basadas en estaciones de acoplamiento y la financiación de startups respaldan la demanda. BRINC recaudó 75 millones de USD en abril de 2025 para desarrollar y producir drones de respuesta a emergencias.
¿Qué tipo de dron tiene la mayor participación?
Los drones de ala rotatoria lideraron con el 70,66% del valor de mercado en 2026 y se prevé que crezcan a una CAGR del 9,7% de 2027 a 2032.
¿Qué empresas son proveedores destacados de drones?
Los proveedores destacados incluyen SZ DJI Technology Co., Ltd., AeroVironment, Inc., Autel Robotics Co., Ltd., Yuneec (ATL Drone) y Parrot Drones SAS.
¿Qué limita la expansión de las operaciones profesionales de drones?
Bajo la Parte 107 en los Estados Unidos, los operadores de drones pequeños cubiertos deben mantener la línea de visión visual sin ayuda a menos que se les conceda una exención de seguridad equivalente.
¿Qué regiones lideran la demanda de drones y el crecimiento previsto?
América del Norte lideró con el 37,78% del valor de mercado en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 9,65% de 2027 a 2032.