
Tamaño y Participación del Mercado de Agentes Autónomos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
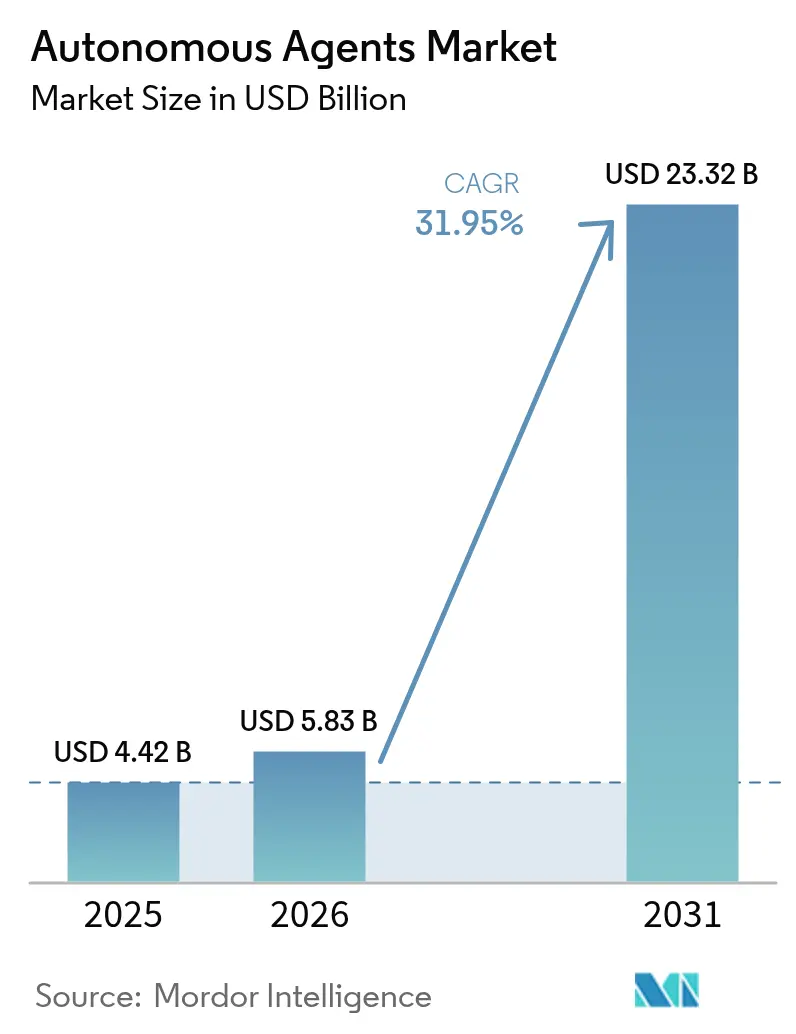
| Tamaño del Mercado (2026) | 5.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.32 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 31.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
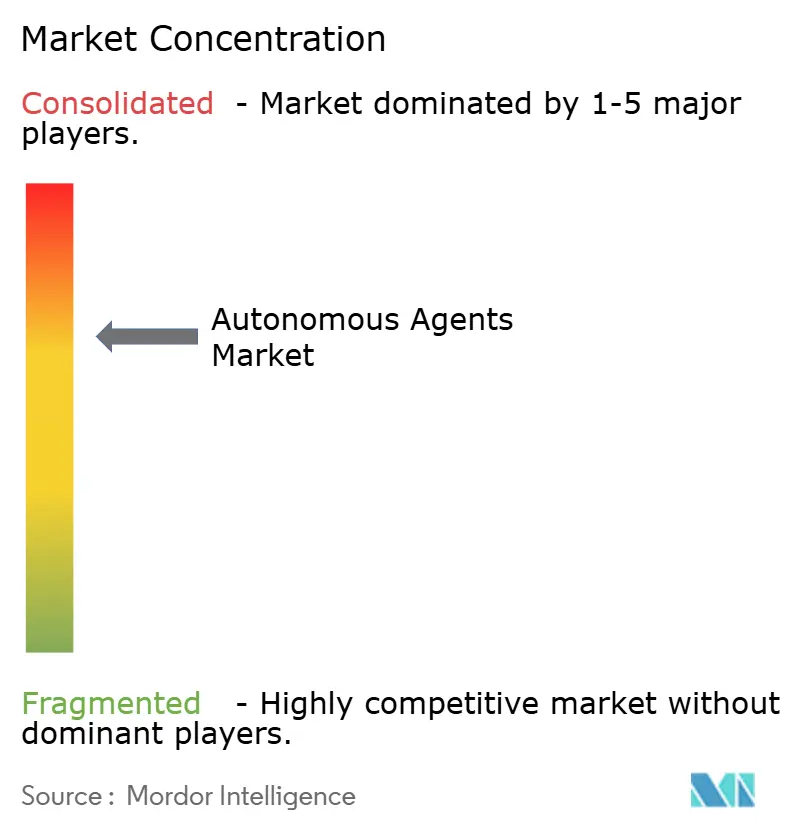
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agentes Autónomos por Mordor Intelligence
El tamaño del mercado de agentes autónomos en 2026 se estima en USD 5,83 mil millones, creciendo desde el valor de 2025 de USD 4,42 mil millones con proyecciones para 2031 que muestran USD 23,32 mil millones, creciendo a una CAGR del 31,95% entre 2026 y 2031. La rápida digitalización empresarial, las crecientes presiones sobre los costos laborales y la expansión de las capacidades de la IA están impulsando a los agentes autónomos más allá de los proyectos piloto hacia los flujos de trabajo empresariales centrales. Las empresas están implementando agentes de software para optimizar el servicio al cliente, gestionar redes, orquestar flujos de trabajo complejos y ofrecer decisiones basadas en análisis. Los modelos de lenguaje de gran escala vinculados con datos específicos del dominio están ampliando el alcance de las tareas que los agentes pueden manejar, mientras que los avances en la infraestructura en la nube reducen las barreras de cómputo que antes limitaban la ejecución de agentes en tiempo real. La claridad regulatoria en mercados clave y la creciente confianza en la gobernanza de agentes están acelerando aún más el despliegue comercial.
Conclusiones Clave del Informe
- Por componente, las Soluciones lideraron con una participación de ingresos del 67,20% en 2025, mientras que los Servicios proyectan avanzar a una CAGR del 33,92% hasta 2031, reflejando la creciente demanda de experiencia en integración, capacitación y servicios gestionados.
- Por modelo de implementación, la Nube capturó el 81,10% de la participación del mercado de agentes autónomos en 2025; se prevé que registre la CAGR más rápida del 34,02% hasta 2031 a medida que las empresas escalan las cargas de trabajo de modelos de lenguaje de gran escala con uso intensivo de cómputo.
- Por nivel de autonomía, los agentes Reactivos siguen siendo la base instalada más grande, aunque los agentes Cognitivos son los de mayor crecimiento, mejorando la precisión de las decisiones en un 35% e impulsando la tasa de crecimiento más alta hasta 2031.
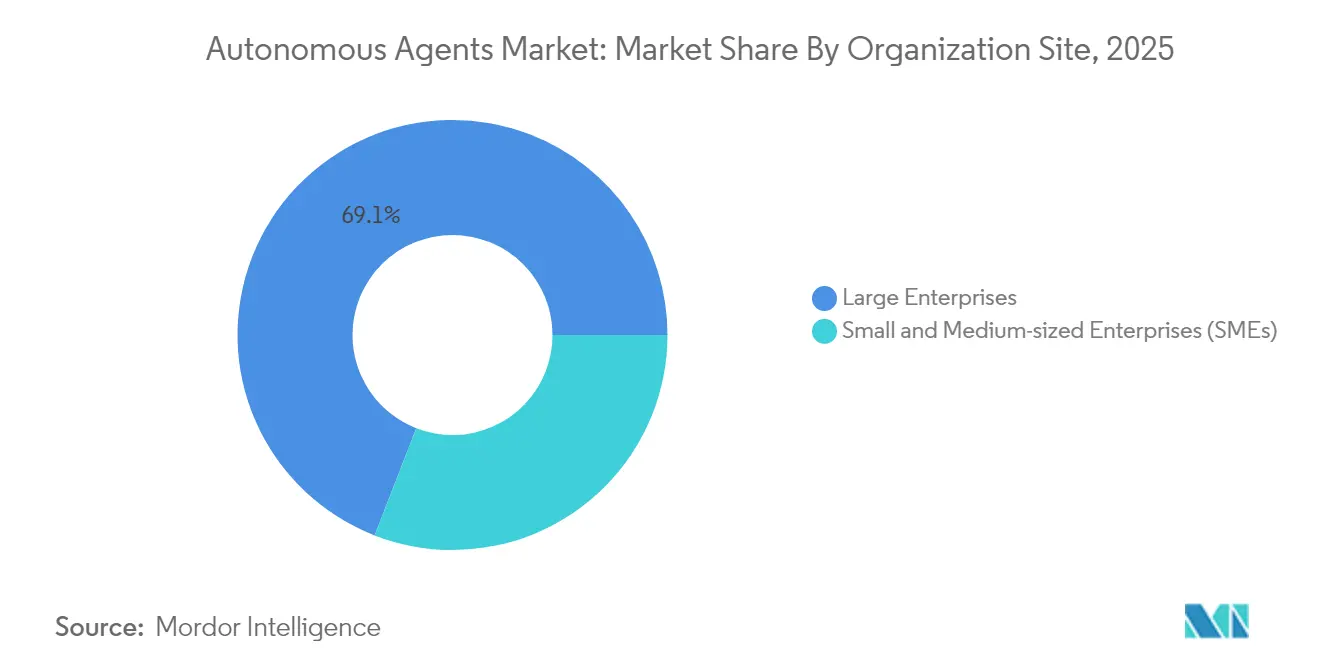
- Por tamaño de organización, las Grandes Empresas representaron el 69,10% de los ingresos del mercado en 2025, mientras que las PYMEs están preparadas para expandirse a una CAGR del 32,76% gracias a las plataformas sin código y los precios de IA como Servicio que reducen las barreras de entrada.
- Por vertical industrial, TI y Telecomunicaciones representó el 29,40% del tamaño del mercado de agentes autónomos en 2025; se proyecta que Salud y Ciencias de la Vida crezca a una CAGR del 36,25% entre 2026 y 2031 a medida que los proveedores automatizan los flujos de trabajo clínicos y administrativos.
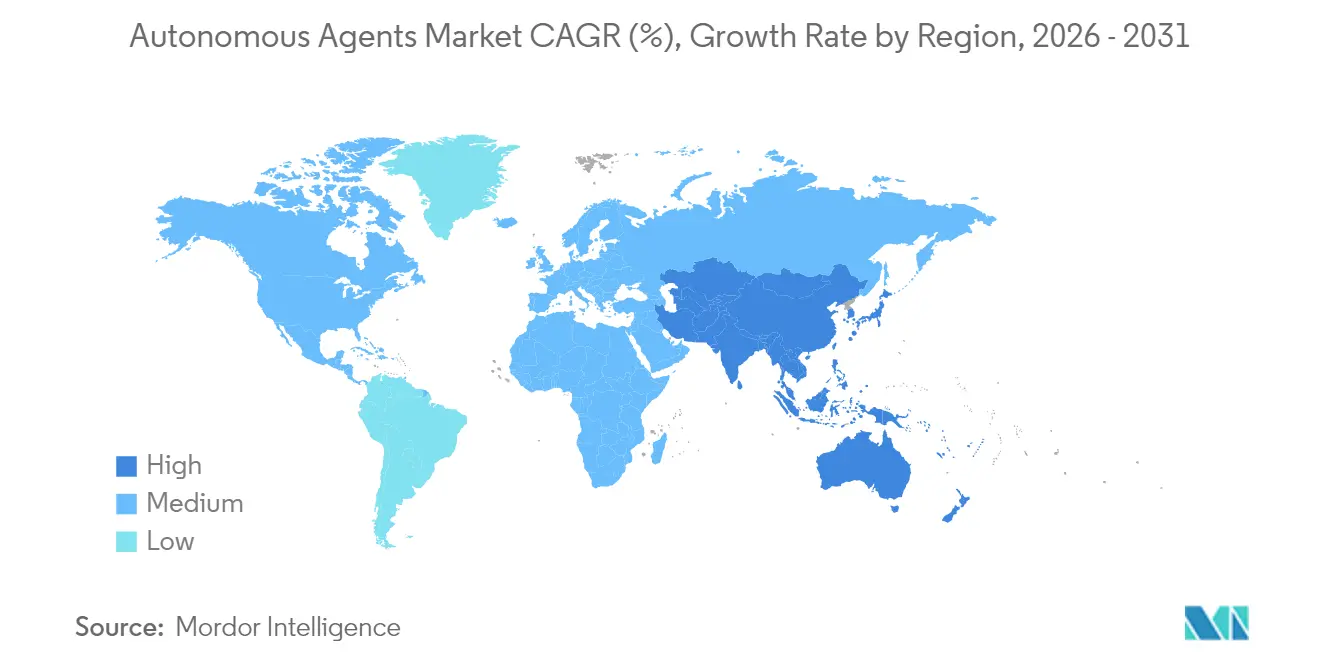
- Por geografía, América del Norte lideró con una participación de ingresos del 40,30% en 2025, mientras que Asia Pacífico está preparada para crecer a una CAGR del 35,10% hasta 2031 impulsada por despliegues agresivos de fábricas inteligentes y agentes de borde en redes 5G.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Participación hiperpersonalizada del cliente en BFSI | +7.40% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Transición automotriz europea hacia vehículos definidos por software | +5.80% | Europa, con efecto secundario en América del Norte | Mediano plazo (2-4 años) |
| Aprendizaje por refuerzo multiagente para la optimización de fábricas inteligentes | +6.20% | Asia Pacífico, principalmente China, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Mandatos regulatorios para IA explicable en agencias federales de EE. UU. | +4.50% | América del Norte | Largo plazo (≥ 4 años) |
| Escalado rápido de agentes implementados en el borde en redes privadas 5G | +2.1% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Necesidades de Participación Hiperpersonalizada del Cliente en BFSI Impulsan la Adopción de Agentes
Los bancos están implementando agentes autónomos para ofrecer recomendaciones personalizadas en tiempo real a través de canales digitales, con el 78% de las instituciones globales programando implementaciones para 2026. La plataforma COIN de JPMorgan ahora revisa 12.000 contratos complejos al año, ahorrando 360.000 horas humanas y aumentando la precisión en un 30%. La integración con los sistemas bancarios centrales permite a los agentes tomar decisiones instantáneas de préstamos y monitoreo de fraudes, convirtiendo el servicio reactivo en participación proactiva. El retorno de la inversión se fortalece con ahorros en la prestación de servicios del 25-30% y ganancias en la satisfacción del cliente del 15-20%. Los marcos regulatorios en los Estados Unidos y la Unión Europea están madurando, permitiendo a los agentes manejar transacciones sensibles con pistas de auditoría claras. Estos factores en conjunto están añadiendo un incremento del 7,4% a la CAGR del mercado de agentes autónomos.
Transición de los Fabricantes de Equipos Originales Automotrices Europeos hacia Arquitecturas de Vehículos Definidas por Software
Los fabricantes están rediseñando los vehículos en torno a plataformas de software que integran agentes en toda la experiencia de conducción. Mercedes-Benz está integrando agentes dentro de MB.OS para adaptarse a los hábitos del conductor y las condiciones de la carretera, mejorando la capacidad de mantenimiento predictivo y reduciendo el tiempo de inactividad en un 20%.[1]Siemens, "Mercedes-Benz MB.OS y Agentes de IA Industrial," siemens.com El movimiento del hardware hacia la diferenciación por software está abriendo espacio para ecosistemas de agentes seguros y escalables que cumplen con las estrictas normas de privacidad de Europa. El aumento del gasto en I+D de software, que ahora crece más del 35% cada año entre los principales fabricantes de equipos originales, sustenta el impacto de la CAGR del 5,8%.
Auge del Aprendizaje por Refuerzo Multiagente para la Optimización de Fábricas Inteligentes en el Norte de Asia
Las fábricas de Japón, Corea del Sur y China están adoptando agentes de aprendizaje por refuerzo colaborativo que impulsan ganancias de productividad del 15-25% sobre la automatización tradicional. Las líneas de semiconductores de Samsung lograron una reducción de defectos del 35% y una ganancia de rendimiento del 12% tras la implementación de múltiples agentes. Los incentivos gubernamentales y la escasez aguda de mano de obra hacen que el despliegue sea rápido, situando el impacto en el horizonte de corto plazo y añadiendo un 6,2% al crecimiento del mercado.
Mandatos Regulatorios para IA Explicable en Agencias Federales de EE. UU.
El Marco de Gestión de Riesgos de IA del Instituto Nacional de Estándares y Tecnología obliga a los sistemas federales a proporcionar pistas de auditoría claras. El Departamento de Defensa ha presupuestado USD 1,2 mil millones para IA explicable en 2025, impulsando la demanda de agentes que puedan traducir el razonamiento a una forma legible por humanos. Las inversiones de los proveedores en capas de explicabilidad están construyendo ventajas competitivas y añadiendo un 4,5% a las perspectivas de crecimiento a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Falta de estándares de interoperabilidad | -3.20% | Global | Mediano plazo (2-4 años) |
| Altas Barreras de Soberanía de Datos de Entrenamiento en la Atención Médica de la UE | -2.06% | Global, agudo en Europa | Largo plazo (≥ 4 años) |
| Límites de Eficiencia Energética en la Inferencia en Dispositivo para Agentes Móviles | -1.83% | Global, agudo en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Escasez de talento en ingeniería de seguridad y alineación multiagente | -3.90% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Falta de Estándares de Interoperabilidad en Plataformas de Agentes Heterogéneas
Las empresas reportan retrasos promedio de integración entre plataformas de 8,3 meses, lo que limita los beneficios de la colaboración multiagente. Solo el 23% de las implementaciones logra conectar agentes de más de un proveedor, lo que obliga al bloqueo de proveedor o a costosos desarrollos personalizados. Los proveedores que persiguen protocolos comunes, como el Agent2Agent de Google, aún no han alcanzado masa crítica, lo que restringe la adopción a corto plazo en un 3,2%.
Escasez de Talento en Ingeniería de Seguridad y Alineación Multiagente
El setenta y uno por ciento de las organizaciones cita las brechas de habilidades como la principal barrera para los proyectos de agentes autónomos. Las pruebas avanzadas de seguridad, la supervisión del aprendizaje por refuerzo y el ajuste de alineación demandan experiencia escasa, retrasando los despliegues y reduciendo la CAGR en un 3,9%. Los programas de capacitación especializados se están expandiendo, aunque el flujo de talento tardará tiempo en satisfacer la demanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Soluciones Dominan Mientras los Servicios se AceleranLas Soluciones capturaron el 67,20% del mercado de agentes autónomos en 2025, mostrando la preferencia empresarial por plataformas listas para usar que integran seguridad, gobernanza y orquestación de flujos de trabajo. IBM watsonx Orchestrate se conecta a más de 80 aplicaciones empresariales y lista más de 150 agentes preconstruidos en su catálogo. El segmento se beneficia de una implementación rápida y consolas de gestión unificadas, convirtiéndolo en la piedra angular de los despliegues a gran escala. Sin embargo, los Servicios se están expandiendo rápidamente a medida que las empresas buscan consultoría para implementaciones complejas. Una CAGR del 33,92% hasta 2031 indica que los socios de integración, capacitación y servicios gestionados son fundamentales para desbloquear el valor de las soluciones. La creciente complejidad de adopción está elevando la demanda de orientación experta.
Los sectores regulados como las finanzas y la atención médica necesitan servicios de asesoría para cumplir con el cumplimiento normativo, y los proveedores de servicios gestionados están interviniendo para operar agentes para clientes que carecen de talento interno. Se prevé que el tamaño del mercado de agentes autónomos asignado a los servicios se multiplique a medida que las empresas migren proyectos piloto a producción y soliciten optimización continua.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Implementación:
El Dominio de la Nube se AceleraLas implementaciones en la Nube poseían una participación del 81,10% en 2025, reflejando la preferencia por el cómputo elástico que soporta modelos de lenguaje de gran escala. Microsoft Azure AI Foundry brinda a los usuarios acceso a más de 1.900 modelos de IA y escala automáticamente los recursos para satisfacer la demanda de carga de trabajo. La CAGR pronosticada del 34,02% para la nube confirma su papel como entorno predeterminado, ayudado por la creciente confianza en los controles de seguridad de la nube privada virtual. Se espera que el tamaño del mercado de agentes autónomos atribuido a las cargas de trabajo en la nube se amplíe aún más a medida que el crecimiento del tamaño de los modelos supere la capacidad local.
Los sistemas locales siguen siendo importantes para la defensa, el gobierno y los servicios financieros que exigen control sobre datos sensibles. Los enfoques híbridos están cerrando la brecha, enrutando la inferencia a la infraestructura local mientras el entrenamiento se ejecuta en la nube. La computación en el borde está emergiendo como un método complementario donde los agentes ejecutan tareas sensibles a la latencia cerca de los dispositivos, combinando seguridad con escala.
Por Nivel de Autonomía:
Los Agentes Cognitivos Impulsan la InnovaciónLos agentes Reactivos todavía forman la base instalada más grande porque la lógica basada en reglas es predecible y fácil de auditar. Manejan tareas de alto volumen como el soporte básico de chat. Los agentes Deliberativos, que planifican contra modelos internos del mundo, se están extendiendo en sectores que necesitan razonamiento basado en objetivos, incluida la suscripción de seguros y el triaje clínico. Los agentes Cognitivos son la categoría emergente. Combinan modelos de lenguaje de gran escala, aprendizaje por refuerzo y grafos de conocimiento para adaptarse a contextos novedosos. Las pruebas de IBM muestran que los agentes cognitivos reducen el tiempo de decisión en un 70% y mejoran la precisión en un 35% en comparación con la automatización con guiones.
Los agentes Híbridos combinan la velocidad reactiva con la planificación deliberativa. Son adecuados para operaciones de misión crítica donde la fiabilidad es esencial. A medida que la especialización se profundiza, los agentes cognitivos de propósito específico para finanzas, comercio minorista y logística expandirán el mercado de agentes autónomos más allá de los casos de uso horizontales.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, las PYMEs se AceleranLas Grandes Empresas contribuyeron con el 69,10% de los ingresos de 2025, ayudadas por presupuestos amplios e infraestructura digital robusta. Más de 100.000 empresas ahora crean o refinan agentes en Microsoft Copilot Studio, muchas con ecosistemas multiagente complejos. La integración profunda en herramientas de ERP, CRM y cadena de suministro ofrece ahorros medibles e información basada en datos. Las Pequeñas y Medianas Empresas están cerrando la brecha. Una CAGR proyectada del 32,76% muestra que las plataformas sin código y los modelos de IA como Servicio están reduciendo las barreras de entrada.
La adopción de las PYMEs se centra en victorias inmediatas como la calificación de clientes potenciales, la conciliación de facturas y la incorporación de recursos humanos. Los precios de pago por uso reducen el riesgo, mientras que los mercados proporcionan plantillas verticales que acortan los ciclos de implementación. El resultado es una participación más amplia que diversifica la base de clientes de la industria de agentes autónomos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Vertical Industrial:
TI y Telecomunicaciones Lidera, la Atención Médica se AceleraTI y Telecomunicaciones representó el 29,40% de los ingresos totales en 2025, reforzando su estatus como campo de pruebas para los agentes de IA. Los operadores de telecomunicaciones reportan reducciones del 40-60% en el tiempo medio de reparación tras adoptar agentes autónomos de monitoreo de redes. Los equipos de servicios de TI ahora dependen de agentes que autocuran la infraestructura y clasifican los tickets, liberando al personal para trabajos de mayor valor. Salud y Ciencias de la Vida es el sector de mayor crecimiento. Una CAGR del 36,25% hasta 2031 refleja la creciente presión para controlar costos y mejorar los resultados de los pacientes. Wipro introdujo agentes de salud especializados que automatizan la incorporación de proveedores y la verificación de seguros. Los agentes de apoyo a la decisión clínica se integran con los registros electrónicos de salud, permitiendo planes de tratamiento personalizados.
Los investigadores farmacéuticos emplean agentes para escanear literatura y diseñar experimentos. Las regulaciones de privacidad siguen siendo estrictas, aunque las técnicas de aprendizaje federado y datos sintéticos están abriendo vías de adopción.
Análisis Geográfico
Mercado de Agentes Autónomos de América del Norte
América del Norte generó el 40,30% del mercado de agentes autónomos en 2025 gracias a la intensa inversión en I+D y a la temprana adopción corporativa. Las empresas de los Estados Unidos planean gastar más de 300 mil millones de USD en investigación de inteligencia artificial en 2025, con una parte considerable orientada a tecnologías de agentes. Las instituciones financieras y los hospitales lideran los despliegues, impulsados por marcos federales de apoyo que equilibran la innovación con la IA responsable. La concentración de financiación de capital de riesgo y los amplios grupos de talento añaden un impulso adicional.
Mercado de Agentes Autónomos de Europa, APAC y GCC
Asia Pacífico es la región de mayor crecimiento, con una previsión de registrar una CAGR del 35,10% entre 2026 y 2031. La estrategia nacional de inteligencia artificial de China destina importantes subsidios a los agentes de fabricación autónomos, mientras que Japón y Corea del Sur respaldan proyectos piloto de fábricas inteligentes para hacer frente a la escasez de mano de obra. La región del Golfo está atrayendo soluciones de agentes a medida, y empresas conjuntas como CNTXT AI y Beam AI estiman un valor de mercado regional de entre 4,2 y 5,4 mil millones de USD en 2025. La infraestructura de nube escalable y el despliegue del 5G hacen que la región sea propicia para los agentes implementados en el borde, ampliando el alcance en logística y comercio minorista. Europa combina una sólida supervisión ética con un despliegue práctico en los sectores automotriz, financiero e industrial. La Ley de IA de la UE exige transparencia y gestión de riesgos, orientando el diseño de productos hacia resultados confiables. Las arquitecturas definidas por software en los vehículos sitúan a Europa a la vanguardia de los agentes a bordo. El mercado regional de inteligencia artificial podría alcanzar los 235,5 mil millones de USD para 2031 con una CAGR del 26,3%, lo que ilustra un sólido potencial. Las normas de soberanía de datos en el sector sanitario ralentizan la adopción, pero también catalizan avances en IA que preserva la privacidad, los cuales podrían convertirse en fortalezas exportables.

Panorama regulatorio
Los agentes autónomos están cada vez más determinados por regímenes de riesgo y transparencia aplicables a toda la IA, en lugar de por estatutos específicos para agentes, y el cumplimiento a corto plazo se centra en la documentación, la auditabilidad y la operación segura de las acciones de los agentes en sistemas conectados. En Estados Unidos, el Instituto Nacional de Estándares y Tecnología (NIST) lanzó la AI Agent Standards Initiative en febrero de 2026 para impulsar estándares técnicos voluntarios y protocolos abiertos para agentes seguros e interoperables, reforzando un enfoque basado en estándares referenciado en 15 USC 278h-1 sobre estándares de IA.
La actividad política en 2026 también apunta a una mayor atención a las normas de interacción entre plataformas y agentes. En junio de 2026, el senador Mark Warner publicó el borrador de discusión de la AI AGENT Act, que propone requisitos en torno al acceso interoperable de agentes de IA de terceros en grandes plataformas en línea y un concepto de registro administrado por la FTC para proveedores de agentes. En la Unión Europea, la Ley de IA de la UE (Reglamento (UE) 2024/1689) establece el marco general de niveles de riesgo para los sistemas de IA en el que se encuadran los agentes según el riesgo del caso de uso, mientras que la Comisión Europea emitió directrices sobre las obligaciones de transparencia en julio de 2026, antes de que las obligaciones de transparencia del artículo 50 fueran aplicables en agosto de 2026.
Análisis de la cadena de valor
La cadena de valor de los agentes autónomos comienza con los activos fundamentales de cómputo y modelos (infraestructura de nube a hiperescala, proveedores de modelos y herramientas para entrenamiento e inferencia), y se extiende luego hacia los marcos de agentes y las capas de orquestación que conectan los modelos con herramientas, flujos de trabajo y sistemas empresariales. Esta capa intermedia suele incluir controles de identidad, políticas y gobernanza, junto con el trabajo de interoperabilidad y protocolos que permite a los agentes interactuar en ecosistemas heterogéneos. Los proveedores de soluciones empaquetan estos elementos en plataformas, catálogos y agentes verticales, mientras que los integradores de sistemas y los proveedores de servicios gestionados implementan, protegen y operan los agentes en producción en funciones como operaciones de clientes, operaciones de red y cadena de suministro.
Aguas abajo, la implementación empresarial depende de la preparación de los datos y de la conectividad de los sistemas, incluidos los conectores a ERP/CRM/OSS-BSS, bases de conocimiento y entornos de gemelos digitales utilizados para la planificación, la simulación y la ejecución segura de acciones. Los cuellos de botella suelen surgir cuando los agentes se integran entre múltiples proveedores, en particular en la coordinación entre orquestador y herramienta, y entre agentes, así como cuando la gobernanza por diseño debe incorporarse mediante detección de desviaciones, reversión y recuperación segura, y registro de auditoría. Los socios de consultoría e integración también influyen en los plazos de implementación a medida que las empresas pasan de la automatización de tareas a la delegación basada en resultados, especialmente en sectores regulados donde la auditabilidad y los controles de datos limitan las decisiones de arquitectura.
Panorama Competitivo
El mercado de agentes autónomos está moderadamente concentrado en torno a cuatro grandes proveedores de nube e IA. Microsoft integra Copilot en Azure, Dynamics 365 y M365, incorporando agentes en suites de productividad y herramientas para desarrolladores. Google impulsa la interoperabilidad a través de su protocolo Agent2Agent que tiene como objetivo conectar ecosistemas de agentes heterogéneos. IBM enfatiza la orquestación de flujos de trabajo con watsonx Orchestrate y posee 1.591 patentes relacionadas con IA aseguradas en 2024, muchas de las cuales mejoran la colaboración humano-agente. AWS aprovecha su extenso catálogo de servicios en la nube para ofrecer a los clientes agentes preconstruidos para necesidades operativas comunes.
Los especialistas están creando nichos verticales. Agentforce de Salesforce se centra en la automatización orientada al cliente, el Estudio de Agentes de IA de Oracle amplía los procesos de back-office, y ServiceNow implementa agentes específicos para telecomunicaciones en operaciones de red. Las empresas emergentes como Fetch.ai en redes descentralizadas y Affectiva en inferencia de emociones muestran la diversidad de innovación. Las asociaciones y los mercados se están volviendo decisivos, con Siemens planeando un mercado de agentes de IA industrial en la plataforma Xcelerator y Manhattan Associates lanzando Agent Foundry para permitir a los minoristas construir agentes de logística personalizados.
La intensidad competitiva está aumentando a medida que los proveedores compiten por establecer estándares de facto. Las características de seguridad, explicabilidad y gobernanza son los principales diferenciadores porque generan confianza empresarial. Los proveedores que suministran tanto marcos de agentes horizontales como agentes de dominio especializado están mejor posicionados para capturar el gasto incremental a medida que los clientes escalan las implementaciones.
Líderes de la Industria de Agentes Autónomos
IBM Corporation
Oracle Corporation
SAP SE
Amazon Web Services, Inc.
SAS Institute Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agentes Autónomos
- IBM Corporation
- Google LLC
- Microsoft Corporation
- Amazon Web Services Inc.
- Oracle Corporation
- SAP SE
- Salesforce Inc.
- SAS Institute Inc.
- Intel Corporation
- Aptiv PLC
- Nuance Communications
- Infosys Limited
- Fair Isaac Corporation (FICO)
- Fetch.ai Ltd.
- Affectiva Inc.
- Baidu Inc.
- Huawei Technologies Co. Ltd.
- Bosch Global Software Technologies
- SAPEON Inc.
- DataRobot Inc.

Oportunidades de mercado y perspectivas futuras
Una oportunidad importante es reducir la fragmentación del ecosistema mediante estándares prácticos de interoperabilidad y gobernanza que hagan operativamente viables las implementaciones de agentes multiproveedor. La NIST AI Agent Standards Initiative (febrero de 2026) y el trabajo de protocolos del sector, como Open Standard Agents (OSSA), incluida su versión Agent Contract Standard v0.5.0 lanzada en abril de 2026, muestran esfuerzos activos para definir capas de identidad, habilidades y contratos que mejoren la portabilidad entre plataformas. Las empresas que enfrentan largos ciclos de integración entre plataformas y una conectividad multiproveedor limitada generan espacio para plataformas, integradores y proveedores de seguridad que ofrecen orquestación, pruebas y controles de políticas estandarizados.
Las herramientas de seguridad y auditabilidad en torno a las acciones de los agentes son otra oportunidad a corto plazo, a medida que los agentes comienzan a ejecutar tareas entre aplicaciones a gran escala. Las obligaciones de transparencia de la Ley de IA de la UE, que entran en vigor en agosto de 2026 y cuentan con el respaldo de las directrices de la Comisión Europea de julio de 2026, aumentan la necesidad de registros de acciones rastreables, divulgaciones claras e inventarios de flujos de datos y sistemas conectados, en particular para los agentes que gestionan flujos de trabajo sensibles. Por separado, la demanda de preparación para producción es visible en las organizaciones de TMT que en 2026 se orientan hacia la orquestación y la operacionalización a escala, lo que impulsa los servicios gestionados, las herramientas de AgentOps y las plantillas específicas por sector destinadas a acortar el tiempo de puesta en producción manteniendo al mismo tiempo la gobernanza con supervisión humana.
Recent Industry Developments in Mercado de Agentes Autónomos
- Julio de 2026: AWS y Aily Labs anunciaron una asociación estratégica para implementar agentes de Aily AI Decision Intelligence a través de AWS Marketplace y Amazon Bedrock. Esta medida amplía el acceso empresarial a capacidades de agentes empaquetadas y vincula la implementación de agentes a un canal escalable de adquisición y distribución en la nube.
- Mayo de 2026: AWS anunció la disponibilidad general de AWS for SAP MCP Server en Amazon Bedrock AgentCore, que permite a los agentes de IA conectarse de forma segura a entornos de SAP ERP. Esto refuerza la capa de integración entre agentes y sistemas empresariales y reduce la fricción para los casos de uso de agentes centrados en SAP que requieren acceso controlado a herramientas.
- Mayo de 2025: IBM y Oracle ampliaron su asociación para impulsar la IA agéntica y la nube híbrida, alineando las capacidades de IBM watsonx e IBM Consulting con Oracle Cloud Infrastructure. La colaboración refleja la creciente demanda empresarial de implementaciones de agentes que abarcan suites de aplicaciones y entornos de nube, con integración y gobernanza ofrecidas mediante una ejecución conjunta de salida al mercado.


Mercado de Agentes Autónomos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de agentes autónomos abarca los ingresos generados por agentes basados en software que pueden percibir el contexto, decidir acciones y ejecutar tareas con una intervención humana limitada en flujos de trabajo empresariales y de consumo.
Exclusiones de alcance: excluimos la infraestructura y los chips de IA general, y también excluimos las herramientas de automatización no autónomas que no toman decisiones ni actúan de forma independiente.
Descripción general de la segmentación
- Por Componente
- Solución
- - Plataformas
- - Marcos y Kits de Herramientas
- Servicios
- - Servicios Profesionales
- - Servicios Gestionados
- Por Tipo de Implementación
- Nube
- Local
- Por Nivel de Autonomía
- Agentes Reactivos
- Agentes Deliberativos
- Agentes Híbridos
- Agentes Cognitivos
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (PYMEs)
- Grandes Empresas
- Por Vertical Industrial
- BFSI
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Manufactura
- Transporte y Movilidad
- Comercio Minorista y Comercio Electrónico
- Energía y Servicios Públicos
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la base de hechos básica sobre la adopción de IA, los patrones de gasto en la nube y el comportamiento de adquisición de software empresarial que influye en las implementaciones de agentes. Revisamos fuentes públicas como el trabajo de política y medición de IA de la OCDE, las directrices de gestión de riesgos de IA del NIST, datos ocupacionales de la Oficina de Estadísticas Laborales de EE. UU. y publicaciones comerciales de la USITC, cuando resultaban pertinentes para la intensidad de automatización.
Para anclar la forma del sector y las señales del lado empresarial, también recurrimos a fuentes como presentaciones ante la SEC, transcripciones de conferencias de resultados, documentación de productos, prensa tecnológica de reputación y actualizaciones del ecosistema de desarrolladores. Para verificaciones cruzadas específicas, utilizamos selectivamente suscripciones pagadas para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para mapear los niveles de actividad y confirmar el momento de la expansión de productos. Las fuentes documentales específicas mencionadas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y pagadas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se está comprando e implementando realmente, y qué se contabiliza como ingresos por agentes frente a software de IA adyacente. Hablamos con una combinación de equipos de soluciones, compradores de TI, socios de implementación y especialistas de dominio, cubriendo patrones de demanda en América, EMEA y APAC, de modo que los supuestos fueran puestos a prueba en diferentes niveles de madurez.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 15% | APAC: 48% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 47% | América: 23% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento comienza con una construcción de la reserva de demanda de arriba hacia abajo, en la que las señales de gasto en software empresarial e IA se reconstruyen en una probable adopción de agentes, y luego se filtran según la preparación para la implementación y la intensidad del caso de uso. Para mantener los totales realistas, el resultado se corrobora con verificaciones selectivas de abajo hacia arriba, como divulgaciones muestreadas de ingresos de proveedores, conversaciones con canales sobre el tamaño de las transacciones y una verificación de coherencia de volumen por ASP para implementaciones comunes de agentes.
Los insumos clave incluyen el ritmo de migración a la nube, la asignación de presupuesto empresarial de IA, la proporción de flujos de trabajo que se automatizan, el comportamiento habitual de precios por usuario o por tarea, y la velocidad de implementación de las prácticas de orquestación y gobernanza que permiten el uso en producción. Cuando la visibilidad de abajo hacia arriba es incompleta para proveedores más pequeños, las brechas se abordan mediante supuestos de penetración vinculados a entrevistas con compradores y bandas de precios normalizadas.
Para la previsión, utilizamos un análisis de escenarios respaldado por señales a corto plazo procedentes de entrevistas, seguido de una superposición de regresión multivariante para mantener el crecimiento alineado con el gasto macro en TI, la expansión de la nube y la adopción de software de IA. Los supuestos se revisaron hasta que el crecimiento a corto plazo y la saturación a largo plazo resultaron coherentes con los ciclos de adquisición y los plazos de implementación.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican con señales independientes, como la dirección del gasto empresarial en IA, las tendencias de contratación para puestos de automatización y los patrones de cadencia de lanzamientos que indican la rapidez con la que están madurando las capacidades de los agentes. Las variaciones se investigan en múltiples etapas de revisión, y volvemos a contactar a los encuestados cuando cambia un supuesto clave o cuando aparece un valor atípico en los precios, la adopción o el crecimiento.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden alterar la demanda o los precios. Antes de la entrega, un analista realiza una nueva revisión de los insumos y supuestos para que los clientes reciban la visión más actualizada disponible en ese momento.
Comparación del tamaño del mercado de agentes autónomos de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los agentes autónomos a menudo no coinciden porque cada editor delimita el mercado de manera diferente y luego aplica distintos supuestos de precios y adopción. Las diferencias también surgen de la velocidad a la que se permite que avance la previsión, y de si la estimación está vinculada a implementaciones pagadas o incluye herramientas de IA más amplias que parecen similares en la superficie.
Al rastrear señales de ingresos basadas en implementaciones y actualizar anualmente las reglas de alcance, Mordor Intelligence mantiene el total vinculado a la funcionalidad de agentes que ejecutan acciones, en lugar de software de IA amplio que solo asiste a los usuarios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,42 mil millones de USD (2025) | |
| Editorial de Investigación Sectorial A | 8,00 mil millones de USD (2025) | Esta cifra parece utilizar una definición más amplia que agrupa plataformas de agentes, asistentes de IA adyacentes y herramientas habilitadoras, lo que amplía el conjunto de ingresos contabilizados en el mismo año. |
| Rastreador del Mercado Tecnológico B | 7,84 mil millones de USD (2025) | La estimación parece más cercana a una visión de tasa de ingresos anualizada que puede incluir pilotos tempranos y monetización mixta, y podría aplicar menos filtrado sobre qué califica como una implementación de agente autónomo. |
La dispersión entre fuentes refleja principalmente dónde se traza la línea entre los agentes autónomos y el software de IA cercano, además de cómo se tratan los precios y la velocidad de aceleración en los primeros años. Al utilizar reglas de inclusión explícitas, indicadores de demanda repetibles y verificaciones cruzadas provenientes de entrevistas, la cifra final resulta más fácil de conciliar con el comportamiento real de adquisición.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de agentes autónomos?
El mercado de agentes autónomos fue valorado en USD 5,83 mil millones en 2026 y está preparado para crecer rápidamente hasta 2031.
¿Qué segmento de componentes domina los ingresos?
Las plataformas de Soluciones mantuvieron una participación de mercado del 67,20% en 2025, reflejando la demanda de marcos de agentes listos para usar.
¿Por qué la atención médica es el vertical de mayor crecimiento?
Los agentes de salud reducen las cargas administrativas y apoyan las decisiones clínicas, impulsando una perspectiva de CAGR del 36,25% bajo estrictas presiones de control de costos.
¿Qué tan importante es la implementación en la nube para los agentes autónomos?
La nube representa el 81,10% de las implementaciones gracias a su capacidad de cómputo elástico y amplias bibliotecas de modelos de IA.
¿Cuáles son los mayores obstáculos para la adopción?
La escasez de talento en ingeniería de seguridad y la ausencia de estándares de interoperabilidad retrasan los proyectos y añaden costos de integración.
¿Qué región crecerá más rápido para 2031?
Se prevé que Asia Pacífico se expanda a una CAGR del 35,10% debido al fuerte respaldo gubernamental, las iniciativas de fábricas inteligentes y la infraestructura de borde 5G.
Última actualización de la página el:



