
Tamaño y Cuota del Mercado de Infraestructura de IA
Análisis del Mercado de Infraestructura de IA por Mordor Intelligence
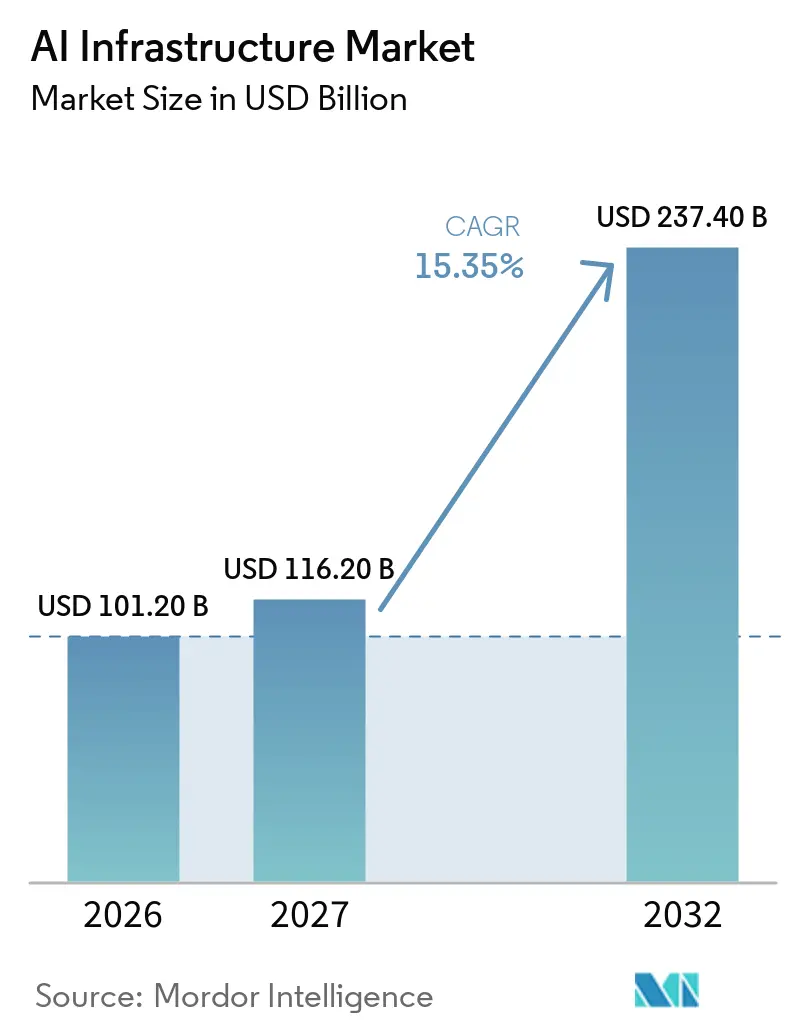
Se espera que el tamaño del mercado de infraestructura de IA crezca de 101,2 mil millones de USD en 2026 a 116,2 mil millones de USD en 2027 y se prevé que alcance los 237,4 mil millones de USD para 2032 con una CAGR del 15,35% durante 2027-2032.
Análisis de Mercado
El entrenamiento y la inferencia de IA vinculan la demanda de equipos con la computación, las redes y la refrigeración. En los Estados Unidos, los diseños de bastidores con refrigeración líquida muestran cómo la preparación de las instalaciones puede respaldar implementaciones informáticas de mayor densidad. Las restricciones en el suministro de sistemas y los límites de potencia de bajo voltaje pueden, no obstante, limitar la velocidad con que los operadores convierten la demanda en capacidad utilizable. Los proveedores que entregan aceleradores junto con redes, refrigeración y bastidores listos para la alimentación eléctrica pueden satisfacer directamente el límite de suministro de energía, mientras que las restricciones en el suministro de sistemas siguen siendo un retraso que la integración por sí sola no elimina.
Conclusiones Clave del Informe
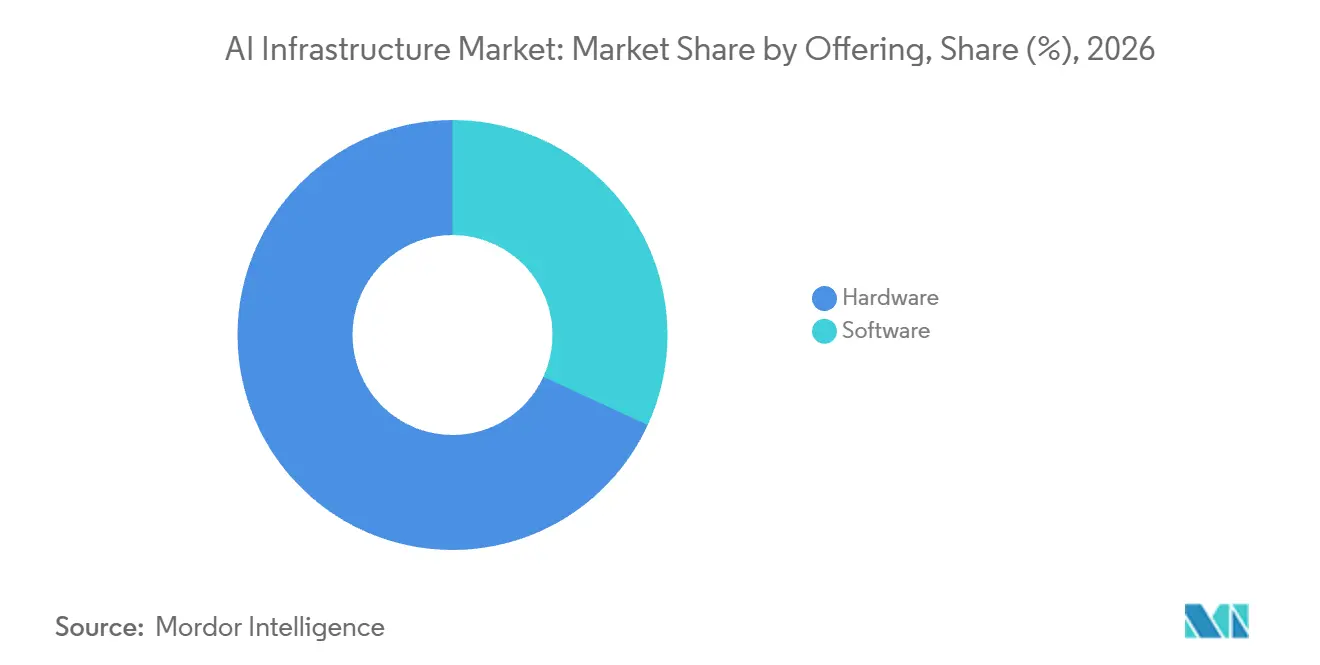
- Por oferta, el hardware representó una participación del 68,13% en el mercado de infraestructura de IA en 2026, mientras que se prevé que el software crezca más rápido con una CAGR del 16,4% durante 2027-2032.
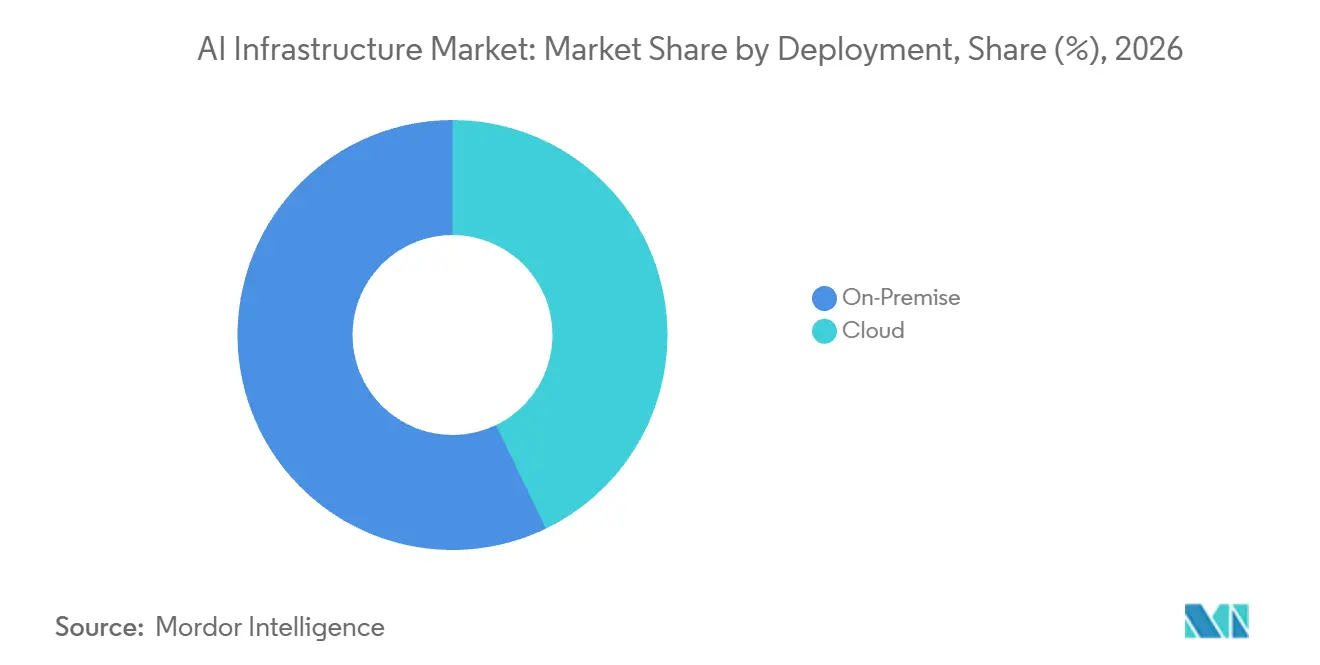
- La implementación local representó una participación del 57,16% del tamaño del mercado de infraestructura de IA en 2026, y se prevé que la nube sea el segmento de implementación de más rápido crecimiento con una CAGR del 16,15% durante 2027-2032.
- Entre los usuarios finales, las empresas lideraron con una participación del 42,17% en 2026, mientras que se prevé que los proveedores de servicios en la nube crezcan más rápido con una CAGR del 15,65% durante 2027-2032.
- Las GPU lideraron las arquitecturas de procesadores con una participación del 88,9% en 2026, con FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) previsto como el segmento de más rápido crecimiento con una CAGR del 17,25% durante 2027-2032.
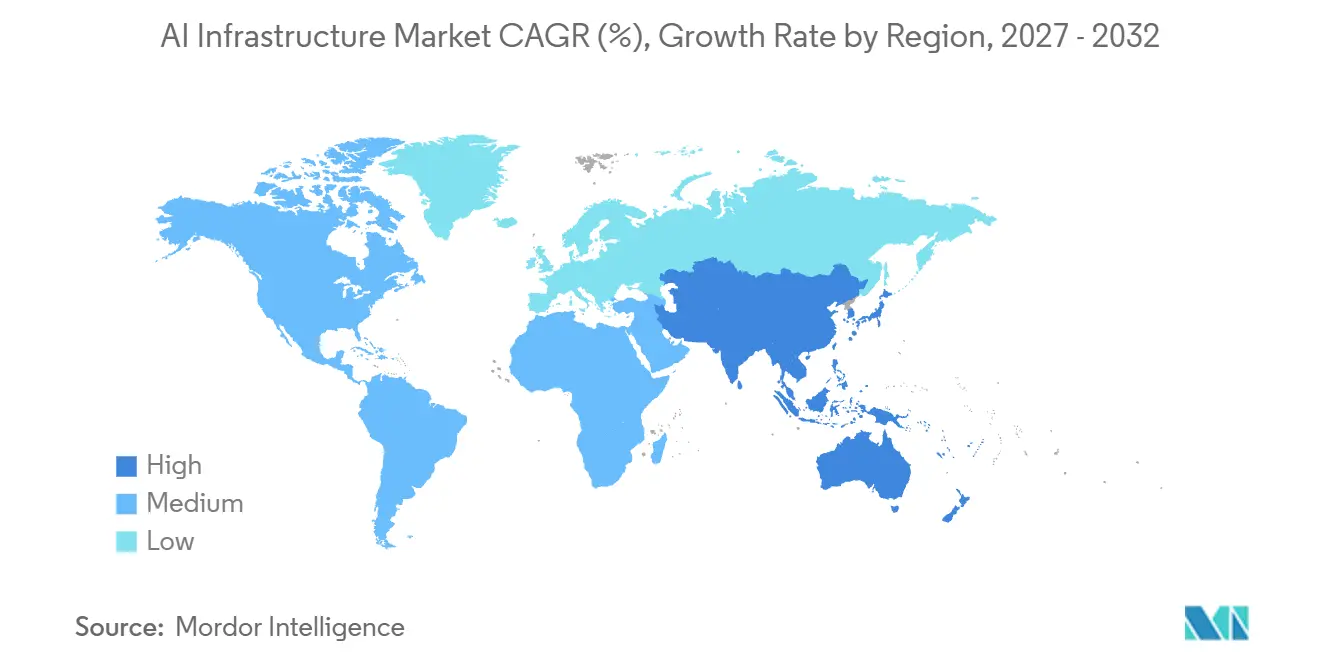
- En términos geográficos, América del Norte lideró con una participación del 39,4% en 2026, mientras que se prevé que Asia Pacífico crezca más rápido con una CAGR del 16,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Factores Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes Pedidos Pendientes de GPU H100/H200 entre Hiperescaladores | +5.5% | América del Norte, Europa, Asia Pacífico | Corto plazo (≤ 2 años) |
| Redes Específicas para IA de Rápida Adopción (InfiniBand NDR, Ethernet 800G) | +6% | América del Norte, Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Adopción de Refrigeración Líquida Energéticamente Eficiente | +4% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Subsidios Gubernamentales Tipo CHIPS para Fábricas de IA | +3% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Instancias de Aceleradores de IA Nativas en la Nube Democratizan el Acceso | +2% | Estados Unidos, Bélgica, Países Bajos, Singapur, India | Corto plazo (≤ 2 años) |
| Optimización de Marcos de IA de Código Abierto (p. ej., Triton, TVM) | +1% | América del Norte, Europa, Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Pedidos Pendientes de GPU H100/H200 entre Hiperescaladores
La demanda de entrenamiento puede llegar a los proveedores de infraestructura a través de los operadores de nube antes de que los desarrolladores individuales de IA aseguren hardware dedicado. El 27 de agosto de 2025, el CEO de NVIDIA, Jensen Huang, afirmó que los grandes proveedores de nube se alquilaban capacidad entre sí mientras las startups de IA buscaban capacidad de entrenamiento. Describió los informes de agotamiento de existencias de H100 y H200 como ruido de mercado. Huang vinculó la presión sobre la capacidad con las startups que entrenaban modelos de razonamiento. Los alquileres entre pares indican una brecha entre la capacidad propia de los proveedores y la demanda de entrenamiento que intentaban satisfacer. Cerrar esa brecha con sistemas propios convertiría la presión por el acceso al entrenamiento en nuevos pedidos de GPU en todo el mercado de infraestructura de inteligencia artificial.
Tejidos de Red Específicos para IA de Rápida Adopción (InfiniBand NDR, Ethernet 800G)
La actualización de un clúster de cómputo requiere una configuración de red que pueda conectar el sistema ampliado como un conjunto utilizable. Meta especificó 800G de E/S de escalado horizontal por GPU para una configuración conectada por Ethernet en su superclúster Prometheus en New Albany, Ohio.[1] NVIDIA reportó por separado un crecimiento interanual de 2,6x para Spectrum-X Ethernet en su segundo trimestre del ejercicio fiscal 2027, destacando la inversión continua en toda la industria de infraestructura de inteligencia artificial. Meta indicó que eligió 800G por GPU porque la plataforma GB200 escalaba casi en todas las demás dimensiones, mientras que el ancho de banda de escalado horizontal de otro modo habría permanecido en 400G. Esta decisión de diseño convierte la capacidad de red en parte de la actualización del acelerador, incrementando el ancho de banda especificado con cada GPU en lugar de tratar la red como una adición posterior.
Adopción de Refrigeración Líquida Eficiente Energéticamente
La densidad de bastidores convierte la refrigeración líquida en una decisión de capacidad informática además de una elección de diseño de instalaciones. Microsoft describió la refrigeración líquida de circuito cerrado diseñada para una mayor densidad de bastidores en su centro de datos de IA en Mount Pleasant, Wisconsin, en septiembre de 2025. La empresa informó que su primera instalación de centro de datos en Mount Pleasant estaba completamente operativa en junio de 2026. Oracle Cloud Infrastructure también había puesto en marcha y optimizado su primera oleada de bastidores NVIDIA GB200 NVL72 con refrigeración líquida para abril de 2025. Los bastidores GB200 NVL72 con refrigeración líquida de Oracle requieren sitios que puedan soportar refrigeración líquida, lo que convierte la infraestructura de refrigeración en parte de la decisión sobre dónde se puede instalar capacidad informática adicional a escala de bastidor.
Subsidios Gubernamentales de Tipo CHIPS para Fábricas de IA
En enero de 2025, el Departamento de Comercio de los Estados Unidos finalizó hasta 93 millones de USD en financiación del programa CHIPS para Infinera, ahora parte de Nokia. El subsidio respaldó nuevas instalaciones de fabricación en San José y de pruebas y empaquetado en Bethlehem. El desembolso depende de que la empresa complete los hitos del proyecto. El Departamento de Comercio identificó los componentes fotónicos respaldados como habilitadores de las comunicaciones entre IA y los clústeres de aprendizaje automático dentro de los centros de datos. El 23 de julio de 2026, Nokia informó que se esperaba que la fábrica de San José comenzara a incrementar la producción a finales del cuarto trimestre de 2026. El Departamento de Comercio estimó un aumento de diez veces en la capacidad de fabricación nacional existente de Infinera, mientras que Nokia vinculó sus inversiones en la fábrica de San José y en el empaquetado en Pensilvania con la demanda de componentes ópticos prevista para 2027 y 2028.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez Crónica de GPU de Clase IA hasta 2026 | -2.5% | América del Norte, Europa, Asia Pacífico | Corto plazo (≤ 2 años) |
| Limitaciones de Conversión de Energía de 400 V / 48 V en Centros de Datos Heredados | -1.9% | América del Norte, Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Controles de Exportación de IA Soberana (Estados Unidos-China, Unión Europea) | -1.1% | Estados Unidos y China | Mediano plazo (2-4 años) |
| Aumento de los Costos de Cumplimiento de Emisiones de Alcance 2 | -0.6% | Centros de datos de Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez Crónica de GPU de Clase IA hasta 2026
Para un operador que requiere un sistema informático específico, una restricción de suministro puede separar una decisión de compra de la capacidad de IA utilizable. El informe del segundo trimestre del ejercicio fiscal 2027 de NVIDIA reportó ciertas restricciones de suministro al tiempo que describía los envíos futuros de sistemas Blackwell y Rubin. Esto convierte la disponibilidad de entrega en un límite distinto para la expansión, incluso cuando un comprador está dispuesto a financiar equipos adicionales. AWS presentó sus instancias Spot de Trainium e Inferentia, diseñadas específicamente para este fin, como opciones de cómputo alternativas para cargas de trabajo de IA sensibles al costo durante las restricciones de GPU. Sin embargo, cuando el sistema requerido no puede suministrarse, la adición de capacidad de un operador debe esperar la disponibilidad del hardware, lo que deja el costo comercial en el acceso retrasado a la configuración informática seleccionada.
Limitaciones de Conversión de Energía de 400 V / 48 V en Centros de Datos Heredados
La distribución de energía de baja tensión puede limitar la capacidad de aceleración que los operadores añaden dentro de un bastidor existente. Texas Instruments describe pérdidas de distribución significativas en torno a los 200 kW en bastidores de nube e IA de segunda generación que utilizan un bus de CC de 50 V, lo que hace que nuevos aumentos de potencia sean poco prácticos.[2] Para los operadores que se aproximan a ese límite de diseño, adquirir cómputo adicional requiere una solución de suministro de energía en lugar de simplemente más aceleradores. Microsoft, Meta y Google redactaron la especificación Diablo 400 del Open Compute Project, publicada el 1 de marzo de 2026, como base de diseño para un bastidor de energía auxiliar que suministra ±400 V CC a los bastidores de TI cercanos. La expansión más allá del límite de baja tensión depende, por tanto, de rediseñar el suministro de energía del bastidor antes de poder incorporar hardware de cómputo adicional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
La Escala del Hardware y la Reutilización del Software Determinan el GastoEl hardware representó una participación del 68,13% del tamaño del mercado de infraestructura de IA en 2026. Dell Technologies reportó 32,5 mil millones de USD en ingresos netos por servidores optimizados para IA en los primeros 6 meses del ejercicio fiscal 2027, finalizado el 31 de julio de 2026, un aumento del 222% interanual. Dell atribuyó la mayor parte del incremento a mayores ventas unitarias, con una contribución menor de precios de venta promedio más altos. Dado que Dell vende estos como servidores completos para entrenamiento, ajuste fino e inferencia, estos ingresos representan ventas de sistemas integrados valorados una sola vez al precio del sistema.
Se prevé que el software sea el segmento de más rápido crecimiento con una CAGR del 16,4% durante 2027-2032. En octubre de 2025, Hitachi informó que su plataforma de IA operada internamente incorporaba herramientas que incluían Red Hat OpenShift AI y respaldaba más de 250 proyectos de tecnología de la información y tecnología operativa. La plataforma respaldó el desarrollo y la operación de modelos de IA y aprendizaje automático, con Red Hat suministrando OpenShift AI entre sus herramientas. Una única plataforma operada internamente que sirve a tantos proyectos sitúa la demanda de software en la capa de plataforma compartida, en lugar de dentro de cada proyecto individual.



Por Implementación:
La Economía de los Sistemas Privados y la Demanda en la Nube Crean Rutas DistintasLa implementación local representó una participación del 57,16% en el mercado de infraestructura de IA en 2026. Hewlett Packard Enterprise (HPE) reportó una fuerte demanda empresarial de su plataforma Private Cloud AI para implementaciones locales a gran escala en el tercer trimestre fiscal de 2026, con clientes que buscaban optimizar la economía de tokens. HPE añadió que esta demanda estaba escalando rápidamente sus reservas de pedidos y su base de clientes. Dicha demanda vincula la propiedad de equipos con la economía del uso repetido de modelos. La expansión de la base de clientes convierte la economía de tokens en una razón para elegir infraestructura privada en más implementaciones empresariales, más allá de escalar instalaciones individuales.
Se prevé que la implementación en la nube sea el segmento de más rápido crecimiento con una CAGR del 16,15% durante 2027-2032. Los ingresos de Google Cloud crecieron un 82% interanual en el segundo trimestre de 2026, impulsados por la demanda de infraestructura de IA y soluciones de IA. Microsoft informó por separado que los ingresos de Azure y otros servicios en la nube aumentaron un 43% interanual en el trimestre finalizado el 30 de junio de 2026. El crecimiento en los negocios de nube reportados por ambos proveedores sitúa la expansión en plataformas operativas separadas, lo que otorga a las perspectivas de implementación en la nube una base comercial más amplia que un único programa de construcción.

Por Usuario Final:
Las Instalaciones Empresariales y las Decisiones de Capacidad de los Proveedores Impulsan la DemandaLas empresas fueron el segmento más grande, con una participación del 42,17% en 2026. La encuesta de Deloitte de diciembre de 2025 abarcó a 515 líderes estadounidenses de 5 industrias en empresas con ingresos anuales superiores a 500 millones de USD. Aproximadamente el 64% reportó implementaciones limitadas o a escala de fábricas de IA, definidas como cómputo, redes y almacenamiento combinados con software y servicios optimizados para IA. Por otro lado, el 86% de los encuestados esperaba que los presupuestos de infraestructura de inteligencia artificial aumentaran durante los 3 años siguientes. Dentro de la base empresarial encuestada, el crecimiento presupuestario esperado podría respaldar la expansión de las fábricas de IA implementadas, extendiendo la decisión de compra a los sistemas ya en uso.
La previsión del mercado de infraestructura de inteligencia artificial identifica a los proveedores de servicios en la nube como el segmento de mayor crecimiento, con una CAGR del 15,65% durante 2027-2032. AWS y NVIDIA anunciaron planes el 26 de agosto de 2026 para desplegar 2 millones de GPU NVIDIA adicionales en la infraestructura global de AWS durante 2027-2028. El plan incluye GPU Blackwell Ultra, Rubin y Rubin Ultra, así como fábricas de IA. Esa expansión planificada agrega la demanda de aceleradores en un programa a nivel de proveedor, creando un posible flujo de equipos más allá de una instalación única. Su calendario 2027-2028 sitúa esa demanda potencial en múltiples generaciones de GPU dentro del propio negocio de nube de AWS, condicionado a que el despliegue anunciado se convierta en sistemas instalados.
Por Arquitectura de Procesador:
La Escala de Implementación de GPU Coexiste con Hardware EspecializadoLas GPU fueron el segmento más grande del mercado de infraestructura de inteligencia artificial, con una participación del 88,9% en 2026. Para el 16 de marzo de 2026, Microsoft había desplegado cientos de miles de GPU Grace Blackwell con refrigeración líquida en su infraestructura global de centros de datos en menos de un año. Esto demuestra cómo el programa de despliegue de un operador puede absorber un gran volumen de hardware GPU dentro de un período de implementación concentrado. Dado que ese volumen se desplegó en la infraestructura global de Microsoft, describe la escala de implementación en las instalaciones de un operador en lugar de una sola instalación. Los grandes programas de GPU pueden, por tanto, combinar una única cuenta operativa con trabajo de instalación geográficamente distribuido.
Se prevé que FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras) sea el segmento de mayor crecimiento, con una CAGR del 17,25% durante 2027-2032. Cerebras Systems reportó ingresos de hardware GAAP a nivel de empresa de 164,7 millones de USD para los 6 meses finalizados el 30 de junio de 2026, en comparación con 140 millones de USD en el mismo período de 2025. La empresa desarrolla y vende hardware de infraestructura de IA basado en su procesador de escala de oblea. Estas ventas de períodos comparables proporcionan una base comercial desde la cual el hardware especializado puede expandirse, permitiendo que el crecimiento provenga del escalado de un negocio de proveedor establecido junto con el segmento de GPU más amplio.
Análisis Geográfico
Mercado de Infraestructura de IA en América del Norte
América del Norte mantuvo una participación del 39,4% en el mercado de infraestructura de IA en 2026. Core Scientific facturó 395 MW de capacidad de energía para clientes en sus centros de datos de los Estados Unidos en el segundo trimestre de 2026. Su medida facturable abarcó la capacidad arrendada donde el servicio había comenzado y la empresa estaba facturando activamente al cierre del período. El operador atiende cargas de trabajo relacionadas con IA a través de su negocio de coubicación de alta densidad. El aumento de 170 MW desde los 225 MW del primer trimestre hasta los 395 MW del segundo trimestre muestra con qué rapidez la capacidad arrendada en un operador estadounidense pasó a ser un servicio de pago para cargas de trabajo relacionadas con IA.
Mercado de Infraestructura de IA en Asia Pacífico
Se prevé que Asia Pacífico sea la geografía de más rápido crecimiento con una CAGR del 16,85% durante 2027-2032. Google inició obras en abril de 2026 en su centro de IA de Visakhapatnam en India, con AdaniConneX y Nxtra by Airtel como socios y cómputo a escala de gigavatio planificado para empresas emergentes y grandes empresas. El promotor del parque de centros de datos hiperescala de Vizag relacionado puede continuar la construcción bajo su propio riesgo a la espera del resultado final del litigio de interés público y debe seguir los procedimientos legales y medioambientales. El cómputo planificado a escala de gigavatio convierte al centro en un destino potencial para equipos de IA que sirven a empresas emergentes indias y grandes empresas a medida que avanza la construcción.
En América del Sur, Eviden actualizó la supercomputadora científica Santos Dumont operada por el LNCC de Brasil a 18,85 petaflops en julio de 2025, añadiendo capacidades de IA para los usuarios de investigación nacionales. En Europa, la Empresa Común Europea de Computación de Alto Rendimiento (EuroHPC JU) seleccionó 6 sitios adicionales de Fábricas de IA en 2025, ubicados en Chequia, Lituania, los Países Bajos, Polonia, Rumanía y España, cada uno destinado a proporcionar acceso nacional a la computación de IA y apoyo técnico a empresas emergentes, pequeñas empresas e investigadores. En Oriente Medio, la plataforma saudí de HUMAIN estaba activa en agosto de 2026, utilizando GPU AMD Instinct y redes Cisco para atender a sus clientes. En África, Altron lanzó su Fábrica de IA sudafricana en octubre de 2025, combinando cómputo y software de NVIDIA con formación y soporte, y atendiendo a 5 clientes de lanzamiento. Brasil y Europa canalizan la demanda de equipos a través de programas de cómputo público, mientras que los ejemplos de Arabia Saudita y Sudáfrica se centran en operadores orientados al cliente, lo que ofrece a los proveedores diferentes compradores institucionales.
Marco Regulatorio y Perspectivas
Determinadas jurisdicciones regulan el acceso transfronterizo al hardware, las operaciones de los centros de datos y el procesamiento de datos personales mediante diferentes instrumentos. La comparación adopta la perspectiva de un operador que implementa hardware de IA y software de infraestructura, incluidos los operadores que prestan servicios en la nube. La carga de cumplimiento depende, por tanto, de la transacción de equipos, el tipo de instalación y la actividad de procesamiento de datos.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Brasil | Francia | China | Arabia Saudita | Nigeria |
|---|---|---|---|---|---|---|
| Autoridad principal | Oficina de Industria y Seguridad | Anatel | CNIL para obligaciones de datos personales | Administración del Ciberespacio de China (CAC) y departamentos competentes | Comisión de Comunicaciones, Espacio y Tecnología (CST); Ministerio de Municipios y Vivienda | Comisión de Protección de Datos de Nigeria (NDPC) |
| Instrumentos clave o dirección | Controles de computación avanzada del Reglamento de Administración de Exportaciones; sustitución planificada del marco de difusión | Resolución 780, Artículo 6 suspendido pendiente de reevaluación | Orientación del RGPD sobre responsabilidades en la nube; entrada en vigor progresiva de la Ley de Datos de la UE sobre cambio de proveedor | Medidas provisionales para servicios de IA generativa; revisión del borrador de servicios de información de 2026 | Reglamento de Servicios de Centros de Datos; requisitos para sitios comerciales | Directiva de implementación de protección de datos de 2025 (GAID) |
| Efecto comercial | Autorización para transacciones transfronterizas de hardware sujetas a control | Evaluación de centros de datos integrados en telecomunicaciones en pausa | Contratos, seguridad y derechos de los interesados según el rol | Evaluaciones y presentaciones para servicios de IA generativa pública con capacidad de opinión pública o movilización social | Servicio de registro para proveedores mayoristas/minoristas de terceros; cumplimiento independiente para sitios comerciales | Registro de entidades de importancia principal; los responsables/encargados del tratamiento cubiertos siguen el ciclo de auditoría inicial y anual |
| Atractivo actual de la política | Medio | Alto | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Mejora | Sin cambios | Endurecimiento | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
La concesión de licencias en los Estados Unidos respalda una calificación Media, con Mejora vinculada al marco de difusión simplificado planificado en la agenda de 2026, mientras que la calificación Alta de Brasil y Sin cambios reflejan la suspensión continua del Artículo 6 pendiente de reevaluación. La calificación Media de Francia refleja el trabajo del RGPD asignado según los roles reales en la nube, mientras que el Endurecimiento sigue a la disposición de cambio de proveedor de nube de la UE programada para enero de 2027, cuando se prevé que los beneficiarios de servicios en la nube puedan cambiar de proveedor sin cargos. El borrador de divulgaciones de servicios de IA de China de julio de 2026 y los requisitos de sitios comerciales independientes de Arabia Saudita vigentes desde el 28 de septiembre de 2026 sustentan el Endurecimiento, junto con las obligaciones de evaluación y presentación de China y el marco de registro de proveedores terceros de Arabia Saudita. La calificación Media de Nigeria y Sin cambios reflejan un ciclo de cumplimiento establecido, con registro condicionado a la designación de importancia principal y auditorías debidas dentro de los 15 meses posteriores al inicio y anualmente a partir de entonces.
Etapas de la Cadena de Valor
Los productores de memoria, los proveedores de aceleradores y los integradores de servidores capturan valor en etapas sucesivas de la entrega de hardware de IA. SK hynix inició obras en abril de 2026 en P&T7, una fábrica de empaquetado avanzado planificada en Cheongju, Corea del Sur, para productos de memoria de IA como la memoria de alto ancho de banda. SK hynix describe el empaquetado avanzado dedicado como esencial para fabricar estos productos de memoria, situando la capacidad de empaquetado junto a la fabricación de memoria como un requisito para aumentar el suministro de memoria de IA.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción y empaquetado de memoria de IA | Productores de memoria de IA como SK hynix | Ventas de componentes de memoria | La capacidad de empaquetado planificada depende de la finalización de la fábrica | Alinear los compromisos posteriores con los hitos de capacidad de empaquetado |
| Suministro de aceleradores y plataformas | Proveedores de plataformas de aceleradores como NVIDIA Corporation | Ventas de aceleradores y plataformas | Coordinación del suministro de cómputo y redes para la implementación | Sincronizar las entregas de componentes con la integración del sistema |
| Integración de servidores de IA | Proveedores de servidores de IA como Dell Technologies, Inc. | Ventas de servidores integrados | Disponibilidad de energía y redes en el sitio del cliente | Secuenciar la entrega del sistema según la disponibilidad verificada del sitio |
| Fuente: Mordor Intelligence | ||||
La disponibilidad de componentes y la preparación de las instalaciones restringen diferentes puntos en la secuencia de entrega. Microsoft identifica entre sus dependencias de centros de datos la energía predecible, los suministros de redes y los servidores, incluidas las GPU. Esas dependencias exponen a los integradores de servidores a riesgos de calendario fuera de sus propias fábricas, porque la capacidad informática utilizable también requiere la infraestructura de energía y redes del operador.
Panorama Competitivo
Concentración del Mercado
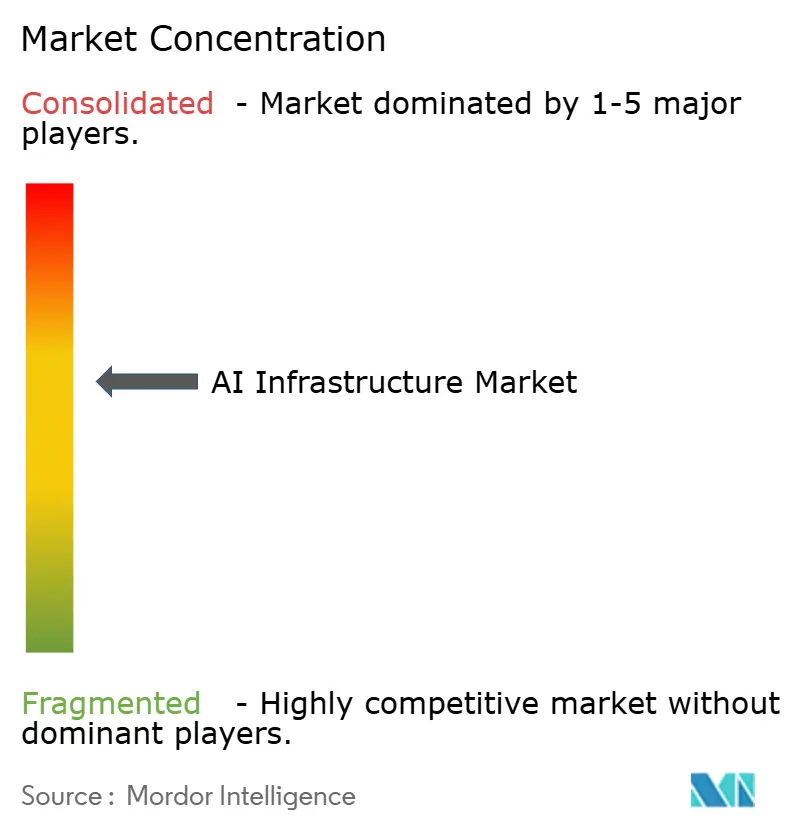
La competencia combina grandes proveedores de semiconductores y operadores de nube, con NVIDIA Corporation reportando ingresos del segmento de Centros de Datos de 89 mil millones de USD en el segundo trimestre del ejercicio fiscal 2027, finalizado el 26 de julio de 2026, un aumento del 117% interanual. Intel Corporation suministra CPU y aceleradores para centros de datos, mientras que Advanced Micro Devices (AMD) suministra procesadores EPYC y GPU Instinct. El segmento de Centros de Datos e IA de Intel reportó 6,3 mil millones de USD en ingresos en el segundo trimestre de 2026, un aumento del 59% respecto al segundo trimestre de 2025, en cifras redondeadas que incluyen transacciones entre segmentos. Microsoft Corporation y Amazon Web Services, Inc. operan infraestructura de nube global, mientras que la relación de AWS con NVIDIA sitúa a un comprador de infraestructura en el mismo conjunto competitivo que su proveedor de componentes.
AMD reportó ingresos del segmento de Centros de Datos de 6,7 mil millones de USD en el segundo trimestre de 2026, un aumento del 107% interanual, impulsado por la demanda de procesadores EPYC y GPU Instinct. Para los compradores, esa gama ofrece un único proveedor tanto para el procesador como para los componentes de acelerador de un sistema de IA. Microsoft añadió 31 centros de datos en 5 continentes en el cuarto trimestre fiscal de 2026, llevando las adiciones del ejercicio fiscal 2026 a 88. Microsoft también añadió 1 gigavatio de capacidad total en ese trimestre. Su combinación de adiciones de capacidad y alcance geográfico convierte la entrega de infraestructura en múltiples continentes en parte de su oferta competitiva.
El acceso regulatorio también puede cambiar qué proveedores construyen ecosistemas de clientes y desarrolladores. NVIDIA afirmó que, a partir del 26 de julio de 2026, no podía entregar un producto competitivo para distribución amplia en el mercado de cómputo para centros de datos de China con la aprobación tanto del gobierno de los Estados Unidos como del gobierno chino. La empresa indicó que podía enviar productos no controlados, como GPU para juegos y estaciones de trabajo, a China. NVIDIA atribuyó los ecosistemas de desarrolladores y clientes más amplios entre sus competidores a su exclusión del cómputo para centros de datos. Los ecosistemas rivales más grandes pueden hacer que los aceleradores alternativos sean más prácticos para los compradores, desplazando la competencia hacia el soporte a desarrolladores además del suministro de chips.
Líderes de la Industria de Infraestructura de IA
-
NVIDIA Corporation
-
Intel Corporation
-
Advanced Micro Devices (AMD)
-
Microsoft Corporation
-
Amazon Web Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Infraestructura de IA Empresas cubiertas en este informe
- NVIDIA Corporation
- Intel Corporation
- Advanced Micro Devices (AMD)
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- Dell Technologies, Inc.
- Samsung Electronics Co., Ltd.
- Micron Technology, Inc.
- Arm Holdings plc
- Synopsys, Inc.
- Baidu, Inc.
- Alibaba Cloud
- Tencent Cloud
- Cerebras Systems
- Graphcore
- Huawei Technologies Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
La licitación de nube soberana de C-DAC en India, el desarrollo de consorcios europeos y la adquisición brasileña de computación de alto rendimiento (HPC) para IA ofrecen diferentes vías para la venta de infraestructura. C-DAC emitió su licitación el 25 de septiembre de 2026, con ofertas con vencimiento el 29 de octubre de 2026. La convocatoria de EuroHPC JU para consorcios de Gigafábricas de IA está abierta, con ofertas con vencimiento el 3 de diciembre de 2026.[3] El paquete indio combina TI de nube de IA con infraestructura de centro de datos no TI, operaciones y mantenimiento, creando una apertura para los proveedores de cómputo dentro de un programa de entrega más amplio.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Posibles beneficiarios |
|---|---|---|---|---|---|
| Hardware e infraestructura de software para Gigafábricas de IA | Convocatoria abierta del consorcio EuroHPC, con fecha límite el 3 de diciembre de 2026 | Consorcios que establecen y operan Gigafábricas de IA europeas | Unirse a un consorcio con capacidad de instalaciones y operación creíble | Demostrar capacidad de energía, eficiencia energética e hídrica, y circularidad | Posibles socios de hardware AMD, NVIDIA y Qualcomm |
| Sistemas integrados de IA y computación de alto rendimiento en Brasil | La selección de FACC se abrió en agosto de 2026; la sesión se revisó al 4 de noviembre de 2026 | Programa nacional de IA y computación de alto rendimiento administrado por FACC con liderazgo técnico del LNCC | Ofrecer un sistema integrado que cumpla los requisitos técnicos y de precio | Evaluación técnica y de precio y conjunto de aceleradores especificado o equivalente | Integradores de sistemas compatibles y proveedores de aceleradores como NVIDIA y AMD |
| Infraestructura de TI de nube de IA soberana en India | Licitación de C-DAC publicada el 25 de septiembre, con ofertas con fecha límite el 29 de octubre de 2026 | Programa de nube de IA soberana de C-DAC, dentro de un paquete más amplio de TI, no TI y operaciones | Combinar equipos de cómputo e infraestructura de software con un socio de entrega cualificado | Calificación de facturación de 3 años; certificación OEM para preferencia de contenido local | Posibles socios proveedores de nube Tata Communications Limited, NxtGen Datacenter & Cloud Technologies Private Limited y Yotta Data Services Private Limited |
| Fuente: Mordor Intelligence | |||||
La licitación de C-DAC ilustra la importancia de las calificaciones de entrega, requiriendo una evaluación de facturación promedio de 3 años y sin relajación para empresas emergentes en cuanto a experiencia o facturación. Sus preferencias de contenido local también dependen de la certificación OEM y la evaluación del comprador. Para esta apertura de nube soberana india, el rol de entrega de un licitante debe ajustarse a su documentación de elegibilidad, mientras que cualquier reclamación de preferencia de contenido local debe sustanciarse por separado.
Desarrollos recientes de la industria en Mercado de Infraestructura de IA
- Oct 2026: Las Infraestructuras Nacionales para la Investigación y la Tecnología (GRNET) inauguraron la supercomputadora nacional DAEDALUS de Grecia en el Parque Tecnológico y Cultural de Lavrio el 19 de octubre. Se prevé que los servicios comiencen en diciembre de 2026 tras las pruebas y ajustes técnicos requeridos.
- Ago 2026: AMD, Cisco y HUMAIN anunciaron que la plataforma saudí de HUMAIN estaba activa, utilizando GPU AMD Instinct y redes Cisco para atender a clientes en el Reino y más allá.
- Ago 2026: Amazon Web Services y NVIDIA anunciaron planes para implementar 2 millones de GPU Blackwell Ultra, Rubin y Rubin Ultra adicionales en la infraestructura global de AWS, incluidas fábricas de IA, en 2027-2028.
Mercado de Infraestructura de IA Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de infraestructura de IA mide el gasto anual mundial en sistemas de cómputo físicos y software de infraestructura utilizados para entrenar y ejecutar cargas de trabajo de IA a escala. Abarca la infraestructura implementada en las instalaciones del cliente o en instalaciones en la nube, adquirida por empresas, organizaciones gubernamentales y de defensa, y proveedores de servicios en la nube en todas las regiones del mundo.
Exclusiones del alcance: Se excluyen los dispositivos de borde de grado de consumo, la consultoría general de TI, la integración y los servicios gestionados, los modelos de IA, las aplicaciones y los servicios de IA para el usuario final, así como los edificios de centros de datos, las plantas independientes de energía y refrigeración y la electricidad.
Descripción General de la Segmentación
- Por Oferta
- Hardware
- Procesador
- Almacenamiento
- Memoria
- Software
- Optimización de Sistemas
- IA Middleware y MLOps
- Hardware
- Por Despliegue
- Local
- Nube
- Por Usuario Final
- Empresas
- Gobierno y Defensa
- Proveedores de Servicios en la Nube
- Por Arquitectura de Procesador
- CPU
- GPU
- FPGA/ASIC (TPU, Inferentia, Gaudi, Cerebras)
- Otras Arquitecturas de Procesador
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Suecia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Fuentes como el documento de la OCDE de 2025 sobre Competencia en Infraestructura de Inteligencia Artificial, el Informe del Índice de IA 2026 de Stanford, el informe sobre energía en centros de datos del Departamento de Energía de los Estados Unidos y el Laboratorio Nacional Lawrence Berkeley, y las definiciones de construcción de la Oficina del Censo de los Estados Unidos ayudan a mapear la cadena de suministro, el contexto de cómputo e instalaciones, y las categorías de hardware relevantes. Sus mediciones pueden distinguir las ventas de hardware y software de los proveedores del consumo de electricidad y la construcción de edificios, lo que informa la demanda pero no equivale en sí mismo a las transacciones contabilizadas del mercado. Dicha evidencia pública puede organizarse por oferta, implementación, comprador, arquitectura de procesador y región para identificar señales independientes para el modelo de gasto anual.
Los archivos de las empresas, como los formularios 10-K, los materiales para inversores, las divulgaciones de productos y la prensa empresarial de reputación, pueden contrastar las ventas de los proveedores, las restricciones de envío, la inversión en la nube y los calendarios de implementación anunciados con esos indicadores públicos. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas pueden incluir a ejecutivos y líderes funcionales de proveedores de infraestructura, proveedores de servicios en la nube, compradores empresariales y organizaciones de adquisición gubernamentales o de defensa en APAC, EMEA y las Américas. Los encuestados pueden contrastar las estimaciones secundarias de adquisición de equipos y software, la combinación de implementación, la arquitectura y el calendario regional, mientras que el seguimiento específico puede aclarar los datos conflictivos o faltantes. Su evidencia se triangula con archivos, indicadores de envío y precios, y planes de capacidad divulgados antes de que se finalicen las estimaciones por segmento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos (CXO): 15% | APAC: 38% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 35% | EMEA: 29% |
| Actores más pequeños: 15% | Gerentes: 50% | Américas: 33% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de las ventas anuales mundiales de los proveedores de hardware de infraestructura de IA y software de infraestructura, y luego asigna ese valor entre oferta, implementación, usuario final, arquitectura de procesador y las 6 regiones del informe utilizando la combinación de ventas observada y la evidencia de implementación. Los indicadores clave incluyen los envíos de servidores de IA y aceleradores, los precios realizados de sistemas y componentes, la inversión en infraestructura de proveedores de nube y empresas, los ingresos por licencias de software o suscripciones, y los despliegues de capacidad regional divulgados. En conjunto, indican los volúmenes de compra, el valor por sistema, la vinculación de software y dónde se produce el gasto. El análisis de escenarios proyecta estos impulsores a lo largo del período de previsión, con supuestos separados para el suministro y los precios del hardware y para los ingresos recurrentes del software, mientras que los expertos verifican si los supuestos a nivel de variable coinciden con los ciclos de adquisición y los planes de implementación. Las verificaciones ascendentes selectivas pueden agregar las ventas divulgadas de los proveedores o comparar los precios de venta promedio muestreados con los volúmenes de envío de los principales sistemas, y luego conciliar esas estimaciones con el total global. Las brechas en el envío, el precio o la divulgación por segmento se delimitan con rangos documentados y se contrastan con la evidencia del canal en lugar de rellenarse con una precisión sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan los ingresos de los proveedores, las señales de envío y precios, las divulgaciones de inversión de los compradores y la evidencia de implementación regional, y luego investigan las diferencias materiales entre los indicadores independientes y los totales por segmento. Un segundo analista revisa la atribución de fuentes, las unidades, la alineación de períodos, la lógica de asignación y los valores atípicos. Las anomalías se resuelven cotejándolas con las divulgaciones subyacentes o se envían para seguimiento con los encuestados cuando una definición, un período o una combinación de compras permanece poco clara. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales de suministro, política o capacidad modifican un dato de entrada, y se somete a una revisión completa de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado de Infraestructura de IA de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos de entrada utilizados para modelar la demanda. El mercado de infraestructura de IA mide el gasto anual mundial en sistemas de cómputo físicos y software de infraestructura utilizados para entrenar y ejecutar cargas de trabajo de IA a escala.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen los envíos de servidores de IA y aceleradores, los precios realizados de sistemas y componentes, la inversión en infraestructura de proveedores de nube y empresas, los ingresos por licencias de software o suscripciones, y los despliegues de capacidad regional divulgados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 116,2 mil millones de USD (2027) | |
| Editorial de Investigación Global A | 158,3 mil millones de USD (2025) | En su base de 2025, esta estimación es un 36,2% superior al valor de este informe para 2027 de 116,2 mil millones de USD, 2 años después. Su total más amplio de infraestructura de soporte incluye sistemas de energía, refrigeración, respaldo, seguridad y gestión del lado de las instalaciones, más allá del límite de ventas de hardware y software del informe. |
| Editorial de Investigación Global B | 72,33 mil millones de USD (2025) | En su base de 2025, esta estimación es un 37,8% inferior al valor de este informe para 2027 de 116,2 mil millones de USD, 2 años después. La estimación corresponde al último año de su período histórico declarado de 2020-2025, dos años antes del año de comparación del informe. |
Los analistas de Mordor Intelligence triangularon los ingresos de los proveedores, las señales de envío y precios, las divulgaciones de inversión de los compradores y la evidencia de implementación regional, y luego investigaron las diferencias materiales entre los indicadores independientes y los totales por segmento.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de infraestructura de IA y sus perspectivas de crecimiento?
Se espera que el tamaño alcance los 116,2 mil millones de USD en 2027 y los 237,4 mil millones de USD para 2032, con una CAGR del 15,35% durante 2027-2032.
¿Qué impulsa la demanda de infraestructura de cómputo de IA?
Las actualizaciones de redes, los diseños de refrigeración líquida y el soporte a la fabricación de semiconductores son habilitadores clave. NVIDIA reportó un crecimiento interanual de 2,6 veces para Spectrum-X Ethernet en el segundo trimestre del ejercicio fiscal 2027.
¿Qué oferta lidera el gasto en infraestructura de IA?
El hardware representó una participación del 68,13% en 2026. Se prevé que el software crezca más rápido con una CAGR del 16,4% durante 2027-2032.
¿Qué empresas son los principales participantes en la infraestructura de IA?
NVIDIA Corporation, Intel Corporation, Advanced Micro Devices (AMD), Microsoft Corporation y Amazon Web Services, Inc. son los principales participantes.
¿Qué desafíos pueden ralentizar el despliegue de sistemas de cómputo de IA?
Las restricciones en el suministro de sistemas y la distribución de energía en los bastidores pueden ralentizar la implementación. Texas Instruments identificó pérdidas de distribución significativas en torno a los 200 kW en una arquitectura de bastidor de nube e IA de segunda generación que utiliza un bus de CC de 50 V.
¿Qué región lidera el gasto en infraestructura de IA y cuál tiene la previsión de crecimiento más rápido?
América del Norte representó el 39,4% del gasto global en infraestructura de IA en 2026. Se prevé que Asia Pacífico crezca a una CAGR del 16,85% durante 2027-2032.