
Tamaño y Participación del Mercado de IA Agéntica
Análisis del Mercado de IA Agéntica por Mordor Intelligence
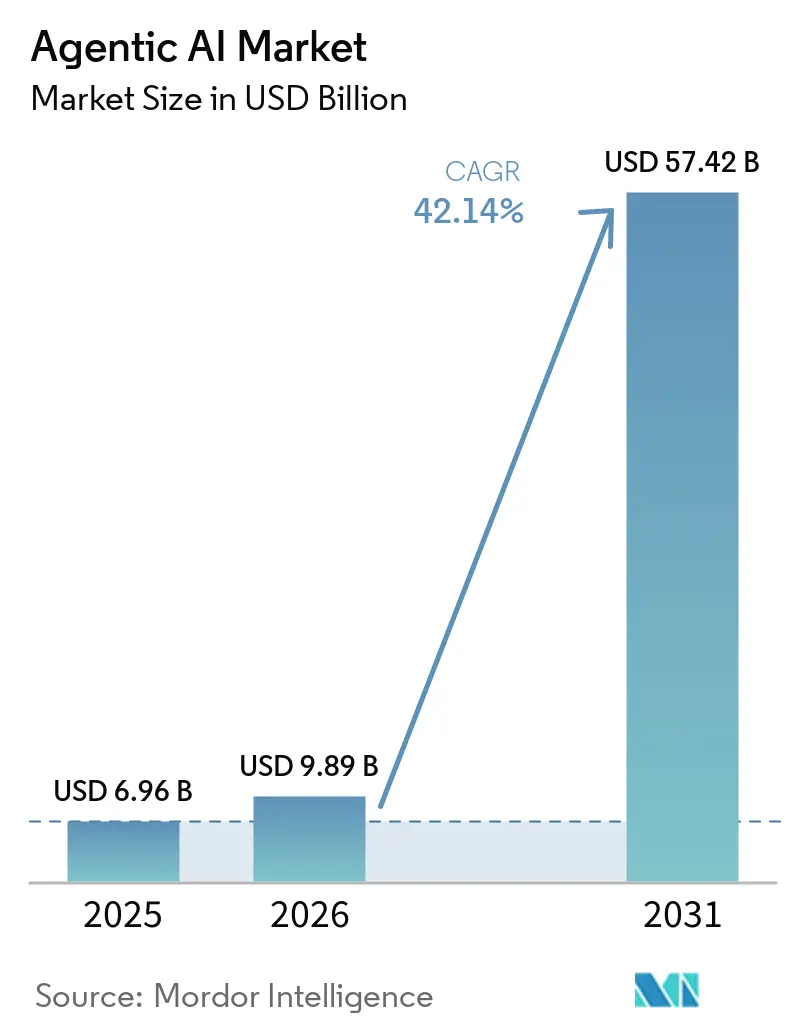
Se espera que el tamaño del mercado de IA Agéntica crezca de 9,89 mil millones de USD en 2026 a 14,06 mil millones de USD en 2027 y se prevé que alcance los 82,27 mil millones de USD para 2032 con un CAGR del 42,38% durante 2027-2032.
El desarrollo e implementación de agentes en los Estados Unidos crea un canal de implementación, y las aplicaciones de servicio al cliente conectan el software de agentes con el trabajo operativo recurrente. Los entornos de ejecución gestionados reducen el trabajo de operar agentes, pero las habilidades y la confianza limitan el alcance de las tareas que los compradores pueden delegar. Los proveedores pueden responder combinando la integración de flujos de trabajo con controles de gobernanza, vinculando el valor comercial a una ejecución confiable en lugar del número de agentes disponibles. Los proveedores que hacen que las acciones delegadas sean gobernables pueden, por tanto, competir por un conjunto más amplio de tareas de servicio al cliente, mientras que la mera disponibilidad de agentes deja sin resolver la restricción de confianza.
Conclusiones Clave del Informe
- Por componente, las soluciones tuvieron una participación del 61,21% en el mercado de IA Agéntica en 2026, mientras que se prevé que los servicios crezcan más rápido con un CAGR del 44% durante 2027-2032.
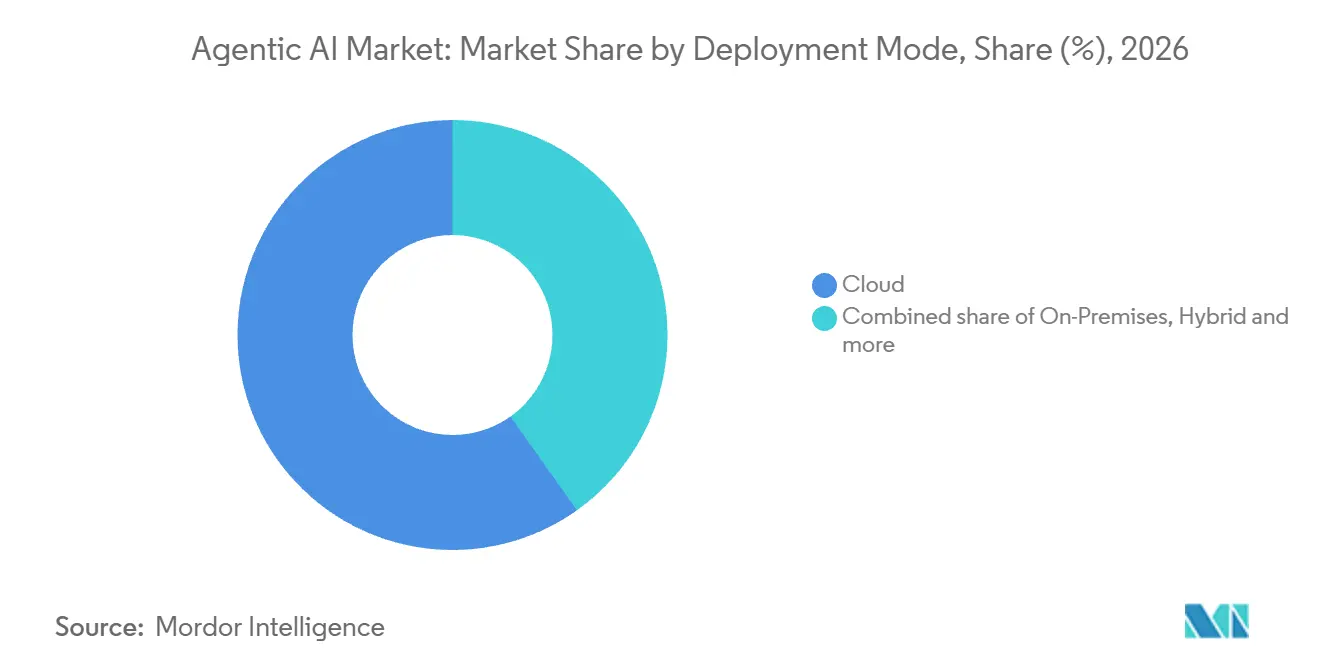
- La nube lideró los modos de implementación con una participación del 59,83% del tamaño del mercado de IA Agéntica en 2026, y se prevé que el híbrido crezca más rápido con un CAGR del 44,85% durante 2027-2032.
- Entre los tamaños de organización, las grandes empresas representaron el 64,7% de los ingresos en 2026, mientras que se proyecta que las pymes crezcan más rápido con un CAGR del 43,8% durante 2027-2032.
- Entre las industrias de usuarios finales, BFSI lideró con el 19,03% de los ingresos en 2026, y el sector automotriz lidera el pronóstico de crecimiento con un CAGR del 45,35% durante 2027-2032.
- Las arquitecturas de agentes estuvieron lideradas por los sistemas multiagente (SMA), con el 53,81% de los ingresos en 2026, y este segmento también lidera el crecimiento previsto con un CAGR del 43,75% durante 2027-2032.
- La automatización autónoma de procesos lideró las aplicaciones con el 23,03% de los ingresos en 2026, mientras que se prevé que los asistentes virtuales inteligentes crezcan más rápido con un CAGR del 44,45% durante 2027-2032.
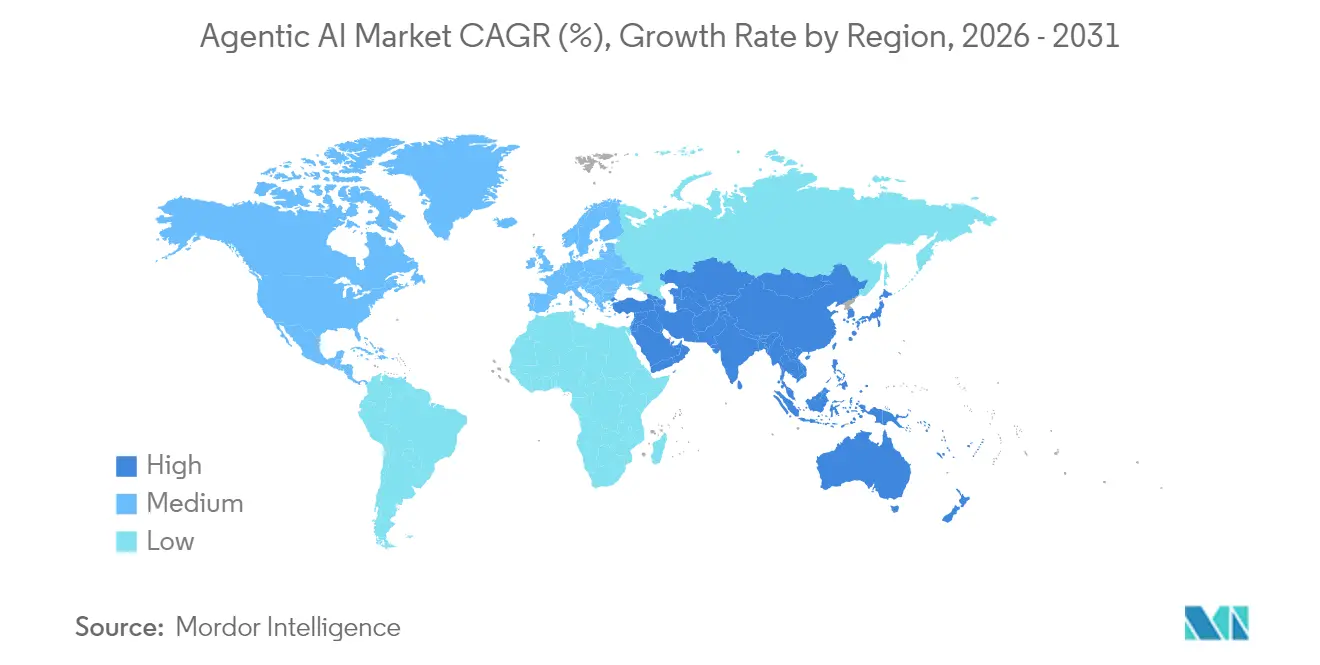
- Geográficamente, América del Norte tuvo el 39,95% de los ingresos en 2026, con Asia-Pacífico previsto para crecer más rápido con un CAGR del 45,2% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la demanda de automatización inteligente | +18.5% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Proliferación de sistemas multiagente para la resolución de problemas complejos | +14% | Los Estados Unidos | Mediano plazo (2-4 años) |
| Avances en infraestructura de IA nativa en la nube | +16% | América del Norte, Europa, Asia-Pacífico, América del Sur | Corto plazo (≤ 2 años) |
| Integración con ecosistemas de computación espacial/XR | +3% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Surgimiento de benchmarks de rendimiento de IA agéntica | +2% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Marcos de agentes de código abierto para pymes | +1.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la demanda de automatización inteligente
Los compradores que buscan automatización inteligente crean demanda de software capaz de repetir una tarea útil en múltiples instancias de agentes. En la encuesta de IBM de enero a abril de 2026, los ejecutivos de tecnología anticiparon un aumento del 38% en los agentes de IA implementados para 2027. La encuesta abarcó a 2.000 altos ejecutivos responsables de decisiones de TI, tecnología o IA en 33 geografías y 19 industrias. Una población de agentes ampliada aumentaría la oportunidad de suministrar software que lleve un proceso definido a través de ejecuciones sucesivas. Cuando la misma tarea se repite, un proveedor puede separar la lógica de aplicación reutilizable de la configuración necesaria para instancias de agentes individuales. Esa división puede respaldar la concesión de licencias de software en múltiples implementaciones, con servicios de implementación concentrados en el trabajo que no puede estandarizarse.
Proliferación de sistemas multiagente para la resolución de problemas complejos
Las organizaciones que desarrollan múltiples agentes deben decidir cómo esos agentes contribuyen a un objetivo empresarial y dónde corresponde la coordinación dentro del software. La encuesta del tercer trimestre de 2026 de KPMG en los EE. UU. encontró que el 25% de las organizaciones representadas estaban desarrollando o implementando activamente sistemas multiagente, frente al 6% del trimestre anterior.[1] La encuesta abarcó a 314 ejecutivos y líderes empresariales estadounidenses en organizaciones con ingresos anuales de al menos 1 mil millones de USD, encuestados del 24 de julio al 25 de agosto de 2026. A medida que varios agentes contribuyen a un objetivo, coordinar su trabajo se convierte en parte del valor de la solución global. Un comprador que encarga varios agentes también debe resolver qué componente lleva cada tarea y cómo se transfiere la responsabilidad entre ellos. Los proveedores que incluyen la coordinación junto con la implementación están, por tanto, posicionados para satisfacer ese crecimiento en la actividad de desarrollo.
Avances en infraestructura de IA nativa en la nube
Los entornos de ejecución en la nube gestionados amplían la oportunidad de software direccionable al reducir el trabajo de infraestructura necesario para operar agentes más allá de una demostración. AWS puso a disposición general su entorno de ejecución gestionado Amazon Bedrock AgentCore el 17 de junio de 2026, en las regiones comerciales de AWS donde AgentCore está disponible.[2] El entorno de ejecución gestiona la orquestación, la ejecución de herramientas, el estado de sesión persistente, la recuperación de fallos y el aislamiento de sesiones. Microsoft Foundry Hosted Agents también está disponible de forma general, con Microsoft operando contenedores, escalado, ciclo de vida de sesiones e integración de plataforma. Estos servicios permiten a los proveedores de aplicaciones concentrar más esfuerzo de ingeniería en conectar agentes a acciones empresariales útiles en lugar de recrear la infraestructura de ejecución. Para los proveedores de aplicaciones de agentes, la venta puede centrarse en software específico de flujos de trabajo mientras el operador de la nube suministra la infraestructura de ejecución gestionada.
Integración con ecosistemas de computación espacial/XR
La integración de la computación espacial puede crear demanda cuando un agente debe actuar sobre el objeto o la tarea que un empleado está visualizando. El 16 de septiembre de 2026, Snap anunció que Salesforce llevaría Agentforce a las gafas de realidad aumentada SPECS, donde los empleados podrían identificar objetos, crear casos de incidencias, recuperar información y actualizar flujos de trabajo. Para un trabajador de mantenimiento, el vínculo anunciado entre esa vista y un registro de incidencia convertiría al agente en parte del trabajo en lugar de una herramienta de información separada. El producto comercial es la conexión entre el contexto visual y una acción empresarial, con el software llevando la tarea a través de las interfaces. Esa conexión requeriría reconocimiento de contexto, un flujo de trabajo relevante y una acción delimitada antes de poder justificar una suscripción organizacional. La adopción depende, por tanto, de resolver un paso de trabajo completo, haciendo que la integración de aplicaciones sea más determinante que añadir un agente a una pantalla.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de gestión del cambio organizacional y de habilidades | -5.5% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preocupaciones éticas, de sesgo y de transparencia | -3.5% | Estados Unidos, Europa, India, Japón, Brasil | Mediano plazo (2-4 años) |
| Escalada de costos de cómputo/recursos para la orquestación de agentes | -2% | Asia-Pacífico y el Reino Unido | Mediano plazo (2-4 años) |
| Falta de interoperabilidad / dependencia de un único proveedor | -1.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de gestión del cambio organizacional y de habilidades
La capacidad de construir un agente no equipa a una organización para rediseñar el trabajo a su alrededor. La encuesta de julio de 2025 de Harvard Business Review Analytic Services encontró que el 48% de 623 encuestados citó la falta de talento o habilidades como una barrera para la adopción de IA agéntica. Los encuestados eran miembros de la audiencia de HBR involucrados en decisiones de datos y tecnología en organizaciones que utilizan o consideran la IA agéntica. En la misma encuesta, el 31% citó dificultades para ajustar los procesos de trabajo para acomodar la IA agéntica. Estas barreras pueden alargar el camino desde una decisión de software hasta flujos de trabajo utilizables, incluso cuando el agente en sí funciona. Los ciclos de implementación más largos pueden ocupar la capacidad de entrega del proveedor, limitando la rapidez con que proyectos adicionales de agentes pueden convertirse en software operativo.
Preocupaciones éticas, de sesgo y de transparencia
Las preocupaciones éticas limitan la demanda cuando los compradores deben defender las consecuencias de delegar decisiones a los agentes. El informe de julio de 2025 del Capgemini Research Institute identificó la confianza y la seguridad como algunas de las barreras más significativas para la adopción generalizada de agentes de IA.[3] Su investigación de abril de 2025 encuestó a 1.500 ejecutivos de nivel director o superior en 14 países en organizaciones con más de 1 mil millones de USD en ingresos anuales, todos explorando la IA agéntica. Un agente funcional puede, por tanto, dejar a un comprador sin disposición a autorizar tareas de consecuencia sin garantías adicionales sobre sus decisiones. La confianza no resuelta restringe la amplitud de los flujos de trabajo que los proveedores pueden convertir en implementaciones de pago, creando una restricción de adopción incluso donde la capacidad técnica está disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Recurrente Respalda la Escala de SolucionesEl segmento de soluciones representó una participación del 61,21% del tamaño del mercado de IA Agéntica en 2026, convirtiéndolo en el mayor segmento de componentes. Los ingresos recurrentes anuales de Agentforce de Salesforce superaron los 1,5 mil millones de USD en el segundo trimestre del ejercicio fiscal 2027, finalizado el 31 de julio de 2026, incluyendo las ofertas de Slackbot y Headless 360 AI. Agentforce y Slack entregaron 3,2 mil millones de Unidades de Trabajo Agéntico durante el trimestre, un aumento del 97% trimestre a trimestre. Para los proveedores de soluciones, la ejecución repetida puede sostener una relación de ingresos continua después de la implementación inicial, haciendo que la fiabilidad del servicio y la cobertura útil de flujos de trabajo sean centrales para la oferta de software.
Los servicios son el segmento de más rápido crecimiento, con un pronóstico de CAGR del 44% durante 2027-2032. En marzo de 2026, SEI anunció que trabajaría con IBM Consulting en la transformación empresarial a través de la IA agéntica y la automatización. El compromiso contemplaba una revisión basada en datos de los sistemas operativos y flujos de trabajo para avanzar en el rediseño y la modernización de procesos. Dicho trabajo puede traducir el modelo operativo existente de una organización en tareas específicas de agentes y puntos de revisión, creando oportunidades de implementación y personalización en torno al software. Los proveedores de servicios pueden, por tanto, obtener ingresos de los cambios de proceso necesarios antes del uso a gran escala, con valor comercial en la definición del trabajo que una plataforma de agentes debe llevar a cabo.
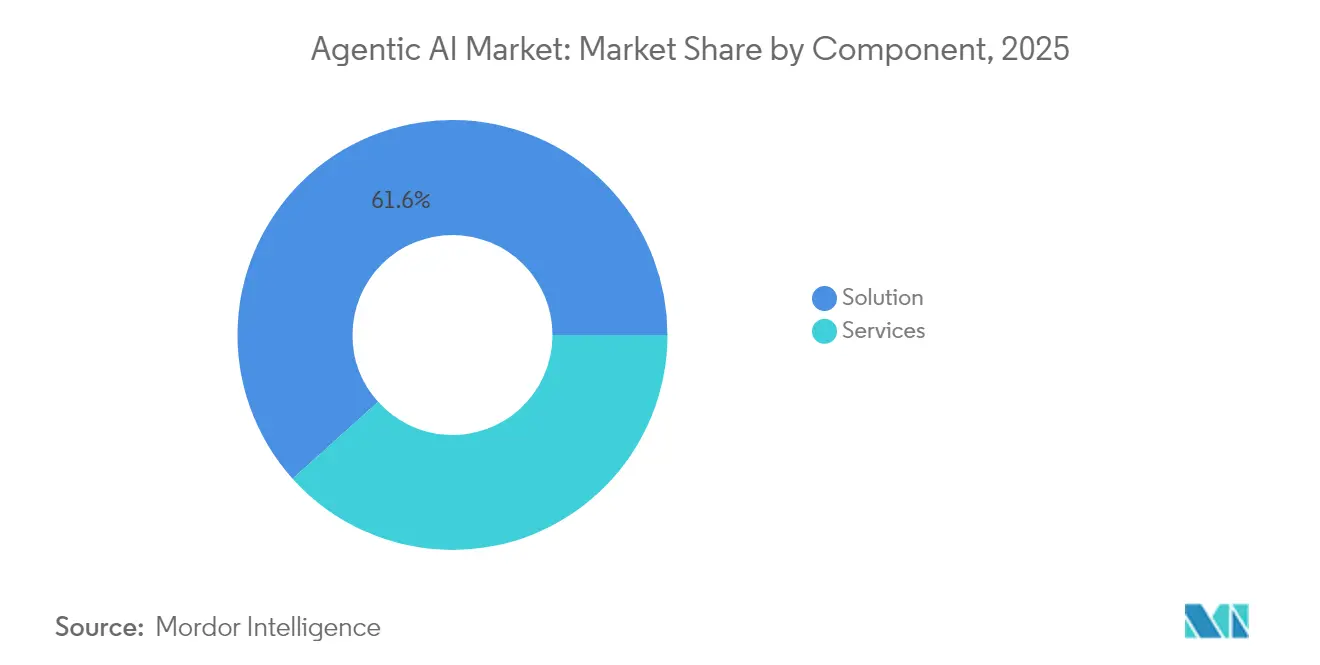
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
Escala en la Nube e Integración HíbridaLa nube representó una participación del 59,83% en el mercado de IA Agéntica en 2026, convirtiéndola en el mayor segmento de implementación. La encuesta personalizada de 2026 de IDC encargada por AWS, que abarcó a más de 900 organizaciones en 15 industrias y 10 países, encontró que el 63% probó e implementó agentes en infraestructura de nube pública. Operar un agente como un servicio entregado en la nube puede llevar interacciones repetidas a la misma aplicación, situando la ejecución continua en el centro de la oferta. Un proveedor que opera esa aplicación puede gestionar los cambios operativos de forma centralizada, sin una implementación separada para cada interacción del usuario. Esto convierte la operación del servicio en una capacidad comercial por derecho propio, con valor que se extiende más allá de la configuración inicial de un agente.
El híbrido es el segmento de implementación de más rápido crecimiento, con un pronóstico de CAGR del 44,85% durante 2027-2032. En agosto de 2026, AWS informó que Mobileye operaba su Agente de Soporte de IA en producción en el entorno de ejecución sin servidor de AgentCore, con un sistema de gestión de tickets local suministrando tickets y recibiendo respuestas generadas por IA. El crecimiento puede provenir de implementar esa conexión como un flujo de trabajo gobernado, con acceso claro a los datos y una ruta de retorno utilizable para las acciones completadas. La implementación local desempeña un papel diferenciado en las industrias reguladas, donde el 63% de los 413 profesionales y líderes de IA encuestados por DataRobot en 2026 afirmaron que sus organizaciones lo requerían para la IA agéntica. El híbrido crea una oportunidad de integración en torno a la retención de un flujo de trabajo local mientras se añade la ejecución de agentes en la nube, en lugar de hacer del reemplazo de aplicaciones un requisito previo para la automatización.

Por Tamaño de Organización:
Implementación Empresarial y Adopción de Flujos de Trabajo en PymesLas grandes empresas fueron el mayor segmento por tamaño de organización, con una participación del 64,7% en 2026. El 10 de febrero de 2026, DXC Technology anunció la finalización de una implementación empresarial de Amazon Quick que abarcaba su plantilla de 115.000 empleados en 70 países. Amazon Quick se implementó como un espacio de trabajo digital impulsado por IA agéntica, convirtiendo una aplicación común en la base de este programa a escala organizacional. Un despliegue de ese alcance puede generar trabajo de implementación y soporte en torno a hacer que el mismo software sea utilizable en múltiples ubicaciones. Dichos compradores crean potencial de ingresos a través del alcance de una plataforma común, por lo que el alcance de la implementación puede importar tanto como el número de aplicaciones de agentes distintas.
Las pequeñas y medianas empresas (pymes) son el segmento de tamaño de organización de más rápido crecimiento, con un pronóstico de CAGR del 43,8% durante 2027-2032. El análisis de la UE de OpenAI definió las pequeñas y medianas empresas como aquellas con 200 o menos usuarios asociados. Los usuarios activos semanales de Codex y ChatGPT Work en ese grupo fueron 8,1 veces su nivel del 1 al 7 de mayo de 2026 en la semana que finalizó el 5 de octubre de 2026. El aumento identifica una base de usuarios activos más amplia para esas herramientas, creando espacio para servicios que las conecten a una tarea organizacional específica. Empaquetar esa tarea en una oferta de implementación y soporte manejable puede vincular el creciente uso de herramientas con una relación de servicio comercial.
Por Industria de Usuario Final:
Flujos de Trabajo Financieros y Adquisiciones en el Sector AutomotrizBFSI fue el mayor segmento de usuarios finales, con una participación del 19,03% en 2026. La encuesta global de servicios financieros de Cambridge de 2026 encontró que el 23% de los encuestados de la industria, incluidas las fintech, se encontraban en etapas de escalado o transformación de la adopción de IA agéntica. La encuesta de Capgemini de junio a julio de 2025 a 1.100 líderes de servicios financieros en 14 mercados encontró que el 75% de los encuestados bancarios priorizaba el servicio al cliente para la adopción de agentes de IA a escala. El servicio al cliente proporciona una ruta específica hacia dichos programas porque la aplicación puede vincularse a un proceso operativo recurrente identificable. El camino hacia los ingresos del sector pasa, por tanto, por flujos de trabajo definidos, dando al software especializado una apertura comercial más clara que un experimento de plataforma sin dirección.
El sector automotriz es el segmento de usuarios finales de más rápido crecimiento, con un pronóstico de CAGR del 45,35% durante 2027-2032. BMW utiliza un sistema de adquisición agéntico para gestionar aproximadamente 250.000 herramientas especializadas utilizadas en la producción y el mantenimiento de componentes, incluidas las herramientas en las instalaciones de los proveedores. Sus agentes redactan solicitudes de inventario, las envían a los proveedores, revisan las respuestas y aprueban los casos no complicados, mientras que los especialistas gestionan las excepciones. El procesamiento rutinario puede escalar a través del software, pero una implementación más amplia puede depender de la capacidad de los especialistas para las excepciones, por lo que el flujo de trabajo de adquisición automatizado necesita una ruta explícita para los casos que no puede aprobar.
Por Arquitectura de Agente:
La Fiabilidad de la Coordinación Determina las Decisiones de DiseñoLos sistemas multiagente (SMA) fueron el mayor segmento de arquitectura, con una participación del 53,81% en 2026, y se prevé que sean el segmento de más rápido crecimiento con un CAGR del 43,75% durante 2027-2032. El DruAI de Druva coordina entre 8 y 10 agentes especializados en producción según el flujo de trabajo, apoyando la investigación cibernética, la remediación y la recuperación. Dividir un objetivo complejo en tareas de agentes separadas puede permitir una ejecución especializada, pero el flujo de trabajo debe preservar una comprensión común de lo que se ha completado. Para el comprador organizacional, esto sitúa el valor en los traspasos, las verificaciones y los límites de tareas que conectan componentes independientes a un resultado empresarial. Un traspaso fallido puede socavar todo el proceso incluso cuando los agentes individuales realizan correctamente sus propias tareas, por lo que los compradores necesitan fiabilidad en todo el flujo de trabajo de recuperación, así como dentro de cada componente.
Construir una red de agentes más grande puede añadir opciones de coordinación, por lo que una tarea más acotada puede justificar una arquitectura más simple en lugar de más componentes. Los empleados en un estudio preliminar de soporte de TI de 2025 consideraron que los sistemas de agente único prometían mayor eficiencia al tiempo que arriesgaban una supervisión reducida. La disyuntiva sugiere que el número de agentes no determina cómo se verifica el trabajo. Para tareas de soporte acotadas, una única ruta de ejecución puede simplificar la coordinación de componentes sin resolver el riesgo de supervisión percibido. El valor comercial de un diseño más simple depende, por tanto, de preservar la revisión y el manejo de excepciones, en lugar de simplemente eliminar la coordinación entre agentes.
Por Aplicación:
Flujos de Trabajo de Adquisición y Resolución al ClienteLa automatización autónoma de procesos fue el mayor segmento de aplicaciones, con una participación del 23,03% en 2026. IBM y StarLink anunciaron una solución de adquisición agéntica el 10 de septiembre de 2026, proyectada para ahorrar a StarLink 11.500 horas anuales. StarLink, una empresa del Grupo Infinigate, fue el primer usuario de la solución construida con IBM Bob e IBM watsonx Orchestrate. La proyección asignó 6.000 horas a 9.000 órdenes de compra, 1.500 horas a 14.000 cotizaciones y 4.000 horas a la comparación de cotizaciones. Dado que la proyección abarca órdenes de compra, cotizaciones y comparación de cotizaciones, el software de agentes aquí se valora por llevar un proceso de adquisición a través de varios pasos en lugar de producir un único documento.
Los asistentes virtuales inteligentes son el segmento de aplicaciones de más rápido crecimiento, con un pronóstico de CAGR del 44,45% durante 2027-2032. Para el 25 de junio de 2026, el agente de servicio de Salesforce había gestionado 4,3 millones de consultas en su propio sitio web de ayuda y resuelto el 70% de ellas. Esa medida de resolución otorga a un asistente implementado un papel comercial más allá de la presentación de respuestas, vinculando su valor al resultado logrado dentro de un flujo de trabajo de servicio. Un proveedor puede diseñar la aplicación en torno a los tipos de preguntas que un agente puede resolver, con el trabajo no resuelto siguiendo una ruta de servicio definida por separado. La resolución útil proporciona a un proveedor una base concreta para ampliar el papel del asistente dentro de las operaciones de soporte y los servicios de flujo de trabajo relacionados.
Análisis Geográfico
Mercado de IA Agéntica en América del Norte
América del Norte tuvo el 39,95% del tamaño del mercado de IA Agéntica en 2026, convirtiéndola en el mayor mercado regional. La encuesta del tercer trimestre de 2026 de KPMG en los EE. UU. encontró que el 62% de las organizaciones representadas con ingresos anuales de al menos 1 mil millones de USD estaban construyendo, implementando o desarrollando agentes de IA, frente al 53% en el segundo trimestre. El trabajo en etapa de desarrollo puede respaldar los servicios de implementación antes de que un agente entre en producción, mientras que la implementación crea una relación de software operativo, dando a los proveedores formas distintas de relacionarse con esos compradores. Dado que la encuesta combina construcción, implementación y desarrollo, los proveedores que llevan proyectos desde el desarrollo hasta la producción pueden ampliar su papel más allá de la construcción inicial del software.
Mercado de IA Agéntica en Asia-Pacífico
Asia-Pacífico es la geografía de más rápido crecimiento, con un pronóstico de CAGR del 45,2% durante 2027-2032. Bank of Singapore, la subsidiaria de banca privada de OCBC, desplegó una herramienta agéntica de origen de patrimonio en 2025. La herramienta extraía, estructuraba y sintetizaba registros de clientes y documentos de respaldo, y solicitaba seguimientos para las brechas de información. El tiempo promedio de preparación de informes de los gestores de relaciones se redujo de 10 días a 1 hora, mientras que los gestores de relaciones y los equipos de cumplimiento conservaron el juicio y la aprobación final. El mecanismo de crecimiento es la integración de la preparación liderada por agentes en un flujo de trabajo de revisión de clientes regulado, donde separar el trabajo documental de la aprobación final puede ampliar la automatización útil sin transferir la decisión en sí.
La disponibilidad de Google Cloud con tecnología NVIDIA G4 en São Paulo, Brasil, en septiembre de 2026 se sitúa junto al piloto de banca por WhatsApp de Mibanco en octubre de 2025 en Perú, cuyos agentes podían abrir cuentas de ahorro tras verificaciones de clave secreta, biometría facial y documentos de identidad. Un informe de 2026 identificó la fragmentación de datos, la dependencia de tecnología extranjera y la desigual preparación nacional como restricciones para escalar agentes en Europa. Capitec de Sudáfrica operó IA agéntica en el procesamiento de crédito de banca empresarial durante el ejercicio fiscal 2026, finalizado el 28 de febrero de 2026. La Autoridad Federal de Identidad, Ciudadanía, Aduanas y Seguridad Portuaria de los Emiratos Árabes Unidos informó en agosto de 2026 que había formado equipos de trabajo de IA agéntica y asignado responsabilidades. La disponibilidad de cómputo local y los canales de consumidores con verificación de identidad en América del Sur presentan, por tanto, requisitos de entrega diferentes a los de la operación de crédito interno de Capitec y el proyecto federal de la autoridad de los EAU.
Marco Regulatorio y Perspectivas
Esta comparación considera jurisdicciones seleccionadas desde la perspectiva de los proveedores de software agéntico organizacional que manejan información personal o suministran servicios de contenido generado cubiertos. El marco federal de privacidad de Canadá aborda el consentimiento para el procesamiento cubierto, mientras que la orientación de protección de datos de Francia explica los roles y una base legal para el desarrollo de IA utilizando datos personales. Las medidas de etiquetado de China se refieren a los servicios de contenido sintético cubiertos, mientras que Brasil ha nombrado el procesamiento de datos personales de IA como una prioridad de supervisión para 2026-2027. El trabajo regulatorio se vincula, por tanto, a los usos reales de datos y resultados del proveedor, que determinan las tareas de cumplimiento relevantes.
Tabla Regulatoria
| Factor de decisión | Canadá | Francia | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Oficina del Comisionado de Privacidad de Canadá | CNIL, la autoridad de protección de datos | Administración del Ciberespacio de China | ANPD, la autoridad de protección de datos |
| Instrumentos o directrices clave | Marco de consentimiento significativo de PIPEDA | Obligaciones de rol y base legal del RGPD, explicadas por la orientación de la CNIL | Medidas de etiquetado de contenido sintético generado por IA, en vigor desde el 1 de septiembre de 2025 | Procesamiento de datos personales de IA en las prioridades de aplicación 2026-2027 |
| Efecto comercial | Diseño de consentimiento para la recopilación, uso y divulgación de información personal cubierta | Determinar el rol y la base legal del RGPD cuando el desarrollo de IA utiliza datos personales | Etiquetas requeridas para el contenido generado cubierto, con verificaciones distintas para distribuidores y tiendas de aplicaciones | El procesamiento de datos personales relacionado con IA es una prioridad de supervisión declarada |
| Atractivo actual de la política | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
El Proyecto de Ley C-36, que propone una reforma federal de privacidad del sector privado, se encontraba en segunda lectura en la Cámara de los Comunes el 20 de octubre de 2026, dejando el marco de consentimiento de PIPEDA de Canadá como la carga de cumplimiento operativa y respaldando la continuidad. Francia mantiene Medio y Sin cambios porque las obligaciones de desarrollo del RGPD siguen siendo la carga operativa de datos personales a pesar de que los poderes de aplicación específicos de la Ley de IA se aplican desde el 2 de agosto de 2026. Los requisitos de etiquetado de contenido cubierto de China justifican una calificación más baja porque añaden verificaciones de diseño de producto y distribución, con su inicio ya establecido respaldando la continuidad de esas obligaciones. La prioridad de supervisión publicada por Brasil para 2026-2027 mantiene la IA de datos personales bajo atención regulatoria hasta 2027, respaldando una calificación intermedia y un enfoque continuo.
Etapas de la Cadena de Valor
La cadena de valor compara la creación, la integración empresarial y la operación de agentes, que conectan capacidades de software reutilizables con servicios específicos del cliente. Microsoft Foundry Agent Service respalda la creación, las pruebas, la implementación y el monitoreo, con disponibilidad dependiente de la región de recursos, el modelo, la suscripción y las capacidades habilitadas. En mayo de 2026, IBM anunció capacidades de consultoría a través de Enterprise Advantage para ayudar a los clientes a construir y operar sus propias plataformas de IA híbrida. Estos roles crean diferentes oportunidades para obtener ingresos de software y honorarios de implementación a medida que un agente funcional se convierte en parte de un proceso empresarial.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Creación y prueba de agentes | Proveedores de servicios de desarrollo gestionado como Microsoft | Ingresos por software de agentes y servicios gestionados | Esfuerzo de validación específico de la tarea | Definir pruebas de aceptación acotadas antes de la implementación |
| Integración empresarial | Consultores de integración de plataformas como IBM Consulting | Honorarios de implementación e integración | Traducir los flujos de trabajo del cliente en requisitos de plataforma | Construir activos de integración reutilizables en torno a tareas claramente definidas |
| Implementación y operación | Proveedores de entornos de ejecución gestionados como Amazon Web Services y Microsoft | Suscripciones de software y honorarios de servicios operativos | Condiciones de disponibilidad de región, modelo y funcionalidades | Adaptar la configuración de implementación a los recursos compatibles y monitorear la fiabilidad |
| Fuente: Mordor Intelligence | ||||
La integración determina cuánto de una implementación puede reutilizar las funciones de la plataforma y cuánto requiere trabajo específico del cliente. Estandarizar ese trabajo puede hacer que las implementaciones posteriores sean menos dependientes de repetir el mismo esfuerzo de implementación. Los proveedores de entornos de ejecución pueden obtener ingresos de la operación continua, mientras que los proveedores de integración capturan el trabajo de adaptación que conecta esos servicios a los procesos de un cliente. A medida que los activos de integración se vuelven reutilizables, los proveedores pueden desplazar la entrega desde la implementación a medida hacia software respaldado y servicios operativos.
Panorama Competitivo
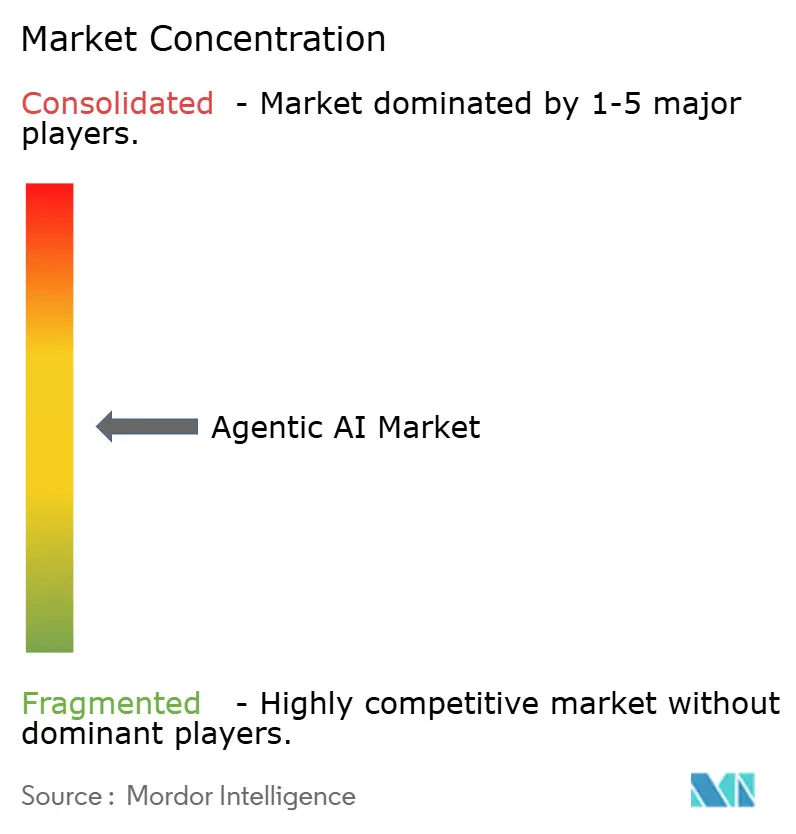
La estructura competitiva está moderadamente fragmentada, con proveedores que ofrecen diferentes combinaciones de desarrollo de agentes, integración de datos, modelado de simulación y capacidades de flujo de trabajo. Microsoft Corporation reportó más de 17.000 clientes utilizando Foundry y Fabric juntos en el cuarto trimestre del ejercicio fiscal 2026, un aumento del 60% interanual, a medida que las empresas conectaban agentes a los datos de Fabric. Google LLC suministra software de plataforma de agentes, y The AnyLogic Company suministra software de modelado de simulación. Ampcome Technologies Pvt Ltd ofrece una plataforma de código conversacional para que las empresas construyan agentes integrados con flujos de trabajo empresariales. Amazon Web Services Inc. suministra AgentCore.
En octubre de 2025, Amazon Web Services puso AgentCore a disposición general en 9 regiones de AWS que abarcan los Estados Unidos, Europa y Asia-Pacífico. La plataforma proporciona una base para construir, implementar y operar agentes, conectando el desarrollo de software con un entorno de ejecución operativo bajo un único proveedor. Los proveedores especializados pueden construir aplicaciones específicas de flujos de trabajo sobre esa base en lugar de suministrar ellos mismos todos los servicios del ciclo de vida. La división de responsabilidad resultante ofrece a los compradores opciones separadas sobre la funcionalidad de tareas empresariales y la infraestructura utilizada para ejecutarla.
Gestionar agentes de múltiples desarrolladores crea la necesidad de controles que abarquen las aplicaciones implementadas del comprador. Microsoft puso Agent 365 a disposición general de los clientes comerciales en mayo de 2026 como un plano de control para observar, gobernar y asegurar agentes. Su alcance incluye agentes construidos por Microsoft y por socios del ecosistema, utilizando flujos de trabajo administrativos y de seguridad existentes. Esto permite al comprador organizar la supervisión en torno a los flujos de trabajo administrativos existentes en lugar del origen de cada agente. La gobernanza puede, por tanto, adquirirse en la capa de plataforma de Microsoft incluso para la aplicación de un socio del ecosistema, otorgando a Microsoft un papel administrativo sin necesidad de que construya ese agente.
Líderes de la Industria de IA Agéntica
-
Microsoft Corporation
-
Google LLC
-
The AnyLogic Company
-
Ampcome Technologies Pvt Ltd
-
Amazon Web Services Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA Agéntica Empresas cubiertas en este informe
- Microsoft Corporation
- Amazon Web Services Inc.
- Google LLC
- IBM Corporation
- Oracle Corporation
- Salesforce Inc.
- SAP SE
- UiPath Inc.
- Epicor Software Corp.
- Coupa Software Inc.
- Zycus Inc.
- The AnyLogic Company
- Ampcome Technologies Pvt Ltd
- OpenAI Group PBC
- Anthropic PBC
- Adept AI Labs
- Cohere Inc.
- Rasa Technologies GmbH
- Pegasystems Inc.
- Baidu Inc.
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan enfoques de ingeniería, adquisición y aseguramiento con la solicitud del Ejército de los EE. UU. de paquetes de decisión estructurados y auditables. El Ejército abrió su licitación de gestión de decisiones de IA agéntica gobernada el 23 de septiembre de 2026, con propuestas con vencimiento el 21 de octubre de 2026. La Fase I es una prueba de demostración con financiamiento de hasta 300.000 USD durante 1 a 6 meses. Las pequeñas empresas pueden presentar propuestas a través de SBIR o STTR, con participación de instituciones de investigación requerida para STTR.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Estudios de intercambio de ingeniería asistidos por agentes | La solicitud incluye estudios de intercambio puntuales | Equipos de ingeniería de defensa | Demostrar un flujo de trabajo acotado que produzca paquetes de decisión estructurados | Demostrar un análisis sólido con evidencia trazable | Desarrolladores de software de agentes de ingeniería |
| Servicios de flujo de trabajo de decisiones de adquisición | La solicitud también cubre programas de adquisición a largo plazo | Equipos de adquisición gubernamental | Conectar las solicitudes de decisión con paquetes revisables y listos para firma | Preservar la auditabilidad en programas de decisión complejos | Integradores de flujos de trabajo de agentes |
| Componentes de aseguramiento de decisiones | La trazabilidad, la solidez y el control humano son requisitos explícitos de demostración | Desarrolladores que sirven a flujos de trabajo de decisión gobernados | Empaquetar controles de validación y revisión humana como software y servicios reutilizables | Demostrar controles confiables junto con la ejecución del agente | Proveedores de gobernanza y validación de agentes |
| Fuente: Mordor Intelligence | |||||
La apertura central en esta solicitud del Ejército es demostrar un paquete de decisión que un funcionario responsable pueda revisar. Las estructuras de decisión reutilizables y los componentes de validación ofrecen diferentes formas para que los proponentes elegibles cumplan con sus requisitos de trazabilidad y control humano. Un prototipo enfocado puede, por tanto, competir en la calidad de la evidencia que conecta el análisis con la aprobación, dentro del alcance de financiamiento y demostración de la Fase I.
Desarrollos recientes de la industria en Mercado de IA Agéntica
- Sep 2026: Salesforce introdujo un portafolio de agentes para ventas, servicio, comercio, experiencia del empleado y trabajo administrativo.
- Sep 2026: IBM y StarLink, una empresa del Grupo Infinigate, anunciaron una solución de adquisición agéntica construida con IBM Bob e IBM watsonx Orchestrate, con StarLink como su primer usuario.
- Jul 2026: Salesforce anunció la disponibilidad general de Shopper Agent, Buyer Agent y Merchant Agent a través de Agentforce Commerce, sujeto a disponibilidad regional y acuerdos con clientes.
Mercado de IA Agéntica Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de IA agéntica mide el gasto anual en soluciones de software de IA agéntica y servicios relacionados vendidos a clientes organizacionales en el mercado global. El valor cubre los ingresos por licencias y suscripciones y los honorarios por servicios relacionados, con las ventas clasificadas por modo de entrega, tamaño de organización, industria del comprador, arquitectura de agente, aplicación y región.
Exclusiones del alcance: Los modelos de base independientes, las API de modelos y las plataformas de IA generales sin una solución de IA agéntica, los servicios de computación en la nube, centros de datos y redes vendidos por separado, el hardware, los sensores, los robots y otros equipos físicos vendidos por separado, y el software empresarial general y la automatización robótica de procesos convencional sin funcionalidad de IA agéntica están excluidos.
Descripción General de la Segmentación
- Por Componente
- Solución
- Servicios
- Servicios de Consultoría e Integración
- Servicios de Formación y Soporte
- Otros Servicios
- Por Modo de Implementación
- Local
- Nube
- Híbrido
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Empresas
- Por Industria de Usuario Final
- Salud
- BFSI
- TI y Telecomunicaciones
- Manufactura
- Gobierno y Sector Público
- Automotriz
- Comercio Minorista y Comercio Electrónico
- Otras Industrias de Usuario Final
- Por Arquitectura de Agente
- Sistemas de Agente Único
- Sistemas Multiagente
- Por Aplicación
- Automatización Autónoma de Procesos
- Análisis Predictivo y Soporte a la Decisión
- Asistentes Virtuales Inteligentes
- Integración de Automatización Robótica de Procesos
- Manufactura Inteligente e IIoT
- Otras Aplicaciones
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Singapur
- Malasia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria utiliza fuentes como el estudio de infraestructura de 2026 de Google Cloud para evaluar la preparación para la producción y las restricciones de implementación, el Índice de IA 2026 de Stanford HAI para rastrear la inversión y la adopción organizacional, la encuesta de TIC empresarial de Eurostat para la adopción por tamaño de empresa e industria, y el perfil de IA generativa del NIST para identificar los controles de gobernanza y riesgo relevantes para la implementación. Estos indicadores ayudan a interpretar los impulsores de demanda y las condiciones de adopción, mientras que los ingresos del mercado permanecen anclados a las ventas de los proveedores de software calificado y servicios relacionados.
Los archivos de empresas, informes anuales, materiales para inversores, divulgaciones de productos y prensa tecnológica y empresarial de reputación pueden aclarar los ingresos de los proveedores, las implementaciones de clientes, los precios y las ofertas de servicios. Dichas fuentes son ilustrativas y no exhaustivas, y fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas con proveedores de software, proveedores de servicios de implementación e integración, y compradores organizacionales pueden aclarar qué transacciones califican, cómo se separan los ingresos de software y servicios relacionados, y cómo difiere la adopción según la implementación, la industria, el tamaño de la organización y la región. Los encuestados pueden revisar la evidencia secundaria y los supuestos detrás de las variables de adopción, precios y servicios, mientras que los analistas reconcilian sus aportaciones con los indicadores públicos de empresas y mercados. La evidencia conflictiva o faltante se documenta, se contrasta con fuentes independientes y se resuelve mediante preguntas de seguimiento o rangos de escenarios conservadores cuando no se respalda una estimación puntual.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima los ingresos anuales globales de software y servicios calificados de arriba hacia abajo, luego verifica los totales seleccionados con resúmenes de proveedores y precios de venta promedio muestreados multiplicados por volúmenes de clientes o implementaciones. La adopción por tamaño de empresa e industria, la combinación de ingresos de software y servicios, los patrones de implementación y la preparación regional en inversión e infraestructura de IA proporcionan indicadores para el tamaño y el ritmo de la base de gasto direccionable. Eurostat, Stanford HAI y Google Cloud proporcionan ejemplos de evidencia pública relevante. Los indicadores históricos de adopción e ingresos se amplían con análisis de escenarios, que varía la velocidad de adopción, los precios del software y el ritmo al que el trabajo de implementación y soporte sigue a las implementaciones. Las participaciones de segmento se construyen a partir de evidencia sobre la combinación de ofertas de proveedores, implementaciones de clientes y casos de uso calificados, con la industria del comprador y el tamaño de la organización asignados al cliente, y la arquitectura y la aplicación asignadas a la solución. Los analistas comparan las verificaciones de proveedores con la estimación más amplia, investigan las brechas en la cobertura o el doble conteo, y utilizan los encuestados primarios para probar la dirección y la plausibilidad de los supuestos a nivel de variables, mientras que los insumos no respaldados permanecen como rangos hasta que se corroboran.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de empresas, las estadísticas de adopción, las estimaciones de proveedores y la evidencia de los encuestados, luego verifican que las vistas de segmento y regionales se reconcilien con el total global. Investigan los valores atípicos, los cambios interanuales y las diferencias entre señales independientes, rastrean las discrepancias hasta el alcance, el momento o la clasificación, y documentan la resolución antes de la aprobación. Un segundo analista revisa el respaldo de las fuentes, los cálculos y el tratamiento de los límites, con recontacto activado cuando las respuestas materiales entran en conflicto o un insumo clave permanece sin explicación. La base de evidencia se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado y se verifica nuevamente en una revisión previa a la entrega.
Dimensionamiento del Mercado de IA Agéntica de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de IA agéntica mide el gasto anual en soluciones de software de IA agéntica y servicios relacionados vendidos a clientes organizacionales en el mercado global.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas comparan las verificaciones de proveedores con la estimación más amplia, investigan las brechas en la cobertura o el doble conteo, y utilizan los encuestados primarios para probar la dirección y la plausibilidad de los supuestos a nivel de variables, mientras que los insumos no respaldados permanecen como rangos hasta que se corroboran.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,06 mil millones de USD (2027) | |
| Consultora Global A | 121 mil millones de USD (2032) | En su base de 2032, esta estimación es un 760,6% superior al valor de este informe para 2027 de 14,06 mil millones de USD, 5 años antes. Su taxonomía de modelo incluye categorías de modelos multimodales, específicos de dominio e implementados en el borde, lo que puede ampliar el conjunto de soluciones contabilizadas. |
| Consultora Global B | 19,33 mil millones de USD (2026) | En su base de 2026, esta estimación es un 37,5% superior al valor de este informe para 2027 de 14,06 mil millones de USD, 1 año después. Su enfoque en agentes empresariales cubre plataformas de agentes y servicios de integración e implementación junto con sistemas de flujo de trabajo que utilizan herramientas. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de empresas, las estadísticas de adopción, las estimaciones de proveedores y la evidencia de los encuestados, luego verifican que las vistas de segmento y regionales se reconcilien con el total global.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de IA Agéntica?
Se espera que el tamaño alcance los 14,06 mil millones de USD en 2027 y los 82,27 mil millones de USD para 2032, con un CAGR del 42,38% durante 2027-2032.
¿Qué fuerzas impulsan la demanda de agentes de IA empresariales?
La automatización inteligente, la coordinación multiagente y los entornos de ejecución gestionados respaldan la demanda. Microsoft Foundry Agent Service gestiona contenedores, escalado, ciclos de vida de sesiones e integración de plataforma para los Agentes Alojados.
¿Qué componente tiene la mayor participación en los ingresos de software y servicios agénticos?
El segmento de soluciones representó el 61,21% en 2026. Se prevé que los servicios crezcan más rápido con un CAGR del 44% durante 2027-2032.
¿Quiénes son las principales empresas en software y servicios de agentes empresariales?
Los principales actores incluyen Microsoft Corporation, Google LLC, The AnyLogic Company, Ampcome Technologies Pvt Ltd y Amazon Web Services Inc.
¿Cómo afectan las brechas de habilidades a la implementación de agentes empresariales?
En la encuesta de julio de 2025 de HBR Analytic Services, el 48% de los 623 encuestados de la audiencia de HBR involucrados en decisiones de datos y tecnología en organizaciones que utilizan o consideran la IA agéntica citaron las brechas de habilidades como una barrera de adopción. Estas brechas pueden alargar la implementación.
¿Qué regiones lideran el gasto en software de agentes y servicios relacionados?
América del Norte tuvo el 39,95% de los ingresos en 2026. Se prevé que Asia-Pacífico crezca más rápido con un CAGR del 45,2% durante 2027-2032.