
Tamaño y participación del mercado de celdas de combustible automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
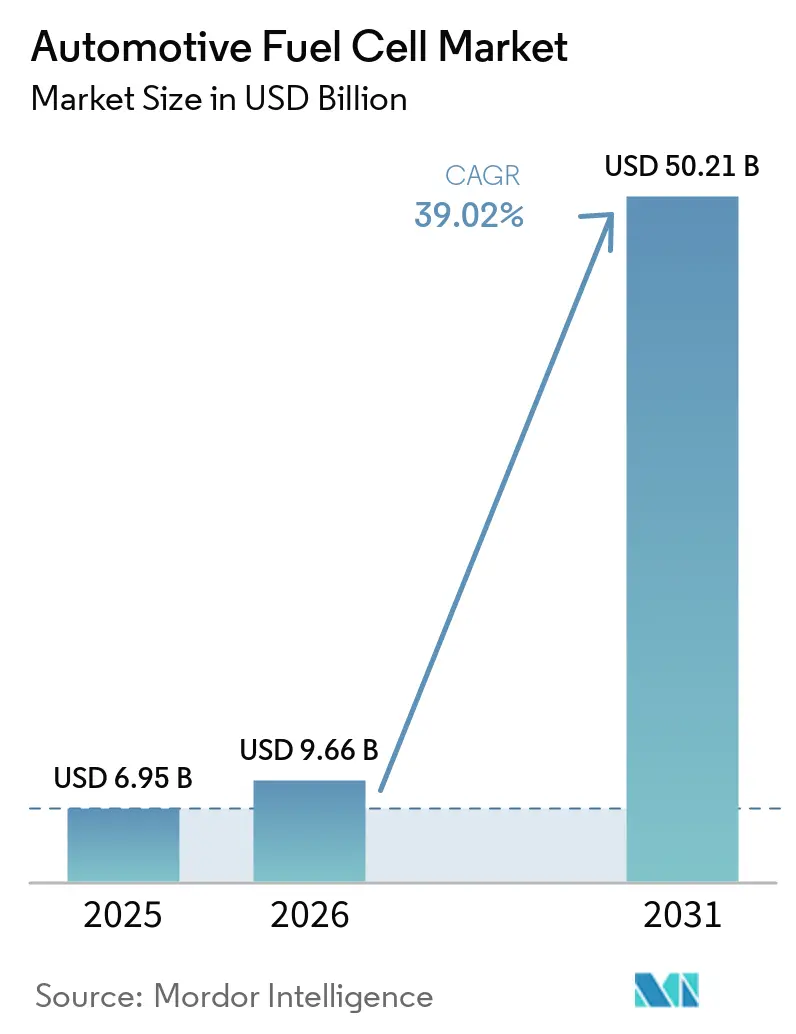
| Tamaño del Mercado (2026) | 9.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 39.02 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de celdas de combustible automotrices por Mordor Intelligence
El mercado de celdas de combustible automotrices fue valorado en USD 6,95 mil millones en 2025 y se estima que crecerá desde USD 9,66 mil millones en 2026 hasta alcanzar USD 50,21 mil millones en 2031, a una CAGR del 39,02% durante el período de pronóstico (2026-2031). Los crecientes mandatos de vehículos de cero emisiones, la reducción de los costos de los conjuntos de celdas de combustible y la expansión de los corredores de hidrógeno están impulsando el mercado de celdas de combustible automotrices hacia la comercialización a gran escala. Los operadores de flotas comerciales priorizan los camiones y autobuses de celda de combustible para evitar las penalizaciones de peso de las baterías, mientras que los programas de automóviles de pasajeros se benefician de los efectos secundarios tecnológicos. Asia-Pacífico lidera la adopción temprana gracias a los subsidios de infraestructura chinos y el liderazgo tecnológico japonés, y Europa está acelerando sobre la base de estrictas normas de CO₂. La intensidad competitiva está aumentando a medida que los fabricantes de equipos originales tradicionales se asocian con proveedores especializados de conjuntos para reducir el riesgo de escalonamiento y asegurar metales del grupo platino.
Conclusiones clave del informe
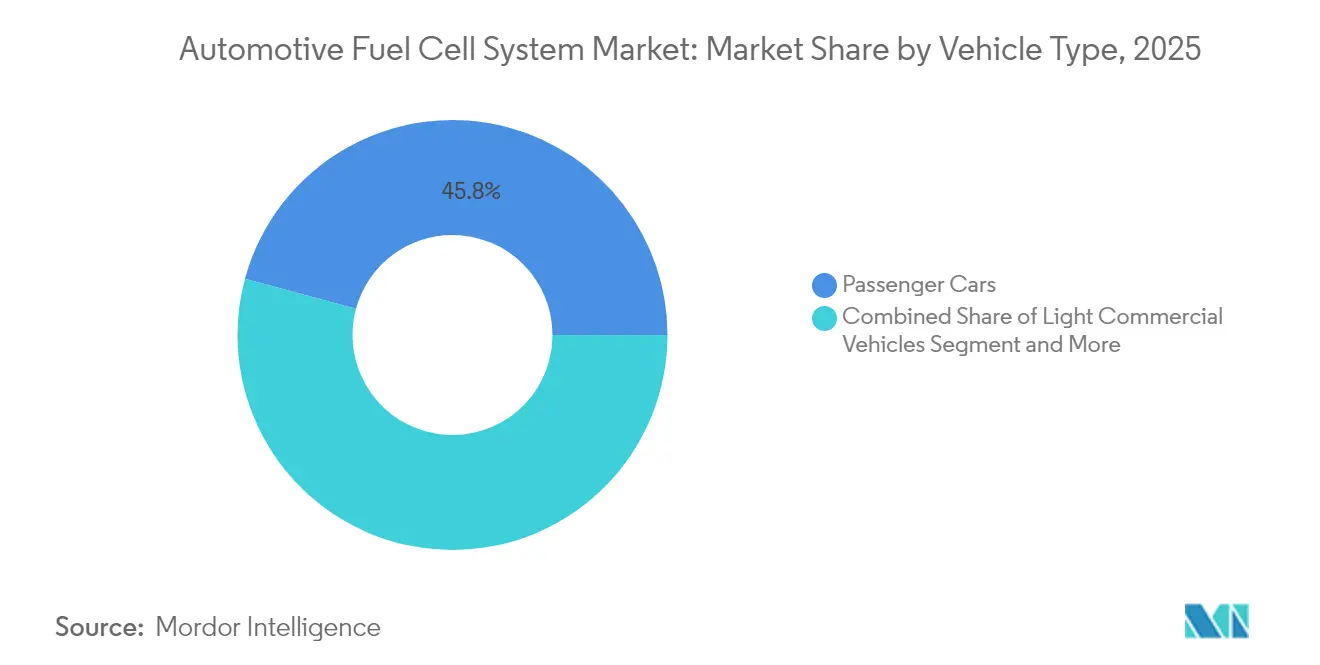
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron el 45,78% de la participación del mercado de celdas de combustible automotrices en 2025, mientras que los vehículos comerciales medianos y pesados avanzan a una CAGR del 39,60% hasta 2031.
- Por tipo de tracción, las configuraciones de tracción delantera representaron el 56,30% del tamaño del mercado de celdas de combustible automotrices en 2025, mientras que se proyecta que los sistemas de tracción en las cuatro ruedas se expandan a una CAGR del 26,40% hasta 2031.
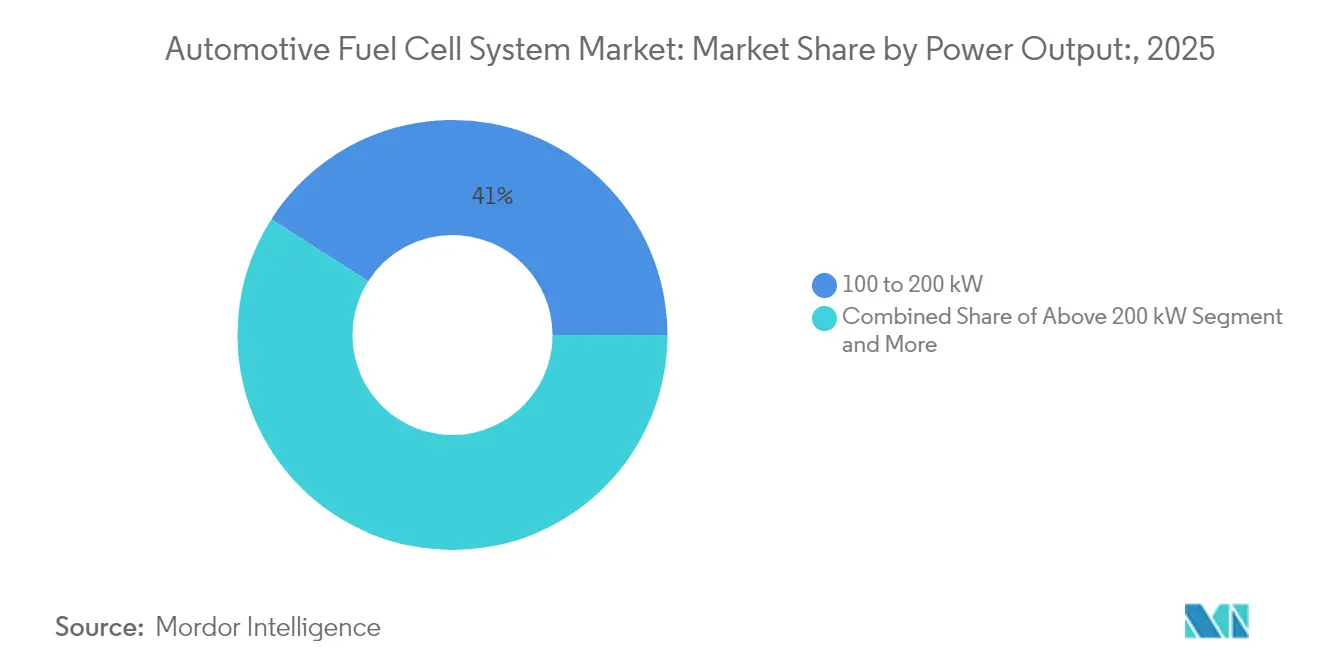
- Por potencia de salida, los sistemas de 100 a 200 kW representaron el 40,95% del tamaño del mercado de celdas de combustible automotrices en 2025, y los sistemas por encima de 200 kW están aumentando a una CAGR del 30,10% durante el mismo horizonte.
- Por propulsión, los FCEV dominaron con una participación del 91,10% en 2025, mientras que se espera que las configuraciones de celda de combustible híbrida registren una CAGR del 32,80% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 53,70% en 2025; se prevé que Europa crezca a una CAGR del 28,10% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado global de celdas de combustible automotrices
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Mandatos más estrictos de CO₂ y vehículos de cero emisiones en los principales mercados automotrices | +8.2% | Global, con énfasis en la UE, California y China | Mediano plazo (2 a 4 años) |
| Reducción de los costos de los conjuntos en USD/kW debido a la escala y la reducción del uso de catalizadores | +7.8% | Centros de fabricación globales: Japón, Corea del Sur, Alemania | Corto plazo (≤ 2 años) |
| Rápida construcción de corredores públicos de reabastecimiento de H₂ | +6.5% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte y la UE | Mediano plazo (2 a 4 años) |
| Incentivos de compra y fiscales para flotas de FCEV | +5.1% | América del Norte, UE, mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Memorandos de entendimiento de flotas de transporte de larga distancia de cero emisiones | +4.7% | Corredores logísticos globales, ciudades portuarias | Largo plazo (≥ 4 años) |
| Contratos corporativos de compra de H₂ renovable vinculados a la adopción de FCEV | +3.9% | Clústeres industriales en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los mandatos más estrictos de CO₂ y vehículos de cero emisiones impulsan la adopción por parte de las flotas comerciales
La norma de Flotas Limpias Avanzadas de California y los estándares de CO₂ para vehículos pesados de la UE obligan a los fabricantes y flotas a transitar hacia camiones de cero emisiones para mediados de la década de 2030[1]Eamonn Mulholland, Los estándares revisados de CO2 para vehículos pesados en la Unión Europea,
ICCT, theicct.org., consolidando la demanda de trenes de potencia de celda de combustible. Este cambio también está acelerando la inversión en sistemas de tren de potencia de celda de combustible, particularmente para vehículos pesados donde el largo alcance, la recarga rápida y la alta capacidad de carga son críticos. Los gestores de flotas valoran la densidad energética del hidrógeno porque cada kilogramo de masa de batería erosiona los ingresos por carga útil. La certeza regulatoria acelera los ciclos de adquisición, especialmente en los corredores de transporte portuario y de larga distancia. Los fabricantes de equipos originales ahora tratan los volúmenes de cumplimiento como demanda base, desbloqueando acuerdos de suministro plurianuales con proveedores de celdas de combustible. Las subvenciones de infraestructura complementarias reducen aún más la brecha del costo total de propiedad frente al diésel.
La reducción del costo del conjunto de celdas de combustible acelera la viabilidad comercial
El último conjunto de segunda generación de Toyota se sitúa en USD 45 por kW tras una caída del costo del 65% desde 2020, gracias a una menor carga de platino y al ensamblaje automatizado de la membrana-electrodo. Los volúmenes superiores a 50.000 unidades por año respaldan los efectos de la curva de aprendizaje que apuntan a USD 30 por kW para 2027. La durabilidad supera ahora las 25.000 horas, lo que alivia las preocupaciones sobre el valor residual para las empresas de arrendamiento. A medida que se acerca la paridad de costos, el mercado de celdas de combustible automotrices gana un camino más claro hacia una adopción de dos dígitos en los segmentos de uso intensivo.
El despliegue de infraestructura de hidrógeno crea efectos de red
En 2024, se abrieron alrededor de 125 nuevas estaciones de reabastecimiento de hidrógeno en todo el mundo: 42 en Europa, alrededor de 30 en China, 25 en Corea del Sur, 8 en Japón y 13 en América del Norte,[2]"Milestone reached: over 1,000 hydrogen refueling stations in operation worldwide in 2024," TUV SUD, tuvsud.com. y se está añadiendo un nuevo sitio cada tres días bajo su Plan Nacional de Hidrógeno. Europa le sigue con objetivos vinculantes para 1.000 estaciones a lo largo de la red central de la RTE-T para 2030. La densidad de estaciones a lo largo de los corredores de carga reduce la ansiedad por la autonomía, mejorando la utilización de los activos de flota. Los inversores privados observan un aumento del rendimiento, elevando la utilización por encima del umbral de equilibrio de flujo de caja del 30% en los clústeres maduros. Cada nuevo corredor amplifica la demanda, reforzando un ciclo de retroalimentación positiva para el mercado de celdas de combustible automotrices.
Los incentivos de compra para flotas compensan las primas de costo iniciales
La Ley de Reducción de la Inflación de los Estados Unidos proporciona hasta USD 40.000[3]"Crédito para vehículos comerciales limpios", IRS, irs.gov. por camión de celda de combustible y un crédito fiscal adicional de inversión del 30% para equipos de reabastecimiento de hidrógeno. Alemania, Francia y Corea del Sur otorgan subsidios de compra similares, comprimiendo los períodos de recuperación de la inversión a menos de cuatro años en muchos ciclos de uso. Los operadores de flotas incorporan los incentivos en modelos de costo del ciclo de vida que favorecen a los adoptantes de celdas de combustible frente a las reconversiones diésel. Los responsables de políticas concentran intencionalmente los subsidios en las clases más pesadas para priorizar los segmentos donde el hidrógeno es más competitivo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de la CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo entregado del hidrógeno verde y azul | -4.8% | Global, particularmente en regiones sin clústeres industriales de H₂ | Mediano plazo (2 a 4 años) |
| Escasa infraestructura de reabastecimiento fuera de los corredores piloto | -3.2% | Mercados rurales y secundarios a nivel global | Corto plazo (≤ 2 años) |
| Vulnerabilidad de la cadena de suministro de metales del grupo platino | -2.7% | Cadenas de suministro globales, concentradas en Sudáfrica | Largo plazo (≥ 4 años) |
| Larga certificación de tanques compuestos de 700 bar | -1.9% | Mercados con estrictas regulaciones de seguridad | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Los altos costos de producción de hidrógeno limitan la expansión del mercado
El hidrógeno verde promedia USD 4 a 6 por kg, el doble del objetivo de costo para la paridad con el diésel en el transporte de larga distancia. La economía del hidrógeno azul depende de la capacidad de captura de carbono que sigue siendo geográficamente limitada. El transporte añade USD 1 a 2 por kg para el hidrógeno entregado en mercados sin acceso a gasoductos. Los compradores industriales competidores aumentan la volatilidad de los precios, complicando la elaboración de presupuestos para las flotas. Hasta que los precios de la electricidad renovable bajen o mejore la escala de la electrólisis, el mercado de celdas de combustible automotrices debe depender de instrumentos de política para cerrar la brecha.
Las brechas de infraestructura limitan el desarrollo geográfico
El reabastecimiento de hidrógeno sigue concentrado en clústeres piloto; muchas rutas de carga rurales todavía carecen de una sola estación de 700 bar. La utilización en mercados en etapa temprana a menudo se sitúa por debajo del 25%, lo que disuade a los inversores privados. El gasto de capital de una estación cercano a USD 3 millones supone una tensión para el retorno de la inversión cuando la densidad de vehículos es baja. Las aprobaciones de seguridad para tanques compuestos de 700 bar añaden tiempo de espera adicional. La restricción resultante del huevo y la gallina ralentiza el despliegue de automóviles de pasajeros y empuja a los fabricantes de equipos originales a centrarse en el reabastecimiento en depósito cautivo para camiones y autobuses.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de vehículo: las flotas comerciales impulsan la escala
Los automóviles de pasajeros mantuvieron una participación de mercado del 45,78% en 2025, mientras que los vehículos comerciales medianos y pesados avanzan a una CAGR del 39,60%. Los operadores comerciales valoran el reabastecimiento rápido y la larga autonomía que el hidrógeno ofrece en rutas fijas. El modelado del costo total de propiedad muestra el punto de equilibrio frente al diésel ya en 2027 en el arrastre portuario de California, asumiendo un precio de hidrógeno entregado de USD 3 por kg. El reabastecimiento en depósito evita los vacíos de infraestructura minorista y maximiza el tiempo de actividad de los camiones. Empresas logísticas globales como Amazon, DHL y UPS han pedido cientos de camiones de reparto de celda de combustible, creando señales de escala visibles para los proveedores.
La adopción de automóviles de pasajeros sigue siendo estratégica para el posicionamiento de marca, pero secundaria en volumen. Toyota y Hyundai utilizan sedanes de producción limitada para validar la durabilidad y familiarizar a los técnicos, aunque el enfoque de inversión ahora se inclina hacia las plataformas comerciales. Las agencias de transporte municipal están poniendo en servicio autobuses de celda de combustible en rutas de alta densidad de tráfico, ampliando aún más el mercado de celdas de combustible automotrices. Durante el período de pronóstico, las flotas comerciales están destinadas a anclar los volúmenes de conjuntos, impulsando la madurez de la cadena de suministro que eventualmente beneficia a los modelos de pasajeros.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de tracción: la tracción en las cuatro ruedas orientada al rendimiento gana participación
Los modelos de tracción delantera capturaron el 56,30% de la participación en 2025 debido a que la simplicidad del empaquetado mantiene los costos bajos. Los fabricantes de automóviles montan los conjuntos debajo del capó y los tanques de gas en la parte trasera, aprovechando las plataformas heredadas. La tracción en las cuatro ruedas, sin embargo, debería crecer un 26,40% anual a medida que las marcas premium presentan SUV de doble motor que prometen una dinámica de vehículo utilitario deportivo. El prototipo X5 de hidrógeno de BMW demuestra un rendimiento superior a bajas temperaturas frente a los competidores de batería, lo que sustenta el interés en la tracción en las cuatro ruedas. Los camiones de tracción trasera aprovechan el espacio bajo el bastidor para alojar cilindros de hidrógeno más grandes sin comprometer la carga útil.
La diversidad de tipos de tracción indica madurez: los primeros adoptantes apuntaron a nichos de cumplimiento, mientras que las gamas de próxima generación posicionan el hidrógeno como una propuesta de rendimiento. La vectorización de par con múltiples motores permite mensajes de marketing en torno al remolque en montaña y la agilidad todoterreno que los paquetes de baterías tienen dificultades para igualar bajo cargas elevadas. A medida que los fabricantes de equipos originales migren los módulos de celda de combustible a arquitecturas de vehículo eléctrico en patineta, la flexibilidad del tren de transmisión dejará de ser un problema, ampliando aún más el mercado de celdas de combustible automotrices.
Por potencia de salida: los módulos de alta potencia satisfacen las necesidades de uso intensivo
Los sistemas clasificados entre 100 y 200 kW mantuvieron el 40,95% de la participación de mercado en 2025, alineándose con los SUV de largo alcance y los camiones de haul regional. Los módulos de más de 200 kW, sin embargo, están aumentando a una CAGR del 30,10% a medida que las unidades tractoras de larga distancia demandan un rendimiento de ascenso de pendientes similar al diésel. El demostrador conjunto de 300 kW de Cummins y Daimler ha registrado 1 millón de millas de prueba, validando la gestión de alta carga térmica. En la logística urbana, los conjuntos de menos de 100 kW son adecuados para furgonetas de última milla que ciclan continuamente entre el depósito y el centro de la ciudad.
La modularidad del hardware permite a los fabricantes de equipos originales apilar placas de 30 kW en matrices de mayor potencia o combinar paquetes de celda de combustible y batería para compartir la carga de manera híbrida. Las actualizaciones del sistema de enfriamiento, las placas bipolares avanzadas y los compresores de aire mejorados mantienen la salida en pendientes pronunciadas sin reducción. El gasto de capital por kilovatio está cayendo más rápido en la clase de módulos grandes, reduciendo la prima inicial en camiones pesados. La continua ampliación de potencia amplía las clases de vehículos direccionables del hidrógeno y consolida una base de suministro diversa en el mercado de celdas de combustible automotrices.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por propulsión: los híbridos cierran la brecha de costos
Los FCEV controlaron el 91,10% de la participación de las matriculaciones de 2025, aunque se prevé que las configuraciones de celda de combustible híbrida alcancen una CAGR del 32,80% a medida que los fabricantes de automóviles reducen el tamaño de los conjuntos y amortiguan la potencia con baterías. El concepto XCIENT de Hyundai reduce el tamaño del conjunto en un 20% y aprovecha un paquete de iones de litio de 60 kWh para aumentos de aceleración, reduciendo el uso de hidrógeno en el tráfico urbano de arranque y parada. El enfoque reduce la demanda de platino por vehículo, aliviando el riesgo de suministro de materiales.
Los algoritmos de gestión energética deciden si se extrae del paquete o se opera el conjunto en su punto óptimo de eficiencia. Esta hibridación mejora la eficiencia de pozo a rueda en el tráfico congestionado mientras preserva la capacidad de largo alcance para los viajes interurbanos. Para los segmentos de pasajeros sensibles al costo, los híbridos ofrecen un puente de precios hasta que los costos del conjunto alcancen los objetivos del mercado masivo, acelerando la aceptación del consumidor dentro del mercado de celdas de combustible automotrices.
Análisis geográfico
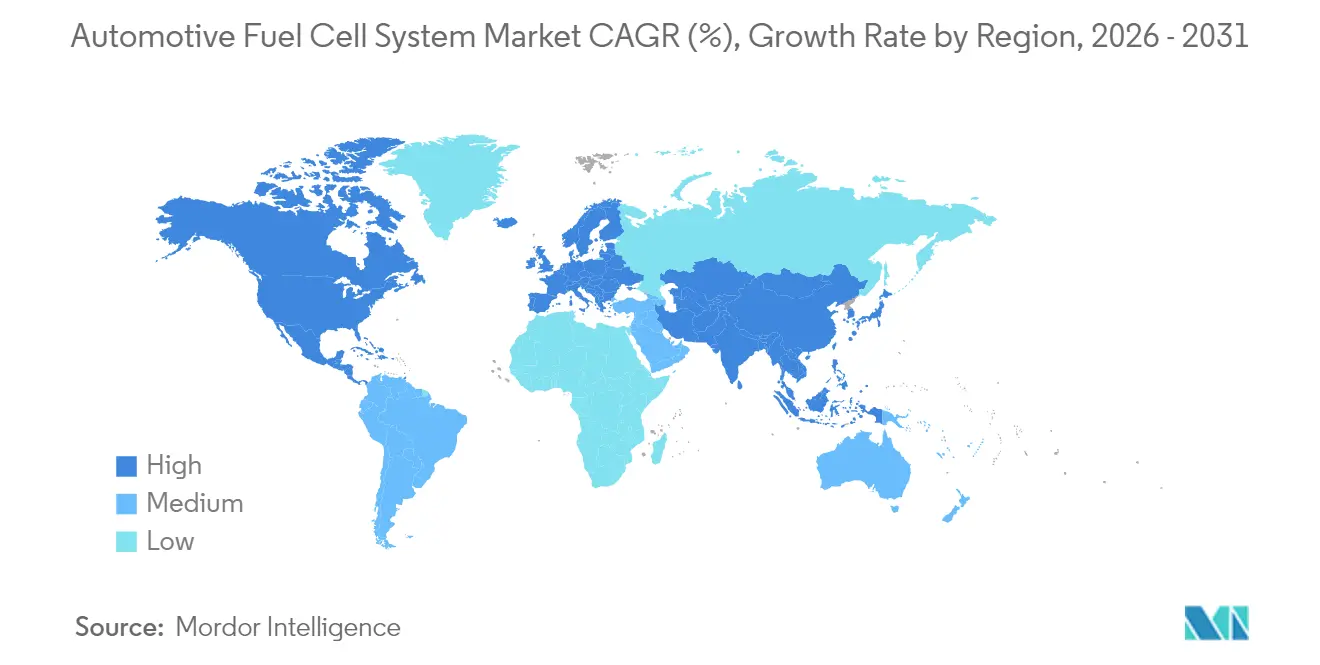
Asia-Pacífico generó el 53,70% de los ingresos globales en 2025 respaldada por el Plan Nacional de Hidrógeno de China, que tiene como objetivo 1 millón de vehículos de celda de combustible para 2030. Los subsidios provinciales que cubren el 40% del costo del vehículo han atraído empresas conjuntas de fabricantes de equipos originales, mientras que las empresas energéticas estatales han acelerado 1.200 estaciones públicas. La Estrategia de Crecimiento Verde de Japón mantiene los sedanes Mirai en las flotas de taxis y apunta a 900 estaciones para 2030, sosteniendo la demanda nacional de conjuntos. Corea del Sur combina una hoja de ruta de producción de hidrógeno con el clúster de cadena de suministro de Hyundai, posicionando al país como un centro de exportación para tanques de 10.000 psi.
Europa está preparada para una CAGR del 28,10% a medida que el Reglamento de Infraestructuras para Combustibles Alternativos de Bruselas obliga a los estados miembros a construir estaciones de hidrógeno cada 200 km a lo largo de la red central de la RTE-T. El Programa Nacional de Innovación de Alemania financia tanto autobuses como camiones de larga distancia, mientras que Francia vincula los sitios de reabastecimiento de hidrógeno con la capacidad de electrólisis renovable. Los países nórdicos pilotan ferris de hidrógeno y camiones pesados que integran la descarbonización del transporte de carga, marítimo y energético. La adopción de vehículos comerciales supera el despliegue de automóviles de pasajeros porque los objetivos corporativos de ESG se alinean con ambiciosas vías de reducción de CO₂.
América del Norte rezaga en densidad de estaciones, pero gana impulso gracias a incentivos federales y estatales sincronizados. Solo California alberga el 60% de las estaciones públicas de los Estados Unidos y utiliza la Norma de Combustibles de Bajo Contenido en Carbono para subsidiar el hidrógeno renovable en el surtidor. El crédito de producción de hidrógeno de USD 3 por kg de la Ley de Reducción de la Inflación está catalizando nuevos proyectos de electrólisis en Texas y el Medio Oeste. Canadá aprovecha su abundante energía hidroeléctrica para planificar corredores de exportación hacia el Noroeste del Pacífico de los Estados Unidos, apuntando a los carriles de camionaje que se extienden desde Vancouver hasta Los Ángeles. En conjunto, estos desarrollos indican marcos de política convergentes que respaldan el crecimiento a largo plazo del mercado de celdas de combustible automotrices.

Panorama competitivo
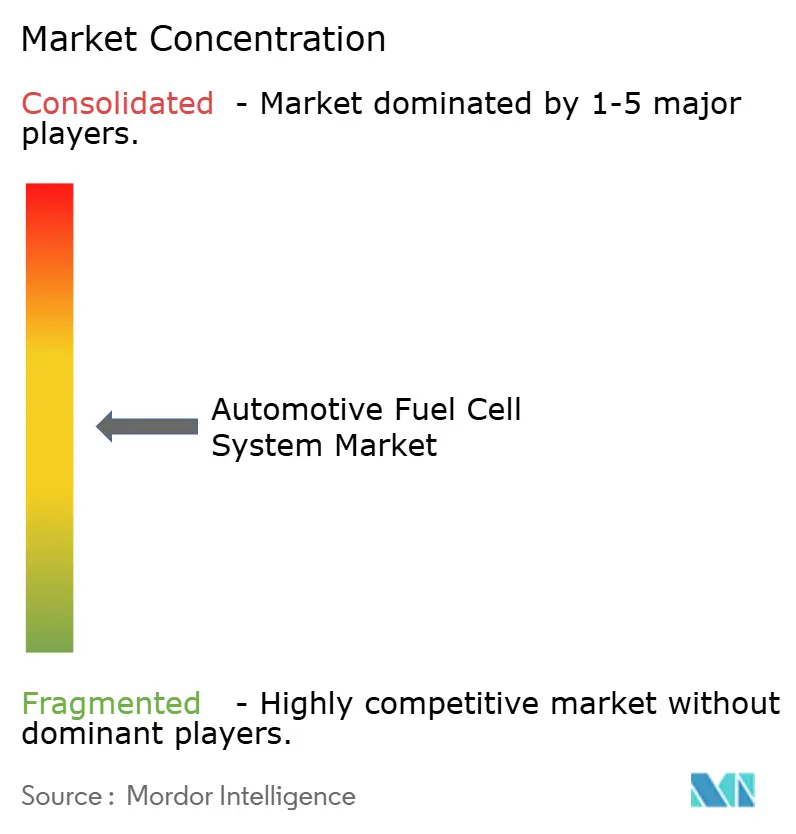
El mercado sigue siendo moderadamente fragmentado, con los cinco principales fabricantes de equipos originales integradores de vehículos y los cinco principales proveedores independientes de conjuntos controlando conjuntamente aproximadamente el 55% de la capacidad enviada en 2024. Toyota y Hyundai anclan las plataformas de pasajeros, mientras que Ballard, Plug Power y Cummins lideran en módulos de uso intensivo. Esta estructura de doble vía obliga a los fabricantes de equipos originales sin conjuntos internos a asegurar acuerdos de suministro a largo plazo, como el acuerdo vinculante de Volvo con Cellcentric para los volúmenes de camiones de 2027. Los proveedores especializados se diferencian a través de la densidad de potencia y las garantías de costo total de propiedad, a menudo agrupando contratos de suministro de hidrógeno.
Las alianzas estratégicas se están multiplicando. Honda-GM Fuel Cell System Manufacturing LLC inició la producción en serie en Ohio, compartiendo los gastos generales de la planta para reducir a la mitad los costos por conjunto. BMW obtiene tanques de alta presión de la empresa conjunta Symbio de Faurecia-Michelin, subrayando la necesidad de escala en la fabricación de cilindros compuestos. Mientras tanto, proveedores de primer nivel como Bosch están integrando verticalmente el recubrimiento de membranas y la electrónica de balance de planta, buscando captura de margen en todo el subsistema de conjuntos.
Los nuevos participantes persiguen aplicaciones de espacio en blanco. Nikola apunta a tractores con cabina de descanso para rutas transcontinentales; Quantron vende kits de conversión de celda de combustible para la repotenciación de camiones diésel. Empresas emergentes chinas como H-Energy capitalizan en los subsidios nacionales para iterar en las químicas de los conjuntos a altos volúmenes. A medida que las fusiones y adquisiciones se intensifican, es probable que las economías de escala se inclinen a favor de los actores integrados verticalmente, aunque los innovadores de nicho conservan alcance en flotas especializadas. Las continuas reducciones de costos y la localización de la cadena de suministro determinarán las posiciones a largo plazo en el mercado de celdas de combustible automotrices.
Líderes de la industria de celdas de combustible automotrices
Ballard Power Systems Inc.
Doosan Fuel Cell Co Ltd
Plug Power
Nuvera Fuel Cells LLC
Cummins Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las flotas comerciales siguen definiendo la vía de comercialización más clara para las celdas de combustible automotrices, creando oportunidades en torno al abastecimiento con base en depósitos y a las operaciones por corredores, donde el tiempo de actividad y la carga útil son los factores más importantes. Esto se refleja en las acciones de fabricantes de equipos originales y proveedores que favorecen las plataformas de servicio pesado: Daimler Truck describió la producción en pequeñas series de 100 unidades del Mercedes-Benz NextGenH2 Truck en su planta de Woerth, a partir de finales de 2026, con el respaldo de financiamiento público alemán, mientras que Hyundai desplegó una flota XCIENT Fuel Cell Class-8 en Uruguay como parte de un proyecto logístico integrado solar a hidrógeno. La expansión de las estaciones de hidrógeno (más de 1,000 estaciones en operación en todo el mundo en 2024, según el contexto del informe) también amplía los ciclos de trabajo abordables para autobuses y transporte regional, especialmente en mercados anclados por objetivos de red vinculantes, como los requisitos de cobertura de la red TEN-T de Europa.
Los programas de escalamiento y reducción de costos en la cadena de suministro crean espacio en blanco para los fabricantes de componentes e integradores en pilas, sistemas de balance de planta y almacenamiento de alta presión, junto con huellas de fabricación localizadas. La planta de producción de celdas de combustible de hidrógeno de Hyundai en Ulsan (capacidad anual planificada de 30,000 unidades para 2027) destaca el cambio de volúmenes piloto a la integración de fabricación, mientras que Toyota Motor North America presentó la tecnología de celdas de combustible de Gen 3 orientada a aplicaciones comerciales. Los fabricantes de equipos originales también han comenzado a reajustar los planes de capacidad en respuesta a señales de demanda desiguales en los vehículos de pasajeros, como lo ilustra la reevaluación de Honda de una planta dedicada de módulos de celdas de combustible de próxima generación en Japón. Por lo tanto, las oportunidades a corto plazo se concentran en la adquisición respaldada por flotas, en contratos de servicio y suministro a largo plazo para plataformas de autobuses y camiones, y en proyectos que combinan vehículos con suministro de hidrógeno (electrólisis, almacenamiento in situ y despacho), lo que respalda la barrera de costo del hidrógeno entregado que se analiza en el contexto del informe.
Desarrollos recientes del sector
- Junio de 2026: Ballard Power Systems anunció un pedido de 15 MW (150 unidades) de módulos de celda de combustible FCmove-HD+ de 100 kW para generación de energía estacionaria fuera de red, con entregas que comenzarán en la segunda mitad de 2026. Aunque está fuera de la propulsión vial, el pedido respalda una mayor carga de fábrica y la estandarización de módulos que pueden trasladarse a la economía de fabricación de grado automotriz.
- Julio de 2025: Doosan Fuel Cell inició la producción en masa de sistemas de energía de celdas de combustible utilizando tecnología Ceres en su instalación de Jeollabuk-do, en Corea del Sur, con el objetivo de alcanzar una capacidad anual equivalente a 50 MW de energía eléctrica. El pedido amplía la disponibilidad de suministro asiático y aumenta la presión competitiva sobre los proveedores de módulos que atienden programas de movilidad de servicio pesado.
- Mayo de 2024: Plug Power anunció trabajos de integración para un camión eléctrico de celda de combustible de servicio medio Clase 6, impulsado por su tecnología de celda de combustible ProGen. El esfuerzo amplía los casos de uso de trayectos medios para los sistemas de propulsión de celda de combustible y refuerza el papel de los sistemas de celda de combustible empaquetados en la aceleración de las pruebas de flotas y la comercialización.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca el valor de los sistemas de celda de combustible utilizados en vehículos de carretera, contabilizados donde se instalan como parte del sistema de propulsión e informados como ingresos en USD a nivel global.
Exclusiones del alcance: Se excluyen la producción, el almacenamiento y la infraestructura de reabastecimiento de hidrógeno, así como los usos de celdas de combustible no automotrices, como la generación de energía estacionaria y las aplicaciones industriales.
Descripción General de la Segmentación
- Tipo de electrolito
- Celda de combustible de membrana electrónica polimérica
- Celda de combustible de metanol directo
- Celda de combustible alcalina
- Celda de combustible de ácido fosfórico
- Tipo de vehículo
- Automóviles de pasajeros
- Vehículos comerciales
- Tipo de combustible
- Hidrógeno
- Metanol
- Potencia de salida
- Por debajo de 100 KW
- 100 a 200 KW
- Por encima de 200 KW
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- España
- Resto de Europa
- Asia-Pacífico
- India
- China
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base del modelo y para identificar las señales clave de demanda que impulsan la adopción de celdas de combustible automotrices. Se recurrió a fuentes públicas como agencias nacionales de transporte y energía, asociaciones comerciales de hidrógeno y celdas de combustible, estadísticas de registro de vehículos y datos aduaneros o comerciales que indican flujos de componentes. También se revisaron solicitudes de patentes y revistas científicas arbitradas para rastrear cómo están evolucionando las tendencias de rendimiento y durabilidad de los stacks, ya que dichos cambios influyen en la combinación de bandas de potencia de salida a lo largo del tiempo.
Para mantener el dimensionamiento fundamentado, también se revisaron presentaciones de empresas, presentaciones para inversores, comunicados de prensa y sitios web de asociaciones que rastrean despliegues y programas anunciados. Se utilizaron suscripciones de pago seleccionadas para información financiera corporativa e inteligencia de noticias con el fin de verificar la dirección de los ingresos reportados y el calendario de los principales contratos, y se utilizó selectivamente una base de datos de envíos de importación y exportación donde las señales comerciales resultaron útiles para verificaciones de coherencia. Las fuentes documentales mencionadas anteriormente son meramente ilustrativas, y también se revisaron referencias públicas adicionales para recopilar, validar y aclarar los insumos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en hablar con personas involucradas en la integración de stacks de celdas de combustible, la planificación de programas de vehículos, el suministro de componentes y el soporte posventa, ya que estos roles pueden confirmar qué se está instalando y enviando. Dado que la adopción es desigual, las entrevistas se distribuyeron entre APAC, EMEA y las Américas, y la discusión se utilizó para validar la progresión de precios, el calendario de despliegue y la división entre configuraciones de vehículos eléctricos de celda de combustible pura e híbrida.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 13% | APAC: 37% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 43% | EMEA: 37% |
| Actores menores: 15% | Gerentes: 44% | Américas: 26% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento parte de una construcción descendente en la que las expectativas de despliegue de vehículos por región se reconstruyen a partir de programas anunciados, objetivos de política y el ritmo de los lanzamientos comerciales, y luego se traducen en valor del sistema de celda de combustible utilizando la potencia de salida y las divisiones de propulsión. Ese conjunto de demanda se modela utilizando insumos como las entregas anuales de vehículos de celda de combustible por mercados principales, las bandas de potencia instalada típicas (por debajo de 100 kW, 100-200 kW y por encima de 200 kW), la proporción de plataformas de pasajeros frente a las comerciales, y los cambios observados en el equipamiento del tipo de tracción. A lo largo del tiempo, las reducciones de costos del stack y las curvas de aprendizaje del balance de planta se trataron como los principales impulsores de precios, y esas suposiciones se mantuvieron realistas mediante verificaciones repetidas en entrevistas.
Para evitar depender de un único camino, se utilizaron aproximaciones ascendentes selectivas como corroboración, incluidas consolidaciones de proveedores para una muestra de ingresos del sistema, y el precio de venta promedio muestreado multiplicado por los volúmenes estimados de sistemas enviados para plataformas clave. Donde la visibilidad directa de los envíos era débil, las brechas se manejaron utilizando indicadores de capacidad del programa y perfiles de rampa conservadores, y luego se verificaron nuevamente con los comentarios de las entrevistas. Para el pronóstico, se utilizó el análisis de escenarios porque el apoyo de políticas, los ciclos de adquisición de flotas y la disponibilidad de hidrógeno pueden cambiar la adopción rápidamente, y los escenarios se anclaron a los rangos de consenso escuchados de los encuestados de la industria.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes como titulares de despliegue regional, trayectorias de producción y entrega, y el valor implícito del sistema por vehículo, para detectar cifras que se alejan demasiado del comportamiento del mundo real. Si un segmento muestra un salto inesperado, los impulsores se revisan nuevamente, las suposiciones se ajustan y se vuelve a contactar a los expertos relevantes para que el cambio sea explicable. Antes de la aprobación final, el modelo se revisa en múltiples pasos, incluidas verificaciones internas de consistencia de unidades, temporalidad de la moneda y realismo de la tasa de crecimiento entre regiones.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en las políticas o grandes anuncios de adquisición. Antes de la entrega, un analista realiza una revisión final del modelo y los insumos clave para que los clientes reciban una visión actualizada.
Tamaño del Mercado de Celdas de Combustible Automotrices de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para este mercado pueden variar considerablemente, incluso cuando parecen referirse a lo mismo, porque las fuentes no siempre contabilizan la misma parte de la cadena de valor ni utilizan el mismo calendario para los despliegues y los precios. Las diferencias también provienen de si un estudio se basa en objetivos anunciados o en entregas verificadas, y de la rapidez con que se asume que las reducciones de costos se trasladan a los precios del sistema.
Algunas estimaciones están redactadas de manera amplia y pueden terminar combinando los sistemas de celdas de combustible automotrices con los ingresos adyacentes del ecosistema de hidrógeno o con una perspectiva de valor del vehículo más amplia. En Mordor Intelligence, el valor de mercado se contabiliza únicamente para los sistemas de celda de combustible utilizados en la propulsión automotriz, con las divisiones de potencia de salida y propulsión aplicadas de manera consistente entre regiones y actualizadas con verificaciones basadas en entrevistas sobre el calendario de despliegue y el movimiento del precio de venta promedio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,95 mil millones de USD (2025) | |
| Global Consultancy A | 12,07 mil millones de USD (2025) | La estimación parece aplicar una definición más amplia de celdas de combustible automotrices, con menor claridad sobre si solo se contabilizan los ingresos del sistema de celda de combustible frente a un conjunto más amplio de valores de vehículos y componentes relacionados, lo que eleva el total para el mismo año. |
| Industry Publisher B | 9,87 mil millones de USD (2025) | El resultado probablemente asume una aceleración más rápida a corto plazo en los despliegues y una trayectoria de precio de venta promedio diferente por clasificación de potencia, y no muestra claramente cómo se normalizan las configuraciones híbridas de celda de combustible y los lanzamientos regionales, lo que puede elevar los totales. |
La dispersión en la tabla proviene principalmente de la interpretación del alcance y de la rapidez con que se permite que los despliegues y los precios evolucionen en los primeros años. Al mantener el valor contabilizado vinculado a los sistemas de celda de combustible automotrices instalados y al verificar las suposiciones con conversaciones sobre despliegue y precios, la estimación permanece trazable a un conjunto repetible de pasos.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de celdas de combustible automotrices en 2026?
El tamaño del mercado de celdas de combustible automotrices es de USD 9,66 mil millones en 2026.
¿Cuál es la CAGR de pronóstico para los vehículos de celda de combustible automotrices hasta 2031?
Se proyecta que el mercado crezca a una CAGR del 39,02% entre 2026 y 2031.
¿Qué región lidera actualmente la adopción de vehículos de celda de combustible?
Asia-Pacífico tiene el 53,70% de los ingresos globales gracias a los programas de China y Japón.
¿Qué segmento de vehículos está creciendo más rápido?
Los vehículos comerciales medianos y pesados avanzan a una CAGR del 39,60% hasta 2031.
¿Cuál es la mayor barrera para una adopción más amplia de los FCEV?
Los altos costos entregados del hidrógeno verde y azul siguen siendo la principal restricción para la expansión a corto plazo.
Última actualización de la página el:



