
Tamaño y Participación del Mercado de Vehículos de Combustible Alternativo en Brasil
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
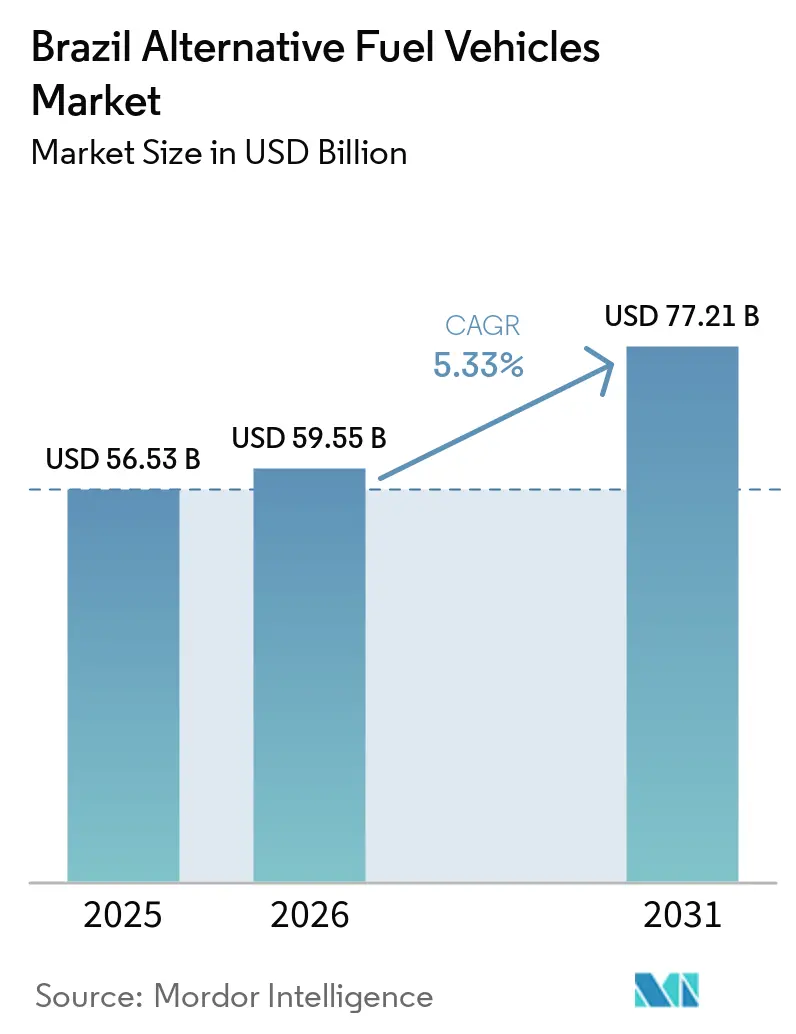
| Tamaño del mercado en el año base (2025) | 56.53 Mil millones de dólares |
| Tamaño del Mercado (2026) | 59.55 Mil millones de dólares |
| Tamaño del Mercado (2031) | 77.21 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.33 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos de Combustible Alternativo en Brasil por Mordor Intelligence
El tamaño del Mercado de Vehículos de Combustible Alternativo de Brasil fue valorado en 56,53 mil millones de USD en 2025 y se estima que crecerá desde 59,55 mil millones de USD en 2026 hasta alcanzar 77,21 mil millones de USD en 2031, a una CAGR del 5,33% durante el período de pronóstico (2026-2031). Brasil está experimentando un cambio estructural desde el predominio de los vehículos flex-fuel hacia los vehículos eléctricos de batería (BEV) y los vehículos eléctricos híbridos enchufables (PHEV). El sustancial fondo de incentivos del programa federal MOVER y una guerra de precios que ha reducido los precios de los vehículos eléctricos de entrada están impulsando esta transición. Los fabricantes de equipos originales (OEM) chinos están acelerando sus esfuerzos de localización para evitar un aumento significativo en los aranceles de importación programados para los próximos años. La matriz eléctrica renovable de Brasil, que depende predominantemente de la energía hidráulica y la biomasa, reduce sustancialmente las emisiones del ciclo de vida en comparación con los vehículos de motor de combustión interna impulsados por gasolina. Se espera que los automóviles de pasajeros representen la mayoría del volumen de unidades. Sin embargo, se proyecta que los vehículos eléctricos de dos ruedas registren el crecimiento más rápido, ya que las empresas de entrega de última milla electrifican sus flotas para reducir la exposición a los volátiles precios de la gasolina. Se espera que las flotas comerciales representen una parte significativa de la demanda, ya que la Ley del Combustible del Futuro aumenta el mandato de mezcla de biodiesel, reduciendo la brecha del costo total de propiedad para las conversiones de vehículos pesados.
Conclusiones Clave del Informe
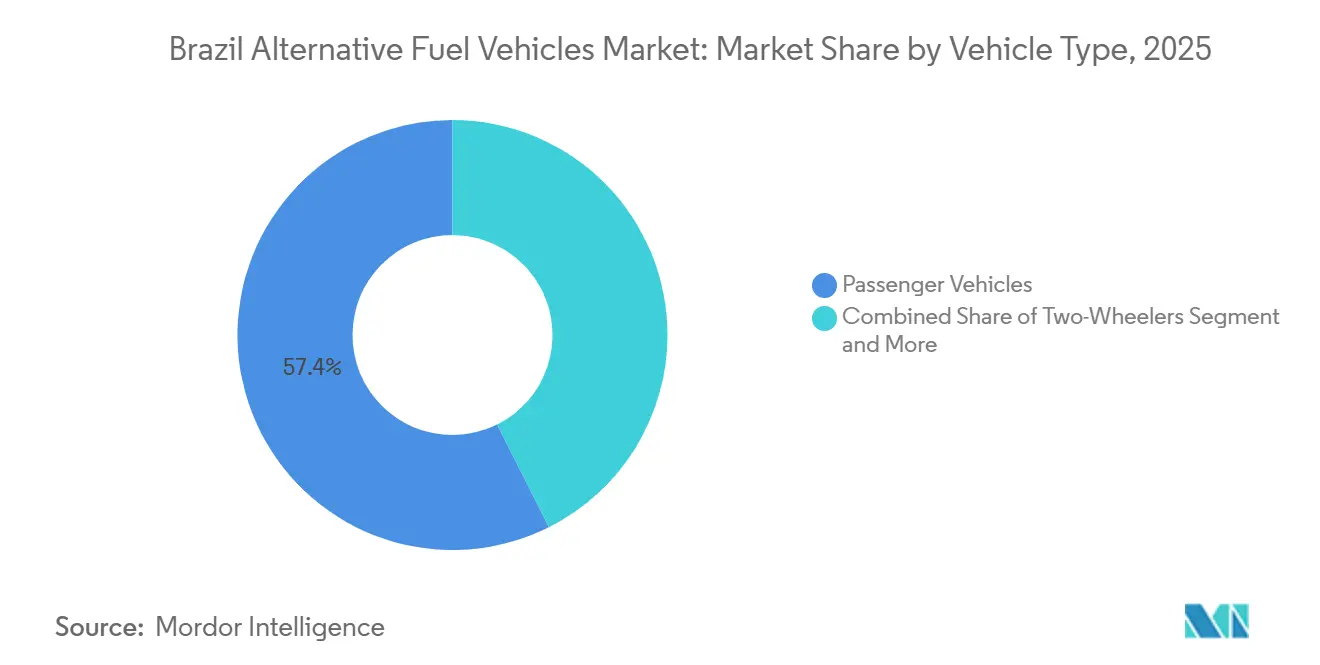
- Por tipo de vehículo, los automóviles de pasajeros lideraron con el 57,14% de la participación del mercado de vehículos de combustible alternativo de Brasil en 2025, mientras que se proyecta que los vehículos eléctricos de dos ruedas crezcan a una CAGR del 6,37% hasta 2031.
- Por categoría de combustible, los híbridos enchufables mantuvieron el 45,53% del tamaño del mercado de vehículos de combustible alternativo brasileño en 2025, mientras que se prevé que los modelos eléctricos de batería registren la CAGR más rápida del 6,41% hasta 2031.
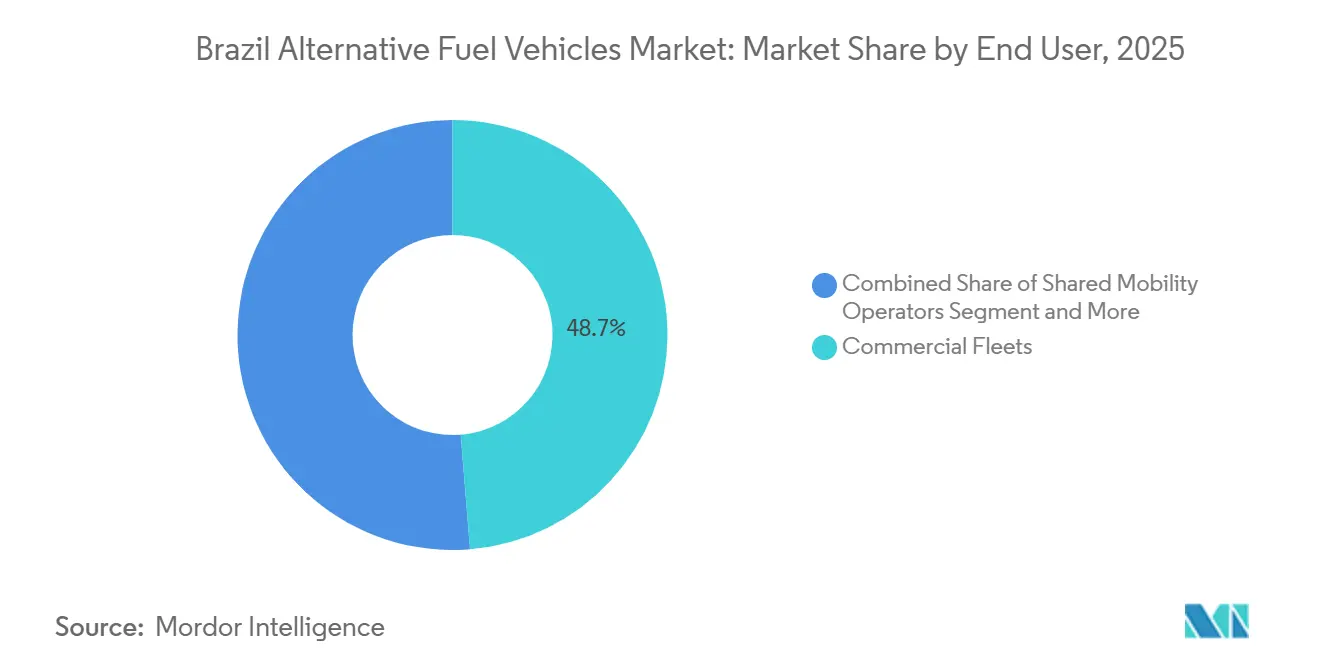
- Por usuario final, las flotas comerciales representaron el 48,73% de la demanda en 2025; los operadores de movilidad compartida avanzan a una CAGR del 6,44% hasta 2031.
- Por modelo de propiedad, la compra directa representó el 53,27% del volumen de 2025; sin embargo, las opciones de suscripción y pago por uso están proyectadas para aumentar a una CAGR del 6,35% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Vehículos de Combustible Alternativo en Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La Guerra de Precios de los OEM Chinos Reduce el Precio de los Vehículos Eléctricos de Entrada | +1.3% | Nacional, con ganancias tempranas en las áreas metropolitanas de São Paulo, Río de Janeiro y Brasilia | Corto plazo (≤2 años) |
| Localización de OEM para Superar el Escalamiento del Arancel de Importación de Vehículos Eléctricos del 35% | +1.2% | Nacional, concentrado en los corredores industriales de São Paulo, Minas Gerais y Bahía | Mediano plazo (2-4 años) |
| Los Híbridos Compatibles con Flex-Fuel Cumplen con el Mandato de Etanol | +1.1% | Nacional, particularmente en los estados productores de etanol del Centro-Oeste y Noreste | Corto plazo (≤2 años) |
| Despliegue de Cargadores Rápidos | +0.9% | Nacional, priorizando los corredores de las carreteras BR-101, BR-116 y BR-381 | Mediano plazo (2-4 años) |
| La Matriz Eléctrica Baja en Carbono Reduce las Emisiones del Ciclo de Vida de los BEV | +0.8% | Nacional, más fuerte en las regiones Sureste y Sur con predominio hidroeléctrico | Largo plazo (≥4 años) |
| Expansión de la Integración del Etanol | +0.6% | Nacional, liderado por el cinturón cañero de São Paulo, Goiás y Mato Grosso do Sul | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
La Guerra de Precios de los OEM Chinos Reduce el Precio de los Vehículos Eléctricos de Entrada por Debajo de BRL 120K
BYD lanzó su Dolphin Mini a un precio competitivo, alineándose estratégicamente con el ingreso familiar medio de São Paulo. Siguiendo su ejemplo, Great Wall y JAC introdujeron modelos con precios en un rango similar. Como resultado, en un corto período, las marcas chinas obtuvieron una participación notable en las ventas totales de vehículos ligeros [1]. Los márgenes se comprimieron, pero el volumen aumentó, lo que llevó a los fabricantes establecidos a localizar su producción antes de lo previsto. Las relaciones préstamo-valor bancario se endurecieron para marcas desconocidas, pero las flotas de transporte por aplicación adoptaron los ahorros en costos.
Localización de OEM para Superar el Escalamiento del Arancel de Importación de Vehículos Eléctricos del 35%
La decisión de Brasil de elevar los aranceles de importación de vehículos eléctricos al 35% en julio de 2026 ha impulsado inversiones sustanciales, llevando a varios fabricantes de automóviles a establecer operaciones de ensamblaje local para 2028. A finales de 2025, BYD inauguró su complejo de Camaçari, con una capacidad de producción considerable y un alto porcentaje de contenido nacional, lo que le permite calificar para los créditos fiscales IPI completos bajo el programa Mover [2]. Great Wall está ampliando sus instalaciones de Iracemápolis a una escala de producción mucho mayor para 2027, incorporando líneas de ensamblaje de baterías que cumplen con el criterio de valor local requerido. Mientras tanto, Stellantis, Volkswagen y Toyota han comprometido colectivamente inversiones sustanciales en sus líneas de modelos electrificados, logrando reducir significativamente los costos de importación y proteger sus márgenes de las fluctuaciones cambiarias.
Los Híbridos Compatibles con Flex-Fuel Cumplen el Mandato de Etanol
A mediados de la década de 2020, Toyota lanzó su Corolla Cross Flex Hybrid, que ofrece una autonomía eléctrica moderada junto con compatibilidad con etanol. Esta característica lo ha hecho especialmente atractivo para los compradores en los estados ricos en caña de azúcar, donde los precios del etanol son significativamente más bajos que los de la gasolina. El mandato nacional de etanol E30 está orientando las preferencias hacia los híbridos enchufables, que pueden pasar sin problemas al biocombustible una vez que se agota la batería. Si bien los créditos de RenovaBio mejoran el perfil de emisiones del ciclo de vida del vehículo, la menor densidad energética del etanol limita su autonomía de conducción. Esta limitación plantea desafíos en las zonas urbanas densamente pobladas, donde se encuentra la mayoría de los cargadores públicos.
El Despliegue de Cargadores Rápidos Permite la Adopción Interurbana
En un futuro cercano, Shell instaló numerosos cargadores rápidos a lo largo de las autopistas más transitadas de Brasil, reduciendo significativamente las paradas de viaje entre São Paulo y Río. Raízen, otro actor importante, se comprometió a una inversión sustancial para establecer una gran red de puntos de carga ultrarrápida en pocos años. Mientras tanto, Petrobras ha iniciado el despliegue de unidades de carga a lo largo de la ruta Belo Horizonte–Brasilia. Las regulaciones federales exigen una amplia disponibilidad de cargadores rápidos públicos en función de la densidad de población, una medida que también facilita oportunidades de cofinanciamiento para municipios más pequeños. Si bien los retrasos en los permisos siguen siendo un desafío fuera del Sureste, las redes privadas, en particular el programa Supercharger de Tesla, proporcionan una estrategia probada para un despliegue más rápido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Las Altas Tasas de Interés Reales Inflan los Pagos Mensuales de los Vehículos Eléctricos | -0.9% | Nacional, más agudo en las regiones Norte, Noreste y Centro-Oeste con menores ingresos medios | Corto plazo (≤2 años) |
| Cuellos de Botella en la Capacidad de la Red Eléctrica Fuera del Corredor Sureste | -0.6% | Regiones Norte, Noreste y Centro-Oeste con infraestructura de transmisión limitada | Mediano plazo (2-4 años) |
| Alto Riesgo de Valor Residual para los Vehículos Eléctricos de Primera Generación | -0.5% | Nacional, concentrado en mercados secundarios con escasa liquidez de vehículos eléctricos usados | Mediano plazo (2-4 años) |
| Brecha de Habilidades en la Fuerza Laboral de Mantenimiento Eléctrico de Batería | -0.4% | Nacional, más severo en las regiones Norte y Noreste | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Las Altas Tasas de Interés Reales Inflan los Pagos Mensuales de los Vehículos Eléctricos
En enero de 2025, el Banco Central elevó significativamente la tasa Selic, insinuando un aumento adicional para finales de año. Esta medida ha empujado las tasas de préstamos para automóviles a niveles notablemente altos. Financiar un vehículo eléctrico (VE) en estas condiciones resulta en pagos mensuales considerablemente más altos en comparación con un vehículo de combustión interna similar, reduciendo las ventajas de costo de los vehículos eléctricos. Si bien los planes de arrendamiento y suscripción brindan cierto alivio, la carga de intereses general sigue siendo sustancial. Este impacto es particularmente severo para los hogares del Noreste, donde los ingresos son significativamente más bajos que la mediana nacional.
Cuellos de Botella en la Capacidad de la Red Eléctrica Fuera del Corredor Sureste
En el Norte y Noreste, los límites de transmisión obstaculizan la instalación de cargadores rápidos, ya que las subestaciones solo pueden gestionar un número limitado de unidades de alta capacidad antes de requerir mejoras. Si bien las empresas de servicios públicos han planeado refuerzos significativos, las fechas de finalización proyectadas se han retrasado hasta la última parte de la década. Aunque las tarifas según el horario de uso ayudan a nivelar las cargas máximas, los residentes en apartamentos lidian con gastos adicionales de hardware. Mientras tanto, los proyectos piloto de vehículo a red demuestran potencial técnico, pero siguen en suspenso, a la espera de claridad regulatoria en materia de compensación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: Los Vehículos de Dos Ruedas Superan a Todos los Demás Segmentos
Los automóviles de pasajeros lideraron las ventas en 2025 con una participación del 57,14%, mientras que los vehículos eléctricos de dos ruedas están a punto de registrar la CAGR más pronunciada del 6,37% hasta 2031, ya que las empresas de entrega electrifican sus flotas de última milla. iFood realizó un pedido de 5.000 scooters para reducir los costos de combustible por entrega y cumplir con las normas de emisiones de la ciudad. Los autobuses también ganaron terreno cuando São Paulo adquirió 120 unidades eléctricas para el transporte público, mientras que los camiones pesados siguen siendo un nicho. El mercado brasileño de vehículos de combustible alternativo pasará así del predominio temprano de los automóviles de pasajeros hacia una penetración modal diversificada, con scooters y furgonetas comerciales ligeras ocupando nichos de flotas donde la recuperación rápida de la inversión es clara.
Los vehículos de dos ruedas son adecuados para los corredores urbanos densos donde el desplazamiento diario promedio es inferior a 100 km. El fabricante nacional Voltz escaló su producción tras recaudar BRL 150 millones, mientras que las marcas tradicionales Shineray y Dafra ingresaron con modelos por debajo de BRL 15.000. Una prohibición municipal de motocicletas de combustión en el centro de São Paulo después de 2027 genera un grupo de reemplazo cautivo. La infraestructura de intercambio de baterías sigue siendo escasa, pero los tiempos de carga de tres horas se adaptan a los patrones de turno de la mayoría de los mensajeros.



Por Categoría de Combustible: Los Vehículos Eléctricos de Batería Avanzan a Medida que Caen los Costos
Los híbridos enchufables mantuvieron el 45,53% de la participación en 2025 porque la compatibilidad con el etanol reduce la ansiedad por la autonomía; sin embargo, los vehículos eléctricos de batería registrarán la CAGR más rápida del 6,41% hasta 2031. El abastecimiento local de componentes en la planta de BYD en Camaçari reduce los precios de venta un 12% en comparación con las importaciones, acercando los BEV a la paridad con los populares hatchbacks de gasolina. Los vehículos híbridos eléctricos sin enchufe mantuvieron el 18% de participación, liderados por el Corolla Cross Flex Hybrid de Toyota, mientras que los vehículos de celda de combustible se mantuvieron marginales con menos de 50 unidades en circulación.
El tamaño del mercado brasileño de vehículos de combustible alternativo para automóviles eléctricos de batería dará un salto una vez que São Paulo, Río de Janeiro y Minas Gerais superen los 10.000 cargadores rápidos pblicos. Después de ese hito, el valor incremental de la reserva de combustión en los híbridos enchufables disminuye, empujando a los compradores hacia los vehículos eléctricos puros. Los modelos de motor de combustión interna flex-fuel disminuirán gradualmente fuera de los cinturones rurales de etanol, y las conversiones de GNC o GLP enfrentan la obsolescencia bajo los mandatos de taxis de cero emisiones.
Por Usuario Final: La Movilidad Compartida Desbloquea una Economía de Alta Utilización
Las flotas comerciales poseían el 48,73% de la demanda de 2025, ya que las empresas de logística pueden centralizar la carga nocturna y aprovechar los bajos costos operativos. Las plataformas de transporte por aplicación ofrecen una economía aún más sólida. Uber y 99 subvencionan las compras o arrendamientos de conductores, lo que permite a los profesionales de alto kilometraje recuperar la prima de precio del vehículo eléctrico en menos de dos años. Los hogares privados representan una participación menor porque el menor kilometraje anual extiende los períodos de recuperación de la inversión más allá de cinco años, a pesar de las exenciones del IPVA.
La CAGR proyectada del 6,44% de la movilidad compartida supera a todos los demás grupos en el mercado brasileño de vehículos de combustible alternativo. Los pedidos de flota de 4.200 unidades de Uber y 99 en 2025 demuestran que la adquisición agregada puede asegurar garantías favorables y paquetes de mantenimiento que mitigan el riesgo del valor residual. Las adquisiciones gubernamentales siguen los mandatos de descarbonización, pero dependen de los presupuestos municipales.

Por Modelo de Propiedad: La Suscripción Reduce las Barreras Iniciales
La compra directa sigue dominando con el 53,27% de la participación; sin embargo, los programas de suscripción de Localiza y Movida están aumentando porque las altas tasas de interés elevan los pagos de préstamos en un 18-22%. Una tarifa mensual fija cubre el seguro, el mantenimiento y las garantías de batería, lo que protege a los consumidores de los inciertos valores de reventa. El arrendamiento operacional captura el 28% del volumen entre las flotas corporativas que valoran el tratamiento fuera del balance. El uso compartido de automóviles de pago por uso sigue siendo un nicho, pero está creciendo en São Paulo y Río debido a las tarifas de congestión de tráfico que desincentivan la propiedad privada.
Se proyecta que los modelos de suscripción crecerán a una CAGR del 6,35%, particularmente entre las familias de ingresos medios excluidas del financiamiento tradicional. Banco Volkswagen y otros prestamistas cautivos ahora garantizan un valor residual del 50% en arrendamientos a tres años, lo que añade confianza para los gerentes aversos al riesgo que evalúan la electrificación de flotas.
Análisis Geográfico
Segmento BEV en el Mercado de Vehículos de Combustible Alternativo en Brasil
En 2025, São Paulo representó una participación significativa de los registros nacionales de vehículos, lo que subraya el dominio del corredor Sureste en las ventas de vehículos eléctricos. La región alberga la mayoría de las estaciones de carga pública y ofrece exenciones del IPVA, mejorando la propuesta de valor de los vehículos eléctricos (VE). Mientras tanto, el Sur se beneficia de la energía eólica de bajo costo, lo que reduce los costos operativos de los vehículos eléctricos de batería (BEV) y apoya su considerable participación de mercado.
En el Centro-Oeste, los compradores prefieren los híbridos flex-fuel debido a la abundante disponibilidad de etanol y la infraestructura de carga limitada. El Noreste, sin embargo, continúa rezagado debido a los relativamente bajos ingresos familiares medios y el alto costo de las mejoras en las subestaciones requeridas para soportar los cargadores rápidos.
Hasta 2031, se espera que las trayectorias de crecimiento regional diverjan. Se proyecta que el Sureste se expanda de manera constante, respaldado por nuevas plantas de ensamblaje que optimizan las cadenas de suministro. El Sur podría registrar un crecimiento más sólido, impulsado por parques eólicos que reducen las tarifas eléctricas y la finalización por parte de Raízen de una gran red de carga rápida. Se espera que el Centro-Oeste experimente un crecimiento sólido a medida que los mandatos de biodiesel reduzcan las ventajas relativas de los vehículos de motor de combustión interna (MCI). El Noreste aguarda fondos para la modernización de la red eléctrica para reactivar proyectos paralizados, mientras que se espera que el Norte crezca más lentamente debido a los altos costos de transporte y la disponibilidad limitada de centros de servicio.
Panorama Competitivo
Concentración del Mercado
Principales Empresas en el Mercado de Vehículos de Combustible Alternativo en Brasil
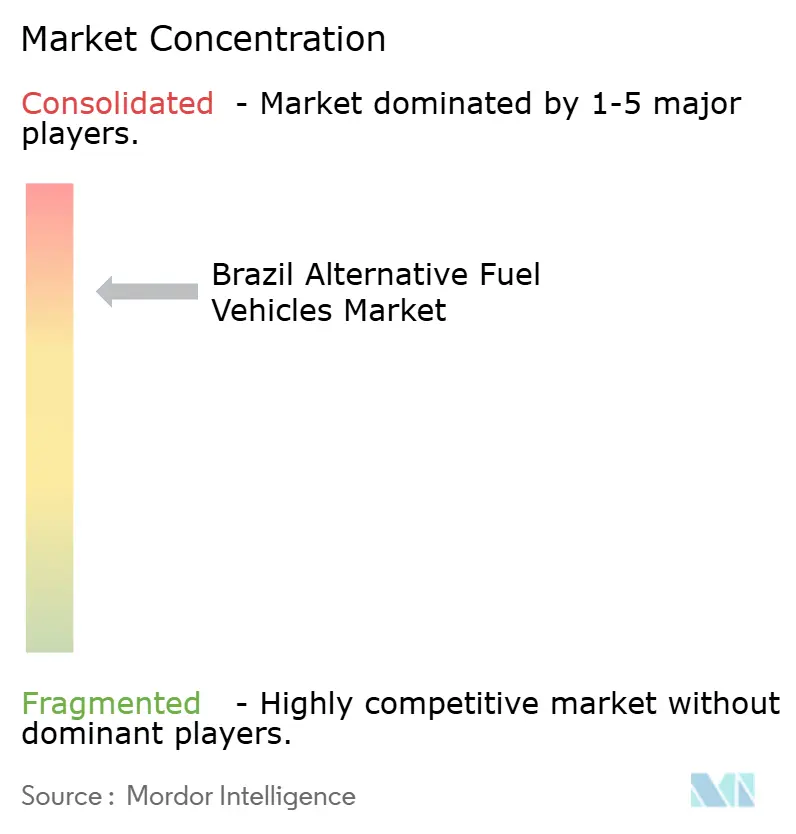
Durante el período actual, el mercado está pasando de una estructura concentrada a una moderadamente fragmentada, con marcas chinas que aumentan significativamente su participación de mercado colectiva y amplían su presencia en las principales categorías de vehículos. BYD mantiene una participación sustancial en el mercado de vehículos eléctricos de batería, mientras que competidores como Great Wall, JAC y Chery están ampliando rápidamente sus plantas de fabricación local para fortalecer sus posiciones y mejorar la capacidad de respuesta del suministro. Para seguir siendo competitivos, los fabricantes de automóviles establecidos han comprometido inversiones significativas en electrificación, incluidos el desarrollo de productos, las capacidades de producción local y las iniciativas relacionadas con la carga. Los precios de los vehículos eléctricos han surgido como un campo de batalla competitivo crítico, ya que los fabricantes buscan equilibrar la asequibilidad con la autonomía, las características y el rendimiento del vehículo. Las empresas emergentes están ganando terreno en los segmentos de dos ruedas y flotas de movilidad compartida, como lo demuestra el gran pedido de Voltz de iFood, asegurado sin una red nacional de concesionarios.
Los principales diferenciadores tecnológicos incluyen garantías de batería extendidas, actualizaciones de software inalámbricas y soluciones que mejoran la experiencia de propiedad. Por ejemplo, BYD y Great Wall ofrecen garantías de batería a largo plazo para fortalecer la confianza del consumidor en la durabilidad de la batería y reducir las preocupaciones sobre los costos de reemplazo. Tesla utiliza la gestión dinámica de carga para abordar las limitaciones de la red en sus ubicaciones de Supercharger, apoyando operaciones de carga más eficientes donde la capacidad de infraestructura eléctrica puede ser limitada.
Aunque los estándares de conector ABNT y las declaraciones de emisiones del ciclo de vida crean requisitos de cumplimiento menores, la ausencia de regulaciones sobre el reciclaje de baterías representa un costo oculto y un posible desafío operativo a largo plazo. Es posible que los fabricantes deban prepararse para futuras obligaciones relacionadas con la recolección, eliminación, reutilización y reciclaje de baterías. La introducción de dichas regulaciones podría alterar significativamente la dinámica del mercado al aumentar los costos de cumplimiento y crear oportunidades para las empresas con capacidades establecidas de reciclaje de baterías.
Líderes de la Industria de Vehículos de Combustible Alternativo en Brasil
-
Anhui Jianghuai Automobile (JAC)
-
Bayerische Motoren Werke AG
-
BYD Auto Co. Ltd.
-
Nissan Motor Co. Ltd.
-
Renault do Brasil S/A
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: BYD lanzó oficialmente el Song Pro Super-Híbrido Flex Fuel, el primer vehículo de producción masiva del mundo que combina un tren motriz eléctrico híbrido enchufable con un motor de combustión que funciona con gasolina o etanol brasileño al 100%. Fabricado en la planta de BYD en Camaçari, el vehículo está diseñado para cumplir con un objetivo de abastecimiento de contenido local de más del 50%.
- Marzo de 2026: El gigante automotriz chino GAC Group finalizó sus planes de entrada al mercado posicionando a Brasil como su "Puerta de Entrada a América del Sur". La empresa está explorando acuerdos de ensamblaje para utilizar kits de vehículos completamente desmontados (CKD) en la planta de ensamblaje de HPE en Catalão. GAC también planea establecer un centro de fabricación completamente independiente para apoyar sus operaciones de vehículos ecológicos en toda la región.
- Octubre de 2025: Renault lanzó el Kwid E-Tech 2026 a BRL 99.990, posicionándolo como el automóvil eléctrico más asequible del país.
Alcance del Informe del Mercado de Vehículos de Combustible Alternativo en Brasil
El alcance del informe incluye Tipo de Vehículo (Vehículos Comerciales y más), Categoría de Combustible (Eléctrico de Batería y más), Usuario Final (Privado, Flotas Comerciales y más) y Modelo de Propiedad (Compra/Préstamo, Arrendamiento y más). Las Previsiones del Mercado se proporcionan en Valor (USD) y Volumen (Unidades).
| Vehículos Comerciales | Autobuses |
| Camiones Comerciales de Gran Tonelada | |
| Camionetas Comerciales Ligeras | |
| Furgonetas Comerciales Ligeras | |
| Camiones Comerciales de Mediana Tonelada | |
| Vehículos de Pasajeros | |
| Motocicletas y Scooters |
| BEV |
| FCEV |
| HEV |
| PHEV |
| Tipo de Vehículo | Vehículos Comerciales | Autobuses |
| Camiones Comerciales de Gran Tonelada | ||
| Camionetas Comerciales Ligeras | ||
| Furgonetas Comerciales Ligeras | ||
| Camiones Comerciales de Mediana Tonelada | ||
| Vehículos de Pasajeros | ||
| Motocicletas y Scooters | ||
| Categoría de Combustible | BEV | |
| FCEV | ||
| HEV | ||
| PHEV |
Definición de mercado
- Tipo de Vehículo - La categoría incluye automóviles de pasajeros, vehículos comerciales y motocicletas y scooters.
- Tipo de Carrocería - Bajo Automóviles de Pasajeros, la categoría incluye Hatchbacks, Sedanes, Vehículos Utilitarios Deportivos y Vehículos Multipropósito; para Vehículos Comerciales, cubre Camionetas Comerciales Ligeras, Furgonetas Comerciales Ligeras, Camiones Comerciales de Mediana Tonelada, Camiones Comerciales de Gran Tonelada y Autobuses de Mediana y Gran Tonelada; y para Motocicletas y Scooters, abarca Scooters y Motocicletas.
- Categoría de Combustible - La categoría cubre exclusivamente sistemas de propulsión eléctrica, incluidos varios tipos como HEV (Vehículos Eléctricos Híbridos), PHEV (Vehículos Eléctricos Híbridos Enchufables), BEV (Vehículos Eléctricos de Batería) y FCEV (Vehículos Eléctricos de Pila de Combustible).
| Palabra clave | Definición |
|---|---|
| Vehículo Eléctrico (VE) | Un vehículo que utiliza uno o más motores eléctricos para la propulsión. Incluye automóviles, autobuses y camiones. Este término incluye los vehículos totalmente eléctricos o vehículos eléctricos de batería y los vehículos eléctricos híbridos enchufables. |
| BEV | Un BEV depende completamente de una batería y un motor para la propulsión. La batería del vehículo debe cargarse conectándola a una toma de corriente o a una estación de carga pública. Los BEV no tienen un motor de combustión interna y, por lo tanto, no producen contaminación. Tienen un bajo costo de operación y menor ruido del motor en comparación con los motores de combustible convencionales. Sin embargo, tienen una autonomía más corta y precios más altos que sus modelos equivalentes de gasolina. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que puede cargarse externamente e incluye generalmente tanto los vehículos totalmente eléctricos como los híbridos enchufables. |
| VE Híbrido Enchufable | Un vehículo que puede ser impulsado por un motor de combustión interna o por un motor eléctrico. A diferencia de los VE híbridos normales, pueden cargarse externamente. |
| Motor de Combustión Interna | Un motor en el que la combustión de los combustibles ocurre en un espacio confinado llamado cámara de combustión. Generalmente funciona con gasolina/nafta o diésel. |
| VE Híbrido | Un vehículo impulsado por un motor de combustión interna en combinación con uno o más motores eléctricos que utilizan energía almacenada en baterías. Estos se recargan continuamente con energía del motor de combustión interna y el frenado regenerativo. |
| Vehículos Comerciales | Los vehículos comerciales son vehículos de carretera motorizados diseñados para transportar personas o mercancías. La categoría incluye los vehículos comerciales ligeros y los vehículos de mediana y gran tonelada. |
| Vehículos de Pasajeros | Los automóviles de pasajeros son vehículos impulsados por motor eléctrico o motor de combustión con al menos cuatro ruedas. Estos vehículos se utilizan para el transporte de pasajeros y comprenden no más de ocho asientos además del asiento del conductor. |
| Vehículos Comerciales Ligeros | Los vehículos comerciales que pesan menos de 6.000 lb (Clase 1) y en el rango de 6.001 a 10.000 lb (Clase 2) están cubiertos bajo esta categoría. |
| Camiones de Mediana y Gran Tonelada | Los vehículos comerciales que pesan en el rango de 10.001 a 14.000 lb (Clase 3), 14.001 a 16.000 lb (Clase 4), 16.001 a 19.500 lb (Clase 5), 19.501 a 26.000 lb (Clase 6), 26.001 a 33.000 lb (Clase 7) y más de 33.001 lb (Clase 8) están cubiertos bajo esta categoría. |
| Autobús | Un modo de transporte que generalmente se refiere a un vehículo grande diseñado para transportar pasajeros a largas distancias. Esto incluye autobuses de tránsito, autobuses escolares, autobuses lanzadera y trolebuses. |
| Diésel | Incluye los vehículos que utilizan diésel como combustible principal. Un vehículo con motor diésel tiene un sistema de inyección de ignición por compresión en lugar del sistema de ignición por chispa utilizado por la mayoría de los vehículos de gasolina. En dichos vehículos, el combustible se inyecta en la cámara de combustión y se enciende por la alta temperatura alcanzada cuando el gas se comprime en gran medida. |
| Gasolina | Incluye los vehículos que utilizan gasolina/nafta como combustible principal. Un automóvil de gasolina generalmente utiliza un motor de combustión interna de ignición por chispa. En dichos vehículos, el combustible se inyecta en el colector de admisión o en la cámara de combustión, donde se combina con aire, y la mezcla aire/combustible se enciende por la chispa de una bujía. |
| GLP | Incluye los vehículos que utilizan GLP como combustible principal. Tanto los vehículos de GLP dedicados como los de doble combustible se consideran dentro del alcance del estudio. |
| GNC | Incluye los vehículos que utilizan GNC como combustible principal. Estos son vehículos que funcionan como los vehículos impulsados por gasolina con motores de combustión interna de ignición por chispa. |
| HEV | Todos los vehículos eléctricos que utilizan baterías y un motor de combustión interna como fuente principal de propulsión se consideran bajo esta categoría. Los HEV generalmente utilizan un tren de potencia diésel-eléctrico y también se conocen como vehículos híbridos diésel-eléctricos. Un HEV convierte el impulso del vehículo (energía cinética) en electricidad que recarga la batería cuando el vehículo reduce la velocidad o se detiene. La batería del HEV no puede cargarse mediante dispositivos enchufables. |
| PHEV | Los PHEV son impulsados por una batería así como por un motor de combustión interna. La batería puede cargarse mediante frenado regenerativo usando el motor de combustión interna o conectándola a alguna fuente de carga externa. Los PHEV tienen una mayor autonomía que los BEV, pero son comparativamente menos ecológicos. |
| Hatchback | Son automóviles de tamaño compacto con una puerta tipo portón trasero en la parte posterior. |
| Sedán | Son generalmente automóviles de pasajeros de dos o cuatro puertas, con un área separada en la parte trasera para el equipaje. |
| SUV | Popularmente conocidos como SUV, estos automóviles vienen con tracción en las cuatro ruedas y generalmente tienen una gran distancia al suelo. Estos automóviles también pueden usarse como vehículos todoterreno. |
| MPV | Son vehículos multipropósito (también llamados minivanes) diseñados para transportar un mayor número de pasajeros. Transportan entre cinco y siete personas y también tienen espacio para el equipaje. Generalmente son más altos que el automóvil familiar promedio, para proporcionar mayor espacio para la cabeza y facilidad de acceso, y generalmente son de tracción delantera. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificar Variables Clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se prueban contra los números históricos del mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Construir un Modelo de Mercado: Las estimaciones del tamaño del mercado para los años históricos y de pronóstico se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de ventas por su precio de venta promedio (ASP) respectivo. Al estimar el ASP, se han tenido en cuenta factores como la inflación promedio, el cambio en la demanda del mercado, el costo de fabricación, el avance tecnológico y las preferencias cambiantes de los consumidores, entre otros.
- Paso 3: Validar y Finalizar: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la Investigación: Informes Sindicados, Asignaciones de Consultoría Personalizada, Bases de Datos y Plataformas de Suscripción.




