
Tamaño y Participación del Mercado de Vehículos de Pila de Combustible
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.64 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.16 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 30.27 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vehículos de Pila de Combustible por Mordor Intelligence
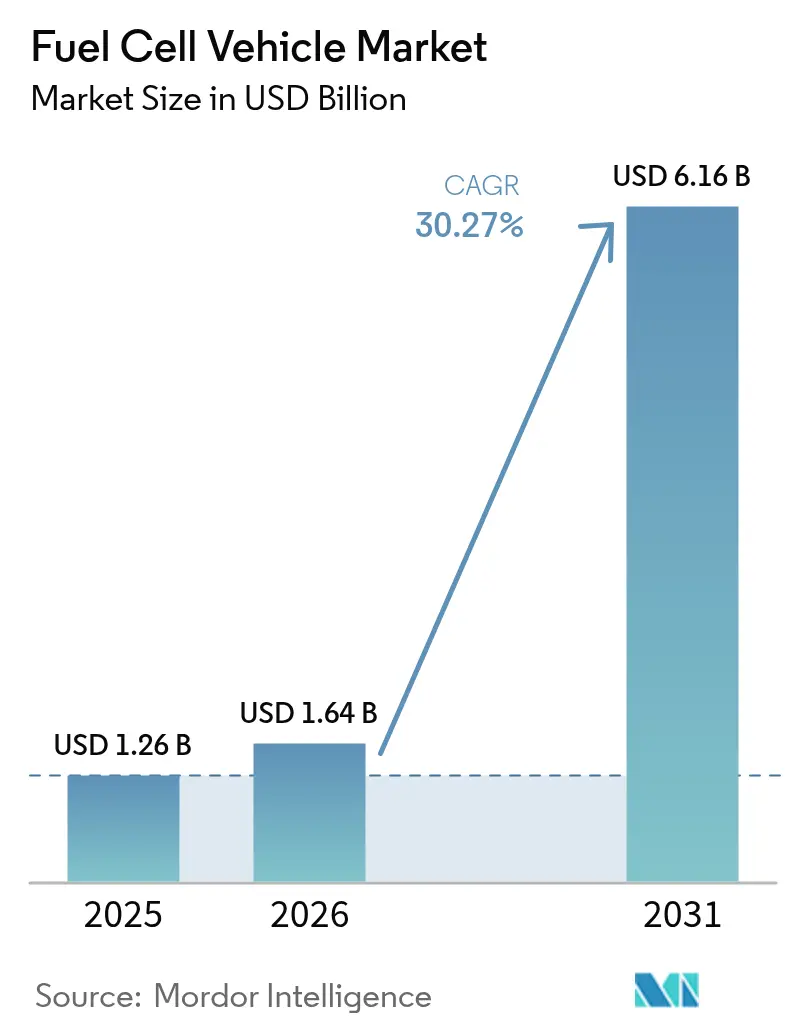
El tamaño del mercado de vehículos de pila de combustible en 2026 se estima en USD 1.640 millones, creciendo desde el valor de 2025 de USD 1.260 millones con proyecciones para 2031 que muestran USD 6.160 millones, creciendo a una CAGR del 30,27% durante el período 2026-2031. Esta aceleración refleja un cambio fundamental de despliegues experimentales hacia la viabilidad comercial, impulsado por aplicaciones de uso pesado donde las ventajas de densidad energética del hidrógeno frente a las alternativas eléctricas de batería se vuelven económicamente atractivas. El impulso del mercado surge de la convergencia de marcos normativos, en particular los USD 3.000 millones en créditos fiscales para la producción de hidrógeno contemplados en la Ley de Reducción de la Inflación de los EE. UU. y la Ley de Industria Cero Emisiones Netas de la UE, que apunta a 10 millones de toneladas de hidrógeno renovable para 2030.[1]"Hydrogen Shot y Centros Regionales de Hidrógeno Limpio," Departamento de Energía de los EE. UU., energy.gov.
Conclusiones Clave del Informe
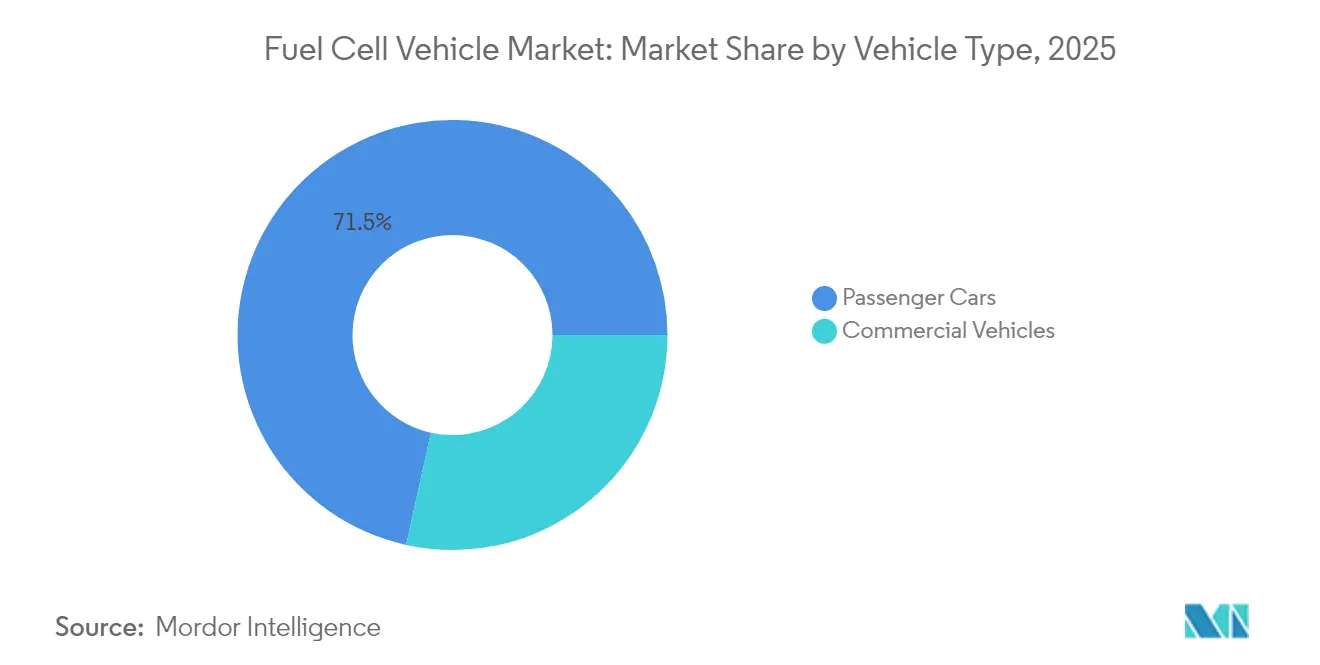
- Por tipo de vehículo, los automóviles de pasajeros concentraron el 71,54% de la participación del mercado de vehículos de pila de combustible en 2025, mientras que los vehículos comerciales registraron la CAGR más elevada del 47,10% hasta 2031.
- Por tipo de pila de combustible, PEM dominó con una participación del 90,85% en los ingresos de 2025; los extensores de rango SOFC están previstos para crecer a una CAGR del 42,10% hasta 2031.
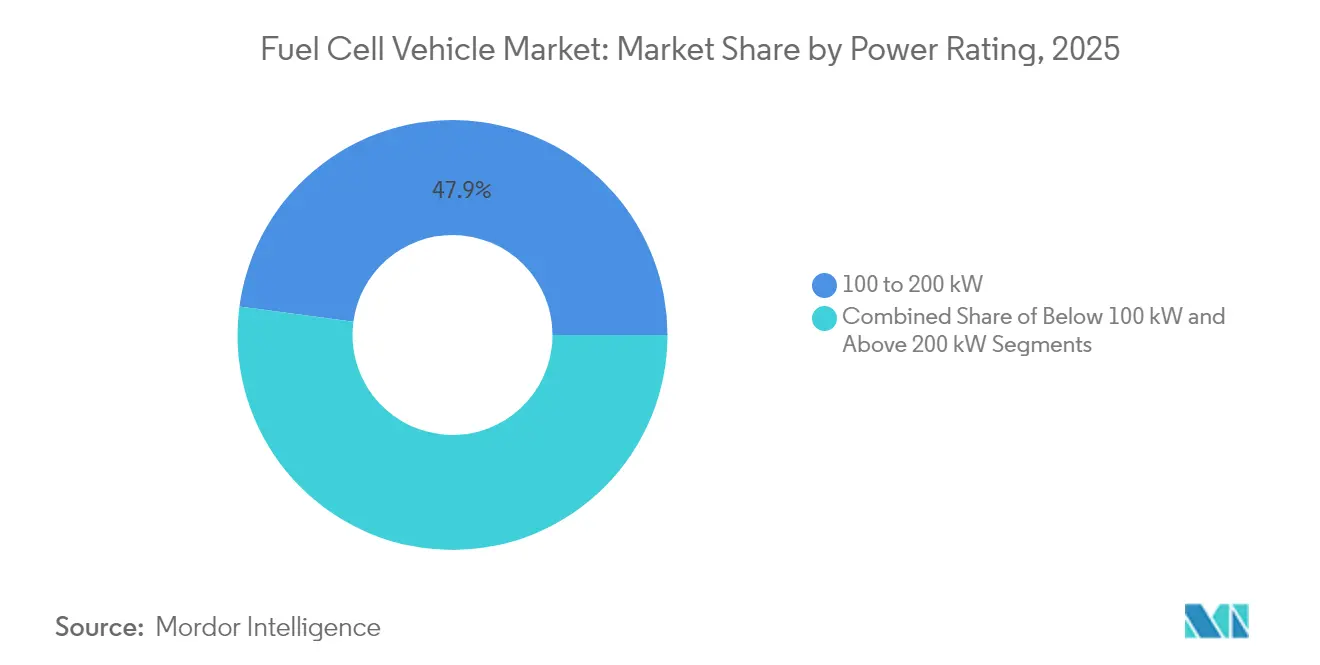
- Por clasificación de potencia, el segmento de Más de 200 kW capturó el liderazgo con una CAGR del 49,40%, mientras que el segmento de 100 a 200 kW retuvo la mayor participación del 47,88% en 2025.
- Por componente, los módulos de stack mantuvieron la mayor participación del 43,70%; los sistemas de almacenamiento de hidrógeno crecen a una CAGR del 41,95% hasta 2031.
- Por geografía, Asia-Pacífico representó el 52,60% de la participación del mercado de vehículos de pila de combustible en 2025; se prevé que América del Norte registre una CAGR del 46,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la CAGR del Mercado | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mapas de Ruta Nacionales de Vehículos de Cero Emisiones e Hidrógeno | +8.5% | Global, con mayor impacto en EE. UU., UE, China y Corea del Sur | Mediano plazo (2-4 años) |
| Auge de los Camiones de Pila de Combustible de Uso Pesado | +6.2% | América del Norte y UE, en expansión hacia APAC | Corto plazo (≤ 2 años) |
| Clústeres de "Puertos de Hidrógeno" de China | +4.8% | Núcleo APAC, con desbordamiento hacia puertos del Oriente Medio y África | Mediano plazo (2-4 años) |
| Créditos Fiscales IRA y Ley de Industria Cero Emisiones Netas de la UE | +7.1% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Avances en la Conversión de Amoniaco a Hidrógeno | +3.4% | Global, adopción temprana en corredores marítimos | Largo plazo (≥ 4 años) |
| Cambio de los Fabricantes de Equipos Originales al Metanol | +2.8% | UE y América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Mapas de Ruta Nacionales de Vehículos de Cero Emisiones e Hidrógeno Impulsan la Transformación del Mercado
Los mandatos gubernamentales están reformando la adopción de vehículos de pila de combustible a través de marcos normativos coordinados que abordan simultáneamente las restricciones de oferta y demanda. Corea del Sur lidera con 14.500 vehículos eléctricos de pila de combustible, lo que representa el 33% del despliegue global, respaldados por incentivos que reducen los costos de los vehículos en aproximadamente un 50% y con objetivos de 6,2 millones de vehículos de hidrógeno para 2040. La estrategia de hidrógeno del Departamento de Energía de los EE. UU. asigna USD 9.500 millones a través de la Ley de Infraestructura Bipartidista, con el objetivo de alcanzar 10 millones de toneladas métricas de producción anual para 2030, y proyecta que el 10-15% de los camiones utilizarán pilas de combustible para 2050. La Ley de Promoción de la Sociedad del Hidrógeno de Japón establece programas de apoyo de precios a 15 años y el desarrollo de centros de producción, apuntando a un suministro de hidrógeno de 12 millones de toneladas para 2040. Estos enfoques coordinados crean ciclos de autorrefuerzo en los que la inversión en infraestructura permite el despliegue de vehículos, lo que justifica la expansión de las redes de repostaje. La asignación de USD 321 millones por parte de China para el despliegue regional de vehículos de pila de combustible de hidrógeno demuestra cómo el financiamiento focalizado acelera la formación del mercado más allá de los patrones de crecimiento orgánico.
Los Pilotos de Camiones de Pila de Combustible de Uso Pesado Establecen la Viabilidad Comercial
Las demostraciones en corredores de transporte de carga prueban la superioridad operativa de los camiones de pila de combustible en casos de uso específicos, creando modelos de negocio replicables para un despliegue más amplio. Nikola lidera el despliegue con 90 camiones enviados en el tercer trimestre de 2024, lo que representa un crecimiento interanual del 3.000%, mientras establece asociaciones de repostaje de hidrógeno a lo largo de rutas de carga clave. El sistema de hidrógeno líquido de Daimler Truck AG logra una autonomía de 650 millas con una carga útil de 45.000 libras, demostrando una ventaja competitiva sobre las alternativas eléctricas de batería en aplicaciones de larga distancia donde el peso y el tiempo de repostaje impactan directamente en la rentabilidad. Los camiones XCIENT de Hyundai Motor Company registraron más de 13 millones de kilómetros en 13 países, proporcionando validación en el mundo real de la durabilidad de los sistemas de pila de combustible de 180 kW y una autonomía operativa de 450 millas. El Laboratorio Nacional de Energías Renovables proyecta que los camiones de cero emisiones alcanzarán la paridad en el costo total de propiedad con el diésel para 2035, con vehículos de pila de combustible particularmente favorecidos en aplicaciones que requieren repostaje rápido y alta utilización diaria. Estas demostraciones establecen puntos de referencia que los operadores de flotas pueden utilizar al justificar inversiones de capital, acelerando la adopción más allá de los segmentos de primeros adoptantes.
Los Clústeres de Puertos de Hidrógeno de China Crean un Ecosistema Industrial
La integración por parte de China de montacargas de pila de combustible y tractores de patio en las operaciones portuarias demuestra cómo las aplicaciones industriales concentradas pueden lograr economías de escala mientras construyen infraestructura de hidrógeno para un despliegue más amplio de vehículos. Las operaciones portuarias proporcionan condiciones ideales para la adopción de la pila de combustible debido a los ciclos de trabajo predecibles, la infraestructura de repostaje centralizada y las estrictas regulaciones de emisiones en las áreas urbanas costeras. El enfoque aprovecha las cadenas de suministro de hidrógeno industrial existentes, al tiempo que crea una demanda ancla que justifica las inversiones en infraestructura para otros tipos de vehículos. El liderazgo de China en instalaciones de pila de combustible, con 506 MW de capacidad acumulada principalmente para camiones y autobuses, refleja estrategias de despliegue sistemáticas que priorizan las aplicaciones de alta utilización. Este modelo permite a las autoridades portuarias alcanzar los objetivos de descarbonización, al tiempo que demuestra la viabilidad comercial de la tecnología de pila de combustible a otros operadores industriales.
La IRA y la Ley de Industria Cero Emisiones Netas de la UE Aceleran la Escala de Fabricación
Los incentivos de fabricación están cambiando la economía de producción de las pilas de combustible al reducir los costos de capital y permitir el desarrollo de cadenas de suministro nacionales. La Ley de Reducción de la Inflación de los EE. UU. proporciona créditos fiscales de producción para la fabricación de pilas de combustible junto con incentivos para la producción de hidrógeno, creando un apoyo integrado a la cadena de valor que reduce los costos tecnológicos. Las inversiones de la UE superan los USD 60.000 millones para la fabricación de baterías y pilas de combustible entre 2022 y 2023, con la Ley de Industria Cero Emisiones Netas orientada a la capacidad de producción nacional para reducir la dependencia de las importaciones. Estas políticas abordan el problema del huevo y la gallina, en el que los altos costos impiden la escala, que a su vez impide la reducción de costos, proporcionando apoyo temporal durante la transición hacia la viabilidad comercial. La asociación de BMW Group con Toyota Motor Corporation para la producción de vehículos de pila de combustible en 2028 refleja la confianza en que los incentivos de fabricación permitirán sistemas con costos competitivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la CAGR del Mercado | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue Lento de Estaciones Públicas | -5.8% | Global, más grave en mercados emergentes | Mediano plazo (2-4 años) |
| Desplome del Precio de las Baterías que Inclina el TCO a Favor de los BEV | -4.2% | Global, mayor impacto en los segmentos de uso ligero | Corto plazo (≤ 2 años) |
| Persistentes Retrasos en la Homologación de Tanques de Hidrógeno a Bordo | -2.1% | UE, con repercusiones en otras regiones regulatorias | Corto plazo (≤ 2 años) |
| Gestión del Riesgo de Suministro de Catalizadores a Base de Níquel | -1.9% | Global, concentrado en aplicaciones de alto volumen | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Despliegue Lento de Estaciones Públicas de 700 bar Limita la Expansión del Mercado
El despliegue de infraestructura va a la zaga de la disponibilidad de vehículos, creando restricciones geográficas que limitan la adopción de vehículos de pila de combustible a corredores específicos y áreas metropolitanas. Las estaciones de repostaje de hidrógeno a nivel global alcanzaron apenas 1.369 unidades a finales de 2024, con el 79% concentrado en China, Corea del Sur, Japón, Francia y Alemania, dejando vastas regiones sin acceso. La red de hidrógeno de California disminuyó a 62 estaciones operativas en 2024 debido a problemas de suministro y fiabilidad, lo que obligó a los fabricantes de automóviles a revisar las proyecciones de ventas de vehículos eléctricos de pila de combustible a apenas 20.500 unidades para 2030.[2] "Actualización de la Red de Estaciones de Hidrógeno 2024," Junta de Recursos del Aire de California, arb.ca.gov. El mercado de estaciones de repostaje de hidrógeno requiere una inversión de USD 6.170 millones para 2034 a fin de respaldar el despliegue proyectado de vehículos, sin embargo, los mecanismos de financiamiento actuales siguen siendo insuficientes para una expansión rápida. Los plazos de desarrollo de estaciones promedian 1,6 años en comparación con los 4,9 años de proyectos anteriores, lo que indica procesos mejorados, aunque el número absoluto de nuevas estaciones sigue siendo inferior a los requisitos para la adopción masiva del mercado.
El Desplome del Precio de las Baterías Inclina el TCO Hacia los BEV en Aplicaciones de Corto Alcance
La rápida caída en los costos de las baterías está ampliando el rango de aplicaciones en las que los vehículos eléctricos de batería logran ventajas en el costo total de propiedad frente a las alternativas de pila de combustible. Los costos de los sistemas de batería podrían disminuir entre un 64 y un 75% para 2050, mientras que los costos de las pilas de combustible caerían entre un 65 y un 85%, aunque las reducciones en los costos de las baterías están ocurriendo más rápido y desde una base más baja. El análisis del costo total de propiedad muestra que los camiones eléctricos de batería serán competitivos con el diésel para 2030 en la mayoría de las aplicaciones, mientras que los camiones de pila de combustible enfrentarán costos de hidrógeno más elevados, actualmente en el rango de USD 30-40 por kilogramo. El punto de cruce donde las pilas de combustible mantienen una ventaja se da principalmente en aplicaciones de uso pesado y larga distancia que requieren repostaje rápido y alta utilización diaria, lo que estrecha el mercado direccionable en comparación con las proyecciones anteriores. Esta dinámica obliga a los fabricantes de pilas de combustible a centrarse en nichos específicos en lugar de una adopción amplia del mercado, lo que podría limitar las economías de escala necesarias para una mayor reducción de costos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Las Aplicaciones Comerciales Impulsan la Transformación del MercadoLos Automóviles de Pasajeros representaron el 71,54% de la participación del mercado de vehículos de pila de combustible en 2025. Los camiones de uso pesado se benefician de autonomías de 650 millas y repostajes de 10 minutos que preservan las métricas de utilización del transporte de carga. Los autobuses de tránsito se están escalando rápidamente en China —más de 1.000 unidades— a medida que las autoridades municipales integran depósitos de hidrógeno con centros de carga. Las furgonetas de reparto que emplean extensores de rango con reforma de metanol eluden la escasez de estaciones de hidrógeno, avanzando en el cumplimiento de cero emisiones para las flotas de logística urbana. La inclinación estructural hacia los segmentos de flotas sustenta la resiliencia a largo plazo del mercado de vehículos de pila de combustible.
Los vehículos comerciales lideran el crecimiento con una CAGR del 47,10% hasta 2031. Por el contrario, la participación de los automóviles de pasajeros cae a pesar del crecimiento unitario, ya que los consumidores sensibles al precio se inclinan por los vehículos eléctricos de batería para casos de uso de corta distancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Pila de Combustible:
Los Extensores de Rango SOFC Desafían el Dominio de PEMLas unidades PEM suministraron el 90,85% de los stacks de pilas de combustible en 2025, pero se prevé que los extensores de rango SOFC entreguen una CAGR del 42,10% hasta 2031, superando a los PEM. Los SOFC de alta temperatura operan a 500–700 °C, lo que permite una eficiencia del sistema del 60–72% y tolerancia al metanol o al amoniaco, lo que facilita la logística de combustible en regiones con escasa infraestructura. Las furgonetas piloto de BMW Group con módulos SOFC de Ceres Power ilustran el interés de los fabricantes de equipos originales en una plataforma que puede aprovechar las cadenas de suministro de combustible líquido existentes.
Las soluciones SOFC representaron menos del 2,80% del tamaño del mercado de vehículos de pila de combustible en 2025, pero podrían capturar más del 8,60% para 2031 si las cadenas de suministro se escalan. Se espera que PEM mantenga la participación mayoritaria, pero enfrente una erosión progresiva a medida que la flexibilidad de múltiples combustibles se convierta en un diferenciador competitivo.
Por Clasificación de Potencia:
Los Sistemas de Alta Potencia Habilitan Aplicaciones de Uso PesadoEl rango de 100–200 kW concentró el 47,88% de los ingresos de 2025, equilibrando potencia y costo para camiones de distribución regional y vehículos de pasajeros premium. Los stacks de menos de 100 kW continúan sirviendo a montacargas y automóviles compactos, pero su participación disminuye a medida que los fabricantes de equipos originales del sector automotriz escalan plataformas de mayor potencia. Los sistemas con una potencia superior a 200 kW registraron una CAGR del 49,40%, impulsados por el lanzamiento de camiones de Clase 8 que priorizan la retención de carga útil y el rendimiento en pendientes.
Los ingresos totales de la clase de Más de 200 kW están previstos para crecer de 2025 a 2031, representando la segunda mayor participación del tamaño proyectado del mercado de vehículos de pila de combustible. La plataforma XCIENT de 180 kW de Hyundai Motor Company y el prototipo GenH2 de 230 kW de Daimler Truck AG subrayan el giro del sector hacia arquitecturas de alta potencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Componente:
La Innovación en Almacenamiento de Hidrógeno Impulsa la Integración del SistemaLos módulos de stack mantuvieron la mayor participación del 43,70%, pero desaceleraron a medida que se aplanaron las curvas de aprendizaje; el almacenamiento de hidrógeno crece más rápido con una CAGR del 41,95%, ya que los tanques de fibra de carbono Tipo IV y los sistemas criogénicos comprimidos mejoran la densidad volumétrica. Los sistemas de soporte de planta —incluidos compresores, humidificadores y bucles térmicos— contribuyeron con el 24%, mientras que los componentes de e-drive añadieron el 13% al total de la lista de materiales. El sistema de hidrógeno líquido de Daimler Truck AG muestra cómo el almacenamiento avanzado puede desbloquear una autonomía de 650 millas sin aumentar el peso del chasis, sustentando la ventaja competitiva en el mercado de vehículos de pila de combustible.
Análisis Geográfico
Mercado de Vehículos de Pila de Combustible de Asia-Pacífico
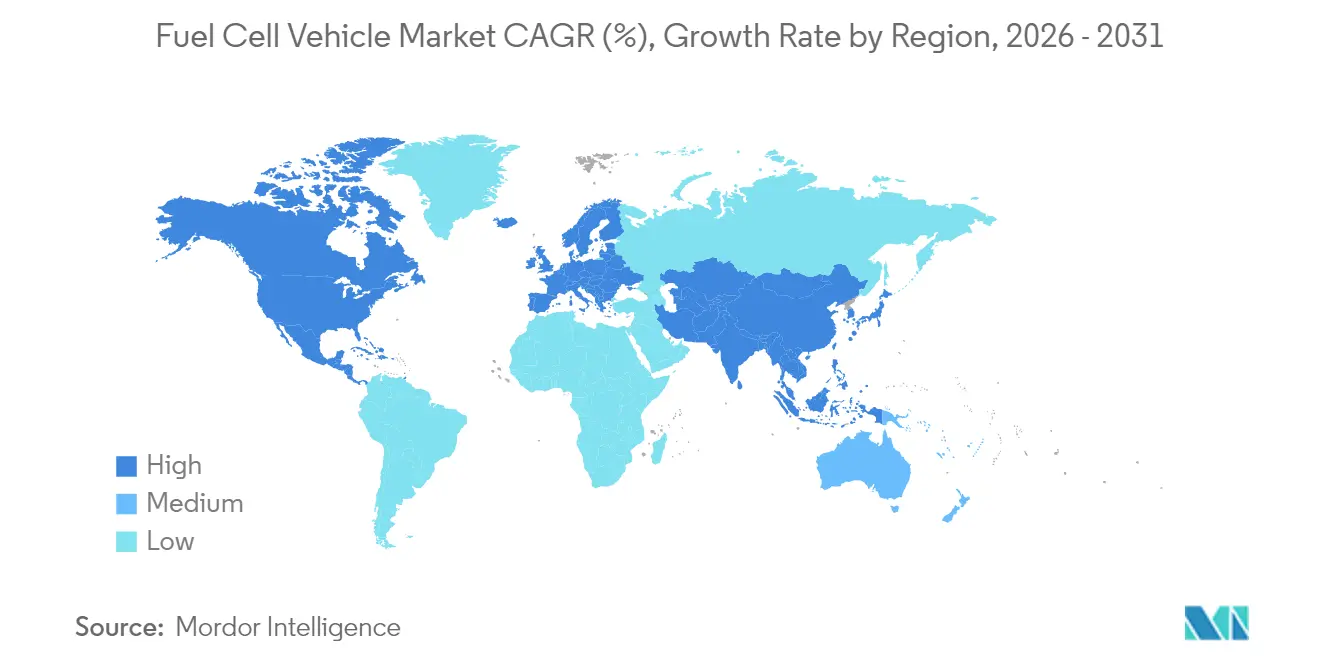
Asia-Pacífico mantuvo una participación del 52,60% en 2025 gracias a que China, Japón y Corea del Sur construyeron ecosistemas de hidrógeno integrados que abarcan la producción, la distribución y los incentivos para vehículos. China instaló 506 MW de capacidad de pila de combustible y tiene como objetivo 100.000 camiones de pila de combustible para 2030, aprovechando los subproductos de hidrógeno de puertos y plantas siderúrgicas. Los 14.500 vehículos de Corea del Sur se benefician de subsidios que reducen los precios de venta al público en un 50%, mientras que la hoja de ruta nacional prevé 6,2 millones de unidades para 2040. Japón sigue siendo el líder mundial en instalaciones estacionarias, pero la adopción en el transporte se está acelerando gracias a garantías de precios a 15 años.
Mercado de Vehículos de Pila de Combustible de América del Norte
América del Norte lidera una CAGR del 46,85% hasta 2031 gracias a las disposiciones sobre hidrógeno de la Ley de Reducción de la Inflación y los mandatos de cero emisiones de California. El Departamento de Energía de los Estados Unidos financia siete centros regionales de hidrógeno, cada uno de los cuales debe atender cargas de movilidad, lo que garantiza un flujo de demanda para el mercado de vehículos de pila de combustible. El plan de Hyundai de 21.000 millones de USD para la producción de camiones de pila de combustible e infraestructura en los Estados Unidos ejemplifica la confianza de los fabricantes de equipos originales extranjeros en la estabilidad de las políticas.
Mercado de Vehículos de Pila de Combustible de Europa
Europa Occidental y Central está creciendo, impulsada por las 113 estaciones públicas de Alemania y el objetivo de la UE de 10 millones de toneladas de hidrógeno. Daimler Truck obtuvo 226 millones de EUR para desplegar 100 camiones de hidrógeno líquido. Al mismo tiempo, la Empresa Común de Hidrógeno Limpio inyecta 113,5 millones de EUR en I+D. La alianza de BMW con Toyota señala una alineación más amplia de los fabricantes de equipos originales europeos en torno al hidrógeno como complemento de los vehículos eléctricos de batería.

Panorama regulatorio
Los vehículos de pila de combustible están regulados por normas de seguridad del hidrógeno cada vez más armonizadas, junto con programas de producción de hidrógeno e infraestructura que influyen indirectamente en la demanda. En los Estados Unidos, la NHTSA publicó la FMVSS N.º 307 (Integridad del sistema de combustible de los vehículos de hidrógeno) y la FMVSS N.º 308 (Integridad del sistema de almacenamiento de hidrógeno comprimido) en enero de 2025. Las actualizaciones alinean los requisitos con la Fase 2 del GTR N.º 13 y establecen una fecha de cumplimiento efectiva en septiembre de 2028 para los vehículos equipados con sistemas de almacenamiento de hidrógeno comprimido.
En junio de 2026, el WP.29/GRSP de la ONU adoptó un nuevo Reglamento de la ONU que cubre los sistemas de almacenamiento de hidrógeno líquido (LHSS) para las categorías M2, M3, N2 y N3. Esto establece una vía de homologación de tipo para las configuraciones de vehículos de hidrógeno líquido, centrales en los casos de uso de servicio pesado. En Europa, la política de movilidad del hidrógeno sigue alineándose con los objetivos de descarbonización del transporte, incluido el avance de la transposición de la Directiva de Energías Renovables (RED) en los estados miembros y las acciones de la Comisión Europea, como el Plan de Acción Industrial del sector automotor (marzo de 2025), que incluye el apoyo de AFIF para infraestructura de combustibles alternativos durante el período 2025-2026.
Análisis de la cadena de valor
La cadena de valor de los FCV se extiende desde las materias primas (metales del grupo del platino para catalizadores y fibra de carbono para tanques Tipo IV) hasta la producción de MEA y de la pila. También abarca los subsistemas auxiliares (suministro de aire, humidificación, gestión térmica y electrónica de potencia), los sistemas de almacenamiento de hidrógeno (hidrógeno gaseoso a 700 bar o hidrógeno líquido), la integración del vehículo y el suministro y despacho minorista de hidrógeno en las etapas posteriores. La calificación de grado automotriz y la preparación para la producción en serie siguen siendo factores condicionantes, y las piezas críticas para la seguridad requieren una validación estricta y aprobaciones de tipo Production Part Approval Process (PPAP) antes de los envíos a escala.
La actividad reciente de asociaciones apunta a una base de suministro de pilas y sistemas cada vez más madura y a un enfoque de ecosistema en crecimiento en el segmento de camiones. Daimler Truck, Volvo Group, cellcentric y Toyota Motor Corporation firmaron un memorando de entendimiento en marzo de 2026 para que Toyota se incorpore a cellcentric como accionista en igualdad de condiciones, mejorando el acceso a la escala de sistemas de pila de combustible para plataformas de servicio pesado. En abril de 2026, Isuzu y Toyota acordaron desarrollar conjuntamente un camión eléctrico de pila de combustible de servicio ligero de producción en masa (con inicio de producción previsto para el año fiscal 2027), mientras que Toyota Motor North America e Hyroad Energy (mayo de 2026) combinaron el despliegue de camiones con la planificación de suministro de hidrógeno y estaciones, mostrando cómo los fabricantes de equipos originales, los proveedores de energía y los operadores de flotas están agrupando vehículos, combustible y repostaje para reducir la fricción en la adopción.
Panorama Competitivo
La competencia está muy concentrada y presenta estrategias diversificadas entre los fabricantes de equipos originales heredados y las empresas puras de pilas de combustible. Toyota Motor Corporation lidera los automóviles de pasajeros con las ventas del Mirai y está refinando un stack de tercera generación que reduce la carga de platino. El enfoque ecosistémico de Hyundai Motor Company abarca camiones, autobuses y montacargas entregados bajo su mapa de ruta Hydrogen Vision 2040. BMW Group planea la producción en serie en 2028 a través de su asociación con Toyota Motor Corporation, aprovechando la madurez de PEM mientras codesarrolla extensores de rango SOFC con Ceres Power.
Ballard Power Systems suministró 130 MW a flotas de autobuses a nivel mundial, centrándose en la estandarización de módulos para una integración más rápida de los fabricantes de equipos originales. Nikola Corporation entregó 90 camiones de pila de combustible en un trimestre, destacando una posición de primera en el mercado en América del Norte con contratos combinados de vehículo y combustible. Los fabricantes de equipos originales chinos SAIC Motor Corporation y FAW Group están escalando la producción de stacks para atender los mandatos nacionales, intensificando la competencia de precios a nivel mundial.
Los patrones estratégicos enfatizan la integración vertical y el desarrollo de ecosistemas en lugar de la competencia a nivel de componentes, lo que refleja la dependencia de los vehículos de pila de combustible de la infraestructura de hidrógeno y las cadenas de suministro. La diferenciación tecnológica se centra en mejoras de densidad de potencia, flexibilidad de combustible a través de sistemas SOFC y reducción de costos de fabricación mediante producción a escala automotriz. Surgen oportunidades en espacios en blanco en vehículos de reparto de uso medio, donde las pilas de combustible con reforma de metanol permiten operaciones de cero emisiones sin infraestructura de hidrógeno, y en aplicaciones industriales como equipos portuarios donde el repostaje centralizado justifica las inversiones en infraestructura. Los estándares del programa de Infraestructura Nacional para Vehículos Eléctricos del Departamento de Energía de los EE. UU. crean oportunidades para las empresas que desarrollan instalaciones integradas de carga y repostaje de hidrógeno, mientras que la solicitud de patente de BMW Group para sistemas de seguridad de vehículos de hidrógeno demuestra la actividad continua en tecnologías habilitadoras críticas.[3] "FMVSS 307 y 308 Sistemas de Combustible de Hidrógeno para Vehículos," Registro Federal, federalregister.gov.
Líderes del Sector de Vehículos de Pila de Combustible
Volkswagen AG
Mercedes-Benz Group
Honda Motor Company Limited
Hyundai Motor Company
Toyota Motor Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Vehículos de Pila de Combustible
- Toyota Motor Corporation
- Hyundai Motor Company
- Honda Motor Co., Ltd.
- BMW Group
- Mercedes-Benz Group AG
- General Motors Company
- Volkswagen AG
- SAIC Motor Corporation
- FAW Group
- Stellantis N.V.
- Daimler Truck AG
- Volvo Group
- MAN Truck & Bus SE
- Ballard Power Systems
- Plug Power Inc.
- Nikola Corporation
- Great Wall Motor Co., Ltd.
- Foton Motor Co., Ltd.
- Doosan Fuel Cell Co., Ltd.
- Horizon Fuel Cell Technologies
Lea el análisis de las empresas de vehículo de pila de combustible

Oportunidades de mercado y perspectivas futuras
Las flotas comerciales y los despliegues basados en corredores representan el espacio en blanco más viable, ya que concentran la utilización y la demanda de repostaje y mejoran la economía de la infraestructura frente al uso disperso de vehículos de pasajeros minoristas. En mayo de 2026, Toyota Motor North America firmó un acuerdo con Hyroad Energy para desplegar 40 camiones Clase 8 de pila de combustible en el sur de California. El acuerdo también incluye medidas para desarrollar el suministro de hidrógeno en el campus del North American Parts Center California, ilustrando modelos integrados de flota más combustible que los operadores logísticos y las flotas de transporte de corta distancia pueden replicar. Los despliegues de flotas transfronterizos y en mercados emergentes amplían la demanda abordable más allá de las regiones de hidrógeno más maduras, incluido el anuncio de Hyundai (marzo de 2026) del despliegue de ocho camiones Clase 8 XCIENT Fuel Cell en Uruguay para la logística maderera.
Los programas de financiación pública y las normas de seguridad más claras respaldan la expansión a corto plazo de los programas de repostaje y de vehículos cuando la fiabilidad de las estaciones limita la adopción. En abril de 2026, la Comisión de Energía de California publicó la convocatoria GFO-25-607 para financiar infraestructura de repostaje de hidrógeno para vehículos eléctricos de pila de combustible de uso en carretera. Esto crea oportunidades de contratación para desarrolladores de estaciones, proveedores de hidrógeno, fabricantes de equipos de compresión y despacho, y contratistas de EPC. En el plano tecnológico y de suministro, la escalabilidad de los sistemas de servicio pesado sigue siendo una palanca importante, respaldada por la financiación pública alemana para el programa NextGenH2 de Daimler Truck y por organismos sectoriales como FCHEA, que priorizan los presupuestos de I+D+D de hidrógeno y pilas de combustible del DOE de EE. UU. para el año fiscal 2026, lo que indica una actividad continua en pilas, almacenamiento y plataformas de vehículos integradas.
Recent Industry Developments in Mercado de Vehículos de Pila de Combustible
- Mayo de 2026: Toyota Motor North America anunció un acuerdo definitivo con Hyroad Energy para desplegar 40 camiones comerciales Clase 8 de hidrógeno y pila de combustible en el sur de California. El paquete vincula el despliegue de vehículos con el desarrollo del suministro de hidrógeno y el acceso al repostaje, reforzando un modelo de despliegue liderado por el ecosistema centrado en operaciones de carga de alta utilización.
- Abril de 2026: Isuzu Motors y Toyota Motor Corporation firmaron un acuerdo de desarrollo conjunto para un camión eléctrico de pila de combustible de servicio ligero de producción en masa basado en la plataforma ELF EV de Isuzu, con inicio de producción previsto para el año fiscal 2027. El programa fortalece la base de suministro para la integración de pilas de combustible de grado automotriz más allá de los pilotos, con una vía hacia componentes de mayor volumen y arquitecturas estandarizadas.
- Septiembre de 2024: BMW y Toyota reiteraron sus planes para avanzar en los trenes motrices de pila de combustible de próxima generación, con BMW apuntando a la producción en serie de su primer vehículo eléctrico de pila de combustible en 2028. La colaboración concentra los recursos de desarrollo de pilas y sistemas y respalda una mayor confianza de inversión de los proveedores en subsistemas clave, como las pilas y el almacenamiento de hidrógeno a alta presión.


Mercado de Vehículos de Pila de Combustible Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, definimos el mercado como los ingresos generados por los vehículos eléctricos de pila de combustible de uso en carretera fabricados en fábrica que utilizan una pila de combustible de hidrógeno para producir electricidad para la propulsión del vehículo, abarcando los vehículos de pasajeros y comerciales vendidos a usuarios finales.
Exclusiones del alcance: Excluimos de esta medición del mercado los sistemas de pila de combustible estacionarios, el equipamiento industrial todoterreno y los kits de conversión del mercado secundario.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Por Tipo de Pila de Combustible
- Membrana de Intercambio de Protones (PEM)
- Extensores de Rango de Óxido Sólido (SOFC)
- Por Clasificación de Potencia
- Menos de 100 kW
- 100 a 200 kW
- Más de 200 kW
- Por Componente
- Stack de Pila de Combustible
- Balance de Planta
- Almacenamiento de Hidrógeno
- Electrónica de Potencia y E-Drive
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza mapeando el conjunto real de demanda de vehículos de pila de combustible de uso en carretera antes de realizar cualquier modelado. Nos basamos en fuentes públicas y oficiales como la Agencia Internacional de Energía para indicadores de hidrógeno y transporte, las publicaciones del Departamento de Energía de EE. UU. y del NREL para referencias tecnológicas y de costos, los reglamentos de la CEPE de la ONU para referencias de homologación de tipo de vehículos, y los ministerios nacionales de transporte y energía para cronogramas de políticas y programas de incentivos.
También seguimos las señales de despliegue de estaciones de hidrógeno utilizando portales de infraestructura gubernamentales y municipales, y utilizamos estadísticas de aduanas y comercio, cuando están disponibles, para detectar movimientos en pilas de combustible y componentes relacionados. Se revisan los informes anuales de las empresas, las presentaciones ante la SEC, las presentaciones a inversores y la cobertura de prensa confiable para comprender los calendarios de lanzamiento, los planes de producción y la dirección de los precios. Se utilizan suscripciones de pago de manera selectiva para acelerar el análisis financiero de las empresas y la inteligencia de mercado, y para realizar verificaciones de panorama de patentes sobre actividad tecnológica. Las fuentes aquí mencionadas son ilustrativas, y se utilizaron muchas otras referencias públicas para recopilar datos, validar supuestos y aclarar puntos de datos poco claros.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba los datos de la investigación documental y cerrar las brechas que suelen aparecer en torno al cronograma de despliegue, la demanda de flotas y los precios de las transacciones. Hablamos con partes interesadas como equipos de fabricantes de vehículos, proveedores de componentes, participantes del ecosistema del hidrógeno, operadores de flotas y distribuidores, y cubrimos Asia-Pacífico, EMEA y América para reflejar las diferencias regionales en materia de políticas e infraestructura.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 12% | Asia-Pacífico: 43% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 38% | EMEA: 34% |
| Actores más pequeños: 16% | Gerentes: 50% | América: 23% |
Dimensionamiento y previsión de mercado
El modelo central se construye utilizando un enfoque de arriba hacia abajo, en el que las matriculaciones, los despliegues de flotas y los objetivos de expansión impulsados por políticas se traducen en ventas anuales por categoría de vehículo, y luego se convierten en valor de mercado utilizando rangos de precios realistas. Para mantener los totales fundamentados, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, como verificaciones de precio de venta promedio (ASP) por volumen en países prioritarios, conversaciones con canales sobre el tamaño de los pedidos de flotas y referencias limitadas de ingresos de proveedores cuando hay divulgaciones disponibles.
Los insumos clave utilizados en la medición incluyen las ventas anuales de vehículos de pila de combustible y las tendencias del parque (cuando están disponibles), el número de estaciones de repostaje de hidrógeno y el ritmo esperado de puesta en marcha, los mandatos de cero emisiones y los cronogramas de subsidios, las capacidades de potencia típicas de las pilas por categoría de vehículo, y los movimientos observados en los precios de los vehículos a medida que los programas escalan. Cuando falta una serie a nivel de país, utilizamos indicadores sustitutos de condiciones de política e infraestructura similares y luego ajustamos mediante retroalimentación primaria sobre la disponibilidad de estaciones, los ciclos de adquisición y los plazos de entrega.
Para la previsión, se utiliza un análisis de escenarios de modo que las perspectivas puedan reflejar diferentes velocidades de expansión de infraestructura y continuidad de políticas, y los escenarios se anclan al consenso de expertos obtenido en las entrevistas. La trayectoria resultante luego se verifica con un suavizado simple de series de tiempo para que los movimientos año a año sigan siendo coherentes con los patrones de crecimiento conocidos para los programas de vehículos y la cobertura de estaciones.
Validación de datos y ciclo de actualización
Validamos el modelo mediante triangulación de señales independientes, y luego realizamos verificaciones de varianza a nivel regional y de país para que los valores atípicos se detecten de manera temprana. Si el valor de mercado se mueve de una manera que entra en conflicto con los despliegues de unidades, las adiciones de estaciones o el momento de las políticas, se revisan los supuestos y se reconfirman los aportes de expertos relacionados.
Antes de la aprobación final, el trabajo se revisa en múltiples etapas, incluida una revisión secundaria por parte de un analista sobre la lógica de cálculo y una verificación final de coherencia en todas las tablas. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos importantes como cambios de políticas, grandes pedidos de flotas o cambios en la producción. Justo antes de la entrega, completamos una nueva ronda de actualización para que los clientes reciban la visión más actual disponible en ese momento.
Comparación del tamaño del mercado de vehículos de pila de combustible de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los vehículos de pila de combustible a menudo difieren porque el número reportado depende de qué se cuenta como venta de un vehículo, qué regiones se incluyen y si la estimación se ancla a los despliegues de unidades, al precio o a un conjunto combinado. Cuando se asume que los avances de los programas ocurren antes o después, el valor del año en curso puede cambiar mucho incluso si la dirección a largo plazo parece similar.
Las estaciones de repostaje de hidrógeno y los servicios de suministro de combustible relacionados quedan fuera del alcance de Mordor Intelligence, lo que mantiene la cifra vinculada a los ingresos por vehículos fabricados en fábrica para uso en carretera y no al gasto en expansión de infraestructura. Las diferencias también provienen de cómo se tratan los vehículos de pasajeros frente a los comerciales, si la fijación de precios utiliza precios de lista o precios negociados de flota, y cómo se maneja el momento de conversión de divisas cuando los valores se convierten entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,64 mil millones de USD (2026) | |
| Publicación especializada B | 1,52 mil millones de USD (2024) | A menudo utiliza un año base anterior y se basa más en los planes de programas anunciados que en los vehículos entregados, y no siempre normaliza los supuestos de ASP a un año de moneda coherente entre regiones. |
| Consultora regional A | 0,20 mil millones de USD (2024) | Normalmente solo cuenta los automóviles de pasajeros de hidrógeno y excluye los despliegues comerciales, y comúnmente aplica precios de lista en lugar de un rango de precios que refleje la adquisición por flotas y los incentivos. |
En general, la mayor parte de la varianza proviene de la superposición del alcance con la infraestructura, las diferencias en la inclusión de vehículos comerciales y la forma en que se maneja la fijación de precios cuando los volúmenes aún son pequeños. Nuestro enfoque mantiene los pasos fáciles de rastrear hasta las señales de despliegue de unidades y los rangos de precios realistas, y luego se verifica de manera cruzada con el momento de las políticas y el avance del despliegue de estaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de vehículos de pila de combustible y sus proyecciones de crecimiento?
El mercado de vehículos de pila de combustible está valorado en USD 1.640 millones en 2026 y se proyecta que alcance USD 6.160 millones para 2031, exhibiendo una tasa de crecimiento anual compuesta del 30,27% durante el período de previsión 2026-2031.
¿Qué segmento de vehículos está impulsando el crecimiento más rápido en el mercado de vehículos de pila de combustible?
Los vehículos comerciales representan el segmento de más rápido crecimiento con una CAGR del 47,10% hasta 2031, a pesar de concentrar solo el 28,46% de la participación de mercado actual.
¿Qué segmento de clasificación de potencia experimenta el crecimiento más fuerte?
Las clasificaciones de potencia superiores a 200 kW demuestran el crecimiento más rápido con una CAGR del 49,40% hasta 2031
¿Qué región lidera el mercado de vehículos de pila de combustible?
Asia-Pacífico domina con una participación de mercado del 52,60% en 2025.
Última actualización de la página el:



