
Tamaño y Participación del Mercado de Servicios de Autenticación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.51 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Autenticación por Mordor Intelligence
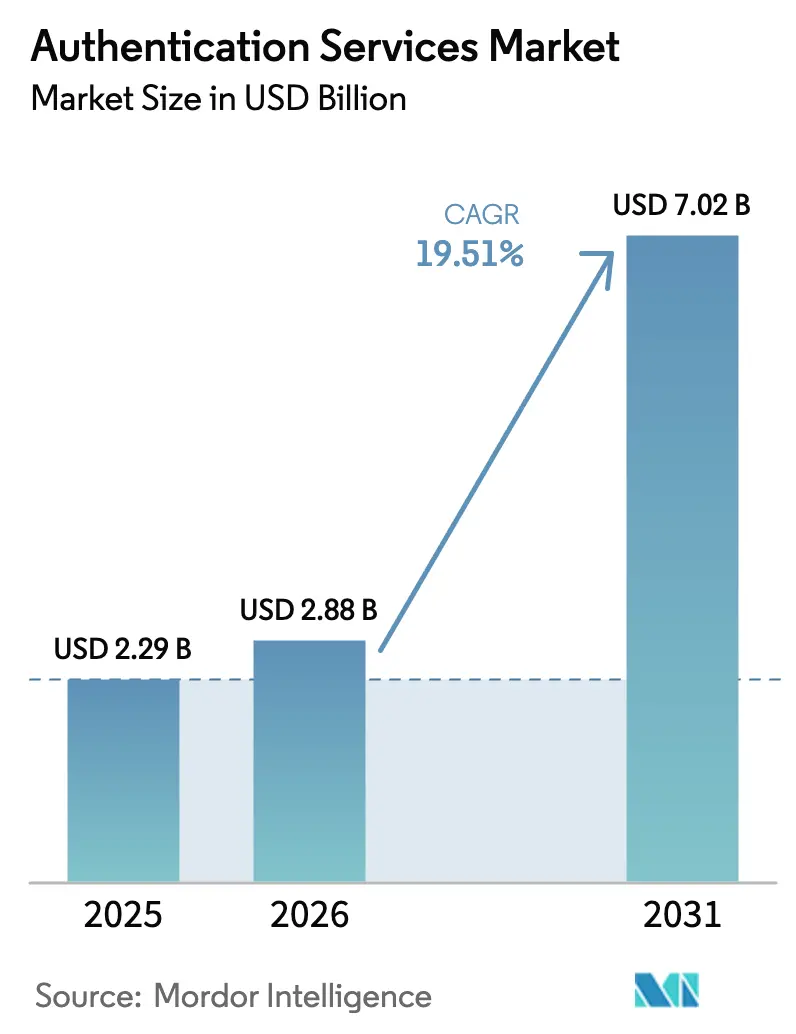
Se espera que el tamaño del mercado de servicios de autenticación crezca de USD 2,29 mil millones en 2025 a USD 2,88 mil millones en 2026 y se prevé que alcance USD 7,02 mil millones en 2031 a una CAGR del 19,51% durante 2026-2031. Los reguladores exigen verificación resistente al phishing bajo marcos como NIST SP 800-63-4 y el eIDAS 2.0 de la Unión Europea, mientras que los consejos corporativos vinculan los objetivos de ingresos a experiencias de inicio de sesión sin fricciones que reducen las tasas de abandono. Estas dos fuerzas están desplazando el gasto desde contraseñas y códigos SMS hacia claves de acceso, biometría y motores de políticas adaptativas al riesgo que se conectan directamente a las interfaces de programación de aplicaciones. Las plataformas en la nube aceleran la adopción al incluir herramientas de identidad en suscripciones basadas en consumo, y los fabricantes de chips integran elementos seguros en los dispositivos en fábrica, lo que permite aprovisionar credenciales antes del envío. La competencia se intensifica a medida que los hiperescaladores reducen los precios de los proveedores independientes, y los proyectos piloto de identidad descentralizada prueban si los registros distribuidos pueden reducir aún más las tarifas de licencia recurrentes.
Conclusiones Clave del Informe
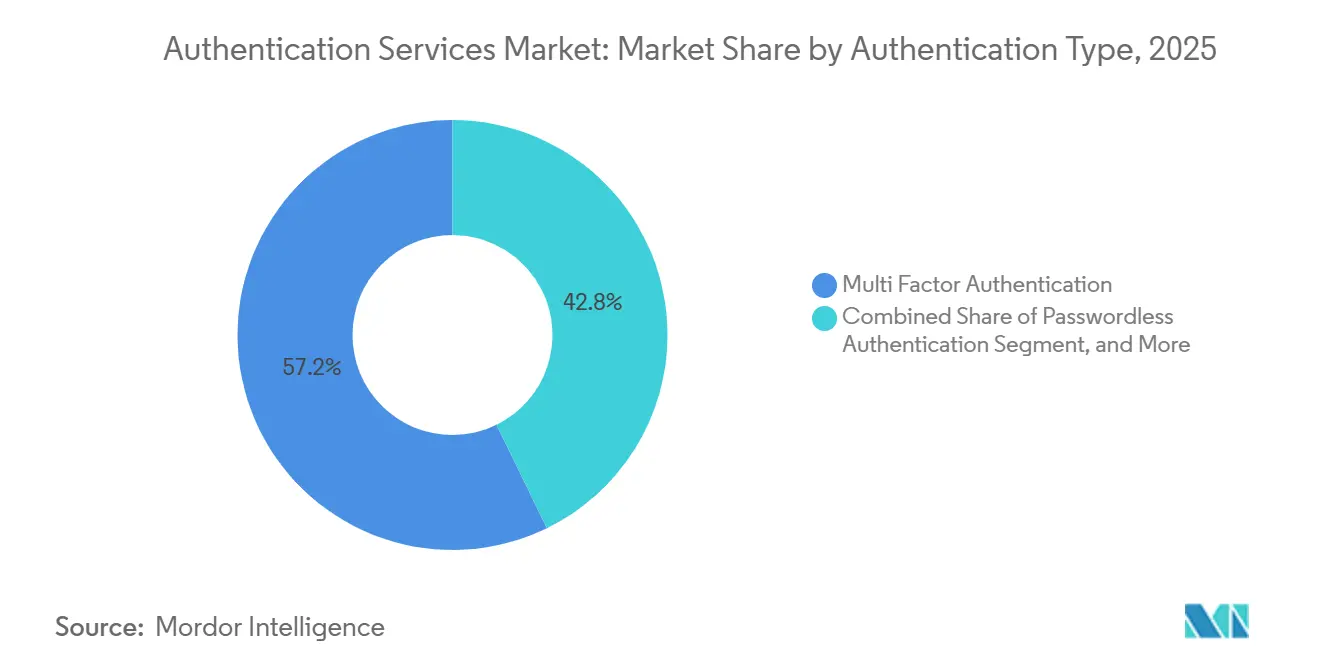
- Por tipo de autenticación, la Autenticación Multifactor capturó el 57,24% de la participación del mercado de servicios de autenticación en 2025, mientras que se proyecta que la Autenticación sin Contraseña se expanda a una CAGR del 20,29% hasta 2031.
- Por tipo de servicio, la infraestructura de clave pública gestionada mantuvo el 39,16% de la participación del mercado de servicios de autenticación en 2025, mientras que se prevé que la Orquestación de Autenticación Basada en Riesgo registre el crecimiento más rápido, con una CAGR del 20,63% hasta 2031.
- Por modo de implementación, la nube pública representó el 63,29% de los ingresos en 2025 y también es el segmento de más rápido crecimiento, con una CAGR del 20,44% durante el período de pronóstico.
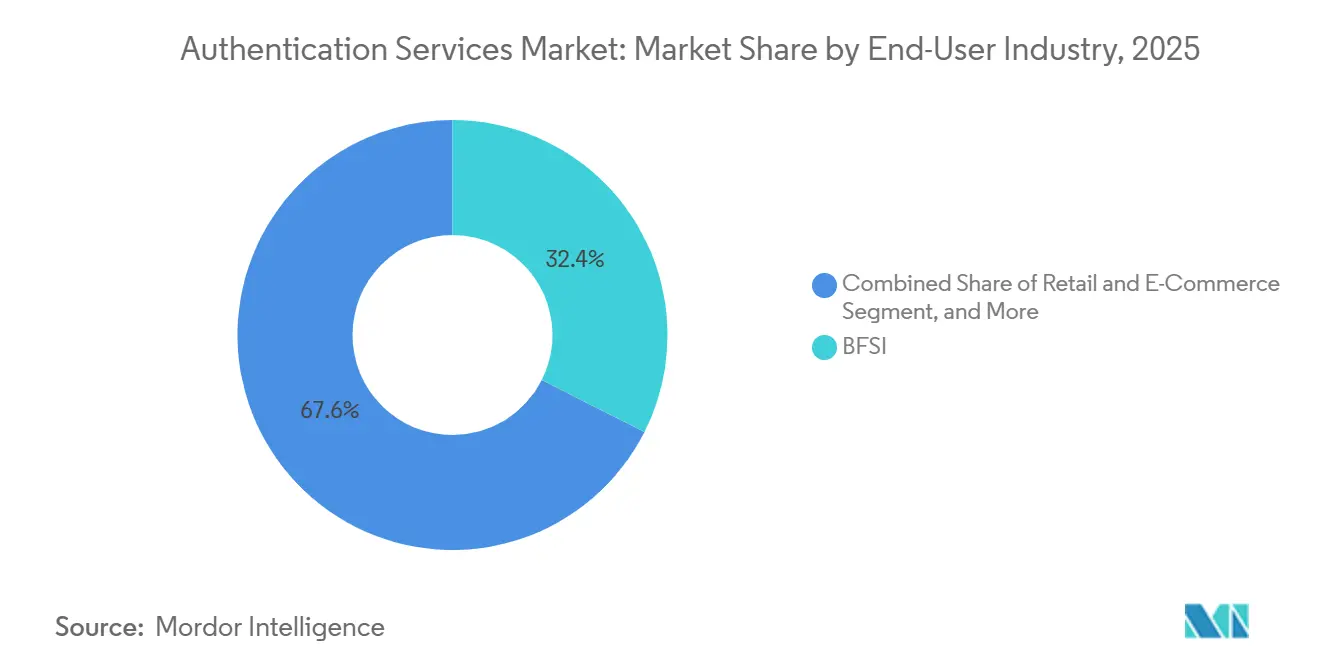
- Por industria de usuario final, la banca, los servicios financieros y los seguros lideraron con una participación del 32,44% en 2025; sin embargo, se prevé que el Comercio Minorista y el Comercio Electrónico avancen a una CAGR del 21,36% para 2031.
- Por tamaño de organización, las grandes empresas generaron el 59,38% del gasto en 2025, mientras que se prevé que las pequeñas y medianas empresas registren una CAGR del 20,16% durante el período de perspectiva.
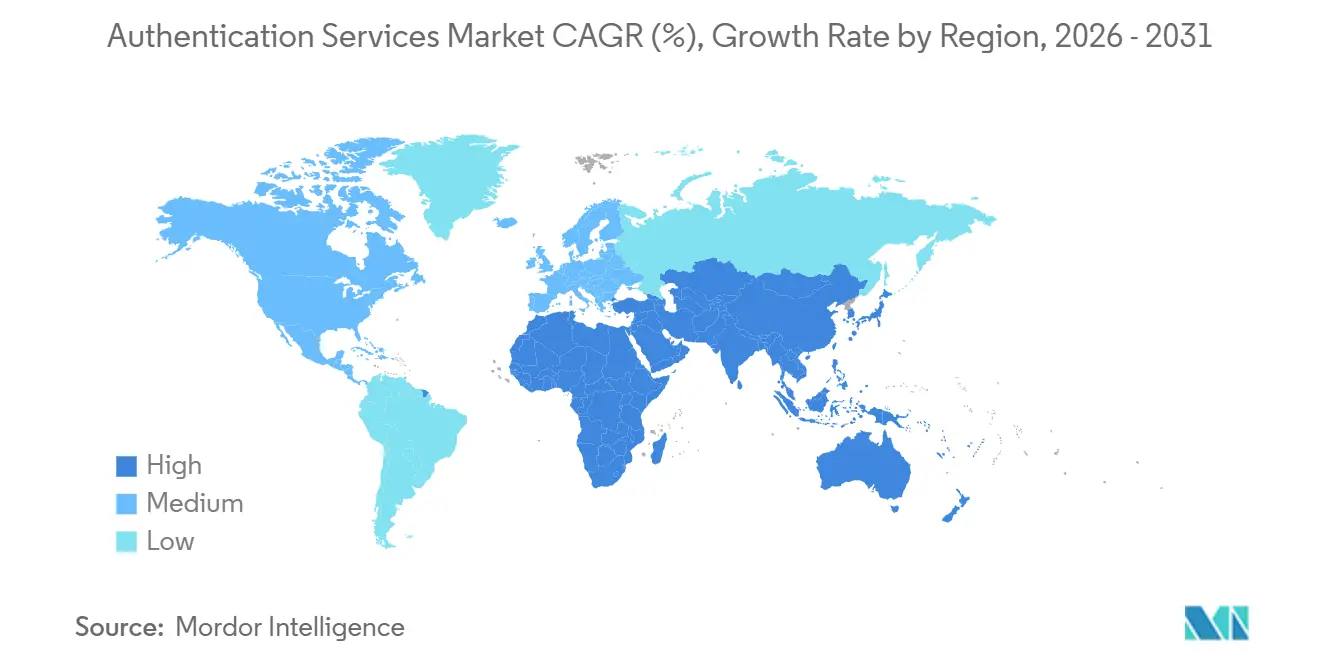
- Por geografía, América del Norte dominó con una participación del 36,71% en 2025, mientras que se proyecta que la región de Asia-Pacífico crezca al ritmo regional más alto del 20,57% de CAGR hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en el Número de Identidades Digitales | +3.2% | Global, con concentración en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Autenticación Necesaria para el Cumplimiento de Seguridad y Regulaciones | +4.1% | Global, liderado por América del Norte y Europa, en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Adopción del Uso de Dispositivos Personales en el Trabajo (BYOD) | +2.8% | América del Norte y Europa, emergente en centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento del Gasto en Ciberseguridad por parte de las Empresas para Iniciativas de Confianza Cero | +4.5% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Surgimiento de Claves de Acceso y Estándares FIDO2 que Reducen la Fricción en la Experiencia de Usuario | +3.6% | Global, adopción temprana en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de APIs de Autenticación en Módulos IoT Integrados que Habilitan Flujos de Ingresos a Nivel de Dispositivo | +2.7% | Global, concentrado en centros de manufactura de Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Gasto en Ciberseguridad para Iniciativas de Confianza Cero
Las directivas federales ahora exigen autenticación multifactor resistente al phishing para todas las agencias civiles de los Estados Unidos para el año fiscal 2027, lo que genera una adquisición inmediata de tokens certificados FIDO2 y motores de riesgo.[1]Oficina de Gestión y Presupuesto, "Memorando de Estrategia Federal de Confianza Cero," whitehouse.gov Los bancos europeos enfrentan supervisión bajo la Ley de Resiliencia Operativa Digital, que clasifica los sistemas de identidad como críticos, lo que impulsa los presupuestos de 2025 hacia controles adaptativos. Las empresas reportan una mayor visibilidad sobre el uso indebido de credenciales a medida que los despliegues de confianza cero reducen el tiempo medio de detección de cuentas comprometidas en un tercio, aunque las arquitecturas híbridas siguen siendo complejas porque los directorios heredados carecen de ganchos de políticas en tiempo real. Los proveedores responden con pasarelas en la nube que traducen el Lenguaje de Marcado de Afirmaciones de Seguridad en llamadas RESTful modernas, reduciendo así el riesgo de migración. Este impulsor añade 4,5 puntos porcentuales al crecimiento previsto y alcanza su punto máximo hasta 2028 a medida que convergen múltiples plazos regulatorios.
Surgimiento de Claves de Acceso y Estándares FIDO2 que Reducen la Fricción en la Experiencia de Usuario
Apple, Google y Microsoft activaron el soporte de claves de acceso en 2.100 millones de dispositivos en 2025, integrando autenticadores criptográficos dentro de los gestores de credenciales del sistema operativo y eliminando la fatiga de contraseñas en los inicios de sesión cotidianos.[2]Alianza FIDO, "Estadísticas de Adopción de Claves de Acceso," fidoalliance.org La especificación WebAuthn Nivel 3 permite la copia de seguridad de credenciales cifradas en la nube, resolviendo el obstáculo de la pérdida de dispositivos que antes frenaba la adopción. Los sitios de comercio electrónico reportan una disminución del 41% en el abandono del carrito de compras tras cambiar de códigos SMS a claves de acceso. Los reguladores financieros de Japón y Corea del Sur ahora clasifican las claves de acceso como controles de referencia para las aplicaciones de consumo, impulsando a los bancos a retirar las credenciales heredadas. El impulso de usabilidad del estándar se traduce en un aumento de 3,6 puntos en la CAGR a medida que las empresas reconfiguran los servicios de asistencia técnica y migran los almacenes de credenciales.
Crecimiento en el Número de Identidades Digitales
Los programas gubernamentales emitieron más de 5.200 millones de identificaciones digitales en 2025, impulsados por el Aadhaar de India, el e-KTP de Indonesia y los proyectos NIN de Nigeria.[3]Banco Mundial, "Programas Globales de Identidad Digital," worldbank.org Solo Aadhaar procesó 102.000 millones de autenticaciones ese año, integrando verificaciones biométricas en portales bancarios, de salud y de bienestar social. El eIDAS 2.0 de Europa obliga a los estados miembros a implementar billeteras interoperables para 2026, generando demanda de proveedores que puedan conectar credenciales públicas y privadas. Las empresas que aprovechan las identidades preverificadas reducen los costos de incorporación en más de un cuarto y acortan los ciclos de reconocimiento de ingresos, lo que resulta en un aumento de 3,2 puntos en la CAGR del mercado a medida que madura la interoperabilidad de las billeteras.
Integración de APIs de Autenticación en Módulos IoT Integrados que Habilitan Flujos de Ingresos a Nivel de Dispositivo
Las empresas de semiconductores enviaron 1.400 millones de módulos IoT con elementos seguros integrados en 2025, lo que representa un aumento interanual del 22%. La plataforma IoT Snapdragon de Qualcomm ahora incluye una unidad de procesamiento seguro dedicada que ejecuta el Protocolo de Incorporación de Dispositivos FIDO, lo que permite a los fabricantes inyectar claves durante la producción y reducir las superficies de ataque en la cadena de suministro. Las empresas de servicios públicos europeas desplegaron 18 millones de contadores inteligentes utilizando credenciales con raíz en hardware para cumplir con la Directiva de Seguridad de Redes e Información. Los proveedores monetizan estos módulos a través de planes de suscripción, combinando la rotación de claves y la detección de anomalías, lo que crea flujos de ingresos recurrentes que elevan la CAGR en 2,7 puntos a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Asociado con los Métodos de Autenticación Maduros | -1.9% | Global, agudo en segmentos de pequeñas y medianas empresas sensibles al costo y mercados emergentes | Mediano plazo (2-4 años) |
| Fatiga del Usuario y Abandono del Inicio de Sesión debido a la Complejidad de la Autenticación Multifactor | -2.4% | Global, concentrado en aplicaciones orientadas al consumidor en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones en el Suministro de Chips para Módulos de Seguridad de Hardware tras los Aranceles de 2025 | -1.6% | Global, más severo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fragmentación de los Esquemas Nacionales de Identidad Digital que Dificultan la Autenticación Transfronteriza | -2.1% | Global, particularmente Europa, Asia-Pacífico y corredores transatlánticos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Asociado con los Métodos de Autenticación Maduros
Los tokens de hardware FIDO2 cuestan entre USD 25 y USD 55 por usuario, un obstáculo para las pequeñas empresas sensibles al precio. Los sensores biométricos integrados en laptops o teléfonos inteligentes pueden reducir los costos con el tiempo, pero las actualizaciones tempranas aún requieren gastos de capital que compiten con los gastos de nómina y marketing. Los compradores en mercados emergentes enfrentan aranceles de importación sobre los módulos de seguridad, lo que eleva el costo total de propiedad en dos dígitos. Los proveedores responden con modelos de suscripción por usuario a partir de USD 3 mensuales, aunque los responsables de presupuesto a menudo retrasan los ciclos de actualización hasta que las aseguradoras o los reguladores lo exigen. El obstáculo del costo reduce la CAGR prevista en 1,9 puntos hasta que las economías de escala lleven los precios unitarios por debajo de los umbrales del mercado masivo.
Fatiga del Usuario y Abandono del Inicio de Sesión debido a la Complejidad de la Autenticación Multifactor
Los servicios de asistencia técnica reportaron un aumento del 31% en los tickets de bloqueo en 2025, ya que los empleados gestionaban un promedio de 14 flujos de trabajo de credenciales, lo que generó insatisfacción y soluciones alternativas de TI en la sombra. El Centro Nacional de Ciberseguridad del Reino Unido encontró que el 42% de los usuarios que enfrentaron retrasos en los códigos SMS abandonaron las transacciones en línea, recurriendo a canales de menor seguridad. Los bancos en los Estados Unidos reportaron una tasa de rechazo del 19% de la biometría móvil tras rechazos falsos repetidos, lo que incrementó el uso de contraseñas y aumentó el riesgo de relleno de credenciales. Los motores de riesgo adaptativo pueden silenciar las solicitudes para transacciones de bajo valor, pero los errores de ajuste molestan a los clientes o invitan al fraude. Esta fricción reduce el crecimiento en 2,4 puntos hasta que la biometría y las claves de acceso reemplacen por completo los factores de verificación adicional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Autenticación:
El Impulso sin Contraseña se Construye sobre la Base de la Autenticación MultifactorLa Autenticación Multifactor retuvo el 57,24% de la participación del mercado de servicios de autenticación en 2025, subrayando su papel como mínimo regulatorio para los flujos de trabajo de alto valor. Sin embargo, se proyecta que los enfoques sin contraseña superen a todas las demás categorías con una CAGR del 20,29% hasta 2031, lo que señala el impulso de la dirección para reducir los tickets de restablecimiento y la exposición al phishing. Se espera que el mercado de servicios de autenticación se beneficie de los 340 millones de claves de acceso registradas en 2025, tras la introducción por parte de Google Workspace de cuentas sin contraseña para 180 millones de usuarios.
El crecimiento sin contraseña no es uniforme. Los proyectos piloto de atención médica en los Estados Unidos redujeron en 18 segundos el tiempo de inicio de sesión de cada médico, liberando casi 2,3 horas semanales para la atención al paciente. Los bancos europeos aprovechan las exenciones en la Directiva de Servicios de Pago revisada que permiten flujos solo biométricos por debajo de EUR 500, siempre que los dispositivos vinculen las credenciales y el análisis de comportamiento confirme la identidad. Los minoristas que implementan claves de acceso han visto un aumento del 29% en las compras repetidas, ya que las experiencias de pago más fluidas fomentan la lealtad. Las empresas de manufactura y energía aún dependen de tokens de hardware porque la tecnología operativa con espacio de aire no puede admitir actualizaciones frecuentes de firmware, lo que retrasa la adopción generalizada sin contraseña en estos sectores verticales.


Por Tipo de Servicio:
La Orquestación Basada en Riesgo se Convierte en el DiferenciadorLa Infraestructura de Clave Pública Gestionada generó el 39,16% de los ingresos de 2025, lo que indica el deseo de las empresas de externalizar las tareas del ciclo de vida de los certificados sujetos a auditorías WebTrust y ETSI. Sin embargo, se prevé que la Orquestación de Autenticación Basada en Riesgo entregue una CAGR del 20,63%, impulsada por el apetito de las aseguradoras y los bancos por decisiones de confianza sensibles al contexto. Los motores adaptativos ahora puntúan el estado del dispositivo, las anomalías de geolocalización y las entradas de microcomportamiento, como la cadencia de pulsaciones de teclas, intensificando la verificación solo cuando los indicadores de riesgo aumentan.
La gestión de claves por suscripción reduce el tiempo de rotación manual de los secretos almacenados en los microservicios, una tarea que consumió 14 horas de ingeniería al mes en 2025. Los módulos de informes y análisis integran evidencia en los paquetes SOC 2 e ISO 27001, reduciendo la preparación de auditorías en un 40%. Los reguladores financieros de Singapur y Hong Kong dirigen a las instituciones a monitorear anomalías en tiempo real, impulsando el mercado de servicios de autenticación hacia paneles de control de software como servicio que exponen métricas de riesgo por usuario, dispositivo y geografía. Las empresas de servicios públicos de energía de los Estados Unidos incorporan controles adaptativos en sus capas de control de supervisión y adquisición de datos (SCADA) para cumplir con los objetivos de desempeño intersectorial de la Agencia de Seguridad de Infraestructura y Ciberseguridad.
Por Modo de Implementación:
La Nube Pública Marca el RitmoLa Nube Pública capturó el 63,29% del gasto en 2025 y se espera que crezca a una CAGR del 20,44% a medida que Azure, AWS y Google Cloud integran las APIs de identidad en sus suscripciones de plataforma. Microsoft Entra ahora gestiona 300 millones de puestos empresariales con una latencia inferior a 100 milisegundos a través de 60 regiones de nube soberana. El tamaño del mercado de servicios de autenticación para las implementaciones locales continúa reduciéndose en los segmentos comerciales, pero persiste en defensa, donde la Certificación del Modelo de Madurez de Ciberseguridad exige almacenes de tokens alojados localmente.
La Nube Privada atrae a bancos y hospitales que requieren configuraciones de un solo inquilino para cumplir con los requisitos de PCI DSS e HIPAA, aunque el 31% de dichas cargas de trabajo están programadas para migraciones gestionadas para 2027. Los patrones híbridos, que representan el 18% del gasto de 2025, permiten a las empresas modernizarse gradualmente mientras preservan los costos de infraestructura ya invertidos. Las empresas de telecomunicaciones europeas emplean configuraciones híbridas para garantizar que las plantillas biométricas nunca salgan de las fronteras nacionales, alineándose con las cláusulas de minimización del Reglamento General de Protección de Datos. Los mercados en China y Rusia siguen fragmentados debido a la complejidad de las normas de datos transfronterizos, lo que complica la consolidación de proveedores.
Por Industria de Usuario Final:
El Auge del Comercio Minorista Supera a los Actores EstablecidosEl sector de Banca, Servicios Financieros y Seguros mantuvo el 32,44% de los ingresos en 2025, lo que refleja transacciones de alto valor que justifican la puntuación de riesgo por capas. Sin embargo, se proyecta que el Comercio Minorista y el Comercio Electrónico lideren el crecimiento al 21,36% a medida que el fraude sin tarjeta presente escaló a USD 9.300 millones en 2025, obligando a los comerciantes a adoptar el pago tokenizado y el inicio de sesión con claves de acceso. Los sitios de comercio electrónico en el Sudeste Asiático introdujeron claves de acceso para 140 millones de compradores, reduciendo el fraude de apropiación de cuentas en un 38%.
Los proveedores de atención médica destinaron el 12% de los presupuestos de TI a controles de identidad tras el aumento de las acciones de cumplimiento que citaban cuentas de médicos comprometidas. Las agencias gubernamentales avanzaron hacia factores resistentes al phishing antes de los plazos de 2027. Las empresas de servicios públicos de energía validaron las actualizaciones de firmware mediante claves con raíz en hardware para cumplir con los mandatos IEC 62443. Las instituciones educativas adoptaron el inicio de sesión único para 280 millones de estudiantes, reduciendo las llamadas de restablecimiento en un 44%. La manufactura extendió la identidad basada en API a los proveedores, consolidando el intercambio seguro de datos sin exponer los directorios internos.
Por Tamaño de Organización:
La Economía de la Nube Atrae a las Pequeñas y Medianas EmpresasLas Grandes Empresas generaron el 59,38% de los ingresos de 2025, un reconocimiento a los extensos parques de aplicaciones y la exposición regulatoria. Sin embargo, se prevé que las Pequeñas y Medianas Empresas registren una CAGR del 20,16% a medida que las suscripciones en la nube eliminan las barreras de capital. La Nube de Identidad para la Fuerza Laboral de Okta atiende a 18.500 pequeñas y medianas empresas que han migrado del Directorio Activo local al inicio de sesión como servicio, consolidando las credenciales bajo un mismo techo.
Las pequeñas y medianas empresas europeas enfrentan el principio de responsabilidad del Reglamento General de Protección de Datos, que ya no ofrece indulgencia basada en el número de empleados, lo que impulsa la adopción de paquetes de autenticación gestionada. Los suscriptores de ciberseguros en América del Norte ahora exigen la autenticación multifactor como línea de base, lo que lleva a las empresas más pequeñas a adoptar la gestión de identidad de pago por uso. La Agencia de Transformación Digital de Australia selecciona paneles de proveedores que preaprueba soluciones para contratos públicos, acelerando los ciclos de adquisición de las pequeñas y medianas empresas. La escasez de talento sigue siendo un obstáculo, pero las consolas en la nube llave en mano que automatizan las actualizaciones de políticas reducen la brecha de habilidades lo suficiente como para sostener un crecimiento rápido.
Análisis Geográfico
Mercado de Servicios de Autenticación de América del Norte
América del Norte representó el 36,71% de los ingresos de 2025, ya que una orden ejecutiva exigió la adopción de confianza cero en las agencias federales, desbloqueando 420 millones de USD para autenticadores resistentes al phishing. La Secretaría del Consejo del Tesoro de Canadá sincronizó las directrices federales con el Marco de Confianza Pancanadiense, creando una infraestructura de credenciales común en todas las provincias. La Estrategia Digital Nacional de México enfatizó la identidad para la inclusión financiera, aunque la lenta modernización del sistema de soporte limitó los avances rápidos.
Mercado de Servicios de Autenticación de Asia-Pacífico
Se prevé que la región de Asia-Pacífico registre una CAGR del 20,57% hasta 2031, impulsada por la Interfaz de Pagos Unificados de India, que registró 102 mil millones de llamadas de autenticación en 2025, y por la directiva de China que exige que las puertas de enlace de IoT en infraestructuras críticas se suministren con módulos de seguridad de hardware. Japón y Corea del Sur ahora exigen compatibilidad con claves de acceso en la banca móvil, y Singapur alinea sus directrices de riesgo con la puntuación en tiempo real. El proyecto piloto de interoperabilidad de la ASEAN, que involucra a Singapur, Tailandia y Malasia, apunta a una federación de credenciales a escala regional, aunque aún debe perfeccionar los esquemas de atributos.
Mercado de Servicios de Autenticación de EMEA y América Latina
Europa avanza en eIDAS 2.0, con el objetivo de dotar de carteras digitales al 80% de los ciudadanos para 2030. La Oficina Federal de Seguridad de la Información de Alemania exige que los proveedores alojen los datos dentro del Espacio Económico Europeo y se sometan a auditorías anuales. La salida del Reino Unido del marco de reconocimiento mutuo obliga a las empresas a mantener flujos de clientes separados, lo que incrementa los costos. La adopción en Oriente Medio y África es dispar: los estados del Golfo están implementando identificaciones nacionales vinculadas a la banca, mientras que los países del África subsahariana luchan con una conectividad deficiente. América Latina experimenta una adopción moderada, ya que Brasil aplica una autenticación sólida de clientes para los pagos Pix, aunque la volatilidad cambiaria en otros países modera el gasto.

Panorama regulatorio
En Estados Unidos, los requisitos federales de autenticación hacen referencia cada vez más a las NIST Digital Identity Guidelines. NIST publicó NIST SP 800-63B-4 en agosto de 2025, actualizando las directrices de autenticación y gestión de autenticadores que las empresas utilizan para asignar niveles de garantía, tipos de autenticadores (incluidas opciones resistentes al phishing) y controles de ciclo de vida dentro de sus programas de adquisición y auditoría.
En Europa, los pasos de implementación bajo el marco eIDAS modificado se aceleraron en 2026, junto con el trabajo de certificación de ciberseguridad para la EU Digital Identity Wallet (EUDI Wallet). La Comisión Europea publicó el Reglamento de Ejecución (UE) 2026/798 en abril de 2026, que cubre la inscripción en la cartera, mientras que ENISA abrió una consulta pública en abril de 2026 para un borrador del EUDI Wallet Cybersecurity Certification Scheme. En la capa de normas que sustenta las passkeys y la autenticación basada en navegador, W3C publicó la Web Authentication API (WebAuthn) Level 3 como Candidate Recommendation Snapshot en mayo de 2026, reforzando la dirección hacia flujos de autenticación alineados con FIDO2 y resistentes al phishing utilizados por partes confiantes y proveedores de identidad.
Análisis de la cadena de valor
La cadena de valor abarca desde los insumos de hardware seguro (sensores biométricos, elementos seguros, módulos de seguridad de hardware) hasta las capas de normas y plataformas (autenticadores y servidores FIDO2/WebAuthn, herramientas de PKI y gestión del ciclo de vida de certificados, análisis de riesgo y fraude). La demanda se entrega mediante plataformas de identidad SaaS e integradores que adaptan las implementaciones a los requisitos de BFSI, gobierno, salud y comercio minorista. Las restricciones ascendentes, incluida la disponibilidad de chips seguros y las exigencias de cumplimiento criptográfico, se trasladan a las decisiones de precios e implementación descendentes en arquitecturas de nube pública, nube privada e híbridas.
En 2026, la actividad del ecosistema apuntó a la interoperabilidad y la identidad multidominio como áreas clave de captura de valor. Ory y HID anunciaron una asociación estratégica en enero de 2026 para desarrollar una plataforma de identidad empresarial basada en FIDO2 que vincula el acceso físico y digital. IDEMIA Public Security se asoció con Proof en marzo de 2026 para ofrecer soluciones de identidad digital que preservan la privacidad en ecosistemas físicos y digitales, y IDEMIA e Indicio también lanzaron una solución interoperable de verificación de identidad para servicios financieros en marzo de 2026. Por separado, authID se asoció con Trinsic en junio de 2026 para integrar soporte de identificación digital (más de 70 emisores) en su plataforma Proof, empujando más valor hacia las capas de orquestación que conectan carteras, credenciales verificables y flujos de trabajo de autenticación empresarial.
Panorama Competitivo
El mercado de servicios de autenticación exhibe una concentración moderada, con los cinco principales proveedores representando aproximadamente el 42% de los ingresos de 2025, lo que resulta en una puntuación de 6 en una escala de 10 puntos. Microsoft ancla su suite Entra en los stacks de Azure, productividad y seguridad, aprovechando la ubicuidad de las cuentas para vender de forma adicional la identidad unificada. Okta atiende las necesidades de desarrolladores y fuerza laboral en una sola consola, tras su integración anterior de Auth0, y luego fortaleció las capacidades adaptativas al adquirir Spera Security en noviembre de 2025.
Thales atrae a los bancos con módulos de seguridad de hardware de nivel 3 FIPS 140-3 y certificaciones de Criterios Comunes. Ping Identity se asocia con AWS Control Tower, lo que permite a los administradores de la nube aplicar rápidamente la federación. Cisco integra Duo sin Contraseña en su borde de acceso seguro, ofreciendo un único proveedor para controles de identidad y red. IBM Verify como servicio superpone la puntuación de riesgo mediante inteligencia artificial sobre señales contextuales para reducir los falsos positivos.
Los disruptores persiguen nichos: Beyond Identity y Stytch defienden kits sin contraseña amigables para los desarrolladores. Los fabricantes de hardware como Yubico integran la biometría en el dispositivo, evitando el almacenamiento en la nube de las plantillas. Los hiperescaladores incluyen la identidad en las tarifas de la plataforma, reduciendo el gasto direccionable independiente pero ampliando los despliegues totales. Los proyectos piloto de identidad descentralizada se ejecutan en registros distribuidos, pero esperan posturas políticas más claras antes de escalar.
Líderes de la Industria de Servicios de Autenticación
Entrust Datacard Corporation
IBM Corporation
Microsoft Corporation
Google LLC
Tata Communications Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Autenticación
- Okta Inc.
- Microsoft Corporation
- IBM Corporation
- Thales Group
- Cisco Systems Inc.
- Entrust Datacard Corporation
- Broadcom Inc.
- Ping Identity Holding Corp.
- Google LLC
- OneLogin Inc.
- CyberArk Software Ltd.
- Yubico AB
- ForgeRock Inc.
- HID Global Corporation
- SailPoint Technologies Holdings Inc.
- Trustwave Holdings Inc.
- Wipro Limited
- Tata Communications Limited
- Verizon Communications Inc.
- Amazon Web Services Inc.
Lea el análisis de las empresas de servicios de autenticación

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es sustituir las contraseñas de un solo uso por SMS por métodos de mayor garantía y menor fricción que reduzcan el fraude y el abandono en el inicio de sesión. La autenticación de red liderada por operadoras ha pasado del concepto a la implementación, y en julio de 2026, AT&T, T-Mobile US y Verizon lanzaron Aduna, un sistema de autenticación basado en red construido sobre APIs de red estandarizadas para verificar la asociación del número móvil con la SIM y el dispositivo. Esto posiciona las señales respaldadas por SIM como un insumo para la autenticación empresarial y la orquestación basada en riesgo. Vodafone también inició un despliegue global de Number Verify 2.0 utilizando el estándar CAMARA en mercados europeos iniciales (Alemania, Países Bajos y Reino Unido), lo que amplía las superficies de integración para proveedores de identidad, plataformas antifraude y servicios de autenticación gestionados que pueden consumir señales de red junto con passkeys y postura del dispositivo.
Otra área de oportunidad es la gobernanza a escala empresarial para nuevos tipos de identidad y transiciones criptográficas que se sitúan junto a los servicios de autenticación y la PKI gestionada. Los programas de cumplimiento hacen referencia cada vez más a NIST 800-63 Rev. 4, SOC 2 Type II y PCI DSS v4.0.1, respaldando la demanda de aplicación auditable de políticas, gestión sólida del ciclo de vida de los autenticadores y generación de informes. A medida que las organizaciones añaden identidades no humanas (cuentas de servicio, cargas de trabajo y agentes de IA) y se preparan para la criptografía resistente a la computación cuántica, los compradores priorizan planos de control centralizados que unifican la gestión de certificados y claves con la política de autenticación, dejando espacio para que proveedores e integradores empaqueten autenticación resistente al phishing, puntuación continua de riesgo y agilidad criptográfica en ofertas de servicios gestionados.
Recent Industry Developments in Mercado de Servicios de Autenticación
- Abril de 2026: Entrust anunció una colaboración con IBM Consulting para ayudar a las empresas a modernizar su postura de seguridad criptográfica y transitar hacia una seguridad resistente a la computación cuántica, utilizando la Entrust Cryptographic Security Platform como plano de control unificado para la gestión de certificados y claves. El esfuerzo conecta las operaciones de ciclo de vida de claves adyacentes a la autenticación con programas más amplios de seguridad de identidad, apoyando a clientes regulados que necesitan gobernanza y auditabilidad centralizadas.
- Enero de 2025: Entrust completó la venta de su negocio de certificados públicos a Sectigo, agudizando su enfoque en soluciones de seguridad de datos criptográficos preparadas para la computación cuántica. La desinversión reconfiguró el posicionamiento competitivo en servicios de PKI gestionada y ciclo de vida de certificados, al tiempo que liberó a Entrust para concentrar la inversión en plataformas de identidad y criptografía de mayor garantía.
- Julio de 2024: IBM Consulting y Microsoft ampliaron su colaboración para ayudar a los clientes a modernizar las operaciones de seguridad y protegerse contra amenazas a la identidad en la nube utilizando Microsoft Entra. Esto reforzó la tendencia de pilas de identidad centradas en hiperescaladores combinadas con grandes integradores, influyendo en las decisiones de compra empresariales hacia flujos de trabajo combinados de autenticación, gobernanza y operaciones de seguridad.


Mercado de Servicios de Autenticación Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de servicios de autenticación abarca los servicios de pago y las soluciones lideradas por servicios utilizados para verificar a un usuario, dispositivo o transacción antes de conceder el acceso, o antes de aprobar una acción digital. Incluye flujos de trabajo de autenticación gestionados y entregados en la nube utilizados por empresas y compradores del sector público.
Exclusiones de alcance: excluimos las ventas de credenciales puramente de hardware cuando no se combinan con un servicio de autenticación continuo, y también excluimos la mano de obra interna de TI que no se factura como un servicio de mercado.
Descripción general de la segmentación
- Por Tipo de Autenticación
- Autenticación de Factor Único
- Autenticación Multifactor
- Autenticación sin Contraseña
- Por Tipo de Servicio
- Gestión de Cumplimiento
- Infraestructura de Clave Pública Gestionada
- Gestión de Claves por Suscripción
- Informes y Análisis
- Orquestación de Autenticación Basada en Riesgo
- Por Modo de Implementación
- Local
- Nube Pública
- Nube Privada
- Híbrido
- Por Industria de Usuario Final
- Tecnologías de la Información y Telecomunicaciones
- Banca, Servicios Financieros y Seguros
- Gobierno y Defensa
- Atención Médica
- Comercio Minorista y Comercio Electrónico
- Energía y Servicios Públicos
- Manufactura
- Educación
- Otras Industrias de Usuario Final
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y elaborar el primer mapa de demanda por región y usuarios finales. Consultamos fuentes públicas como las directrices de NIST y publicaciones sobre identidad digital, informes de seguridad de ENISA y comunicados de la FCC y la FTC de EE. UU. sobre temas de riesgo cibernético, junto con indicadores de economía digital de la OCDE. Estas fuentes ayudaron a enmarcar los impulsores de adopción y la presión de cumplimiento que aparecen en la planificación de los compradores.
También revisamos informes anuales de empresas, presentaciones a inversores, documentación de productos y coberturas de prensa fiables para entender cómo se empaquetan los servicios (PKI gestionada, gestión del cumplimiento, generación de informes y orquestación basada en riesgo) y cómo la entrega en la nube cambia la lógica de precios. En algunos casos, se utilizaron suscripciones de pago que respaldan datos financieros de empresas y coberturas de noticias para validar los desgloses de ingresos, de modo que no se pasaran por alto líneas de servicio recién lanzadas. Estas fuentes documentales son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar por qué pagan realmente los compradores, cómo escala el uso y qué se trata como complemento frente a servicio de autenticación central. Hablamos con una combinación de proveedores de servicios, socios de plataforma y equipos de seguridad empresarial en APAC, EMEA y las Américas para poder alinear los rangos de precios, la combinación de implementación y el momento de adopción con el comportamiento de adquisición.
Las aportaciones de las entrevistas se utilizaron para refinar cómo se fijan los precios de los paquetes de autenticación gestionada en la práctica (por ejemplo, qué parte se trata como servicio recurrente frente a componentes monetizados por separado), y para confirmar dónde se contabiliza la orquestación basada en riesgo dentro del límite liderado por servicios frente a herramientas de identidad y acceso adyacentes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | CXOs: 12% | APAC: 46% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 28% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 60% | Américas: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento del mercado se construyó primero utilizando un enfoque descendente, en el que el gasto en seguridad empresarial, la expansión de las cargas de trabajo en la nube y las tendencias de incorporación digital reguladas se utilizan para reconstruir el conjunto de demanda realista de servicios de autenticación por región. Una vez configurado ese conjunto de demanda, los resultados se corroboraron con aproximaciones ascendentes selectivas, como rangos de precio por usuario o precio por transacción muestreados, verificaciones de canal sobre paquetes de servicios gestionados y consolidaciones de proveedores para un conjunto limitado de categorías de servicio.
Los insumos clave del modelo incluyen la adopción de métodos multifactor y sin contraseña, la combinación de implementación en la nube frente a on-premises, la progresión promedio de precios de servicios (aumentos por renovación de contrato y niveles de precios), la intensidad de aplicación de políticas de identidad y acceso en industrias reguladas, y el cambio de combinación hacia la orquestación de autenticación basada en riesgo. Para la previsión, utilizamos un análisis de escenarios respaldado por una capa ligera de regresión multivariante, en la que las trayectorias de crecimiento se sometieron a pruebas de estrés frente a señales de contratación y presupuesto de TI, la intensidad de incidentes de seguridad y los plazos de cumplimiento. Cuando las visiones ascendentes presentaban lagunas, se aplicaron rangos conservadores que solo se ajustaron después de que la retroalimentación de las entrevistas explicara la parte faltante, como ingresos no reportados liderados por socios o precios combinados.
Validación de datos y ciclo de actualización
Los resultados se validan mediante múltiples comprobaciones, empezando por la coherencia de divisas, la alineación de años y controles de coherencia frente a indicadores independientes, como la dirección del gasto en seguridad en la nube y los despliegues de programas de identidad. Si una región o línea de servicio muestra un salto inesperado, se revisan los supuestos y se activan llamadas de seguimiento para confirmar precios, combinación de implementación o cambios contractuales.
Antes de la aprobación final, el modelo se revisa en etapas por otro analista, de modo que las variaciones importantes se cuestionan y corrigen. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política, brechas importantes que impulsan una adopción rápida, o cambios de precios notables. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión de mercado más actual disponible.
Tamaño del mercado de servicios de autenticación de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para los servicios de autenticación pueden parecer muy distantes entre sí porque cada editor traza la línea de manera diferente en torno a qué cuenta como servicio de pago, qué se trata como software y cómo se manejan los paquetes en la nube. El momento también importa, porque los años base, los puntos de conversión de divisas y el ritmo de adopción sin contraseña no cambian de manera lineal.
Al hacer seguimiento de los cambios en la combinación de implementación y actualizar los supuestos de precios y volumen mediante verificaciones por entrevista, Mordor Intelligence mantiene el total vinculado a los ingresos liderados por servicios y evita incorporar categorías más amplias de identidad y acceso que no se adquieren como servicios de autenticación. Algunas estimaciones también extienden el horizonte a años posteriores, o asumen una expansión del gasto más rápida sin vincularla a implementaciones empresariales y ciclos de renovación, lo que puede inflar el valor de mercado a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,29 mil millones de USD (2025) | |
| Consultora global A | 9,62 mil millones de USD (2025) | Utiliza un límite más amplio que parece incluir ingresos de soluciones de identidad y seguridad adyacentes, y también aplica capas de segmentación adicionales, como la tokenización, que pueden incorporar componentes no relacionados con servicios. |
| Editor de datos del sector B | 2,40 mil millones de USD (2024) | Se ancla en un año base diferente y una trayectoria de crecimiento más estrecha, y el enfoque está más orientado a la oferta, con visibilidad limitada sobre la combinación de servicios en la nube y la progresión de precios basada en renovaciones. |
La dispersión en la tabla se explica principalmente por el alcance y el momento, no por simples diferencias de cálculo. Cuando el límite se mantiene ajustado a los ingresos por servicios, y la trayectoria de crecimiento se verifica frente a señales de adopción y precios, el tamaño de mercado resultante se vuelve más fácil de rastrear y reproducir a lo largo de los años.


Preguntas Clave Respondidas en el Informe
¿Qué CAGR se prevé para el mercado de servicios de autenticación hasta 2031?
Se prevé que el mercado crezca a un ritmo anual del 19,51% entre 2026 y 2031.
¿Qué método de autenticación se está expandiendo más rápidamente?
Se proyecta que la autenticación sin contraseña avance a una CAGR del 20,29% a medida que las empresas retiran las contraseñas y los códigos SMS en favor de las claves de acceso y la biometría.
¿Qué tan grande es la participación de la nube pública en el gasto?
Las implementaciones en nube pública representaron el 63,29% de los ingresos globales en 2025 y se espera que sigan aumentando.
¿Qué región verá el crecimiento más rápido?
Se prevé que Asia-Pacífico registre una CAGR del 20,57%, impulsada por ecosistemas de identidad digital y pagos móviles a gran escala.
¿Por qué las pequeñas y medianas empresas están acelerando la adopción?
Las plataformas de gestión de identidad basadas en suscripción eliminan los costos de capital iniciales, y las pólizas de ciberseguros exigen cada vez más la autenticación multifactor.
¿Cómo se está abordando la fatiga del usuario?
Los proveedores implementan motores de riesgo adaptativo que suprimen los desafíos para las acciones de bajo riesgo y promueven las claves de acceso para eliminar por completo la fatiga de los códigos.
Última actualización de la página el:



