
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 156.93 Milliarden US-Dollar |
| Marktgröße (2026) | 165.79 Milliarden US-Dollar |
| Marktgröße (2031) | 218.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.65 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Luxusgütermarkts von Mordor Intelligence
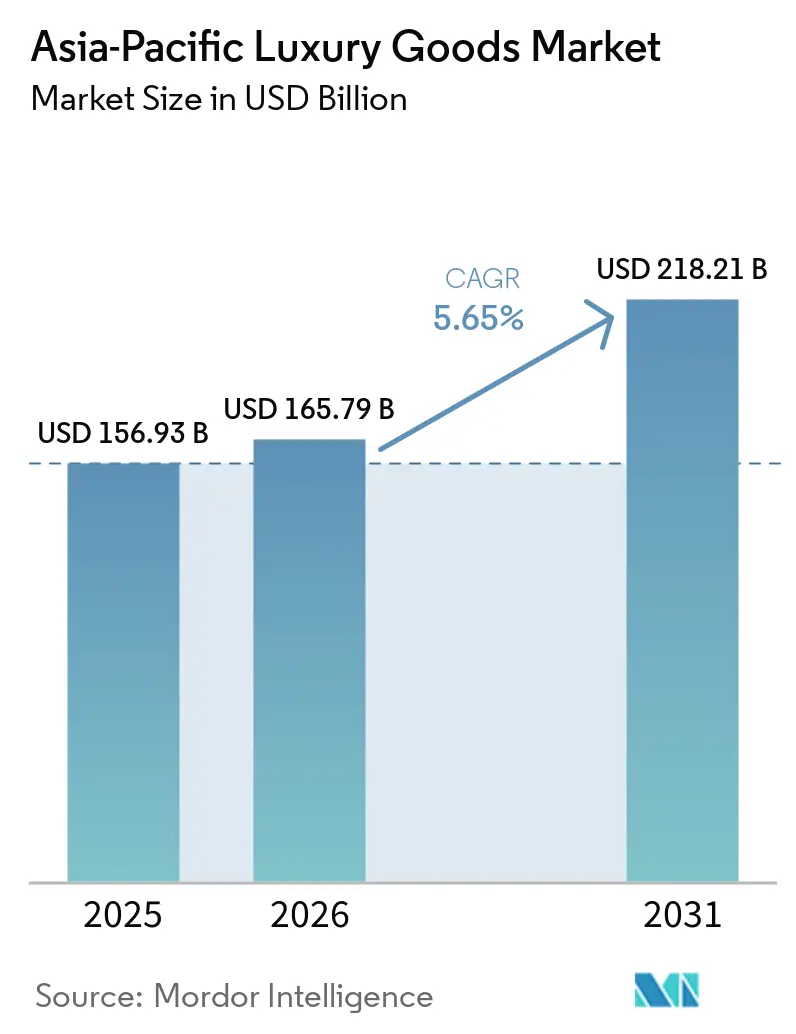
Die Größe des asiatisch-pazifischen Luxusgütermarkts wird im Jahr 2026 auf USD 165,79 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 156,93 Milliarden, mit Projektionen für 2031 von USD 218,21 Milliarden, was einem Wachstum von 5,65 % CAGR über den Zeitraum 2026–2031 entspricht. Die anhaltende Expansion spiegelt tiefgreifende demografische Verschiebungen wider, wobei Indien und Südostasien große Gruppen erstmaliger wohlhabender Käufer hinzugewinnen und die Nachfrage nach Schmuckprodukten stetig zunimmt. Laut dem World Gold Council belief sich die Nachfrage nach Gold in Indien im Jahr 2024 auf etwa 803 Tonnen. Dies entspricht einem Anstieg von fünf Prozent im Vergleich zum Vorjahr, als die Goldnachfrage 761 Tonnen betrug[1]. Ein günstiges Währungsumfeld macht Japan zu einem regionalen Einkaufszentrum und steigert die Luxusverkäufe im ersten Halbjahr 2024, da Touristen den schwachen Yen nutzen. Jüngere Käufer machen einen wachsenden Anteil der Ausgaben aus und legen zunehmend Wert auf Handwerkskunst, ökologische Verantwortung und digitale Bequemlichkeit. Marken reagieren mit verstärkten Omnichannel-Investitionen, selektiven Preiserhöhungen und einer engeren Kontrolle der Lagerbestände, um die Exklusivität zu schützen und gleichzeitig Nachfrageschwankungen in verschiedenen Regionen zu nutzen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führte Schmuck mit einem Marktanteil von 24,40 % am asiatisch-pazifischen Luxusgütermarkt im Jahr 2025, während Schönheits- und Körperpflegeprodukte voraussichtlich die schnellste CAGR von 6,54 % bis 2031 verzeichnen werden.
- Nach Endnutzer entfielen 51,10 % der Ausgaben im Jahr 2025 auf Frauen, und das Unisex-Segment weist die höchste CAGR-Prognose von 6,05 % bis 2031 auf.
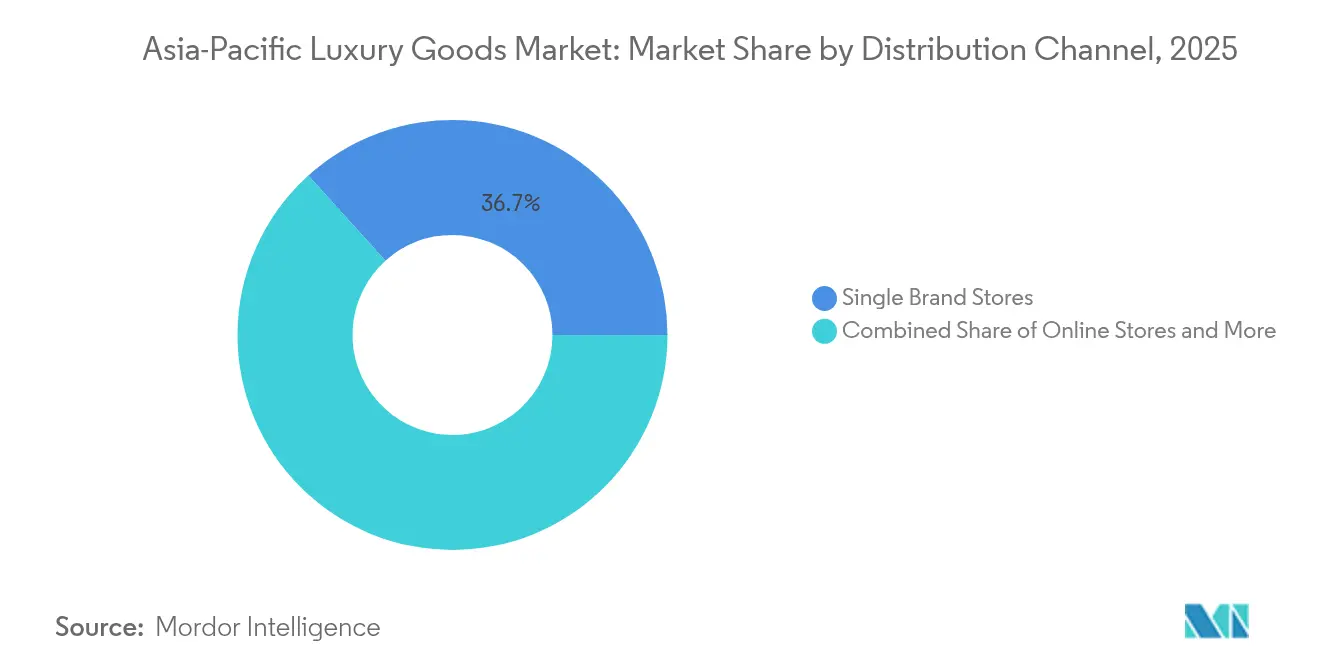
- Nach Vertriebskanal dominierten Einzelmarkengeschäfte mit einem Umsatzanteil von 36,70 % im Jahr 2025, während Online-Shops voraussichtlich die stärkste CAGR von 9,32 % bis 2031 erzielen werden.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 40,70 %, während Indien mit einer CAGR von 5,98 % wachsen und sich bis 2031 als der am schnellsten wachsende Markt etablieren soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsendes Markenbewusstsein und Premiumisierung | +1.2% | Global, mit den stärksten Auswirkungen in China, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und ethische Präferenzen | +0.8% | Global, besonders ausgeprägt in Japan, Australien und Singapur | Langfristig (≥ 4 Jahre) |
| Produktinnovation und Individualisierung | +0.9% | Global, mit Schwerpunkt auf Japan, Südkorea und China | Kurzfristig (≤ 2 Jahre) |
| Technologieintegration im Einzelhandel | +1.1% | Global, angeführt von China, Südkorea und Japan | Kurzfristig (≤ 2 Jahre) |
| Tourismus und zollfreies Einkaufen | +0.7% | Japan, Thailand, Singapur und Hongkong | Mittelfristig (2–4 Jahre) |
| Wachstum von aufstrebenden Verbrauchern und jüngeren Bevölkerungsgruppen | +1.0% | Indien, Südostasien und China (Städte der unteren Ebenen) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Markenbewusstsein und Premiumisierung
Die Premiumisierungswelle im asiatisch-pazifischen Raum spiegelt eine anspruchsvolle Entwicklung wider, die über die traditionelle Statussignalisierung hinausgeht und sich hin zu qualitätsgetriebenem Konsum bewegt. Chinesische Verbraucher bevorzugen zunehmend hochwertige Produkte ohne auffällige Logos, was eine Reifung vom auffälligen zum bewussten Luxuskonsum signalisiert. Dieser Verhaltenswandel schafft Chancen für Traditionsmarken, die Handwerkskunst über Markensichtbarkeit stellen, während er neuere Marktteilnehmer, die auf logozentrischen Strategien basieren, vor Herausforderungen stellt. Regierungspolitik und Tourismusströme verstärken diese Premiumisierung: Chinas Zentral- und Handelsministerien haben Maßnahmen zur Konsumförderung und Verbesserungen im zollfreien Bereich eingeführt (die „Internationale Konsumsaison” und Änderungen der innerstädtischen Zollfreiheitspolitik), die 2024–25 die diskretionären Ausgaben und den zollfreien Luxuskonsum ankurbelten, während Japans rasche Erholung des Einreise-Tourismus im Jahr 2024 die Touristenausgaben für hochwertige Waren spürbar steigerte – beide Effekte begünstigen Premium- und Luxusverkäufe, die sich auf zentrale Einkaufsdestinationen konzentrieren. So belief sich laut der Japan National Tourism Organization die Zahl der nach Japan einreisenden Besucher im Jahr 2024 auf etwa 36,87 Millionen und stellte damit einen neuen Rekord auf[2].
Nachhaltigkeits- und ethische Präferenzen
Angetrieben durch ein gesteigertes Umweltbewusstsein unterliegen die Muster des Luxuskonsums einem tiefgreifenden Wandel. Regulatorische Rahmenbedingungen, insbesondere die EU-Richtlinie zur unternehmerischen Sorgfaltspflicht im Bereich Nachhaltigkeit und die aufkommenden ESG-Berichtspflichten im asiatisch-pazifischen Raum, drängen Luxusmarken dazu, Transparenz in ihren Lieferketten zu priorisieren und aktiv an der Reduzierung ihres ökologischen Fußabdrucks zu arbeiten. In Asien schreibt Singapur klimabezogene Offenlegungen für börsennotierte Unternehmen vor, während Japan seine ESG-Berichtspflichten gestärkt hat. Diese Vorschriften sind nicht nur bürokratische Hürden; sie gestalten die Strategien von Luxusmarken grundlegend um. Da Verbraucher zunehmend bereit sind, einen Aufpreis für nachhaltige Produkte zu zahlen, beginnen Marken, die Nachhaltigkeit in den Vordergrund stellen, ihre traditionellen Luxusgegenstücke in Bezug auf den Marktanteil zu übertreffen. Dieser Trend ist besonders bei jüngeren Verbrauchern ausgeprägt, die nicht nur Luxus suchen, sondern auch ökologische Verantwortung einfordern. Marken, die Nachhaltigkeit authentisch in ihre Kernwerte integrieren, erzielen erhebliche Wettbewerbsvorteile.
Produktinnovation und Individualisierung
Im asiatisch-pazifischen Luxusgütermarkt nutzen Marken Produktinnovation und Individualisierung, um Wachstum zu fördern und Resilienz zu stärken. Indem sie die steigende Nachfrage nach Individualität bedienen, steigern diese Marken nicht nur Verkäufe mit höheren Margen, sondern kultivieren auch eine tiefere Kundenbindung. Durch technische Innovationen wie neue Uhrwerke, Materialien und Mikroeditionen sowie digitale Tools und maßgeschneiderte In-Store-Services verwandeln Marken einmalige Erlebnisse in konsistente Einnahmequellen und Wiederholungskäufe. Darüber hinaus verteidigen sie durch das Angebot limitierter, lokal angepasster Produkte ihre Preispunkte auch in schwächeren makroökonomischen Bedingungen. Diese Strategie verstärkt die kommerziellen Vorteile lokalisierter Produkteinführungen und Personalisierungsservices, insbesondere da Käufer zunehmend Premium- und maßgeschneiderte Artikel bevorzugen – sei es zu Hause oder in Travel-Retail-Zentren, anstatt im Ausland. Als Beispiel für diesen Trend plant Louis Vuitton, seinen „Mon Monogram”-Personalisierungsservice im April 2025 auszubauen und die Individualisierungsoptionen auf weitere Ikonen und Farbvarianten zu erweitern, sodass Kunden einzigartig bedeutungsvolle Stücke mitgestalten können. Ähnlich unterstreicht Omegas Einführung der Aqua Terra 30mm im Juni 2025 mit neuen Kalibern und Größen die Strategie der Marke, Produkte für spezifische demografische Gruppen wie jüngere Käufer und die Damenkategorie zu entwickeln und gleichzeitig die Personalisierung zu betonen, um die Begehrlichkeit zu erneuern.
Tourismus und zollfreies Einkaufen
Mit der Erholung des internationalen Reiseverkehrs nach der COVID-Pandemie lenkten wohlhabende Touristen ihre diskretionären Ausgaben zunehmend in Ankunfts- und innerstädtische zollfreie Kanäle im asiatisch-pazifischen Raum. Diese Kanäle, bekannt für margenstarke Käufe und Impulskäufe, spielten eine entscheidende Rolle dabei, Marken bei der Erholung ihrer Umsätze zu helfen, selbst inmitten eines Rückgangs des lokalen Konsums. Dieser Trend wurde durch politische Kurswechsel der Regierungen weiter gestärkt. So waren Chinas Erweiterung der innerstädtischen Zollfreizonen im Jahr 2024 und die Ausweitung des Kreises berechtigter Käufer (die im Oktober 2024 in Kraft treten sollte) strategische Maßnahmen, um mehr Ausgaben in inländische zollfreie Geschäfte zu lenken. Dies steigerte nicht nur die Luxusverkäufe im Inland, sondern veranlasste Marken auch dazu, ihre Travel-Retail-Sortimente zu priorisieren. Unterdessen löste Japans Tourismus-Aufschwung, gekennzeichnet durch Rekordankünfte im Jahr 2024 und bevorstehende Reformen beim steuerfreien Einkaufen im Jahr 2025, einen Anstieg der Travel-Retail-Käufe aus. Diese Dynamik rechtfertigte die Entscheidungen der Marken, größere, reiseexklusive Einführungen durchzuführen und in In-Store-Erlebnisse zu investieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Gefälschte Produkte und Markenverwässerung | -0.6% | Global, besonders schwerwiegend in China und Südostasien | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb | -0.4% | Global, am ausgeprägtesten in reifen Märkten wie Japan und Hongkong | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitskosten und -praktiken | -0.3% | Global, mit stärkeren Auswirkungen in regulierten Märkten wie Singapur und Australien | Langfristig (≥ 4 Jahre) |
| Regulatorische und Compliance-Herausforderungen | -0.5% | Je nach Rechtsordnung, am stärksten in China, Indien und Indonesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte Produkte und Markenverwässerung
Trotz verstärkter Durchsetzungsmechanismen und technologischer Lösungen kämpfen Luxusmarken im asiatisch-pazifischen Raum mit anhaltenden Verletzungen des geistigen Eigentums. Marken setzen zunehmend auf Blockchain-Authentifizierung und digitale Verifizierungssysteme als Teil ihrer Investitionen zur Fälschungsbekämpfung. Diese ausgeklügelten Fälschungsoperationen passen sich jedoch schnell an und umgehen oft diese Schutzmaßnahmen. Der Aufstieg von Online-Marktplätzen erschwert den Markenschutz zusätzlich und erfordert eine ständige Überwachung und Durchsetzung. Dies erhöht nicht nur die Betriebskosten, sondern lenkt auch Ressourcen von Wachstumsinitiativen ab. Darüber hinaus fügt die uneinheitliche Durchsetzung des geistigen Eigentums in verschiedenen Regionen weitere Compliance-Herausforderungen hinzu und zwingt Marken dazu, ihre Schutzstrategien für jede Rechtsordnung anzupassen. Da die Raffinesse von Fälschungen die traditionelle Authentifizierung überholt, wird die Aufklärung der Verbraucher immer wichtiger. Diese Dringlichkeit treibt Marken dazu an, ihre Investitionen in Verbraucheraufklärungsinitiativen und fortschrittliche Verifizierungstechnologien zu erhöhen.
Intensiver Wettbewerb
Da etablierte Luxussegmente eine Sättigung erreichen, setzen Marken auf Innovation und verbesserte Kundenerlebnisse, um sich abzuheben, und rücken von konventionellen Positionierungsstrategien ab. In Südkorea und Indien zeigt sich eine deutliche Polarisierung im Luxusmarkt: Elitemarken wie Hermès, Louis Vuitton und Chanel feiern Rekordumsätze, während ihre Pendants im mittleren Preissegment mit erheblichen Einbrüchen zu kämpfen haben. Dieser Trend unterstreicht einen Wandel in den Verbraucherpräferenzen, der sich entweder in Richtung des Ultra-Premium- oder des zugänglicheren Luxussegments bewegt. Das Ministerium für Unternehmensangelegenheiten in Indien hob hervor, dass der Luxusriese Louis Vuitton im Geschäftsjahr 2023 einen Umsatz von über INR 7 Milliarden erzielte, was einem bemerkenswerten Anstieg von 33 % gegenüber dem Vorjahr entspricht. Gleichzeitig ebnet die digitale Disruption das Spielfeld, indem sie Neueinsteigern ermöglicht, etablierte Marken über Direktvertriebsstrategien und cleveres Social-Media-Marketing direkt herauszufordern und damit traditionelle Markteintrittsbarrieren effektiv abzubauen. Während Preiskriege im Luxusbereich selten sind, werden Marken zunehmend gezwungen, ihren Wert durch überlegene Dienstleistungen, einzigartige Erlebnisse und innovative Produkte zu demonstrieren. Bemerkenswert ist, dass die Wettbewerbslandschaft nicht einheitlich ist; der Schönheits- und Körperpflegesektor erlebt eine intensivere Rivalität im Vergleich zum traditionellen Luxusgütermarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
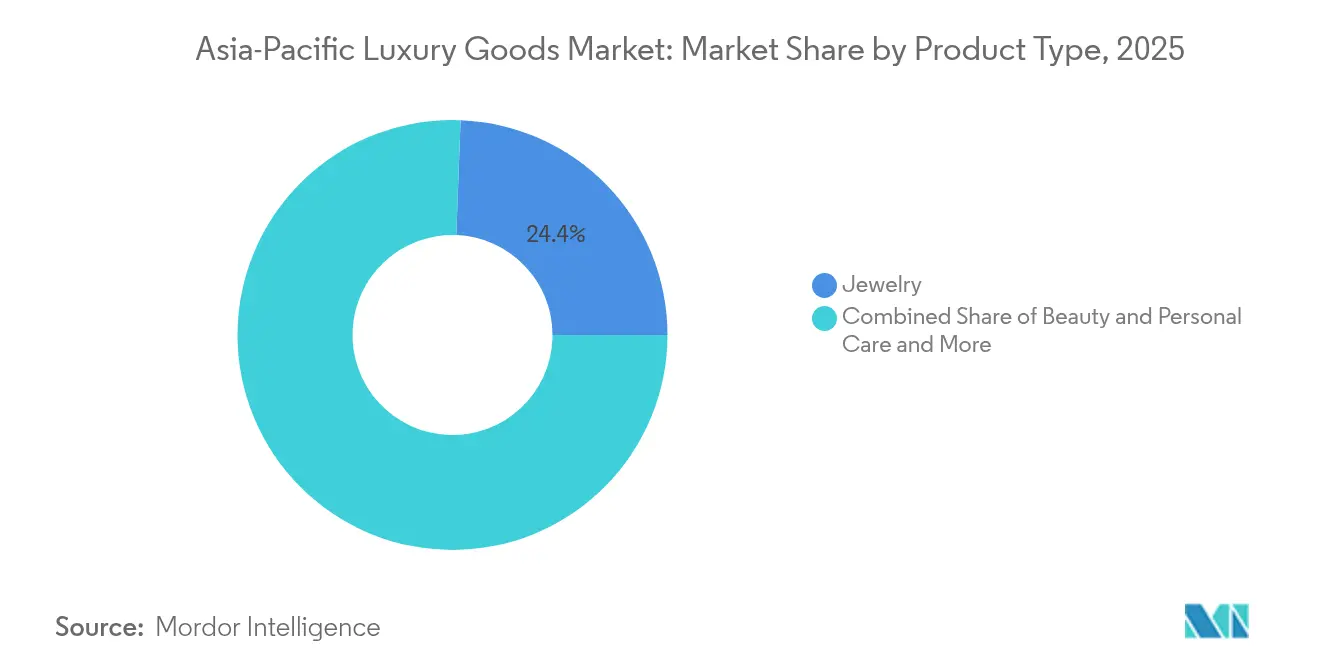
Dominanz von Schmuck inmitten der Beschleunigung im SchönheitsbereichIm Jahr 2025 hält Schmuck mit 24,40 % den größten Marktanteil und unterstreicht damit die tief verwurzelten kulturellen Bindungen des asiatisch-pazifischen Raums an Edelmetalle und Edelsteine, sowohl als Statussymbole als auch als Mittel zur Vermögenserhaltung. Unterdessen befindet sich das Segment Schönheits- und Körperpflegeprodukte auf einem rasanten Aufstieg mit einer prognostizierten CAGR von 6,54 % bis 2031. Dieser Anstieg wird durch einen Trend zur Premiumisierung und eine wachsende Verbraucherkompetenz in den Bereichen Hautpflege und Kosmetik angetrieben. Bemerkenswert ist, dass der asiatisch-pazifische Schönheitsmarkt einen bedeutenden Anteil am globalen Markt hält, wobei digitale Verkäufe bis 2027 in China erhebliche Fortschritte erzielen dürften.
Während Bekleidung und Kleidung mit einer Verlagerung des Verbraucherfokus hin zu erlebnisbasiertem Luxus zu kämpfen hat, profitiert das Schuhsegment von der Athleisure-Welle und einer aufkeimenden Premium-Sneaker-Kultur unter jüngeren Zielgruppen. Brillen verzeichnen ein stetiges Wachstum, gestützt durch eine Kombination aus modebewussten Designs und einer steigenden Nachfrage nach Luxus-Korrektionsbrillen. Lederwaren florieren, insbesondere in Märkten wie Südkorea, wo die Verkäufe von Luxushandtaschen steigen und mit denen von Schmuck und Uhren gleichziehen. Kaufhäuser in der Region verzeichnen ebenfalls Zuwächse bei Luxuszubehörverkäufen. Diese sich entwickelnde Landschaft deutet auf einen umfassenderen Wandel hin: eine Bewegung hin zu funktionalem Luxus und maßgeschneiderten Schönheitslösungen, da sich traditionelle Statussymbole an die sich verändernden Werte und Lebensstile der Verbraucher in der vielfältigen asiatisch-pazifischen Region anpassen.



Nach Endnutzer:
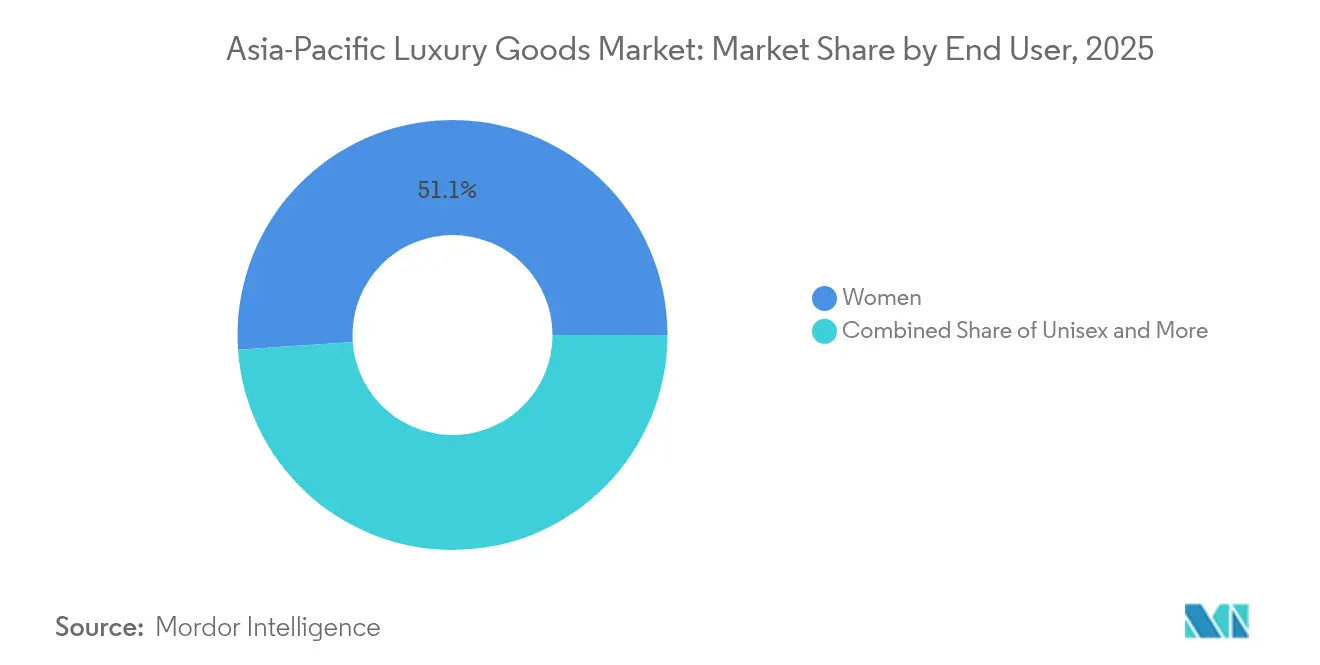
Frauen führen, während Unisex beschleunigtIm Jahr 2025 entfallen 51,10 % der Nachfrage nach Luxusgütern im asiatisch-pazifischen Raum auf Frauen, die ihre Dominanz in Kategorien wie Schmuck, Schönheit und Modeaccessoires behaupten. Unisex-Kategorien wachsen jedoch am schnellsten mit einer CAGR von 6,05 % bis 2031, angetrieben durch jüngere Verbraucher und sich wandelnde Geschlechternormen. Südkoreanische Daten unterstreichen diesen Trend, wobei die Generation Z geschlechtsneutrale Mode und Accessoires bevorzugt und persönlichem Ausdruck Vorrang vor traditionellem geschlechtsspezifischem Luxus einräumt.
Der Luxuskonsum von Männern steigt stetig in den Bereichen Uhren, Lederwaren und Pflegeprodukte, was ein wachsendes Interesse an Selbstpflege widerspiegelt. Eine Umfrage der Hot Pepper Beauty Academy aus dem Jahr 2025 ergab, dass 54,2 % der japanischen Männer in ihren Zwanzigern im vergangenen Jahr einen Schönheitssalon besucht haben. Japan zeigt auch eine zunehmende Beteiligung von Männern an Luxusmode und -accessoires, unterstützt durch kulturelle Verschiebungen hin zu individuellem Ausdruck. Das Wachstum des Unisex-Segments wird durch Marken gestärkt, die sich auf inklusives Design und Marketing konzentrieren und Verbraucher ansprechen, die Vielseitigkeit und Authentizität schätzen. Diese Verschiebungen zwingen Luxusmarken dazu, ihre Strategien anzupassen, um den sich wandelnden Verbraucherpräferenzen in der asiatisch-pazifischen Region gerecht zu werden.

Nach Vertriebskanal:
Einzelmarkengeschäfte dominieren, während Online-Handel aufsteigtIm Jahr 2025 sicherten sich Einzelmarkengeschäfte einen Vertriebsanteil von 36,70 % und festigten damit ihren Status als erste Wahl für den Luxuseinzelhandel im asiatisch-pazifischen Raum. Diese Dominanz unterstreicht das Engagement von Luxusmarken für kuratierte Markenerlebnisse und erstklassigen Service, insbesondere in Regionen, in denen persönliche Beziehungen und Servicequalität die Kaufentscheidungen beeinflussen. Unterdessen verzeichnen Online-Shops ein robustes Wachstum mit einer prognostizierten CAGR von 9,32 % bis 2031, angetrieben durch die digitale Transformation und sich wandelnde Verbrauchergewohnheiten. Ein Beleg für diesen Wandel ist LVMHs vertiefte Allianz mit Alibaba im Mai 2024, die eine Kombination aus Online- und Offline-Strategien zur Aufwertung des Luxuseinkaufserlebnisses zeigt. Mehrmarkengeschäfte, die zwischen dem Aufstieg von Einzelmarkengeschäften und dem Online-Boom gefangen sind, setzen nun auf einzigartige Sortimente und besondere Einkaufserlebnisse, um sich abzuheben.
Andere Vertriebskanäle wie zollfreier Handel und Flughafeneinzelhandel profitieren von der Erholung des Tourismus, wobei 2024 ein bemerkenswerter Anstieg der Einnahmen aus dem steuerfreien Einkaufen zu verzeichnen war. Japan sticht hervor und weist Erholungsraten auf, die die Zahlen vor der Pandemie übertreffen. Angesichts der regionalen Unterschiede in den Kanalpräferenzen besteht ein dringender Bedarf an maßgeschneiderten Vertriebsstrategien. Während China beispielsweise weltweit beim Online-Shopping führend ist, zeigt Japan nach wie vor eine starke Neigung zum stationären Einzelhandel.
Geografische Analyse
China-Markt für Luxusgüter
China hielt im Jahr 2025 einen Anteil von 40,70 %, doch das Luxuswachstum verlangsamte sich infolge makroökonomischer Unsicherheiten und eines anspruchsvolleren Konsumverhaltens auf 5,8 %. Dennoch sichern erneuerte inländische Duty-free-Kontingente und Filialöffnungen auf dem Festland die langfristige Marktführerschaft. Die Größe des asiatisch-pazifischen Luxusgütermarkts, die auf China entfällt, könnte bis 2031 noch 90,1 Milliarden USD übersteigen, sofern Urbanisierung und Vermögensbildung anhalten. Der chinesische Luxusgütermarkt spiegelt weiterhin ein anspruchsvolleres Konsumverhalten wider, wobei Käufer zunehmend zurückhaltende Designs bevorzugen und mehr in Wellness und Wohnästhetik investieren – ein Zeichen für die Marktreife.
Japan-Markt für Luxusgüter
Der Umsatzanstieg in Japan im ersten Halbjahr 2024 verdeutlicht währungsbedingte Touristenzuflüsse. Die Erholungsraten beim steuerfreien Luxuseinkauf erreichten Wachstumsraten, was die Anziehungskraft des Yen als Ausgabenkatalysator unterstreicht. Marken erweitern ihre Präsenz in Ginza und Osaka und antizipieren Besucherspitzen zur Expo 2025. Hongkong positioniert sich als Kulturziel neu, um Reisende vom Festland zurückzugewinnen, während Macaus Luxuskasinos personalisierte VIP-Einzelhandelssuiten einführen.
Indien- und ASEAN-Markt für Luxusgüter
Indien glänzt als der am schnellsten wachsende Markt der Region mit einer CAGR von 5,98 % bis 2031. Inländische Einkaufszentrumsentwickler reservieren erstklassige Flächen für Ersteinsteiger wie Cartier und Prada, die auf eine wohlhabende Klasse abzielen, die sich bis 2030 voraussichtlich verdoppeln wird. Südostasien verzeichnet stetige Zuwächse; Thailand profitiert vom Medizintourismus, während Indonesiens Steuererhöhung die kurzfristige Dynamik dämpft, jedoch Staatseinnahmen für Infrastrukturausbau generiert, der letztlich die Einzelhandelskosysteme stärkt.
Regulatorisches Umfeld
Die Regulierungskonformität im Bereich Luxusgüter im asiatisch-pazifischen Raum wird durch sich schnell ändernde Importregelungen, Produktklassifizierungsregeln und ESG-bezogene Offenlegungspflichten geprägt, die je nach Rechtsraum variieren. In China setzte die Generalzolladministration das 2026 Tariff Adjustment Scheme mit Wirkung zum 1. Januar 2026 um, wodurch Zolltarifpositionen und die Handhabung von Warencodes aktualisiert wurden, die sich auf die nachgelagerte Verwaltung von Mehrwertsteuer und Verbrauchssteuer auswirken. China setzte außerdem den 2026 Catalog of Goods Subject to Import and Export License Administration ab dem 1. Januar 2026 in Kraft, wodurch die Lizenzierungs- und Dokumentationsdisziplin für grenzüberschreitende Warenströme gestärkt wurde, die sich auf Luxuskomponenten, Materialien und die Routenführung von Fertigwaren auswirken können.
Die Zollstrukturen bleiben in den wichtigsten Einkaufsdestinationen kategoriesensibel und beeinflussen Sortiment, Preisgestaltung und die Zuteilung im Travel-Retail-Segment. Die japanischen Zolltarife, die ab dem 1. April 2026 gelten, wenden weiterhin variable Sätze über die Luxuskategorien hinweg an, wobei Lederwaren und ausgewählte Bekleidung höheren Zöllen unterliegen als insbesondere viele Kosmetikprodukte. Australien regelt Einfuhrzölle über den Customs Tariff Act 1995 und dessen Anhänge, mit Präferenzsätzen für Produkte aus FTA-Partnerländern, was zusätzliche Ursprungsregeln und Dokumentationsanforderungen für Marken mit regionalen Vertriebszentren mit sich bringt.
Wettbewerbslandschaft
Marktkonzentration
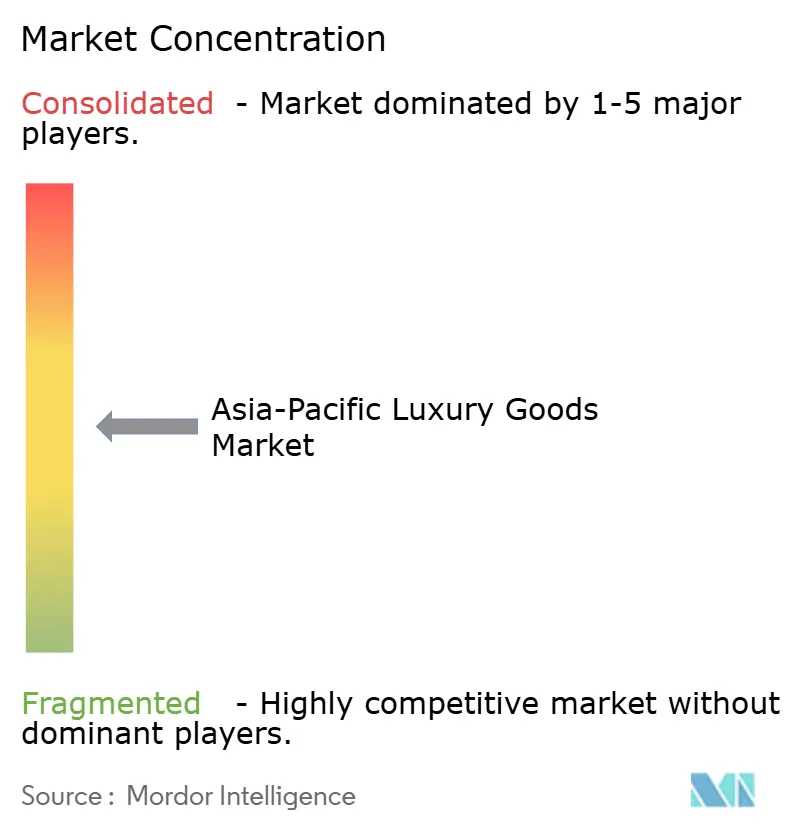
Im asiatisch-pazifischen Luxusgütermarkt ist eine moderate Konzentration erkennbar. Während LVMH, Kering und Hermès einen bedeutenden Umsatzpool beherrschen, bleibt ihr kombinierter Anteil unter der 70-%-Marke, die typischerweise mit einem Oligopol assoziiert wird, was Raum für aufkommende Herausforderer lässt. Bemerkenswert ist, dass Hermès den Trend durchbrach und im zweiten Quartal 2024 ein Wachstum von 13 % verzeichnete, selbst als Mitbewerber mit schwächeren Marktbedingungen zu kämpfen hatten. Unterdessen unterstreicht die Fusion im Wert von USD 2,7 Milliarden, aus der Saks Global hervorging, einen Konsolidierungstrend, der durch das Streben nach verbesserter Verhandlungsmacht und einer breiteren Omnichannel-Präsenz angetrieben wird.
Technologie hat sich als neue Grenze in diesem Bereich etabliert. LVMHs gestärkte Partnerschaft mit Alibaba nutzt Echtzeit-Analysen, um die Kundenansprache zu verfeinern und Produkteinführungspläne zu optimieren. In ähnlicher Weise setzt Richemont Blockchain-Technologie ein, um die Herkunft von Cartier-Diamanten zu sichern. Kering hingegen beschleunigt Kreislaufwirtschaftsinitiativen über seine Wiederverkaufsplattform Vestiaire Collective. Regionale Akteure wie Chow Tai Fook und Titan Company nutzen ihre lokalen Kenntnisse und ihre agile Entscheidungsfindung, um sich einen größeren Anteil in den Schmuck- und Uhrensegmenten zu sichern. Während Einstiegsmöglichkeiten in Indiens aufstrebendem Markt und den wachsenden Luxuskorridoren Vietnams bestehen, hängt der Erfolg von einem lokalisierten Ansatz ab, der Preisgestaltung ausbalanciert, festivalbezogene Kollektionen kuratiert und kulturell resonante Markenbotschafter auswählt.
Das Tempo der Markenpopularität beschleunigt sich; Plattformen wie soziale Medien können Nischenmarken wie Polène schnell ins Rampenlicht rücken. Als Reaktion darauf richten große Konzerne Venture-Investment-Abteilungen als Puffer gegen die Unvorhersehbarkeit von Trends ein. Der Wettbewerb um Talente hat sich ebenfalls intensiviert: Kreativdirektoren werden nun Mehrjahresverträge angeboten, die an digitale Engagement-Kennzahlen geknüpft sind, was einen Wandel von traditionellen umsatzbasierten Leistungsbewertungen markiert.
Marktführer der asiatisch-pazifischen Luxusgüterbranche
-
Chanel S.A
-
Hermès International S.A
-
Kering S.A.
-
Rolex SA
-
LVMH Moet Hennessy Louis Vuitton SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatisch-pazifischer Luxusgütermarkt Unternehmen in diesem Bericht
- LVMH Moet Hennessy Louis Vuitton SE
- Kering SA
- Chanel SA
- Compagnie Financiere Richemont SA
- Hermes International SA
- Rolex SA
- Prada SpA
- Moncler SpA
- Tapestry Inc
- Burberry Group Plc
- Swatch Group Ltd, The
- The Estee Lauder Companies Inc
- L'Oreal Groupe
- Audemars Piguet & Cie
- Giorgio Armani SpA
- Ralph Lauren Corp
- Pandora A/S
- Titan Co Ltd
- AmorePacific Corp
Lesen Sie die Analyse der asiatisch-pazifischer Luxusgütermarkt-Unternehmen
Marktchancen und Zukunftsaussichten
Eine klare Chance im Bereich Luxusgüter im asiatisch-pazifischen Raum liegt im Aufbau skalierbarer Omnichannel-Fähigkeiten, die Clienteling, Personalisierung und Bestandsführung über Boutiquen, Travel Retail und Online-Shops hinweg verbinden. Der Berichtskontext weist auf eine zunehmende Dynamik im Online-Kanal und eine strengere Bestandskontrolle hin, was Investitionen unterstützt, die Identität, Zahlungen und Kundenerkennung über alle Kontaktpunkte hinweg verknüpfen, um Premium-Erlebnisse aufrechtzuerhalten und Reibungsverluste beim grenzüberschreitenden Einkaufen zu reduzieren.
Die geografische Diversifizierung innerhalb des asiatisch-pazifischen Raums bietet ebenfalls Spielraum, indem man sich über die traditionellen Luxuszentren hinaus ausdehnt. Belege für diesen Wandel sind Marken und Einzelhändler, die ihren Investitionsfokus verstärkt auf südostasiatische Märkte wie Singapur und Vietnam richten, sowie regionale Modeplattformen, die lokale Expansionspläne formalisieren, darunter Musinsa, das im Juli 2026 ein Büro und eine lokale Organisation in Taiwan errichtete, um einen mehrjährigen Ladeneröffnungsplan für Musinsa Standard zu unterstützen. Parallel dazu bleibt die reisebedingte Luxusnachfrage ein messbarer Hebel für die Region, unterstützt durch Japans Rekord bei den Einreisezahlen im Jahr 2024 sowie den anhaltenden politischen und infrastrukturellen Fokus auf steuerfreies und zollfreies Einkaufen, was den Premiumkategorien in touristisch stark frequentierten Korridoren zugutekommt.
Neueste Industrielle Entwicklungen in Asiatisch-pazifischer Luxusgütermarkt
- Juni 2026: Richemont meldete einen Anstieg der Umsätze im asiatisch-pazifischen Raum um 21% für das erste Quartal zum 30. Juni 2026, unterstützt durch die Stärke seiner Jewellery Maisons und solide Ergebnisse in Märkten wie Südkorea und Taiwan. Das Update unterstrich, wie Hard-Luxury-Kategorien und Markenwert die Performance in den wichtigsten APAC-Nachfragezentren weiterhin unterstützen und die Bestandszuteilung sowie die Investitionsprioritäten für Boutiquen in der Region prägen.
- Mai 2025: Louis Vuitton erweiterte seinen Personalisierungsdienst Mon Monogram und baute die Individualisierungsoptionen über mehr Icons und Farbvarianten hinweg aus. Die Entwicklung bestätigte die Personalisierung als kommerziellen Hebel im asiatisch-pazifischen Raum, wo Luxuskäufer zunehmend Wert auf Handwerkskunst, Individualität und digital unterstützte Co-Creation legen.
- November 2024: Grand Seiko veröffentlichte eine limitierte Asien-Pazifik-Edition (SBGJ285), die als regionsexklusives Modell mit lokaler Symbolik konzipiert wurde. Solche auf APAC ausgerichteten limitierten Editionen unterstützen eine knappheitsgetriebene Nachfrage und liefern Marken ein wiederholbares Konzept, um den Boutique-Traffic und das Sammlerengagement über mehrere Märkte der Region hinweg zu fördern.
Asiatisch-pazifischer Luxusgütermarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der asiatisch-pazifische Luxusgütermarkt die Konsumausgaben für hochpreisige, markengeführte persönliche Luxusprodukte, die über Offline- und Online-Kanäle im asiatisch-pazifischen Raum vertrieben werden, erfasst als Hersteller- und Markenerlöse in der Region.
Ausschlüsse aus dem Umfang: Wir schließen den Wiederverkauf von Secondhand-Waren und Graumarkttransaktionen aus, ebenso wie Luxuserlebnisse wie Hotels, gehobene Gastronomie und Reisedienstleistungen.
Segmentierungsübersicht
- Nach Produkttyp
- Bekleidung und Kleidung
- Schuhe
- Brillen
- Lederwaren
- Schmuck
- Uhren
- Schönheits- und Körperpflegeprodukte
- Nach Endnutzer
- Männer
- Frauen
- Unisex
- Nach Vertriebskanal
- Einzelmarkengeschäfte
- Mehrmarkengeschäfte
- Online-Shops
- Sonstige Vertriebskanäle
- Nach Geografie
- China
- Japan
- Indien
- Thailand
- Singapur
- Indonesien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, das Modell mit konsistenten makroökonomischen und kategoriebezogenen Signalen zu verankern und anschließend zu überprüfen, ob Nachfrage und Einzelhandelsaktivität mit den Gesamtumsätzen übereinstimmen. Wir haben öffentliche Quellen herangezogen, darunter Handelsstatistiken von UN Comtrade, makroökonomische Datenreihen der Weltbank und des IWF (Einkommen und Wechselkurse) sowie nationale Statistikämter der wichtigsten asiatisch-pazifischen Volkswirtschaften für Einzelhandels- und Verbraucherindikatoren.
Wir haben außerdem Veröffentlichungen der Zentralbanken zu Währungsbewegungen, Zoll- und Duty-free-Richtlinien (soweit verfügbar) sowie Branchenverbände und öffentliche Markenkommunikation für die Kategorieausrichtung ausgewertet – beispielsweise für Schmuck, Uhren, Lederwaren und Beauty. Jahresberichte, Investorenpräsentationen und geprüfte Abschlüsse von Unternehmen halfen uns, das Markenengagement in der Region zu kartieren und wesentliche Kanalverschiebungen zu identifizieren. In einigen Fällen wurden kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichtenscreening genutzt, ergänzt durch eine Patentdatenbank, um Innovationsaktivitäten zu verstehen, die Preisgestaltungs- und Produkterneuerungszyklen unterstützen können. Diese Liste der Sekundärquellen ist nur illustrativ; es wurden viele weitere öffentliche Quellen gesichtet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärforschung wurde durchgeführt, um das Verhalten der Luxusnachfrage in den wichtigsten asiatisch-pazifischen Märkten zu bestätigen und Annahmen zu Preisgestaltung, Kanalmix und Erholungszeitpunkt zu überprüfen. Wir sprachen mit einer Mischung aus Führungskräften auf Markenseite, Distributoren und Einzelhändlern sowie Kategoriespezialisten, die Veränderungen bei Ladenbesuchen, Touristenausgaben und Online-Konversionsraten nach Ländern erläutern konnten.
Diese Erkenntnisse halfen dabei, Lücken zu schließen, wo öffentliche Daten verzögert vorliegen oder in unterschiedlichen Formaten berichtet werden, und sie trugen dazu bei, die Wachstumserwartungen auf Kategorieebene mit dem abzugleichen, was vor Ort beobachtet wird.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 15 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 32 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Konsum- und Einzelhandelsindikatoren in länderspezifische Luxusnachfragepools umgerechnet und anschließend mit Kategorieaufteilungen und Kanalanteilen abgeglichen wurden, um einen Regionaltotal zu ermitteln. Um die Gesamtwerte realistisch zu halten, wurden die Ergebnisse durch selektive Bottom-up-Näherungen plausibilisiert, beispielsweise durch stichprobenartige Markenerlösexposition gegenüber dem asiatisch-pazifischen Raum, die Entwicklung des Filialnetzes und Preisbandprüfungen anhand erwarteter Stückvolumina.
Einige praktische Eingaben prägten das Modell, darunter das verfügbare Einkommen und das Wachstum der einkommensstarken Bevölkerung, Wechselkursbewegungen, die den grenzüberschreitenden Einkauf beeinflussen, Erholungssignale im Duty-free- und Reiseeinzelhandel sowie Veränderungen bei der Online-Durchdringung im Luxuseinkauf. Der Kategorieschwung wurde auch anhand von Nachfragesignalen für Schmuck und Uhren, der Premiumisierung im Beauty-Bereich und dem Tempo neuer Produkteinführungen verfolgt, was die Entwicklung der durchschnittlichen Verkaufspreise unterstützt. Wo Bottom-up-Markenkonsolidierungen Lücken aufwiesen, wurden fehlende Teile durch Peer-Group-Durchschnitte und den Vertriebskanalmix überbrückt und anschließend anhand von Interview-Feedback überprüft, bevor sie akzeptiert wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse mit einer leichten multivariaten Überlagerung, wobei die Haupttreiber Einkommenswachstum, Währungsentwicklung und länderspezifische Konsumerholungsmuster waren. Experteneingaben wurden genutzt, um die Szenarien zu erden, insbesondere für Märkte, in denen Touristenströme und Duty-free-Umsätze von Jahr zu Jahr schnell wechseln können.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte schrittweise, sodass die endgültigen Gesamtwerte nicht von einer einzigen Datenlinie abhängen. Modellergebnisse wurden anhand unabhängiger Signale überprüft, wie Importtrends für ausgewählte Luxuskategorien, die Entwicklung der Einzelhandelsumsätze in Schlüsselmärkten und Kommentare führender Marken zur asiatisch-pazifischen Nachfrage; Abweichungen wurden vor der Freigabe untersucht.
Wir führen außerdem Varianzprüfungen über Länder und Kategorien hinweg durch, um Ausreißer zu identifizieren, gefolgt von einer internen Überprüfung, bei der Annahmen zu Preisgestaltung, Kanalmix und Währungszeitpunkt hinterfragt und bei Bedarf überarbeitet werden. Wenn sich eine wesentliche Annahme während der Überprüfung ändert, werden Experten erneut kontaktiert, um die aktualisierte Ausrichtung zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Durchgang vor der Lieferung wird durchgeführt, damit die Zahlen die neuesten verfügbaren Informationen widerspiegeln.
Vergleich der von Mordor Intelligence ermittelten Größe des asiatisch-pazifischen Luxusgütermarkts mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den asiatisch-pazifischen Luxusgütermarkt weichen häufig voneinander ab, da die Marktgrenzen quellenübergreifend nicht einheitlich behandelt werden, selbst wenn die Regionsbezeichnung ähnlich ist. Unterschiede entstehen in der Regel dadurch, was als Luxus gezählt wird (nur persönliche Luxusgüter gegenüber breiteren Premiumkategorien), wie grenzüberschreitende Einkäufe zugeordnet werden und ob die Werte Einzelhandelsumsätze oder Markenerlöse widerspiegeln.
Durch die Verfolgung von Währungszeitpunkten, der Normalisierung des Reiseeinzelhandels und der Preisentwicklung auf Kategorieebene hält Mordor Intelligence den Gesamtwert für 2025 auf die in der asiatisch-pazifischen Region erzielten Markenerlöse ausgerichtet, anstatt Wiederverkaufswerte oder globale Erlöse einzubeziehen, die nur teilweise der Region zuzurechnen sind.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 156,93 Mrd. USD (2025) | |
| Branchenpublisher A | 135,25 Mrd. USD (2024) | Verwendet ein anderes Basisjahr und behandelt Asien häufig als einen einzigen Pool, ohne inländische Umsätze klar von tourismusgetriebenem Konsum zu trennen, was die Werte bei Wechselkurs- und Reisemusterveränderungen verschieben kann. |
| Regionale Unternehmensberatung B | 135,04 Mrd. USD (2025) | Neigt dazu, eine breitere Kategorieabdeckung und eine aggressivere Wachstumskurve in den späteren Jahren anzuwenden, und gibt nicht klar an, wie Secondhand-Aktivitäten und angrenzende Premiumprodukte aus dem Kernluxuskorb ausgeschlossen werden. |
Die Streuung der drei Werte erklärt sich hauptsächlich durch Unterschiede in den Umfangsgrenzen und Zeitpunktentscheidungen, nicht durch eine Meinungsverschiedenheit darüber, ob Nachfrage vorhanden ist. Wenn das Modell auf klaren Ländersignalen, einer konsistenten Währungsbehandlung und wiederholbaren Kategorieaufteilungen verankert ist, wird das Ergebnis leichter nachvollziehbar und aktualisierbar, wenn sich die Bedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des asiatisch-pazifischen Luxusgütermarkts im Jahr 2026?
Der asiatisch-pazifische Luxusgütermarkt wird im Jahr 2026 auf USD 165,79 Milliarden geschätzt.
Wie schnell wächst das Luxussegment in Indien?
Indien ist auf dem Weg zu einer CAGR von 5,98 % bis 2031 – der schnellsten unter den regionalen Mitbewerbern.
Welche Produktkategorie wächst am schnellsten?
Schönheits- und Körperpflegeprodukte führen mit einer prognostizierten CAGR von 6,54 % bis 2031.
Warum übertreffen Japans Luxusverkäufe die Erwartungen?
Ein schwacher Yen zieht Touristen an und steigert das steuerfreie Einkaufen auf 232 % des Niveaus von 2019.
Wie bedeutend wird der Online-Luxuseinzelhandel?
Online-Kanäle werden voraussichtlich eine CAGR von 9,32 % erzielen und sich bis 2031 der Parität mit Kaufhäusern annähern.
Welche Hauptherausforderung stellt sich Luxusmarken im asiatisch-pazifischen Raum?
Fälschungsaktivitäten bleiben ein zentrales Anliegen und ziehen der prognostizierten CAGR aufgrund von Markenverwässerung schätzungsweise 0,6 % ab.