
Tamaño y Cuota del Mercado de Carga Consolidada Menor al Contenedor Completo (LCL) de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 44.38 Mil millones de dólares |
| Tamaño del Mercado (2026) | 47.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 66.28 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.92 % |
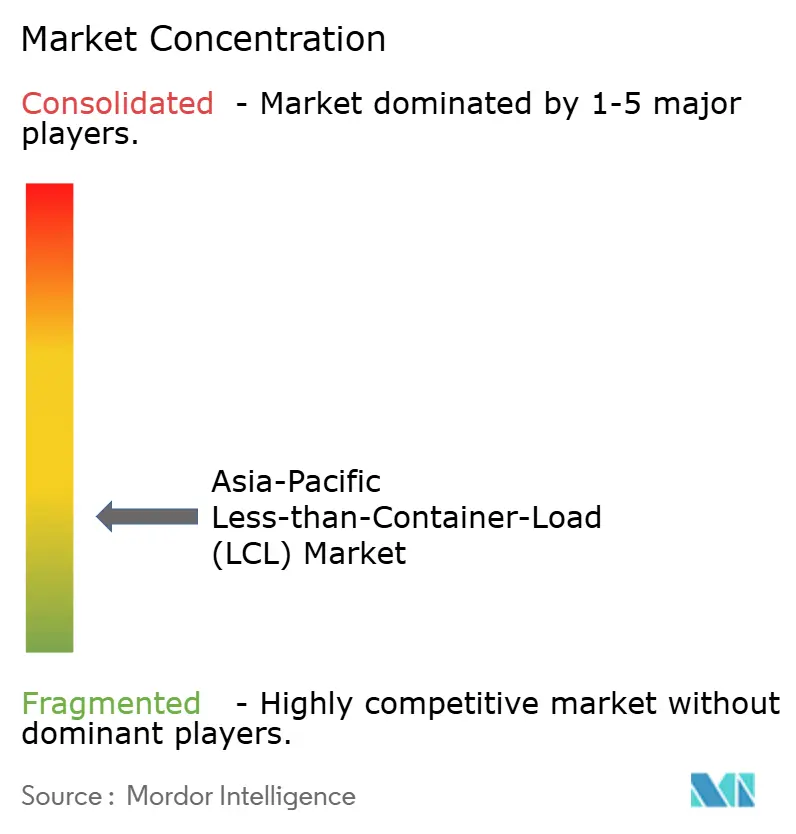
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Consolidada Menor al Contenedor Completo (LCL) de Asia-Pacífico por Mordor Intelligence
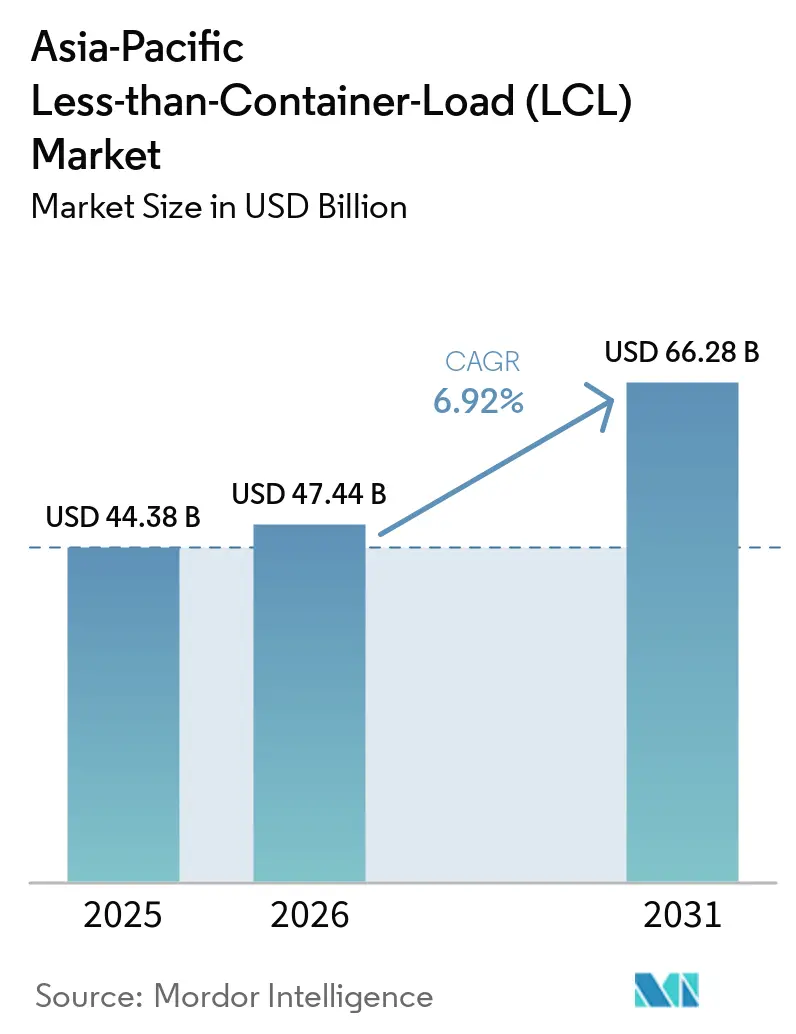
El tamaño del Mercado de Carga Consolidada Menor al Contenedor Completo de Asia-Pacífico fue valorado en USD 44,38 mil millones en 2025 y se estima que crecerá desde USD 47,44 mil millones en 2026 hasta alcanzar USD 66,28 mil millones en 2031, a una CAGR del 6,92% durante el período de pronóstico (2026-2031).
El explosivo auge del comercio electrónico transfronterizo impulsa la demanda, la ventaja de costos del LCL frente al flete aéreo para los pequeños y medianos cargadores, y los marcos regionales de libre comercio que se amplían de manera constante. Los servicios de consolidación dominan porque la agregación de carga reduce los costos de envío por unidad al tiempo que proporciona flexibilidad de horarios. La adopción de tecnología, especialmente las herramientas de reserva en tiempo real, mejora la visibilidad de los envíos, reduce los costos de transacción y alienta a los usuarios primerizos a migrar del transporte aéreo al marítimo. La diversificación manufacturera más allá de China continúa redibujando los corredores comerciales e impulsando nuevas puertas de entrada LCL en India, Vietnam e Indonesia, a medida que las empresas buscan la resiliencia de la cadena de suministro. Las tasas volátiles del flete marítimo y la congestión portuaria recurrente siguen siendo riesgos clave, pero las mejoras de infraestructura y los pactos comerciales regionales contrarrestan estos vientos en contra.
Conclusiones Clave del Informe
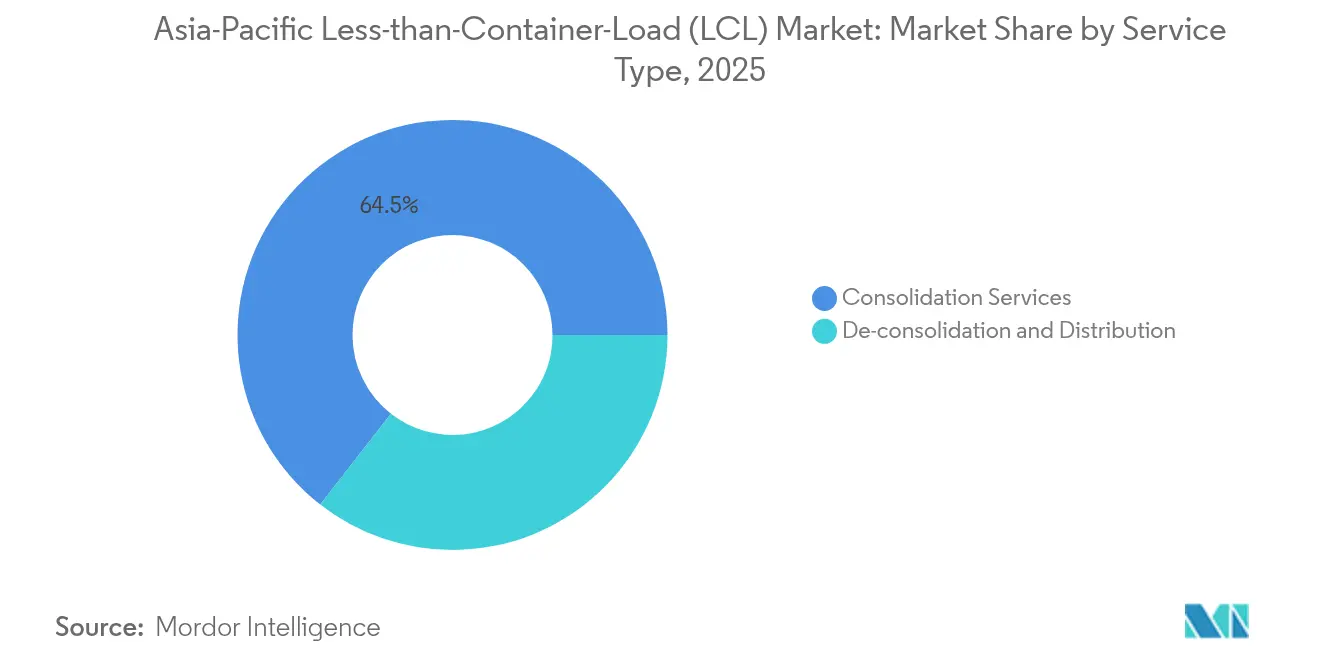
- Por tipo de servicio, los servicios de consolidación representaron el 64,45% de la participación del mercado de Carga Menor que Contenedor Completo de Asia-Pacífico en 2025, mientras que se espera que la desconsolidación y distribución registre una CAGR del 7,21% de 2026 a 2031.
- Por destino, las rutas internacionales generaron el 60,40% del volumen de 2025, mientras que se prevé que los servicios domésticos registren una CAGR del 4,66% hasta 2031. Mientras tanto, se proyecta que las rutas domésticas crezcan a una CAGR más rápida del 7,66% hasta 2031.
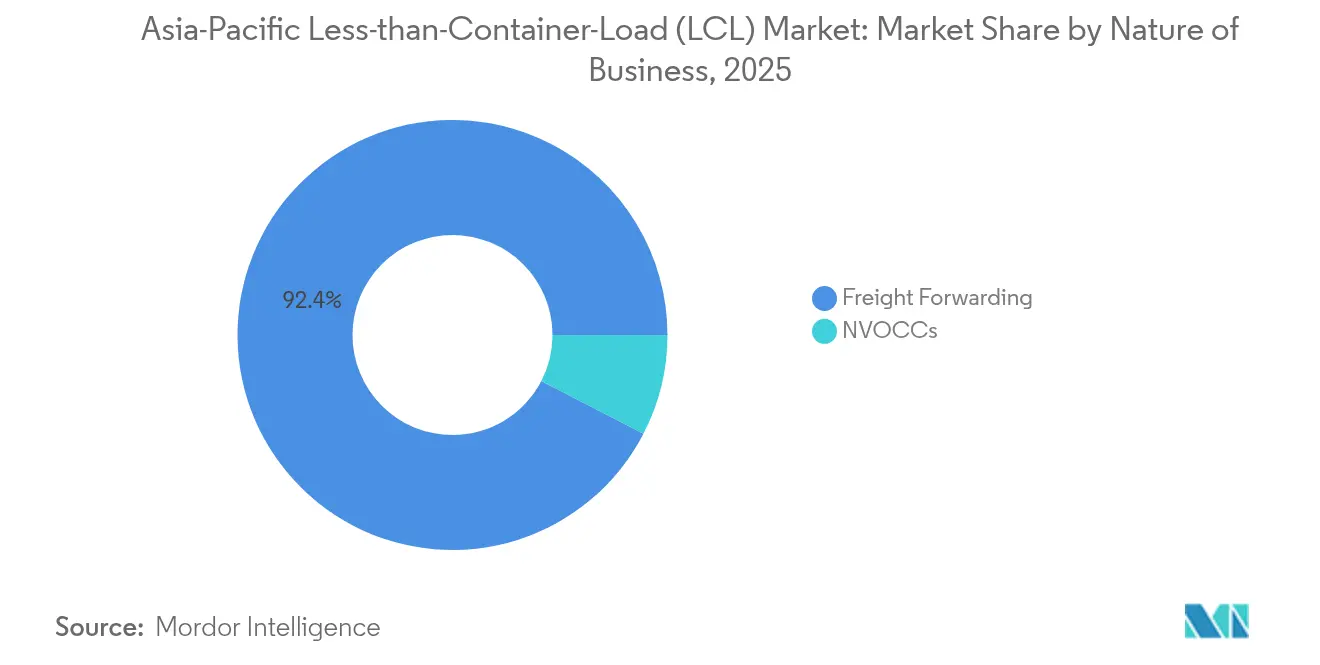
- Por naturaleza del negocio, el transporte de carga representó el 92,40% de la participación del tamaño del mercado de Carga Menor que Contenedor Completo de Asia-Pacífico en 2025; los NVOCC impulsando su CAGR al 7,32% hasta 2031.
- Por usuario final, el comercio minorista y el comercio electrónico representaron el 35,25% del volumen de 2025. Sin embargo, se proyecta que la atención médica y los productos farmacéuticos crezcan a una CAGR del 7,05% hasta 2031.
- Por país, China retuvo el 39,60% del valor regional de 2025, pero India está preparada para registrar la expansión más rápida con una CAGR del 7,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del comercio electrónico y el comercio transfronterizo de paquetes | +2.1% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Diversificación de la cadena de suministro de la manufactura de Asia-Pacífico | +1.8% | China, India, Vietnam, Indonesia | Largo plazo (≥ 4 años) |
| Rentabilidad del LCL frente al flete aéreo para las pymes | +1.3% | Sudeste Asiático, mercados emergentes | Corto plazo (≤ 2 años) |
| Expansión de infraestructura portuaria y Tratados de Libre Comercio | +1.0% | India, Vietnam, Indonesia | Largo plazo (≥ 4 años) |
| Plataformas digitales de carga con tarifas spot de LCL | +0.9% | Singapur, Hong Kong, centros regionales | Mediano plazo (2-4 años) |
| Iniciativas de envío ecológico y optimización de carga | +0.6% | Mercados desarrollados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del comercio electrónico y el comercio transfronterizo de paquetes
Se espera que las ventas de comercio electrónico minorista en el Sudeste Asiático alcancen USD 193 mil millones en 2028, equivalente al 17,4% del gasto minorista total[1]. El creciente volumen de pedidos en línea requiere envíos más pequeños y frecuentes que se adaptan a la economía del LCL. Filipinas y Vietnam prevén cada una tasas CAGR de comercio minorista en línea superiores al 20%, lo que genera picos de demanda constantes que los contratos de contenedor completo tradicionales no pueden satisfacer. La simplificación aduanera de la RCEP reduce los costos de transacción, agilizando los despachos de lotes pequeños e impulsando a los comerciantes hacia los centros regionales de inventario. Los modelos omnicanal implican que el inventario debe reponerse en múltiples mercados simultáneamente, reforzando el papel del LCL en los flujos de existencias sincronizados. A medida que los mercados en línea promueven promesas de entrega en la misma semana, los embarcadores priorizan las salidas flexibles sobre la minimización absoluta de tarifas.
Diversificación de la cadena de suministro de la manufactura de Asia-Pacífico
La inversión extranjera directa comenzó a desplazarse hacia el Sudeste Asiático durante 2024, a medida que las empresas ejecutaban estrategias "China + 1". Las huellas de producción más pequeñas dispersas por India, Vietnam e Indonesia requieren recogidas en múltiples orígenes para el ensamblaje final o la exportación directa, elevando así los volúmenes de LCL. Los grupos japoneses de electrónica trasladaron líneas auxiliares a Tailandia y Filipinas, contratando consolidadores especializados para sincronizar los flujos de salida. La región necesita USD 60 mil millones adicionales en activos logísticos para gestionar esta producción dispersa, amplificando aún más la demanda de consolidación. La creciente tensión geopolítica acelera los plazos de reubicación, haciendo que los nodos ágiles de LCL resulten atractivos como solución transitoria mientras las plantas multinacionales escalan. A medida que los compradores diversifican sus proveedores, los centros de consolidación emergen en puertos secundarios, acortando el transporte interior y mejorando los tiempos de rotación.
Rentabilidad del LCL frente al flete aéreo para las pymes
Una encuesta de C.H. Robinson de 2025 muestra que el 75% de los usuarios de LCL planea incrementar su dependencia de la consolidación marítima porque reduce el gasto en flete hasta en un 80% frente al aéreo en rutas no urgentes[2]. Los transportistas reportan un desempeño puntual superior al 90% en los circuitos Este-Oeste rediseñados, reduciendo las brechas de servicio percibidas con respecto al aéreo. Los portales de reserva digital eliminan el papeleo y permiten la comparación instantánea entre cotizaciones de LCL y aéreo, facilitando el cambio de modalidad para los exportadores con recursos limitados. Las tarifas de carga aérea han aumentado debido a las persistentes limitaciones de capacidad, ampliando el margen de ahorro a favor del LCL. Las pymes aprovechan el LCL para mantener inventarios más bajos sin comprometerse con contenedores completos, mejorando los ciclos de capital de trabajo.
Plataformas digitales de carga que ofrecen tarifas spot de LCL
El noventa y nueve por ciento de las reservas de Ocean Network Express se realizan ahora a través de canales digitales. La visibilidad en tiempo real, los precios spot y la documentación automatizada democratizan el acceso para los exportadores primerizos. El Ecosistema Nacional de Logística de Indonesia abarca 264 puertos y 6 aeropuertos, vinculando aduanas, líneas navieras y transportistas en una sola interfaz y reduciendo los tiempos medios de despacho en un 17%. Los motores de combinación de carga impulsados por inteligencia artificial emparejan los envíos por tamaño, clasificación de materiales peligrosos y temperatura, minimizando los espacios vacíos y elevando la utilización de los buques. Los pilotos de cadena de bloques reducen días en la emisión de conocimientos de embarque al tiempo que reducen el riesgo de fraude. La digitalización también agiliza el procesamiento de pagos, tranquilizando a los embarcadores pymes sensibles al crédito.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión portuaria y limitaciones de capacidad | -1.4% | Singapur, Shanghái, centros regionales de transbordo | Corto plazo (≤ 2 años) |
| Volatilidad en las tarifas de flete marítimo | -0.8% | Corredores Asia-EE. UU., Asia-Europa | Mediano plazo (2-4 años) |
| Infraestructura limitada de LCL en cadena de frío | -0.5% | Rutas farmacéuticas y alimentarias | Mediano plazo (2-4 años) |
| Cargas crecientes de cumplimiento ESG | -0.3% | Economías desarrolladas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión portuaria y limitaciones de capacidad
Singapur y Colombo experimentaron prolongadas esperas de buques tras las desviaciones por el mar Rojo a principios de 2025[3]. La escasez de atraques repercute en los itinerarios de los servicios de alimentación, retrasando los plazos de vaciado de contenedores que sustentan los tiempos de corte del LCL. Los operadores de servicios de alimentación impusieron recargos por congestión que elevan directamente los costos unitarios del LCL. La escasez de mano de obra y el limitado horario de las puertas nocturnas restringen aún más el rendimiento, especialmente para la carga sensible a la temperatura que requiere manejo prioritario. Los proyectos de automatización prometen alivio de capacidad, pero los desajustes a corto plazo entre las llegadas de contenedores y los espacios en patio seguirán perturbando las ventanas de consolidación LCL. Las partes interesadas abogan por mejores algoritmos de asignación de atraques y el intercambio de datos para suavizar los picos.
Volatilidad en las tarifas de flete marítimo
Los precios spot en la ruta Asia–Costa Oeste de EE. UU. cayeron un 26,57% solo en febrero de 2025[4]. Los transportistas respondieron con travesías en blanco, retirando 75.700 TEU en un mes, lo que desestabilizó los calendarios de travesía en los que dependen los consolidadores. Algunos transitarios introdujeron recargos de combustible variable y contratos de dos niveles que trasladan los cambios de tarifa extraordinarios, complicando la elaboración de presupuestos para las pymes. Los posibles aranceles de importación estadounidenses sobre los buques de construcción china supondrían hasta USD 1,5 millones por barco, generando presión incremental de costos. La disolución de las mega-alianzas aumenta la incertidumbre sobre la capacidad a largo plazo, alimentando oscilaciones de precios más pronunciadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Consolidación Lidera el Enrutamiento EficienteLos servicios de consolidación representaron el 64,45% de los ingresos de 2025. Su dominio se deriva de la economía del mercado de Carga Menor que Contenedor Completo de Asia-Pacífico, en la que la agregación de carga en contenedores compartidos impulsa menores costos por unidad y una mayor frecuencia de navegación. La puerta de entrada de Maersk en Shanghái, con más de 200 rutas directas, evidencia la escala necesaria para sostener consolidaciones diarias. La desconsolidación y distribución, aunque más pequeñas, registran una CAGR del 7,21% hasta 2031, a medida que los minoristas buscan la ruptura de carga en destino para el cumplimiento rápido del comercio electrónico. Los proveedores integrados combinan la distribución en el país con la consolidación en origen para asegurar contratos puerta a puerta.
La demanda de servicios de consolidación aumenta con cada punto de inventario omnicanal adicional que se establece en Asia. El mercado de Carga Menor que Contenedor Completo de Asia-Pacífico responde abriendo nuevas instalaciones de concentración y distribución en Penang, Cebú y Surabaya. El crecimiento de la desconsolidación también refleja la adopción de almacenes de comercio electrónico en régimen de depósito aduanero, donde la división de envíos, el etiquetado y la gestión de devoluciones se realizan dentro de zonas de libre comercio. Las tareas de distribución de valor agregado, como el ensamblaje de kits o el ensamblaje ligero, permiten a los consolidadores ascender en la escala de servicios, capturando márgenes más altos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Destino:
Dominio Internacional con Impulso DomésticoLos envíos internacionales generaron el 60,40% del valor de 2025, lo que ilustra la naturaleza orientada a la exportación de muchos centros de producción asiáticos. El tamaño del mercado de Carga Menor que Contenedor Completo de Asia-Pacífico vinculado a las rutas al exterior sigue anclado por los ciclos de consumo de América del Norte y Europa. No obstante, se espera que las rutas LCL domésticas registren una CAGR más rápida del 7,66% (2026-2031) a medida que se extiende el abastecimiento intra-asiático. Se prevé que la regla de origen común del RCEP añada 90.000 millones de USD al comercio regional y alimente los flujos de consolidación doméstica.
La expansión del LCL doméstico se combina con la creciente demanda de la clase media de componentes importados ensamblados localmente. Esta tendencia apoya las cadenas de producción multinacionales en electrónica y automoción, lo que desencadena movimientos de ida y vuelta de bienes semielaborados. Los consolidadores perfeccionan las alianzas de transporte por carretera para las recogidas de primera milla con el fin de garantizar que los plazos de llenado de contenedores se mantengan cuando los puntos de origen se multiplican. Los transitarios también renegocian los contratos de arrendamiento de depósitos en áreas metropolitanas con escasez de espacio para acortar el transporte de corta distancia.
Por Naturaleza del Negocio:
Los Agentes de Carga Mantienen el ControlLos transitarios gestionaron el 92,40% del volumen de 2025, lo que subraya la complejidad basada en relaciones de las rutas comerciales de Asia-Pacífico. El mercado de Carga Menor que Contenedor Completo de Asia-Pacífico depende de los transitarios para interpretar las diversas normativas aduaneras, organizar combinaciones multimodales y asegurar el seguro de carga. La digitalización permite a algunos NVOCC ganar cuota de mercado, impulsando su CAGR al 7,32% hasta 2031, pero los transitarios continúan ampliando las inversiones tecnológicas para defender su posición.
Los transitarios globales atraen a los exportadores de pymes a través de portales de autoservicio, al tiempo que siguen proporcionando experiencia humana para las escaladas. Mientras tanto, varios NVOCC adoptan algoritmos de enrutamiento dinámico que evitan los centros congestionados. La presión competitiva empuja a ambos modelos a integrar paneles de informes de carbono, un requisito creciente en las licitaciones. A medida que los importadores exigen visibilidad del costo de entrega, los transitarios amplían el asesoramiento en materia de aranceles e impuestos, reforzando su propuesta de valor más allá de la ejecución del transporte principal.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Logística Sanitaria se AceleraEl comercio minorista y el comercio electrónico generaron el 35,25% del gasto de 2025 a medida que proliferaron los pedidos en línea. Sin embargo, la atención médica y los productos farmacéuticos ocupan ahora el carril más rápido, con una CAGR del 7,05% (2026-2031) respaldada por la expansión de la cadena de frío regional de DHL por 500 millones de EUR (520 millones de USD). La participación del mercado de Carga Menor que Contenedor Completo de Asia-Pacífico en las rutas de temperatura controlada aumentará a medida que surjan clústeres de fabricación biotecnológica en Corea del Sur, Singapur e India. La manufactura y la automoción continúan dependiendo del LCL para componentes con tolerancias de plazos de entrega cortos.
Los cargadores farmacéuticos exigen centros certificados con Buenas Prácticas de Distribución, telemetría de temperatura en tiempo real y embalaje validado. Los consolidadores responden añadiendo celdas de consolidación refrigerada y capacitando al personal en los procedimientos operativos estándar de la cadena de frío. Las devoluciones del comercio electrónico crean nuevas cargas de retorno, mejorando la utilización de los contenedores. La agricultura y la silvicultura dependen del LCL para trasladar insumos especializados, como aditivos para fertilizantes o plántulas, a las economías insulares, manteniendo estables los volúmenes de nicho.
Análisis Geográfico
Mercado de Carga Consolidada (LCL) de China
China representó el 39,60% del valor de 2025, aprovechando su extensa infraestructura portuaria y sus ecosistemas digitales de flete. El mercado de Carga Consolidada de Asia-Pacífico continúa tratando a Shanghái, Ningbo y Shenzhen como centros de carga primarios. El aumento de los costos laborales y el escrutinio de cumplimiento normativo llevan a algunos exportadores a trasladar el procesamiento intensivo en mano de obra a otros lugares, pero la manufactura de alta tecnología persiste, sosteniendo la demanda de consolidación de exportaciones. La inversión en automatización de puertos inteligentes aumenta la eficiencia del rendimiento, compensando parcialmente los picos de congestión.
Mercado de Carga Consolidada (LCL) de India
Se espera que India registre la mayor expansión con una CAGR del 7,12% (2026-2031). La Política Nacional de Logística tiene como objetivo reducir el costo logístico en relación con el PIB del 14% al 8%, apoyando el desarrollo de corredores como el Corredor de Flete Dedicado y los parques multimodales interiores. La Plataforma Unificada de Interfaz Logística digitaliza la documentación, reduciendo los tiempos de despacho. Los depósitos de contenedores interiores cerca de Jaipur e Indore permiten a las pymes del interior acceder a las puertas de entrada LCL sin largos transportes de corta distancia hasta los puertos costeros, ampliando el alcance del mercado.
Panorama regulatorio
La actividad LCL en Asia-Pacífico está determinada por una combinación de marcos de facilitación del comercio y supervisión aduanera y marítima a nivel nacional. A nivel regional, el RCEP proporciona una base común en materia de normas, reglamentos técnicos y procedimientos de evaluación de la conformidad entre las economías miembros, lo que favorece el abastecimiento multipaís y las rutas LCL intraasiáticas. Paralelamente, los ministros de comercio de la APEC adoptaron la Declaración de Suzhou (27 de mayo de 2026) para establecer un marco técnico de interoperabilidad para el conocimiento de embarque electrónico (eBL) transfronterizo, en línea con el Acuerdo Marco de la UNESCAP sobre la Facilitación del Comercio sin Papel Transfronterizo, lo que refuerza el impulso normativo hacia corredores comerciales sin papel.
A nivel nacional, los requisitos de cumplimiento siguen evolucionando de formas que afectan la documentación, el despacho y la transferencia de cargos en los envíos LCL. Vietnam implementó reformas legales vigentes desde el 1 de julio de 2026 (incluida la Ley de Administración Tributaria de 2025 y la Circular 31/2026/TT-BCT sobre trazabilidad de productos), lo que incrementa la importancia de la captura precisa de datos y la documentación vinculada a la trazabilidad para los flujos de importación-exportación que alimentan los nodos de consolidación y desconsolidación. En Filipinas, la Oficina de Aduanas ha revisado una Orden Administrativa Conjunta destinada a regular los cargos aplicados por las líneas navieras extranjeras en virtud de la Ley de Modernización Aduanera y Arancelaria (CMTA), un desarrollo que puede afectar el desglose del costo de importación en los envíos LCL y la transparencia de tarifas exigida en las cotizaciones de los transitarios.
Análisis de la cadena de valor
La cadena de valor del LCL en Asia-Pacífico comienza con exportadores pymes, fabricantes y vendedores de comercio electrónico que reservan carga en pequeños lotes a través de transitarios y consolidadores liderados por NVOCC, para luego trasladar los envíos mediante transporte terrestre de primer tramo hasta las estaciones de carga de contenedores (CFS) para su consolidación, documentación y procesamiento aduanero. Las navieras y los operadores feeder proporcionan la conectividad de línea principal y transbordo hacia los principales centros, incluidas puertas de entrada como Shanghái, que admiten cierres de LCL de alta frecuencia, seguido de la desconsolidación en las CFS de destino y la distribución de último tramo hacia las redes minorista, industrial y sanitaria. La reserva y documentación digitales se han integrado en la ejecución, ya que navieras y transitarios canalizan cada vez más las reservas, los eventos de visibilidad y el intercambio de documentos a través de flujos de trabajo en plataformas en lugar de procesos manuales basados en correo electrónico.
Los puntos de control con creciente valor estratégico incluyen la capacidad de cumplimiento aduanero y regulatorio, el manejo con control de temperatura y la capacidad de ofrecer alternativas multimodales cuando la congestión portuaria o las interrupciones de navegación comprimen las ventanas de cierre del LCL. Los grandes grupos logísticos también persiguen la integración vertical en los tramos terrestre, aéreo y marítimo para mejorar el control de los cronogramas y reducir la dependencia de la volatilidad del mercado spot. Las inversiones en cadena de frío e instalaciones adyacentes a salas limpias respaldan flujos LCL de mayor valor en los sectores farmacéutico y electrónico. A medida que evolucionan los requisitos de documentación, especialmente en Vietnam y Filipinas, los transitarios y consolidadores capaces de estandarizar datos, automatizar presentaciones y gestionar la transferencia de recargos obtienen una ventaja operativa para retener clientes pymes y asegurar volúmenes bajo contrato.
Panorama Competitivo
El mercado de Carga Consolidada Menor al Contenedor Completo de Asia-Pacífico exhibe una fragmentación moderada. ECU Worldwide, Shipco, Vanguard Logistics y Rhenus Logistics dominan la consolidación pura, operando cada una redes propietarias de estaciones de carga en contenedor (CFS) en más de 15 puertos regionales. Los gigantes integrados —DHL Global Forwarding, Kuehne + Nagel y DSV— aprovechan sus ofertas de extremo a extremo, combinando el LCL con el flete aéreo chárter y la logística contractual. Los cinco principales actores controlan aproximadamente el 32% del rendimiento total, dejando una cuota amplia para los especialistas regionales.
La adopción tecnológica moldea las ventajas competitivas. Ocean Network Express alcanza el 99% de penetración de reservas digitales, acortando las ventanas de reserva de dos días a dos horas. Maersk integra estimaciones de tiempo de llegada predictivas en su puerta de entrada de Shanghái, ofreciendo a los clientes alertas automáticas sobre los cambios en los tiempos de corte. Vanguard Logistics pilota conocimientos de embarque basados en cadena de bloques en las rutas Hong Kong–Los Ángeles, reduciendo el tiempo de documentación en un 38%. La sostenibilidad también diferencia a los proveedores: ITOCHU se compromete a la neutralidad de carbono en 2040 y prueba mezclas de biocombustible en los servicios de enlace intra-Asia.
Las fusiones y asociaciones aceleran la escala. La adquisición de Schenker por parte de DSV por EUR 14,3 mil millones (USD 14,9 mil millones) duplica su huella global, añadiendo activos cruciales de CFS en Asia y cerca de 160.000 empleados en 90 países. Los transportistas asiáticos Sinotrans y TS Lines lanzan un servicio a México, ampliando las opciones de enrutamiento LCL e intensificando la competencia de márgenes en las rutas transpacíficas. Queda espacio en blanco en la consolidación de grado farmacéutico y electrónica de alto valor, donde la capacidad de CFS cualificada es insuficiente, ofreciendo espacio para participantes de nicho.
Líderes de la Industria de Carga Consolidada Menor al Contenedor Completo (LCL) de Asia-Pacífico
-
ECU Worldwide (Part of All Cargo Logistics)
-
Shipco
-
Vanguard Logistics
-
Rhenus Logistics
-
Kuehne + Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Carga Menor que Contenedor Completo (LCL) de Asia-Pacífico Empresas cubiertas en este informe
- ECU Worldwide (Part of All Cargo Logistics)
- Shipco
- Vanguard Logistics
- Rhenus Logistics
- Kuehne + Nagel
- DHL Global Forwarding
- DSV
- CEVA Logistics
- Rohlig Logistics
- GEODIS
- Gulf Agency Company (GAC)
- Kerry Logistics Network
- Sinotrans
- Nippon Express
- CJ Logistics
- JAS Worldwide
- APL Logistics
- Dimerco Express Group
- Yusen Logistics (Part of NYK Line)
- Toll Group
Lea el análisis de las empresas de asia-pacífico carga menor que contenedor completo (lcl)
Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clave es escalar la habilitación del comercio sin papel para el LCL, donde la alta intensidad documental y la frecuente incorporación de embarcadores generan costos de friccion. La Declaración de Suzhou de la APEC (mayo de 2026) sobre interoperabilidad técnica del eBL transfronterizo, junto con el marco de comercio sin papel de la UNESCAP, respalda la inversión en flujos de trabajo de eBL interoperables, verificación automatizada de documentos y procesos de liberación digital que acortan los ciclos entre la reserva y la puerta de embarque y reducen los errores que provocan retenciones en las CFS y los puertos. Los proveedores que traduzcan estas iniciativas regionales en ejecución a nivel de corredor, integrando portales de transitarios, sistemas de navieras e interfaces aduaneras, pueden diferenciarse por la velocidad y la gestión de excepciones, y no solo por las tarifas de compra.
Otro espacio en blanco es el desarrollo de capacidad y competencias para verticales LCL de alto valor e intensivas en cumplimiento, y para los puntos de origen emergentes creados por la diversificación de la manufactura más allá de China. Las señales de demanda incluyen la expansión logística de ciencias de la vida de DHL Group en Asia-Pacífico por 500 millones de EUR, anunciada en abril de 2025, que destaca la inversión activa en infraestructura compatible con GDP y capacidad de reefer que puede aprovecharse para programas LCL sensibles a la temperatura. Los cambios normativos centrados en Vietnam, vigentes desde el 1 de julio de 2026, que abarcan la administración tributaria y las normas de trazabilidad de productos, también refuerzan el argumento a favor de los consolidadores capaces de combinar documentación lista para trazabilidad, manejo controlado y distribución predecible en las principales puertas de entrada del sudeste asiático. La construcción de redes multimodales por parte de grandes proveedores, incluida una mayor conectividad de control propio en corredores de carga aérea sensibles al tiempo, abre productos híbridos (combinaciones aire-mar, mar-aire y camión-mar) que mejoran la resiliencia cuando la congestión y las cancelaciones de salidas interrumpen los cronogramas estándar del LCL.
Desarrollos recientes de la industria en Mercado de Carga Menor que Contenedor Completo (LCL) de Asia-Pacífico
- Julio de 2026: Ampliación de la cobertura en Vietnam con servicios LCL directos desde Haiphong y Ho Chi Minh hasta Jebel Ali. El lanzamiento amplía la red de Vanguard Logistics en Asia-Pacífico y mejora la visibilidad y la capacidad en corredores clave hacia Oriente Medio y África. La expansión fortalece la conectividad regional con Oriente Medio y África y mejora los niveles de servicio para los exportadores de APAC que dependen de Vietnam como centro de abastecimiento.
- Julio de 2026: Lanzamiento de un servicio directo Busán-Koper que conecta Asia con Europa Central y Oriental. La nueva ruta crea un enlace LCL directo entre Asia y Europa que amplía las opciones de enrutamiento para los embarcadores. Diversifica las opciones de enrutamiento para los exportadores de APAC hacia Europa y puede influir en los márgenes y la dinámica de tarifas en los corredores transcontinentales.
- Junio de 2026: Apertura de una nueva oficina en El Pireo, Grecia, para servir como puerta de entrada local para la comunidad regional de transitarios. La expansión de la puerta de entrada fortalece la consolidación en la región y el acceso a los mercados europeos. Puede modificar la dinámica origen-destino de los envíos con origen en APAC enrutados a través de Europa mediante una mayor presencia local.
Mercado de Carga Menor que Contenedor Completo (LCL) de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado se define como los ingresos obtenidos de los servicios de flete marítimo de carga menor que contenedor completo (LCL) en Asia-Pacífico, donde múltiples cargadores comparten un contenedor y el envío se mueve a través de una red de manejo en origen y destino.
Exclusiones del alcance: Se excluyen los movimientos de carga de contenedor completo (FCL), los servicios de flete puramente aéreo o terrestre, y los cargos no relacionados con el flete que no están vinculados al manejo o transporte LCL.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Servicios de Consolidación
- Desconsolidación y Distribución
- Por Destino
- Doméstico
- Internacional
- Por Naturaleza del Negocio
- Agencia de Carga
- NVOCCs
- Por Usuario Final
- Manufactura y Automotriz
- Comercio Minorista y Comercio Electrónico
- Salud y Productos Farmacéuticos
- Agricultura y Silvicultura
- Otros Usuarios Finales
- Por País
- China
- India
- Indonesia
- Japón
- Malasia
- Tailandia
- Vietnam
- Australia
- Resto de Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Se utilizó la investigación documental para mapear las rutas comerciales y comprender qué impulsa típicamente la demanda de LCL en la región, antes de establecer cualquier supuesto de modelado. Nos basamos principalmente en indicadores públicos de comercio y puertos para construir una visión realista de la demanda, y luego vinculamos esas señales a la actividad del servicio LCL.
Los insumos comunes incluyeron fuentes oficiales y de acceso libre, como las estadísticas comerciales de UN Comtrade, las actualizaciones de perspectivas comerciales de la OMC, las publicaciones de transporte marítimo de la UNCTAD, los comunicados de rendimiento de las autoridades portuarias en las principales puertas de entrada de Asia-Pacífico, y las series de datos macroeconómicos e industriales de la OCDE. También utilizamos presentaciones de empresas e inversores, cobertura de noticias aduaneras y de flete, y suscripciones internas que respaldan los estados financieros de las empresas, las verificaciones de importaciones y exportaciones a nivel de envío, y el seguimiento de licitaciones y contratos, principalmente para validar la dirección y la lógica de precios. Las fuentes enumeradas aquí son ilustrativas, y también se revisaron muchos otros documentos públicos y puntos de datos para llenar vacíos y verificar los supuestos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con operadores LCL, equipos de transporte de carga, consolidadores y grandes cargadores que compran regularmente espacio LCL. La cobertura se distribuyó entre los principales mercados comerciales de Asia-Pacífico para que el modelo pudiera ajustarse a las diferencias en la combinación de rutas, los patrones de congestión portuaria y los perfiles típicos de envío, y luego se verificó nuevamente con lo que los encuestados observan en los contratos actuales y las compras al contado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 27% | Directores ejecutivos: 12% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 14% | Gerentes: 60% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del conjunto de demanda LCL direccionable, utilizando el comercio marítimo de Asia-Pacífico y la actividad portuaria como señales base, que luego se filtran a través del comportamiento típico de los envíos LCL. Para mantener esto fundamentado, corroboramos los totales mediante verificaciones selectivas de abajo hacia arriba, como volúmenes muestreados a nivel de ruta multiplicados por rangos de precios LCL típicos, más verificaciones de canal sobre la actividad de consolidación.
Los insumos prácticos que dieron forma al modelo incluyen el crecimiento del comercio en contenedores por país, las señales de rendimiento portuario y tiempo de permanencia, la participación de las materias primas favorables al LCL en las exportaciones e importaciones, los rangos de tamaño promedio de los envíos que empujan a los cargadores hacia la consolidación, y la dirección de las tarifas al contado frente a las contractuales para las rutas intra-asiáticas y de Asia a larga distancia más comunes. Cuando los valores directos no eran observables de manera consistente para los corredores más pequeños, las brechas se manejaron utilizando rutas proxy con estructura comercial similar y luego se ajustaron utilizando la retroalimentación primaria sobre los precios relativos y la intensidad del manejo.
El pronóstico utiliza análisis basado en escenarios respaldado por insumos de tendencias de los encuestados, seguido de suavizado exponencial en los indicadores clave de demanda para que las oscilaciones a corto plazo no sobreestimen la trayectoria a largo plazo. El pronóstico final se verifica luego para garantizar que siga siendo coherente con la recuperación comercial esperada, las adiciones de capacidad y la estacionalidad conocida vinculada a los meses pico de envío.
Ciclo de Validación de Datos y Actualización
Los resultados se validan mediante múltiples verificaciones antes de la aprobación, comenzando con pruebas de consistencia entre el crecimiento del comercio, el rendimiento portuario y la penetración LCL implícita. Las grandes variaciones se señalan y se revisan los insumos subyacentes, seguido de un segundo análisis donde se verifica la razonabilidad de supuestos como la progresión de tarifas y la intensidad del manejo.
Si aparece una anomalía importante, como un cambio brusco en la dirección de las tarifas o una contracción comercial inesperada, se vuelve a contactar a los encuestados para confirmar si el cambio es estructural o temporal. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios disruptivos, grandes interrupciones portuarias o reajustes sostenidos de las tarifas de flete. Antes de la entrega, un analista completa una revisión actualizada para que los clientes reciban la perspectiva más actual disponible.
Dimensionamiento del Mercado de Carga Menor que Contenedor Completo de Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados para el LCL de Asia-Pacífico pueden diferir porque los estudios no siempre contabilizan el mismo alcance de servicio, el corte geográfico o el momento de los supuestos de tarifas, y esas elecciones cambian rápidamente el conjunto de ingresos. Las diferencias también provienen de cómo se convierte el crecimiento del comercio en demanda LCL, y de si los picos de precios al contado se tratan como una nueva normalidad.
Algunas cifras publicadas incluyen el conjunto de ingresos más amplio del transporte de carga marítima, o tratan el LCL como cualquier actividad de contenedor compartido en modos mixtos y servicios de valor agregado. En Mordor Intelligence, el valor se limita a los ingresos del servicio LCL marítimo dentro de Asia-Pacífico, y la curva de precios se actualiza utilizando verificaciones de realidad a nivel de ruta para que los choques de tarifas temporales no inflen permanentemente el año base.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 44,38 mil millones de USD (2025) | |
| Revista Comercial A | 45,80 mil millones de USD (2025) | Utiliza un enfoque de participación global tomado de un total global citado, y no está claro si la división regional se concilia con la combinación comercial de Asia-Pacífico, la concentración de rutas o la ponderación entre contratos y precios al contado. |
| Consultora Regional B | 41,20 mil millones de USD (2024) | Ancla la estimación a un entorno de tarifas del año anterior y puede subestimar los ingresos por manejo en destino y desconsolidación, lo que puede deprimir los totales cuando la actividad portuaria y de almacén se mantiene elevada. |
La dispersión en los valores proviene principalmente de si el LCL se contabiliza como un conjunto de servicios estrictamente marítimos, o como un segmento de transporte de carga más amplio que combina servicios adicionales y movimientos de modo mixto. Al mantener los insumos vinculados a señales observables de comercio y puertos, y luego someter a prueba de presión los supuestos de precios y manejo a través de entrevistas, la estimación se mantiene trazable y repetible para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de Carga Consolidada Menor al Contenedor Completo de Asia-Pacífico en 2026?
El tamaño del Mercado de Carga Menor que Contenedor Completo de Asia-Pacífico se valoró en 44,38 mil millones de USD en 2025 y se estima que crecerá desde 47,44 mil millones de USD en 2026 hasta alcanzar 66,28 mil millones de USD en 2031, a una CAGR del 6,92% durante el período de pronóstico (2026-2031).
¿A qué ritmo se espera que crezca la demanda regional de LCL hasta 2031?
La tasa de crecimiento anual compuesto prevista es del 6,92%.
¿Qué tipo de servicio domina actualmente los ingresos regionales?
Los servicios de consolidación representan el 64,45% del valor de 2025.
¿Qué segmento de usuario final está creciendo más rápidamente?
Se proyecta que la atención médica y los productos farmacéuticos se expandan a una CAGR del 7,05% hasta 2031.
¿Por qué las pymes están trasladando sus envíos del flete aéreo al LCL?
El LCL puede reducir los costos de flete hasta en un 80% en rutas no urgentes, manteniendo al mismo tiempo tiempos de tránsito satisfactorios.