
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.11 Billones de dólares |
| Tamaño del Mercado (2027) | 1.18 Billones de dólares |
| Tamaño del Mercado (2032) | 1.57 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.79 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de transporte de carga por carretera en Asia Pacífico por Mordor Intelligence
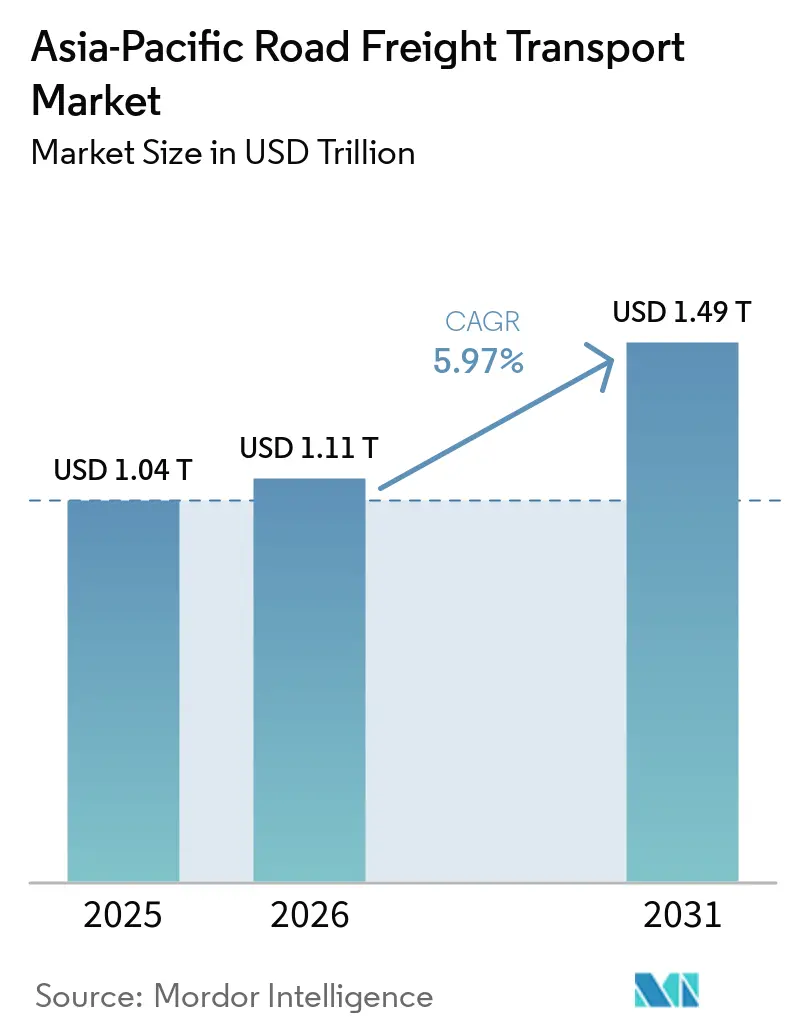
Se proyecta que el tamaño del mercado de transporte de carga por carretera en Asia-Pacífico sea de 1,11 billones de USD en 2026, 1,18 billones de USD en 2027, y alcance 1,57 billones de USD en 2032, creciendo a una CAGR del 5,79% entre 2027 y 2032.
El mercado de transporte de carga por carretera en Asia-Pacífico se beneficia de una densa actividad manufacturera, una economía de paquetería en crecimiento y la inversión pública en autopistas y corredores de carga. China registró 432,88 mil millones de toneladas de flete por carretera en 2025, mientras que la facturación del flete por carretera alcanzó 79.511 mil millones de toneladas-kilómetro, lo que muestra la escala de la base de carga principal de la región. La red de carreteras nacionales de India alcanzó 146.560 km en 2025, en comparación con 91.287 km en 2014, lo que ofrece a los operadores de carga rutas de alta velocidad más largas. El mercado de transporte de carga por carretera en Asia-Pacífico también está moldeado por la reubicación manufacturera hacia la ASEAN e India, donde las nuevas redes de fábricas crean corredores de carga con capacidad heredada limitada. Los procesos aduaneros digitales, los flujos comerciales del RCEP, la inversión en cadena de frío y las flotas de camiones más limpias están ampliando las oportunidades para los transportistas organizados, aunque la escasez de mano de obra y la congestión continúan aumentando el riesgo operativo.
Conclusiones clave del informe
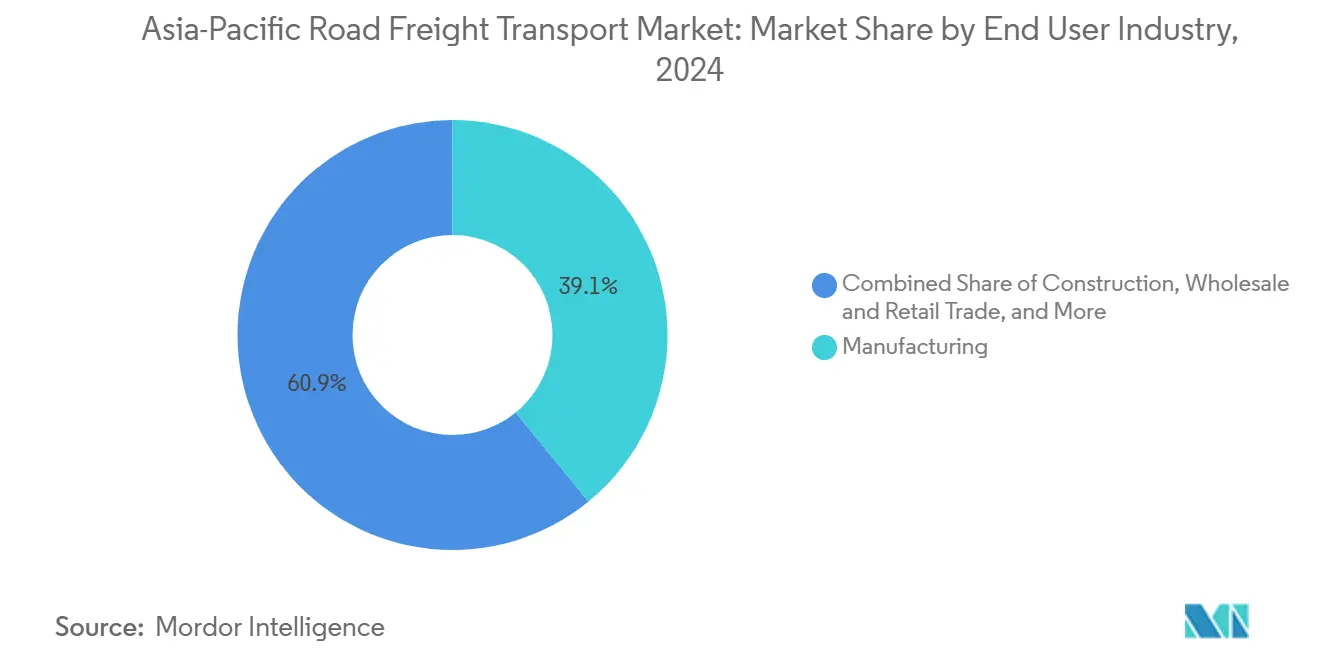
- Por industria de usuario final, la manufactura representó el 39,49% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026, mientras que el comercio mayorista y minorista registró la CAGR proyectada más alta del 6,59% hasta 2032.
- Por destino, el flete doméstico representó el 69,75% del tamaño del mercado de transporte de carga por carretera en Asia-Pacífico en 2026, mientras que el flete internacional registró la CAGR proyectada más alta del 7,41% hasta 2032.
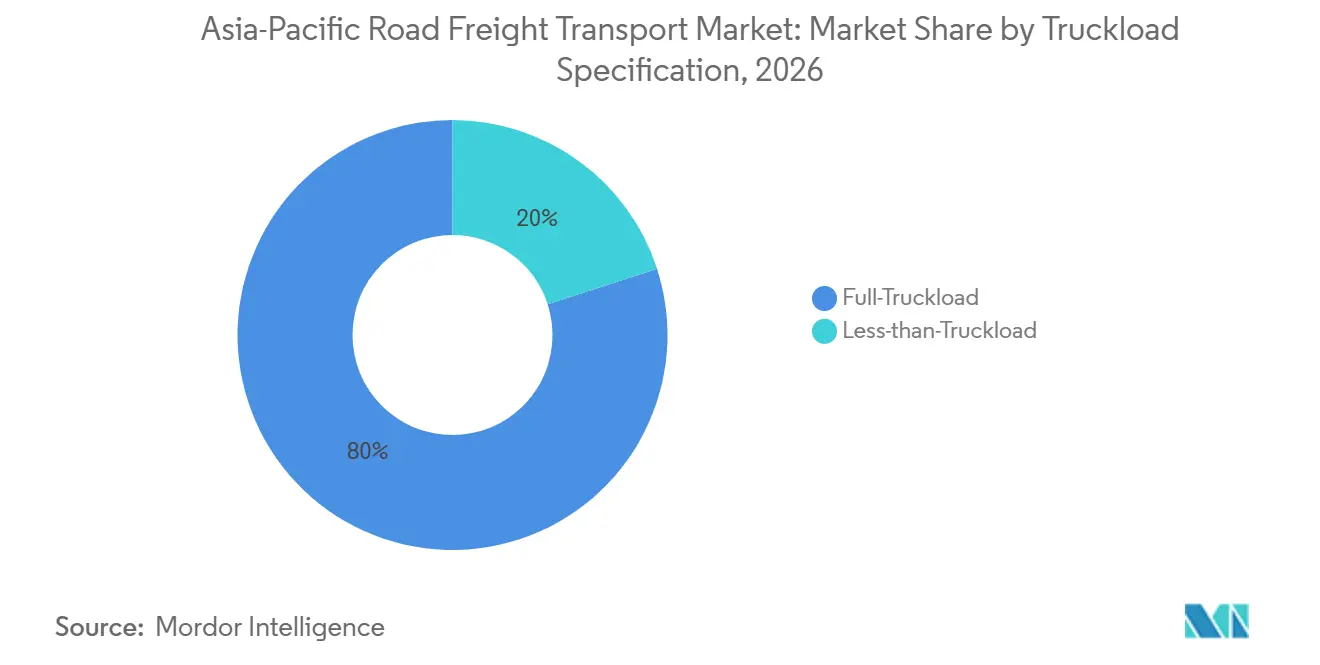
- Por especificación de carga, la carga completa (FTL) representó el 79,98% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026, mientras que la carga parcial (LTL) registró la CAGR proyectada más alta del 6,57% hasta 2032.
- Por contenedorización, la carga no contenedorizada representó el 86,36% del tamaño del mercado de transporte de carga por carretera en Asia-Pacífico en 2026, mientras que el flete contenedorizado registró la CAGR proyectada más alta del 5,99% hasta 2032.
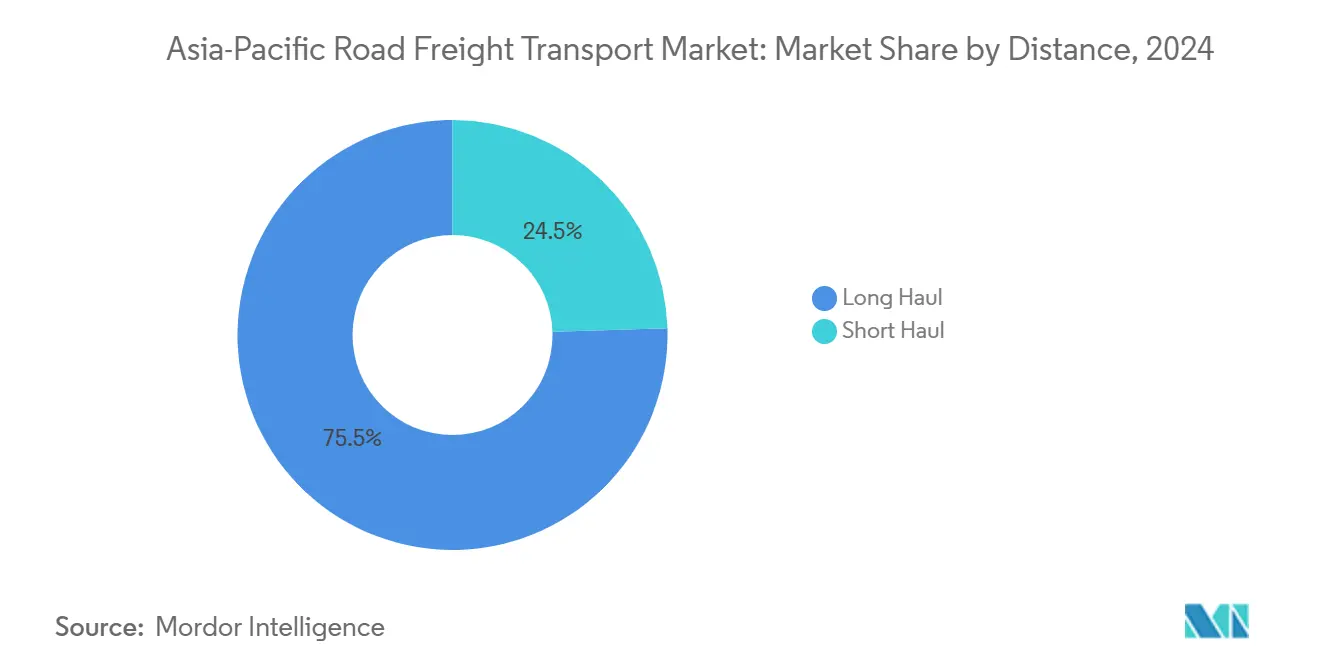
- Por distancia, la larga distancia representó el 75,95% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026 y registró la CAGR proyectada más alta del 6,09% hasta 2032.
- Por configuración de mercancías, las mercancías sólidas representaron el 69,12% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026, mientras que las mercancías fluidas registraron la CAGR proyectada más alta del 6,05% hasta 2032.
- Por control de temperatura, el flete sin control de temperatura representó el 94,31% del tamaño del mercado de transporte de carga por carretera en Asia-Pacífico en 2026, mientras que el flete con control de temperatura registró la CAGR proyectada más alta del 6,42% hasta 2032.
- Por geografía, China representó el 45,57% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026, mientras que India registró la CAGR proyectada más alta del 8,59% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Crecimiento de Envíos en Comercio Electrónico y Comercio Minorista Omnicanal | +1.2% | China, India, núcleo de la ASEAN | Corto plazo (≤ 2 años) |
| Reubicación Manufacturera en la ASEAN e India | +1.4% | Vietnam, Tailandia, Indonesia, India | Mediano plazo (2-4 años) |
| Inversión en Corredores y Autopistas | +1.0% | China, India, ASEAN, Asia del Sur | Largo plazo (≥ 4 años) |
| Digitalización Aduanera Transfronteriza y Flujos Comerciales del RCEP | +0.8% | Corredores ASEAN-China, Corea del Sur, Japón | Mediano plazo (2-4 años) |
| Distribución de Alimentos y Productos Farmacéuticos con Control de Temperatura | +0.7% | China, India, Japón, Corea del Sur, núcleo de la ASEAN | Mediano plazo (2-4 años) |
| Despliegue de Camiones Eléctricos con Intercambio de Baterías | +0.4% | China, India, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Envíos en Comercio Electrónico y Comercio Minorista Omnicanal
China procesó 216,5 mil millones de paquetes exprés en 2025, un aumento del 11,5% respecto al año anterior, lo que apoya la demanda de transporte nocturno y en el mismo día en rutas subregionales. El volumen equivalió a más de 141 paquetes por persona y proporcionó a los transportistas una amplia base de movimientos recurrentes entre centros de distribución, depósitos y consumidores. En Vietnam e Indonesia, los operadores de plataformas están extendiendo la cobertura de entrega en el mismo día a ciudades de segundo nivel, creando rutas más regulares donde la actividad de carga era anteriormente estacional. Este cambio favorece a los transportistas que pueden utilizar capacidad contratada e infraestructura de depósito compartida para el reabastecimiento de tiendas y la consolidación de paquetes.[1] El mercado de transporte de carga por carretera en Asia-Pacífico se beneficia de este cambio porque una mayor frecuencia de rutas puede mejorar la utilización de vehículos en corredores más pequeños. También ejerce presión sobre el transporte informal por contrato puntual, ya que los minoristas requieren un seguimiento más consistente, ventanas de entrega y fiabilidad del servicio.
Reubicación Manufacturera en la ASEAN e India
La diversificación de la cadena de suministro está creando redes de carreteras interfabriles más densas en Vietnam, Tailandia, Indonesia e India. La ASEAN registró una fuerte inversión extranjera directa en sectores intensivos en cadena de suministro, como textiles, producción automotriz y semiconductores en 2025. Los nuevos sitios de fabricación crean pares origen-destino que a menudo tienen capacidad de flete por carretera establecida limitada. Esto puede apoyar oportunidades de contrato para los transportistas que establecen rutas antes de que la capacidad esté ampliamente disponible.[2] Los parques industriales en Binh Duong y Bac Ninh están generando flujos concentrados de transporte de piezas entre proveedores y fabricantes. El valor agregado bruto manufacturero de India creció un 7,72% en el primer trimestre y un 9,13% en el segundo trimestre del año fiscal 2025-26, aumentando la demanda de servicios especializados de flete automotriz, electrónico y farmacéutico.
Inversión en Corredores y Autopistas
La inversión en autopistas convierte la demanda de carga en movimientos de camiones más fiables al reducir los tiempos de viaje y mejorar el alcance de la red. La red de autopistas de China alcanzó 199.000 km a finales de 2025, y su plan de transporte cubre la renovación y transformación digital de 80.000 km para 2030. El plan también cubre la mejora de las capacidades multimodales en 1.000 grandes centros de carga, lo que ayuda a que la carga se mueva entre modos con menos retrasos. India completó 21.597 km de corredores económicos, carreteras intercorredores y autopistas bajo Bharatmala Pariyojana en noviembre de 2025. El flete por carretera transporta más del 80% de la carga doméstica no a granel de India, vinculando directamente las adiciones de carreteras al alcance operativo disponible para los transportistas organizados. El mercado de transporte de carga por carretera en Asia-Pacífico tiene, por tanto, una mayor capacidad para la renovación de flotas, la planificación de rutas y la mejora del nivel de servicio.
Digitalización Aduanera Transfronteriza y Flujos Comerciales del RCEP
El calendario arancelario del RCEP cubre más del 90% de los bienes comercializados en 15 economías miembro, mejorando la economía del flete por carretera transfronterizo en rutas regionales más cortas. China amplió su sistema de tránsito TIR en enero de 2026 para incluir mercancías en depósito aduanero y productos de comercio electrónico, abriendo opciones adicionales para los corredores occidentales. Los esfuerzos de facilitación del comercio de la región están introduciendo herramientas digitales en los procesos comerciales, fronterizos y financieros. Una verificación de documentos y una evaluación de riesgos más eficientes pueden reducir los retrasos administrativos en los cruces fronterizos. La acumulación de reglas de origen dentro del RCEP también apoya la producción de componentes en múltiples países, lo que añade actividad de flete por carretera en cada tramo de fabricación. El mercado de transporte de carga por carretera en Asia-Pacífico puede beneficiarse de los operadores que combinan experiencia aduanera, visibilidad de rutas y redes de socios establecidas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escasez de Conductores Comerciales e Inflación Salarial | -0.5% | Japón, Corea del Sur, Australia, China | Mediano plazo (2-4 años) |
| Congestión Portuaria y Volatilidad del Tiempo de Permanencia | -0.3% | Shanghái, Ningbo, Nhava Sheva, Manila | Corto plazo (≤ 2 años) |
| Cumplimiento de Emisiones e Inflación del Costo Total de Propiedad de la Flota Diésel | -0.3% | China, Japón, Australia, ASEAN | Largo plazo (≥ 4 años) |
| Fragmentación de las Normas Operativas Transfronterizas | -0.3% | ASEAN, Asia del Sur, corredores ASEAN-China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores Comerciales e Inflación Salarial
La escasez de conductores comerciales sigue siendo una restricción estructural más que una respuesta a corto plazo a la demanda de carga. La Unión Internacional de Transporte por Carretera reportó 2,9 millones de puestos de conductor de camión sin cubrir en 18 mercados encuestados en su encuesta de 2025. Japón tenía el 47% de los conductores de flete por carretera con 50 años o más en 2025, lo que crea presión sobre la contratación de reemplazos. Australia enfrentó una escasez de 28.000 conductores de camión, con más de 78.000 puestos sin cubrir proyectados para 2029.[3] El crecimiento salarial puede elevar el costo base de las operaciones de flota y reducir los márgenes para los transportistas con activos intensivos. La optimización de rutas, la conducción en relevo y la automatización pueden ayudar a los transportistas a mejorar la productividad sin añadir una plantilla equivalente.
Congestión Portuaria y Volatilidad del Tiempo de Permanencia
La congestión portuaria crea incertidumbre en el punto donde el flete por carretera se conecta con la carga marítima. El Índice de Desempeño de Puertos de Contenedores 2025 del Banco Mundial mostró un desempeño portuario global más débil que en 2024, con tiempos de rotación de buques más largos en promedio. Los períodos de permanencia más largos pueden interrumpir los horarios de citas de camiones, la recogida de contenedores y el uso del equipo.[4] La congestión en Shanghái, Ningbo, Nhava Sheva y Manila puede requerir que los cargadores mantengan mayores reservas de existencias. Esa respuesta puede ralentizar los movimientos de reabastecimiento y reducir la urgencia de algunos movimientos de camiones. Los sistemas de visibilidad portuaria en tiempo real y de despacho flexible pueden limitar las interrupciones, pero los transportistas más pequeños pueden encontrar difícil absorber el costo tecnológico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Industria de Usuario Final:
La Manufactura Ancla la Demanda, el Comercio Minorista AceleraLa manufactura representó el 39,49% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026. Los productores de electrónica, automotriz, textil y química dependen de entregas frecuentes de componentes de proveedores regionales. Estos movimientos favorecen los corredores de carga completa, los servicios de almacén en depósito aduanero y el cross-docking sincronizado. Los proveedores de logística de terceros organizados están mejor posicionados que los transportistas informales para gestionar estos requisitos. La producción automotriz y electrónica también requiere un control estricto sobre los tiempos de entrega. La actividad manufacturera en India y la ASEAN está extendiendo la geografía de las redes de proveedores. Los nuevos clústeres de fábricas crean tráfico recurrente entre parques industriales, puertos, almacenes y sitios de ensamblaje. El mercado de transporte de carga por carretera en Asia-Pacífico se apoya cuando estos movimientos se convierten en corredores contratados en lugar de transacciones puntuales. El flete de construcción y de petróleo, gas, minería y canteras sigue siendo un importante contribuyente a granel en Indonesia y Australia. Sus volúmenes pueden variar con el gasto en infraestructura y la actividad de materias primas.
El comercio mayorista y minorista tiene la CAGR proyectada más alta del 6,59% durante 2027-2032. El comercio minorista organizado se está expandiendo hacia ciudades de segundo y tercer nivel en India y el Sudeste Asiático. Esto desplaza la distribución desde la venta al por mayor fragmentada en el vecindario hacia redes formales. Los minoristas necesitan reabastecimiento frecuente, entrega en múltiples paradas y mejor visibilidad del inventario. El comercio electrónico añade la consolidación de paquetes y los movimientos de devolución a los flujos de entrega a tiendas existentes. Estas necesidades operativas favorecen a los transportistas que pueden combinar servicios de carga completa y carga parcial desde depósitos compartidos. El flete de agricultura, pesca y silvicultura se beneficia de la inversión en cadena de frío, pero sigue expuesto a la variabilidad de las cosechas y los cambios en los patrones de consumo. El comercio minorista y los productos farmacéuticos dentro de otras industrias de usuarios finales requieren ventanas de entrega más ajustadas que el flete industrial a granel. Los transportistas que invierten en calidad de servicio pueden obtener ingresos más sólidos por kilómetro en estos corredores. Este cambio aumenta la importancia de la programación de flotas, el manejo de carga y la gestión de temperatura.



Por Destino:
Los Trayectos Domésticos Dominan, los Corredores Transfronterizos Ganan ImpulsoEl flete doméstico representó el 69,75% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026. China e India sustentan esta posición porque ambas economías tienen extensas cadenas de suministro internas. La facturación del flete por carretera doméstico de China alcanzó 79.511 mil millones de toneladas-kilómetro en 2025. Los movimientos domésticos vinculan centros de producción, almacenes de distribución, mercados de consumo y puertas de enlace portuarias. Las grandes redes nacionales también ofrecen a los operadores oportunidades para construir sistemas de depósito densos. El transporte doméstico sigue siendo esencial para los bienes de consumo, los insumos industriales y la carga a granel. Proporciona un volumen de ruta estable incluso cuando cambian las condiciones del comercio transfronterizo. La inversión en autopistas mejora la economía de los corredores de carretera domésticos más largos. Las plataformas digitales de carga pueden reducir los viajes vacíos mediante una mejor correspondencia entre cargadores y transportistas. La base doméstica, por tanto, sigue siendo central para el mercado de transporte de carga por carretera en Asia-Pacífico.
El flete internacional registró una CAGR del 7,41% durante 2027-2032. Las reducciones arancelarias del RCEP, la digitalización aduanera y las estrategias de fabricación China+1 apoyan este ritmo. Los enlaces por carretera entre China, Vietnam, Tailandia y Malasia se están volviendo más valiosos a medida que la producción de componentes se extiende por los países. Cada etapa de una cadena de fabricación multinacional puede crear un movimiento por carretera separado. La expansión TIR de China para cubrir mercancías en depósito aduanero y productos de comercio electrónico apoya nuevos corredores occidentales. Los sistemas digitales pueden reducir el papeleo y mejorar la visibilidad en los cruces fronterizos. Los proveedores internacionales necesitan conocimiento aduanero, redes de socios y equipos que cumplan con las normas locales. La categoría sigue siendo más pequeña que el flete doméstico porque las cadenas de suministro nacionales son grandes. Sin embargo, el crecimiento en los corredores transfronterizos da a los transportistas organizados la oportunidad de añadir servicios de mayor valor. El mercado de transporte de carga por carretera en Asia-Pacífico en su conjunto se beneficia a medida que las redes comerciales regionales se integran más.
Por Especificación de Carga:
FTL Domina, el Crecimiento de LTL Refleja la Fragmentación EstructuralLa carga completa representó el 79,98% del tamaño del mercado de transporte de carga por carretera en Asia-Pacífico en 2026. La manufactura y las materias primas a granel llenan la capacidad estándar de los remolques en las principales rutas troncales. Los sectores automotriz, siderúrgico, químico y agrícola a granel comúnmente requieren cargas de vehículo completo para la eficiencia de costos. Esta base de demanda apoya la continua importancia de la capacidad de flota dedicada. Los movimientos de FTL son más fáciles de planificar cuando las rutas tienen volúmenes de envío estables. Los corredores de larga distancia y los corredores de fábrica a puerto son particularmente adecuados para el modelo. Los grandes cargadores también utilizan los servicios de FTL para proteger los calendarios de entrega y la integridad de la carga. La categoría está respaldada por la gran base industrial y de materias primas de la región. El crecimiento de las autopistas mejora aún más la utilización de vehículos en las operaciones troncales. El FTL, por tanto, sigue siendo el formato de servicio principal para el mercado de transporte de carga por carretera en Asia-Pacífico.
Se prevé que la carga parcial crezca a una CAGR del 6,57% durante 2027-2032. El comercio minorista moderno, el comercio electrónico y la distribución farmacéutica están aumentando la frecuencia de envíos al tiempo que reducen el tamaño de los envíos. Un mayor número de SKU también aumenta la necesidad de consolidación y distribución en múltiples paradas. Los proveedores de LTL necesitan clasificación eficiente, planificación de línea de transporte y sistemas de recogida local. Las plataformas digitales pueden reducir los kilómetros de retorno vacíos y ayudar a hacer coincidir los envíos más pequeños con la capacidad disponible. La red de Manbang Group conecta a más de 3 millones de conductores de camión con millones de cargadores, lo que muestra el papel de la correspondencia digital en el sistema de carga de China. Los transportistas con herramientas de optimización de rutas pueden construir redes de LTL viables en regiones más amplias. El modelo operativo es más complejo que el FTL porque requiere una mayor coordinación entre centros. La automatización de la clasificación y un mejor uso de los datos pueden convertirse en fuentes importantes de control de costos. El crecimiento del LTL amplía el rango de servicios del mercado de transporte de carga por carretera en Asia-Pacífico más allá del flete a granel tradicional.

Por Contenedorización:
La Carga a Granel Lidera, el Flete Contenedorizado Capitaliza el Crecimiento de las ExportacionesLa carga no contenedorizada representó el 86,36% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026. Los productos agrícolas a granel, los minerales y los materiales de construcción a menudo no necesitan estandarización de contenedores. Estos bienes se mueven comúnmente a través de rutas de carretera directas utilizando remolques y camiones especializados. El segmento refleja la importancia de la extracción de recursos, la construcción de infraestructura y la producción agrícola en la región. Muchos movimientos ocurren entre minas, granjas, sitios industriales y centros de consumo doméstico. Los operadores valoran la disponibilidad de equipos y la eficiencia de costos en estos corredores. La demanda también está vinculada a los ciclos de materias primas locales y los calendarios de construcción. El flete no contenedorizado sigue siendo importante en Indonesia, Australia, India y otras ubicaciones con uso intensivo de recursos. Proporciona una base de alto volumen para los operadores de carga general. Este liderazgo mantiene el carácter de mercancías a granel de gran parte del mercado de transporte de carga por carretera en Asia-Pacífico.
Se proyecta que el flete contenedorizado se expanda a una CAGR del 5,99% durante 2027-2032. Los movimientos vinculados a las exportaciones necesitan compatibilidad con terminales portuarias, sistemas TIR y conexiones ferroviarias multimodales. Los contenedores estándar pueden simplificar las transferencias entre servicios de carretera, ferroviario y marítimo. Sinotrans lanzó un corredor de transporte verde Guangdong-Shanghái en abril de 2026 utilizando camiones eléctricos de batería y autónomos de nivel L4 en más de 1.500 km. El proyecto demuestra cómo las operaciones de alta frecuencia en carreteras troncales pueden organizarse en torno a unidades de carga estandarizadas. CEVA Logistics abrió un centro de distribución automatizado en Alashankou en mayo de 2026 para consolidar envíos de LTL y flete por carretera transfronterizo TIR. Los estándares de contenedores ayudan a los proveedores de servicios a consolidar la carga en rutas internacionales largas. El segmento también se beneficia de la expansión de la manufactura de exportación en la ASEAN e India. La entrega directa por carretera puede reducir las transferencias requeridas en algunos movimientos de media distancia. Esto apoya operaciones más sistemáticas en los corredores transfronterizos del mercado de transporte de carga por carretera en Asia-Pacífico.
Por Distancia:
Los Corredores de Larga Distancia Impulsan el Volumen y el ValorLa larga distancia representó el 75,95% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026. También registró la CAGR proyectada más alta del 6,09% hasta 2032. Esta combinación muestra que la expansión de corredores está apoyando tanto la categoría de distancia más grande como la de más rápido crecimiento. El flete de larga distancia conecta fábricas, puertos, almacenes y centros de consumo a través de grandes distancias nacionales y regionales. La agenda de modernización de China está mejorando la capacidad de la red de transporte y la conectividad de los centros de carga. Mejores carreteras pueden aumentar la utilización de camiones y reducir el tiempo perdido en los intercambios. El segmento se beneficia de una alta concentración de flete industrial y carga relacionada con las exportaciones. También ofrece a los transportistas estructuras de ruta predecibles donde pueden utilizar flotas más grandes. La demanda de larga distancia sigue siendo central para el mercado de transporte de carga por carretera en Asia-Pacífico.
El flete de corta distancia sigue siendo necesario para la entrega urbana, el transporte portuario y los primeros y últimos tramos de las cadenas de suministro. Las densas ciudades costeras requieren distribución local frecuente a pesar del tráfico y las restricciones de acceso. Shanghái, Pekín y Yakarta imponen mayores límites a los horarios de entrada de camiones diésel en ciertas áreas urbanas. Estas restricciones pueden aumentar la complejidad operativa y presionar los márgenes. Los operadores de corta distancia necesitan flexibilidad de ruta, depósitos locales y vehículos adecuados para las operaciones urbanas. Los camiones rígidos eléctricos se están volviendo más relevantes para los modelos de distribución urbana. Toll Group ha desplegado programas de camiones eléctricos en ciudades australianas con el apoyo de la Agencia Australiana de Energía Renovable. La actividad de corta distancia no tiene el volumen de los corredores de larga distancia, pero es esencial para la calidad del servicio. La demanda urbana, por tanto, crea un papel diferenciado para las flotas compatibles y habilitadas tecnológicamente. Juntas, las operaciones de larga y corta distancia dan al mercado de transporte de carga por carretera en Asia-Pacífico su cobertura nacional y local.
Por Configuración de Mercancías:
Las Mercancías Sólidas Lideran, el Flete Fluido Refleja la Demanda de Materias PrimasLas mercancías sólidas representaron el 69,12% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026. Los bienes de consumo envasados, la electrónica, los materiales de construcción y los productos agrícolas forman la mayor parte del flete por carretera según esta medida. Estos productos se mueven tanto a través de redes de distribución doméstica como de corredores de fabricación internacional. La amplitud de los tipos de carga crea demanda de remolques estándar, furgones secos y capacidad de carga general. El movimiento de bienes de consumo está vinculado a la expansión minorista y al cumplimiento del comercio electrónico. Los materiales de construcción están vinculados a la actividad de infraestructura y propiedad. La electrónica requiere un manejo más controlado y calendarios de entrega fiables. Los productos agrícolas pueden requerir un movimiento más rápido y gestión de temperatura en rutas seleccionadas. Las mercancías sólidas, por tanto, apoyan una amplia base de movimientos de carga rutinarios. Esta amplitud ayuda a mantener una utilización constante en todo el mercado de transporte de carga por carretera en Asia-Pacífico.
Las mercancías fluidas registraron una CAGR del 6,05% durante 2027-2032. El flete en cisterna apoya los petroquímicos, los fertilizantes líquidos, los aceites comestibles y los gases industriales licuados. La demanda está vinculada a la producción industrial, la actividad agrícola y el desarrollo de recursos. Las industrias de aceite de palma y química de Indonesia apoyan las necesidades de cisterna, mientras que los centros petroquímicos de India en Gujarat y Andhra Pradesh añaden demanda. El flete fluido está menos expuesto a los patrones del comercio electrónico que la carga general. Puede proporcionar diversificación para los transportistas que sirven tanto a corredores industriales como relacionados con el consumidor. El equipo de cisterna especializado y la certificación de seguridad limitan el número de proveedores capaces. Estas barreras de entrada pueden apoyar una fijación de precios más estable que la carga general en algunos mercados. Los operadores también necesitan personal capacitado y procedimientos de cumplimiento estrictos. La categoría fluida añade una trayectoria de crecimiento especializada dentro del mercado de transporte de carga por carretera en Asia-Pacífico.
Por Control de Temperatura:
La Demanda de Refrigeración Supera al Mercado, la Inversión en Cadena de Frío se AceleraEl flete sin control de temperatura representó el 94,31% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026. Los productos a granel secos, los bienes envasados y los productos de consumo a temperatura ambiente representan la mayor parte de los volúmenes de carga por carretera. La categoría sirve a las cadenas de suministro de manufactura general, comercio minorista, construcción y agricultura. El equipo estándar y la amplia disponibilidad de rutas lo hacen accesible a una amplia gama de transportistas. Continúa proporcionando la base de volumen principal para el sistema de transporte regional. Las grandes redes domésticas en China e India refuerzan su escala. El flete a temperatura ambiente también apoya el movimiento de muchos insumos relacionados con las exportaciones y bienes terminados. La categoría es menos exigente en términos de equipos que el flete de cadena de frío. Esto permite a los pequeños propietarios-operadores participar en muchos corredores. La carga sin control de temperatura, por tanto, sigue siendo el modo operativo dominante en todo el mercado de transporte de carga por carretera en Asia-Pacífico.
Se prevé que el flete con control de temperatura crezca a una CAGR del 6,42% durante 2027-2032. La distribución farmacéutica, el comercio electrónico de alimentos frescos y los productos biológicos requieren un movimiento de cadena de frío más fiable. La Alianza Global de Cadena de Frío identificó una demanda continua de inversión en logística de temperatura controlada en Asia-Pacífico. Los corredores validados de 2-8 °C pueden obtener tarifas de flete más altas que el transporte a temperatura ambiente. Los requisitos de cumplimiento están aumentando la necesidad de monitoreo, mantenimiento de equipos y personal de manejo capacitado. Los estándares GSP de China y las enmiendas al Anexo M de India elevan el umbral de infraestructura para la distribución farmacéutica. Los transportistas más pequeños con capital insuficiente pueden encontrar difícil cumplir con los requisitos de certificación. Esto favorece a los proveedores con flotas refrigeradas, registro de datos y sistemas de calidad establecidos. La entrega de alimentos frescos también apoya la demanda de rutas controladas más cortas cerca de las principales ciudades. El control de temperatura sigue siendo una categoría más pequeña, pero le da al mercado de transporte de carga por carretera en Asia-Pacífico un importante área de servicio premium.
Análisis geográfico
China representó el 45,57% de la participación del mercado de transporte de carga por carretera en Asia-Pacífico en 2026. El volumen de flete por carretera del país alcanzó 432,88 mil millones de toneladas en 2025, aumentando un 3,4% respecto al año anterior. El 15.º Plan Quinquenal de China cubre la transformación digital de 80.000 km de red de transporte y la mejora de la capacidad multimodal en 1.000 nodos de carga para 2030. Estas inversiones pueden mejorar la previsibilidad del tránsito para los operadores de flete por carretera organizados. China también planea 3.000 estaciones de carga e intercambio de baterías a lo largo de corredores de alta velocidad como parte de su transición a camiones pesados. Las plataformas digitales de carga están reduciendo las tasas de viajes vacíos y aumentando la competencia de precios entre los transportistas.
Se prevé que India se expanda a una CAGR del 8,59% durante 2027-2032, la tasa de país más rápida en el mercado de transporte de carga por carretera en Asia-Pacífico. La red de carreteras nacionales se situó en 146.560 km en 2025, mientras que los corredores de alta velocidad habían aumentado más de 12 veces desde 2014. Más del 80% del flete doméstico no a granel de India se mueve por carretera, lo que le da al desarrollo de autopistas un papel directo en el acceso al flete. El valor agregado bruto manufacturero creció un 9,13% en el segundo trimestre del año fiscal 2025-26, aumentando las expectativas de servicio en las cadenas de suministro automotriz, farmacéutica y electrónica. Japón y Corea del Sur forman una parte madura y de alto valor de la red regional, con ventanas de entrega ajustadas y un fuerte uso de la telemática. Japón está probando camiones autónomos de nivel 4 en la Autopista Shin-Tomei utilizando el camión Giga de 25 toneladas de Isuzu.
Australia, Indonesia, Malasia, Tailandia, Vietnam y el resto de Asia-Pacífico crean una base de crecimiento diversificada. Australia enfrenta una escasez de conductores de camión de 28.000 puestos, pero los programas de electrificación de flotas y la inversión en infraestructura apoyan la modernización. Indonesia y Vietnam se benefician de la inversión en fábricas, con zonas industriales en Java, Binh Duong y Bac Ninh que crean flujos concentrados de carretera interfabriles. La participación de Vietnam en el RCEP apoya las cadenas de suministro multinacionales entre China, Tailandia y los mercados de exportación regionales. Tailandia y Malasia están mejorando la infraestructura de carreteras transfronterizas y aduanas para apoyar el comercio regional. Mercados como Filipinas, Sri Lanka y Pakistán conservan espacio para los transportistas organizados y los proveedores de logística de terceros donde los costos logísticos siguen siendo altos en relación con la producción económica.
Panorama competitivo
Concentración del Mercado
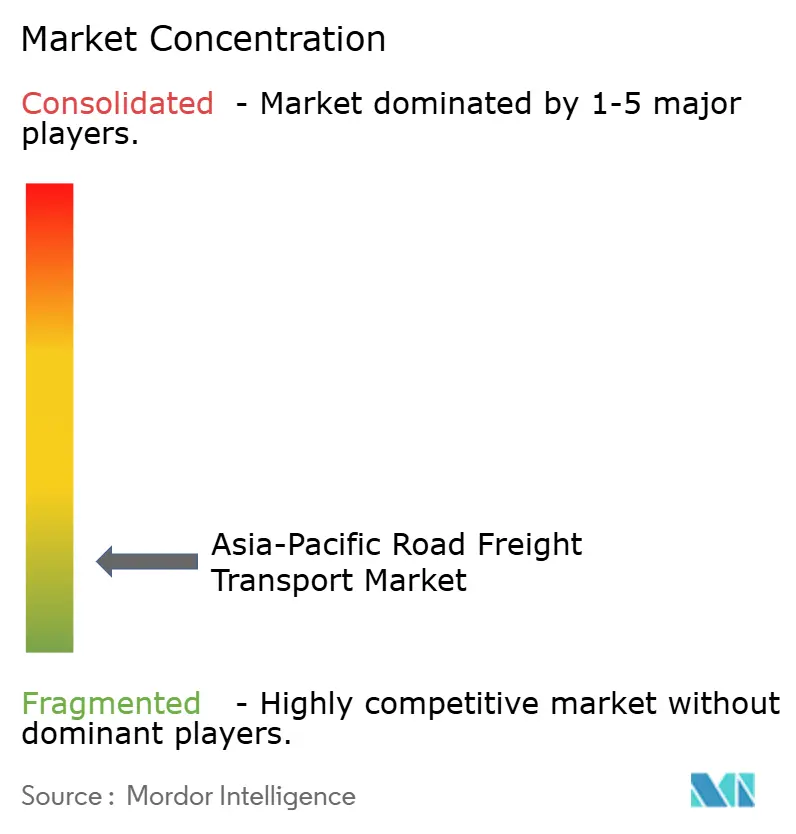
El mercado de transporte de carga por carretera en Asia-Pacífico está estructuralmente fragmentado, con muchos pequeños propietarios-operadores y flotas familiares. Los proveedores de logística de terceros organizados tienen una participación más pequeña pero creciente de la logística contractual de valor añadido. DSV completó su adquisición de DB Schenker por 14.300 millones de EUR (15.780 millones de USD) en abril de 2025, creando un grupo combinado con 41.600 millones de EUR (45.000 millones de USD) en ingresos y 160.000 empleados en más de 90 países. La transacción amplía la capacidad de DSV para vender de forma cruzada servicios de carretera y multimodales en la región. JD Logistics, SF Express a través de Kerry Logistics y Sinotrans están construyendo operaciones internacionales desde bases de flete por carretera doméstico. Sus plataformas digitales y redes de depósitos les permiten competir con proveedores globales en corredores intra-Asia y de exportación. La distribución con control de temperatura, la consolidación de LTL transfronterizo y la conducción en relevo de larga distancia siguen siendo áreas de servicio en disputa. Los transportistas regionales de tamaño mediano enfrentan presión donde la escala global y las redes digitales de carga se superponen. El mercado de transporte de carga por carretera en Asia-Pacífico sigue abierto a los proveedores que combinan el conocimiento operativo local con capacidad especializada.
Los integradores globales están añadiendo infraestructura en corredores de alto crecimiento. DHL Supply Chain ha ampliado su presencia en Asia-Pacífico a través de un campus en Vietnam y asociaciones en Australia, Japón y Tailandia. Maersk abrió World Gateway II en Singapur en marzo de 2026, un centro de distribución automatizado de 1,1 millones de pies cuadrados que sirve al cumplimiento B2B y B2C. Kuehne + Nagel está fortaleciendo su flota regional y sus relaciones logísticas. Las plataformas de activos ligeros también están agregando capacidad de transporte y mejorando la utilización del retorno. Esto crea un concurso paralelo entre la infraestructura respaldada por activos y la correspondencia de capacidad digital. Ambos modelos buscan mejorar la gestión del rendimiento en una base de transportistas fragmentada. Su éxito depende de la densidad de rutas, la cobertura de depósitos y la calidad del servicio al cliente. El mercado de transporte de carga por carretera en Asia-Pacífico continúa recompensando a los operadores que pueden usar la tecnología sin perder el conocimiento de rutas locales.
Las iniciativas de camiones eléctricos y conducción autónoma se están convirtiendo en herramientas competitivas en lugar de conceptos lejanos. BYD tiene acuerdos con CMA CGM y CEVA Logistics que cubren la logística automotriz y de baterías para vehículos eléctricos. Estos movimientos muestran que los estándares de logística de cero emisiones se están considerando dentro de las redes de vehículos y clientes antes de que las normas formales maduren completamente. Sinotrans introdujo su producto de transporte verde Yuehu en abril de 2026 para una ruta de más de 1.500 km entre el Área de la Gran Bahía y el Delta del Río Yangtsé. El servicio utiliza camiones pesados eléctricos de batería y vehículos autónomos de nivel L4 desarrollados con Pony.ai. Los transportistas que adopten infraestructura energética compatible de forma temprana pueden reducir el riesgo de cumplimiento a largo plazo. Sin embargo, la estructura fragmentada significa que muchos pequeños proveedores aún tienen recursos limitados para la transición de flotas. Es probable que la competencia se vuelva más desigual entre los grandes integradores, las plataformas digitales y los especialistas locales.
Líderes de la industria de transporte de carga por carretera en Asia Pacífico
-
DHL Group
-
SF Express
-
Nippon Express Holdings
-
Sinotrans Ltd.
-
Kuehne+Nagel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Transporte de Carga por Carretera en Asia-Pacífico Empresas cubiertas en este informe
- A.P. Moller - Maersk
- C.H. Robinson
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- Gati-KWE
- JD Logistics
- CJ Logistics
- Kintetsu World Express
- Kuehne+Nagel
- Linfox Pty Ltd
- Nippon Express Holdings
- Rhenus Group
- SF Express
- Sinotrans Ltd.
- TCI Express
- Toll Group
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings
Desarrollos recientes de la industria en Mercado de Transporte de Carga por Carretera en Asia-Pacífico
- Agosto de 2026: FedEx lanzó un servicio de carguero sin escalas entre su centro de Asia-Pacífico en Guangzhou, China, y Sídney, Australia, operando cinco veces por semana con cargueros Boeing 777. El servicio reduce los tiempos de tránsito intra-Asia hasta en 1 día hábil para los envíos desde el sur de China, Hong Kong, Japón, Corea del Sur, Malasia, Filipinas y Tailandia, fortaleciendo significativamente la conectividad de Australia con los mercados de exportación asiáticos.
- Julio de 2026: DSV completó la expansión de su sede de Asia-Pacífico en Hong Kong, escalando a más de 1.000 empleados en 14 ubicaciones operativas tras su adquisición de DB Schenker en abril de 2025. La sede ampliada apoya las operaciones del Gran China y Asia-Pacífico, incluidas soluciones multimodales, servicios de LCL y una instalación de cadena de frío en Fanling.
- Mayo de 2026: Toll Group y PVH firmaron un acuerdo de asociación estratégica plurianual, anclando las operaciones de cumplimiento de PVH en el centro de cumplimiento minorista Kemps Creek de Toll en Sídney, valorado en 250 millones de AUD (167,53 millones de USD).
- Abril de 2026: Sinotrans lanzó el producto de Transporte Verde Yuehu, un corredor de flete por carretera de cero carbono que abarca más de 1.500 km entre el Área de la Gran Bahía y el Delta del Río Yangtsé. El servicio utiliza camiones pesados eléctricos de batería y vehículos autónomos de nivel L4 desarrollados con Pony.ai, y proporciona servicio puerta a puerta en 28 horas a un precio y horario fijos.
Alcance del informe del mercado de transporte de carga por carretera en Asia Pacífico
Resumen de la segmentación
Industria de usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y gas, minería y cantería |
| Comercio mayorista y minorista |
| Otros |
Destino
| Doméstico |
| Internacional |
Especificación de carga por camión
| Carga completa por camión (FTL) |
| Carga parcial por camión (LTL) |
Contenedorización
| Contenedorizado |
| No contenedorizado |
Distancia
| Larga distancia |
| Corta distancia |
Configuración de mercancías
| Mercancías líquidas |
| Mercancías sólidas |
Control de temperatura
| Sin control de temperatura |
| Con control de temperatura |
País
| Australia |
| China |
| India |
| Indonesia |
| Japón |
| Malasia |
| Tailandia |
| Vietnam |
| Resto de Asia Pacífico |
| Industria de usuario final | Agricultura, pesca y silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y gas, minería y cantería | |
| Comercio mayorista y minorista | |
| Otros | |
| Destino | Doméstico |
| Internacional | |
| Especificación de carga por camión | Carga completa por camión (FTL) |
| Carga parcial por camión (LTL) | |
| Contenedorización | Contenedorizado |
| No contenedorizado | |
| Distancia | Larga distancia |
| Corta distancia | |
| Configuración de mercancías | Mercancías líquidas |
| Mercancías sólidas | |
| Control de temperatura | Sin control de temperatura |
| Con control de temperatura | |
| País | Australia |
| China | |
| India | |
| Indonesia | |
| Japón | |
| Malasia | |
| Tailandia | |
| Vietnam | |
| Resto de Asia Pacífico |
Definición de mercado
- Agricultura, pesca y silvicultura (AFF) - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria de agricultura, pesca y silvicultura en el servicio de transporte de carga por carretera. Los actores de usuario final considerados son los establecimientos principalmente dedicados al cultivo de cosechas, la cría de animales, la extracción de madera, la captura de peces y otros animales de sus hábitats naturales, y la prestación de actividades de apoyo relacionadas. En este contexto, a lo largo de la cadena de valor, los proveedores de servicios logísticos (LSP, por sus siglas en inglés) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores, y el flujo fluido de productos (cosechas, productos agropecuarios) hacia los distribuidores y consumidores. Esto incluye tanto la logística con control de temperatura como sin control de temperatura, según sea necesario en función de la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria de la construcción en el servicio de transporte de carga por carretera. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción mediante el mantenimiento del inventario de materias primas y equipos, suministros de tiempo crítico y la prestación de otros servicios de valor añadido para una gestión eficaz de los proyectos.
- Transporte de carga por carretera contenedorizado - El segmento captura el gasto logístico externo (externalizado) incurrido por los usuarios finales del servicio de transporte de carga por carretera en servicios de carga completa por camión (FTL). El transporte de carga por carretera de carga completa por camión se caracteriza por una carga única completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un único remitente (ii) transportados directamente desde un punto de origen a uno o varios puntos de destino (iii) que incluyen el transporte de correo postal a granel en camión (iv) que comprenden tanto servicios de transporte en contenedor (carga completa de contenedor, FCL) como sin contenedor en camión (v) que incluyen mercancías que requieren servicios de transporte con control de temperatura o sin control de temperatura (vi) que comprenden el transporte de líquidos a granel en cisterna (vii) que implican el transporte de residuos en camión (viii) el transporte de materiales peligrosos en camión. Los servicios de valor añadido (SVA) relacionados de clasificación, consolidación y desconsolidación están incluidos en el segmento de otros servicios del mercado de flete y logística.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, se han analizado el valor total del comercio, los principales productos básicos y grupos de productos, así como los principales socios comerciales para la geografía estudiada (país o región según el alcance del informe), junto con el impacto de las principales inversiones en infraestructura comercial y logística y el entorno regulatorio.
- Mercancías líquidas - El segmento captura el gasto logístico externo (externalizado) incurrido por los usuarios finales del servicio de transporte de carga por carretera para el transporte de líquidos a granel, que se utilizan frecuentemente en las industrias de extracción, manufactura, procesamiento de alimentos y agricultura, entre otras. Incluye el transporte de líquidos como (i) productos químicos o mercancías peligrosas (por ejemplo, ácidos), (ii) agua (potable y residual), (iii) petróleo y gas (tanto aguas arriba como aguas abajo, como gasolina, combustible, petróleo crudo o propano), (iv) líquidos a granel de grado alimentario (como leche o jugo), (v) caucho, (vi) productos agroquímicos, entre otros. Estas mercancías generalmente se transportan mediante camiones cisterna.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos e interrupciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en el mismo pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores condiciones. Por lo tanto, se han estudiado las variaciones del precio del combustible durante el período de revisión y se han presentado junto con las causas y los impactos en el mercado.
- Transporte de carga por carretera de carga completa por camión (FTL) - El segmento captura el gasto logístico externo (externalizado) incurrido por los usuarios finales del servicio de transporte de carga por carretera en servicios de carga completa por camión (FTL). El transporte de carga por carretera de carga completa por camión se caracteriza por una carga única completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un único remitente (ii) transportados directamente desde un punto de origen a uno o varios puntos de destino (iii) que incluyen el transporte de correo postal a granel en camión (iv) que comprenden tanto servicios de transporte en contenedor (carga completa de contenedor, FCL) como sin contenedor en camión (v) que incluyen mercancías que requieren servicios de transporte con control de temperatura o sin control de temperatura (vi) que comprenden el transporte de líquidos a granel en cisterna (vii) que implican el transporte de residuos en camión (viii) el transporte de materiales peligrosos en camión. Los servicios de valor añadido (SVA) relacionados de clasificación, consolidación y desconsolidación están incluidos en el segmento de otros servicios del mercado de flete y logística.
- Distribución del producto interno bruto (PIB) por actividad económica - El producto interno bruto (PIB) nominal y su distribución entre los principales sectores económicos en la geografía estudiada (país o región según el alcance del informe) han sido estudiados y presentados en esta tendencia de la industria. Dado que el PIB está positivamente relacionado con la rentabilidad y el crecimiento de la industria logística, estos datos se han utilizado junto con las tablas de insumo-producto y las tablas de oferta-utilización para analizar los principales sectores potencialmente contribuyentes a la demanda logística.
- Crecimiento del producto interno bruto (PIB) por actividad económica - El crecimiento del producto interno bruto (PIB) nominal entre los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe), ha sido presentado en esta tendencia de la industria. Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Inflación - Las variaciones tanto en la inflación de precios al por mayor (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor han sido presentadas en esta tendencia de la industria. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el funcionamiento fluido de la cadena de suministro, impactando directamente los componentes del costo operativo logístico, como el precio de los neumáticos, los salarios y beneficios de los conductores, los precios de la energía y el combustible, los costos de mantenimiento, los peajes, los alquileres de almacenes, el despacho aduanero, las tarifas de transitarios, las tarifas de mensajería, etc., impactando así el mercado general de flete y logística.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables y parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias han sido presentadas en forma de puntos de datos (series temporales o puntos de datos disponibles más recientes) junto con el análisis del parámetro en forma de comentarios concisos y relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe).
- Movimientos estratégicos clave - La acción que toma una empresa para diferenciarse de su competidor o utilizada como estrategia general se denomina movimiento estratégico clave (MEK). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración financiera (4) Fusiones y adquisiciones (5) Asociaciones y (6) Innovaciones de productos. Los actores clave (proveedores de servicios logísticos, LSP) en el mercado han sido preseleccionados, sus movimientos estratégicos clave han sido estudiados y presentados en esta sección.
- Transporte de carga por carretera de carga parcial por camión (LTL) - El segmento captura el gasto logístico externo (externalizado) incurrido por los usuarios finales del servicio de transporte de carga por carretera en servicios de carga parcial por camión (LTL). El transporte de carga por carretera de carga parcial por camión se caracteriza por múltiples envíos consolidados en un solo camión para múltiples entregas dentro de una red. Comprende establecimientos (i) principalmente dedicados al transporte de carga general y especializada de cargas menores a la carga completa de camión, (ii) caracterizados por el uso de terminales para consolidar envíos, generalmente de varios remitentes, en un solo camión para el transporte entre una terminal de ensamblaje de cargas y una terminal de desensamblaje, donde la carga se clasifica y los envíos se redirigen para su entrega (iv) envío de carga de contenedor parcial (LCL) o envío de grupaje en el caso de servicios de transporte en camión. Las actividades dentro del alcance incluyen (i) recogida local, (ii) línea de transporte y (iii) entrega local. Los servicios de valor añadido (SVA) relacionados de clasificación, consolidación y desconsolidación están incluidos en el segmento de otros servicios del mercado de flete y logística.
- Desempeño logístico - El desempeño logístico y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, haciendo que los países compitan globalmente. El desempeño logístico está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible y energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño logístico de la geografía estudiada (país o región según el alcance del informe) ha sido analizado y presentado durante el período de revisión.
- Principales proveedores de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, el soporte al cliente, las innovaciones tecnológicas (como los vehículos eléctricos, la digitalización y los camiones autónomos), la eficiencia de combustible, las opciones de financiamiento, los costos anuales de mantenimiento, la disponibilidad de sustitutos y las estrategias de marketing, entre otros. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y el comentario sobre el escenario actual del mercado y las anticipaciones para el período de pronóstico han sido presentados en esta tendencia de la industria.
- Manufactura - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria manufacturera en el servicio de transporte de carga por carretera. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y el almacenamiento y suministro de materias primas a los clientes para la manufactura justo a tiempo.
- Participación modal - La participación modal del flete está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de mercancías, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y la participación modal por facturación de flete (tonelada-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos básicos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución del flete transportado por modo de transporte (tanto en toneladas como en tonelada-km), para el año base del estudio.
- Petróleo y gas, minería y cantería - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los actores de la industria extractiva en el servicio de transporte de carga por carretera. Los actores de usuario final considerados son los establecimientos que extraen minerales sólidos de origen natural, como el carbón y los minerales metálicos; minerales líquidos, como el petróleo crudo; y gases, como el gas natural. Los proveedores de servicios logísticos (LSP) cubren todas las fases desde aguas arriba hasta aguas abajo y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados o procesados de un lugar a otro.
- Otros usuarios finales - El segmento de otros usuarios finales captura el gasto logístico externo (externalizado) incurrido por los servicios financieros (banca, seguros y servicios financieros), el sector inmobiliario, los servicios educativos, la atención sanitaria y los servicios profesionales (servicios administrativos, gestión de residuos, servicios jurídicos, arquitectónicos, de ingeniería, diseño, consultoría e investigación y desarrollo científico) en el servicio de transporte de carga por carretera. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de equipos o recursos necesarios, el envío de documentos y archivos confidenciales, y el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas y equipos), entre otros.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir, el precio promedio de venta recibido por su producción durante un período de tiempo. El cambio anual (interanual) del índice de precios al productor se informa como inflación de precios al por mayor en la tendencia de la industria "Inflación". Dado que el índice de precios al por mayor (IPM) capta los movimientos dinámicos de precios de la manera más integral, es ampliamente utilizado por los gobiernos, bancos, la industria y los círculos empresariales, y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de precios al consumidor para comprender mejor el entorno inflacionario.
- Tendencias de precios del transporte de carga por carretera - Los precios del flete por modo de transporte (USD/tonelada-km), durante el período de revisión, han sido presentados en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, la facturación de flete (tonelada-km), la demanda del mercado de transporte de carga por carretera y, por lo tanto, el tamaño del mercado de transporte de carga por carretera.
- Tendencias de tonelaje del transporte de carga por carretera - El tonelaje de flete (peso de las mercancías en toneladas) gestionado por modo de transporte, durante el período de revisión, ha sido presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros, junto con la distancia promedio por envío (km), el volumen de flete (tonelada-km) y los precios del flete (USD/tonelada-km), para evaluar el tamaño del mercado de transporte de carga.
- Transporte de carga por carretera - La contratación de un proveedor de servicios logísticos de transporte de carga por carretera (LSP) o un transportista (logística externalizada) para el transporte de productos básicos constituye el mercado de transporte de carga por carretera. El alcance del estudio incluye (i) el transporte de mercancías por carretera informado por los transportistas registrados en los países informantes (ii) el transporte de materias primas o bienes manufacturados (tanto sólidos como líquidos) (iii) el transporte mediante vehículos de motor comerciales (camiones rígidos o tractores con semirremolque) (iv) el transporte de carga completa por camión (FTL) o de carga parcial por camión (LTL) (v) el transporte contenedorizado o no contenedorizado (vi) el transporte con control de temperatura o sin control de temperatura (vii) el transporte de corta distancia o de larga distancia (transporte por carretera interurbano, OTR) (viii) el transporte de muebles de oficina o bienes domésticos usados (mudanzas) (ix) el transporte de carga especializada (mercancías peligrosas, carga sobredimensionada) y (x) los envíos de entrega externalizados de primera milla, milla intermedia y última milla realizados por actores de transporte de carga por carretera. El alcance no incluye (i) el transporte realizado por transportistas registrados en otros países (ii) el mercado de entrega de comidas a domicilio de última milla (iii) el mercado de entrega de comestibles (iv) el transporte a través de la red vial realizado o informado por actores de mensajería, expreso y paquetería (MEP).
- Longitud de carreteras - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentadas frente a no pavimentadas), la distribución de la longitud de las carreteras por clasificación vial (autopistas frente a carreteras principales frente a otras carreteras) han sido analizadas y presentadas en esta tendencia de la industria.
- Ingresos por segmento - Los ingresos por segmento han sido triangulados o calculados y presentados para todos los principales actores del mercado. Se refieren a los ingresos específicos del mercado de transporte de carga por carretera obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de los principales parámetros como los estados financieros, la cartera de servicios, la plantilla de empleados, el tamaño de la flota, las inversiones, el número de países en los que opera, las principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales y páginas web. Para las empresas con escasas divulgaciones financieras, se ha recurrido a bases de datos de pago como D&B Hoovers y Dow Jones Factiva, verificadas a través de interacciones con expertos de la industria.
- Transporte de carga por carretera de corta distancia - El segmento captura el gasto logístico externo (externalizado) incurrido por los usuarios finales del servicio de transporte de carga por carretera en el transporte local por camión (menos de 100 millas). Incluye el transporte por carretera de mercancías (i) dentro de una sola área administrativa y su hinterland, (ii) mediante camiones de menor tamaño y camionetas (iii) a través de servicios contenedorizados y de carga a granel seca (iv) intermodal desde puertos, terminales de contenedores o aeropuertos, y (v) envíos de entrega externalizados de primera milla y última milla realizados por actores de transporte de carga por carretera.
- PIB del sector de transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tienen una relación directa con el tamaño del mercado de flete y logística y, por lo tanto, con el tamaño del mercado de transporte de carga por carretera. Por lo tanto, esta variable ha sido estudiada y presentada durante el período de revisión, en términos de valor (USD) y como participación % del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a internet y el auge en la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, ha llevado a un crecimiento fenomenal del mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que lleva a un aumento en la demanda de servicios logísticos, especialmente los servicios de cumplimiento del comercio electrónico. Por lo tanto, el valor bruto de mercancía (GMV), el crecimiento histórico y proyectado, y el desglose de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe) han sido analizados y presentados en esta tendencia de la industria.
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas hacia la fábrica y el transporte de los productos manufacturados hacia los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interconectadas y son fundamentales para una cadena de suministro sin interrupciones. Por lo tanto, el valor agregado bruto (VAB), el desglose del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período de revisión han sido analizados y presentados en esta tendencia de la industria.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuario final, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, el soporte al cliente, las disrupciones tecnológicas (como los vehículos eléctricos, la digitalización y los camiones autónomos), entre otros. Por lo tanto, la distribución (participación % para el año base del estudio) del volumen del parque de camiones por tipo de camión, los disruptores del mercado, las inversiones en la fabricación de camiones, las especificaciones de los camiones, las regulaciones de uso e importación de camiones, y las anticipaciones del mercado para el período de pronóstico han sido presentados en esta tendencia de la industria.
- Costos operativos del transporte por camión - Las razones principales para medir y comparar el desempeño logístico de cualquier empresa de transporte por camión son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si es necesario realizar cambios operativos y dónde hacerlos para controlar los gastos e identificar áreas de mejora del desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por camión y las variables involucradas, a saber, los salarios y beneficios de los conductores, los precios del combustible, los costos de reparaciones y mantenimiento, los costos de neumáticos, etc., han sido estudiados durante el año base del estudio y presentados para la geografía estudiada (país o región según el alcance del informe).
- Comercio mayorista y minorista - Este segmento de industria de usuario final captura el gasto logístico externo (externalizado) incurrido por los mayoristas y minoristas en el servicio de transporte de carga por carretera. Los actores de usuario final considerados son los establecimientos principalmente dedicados a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y la prestación de servicios vinculados a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como la obtención de materiales, el transporte, el cumplimiento de pedidos, el almacenamiento, la previsión de la demanda y la gestión del inventario, entre otras.
| Palabra clave | Definición |
|---|---|
| Cabotaje | Transporte por carretera realizado por un vehículo de motor matriculado en un país en el territorio nacional de otro país. |
| Cross docking | El cross docking es un procedimiento logístico mediante el cual los productos de un proveedor o planta de fabricación se distribuyen directamente a un cliente o cadena minorista con un tiempo mínimo o nulo de manipulación o almacenamiento. El cross docking tiene lugar en una terminal de distribución; generalmente compuesta por camiones y puertas de carga en dos lados (entrada y salida) con un espacio de almacenamiento mínimo. El nombre 'cross docking' explica el proceso de recibir productos a través de un muelle de entrada y luego transferirlos a través del muelle hasta el muelle de transporte de salida. |
| Comercio de tránsito internacional | Transporte por carretera internacional entre dos países diferentes realizado por un vehículo de motor matriculado en un tercer país. Un tercer país es un país distinto del país de carga o embarque y del país de descarga o desembarque. |
| Mercancías peligrosas | Las clases de mercancías peligrosas transportadas por carretera son las definidas por la decimoquinta edición revisada de las Recomendaciones de las Naciones Unidas sobre el transporte de mercancías peligrosas, Naciones Unidas, Ginebra 2007. Incluyen la Clase 1: Explosivos; Clase 2: Gases; Clase 3: Líquidos inflamables; Clase 4: Sólidos inflamables - sustancias susceptibles de combustión espontánea; sustancias que, en contacto con el agua, desprenden gases inflamables; Clase 5: Sustancias comburentes y peróxidos orgánicos; Clase 6: Sustancias tóxicas e infecciosas; Clase 7: Materiales radiactivos; Clase 8: Sustancias corrosivas; Clase 9: Sustancias y artículos peligrosos diversos. |
| Envío directo | El envío directo es un método de entrega de mercancías desde el proveedor o el propietario del producto directamente al cliente. En la mayoría de los casos, el cliente solicita las mercancías al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Drayage | El drayage es una forma de servicio de transporte por camión que conecta los diferentes modos de envío (intermodal), como el flete marítimo o el flete aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de transporte de larga distancia. Los camiones de drayage mueven carga hacia y desde varios destinos, como barcos de contenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Generalmente, el drayage solo transporta mercancías en distancias cortas y opera únicamente en un área metropolitana. También requiere solo un conductor en un solo turno. Sin embargo, a pesar de esto, desempeña un papel importante en el transporte de larga distancia, ya que lleva las mercancías a la carga y viceversa. Hace que el transporte intermodal sea mucho más eficiente y permite la transferencia sin interrupciones de mercancías al cliente final. |
| Furgón seco | Un furgón seco es un tipo de semirremolque completamente cerrado para proteger los envíos de los elementos externos. Diseñado para transportar carga paletizada, en cajas o suelta, los furgones secos no tienen control de temperatura (a diferencia de las unidades refrigeradas) y no pueden transportar envíos sobredimensionados (a diferencia de los remolques de plataforma plana). |
| Demanda final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, de las empresas como inversión de capital y como exportaciones. |
| Camión de plataforma plana | Un camión de plataforma plana es un tipo de camión con diseño rígido. Tiene una carrocería trasera de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma plana se utiliza principalmente para transportar mercancías pesadas, sobredimensionadas, anchas y no delicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, las mercancías transportadas con él no deben ser vulnerables a la lluvia. Por funcionalidad, el camión de plataforma plana es comparable a un remolque de plataforma plana. |
| Logística de entrada | La logística de entrada es la forma en que los materiales y otras mercancías se introducen en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística de entrada se centra en la parte de la oferta de la ecuación oferta-demanda. |
| Demanda intermedia | La demanda intermedia incluye bienes, servicios y construcción de mantenimiento y reparación vendidos a empresas, excluyendo la inversión de capital. |
| Carga internacional de salida | Lugar de carga de las mercancías en el país informante (es decir, el país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Carga internacional de entrada | Lugar de descarga de las mercancías en el país informante (es decir, el país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Carga fuera de calibre (OOG) | La carga fuera de calibre (OOG, por sus siglas en inglés) es cualquier carga que no puede cargarse en contenedores de transporte de seis lados simplemente porque es demasiado grande. El término es una clasificación muy amplia de toda la carga con dimensiones que superan las dimensiones máximas del contenedor de 40 pies de altura. Es decir, una longitud superior a 12,05 metros, un ancho superior a 2,33 metros o una altura superior a 2,59 metros. |
| Palés | Plataforma elevada destinada a facilitar el levantamiento y apilamiento de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que solo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que la de un envío de carga parcial por camión (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de carga completa por camión (FTL). |
| Carretera pavimentada | Carretera revestida con piedra triturada (macadán) con aglomerante de hidrocarburos o agentes bituminosos, con hormigón o con adoquines. |
| Logística inversa | La logística inversa comprende el sector de las cadenas de suministro que procesa cualquier elemento que regresa hacia adentro a través de la cadena de suministro o que viaja 'hacia atrás' a través de la cadena de suministro. |
| Servicio de transporte de carga por carretera | La contratación de una agencia de transporte por camión para el transporte de productos básicos (materias primas o bienes manufacturados, incluidos tanto sólidos como líquidos) desde el origen hasta un destino dentro del país (doméstico) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga completa por camión o de carga parcial por camión, contenedorizado o no contenedorizado, con control de temperatura o sin control de temperatura, de corta distancia o de larga distancia. |
| Vehículo tauliner | Tauliner y curtainsider se utilizan como nombres genéricos para camiones o remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un raíl superior y a raíles o postes desmontables en la parte delantera y trasera, lo que permite que las cortinas se abran a lo largo de los laterales para facilitar la carga y descarga eficiente con carretillas elevadoras. Cuando se cierran para el transporte, las correas verticales de retención de carga se fijan a un raíl de cuerda debajo del piso del camión, conectando el piso del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre 'Tauliner'. Esto evita que la cortina aletee o retumbe con el viento y también puede ayudar a retener las cargas ligeras para que no se desplacen lateralmente. |
| Transporte por contrato o por remuneración | El transporte de mercancías a cambio de una remuneración. |
| Carretera no pavimentada | Carretera con base estabilizada no revestida con piedra triturada, aglomerante de hidrocarburos o agentes bituminosos, hormigón o adoquines. |
Metodología de Investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: Identificación de variables clave: Con el fin de construir una metodología de pronóstico sólida, las variables y factores identificados en el paso 1 se prueban frente a los números históricos disponibles del mercado. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Construcción del modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico se expresan en términos nominales. La inflación se considera como parte de los precios, y el precio promedio de venta (PVP) varía a lo largo del período de pronóstico para cada país.
- Paso 3: Validación y finalización: En este importante paso, todos los números del mercado, variables y evaluaciones de los analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan entre diferentes niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, encargos de consultoría personalizada, bases de datos y plataformas de suscripción




