
Tamaño y Participación del Mercado de Productos de Acuicultura
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 238.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 304.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.03 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos de Acuicultura por Mordor Intelligence
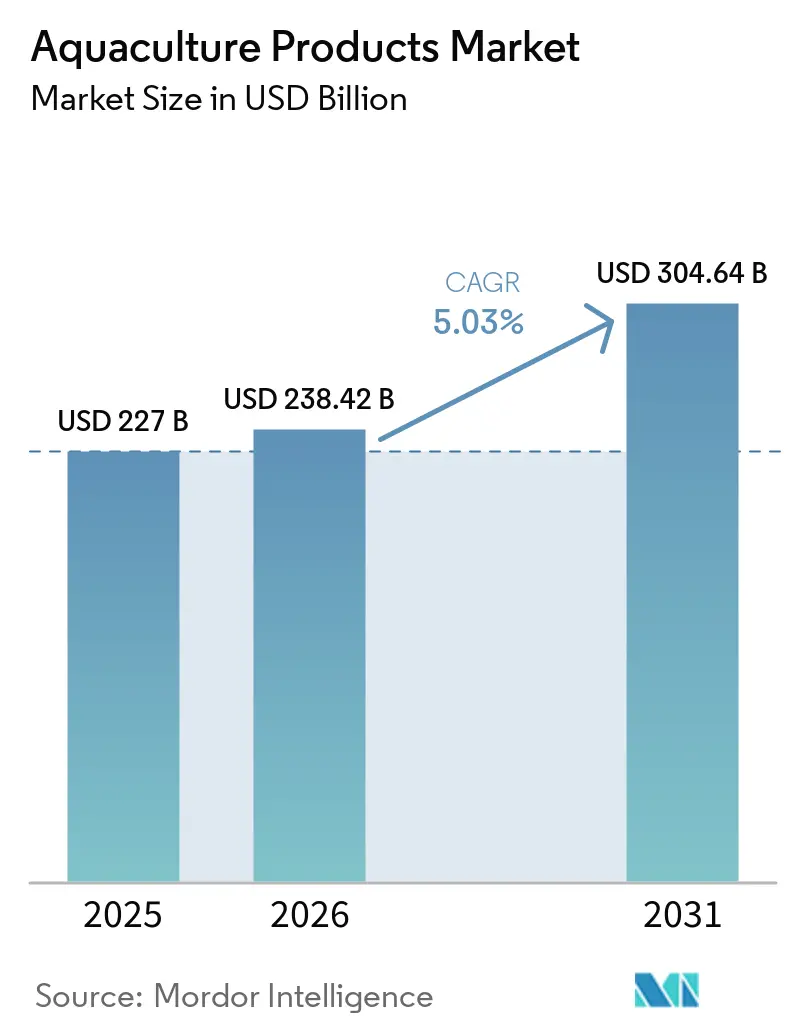
Se prevé que el tamaño del mercado de productos de acuicultura crezca de USD 227,0 mil millones en 2025 a USD 238,42 mil millones en 2026 y se proyecta que alcance USD 304,64 mil millones en 2031 a una CAGR del 5,03% durante 2026-2031. El alimento representa el mayor gasto, ya que la innovación en alimento acuícola compuesto y la inclusión de proteína de insectos están mejorando las tasas de crecimiento y reduciendo la dependencia del harina de pescado importada. La acuicultura en agua dulce sigue dominando los volúmenes globales, aunque los sistemas de recirculación en tierra y las jaulas en alta mar están escalando rápidamente a medida que los gobiernos endurecen las normas de zonificación costera y los inversores buscan una producción resiliente al clima. La automatización, la alimentación impulsada por inteligencia artificial y la trazabilidad mediante cadena de bloques se están extendiendo desde Noruega y Chile hasta Asia-Pacífico y Oriente Medio, mejorando los márgenes y ganando la aceptación de los minoristas. Al mismo tiempo, los proyectos piloto de créditos de carbono azul y las formulaciones de alimento de bajas emisiones están abriendo nuevas fuentes de ingresos que refuerzan la narrativa de sostenibilidad a largo plazo del mercado de productos de acuicultura.
Conclusiones Clave del Informe
- Por tipo de producto, el alimento representó el 40,0% del valor del mercado de productos de acuicultura en 2025, y se proyecta que los productos químicos y aditivos crezcan más rápido a una CAGR del 13,5% de 2026 a 2031.
- Por entorno de cultivo, la acuicultura en agua dulce capturó el 55,0% del valor en 2025, mientras que se proyecta que los sistemas marinos crezcan más rápido a una CAGR del 12,0% de 2026 a 2031.
- Por especie, las carpas representaron una participación del 32,0% en 2025, mientras que la producción de camarones y langostinos avanza a una CAGR del 11,5% durante 2026-2031.
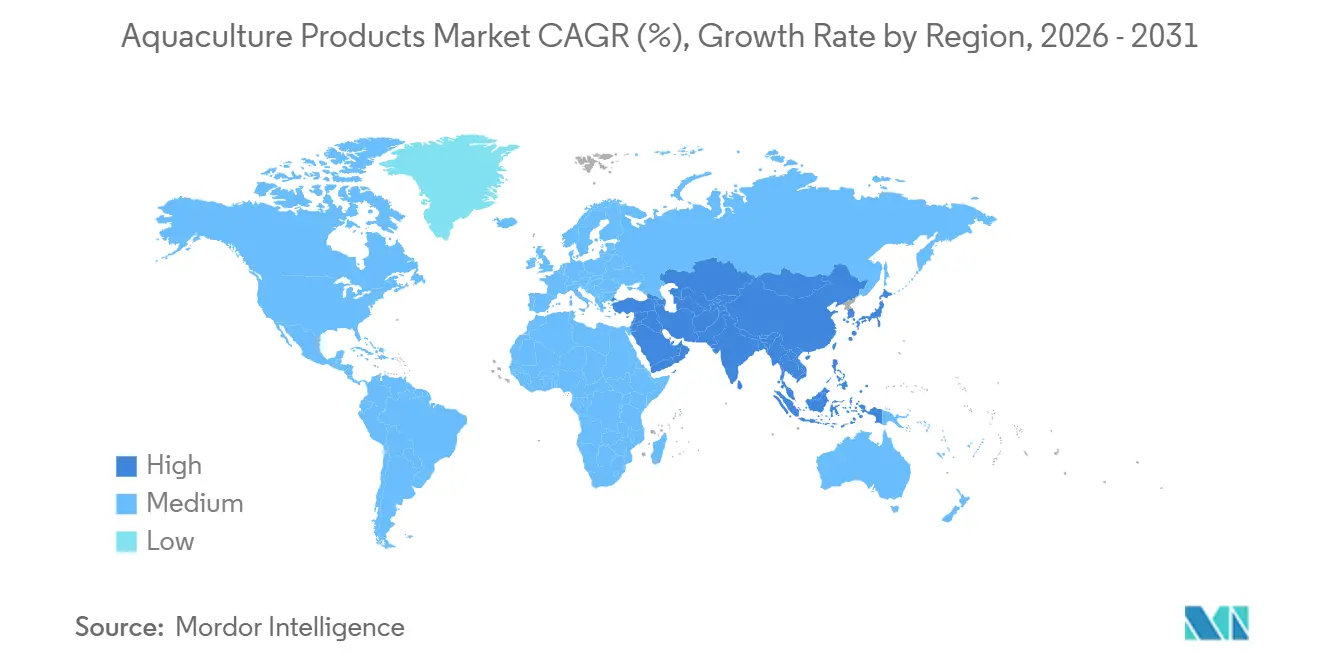
- Por geografía, Asia-Pacífico dominó la participación del mercado de productos de acuicultura con el 68,0% en 2025, mientras que se proyecta que Oriente Medio crezca más rápido a una CAGR del 10,6% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de proteína de mariscos | +1.2% | Asia-Pacífico, América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Disminución de las reservas de pesca de captura silvestre | +0.9% | Costas del Atlántico Norte, el Pacífico y el Océano Índico | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para la piscicultura sostenible | +0.8% | Noruega, China, India, Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Adopción tecnológica en sistemas de recirculación | +0.7% | América del Norte, Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Alimentación de precisión habilitada por inteligencia artificial | +0.5% | Noruega, Chile, Escocia, China e India | Corto plazo (≤ 2 años) |
| Créditos de carbono azul para granjas de bajas emisiones | +0.3% | Sudeste Asiático, América del Sur y África Oriental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Proteína de Mariscos
El consumo per cápita mundial de mariscos aumentó a 20,7 kilogramos en 2022, ya que los hogares de China, India, Vietnam e Indonesia diversificaron sus dietas hacia proteína animal asequible con una huella de carbono más ligera[1]. Los minoristas de América del Norte y Europa ampliaron las líneas de productos de acuicultura congelados y de valor agregado para satisfacer la preferencia de los compradores por mariscos trazables y libres de antibióticos. Al mismo tiempo, los restaurantes están rediseñando sus menús para incluir especies cultivadas de forma sostenible, estrechando los vínculos entre la marca y el abastecimiento responsable. A medida que los volúmenes de captura silvestre se estabilizan, la acuicultura suministra ahora más de la mitad del consumo humano de mariscos, lo que subraya el apoyo estructural al crecimiento en volumen. Las economías emergentes como Nigeria y Kenia están experimentando déficits agudos de proteína que impulsan la inversión público-privada en nuevas granjas de estanques y jaulas. Las brechas en almacenamiento en frío y procesamiento persisten en los mercados emergentes, aunque la inversión está comenzando a cerrar esos cuellos de botella.
Disminución de las Reservas de Pesca de Captura Silvestre
La pesca y la acuicultura desempeñan un papel crucial en el suministro mundial de proteínas, aportando el 15% de la proteína de fuentes animales y el 6% de la proteína total a nivel mundial. Muchas especies comerciales de peces se están capturando en o por encima de su rendimiento máximo sostenible, lo que lleva a cuotas más estrictas en regiones como el Atlántico Norte, el Mediterráneo y el Golfo de México. Estas cuotas más restrictivas, combinadas con las migraciones de poblaciones impulsadas por el calentamiento oceánico, están aumentando los precios en muelle y mejorando la competitividad de las alternativas de cultivo en los mercados minoristas. Los fabricantes de alimento están reduciendo la dependencia de los peces forrajeros incorporando harina de insectos, algas y proteína unicelular en las formulaciones de alimento, reduciendo así la dependencia de la industria de los ecosistemas marinos. La aceptación por parte de los consumidores de los mariscos de cultivo está creciendo a medida que disminuyen las diferencias de precio. En 2024, los Estados Unidos registraron un déficit comercial de mariscos de USD 17 mil millones, lo que llevó a los responsables de políticas a promover la acuicultura como solución para la seguridad alimentaria. Además, los formuladores de alimento globales están ajustando las recetas para disminuir la dependencia de la harina de pescado procedente de especies forrajeras silvestres, contribuyendo a aliviar las presiones ecológicas mientras se mantiene la estabilidad de costos.
Incentivos Gubernamentales para la Piscicultura Sostenible
En septiembre de 2025, el gobierno noruego identificó tres áreas en alta mar, Norskerenna Sur, Frøyabanken Norte y Trænabanken, para iniciar la acuicultura comercial de salmón a gran escala en alta mar. El último plan quinquenal de China paga hasta el 30% de los costos de capital para proyectos de recirculación, mientras que el Pradhan Mantri Matsya Sampada Yojana de India comprometió INR 200 mil millones (USD 2,4 mil millones) para infraestructura de camarón y tilapia[2]. Arabia Saudita y los Emiratos Árabes Unidos subvencionan granjas terrestres vinculadas a la desalinización como parte de estrategias soberanas de seguridad alimentaria. Estos programas reducen el riesgo de los desembolsos de capital y aceleran la adopción tecnológica. En África, los prestamistas multilaterales respaldan la rehabilitación de estanques, la logística de cadena de frío y la formación profesional para estimular el empleo rural inclusivo. Dichos programas reducen las barreras de entrada, aceleran la transferencia de tecnología y amplían la base de clientes del mercado de productos de acuicultura.
Adopción Tecnológica en Sistemas de Recirculación
Los sistemas de acuicultura de recirculación reciclan hasta el 99% del agua, reducen la transferencia de patógenos y permiten ubicar las granjas cerca de los centros de demanda urbana. El Bluehouse de Florida de Atlantic Sapphire, en funcionamiento desde 2024, produce aproximadamente 4.000 toneladas métricas de salmón al año para los supermercados del sureste de los Estados Unidos sin depender del transporte aéreo. First Water, con sede en Islandia, ha asegurado EUR 82 millones (USD 89 millones) para ampliar una instalación de salmón de energía geotérmica, con el objetivo de alcanzar una producción anual de 50.000 toneladas métricas en 2028. Los componentes modulares de AKVA Group y Pentair incorporan sensores que monitorean los niveles de oxígeno, temperatura y amoníaco en tiempo real, mejorando el mantenimiento predictivo y la eficiencia laboral. Si bien la alta intensidad de capital sigue siendo un desafío, los prestamistas reconocen cada vez más los perfiles de menor riesgo ambiental de estos sistemas. Los gobiernos están introduciendo permisos acelerados para instalaciones de contención cerrada con el fin de reducir la descarga de nutrientes a lo largo de las costas ambientalmente sensibles. A medida que mejoran las curvas de aprendizaje, la economía de los sistemas de acuicultura de recirculación se está acercando a la paridad con los sistemas de red abierta para especies premium, creando nuevas oportunidades en el mercado de productos de acuicultura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brotes de enfermedades y aumento del gasto en bioseguridad | −1.2% | Los centros de alta densidad de Asia-Pacífico son los más expuestos. | Corto plazo (≤ 2 años) |
| Precios volátiles de la harina de pescado y las proteínas de soja | −0.9% | Global, presión de costos aguda para operaciones intensivas en alimento. | Mediano plazo (2-4 años) |
| Presión de licencia social de las comunidades costeras | −0.5% | América del Norte, Europa y Asia-Pacífico desarrollada. | Mediano plazo (2-4 años) |
| Escasez de aprobaciones regulatorias de medicamentos marinos | −0.3% | En todo el mundo, con ciclos de revisión prolongados en múltiples regiones. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brotes de Enfermedades y Aumento del Gasto en Bioseguridad
En 2025, las granjas de salmón chilenas afectadas por la Anemia Infecciosa del Salmón (AIS) debieron implementar el barbecho obligatorio del sitio por hasta 18 meses. Esto llevó a una reducción en la oferta y un aumento en los precios al contado. De manera similar, el Virus del Lago Tilapia en China resultó en el sacrificio en los estanques afectados y perturbó las entregas domésticas. Patógenos como la AIS y el Síndrome de Mortalidad Temprana (SMT) tienen el potencial de devastar poblaciones enteras de peces, contribuyendo a pérdidas globales estimadas en USD 6,5 mil millones anuales. En Noruega, se reportaron 13 casos confirmados de AIS en 2024, mientras que la enfermedad pancreática surgió en 48 nuevos sitios a pesar de los continuos esfuerzos de vacunación. Para mitigar estos desafíos, los operadores están invirtiendo en medidas como el tratamiento del agua con luz ultravioleta, redes multicapa y laboratorios de diagnóstico en el sitio. Sin embargo, estas iniciativas conllevan costos iniciales significativos, que a menudo superan los USD 2 por kilogramo de capacidad instalada. En Nigeria, los pequeños productores informan que los gastos asociados con los kits de bioseguridad y los servicios veterinarios han aumentado los costos unitarios más allá de niveles sostenibles, lo que lleva a salidas del mercado. Esto ha contribuido a una desaceleración en el crecimiento a corto plazo del mercado de productos de acuicultura.
Precios Volátiles de la Harina de Pescado y las Proteínas de Soja
La temporada de anchoa de 2023 enfrentó desafíos significativos debido a El Niño, lo que llevó a la cancelación de la primera temporada y a bajas tasas de captura en la segunda, lo que causó una disminución de aproximadamente el 23% en la producción mundial de harina de pescado. Los precios de la harina de pescado aumentaron un 25% entre 2023 y 2024 debido a las perturbaciones relacionadas con El Niño en Perú, mientras que los futuros de soja fluctuaron un 18% en medio de tensiones geopolíticas. Los costos de alimento, que pueden constituir hasta el 70% de los gastos variables, han presionado los márgenes, particularmente para la carpa y la tilapia, donde los precios en granja son relativamente bajos. Los precios de la harina de soja oscilaron entre USD 380 y USD 480 por tonelada métrica, influenciados por los cambios en las cosechas sudamericanas y las políticas de biocombustibles. Los productores más grandes de salmón y camarón mitigan algunas de estas fluctuaciones de costos al poseer plantas de alimento o asegurar contratos a largo plazo, mientras que los productores más pequeños a menudo soportan el peso de la volatilidad de precios. Aunque las proteínas alternativas están ganando participación de mercado, muchas aún esperan la aprobación regulatoria global.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
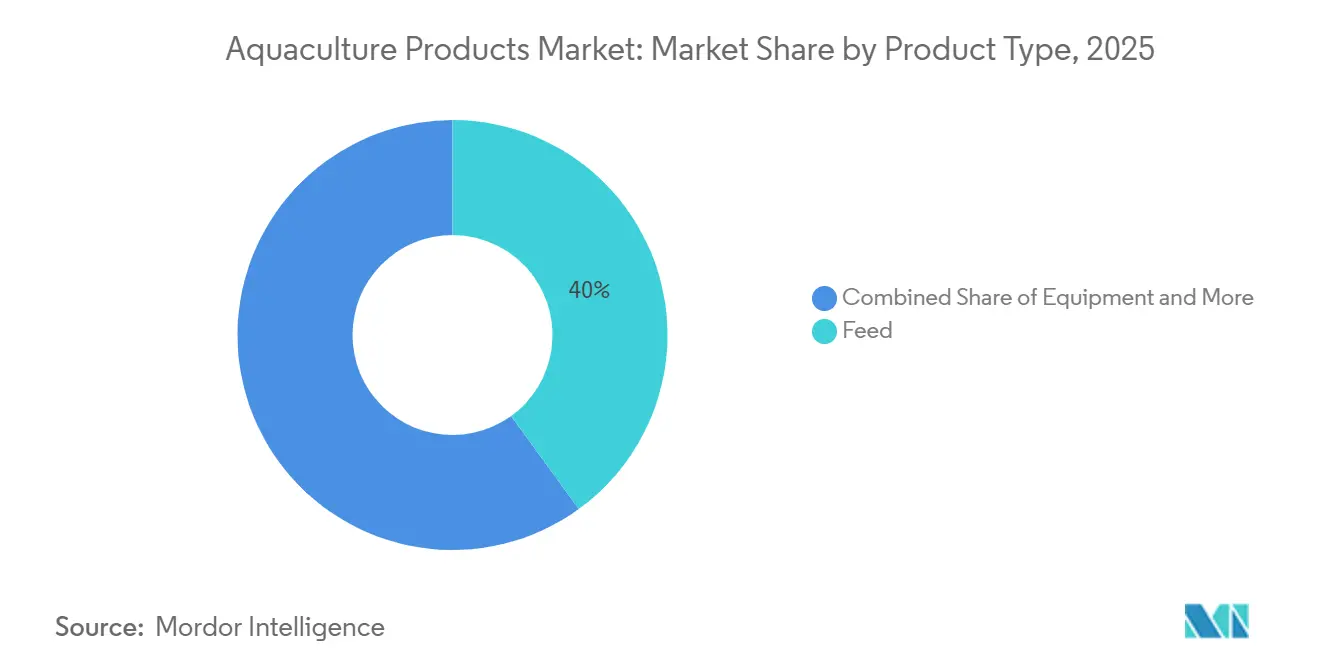
La Innovación en Alimento Impulsa la Expansión de MárgenesEl alimento retuvo la mayor porción de ingresos, capturando el 40,0% de la participación del mercado de productos de acuicultura en 2025, ya que las dietas nutricionalmente equilibradas determinan el rendimiento de crecimiento y la supervivencia. El imperativo de costos impulsa un flujo constante de aditivos funcionales, enzimas digestivas, acidificantes y moduladores inmunitarios, cada uno prometiendo ganancias incrementales en la conversión del alimento. Las multinacionales y los molinos regionales por igual están experimentando con dietas sin harina de pescado, fomentando acuerdos de licencias cruzadas con empresas emergentes de proteína de insectos. Los productos químicos y aditivos son la categoría de más rápido crecimiento a una CAGR del 13,5% entre 2026 y 2031, ya que las granjas adoptan probióticos e inmunoestimulantes para cumplir con las normas de reducción de antibióticos. La inclusión de harina de insectos está escalando, con Innovafeed suministrando en abundancia al año a los molinos de Cargill para raciones de salmón y trucha. Las ventas de equipos van por detrás del alimento, pero se benefician del movimiento hacia la aireación automatizada y los paquetes de sensores de IoT en instalaciones de recirculación.
Las formulaciones funcionales que elevan la eficiencia de conversión del alimento por debajo de 1,1 mejoran los márgenes y reducen el impacto ambiental, ayudando a los procesadores a cumplir con los compromisos de carbono de los minoristas. La Comisión Europea amplió la autorización para proteínas de insectos en 2024, y la Administración de Alimentos y Medicamentos de los Estados Unidos otorgó el estatus de Generalmente Reconocido como Seguro a varios aceites de algas en 2025. Esas aprobaciones amplían el conjunto de ingredientes disponibles para los formuladores y respaldan un mayor crecimiento en el tamaño del mercado de productos de acuicultura. La demanda de fertilizantes crece más lentamente a medida que los sistemas intensivos reducen la dependencia de la fertilización de estanques, aunque persiste donde los estanques de carpas semi-extensivos siguen siendo comunes.

Por Entorno de Cultivo:
El Agua Dulce Lidera mientras la Marina y los Sistemas de Recirculación Crecen RápidamenteLos estanques y jaulas de agua dulce mantuvieron el 55% de la participación del mercado de productos de acuicultura en 2025, ya que la carpa, la tilapia y el bagre siguen siendo proteínas básicas en Asia y África. Los sistemas marinos se están expandiendo a aproximadamente un 12% de CAGR de 2026 a 2031, ya que Noruega y Chile trasladan las jaulas a alta mar y China despliega corrales de aguas profundas alineados con sus objetivos de economía oceánica. Los estanques de camarón en aguas salobres conservan un nicho valioso, pero enfrentan normas de efluentes más estrictas que aumentan los costos de cumplimiento. La acuicultura de recirculación atrae capital para proyectos de salmón y camarón cerca de centros urbanos, aunque el alto gasto inicial aún limita el tonelaje global.
Las jaulas marinas en alta mar están diseñadas para resistir corrientes más fuertes mediante estructuras semisumergibles, lo que ayuda a reducir la presión de los piojos de mar y dispersar los nutrientes de manera efectiva. Estos sistemas se están implementando para mejorar la eficiencia de la acuicultura. Los operadores de agua dulce están adoptando cada vez más tecnologías de bioflocos y canales de carrera en estanque para mejorar los rendimientos sin requerir tierra adicional; sin embargo, persisten desafíos relacionados con el consumo de energía y la experiencia técnica.
Por Especie:
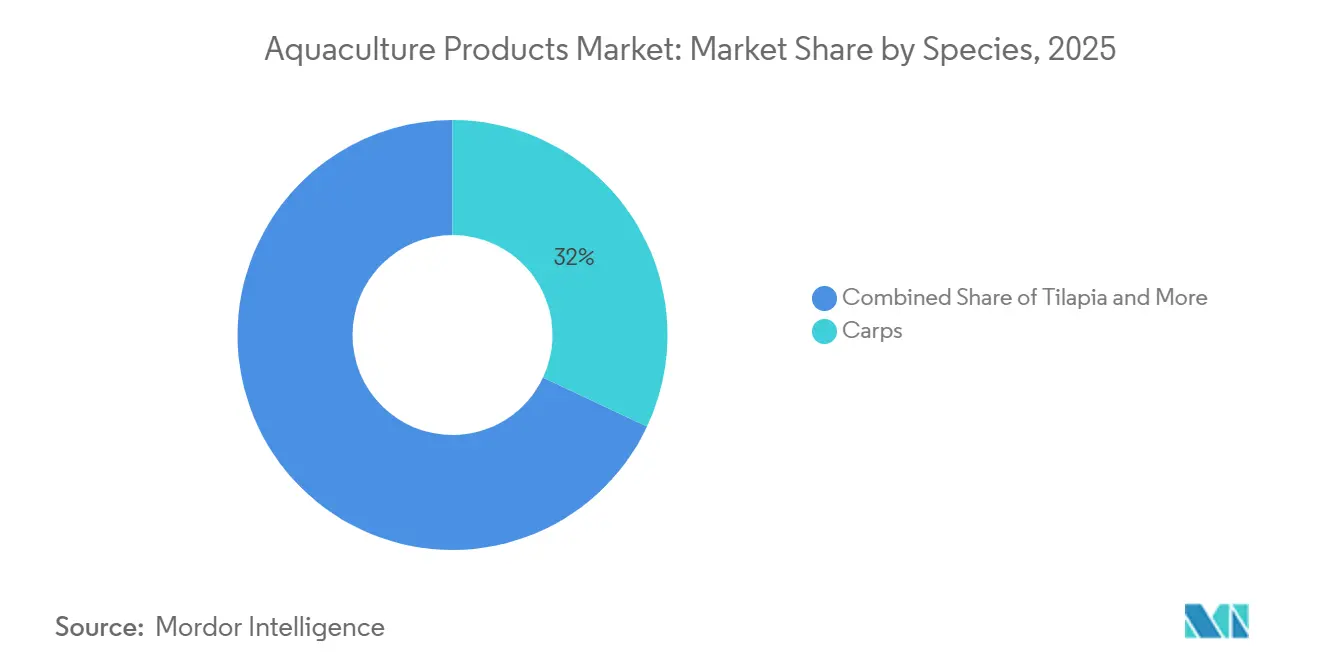
El Camarón y el Salmón Capturan el Crecimiento de ValorLas carpas retuvieron el 32% de la participación del tamaño del mercado de productos de acuicultura en 2025 debido a la demanda histórica de China e India de pescado de agua dulce asequible. Se prevé que la producción de camarones y langostinos aumente a la CAGR más rápida del 11,5% durante 2026-2031, impulsada por las exportaciones de camarón pata blanca ecuatoriano y los clústeres de vannamei indios en Andhra Pradesh y Gujarat. Los salmónidos logran precios premium en Europa, América del Norte y Asia Oriental, siendo Noruega un proveedor importante. La tilapia y los moluscos llenan segmentos sensibles al precio mientras ofrecen oportunidades para el co-cultivo integrado de algas marinas que mejora la calidad del agua.
Los productores ecuatorianos despliegan alimentación automatizada y trazabilidad mediante cadena de bloques para asegurar primas de los minoristas en los Estados Unidos y Europa. Las empresas de genética de salmón como Benchmark aceleran el crecimiento y la resistencia a enfermedades, acortando los ciclos de engorde. Egipto y Nigeria escalan el cultivo de tilapia en jaulas en embalses, aunque la regulación de la calidad del alimento va por detrás de sus pares asiáticos, limitando las perspectivas de exportación. Las ostras, los mejillones y las almejas ganan atención por su proteína de bajo impacto y la secuestración de carbono basada en conchas, aunque dependen de aguas costeras limpias.
Análisis Geográfico
Mercado de Productos de Acuicultura de Asia-Pacífico
La participación del mercado de productos de acuicultura en Asia-Pacífico representó el mayor porcentaje, con un 68,0% en 2025. Esta dominancia se atribuye a los extensos sistemas de cultivo en agua dulce y marina en países como China, India, Vietnam, Indonesia y Bangladesh. La región exhibe una alta demanda de alimento acuícola, productos para la gestión de estanques, sistemas de aireación e insumos para la salud de animales acuáticos. Además, la producción a gran escala de camarón, carpa y tilapia continúa impulsando el consumo de productos comerciales de acuicultura. Factores como el apoyo al financiamiento público, las industrias pesqueras orientadas a la exportación y la creciente adopción de sistemas de cultivo intensivo están promoviendo aún más el uso de tecnologías avanzadas de acuicultura en la infraestructura de producción comercial de peces y camarones de la región.
Mercado de Productos de Acuicultura de Europa, las Américas y Oriente Medio
Se proyecta que el tamaño del mercado de productos de acuicultura en Oriente Medio crecerá al ritmo más rápido, con una CAGR del 10,6% entre 2026 y 2031. Este crecimiento está impulsado por políticas de seguridad alimentaria, proyectos de expansión de criaderos e inversiones en sistemas de acuicultura de recirculación orientados a la producción de peces con uso eficiente del agua. En Europa, el enfoque se mantiene en el cultivo sostenible de salmón, los estándares de trazabilidad y el cumplimiento ambiental. América del Sur continúa desempeñando un papel significativo a través de sus industrias de salmón y camarón orientadas a la exportación. Mientras tanto, América del Norte está invirtiendo en la expansión de la acuicultura doméstica mediante la automatización y los sistemas de cultivo en entornos controlados. Estos avances están impulsando la demanda de alimento, productos para el tratamiento del agua, tecnologías de monitoreo y soluciones de bioseguridad en las redes globales de producción acuícola.
Mercado de Productos de Acuicultura de Europa y América del Sur
Europa y América del Sur representan dos grupos regionales distintos en el mercado de productos de acuicultura, ambos influenciados por especies de alto valor y estrictos estándares operativos. Según la Organización de las Naciones Unidas para la Alimentación y la Agricultura, en Europa, el sistema noruego centrado en el salmón sigue siendo el mayor contribuyente, con el bacalao de cultivo ganando prominencia en 2025, superando la mitad de las exportaciones de bacalao fresco. Según la revisión de 2025 de la Comisión Europea sobre los recursos pesqueros marinos mundiales y la política de acuicultura de la Unión Europea, existe un énfasis continuo en el crecimiento sostenible de la acuicultura[3]. En América del Sur, Chile enfrenta riesgos continuos de enfermedades en el cultivo de salmón, incluida la aparición de nuevas variantes de Aeromonas salmonicida, que complican los esfuerzos de gestión sanitaria. Mientras tanto, la industria camaronera de Ecuador sigue siendo estratégicamente significativa, impulsando la demanda de alimento premium, herramientas de precisión e insumos sanitarios dentro de su sistema de producción orientado a la exportación.
Panorama Competitivo
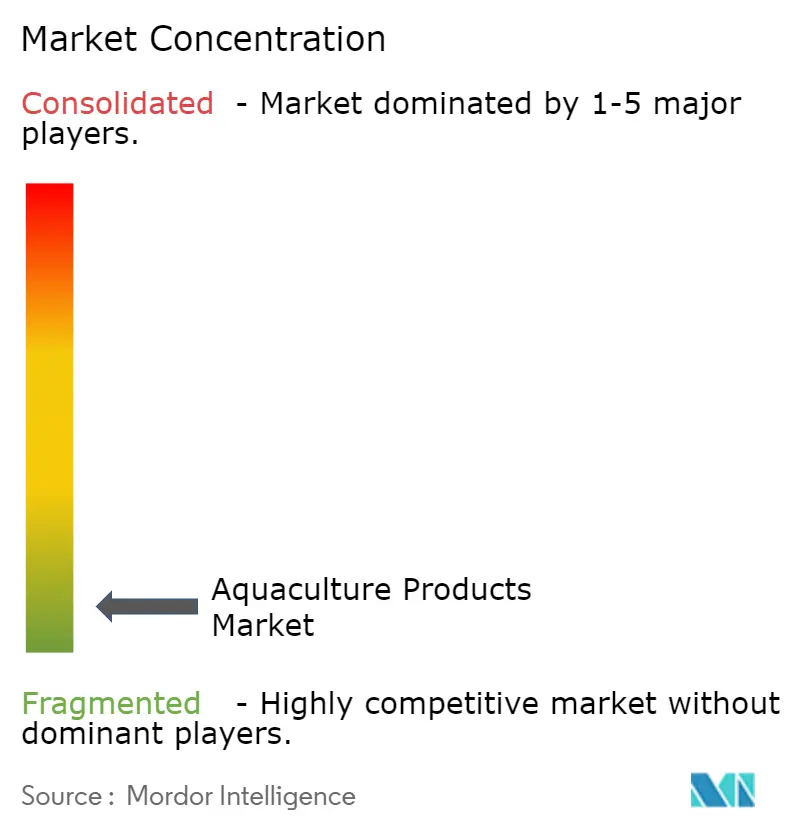
La concentración del mercado sigue siendo baja, con pocas empresas dominando segmentos específicos. Empresas como Mowi, Nutreco y Cargill lideran el segmento de alimento a través de formulaciones globales e integración de materias primas. En el segmento de equipos para sistemas de recirculación, AKVA Group, Pentair y Xylem son los actores clave. Innovafeed y Ynsect están disrumpiendo el abastecimiento de proteínas al asegurar contratos a largo plazo con formuladores que buscan harina de insectos local y de menor carbono. Los corredores de tilapia de África presentan un potencial significativo sin explotar debido a la disponibilidad limitada de plantas de alimento e instalaciones de almacenamiento en frío.
La adopción tecnológica es un factor clave que distingue a los líderes del mercado. Mowi incorpora jaulas cerradas de salmón diseñadas para reducir el riesgo de piojos y la descarga de nutrientes[3]. La unidad Skretting de Nutreco introdujo un aditivo de beta-glucano de levadura para mejorar la resistencia a enfermedades del camarón. Cargill colaboró con Innovafeed para establecer una planta de proteína de insectos ubicada conjuntamente en una planta de alimento, reduciendo los costos logísticos. El salmón genéticamente modificado de AquaBounty, que acorta los tiempos de engorde, ejemplifica cómo las innovaciones de nicho pueden alterar las estructuras de costos.
Los costos de cumplimiento regulatorio benefician a los actores integrados capaces de financiar medidas de bioseguridad y trazabilidad. Las plataformas de cadena de bloques se están utilizando para respaldar las importaciones de camarón, mientras que los minoristas exigen cada vez más certificaciones de ecoetiquetas de terceros. Los proveedores de equipos están incorporando paneles de IoT con bombas y filtros para asegurar ingresos recurrentes por servicios. Mientras tanto, los pequeños productores fragmentados enfrentan presión para consolidarse o formar alianzas contractuales para seguir siendo competitivos en las cadenas de suministro premium.
Líderes de la Industria de Productos de Acuicultura
-
Mowi ASA
-
Nutreco (Skretting)
-
Thai Union Group
-
BioMar Group
-
Cargill Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos de Acuicultura Empresas cubiertas en este informe
- Cargill, Incorporated
- Nutreco N.V. (SHV Holdings N.V.)
- BioMar Group A/S (Schouw & Co.)
- Evonik Industries AG
- AKVA group ASA
- Xylem Inc.
- Pentair plc
- Cooke Aquaculture Inc.
- Cermaq Group AS (Mitsubishi Corporation)
- Aller Aqua A/S
- Ridley Corporation Limited
- Benchmark Holdings plc
- BASF SE
- DSM-Firmenich AG
- Thai Union Feedmill Public Company Limited
Desarrollos recientes de la industria en Mercado de Productos de Acuicultura
- Noviembre de 2025: Skretting Vietnam y Entobel han colaborado para introducir el primer alimento comercial para camarón a base de insectos en Vietnam, incorporando el "H-Meal" (proteína de insectos) de Entobel para la producción a gran escala. Esta asociación busca disminuir la dependencia de los ingredientes marinos, reducir la huella de carbono de la acuicultura y proporcionar una solución de alimento sostenible, circular y eficiente.
- Julio de 2025: Cermaq Group AS, subsidiaria de propiedad total de Mitsubishi Corporation y empresa de cultivo de salmón, ha llegado a un acuerdo para adquirir tres negocios de cultivo de salmón de Grieg Seafood ASA. La adquisición incluye operaciones ubicadas en el norte de Noruega, así como en las costas este y oeste de Canadá. Tras esta adquisición, se proyecta que el volumen de producción de Cermaq alcance aproximadamente 280 mil toneladas métricas para el año fiscal 2027.
- Marzo de 2025: First Water, anteriormente conocida como Landeldi, está avanzando en su ambiciosa granja de salmón atlántico en tierra en Thorlakshofn, Islandia, con el financiamiento total asegurado alcanzando aproximadamente EUR 265 millones (USD 311,7 millones). La empresa ha establecido como objetivo alcanzar una capacidad de producción anual de 50.000 a 60.000 toneladas métricas (peso eviscerado) para 2028-2030.
Alcance del Informe Global del Mercado de Productos de Acuicultura
Los productos de acuicultura consisten en organismos acuáticos como peces de aleta, mariscos (incluidos crustáceos y moluscos) y plantas como las algas marinas, que se cultivan y cosechan en condiciones controladas. Estos organismos se crían en entornos de agua dulce, salobre o marina con intervenciones como la alimentación y la protección para mejorar la producción. Se utilizan con fines alimentarios, comerciales o de restauración. El Informe del Mercado de Productos de Acuicultura está Segmentado por Tipo de Producto (Alimento, Equipos, Fertilizantes, Productos Químicos y Aditivos), Entorno de Cultivo (Agua Dulce, Marina y Agua Salobre), Especie (Carpas, Salmónidos, Tilapia, Camarón y Langostino, Moluscos y Otros (Bagre, Lubina, etc.)) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Alimento |
| Equipos |
| Fertilizantes |
| Productos Químicos y Aditivos |
| Agua Dulce |
| Marina |
| Agua Salobre |
| Carpas |
| Salmónidos |
| Tilapia |
| Camarón y Langostino |
| Moluscos |
| Otros (Bagre, Lubina, etc.) |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Ecuador | |
| Resto de América del Sur | |
| Europa | Noruega |
| Reino Unido | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Egipto |
| Sudáfrica | |
| Resto de África |
| Por Tipo de Producto | Alimento | |
| Equipos | ||
| Fertilizantes | ||
| Productos Químicos y Aditivos | ||
| Por Entorno de Cultivo | Agua Dulce | |
| Marina | ||
| Agua Salobre | ||
| Por Especie | Carpas | |
| Salmónidos | ||
| Tilapia | ||
| Camarón y Langostino | ||
| Moluscos | ||
| Otros (Bagre, Lubina, etc.) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Ecuador | ||
| Resto de América del Sur | ||
| Europa | Noruega | |
| Reino Unido | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Egipto | |
| Sudáfrica | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de productos de acuicultura?
El tamaño del mercado de productos de acuicultura se sitúa en USD 238,42 mil millones en 2026 y se prevé que alcance USD 304,64 mil millones de 2026 a 2031.
¿Qué categoría de producto está creciendo más rápido?
Los productos químicos y aditivos, incluidos los probióticos e inmunoestimulantes, están creciendo a una CAGR del 13,5% de 2026 a 2031.
¿Por qué los sistemas de acuicultura de recirculación están atrayendo inversión?
Reciclan hasta el 99% del agua, mejoran la bioseguridad y permiten la producción cerca de las ciudades, lo que reduce los costos de flete y los impactos ambientales.
¿Qué tecnologías tienen más probabilidades de dar forma a la producción durante los próximos cinco años?
Los sistemas de acuicultura de recirculación, las plataformas de alimentación por visión artificial, los ingredientes a base de insectos y las jaulas en alta mar de contención cerrada están destinados a redefinir los estándares de eficiencia operativa y sostenibilidad.
¿Cómo está cambiando la tecnología la eficiencia del alimento?
La alimentación de precisión impulsada por inteligencia artificial reduce el desperdicio hasta en un 15% y mejora los índices de conversión del alimento, lo que reduce los costos operativos.