
Análisis del Mercado de Alimentos para Acuicultura en India por Mordor Intelligence
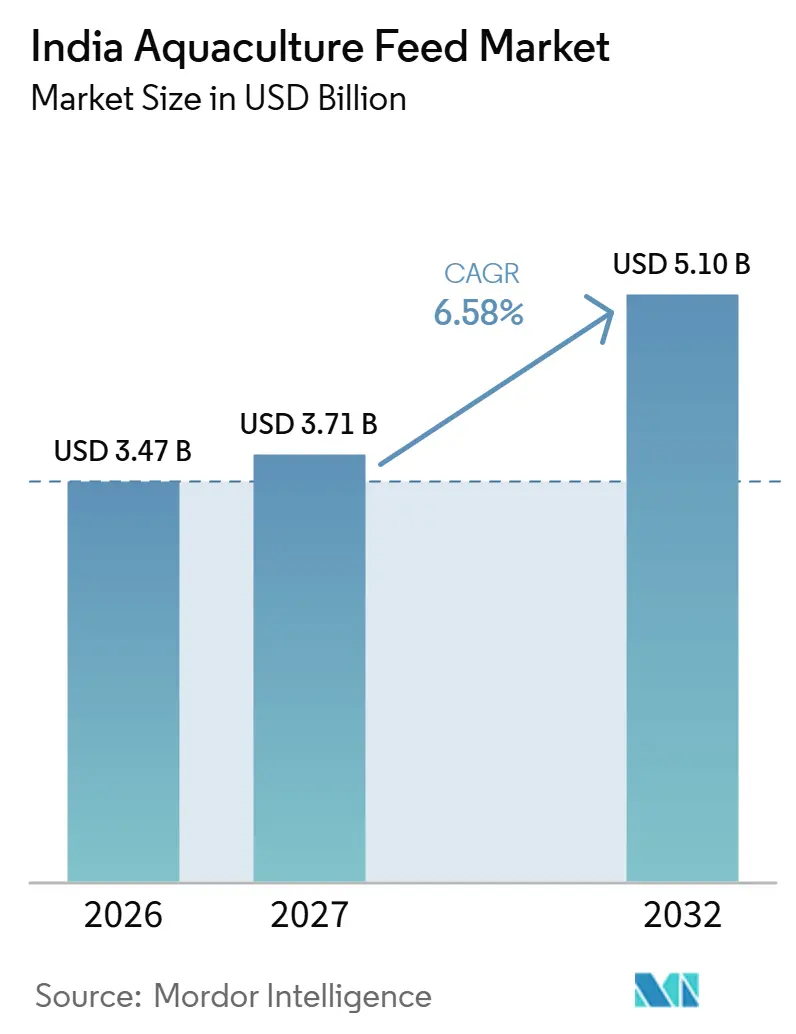
Se espera que el tamaño del mercado de alimentos para acuicultura en India aumente de 3,47 mil millones de USD en 2026 a 3,71 mil millones de USD en 2027 y alcance los 5,1 mil millones de USD para 2032, creciendo a una CAGR del 6,58% durante 2027-2032. Se espera que el volumen del mercado de alimentos para acuicultura en India aumente de 2,2 millones de toneladas en 2026 a 2,34 millones de toneladas en 2027 y alcance las 3,16 millones de toneladas para 2032, creciendo a una CAGR del 6,2% durante 2027-2032.
La demanda interna de pescado en India y la producción de camarón orientada a la exportación amplan las oportunidades de alimentos formulados. El impacto en los precios de los ingredientes en India desde mayo de 2026, atribuido a las condiciones geopolíticas de Asia Occidental y al riesgo de producción agrícola por El Niño, añade presión de costos junto con las enfermedades. Las especificaciones de pellets y el control de la alimentación determinan la economía de las granjas en Andhra Pradesh. Las redes de distribuidores y el apoyo en campo conectan el suministro de alimentos con las decisiones de esas granjas. La financiación de las relaciones con los distribuidores puede, por tanto, determinar cuánta demanda puede atender un fabricante.
Conclusiones Clave del Informe
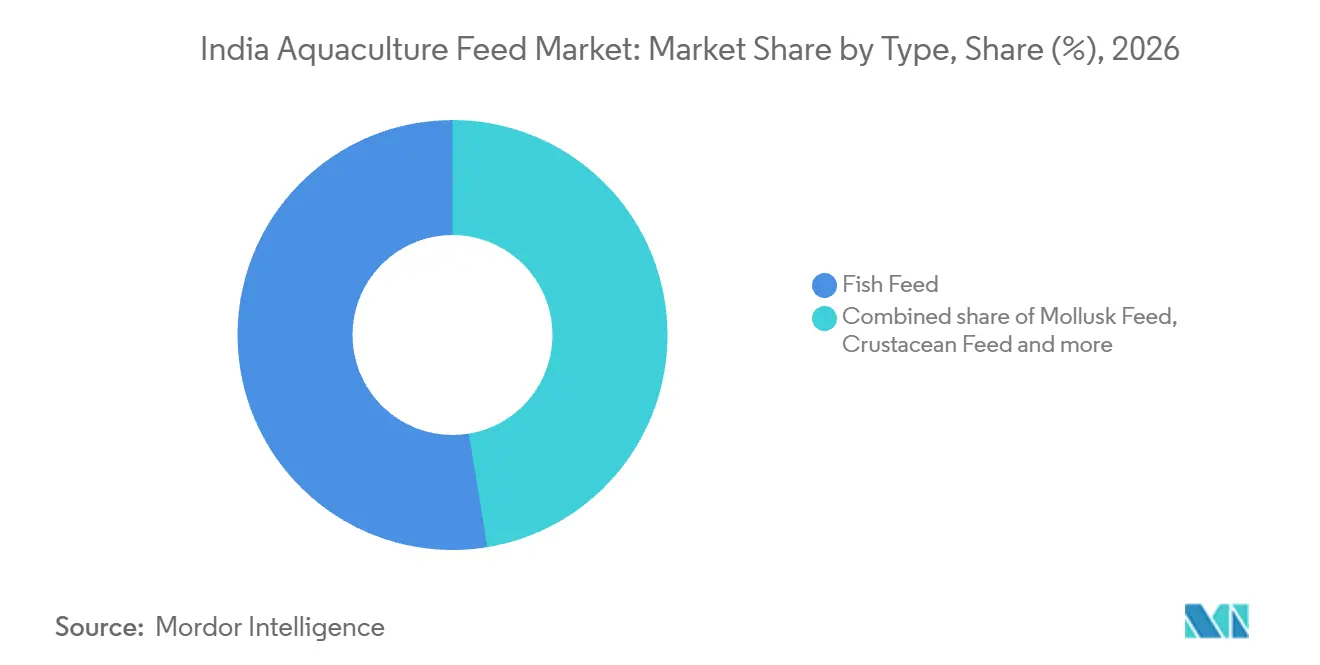
- Por tipo, el alimento para peces tuvo una participación del 52,6% en el mercado de alimentos para acuicultura en India en 2026, mientras que el alimento para crustáceos es el segmento de mayor crecimiento con una CAGR prevista del 9,55% durante 2027-2032.
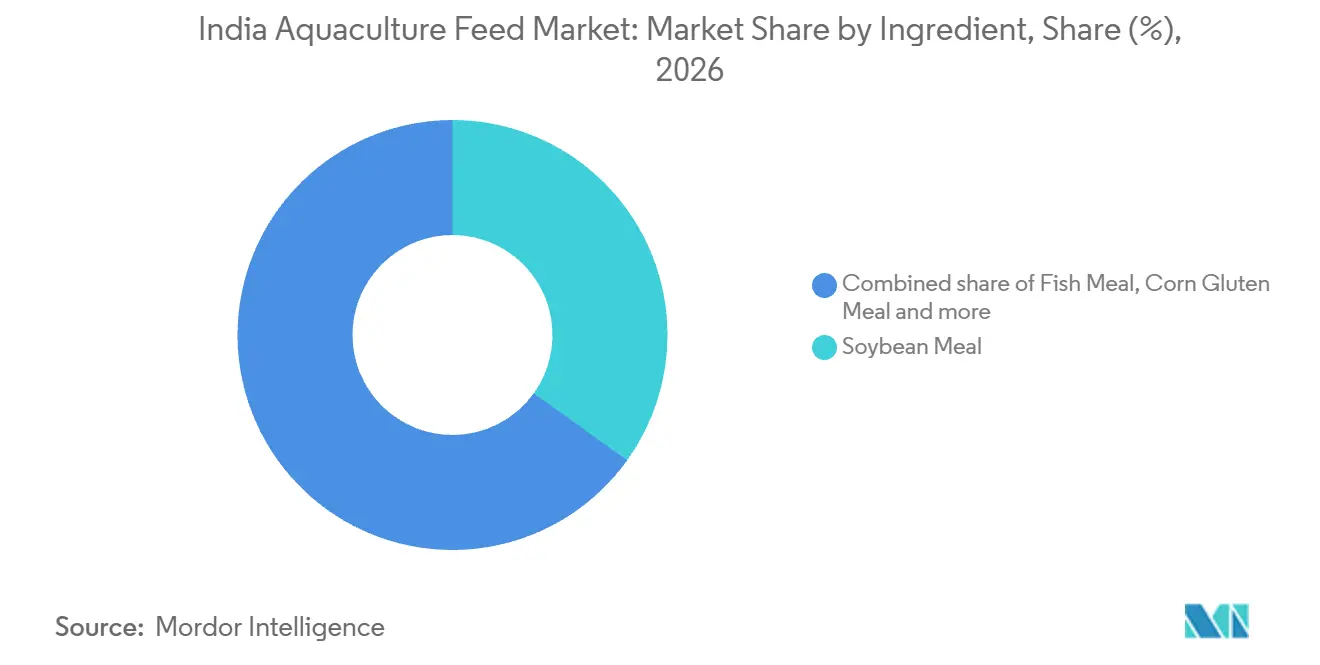
- En cuanto a ingredientes, la harina de soja representó una participación del 34,91% en el tamaño del mercado de alimentos para acuicultura en India en 2026, y la harina de gluten de maíz es el segmento de mayor crecimiento con una CAGR del 8,85% durante 2027-2032.
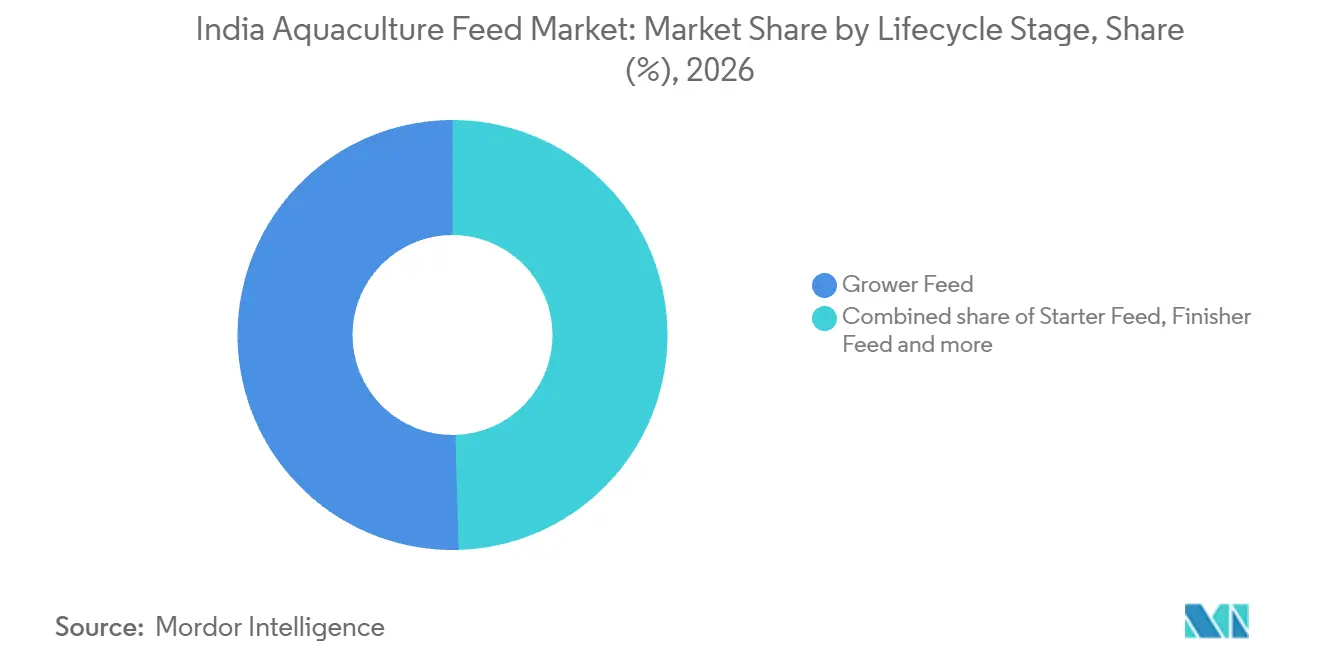
- Entre las etapas del ciclo de vida, el alimento para crecimiento lideró con una participación en valor del 50,46% en 2026, mientras que se prevé que el alimento de inicio crezca más rápido con una CAGR del 10,05% durante 2027-2032.
- Por forma, los pellets representaron el 62,18% del valor del mercado en 2026, y el alimento extruido (flotante) es el segmento de mayor crecimiento con una CAGR del 9,2% durante 2027-2032.
- Geográficamente, el sur de India es el mayor mercado regional, respaldado por la base de acuicultura de agua dulce y agua salobre de Andhra Pradesh.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Consumo Interno de Productos del Mar | +2.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de la Acuicultura Orientada a la Exportación | +3.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Subsidios y Programas Gubernamentales para Insumos de Acuicultura | +1.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Adopción Técnica de Alimentos Formulados de Alto Contenido Proteico | +1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Demanda de Pescado con Marca Propia de Cadenas Minoristas Corporativas | +0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Monitoreo de Estanques con Inteligencia Artificial para Mejorar los Índices de Conversión Alimenticia | +0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Consumo Interno de Mariscos
El consumo interno de productos del mar ofrece a los productores acuícolas una salida para la expansión más allá de la demanda de clientes en el extranjero. El Ministerio de Pesca informó que el consumo per cápita de pescado en India aumentó durante la implementación del Pradhan Mantri Matsya Sampada Yojana (PMMSY). Para las granjas que abastecen a los consumidores indios, una base de consumo más amplia puede respaldar ciclos de producción adicionales y el consiguiente requerimiento de alimento formulado. Esto crea una apertura comercial diferenciada para los proveedores de alimentos cuya propuesta de valor atiende la producción interna de pescado, en lugar de depender exclusivamente de granjas orientadas a la exportación.
Expansión de la Acuicultura Orientada a la Exportación
La acuicultura orientada a la exportación fortalece la demanda de alimentos cuando una base de producción de camarón en crecimiento cuenta con una salida establecida en el extranjero. La MPEDA informó que la producción de camarón patiblanco del Pacífico aumentó un 9,99% hasta 1.304.779 toneladas métricas en 2025-26, frente a 1.186.266 toneladas métricas en 2024-25. Las exportaciones de camarón congelado de India aumentaron por separado a 792.647 toneladas métricas en 2025-26 desde 741.529 toneladas métricas en 2024-25. Para los fabricantes de alimentos especializados, la mayor base productora crea margen para profundizar las relaciones de suministro con las granjas de camarón que atienden la demanda en el extranjero. La oportunidad práctica es apoyar la alimentación adicional requerida por la expansión de las granjas, siendo la economía del cultivo la que determina si esa mayor base física sostiene pedidos recurrentes.
Subsidios Gubernamentales y Programas para Insumos de Acuicultura
El financiamiento público apoya la adopción de alimentos de manera más directa cuando cubre los costos recurrentes de un cultivo acuícola. El esquema Kisan Credit Card de India incluye los costos recurrentes de alimentos dentro del capital de trabajo para los beneficiarios elegibles de acuicultura continental.[1] Los prestatarios deben ser propietarios o arrendatarios de activos pesqueros y contar con las autorizaciones o certificaciones estatales aplicables. El Departamento de Pesca también informó la aprobación de 1.114 propuestas de plantas y molinos de alimentos para peces en el marco del PMMSY durante los ejercicios fiscales 2020-21 a 2024-25. El crédito puede ayudar a las granjas a financiar la alimentación a lo largo de un ciclo de producción, mientras que las aprobaciones de infraestructura pueden respaldar el desarrollo del suministro local. Combinar la capacidad de alimentos utilizable con el acceso al financiamiento del cultivo daría a los fabricantes una ruta de ventas más sólida que la que las aprobaciones de infraestructura podrían ofrecer por sí solas.
Adopción Técnica de Alimentos Formulados con Alto Contenido Proteico
La reformulación de fuentes de proteínas amplía las oportunidades de demanda al ofrecer a los agricultores alimentos formulados específicos por especie con alternativas a la harina de pescado. En 2025-26, el ICAR-CMFRI formuló y comercializó alimentos basados en harina de larvas de mosca soldado negro, libres de harina de pescado, para juveniles de pargo plateado y pámpano indio, tras ensayos que respaldaron la sustitución total de la harina de pescado. Los resultados del ensayo se aplicaron a esas especies juveniles y no reportaron efectos adversos sobre el crecimiento ni las condiciones ambientales. La comercialización ofrece a los proveedores un alimento diferenciado para los productores de pámpano, conectando un avance nutricional con un producto que puede competir por el gasto en alimentación. Para los fabricantes de alimentos, esto abre una vía hacia la nutrición especializada de juveniles a través de la elección de la fuente de proteínas, en lugar de simplemente añadir más de un ingrediente establecido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de la Harina de Pescado y las Materias Primas | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Brotes de Enfermedades en la Acuicultura | -0.9% | West Godavari, Krishna, Nellore | Corto plazo (≤ 2 años) |
| Normas Ambientales más Estrictas sobre Efluentes de Plantas de Alimentos | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Competencia de Alimentos Caseros de Bajo Costo | -0.3% | Bengala Occidental rural | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de la Harina de Pescado y las Materias Primas
La volatilidad de las materias primas crea una restricción de costos directa para los fabricantes de alimentos acuícolas. Avanti redujo los precios del alimento para camarón en abril de 2025 para apoyar la economía de los agricultores, atribuyendo la caída del 0,7% en los ingresos del segmento de alimento para camarón consolidado en el ejercicio fiscal 2025-26 frente al ejercicio fiscal 2024-25 a esa reducción.[2] Avanti atribuyó los fuertes aumentos en los precios de la harina de pescado y la harina de soja en India desde mayo de 2026 a las condiciones geopolíticas de Asia Occidental y al riesgo de producción agrícola por El Niño. Avanti Feeds Limited informó posteriormente que el aumento de los precios de la harina de pescado y la harina de soja redujo la rentabilidad de la división de alimentos en el período abril-junio de 2026 en comparación con trimestres anteriores. Su informe anual situó el aumento de la harina de soja durante el repunte de precios desde mayo de 2026 en aproximadamente el 45%. La empresa señaló que los aumentos totales de costos no siempre pueden trasladarse de inmediato, lo que genera períodos de compresión de márgenes.
Brotes de Enfermedades en la Acuicultura
Las enfermedades debilitan la economía del uso de alimentos incluso cuando los estanques afectados requieren más alimento por cada unidad de cosecha. En 2026, los estanques de camarón afectados por enfermedades en Andhra Pradesh podían requerir más de 2 toneladas métricas de alimento por tonelada métrica de camarón. Las muertes virales antes de que el camarón alcanzara la etapa de 100 unidades también dejaron a algunos agricultores sin poder recuperar los gastos básicos de cultivo. Por tanto, una mayor intensidad de alimentación no puede tratarse como un beneficio de demanda sin complicaciones cuando el camarón resultante puede no cubrir los costos de cultivo. Para los proveedores de alimentos que atienden estas granjas, la demanda recurrente depende de la viabilidad de los ciclos de producción posteriores. La restricción comercial es el riesgo de financiar otro cultivo después de que el gasto en alimentos no haya generado una cosecha económicamente viable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Escala Establecida del Alimento para Peces y Crecimiento del Alimento para CamarónEl alimento para peces representó una participación del 52,6% en el tamaño del mercado de alimentos para acuicultura en India en 2026. El vicepresidente de ventas y técnico de la división de alimentos para camarón de Growel Feeds, B. Ravikumar, informó que el volumen de alimento comercial para peces en India en 2025 fue de 1,2 millones de toneladas métricas, con una utilización de capacidad de aproximadamente el 60%. Los operadores de plantas de alimentos acuícolas planifican la capacidad en torno al pico de cultivo de marzo a junio, cuando utilizan al menos el 80% de ella, frente a menos del 40% en otros momentos. El argumento de un proveedor para añadir capacidad de alimento para peces descansa, por tanto, en ganar volumen en temporada alta, en lugar de tratar la utilización anual como evidencia de margen disponible fácilmente.
El alimento para crustáceos es el segmento de mayor crecimiento, con una CAGR prevista del 9,55% durante 2027-2032. Avanti Feeds Limited vendió 562.060 toneladas métricas de alimento para camarón en el ejercicio fiscal 2025-26, frente a 555.248 toneladas métricas en el ejercicio fiscal 2024-25. Las 6.812 toneladas métricas adicionales ilustran la expansión incremental de un gran operador establecido, mientras que la oportunidad prevista depende de la demanda de alimentación más allá de la base de ventas existente.



Por Ingrediente:
Liderazgo de la Harina de Soja y Suministro de CoproductosLa harina de soja representó una participación del 34,91% en el mercado de alimentos para acuicultura en India en 2026. Avanti Feeds identificó la harina de soja como una de sus principales materias primas para alimentos en el ejercicio fiscal 2025-26. Las formulaciones de alimento para carpas del ICAR-CIFA incluyen harina de soja, mientras que su orientación identifica los factores antinutricionales y el desequilibrio de aminoácidos como restricciones para una alta inclusión de proteínas vegetales o la sustitución total de proteínas animales. Estos límites hacen que la idoneidad de un nivel de inclusión más alto sea una decisión de formulación incluso cuando el ingrediente tiene un papel comercial establecido. Un ensayo de 56 días publicado en 2025 encontró disfunción intestinal en lenguado de oliva juvenil cuando la harina de soja reemplazó el 24% de la harina de pescado de la dieta, ilustrando un límite biológico específico de la especie para la sustitución.
La harina de gluten de maíz es el segmento de mayor crecimiento, con una CAGR prevista del 8,85% durante 2027-2032. En su presentación del primer trimestre del ejercicio fiscal 2027 de agosto de 2026, Sanstar informó 2 instalaciones de molienda húmeda de maíz en Dhule, Maharashtra, y Kutch, Gujarat. Identificó la harina de gluten de maíz como un coproducto del almidón de maíz utilizado para suministrar proteínas, energía y pigmentos para el ganado y los peces. Dado que la harina de gluten de maíz es un subproducto de la fabricación de almidón de maíz, su suministro sigue la producción de almidón en estas plantas en lugar de la demanda de alimentos.

Por Etapa del Ciclo de Vida:
Valor del Alimento para Crecimiento y Desarrollo del Alimento de InicioEl alimento para crecimiento fue el segmento más grande, representando el 50,46% del valor del mercado en 2026. La fase de alimentación más larga concentra los requerimientos recurrentes de alimento a lo largo del período de engorde, otorgando a esta etapa un papel comercial diferente al de los programas cortos de alimentación en etapas tempranas de vida. En consecuencia, la alimentación continua durante el engorde puede añadir demanda dentro de un cultivo existente sin un aumento correspondiente en los inicios de criadero.
El alimento de inicio es el segmento de mayor crecimiento, con una CAGR prevista del 10,05% durante 2027-2032. En enero de 2026, el ICAR-CIBA y Selle Hatchery Tech acordaron comercializar el primer alimento larvario de camarón indígena de India. La comercialización de esta tecnología del sector público a través de una empresa de tecnología de criadero podría ofrecer a los criaderos de camarón una opción de alimentación indígena durante la etapa larvaria.
Por Forma:
Economía de Producción de Pellets y Expansión del Alimento FlotanteLos pellets fueron el segmento más grande, con el 62,18% del valor del mercado en 2026. El Instituto Nacional de Gestión de Extensión Agrícola (MANAGE) y la Fundación India de Tecnología e Investigación en Acuicultura (AQUAFIN) describen la producción de alimento para camarón en India en un libro electrónico de 2024. La mayor parte del alimento para camarón producido en India utiliza molinos de matriz anular para fabricar pellets compactos de hundimiento. El libro electrónico describe la producción de pellets de alimento para camarón por debajo de 1,8 mm como intensiva en energía, mientras que los molineros y los agricultores consideran que los pellets más pequeños son más adecuados para el cultivo de camarón blanco de alta densidad que el P. monodon. Esa preferencia impulsa la demanda hacia pellets pequeños de producción intensiva en energía para el cultivo de vannamei, situando la carga de producción asociada en el molino.
El alimento extruido (flotante) es el segmento de mayor crecimiento, con una CAGR prevista del 9,2% durante 2027-2032. El alimento flotante permite a los agricultores observar la alimentación y ajustar las tasas de suministro, tal como se describe en la orientación técnica del ICAR-CIFA. La planta de Deepak Nexgen Feeds en el distrito de Krishna, Andhra Pradesh, tenía una capacidad anual instalada de 210.000 toneladas métricas para alimento flotante para peces en 2026. En conjunto, la función de uso en granja y la base de fabricación ofrecen a los proveedores una propuesta basada en el uso controlable de alimentos a escala comercial. Los adoptantes de alimento flotante en un estudio de Tripura de 2024-2025 registraron 16,75 kg más de producción de pescado por ciclo de 6 meses junto con un mayor costo de alimento, lo que ofrece a los proveedores un resultado a nivel de granja para sopesar frente al precio del producto.
Análisis Geográfico
Mercado de Alimentos para Acuicultura en el Sur de India
El sur de India es el mayor mercado regional, con Andhra Pradesh proporcionando una base sustancial de granjas acuícolas de agua dulce y agua salobre en operación. En 2026, Andhra Pradesh reportó aproximadamente 216.000 agricultores en aproximadamente 579.000 acres en esos sistemas de producción. Para los fabricantes de alimentos, esa huella crea la oportunidad de llegar a una población productora establecida sin depender exclusivamente de nuevos sitios acuícolas que entren en cultivo. Esas cifras aproximadas implican tenencias promedio de menos de 3 acres, por lo que llegar a muchos pequeños clientes agrícolas es un desafío de distribución diferenciado, además de abastecer el requerimiento agregado de alimentos del estado.
El Banco Nacional para la Agricultura y el Desarrollo Rural (NABARD) informó en su perfil de Andhra Pradesh 2025-26 la existencia de 42 plantas de alimentos con una capacidad de producción efectiva de 9.750 toneladas métricas por día. Sin embargo, la Encuesta Económica 2025-26 de Karnataka identificó la falta de disponibilidad local de alimento para peces como una fuente de mayores costos que afectó negativamente a la acuicultura basada en alimentos. Estas condiciones hacen de la escala de fabricación regional y el acceso al alimento a nivel de granja cuestiones comerciales separadas, siendo la disponibilidad local la que determina si la capacidad de producción puede satisfacer los requerimientos de alimentación de una granja. Los proveedores que hagan disponible localmente el alimento para peces a las granjas basadas en alimentos de Karnataka abordarían la restricción de costos señalada en la encuesta.
Odisha produjo 1,27 millones de toneladas métricas de pescado en 2025-26, incluyendo 827.000 toneladas métricas de pesquerías de agua dulce, 186.000 toneladas métricas de acuicultura de agua salobre y 256.000 toneladas métricas de pesquerías marinas. Las pesquerías de agua dulce suministraron más de 4 veces el volumen de la acuicultura de agua salobre, lo que convierte al agua dulce en la mayor base de producción en la producción pesquera del estado. El 4 de junio de 2026, la Dirección de Pesca de Odisha invitó a los proveedores de alimento para peces y alimento para camarón de agua dulce a solicitar la inclusión en un panel bajo un proyecto asistido por el Banco Mundial junto con otros insumos acuícolas. El plazo inicial propuesto era de un año desde el inicio del contrato, con prórrogas sujetas a los requerimientos del cliente y rescisión permitida con 15 días de preaviso. Para un licitante exitoso, el corto plazo inicial y la opción de rescisión favorecen compromisos de suministro escalonados sobre la capacidad dedicada a este proyecto.
Marco Regulatorio y Perspectivas
La comparación abarca las jurisdicciones seleccionadas del régimen nacional de insumos para acuicultura costera de India y el régimen de alimentos para peces de Andhra Pradesh desde la perspectiva de un fabricante de alimentos formulados. Bajo las Normas de la Autoridad de Acuicultura Costera de 2024, la Autoridad puede establecer estándares, certificar, monitorear, regular o prohibir los insumos de acuicultura costera, incluidos los alimentos. La Ley de Alimentos para Peces (Control de Calidad) de Andhra Pradesh de 2020 rige las operaciones comerciales de alimentos para peces y los estándares para los alimentos vendidos dentro del estado. Las calificaciones consideran la claridad de la ruta comercial junto con las responsabilidades de cumplimiento asociadas con el servicio a cada sistema de producción.
Tabla Regulatoria
| Factor de decisión | India, acuicultura costera | Andhra Pradesh, alimento para peces |
|---|---|---|
| Autoridad principal | Autoridad de Acuicultura Costera | Comisionado de Pesca u oficial de control habilitado; funcionarios estatales de licencias designados |
| Instrumentos o directrices clave | Normas de la Autoridad de Acuicultura Costera de 2024; directiva de insumos de abril de 2026 | Ley de Alimentos para Peces (Control de Calidad) de 2020 |
| Efecto comercial | Supervisión de insumos costeros; gestión de certificación específica por producto donde corresponda | Licencias de operador; respaldo de licencias de otras leyes; estándares para ventas estatales |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La política costera nacional recibe una calificación de Medio porque los fabricantes operan dentro de un marco definido de supervisión de insumos. Para los insumos costeros no exentos, la directiva del 17 de abril de 2026 de la Autoridad requirió que los fabricantes y distribuidores dejaran de utilizar números de certificación específicos por producto vencidos, reforzando el régimen existente. La calificación de Medio de Andhra Pradesh refleja el acceso a las ventas estatales bajo su marco de calidad junto con las responsabilidades de licencias y de respaldo aplicables, incluidos los estándares para los alimentos introducidos o importados al estado. Estas obligaciones comerciales continuas respaldan la opción de Sin cambios en ambos casos, con la participación regida por el régimen de insumos costeros aplicable y los estándares de alimentos para peces del estado de destino.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación de alimentos, el financiamiento y la distribución de distribuidores, y el soporte técnico en la granja. Avanti Feeds reportó el 100% de sus ventas a través de distribuidores en el ejercicio fiscal 2025-26, utilizando 594 canales frente a 693 en el ejercicio fiscal 2024-25. Los períodos de crédito a distribuidores reportados por Growel en el ejercicio fiscal 2025 fueron de 180 a 240 días para alimento para peces y 120 días para alimento para camarón, alineados con los respectivos ciclos de producción. Estos ejemplos hacen del alcance de los distribuidores y del financiamiento de ese alcance fuentes separadas de valor y exposición para los fabricantes de alimentos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de alimentos | Fabricantes de alimentos acuícolas como Growel Feeds Private Limited y Fedora Sea Foods Private Limited | Ventas de alimentos formulados para peces y camarón | Mantener la consistencia entre diferentes líneas de alimentos | Gestionar la calidad y la programación de producción por línea de producto |
| Financiamiento y distribución de distribuidores | Productores de alimentos que financian distribuidores como Growel Feeds Private Limited; productores que venden a través de distribuidores como Avanti Feeds Limited | Ventas de alimentos a través del canal de distribuidores | Largos períodos de crédito alineados con los ciclos de cultivo | Escalonar la exposición crediticia y alinear las cobranzas con los ciclos de cultivo |
| Soporte técnico de uso en granja | Productores de alimentos que brindan soporte en campo como Avanti Feeds Limited y Fedora Sea Foods Private Limited | Ventas recurrentes de productos de alimentos | Adaptar la orientación de alimentación a las condiciones de la granja | Conectar las observaciones de campo con la formulación y el asesoramiento de alimentación |
| Fuente: Mordor Intelligence | ||||
Avanti Feeds reportó soporte técnico a nivel de campo, servicios de asesoramiento a agricultores y orientación sobre gestión de enfermedades para su negocio de alimento para camarón en el ejercicio fiscal 2025-26. El soporte de uso en granja puede fortalecer las ventas recurrentes de alimentos cuando ayuda a las granjas a utilizar eficazmente la formulación suministrada. A medida que los volúmenes de alimentos se expanden, los largos plazos con los distribuidores aumentan la importancia de financiar el intervalo entre la entrega y la cobranza. Los mayores volúmenes de entrega pueden, en consecuencia, consumir efectivo antes de que aumenten las cobranzas, por lo que la capacidad del proveedor para financiar los saldos de los distribuidores se convierte en parte de su capacidad para crecer.
Panorama Competitivo
Concentración del Mercado
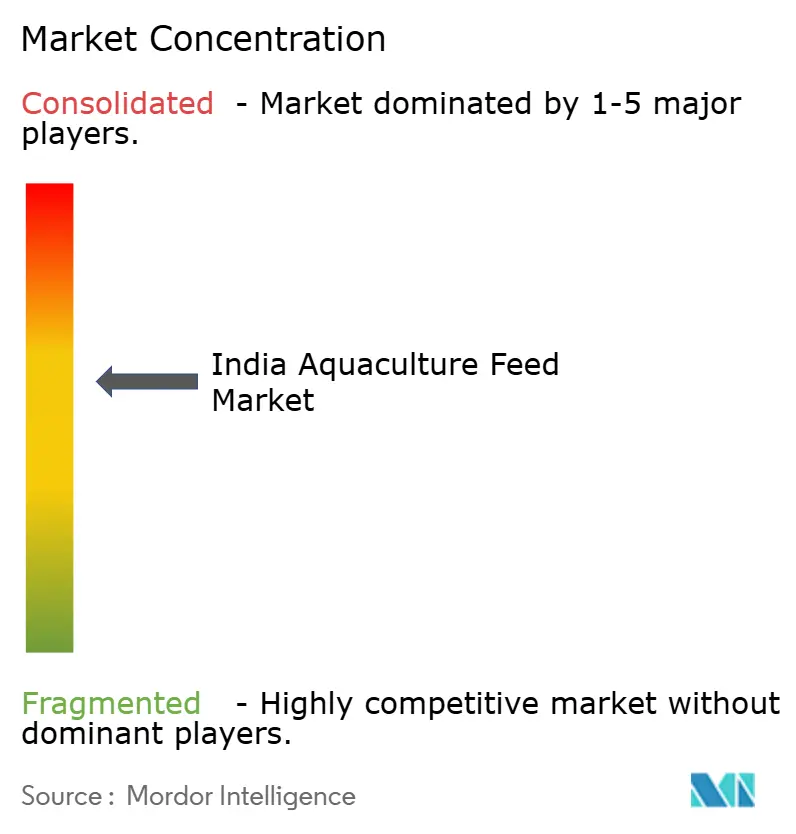
La competencia abarca productores de alimento para camarón, fabricantes que atienden tanto granjas de peces como de camarón, y grupos diversificados de nutrición animal. Los principales proveedores incluyen Avanti Feeds Limited, Charoen Pokphand Foods PCL, Growel Feeds Private Limited, IFB Agro Industries Ltd y Godrej Agrovet Limited. La planta de Mudinepalli Mandal de Growel en el distrito de Krishna, Andhra Pradesh, tenía una capacidad anual de aproximadamente 270.000 toneladas métricas de alimento para peces y 93.000 toneladas métricas de alimento para camarón en 2026. Avanti y la subsidiaria C.P. Aquaculture (India) de Charoen Pokphand Foods producen alimento para camarón, Growel e IFB cubren alimento para peces y camarón, y Godrej abarca nutrición para ganado, aves de corral y acuicultura.
IFB Agro Industries Ltd completó la adquisición del negocio de alimento compuesto comercial para camarón y alimento para peces de agua dulce de Cargill India Private Limited en India el 31 de julio de 2025.[3] Al 31 de diciembre de 2025, Charoen Pokphand Foods PCL poseía el 75% de C.P. Aquaculture (India) Private Limited, cuyas actividades incluían la producción y venta de alimento para camarón, un criadero y la venta de camarón para procesamiento. La transacción de IFB ilustra la expansión mediante la adquisición de un negocio de alimentos establecido, mientras que la estructura de C.P. conecta los alimentos con otras actividades acuícolas. Para las granjas de camarón, un proveedor que opera tanto un criadero como un negocio de alimentos puede ofrecer semilla y alimento de una sola empresa.
La dirección competitiva también depende de la capacidad de atender los canales regulados de insumos costeros. Las Normas de la Autoridad de Acuicultura Costera de 2024 requieren la certificación de la Autoridad antes de que los insumos de acuicultura sean puestos a disposición o utilizados en la acuicultura costera, excepto los insumos específicamente exentos bajo las directrices aplicables. El negocio indio de nutrición animal de Godrej Agrovet Limited, que abarca alimentos para ganado, pollos de engorde, ponedoras, peces y camarón, vendió 1,65 millones de toneladas métricas en el ejercicio fiscal 2025-26, un 11,6% más que en el ejercicio fiscal 2024-25. Esa amplitud sitúa su oferta acuícola dentro de un negocio de alimentos más amplio, mientras que la participación costera mantiene sus propias condiciones regulatorias. Donde se requiere certificación, los números válidos específicos por producto otorgan a los proveedores una ventaja de canal sobre los fabricantes que deben dejar de utilizar números vencidos.
Líderes de la Industria de Alimentos para Acuicultura en India
-
Avanti Feeds Limited
-
Charoen Pokphand Foods PCL
-
Growel Feeds Private Limited
-
IFB Agro Industries Ltd
-
Godrej Agrovet Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos para Acuicultura de India Empresas cubiertas en este informe
- Avanti Feeds Limited
- Charoen Pokphand Foods PCL
- Growel Feeds Private Limited
- IFB Agro Industries Ltd
- Godrej Agrovet Limited
- Alltech Inc.
- Nutreco N.V. (SHV Holdings N.V.)
- ADM (Archer Daniels Midland Company)
- BASF SE
- Waterbase Ltd. (KCT Group)
- UNO Feeds Private Limited
- De Heus Animal Nutrition B.V.
- Grobest Group Limited
- Zeus Biotech Pvt. Ltd.
- Kemin Industries, Inc.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la asequibilidad, la confiabilidad del suministro y el soporte de aplicación para los usuarios de alimento flotante en Tripura. Un estudio de 2024-2025 identificó a 238 agricultores en el estado como adoptantes de la piscicultura basada en alimento flotante. Su experiencia proporciona una prueba localizada de las restricciones que una oferta adicional de alimentos necesitaría abordar. La comparación se centra, por tanto, en cambiar las condiciones de acceso y el soporte en torno a una práctica de alimentación establecida.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Ofertas de alimento flotante más asequibles | Altos precios del alimento flotante reportados en el estudio de Tripura de 2024-2025 | Usuarios de alimento flotante en Tripura | Desarrollar una oferta de alimentos de menor costo con una especificación de rendimiento definida | Mantener un rendimiento de alimentación útil a un precio de venta más bajo | Proveedores de alimento flotante como Growel Feeds Private Limited |
| Rutas de suministro local alternativas | Dependencia de proveedores reportada por los adoptantes del estudio | Granjas que buscan fuentes adicionales de alimento flotante | Desarrollar rutas de suministro a través de distribuidores que ofrezcan una fuente alternativa | Establecer una ruta de entrega económica | Fabricantes de alimentos y distribuidores locales |
| Suministro de alimentos con soporte de aplicación | Débil soporte de extensión identificado en el mismo estudio | Agricultores que adoptan sistemas de alimentación flotante | Combinar el alimento con orientación de alimentación y seguimiento del distribuidor | Financiar el soporte de campo recurrente a través de los ingresos por alimentos | Proveedores de alimentos con capacidades de servicio técnico |
| Fuente: Mordor Intelligence | |||||
Las restricciones de precio y proveedor del estudio de Tripura hacen que las condiciones comerciales de acceso al alimento sean centrales para estas oportunidades. El débil soporte de extensión apareció entre las restricciones del mismo estudio, añadiendo una brecha en la orientación de campo junto con las condiciones de suministro. La apertura central es competir en el acceso al alimento a través de precios y acuerdos con distribuidores que un proveedor puede cambiar directamente.
Desarrollos recientes de la industria en Mercado de Alimentos para Acuicultura de India
- Agosto de 2026: El ICAR-CIFRI firmó un acuerdo de licencia el 18 de agosto de 2026 para transferir la tecnología de alimento para peces Reshmeen Gold+, desarrollada con un instituto colaborador, para su comercialización.
- Junio de 2026: La Dirección de Pesca de Odisha invitó a los proveedores de alimento para peces y alimento para camarón de agua dulce a solicitar la inclusión en un panel bajo un proyecto asistido por el Banco Mundial junto con otros insumos acuícolas.
Mercado de Alimentos para Acuicultura de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de alimentos para acuicultura en India mide el valor anual de ventas de productos de alimentos formulados vendidos para la producción acuícola en India. Los productos de alimentos se contabilizan en el punto de venta del alimento, clasificando las mismas ventas según composición, etapa de cultivo y forma física.
Exclusiones del alcance: Se excluyen los ingredientes no procesados mezclados en el alimento en la granja, los insumos agrícolas que no son alimentos como medicamentos, aireadores y productos químicos para estanques, las ventas de alimentos para acuicultura fuera de India, y los productos acuícolas como peces o camarones vendidos para consumo.
Descripción General de la Segmentación
- Por Tipo
- Alimento para Peces
- Alimento para Carpa
- Alimento para Salmón
- Alimento para Tilapia
- Alimento para Bagre
- Otros Alimentos para Peces (Alimento para Trucha, Alimento para Rohu, etc.)
- Alimento para Moluscos
- Alimento para Crustáceos
- Alimento para Camarones
- Otros Alimentos para Crustáceos (Alimento para Cangrejo, Alimento para Langostino, Alimento para Langosta, etc.)
- Otros Alimentos para Acuicultura (Tortugas, Erizos de Mar, Ranas, etc.)
- Alimento para Peces
- Por Ingrediente
- Harina de Soja
- Harina de Pescado
- Harina de Gluten de Maíz
- Aditivos (Vitaminas, Minerales, Enzimas)
- Otros (Harina de Sangre, Harina de Carne y Huesos, Torta de Maní, etc.)
- Por Etapa del Ciclo de Vida
- Alimento Iniciador
- Alimento de Crecimiento
- Alimento Finalizador
- Por Forma
- Pellets
- Extruido (Flotante)
- Polvo
- Concentrados Líquidos
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los indicadores de producción, política e infraestructura a nivel de India provienen de fuentes públicas como el Informe Anual y el Manual de Estadísticas Pesqueras del Departamento de Pesca, mientras que los materiales públicos de exportación de la MPEDA y los informes anuales de la Autoridad de Acuicultura Costera pueden aclarar la actividad comercial y el entorno regulatorio. Las divulgaciones de alimentos acuícolas en prospectos presentados ante la SEBI proporcionan una verificación cruzada adicional publicada del mercado y las empresas.
Los informes anuales de las empresas, las presentaciones ante bolsas de valores, los materiales para inversores y la prensa empresarial y pesquera india de reputación pueden verificar las ventas de los productores, la capacidad, los costos de insumos y los cambios materiales de la industria frente a esos indicadores públicos. Las fuentes mencionadas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa estructurado de entrevistas y encuestas buscaría productores de alimentos con sede en India, distribuidores, operadores de granjas acuícolas y especialistas en nutrición o adquisiciones que puedan explicar las compras, la combinación de productos y el uso de alimentos por especie y etapa de producción. Su aportación se utilizaría para contrastar la evidencia secundaria e identificar brechas en el valor, volumen, precio y distribución por segmento reportados, con las respuestas contradictorias verificadas frente a las divulgaciones de las empresas y los indicadores oficiales de producción o comercio. Cuando la evidencia siga siendo escasa, los analistas registrarían la brecha, utilizarían el indicador sustituto más cercano respaldado y lo triangularían con resúmenes de proveedores o verificaciones de precio de venta y volumen muestreados antes de tratar una estimación de segmento como utilizable.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 15% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 40% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo estima las ventas de alimentos formulados a nivel de India de arriba hacia abajo, utilizando la producción acuícola y la combinación de especies para establecer la demanda de alimentación direccionable, la adopción de alimentos comerciales para distinguir los productos formulados de las raciones mezcladas en la granja, y el uso de alimentos por unidad de producción cultivada para estimar la demanda física. Los precios de venta de los productores y los cambios en los costos de ingredientes y procesamiento informan el valor de forma independiente al volumen, mientras que la evidencia de especie, ingrediente, etapa del ciclo de vida y forma del producto proveniente de distribuciones publicadas, divulgaciones de empresas y verificaciones de canales construye las participaciones de segmento que se reconcilian con el total del mercado. Una regresión multivariante puede relacionar el volumen histórico con la producción acuícola, la penetración de alimentos comerciales y la intensidad de alimentación, con suavizado exponencial utilizado para una serie demasiado corta o inconsistente para relaciones explicativas estables, mientras que el análisis de escenarios prueba trayectorias plausibles de adopción y costos de insumos hasta 2032. Las verificaciones selectivas de abajo hacia arriba pueden comparar los resúmenes de ventas de proveedores o el precio de venta promedio muestreado multiplicado por el volumen con la estimación de arriba hacia abajo, y los especialistas primarios pueden evaluar si las direcciones previstas para la producción agrícola, la adopción, la intensidad de alimentación y los precios realizados se ajustan a las condiciones operativas indias. Si un proveedor o segmento tiene informes incompletos, el modelo puede acotar la estimación con la capacidad y utilización divulgadas, precios de productos comparables e indicadores de producción oficiales, luego retener la asignación más cercana respaldada y revisarla cuando haya evidencia más sólida disponible.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las ventas y volúmenes reportados frente a señales independientes de producción acuícola, comercio, capacidad de alimentos y precios, luego investigaron las diferencias materiales por año, unidad, cobertura y límite del producto. Las anomalías se rastrean hasta las definiciones de la fuente o el momento, se comparan con la evidencia de las empresas y los canales, y son revisadas por un analista antes de la aprobación. Los conflictos no resueltos desencadenan un nuevo contacto dirigido con los encuestados relevantes con sede en India y un ajuste documentado o un rango retenido. El conjunto de datos se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales de política, enfermedades, precios de insumos o capacidad cambian las perspectivas, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Alimentos para Acuicultura en India de Mordor Intelligence frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de alimentos para acuicultura en India mide el valor anual de ventas de productos de alimentos formulados vendidos para la producción acuícola en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Si un proveedor o segmento tiene informes incompletos, el modelo puede acotar la estimación con la capacidad y utilización divulgadas, precios de productos comparables e indicadores de producción oficiales, luego retener la asignación más cercana respaldada y revisarla cuando haya evidencia más sólida disponible.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 3,71 mil millones de USD (2027) / Volumen: 2,34 millones de toneladas (2027) | |
| Consultora Global A | 2,05 millones de toneladas (2025) | El año de medición anterior precede al año actual del informe y puede contribuir a un menor volumen a medida que crece la demanda de alimentos acuícolas. |
| Consultora Regional B | 2,19 mil millones de USD (2024) | La estimación utiliza una base de 2024, tres años antes del año actual del informe, lo que puede contribuir a un valor más bajo a medida que el mercado se expande. |
Los analistas de Mordor Intelligence triangularon las ventas y volúmenes reportados frente a señales independientes de producción acuícola, comercio, capacidad de alimentos y precios, luego investigaron las diferencias materiales por año, unidad, cobertura y límite del producto.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de alimentos para acuicultura en India?
Se proyecta que el mercado crezca de 3,71 mil millones de USD en 2027 a 5,1 mil millones de USD para 2032, a una CAGR del 6,58% durante 2027-2032.
¿Qué impulsa la demanda de alimentos acuícolas formulados en India?
La producción de camarón patiblanco del Pacífico en India alcanzó 1.304.779 toneladas métricas en 2025-26. El aumento del consumo interno de pescado y la base de producción orientada a la exportación respaldan la demanda de alimentos formulados.
¿Qué tipo de alimento acuícola lidera las ventas por valor en India?
El alimento para peces lideró con una participación del 52,6% en 2026, mientras que se prevé que el alimento para crustáceos crezca más rápido con una CAGR del 9,55% durante 2027-2032.
¿Quiénes son los principales proveedores de alimentos acuícolas en India?
Los principales proveedores incluyen Avanti Feeds Limited, Charoen Pokphand Foods PCL, Growel Feeds Private Limited, IFB Agro Industries Ltd y Godrej Agrovet Limited.
¿Cómo afectan los riesgos de enfermedades a las perspectivas del mercado de alimentos acuícolas en India?
Los estanques de camarón afectados por enfermedades en Andhra Pradesh podían requerir más de 2 toneladas métricas de alimento por tonelada métrica de camarón en 2026. Esta economía hace que la demanda recurrente de alimentos dependa de cultivos viables.
¿Qué región lidera el mercado de alimentos acuícolas en India?
El sur de India es el mayor mercado regional, con Andhra Pradesh reportando aproximadamente 216.000 agricultores en aproximadamente 579.000 acres en acuicultura de agua dulce y agua salobre en 2026.