
Tamaño y Participación del Mercado Anti-Drone
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 27.83 % |
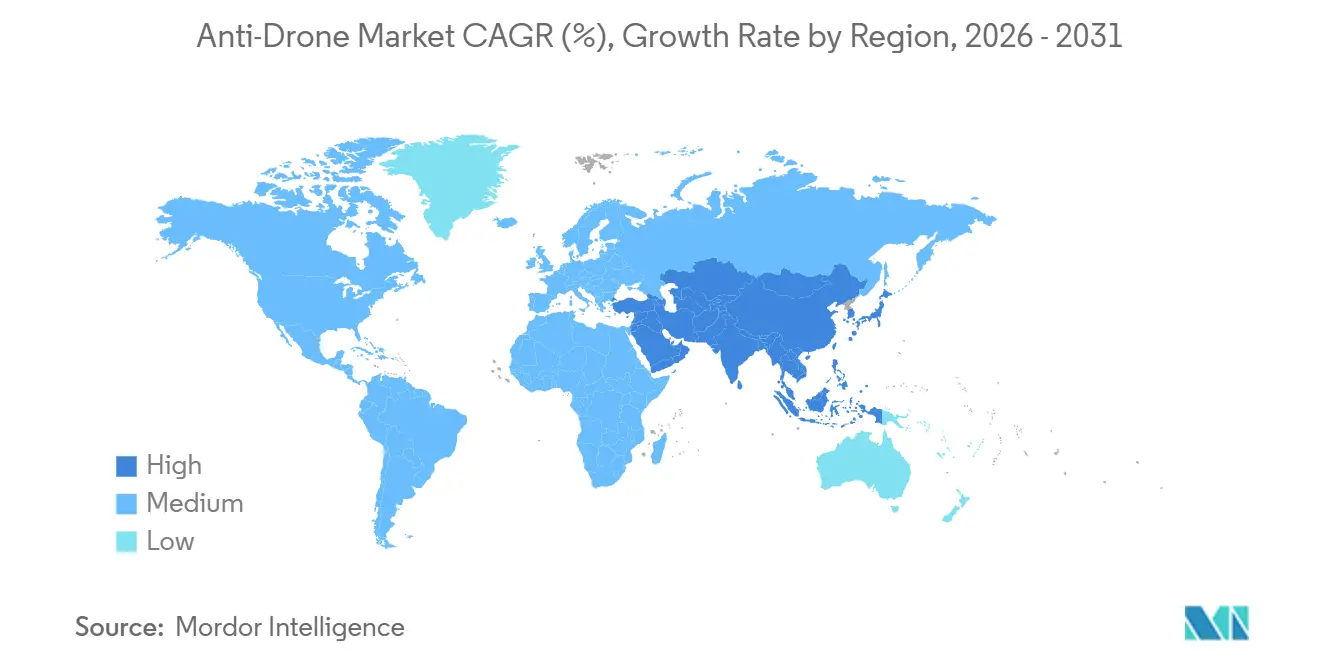
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
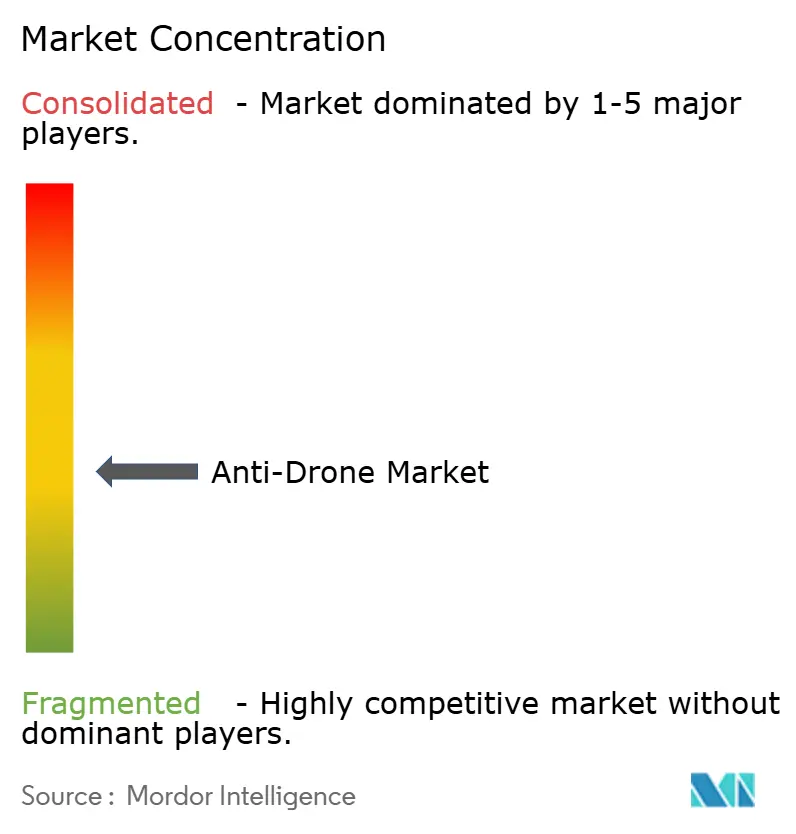
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Anti-Drone por Mordor Intelligence
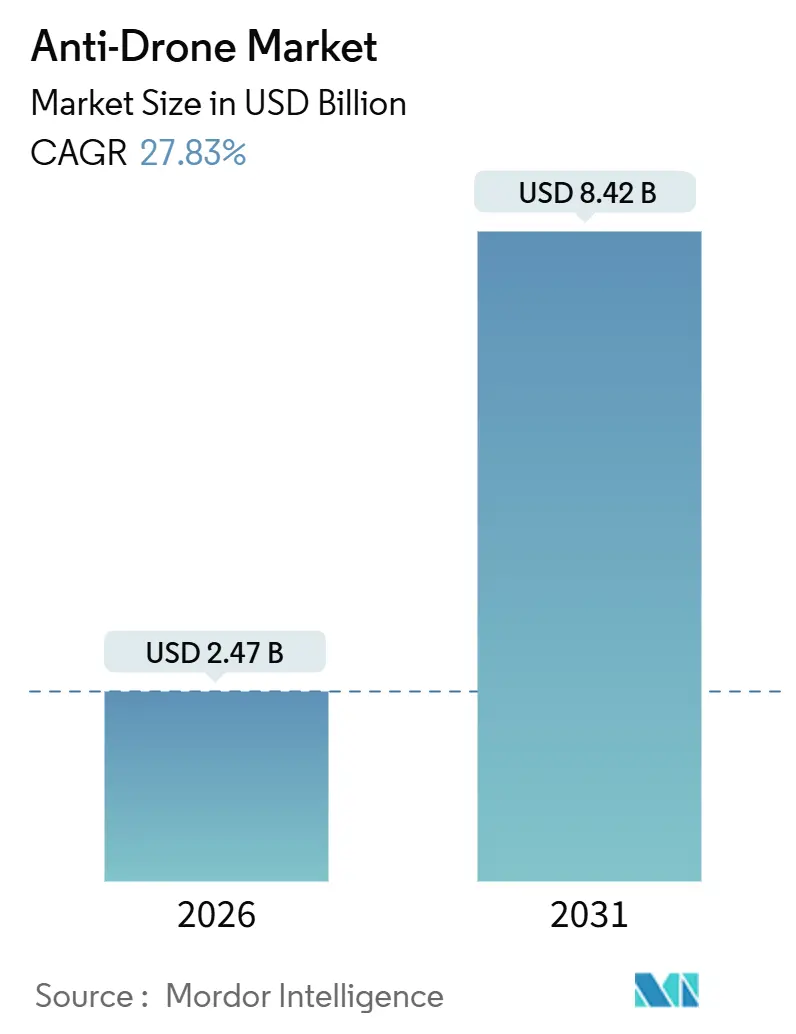
El tamaño del mercado anti-dron fue valorado en 1,92 mil millones de USD en 2025, y se prevé que crezca desde 2,47 mil millones de USD en 2026 hasta alcanzar 8,42 mil millones de USD en 2031, avanzando a una CAGR del 27,83% durante el período 2026-2031. El mercado está impulsado por operadores comerciales, gestores de infraestructuras críticas y agencias de seguridad nacional, que actúan para contrarrestar la acelerada proliferación de pequeños sistemas aéreos no tripulados. El impulso de la demanda proviene de la convergencia de mandatos regulatorios, un marcado aumento en las intrusiones en el espacio aéreo y la maduración de la fusión de sensores impulsada por inteligencia artificial, que reduce las tasas de falsas alarmas al tiempo que mejora la discriminación por alcance. Los proveedores que integran capacidades de detección y neutralización en ofertas basadas en software y servicios abordan ahora los obstáculos presupuestarios de capital de larga data y acortan los ciclos de adquisición para estadios, prisiones y recintos temporales. Simultáneamente, el creciente riesgo geopolítico, particularmente en Europa del Este y Oriente Medio, impulsa un mayor gasto del sector público, lo que acelera la difusión de la tecnología hacia instalaciones civiles. En general, el mercado anti-dron se beneficia de un motor de crecimiento multicapa, que comprende regulación, escalada de amenazas y convergencia tecnológica, lo que crea resiliencia estructural incluso cuando los presupuestos de seguridad discrecionales se reducen.
Conclusiones Clave del Informe
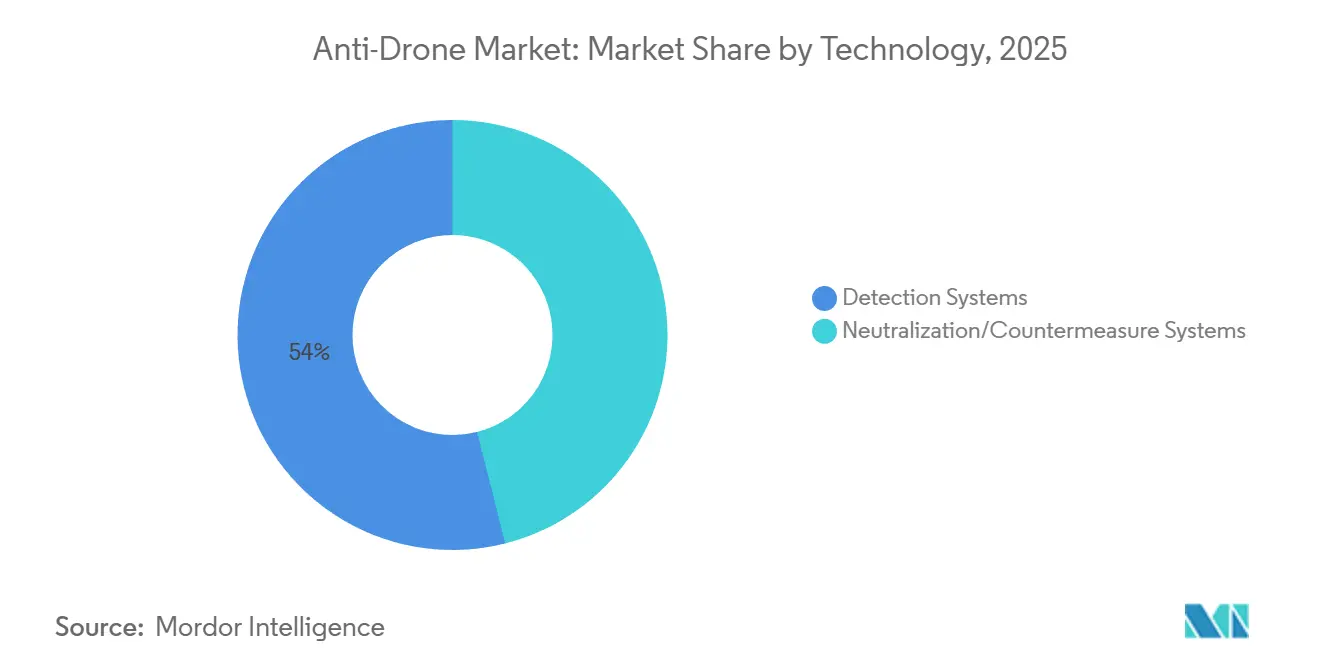
- Por tecnología, los sistemas de detección lideraron con una participación de ingresos del 53,95% en 2025; se proyecta que los sistemas de neutralización/contramedidas crezcan a una CAGR del 28,65% hasta 2031.
- Por tipo de plataforma, las instalaciones fijas mantuvieron el 39,85% de la cuota del mercado anti-dron en 2025; se prevé que los sistemas portátiles se expandan a una CAGR del 28,59% hasta 2031.
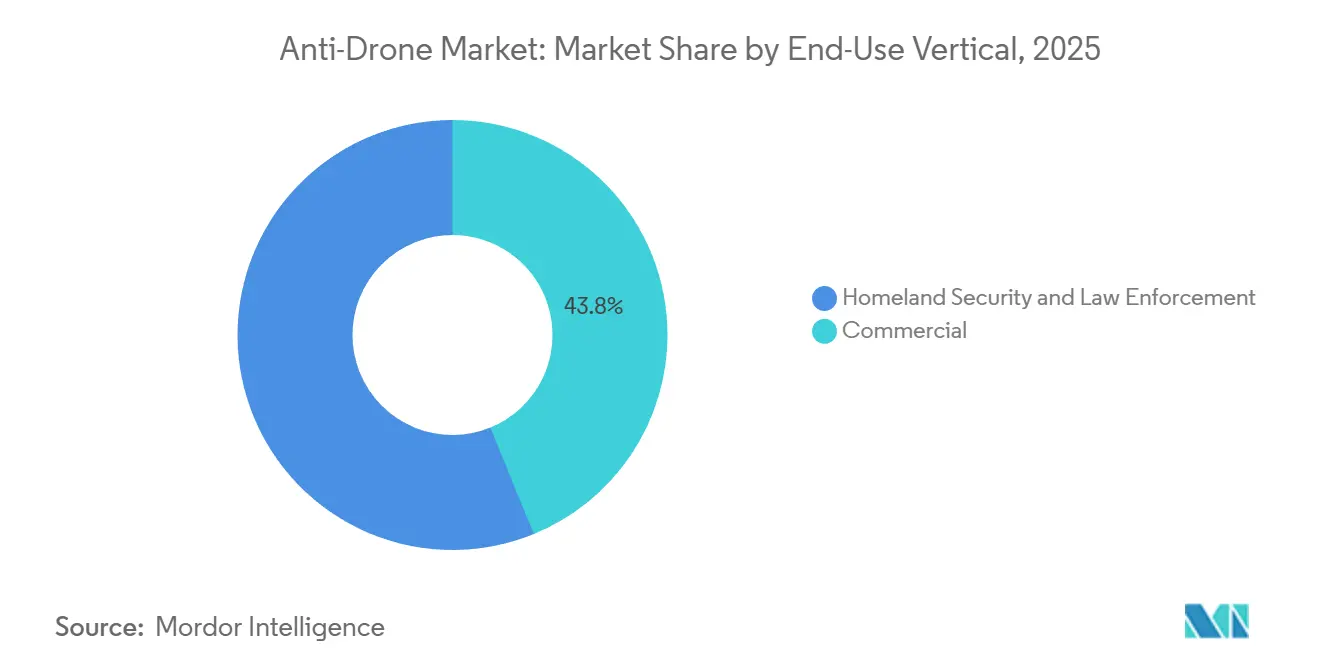
- Por vertical de uso final, las instalaciones comerciales representaron el 56,17% del gasto en 2025; se prevé que los despliegues de seguridad nacional y fuerzas del orden crezcan a una CAGR del 28,12% hasta 2031, impulsados por los ciclos de aplicación de la identificación remota.
- Por alcance operativo, las soluciones de alcance medio captaron el 48,29% de los ingresos de 2025; se espera que las plataformas de corto alcance registren una CAGR del 28,34% hasta 2031.
- Por geografía, América del Norte representó el 40,55% de los ingresos en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 29,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proliferación de drones comerciales de bajo costo que amenazan activos civiles | +6.2% | Global, agudo en los corredores urbanos de América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos más estrictos de la FAA y del espacio U de la UE para la detección de drones | +5.8% | América del Norte y Europa, con extensión a Oriente Medio | Mediano plazo (2-4 años) |
| Incursiones de drones en infraestructuras críticas (energía, aeropuertos) | +5.1% | Global; cinturón energético de EE. UU., aeropuertos europeos, instalaciones petroleras de Oriente Medio | Corto plazo (≤ 2 años) |
| La fusión de múltiples sensores impulsada por IA mejora la precisión de detección | +4.7% | América del Norte y Europa como adoptantes tempranos, Asia-Pacífico como seguidor rápido | Mediano plazo (2-4 años) |
| C-UAS como Servicio reduce el gasto de capital para los operadores de recintos | +3.9% | Mercados de eventos de América del Norte y Europa, con expansión hacia megaeventos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Las redes privadas 5G en campus habilitan la detección pasiva de radiofrecuencia | +2.4% | Campus industriales de América del Norte, centros de fabricación de Europa, ciudades inteligentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Drones Comerciales de Bajo Costo que Amenazan Activos Civiles
Los drones de consumo con precios inferiores a 500 USD ofrecen actualmente video 4K y una autonomía de 30 minutos, lo que permite a actores hostiles recopilar inteligencia o transportar cargas útiles con habilidades mínimas en el Mercado Anti-Drone. Los registros mensuales de incidentes de la FAA superaron los 100 avistamientos de drones en aeropuertos en 2024, un aumento interanual del 40%, mientras que el Aeropuerto de Copenhague detuvo sus operaciones durante 90 minutos en septiembre de 2025 tras la irrupción de un cuadricóptero no identificado en su perímetro.[1] Las prisiones del Reino Unido registraron 347 intrusiones de drones con contrabando en 2024, lo que llevó al Ministerio de Justicia a emitir una orden para la instalación de sistemas fijos contra-UAS en todas las instalaciones de Categoría A antes de mediados de 2026. La asimetría es evidente: un drone de 400 USD puede paralizar una instalación multimillonaria, lo que obliga a los operadores a adoptar marcos de detección y mitigación por capas. En 2025, los suscriptores de seguros comenzaron a excluir las pérdidas relacionadas con drones de la cobertura estándar de propiedad, lo que efectivamente obliga a los sitios expuestos al riesgo a invertir en tecnologías contra-UAS para mantener la cobertura.
Mandatos Más Estrictos de la FAA y del Espacio U de la UE para la Detección de Drones
La norma de Identificación Remota de la FAA, vigente desde marzo de 2024, exige que los drones de más de 250 gramos transmitan datos de identificación, estableciendo una obligación implícita para los aeropuertos y propietarios de infraestructuras críticas de supervisar el cumplimiento en tiempo real. En la UE, el Reglamento 2021/664 exige a los estados miembros desarrollar corredores de espacio U que integren la detección de tráfico cooperativo y no cooperativo para 2026.[2] Estas políticas trasladan la responsabilidad: los operadores que no detecten incursiones se enfrentan a riesgos para la renovación de su licencia y al aumento de las primas de seguros. Las autoridades nacionales de aviación ahora vinculan habitualmente los permisos de operación a la capacidad anti-drone demostrada, comprimiendo los plazos de adquisición y recompensando a los proveedores que ofrecen plataformas definidas por software y listas para actualizaciones.
Incursiones de Drones en Infraestructuras Críticas (Energía, Aeropuertos)
En el Mercado Anti-Drone, los sitios de energía y los aeropuertos experimentan una proporción desproporcionada de intrusiones de alto impacto. La Estación Generadora Nuclear Palo Verde en Arizona reportó múltiples sobrevuelos de drones en 2024, lo que llevó a la Comisión Reguladora Nuclear de los Estados Unidos a emitir directrices que exigen la detección perimetral en todas las plantas para 2027. Las refinerías alemanas sufrieron sondeos de reconocimiento coordinados a principios de 2025, lo que llevó a la Agencia Federal de Redes a autorizar el bloqueo de RF limitado dentro de zonas de exclusión de 500 metros, una excepción sin precedentes en el marco regulatorio de la UE. El cierre de Gatwick en 2018 sigue siendo un punto de referencia; las normas posteriores de la Autoridad de Aviación Civil del Reino Unido obligan a todos los aeropuertos con más de 5 millones de pasajeros anuales a mantener cobertura contra-UAS las 24 horas del día, los 7 días de la semana. Estos eventos validan el uso de capas multisensor, incluyendo radiofrecuencia (RF), electroóptica (EO), infrarrojo (IR) y acústica, ya que las soluciones de modalidad única fallan cuando los adversarios emplean salto de frecuencia o autonomía por puntos de ruta.
La Fusión de Múltiples Sensores Impulsada por IA Mejora la Precisión de Detección
La detección exclusiva por radiofrecuencia falla cuando los drones vuelan misiones preprogramadas o se camuflan dentro del tráfico de espectro ensanchado. El sistema SensorFusionAI de DroneShield, desplegado en sitios de infraestructura crítica australianos en 2025, combina datos de RF, EO, IR y acústicos a través de redes neuronales convolucionales entrenadas con 50.000 firmas etiquetadas, ofreciendo una precisión de clasificación del 94% en comparación con el 67% de las líneas base exclusivas de RF. Un estudio del Centro Común de Investigación de la Comisión Europea demostró que las matrices acústicas pueden detectar armónicos de rotor a una distancia de 300 metros, incluso cuando cesan las emisiones de RF, reduciendo así los falsos negativos en un 40%. Los modelos de visión basados en YOLO que se ejecutan en procesadores de borde NVIDIA Jetson analizan ahora transmisiones en 4K a 30 fps con una latencia inferior a 200 ms, lo que permite transferencias fluidas entre cámaras fijas a medida que los drones transitan por los perímetros de las instalaciones. Esta convergencia impulsa el mercado anti-drone hacia propuestas de valor centradas en los datos y reduce el costo de cumplimiento para los sitios más pequeños.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Legalidad ambigua de la inhibición de RF y la neutralización cinética | -3.8% | Sectores comerciales de Europa y América del Norte, menos restrictivo en aplicaciones gubernamentales de Oriente Medio | Mediano plazo (2-4 años) |
| Altas tasas de falsas alarmas en zonas urbanas densas en 5G | -2.6% | Áreas metropolitanas de América del Norte y Asia-Pacífico, núcleos de ciudades densas de Europa | Corto plazo (≤ 2 años) |
| Preocupaciones de privacidad por la vigilancia acústica/EO de amplia cobertura | -1.9% | Europa bajo el RGPD, California y algunos estados de EE. UU., emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Responsabilidad fragmentada entre operadores de drones y de sitios | -1.4% | Global, agudo en el entorno de responsabilidad civil de América del Norte, en evolución en Europa bajo la Directiva de Responsabilidad por Productos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Legalidad Ambigua de la Inhibición de RF y la Neutralización Cinética
La legislación estadounidense prohíbe a las entidades no federales emitir inhibidores de RF; sin embargo, las licencias experimentales otorgadas por la Comisión Federal de Comunicaciones, bajo la supervisión del Departamento de Seguridad Nacional (DHS), permiten un uso limitado. Este proceso puede tardar un año en completarse.[3] La Directiva de Equipos de Radio de la UE también restringe la interferencia intencional, lo que empuja a los sitios comerciales hacia opciones de toma de control cibernético o cinéticas que generan preocupaciones sobre seguridad y responsabilidad civil. Los drones de captura con redes o los proyectiles interceptores arriesgan daños a terceros, pero pocas jurisdicciones ofrecen inmunidad de puerto seguro. Este mosaico normativo obstaculiza la adopción comercial de tecnologías de neutralización y desvía el capital hacia despliegues exclusivos de detección que no pueden resolver amenazas inmediatas.
Altas Tasas de Falsas Alarmas en Zonas Urbanas Densas en 5G
Los pilotos de la Oficina de Rendición de Cuentas del Gobierno en grandes aeropuertos de EE. UU. en 2024 registraron falsos positivos en el 32% de las alertas, con enlaces ascendentes de terminales 5G de banda C imitando ráfagas de control de drones.[4] El estudio de RF urbana de Dedrone advierte que la superposición espectral obliga a los sistemas a insertar algoritmos de enmascaramiento, que añaden 200 ms de latencia de procesamiento y reducen el alcance de detección hasta en un 30%. El Aeropuerto Internacional de Incheon en Seúl reentrenó los clasificadores de IA en 2025 para suprimir alertas de robots de reparto y remolcadores autónomos; sin embargo, el ajuste específico del sitio aumentó los costos de despliegue en un 15% y retrasó los hitos de puesta en marcha. Las altas tasas de falsos positivos erosionan la confianza de los operadores, lo que provoca cierres temporales y, en algunos casos, la desactivación del sistema durante los períodos de mayor tráfico; una ventana que los pilotos de drones hostiles suelen aprovechar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Neutralización Gana Terreno a Medida que Mejora la Claridad LegalSe proyecta que los sistemas de neutralización se expandan a una CAGR del 28,65% de 2026 a 2031, erosionando gradualmente el dominio exclusivo de detección que generó el 53,95% de los ingresos de 2025. El cambio se acelera a medida que los reguladores de aviación y telecomunicaciones comienzan a otorgar aprobaciones condicionales para tomas de control cibernéticas e interceptores cinéticos de bajo daño colateral. El interceptor reutilizable Roadrunner de Anduril Industries, Inc. demostró una probabilidad de neutralización del 95% en pruebas del Ejército de los EE. UU. y redujo los costos por intervención por debajo de los 10.000 USD en comparación con las soluciones de captura en red desechables.[5] El EnforceAir2 de D-Fend Solutions AD Ltd. guía los drones no autorizados hacia zonas de aterrizaje seguras mediante suplantación de GPS, evitando así las prohibiciones de interferencia de radiofrecuencia en jurisdicciones europeas. La detección sigue siendo crítica; sin embargo, las aseguradoras han comenzado a ofrecer reducciones de primas del 10% al 15% en 2025 para sitios que demuestren neutralización autónoma, inclinando las decisiones de asignación de capital hacia las capacidades de neutralización.
Los proveedores de detección responden incorporando clasificadores de análisis y aprendizaje automático en lugar de proliferar hardware. Los sensores de fusión RF-EO de Dedrone Holdings, Inc. se integran con los núcleos LTE privados de Verizon, lo que permite precios por suscripción que compensan los gastos de capital iniciales. Los sistemas de energía dirigida, como el efector de microondas de 20 kW de Epirus, atraen a clientes de defensa, pero siguen siendo un nicho en los mercados civiles debido a sus requisitos de potencia de 30 kVA y costos unitarios de 2 millones de USD. Entre 2026 y 2031, se espera que el mercado anti-dron se divida por jurisdicción: solo detección en regiones con regulación estricta y paquetes integrados de detección y neutralización en territorios donde los regímenes de responsabilidad evolucionan más rápido que la reforma legislativa.

Por Tipo de Plataforma:
Las Unidades Portátiles Sirven a Recintos TemporalesEn 2025, las plataformas fijas representaron el 39,85% de los ingresos, ya que los aeropuertos, las plantas nucleares y las refinerías de petróleo requieren cobertura las 24 horas del día, los 7 días de la semana con campos de sensores superpuestos. Aun así, se prevé que los sistemas portátiles registren una CAGR del 28,59%, reflejando el auge de la contratación de seguridad orientada a eventos. El DroneSentry-X Mk2 de DroneShield, con un peso de 35 kg y desplegable en 15 minutos, protegió los Juegos Olímpicos de París 2024 y el Foro Económico Mundial de 2025.
La economía del alquiler amplifica el atractivo de los portátiles: los operadores pagan entre USD 10.000 y 20.000 por semana frente a USD 500.000 de inversión inicial para matrices fijas, alineándose con el paradigma de C-UAS como Servicio. Las instalaciones fijas siguen dominando el tamaño del mercado anti-drone para instalaciones críticas porque las envolventes de radar de 10 km, como las que ofrece el Falcon Shield de Thales, siguen siendo indispensables en aeródromos congestionados. Los diseños modulares difuminan la frontera; el Giraffe 1X de Saab se transporta en contenedores ISO que se fijan a tejados o plataformas de camiones, satisfaciendo casos de uso semipermanentes.
Por Vertical de Uso Final:
El Sector Comercial Lidera, Ciclos de Seguridad NacionalLas instalaciones comerciales representaron el 56,17% de los ingresos de 2025, mientras que se proyecta que los despliegues de seguridad nacional y fuerzas del orden mantengan una sólida CAGR del 28,12% hasta 2031, impulsados por los plazos de cumplimiento aeroportuario y las medidas de refuerzo del sector energético. Las asignaciones de seguridad nacional de EE. UU. aumentaron un 35% interanual hasta los 180 millones de USD en el año fiscal 2025, con un enfoque en soluciones interoperables con centros de mando heredados. Los aeropuertos representan aproximadamente el 55% de los gastos comerciales; los mandatos U-space de la UE y de Identificación Remota de la FAA impulsan las instalaciones en terminales que atienden a más de 1 millón de pasajeros. Los sitios energéticos representan aproximadamente el 25% de la cuota, con reactores nucleares y refinerías que exigen detección de alcance medio integrada con las redes SCADA de seguridad del sitio.
Las prisiones registran el crecimiento más rápido en subsegmentos, con una CAGR superior al 30%, tras el requisito del Reino Unido de que todas las instalaciones de Categoría A implementen cobertura contra sistemas aéreos no tripulados para mediados de 2026. Los compradores de seguridad nacional tienden a optar por sistemas portátiles para la vigilancia fronteriza y eventos de alto perfil. En contraste, los compradores comerciales prefieren arquitecturas fijas o híbridas, respaldadas por contratos de servicio que agrupan mantenimiento, análisis e indemnizaciones de seguros.
Por Alcance Operativo:
El Corto Alcance Gana Terreno en Zonas UrbanasLos sistemas de alcance medio (de 1 a 5 km) captaron el 48,29% de los ingresos de 2025, ya que logran un equilibrio entre costo y cobertura para la mayoría de los campus industriales. Se prevé que las plataformas de corto alcance, típicamente por debajo de 1 km, crezcan a una CAGR del 28,34%, ya que estadios, campus corporativos y prisiones priorizan factores de forma compactos y emisiones de radiofrecuencia reducidas. El Hydra de CERBAIR, instalado en centros penitenciarios franceses, emplea localización pasiva de dirección de radiofrecuencia dentro de los 300 m para evitar interferencias con las torres celulares adyacentes. Los límites regulatorios sobre la potencia de radar cerca de los aeropuertos tienden a orientar los despliegues urbanos hacia la detección pasiva o electro-óptica, limitando naturalmente su alcance efectivo.
Los activos de largo alcance (más de 5 km) siguen siendo relevantes en los principales aeródromos. El Giraffe 1X de Saab AB rastrea pequeños drones a un alcance de 10 km, pero a un precio de 3 millones de USD por unidad, lo que limita las ventas a sitios de alto tráfico o adyacentes a la defensa. La fusión de sensores asistida por inteligencia artificial erosiona las categorías de alcance rígidas: combinar matrices acústicas de corto alcance con detectores de radiofrecuencia de alcance medio genera una cobertura superpuesta que mejora la precisión de clasificación sin ampliar los presupuestos de capital. Esta modularidad respalda el objetivo del mercado anti-dron de despliegues escalables y específicos para cada sitio.
Análisis Geográfico
Mercado Anti-Drone de América del Norte
América del Norte concentró el 40,55% de los ingresos globales en 2025, impulsada por los contratos del DHS de EE. UU. y la aplicación de la Identificación Remota por parte de la FAA. Se prevé que la región registre una CAGR del 25,8% hasta 2031, ligeramente por debajo del promedio global, a medida que los primeros adoptantes transitan de nuevas instalaciones hacia actualizaciones de software. Las plantas nucleares de EE. UU. deben instalar sistemas de detección perimetral antes de 2027 según las directrices de la NRC, mientras que los proyectos piloto en aeropuertos validados por la GAO refuerzan arquitecturas multisensor que reducen los falsos positivos en entornos de RF densos. Canadá avanza con mayor lentitud; sin embargo, los mandatos del borrador de Transport Canada de 2025 amplían la cobertura contra-UAS a los aeropuertos de Vancouver, Toronto y Montreal. México sigue siendo incipiente, pero los incidentes con drones de cárteles desencadenaron despliegues piloto en Guadalajara y Tijuana a finales de 2024.
Mercado Anti-Drone de Asia-Pacífico
Se espera que la región de Asia-Pacífico registre el crecimiento más rápido, con una CAGR del 27,11% entre 2026 y 2031, a medida que la plataforma Digital Sky de India impone el registro de drones, China escala la vigilancia en ciudades inteligentes y Japón liberaliza los interceptores cinéticos. India eliminó en 2024 los cuellos de botella de aprobación previa para instalaciones comerciales contra-UAS, acelerando los plazos de los proyectos. Los operadores aeroportuarios estatales de China han revelado que más de 50 grandes centros operan sistemas de fusión RF-EO, principalmente suministrados por proveedores nacionales, incluido CETC. Japón adjudicó a Mitsubishi Electric un contrato en 2024 para el Aeropuerto de Narita, integrando radar, EO e interceptores de red. El despliegue nacional de 5G en Corea del Sur complica la detección por RF; sin embargo, el reentrenamiento de IA del Aeropuerto de Incheon redujo las falsas alarmas a menos del 10% en las pruebas de 2025.
Mercado Anti-Drone de EMEA y América del Sur
Europa representó aproximadamente el 28% de los ingresos de 2025 y se espera que crezca a una CAGR del 26,5% hasta 2031, principalmente debido al cumplimiento del espacio-U y a incidentes de alto perfil, como el cierre de Copenhague en 2025. El Reino Unido lidera la adopción: los aeropuertos que superan los 5 millones de pasajeros deben mantener cobertura 24/7, y las prisiones de Categoría A deben instalar sistemas antes de mediados de 2026. Alemania creó en 2025 una exención de interferencia de RF para refinerías, lo que podría flexibilizar las restricciones más amplias de la UE. Francia validó el C-UAS como Servicio durante los Juegos Olímpicos de París 2024, adjudicando contratos a Thales y DroneShield que demuestran capacidades de redespliegue rápido. Se espera que Oriente Medio y África se expandan a una CAGR del 26,8%, a medida que el proyecto NEOM de Arabia Saudita y los Emiratos Árabes Unidos integran capas de detección en sus planes de ciudades inteligentes, respaldados por las normas GACA de 2024 que exigen sistemas en todos los aeropuertos comerciales. América del Sur sigue siendo la región más pequeña, pero muestra impulso tras las directrices ANAC de Brasil de 2025, que desencadenaron una ola de adquisiciones liderada por el Aeropuerto de Guarulhos en São Paulo.
Panorama regulatorio
La regulación contra sistemas aéreos no tripulados continúa formalizándose en torno a la seguridad del espacio aéreo, la protección del espectro y las autoridades definidas para la neutralización. En EE. UU., la norma de Identificación Remota de la FAA está en vigor desde marzo de 2024, y una norma final provisional de julio de 2026 del Departamento de Justicia y el Departamento de Seguridad Nacional codificó un marco operativo vinculado a la Ley SAFER SKIES para agencias estatales, locales, tribales y territoriales. El marco incluye requisitos de capacitación, coordinación del espectro e informes de neutralización. La gobernanza paralela del lado de la defensa se reforzó con la Ley de Autorización de Defensa Nacional para el año fiscal 2026 (diciembre de 2025), que elev al Grupo de Trabajo Interagencial Conjunto 401 como entidad coordinadora central para los estándares contra pequeños sistemas aéreos no tripulados y la alineación de adquisiciones, y las directrices del Departamento de Defensa implementadas en enero de 2026 ampliaron las autoridades de los comandantes de instalaciones más allá de las restricciones tradicionales del perímetro para la defensa de bases.
En Europa, los esfuerzos de política y estandarización avanzan en línea con los plazos de implementación de U-space bajo el Reglamento (UE) 2021/664, que exige a los estados miembros desarrollar servicios y corredores de U-space que integren consideraciones de tráfico cooperativo y no cooperativo para 2026. EUROCAE WG-115 abrió una consulta en junio de 2026 para el ED-286A (Definición de Servicios Operativos y Entorno para Sistemas Contra-UAS en espacio aéreo controlado), lo que respalda supuestos operativos más coherentes para aeropuertos y despliegues vinculados a ANSP. Australia también avanzó en la ampliación de facultades, con una actualización de enero de 2026 que otorga a las Fuerzas de Defensa de Australia poderes más claros para detectar y desactivar o destruir drones considerados una amenaza para los activos de defensa, lo que refuerza la tendencia más amplia hacia permisos codificados combinados con salvaguardas procedimentales en entornos controlados o adyacentes al ámbito civil.
Análisis de la cadena de valor
La cadena de valor anti-dron abarca hardware de detección y sensado con procesamiento integrado (radar, radiofrecuencia, electro-óptico/infrarrojo, acústico y computación en el borde), mando y control, y software de análisis que fusiona trayectorias, gestiona alertas y se integra en sistemas de seguridad y aviación, así como neutralización/efectores (toma de control cibernética, perturbación de radiofrecuencia donde esté permitido, interceptación cinética y energía dirigida). Los contribuyentes aguas arriba incluyen componentes de radiofrecuencia especializados, subsistemas de radar, óptica y módulos de GPU/inteligencia artificial en el borde. Al mismo tiempo, los integradores de sistemas y los contratistas principales ensamblan arquitecturas multisensor y validan el rendimiento en entornos de radiofrecuencia densa y con restricciones de seguridad, como aeropuertos, sitios energéticos y prisiones.
Aguas abajo, la adquisición y el despliegue se canalizan cada vez más a través de marcos gubernamentales y ecosistemas interoperables en lugar de pilas cerradas de un solo proveedor. Los mecanismos de política y financiamiento de EE. UU. están ampliando la base de compradores más allá de los usuarios federales: la Agencia Federal para el Manejo de Emergencias administra un Programa de Subvenciones para Sistemas Contra Aeronaves No Tripuladas, y el marco de implementación de la Ley SAFER SKIES de julio de 2026 proporciona vías operativas más claras para las agencias estatales, locales, tribales y territoriales, lo que incorpora a distribuidores, proveedores de capacitación y operadores de servicios gestionados en la cadena. En el lado de los proveedores y la consolidación, el acuerdo de Motorola Solutions para adquirir D-Fend Solutions AD Ltd. (junio de 2026) ilustra cómo las capacidades de neutralización (toma de control cibernética) se están integrando en plataformas de seguridad pública más amplias. El énfasis en la adquisición de defensa en una defensa por capas rentable también es visible en grandes adjudicaciones de vehículos y sistemas, como un contrato del Pentágono de julio de 2026 contra drones adjudicado a AeroVironment.
Panorama Competitivo
Los actores establecidos, como Northrop Grumman Corporation, se benefician de sus extensos portafolios de radar y contratos de defensa consolidados. Al mismo tiempo, los actores emergentes capitalizan las oportunidades comerciales ofreciendo pilas definidas por software y modelos de suscripción. El contrato de 54 millones de USD de DroneShield Group Pty Ltd. para Ucrania en diciembre de 2024 validó arquitecturas portátiles y actualizables de forma inalámbrica para el redespliegue en zonas de conflicto. El interceptor Roadrunner de Anduril Industries, Inc. reduce los costos por intervención y demostró un éxito del 95% en pruebas del Ejército, estableciendo un nuevo punto de referencia en relación precio-rendimiento. D-Fend Solutions AD Ltd. se diferencia mediante la toma de control cibernética, eludiendo las prohibiciones de interferencia de radiofrecuencia para asegurar asociaciones con Bosch y Leonardo S.p.A. en 2024.
Los movimientos estratégicos se concentran en la agrupación de ecosistemas. La alianza de Dedrone Holdings, Inc. con Axon en 2024 fusiona detección, imágenes de cámaras corporales y gestión de incidentes, aumentando los costos de cambio para las agencias de fuerzas del orden. Verizon integra sensores de Dedrone Holdings, Inc. en sus ofertas de LTE privado, lo que permite a los clientes empresariales contratar servicios de detección como una partida de telecomunicaciones, una innovación que elude las revisiones de gastos de capital. El Skyranger 30 de Rheinmetall AG integra radar, óptica y un cañón de 30 mm, avanzando hacia la defensa aérea de espectro completo para la seguridad fronteriza, donde la acción cinética enfrenta menos restricciones legales. Las solicitudes de patentes subrayan el giro hacia la inteligencia artificial en el borde: Anduril Industries, Inc., DroneShield Group Pty Ltd. y Dedrone Holdings, Inc. presentaron conjuntamente 47 solicitudes en EE. UU. en 2024 orientadas a la inferencia de bajo consumo en unidades portátiles, incluida la mitigación de falsas alarmas en entornos urbanos, la indemnización de seguros y los estándares de interoperabilidad, que presentan oportunidades de espacio en blanco para los participantes de la próxima generación.
Líderes del Sector Anti-Drone
-
Dedrone Holdings, Inc. (Axon Enterprise, Inc.)
-
CERBAIR
-
D-Fend Solutions AD Ltd.
-
DroneShield Group Pty Ltd
-
Rohde & Schwarz GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Anti-Drone Empresas cubiertas en este informe
- Dedrone Holdings, Inc.
- CERBAIR
- D-Fend Solutions AD Ltd.
- DroneShield Group Pty Ltd.
- Rohde & Schwarz GmbH & Co. KG
- Thales Group
- QinetiQ Group
- Saab AB
- Anduril Industries, Inc.
- SRC Inc.
- DeTect, Inc.
- CACI International Inc.
- Honeywell International Inc.
- Meteksan Defence Industry Inc.
- OpenWorks Engineering Ltd.
- Rheinmetall AG
- Northrop Grumman Corporation
- Leonardo S.p.A.
- Terma Group
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la expansión de la demanda potencial entre los compradores de seguridad pública no federales, a medida que las autoridades y los procesos operativos se vuelven más explícitos. La norma final provisional de julio de 2026 que implementa el marco de la Ley SAFER SKIES (capacitación, coordinación del espectro e informes de neutralización) proporciona a las agencias estatales, locales, tribales y territoriales una vía operativa más clara para el uso contra sistemas aéreos no tripulados. Esto puede acelerar la adopción de sistemas de detección prioritaria que se integren con los centros de mando existentes, seguidos de módulos de neutralización aprobados por la jurisdicción. Este cambio de política también refuerza el argumento comercial para los proveedores de plataformas que agrupan sensado, software de mando y control y procedimientos operativos en despliegues repetibles para aeropuertos, infraestructuras críticas y eventos temporales.
Una segunda oportunidad es el avance hacia arquitecturas estandarizadas, modulares y por capas, impulsado por la gobernanza centralizada de la defensa y grandes vehículos de programas. La Ley de Autorización de Defensa Nacional para el año fiscal 2026 estableció el Grupo de Trabajo Interagencial Conjunto 401 (diciembre de 2025) como organismo unificador contra pequeños sistemas aéreos no tripulados, y AeroVironment recibió en julio de 2026 un contrato de tipo IDIQ por 500 millones de USD para el programa Escudo Doméstico del Grupo de Trabajo Interagencial Conjunto 401 (con una orden de tarea de 80,5 millones de USD para despliegues del sistema multisensor Titan-MS en sitios del Comando de Ataque Global de la Fuerza Aérea de EE. UU.). En conjunto, estas adjudicaciones refuerzan la demanda de sistemas multisensor interoperables y rutas de actualización escalables. Las estrategias de los proveedores que se alinean con la integración de arquitectura abierta (conexiones con redes privadas de telecomunicaciones, mando y control agnóstico del hardware y emparejamiento de sensores y efectores de múltiples proveedores) y que pueden demostrar un rendimiento de bajas falsas alarmas en entornos con alta densidad de 5G crean oportunidades para actualizaciones, modelos de entrega por suscripción y servicios de capacitación y sostenimiento en instalaciones adyacentes a la defensa y civiles.
Desarrollos recientes de la industria en Mercado Anti-Drone
- Julio de 2026: AeroVironment recibió un IDIQ de 500 millones de USD del Departamento de Defensa de EE. UU. para apoyar el programa JIATF-401 Domestic Shield, cubriendo capacidades contra-UAS para la defensa de bases y protección de fuerzas. La estructura de la adjudicación respalda el despliegue escalado mediante órdenes de tarea, incluidos despliegues multisensor Titan-MS, y refuerza la demanda de arquitecturas modulares por capas vinculadas a normas centralizadas.
- Junio de 2026: Motorola Solutions anunció un acuerdo definitivo para adquirir D-Fend Solutions por 1.500 millones de USD, incorporando la capacidad contra-drones de toma de control cibernética a su cartera de tecnología de seguridad y seguridad pública. La transacción señala una consolidación más amplia de plataformas a medida que los compradores priorizan opciones integradas de detección, mando y control, y mitigación bajo requisitos de seguridad nacional cada vez más estrictos.
- Diciembre de 2025: Axon Enterprise completó su adquisición de Dedrone, integrando la conciencia del espacio aéreo y la detección contra-drones en la plataforma de seguridad pública de Axon. La oferta combinada vincula las alertas contra-UAS con los flujos de trabajo de incidentes y la gestión de evidencias, apoyando la adopción de adquisiciones por parte de agencias de aplicación de la ley que buscan herramientas operativas unificadas.
Mercado Anti-Drone Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos obtenidos de sistemas anti-dron dedicados que detectan, rastrean, identifican y luego neutralizan drones no autorizados, en instalaciones fijas y desplegables utilizadas por la defensa, la seguridad pública y los sitios protegidos.
Exclusiones del alcance: Se excluyen los radares generales de vigilancia del tráfico aéreo no configurados para misiones contra sistemas aéreos no tripulados y las aplicaciones telefónicas de uso doméstico que solo proporcionan alertas básicas de drones.
Descripción General de la Segmentación
- Por Tecnología
- Sistemas de Detección
- Sistemas de Neutralización/Contramedidas
- Por Tipo de Plataforma
- Fija
- Portátil
- Por Vertical de Uso Final
- Comercial
- Seguridad Nacional y Aplicación de la Ley
- Por Alcance Operativo
- Corto Alcance (Menos de 1 km)
- Alcance Medio (1 a 5 km)
- Largo Alcance (Mayor de 5 km)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Francia
- Alemania
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con el mapeo de los lugares donde las intrusiones de drones están más reguladas y son más costosas, para luego traducir eso en demanda de capacidades contra sistemas aéreos no tripulados. Revisamos fuentes públicas como documentos de presupuesto de defensa y portales de adquisiciones, orientaciones sobre seguridad aérea y comunicados de incidentes de agencias como la FAA y la EASA, y normas de control de exportaciones y espectro publicadas por los reguladores nacionales.
Para anclar los volúmenes y la lógica de adopción, también utilizamos estadísticas de aduanas y comercio cuando están disponibles, revistas revisadas por pares sobre radar, radiofrecuencia y detección electro-óptica, y notas de normas u orientaciones de organismos de seguridad y aviación. Los archivos de empresas, presentaciones a inversores, anuncios de contratos y prensa de renombre se utilizan luego para verificar los plazos de despliegue y el posicionamiento de productos. En algunos casos, las suscripciones de pago para los estados financieros de las empresas y una base de datos de envíos de importación-exportación ayudan a cubrir las lagunas, pero las fuentes aquí enumeradas no son exhaustivas y se utilizaron muchas otras para la validación y aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en confirmar qué se está comprando y desplegando realmente, y cómo se agrupan las soluciones (sensores, software de mando y efectores) en aeropuertos, infraestructuras críticas, seguridad fronteriza y usuarios de defensa. Hablamos con una combinación de proveedores de sistemas, proveedores de componentes, integradores y usuarios finales en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, para que los supuestos sobre precios, ciclos de reemplazo y restricciones regulatorias puedan verificarse y ajustarse.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directores ejecutivos: 13% | Asia-Pacífico: 44% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 34% | Europa, Oriente Medio y África: 29% |
| Actores más pequeños: 20% | Gerentes: 53% | Américas: 27% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, donde las señales de adquisición de defensa, los programas de protección de infraestructuras críticas y el gasto en seguridad aeroportuaria se reconstruyen en un conjunto de demanda potencial contra sistemas aéreos no tripulados por región. El modelo se verifica luego con aproximaciones selectivas de abajo hacia arriba, incluidos los precios de venta promedio de sistemas muestreados multiplicados por los despliegues de unidades probables, verificaciones de canal sobre mezclas de paquetes típicas y consolidaciones de proveedores para categorías específicas de sensores y efectores.
Los insumos clave utilizados en el modelo incluyen la frecuencia reportada de incidentes con drones e intrusiones en el espacio aéreo cerca de aeropuertos y sitios sensibles, el ritmo de adopción regulatoria para opciones de perturbación de radiofrecuencia y cinéticas, los requisitos típicos de alcance de cobertura que cambian el número de sensores por sitio, los ciclos de financiamiento de programas y el momento observado de adjudicación de contratos. Cuando las señales de abajo hacia arriba son incompletas, las lagunas se manejan utilizando análogos de sitios similares y curvas de adopción conservadoras, que se verifican nuevamente con los comentarios de las entrevistas.
Para las previsiones, se utiliza el análisis de escenarios en torno a los permisos de política, la intensidad de la seguridad en eventos públicos y las prioridades de preparación de la defensa, y el escenario elegido se alinea con las opiniones de los expertos sobre los plazos de adquisición y los ciclos de actualización de soluciones. La trayectoria de la CAGR no se fuerza mecánicamente, y los totales anuales pueden moverse en función del momento de los grandes programas y las entregas plurianuales.
Validación de Datos y Ciclo de Actualización
La validación se realiza verificando si los ingresos modelados siguen señales independientes como el flujo de contratos públicos, la dirección del presupuesto de programas y los anuncios de despliegue para aeropuertos e instalaciones protegidas. Los valores atípicos se revisan a nivel de partida individual y, si una variación es significativa, se vuelve a contactar a los encuestados para confirmar si el cambio es real o está impulsado por el momento, la moneda o la interpretación del alcance.
Antes de la aprobación final, el trabajo pasa por revisiones analíticas de múltiples pasos para que los supuestos, las unidades y las conversiones sean coherentes entre regiones. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando un cambio regulatorio importante, un gran ciclo de adquisición o un evento de seguridad modifica la demanda. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado Anti-Dron de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es normal ver diferentes tamaños de mercado para el anti-dron porque los editores trazan los límites en lugares diferentes y no siempre tratan los sistemas agrupados de la misma manera. Las diferencias también aparecen cuando una estimación utiliza señales de demanda impulsadas por adquisiciones, mientras que otra se apoya más en el gasto más amplio en tecnología de seguridad.
Al rastrear el momento de las adquisiciones a nivel de programa y actualizar los supuestos de conversión de divisas en la misma ventana del año base, Mordor Intelligence mantiene el total anti-dron vinculado a los sistemas contra sistemas aéreos no tripulados desplegados, en lugar del gasto adyacente en vigilancia y seguridad perimetral. La diferencia también proviene de la rapidez con que se supone que caen los precios de venta promedio a medida que aumentan los volúmenes, y de si las restricciones regulatorias sobre la interferencia y las respuestas cinéticas se tratan como inmediatas o escalonadas por país.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,47 mil millones de USD (2026) | |
| Consultora Global A | 3,11 mil millones de USD (2025) | Utiliza un año base diferente y puede contabilizar capas de seguridad más amplias relacionadas con sistemas contra aeronaves no tripuladas, lo que puede incorporar ingresos adyacentes de vigilancia perimetral que no siempre son específicos del anti-dron. |
| Grupo de Investigación Industrial B | 2,80 mil millones de USD (2024) | Se apoya en un horizonte futuro más largo con una trayectoria de crecimiento más baja, y las notas de alcance son menos claras sobre si los paquetes completos de sistemas se contabilizan de manera coherente en defensa, aeropuertos e infraestructuras críticas. |
La tabla muestra que la selección del año y las elecciones de límites explican la mayor parte de la diferencia, más que cualquier supuesto individual. Cuando el modelo se ancla a las señales de adquisición, la lógica de despliegue a nivel de sitio y las inclusiones claramente establecidas, el resultado se vuelve más fácil de rastrear, validar y repetir en las actualizaciones.
Preguntas Clave Respondidas en el Informe
¿Cuál es el gasto global actual en soluciones anti-drone?
El gasto en anti-drone alcanza los USD 2,47 mil millones en 2026 y se proyecta que llegue a USD 8,42 mil millones en 2031, a medida que la demanda crece en aeropuertos, sitios de energía y recintos de eventos.
¿Cuál es la tasa de crecimiento esperada para la demanda de sistemas anti-drone hasta 2031?
Se prevé que el gasto agregado avance a una CAGR del 27,83%, superando a la mayoría de las demás tecnologías de seguridad.
¿Qué plataforma de despliegue está ganando impulso entre los organizadores de eventos y los equipos de respuesta rápida?
Los sistemas portátiles, en remolque o en mochila, se están expandiendo a una CAGR del 28,59% porque eliminan grandes desembolsos de capital y respaldan los contratos de C-UAS como Servicio.
¿Por qué los aeropuertos están invirtiendo fuertemente en mejoras de detección y mitigación?
La aplicación de la Identificación Remota de la FAA y las normas del espacio U de la UE trasladan la responsabilidad por las incursiones a los operadores aeroportuarios, lo que impulsa la cobertura anti-UAS obligatoria las 24 horas del día, los 7 días de la semana.
¿Cómo están influyendo las aseguradoras en la adopción de tecnología de mitigación de drones?
Los suscriptores ahora excluyen las pérdidas por aeronaves no tripuladas de muchas pólizas de propiedad u ofrecen descuentos en primas solo cuando los sitios demuestran capacidad de neutralización autónoma.
¿Qué región geográfica registrará el mayor aumento en el gasto anti-drone?
Se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesto (CAGR) de aproximadamente el 29,11%, impulsada por el programa Digital Sky de India, los desarrollos de ciudades inteligentes de China y las normas permisivas de interceptación cinética de Japón.
¿Qué barrera legal retrasa con mayor frecuencia los despliegues comerciales de neutralización?
Las normas ambiguas sobre la inhibición de RF y la neutralización cinética exponen a los operadores a multas regulatorias y responsabilidad civil, ralentizando las aprobaciones fuera de las instalaciones gubernamentales.