
Tamaño y Cuota del Mercado de Terapéutica del Sistema Nervioso Central
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
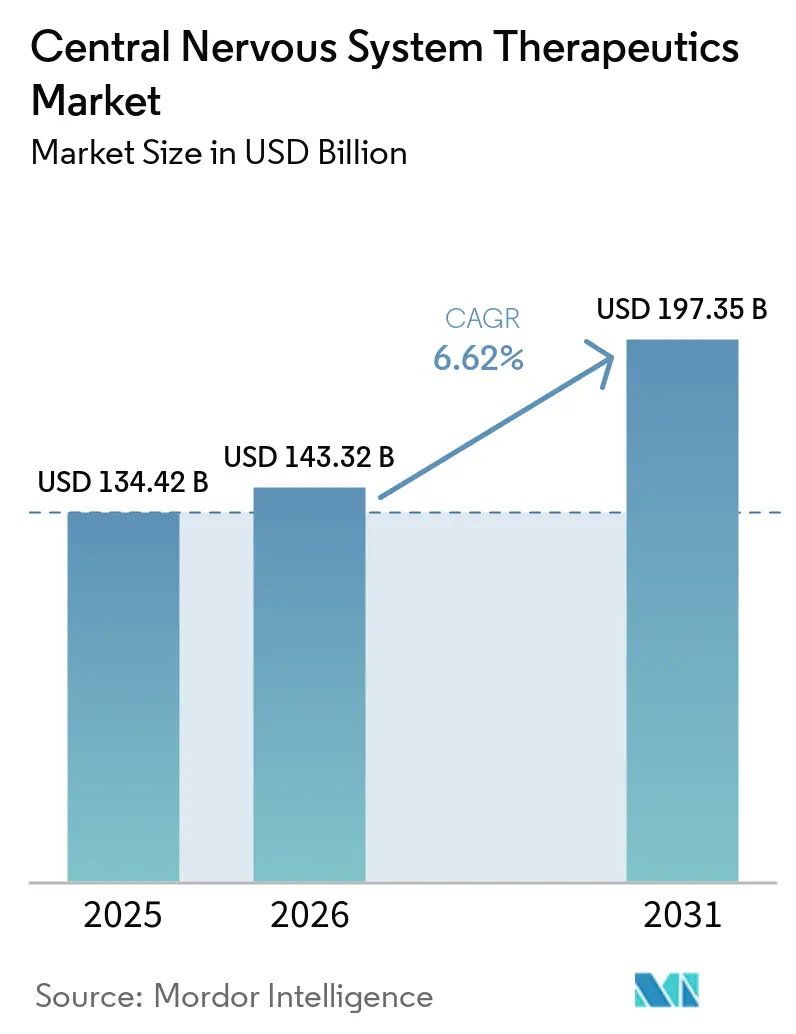
| Tamaño del Mercado (2026) | 143.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 197.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.62 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Terapéutica del Sistema Nervioso Central por Mordor Intelligence
El tamaño del mercado de terapéutica del sistema nervioso central en 2026 se estima en USD 143.320 millones, creciendo desde el valor de 2025 de USD 134.420 millones, con proyecciones para 2031 que muestran USD 197.350 millones, creciendo a una CAGR del 6,62% durante 2026-2031. Aprobaciones revolucionarias como KarXT para la esquizofrenia y el donanemab para la enfermedad de Alzheimer marcan un cambio decisivo desde el control sintomático hacia la medicina de precisión que apunta a la neurobiología causal. El fortalecimiento del apoyo de los pagadores a los regímenes modificadores de la enfermedad, la expansión del diagnóstico guiado por biomarcadores y el diseño de ensayos habilitado por IA refuerzan colectivamente la trayectoria de expansión. El impulso competitivo se ve intensificado por adquisiciones de alto valor que aseguran activos diferenciados, incluso cuando la erosión genérica comprime los márgenes de las franquicias maduras. El panorama resultante recompensa a las empresas capaces de combinar sólida evidencia clínica con propuestas de valor en el mundo real.
Conclusiones Clave del Informe
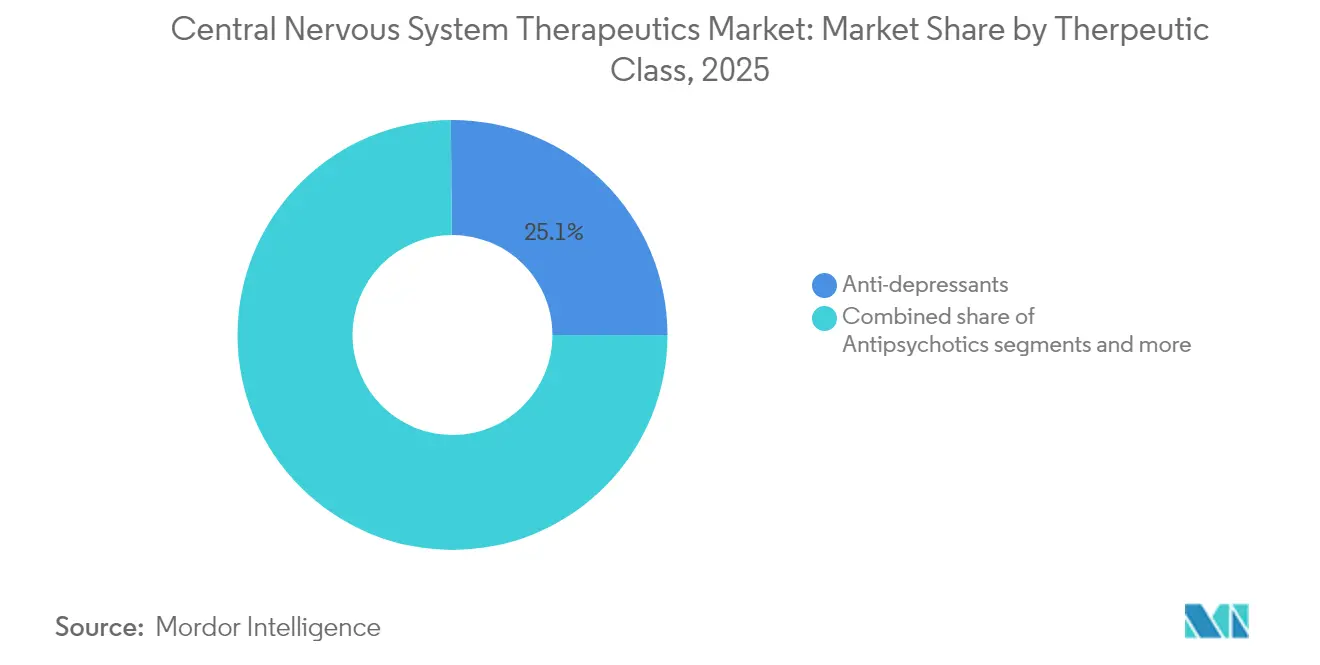
- Por clase terapéutica, los antidepresivos lideraron con una cuota de ingresos del 25,12% en 2025; se proyecta que las terapias modificadoras de la enfermedad crecerán a una CAGR del 6,83% hasta 2031.
- Por enfermedad, la depresión representó el 27,55% de la cuota del mercado de terapéutica del sistema nervioso central en 2025, mientras que la enfermedad de Alzheimer está destinada a crecer a una CAGR del 7,05% hasta 2031.
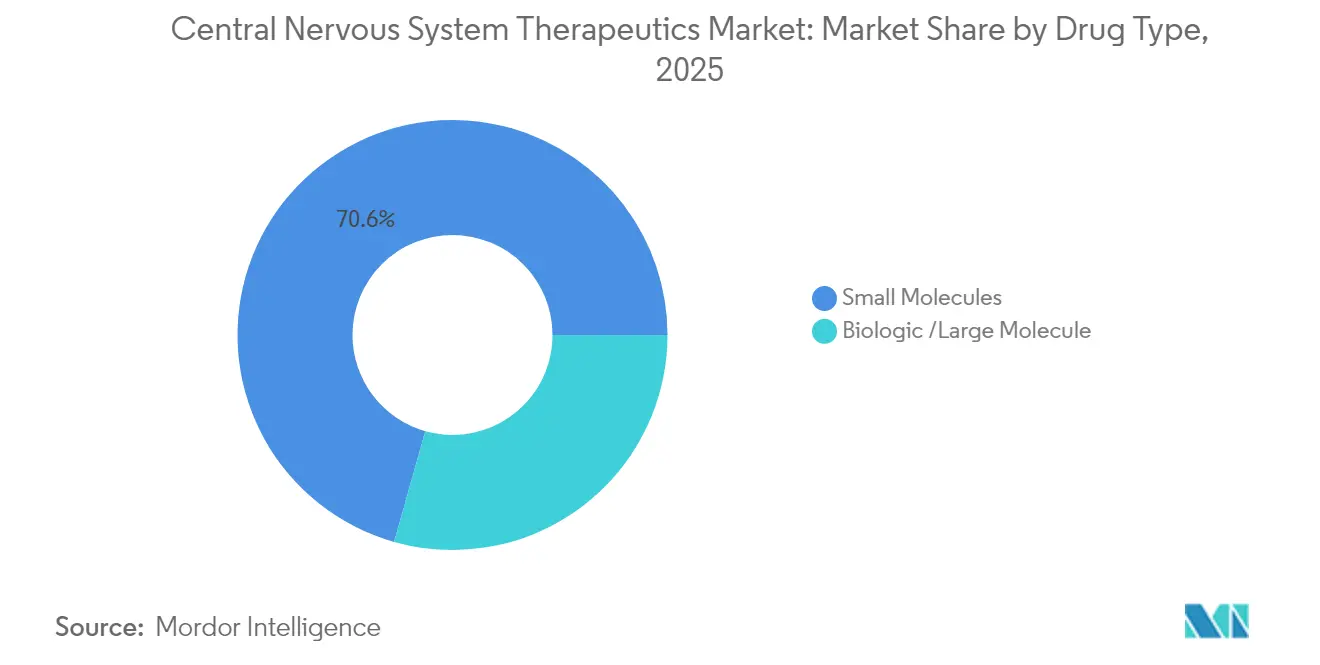
- Por tipo de fármaco, las moléculas pequeñas acapararon el 70,62% del tamaño del mercado de terapéutica del sistema nervioso central en 2025; se prevé que los biológicos crezcan a una CAGR del 7,52% durante 2026-2031.
- Por vía de administración, las formulaciones orales representaron el 82,11% del tamaño del mercado de terapéutica del sistema nervioso central en 2025 y las vías alternativas avanzan a una CAGR del 7,28% hasta 2031.
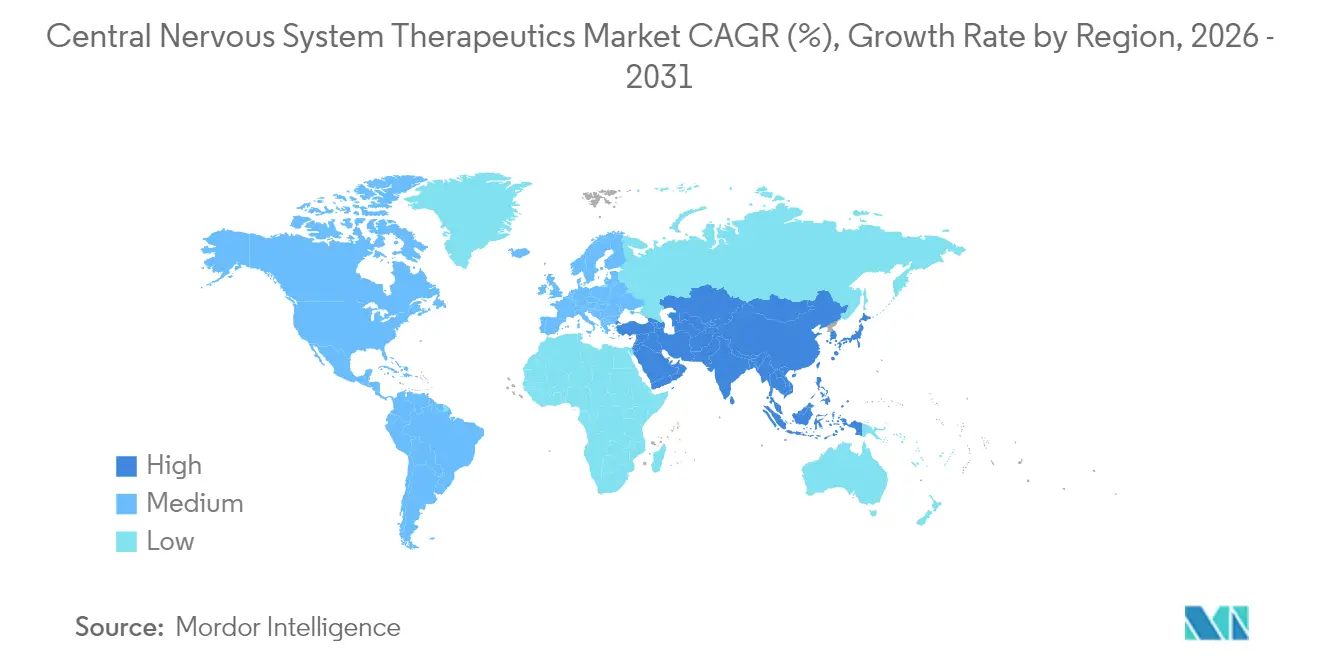
- Por geografía, América del Norte retuvo el 45,01% de la cuota del mercado de terapéutica del sistema nervioso central en 2025, mientras que Asia-Pacífico se está expandiendo a una CAGR del 7,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la población y aumento de la prevalencia de trastornos del SNC | +1.0% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente penetración de genéricos tras la pérdida de exclusividad | +0.8% | Global, liderado por América del Norte y Europa | Medio plazo (2-4 años) |
| Reembolso favorable para fármacos innovadores del SNC | +0.7% | América del Norte y UE, expandiéndose a APAC | Medio plazo (2-4 años) |
| Mejora del neuroimagen y diagnóstico basado en biomarcadores | +0.5% | Núcleo de América del Norte y UE, con extensión a APAC | Largo plazo (≥ 4 años) |
| Avances clínicos de la terapia asistida con psicodélicos | +0.5% | Marcos regulatorios de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Financiación de capital de riesgo en gemelos digitales centrados en el SNC | +0.4% | Global, concentrado en América del Norte y la UE | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Aumento de la Prevalencia de Trastornos del SNC
Los trastornos neurológicos afectaron a 3.400 millones de personas en 2024, convirtiéndose en la principal fuente mundial de años de vida ajustados por discapacidad. La incidencia se acelera a partir de los 65 años, impulsando una demanda sostenida del mercado de terapéutica del sistema nervioso central. Los costes anuales de cuidados para el deterioro cognitivo alcanzaron USD 1,1 billones en las economías desarrolladas, motivando a los pagadores a respaldar intervenciones que retrasen la institucionalización. Por ello, el diagnóstico precoz combinado con fármacos modificadores de la enfermedad es considerado fiscalmente prudente por las aseguradoras. Dado que el envejecimiento demográfico es irreversible a lo largo del horizonte de previsión, este vector de demanda sigue siendo el catalizador de crecimiento más duradero para el mercado de terapéutica del sistema nervioso central.
Creciente Penetración de Genéricos Tras la Pérdida de Exclusividad
Los genéricos de Lyrica captaron el 85% del volumen de prescripciones en los 18 meses siguientes a la pérdida de exclusividad en Estados Unidos, lo que ilustra la rapidez con que la erosión de precios golpea a las marcas líderes del SNC. Las opciones de menor coste amplían el acceso de los pacientes en las economías emergentes, aumentando las poblaciones tratadas y consolidando el mercado de terapéutica del sistema nervioso central como una línea de gasto fundamental para los pagadores públicos. Simultáneamente, los fabricantes originales aceleran el desarrollo de activos de nueva generación y nuevas modalidades de administración que exigen precios superiores y resisten la sustitución, manteniendo activos los ciclos de innovación.
Reembolso Favorable para Fármacos Innovadores del SNC
La vía de Atención Total para Terapias Excepcionales de la FDA reduce los plazos de aprobación en un 40% para los fármacos del SNC de alta necesidad. La cobertura de Medicare para el lecanemab, pese a su beneficio modesto, señala la disposición a reembolsar agentes modificadores de la enfermedad con un claro valor social. Los contratos basados en valor que vinculan los pagos a los resultados funcionales se están extendiendo a los seguros privados y a los mercados asiáticos, mejorando la previsibilidad de los ingresos para los innovadores y reforzando la confianza en el mercado de terapéutica del sistema nervioso central.
Mejora del Neuroimagen y Diagnóstico Basado en Biomarcadores
Las pruebas basadas en sangre alcanzan ahora una precisión del 90% para la enfermedad de Alzheimer, lo que permite una intervención terapéutica más temprana. La imagen PET de tau y neuroinflamación proporciona criterios de valoración objetivos que reducen el tamaño de los ensayos y refuerzan la potencia estadística. Los reguladores aceptan cada vez más los datos de biomarcadores del sistema nervioso central en lugar de los resultados clínicos a largo plazo, lo que reduce los costos de desarrollo. La integración de la IA con la imagen multimodal crea modelos predictivos que asocian a los pacientes con las terapias óptimas, elevando las tasas de éxito de los programas en desarrollo dentro del mercado de terapéuticos para el sistema nervioso central.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevadas tasas de fracaso en ensayos clínicos en neurología | -0.9% | Global, con especial impacto en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Erosión genérica de productos líderes (p. ej., Lyrica) | -0.7% | Global, liderado por América del Norte y Europa | Medio plazo (2-4 años) |
| Requisitos estrictos de etiquetado de seguridad para el SNC | -0.5% | Marcos regulatorios globales | Medio plazo (2-4 años) |
| Escasez en la cadena de suministro de excipientes especializados | -0.3% | Global, concentrado en la fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevadas Tasas de Fracaso en Ensayos Clínicos en Neurología
Una tasa de desgaste del 92% afecta a las carteras neurológicas, la peor entre todas las áreas terapéuticas. La compleja fisiopatología, las dificultades de permeabilidad de la barrera hematoencefálica y la heterogeneidad de las presentaciones de los pacientes dificultan la traslación de las señales preclínicas. Contratiempos de alto perfil como los del emraclidine y el dalzanemdor subrayan el riesgo persistente. Los ensayos con uso intensivo de capital disuaden a las empresas más pequeñas, fomentando la consolidación a medida que las farmacéuticas con mayor capacidad financiera adquieren activos en dificultades, aunque la velocidad general de innovación se resiente, moderando las perspectivas de crecimiento del mercado de terapéutica del sistema nervioso central.
Requisitos Estrictos de Etiquetado de Seguridad para el SNC
El sesenta por ciento de los fármacos neurológicos recién aprobados salen al mercado bajo las Estrategias de Evaluación y Mitigación de Riesgos de la FDA. La Agencia Europea de Medicamentos exige un seguimiento neuropsiquiátrico ampliado, lo que prolonga los plazos de desarrollo hasta 18 meses. La recopilación adicional de datos incrementa los presupuestos de los ensayos y supone una carga desproporcionada para los pequeños desarrolladores. Aunque esencial para la protección de los pacientes, la mayor vigilancia eleva las barreras de entrada y alarga los períodos de recuperación de la inversión, amortiguando el entusiasmo a corto plazo dentro del mercado de terapéutica del sistema nervioso central.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase Terapéutica:
Las Terapias Modificadoras de la Enfermedad Escalan RápidamenteEl segmento de terapias modificadoras de la enfermedad está en camino de expandirse a una CAGR del 6,83%, superando a todas las demás categorías dentro del mercado de terapéutica del sistema nervioso central. Los antidepresivos siguen siendo el líder en volumen con una cuota del 25,12% en 2025, sostenida por la amplia prescripción en atención primaria. Sin embargo, el interés de los inversores ha pivotado hacia agentes que alteran el curso de la enfermedad, ejemplificado por el desembolso de USD 14.000 millones de Bristol Myers Squibb por KarXT. Estas transacciones canalizan capital hacia plataformas de vías regenerativas, inmunomodulación y reparación sináptica.
Los antipsicóticos reciben un nuevo impulso tras KarXT, mientras que los antiepilépticos se enfrentan a una intensa penetración genérica. Los analgésicos sufren una compresión de márgenes, aunque los biológicos especializados para la migraña mantienen su poder de fijación de precios. Los activos para enfermedades neurodegenerativas atraen valoraciones superiores a pesar de la modesta eficacia, ya que cualquier retraso en la progresión genera ahorros sociales considerables. Está emergiendo una convergencia a medida que las empresas prueban regímenes combinados que combinan el alivio sintomático con la modificación de la enfermedad, difuminando los silos terapéuticos históricos dentro del mercado de terapéutica del sistema nervioso central.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Enfermedades:
La Enfermedad de Alzheimer Marca el Ritmo de CrecimientoLa depresión mantuvo el 27,55% de los ingresos de 2025, pero se prevé que la enfermedad de Alzheimer registre una CAGR del 7,05%, la más rápida entre las indicaciones. El reembolso del lecanemab y los agentes en cartera como el donanemab crean un segmento direccionable multimillonario que anteriormente no estaba aprovechado. Las indicaciones de salud mental también se benefician de los terapéuticos digitales que amplían el alcance más allá de los entornos clínicos tradicionales.
Los trastornos neurovasculares y las epilepsias raras siguen siendo nichos desatendidos que ofrecen poder de fijación de precios para medicamentos huérfanos. Las secuelas neurológicas vinculadas a infecciones y las terapias de cruce con oncología se están expandiendo lentamente, impulsadas por una mayor investigación sobre los impactos virales latentes en el SNC. Estas diversas dinámicas a nivel de enfermedad refuerzan las estrategias de cartera multimodal dentro del mercado de terapéutica del sistema nervioso central.
Por Tipo de Fármaco:
Los Biológicos y las Terapias Génicas se AceleranLas moléculas pequeñas retuvieron el 70,62% de las ventas de 2025, pero los biológicos están registrando una CAGR del 7,52% gracias a la creciente aceptación de los anticuerpos monoclonales y las terapias génicas. Las aprobaciones de la FDA para la ELA-SOD1 y la deficiencia de AADC confirman la viabilidad de las intervenciones genéticas en neurología. Los conjugados anticuerpo-fármaco y los degradadores dirigidos fusionan la precisión biológica con la comodidad de las moléculas pequeñas, diversificando los instrumentos disponibles para los innovadores.
Los inversores recompensan las plataformas que superan la barrera hematoencefálica, como los vectores de transcitosis mediada por receptores. Mientras tanto, la investigación de moléculas pequeñas se orienta hacia compuestos con alta penetración cerebral y moduladores alostéricos. Esta evolución complementaria sustenta un crecimiento equilibrado entre modalidades en el mercado de terapéutica del sistema nervioso central.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Vía de Administración:
Las Alternativas a la Vía Oral Ganan TerrenoLas formas farmacéuticas orales acapararon el 82,11% de la cuota en 2025, favorecidas por su comodidad y la familiaridad de la cadena de suministro. Sin embargo, los inyectables de larga duración y los aerosoles intranasales están registrando una CAGR del 7,28% al mejorar la adherencia y permitir un control rápido de los síntomas. Los sistemas transdérmicos e implantables prometen niveles plasmáticos estables con menos efectos sistémicos, creando valor clínico que compensa los costes más elevados.
Los dispositivos intratecales e intraventriculares emergentes ofrecen administración dirigida de fármacos para patologías espinales o intracraneales. Los híbridos fármaco-dispositivo digital que ajustan automáticamente la dosificación en función de la retroalimentación de biomarcadores están entrando en ensayos, abriendo un futuro en el que la vía de administración se vuelve personalizada en lugar de fija, enriqueciendo aún más el mercado de terapéutica del sistema nervioso central.
Análisis Geográfico
Mercado de Terapéuticos para el Sistema Nervioso Central en América del Norte
América del Norte representó el 45,01% de los ingresos de 2025, respaldada por las ampliaciones de cobertura de Medicare y una densa infraestructura de ensayos clínicos. Estados Unidos lidera con sofisticados marcos de pagadores que adoptan contratos basados en valor, mientras que Canadá proporciona una absorción estable a través de la cobertura universal. México está emergiendo sobre la base de una creciente penetración de seguros de la clase media. Las presiones de precios derivadas de la proliferación de genéricos y la consolidación de compradores moderan los ingresos por paciente, pero se compensan con la prima que exigen los lanzamientos innovadores, lo que sostiene el liderazgo en el mercado de terapéuticos para el sistema nervioso central.
Mercado de Terapéuticos para el Sistema Nervioso Central en Asia-Pacífico
Asia-Pacífico es el motor de crecimiento, proyectado con una CAGR del 7,78%, impulsado por la liberalización regulatoria de China, las aprobaciones aceleradas de Japón y los programas de acceso en expansión de India. La rápida urbanización se correlaciona con una mayor incidencia de trastornos del estado de ánimo y de ansiedad, lo que desbloquea volumen. Japón y Corea del Sur anclan los ensayos clínicos regionales, mientras que las naciones del Sudeste Asiático importan genéricos asequibles para ampliar la cobertura. El reconocimiento gubernamental de la carga de las enfermedades neurológicas se está traduciendo en reformas de reembolso que elevan el valor del mercado, posicionando a la región como un escenario de expansión fundamental para el mercado de terapéuticos para el sistema nervioso central.
Mercado de Terapéuticos para el Sistema Nervioso Central en Europa
Europa ofrece ganancias sostenidas a través de las vías coordinadas por la EMA y la atención sanitaria universal. Alemania y el Reino Unido dominan los lanzamientos gracias a sólidas agencias de evaluación, mientras que los mercados del sur de Europa aportan escala. El nuevo Sistema de Información sobre Ensayos Clínicos agiliza las presentaciones, reduciendo ligeramente los plazos. El escrutinio de la relación coste-efectividad sigue siendo estricto, lo que en ocasiones retrasa los productos premium; sin embargo, las decisiones de reembolso predecibles crean una estabilidad de ingresos a largo plazo. En conjunto, estos patrones continentales diversifican los motores de crecimiento y los perfiles de riesgo para las partes interesadas en el mercado de terapéuticos para el sistema nervioso central.

Panorama regulatorio
La supervisión regulatoria de las terapias del SNC se está reforzando en torno a la seguridad, la generación de evidencia y los estándares de bioequivalencia, liderada por la FDA y la Agencia Europea de Medicamentos (EMA). En la Unión Europea, muchos medicamentos del SNC (incluidas las terapias para enfermedades neurodegenerativas y los productos derivados biotecnológicamente) utilizan el procedimiento centralizado obligatorio conforme al Reglamento (CE) n.º 726/2004, lo que da lugar a una única evaluación de la EMA y a una decisión de la Comisión Europea que rige el acceso en todo el EEE.
Las acciones recientes de la UE también muestran un flujo constante de revisión para productos especializados en neurología. En abril de 2026, el CHMP de la EMA emitió una opinión positiva para Cenrifki (tolebrutinib) de Sanofi para la esclerosis múltiple secundaria progresiva sin recaídas. En junio de 2026, el CHMP emitió una opinión positiva para Daybu (trofinetida) de Acadia para el síndrome de Rett tras un reexamen. En el ámbito de los genéricos y la gestión del ciclo de vida, la armonización global avanzó a través del ICH: M13A alcanzó la Etapa 4 en julio de 2024 para el diseño de estudios de bioequivalencia de formas farmacéuticas orales sólidas de liberación inmediata, M13B permaneció en borrador en 2025, y M13C entró en desarrollo para diseños de bioequivalencia más complejos. En conjunto, estos cambios afectan la forma en que las carteras de moléculas pequeñas del SNC planifican las sustituciones y los paquetes de datos de respaldo en los principales mercados.
Análisis de la cadena de valor
La cadena de valor de las terapias del SNC abarca la investigación y el desarrollo traslacional (validación de objetivos, biomarcadores y neuroimagen habilitadora de ensayos), el desarrollo clínico, la presentación regulatoria, la fabricación (API, producto farmacéutico y llenado-terminado estéril para inyectables y biológicos), y la comercialización a través de mayoristas, farmacias especializadas, hospitales y canales de pagadores. A medida que el mercado combina moléculas pequeñas orales de alto volumen con biológicos y modalidades avanzadas de rápido crecimiento, los requisitos de fabricación y distribución se diversifican, con la cadena de frío, la logística especializada y la infraestructura de administración cobrando mayor relevancia para las terapias modificadoras de la enfermedad y parenterales.
La resiliencia del suministro y el cumplimiento normativo siguen siendo restricciones recurrentes en toda la cadena. La concentración de API y materias primas clave en China e India aumenta la exposición a interrupciones, y los resultados adversos de inspecciones pueden retrasar aprobaciones o exportaciones si las instalaciones reciben un estatus regulatorio degradado. En Estados Unidos, los agentes del SNC de sustancias controladas también dependen de cuotas gestionadas a nivel federal (cuotas agregadas de producción de la DEA), lo que influye en la disponibilidad ascendente. Las acciones de política y regulación también están configurando las decisiones de ubicación: una Orden Ejecutiva de la Casa Blanca de mayo de 2025 instruyó a la FDA a ayudar a facilitar nuevos sitios de fabricación de medicamentos a nivel nacional, mientras que la guía preliminar de la FDA de marzo de 2026 sobre Metodologías de Nuevos Enfoques en el desarrollo de medicamentos indica un cambio en los conjuntos de herramientas de desarrollo que puede afectar los plazos y el costo de presentación, particularmente para los programas del SNC que enfrentan una alta tasa de abandono y grandes cargas de ensayos.
Panorama Competitivo
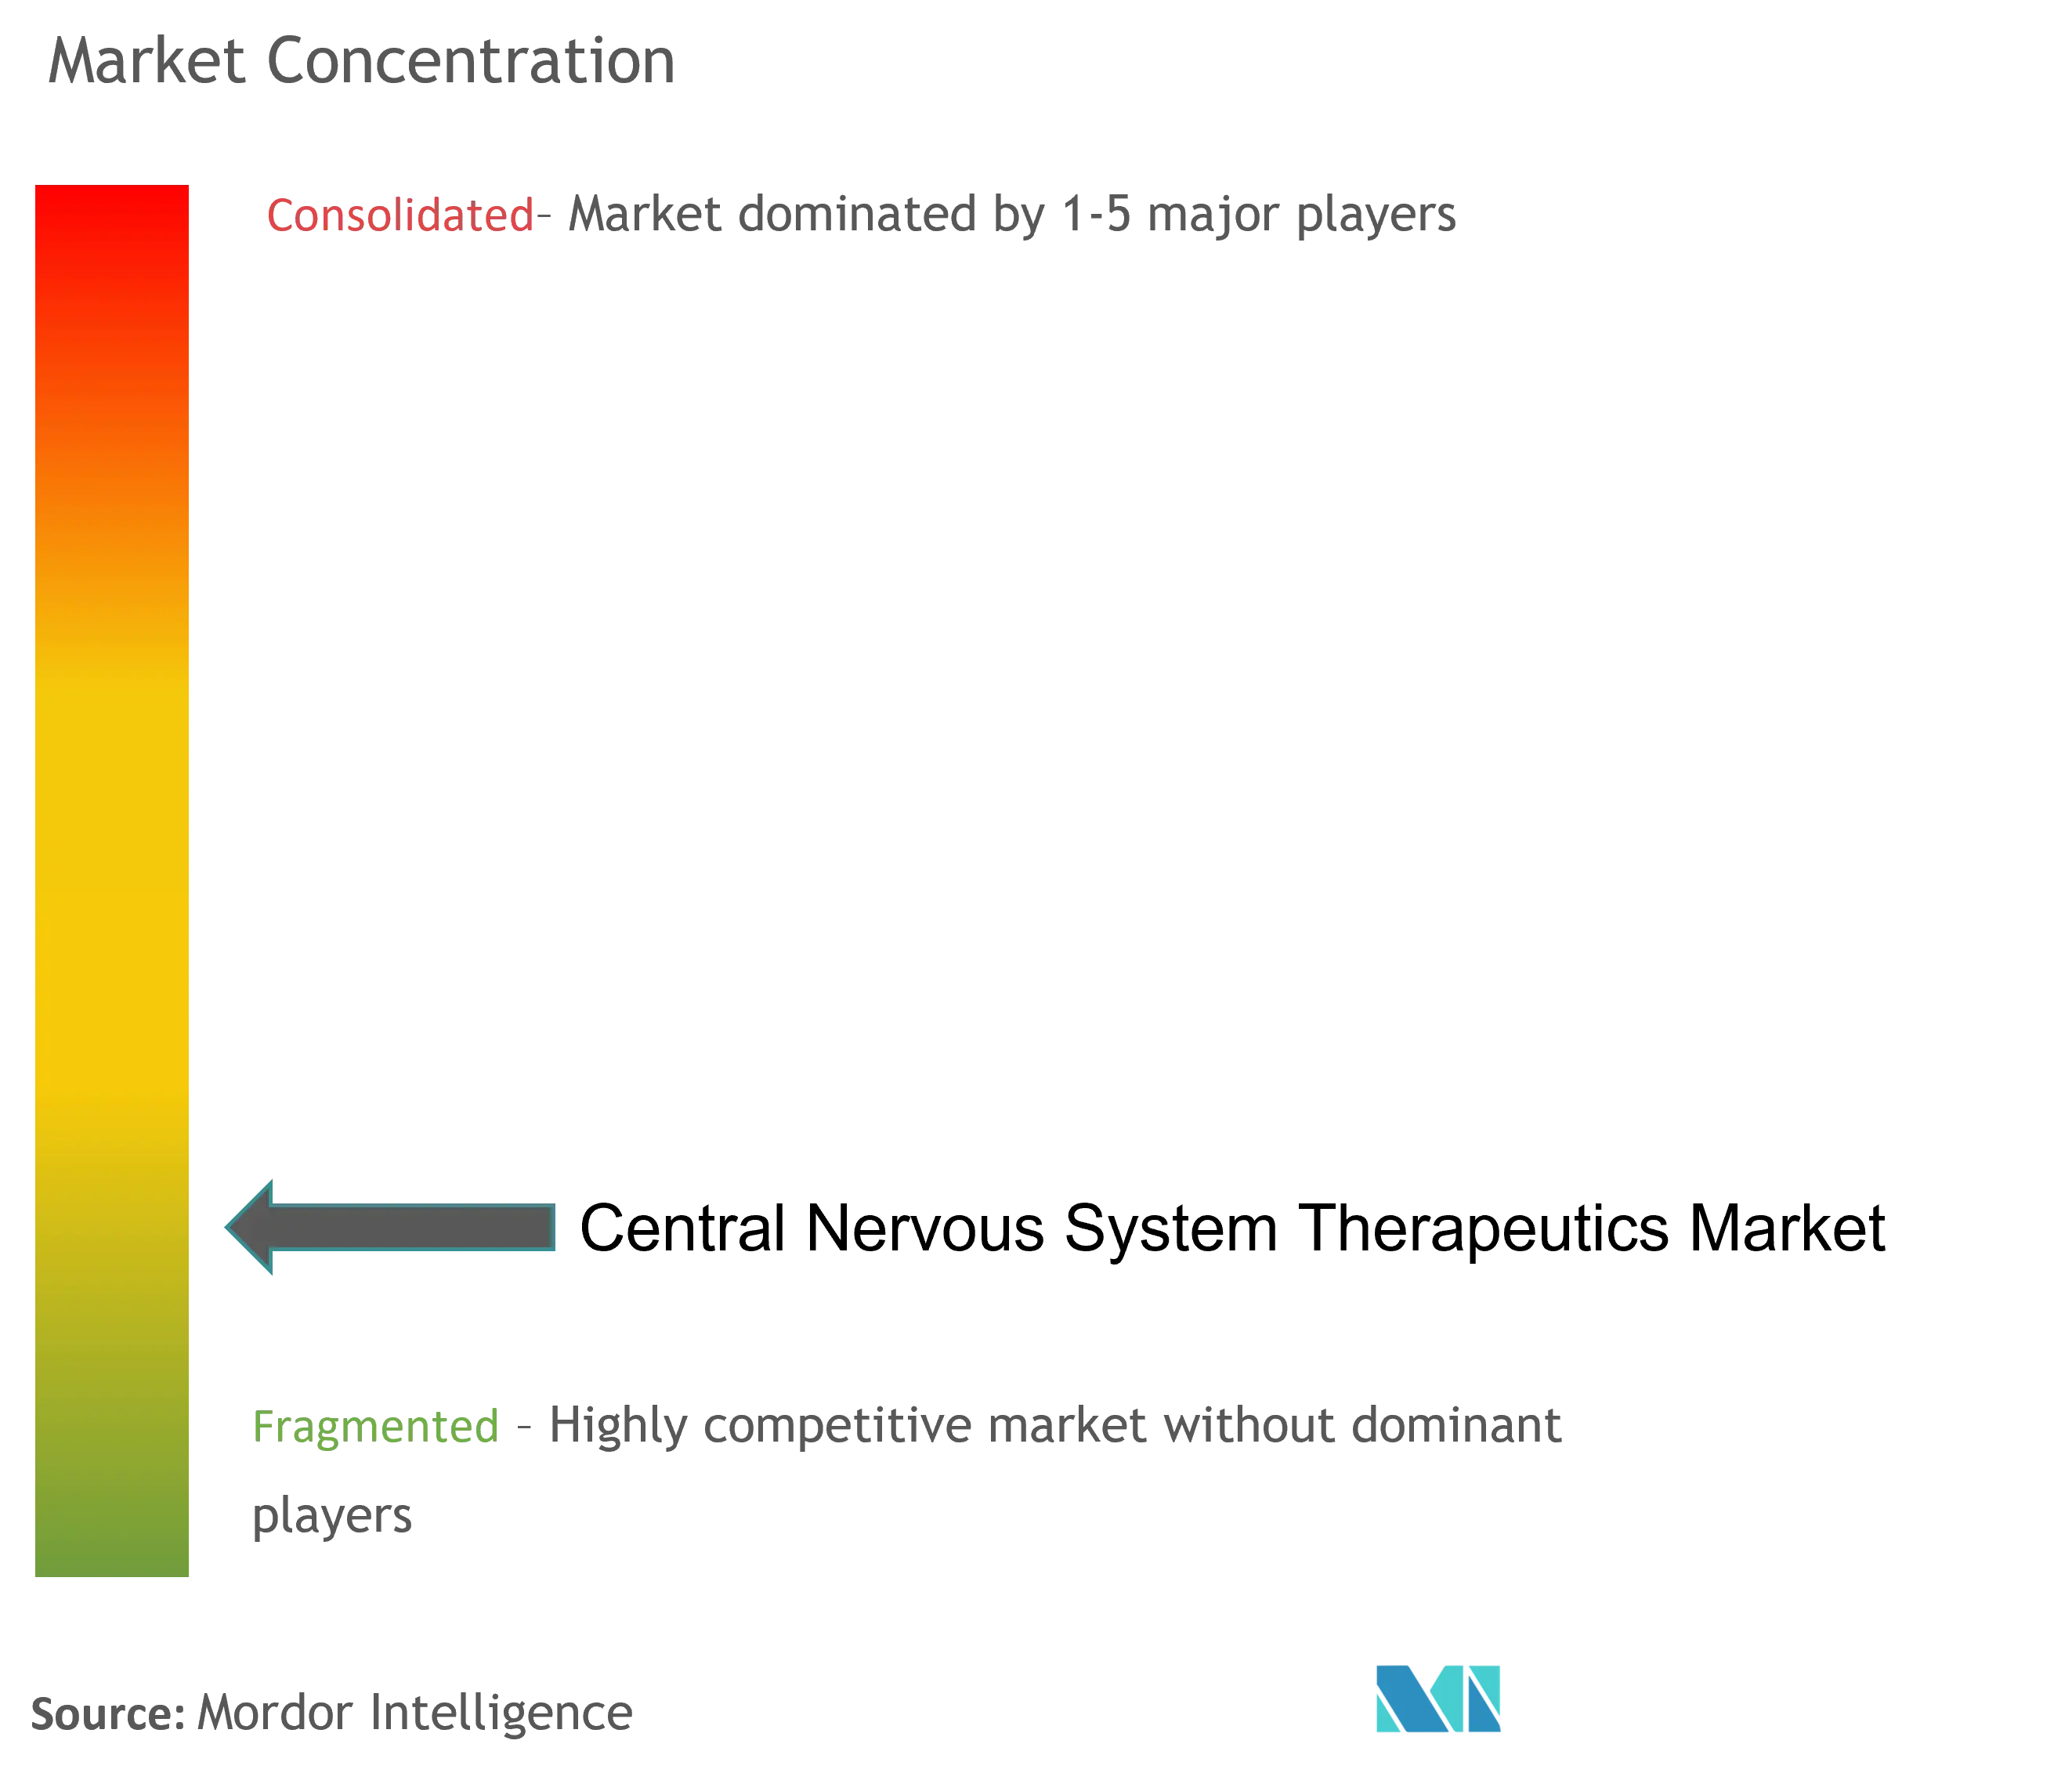
El mercado de terapéutica del sistema nervioso central está moderadamente fragmentado, con grandes empresas farmacéuticas junto a biotecnológicas ágiles. La consolidación se aceleró en 2024 cuando Bristol Myers Squibb pagó USD 14.000 millones por Karuna Therapeutics[1] y AbbVie invirtió USD 2.000 millones en Gilgamesh Pharmaceuticals. Estas valoraciones subrayan el apetito inversor por activos con mecanismos novedosos y sólidos datos de Fase 2. Las grandes empresas están persiguiendo adquisiciones de plataformas que desbloqueen carteras de múltiples indicaciones en lugar de acuerdos de un solo activo.
Las capacidades digitales y de ciencia de datos son ahora fundamentales para la diferenciación. La ronda de financiación de USD 50 millones de Unlearn.AI para expandir los gemelos digitales en los ensayos de neurología ilustra cómo las empresas emergentes de IA pueden influir en la economía del desarrollo de fármacos[2]. Los actores establecidos integran estas herramientas para acortar los tiempos de ciclo y reducir el riesgo de la inversión. Simultáneamente, los especialistas en terapia génica obtienen vales de revisión prioritaria que atraen asociaciones con grandes farmacéuticas, enriqueciendo los fondos de efectivo y experiencia mientras mantienen la autonomía científica.
Las enfermedades raras y la medicina psicodélica representan fronteras de espacio en blanco. Las empresas de edición génica que persiguen la enfermedad de Huntington y las empresas de antisentido que se centran en la ELA han atraído transacciones multimillonarias con Novartis y Biogen. Las plataformas de terapia asistida con psicodélicos se benefician de una creciente apertura regulatoria, atrayendo capital convencional. Se espera que la intensidad competitiva aumente a medida que las lecturas de prueba de concepto conviertan la curiosidad científica en realidad comercial dentro del mercado de terapéutica del sistema nervioso central.
Líderes de la Industria de Terapéutica del Sistema Nervioso Central
-
Biogen
-
Novartis AG
-
Merck KGaA
-
Eli Lilly and Company
-
Johnson & Johnson
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terapéuticos para el Sistema Nervioso Central
- Biogen
- Pfizer
- Eli Lilly and Company
- Johnson & Johnson
- Novartis
- Otsuka
- Lundbeck A/S
- Teva Pharmaceutical Industries
- UCB
- GlaxoSmithKline
- Merck
- Roche
- Amgen
- AstraZeneca
- Takeda Pharmaceuticals
- Sunovion Pharmaceuticals
- Jazz Pharmaceuticals plc
- ACADIA Pharmaceuticals Inc.
- Sage Therapeutics
- Marinus Pharmaceuticals, Inc.
- GW Pharmaceuticals

Oportunidades de mercado y perspectivas futuras
Una oportunidad concreta es la expansión de los formatos de administración y las vías de atención que reducen la carga de infusión para la terapia crónica neurodegenerativa. La aprobación de la FDA de una dosis de inicio subcutánea para lecanemab (LEQEMBI IQLIK) en julio de 2026 destaca la inversión de la industria en vías alternativas de administración para la enfermedad de Alzheimer, complementando un mercado todavía anclado en formulaciones orales mientras se abordan la adherencia, la capacidad del sitio de atención y la comodidad del paciente.
Un segundo espacio en blanco se está construyendo mediante tecnologías habilitadoras que mejoran el rendimiento diagnóstico y reducen el riesgo de los ensayos, especialmente a través de la imagenología y la toma de decisiones vinculada a biomarcadores. En junio de 2026, la FDA aprobó gadoquatrano de Bayer (Ambelvist), un agente de contraste macrocíclico a base de gadolinio de dosis baja para imagenología del SNC, reforzando el impulso hacia una detección y monitoreo más tempranos y escalables. En el lado de la innovación, las modalidades avanzadas están ampliando los segmentos abordables del SNC: en julio de 2026, la Comisión Europea aprobó Itvisma (onasemnogén abeparvovec) de Novartis para un rango de edad más amplio en la atrofia muscular espinal 5q, y en junio de 2026 el CHMP de la EMA emitió opiniones positivas para Hopledo (levodopa/carbidopa) y Daybu (trofinetida) para la enfermedad de Parkinson e indicaciones neuroevolutivas raras. Estos movimientos regulatorios respaldan la inversión en distribución especializada, capacidad de fabricación estéril y vías diagnóstico-terapéuticas integradas en las principales regiones.
Recent Industry Developments in Mercado de Terapéuticos para el Sistema Nervioso Central
- Julio de 2026: Biogen y Eisai informaron la aprobación de la FDA de la inyección subcutánea LEQEMBI IQLIK (lecanemab-irmb) como dosis de inicio para la enfermedad de Alzheimer temprana. La opción subcutánea semanal mejora la usabilidad frente a los regímenes solo de infusión y añade flexibilidad en el sitio de atención para la administración de terapias dirigidas a la amiloide.
- Abril de 2026: Johnson and Johnson anunció la aprobación de la FDA de una solicitud complementaria de NDA para CAPLYTA (lumateperona), respaldada por nuevos datos sobre el riesgo reducido de recaída en la esquizofrenia. La expansión de la etiqueta amplía la utilidad clínica de un antipsicótico establecido y refuerza las estrategias de ciclo de vida que defienden las franquicias de marca diferenciadas ante la presión de los genéricos en categorías maduras del SNC.
- Noviembre de 2025: Merck KGaA reveló una asociación estratégica con Valo Health, con más de 3.000 millones de USD en pagos potenciales, para aplicar capacidades de descubrimiento habilitadas por IA a la enfermedad de Parkinson y trastornos neurológicos relacionados. La colaboración indica un compromiso continuo de las grandes farmacéuticas con las plataformas computacionales como palanca para mejorar la selección de objetivos y la productividad en la I+D del SNC, donde las tasas de fracaso clínico siguen siendo estructuralmente altas.


Mercado de Terapéuticos para el Sistema Nervioso Central Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado se define como los ingresos globales generados por los terapéuticos de prescripción utilizados para tratar los trastornos del cerebro y la médula espinal, contabilizados a nivel de ventas de terapias en los principales sistemas de salud.
Exclusiones del alcance: Se excluyen los diagnósticos y dispositivos no terapéuticos, y tampoco se contabilizan las indicaciones no relacionadas con el sistema nervioso central, incluso si la molécula se utiliza en otras áreas terapéuticas.
Descripción General de la Segmentación
- Por Clase Terapéutica (Valor)
- Antidepresivos
- Antipsicóticos
- Antiepilépticos
- Analgésicos (Neuropático y Migraña)
- Modificadores de la Enfermedad (EM, ELA, etc.)
- Neurodegeneración (EA, EP)
- Otros
- Por Enfermedades
- Enfermedades Neurovasculares
- Traumatismo
- Salud Mental
- Trastornos de Ansiedad
- Epilepsia
- Trastornos Psicóticos
- Otros Trastornos de Salud Mental
- Enfermedades Degenerativas
- Enfermedad de Alzheimer
- Enfermedad de Parkinson
- Esclerosis Múltiple
- Esclerosis Lateral Amiotrófica
- Otras Enfermedades Degenerativas
- Enfermedades Infecciosas
- Cáncer
- Otras Enfermedades
- Por Tipo de Fármaco (Valor)
- Molécula Pequeña
- Biológico / Molécula Grande
- Por Vía de Administración (Valor)
- Oral
- Parenteral
- Otros
- Por Geografía (Valor)
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la definición del límite de la enfermedad y el tratamiento, y luego con el mapeo del conjunto de demanda hacia señales medibles y repetibles. Se utilizaron fuentes públicas como la Organización Mundial de la Salud, la base de datos de etiquetas y aprobaciones de medicamentos de la FDA de los Estados Unidos, los Centros para el Control y la Prevención de Enfermedades y los Institutos Nacionales de Salud para comprender la carga de las enfermedades, las guías de tratamiento y la disponibilidad de nuevas terapias de manera coherente.
Posteriormente, se revisó evidencia de apoyo, como informes anuales de empresas, presentaciones para inversores y revistas médicas de reconocido prestigio, para confirmar cómo se reconocen los ingresos y cómo está cambiando el uso de las terapias en las principales afecciones del sistema nervioso central. Cuando resultó útil, se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, así como bases de datos de patentes, con el fin de reducir los puntos ciegos en torno a los plazos de desarrollo de la cartera de productos y la combinación de portafolios. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se completó mediante conversaciones estructuradas con expertos y encuestas a una combinación de fabricantes de medicamentos, distribuidores, médicos y partes interesadas en pagadores o formularios, con el fin de confirmar los patrones reales de adopción y el comportamiento de precios. Dado que se trata de un mercado global, los datos se verificaron en las principales regiones para conciliar las diferencias en acceso, reembolso y cambio de terapia, y luego nuestros supuestos se ajustaron únicamente cuando múltiples encuestados coincidieron en la misma dirección.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 12% | Asia-Pacífico: 42% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 43% | Europa, Oriente Medio y África: 33% |
| Actores más pequeños: 19% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El modelo se construye utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, donde la visión de arriba hacia abajo reconstruye los ingresos por terapia vinculando los grupos de pacientes tratados con el uso típico de terapias y los niveles de precios en los principales entornos de atención del sistema nervioso central. Para mantenerlo práctico, nos basamos en datos medibles como las tendencias de prevalencia diagnosticada, la participación en la adopción de clases de terapia, la duración típica del tratamiento, el movimiento del precio de lista y el precio neto, y el momento de las principales aprobaciones y la entrada de genéricos.
Una vez formados los totales principales, se corroboraron con verificaciones selectivas de abajo hacia arriba, como resúmenes de ingresos de empresas muestreadas por carteras clave del sistema nervioso central, verificaciones de canal sobre acceso y persistencia de reabastecimiento, y aproximaciones de precio de venta promedio por volumen muestreadas para las principales clases de terapia. Las brechas que no pudieron dimensionarse directamente se manejaron mediante reglas de proxy conservadoras, y luego se verificaron nuevamente con señales de práctica clínica para que los totales no se alejaran del uso en el mundo real.
Para el pronóstico, se utilizó el análisis de escenarios para que las perspectivas reflejen diferentes caminos para la cobertura de pagadores, la adopción de lanzamientos y la erosión de precios, con esos escenarios revisados a través de aportes de expertos. Cuando la tendencia de los datos era estable para una subárea, se aplicó suavizado para evitar reaccionar de forma exagerada a picos puntuales derivados de lanzamientos o eventos de escasez temporal.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación de señales independientes, seguida de verificaciones de varianza a nivel regional y de clase terapéutica, de modo que los saltos inusuales se expliquen antes de la finalización. Si una región muestra una discrepancia con los indicadores de demanda esperados, se vuelven a verificar los supuestos, se revisan las fuentes documentales y se vuelve a contactar con los expertos para confirmar si un cambio de política, un lanzamiento o un cambio de precios lo está impulsando.
Cada informe pasa por revisiones analíticas de múltiples etapas, en las que la lógica, las matemáticas y el alcance se verifican por separado antes de la aprobación final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales. Antes de la entrega, se completa una revisión actualizada para que los clientes reciban la vista más reciente en lugar de una instantánea anterior.
Tamaño del Mercado de Terapéuticos para el Sistema Nervioso Central de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados del mercado de terapéuticos para el sistema nervioso central suelen diferir porque el límite subyacente no siempre es el mismo, y las pequeñas decisiones de alcance pueden acumularse rápidamente a nivel global. Las diferencias también provienen de cómo cada estimación trata los precios, el momento de las aprobaciones y si los ingresos se contabilizan de forma amplia o solo dentro de condiciones seleccionadas.
Los principales factores de brecha en este mercado suelen incluir si las terapias de salud mental y las relacionadas con el dolor están completamente incluidas, cómo se maneja el precio neto frente al precio de lista, y si el pronóstico asume una adopción más rápida o más lenta para las nuevas terapias. El momento de la conversión de divisas y la cadencia de actualización también importan, ya que un solo año de actualizaciones de políticas o lanzamientos importantes puede desplazar los totales reportados cuando el modelo no se vuelve a verificar con las señales de demanda.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 143,32 mil millones de USD (2026) | |
| Editor del Sector A | 107,00 mil millones de USD (2024) | Utiliza un año base anterior y un encuadre general más amplio que no muestra claramente qué categorías de terapia del sistema nervioso central se contabilizan, lo que puede subestimar las áreas donde los precios y el acceso cambiaron después de 2024. |
| Revista Especializada del Sector B | 80,00 mil millones de USD (2025) | Se reporta como un hito aproximado de ventas, y la cifra parece reflejar impulsores de ventas seleccionados del sistema nervioso central en lugar de una cobertura completa de condiciones y clases con consolidaciones regionales coherentes. |
Las verificaciones de tendencias de prescripción y ventas, junto con la validación de la combinación de clases terapéuticas obtenida a través de la retroalimentación de expertos, son lo que vincula a Mordor Intelligence con un conjunto de demanda definido del sistema nervioso central en lugar de una cifra de ventas general. Cuando el alcance está alineado y la lógica de precios se hace explícita, la dispersión entre fuentes se vuelve más fácil de explicar y el número final permanece rastreable hasta insumos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración actual y las perspectivas de crecimiento del espacio de terapéutica del sistema nervioso central?
El segmento está valorado en USD 143.320 millones en 2026 y se proyecta que alcance USD 197.350 millones en 2031, lo que refleja una CAGR del 6,62%.
¿Qué clase terapéutica se está expandiendo más rápidamente?
Se prevé que las terapias modificadoras de la enfermedad crezcan a una CAGR del 6,83% hasta 2031, a medida que los pagadores y los clínicos priorizan los tratamientos que ralentizan o alteran la progresión de la enfermedad.
¿Por qué la enfermedad de Alzheimer está atrayendo una mayor inversión?
La aceptación regulatoria de fármacos que tienen como objetivo el amiloide, como el lecanemab y el donanemab, ha creado una nueva categoría de tratamiento, posicionando el Alzheimer como la indicación de más rápido crecimiento con una CAGR del 7,05%.
¿Cómo se comparan los biológicos con las moléculas pequeñas en cuanto a crecimiento futuro?
Aunque las moléculas pequeñas aún mantienen más del 70% de la cuota de ingresos, los biológicos, incluidas las terapias génicas y los anticuerpos, están avanzando a una CAGR del 7,52% gracias a las mejoras en las tecnologías de administración cerebral.
¿Qué región se espera que contribuya más a los ingresos incrementales?
Se proyecta que Asia-Pacífico registre una CAGR del 7,78% hasta 2031, impulsada por las reformas regulatorias de China, las vías aceleradas de Japón y la expansión del acceso sanitario en las economías emergentes.
¿Qué tendencia competitiva está reconfigurando la actividad de acuerdos?
Las grandes empresas farmacéuticas están adquiriendo o asociándose con empresas de biotecnología que poseen mecanismos diferenciados, ejemplificado por transacciones multimillonarias para programas de esquizofrenia, terapia génica y psicodélicos.


 Sus datos están seguros y nunca se venden ni se comparten.
