
Tamaño y Participación del Mercado de Ingredientes de Almendra
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.78 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.77 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.96 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
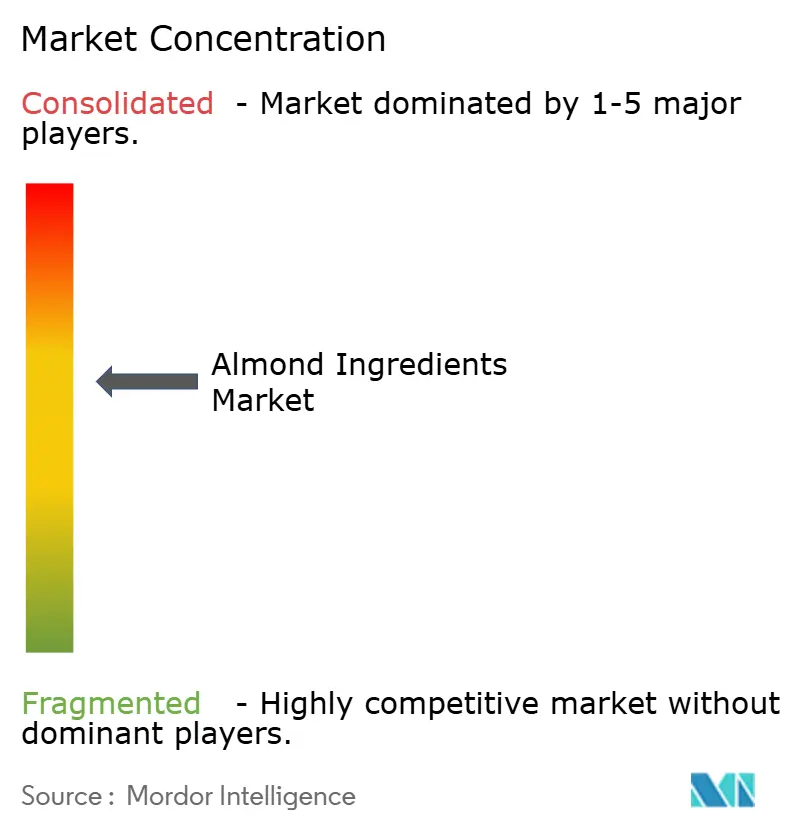
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Ingredientes de Almendra por Mordor Intelligence
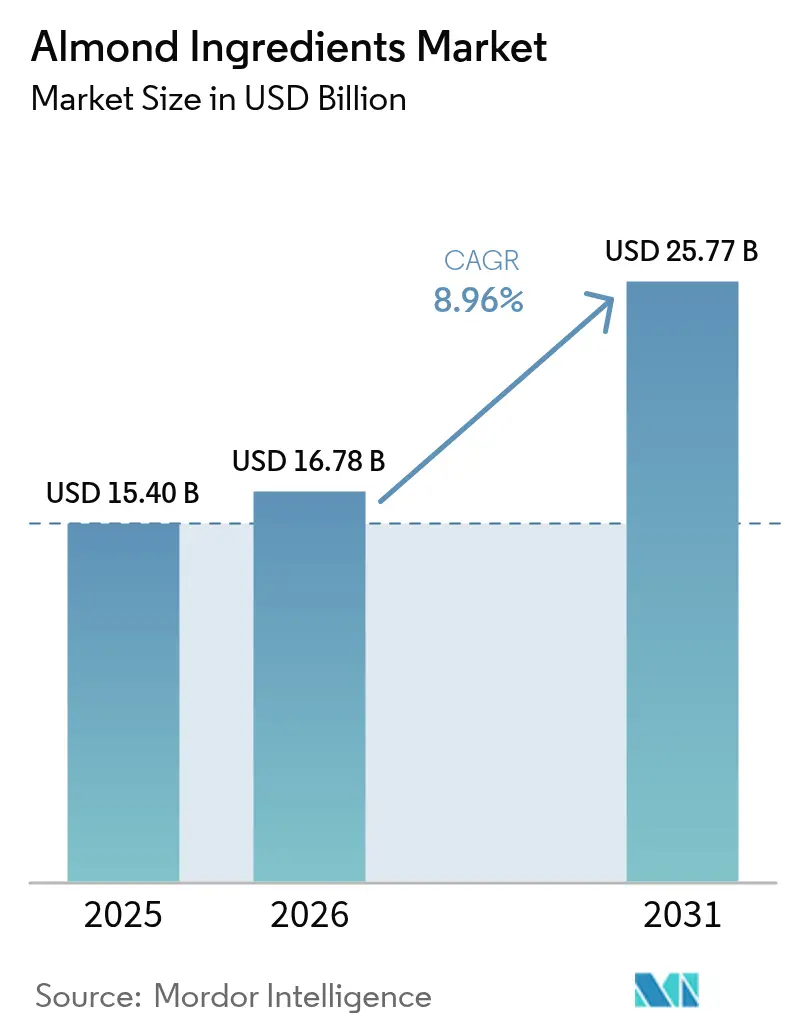
El tamaño del mercado de ingredientes de almendra en 2026 se estima en USD 16,78 mil millones, creciendo desde el valor de 2025 de USD 15,4 mil millones con proyecciones para 2031 que muestran USD 25,77 mil millones, creciendo a una CAGR del 8,96% durante 2026-2031. Este crecimiento subraya la evolución de la almendra de un simple producto básico a un ingrediente versátil, que satisface la creciente demanda de productos de origen vegetal, aperitivos premium y formulaciones de etiqueta limpia. Los avances tecnológicos en extracción, irrigación y valorización de subproductos no solo están reduciendo los costos unitarios, sino que también están abriendo el camino para nuevas aplicaciones, particularmente en cosméticos y alimentos funcionales. Además, dado que la proteína de almendra ofrece un sabor suave, buena solubilidad y compatibilidad con diversas aplicaciones como barras de proteínas, alternativas lácteas (por ejemplo, yogur de leche de almendra), batidos e incluso productos de panadería, los fabricantes están enfocados en considerar los ingredientes de almendra para innovar sus productos. En el espacio de los nutracéuticos, aporta aminoácidos que favorecen el desarrollo muscular y se percibe como más "natural" que los aislados de guisante o arroz. En consonancia con esto, los fabricantes también están innovando los ingredientes de almendra con múltiples capacidades de aplicación, impulsando el crecimiento del mercado. Por ejemplo, a finales de 2024, Almonesia se expandió más allá de los frutos secos y lanzó leche de almendra instantánea en polvo tanto para bebidas como para repostería, con planes adicionales de introducir mermeladas a base de almendra y leches de frutos secos bajo su etiqueta John Farmer, aprovechando las almendras como bases naturales y versátiles.
Conclusiones Clave del Informe
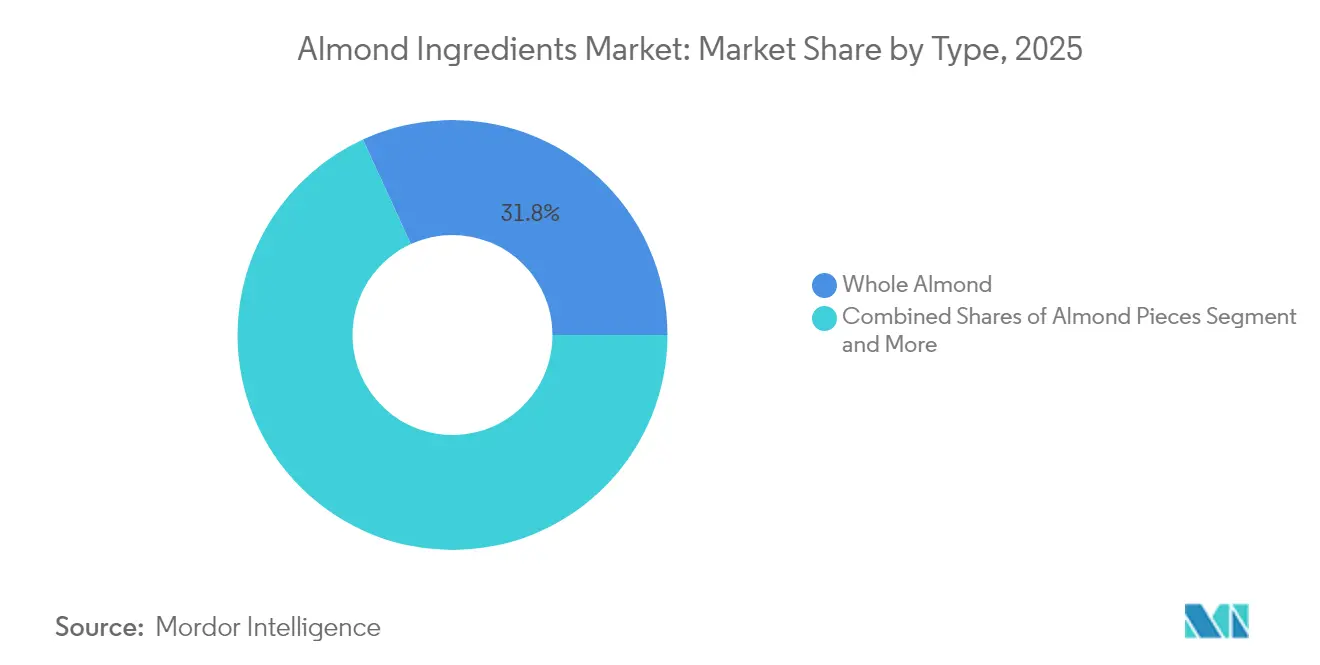
- Por tipo de producto, las Almendras Enteras lideraron con el 31,84% de la cuota del mercado de almendras en 2025, y se proyecta que se expandirán a una CAGR del 9,87% hasta 2031.
- Por aplicación, Alimentos y Bebidas representó el 70,12% de los ingresos en 2025; se proyecta que Cuidado Personal y Cosméticos se expandirá a una CAGR del 10,12% hasta 2031.
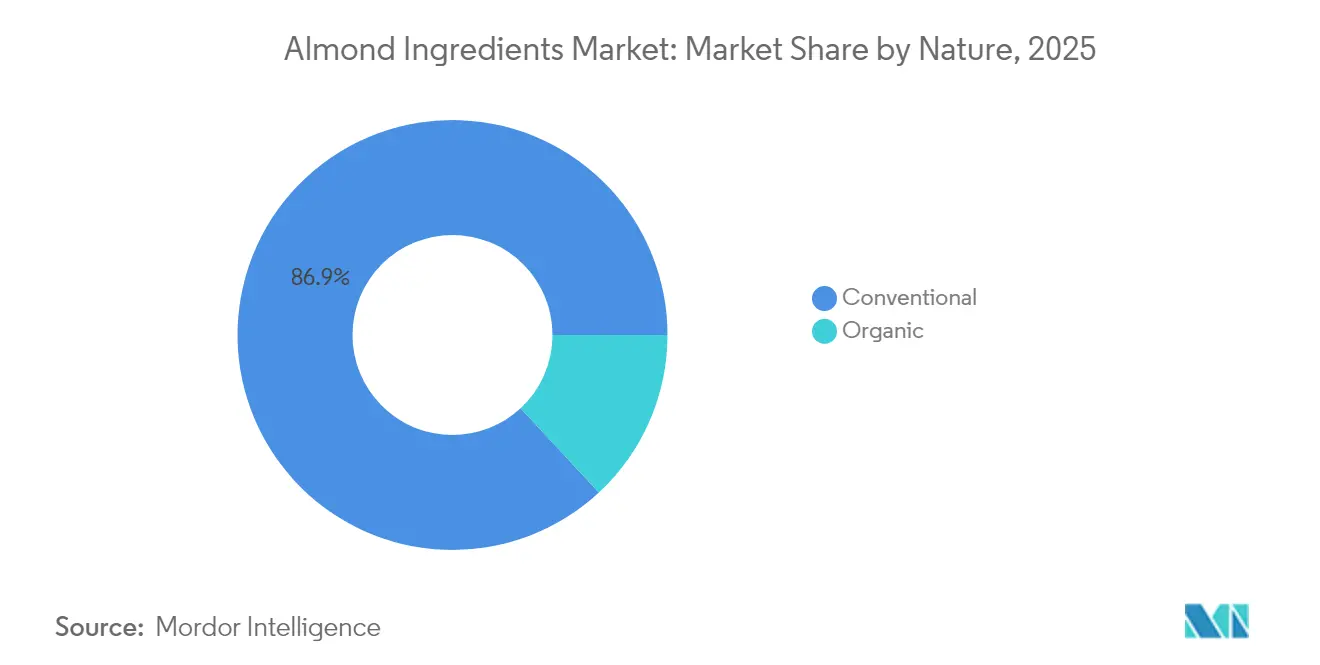
- Por naturaleza, los productos Convencionales representaron el 86,92% del tamaño del mercado de almendras en 2025, mientras que las variantes Orgánicas están proyectadas para crecer a una CAGR del 9,95% entre 2026 y 2031.
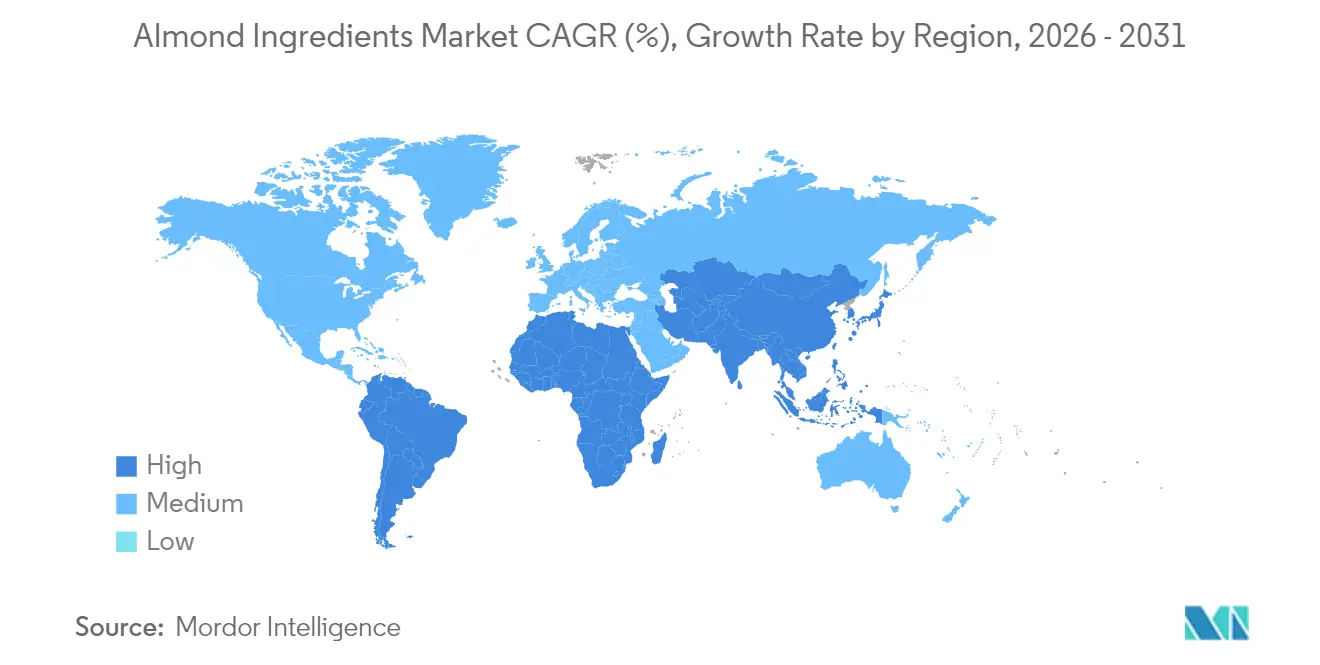
- Por geografía, Europa capturó el 34,12% de la cuota de ingresos en 2025; Asia-Pacífico es la región de mayor crecimiento con una CAGR del 10,41% esperada hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alimentos de origen vegetal | +2.1% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento de los aperitivos saludables convenientes para consumir en cualquier momento | +1.8% | Global, liderado por los centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente preferencia del consumidor por ingredientes de etiqueta limpia y sin gluten | +1.5% | América del Norte y Europa, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de alternativas lácteas sin lactosa y veganas | +1.9% | Global, más fuerte en mercados desarrollados | Corto plazo (≤ 2 años) |
| Uso creciente en productos alimenticios fortificados y funcionales | +1.2% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Innovaciones en procesamiento y aplicaciones alimentarias | +0.8% | Global, mercados impulsados por la tecnología | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alimentos de origen vegetal
El perfil completo de aminoácidos de la proteína de almendra y su sabor neutro permiten altos niveles de inclusión en sustitutos lácteos, análogos de carne y barras de proteínas, y la harina de almendra parcialmente desengrasada está ahora aprobada para su uso de hasta el 80% en formulaciones nutricionales, según la Administración de Alimentos y Medicamentos de los Estados Unidos. Los fabricantes están enfatizando su posicionamiento de etiqueta limpia y logrando mejores puntuaciones sensoriales en comparación con las proteínas de soja y guisante. Por ejemplo, Anthony comercializa un polvo de proteína de almendra, destacando que está elaborado a partir de un solo ingrediente: almendras cultivadas en California. Este producto es sin gluten, no transgénico, vegano y carece de rellenos, sabores artificiales o aditivos. En la misma línea, Blue Diamond Growers, junto con otros procesadores, está ampliando nuevas líneas de extracción de proteínas, impulsando un crecimiento de dos dígitos en las categorías de origen vegetal. Este aumento de la demanda ha llevado a una mayor actividad de aprovisionamiento, lo que ha impulsado la expansión de huertos más allá de las fronteras de los Estados Unidos para garantizar un suministro diversificado.
Crecimiento de los aperitivos saludables convenientes para consumir en cualquier momento
Los consumidores urbanos están favoreciendo cada vez más los aperitivos portátiles y ricos en nutrientes, lo que ha llevado a un aumento en la popularidad de los productos de almendra con valor agregado, como bocados energéticos, grupos de proteínas y granos recubiertos de especias. Esta tendencia está respaldada por el creciente consumo de almendras. Los datos del Departamento de Agricultura de los Estados Unidos revelan que en 2023/2024, el consumo per cápita de almendras en los Estados Unidos alcanzó casi 2,3 libras, marcando el nivel más alto en una década[1]Departamento de Agricultura de los Estados Unidos," Consumo per cápita de almendras en los Estados Unidos", www.ers.usda.gov. Además, los procesadores están obteniendo beneficios de rangos de precios premium más amplios y una mayor aceptación por parte de los minoristas de los paquetes individuales, especialmente aquellos que destacan prominentemente los beneficios para la salud, impulsando la expansión del mercado. En consonancia con esta creciente demanda de alimentos y aperitivos a base de almendra, los actores están enfocados en ampliar sus líneas de ingredientes de almendra para satisfacer la creciente demanda. Por ejemplo, en 2025, Almendras de Andalucía presentó un polvo de almendra desengrasado, que es un ingrediente rico en proteínas adecuado para alimentos fortificados y productos de salud.
Creciente preferencia del consumidor por ingredientes de etiqueta limpia y sin gluten
La harina de almendra, una alternativa sin gluten, está reemplazando cada vez más a la harina de trigo en productos de panadería y confitería, aumentando el contenido de proteínas sin necesidad de estabilizadores artificiales. Si bien las declaraciones obligatorias de alérgenos para los frutos secos de árbol mejoran la transparencia, también posicionan a las almendras como un ingrediente natural preferido entre los consumidores preocupados por la salud. La creciente demanda de alimentos de etiqueta limpia, orgánicos y naturales está abriendo puertas para que los fabricantes introduzcan productos que ostenten tales declaraciones. Por ejemplo, los datos de la Oficina Federal de Agricultura y Alimentación de Alemania indican que en junio de 2024, 7.125 empresas estaban activas en la producción o venta de productos con etiqueta orgánica en Alemania[2]Oficina Federal de Agricultura y Alimentación," Desarrollo de anuncios de productos para el uso del sello orgánico, www.oekolandbau.de. Además, los formuladores están recurriendo a aglutinantes y emulsionantes a base de almendra para eliminar los aditivos sintéticos y simplificar las listas de ingredientes. Un ejemplo ilustrativo: en 2024, Elmhurst utilizó su método HydroRelease para moler en frío almendras enteras, creando una "leche" no láctea desprovista de gomas, estabilizadores o emulsionantes sintéticos, y en su lugar, dependiendo de las proteínas y fibras de almendra para la emulsión y la textura.
Innovaciones en procesamiento y aplicaciones alimentarias
Las técnicas avanzadas, incluida la molienda por prensado en frío, el fraccionamiento de proteínas y la hidrólisis, están transformando las almendras en emulsionantes, aglutinantes y texturizantes naturales. Este cambio permite a los formuladores alejarse de los aditivos sintéticos como las gomas, los almidones y los mono y diglicéridos. Como resultado, las almendras ahora ofrecen una mayor emulsificación, retención de humedad y estabilidad oxidativa para diversas aplicaciones, que van desde leches de origen vegetal y rellenos de panadería hasta aderezos y aperitivos. Además, las inversiones en líneas de descascarado asistidas por inteligencia artificial e instalaciones que convierten los subproductos en energía no solo reducen los residuos y las huellas de carbono, sino que también se alinean con los objetivos de sostenibilidad de los minoristas. Los continuos avances en la encapsulación de sabores están ampliando las aplicaciones de la almendra en bebidas listas para beber y salsas estables en estantería, impulsando el crecimiento del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disponibilidad de sustitutos de frutos secos y semillas a precios más bajos | -1.1% | Global, más grave en mercados emergentes sensibles al precio | Mediano plazo (2-4 años) |
| Alta volatilidad de precios de las almendras crudas | -1.4% | Global, más grave en mercados sensibles al precio | Corto plazo (≤ 2 años) |
| Preocupaciones por alérgenos relacionados con las almendras | -0.9% | Global, más estricto en mercados desarrollados | Mediano plazo (2-4 años) |
| Cultivo intensivo en agua | -0.7% | California, regiones mediterráneas, Australia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disponibilidad de sustitutos de frutos secos y semillas a precios más bajos
Los sustitutos de menor precio, como los cacahuetes, las semillas de girasol y las nueces de soja, están restringiendo significativamente el mercado de ingredientes de almendra. Estas alternativas ofrecen a los fabricantes de alimentos y a los consumidores sensibles al precio opciones asequibles que no comprometen drásticamente el valor nutricional ni la funcionalidad. A menudo, estos sustitutos conllevan costos de materias primas reducidos y exhiben una menor volatilidad de precios. Esto los hace particularmente atractivos para la producción de alimentos a gran escala, especialmente en mercados emergentes con mayor sensibilidad al precio. Por ejemplo, StatCan informó que en agosto de 2024, el precio minorista promedio de la mantequilla de cacahuete en Canadá fue de CAD 5,97 por kilogramo, por debajo de los CAD 6,09 del año anterior. Además, algunos de estos sustitutos pueden replicar la textura y las propiedades aglutinantes de las almendras en aplicaciones específicas. Esto permite a los formuladores mantener la calidad del producto siendo conscientes de los presupuestos de ingredientes. Estas presiones competitivas están limitando el crecimiento del mercado de ingredientes de almendra.
Alta volatilidad de precios de las almendras crudas
Las condiciones climáticas, en particular las sequías en regiones clave como California, junto con la fluctuante disponibilidad de agua, las políticas comerciales y los desequilibrios entre la oferta y la demanda mundiales, influyen fuertemente en los precios de las almendras. Estas oscilaciones impredecibles en los costos suponen un desafío para los fabricantes de alimentos a la hora de presupuestar y mantener precios consistentes para los productos a base de almendra. Como resultado, muchos fabricantes reformulan con alternativas más estables o reducen significativamente su uso de almendras. Por ejemplo, la Organización Australiana de Almendras informó una caída en la producción en 2023, con Australia produciendo 110,71 miles de toneladas métricas de almendras, por debajo de las 140,96 miles de toneladas métricas del año anterior. Además, el aumento de los costos de los insumos está reduciendo los márgenes tanto para los productores como para los procesadores de ingredientes de almendra. Esta presión financiera podría frenar la innovación y la expansión dentro de la categoría. Dicha volatilidad no solo dificulta la planificación estratégica a largo plazo para las marcas, sino que también pone en riesgo la estabilidad de la cadena de suministro, lo que en última instancia frena el crecimiento y la adopción más amplia del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Almendras Enteras mantienen la escala mientras el aceite captura el crecimientoEn 2025, las Almendras Enteras capturaron una cuota del 31,84% del mercado de almendras y se proyecta que crecerán a una CAGR del 9,87% hasta 2031, impulsadas por su popularidad en el consumo tradicional como aperitivo y como ingrediente en productos de panadería. Este auge se atribuye en gran medida a la creciente preferencia de los formuladores de cosméticos por emolientes de origen vegetal, especialmente aquellos ricos en vitamina E y fitoesteroles. Las innovaciones en el tostado y el saborizante no solo mejoran el atractivo sensorial de las almendras, sino que también prolongan su vida útil, justificando precios premium. En la región de Asia-Pacífico, el aumento de los ingresos disponibles está impulsando la expansión del volumen, mientras que los mercados europeos se centran en indicadores de procedencia y elaboran recetas con menor contenido de sal para alinearse con los objetivos de salud pública. Los fabricantes están canalizando inversiones en el perfeccionamiento de las técnicas de tostado y en la adopción de envases al vacío, garantizando que la textura crujiente y la integridad del sabor se preserven a lo largo de las cadenas de distribución extendidas. Un ejemplo ilustrativo: Treehouse California Almonds ofrece almendras enteras naturales, blanqueadas y tostadas a granel, disponibles en cajas de 50 lb envasadas al vacío y en opciones de 25 lb, satisfaciendo perfectamente las necesidades de los fabricantes de alimentos que priorizan la longevidad y la calidad consistente.
Mediante el uso de líneas de extracción acuosa, los productores están minimizando los residuos de solventes, allanando el camino para las certificaciones de grado cosmético. Estas certificaciones pueden alcanzar precios entre 3 y 4 veces superiores a los de sus equivalentes en aceite comestible. El mundo culinario también está adoptando el aceite de almendra, atraído por su punto de humo estable y la creciente inclinación del consumidor hacia grasas monoinsaturadas de alta calidad. Los derivados de la almendra, como Trozos, Harina, Leche, Pasta y Extracto, están conquistando mercados especializados pero lucrativos. Estos segmentos encuentran su punto óptimo en la intersección de la repostería sin gluten, las alternativas lácteas y los saborizantes naturales. Cada subsegmento capitaliza la reputación nutricional de las almendras, ajustando aspectos como el tamaño de partícula, el contenido de grasa y la intensidad del sabor para satisfacer los requisitos específicos de uso final.


Por Aplicación:
Alimentos y Bebidas dominan mientras la belleza se disparaEn 2025, el sector de Alimentos y Bebidas dominó los ingresos, representando el 70,12%. Los principales impulsores incluyeron las inclusiones en panadería, los sustitutos lácteos, los centros de confitería y las mezclas de aperitivos premium. Mientras tanto, se proyecta que el sector de Cuidado Personal y Cosméticos crezca a una sólida CAGR del 10,12%. Las almendras, reconocidas por su riqueza natural en proteínas, fibra, grasas saludables y especialmente vitamina E, se han convertido en la opción preferida de los consumidores preocupados por la salud. Su adaptabilidad significa que los derivados de la almendra, como la harina de almendra, la leche, la mantequilla y el polvo de proteínas, encuentran aplicaciones en alternativas lácteas, productos de panadería, aperitivos y suplementos nutricionales. Esta versatilidad es un impulsor significativo de su crecimiento. Además, la creciente popularidad de las dietas sin gluten, cetogénicas, veganas y paleo ha amplificado la demanda de productos a base de almendra, ya que satisfacen a la perfección diversas preferencias dietéticas al tiempo que ofrecen un sabor y una textura excepcionales. Los fabricantes también están aprovechando los atributos funcionales de los ingredientes de almendra, como la emulsificación, la aglutinación y la retención de humedad, que mejoran la calidad del producto sin recurrir a aditivos sintéticos, impulsando la expansión del segmento.
Los formuladores del sector de Cuidado Personal y Cosméticos aprecian los ingredientes de almendra por su aroma sutil, su rápida absorción cutánea y su riqueza en vitamina E. Estos atributos los convierten en candidatos ideales para las líneas de productos antienvejecimiento y de cuidado del bebé. El segmento se ve además impulsado por el creciente movimiento de belleza limpia, que prioriza los ingredientes de origen vegetal y trazables sobre los aceites minerales y las siliconas tradicionales. Destacando la vitalidad del sector, las ventas de tiendas de salud y cuidado personal en los Estados Unidos alcanzaron aproximadamente USD 444,94 mil millones en 2024, un notable aumento respecto a los USD 435,71 mil millones del año anterior, según informó la Oficina del Censo de los Estados Unidos. Además, existe una tendencia en auge en las bebidas funcionales, los suplementos deportivos y las gominolas nutracéuticas, donde los aislados de proteína de almendra y las fracciones de fibra satisfacen adecuadamente tanto los objetivos de textura como los nutricionales.
Por Naturaleza:
La escala convencional se encuentra con la prima orgánicaEn 2025, las variedades de almendra convencionales dominaron el mercado de almendras, representando el 86,92% del tamaño del mercado. Esta dominancia se atribuye a las cadenas de suministro establecidas y a los precios competitivos en los canales principales. Mientras tanto, las almendras orgánicas están en una trayectoria ascendente, proyectadas para crecer a una CAGR del 9,95% hasta 2031. Este aumento está impulsado por la preferencia de los consumidores por la producción libre de pesticidas, a menudo dispuestos a pagar una prima del 40-60% sobre sus homólogos convencionales. En el sector alimentario, los productos derivados de almendras convencionales, como la harina de almendra, la leche, la mantequilla y la proteína, están ganando terreno. Estas alternativas de origen vegetal ricas en nutrientes no solo refuerzan las declaraciones de etiqueta limpia, sin gluten y veganas, sino que también mejoran el sabor, la textura y la estabilidad en estantería. Como resultado, se están convirtiendo en elementos básicos en aperitivos, productos de panadería y alternativas lácteas, impulsando la expansión del segmento.
Las almendras orgánicas, cultivadas sin pesticidas sintéticos, fertilizantes ni organismos genéticamente modificados, resuenan con el cambio global hacia opciones más saludables y respetuosas con el medio ambiente. En el ámbito de los alimentos y bebidas, las variantes orgánicas de harina de almendra, leche, mantequilla y proteína se incluyen cada vez más en productos que enfatizan las etiquetas orgánicas, veganas, sin gluten y no transgénicas. Estas etiquetas se están convirtiendo en factores determinantes en las decisiones de compra de los consumidores. Destacando esta tendencia, los datos de la Asociación Federal de Economía Alimentaria Ecológica de Alemania revelan que los ingresos de los alimentos orgánicos en Alemania se acercaron a los EUR 17 mil millones en 2024. Además, estos ingredientes orgánicos no solo refuerzan las formulaciones de etiqueta limpia, sino que también se perciben como más seguros y premium, impulsando aún más el crecimiento del segmento.
Análisis Geográfico
Mercado Europeo de Ingredientes de Almendra
En 2025, Europa lideró el mercado de almendras, representando el 34,12% de los ingresos. Este dominio se ve reforzado por los hábitos de consumo consolidados del continente, las tradiciones culinarias mediterráneas y las regulaciones de la UE que priorizan los productos de etiqueta limpia y orgánicos. Los consumidores europeos, conocidos por sus elecciones conscientes de la salud, se inclinan hacia alimentos de origen vegetal, etiqueta limpia, orgánicos y funcionales. Esta tendencia se alinea perfectamente con los productos derivados de la almendra, incluidos la leche, la harina, la mantequilla y la proteína de almendra. Además, la creciente capacidad de producción de almendras en Europa está impulsando la expansión del mercado, reduciendo la dependencia de la región en las importaciones. Por ejemplo, el Servicio Agrícola Exterior del USDA informó que en 2023-24, Europa se consolidó como el segundo mayor productor de almendras, generando aproximadamente 147,7 mil toneladas métricas.
Mercado de Ingredientes de Almendra en Asia-Pacífico
Asia-Pacífico se encuentra en un rápido ascenso, con una CAGR proyectada del 10,41% hasta 2031, impulsada en gran medida por el consumo de frutos secos en China, que ha experimentado un aumento del doble. Naciones como China, India, Japón, Corea del Sur y Australia muestran un mayor apetito por alimentos nutritivos, premium y funcionales. Este cambio ha catalizado la integración de ingredientes a base de almendra en diversos sectores, desde bebidas y aperitivos de origen vegetal hasta productos de panadería y alternativas lácteas. Además, los florecientes sectores de cosméticos y cuidado personal de la región están aprovechando el aceite y los extractos de almendra, destacando sus beneficios hidratantes y antienvejecimiento, amplificando así la demanda en múltiples industrias.
Mercado de Ingredientes de Almendra en las Américas y Oriente Medio y África
América del Norte, con California a la cabeza, se posiciona como una potencia en la producción y procesamiento global de almendras. Si bien el consumo interno se mantiene estable, el crecimiento de la región depende de la premiumización y las funcionalidades innovadoras en los productos. Tanto Canadá como México están experimentando un cambio gradual, con consideraciones de salud que orientan las preferencias hacia variedades de almendras sin sal y tostadas sin aceite. A pesar de enfrentar desafíos como el aumento de los costos del agua y las tarifas de polinización, que destacan la importancia de iniciativas como la Iniciativa KIND Almond Acres, los productores mantienen una ventaja competitiva en las exportaciones. Mientras tanto, América del Sur está diversificando el panorama, gracias a la expansión de los huertos de Chile y los acuerdos comerciales ventajosos con China. En contraste, los mercados de Oriente Medio y África, aunque con promesas a largo plazo, dependen de factores como el aumento de los ingresos disponibles y la mejora de la logística.

Panorama regulatorio
Los ingredientes de almendra están regidos por regímenes de alérgenos alimentarios, contaminantes y etiquetado que influyen directamente en la formulación y el comercio. En Estados Unidos, las almendras se consideran un alérgeno alimentario mayor bajo los requisitos de etiquetado de la FDA, lo que refuerza la declaración clara de frutos de cáscara en alimentos envasados, bebidas y suplementos. Para el suministro de origen californiano, la supervisión de la USDA AMS sobre la California Almond Marketing Order enmarca los programas de cumplimiento de los manipuladores, incluidos los controles de patógenos (notablemente los vinculados al Almond Board of California) que afectan los costos y las decisiones de proceso para frutos enteros, harinas e ingredientes incluidos.
El cumplimiento en materia de exportación impulsa la demanda de pruebas y documentación derivada de la regulación. El Almond Board of California opera el programa obligatorio de Verificaciones Previas a la Exportación (PEC), reconocido por la UE, para gestionar el cumplimiento en materia de aflatoxinas y facilitar despachos de exportación más fluidos. En marzo de 2026, la USDA/AMS publicó propuestas de modificación vinculadas a la California Almond Marketing Order, incluida la extensión del plazo de disposición de productos no comestibles del 30 de septiembre al 30 de noviembre, y la autorización al Almond Board of California para recurrir a líneas de crédito comerciales, lo que señala esfuerzos por mejorar la flexibilidad operativa ante los volúmenes elevados de producto no comestible desde 2023. En China, la Standardization Administration of China implementó la norma GB/T 30761-2025 para reemplazar la norma anterior de 2014, endureciendo la base de calidad e inspección para almendras y almendras peladas vendidas en el mercado.
Panorama Competitivo
El mercado de Almendras presenta una concentración moderada, con los principales procesadores como Blue Diamond Growers, Olam Food Ingredients y Royal Nut Company liderando el camino. Al integrarse verticalmente desde el huerto hasta los productos de marca, estos actores garantizan la disponibilidad de materias primas, estabilizan los márgenes y aceleran la innovación de productos.
La diferenciación tecnológica juega un papel fundamental. Las innovaciones como el monitoreo de polinizadores asistido por inteligencia artificial, la irrigación de tasa variable y la trazabilidad mediante cadena de bloques no solo reducen los costos de los insumos, sino que también garantizan el abastecimiento ético para los compradores. Por otro lado, la Iniciativa KIND Almond Acres de OFI está probando la agricultura regenerativa en 500 acres, con objetivos de mejorar la salud del suelo y los hábitats de los polinizadores, cruciales para rendimientos sostenidos.
Además, los actores de nicho están creando segmentos premium, aprovechando las certificaciones orgánicas, las narrativas de origen único y el refinamiento de aceites para uso cosmético, todos ellos con precios más altos en los mercados de belleza.
Líderes de la Industria de Ingredientes de Almendra
Blue Diamond Growers
John B. Sanfilippo and Son Inc.
Borges Agricultural & Industrial Nuts, S.A
Royal Nut Company
Barry Callebaut AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Ingredientes de Almendra
- Blue Diamond Growers
- John B. Sanfilippo and Son Inc.
- Borges Agricultural & Industrial Nuts, S.A
- Royal Nut Company
- Barry Callebaut AG
- Olam International Ltd.
- Bob's Red Mill Natural Foods
- Hodgson Mill Inc.
- Treehouse California Almonds LLC
- Kanegrade Ltd.
- Select Harvests Ltd.
- Harris Woolf Almonds
- Kerry Group plc
- Givaudan SA (Naturex)
- Hines Nut Company
- Valued Natural Foods LLC
- AMS Noshcraft Pvt. Ltd
- Arva Flour Mill
- Drupe Foods India Pvt Ltd.
- SunOpta, Inc.

Oportunidades de mercado y perspectivas futuras
La oportunidad se está expandiendo más allá de los frutos tradicionales y las bebidas alternativas a los lácteos hacia ingredientes de mayor valor que reducen aditivos y mejoran la funcionalidad. Las tendencias de procesamiento y formulación destacadas en el informe, como los enfoques de molienda en frío que eliminan gomas y estabilizantes en las bebidas de almendra (por ejemplo, el uso por parte de Elmhurst de su método HydroRelease) y los nuevos ingredientes proteicos posicionados para bebidas y suplementos (por ejemplo, Sabinsa Promond), apuntan a espacios en blanco en soluciones de emulsificación, aglutinación y textura donde las proteínas y fibras de almendra reemplazan a los emulsificantes sintéticos. En el lado de la demanda, señales medibles de consumo y venta al por menor respaldan formatos premium e impulsados por la conveniencia: los datos de la USDA citados en el informe muestran un consumo per cápita de almendra en EE. UU. cercano a 2.3 libras en 2023/2024, y los fabricantes continúan agregando valor mediante polvos desgrasados para alimentos fortificados, como la presentación de 2025 de Almendras de Andalucía.
Una segunda área de oportunidad es la valorización circular y de subproductos, que crea nuevas corrientes de ingredientes al mismo tiempo que responde al escrutinio de sostenibilidad en torno al agua y los residuos. La investigación referenciada en el conjunto de evidencia describe rutas para recuperar polifenoles y otros compuestos de la piel de la almendra y del agua de procesamiento (incluida la filtración por membrana para producir polvos ricos en antioxidantes), y la atención de la industria hacia el aprovechamiento de cáscaras y pieles está en aumento junto con inversiones más amplias en proyectos de subproducto a energía y reducción de residuos descritos en el informe. En mayo de 2026, la USDA NASS publicó el Pronóstico Subjetivo de Almendra 2026 para California y Estados Unidos como parte de su programa nacional de informes, ofreciendo a compradores y procesadores un punto de referencia oportuno para decisiones de abastecimiento y capacidad que sustentan la expansión de ingredientes e inversiones de ciclo más largo en extracción, fraccionamiento y formatos estables en almacenamiento.
Recent Industry Developments in Mercado de Ingredientes de Almendra
- Abril de 2026: John B. Sanfilippo and Son, Inc. informó los resultados del tercer trimestre del año fiscal 2026 y destacó las acciones de precios adoptadas en respuesta al aumento de los costos de adquisición de materias primas de frutos de cáscara, incluido un incremento del 8.3% en el precio de venta promedio ponderado por libra. La actualización subrayó cómo los proveedores de ingredientes de frutos secos de marca y de marca privada están utilizando la gestión de precios y de mezcla de productos para proteger los márgenes en medio de la volatilidad de los insumos.
- Noviembre de 2025: Blue Diamond Growers anunció planes para cerrar su planta de fabricación en Sacramento y consolidar operaciones en sus instalaciones existentes de Turlock y Salida. El movimiento concentra la producción más cerca del suministro de almendra de California y respalda iniciativas de eficiencia que pueden influir en la disponibilidad de ingredientes, los plazos de entrega y el costo de servicio para los clientes de alimentos y bebidas.
- Septiembre de 2024: Blue Diamond Growers se asoció con Kagome Co., Ltd. para la producción y distribución de Almond Breeze en Japón. El acuerdo vincula una importante marca de bebida de almendra con un operador establecido en el mercado, fortaleciendo las capacidades de acceso al mercado en Asia-Pacífico, donde la adopción de bebidas e ingredientes a base de almendra está en aumento.


Mercado de Ingredientes de Almendra Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de las almendras que son procesadas y vendidas como ingredientes utilizados por fabricantes y servicios de alimentación, incluyendo formatos como trozos, harina, pasta, leche, aceite y extracto, registrados en términos de ingresos en USD en las principales regiones de consumo.
Exclusiones del alcance: Este dimensionamiento no contabiliza el valor del cultivo de almendras a precio de granja cuando no se convierte en un formato de ingrediente, y también excluye los márgenes minoristas de marcas de consumo final más allá de la venta del ingrediente.
Descripción General de la Segmentación
- Por Tipo
- Almendra Entera
- Trozos de Almendra
- Harina de Almendra
- Pasta de Almendra
- Leche de Almendra
- Aceite de Almendra
- Extracto de Almendra
- Otros Tipos
- Por Naturaleza
- Convencional
- Orgánico
- Por Aplicación
- Alimentos y Bebidas
- Panadería y Confitería
- Lácteos y Alternativas Lácteas
- Aperitivos Dulces y Salados
- Bebidas
- Otros Alimentos y Bebidas
- Cuidado Personal y Cosméticos
- Suplementos Dietéticos
- Otras Aplicaciones
- Alimentos y Bebidas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por mapear dónde se genera la demanda de ingredientes, que se concentra principalmente en panadería y confitería, aperitivos y barritas, alternativas lácteas y usos en cuidado personal. Nos apoyamos en fuentes públicas como los datos del USDA para almendras, FAOSTAT para el contexto agrícola, las estadísticas comerciales de UN Comtrade para los flujos de almendras e ingredientes procesados, y las directrices de etiquetado del Codex Alimentarius y la FDA para comprender qué puede comercializarse como ingrediente de almendra.
Para mantener el modelo fundamentado, también revisamos fuentes como informes anuales de empresas, presentaciones para inversores, comunicados de prensa y publicaciones de asociaciones que abordan ampliaciones de capacidad, lanzamientos de productos y tendencias de precios. Se utilizan algunas suscripciones de pago exclusivamente para datos financieros de empresas y cobertura de noticias estructurada, y posteriormente los datos se contrastan con las señales públicas mencionadas anteriormente. Estos ejemplos son ilustrativos y no exhaustivos, y se consultaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para validar los rendimientos de conversión de almendras crudas a formatos de ingredientes, las estructuras contractuales típicas y cómo se mueven los precios entre grados y entre orgánico y convencional. Dialogamos con una combinación de proveedores de ingredientes, distribuidores y usuarios del lado de las aplicaciones para someter a prueba las hipótesis documentales, y la cobertura está equilibrada entre APAC, EMEA y las Américas para evitar la sobreestimación de las combinaciones regionales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 12% | APAC: 45% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 34% | EMEA: 30% |
| Actores menores: 17% | Gerentes: 54% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construye utilizando lógica descendente y ascendente, donde los datos de producción, disponibilidad de procesamiento y comercio se emplean para reconstruir el conjunto de ingredientes disponibles, y luego dicho conjunto se distribuye en los principales formatos de ingredientes y usos finales. Los totales se corroboran con aproximaciones ascendentes selectivas, como ingresos de proveedores muestreados, verificaciones de canales y una construcción simple de precio de venta promedio por volumen para algunos tipos de ingredientes de alta visibilidad, y luego el valor final del mercado se ajusta cuando las dos perspectivas no concilian.
Los insumos utilizados en el modelo incluyen la dirección del cultivo y los envíos de almendras, la distribución entre ventas de nuez entera y formatos procesados, indicadores de precios para formas clave de ingredientes (como harina y base de leche), movimientos de la cuota orgánica y señales de demanda por aplicación provenientes de lanzamientos en panadería, aperitivos y alternativas lácteas. Cuando las distribuciones de volumen directas no son observables, las brechas se gestionan mediante hipótesis de rendimiento de procesamiento y aproximaciones de combinación comercial, que luego se contrastan con los comentarios de las entrevistas. Las previsiones se desarrollan mediante análisis de escenarios que vinculan la demanda con factores impulsores como la adopción de productos orientados a la salud, la premiumización de ingredientes y el crecimiento del consumo regional, y luego los escenarios se acotan utilizando los rangos de consenso obtenidos de los participantes del mercado.
Ciclo de Validación de Datos y Actualización
La validación se realiza en varias etapas, donde los resultados del modelo se comparan con señales independientes como balances comerciales, cambios importantes en años de cosecha y movimientos de precios visibles que deberían reflejarse en los ingresos. Cuando un país o tipo de ingrediente rompe las relaciones esperadas, las hipótesis se reabren y se verifican nuevamente, seguido de una revisión por pares antes de la aprobación final.
El estudio se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como una perturbación importante en la oferta, un cambio de política que afecte al comercio o un cambio significativo en los precios. Antes de la entrega, realizamos un nuevo análisis de las últimas actualizaciones públicas y volvemos a contactar a expertos seleccionados cuando aparecen variaciones, de modo que la perspectiva final refleje la información más actualizada disponible.
Tamaño del Mercado de Ingredientes de Almendra de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para ingredientes de almendra pueden variar incluso cuando el tema parece idéntico, porque las empresas pueden no contabilizar los mismos formatos de ingredientes, regiones o puntos de venta en la cadena de valor. Las diferencias también surgen cuando una estimación se apoya más en las ventas de productos envasados al por menor, mientras que otra se mantiene más cercana a los ingresos por ingredientes, y cuando el momento de la divisa y el tratamiento de la inflación no están alineados.
Un factor común que genera brechas es hasta qué punto aguas abajo se contabiliza el valor, ya que la leche de almendra y los productos de aperitivo pueden medirse a nivel minorista, a nivel de ingresos del fabricante de marca o a nivel del valor del insumo de ingrediente, y cada elección produce un número diferente. Otro factor es si los flujos comerciales y los rendimientos de procesamiento se utilizan para equilibrar la oferta con la demanda entre regiones, lo que mantiene el valor del ingrediente vinculado a señales medibles de cultivo, precio y conversión en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,78 mil millones de USD (2026) | |
| Editorial del Sector A | 13,20 mil millones de USD (2024) | La cifra está anclada dos años antes, y el alcance se presenta con un fuerte énfasis en las distribuciones por aplicación y canal, lo que puede subestimar el valor si las primas por formato de ingrediente y los cambios de precios de años posteriores no se trasladan de manera consistente. |
| Consultora Global B | 13,40 mil millones de USD (2025) | La estimación parece utilizar un año base diferente y puede reflejar una captura de valor más amplia de alimentos envasados en algunas aplicaciones, lo que modifica los totales dependiendo de si se está contabilizando el valor del insumo de ingrediente o los ingresos de la marca aguas abajo. |
Al analizar las tres cifras en conjunto, la dispersión se explica principalmente por el momento temporal y por qué parte de la cadena de valor se está midiendo, más que por un desacuerdo sobre la existencia de la demanda. Al mantener la contabilidad vinculada a los formatos de ingredientes y verificarla con señales de cultivo y comercio, el número permanece trazable a variables simples y pasos repetibles que un equipo de analistas puede volver a ejecutar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Almendras y a qué velocidad está creciendo?
El tamaño del mercado de Almendras se sitúa en USD 16,78 mil millones en 2026 y se proyecta que se expanda a USD 25,77 mil millones en 2031 a una CAGR del 8,96%.
¿Qué segmento de producto está creciendo más rápidamente?
Las Almendras Enteras son el producto de mayor crecimiento, con una CAGR proyectada del 9,87% hasta 2031, gracias al aumento de la demanda en el cuidado de la piel y en aceites culinarios premium.
¿Qué segmento de aplicación tiene la mayor participación?
Alimentos y Bebidas lidera con una participación en ingresos del 70,12% en 2025, impulsado por usos en panadería, confitería y alternativas lácteas.
¿Por qué se considera a Asia-Pacífico el motor de crecimiento de las almendras?
La CAGR prevista del 10,41% de la región está impulsada por el consumo de frutos secos de China que se ha duplicado, los menores aranceles de importación de India y la expansión de las redes de distribución de comercio electrónico que hacen que las almendras sean más accesibles para los consumidores urbanos.
¿Cuáles son los principales riesgos que enfrentan los proveedores de almendras?
La volatilidad de precios vinculada al clima de California, la escasez de agua y las regulaciones sobre alérgenos presentan los principales riesgos que pueden interrumpir las cadenas de suministro y aumentar los costos de cumplimiento.
¿Cómo están abordando las empresas las preocupaciones de sostenibilidad en la producción de almendras?
Los principales procesadores invierten en microirrigación, programas de salud de polinizadores guiados por inteligencia artificial y proyectos de conversión de subproductos en energía que reducen el uso de agua y las emisiones de carbono mientras protegen los rendimientos a largo plazo.
Última actualización de la página el:



