
Marktgröße und Marktanteil für Mandelzutaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 16.78 Milliarden US-Dollar |
| Marktgröße (2031) | 25.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mandelzutaten von Mordor Intelligence
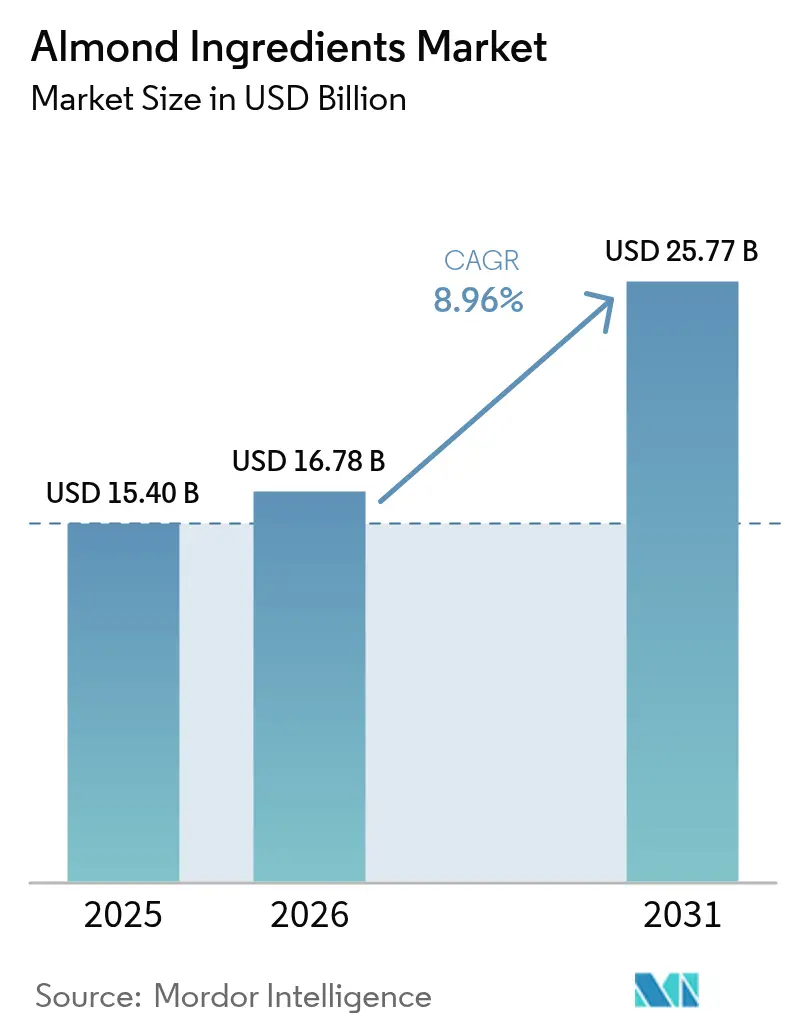
Die Marktgröße für Mandelzutaten wird im Jahr 2026 auf 16,78 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 15,4 Milliarden USD, mit Prognosen für 2031 von 25,77 Milliarden USD, was einem Wachstum von 8,96 % CAGR über den Zeitraum 2026–2031 entspricht. Dieses Wachstum unterstreicht die Entwicklung der Mandel von einer bloßen Rohware zu einer vielseitigen Zutat, die der steigenden Nachfrage nach pflanzlichen Produkten, Premium-Snacks und Clean-Label-Formulierungen gerecht wird. Technologische Fortschritte bei der Extraktion, Bewässerung und Verwertung von Nebenprodukten senken nicht nur die Stückkosten, sondern ebnen auch den Weg für neuartige Anwendungen, insbesondere in der Kosmetik und bei funktionellen Lebensmitteln. Da Mandelprotein einen milden Geschmack, eine gute Löslichkeit und Kompatibilität mit verschiedenen Anwendungen wie Proteinriegeln, Milchalternativen (z. B. Mandelmilch-Joghurt), Shakes und sogar Backwaren bietet, konzentrieren sich Hersteller darauf, Mandelzutaten zur Produktinnovation einzusetzen. Im Bereich der Nutrazeutika liefert es muskelunterstützende Aminosäuren und wird als „natürlicher” wahrgenommen als Isolate aus Erbsen oder Reis. In diesem Zusammenhang innovieren Hersteller auch Mandelzutaten mit vielfältigen Anwendungsmöglichkeiten, was das Marktwachstum vorantreibt. So hat beispielsweise Almonesia Ende 2024 sein Sortiment über Nüsse hinaus erweitert und ein Instant-Mandelmilchpulver sowohl für Getränke als auch zum Backen eingeführt, mit weiteren Plänen zur Einführung von Mandelmarmeladen und Nussmilch unter dem Label John Farmer, wobei Mandeln als vielseitige, natürliche Grundlage genutzt werden.
Wichtigste Erkenntnisse des Berichts
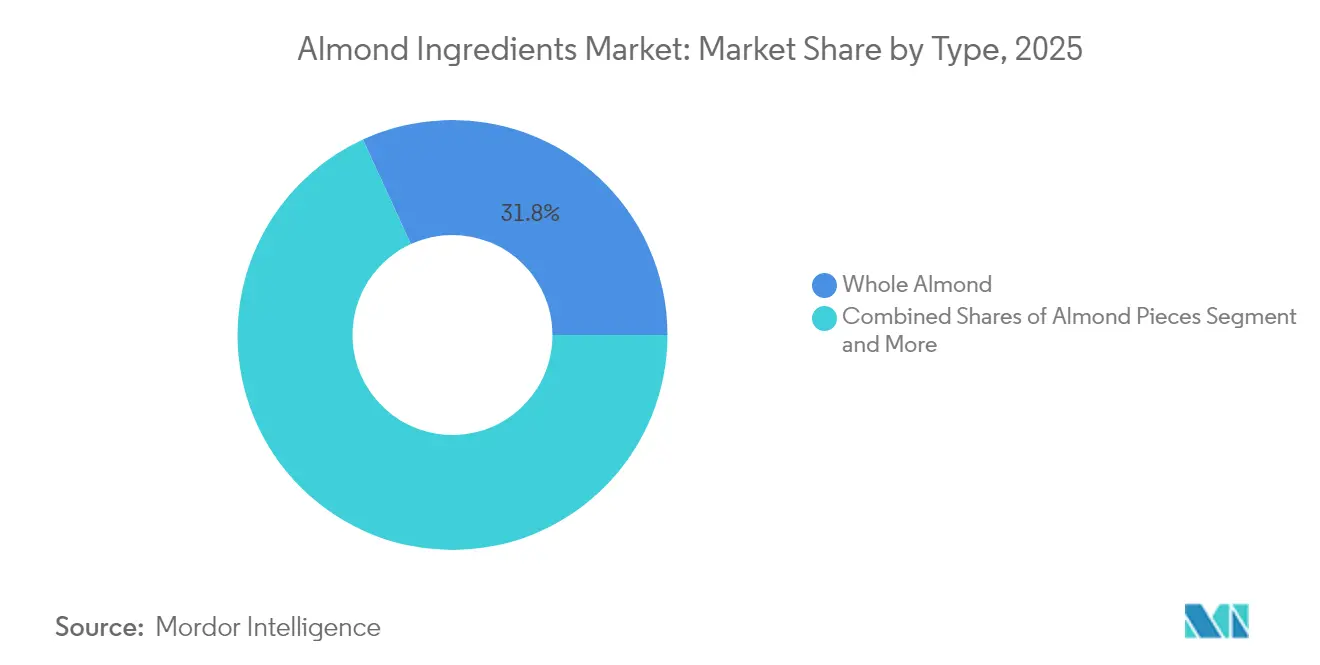
- Nach Produkttyp führten ganze Mandeln mit einem Marktanteil von 31,84 % im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 9,87 % wachsen.
- Nach Anwendung dominierte der Bereich Lebensmittel und Getränke mit einem Umsatzanteil von 70,12 % im Jahr 2025; der Bereich Körperpflege und Kosmetik wird voraussichtlich bis 2031 mit einer CAGR von 10,12 % wachsen.
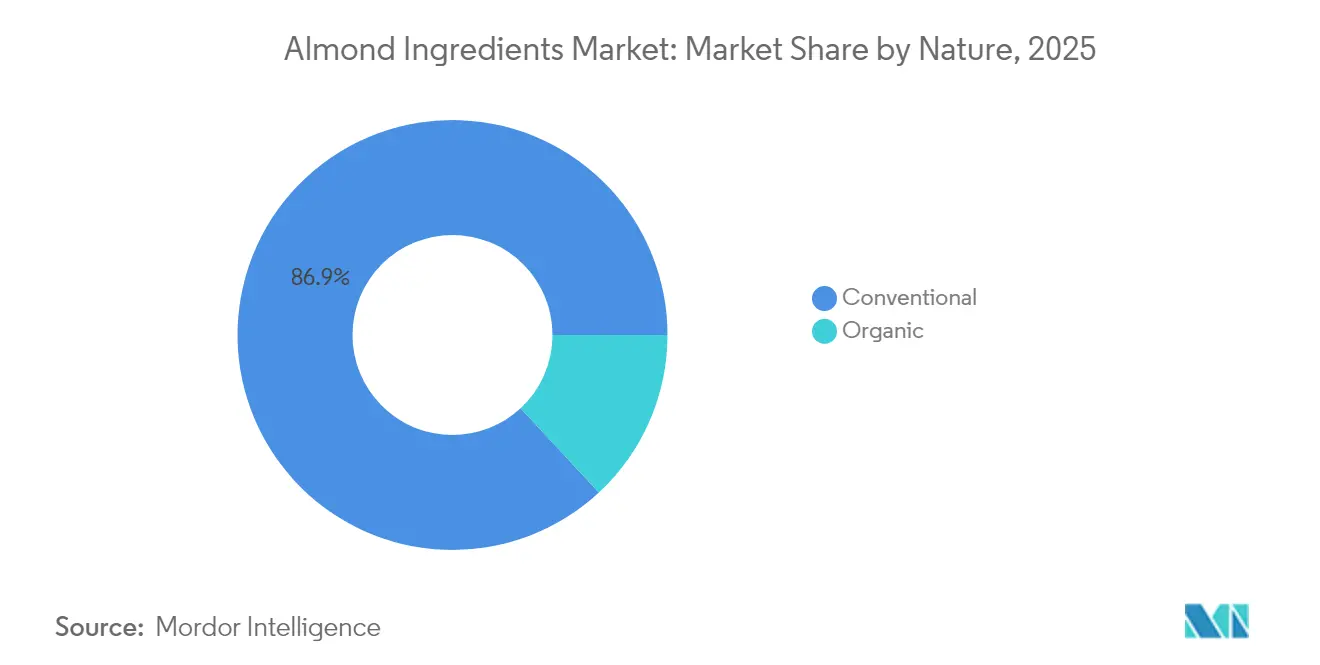
- Nach Art hielten konventionelle Produkte im Jahr 2025 einen Marktanteil von 86,92 % am Mandelmarkt, während Bio-Varianten zwischen 2026 und 2031 mit einer CAGR von 9,95 % wachsen sollen.
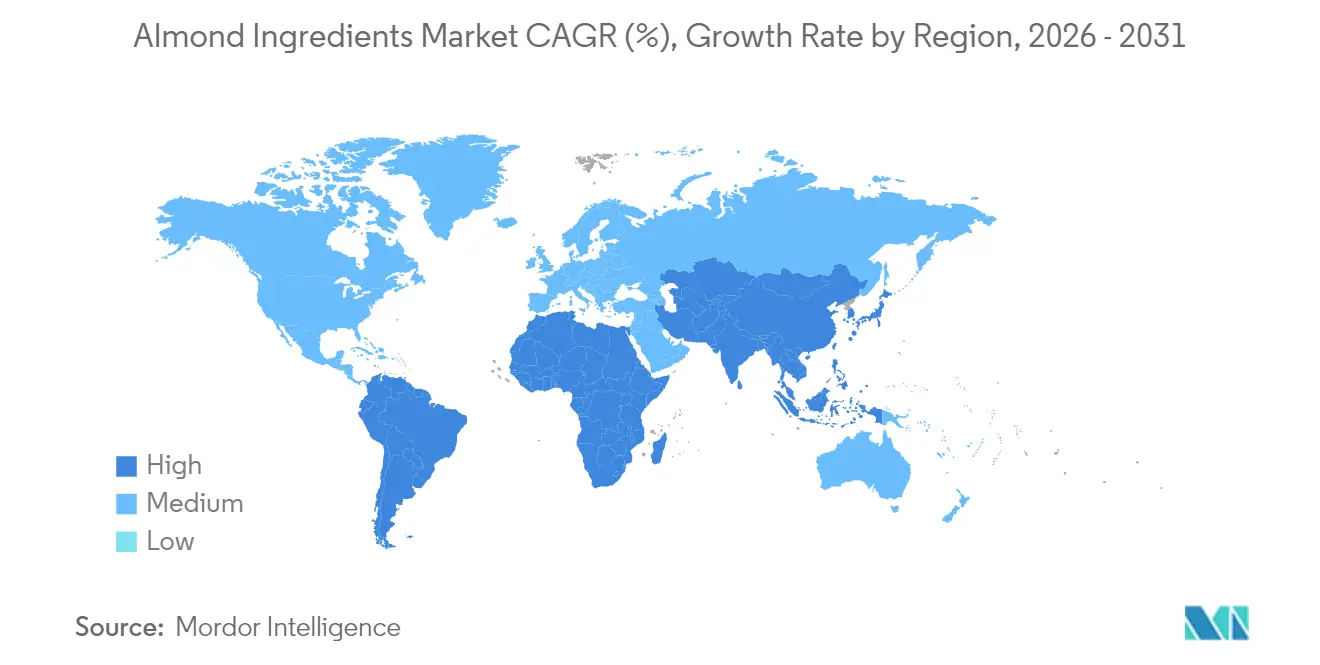
- Nach Geografie erzielte Europa im Jahr 2025 einen Umsatzanteil von 34,12 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer erwarteten CAGR von 10,41 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach pflanzlichen Lebensmitteln | +2.1% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum praktischer, unterwegs konsumierbarer gesunder Snacks | +1.8% | Global, angeführt von städtischen Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherpräferenz für Clean-Label- und glutenfreie Zutaten | +1.5% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung laktosefreier und veganer Milchalternativen | +1.9% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Einsatz in angereicherten und funktionellen Lebensmitteln | +1.2% | Nordamerika, Europa, städtischer Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Innovationen in der Lebensmittelverarbeitung und -anwendung | +0.8% | Global, technologiegetriebene Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach pflanzlichen Lebensmitteln
Das vollständige Aminosäureprofil und der neutrale Geschmack von Mandelprotein ermöglichen einen hohen Einschlussgrad in Milchersatzprodukten, Fleischanaloga und Proteinriegeln; teilweise entfettetes Mandelmehl ist laut FDA nun für einen Einsatz von bis zu 80 % in Ernährungsformulierungen zugelassen. Hersteller betonen ihre Clean-Label-Positionierung und erzielen bessere sensorische Bewertungen im Vergleich zu Soja- und Erbsenproteinen. So vermarktet beispielsweise Anthony ein Mandelproteinpulver, das als aus nur einer Zutat hergestellt – in Kalifornien angebauten Mandeln – beworben wird. Dieses Produkt ist glutenfrei, nicht gentechnisch verändert, vegan und frei von Füllstoffen, künstlichen Aromen oder Zusatzstoffen. In ähnlicher Weise baut Blue Diamond Growers zusammen mit anderen Verarbeitern neue Proteinextraktionslinien auf und treibt damit ein zweistelliges Wachstum in pflanzlichen Kategorien voran. Dieser Nachfrageschub hat zu verstärkten Beschaffungsaktivitäten geführt und Obstgartenexpansionen über die US-Grenzen hinaus angeregt, um eine diversifizierte Versorgung sicherzustellen.
Wachstum praktischer, unterwegs konsumierbarer gesunder Snacks
Städtische Verbraucher bevorzugen zunehmend tragbare, nährstoffreiche Snacks, was zu einem Anstieg der Beliebtheit von Mandelprodukten mit Mehrwert wie Energiebissen, Proteinclustern und gewürzten Kernen führt. Dieser Trend wird durch den steigenden Mandelkonsum unterstrichen. Daten des US-Landwirtschaftsministeriums zeigen, dass der Pro-Kopf-Mandelkonsum in den USA im Jahr 2023/2024 fast 2,3 Pfund erreichte, was dem höchsten Stand seit einem Jahrzehnt entspricht[1]. Darüber hinaus profitieren Verarbeiter von breiteren Premium-Preisspannen und einer erhöhten Einzelhändlerakzeptanz für Einzelportionspackungen, insbesondere solche, die Gesundheitsvorteile deutlich hervorheben, was die Marktexpansion vorantreibt. Im Einklang mit dieser wachsenden Nachfrage nach mandelbezogenen Lebensmitteln und Snacks konzentrieren sich Akteure auf die Erweiterung ihrer Mandelzutatensortimente. So präsentierte beispielsweise Almendras de Andalucía im Jahr 2025 ein entfettetes Mandelmehl, eine proteinreiche Zutat, die für angereicherte Lebensmittel und Gesundheitsprodukte geeignet ist.
Wachsende Verbraucherpräferenz für Clean-Label- und glutenfreie Zutaten
Mandelmehl, eine glutenfreie Alternative, ersetzt zunehmend Weizenmehl in Back- und Süßwaren und erhöht den Proteingehalt ohne den Einsatz künstlicher Stabilisatoren. Während obligatorische Allergenkennzeichnungen für Baumnüsse die Transparenz erhöhen, positionieren sie Mandeln auch als bevorzugte natürliche Zutat bei gesundheitsbewussten Verbrauchern. Die steigende Nachfrage nach Clean-Label-, Bio- und Naturkostprodukten eröffnet Herstellern die Möglichkeit, Produkte mit entsprechenden Aussagen einzuführen. So zeigen beispielsweise Daten der Bundesanstalt für Landwirtschaft und Ernährung (BMEL), dass bis Juni 2024 7.125 Unternehmen in Deutschland aktiv an der Herstellung oder dem Verkauf von Produkten mit Bio-Kennzeichnung beteiligt waren[2]. Darüber hinaus greifen Formulierer auf mandelbasierte Bindemittel und Emulgatoren zurück, um synthetische Zusatzstoffe zu eliminieren und Zutatenlisten zu vereinfachen. Ein Beispiel: Im Jahr 2024 nutzte Elmhurst seine HydroRelease-Methode zur Kaltmahlung ganzer Mandeln und schuf damit eine nicht-milchhaltige „Milch” ohne Gummi, Stabilisatoren oder synthetische Emulgatoren, die stattdessen auf Mandelproteine und -fasern für Emulsion und Textur setzt.
Innovationen in der Lebensmittelverarbeitung und -anwendung
Fortschrittliche Techniken, darunter Kaltpressvermahlung, Proteinfraktionierung und Hydrolyse, verwandeln Mandeln in natürliche Emulgatoren, Bindemittel und Texturierungsmittel. Dieser Wandel ermöglicht es Formulierern, von synthetischen Zusatzstoffen wie Gummis, Stärken sowie Mono- und Diglyceriden abzurücken. Infolgedessen bieten Mandeln nun verbesserte Emulgierung, Feuchtigkeitsretention und oxidative Stabilität für vielfältige Anwendungen – von pflanzlichen Milchprodukten und Backfüllungen bis hin zu Dressings und Snacks. Darüber hinaus reduzieren Investitionen in KI-gesteuerte Schällinien und Anlagen, die Nebenprodukte in Energie umwandeln, nicht nur Abfall und CO₂-Fußabdrücke, sondern entsprechen auch den Nachhaltigkeitszielen des Einzelhandels. Laufende Fortschritte bei der Aromaverkapselung erweitern die Mandelanwendungen in trinkfertigen Getränken und lagerstabilen Soßen und fördern das Marktwachstum.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit günstigerer Nuss- und Samensubstitute | -1.1% | Global, am stärksten in preissensiblen Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Hohe Preisvolatilität bei Rohmandeln | -1.4% | Global, am stärksten in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Allergenbedenken bezüglich Mandeln | -0.9% | Global, am strengsten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Wasserintensiver Anbau | -0.7% | Kalifornien, Mittelmeerregionen, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit günstigerer Nuss- und Samensubstitute
Günstigere Substitute wie Erdnüsse, Sonnenblumenkerne und Sojanüsse hemmen den Markt für Mandelzutaten erheblich. Diese Alternativen bieten kostensensiblen Lebensmittelherstellern und Verbrauchern erschwingliche Optionen, die den Nährwert oder die Funktionalität nicht drastisch beeinträchtigen. Oft sind diese Substitute mit geringeren Rohstoffkosten verbunden und weisen eine geringere Preisvolatilität auf. Dies macht sie besonders attraktiv für die großtechnische Lebensmittelproduktion, insbesondere in Schwellenmärkten mit erhöhter Preissensibilität. So berichtete StatCan beispielsweise, dass der durchschnittliche Einzelhandelspreis für Erdnussbutter in Kanada im August 2024 bei 5,97 CAD pro Kilogramm lag, gegenüber 6,09 CAD im Vorjahr. Darüber hinaus können einige dieser Substitute die Textur- und Bindeigenschaften von Mandeln in bestimmten Anwendungen nachahmen. Dies ermöglicht es Formulierern, die Produktqualität aufrechtzuerhalten und gleichzeitig das Zutatenbudget im Blick zu behalten. Solche Wettbewerbsdrücke bremsen das Wachstum des Marktes für Mandelzutaten.
Hohe Preisvolatilität bei Rohmandeln
Wetterbedingungen, insbesondere Dürren in wichtigen Regionen wie Kalifornien, sowie schwankende Wasserverfügbarkeit, Handelspolitiken und globale Angebots-Nachfrage-Ungleichgewichte beeinflussen die Mandelpreise stark. Diese unvorhersehbaren Kostenschwankungen stellen Lebensmittelhersteller vor Herausforderungen bei der Budgetplanung und der Aufrechterhaltung konsistenter Preise für mandelbasierte Produkte. Infolgedessen reformulieren viele Hersteller entweder mit stabileren Alternativen oder reduzieren ihren Mandeleinsatz erheblich. So berichtete beispielsweise die Australian Almonds Organization von einem Produktionsrückgang im Jahr 2023, wobei Australien 110,71 Tausend Tonnen Mandeln produzierte, gegenüber 140,96 Tausend Tonnen im Vorjahr. Darüber hinaus drücken steigende Inputkosten die Margen sowohl für Produzenten als auch für Verarbeiter von Mandelzutaten. Dieser finanzielle Druck könnte Innovation und Expansion in der Kategorie hemmen. Eine solche Volatilität beeinträchtigt nicht nur die langfristige strategische Planung für Marken, sondern gefährdet auch die Stabilität der Lieferkette und hemmt letztlich das breitere Marktwachstum und die Marktdurchdringung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ganze Mandeln dominieren das Volumen, während Öl das Wachstum erfasstIm Jahr 2025 hielten ganze Mandeln einen Anteil von 31,84 % am Mandelmarkt und werden voraussichtlich bis 2031 mit einer CAGR von 9,87 % wachsen, gestützt durch ihre Beliebtheit als traditioneller Snack und als Zutat in Backwaren. Dieser Anstieg ist maßgeblich auf die zunehmende Präferenz von Kosmetikformulierern für pflanzenbasierte Emollientien zurückzuführen, insbesondere solche, die reich an Vitamin E und Phytosterolen sind. Innovationen beim Rösten und Aromatisieren steigern nicht nur die sensorische Attraktivität von Mandeln, sondern verlängern auch ihre Haltbarkeit und rechtfertigen damit Premium-Preispunkte. Im asiatisch-pazifischen Raum treiben steigende verfügbare Einkommen die Mengenexpansion voran, während europäische Märkte verstärkt auf Herkunftsnachweise setzen und salzärmere Rezepturen entwickeln, um öffentliche Gesundheitsziele zu erfüllen. Hersteller investieren in die Verfeinerung von Röstverfahren und die Einführung vakuumversiegelter Verpackungen, um sicherzustellen, dass Knusprigkeit und Geschmacksintegrität über ausgedehnte Vertriebsketten hinweg erhalten bleiben. Ein konkretes Beispiel: Treehouse California Almonds bietet Großmengenangebote für natürliche, blanchierte und geröstete ganze Mandeln an, erhältlich in vakuumverpackten 50-Pfund-Kartons und 25-Pfund-Optionen – ideal für Lebensmittelhersteller, die Langlebigkeit und gleichbleibende Qualität priorisieren.
Durch den Einsatz wässriger Extraktionslinien minimieren Hersteller Lösungsmittelrückstände und ebnen den Weg für kosmetische Zertifizierungen. Diese Zertifizierungen können Preise erzielen, die drei- bis viermal höher sind als bei vergleichbaren Speiseölen. Auch die Kulinarikwelt setzt zunehmend auf Mandelöl, angezogen von seinem stabilen Rauchpunkt und der wachsenden Verbraucherpräferenz für hochwertige, einfach ungesättigte Fette. Mandelderivate wie Stücke, Mehl, Milch, Paste und Extrakt erschließen Nischen- und dennoch lukrative Märkte. Diese Segmente finden ihre Stärke an der Schnittstelle von glutenfreiem Backen, Milchalternativen und natürlicher Aromatisierung. Jedes Teilsegment nutzt den ernährungsphysiologischen Ruf der Mandel und optimiert Aspekte wie Partikelgröße, Fettgehalt und Geschmacksintensität, um spezifische Endverwendungsanforderungen zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Lebensmittel und Getränke dominieren, während Schönheitspflege aufsteigtIm Jahr 2025 dominierte der Bereich Lebensmittel und Getränke den Umsatz mit einem Anteil von 70,12 %. Zu den wichtigsten Treibern zählten Backwareneinschlüsse, Milchersatzprodukte, Süßwarenzentren und Premium-Snackmischungen. Der Bereich Körperpflege und Kosmetik soll unterdessen mit einer robusten CAGR von 10,12 % wachsen. Mandeln, bekannt für ihren natürlichen Reichtum an Protein, Ballaststoffen, gesunden Fetten und insbesondere Vitamin E, sind zur bevorzugten Wahl gesundheitsbewusster Verbraucher geworden. Ihre Anpassungsfähigkeit bedeutet, dass Mandelderivate – wie Mandelmehl, -milch, -butter und -proteinpulver – in Milchalternativen, Backwaren, Snacks und Nahrungsergänzungsmitteln Anwendung finden. Diese Vielseitigkeit ist ein wesentlicher Treiber ihres Wachstums. Darüber hinaus hat die steigende Beliebtheit von glutenfreien, Keto-, veganen und Paleo-Diäten die Nachfrage nach mandelbezogenen Produkten verstärkt, da diese nahtlos verschiedene Ernährungspräferenzen bedienen und dabei außergewöhnlichen Geschmack und Textur bieten. Hersteller profitieren auch von den funktionellen Eigenschaften von Mandelzutaten – Emulgierung, Bindung und Feuchtigkeitsretention –, die die Produktqualität verbessern, ohne auf synthetische Zusatzstoffe zurückzugreifen, und so die Segmentexpansion stärken.
Formulierer im Bereich Körperpflege und Kosmetik schätzen Mandelzutaten für ihren dezenten Duft, die schnelle Hautabsorption und den Vitamin-E-Reichtum. Diese Eigenschaften machen sie zu erstklassigen Kandidaten für Anti-Aging- und Babypflegeproduktlinien. Das Segment wird weiter durch die aufstrebende Clean-Beauty-Bewegung gestützt, die rückverfolgbare, pflanzliche Zutaten gegenüber herkömmlichen Mineralölen und Silikonen bevorzugt. Als Beleg für die Vitalität des Sektors erreichten die US-amerikanischen Umsätze in Gesundheits- und Körperpflegegeschäften im Jahr 2024 rund 444,94 Milliarden USD, ein bemerkenswerter Anstieg gegenüber dem Vorjahreswert von 435,71 Milliarden USD, wie vom US Census Bureau berichtet. Darüber hinaus gibt es einen wachsenden Trend bei funktionellen Getränken, Sporternährungspräparaten und nutrazeutischen Gummis, bei denen Mandelproteinisolate und Ballaststofffraktionen sowohl Textur- als auch Ernährungsziele geschickt erfüllen.
Nach Art:
Konventionelles Volumen trifft auf Bio-PremiumIm Jahr 2025 dominierten konventionelle Mandelsorten den Mandelmarkt mit einem Anteil von 86,92 % an der Marktgröße. Diese Dominanz ist auf etablierte Lieferketten und wettbewerbsfähige Preise in Mainstream-Kanälen zurückzuführen. Bio-Mandeln befinden sich unterdessen auf einem Aufwärtstrend und sollen bis 2031 mit einer CAGR von 9,95 % wachsen. Dieser Anstieg wird durch die Präferenz der Verbraucher für pestizidfreie Produktion angetrieben, wobei sie oft bereit sind, einen Aufpreis von 40–60 % gegenüber konventionellen Pendants zu zahlen. Im Lebensmittelbereich gewinnen aus konventionellen Mandeln gewonnene Produkte wie Mandelmehl, -milch, -butter und -protein an Bedeutung. Diese nährstoffreichen, pflanzlichen Alternativen stärken nicht nur Clean-Label-, glutenfreie und vegane Aussagen, sondern verbessern auch Geschmack, Textur und Lagerstabilität. Infolgedessen werden sie zu Grundnahrungsmitteln in Snacks, Backwaren und Milchalternativen und treiben die Segmentexpansion voran.
Bio-Mandeln, die ohne synthetische Pestizide, Düngemittel oder gentechnisch veränderte Organismen angebaut werden, entsprechen dem globalen Wandel hin zu gesundheitsbewussten und umweltfreundlichen Entscheidungen. Im Lebensmittel- und Getränkebereich werden Bio-Varianten von Mandelmehl, -milch, -butter und -protein zunehmend in Produkten eingesetzt, die Bio-, vegane, glutenfreie und Non-GMO-Kennzeichnungen betonen. Diese Kennzeichnungen werden immer entscheidender für die Kaufentscheidungen der Verbraucher. Daten des Bundes Ökologische Lebensmittelwirtschaft (BÖLW) zeigen, dass die Bio-Lebensmittelumsätze in Deutschland im Jahr 2024 fast 17 Milliarden EUR erreichten. Darüber hinaus stärken diese Bio-Zutaten nicht nur Clean-Label-Formulierungen, sondern werden auch als sicherer und hochwertiger wahrgenommen, was das Segmentwachstum weiter vorantreibt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Europäischer Markt für Mandelzutaten
Im Jahr 2025 dominierte Europa den Mandelmarkt und erzielte einen Umsatzanteil von 34,12 %. Diese Dominanz wird durch die etablierten Konsumgewohnheiten des Kontinents, mediterrane kulinarische Traditionen und EU-Vorschriften gestärkt, die Clean-Label- und Bio-Produkte priorisieren. Europäische Verbraucher, bekannt für ihre gesundheitsbewussten Entscheidungen, tendieren zunehmend zu pflanzenbasierten, Clean-Label-, Bio- und funktionellen Lebensmitteln. Dieser Trend fügt sich nahtlos in Produkte ein, die aus Mandeln gewonnen werden, darunter Mandelmilch, Mandelmehl, Mandelbutter und Mandelprotein. Darüber hinaus treibt Europas wachsende Mandelproduktionskapazität die Marktexpansion voran und verringert die Abhängigkeit der Region von Importen. So berichtete beispielsweise der USDA Foreign Agricultural Service, dass Europa im Jahr 2023–24 zum zweitgrößten Mandelproduzenten aufgestiegen ist und rund 147,7 Tausend Tonnen produziert hat.
Asiatisch-pazifischer Markt für Mandelzutaten
Der asiatisch-pazifische Raum befindet sich auf einem rasanten Aufstieg und verzeichnet einen prognostizierten CAGR von 10,41 % bis 2031, was maßgeblich durch Chinas Nussverzehr angetrieben wird, der sich verdoppelt hat. Länder wie China, Indien, Japan, Südkorea und Australien zeigen einen gesteigerten Appetit auf nahrhafte, hochwertige und funktionelle Lebensmittel. Dieser Wandel hat die Integration von mandelbasierten Zutaten in verschiedenen Sektoren katalysiert, von pflanzenbasierten Getränken und Snacks bis hin zu Backwaren und Milchalternativen. Darüber hinaus erschließen die aufstrebenden Kosmetik- und Körperpflegesektoren der Region Mandelöl und -extrakte und schätzen deren feuchtigkeitsspendende und Anti-Aging-Eigenschaften, was die Nachfrage in mehreren Branchen verstärkt.
Markt für Mandelzutaten in Amerika und MEA
Nordamerika, mit Kalifornien an der Spitze, ist ein Kraftzentrum der globalen Mandelproduktion und -verarbeitung. Während der Inlandsverbrauch stabil bleibt, hängt das Wachstum der Region von der Premiumisierung und innovativen Funktionalitäten in Produkten ab. Sowohl Kanada als auch Mexiko erleben einen schrittweisen Wandel, bei dem gesundheitliche Überlegungen die Präferenzen hin zu ungesalzenen und ohne Öl gerösteten Mandelsorten lenken. Trotz Herausforderungen wie steigenden Wasserkosten und Bestäubungsgebühren, die die Bedeutung von Initiativen wie der KIND Almond Acres Initiative unterstreichen, behalten die Erzeuger einen Wettbewerbsvorteil bei Exporten. Unterdessen diversifiziert Südamerika die Marktlandschaft dank Chiles expandierender Obstgärten und vorteilhafter Handelsabkommen mit China. Im Gegensatz dazu sind die Märkte im Nahen Osten und in Afrika, obwohl sie langfristiges Potenzial bieten, von Faktoren wie steigenden verfügbaren Einkommen und verbesserter Logistik abhängig.

Regulatorisches Umfeld
Mandelinhaltsstoffe unterliegen Regelwerken zu Lebensmittelallergenen, Kontaminanten und Kennzeichnung, die Rezeptur und Handel unmittelbar beeinflussen. In den Vereinigten Staaten gelten Mandeln gemäß den FDA-Kennzeichnungsvorschriften als bedeutendes Lebensmittelallergen, was klare Baumnuss-Deklarationen auf verpackten Lebensmitteln, Getränken und Nahrungsergänzungsmitteln erforderlich macht. Für Lieferungen aus Kalifornien regelt die Aufsicht der USDA AMS über die California Almond Marketing Order die Compliance-Programme der Verarbeiter, einschließlich Pathogenkontrollen (insbesondere jener im Zusammenhang mit dem Almond Board of California), die sich auf Kosten und Prozessentscheidungen für ganze Nüsse, Mehle und Zutaten auswirken.
Die Exportkonformität ist Grundlage für die regulierungsbedingte Nachfrage nach Prüfungen und Dokumentation. Das Almond Board of California betreibt das verpflichtende Pre-Export Checks (PEC)-Programm, das von der EU anerkannt wird, um die Aflatoxin-Konformität zu steuern und reibungslosere Exportabfertigungen zu unterstützen. Im März 2026 veröffentlichte USDA/AMS vorgeschlagene Änderungen zur California Almond Marketing Order, darunter die Verlängerung der Frist für die Entsorgung ungenießbarer Ware vom 30. September auf den 30. November sowie die Erlaubnis für das Almond Board of California, sich über kommerzielle Kreditlinien Kapital zu beschaffen, was auf Bemühungen zur Verbesserung der operativen Flexibilität angesichts erhöhter Mengen ungenießbarer Ware seit 2023 hinweist. In China führte die Standardization Administration of China die Norm GB/T 30761-2025 ein, um den vorherigen Standard aus dem Jahr 2014 zu ersetzen und die Qualitäts- und Prüfgrundlage für Mandeln und Mandelkerne, die auf dem Markt verkauft werden, zu verschärfen.
Wettbewerbslandschaft
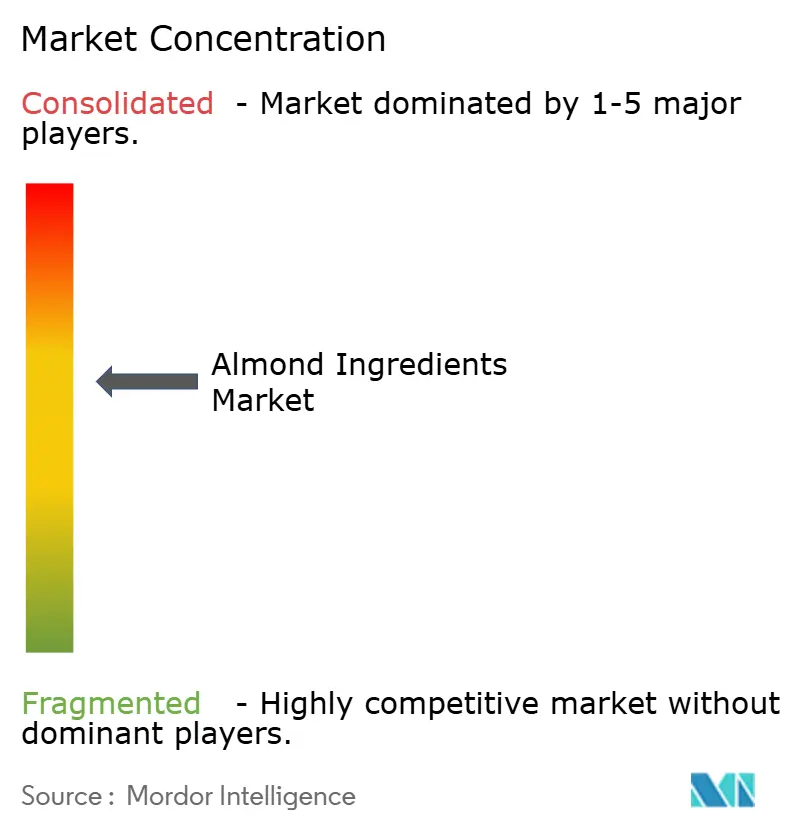
Der Mandelmarkt weist eine moderate Konzentration auf, wobei große Verarbeiter wie Blue Diamond Growers, Olam Food Ingredients und Royal Nut Company die Führung übernehmen. Durch die vertikale Integration vom Obstgarten bis zu Markenprodukten sichern diese Akteure die Rohstoffverfügbarkeit, stabilisieren Margen und beschleunigen die Produktinnovation.
Technologische Differenzierung spielt eine entscheidende Rolle. Innovationen wie KI-gestützte Bestäuberüberwachung, bedarfsgerechte Bewässerung und Blockchain-Rückverfolgbarkeit senken nicht nur die Inputkosten, sondern garantieren Käufern auch ethische Beschaffung. Auf einem anderen Gebiet testet OFIs KIND Almond Acres Initiative regenerative Landwirtschaft auf 500 Acres mit dem Ziel, Bodengesundheit und Bestäuberlebensräume zu verbessern, was für nachhaltige Erträge entscheidend ist.
Darüber hinaus erschließen Nischenakteure Premium-Segmente, indem sie Bio-Zertifizierungen, Single-Origin-Narrative und die Verfeinerung von Ölen für kosmetische Zwecke nutzen, die alle höhere Preise auf Schönheitsmärkten erzielen.
Marktführer im Bereich Mandelzutaten
-
Blue Diamond Growers
-
John B. Sanfilippo and Son Inc.
-
Borges Agricultural & Industrial Nuts, S.A
-
Royal Nut Company
-
Barry Callebaut AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mandelzutaten
- Blue Diamond Growers
- John B. Sanfilippo and Son Inc.
- Borges Agricultural & Industrial Nuts, S.A
- Royal Nut Company
- Barry Callebaut AG
- Olam International Ltd.
- Bob's Red Mill Natural Foods
- Hodgson Mill Inc.
- Treehouse California Almonds LLC
- Kanegrade Ltd.
- Select Harvests Ltd.
- Harris Woolf Almonds
- Kerry Group plc
- Givaudan SA (Naturex)
- Hines Nut Company
- Valued Natural Foods LLC
- AMS Noshcraft Pvt. Ltd
- Arva Flour Mill
- Drupe Foods India Pvt Ltd.
- SunOpta, Inc.

Marktchancen und Zukunftsaussichten
Die Chancen erweitern sich über traditionelle Kerne und milchalternative Getränke hinaus auf höherwertige Inhaltsstoffe, die Zusatzstoffe reduzieren und die Funktionalität verbessern. Im Bericht hervorgehobene Verarbeitungs- und Rezepturtrends, wie kaltvermahlende Verfahren, die Gummen und Stabilisatoren in Mandelgetränken entfernen (zum Beispiel die HydroRelease-Methode von Elmhurst), sowie neue Proteininhaltsstoffe für Getränke und Nahrungsergänzungsmittel (zum Beispiel Sabinsa Promond), verweisen auf ungenutztes Potenzial bei Emulgierungs-, Bindungs- und Texturlösungen, bei denen Mandelproteine und -fasern synthetische Emulgatoren ersetzen. Auf der Nachfrageseite stützen messbare Verbrauchs- und Einzelhandelssignale Premium- und Convenience-orientierte Formate: Im Bericht zitierte USDA-Daten zeigen einen Pro-Kopf-Verbrauch von Mandeln in den USA von nahezu 2,3 Pfund im Zeitraum 2023/2024, und Hersteller schaffen weiterhin Mehrwert durch entfettete Pulver für angereicherte Lebensmittel, wie die 2025 vorgestellte Präsentation von Almendras de Andalucia zeigt.
Ein zweiter Chancenbereich ist die zirkuläre Verwertung und Nebenproduktnutzung, die neue Rohstoffströme schafft und gleichzeitig auf die verstärkte Prüfung von Nachhaltigkeitsaspekten in Bezug auf Wasser und Abfall reagiert. In den zugrunde liegenden Nachweisen zitierte Forschung beschreibt Wege zur Rückgewinnung von Polyphenolen und anderen Verbindungen aus Mandelhäuten und Prozesswasser (einschließlich Membranfiltration zur Herstellung antioxidantienreicher Pulver), und die Aufmerksamkeit der Branche für die Nutzung von Schalen und Häuten nimmt zu, parallel zu umfassenderen Investitionen in Projekte zur Umwandlung von Nebenprodukten in Energie sowie zur Abfallreduzierung, die im Bericht beschrieben werden. Im Mai 2026 veröffentlichte USDA NASS die 2026 Subjective Almond Forecast für Kalifornien und die Vereinigten Staaten im Rahmen seines nationalen Berichtsprogramms und lieferte damit Käufern und Verarbeitern einen zeitnahen Planungsanker für Beschaffungs- und Kapazitätsentscheidungen, die die Erweiterung des Inhaltsstoffangebots und längerfristige Investitionen in Extraktion, Fraktionierung und lagerstabile Formate untermauern.
Recent Industry Developments in Markt für Mandelzutaten
- April 2026: John B. Sanfilippo and Son, Inc. berichtete über die Ergebnisse des dritten Quartals des Geschäftsjahres 2026 und hob Preismaßnahmen hervor, die als Reaktion auf höhere Beschaffungskosten für Baumnuss-Rohstoffe ergriffen wurden, darunter eine Erhöhung des gewichteten durchschnittlichen Verkaufspreises pro Pfund um 8,3 %. Das Update unterstrich, wie Anbieter von Markennuss- und Handelsmarken-Nussinhaltsstoffen Preis- und Sortimentsmanagement einsetzen, um Margen angesichts der Volatilität bei Vorleistungen zu schützen.
- November 2025: Blue Diamond Growers kündigte Pläne zur Schließung seines Produktionswerks in Sacramento und zur Konsolidierung der Betriebe in seine bestehenden Anlagen in Turlock und Salida an. Der Schritt konzentriert die Produktion näher an der kalifornischen Mandelversorgung und unterstützt Effizienzinitiativen, die sich auf Verfügbarkeit von Inhaltsstoffen, Lieferzeiten und Bedienkosten für Kunden aus der Lebensmittel- und Getränkebranche auswirken können.
- September 2024: Blue Diamond Growers ging eine Partnerschaft mit Kagome Co., Ltd. für die Produktion und den Vertrieb von Almond Breeze in Japan ein. Die Vereinbarung verbindet eine bedeutende Mandelgetränkemarke mit einem etablierten Marktteilnehmer vor Ort und stärkt die Marktzugangsfähigkeiten im asiatisch-pazifischen Raum, wo die Akzeptanz von Mandelgetränken und -inhaltsstoffen zunimmt.


Markt für Mandelzutaten Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Mandeln, die verarbeitet und als Zutaten an Hersteller und den Foodservice-Bereich verkauft werden, einschließlich Formate wie Stücke, Mehl, Paste, Milch, Öl und Extrakt, erfasst auf Umsatzbasis in USD über die wichtigsten Verbrauchsregionen hinweg.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung berücksichtigt nicht den Erzeugerpreis-Mandelernteswert, wenn dieser nicht in ein Zutatenformat umgewandelt wird, und schließt auch nachgelagerte Markeneinzelhandelsmargen jenseits des Zutatenverkaufs aus.
Segmentierungsübersicht
- Nach Typ
- Ganze Mandel
- Mandelstücke
- Mandelmehl
- Mandelpaste
- Mandelmilch
- Mandelöl
- Mandelextrakt
- Sonstige Typen
- Nach Art
- Konventionell
- Bio
- Nach Anwendung
- Lebensmittel und Getränke
- Backwaren und Süßwaren
- Milchprodukte und Milchalternativen
- Süße und herzhafte Snacks
- Getränke
- Sonstige Lebensmittel und Getränke
- Körperpflege und Kosmetik
- Nahrungsergänzungsmittel
- Sonstige Anwendungen
- Lebensmittel und Getränke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Kartierung der Entstehungsorte der Zutatennachfrage, die hauptsächlich in den Bereichen Backwaren und Süßwaren, Snacks und Riegel, Milchalternativen sowie Körperpflegeanwendungen liegt. Wir stützen uns auf öffentliche Quellen wie USDA-Daten für Mandeln, FAOSTAT für den landwirtschaftlichen Kontext, UN-Comtrade-Handelsstatistiken für Mandel- und verarbeitete Zutatenströme sowie Codex-Alimentarius- und FDA-Kennzeichnungsrichtlinien, um zu verstehen, was als Mandelzutat verkauft werden darf.
Um das Modell geerdet zu halten, prüfen wir auch Quellen wie Jahresberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Verbandsveröffentlichungen, die Kapazitätserweiterungen, Produkteinführungen und Preisentwicklungen behandeln. Einige kostenpflichtige Abonnements werden ausschließlich für Unternehmensfinanzdaten und strukturierte Nachrichtenberichterstattung genutzt, und die Zahlen werden anschließend mit den oben aufgeführten öffentlichen Signalen abgeglichen. Diese Beispiele sind illustrativ und nicht erschöpfend; viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um Umwandlungsausbeuten von Rohmandeln zu Zutatenformen, typische Vertragsstrukturen und die Preisentwicklung über Qualitätsstufen sowie Bio- gegenüber konventionellen Produkten zu validieren. Wir sprechen mit einer Mischung aus Zutatenzulieferern, Distributoren und anwendungsseitigen Nutzern, um die Desk-Annahmen zu überprüfen, und die Abdeckung ist ausgewogen über den asiatisch-pazifischen Raum, EMEA und Amerika verteilt, damit regionale Anteile nicht überschätzt werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 30 % | Führungskräfte (CXOs): 12 % | Asiatisch-pazifischer Raum: 45 % |
| Mittleres Segment: 53 % | Funktions-/Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 54 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach Top-down- und Bottom-up-Logik, wobei Produktions-, Verarbeitungskapazitäts- und Handelsdaten verwendet werden, um den adressierbaren Zutatenpool zu rekonstruieren, der dann in die wichtigsten Zutatenformate und Endverwendungen aufgeteilt wird. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von Lieferantenumsätzen, Kanalprüfungen und einem einfachen Durchschnittspreis-mal-Volumen-Aufbau für einige hochsichtbare Zutatentypen; der endgültige Marktwert wird angepasst, wenn die beiden Perspektiven nicht übereinstimmen.
Zu den im Modell verwendeten Eingaben gehören die Mandelerntemenge und Versandrichtung, die Aufteilung zwischen Ganzmandelverkäufen und verarbeiteten Formaten, Preisindikatoren für wichtige Zutatenformen (wie Mehl und Milchbasis), Bewegungen beim Bio-Anteil sowie Nachfragesignale aus Backwaren-, Snack- und Milchalternativ-Einführungen. Wo direkte Mengenaufteilungen nicht beobachtbar sind, werden Lücken mithilfe von Verarbeitungsausbeute-Annahmen und Handelsmix-Proxys geschlossen, die anschließend durch Interview-Feedback hinterfragt werden. Prognosen werden mithilfe einer Szenarioanalyse entwickelt, die die Nachfrage mit Treibern wie der Einführung gesundheitsorientierter Produkte, der Premiumisierung bei Zutaten und dem regionalen Konsumwachstum verknüpft; die Szenarien werden dann anhand der von Marktteilnehmern genannten Konsenskorridore eingegrenzt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchläufen, bei denen Modelloutputs mit unabhängigen Signalen wie Handelsbilanzen, wesentlichen Erntejahresverschiebungen und sichtbaren Preisbewegungen verglichen werden, die sich im Umsatz niederschlagen sollten. Wenn ein Land oder ein Zutatentyp die erwarteten Zusammenhänge durchbricht, werden die Annahmen erneut geöffnet und überprüft, gefolgt von einem Peer-Review vor der Freigabe.
Die Studie wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. ein größerer Versorgungsschock, eine den Handel beeinflussende Politikänderung oder eine sprunghafte Preisveränderung. Vor der Lieferung führen wir einen aktuellen Scan der neuesten öffentlichen Updates durch und nehmen erneut Kontakt mit ausgewählten Experten auf, wenn Abweichungen auftreten, sodass die endgültige Einschätzung die aktuellsten verfügbaren Informationen widerspiegelt.
Marktgröße für Mandelzutaten von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Mandelzutaten können variieren, selbst wenn das Thema identisch klingt, da Unternehmen möglicherweise nicht dieselben Zutatenformate, Regionen oder Verkaufspunkte in der Wertschöpfungskette berücksichtigen. Unterschiede treten auch auf, wenn eine Schätzung stärker auf Einzelhandelsverpackungsproduktverkäufe ausgerichtet ist, während eine andere näher an Zutatenumsätzen bleibt, und wenn Währungszeitpunkt und Inflationsbehandlung nicht aufeinander abgestimmt sind.
Ein häufiger Treiber von Abweichungen ist, wie weit nachgelagert der Wert erfasst wird, da Mandelmilch und Snackprodukte im Einzelhandel, auf Ebene des Markenhersteller-Umsatzes oder auf Ebene des Zutateneingangswerts gemessen werden können, und jede Wahl ergibt eine andere Zahl. Ein weiterer Treiber ist, ob Handelsströme und Verarbeitungsausbeuten verwendet werden, um Angebot und Nachfrage über Regionen hinweg auszugleichen, was bei Mordor Intelligence den Zutatenwert an messbare Ernte-, Preis- und Umwandlungssignale bindet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,78 Milliarden USD (2026) | |
| Branchenpublizist A | 13,20 Milliarden USD (2024) | Die Zahl ist zwei Jahre früher verankert, und der Umfang wird mit starkem Schwerpunkt auf Anwendungs- und Kanalaufteilungen dargestellt, was den Wert unterschätzen kann, wenn Zutatenformat-Prämien und spätere Preisverschiebungen nicht konsistent fortgeschrieben werden. |
| Globale Unternehmensberatung B | 13,40 Milliarden USD (2025) | Die Schätzung scheint ein anderes Basisjahr zu verwenden und kann in einigen Anwendungen eine breitere Erfassung von Verpackte-Lebensmittel-Werten widerspiegeln, was die Gesamtwerte verändert, je nachdem ob der Zutateneingangswert oder der nachgelagerte Markenumsatz gezählt wird. |
Betrachtet man die drei Zahlen zusammen, erklärt sich die Streuung hauptsächlich durch den Zeitpunkt und den Teil der Wertschöpfungskette, der gemessen wird, und nicht durch eine Uneinigkeit darüber, ob Nachfrage besteht. Indem die Erfassung an Zutatenformate gebunden und gegen Ernte- und Handelssignale geprüft wird, bleibt die Zahl auf einfache Variablen und wiederholbare Schritte zurückführbar, die ein Analystenteam erneut durchführen kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Mandelmarkt und wie schnell wächst er?
Die Marktgröße für Mandeln beläuft sich im Jahr 2026 auf 16,78 Milliarden USD und soll bis 2031 auf 25,77 Milliarden USD bei einer CAGR von 8,96 % anwachsen.
Welches Produktsegment wächst am schnellsten?
Ganze Mandeln sind das am schnellsten wachsende Produkt und werden voraussichtlich bis 2031 eine CAGR von 9,87 % erzielen, getrieben durch steigende Nachfrage in der Hautpflege und bei hochwertigen Speiseölen.
Welches Anwendungssegment hat den größten Anteil?
Lebensmittel und Getränke führen mit einem Umsatzanteil von 70,12 % im Jahr 2025, angetrieben durch Backwaren-, Süßwaren- und Milchalternativanwendungen.
Warum gilt Asien-Pazifik als Wachstumsmotor für Mandeln?
Die prognostizierte CAGR von 10,41 % der Region wird durch Chinas verdoppelten Nusskonsum, Indiens niedrigere Importzölle und expandierende E-Commerce-Vertriebsnetze vorangetrieben, die Mandeln für städtische Verbraucher zugänglicher machen.
Was sind die Hauptrisiken für Mandellieferanten?
Preisvolatilität im Zusammenhang mit dem Klima Kaliforniens, Wasserknappheit und Allergenvorschriften stellen die wichtigsten Risiken dar, die Lieferketten stören und Compliance-Kosten erhöhen können.
Wie gehen Unternehmen mit Nachhaltigkeitsbedenken in der Mandelproduktion um?
Führende Verarbeiter investieren in Mikrobewässerung, KI-gesteuerte Programme zur Bestäubergesundheit und Projekte zur Umwandlung von Nebenprodukten in Energie, die den Wasserverbrauch und die CO₂-Emissionen reduzieren und gleichzeitig langfristige Erträge sichern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
