
Tamaño y Participación del Mercado de IA en Agricultura
Análisis del Mercado de IA en Agricultura por Mordor Intelligence
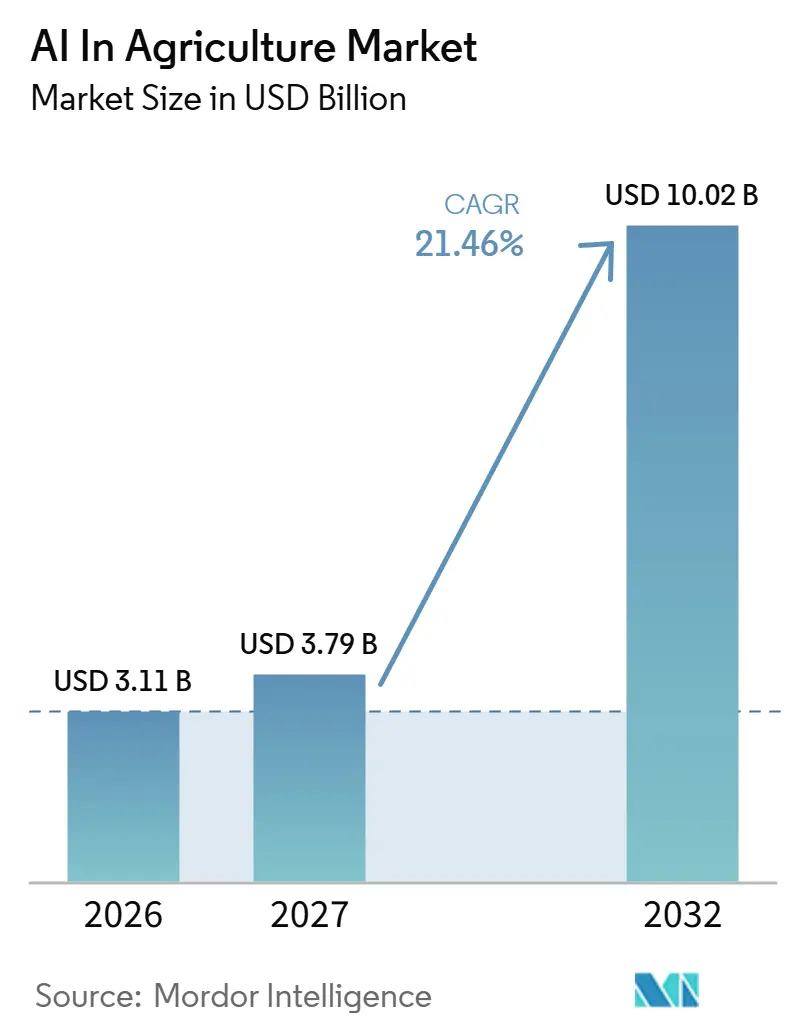
Se espera que el tamaño del mercado de IA en agricultura crezca de 3,11 mil millones de USD en 2026 a 3,79 mil millones de USD en 2027 y se prevé que alcance los 10,02 mil millones de USD en 2032 a una CAGR del 21,46% durante 2027-2032.
Las plataformas consolidadas de datos agrícolas y el mayor acceso a imágenes respaldan la demanda, mientras que los proyectos de agricultura digital financiados con fondos públicos crean otra vía de adopción en India. Los proveedores combinan experiencia agrícola con alianzas de distribución y amplían las funciones para el control de invernaderos y la planificación de cosechas. Los sistemas fragmentados y los elevados costos de equipos limitan la implementación, lo que aumenta la importancia de integrar esas capacidades en las operaciones agrícolas prácticas. Los proveedores con registros de explotaciones agrícolas o canales de programas públicos pueden llegar a los compradores a través de relaciones existentes, mientras que los vendedores de modelos independientes deben añadir capacidad de distribución e integración para atender operaciones de invernadero y campo.
Conclusiones Clave del Informe
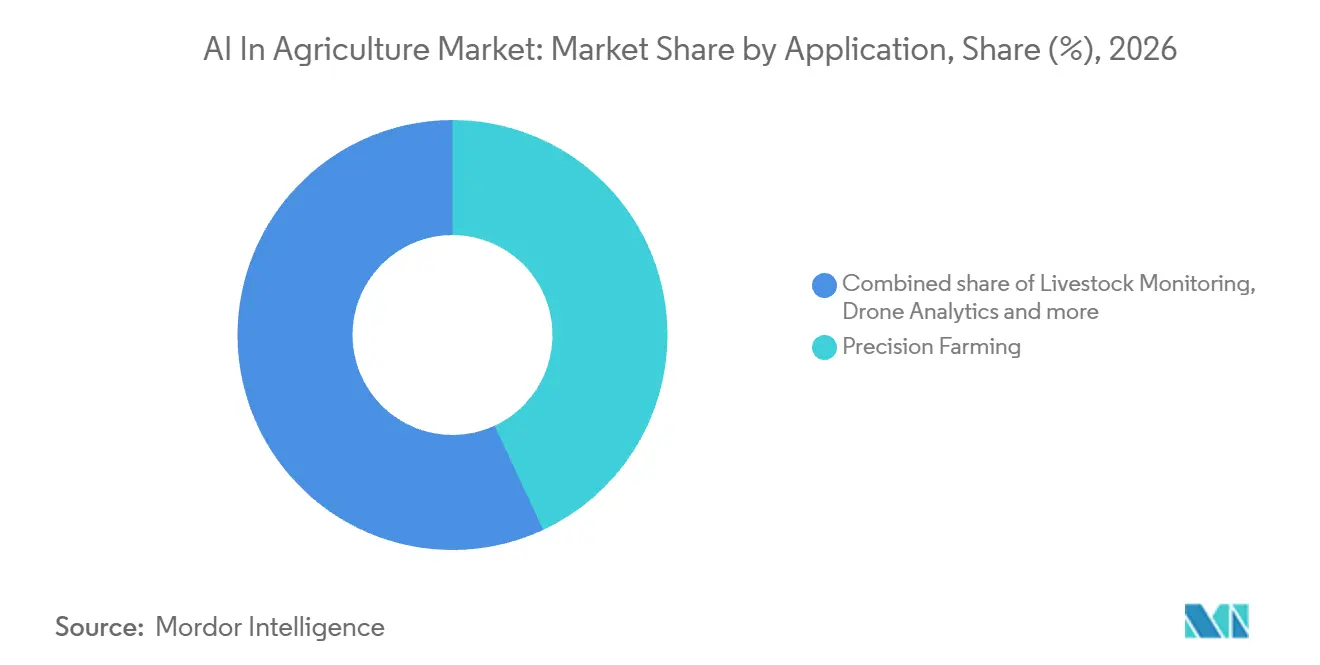
- Por aplicación, la agricultura de precisión lideró con una participación del 43,07% en el mercado de IA en agricultura en 2026, mientras que la gestión inteligente de invernaderos es el segmento de mayor crecimiento con una CAGR prevista del 22% durante 2027-2032.
- Entre las tecnologías, el aprendizaje automático representó una participación del 47,98% del tamaño del mercado de IA en agricultura en 2026, con la visión por computadora prevista como el segmento de mayor crecimiento a una CAGR del 22,2% durante 2027-2032.
- Las plataformas de software lideraron la categoría de componentes con una participación del 46,68% en 2026, y se prevé que los servicios que abarcan consultoría, integración y soporte crezcan más rápido a una CAGR del 22,4% durante 2027-2032.
- Por modo de implementación, la nube lideró con una participación del 59,71% en 2026, mientras que se prevé que el híbrido crezca más rápido a una CAGR del 22,45% durante 2027-2032.
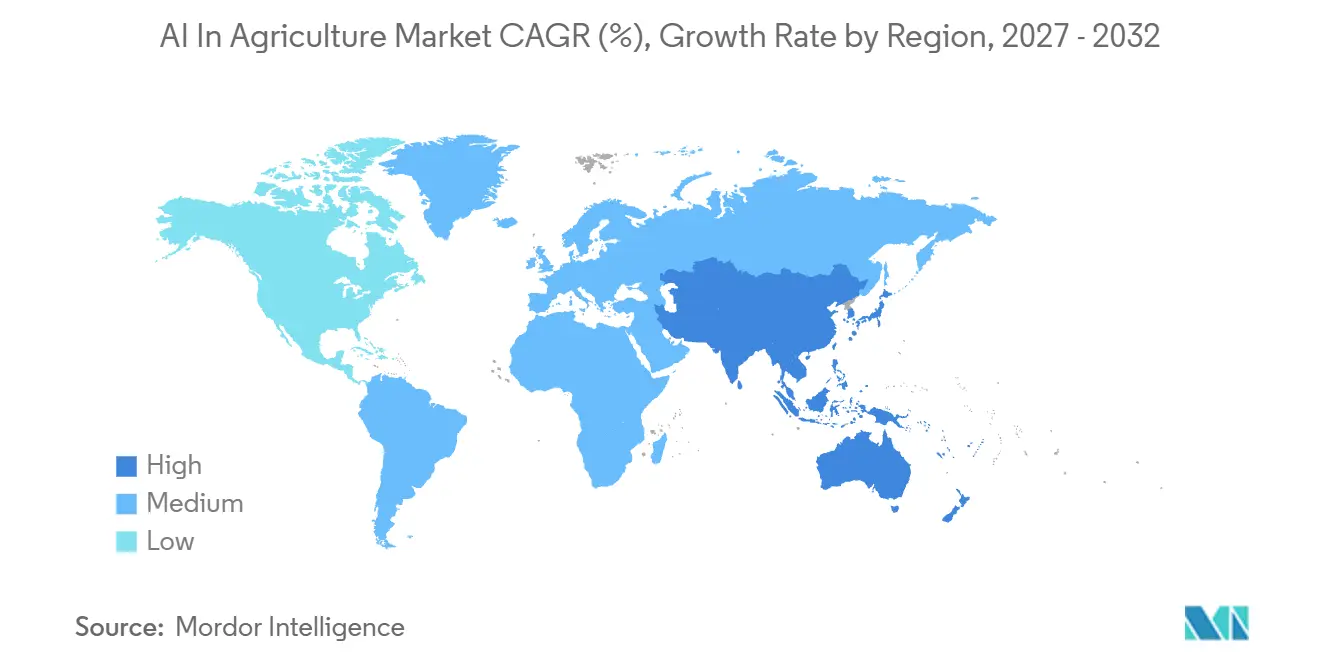
- Geográficamente, América del Norte lideró con una participación del 38,62% en 2026, y Asia-Pacífico es la región de mayor crecimiento con una CAGR prevista del 22,5% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción Rápida de Plataformas de Agricultura de Precisión | +7.8% | Estados Unidos, Brasil | Corto plazo (≤ 2 años) |
| Expansión de Servicios de Imágenes de Alta Resolución con Drones y Satélites | +6.2% | Brasil y Sudáfrica | Mediano plazo (2-4 años) |
| Subsidios y Mandatos Gubernamentales de Agricultura Digital | +4.2% | Estados y territorios de la unión de India | Mediano plazo (2-4 años) |
| Ofertas Asequibles de IA en la Nube como Servicio | +3.7% | Kenia y Etiopía | Corto plazo (≤ 2 años) |
| Copilotos de IA Generativa en la Granja con el Objetivo de Reducir las Visitas de Campo de los Agrónomos | +2.4% | Países de toda África | Mediano plazo (2-4 años) |
| Posicionamiento de 5G Open-RAN para Robots Autónomos | +0.6% | Estados Unidos de América | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Rápida de Plataformas de Agricultura de Precisión
Una plataforma consolidada de agricultura de precisión ofrece a los proveedores de IA agrícola una vía de acceso a los usuarios a través de un flujo de trabajo agronómico existente. Bayer informó que Climate FieldView alcanzó más de 275 millones de acres suscritos en sus principales mercados en 2025.[1] La plataforma combina la recopilación de datos de equipos agrícolas con información agronómica durante todo el año e información sobre el rendimiento de los productos, vinculando los registros de campo con las decisiones de gestión. Esos registros de equipos otorgan a una función analítica adicional una base específica de campo, conectando el asesoramiento potencial con las observaciones ya recopiladas durante las operaciones agrícolas. La base de acres suscritos representa una vía para distribuir funciones de IA adicionales, lo que convierte el uso más profundo dentro de las relaciones existentes con la plataforma en una oportunidad diferenciada respecto a la incorporación de más tierras.
Expansión de Servicios de Imágenes de Alta Resolución con Drones y Satélites
El monitoreo de cultivos se beneficia de una cobertura repetida y de suficiente detalle de imagen para distinguir las áreas que requieren mayor atención. En marzo de 2025, Syngenta acordó ampliar su asociación plurianual con Planet, añadiendo imágenes satelitales de alta resolución a Cropwise para aplicaciones globales de agricultura de precisión. El acuerdo contempló un acceso ampliado a los datos satelitales casi diarios de PlanetScope, datos de captura de alta resolución y la Plataforma de Información de Planet para el desarrollo de aplicaciones agrícolas. En agosto de 2026, Syngenta informó que Cropwise monitoreó 14,8 millones de hectáreas en Brasil y describió Explorer como una herramienta que convierte las imágenes satelitales y el análisis de IA en información sobre la salud de los cultivos. Los datos casi diarios del acuerdo con Planet pueden identificar campos que justifican una solicitud de captura de alta resolución, conectando el monitoreo frecuente con el examen detallado. Esa secuencia ofrece a los agrónomos una forma de dirigir la inspección más detallada hacia campos seleccionados en lugar de solicitar imágenes detalladas de toda el área bajo revisión.
Subsidios y Mandatos Gubernamentales de Agricultura Digital
El apoyo gubernamental puede ampliar la demanda de IA agrícola a través de proyectos financiados con fondos públicos ejecutados a nivel estatal y de territorio de la unión. India proporciona financiamiento para proyectos de agricultura digital que utilizan IA y aprendizaje automático a través del componente del Plan Nacional de e-Gobernanza en Agricultura de la Misión de Agricultura Digital. En el conjunto de iniciativas de agricultura digital más amplias, incluidas las iniciativas de IA, el ministerio de agricultura informó que se utilizaron 5,96 mil millones de INR (67,5 millones de USD) en el ejercicio fiscal 2025-26. En conjunto, el mecanismo de financiamiento y la escala de gasto más amplia establecen una vía institucional a través de la cual la tecnología agrícola puede llegar a las operaciones de las explotaciones. Para los proveedores que persiguen este canal de financiamiento, la implementación a nivel estatal o de territorio de la unión define la contraparte pública con la que debe coordinarse un proyecto de agricultura digital.
Ofertas Asequibles de IA en la Nube como Servicio
Para los proveedores de IA agrícola, la asequibilidad incluye el costo de acceder al servicio. En Kenia y Etiopía, Digital Green paga a Safaricom los datos móviles patrocinados de los usuarios de FarmerChat, lo que permite a los suscriptores de Safaricom utilizar el servicio sin cargos en sus saldos móviles.[2] El análisis de 12 meses realizado por Digital Green y The Agency Fund abarcó a 814.000 agricultores y utilizó datos hasta el 24 de agosto de 2026. Entre los agricultores cuyas redes pudieron identificarse, los usuarios de Safaricom realizaron un 27% más de preguntas en FarmerChat en Kenia y un 19% más en Etiopía que los usuarios de otras redes. La comparación observacional destaca un gasto de acceso separado junto al precio del software de asesoramiento. La tarificación cero elimina el cargo de datos móviles del agricultor transfiriendo ese gasto recurrente a Digital Green, por lo que el acceso gratuito requiere financiamiento del operador.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Estándares Agronómicos de Datos Fragmentados | -1.4% | Países de la Unión Europea | Mediano plazo (2-4 años) |
| Alto Costo Inicial de Sensores y Robótica para Pequeños Agricultores | -1.1% | Países de Europa | Corto plazo (≤ 2 años) |
| Conjuntos de Datos Agronómicos con Escasa Preparación para IA y Obstáculos de Privacidad | -0.7% | Países de toda Europa | Largo plazo (≥ 4 años) |
| Ciclos Lentos de Verificación de Créditos de Carbono en el Suelo | -0.3% | Reino Unido y Kenia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estándares Agronómicos de Datos Fragmentados
Los problemas de interoperabilidad limitan la comercialización cuando una aplicación de IA agrícola no puede conectarse con los sistemas que suministran sus insumos. En abril de 2026, la Comisión Europea identificó los problemas de interoperabilidad y el bloqueo de proveedores entre las barreras que desincentivan a los agricultores y las empresas emergentes de toda la UE para adoptar tecnologías agrícolas basadas en IA.[3] Para los proveedores, esto convierte la conexión con los sistemas existentes en parte de la carga de distribución, limitando el alcance comercial de una herramienta analítica de otro modo relevante. AgGateway puso a disposición su estándar de intercambio de datos de pruebas de laboratorio agrícola Modus v2 en febrero de 2025, proporcionando una respuesta específica para el intercambio de resultados de laboratorio. Un estándar de laboratorio aborda una capa de insumos, mientras que la fragmentación más amplia de la plataforma añade trabajo de integración antes de que las aplicaciones puedan llegar a los compradores.
Alto Costo Inicial de Sensores y Robótica para Pequeños Agricultores
Los pequeños agricultores se enfrentan a una barrera de adopción cuando el acceso a la agronomía impulsada por IA requiere inversión en sensores, almacenamiento y análisis. Una revisión sistemática de 2025 sobre sensores inteligentes informó que los pequeños agricultores a menudo tienen dificultades con el alto costo de los sensores, el almacenamiento de datos y las plataformas de análisis impulsadas por IA. Por separado, el seminario de agricultura y silvicultura de febrero de 2025 de la Red CAP de la UE identificó los altos costos de la robótica de IA y los retornos inciertos como barreras para las explotaciones pequeñas y medianas. Los sensores, el almacenamiento y el análisis crean varios costos que justificar antes de que los ahorros inciertos de la automatización puedan compensar la inversión inicial. Las ofertas intensivas en equipos enfrentan, en consecuencia, un umbral de entrada financiero más alto para los pequeños agricultores que el asesoramiento prestado sin nueva maquinaria agrícola.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Ejecución en Campo y la Coordinación de Invernaderos Configuran la DemandaLa agricultura de precisión representó una participación del 43,07% del tamaño del mercado de IA en agricultura en 2026. El sistema See & Spray de Deere & Company utiliza cámaras montadas en el brazo y procesadores a bordo para escanear más de 232 metros cuadrados por segundo a velocidades de hasta 24 kilómetros por hora y activar boquillas individuales de pulverización de herbicidas. A esas velocidades, el tratamiento selectivo depende de vincular cada detección de maleza a la boquilla correcta mientras el pulverizador avanza. La decisión de capacidad de un comprador depende del terreno tratado selectivamente durante la ventana de trabajo de campo disponible, lo que requiere que el reconocimiento y la actuación mantengan el ritmo juntos.
La gestión inteligente de invernaderos es el segmento de mayor crecimiento, con una CAGR prevista del 22% durante 2027-2032. En octubre de 2026, Source.ag adquirió Optimal, cuya IA controla el clima y el riego del invernadero y tenía operaciones comerciales en los Países Bajos y Canadá. Source.ag también lanzó comercialmente la previsión de cosechas para pimientos de invernadero en abril de 2026. El control climático y la previsión de cosechas pueden abordar decisiones de producción relacionadas, ofreciendo al operador de un invernadero formas de gestionar las condiciones de cultivo y planificar la producción esperada. Esto amplía la cuenta que un proveedor de software para invernaderos puede perseguir, desde la previsión de la producción hasta el control de las condiciones de cultivo que la generan.

Por Tecnología:
Los Modelos Operativos y el Reconocimiento Visual Amplían el UsoEl aprendizaje automático representó una participación del 47,98% en el mercado de IA en agricultura en 2026. Para agosto de 2026, el proceso de mapeo mediante aprendizaje automático de TerraClear había entregado mapas de rocas en campo en más de 1,5 millones de acres a más de 1.000 operaciones agrícolas en los Estados Unidos. La detección de rocas vincula el modelo a un problema práctico de mantenimiento de campo, produciendo información de ubicación que puede ayudar a organizar el trabajo de extracción. Un modelo de detección común debe generar un mapa de ubicación diferente para cada campo antes de poder guiar a un equipo de extracción. Los agricultores pueden usar esos mapas para organizar la limpieza de rocas sin desarrollar ellos mismos un modelo de detección, lo que le otorga al proveedor un servicio repetible en torno a una tarea de mantenimiento localizada.
La visión por computadora es el segmento de mayor crecimiento, con una CAGR prevista del 22,2% durante 2027-2032. Deere & Company informó más de 5 millones de acres pulverizados con See & Spray Ultimate, Premium o Select durante la temporada de cultivo de 2025. Sus ofertas abarcaron la identificación de malezas en terreno en barbecho y la distinción de malezas de cultivos sanos de maíz, soja o algodón. La tarea comercial es preservar una clasificación útil a medida que el fondo visual cambia de suelo expuesto a un cultivo en crecimiento. Los proveedores capaces de distinguir malezas dentro de un cultivo en pie pueden abordar ventanas de tratamiento que el reconocimiento exclusivo en barbecho no puede atender.
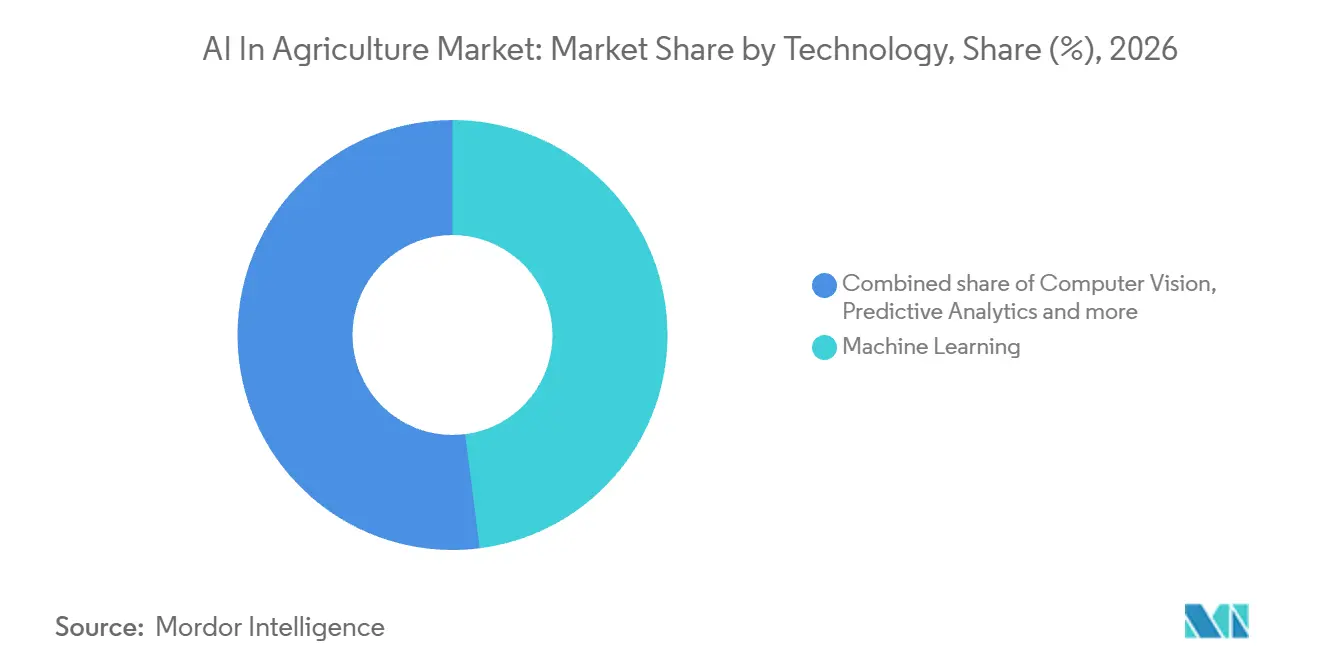
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
El Alcance de la Plataforma Crea una Oportunidad de ImplementaciónLas plataformas de software fueron el segmento más grande, representando el 46,68% del mercado en 2026. Para agosto de 2026, Syngenta informó que Cropwise monitoreó 76 millones de hectáreas a nivel mundial. Tal presencia ilustra el valor del software que puede organizar las observaciones agrícolas en una base de producción geográficamente distribuida. Las observaciones repetidas pueden respaldar decisiones sucesivas sobre cultivos en las tierras monitoreadas, vinculando el uso del software con el ciclo de producción del agricultor. Un proveedor puede buscar una relación continua con el software convirtiendo esas observaciones en orientación sobre cultivos, extendiendo su función más allá de la recopilación inicial de datos de campo.
Los servicios, que abarcan consultoría, integración y soporte, son el segmento de mayor crecimiento, con una CAGR prevista del 22,4% durante 2027-2032. En julio de 2025, Cropin y Wipro anunciaron una asociación que combina experiencia en IA agrícola con servicios tecnológicos, consultoría y capacidades de distribución global. La colaboración combinó tecnología específica del sector con capacidad de implementación, esbozando una vía orientada a los servicios hacia la transformación digital del agronegocio. La consultoría y la integración pueden traducir una capacidad de IA en un flujo de trabajo agrícola definido, otorgando a los proveedores de servicios un papel en la conexión de los requisitos agronómicos con los sistemas operativos. La división anunciada combina la IA agrícola de Cropin con la capacidad de consultoría y distribución de Wipro, posicionando al socio de servicios para apoyar la implementación junto al proveedor del modelo.
Por Modo de Implementación:
El Análisis Compartido Complementa la Ejecución en CampoLa nube mantuvo la mayor participación de segmento con el 59,71% en 2026. Los grupos de agricultores, los asesores agronómicos y los compradores del agronegocio pueden usar modelos alojados y registros de campo compartidos para coordinar el análisis en los sitios de producción. Un conjunto de registros común permite revisar las previsiones de cultivos y las interpretaciones agronómicas en todas las operaciones participantes. Este diseño traslada la carga de trabajo del modelo agrícola y la gestión de registros al servicio alojado, al tiempo que hace del acceso a ese servicio una dependencia para el análisis remoto. Para un comprador con múltiples sitios, concentrar ese trabajo puede evitar mantener una configuración analítica separada para cada explotación.
El híbrido es el segmento de mayor crecimiento, con una CAGR prevista del 22,45% durante 2027-2032. El sistema See & Spray Select de Deere & Company combina IA en el pulverizador con registros de aplicación transmitidos a una cuenta del Centro de Operaciones de John Deere. Esos registros muestran tanto las ubicaciones tratadas como el área recorrida sin aplicación de herbicida. Para los operadores agrícolas, esta división puede conectar la ejecución local con una vista compartida de los registros de tratamiento, apoyando las decisiones posteriores de gestión de malezas. Mantener el terreno no tratado en el registro permite a los gestores de explotaciones distinguir la no aplicación selectiva de las áreas que el pulverizador nunca recorrió al revisar un pase de tratamiento.
Análisis Geográfico
Mercado de IA en Agricultura en América del Norte
América del Norte representó el 38,62% del tamaño del mercado de IA en agricultura en 2026. En mayo de 2026, el 14% de los 217 clientes agricultores y ganaderos de CNH encuestados en los Estados Unidos y Canadá utilizaban capacidades de IA como ajustes automáticos de equipos a las condiciones del campo. En septiembre de 2026, FBN informó que su Asesor de IA Agrícola Norm atendía a más de 140.000 miembros. Un director del AI Futures Fund declaró en el anuncio que FBN había construido una década de confianza con cientos de miles de agricultores en los Estados Unidos y Canadá, y FBN describió el asesoramiento de Norm como abarcando protección de cultivos, selección de semillas y mantenimiento de equipos. Los proveedores de equipos y las redes de agricultores ofrecen canales de distribución diferenciados, lo que permite a los compradores regionales obtener IA agrícola a través de la automatización de campo o servicios de asesoramiento específicos para la explotación.
Mercado de IA en Agricultura en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR prevista del 22,5% durante 2027-2032. En la temporada de control de plagas del arroz del ejercicio fiscal 2025 de Japón, el servicio de pulverización con drones programado por IA de OPTiM fue utilizado por grupos de control de plagas y organizaciones JA en 25 prefecturas y 134 municipios. Cubrió aproximadamente 32.000 hectáreas y alrededor de 130.000 campos en esa temporada. Los clientes organizacionales pueden agregar solicitudes en múltiples parcelas, ofreciendo a los proveedores una unidad de venta potencialmente más amplia que una explotación individual y una vía para concentrar la prestación del servicio a través de grupos de control de plagas y organizaciones JA.
En América del Sur, las explotaciones agrícolas brasileñas y las operaciones agroindustriales utilizan IA para el monitoreo de cultivos, la optimización de insumos y la gestión del ganado, según informó el Servicio Comercial de los EE. UU. en septiembre de 2026. El canal cooperativo de Europa está ilustrado por Harvest House en los Países Bajos, que en abril de 2026 declaró utilizar las previsiones de tomate basadas en IA de Source.ag para ajustar la oferta de los agricultores a la demanda minorista. Oriente Medio incluye la Granja de Mangos Haswa de Arabia Saudita, que informó un uso de agua de riego aproximadamente un 50% menor en la temporada 2026 que en temporadas anteriores mediante una programación basada en la humedad del suelo con apoyo de IA. En África, miles de pequeños agricultores en Malaui utilizaron la IA Ulangizi de Opportunity International para recibir asesoramiento en idioma local hasta octubre de 2025. La vía de acceso a los usuarios abarca, por tanto, desde explotaciones agrícolas y operaciones agroindustriales en Brasil y la planificación cooperativa de suministros en los Países Bajos, hasta el riego vinculado a sensores en una explotación saudita y el asesoramiento en idioma local para los pequeños agricultores de Malaui.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los proveedores de software de asesoramiento de IA agrícola que procesan datos personales cubiertos. La columna de los Emiratos Árabes Unidos abarca a los proveedores constituidos en el Centro Financiero Internacional de Dubái (DIFC) o que de otro modo procesan datos personales allí bajo acuerdos estables y no ocasionales que reúnen los requisitos. En Canadá, los regímenes provinciales sustancialmente similares afectan a la jurisdicción de reclamaciones federales de la PIPEDA, incluyendo en Quebec, Columbia Británica y Alberta. Los clientes en Francia deben seleccionar procesadores que ofrezcan garantías suficientes y contratar su trabajo, mientras que los proveedores de asesoramiento del DIFC cubiertos deben registrar el procesamiento y actualizar las notificaciones.
Tabla Regulatoria
| Factor de decisión | Canadá | Brasil | Francia | China | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Comisionado de Privacidad de Canadá para asuntos federales de la PIPEDA | Autoridad Nacional de Protección de Datos (ANPD) | CNIL | Administración del Ciberespacio de China para servicios de recomendación | Comisionado de Protección de Datos, DIFC | Regulador de Información |
| Instrumentos o directrices clave | PIPEDA; proyecto de Ley C-36 en segunda lectura | LGPD; trabajo continuo de interpretación de IA | Artículo 28 del RGPD; Ley de IA promulgada con incorporación progresiva de alto riesgo, Anexo III desde el 2 de diciembre de 2027 y Anexo I desde el 2 de agosto de 2028 | Normas de recomendación algorítmica; Artículo 24 de la PIPL; medidas de etiquetado de contenido de IA | Ley de Protección de Datos del DIFC; enmiendas al reglamento borrador de 2026 | POPIA; borrador de política nacional de IA de abril de 2026 |
| Efecto comercial | Documentar los propósitos y obtener el consentimiento en general, sujeto a excepciones y jurisdicción provincial | Abordar los derechos de revisión de decisiones automatizadas de la LGPD cuando corresponda | Los controladores clientes seleccionan procesadores con garantías y contratan el procesamiento en su nombre | Los procesadores de información personal garantizan la transparencia y equidad de las decisiones automatizadas; los proveedores de internet cubiertos etiquetan el contenido de IA especificado | Los controladores y procesadores cubiertos por el DIFC registran el procesamiento y actualizan las notificaciones | Cumplir las condiciones de procesamiento lícito de datos personales, sujeto a las exenciones de los artículos 37 o 38 |
| Atractivo actual de la política | Medio | Medio | Medio | Bajo | Medio | Medio |
| Dirección futura del atractivo de la política | Endurecimiento | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Mordor Intelligence | ||||||
Los deberes de propósito y consentimiento de Canadá anclan el atractivo Medio, mientras que el proyecto de Ley C-36, presentado el 15 de junio de 2026 y en segunda lectura en la Cámara de los Comunes el 20 de octubre de 2026, requeriría descripciones generales del uso de sistemas automatizados para recomendaciones sobre personas con efectos legales potenciales o de importancia similar. Los requisitos de contrato con el cliente y de garantías del procesador de Francia respaldan el atractivo Medio, mientras que los deberes superpuestos de transparencia en la toma de decisiones automatizadas, equidad y etiquetado condicional de contenido de IA de China justifican un atractivo Bajo para los proveedores de software de asesoramiento de IA agrícola cubiertos, con marcos operativos que respaldan Sin cambios en ambos. Los derechos de revisión de decisiones automatizadas de la LGPD aplicables de Brasil y los deberes de registro de procesamiento del DIFC anclan el atractivo Medio y la continuidad, mientras que el borrador del DIFC de 2026 aborda las garantías de IA, la certificación y los roles de Oficial de Sistemas Autónomos con una fecha de entrada en vigor por especificar si se promulga, una señal direccional más débil en consulta que el proyecto de ley de Canadá en segunda lectura parlamentaria. Las condiciones de procesamiento lícito de la POPIA de Sudáfrica, sujetas a exenciones legales, anclan el atractivo Medio y Sin cambios tras el anuncio del ministro de retirada del borrador de política de IA el 26 de abril de 2026.
Etapas de la Cadena de Valor
La cadena de valor compara cómo los proveedores de equipos, los desarrolladores de IA agrícola y los proveedores de implementación capturan ingresos a medida que la detección se convierte en un servicio agrícola utilizable. La detección física, los modelos agrícolas y el soporte de instalación abordan diferentes etapas, por lo que los mecanismos de ingresos asociados no tienen que pertenecer a un único proveedor. El acuerdo de servicio maestro de Cropin, modificado por última vez el 1 de abril de 2025, proporciona soporte técnico y de instalación razonable, con servicios, tarifas y otros términos aplicables especificados en las Órdenes de Trabajo del cliente.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Equipos de detección habilitados con IA | Proveedores de pulverizadoras equipadas con IA como Deere & Company | Ventas de equipos y actualizaciones de precisión | Coordinar la detección con la aplicación física | Validar la detección y la actuación conjuntamente |
| Distribución de software de IA agrícola | Desarrolladores de plataformas de IA agrícola como Cropin | Tarifas de servicio de plataforma bajo Órdenes de Trabajo del cliente | Adaptar las funciones del modelo a las tareas agronómicas | Seleccionar modelos en torno a decisiones agrícolas definidas |
| Instalación y soporte técnico | Proveedores de servicios de plataformas agrícolas como Cropin | Tarifas de servicio de Órdenes de Trabajo que cubren el soporte acordado | Convertir el acceso a la plataforma en un flujo de trabajo operativo | Definir las responsabilidades de instalación y soporte en las Órdenes de Trabajo |
| Fuente: Mordor Intelligence | ||||
Los sistemas See & Spray instalados de fábrica de Deere y los kits de actualización de precisión capturan la etapa de detección y actuación a través de ventas de equipos y actualizaciones. Cropin suministra software de IA agrícola con 22 o más modelos propietarios, situando su oferta de productos en la etapa de modelos y software. Dado que Cropin también se encarga del soporte de instalación, su relación de servicio puede extenderse más allá del acceso al modelo hacia la implementación, donde el cliente necesita que el software se convierta en un flujo de trabajo agrícola operativo.
Panorama Competitivo
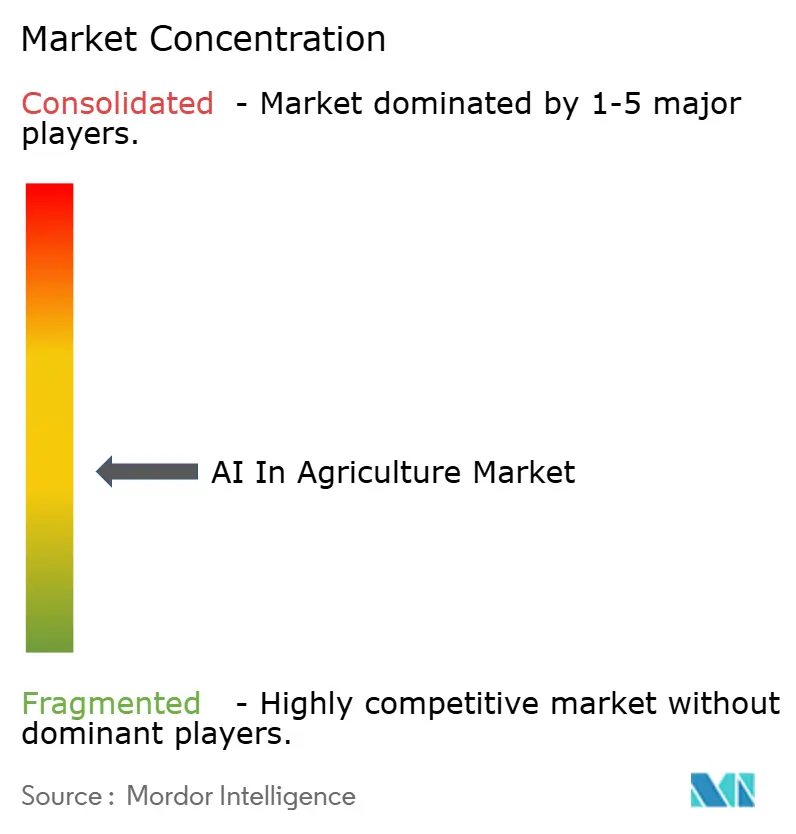
La competencia está fragmentada entre plataformas de IA amplias, software agrícola, servicios de datos y canales de distribución orientados a la explotación, con Microsoft Corporation, IBM Corporation, Granular Inc. y aWhere Inc. entre los participantes. Granular Link de Corteva apoya la planificación de cultivos y el análisis de rendimiento utilizando datos satelitales y de maquinaria, mientras que aWhere ofrece inteligencia meteorológica y agronómica a través de clientes a agricultores, consultores y minoristas agrícolas. La combinación de plataformas amplias, software agrícola y servicios de datos deja espacio para los especialistas, con el acceso a plataformas de software y los canales de asesoramiento que configuran cómo llegan a los usuarios de las explotaciones. Valmont informó que salió de su negocio Prospera en el ejercicio fiscal 2025, retirando ese negocio de la competencia activa.
Microsoft y Land O'Lakes anunciaron una alianza plurianual para codesarrollar herramientas de IA agrícola para los Estados Unidos en noviembre de 2025. La alianza incluyó el asistente digital Oz, que estaba en fase de prueba beta en el momento del anuncio, y combinó las capacidades de nube e IA de Microsoft con los datos agrícolas y el canal de agrónomos minoristas de la cooperativa. Esta división de roles puede conectar la capacidad del modelo con las preguntas y los contextos de decisión de los usuarios de las explotaciones, al tiempo que preserva el papel de un socio agrícola en la prestación del servicio. La vía de Microsoft hacia los usuarios de las explotaciones pasa por los datos agrícolas y los agrónomos minoristas de la cooperativa, otorgando al propietario del canal un papel de distribución junto al proveedor de la plataforma.
Las aplicaciones orientadas al agricultor proporcionan una vía de diferenciación cuando los proveedores combinan infraestructura de IA con contenido agronómico y herramientas prácticas de toma de decisiones. En octubre de 2025, la Universidad de Sharjah e IBM pusieron en marcha un chatbot de IA integrado con watsonx en la aplicación My FarmWell para agricultores en los Emiratos Árabes Unidos. La universidad desarrolló la base de conocimientos, la calculadora de riego y las herramientas educativas, mientras que IBM proporcionó la integración con watsonx. Esta división sitúa a IBM dentro de una aplicación agrícola desarrollada localmente, con la universidad suministrando sus herramientas de toma de decisiones agrícolas. Los especialistas que ofrecen funciones de cultivo utilizables pueden competir dentro de estas asociaciones, mientras que los proveedores de plataformas amplias pueden mantener un papel en la infraestructura de IA subyacente.
Líderes de la Industria de IA en Agricultura
-
Microsoft Corporation
-
IBM Corporation
-
Granular Inc.
-
aWhere Inc.
-
Prospera Technologies Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA en Agricultura Empresas cubiertas en este informe
- Microsoft Corporation
- IBM Corporation
- Deere & Company
- Trimble Inc.
- Bayer Crop Science – Climate FieldView
- Granular Inc.
- Prospera Technologies Ltd.
- Gamaya SA
- aWhere Inc.
- CropX Technologies
- Taranis
- Raven Industries
- PrecisionHawk Inc.
- AgEagle Aerial Systems
- Aerobotics
- Syngenta Group
- Topcon Agriculture
- Tule Technologies Inc.
- Intelligent Growth Solutions (IGS)
- Blue River Technology
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan las ofertas especializadas de asesoramiento de IA agrícola que pueden aprovechar el despliegue de servicios digitales públicos en India. El gobierno lanzó la Fase I de Bharat-VISTAAR el 17 de febrero de 2026, como una plataforma nacional de asesoramiento de IA con servicios introducidos en fases. La Fase I ofreció acceso en hindi e inglés a través de canales telefónicos, chatbot de voz, web y móvil. Su combinación de información agrícola y múltiples interfaces crea una base para la diferenciación comercial a través de una funcionalidad agronómica más profunda, adaptación lingüística y distribución consistente en todos los canales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| IA agronómica en idiomas regionales | El despliegue de asesoramiento público con prioridad de voz establece un modelo de aplicación | Proveedores de asesoramiento agrícola que atienden a agricultores indios | Desarrollar un diálogo agronómico específico por idioma con validación de expertos | Preservar el significado agronómico entre idiomas | Desarrolladores de modelos de lenguaje agrícola |
| Soporte de decisiones específico por cultivo | El asesoramiento público integra información sobre cultivos, clima, plagas y suelo en fases | Proveedores de asesoramiento centrados en cultivos y usuarios de agricultura de precisión | Combinar insumos localizados con lógica de recomendación específica por cultivo | Validar las recomendaciones bajo las condiciones de cultivo locales | Proveedores de modelos agrícolas y soporte de decisiones |
| Integración de asesoramiento multicanal | El asesoramiento de IA público conecta el acceso telefónico, chatbot, web y móvil | Organizaciones agrícolas que prestan asesoramiento a los agricultores | Integrar el asesoramiento de IA en interfaces de voz y digitales | Mantener el mismo contexto de recomendación en todas las interfaces | Proveedores de integración y soporte de IA agrícola |
| Fuente: Mordor Intelligence | |||||
La apertura central es convertir el amplio acceso digital en decisiones agrícolas más útiles y específicas para cada ubicación. Un proveedor comercial puede diferenciarse a través de orientación específica por cultivo que transmita la misma recomendación agronómica en todos los idiomas e interfaces. La validación por expertos se convierte en el elemento central de esa oferta porque una respuesta accesible crea valor solo cuando respalda la decisión agronómica del agricultor.
Desarrollos recientes de la industria en Mercado de IA en Agricultura
- Oct 2026: Source.ag adquirió Optimal, añadiendo tecnología de control de clima e irrigación de invernaderos con IA con operaciones comerciales reportadas en los Países Bajos y Canadá.
- Abr 2026: Source.ag lanzó comercialmente la previsión de cosechas con IA para cultivos de pimientos en invernadero, ampliando su oferta de previsión más allá de los tomates.
- Feb 2026: El gobierno de India lanzó la Fase I de Bharat-VISTAAR, una plataforma nacional de asesoramiento de IA que ofrece acceso en hindi e inglés por teléfono, chatbot de voz, aplicación web y móvil.
Mercado de IA en Agricultura Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de IA en agricultura mide el gasto anual en productos de IA para operaciones agrícolas, ganaderas, de drones, de invernaderos y de cadena de suministro o poscosecha, utilizando aprendizaje automático, visión por computadora, análisis predictivo o procesamiento de lenguaje natural. Abarca hardware, software y servicios en implementaciones en la nube, en las instalaciones e híbridas.
Exclusiones del alcance: Se excluyen la maquinaria agrícola genérica y los sensores básicos que no tienen una capa de IA, los feeds de imágenes o datos independientes sin análisis de IA agrícola, y el trabajo de asesoramiento manual no prestado a través de herramientas habilitadas con IA.
Descripción General de la Segmentación
- Por Aplicación
- Agricultura de Precisión
- Monitoreo de Ganado
- Análisis con Drones
- Gestión Inteligente de Invernaderos
- Optimización de la Cadena de Suministro y Poscosecha
- Por Tecnología
- Aprendizaje Automático
- Visión por Computadora
- Análisis Predictivo
- Procesamiento de Lenguaje Natural (PLN)
- Por Componente
- Hardware (Sensores, Drones, Robots)
- Plataformas de Software
- Servicios (Consultoría, Integración, Soporte)
- Por Modo de Implementación
- Nube
- En las Instalaciones del Cliente
- Híbrido
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública del Servicio de Investigación Económica del USDA, la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), la Comisión Europea y el Banco Mundial, como datos de adopción agrícola, estudios de caso de automatización agrícola, perfiles de agricultura digital y trabajo sobre los fundamentos de datos de IA, ayuda a evaluar las condiciones de implementación, los casos de uso agrícola y la preparación regional. Las estadísticas de adopción del USDA y los estudios de caso globales de la FAO proporcionan contexto sobre cómo el tamaño de la explotación, los sistemas de cultivos y ganadería, la conectividad y el financiamiento configuran el uso de la tecnología. Los informes de la Comisión Europea sobre el acceso a datos agrícolas y los perfiles de países del Banco Mundial ayudan a identificar las condiciones de interoperabilidad, infraestructura y preparación del mercado relevantes para las ventas de productos de IA.
Los informes anuales y las presentaciones 10-K de las empresas, el material para inversores, la cobertura de prensa de reputación y los anuncios de productos proporcionan verificaciones cruzadas sobre la disponibilidad de productos, la adopción por parte de los clientes, las ofertas de servicios y las señales de ingresos de los proveedores cuando se divulgan. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas estructuradas se dirigirían a proveedores de software y equipos de IA agrícola, compradores de explotaciones agrícolas y agronegocios, proveedores de integración y asesoramiento, y especialistas familiarizados con las operaciones de cultivos, ganadería, invernaderos y poscosecha. Se pediría a los encuestados que verificaran los hallazgos secundarios sobre patrones de compra, precios de soluciones, volúmenes de implementación, adopción regional y límites de segmentos, con las brechas no resueltas registradas y comparadas con presentaciones, evidencia pública de adopción y verificaciones selectivas de proveedores o canales. Las indicaciones contradictorias se reconciliarían comprobando si se refieren a la misma transacción, año, geografía y funcionalidad de IA.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 40% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 36% | EMEA: 28% |
| Actores más pequeños: 25% | Gerentes: 44% | Américas: 32% |
Dimensionamiento del Mercado y Pronóstico
El modelo de ingresos global comienza con una estimación descendente del gasto anual de los usuarios finales en productos y servicios de IA agrícola, y luego asigna ese gasto entre las perspectivas de aplicación, tecnología, componente, implementación y geografía utilizando las ofertas de los proveedores, las señales de ventas divulgadas, la evidencia de adopción agrícola y la cobertura de casos de uso. El análisis de escenarios proyecta la demanda utilizando indicadores como la adopción de tecnología de precisión por tamaño de explotación, la conectividad digital y el acceso a datos, la inversión pública en agricultura digital, la combinación de producción de cultivos y ganadería, y la disponibilidad de plataformas y equipos habilitados con IA. Dado que las estadísticas de adopción agrícola miden el uso en lugar de los ingresos de los proveedores, los analistas las utilizan para orientar los supuestos de implementación en lugar de como ventas del mercado. Cuando las fuentes públicas cubren la digitalización general, informan los supuestos de preparación, mientras que las estimaciones de ingresos permanecen vinculadas a las transacciones dentro del límite de la IA. Cada indicador informa el número de implementaciones potenciales o el ritmo al que puede crecer el gasto. Las participaciones de los segmentos se construyen a partir de evidencia sobre dónde se venden y utilizan los productos de IA, mientras que las estimaciones regionales reflejan las estructuras de las explotaciones, la actividad de producción, la preparación digital y los programas públicos relevantes. Las verificaciones ascendentes selectivas utilizan totales de proveedores o precios de venta promedio muestreados multiplicados por los volúmenes de implementación para categorías de soluciones visibles, con las brechas probadas contra el total descendente y reconciliadas para evitar contar dos veces los componentes agrupados. Cuando las ventas o los volúmenes de implementación de los proveedores no se divulgan, los analistas utilizan rangos de evidencia pública y supuestos de escenarios, luego comparan las proyecciones a nivel de variable con las respuestas de las entrevistas y otras señales de mercado independientes.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los proveedores, los indicadores públicos de adopción, las estadísticas de tecnología agrícola y la evidencia de las entrevistas, y luego verificaron la consistencia del año, la unidad, la geografía y el límite de la transacción. Señalan los cambios inusuales en precios, volúmenes de implementación, participaciones regionales o insumos de crecimiento, rastrean cada variación hasta su evidencia de respaldo y la resuelven mediante una segunda revisión del analista antes de la aprobación. El recontacto se activa cuando una respuesta material entra en conflicto con evidencia pública más reciente o cuando un insumo de pronóstico clave no puede reconciliarse. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales del mercado y se somete a una nueva revisión de evidencia y cálculo antes de la entrega.
Tamaño del Mercado de IA en Agricultura de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado global de IA en agricultura mide el gasto anual en productos de IA para operaciones agrícolas, ganaderas, de drones, de invernaderos y de cadena de suministro o poscosecha, utilizando aprendizaje automático, visión por computadora, análisis predictivo o procesamiento de lenguaje natural.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. El análisis de escenarios proyecta la demanda utilizando indicadores como la adopción de tecnología de precisión por tamaño de explotación, la conectividad digital y el acceso a datos, la inversión pública en agricultura digital, la combinación de producción de cultivos y ganadería, y la disponibilidad de plataformas y equipos habilitados con IA.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,79 mil millones de USD (2027) | |
| Consultora Global A | 2,96 mil millones de USD (2025) | Con su base de 2025, esta estimación es un 21,9% inferior al valor de este informe para 2027 de 3,79 mil millones de USD, 2 años después. Su base de medición anterior sitúa la estimación por debajo de un valor de mercado de un año posterior. |
| Consultora Global B | 2,17 mil millones de USD (2026) | Con su base de 2026, esta estimación es un 42,7% inferior al valor de este informe para 2027 de 3,79 mil millones de USD, 1 año después. Su menor trayectoria de crecimiento publicada contribuye a una estimación más baja. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los proveedores, los indicadores públicos de adopción, las estadísticas de tecnología agrícola y la evidencia de las entrevistas, y luego verifican la consistencia del año, la unidad, la geografía y el límite de la transacción.
Preguntas Clave Respondidas en el Informe
¿Cómo se espera que cambie el tamaño del mercado de IA en agricultura para 2032?
Se espera que el mercado alcance los 3,79 mil millones de USD en 2027 y los 10,02 mil millones de USD en 2032, con una CAGR del 21,46% durante 2027-2032.
¿Qué factores respaldan la demanda de IA agrícola?
Bayer informó más de 275 millones de acres suscritos en FieldView en sus principales mercados en 2025. La adopción de plataformas, el acceso a imágenes y los proyectos públicos de agricultura digital respaldan la demanda.
¿Qué aplicación representa la mayor participación del gasto en IA agrícola?
La agricultura de precisión representó el 43,07% en 2026. Se prevé que la gestión inteligente de invernaderos crezca más rápido a una CAGR del 22% durante 2027-2032.
¿Qué empresas compiten en soluciones de IA agrícola?
Microsoft Corporation e IBM Corporation son participantes. Microsoft anunció una alianza de IA agrícola con Land O'Lakes en los Estados Unidos en noviembre de 2025.
¿Qué desafíos configuran las perspectivas de adopción de IA en las explotaciones agrícolas?
Un informe de la Comisión Europea de abril de 2026 identificó barreras de interoperabilidad y bloqueo de proveedores en la UE. Un informe de la Red CAP de la UE de 2025 también identificó los costos de la robótica de IA y los retornos inciertos para las explotaciones pequeñas y medianas.
¿Cuáles son las perspectivas regionales para la IA agrícola?
América del Norte mantuvo una participación del 38,62% en 2026. Se prevé que Asia-Pacífico crezca más rápido a una CAGR del 22,5% durante 2027-2032.