
Tamaño y Participación del Mercado de IA en Ciencias de la Vida
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 13.64 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 24.78 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de IA en Ciencias de la Vida por Mordor Intelligence
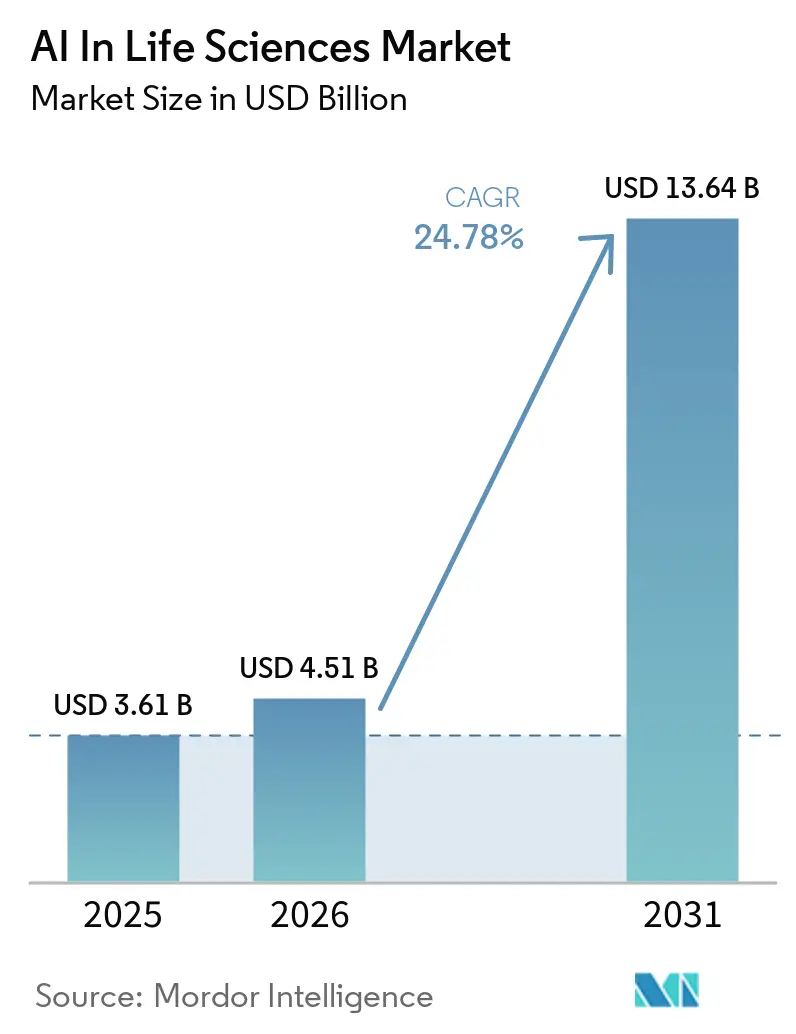
Se espera que el tamaño del Mercado de IA en Ciencias de la Vida aumente de 3,61 mil millones de USD en 2025 a 4,51 mil millones de USD en 2026 y alcance los 13,64 mil millones de USD para 2031, creciendo a una CAGR del 24,78% durante 2026-2031.
La adopción se está acelerando porque los reguladores consideran ahora los biomarcadores derivados de IA como evidencia legítima, y porque las redes de datos federadas están poniendo a disposición para el entrenamiento de modelos conjuntos de datos clínicos que antes estaban aislados. Una reducción del 70% en el costo de cómputo por molécula lograda a través de alianzas entre hiperescaladores y la industria farmacéutica está ampliando el acceso a la simulación a gran escala, mientras que las entradas de capital de riesgo en plataformas de diseño generativo de proteínas se han triplicado desde 2024. Al mismo tiempo, solo el 6% de los datos biofarmacéuticos cumplen los estándares FAIR, lo que pone de relieve una oportunidad paralela para las soluciones de calidad de datos. A nivel regional, América del Norte mantiene ventajas de escala en talento e infraestructura, pero los programas gubernamentales asiáticos se están traduciendo en las perspectivas de crecimiento más rápidas.
Conclusiones Clave del Informe
- Por oferta, el software lideró con el 54,60% de la cuota del mercado de IA en ciencias de la vida en 2025, mientras que se proyecta que los servicios registren una CAGR del 28,15% hasta 2031.
- Por modelo de implementación, las plataformas en la nube representaron el 50,55% de la base de ingresos de 2025; las soluciones locales están encaminadas a una CAGR del 26,3% durante 2026-2031.
- Por tipo de análisis, los sistemas predictivos mantuvieron el liderazgo en 2025, aunque los modelos generativos están preparados para el mayor repunte con una CAGR del 28,1% hasta 2031.
- Por aplicación, el descubrimiento de fármacos capturó el 25,60% de la cuota de ingresos en 2025, mientras que la optimización de ensayos clínicos está creciendo a una CAGR del 27,3% durante el período de pronóstico.
- Por usuario final, las empresas farmacéuticas y de biotecnología controlaron el 45,40% de la demanda de 2025; las ORC representan la vía de expansión más rápida con una CAGR del 27,2% hasta 2031.
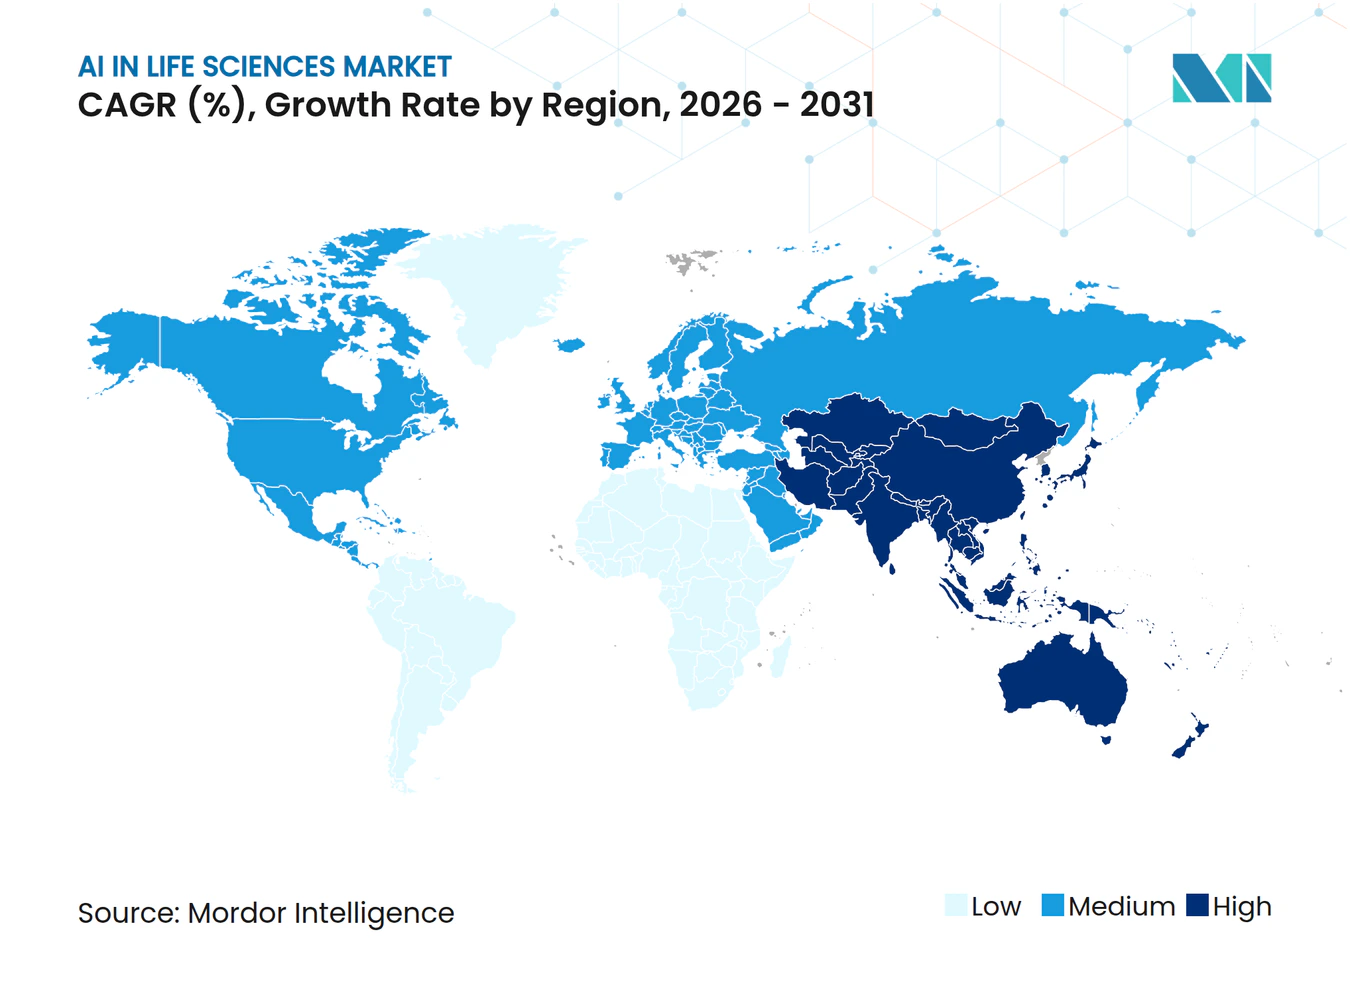
- Por geografía, América del Norte comandó el 48,60% de la cuota de ingresos en 2025; Asia está preparada para la CAGR regional más alta del 28,3% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | ( ~ ) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aprobaciones de biomarcadores de IA habilitadas por RTOR de la FDA | 5.20% | América del Norte; extensión a Europa | Mediano plazo (2-4 años) |
| Entrenamiento de modelos de IA federados del Espacio Europeo de Datos de Salud | 4.80% | Europa; multinacionales globales | Largo plazo (≥ 4 años) |
| Programas piloto de Bio-IA de China | 3.70% | Asia, principalmente China | Mediano plazo (2-4 años) |
| Asociaciones con hiperescaladores que reducen el costo de cómputo | 4.10% | Global; enfoque en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Auge del capital de riesgo en diseño generativo de proteínas | 3.30% | América del Norte y Europa; Asia emergente | Mediano plazo (2-4 años) |
| Mandatos de ensayos descentralizados | 2.90% | Primeros adoptantes globales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aprobaciones de Biomarcadores de IA Habilitadas por RTOR de la FDA
La Revisión Oncológica en Tiempo Real de la FDA de los EE. UU. ha acortado los ciclos de revisión para biomarcadores habilitados por IA hasta en un 40%, permitiendo que los programas oncológicos lleguen al mercado mucho antes que bajo las vías tradicionales. El precedente exitoso en oncología se amplió a indicaciones neurodegenerativas y de enfermedades raras en 2024, lo que señala la confianza del regulador en los criterios de valoración generados por IA. Cada nueva aprobación crea valor en cadena porque el biomarcador validado puede reutilizarse en diferentes líneas de desarrollo, acelerando la productividad general de la cartera. Con la FDA estableciendo el referente global, otras agencias ya están evaluando vías expeditas similares, globalizando efectivamente la oportunidad.[1]
El Espacio Europeo de Datos de Salud Desbloquea el Entrenamiento Federado de Modelos de IA
A partir de enero de 2025, el Espacio Europeo de Datos de Salud (EEDS) está otorgando a los desarrolladores de ciencias de la vida acceso basado en API a conjuntos de datos clínicos, genómicos y de imágenes armonizados en 27 estados miembros. De manera crucial, las reglas de aprendizaje federado permiten el entrenamiento de modelos sin transferencia física de datos, preservando la privacidad pero eliminando una barrera histórica de fragmentación. Las previsiones apuntan a 11 mil millones de EUR en ahorros de eficiencia a diez años mediante la reducción de duplicaciones y una generación de evidencia más rápida. Los primeros adoptantes están rediseñando sus líneas de trabajo para que los algoritmos puedan aprender in situ y actualizarse de forma centralizada, un enfoque que convierte la estricta postura de privacidad de Europa en un diferenciador competitivo para los proveedores que cumplen con la normativa.[2]
El 17.º Plan Quinquenal de Bio-IA de China Impulsa más de 200 Programas Piloto
El último plan nacional de China destina la convergencia de IA y biotecnología como pilar estratégico. Más de 200 proyectos piloto abarcan genómica, patología digital y química automatizada, respaldados por subvenciones y adquisiciones preferenciales. La competencia provincial por la financiación está produciendo densos clústeres regionales que combinan la fabricación local con la investigación académica, reduciendo la dependencia de las pilas de software importadas. El plan de política apunta a un incremento de USD 25 mil millones en la economía doméstica de tecnología sanitaria y posiciona a los proveedores chinos para exportar soluciones de IA llave en mano una vez que se demuestre la equivalencia regulatoria con las normas globales.[3]
Asociaciones con Hiperescaladores que Reducen el Costo de Cómputo por Molécula en un 70%
Las iniciativas de ingeniería conjunta entre hiperescaladores y desarrolladores de fármacos están optimizando las configuraciones de hardware para simulaciones moleculares, reduciendo el gasto de cómputo por molécula en aproximadamente un 70% desde 2024. Un ejemplo destacado es la colaboración de NVIDIA con Recursion Pharmaceuticals, que combina clústeres de GPU personalizados con algoritmos de descubrimiento de fármacos basados en grafos. La eficiencia de costos significa que las bibliotecas de miles de millones de compuestos sintéticamente accesibles pueden cribarse en días en lugar de meses, mejorando las probabilidades de tasa de aciertos y reduciendo los plazos en etapas tempranas. Las empresas que aseguran acceso preferencial a dicha infraestructura están ganando un flujo de acuerdos desproporcionado, ya que los competidores más pequeños luchan con precios al contado inflados para las escasas GPU.[4]
Análisis de Impacto de las Restricciones*
| Restricción | ( ~ ) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La Ley de IA de la UE extiende los plazos del marcado CE | −3.1% | Europa; empresas que comercializan en la UE | Mediano plazo (2-4 años) |
| Baja conformidad con los datos FAIR en biofarmacéutica | −2.8% | Global, especialmente en mercados maduros | Corto plazo (≤ 2 años) |
| Escasez de GPU que eleva el costo de inferencia | −2.4% | Global; agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ambigüedad de propiedad intelectual sobre moléculas generadas por IA | −1.9% | Asia (Japón y Corea del Sur) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Ley de IA de la UE Retrasa los Plazos del Marcado CE para los Sistemas de IA Clínica
Al clasificar la mayoría de los algoritmos clínicos como de "alto riesgo", la Ley de IA de la UE, en vigor desde agosto de 2024, añade auditorías de evaluación de conformidad adicionales al proceso del marcado CE. Los innovadores más pequeños, a menudo respaldados por capital de riesgo, son los más afectados porque carecen de equipos regulatorios internos, lo que genera retrasos en el lanzamiento estimados en 6 a 12 meses para herramientas de imágenes y soporte a la decisión. Aunque los grandes fabricantes pueden absorber el costo, el cuello de botella está reduciendo temporalmente el flujo de dispositivos de IA europeos, lo que a su vez ralentiza la generación de datos posteriores necesarios para el refinamiento de algoritmos.
Solo el 6% de los Datos Biofarmacéuticos Cumplen con los Principios FAIR
Las encuestas de la industria indican que solo el 6% de los datos actuales de I+D satisfacen los principios FAIR, lo que limita la capacidad de los modelos de aprendizaje automático para generalizar entre cohortes. Los metadatos deficientes, el almacenamiento en silos y las ontologías inconsistentes inflan la fase de preparación de datos que precede al entrenamiento del modelo. Las organizaciones que invirtieron temprano en grafos de conocimiento y oficinas de gobernanza de datos muestran una precisión del modelo materialmente mayor, lo que subraya el argumento económico para las mejoras de calidad. Los proveedores que ofrecen canales de curación automatizada y alineación de ontologías están en posición de beneficiarse a medida que los presupuestos farmacéuticos se reequilibran hacia los activos de datos fundamentales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
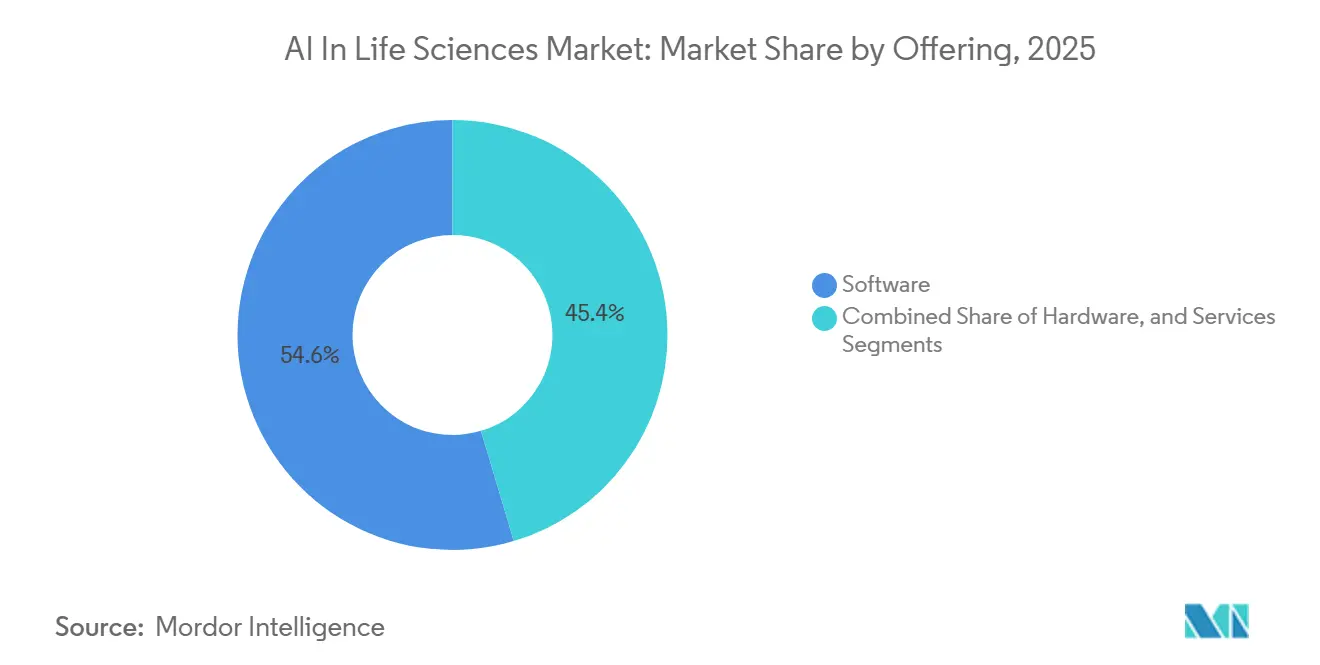
El Software Domina, los Servicios se AceleranEl componente de software generó el 54,60% de la base de ingresos de 2025, estableciendo las bibliotecas de código y los conjuntos de algoritmos como el principal impulsor de valor dentro del mercado de IA en ciencias de la vida. Las plataformas líderes analizan datos ómicos, sugieren moléculas candidatas y predicen la viabilidad de la inscripción en ensayos, integrándose directamente en los flujos de trabajo farmacéuticos. Los proveedores se diferencian cada vez más a través de módulos de explicabilidad que documentan el linaje del modelo para los auditores. Los servicios, aunque representan una porción menor, se están expandiendo a una CAGR del 28,15% durante 2026-2031, ya que los clientes buscan especialistas en integración que puedan alinear los resultados de la IA con los flujos de trabajo regulados. Los contratos de servicios gestionados que agrupan licencias de software con protocolos de validación y monitoreo del rendimiento poscomercialización están ganando terreno porque transfieren la carga de cumplimiento de los patrocinadores a los proveedores.
El hardware, aunque modesto en cuota de ingresos, es estratégicamente importante. Las tarjetas aceleradoras especializadas diseñadas para solucionadores de ecuaciones diferenciales estocásticas y acoplamiento de alto rendimiento abordan las actuales restricciones de suministro de GPU. Las empresas están adoptando estrategias de infraestructura mixta —clústeres locales para datos sensibles y capacidad de expansión a la nube para trabajos de cribado a gran escala— para protegerse contra la volatilidad del suministro y hacer cumplir las normas de residencia de datos. Se prevé que el tamaño del mercado de IA en ciencias de la vida correspondiente a los segmentos de hardware crezca a una tasa de mediados de la adolescencia a medida que nuevos participantes en semiconductores lancen arquitecturas específicas del dominio.



Por Modelo de Implementación:
Las Plataformas en la Nube Habilitan la ColaboraciónLas implementaciones en la nube capturaron el 50,55% del gasto en 2025, lo que refleja el reconocimiento del sector de que la computación elástica y la colaboración distribuida superan las preocupaciones iniciales de seguridad. Los hiperescaladores ofrecen ahora entornos conformes con datos de salud con registros de auditoría preconfigurados, lo que reduce los ciclos de validación para 21 CFR Parte 11 y el RGPD. El entorno de múltiples inquilinos con aislamiento permite a los consorcios académicos y a las empresas de biotecnología compartir cohortes desidentificadas, acelerando la innovación externa. Sin embargo, las arquitecturas híbridas se están convirtiendo en el estándar. Las organizaciones conservan los archivos genómicos ultrasensibles de forma local, pero ejecutan cargas de trabajo analíticas federadas en la nube, mejorando las tasas de utilización sin sacrificar la soberanía.
Se proyecta que las soluciones locales, impulsadas por las regulaciones de nube soberana y los casos de uso críticos en cuanto a latencia, entreguen una CAGR del 26,3% durante el período. Los silos de datos persistentes siguen siendo una barrera: el 81% de las empresas encuestadas cita dificultades para conciliar datos de HCE, imágenes y ómicos dentro de un único entorno. En consecuencia, los proveedores de plataformas están empaquetando utilidades integradas de extracción-transformación-carga y mapeadores de ontología. Esta dinámica respalda flujos de ingresos liderados por servicios que complementan las tarifas de suscripción de las licencias de software, anclando las tasas de renovación a largo plazo dentro del mercado de IA en ciencias de la vida.
Por Tipo de Análisis:
La IA Generativa Remodela el DescubrimientoEl análisis predictivo mantuvo el liderazgo en la línea principal en 2025, respaldado por modelos estadísticos y de aprendizaje automático que pronostican la toxicidad, la respuesta del paciente y la dinámica de inscripción en ensayos. Se atribuye a estas capacidades el aumento de las probabilidades de éxito en la Fase II hasta en 15 puntos porcentuales. Las capas descriptivas y prescriptivas continúan ayudando a la visualización de datos y a las decisiones operativas, particularmente dentro de los bucles de control de calidad de fabricación.
Sin embargo, el segmento generativo está escalando más rápido, con algunos proveedores registrando una CAGR del 28,1% hasta 2031. Los modelos de difusión profunda y las arquitecturas de transformadores pueden proponer bibliotecas viables de moléculas pequeñas guiadas por funciones de aptitud multiobjetivo. Cuando se vinculan a robots de síntesis automatizados, los ciclos de descubrimiento se comprimen de trimestres a semanas, desplazando el cuello de botella de la generación de ideas a la validación biológica. Se proyecta que el tamaño del mercado de IA en ciencias de la vida que fluye a través de casos de uso generativos represente una cuota creciente del gasto total en software.
Por Aplicación:
La Optimización de Ensayos Clínicos Gana ImpulsoLas aplicaciones de descubrimiento de fármacos representaron el 25,60% del conjunto de ingresos de 2025, impulsadas por la identificación de dianas habilitada por IA en conjuntos de datos multiómicos. La integración de redes neuronales de grafos con reglas quimioinformáticas ha ampliado la exploración de dianas "no drogables". La cuota del mercado de IA en ciencias de la vida correspondiente a la optimización de ensayos clínicos está preparada para crecer a medida que el segmento avanza a una CAGR del 27,3% durante 2026-2031.
Los algoritmos que extraen datos del mundo real para refinar los criterios de inclusión están reduciendo las tasas de fracaso en el cribado, mientras que los dispositivos portátiles de monitoreo remoto alimentan biomarcadores continuos que mejoran la detección de señales de seguridad. Los patrocinadores farmacéuticos reportan posibles ahorros de costos del 70% cuando los diseños de ensayos adaptativos reducen aún más las enmiendas al protocolo. Los diagnósticos basados en imágenes, la optimización de bioprocesos y el apoyo a la toma de decisiones en medicina personalizada siguen siendo nichos considerables, cada uno de los cuales se beneficia a medida que los modelos fundacionales se vuelven cada vez más multimodales.
Por Usuario Final:
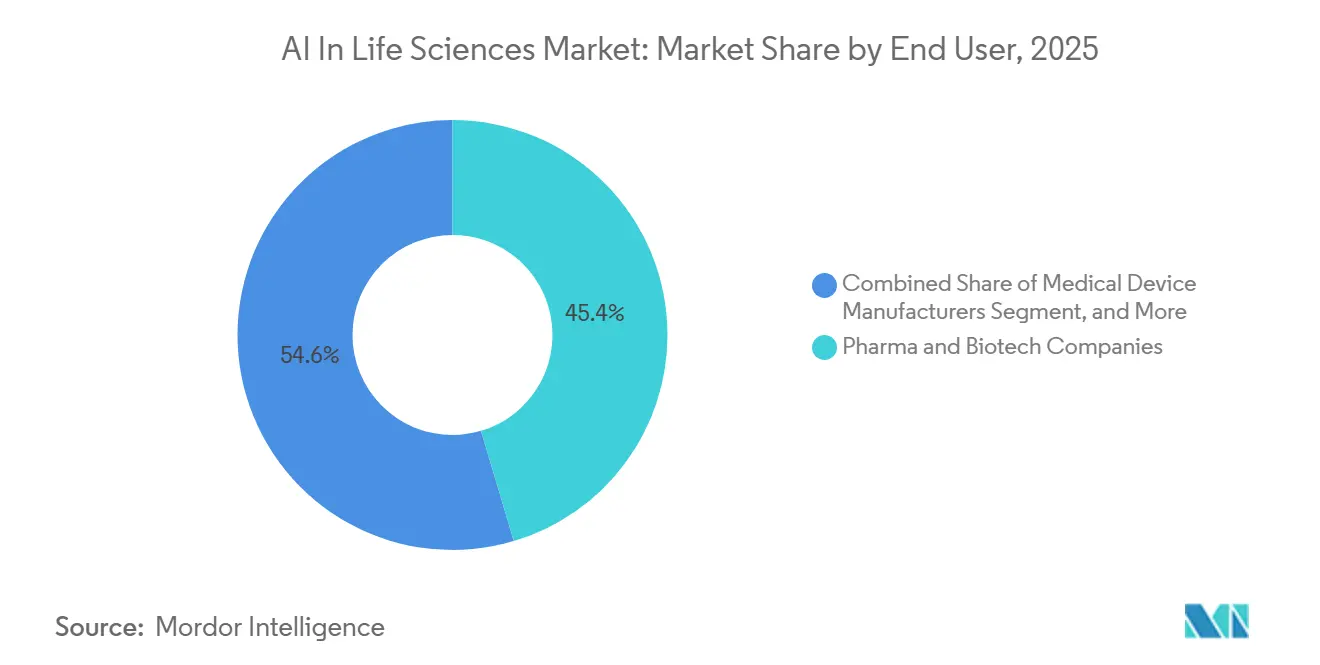
La Industria Farmacéutica Lidera, las ORC se AceleranLas empresas farmacéuticas y de biotecnología representaron el 45,40% del gasto en 2025, ya que integraron la IA en las operaciones de I+D, regulatorias, de fabricación y comerciales. Las estrategias duales son comunes: centros de excelencia internos para conjuntos de datos propietarios combinados con licencias externas para algoritmos de vanguardia.
Las ORC forman el grupo de clientes de expansión más rápida con una CAGR del 27,2% hasta 2031, porque los patrocinadores externalizan las tareas intensivas en análisis a socios que ya poseen grandes repositorios de datos de múltiples patrocinadores. Se proyecta que el tamaño del mercado de IA en ciencias de la vida vinculado a los contratos de ORC crezca a medida que los organismos reguladores fomenten la estandarización de datos que multiplica los conocimientos entre estudios. Los fabricantes de dispositivos médicos, los institutos académicos y los pagadores constituyen el resto de la demanda, impulsando colectivamente la interoperabilidad del ecosistema.

Análisis Geográfico
Mercado de IA en Ciencias de la Vida en América, EMEA y APAC
América del Norte concentró el 48,60% de los ingresos globales de 2025, respaldada por una sólida base de capital de riesgo, códigos de reembolso favorables para diagnósticos digitales y una participación temprana de los reguladores. El tamaño del mercado de IA en ciencias de la vida solo en Estados Unidos se ve impulsado por el programa RTOR de la FDA, que valida biomarcadores habilitados por IA que se vuelven reutilizables en múltiples programas de desarrollo. Los intercambios de información sanitaria entre estados permiten conjuntos de entrenamiento más enriquecidos, aunque las normas de privacidad interestatales siguen complicando la portabilidad de los datos. La adopción de servicios en la nube supera a otras regiones porque los esquemas alineados con HIPAA acortan las auditorías de cumplimiento, lo que permite a las biotecnológicas de nivel medio aprovechar la computación a hiperescala sin necesidad de construir clústeres internos.Europa sigue siendo la segunda región más grande, preparada para acelerar una vez que las redes federadas del EHDS alcancen escala. Los consorcios industriales que vinculan centros médicos académicos con patrocinadores farmacéuticos están pilotando el entrenamiento transfronterizo con preservación de la privacidad, lo que probablemente incrementará la cuota de mercado de IA en ciencias de la vida capturada por los proveedores europeos a medida que aprovechan su familiaridad regulatoria en el mercado local. Como contrapeso a este impulso, la clasificación de alto riesgo de la Ley de IA introduce capas adicionales de documentación que pueden prolongar los ciclos de producto. Las empresas están respondiendo integrando puntos de control regulatorio en sprints ágiles, una práctica que, si bien alarga las iteraciones tempranas, reduce los costos de remediación en etapas tardías.Asia muestra la trayectoria de crecimiento más alta con un CAGR del 21,3% entre 2026 y 2031. China aprovecha una política industrial coordinada para financiar megaproyectos de descubrimiento de fármacos habilitados por IA; los parques biotecnológicos provinciales ofrecen exenciones fiscales y acceso a supercomputación a nivel nacional. Japón y Corea del Sur se especializan en robótica y automatización, aunque la persistente ambigüedad en materia de propiedad intelectual para moléculas generadas por IA crea una prima de riesgo en las licencias. El ecosistema de investigación por contrato de India aprovecha los extensos registros médicos en inglés, posicionando al país como un centro de externalización para el entrenamiento y la validación de algoritmos. Las normativas nacionales divergentes imponen una estrategia de comercialización país por país, pero la oportunidad agregada es convincente, ya que las regiones de nube localizadas y las iniciativas de IA soberana están desbloqueando nuevos conjuntos de datos previamente inaccesibles para los actores globales.América del Sur y Oriente Medio y África son regiones más pequeñas hoy en día, pero constituyen importantes segmentos de frontera. Los programas nacionales de genómica de Brasil y el proyecto del genoma de Arabia Saudita están generando conjuntos de datos específicos de cada población que atraen a desarrolladores de IA en busca de diversidad en los insumos de entrenamiento. Los gobiernos están asignando subvenciones a la innovación para atraer asociaciones multinacionales, una tendencia que podría elevar la cuota de mercado combinada de estas regiones durante la próxima década a medida que maduren la infraestructura y las capacidades.
Panorama regulatorio
La regulación de la IA en ciencias de la vida avanza hacia una gobernanza del ciclo de vida, combinando normas de productos médicos con requisitos horizontales de IA. En Estados Unidos, la FDA ha formalizado enfoques para gestionar cambios iterativos en los modelos mediante Planes de Control de Cambios Predeterminados (PCCP), incluida la guía final publicada en diciembre de 2024 para funciones de software de dispositivos habilitados por IA. Esto respalda las modificaciones posteriores a la comercialización cuando los cambios se mantienen dentro de un plan aprobado. En abril de 2026, la FDA también emitió una solicitud de información en el Federal Register para configurar un piloto centrado en la optimización de ensayos clínicos de fase inicial habilitada por IA, reforzando el uso de prácticas estructuradas de gestión de riesgos alineadas con el NIST AI Risk Management Framework en flujos de trabajo de desarrollo regulados.
En Europa, la Ley de IA de la UE está en vigor desde agosto de 2024 y se aplica junto con el MDR/IVDR para muchos sistemas clínicos y de diagnóstico basados en IA clasificados como de alto riesgo, lo que eleva el nivel de exigencia en documentación, evaluación de conformidad y vigilancia posterior a la comercialización. Un hito concreto de implementación es el plazo de la Comisión Europea en febrero de 2026 (Artículo 72(3)) para adoptar actos de ejecución que establezcan una plantilla para los planes de vigilancia posterior a la comercialización de sistemas de IA de alto riesgo. En China, la Administración Nacional de Productos Médicos (NMPA) publicó en mayo de 2026 las Opiniones de Implementación sobre "Inteligencia Artificial + Regulación de Medicamentos" para promover una integración más profunda de la IA en la regulación de medicamentos y acelerar la modernización, lo que indica una mayor presión regulatoria hacia herramientas de IA conformes a lo largo del ciclo de vida del producto.
Análisis de la cadena de valor
La cadena de valor abarca (1) generación y gestión de datos (historiales electrónicos de salud, imágenes, ómicas, datos del mundo real), (2) ingeniería y gobernanza de datos (armonización, ontologías, acceso que preserva la privacidad), (3) desarrollo y validación de modelos (IA predictiva y generativa, explicabilidad, registros de auditoría), (4) computación e implementación (nube, híbrida, en las instalaciones) y (5) ejecución posterior en descubrimiento, desarrollo clínico y operaciones de fabricación. Un cuello de botella clave se encuentra en las etapas iniciales: solo una pequeña proporción de los datos de I+D biofarmacéutica están alineados con los principios FAIR en la práctica actual, lo que incrementa el costo y el tiempo de ciclo de preparación de datos y limita la generalización entre estudios. Esto eleva el papel de las plataformas de datos, los grafos de conocimiento y los socios de servicios capaces de operacionalizar la gobernanza y la trazabilidad.
Las asociaciones conectan cada vez más el descubrimiento basado en IA con el desarrollo de procesos y la resiliencia del suministro, desplazando la cadena desde la adquisición de software independiente hacia programas integrados que involucran a farmacéuticas, empresas techbio y CDMO. Ejemplos incluyen la colaboración multiobjetivo entre Gilead Sciences y Terray Therapeutics iniciada en diciembre de 2024, que combina IA generativa con experimentación de alto rendimiento, y la asociación de Veranova con Phorum.AI en mayo de 2024 para implementar IA generativa en la optimización de química y fabricación. En el ámbito de la resiliencia de fabricación, Ginkgo Bioworks obtuvo un contrato de ARPA-H por 29 millones de USD en abril de 2025 con múltiples socios para desarrollar enfoques de fabricación distribuida de API (expresión libre de células). En julio de 2025, Phlow Corp. y Antheia destacaron una asociación en curso para reforzar la producción nacional mediante biosíntesis y química de flujo continuo, subrayando el vínculo creciente entre las decisiones de I+D habilitadas por IA y las vías de fabricación escalables y conformes.
Panorama Competitivo
Concentración del Mercado
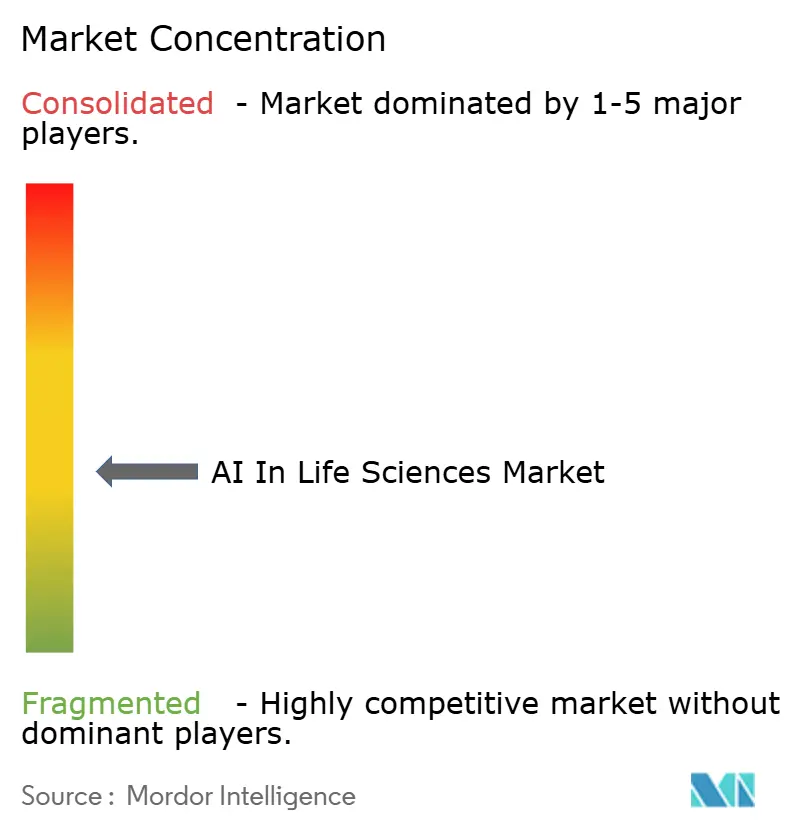
El mercado está moderadamente consolidado. IBM, IQVIA y Oracle ofrecen plataformas de pila completa que integran la armonización de datos, el entrenamiento de modelos, la validación y la vigilancia poscomercialización. En lugar de perseguir todas las innovaciones internamente, forman empresas conjuntas y adquieren proveedores de nicho, creando efectos de red a través de ofertas agrupadas. Las cinco principales empresas controlan colectivamente alrededor del 45% de los ingresos globales, dejando espacio para competidores especializados.
La diferenciación por enfoque es el sello distintivo de los contendientes emergentes. Atomwise e Insilico Medicine despliegan sistemas de bucle cerrado que acoplan la química generativa con la verificación automatizada en laboratorio húmedo, comprimiendo los plazos en etapas tempranas de años a meses. Owkin es pionera en el aprendizaje federado, permitiendo que los datos hospitalarios permanezcan de forma local mientras los parámetros del modelo viajan, un requisito crítico bajo el RGPD de Europa y regímenes similares. Los créditos de nube de hiperescaladores, las participaciones accionarias y los acuerdos de comercialización conjunta son ahora centrales para el posicionamiento en el mercado porque ofrecen a las empresas emergentes cómputo subsidiado que puede convertirse en resultados rápidos de prueba de concepto.
Las alianzas estratégicas también dominan la comercialización. Los patrocinadores farmacéuticos firman acuerdos de múltiples objetivos y múltiples años que combinan efectivo inicial con hitos por etapas, alineando los incentivos a lo largo del descubrimiento y el desarrollo. Los megaacuerdos recientes confirman que los socios de IA que suministran candidatos validados pueden capturar una economía comparable a los acuerdos de licencia de biotecnología tradicionales. La intensidad competitiva está, por tanto, desplazándose del rendimiento puramente algorítmico para abarcar conjuntos de datos de entrenamiento propietarios, acceso a cómputo y fluidez regulatoria.
Líderes de la Industria de IA en Ciencias de la Vida
-
IBM Corporation
-
NuMedii Inc.
-
Atomwise Inc
-
AiCure LLC
-
Nuance Communications Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de IA en Ciencias de la Vida Empresas cubiertas en este informe
- IBM Corporation
- IQVIA
- Oracle Corporation
- Atomwise Inc.
- Insilico Medicine Inc.
- NuMedii Inc.
- AiCure LLC
- Nuance Communications Inc.
- Insitro
- SOPHiA GENETICS SA
- Enlitic Inc.
- Valo Health
- Generate Biomedicines
- Recursion Pharmaceuticals
- Exscientia plc
- Owkin
- BenevolentAI
- Deep Genomics
- CluePoints
Lea el análisis de las empresas de ia en ciencias de la vida
Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la IA lista para el cumplimiento normativo que reduce la fricción en el desarrollo regulado, especialmente herramientas que operacionalizan la gobernanza, la supervisión humana y la vigilancia posterior a la comercialización de modelos utilizados en la toma de decisiones de I+D y en los flujos de trabajo clínicos. En enero de 2026, los reguladores avanzaron en señales de convergencia mediante la publicación de principios rectores de Buenas Prácticas de IA para el desarrollo de medicamentos. Esto refuerza la demanda de capacidades de proveedores como la procedencia de datos, el control de cambios de modelos, los paquetes de validación y los planes de monitoreo que puedan alinearse con las expectativas de la FDA y la UE. También respalda el crecimiento impulsado por servicios en torno a la validación, la automatización de la documentación y el monitoreo gestionado del rendimiento, en particular para organizaciones que operan arquitecturas híbridas y aprendizaje federado, donde la auditabilidad debe abarcar múltiples titulares de datos.
Un segundo espacio en blanco es la computación a escala industrial y los modelos de coinnovación que traducen la aceleración hiperescalar en flujos de trabajo específicos de dominio, reduciendo la barrera para el cribado virtual a gran escala y el desarrollo de modelos fundacionales multimodales. En enero de 2026, NVIDIA y Eli Lilly anunciaron un laboratorio de coinnovación en IA de cinco años y 1.000 millones de USD utilizando BioNeMo y capacidades relacionadas, y en abril de 2026 Novo Nordisk y OpenAI anunciaron una asociación estratégica para integrar la IA en el descubrimiento, la fabricación y las operaciones comerciales, ampliando el gasto direccionable más allá de los pilotos centrados únicamente en el descubrimiento. Los programas de acceso y federación de datos también crean una oportunidad distintiva para los proveedores capaces de implementar análisis que preservan la privacidad a través de fronteras. La entrada en vigor del Espacio Europeo de Datos Sanitarios en enero de 2025 permite el acceso basado en API y el entrenamiento federado entre los estados miembros de la UE, lo que eleva la demanda de plataformas interoperables y capas de gobernanza capaces de operar entre fuentes clínicas, genómicas y de imagen heterogéneas.
Desarrollos recientes de la industria en Mercado de IA en Ciencias de la Vida
- Junio de 2026: IBM y Google Cloud anunciaron una asociación estratégica para escalar la IA empresarial, incluidos agentes de IA especializados por sector y capacidades de entrega para sectores regulados como el de ciencias de la vida. La integración de IBM Consulting Advantage con Google Cloud Gemini Enterprise se orienta a flujos de trabajo repetibles y a una implementación más rápida de IA gobernada en el desarrollo de medicamentos y las operaciones sanitarias.
- Mayo de 2026: Cleveland Clinic, RIKEN e IBM informaron haber modelado una proteína de 12.635 átomos utilizando computadoras cuánticas, destacada como la simulación de proteínas más grande conocida hasta la fecha en hardware cuántico. Esto avanza en la intersección práctica entre la computación cuántico-clásica y la simulación molecular, una capacidad que puede complementar el descubrimiento impulsado por IA al mejorar la fidelidad del modelado de estructuras e interacciones.
- Mayo de 2025: Incyte y Genesis Therapeutics iniciaron una colaboración con un pago inicial de 30 millones de USD y una estructura de hitos por objetivo para implementar la plataforma GEMS en el descubrimiento de moléculas pequeñas. El acuerdo refuerza el patrón de mercado de asociaciones basadas en plataformas y multiobjetivo, en las que los socios de IA obtienen una economía comparable a la subcontratación tradicional de descubrimiento, mientras los patrocinadores amplían el acceso a canalizaciones de modelos diferenciadas.
Mercado de IA en Ciencias de la Vida Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos generados por software de IA, hardware y servicios relacionados utilizados en los flujos de trabajo de ciencias de la vida. Incluye el uso en descubrimiento de fármacos, ensayos clínicos, diagnósticos, biotecnología y monitoreo de pacientes, reportado en las principales regiones.
Exclusiones del alcance: Este dimensionamiento excluye el gasto en infraestructura de TI de propósito general y los casos de uso de IA no relacionados con ciencias de la vida que no están vinculados a un resultado de aplicación definido en ciencias de la vida.
Descripción General de la Segmentación
- Por Oferta
- Software
- Servicios
- Hardware
- Por Modelo de Implementación
- Nube / Bajo Demanda
- Local
- Por Tipo de Análisis
- Descriptivo
- Predictivo
- Prescriptivo
- IA Generativa
- Por Aplicación
- Descubrimiento de Fármacos
- Diagnóstico Médico e Imágenes
- Optimización de Ensayos Clínicos
- Biotecnología y Bioprocesamiento
- Medicina de Precisión y Personalizada
- Monitoreo de Pacientes y Evidencia del Mundo Real
- Por Usuario Final
- Empresas Farmacéuticas y de Biotecnología
- Organizaciones de Investigación por Contrato (ORC)
- Fabricantes de Dispositivos Médicos
- Institutos Académicos y de Investigación
- Proveedores y Pagadores de Atención Médica
- Por Tecnología
- Aprendizaje Automático
- Procesamiento del Lenguaje Natural
- Visión por Computadora
- Aprendizaje Profundo y Redes Neuronales
- Modelos de IA Generativa
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Para la investigación documental, mapeamos el conjunto de demanda utilizando indicadores públicos que muestran la actividad en ciencias de la vida y la adopción digital. Las fuentes incluyen publicaciones de la FDA de los Estados Unidos y la EMA, la Organización Mundial de la Salud, ClinicalTrials.gov y estadísticas de salud de la OCDE. En conjunto, estas ayudan a anclar medidas como volúmenes de ensayos, enfoque terapéutico y señales regulatorias.
También revisamos presentaciones de empresas, presentaciones a inversores y comunicados de prensa para rastrear lanzamientos de productos de IA, asociaciones y comentarios sobre ingresos, y luego vinculamos esas declaraciones a casos de uso específicos en ciencias de la vida. Cuando es necesario, nuestros analistas utilizan suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos a nivel de envíos de importación y exportación para inferir flujos de hardware e intensidad de I+D. Esta lista no es exhaustiva, y se utilizaron fuentes públicas adicionales para recopilar, validar y aclarar los insumos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar qué compran realmente los compradores, cómo se fijan los precios de las implementaciones y dónde difiere la adopción según el tipo de usuario final y la región. Hablamos con compradores de empresas farmacéuticas y de biotecnología, partes interesadas de ORC, participantes en la prestación de atención médica y expertos del lado de las soluciones, y luego utilizamos esos insumos para cerrar las brechas dejadas por los informes públicos. Dado que el reconocimiento de ingresos y la agrupación varían entre los contratos en este espacio, se realizaron entrevistas de seguimiento cuando los supuestos iniciales no se alineaban con los patrones de implementación observados.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 16% | APAC: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 26% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 58% | Américas: 25% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo donde los indicadores de actividad en ciencias de la vida se convierten en un conjunto de gasto direccionable para herramientas y servicios de IA, y luego se asignan entre las áreas de aplicación clave. Los insumos que importan incluyen el inicio y la complejidad de los ensayos clínicos, la intensidad del flujo de I+D, la adopción de la nube en entornos regulados, la combinación de análisis descriptivos y predictivos que avanzan hacia la IA generativa, y las estructuras de contrato típicas para suscripciones de software, tarifas basadas en uso y servicios.
Para mantener el modelo fundamentado, los totales se corroboran mediante verificaciones selectivas de abajo hacia arriba, como divulgaciones de ingresos de proveedores muestreados, verificaciones de canal sobre valores de contrato anuales promedio y estimaciones de volumen por precio de venta promedio para plataformas habilitadas por IA cuando hay señales de unidad disponibles. Cuando la evidencia de abajo hacia arriba es incompleta, utilizamos rangos de adopción por tipo de usuario final y luego aplicamos una normalización conservadora para que los valores atípicos pequeños no sobreestimen el total.
El pronóstico utiliza análisis de escenarios respaldado por aportes de expertos sobre ciclos presupuestarios, comodidad regulatoria con la evidencia derivada de IA y el ritmo de adopción de redes de datos federadas. Luego, los supuestos se someten a pruebas de estrés mediante verificaciones de sensibilidad sobre la progresión de precios y las tendencias de utilización antes de que se fije la serie temporal final.
Ciclo de Validación de Datos y Actualización
Los resultados se verifican con señales independientes, incluida la dirección de I+D en ciencias de la vida regional, los despliegues de programas de IA reportados y la actividad de financiamiento y asociaciones observada, para que los totales permanezcan vinculados a la adopción real. Si un segmento crece demasiado rápido o demasiado lento en relación con estas señales, se vuelven a verificar los impulsores subyacentes y se corrigen los supuestos.
Antes de la aprobación, el trabajo pasa por múltiples revisiones de analistas que se centran en verificaciones de varianza, consistencia de divisas y movimiento interanual por región y usuario final. Los informes se actualizan anualmente, con actualizaciones intermedias activadas cuando un evento material cambia los precios, la regulación o el comportamiento de adopción. Justo antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada.
Comparación del Dimensionamiento del Mercado de Inteligencia Artificial en Ciencias de la Vida de Mordor Intelligence con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la IA en ciencias de la vida pueden parecer muy diferentes, incluso cuando el nombre del tema parece el mismo, porque cada editor define el gasto de manera diferente y utiliza diferentes insumos para la adopción y los precios. Las razones más comunes son las diferencias en lo que se cuenta como ingresos de IA, cómo se tratan los servicios, cómo se anualizan los contratos plurianuales y con qué frecuencia se actualizan los supuestos.
Algunos totales publicados incluyen ingresos más amplios de IA en atención médica o incluyen gasto adyacente en software empresarial que no está vinculado a un flujo de trabajo de ciencias de la vida. En el modelo de Mordor Intelligence, los ingresos se contabilizan solo cuando se corresponden con aplicaciones definidas de ciencias de la vida (como descubrimiento de fármacos, ensayos clínicos, diagnósticos o monitoreo de pacientes), y las herramientas de TI general y de IA sin caso de uso específico se mantienen fuera para que el conjunto de demanda permanezca específico.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,61 mil millones de USD (2025) | |
| Editor de la Industria A | 3,50 mil millones de USD (2025) | Utiliza una lista de aplicaciones similar, pero el tratamiento de los servicios y la forma en que se anualizan los contratos de plataforma plurianuales es menos explícito, lo que puede comprimir los ingresos reportados en el año en curso. |
| Editor Global B | 2,73 mil millones de USD (2025) | Supuestos de adopción más conservadores para implementaciones reguladas y una progresión de precios más lenta, lo que reduce los totales a corto plazo incluso si la trayectoria de crecimiento a largo plazo es sólida. |
La tabla muestra que la diferencia se explica principalmente por la disciplina del alcance y la forma en que la adopción y el valor del contrato se traducen en ingresos anuales. Al mantener los insumos vinculados a la actividad observable en ciencias de la vida y luego realizar verificaciones cruzadas con la lógica de precios basada en entrevistas, el número final permanece rastreable y repetible para uso en planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de IA en ciencias de la vida?
El mercado vale USD 4,51 mil millones en 2026 y se proyecta que se expanda a USD 13,64 mil millones en 2031 a una CAGR del 24,78%.
¿Qué región genera los mayores ingresos hoy?
América del Norte lidera con una participación del 48,60% gracias a la sólida financiación de capital de riesgo, incentivos regulatorios como el RTOR de la FDA y una infraestructura en la nube madura.
¿Qué está impulsando la rápida adopción de la IA en los ensayos clínicos?
Los algoritmos que refinan los criterios de inclusión, permiten el monitoreo remoto y predicen la viabilidad de la inscripción están impulsando el segmento de optimización de ensayos clínicos a una CAGR del 27,3% hasta 2031.
¿Cómo influirá el Espacio Europeo de Datos de Salud en la adopción de la IA?
El EEDS habilita el aprendizaje federado en 27 estados miembros, reduciendo los silos de datos mientras mantiene la privacidad, y se espera que añada 11 mil millones de EUR en ganancias de eficiencia durante diez años.
¿Por qué son importantes las asociaciones de cómputo con hiperescaladores?
Las colaboraciones con proveedores como NVIDIA han reducido el costo de cómputo por molécula en aproximadamente un 70%, permitiendo a los investigadores de fármacos cribar bibliotecas virtuales mucho más grandes dentro de presupuestos prácticos.
¿Qué desafíos podrían ralentizar el crecimiento del mercado?
Los principales vientos en contra incluyen los plazos extendidos del marcado CE bajo la Ley de IA de la UE, los limitados conjuntos de datos conformes con los principios FAIR y las continuas escaseces de GPU de alta gama que inflan los costos de inferencia.