
Tamaño y participación del mercado de dispositivos 3D TSV
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.74 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.39 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.06 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de dispositivos 3D TSV por Mordor Intelligence
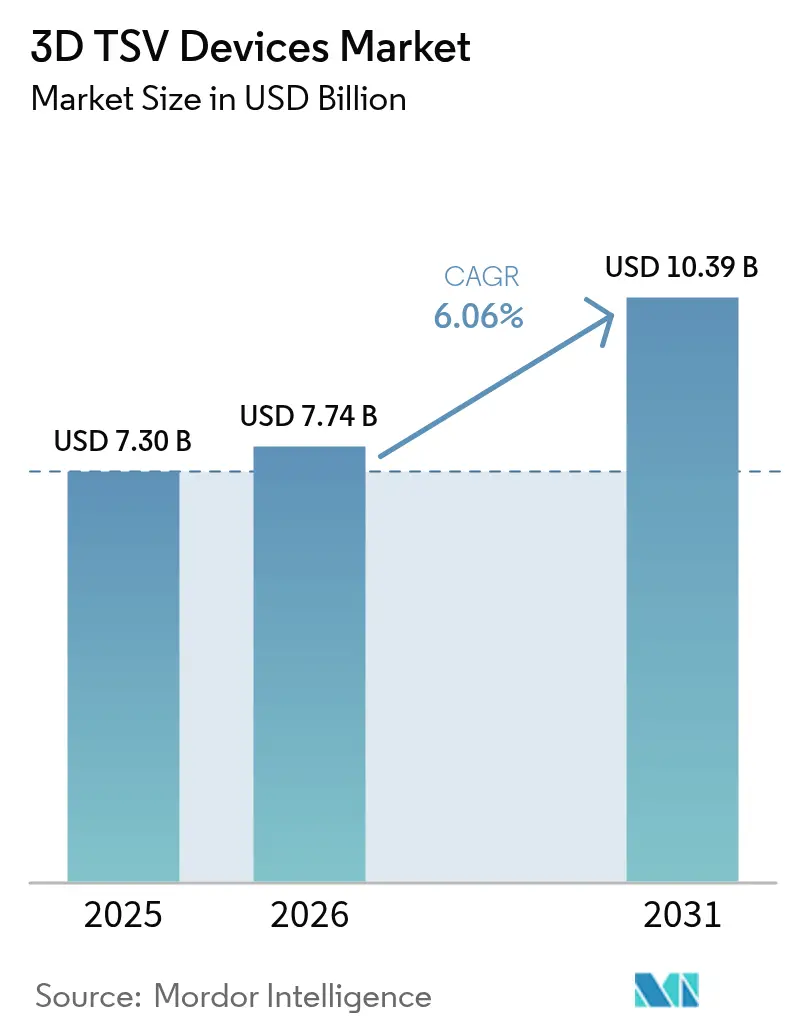
El tamaño del mercado de dispositivos 3D TSV en 2026 se estima en USD 7,74 mil millones, creciendo desde el valor de 2025 de USD 7,30 mil millones, con proyecciones para 2031 que muestran USD 10,39 mil millones, creciendo a una CAGR del 6,06% durante 2026-2031. La demanda sostenida de computación de alto rendimiento, aceleradores de IA y sistemas avanzados de asistencia al conductor mantiene la capacidad completamente cargada, mientras que los subsidios gubernamentales en los Estados Unidos, Europa y Corea del Sur aceleran las expansiones de plantas de fabricación. El co-empaquetado de lógica y memoria, el enlace híbrido y los diseños de interpositor listos para chiplets están eliminando los cuellos de botella de ancho de banda y reduciendo el paso de TSV por debajo de 20 micrones. Los pedidos de herramientas para grabado iónico reactivo profundo y llenado de cobre se mantienen elevados a pesar de las normas ambientales más estrictas sobre compuestos químicos fluorados. La intensidad competitiva está aumentando a medida que los fabricantes de ensamblaje y prueba subcontratados (OSAT) compiten con los fabricantes de dispositivos integrados (IDM) para asegurar contratos a largo plazo con hiperescaladores y proveedores automotrices de primer nivel. Segmentos de nicho pequeños pero de rápido crecimiento, como el co-empaquetado de fotónica de silicio y los sensores médicos implantables, ofrecen espacio adicional para la creación de valor.
Conclusiones clave del informe
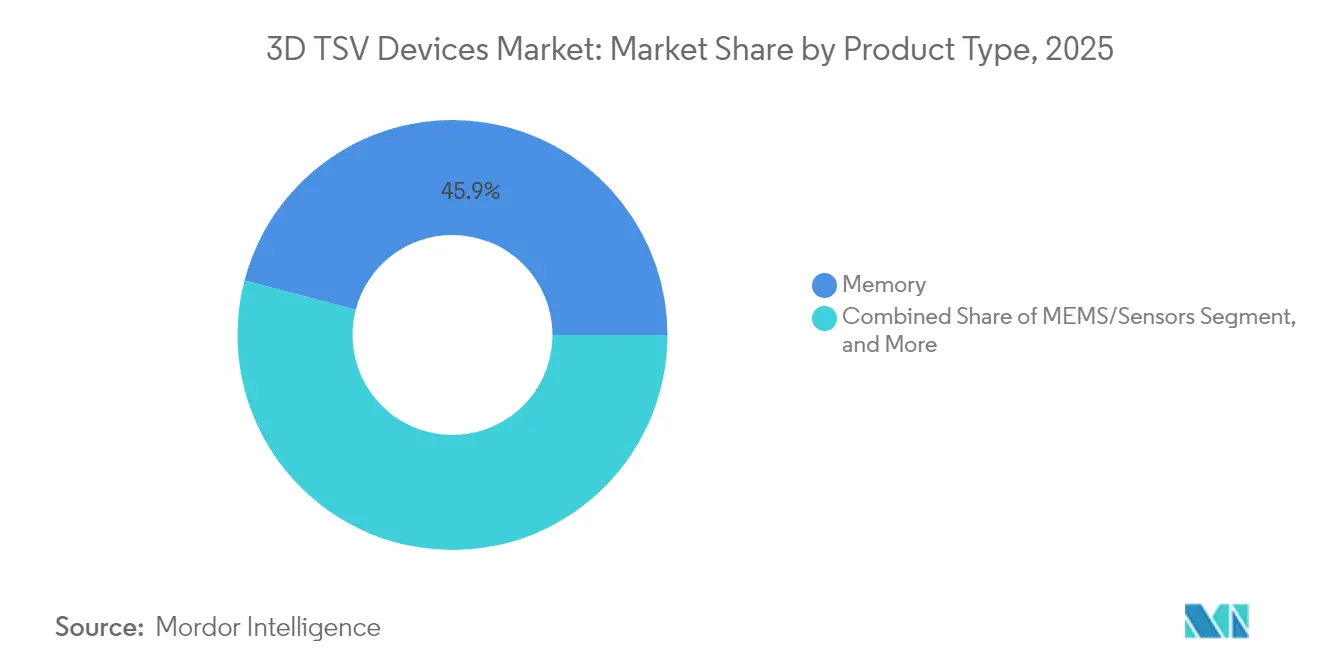
- Por tipo de producto, la memoria lideró el mercado de dispositivos 3D TSV con una participación del 45,92% en 2025; se espera que los MEMS y sensores avancen a una CAGR del 8,57% hasta 2031.
- Por tecnología TSV, la vía intermedia contribuyó con el 54,15% de los ingresos del mercado de dispositivos 3D TSV en 2025, mientras que se proyecta que la vía inicial se expanda a una CAGR del 7,69% hasta 2031.
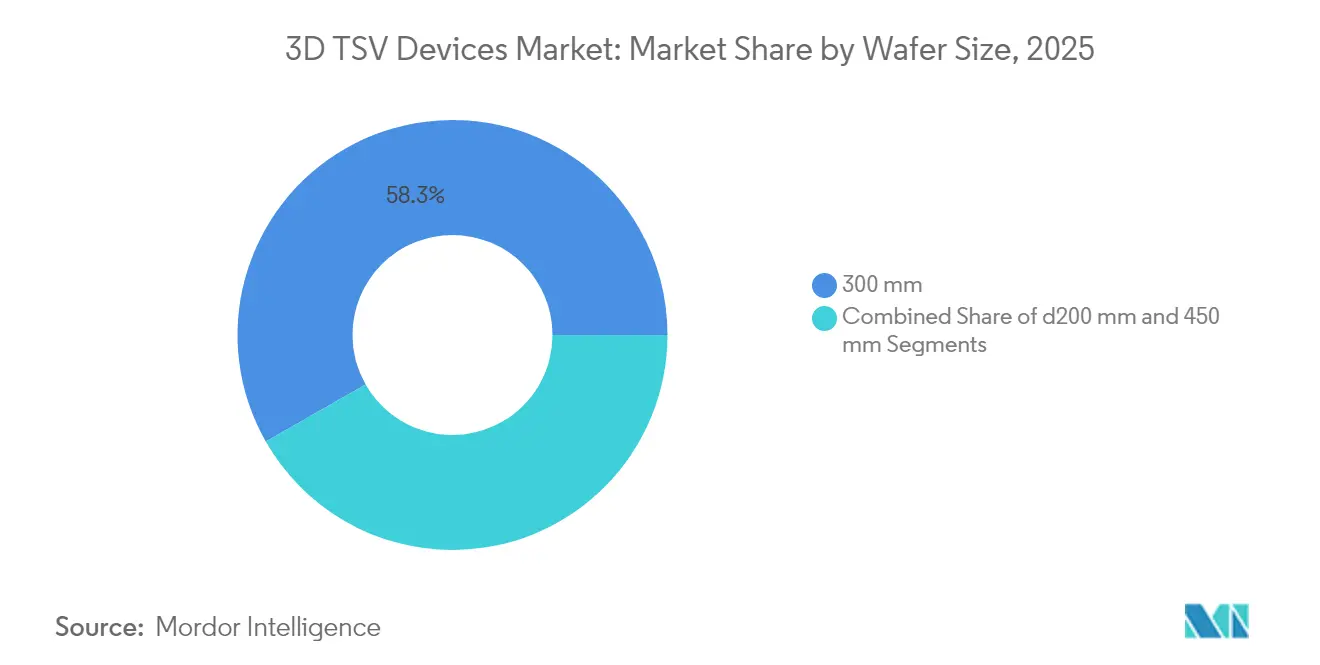
- Por tamaño de oblea, los sustratos de 300 mm representaron el 58,25% del tamaño del mercado de dispositivos 3D TSV en 2025; el segmento de 450 mm crece a una CAGR del 7,88%.
- Por usuario final, TI y telecomunicaciones representaron el 37,54% del mercado de dispositivos 3D TSV en 2025, mientras que el segmento automotriz es el de más rápido crecimiento, con una CAGR del 9,08%.
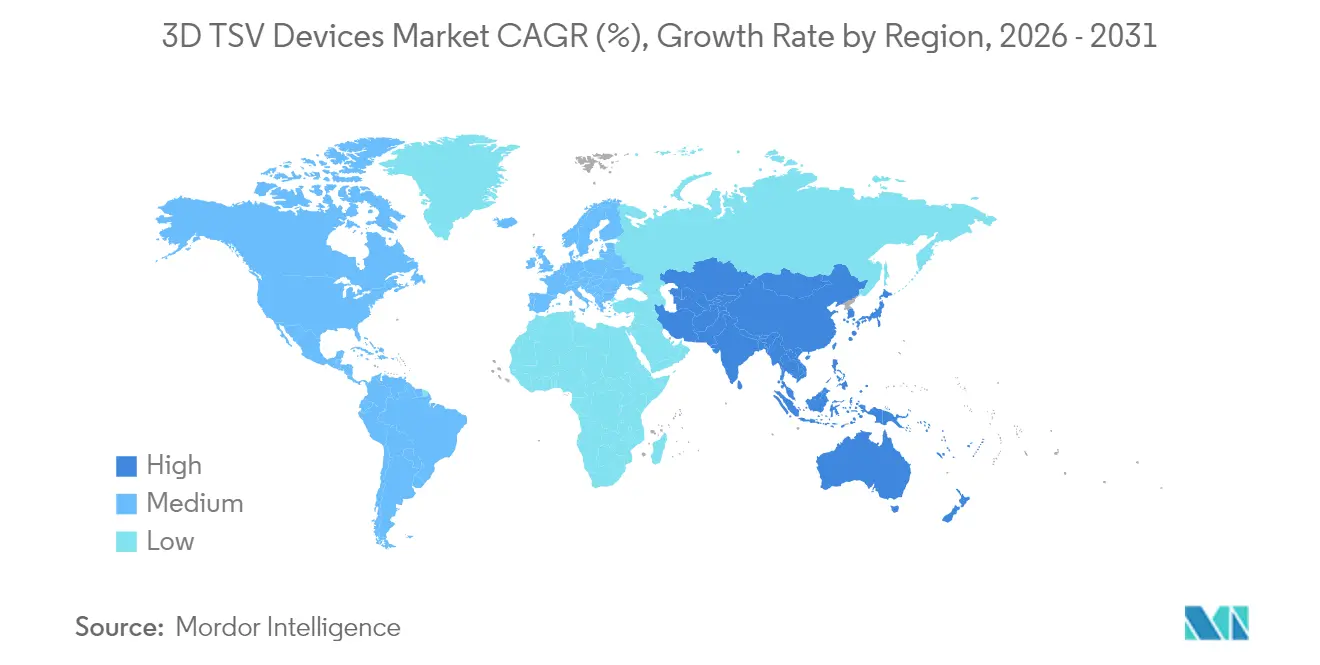
- Por geografía, Asia-Pacífico dominó el mercado de dispositivos 3D TSV, representando el 42,70% de los ingresos globales en 2025 y creciendo a una CAGR del 8,56% hasta 2031. América del Norte le siguió, impulsada por USD 6.165 millones en financiación de la Ley CHIPS, que se espera impulse el empaquetado TSV en el país.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Creciente demanda de computación de alto rendimiento y cargas de trabajo de IA | +1.8% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de centros de datos que impulsa la adopción de memoria de alto ancho de banda | +1.5% | Global, liderado por América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Rápida miniaturización en teléfonos inteligentes y electrónica de consumo | +1.2% | Núcleo Asia-Pacífico, con desbordamiento hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Arquitecturas de integración heterogénea basadas en chiplets | +1.0% | Global, con adopción temprana en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Necesidad de la fotónica de silicio para el apilamiento de interpositor 3D | +0.4% | América del Norte y Europa, con actividad emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Subsidios gubernamentales para plantas de fabricación de empaquetado avanzado | +0.9% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de computación de alto rendimiento y cargas de trabajo de IA
El entrenamiento de grandes modelos de lenguaje ahora supera 1 billón de parámetros, lo que obliga a las jerarquías de memoria a ir más allá de GDDR6. Las muestras de ingeniería de SK Hynix de pilas HBM4 de 12 capas entregan un ancho de banda de 2,1 Tbit/s, un aumento del 64% sobre HBM3E, proporcionando a los clústeres de GPU espacio para picos de multiplicación matricial.[1]SK Hynix, "SK hynix Showcases HBM4 at TSMC North America Technology Symposium," skhynix.com El estándar HBM4 de JEDEC, ratificado en 2024, establece una interfaz de 2048 bits que solo las arquitecturas de vía a través del silicio pueden servir. El informe del año fiscal 2024 de Micron indica que los ingresos por HBM más que se duplicaron, con USD 1.500 millones reservados para capacidad que aumenta en 2026.[2]Micron Technology, "Fiscal 2024 Annual Report," micron.com El cambio de Samsung al enlace híbrido cobre a cobre reduce la resistencia de vía en un 40%, mejorando la integridad de señal en multi-GHz. El acelerador Gaudi 3 de Intel integra ocho pilas HBM3E en un interpositor de silicio, lo que impulsa una construcción de empaquetado de USD 3.500 millones en Arizona y Nuevo México bajo la cofinanciación de la Ley CHIPS.
Expansión de centros de datos que impulsa la adopción de memoria de alto ancho de banda
Los hiperescaladores están desplegando servidores de IA a una velocidad récord, con los sockets NVIDIA H200 y AMD MI300X consumiendo cada uno más de 80 GB de HBM3. Las líneas CoWoS de TSMC operaron por encima del 100% de utilización durante todo 2024, desencadenando una expansión de USD 2.800 millones a 60.000 obleas/mes en Taiwán. El informe para inversores de Micron de mayo de 2024 indicó que el suministro de HBM estaba completamente reservado hasta 2025, lo que potencialmente inflaría los precios de venta promedio en un 30%. Broadcom envió circuitos integrados de aplicación específica (ASIC) de IA personalizados que cada uno integra HBM basado en TSV y entrega más de 3 Tbit/s de ancho de banda por paquete. Estas dinámicas refuerzan el poder de fijación de precios a corto plazo del mercado de dispositivos 3D TSV.
Rápida miniaturización en teléfonos inteligentes y electrónica de consumo
Los teléfonos inteligentes premium ahora apuntan a un grosor inferior a 8 mm. Los sensores de imagen CMOS apilados de Sony, que representan más del 50% de los módulos de cámara insignia enviados en 2024, utilizan TSV de vía final para unir la lógica sin sacrificar el área de píxel, aumentando así la sensibilidad con poca luz en un 40%. El A18 Pro de Apple utiliza InFO-PoP con TSV de vía inicial para reducir la altura Z en 0,4 mm, liberando así volumen para una batería más grande. El Snapdragon 8 Gen 4 de Qualcomm combina su procesador de aplicaciones de 3 nm con LPDDR5T a través de micro-TSV, manteniendo tasas de datos de hasta 9,6 GT/s para IA generativa en el dispositivo. Los dispositivos ponibles reflejan esta tendencia: el IMU IIM-20670 de TDK InvenSense apila dos chips con TSV para caber dentro de auriculares de 5 mm.
Arquitecturas de integración heterogénea basadas en chiplets
A medida que los nodos lógicos se acercan a sus límites de escalado, la desagregación permite que cada mosaico utilice su proceso óptimo. Las CPU Zen 5 de AMD utilizan caché 3D V-Cache, apilada mediante TSV de vía intermedia, lo que reduce la latencia en 15 ns y mejora las tasas de fotogramas en juegos en un 25%. El Meteor Lake de Intel utiliza un chip base Foveros con un paso de TSV de 36 µm, lo que permite una transferencia de datos de 2 Tbit/s entre los mosaicos de cómputo, gráficos y E/S. La especificación UCIe 1.1, publicada en 2024, estandariza los enlaces de chip a chip que dependen de interconexiones TSV de menos de 100 pJ/bit. El conmutador Ethernet Tomahawk 5 de Broadcom presenta mosaicos SerDes de 51,2 Tbit/s que rodean un procesador de paquetes en un interpositor habilitado para TSV, lo que ilustra cómo el mercado de dispositivos 3D TSV está inextricablemente vinculado a la era de los chiplets.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Alto costo unitario de los paquetes 3D TSV | -1.2% | Global, con presión aguda en los segmentos de consumo sensibles al costo | Mediano plazo (2-4 años) |
| Desafíos de confiabilidad y rendimiento inducidos por temperatura | -0.9% | Global, particularmente en pilas HBM de alto número de capas y pilas lógicas | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro para herramientas de grabado y llenado de TSV | -0.5% | Asia-Pacífico y América del Norte, con efectos secundarios en Europa | Corto plazo (≤ 2 años) |
| Normas ambientales más estrictas sobre compuestos químicos de TSV | -0.3% | Europa y América del Norte, con adopción gradual en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo unitario de los paquetes 3D TSV
Un ensamblaje de TSV añade entre USD 15 y 40 a cada dispositivo, lo que reduce los márgenes para los teléfonos de gama media y los dispositivos de IoT. Las herramientas de grabado superan los USD 15 millones por cámara, mientras que los sistemas de electrodeposición cuestan otros USD 8 millones.[3]Applied Materials, "Fiscal 2024 Earnings Call Transcript," appliedmaterials.com Los registros del año fiscal 2024 de Amkor revelan márgenes brutos de empaquetado avanzado del 28%, es decir, 500 puntos básicos por debajo de los niveles de enlace por hilo. Los ciclos de calificación son largos; la expansión de Amkor en Kaohsiung destacó que los paquetes TSV de grado automotriz requieren 1.000 horas de pruebas HTOL, lo que puede extender el tiempo de comercialización hasta 16 semanas.
Desafíos de confiabilidad y rendimiento inducidos por temperatura
Las pilas HBM4 disipan más de 15 W sobre una huella de 5 × 7 mm, causando una deformación de 80 µm a 85 °C, según los datos de SK Hynix presentados en IEEE ECTC. Los pilotos de enlace híbrido de Samsung lograron un rendimiento del 75%, limitado por especificaciones de planaridad de cobre de menos de 2 nm RMS. El Foveros Direct de Intel reportó un rendimiento de chip bueno conocido del 82% con la formación de vacíos como el defecto dominante. El informe de sostenibilidad de Micron indica que la DRAM basada en TSV requiere tiempos de prueba un 60% más largos, lo que resulta en un costo adicional de USD 3 por unidad. La calificación de disipadores de calor de carbono tipo diamante por parte de TSMC mejoró la mitigación de puntos calientes en un 30%, pero complica los flujos de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
el dominio de la memoria ancla la base de ingresosLos dispositivos de memoria capturaron el 45,92% del mercado de dispositivos 3D TSV en 2025, ya que HBM se convirtió en la solución de alto ancho de banda de facto para los aceleradores de IA. El tamaño del mercado de dispositivos 3D TSV para MEMS y sensores se proyecta que se expanda a una CAGR del 8,57% hasta 2031, reflejando la adopción de radar automotriz y unidades inerciales. La imagen y la optoelectrónica se benefician del TSV de vía final, lo que permite los sensores de iluminación posterior de Sony que alcanzan el 90% de eficiencia cuántica en el infrarrojo cercano. Los proveedores de LED utilizan TSV de vía inicial para alimentar pantallas de micro-LED, aunque los rendimientos por debajo del 60% retrasan el despliegue masivo.
Otros productos, como los circuitos integrados de gestión de energía y los front-ends de RF, utilizan TSV para minimizar la inductancia. El módulo mmWave QTM565 de Qualcomm alcanza 10 Gb/s en paquetes de 1 cm³, mientras que el acelerómetro BMA580 de Bosch apila chips MEMS y ASIC para una corriente en espera de 1 µA. Estos ejemplos demuestran cómo la industria de dispositivos 3D TSV se expande más allá de la memoria, incluso cuando HBM establece el piso de ingresos.


Por tecnología TSV:
la vía inicial gana terreno en los diseños de chipletsLa vía intermedia mantuvo el 54,15% de los ingresos en 2025, debido a la madurez de DRAM y CIS; sin embargo, la vía inicial está creciendo a una CAGR del 7,69%, ya que los chips basados en chiplets exigen una precisión de superposición inferior a 1 µm. La línea Foveros de Intel alcanza hoy un paso de 36 µm y apunta a 10 µm para 2026, desbloqueando >1 Tbit/s/mm² de ancho de banda vertical.
La vía final sigue siendo crítica para los sensores, manteniendo los factores de llenado de píxeles por encima del 95%. El enlace híbrido en los tres enfoques duplica la densidad de interconexión y dominará después de 2026, consolidando el papel del TSV como la columna vertebral del mercado de dispositivos 3D TSV.
Por tamaño de oblea:
los sustratos de 300 mm anclan la producción en volumenLas obleas de 300 mm representaron el 58,25% del volumen en 2025, respaldadas por más de 120 plantas de fabricación calificadas en todo el mundo. El tamaño del mercado de dispositivos 3D TSV para 450 mm sigue siendo pequeño pero crece a una CAGR del 7,88% a medida que TSMC y Samsung validan sus líneas piloto.
Intel redirigió su presupuesto de 450 mm hacia el empaquetado avanzado, confirmando el consenso de la industria de que TSV más chiplets generan un mejor retorno sobre el capital invertido (ROIC). Las líneas de menos de 200 mm persisten para dispositivos de potencia GaN y SiC, donde el TSV permite la conducción vertical.
Por industria de usuario final:
el segmento automotriz acelera más rápidoTI y telecomunicaciones mantuvieron una participación del 37,54% en 2025, mientras que el sector automotriz subió más rápido con una CAGR del 9,08%, impulsado por los controladores de dominio para vehículos eléctricos que integran ADAS, infoentretenimiento y gestión de batería.
La electrónica de consumo sostiene la demanda de CIS apilado y LPDDR, mientras que el sector salud busca implantes habilitados para TSV bajo rutas aprobadas por la Administración de Alimentos y Medicamentos (FDA). El sector aeroespacial y de defensa se apoya en memoria TSV endurecida a la radiación con una tolerancia de dosis total de más de 100 krad. En conjunto, estos sectores diversifican los flujos de ingresos en el mercado de dispositivos 3D TSV.
Análisis geográfico
Mercado de Dispositivos 3D TSV en APAC
Asia-Pacífico concentró el 42,70% de los ingresos en 2025 y se expande a una CAGR del 8,56%, impulsada por la participación de TSMC de más del 70% en la capacidad CoWoS, el control del 45% de Samsung en HBM y la integración de extremo a extremo de SK Hynix en Icheon. El subsidio de JPY 920 mil millones de Japón lleva el empaquetado avanzado a Kumamoto para 2026, al servicio de Sony y Denso. YMTC de China apunta al TSV para el apilamiento de controladores 3D NAND, pero las restricciones a las exportaciones frenan el escalado. Los incentivos fiscales de KRW 26 billones de Corea del Sur financian 50 nuevas cámaras de grabado TSV en SK Hynix. India atrae 2,75 mil millones de USD de Micron para una instalación OSAT en Gujarat a partir de 2026, consolidando la posición de Asia como epicentro del mercado de dispositivos 3D TSV.
Mercado de Dispositivos 3D TSV en América del Norte
América del Norte capturó aproximadamente el 34,40% en 2025. Micron obtuvo 6,165 mil millones de USD para construir fábricas de HBM en Nueva York e Idaho bajo la Ley CHIPS. La planta de 2 mil millones de USD de Amkor en Arizona está programada para abrir en 2027, procesando paquetes TSV de 300 mm para las industrias automotriz y de defensa. Las expansiones de Intel en Nuevo México y Arizona triplican la capacidad Foveros para 2026, mientras que Canadá invierte CAD 240 millones en una línea piloto de óptica co-empaquetada en Ottawa. La relocalización cercana lleva a Texas Instruments y NXP a trasladar el ensamblaje fan-out a México, aunque las herramientas TSV siguen siendo escasas en la región.
Mercado de Dispositivos 3D TSV en EMEA y América del Sur
Europa poseía aproximadamente el 18,55% en 2025. STMicroelectronics aseguró 2,9 mil millones de EUR para escalar líneas TSV de 300 mm en Francia. Infineon calificó el TSV de vía intermedia para dispositivos de potencia GaN en Dresde, reduciendo la resistencia en conducción en un 35%. Fraunhofer IZM ha logrado un paso de 0 µm mediante la unión pibrid en lotes piloto, y el Reino Unido invirtió GBP 50 millones en una línea TSV de GaN para inversores de vehículos eléctricos de alta temperatura. América del Sur y MEA en conjunto representan el 4,35%, aunque Brasil y los Emiratos Árabes Unidos señalan adiciones de capacidad posteriores a 2027.

Panorama regulatorio
El control de exportaciones y la política comercial son cada vez más relevantes para los dispositivos 3D TSV, especialmente cuando la densidad y el rendimiento de TSV se relacionan con casos de uso de computación avanzada. El Departamento de Comercio de EE. UU., a través de la Oficina de Industria y Seguridad (BIS), aplica medidas de diligencia debida reforzadas para los circuitos integrados de computación avanzada (acción del Registro Federal del 16 de enero de 2025). La DRAM avanzada con altos recuentos de TSV también puede quedar bajo marcos de control de nodos avanzados, lo que afecta tanto a los IDM como a los OSAT que ensamblan paquetes HBM y de interposer TSV. Más allá de la exposición a licencias, los requisitos de documentación de la cadena de suministro y de verificación de clientes o del uso final están aumentando para los envíos globales de paquetes de IA y HPC basados en TSV.
En Europa, el marco de la Ley de Chips de la UE (Reglamento (UE) 2023/1781) es el eje regulatorio. Fortalece la coordinación ante crisis de semiconductores y otorga a la Comisión Europea mecanismos para solicitar información de la cadena de suministro a las empresas, lo cual se cruza con la visibilidad y los informes de empaquetado TSV en entornos de capacidad limitada. En el plano ambiental, los controles más estrictos sobre las químicas de proceso (incluidas las químicas fluoradas utilizadas en grabado y limpieza) continúan influyendo en la selección de equipos, la inversión en abatimiento y los cronogramas de calificación de procesos para el grabado iónico reactivo profundo y los pasos relacionados con el relleno de cobre utilizados en la fabricación de TSV.
Análisis de la cadena de valor
La cadena de valor de los dispositivos 3D TSV comienza con materiales y equipos upstream, pasa por el procesamiento de obleas y la formación de TSV, y termina en el ensamblaje y prueba de empaquetado avanzado. Los insumos clave upstream incluyen obleas de silicio (300 mm como ancla de volumen), materiales dieléctricos y de barrera o semilla para revestimientos de vías y metalización, y equipos de alto capex que abarcan el grabado profundo de silicio, la deposición y el electrodepositado de cobre. La concentración de equipos y los largos plazos de entrega de herramientas (reportados entre 12 y 18 meses para maquinaria especializada utilizada en empaquetado avanzado y apilamiento 3D) se traducen en una limitación de capacidad en la etapa de empaquetado en lugar de en el inicio de obleas front-end.
En el midstream, las fundiciones e IDM (en particular TSMC, Samsung e Intel) gestionan la integración de procesos TSV-first y via-middle para los principales paquetes de IA y HPC, mientras que los OSAT como ASE y Amkor proporcionan capacidad de ensamblaje, bumping y prueba, particularmente para flujos que utilizan la revelación TSV-last y disciplina de fabricación de alto volumen. La demanda downstream proviene de hyperscalers, diseñadores de GPU y ASIC de redes, y proveedores automotrices de primer nivel que buscan cada vez más capacidad de empaquetado a largo plazo. Iniciativas de integración y estándares como TSMC 3DFabric y UCIe reducen la fricción de diseño para sistemas basados en chiplets e interposers, pero también elevan el nivel de exigencia para una calificación coordinada entre obleas, interposers y sustratos, ensamblaje y pruebas de fiabilidad.
Panorama competitivo
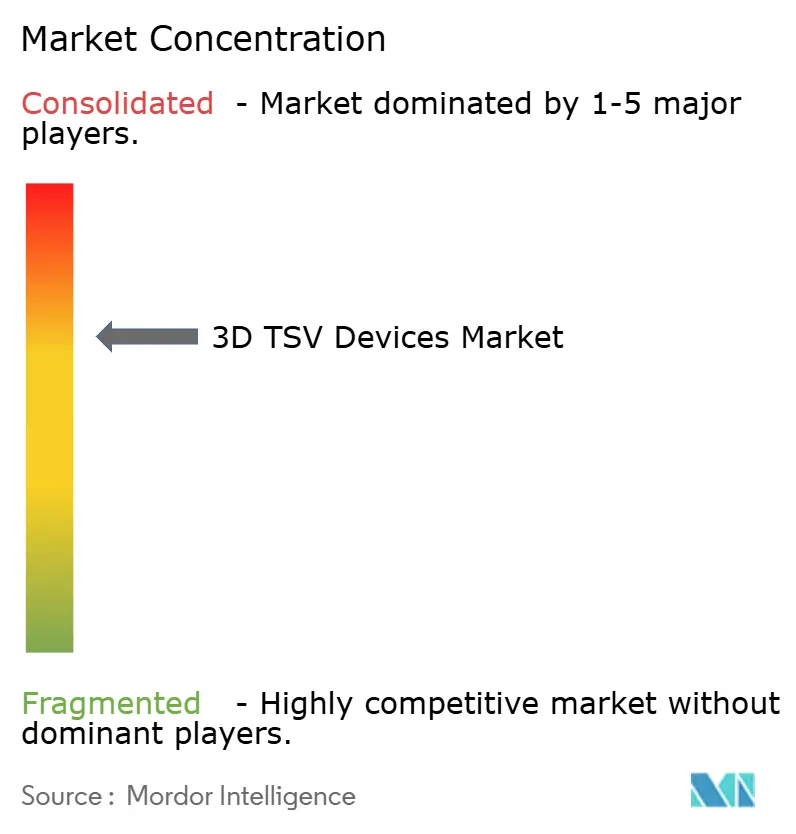
La concentración del mercado es de moderada a alta, con los cinco principales actores representando aproximadamente el 75% del valor. TSMC solo obtiene más del 70% del empaquetado avanzado para computación de alto rendimiento, asegurando contratos de NVIDIA, AMD y Broadcom. Samsung y SK Hynix suministran colectivamente el 85% de HBM, aprovechando las pilas verticales para fidelizar a los clientes con acuerdos plurianuales. Micron está cerrando la brecha mediante la capacidad financiada por la Ley CHIPS para 2027.
Los principales fabricantes de ensamblaje y prueba subcontratados (OSAT) ASE, Amkor y JCET expanden las líneas de salida de abanico de 300 mm y TSV para atraer a los diseñadores de chiplets sin fabricación propia. El campus de ASE en Kaohsiung, certificado con ISO 26262, ahora admite SoC de IA automotriz. Amkor comenzó la construcción de una instalación de suministro de confianza en Arizona para atender contratos de defensa. JCET y Siliconware Precision Industries impulsan la litografía adaptativa para reducir el costo de los micro-contactos.
Las oportunidades de nicho emergen en el co-empaquetado de fotónica de silicio; Cisco e Intel necesitan interpositorres TSV para Ethernet de 1,6 Tbit/s, una brecha que el Tomahawk 5 de Broadcom ya explota. Empresas emergentes como Adeia licencian propiedad intelectual de interconexión de enlace directo a Samsung y TSMC, reduciendo el paso de vía a 10 µm. La intensidad de capital y las patentes de compuestos químicos de TSV aún representan barreras de entrada, preservando el poder de fijación de precios de los titulares en todo el mercado de dispositivos 3D TSV.
Líderes de la industria de dispositivos 3D TSV
Taiwan Semiconductor Manufacturing Company Limited
Samsung Electronics Co., Ltd.
Intel Corporation
Micron Technology, Inc.
SK hynix Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos 3D TSV
- Taiwan Semiconductor Manufacturing Company Limited
- Samsung Electronics Co., Ltd.
- Intel Corporation
- Micron Technology, Inc.
- SK hynix Inc.
- Toshiba Electronic Devices and Storage Corporation
- ASE Technology Holding Co., Ltd.
- Amkor Technology, Inc.
- United Microelectronics Corporation
- STMicroelectronics N.V.
- Broadcom Inc.
- Texas Instruments Incorporated
- GlobalFoundries Inc.
- Advanced Micro Devices, Inc.
- Qualcomm Incorporated
- JCET Group Co., Ltd.
- Powertech Technology Inc.
- Siliconware Precision Industries Co., Ltd.
- Xilinx, Inc. (AMD Adaptive and Embedded Computing Group)
- Pure Storage, Inc.

Oportunidades de mercado y perspectivas futuras
Una oportunidad principal es ampliar la capacidad calificada de empaquetado avanzado y ampliar la base de proveedores para interposers y apilamientos habilitados por TSV, dado que la capacidad de clase CoWoS ha operado con una utilización muy alta. Esto ha impulsado tanto la expansión interna como la subcontratación medida a socios OSAT, dejando espacio para OSAT y actores del ecosistema de sustratos o interposers que puedan cumplir con los requisitos eléctricos y térmicos de IA y HPC, siguiendo al mismo tiempo las vías de fiabilidad de grado automotriz. (Esto incluye los largos ciclos de calificación HTOL referenciados en las rampas de empaquetado automotriz).
El mercado también se beneficia de las hojas de ruta tecnológicas que elevan la densidad de interconexión. TSMC ha delineado un escalado de paso de SoIC desde una clase de 6 micrones (2025) hacia 4,5 micrones para 2029, lo que respalda un mayor ancho de banda por paquete y una partición de chiplets más ajustada. Una segunda área de oportunidad es la innovación en herramientas y procesos que reduce la fricción en la rampa de rendimiento en el grabado, la metalización, la unión y la prueba de TSV. Los plazos de entrega de equipos de empaquetado y el aprendizaje de rendimiento funcionan como puntos de estrangulamiento para los diseños de HBM y de alto contenido de TSV, lo que fomenta inversiones en control de proceso, metrología y enfoques de integración alternativos (incluidos los conceptos de puente Intel EMIB-T) que pueden aliviar los cuellos de botella sin sacrificar el ancho de banda. Más allá de la IA y HPC, hay espacio en blanco adicional en el co-empaquetado de fotónica de silicio y en sistemas de sensores compactos donde el TSV respalda la reducción de altura en z y las interconexiones verticales de alta densidad, alineándose con el alcance del informe en torno al co-empaquetado lógica-memoria, la unión híbrida y los diseños de interposer listos para chiplets que eliminan las restricciones de ancho de banda mientras reducen el paso de TSV por debajo de los 20 micrones.
Recent Industry Developments in Mercado de Dispositivos 3D TSV
- Junio de 2026: AT&S anunció una expansión de su planta de fabricación en Kulim, incluyendo el equipamiento de la Planta 2 y construcción vinculada a núcleos de sustratos de CI y capacidades avanzadas de PCB. La expansión respalda la demanda a largo plazo de socios tecnológicos estratégicos, incluido AMD, y fortalece una capa habilitante en la cadena de suministro de empaquetado avanzado que complementa la integración 2.5D/3D basada en TSV.
- Abril de 2025: SK hynix presentó muestras de HBM4 de 12 capas que superan los 2 Tbit/s de ancho de banda y confirmó una fecha de producción en masa para fines de 2026. Esto refuerza el papel del apilamiento TSV de alta densidad como tecnología habilitante para aceleradores de IA y sostiene la demanda de capacidad de grabado, relleno, unión y prueba de TSV.
- Diciembre de 2024: TSMC anunció una expansión de CoWoS de 2.800 millones de USD para alcanzar 60 mil obleas por mes a fines de 2025. Este aumento de capacidad aborda las limitaciones de empaquetado avanzado para HBM habilitado por TSV y la computación de IA basada en interposers, definiendo la dinámica de asignación entre fundiciones y socios OSAT.


Mercado de Dispositivos 3D TSV Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los ingresos generados por dispositivos basados en vías a través del silicio en 3D (TSV) utilizados para crear conexiones eléctricas verticales para chips apilados en componentes semiconductores en las principales industrias de uso final.
Exclusiones del alcance: excluimos los enfoques de empaquetado 3D que no utilizan TSV y el empaquetado 2D estándar donde no se utilizan interconexiones verticales a través del silicio.
Descripción general de la segmentación
- Por tipo de producto
- Imagen y optoelectrónica
- Memoria
- MEMS / Sensores
- LED
- Otros productos
- Por tecnología TSV
- TSV de vía intermedia
- TSV de vía final
- TSV de vía inicial
- Por tamaño de oblea
- ≤200 mm
- 300 mm
- 450 mm
- Por industria de usuario final
- Electrónica de consumo
- Automotriz
- TI y telecomunicaciones
- Salud
- Aeroespacial y defensa
- Otras industrias de usuario final
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Medio Oriente y África
- Medio Oriente
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Medio Oriente
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Medio Oriente
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer los límites del mercado y seleccionar indicadores prácticos que puedan actualizarse cada año sin depender de conjuntos de datos privados. Revisamos materiales públicos como estadísticas comerciales de semiconductores, resúmenes de aduanas y comercio exterior, e indicadores macroeconómicos que ayudan a explicar la demanda de electrónica por región.
Para dar forma a los supuestos, también recurrimos a fuentes como presentaciones ante la SEC de EE. UU. e informes anuales, presentaciones a inversores, prensa empresarial reputada y artículos técnicos en revistas revisadas por pares que analizan los flujos de proceso TSV (via-first, via-middle, via-last) y las tendencias de obleas. Para verificaciones cuantitativas, utilizamos suscripciones pagas para datos financieros e inteligencia de empresas, bases de datos de patentes y una base de datos de la cadena de valor de semiconductores para confirmar señales de expansión de capacidad y el momento de adopción tecnológica. Estos ejemplos son solo ilustrativos, y se utilizaron muchas otras fuentes públicas y de pago para recopilar, validar y aclarar los datos a lo largo del trabajo.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con ejecutivos, líderes de unidades de negocio y gerentes en toda la cadena de valor de 3D TSV, incluyendo la fabricación, los servicios de empaquetado y la planificación de la demanda del mercado final. Dado que se trata de un mercado global, los insumos se verificaron en APAC, EMEA y América para poder validar los niveles de adopción, el movimiento típico de precios y el momento en que entra en línea la nueva capacidad.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | CXOs: 13% | APAC: 48% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 28% | EMEA: 30% |
| Actores más pequeños: 14% | Gerentes: 59% | América: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo en la que la demanda de empaquetado de semiconductores y la adopción de la integración 3D se traducen en un conjunto de demanda de dispositivos 3D TSV, y luego se asignan por uso de producto y región. Para mantener los cálculos fundamentados, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como volúmenes de envíos muestreados multiplicados por bandas de ASP realistas y contrastados con indicios de ingresos de proveedores cuando existe divulgación.
Los insumos se vincularon a huellas de mercado que los encuestados pudieran verificar rápidamente, lo cual es importante cuando los datos están fragmentados. Las variables clave utilizadas incluyen: el cambio de mezcla hacia apilamientos de memoria e imagen y optoelectrónica, la división de la tecnología TSV (via-first, via-middle, via-last) en la medida en que afecta el rendimiento y el costo, la progresión del tamaño de las obleas (de 200 mm a 300 mm y más allá) que influye en el rendimiento, las señales de demanda de uso final de la electrónica de consumo y la electrónica automotriz, y las adiciones de capacidad regional que cambian la disponibilidad de suministro. Cuando apareció una brecha de abajo hacia arriba, se manejó utilizando tasas de penetración conservadoras y luego verificando los volúmenes implícitos frente a la combinación tecnológica discutida en las entrevistas.
Para la previsión, se utilizó el análisis de escenarios para poder ajustar la adopción y los precios bajo diferentes resultados en la demanda de empaquetado avanzado, el éxito de la rampa de capacidad y los ciclos macroeconómicos. Los supuestos del caso principal se alinearon con las opiniones de expertos más repetidas, y luego se probó la trayectoria de crecimiento resultante para verificar su coherencia con los principales impulsores de demanda de uso final.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, y luego mediante revisiones paso a paso antes de la aprobación final. Comparamos los totales de mercado modelados con indicios de demanda regional, comentarios sobre la adopción tecnológica y patrones de ingresos implícitos en las divulgaciones públicas, y luego revisamos cualquier valor atípico que no coincida con la lógica de la combinación de tamaños de obleas, la demanda de uso final o el movimiento de precios esperado.
Si se detecta una variación importante, se activan llamadas de seguimiento para confirmar si se trata de un problema de tiempos (por ejemplo, una rampa de capacidad retrasada) o de una discrepancia de alcance. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como nuevas líneas de fabricación, cambios en las condiciones comerciales o un cambio claro en el ritmo de adopción. Antes de la entrega, las últimas señales del mercado se revisan nuevamente para que la visión final esté actualizada.
Tamaño del mercado de dispositivos 3D TSV de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los dispositivos 3D TSV pueden diferir incluso cuando el nombre del tema parece el mismo, porque cada editor delimita los productos y tipos de empaquetado de manera diferente y luego aplica diferentes supuestos de precios y adopción. El momento también importa, ya que los años base, las conversiones de divisas y la cadencia de actualización pueden alterar el valor reportado.
Los principales impulsores de la brecha en este mercado generalmente provienen de si la estimación incluye los paquetes 2.5D junto con los dispositivos 3D TSV, cómo el estudio trata los ingresos de empaquetado avanzado adyacentes frente a los componentes habilitados por TSV a nivel de dispositivo, y qué tan rápido se asumen los cambios de ASP a medida que mejoran los tamaños de obleas y los rendimientos. Otra fuente común de dispersión es qué tan agresivamente el modelo asume la demanda de las rampas de apilamientos de memoria, imagen y electrónica automotriz, especialmente cuando se anuncian expansiones de capacidad pero aún no se utilizan por completo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,74 mil millones de USD (2026) | |
| Casa de Investigación Sectorial A | 8,93 mil millones de USD (2025) | Utiliza un año base anterior y aplica supuestos de adopción y precios que parecen incorporar más valor de los casos de uso de imagen, optoelectrónica y memoria en el punto de partida, lo que puede elevar el total a corto plazo en comparación con un ancla de 2026. |
| Consultora Global B | 1,10 mil millones de USD (2024) | Enmarca el mercado en torno a una definición más estrecha que combina etiquetas de tipo (incluidos los paquetes 2.5D) y puede subestimar la habilitación de TSV a nivel de dispositivo en todas las industrias de usuarios finales, lo que comprime el valor declarado para el año base. |
Al hacer seguimiento de las divisiones de tecnología TSV, la combinación de tamaños de obleas y las señales de adopción de uso final, Mordor Intelligence mantiene la estimación vinculada a la habilitación de TSV a nivel de dispositivo y evita incorporar ingresos de empaquetado adyacentes que no se reportan de manera consistente. En conjunto, la tabla sugiere que la dispersión se debe principalmente a los límites de alcance, la elección del año base y la forma en que se actualizan el ASP y la adopción, razón por la cual un conjunto transparente de insumos facilita la reproducción y actualización de la cifra.


Preguntas clave respondidas en el informe
¿Qué tan rápido está creciendo la demanda global de memoria de alto ancho de banda?
Los ingresos por HBM se duplicaron en 2024 y están impulsando una CAGR del 6,06% para el mercado general de 3D TSV hasta 2031.
¿Qué tecnología TSV está ganando más terreno en los diseños de chiplets?
Se prevé que el TSV de vía inicial se expanda a una CAGR del 7,69% a medida que los chips base exigen una precisión de superposición inferior a 1 µm.
¿Por qué se considera que el sector automotriz es el segmento de más rápido crecimiento?
Los controladores de dominio para vehículos eléctricos necesitan procesadores de fusión de sensores apilados, lo que impulsa la demanda de TSV automotriz a una CAGR del 9,08%.
¿Qué papel desempeñan los incentivos gubernamentales en la expansión de la capacidad?
Los premios de la Ley CHIPS en los Estados Unidos y programas similares en Europa y Asia financian plantas de fabricación TSV de varios miles de millones de dólares, acelerando el suministro nacional.
¿Qué tan concentrado está el poder de los proveedores en el empaquetado avanzado?
Cinco actores controlan aproximadamente el 75% de los ingresos, otorgando al sector una puntuación de concentración de 7 sobre una escala de 10 puntos.
¿Cuándo alcanzará la producción de TSV de 450 mm una escala significativa?
Hoy existen líneas piloto, pero la adopción generalizada de 450 mm es poco probable antes de 2028 a medida que los ecosistemas de herramientas maduran.
Última actualización de la página el:



