
Zeolithe-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2026 - 2031 |
|---|---|
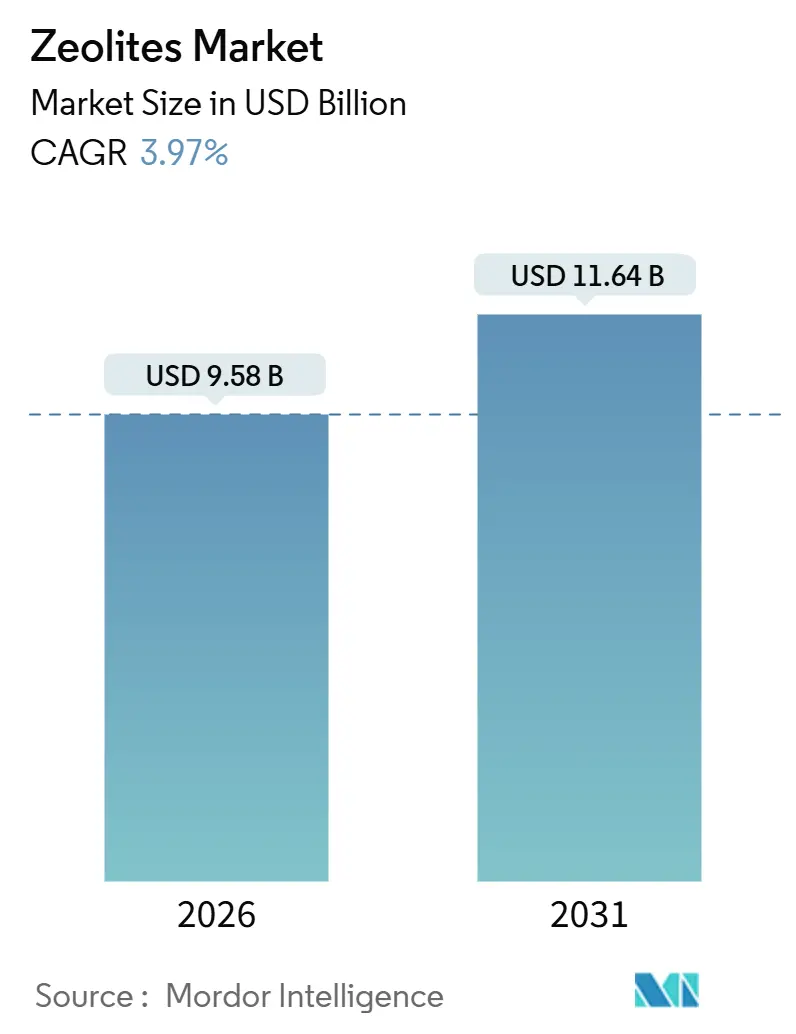
| Marktgröße (2026) | 9.58 Milliarden US-Dollar |
| Marktgröße (2031) | 11.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.97 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
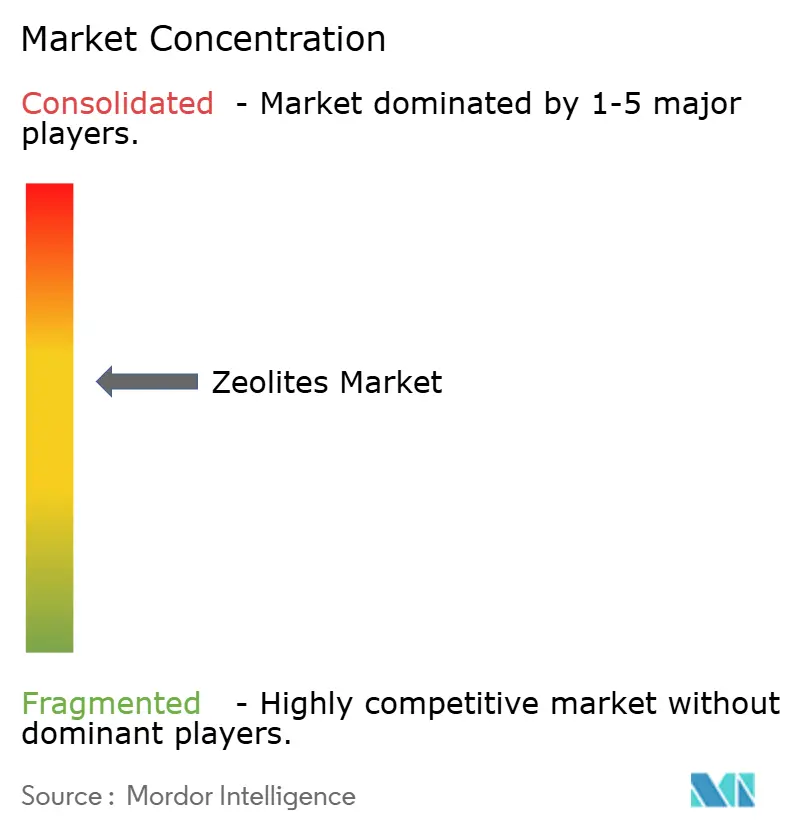
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zeolithe-Marktanalyse von Mordor Intelligence
Die Größe des Zeolithe-Marktes wird im Jahr 2026 auf USD 9,58 Milliarden geschätzt und soll bis 2031 USD 11,64 Milliarden erreichen, bei einer CAGR von 3,97 % während des Prognosezeitraums (2026–2031). Diese stetige Entwicklung verdeckt eine klare Verlagerung hin zu hochwertigen Nischen, da Katalysatoren für das katalytische Wirbelschichtcracken (FCC), Molekularsieb-Adsorbentien und aufkommende Membrangüten den Großteil der inkrementellen Ausgaben auf sich vereinen. Natürliches Klinoptilolith stützt nach wie vor die Massenvolumina, doch synthetische Gerüste gewinnen Marktanteile, da petrochemische Betreiber enge Si/Al-Verhältnisse und Toleranzen der Kationenaustauschkapazität fordern. Die Konsolidierung verändert die Wettbewerbsdynamik, nachdem W.R. Grace seine Katalysatorensparte 2024 an CCMP Capital veräußert hat, was signalisiert, dass etablierte Unternehmen margenschwache, standardisierte Produkte abstoßen wollen. Parallele Forschungs- und Entwicklungsinvestitionen in hierarchisches Kristallengineering, insbesondere die X3D-Plattform von BASF, zielen darauf ab, Katalysatormargen gegen kostenorientierte asiatische Wettbewerber zu verteidigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Naturgüten mit einem Zeolithe-Marktanteil von 55,12 % im Jahr 2025; synthetische Güten werden bis 2031 voraussichtlich mit einer CAGR von 5,67 % wachsen.
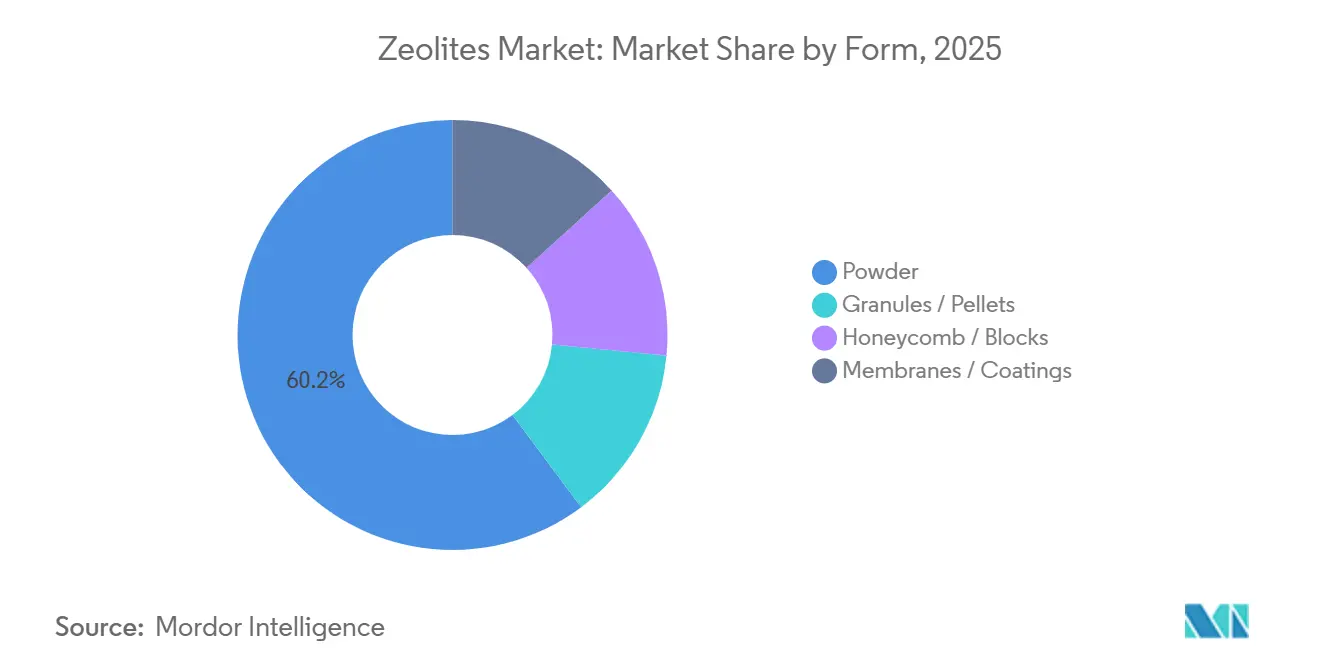
- Nach Form hielten Pulver im Jahr 2025 einen Anteil von 60,23 % an der Zeolithe-Marktgröße, während Membranen und Beschichtungen die schnellste CAGR von 6,21 % bis 2031 verzeichneten.
- Nach Anwendung entfielen im Jahr 2025 35,27 % des Umsatzanteils auf Katalysatoren, während Adsorbentien bis 2031 voraussichtlich mit einer CAGR von 5,69 % wachsen werden.
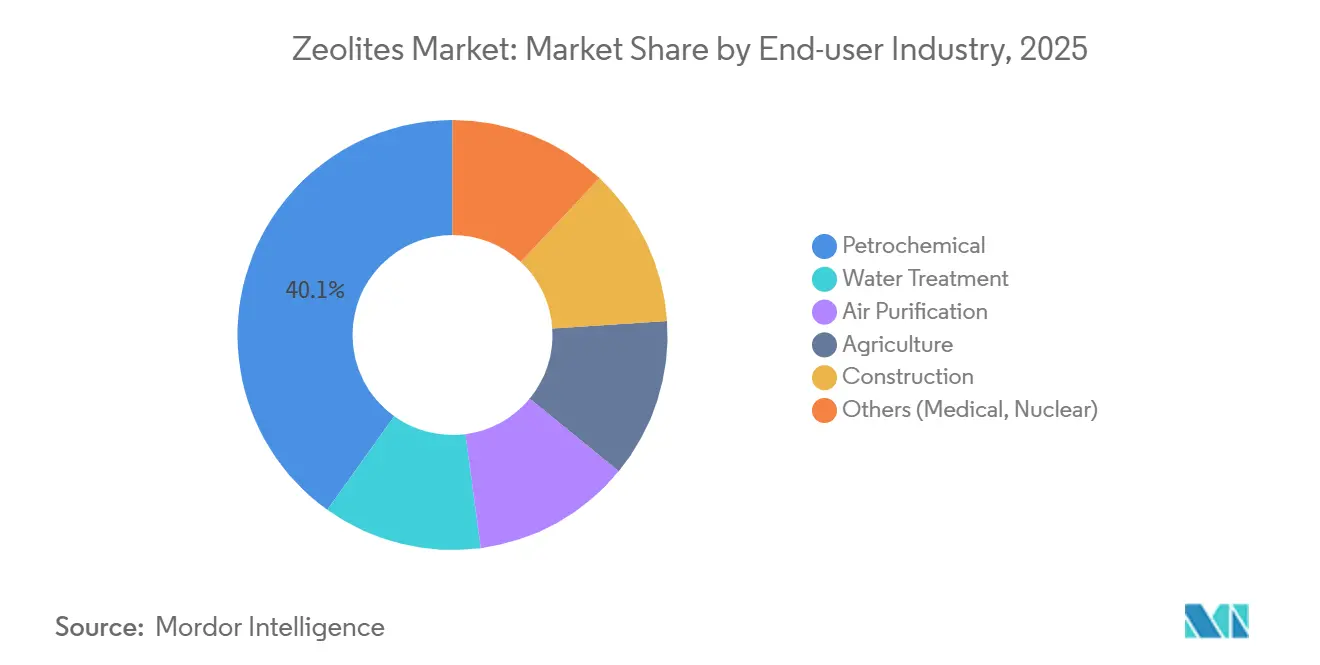
- Nach Endverbraucher entfielen im Jahr 2025 40,12 % der Nachfrage auf die Petrochemie, während die Wasseraufbereitung bis 2031 mit einer CAGR von 6,68 % wachsen soll.
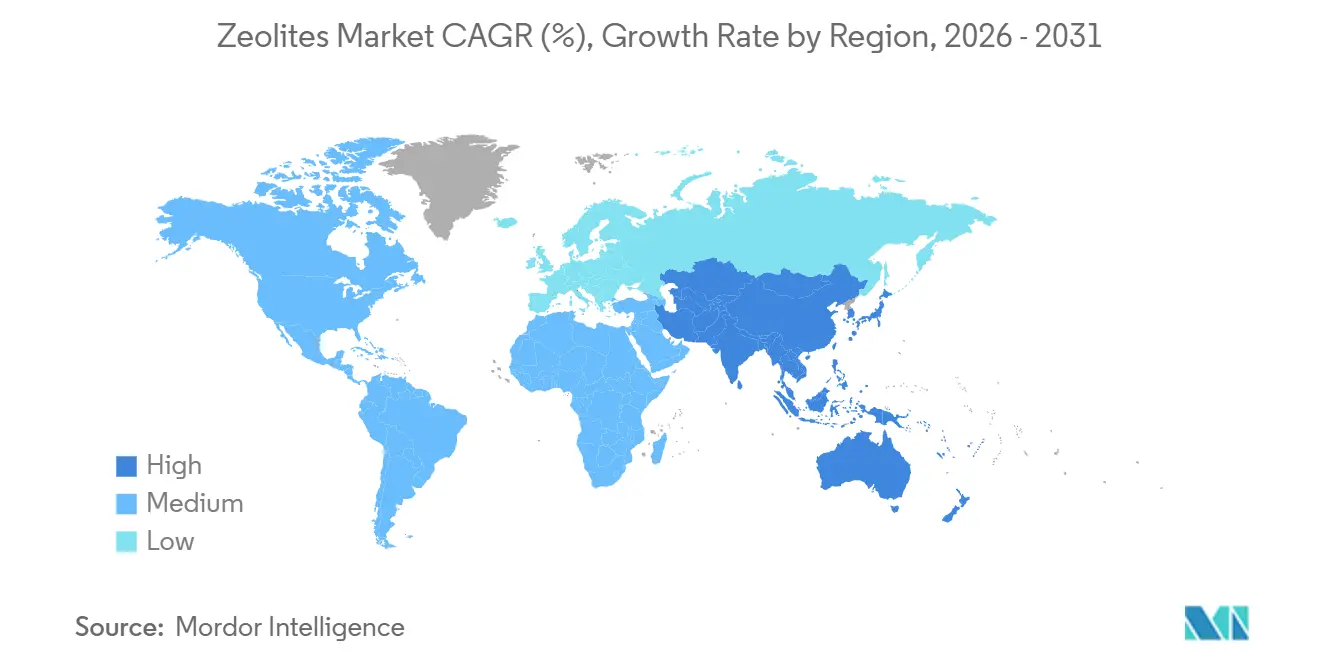
- Nach Geografie entfielen im Jahr 2025 45,26 % der Zeolithe-Marktnachfrage auf Asien-Pazifik, das voraussichtlich mit einer CAGR von 6,23 % wachsen wird – der schnellsten unter allen Regionen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorischer Druck für phosphatfreie Waschmittel | +0.8% | Europa, Nordamerika, ausgewählte Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage aus der Wasser- und Abwasseraufbereitung | +1.1% | Global, mit Schwerpunkt in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Erhebliche Nutzung beim katalytischen FCC-Cracken | +1.3% | Asien-Pazifik-Kern, GCC, Ausweitung auf Südamerika | Mittelfristig (2–4 Jahre) |
| Petrochemische Kapazitätserweiterungen in China und dem GCC | +1.5% | China, Saudi-Arabien, Vereinigte Arabische Emirate | Kurzfristig (≤ 2 Jahre) |
| Zeolith-Membranen zur kohlenstoffarmen Wasserstoffreinigung | +0.4% | Europa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorischer Druck für phosphatfreie Waschmittel
Die europäische Verordnung 648/2004 schreibt die Kennzeichnung von Zeolith A vor und veranlasst Procter & Gamble, Unilever und Henkel, mehr als 80 % der Pulverwaschmittel auf phosphatfreie Formulierungen umzustellen[1]. Waschmittelhersteller profitieren von einer doppelten Funktionalität, da Zeolithe die Alkalität puffern und gleichzeitig Härteionen binden, sodass Formulierer die Gesamttensidbelastung um bis zu 15 % senken können. Die Regelung erhöht die Ersatznachfrage in Europa und Nordamerika und wird nun in südostasiatischen Märkten, insbesondere in Indonesien und Vietnam, gespiegelt. Infolgedessen sichert sich der Zeolithe-Markt eine wichtige, politisch getriebene Wachstumsbasis für Waschmittelbuilder. Synthetische Hersteller wie Zeolyst International profitieren von langfristigen Lieferverträgen, die die Auslastungsraten auch dann stabilisieren, wenn der Rohstoffchemikalienzyklus schwächelt.
Steigende Nachfrage aus der Wasser- und Abwasseraufbereitung
Aktualisierte Genehmigungen des US-amerikanischen National Pollutant Discharge Elimination System haben die Ammoniak-Grenzwerte auf unter 1 mg/L verschärft und lenken Versorgungsunternehmen zu Klinoptilolith-Kolonnen, die vorhersehbare Ionenaustausch-Isothermen liefern[2]. St. Cloud Mining berichtet, dass die Wasseraufbereitungsvolumina im Jahr 2024 auf 35 % der Lieferungen gestiegen sind, gegenüber 28 % im Jahr 2022. Die Regenerationsökonomie begünstigt ebenfalls Zeolithe, da die Solelkreislaufführung bis zu 90 % der Austauschkapazität wiederherstellt, während Nachrüstungen mit Belebtschlamm ein Vielfaches mehr kosten können. Parallele Revisionen der EU-Richtlinie über kommunales Abwasser rücken Ammonium- und Schwermetalleinleitungen weiterhin in den Fokus der Compliance und sichern langfristiges Wachstum.
Erhebliche Nutzung beim katalytischen FCC-Cracken
FCC-Anlagen verbrauchen jährlich rund 600.000 t seltenerdeausgetauschte, ultrastabile Y-Typ-Zeolithe und stützen damit Benzin- und Propylenerträge in modernen Raffinerien. Saudi Aramco demonstrierte eine 12%ige Propylensteigerung durch die Kombination von USY mit ZSM-5-Additiven in Ras Tanura. Honeywell UOP und Albemarle setzen proprietäres Sprühtrocknen ein, um Kristalle in abriebfeste Matrizen einzubetten, und gewinnen damit mehrjährige Lieferverträge in China und dem GCC. Diese Nutzung sichert dem Zeolithe-Markt ein stabiles, margenstarkes Fundament, selbst wenn die globale Benzinnachfrage stagniert.
Petrochemische Kapazitätserweiterungen in China und dem GCC
Die chinesische Raffineriekapazität erreichte 2023 18,5 Millionen Barrel pro Tag, und Projekte wie der 400.000-Barrel-pro-Tag-Komplex von Yulong Petrochemical weiten den FCC-Katalysatorbedarf aus. GCC-Erweiterungen in Ruwais und Jafurah verankern eine ähnliche Nachfrage, und die meisten Betreiber qualifizieren Katalysatoren mindestens ein Jahr vor der mechanischen Fertigstellung, was Bestellungen bei Lieferanten vorverlagert. Lokale Katalysatorhersteller wie Huiying Chemical und Ningbo Jiahe gewinnen durch Nähe und Kostenvorteile Marktanteile, fordern westliche Platzhirsche heraus und beschleunigen die regionale Beschaffungsneuausrichtung.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verfügbarkeit von kostengünstigem Kieselgel und Aktivkohle | -0.6% | Global, Schwerpunkt auf kostenempfindlichen Märkten | Mittelfristig (2–4 Jahre) |
| Fragilität der Lieferkette für seltenerdehaltige Zeolithe (La, Ce) | -1.0% | Global | Langfristig (> 2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verfügbarkeit von kostengünstigem Kieselgel und Aktivkohle
Kieselgel unterbietet synthetische Zeolithe bei Feuchtigkeitskontrollpackungen um 20–30 %, während Aktivkohle aufgrund ihrer Makroporosität die VOC-Entfernung dominiert. Für kostenempfindliche Käufer im Bereich Bautrocknungsmittel überwiegt der Preisvorteil häufig die Regenerationsvorteile von Zeolithen und bremst die Expansion des Zeolithe-Marktes. Hersteller von Katalysatorgüten reagieren mit Hybridadsorbentien, die Zeolith-Selektivität mit Kohlenstoffkapazität verbinden, doch die Akzeptanz bleibt eine Nische.
Fragilität der Lieferkette für seltenerdehaltige Zeolithe
China raffiniert bis zu 95 % des weltweiten Lanthans und Cers, und die Exportkontrollen von 2025 haben die Lanthanoxidpreise um 31 % angehoben. FCC-Katalysatorhersteller testeten La-arme Formulierungen, doch frühe Läufe zeigten Koksselektivitätsnachteile, die Raffinerien ablehnen. Nicht-chinesische Projekte bei Lynas und MP Materials werden vor 2027 keinen Anteil von 15 % überschreiten, was die Abhängigkeit verlängert und die Margen des Zeolithe-Marktes bei seltenerdeabhängigen Inputs beschneidet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Synthetische Güten übertreffen natürliche PendantsSynthetische Strukturen machten 44,88 % des Umsatzes im Jahr 2025 aus und sollen mit einem CAGR von 5,67 % wachsen – doppelt so schnell wie ihre natürlichen Pendants. Die Zeolithe-Marktgröße im Bereich synthetischer Qualitäten wird durch petrochemische Katalysatoren angetrieben, bei denen kompositorische Präzision die Ausbeute verbessert. BASFs X3D-Katalysator bettet Nano-Zeolithe in hierarchisches Aluminiumoxid ein, verbessert die Diffusion und reduziert die Koksablagerung – ein klares Premiumleistungsmerkmal. Natürlicher Klinoptilolith behält Kostenvorteile in der Landwirtschaft und der einfachen Wasseraufbereitung, doch nachgelagerte Anwender suchen eine engere Ionenaustausch-Reproduzierbarkeit, die Bergwerke nicht garantieren können.
Die Preisunterschiede bleiben erheblich: Synthetische Kristalle erzielen zwei- bis dreimal höhere Stückpreise – eine Dynamik, die das Tonnagevolumen natürlicher Zeolithe dominant hält, den Umsatz jedoch gemischt ausfallen lässt. Nachhaltigkeitsbotschaften unterstützen den Absatz natürlicher Qualitäten, da der Bergbau 40–50 % weniger Energie verbraucht als die hydrothermale Synthese; dennoch erfordern regulatorische Anforderungen mittlerweile Spurenmetallanalysen selbst für landwirtschaftliche Anwendungen. Im Prognosezeitraum wird sich die Aufteilung voraussichtlich auf eine ausgeglichene 50-50-Volumenverteilung verschieben, da Spezialzeolithe und Katalysatoren schneller wachsen als Massenprodukte.
Nach Form:
Pulver führt, während Membranen beschleunigenPulvergüten hielten im Jahr 2025 einen Zeolithe-Marktanteil von 60,23 %, da sie Waschmittel-, Katalysator- und Adsorbentienherstellern dienen, die enge Partikelgrößenverteilungen schätzen. Granulate und Pellets dominieren Festbetttrockner, bei denen ein geringer Druckabfall wichtig ist. Membran- und Beschichtungsformate werden, obwohl sie nur einen mittleren einstelligen Volumenanteil ausmachen, mit einer CAGR von 6,21 % wachsen, angetrieben durch Dekarbonisierungsprojekte, die kinetische Trennungen erfordern.
DDR-Typ-Rohrelemente von Resonac Holdings reinigen bereits Wasserstoffströme mit einer Reinheit von 99,99 % in japanischen Pilotanlagen. ISO-22734-Richtlinien standardisieren Gastrennmembrantests und fügen eine Zertifizierungsstrenge hinzu, die eine breitere Akzeptanz beschleunigen sollte. Investitionshürden bestehen weiterhin, da die installierten Modulkosten bei rund USD 800 pro m² liegen, doch frühe Anwender in petrochemischen Zentren schätzen die geringere Energieintensität gegenüber der Druckwechseladsorption.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Katalysatoren verankern den Umsatz, Adsorbentien führen das Wachstum anKatalysatoren machten 35,27 % des Umsatzes im Jahr 2025 aus, was den hohen FCC-Einsatz widerspiegelt, bei dem USY- und ZSM-5-Gerüste Benzin- und Propylenziele steuern. Die dem Zeolithe-Markt zugeschriebene Größe bei Adsorbentien verzeichnet jedoch eine robuste CAGR von 5,69 % und übertrifft damit alle anderen Anwendungen. Versorgungsunternehmen rüsten Klinoptilolith-Kolonnen nach, um strenge Ammoniak-Grenzwerte zu erfüllen, während Industriegashersteller Molekularsiebebetten zur Entwässerung und CO₂-Entfernung installieren.
Die Waschmittelnachfrage bleibt stabil, da Zeolith A als primärer Phosphatersatz in Pulverformulierungen fest verankert ist. Die Biogasaufbereitung erscheint als Nische, ist aber vielversprechend, da Zeolith-Betten CO₂ und H₂S gleichzeitig abtrennen können und damit Investitionserleichterungen gegenüber Aminsystemen bieten. Die Exponierung der Katalysatoren gegenüber der Seltenerdvolatilität bleibt der primäre Gegenwind, der die Gesamtsegmentmargen dämpfen könnte.
Nach Endverbraucher:
Petrochemie dominiert, Wasseraufbereitung wächst starkPetrochemische Betreiber absorbierten 40,12 % des Verbrauchs im Jahr 2025, angetrieben durch Raffinerie- und Dampfcracker-Installationen in China und dem GCC. Wasserversorgungsunternehmen verzeichnen jedoch die schnellste CAGR von 6,68 %, da alternde Anlagen in Nordamerika und Europa ihre tertiären Behandlungslinien modernisieren. Die Landwirtschaft absorbiert mittlere einstellige Volumina für Futtermittelzusätze und Bodenverbesserer.
Die Nutzung im Bauwesen ist stetig, wobei natürliche Zeolithe in Betonmischungen eingesetzt werden, um Alkali-Kieselsäure-Reaktionen zu mindern und den Portlandzementeinsatz zu senken. Luftreinigungsnischen, einschließlich der VOC-Minderung in Halbleiterfabriken, bieten höhere Margen, aber geringe absolute Tonnagen. Die Zeolithe-Branche entwickelt zunehmend Verbundprodukte, um mehrere Schadstoffe zu bekämpfen – eine Strategie, die bei kommunalen Käufern Anklang findet, die durch Investitionsbudgets eingeschränkt sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Zeolithe-Markt
Asien-Pazifik dominierte 2025 mit einem Anteil von 45,26 % die Nachfrage im Zeolithe-Markt und wird bis 2031 mit einer CAGR von 6,23 % wachsen. Chinas Shenghong Petrochemical- und Yulong-Komplexe fügen erhebliche FCC-Einheiten hinzu, während die Pläne von Aramco-SINOPEC-Fujian die lokale Katalysatorbeschaffung sichern. Japan und Südkorea treiben Membranpilotprojekte für die Wasserstoffbetankung voran, und Indien beschleunigt die Einführung von Klinoptilolith im Rahmen landesweiter Abwasser-Upgrades.
Zeolithe-Markt Nordamerika und Europa
Der nordamerikanische Zeolithe-Markt wird durch die Naturzeolith-Produktion von St. Cloud Mining mit 42.000–45.000 Tonnen pro Jahr sowie strenge EPA-Ammoniakvorschriften beeinflusst. Kanadas Ölsand-Aufbereitungsanlagen halten die Katalysatornachfrage stabil, während die Modernisierung mexikanischer Raffinerien unter Pemex schrittweise zusätzliche Mengen hinzufügt. Europas Marktanteil spiegelt den nordamerikanischen wider, wobei Waschmittelbuilder und Wasservorschriften das Basiswachstum stützen; Membranpilotprojekte im Rahmen der EU-Wasserstoffstrategie könnten Aufwärtspotenzial freisetzen, sobald die Modulpreise sinken.
Zeolithe-Markt MEA und Südamerika
Südamerika sowie der Nahe Osten und Afrika tragen gemeinsam den verbleibenden Anteil bei. Die brasilianische Agrarindustrie schätzt Klinoptilolith zur Bodenfeuchtespeicherung, während chilenische Kupferminen Zeolithbetten in der Abwasserbehandlung von Tailings-Teichen einsetzen. GCC-Petrochemie-Großprojekte wie Ruwais und Jafurah sichern mehrjährige Verträge für synthetische Zeolithe, die die Kapazitätsplanung der Lieferanten unterstützen. Südafrikanische Versorgungsunternehmen testen Zeolithsäulen zur Schwermetallentfernung, und ägyptische Raffineriemodernisierungen weiten den Katalysatorbedarf aus, trotz schwächerer regionaler Benzinnachfrage.
Regulatorisches Umfeld
Zeolithe unterliegen hauptsächlich chemischen Registrierungs- und Produktstandardrahmenwerken und nicht einer zeolithspezifischen Genehmigungspflicht in den meisten Endanwendungen. In der Europäischen Union fallen synthetische Zeolithe unter die REACH- und CLP-Verpflichtungen, die von der ECHA verwaltet werden, während die Kommunikation in der Lieferkette durch Sicherheitsdatenblätter gestärkt wird, selbst wenn Qualitäten nicht als gefährlich eingestuft sind; Exporteure sehen sich zudem den EU-PIC-Anforderungen gemäß Verordnung (EU) Nr. 649/2012 für bestimmte Chemikalien ausgesetzt, was die Dokumentationsdisziplin bei grenzüberschreitenden Lieferungen erhöht.
Auch die Normung im Bereich Leistungs- und Anwendungsprüfung wird strenger. ASTM D 3942-2025 formalisiert die Prüfung der Elementarzellenabmessungen für Zeolithe des Faujasit-Typs, die bei der Qualifizierung von Katalysatoren und Adsorbentien verwendet werden, während China mehrere zeolithspezifische Normen einführte, darunter T/CAEPI 99-2025 für Zeolith-Wabenadsorbentien zur Reinigung industrieller organischer Abgase und DZ/T 0517.8-2025 für Prüfverfahren für Zeoliterze, was die Basis für QA/QC und die Akzeptanz lokal beschaffter Materialien anhebt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Rohstoffgewinnung und Aufbereitung von natürlichen Zeolithen, insbesondere Klinoptilolith, gefolgt von Zerkleinerung, Trocknung, Vermahlung und Klassierung zu Pulvern, Granulaten und technisch hergestellten Pellets. Daten der USGS zeigen, dass die globale Produktion natürlicher Zeolithe 2025 auf etwa 1,3 Millionen Tonnen anstieg (von etwa 1,0 Millionen Tonnen im Jahr 2024), und die Slowakei bleibt ein wichtiger Produktionsstandort, wobei ZEOCEM für 2025 280.000 Tonnen meldet, was unterstreicht, wie eine kleine Zahl von Lieferanten die Verfügbarkeit von Massengütern stabilisieren kann.
Synthetische Zeolithe erweitern die Kette vorgelagert um chemische Ausgangsstoffe (Silica-/Aluminiumoxidquellen, Templatmittel, Alkalien), hydrothermale Kristallisation und Ionenaustausch, einschließlich Seltenerd-Austausch für FCC, bevor sie nachgelagert zu Katalysatoren, Molekularsieb-Adsorbentien und aufkommenden Membran- oder Beschichtungsprodukten formuliert werden. Der Vertrieb erfolgt in der Regel zweigleisig: Natürliche Massenqualitäten gelangen über regionale Vertriebshändler in die Wasseraufbereitung, Landwirtschaft und den Bausektor, während synthetische Qualitäten häufig über direkte Liefervereinbarungen fließen, die an Qualifizierungsprotokolle und die REACH-gesteuerte Compliance in Europa gebunden sind, unterstützt durch Branchenkoordination über Gruppen wie EUZEPA. Auch zirkuläre Rohstoffinitiativen beginnen, in die vorgelagerte Versorgung einzudringen, wobei das EU-geförderte Projekt Z-ONA4LIFE auf die Herstellung synthetischer Zeolithe aus Aluminiumsalzschlacke abzielt, um die Abhängigkeit von primären Rohstoffen zu verringern und die Resilienz zu verbessern.
Wettbewerbslandschaft
Der Zeolithe-Markt weist eine moderate Konsolidierung auf, wobei strategische Allianzen die Integration von Katalysatortechnologie in Kreislaufwirtschaftsinitiativen vorantreiben. Regionale Akteure in China und Indien erweitern ihre Produktionskapazitäten mit zweistelligen Wachstumsraten und nutzen Kostenvorteile, um mit etablierten Platzhirschen bei standardisierten Pulvergüten zu konkurrieren. Darüber hinaus diversifizieren einige Unternehmen in hochwertige Segmente wie Membranprodukte und biomedizinische Anwendungen, wie die gastrointestinalen Entgiftungsformulierungen von PMA-Zeolite zeigen. Mit der Reifung der Membran- und Spezialadsorbentmärkte werden Akquisitionsmöglichkeiten voraussichtlich zunehmen. Kleinere Unternehmen ohne ausreichende operative Skalierung könnten zu Akquisitionszielen werden und größeren Akteuren ermöglichen, die Kommerzialisierung fortschrittlicher Produkte zu beschleunigen.
Führende Unternehmen der Zeolithe-Branche
-
W. R. Grace & Co.
-
BASF
-
Honeywell International Inc.
-
Clariant
-
Tosoh Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zeolithe-Markt Unternehmen in diesem Bericht
- BASF
- Albemarle Corporation
- Arkema
- Blue Pacific Minerals
- Clariant
- GCMIL
- Honeywell International Inc.
- Huiying Chemical Industry (Quanzhou) Co.
- International Zeolite Corp.
- Interra Global
- KNT Group
- Ningbo Jiahe New Materials Technology Co., Ltd.
- PQ
- Resonac Holdings Corporation
- St. Cloud Mining
- Tosoh Corporation
- W. R. Grace & Co.
- Zeochem
- Zeolyst International
- Zeotech
Marktchancen und Zukunftsaussichten
Chancen bei Zeolithen konzentrieren sich dort, wo Leistungsspezifikationen und Versorgungssicherheit am wichtigsten sind. Die Nachfrage nach FCC-Katalysatoren stützt weiterhin fortschrittliche Zeolith-Additive, unterstützt durch Kapazitätsinvestitionen wie die Erweiterung der ZSM-5-Zeolith-Fertigungsanlage von Ketjen Corporation in Bayport, Texas, im September 2025 zur Verdopplung der Produktionskapazität, sowie durch laufende Raffinerie- und Petrochemieerweiterungen in China und im GCC, die Katalysatoren weit vor der mechanischen Fertigstellung qualifizieren. Gleichzeitig treibt die Fragilität der Seltenerd-Lieferkette, einschließlich der Exportkontrollen von 2025, die die Preise für Lanthanoxid ansteigen ließen, die Formulierungsarbeit hin zu geringeren Seltenerd-Beladungen und Prozessinnovationen, die die Selektivität erhalten sollen.
Neue Chancenbereiche entstehen im Bereich kohlenstoffarmer Kraftstoffe und Kohlenstoffmanagement, wo die Selektivität von Zeolithen energieintensivere Trennverfahren ersetzen oder alternative Umwandlungswege erschließen kann. Im Juli 2026 gaben INERATEC und Zeopore eine technologische Zusammenarbeit bekannt, bei der Meso-Zeolith-Katalysatortechnologie zur Verbesserung des Hydrocrackens für CO2-neutrale E-Kraftstoffe und E-Chemikalien eingesetzt wird. Im März 2026 gaben Clariant und Vertimass eine Zusammenarbeit bekannt, um Zeolith-Katalysatoren zur Umwandlung biobasierter Alkohole in erneuerbare Kraftstoffe zu skalieren, was auf verstärkte Kommerzialisierungsaktivitäten über die konventionelle Raffinerietätigkeit hinaus hindeutet. Auf der Seite der natürlichen Zeolithe bleiben Versorgungskontinuität und Genehmigungen für die Wasseraufbereitung und Landwirtschaft relevant, einschließlich der Genehmigung von Minenerweiterungen für Betriebe in Idaho durch das U.S. Bureau of Land Management im Mai 2025. Versorgungsunternehmen setzen weiterhin auf Klinoptilolith-basierten Ionenaustausch, sofern die Regenerationsökonomie günstig bleibt, während die Ammoniakgrenzwerte verschärft werden.
Neueste Industrielle Entwicklungen in Zeolithe-Markt
- Juli 2026: Honeywell erhielt die endgültige regulatorische Genehmigung für die Übernahme des Geschäftsbereichs Catalyst Technologies von Johnson Matthey, wobei der Abschluss bis Ende August 2026 angestrebt wird. Die Transaktion erweitert Honeywells Fußabdruck bei Katalysator- und Prozesstechnologien, die zeolithbasierte Materialien in der Raffination und Petrochemie verbrauchen und spezifizieren, und stärkt damit Skalenvorteile bei der Katalysatorqualifizierung und dem Kundenzugang.
- März 2026: BASF nahm am Standort Ludwigshafen eine Produktionsanlage für 3D-gedruckte Katalysatoren unter Einsatz ihrer X3D-Technologie in Betrieb. Der Übergang fortschrittlicher Katalysatorgeometrien von der Entwicklung in die Produktion unterstützt Reaktordesigns mit höherem Durchsatz und stärkt die Position von BASF bei hochwertigen zeolithbasierten Katalysatorsystemen, bei denen die Leistungsdifferenzierung die Rohstoffpreisbildung überwiegt.
- Juni 2024: Resonac Holdings bestätigte die Skalierung von DDR-Typ-Zeolithmembranmodulen und setzte ein Kostenziel von 600 USD pro Quadratmeter bis 2027, um die Verbreitung des Wasserstoff-Tankens zu verbessern. Das Update unterstreicht die anhaltende Investition in Zeolithmembranformate, die die Nachfrage über Pulver und Pellets hinaus auf höherwertige Trennmodule ausweiten.
Zeolithe-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Zeolithe-Markt ist definiert als der Wert natürlicher und synthetischer Zeolithe, die als Adsorbentien, Katalysatoren, Ionenaustauscher und Waschmittelbuilder verkauft werden – über industrielle und umweltbezogene Anwendungen hinweg, gemessen am Verkaufspunkt und in USD ausgewiesen.
Ausschlüsse aus dem Umfang: Nicht-Zeolith-kristalline Aluminosilikate, die nicht als Zeolithe klassifiziert sind, werden ausgeschlossen; nachgelagerte Produkte, bei denen Zeolithe lediglich als zufälliger Zusatzstoff dienen, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Produkttyp
- Natürliche Zeolithe
- Synthetische Zeolithe
- Nach Form
- Pulver
- Granulat / Pellets
- Waben / Blöcke
- Membranen / Beschichtungen
- Nach Anwendung
- Adsorbentien
- Katalysatoren
- Waschmittel
- Sonstige Anwendungen (Raffination und Biogas)
- Nach Endverbraucherbranche
- Wasseraufbereitung
- Luftreinigung
- Landwirtschaft
- Petrochemie
- Bauwesen
- Sonstige (Medizin, Nuklear)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Ägypten
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
In der Desk-Research-Phase haben wir zunächst die Nachfragetreiber ermittelt, die den Zeolithe-Absatz beeinflussen, und diese Einschätzung anschließend mit angebotsseitigen Kapazitäts- und Handelssignalen abgeglichen. Öffentliche Quellen wie USGS-Mineralstatistiken, UN-Comtrade-Zolldaten, Referenzen der International Zeolite Association sowie Veröffentlichungen der EPA zu Wasser- und Luftprogrammen halfen dabei, Definitionen, wichtige Endanwendungen und wahrscheinliche Verbrauchsschwerpunkte zu verankern.
Darüber hinaus wurden Geschäftsberichte von Unternehmen, Investorenpräsentationen, technische Beiträge in begutachteten Fachzeitschriften sowie seriöse Presseberichte ausgewertet, um Anwendungsverschiebungen wie Änderungen in der Waschmittelformulierung und die Aktivität von Raffinerie-Katalysatoren zu verfolgen. Wo verfügbar, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten sowie ein weiteres Abonnement mit Fokus auf Import- und Exportdaten auf Sendungsebene genutzt, um Volumina und Preisentwicklungen nach Region gegenzuprüfen. Diese Beispiele sind nicht abschließend; viele weitere Quellen wurden ebenfalls gesichtet, um die Datenerhebung, Validierung und Klärung zu unterstützen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Desk-Research-Annahmen zu überprüfen und Lücken bei Preisspannen, dem Produktmix (natürlich versus synthetisch) sowie der Geschwindigkeit des Nachfragewandels in den Bereichen Waschmittel, Petrochemie und Wasseraufbereitung zu schließen. Wir haben mit einem Mix aus Herstellern, Distributoren und großen Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika gesprochen, um regionale Versorgungsmuster und Anwendungsunterschiede anhand desselben Fragenkatalogs vergleichen zu können.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 18 % | Asien-Pazifik: 43 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 32 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 50 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Produktionsindikatoren, anwendungsbezogene Nachfragepools und grenzüberschreitende Handelsmuster zu einem jährlichen Wert für Zeolithe nach Region zusammengeführt werden. Sobald diese Struktur steht, werden die Gesamtwerte durch selektive Bottom-up-Näherungen überprüft – etwa durch Stichproben von Lieferantenumsätzen, Rückmeldungen aus dem Vertriebskanal zu Volumina und typischen Preisspannen für natürliche und synthetische Qualitäten –, die dann zur Korrektur offensichtlicher Über- oder Unterschätzungen herangezogen werden.
Besonders gewichtige Eingangsgrößen in diesem Markt umfassen Durchsatzsignale aus Raffinerien und der Petrochemie, die den Katalysatoreinsatz antreiben, die Penetration von Waschmittelbuildern im Zusammenhang mit phosphatfreien Formulierungsvorschriften, kommunale und industrielle Wasseraufbereitungsaktivitäten, die die Adsorptions- und Ionenaustauchnachfrage erhöhen, sowie regionale Bergbau- und Verarbeitungskapazitäten für natürliche Qualitäten. Preisentwicklungen werden mit anwendungsgewichteten durchschnittlichen Verkaufspreisen abgebildet, sodass höherwertige Katalysator- und Spezialqualitäten nicht auf dieselbe Weise gemittelt werden wie Bau- und Landwirtschaftsanwendungen. Für die Prognose wurden hauptsächlich Szenarioanalysen eingesetzt, gestützt durch Trendglättung der Nachfrageindikatoren; die Ergebnisse wurden mit den Erwartungen der Interviewpartner zu Kapazitätserweiterungen, Substitution und regulatorischen Impulsen abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mindestens drei Perspektiven validiert: Angebotssignale, Nachfrageindikatoren und Preislogik. Anschließend werden Jahressprünge geprüft, die nicht zu bekannten Ereignissen passen. Erscheint eine Abweichung zu hoch, werden Annahmen erneut geprüft, die relevanten Quellenreihen erneut gesichtet und ausgewählte Befragte erneut kontaktiert, um zu bestätigen, was sich wann verändert hat.
Ein zweiter Analyst überprüft die Modellschritte und die Zwischentabellen vor der Freigabe, um Berechnungsfehler und Umfangsabweichungen frühzeitig zu erkennen. Der Bericht wird jährlich aktualisiert; Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie bedeutenden Kapazitätsänderungen oder starken Verschiebungen bei Rohstoff- und Energiekosten. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, um sicherzustellen, dass die neuesten öffentlichen Daten und bestätigten Marktereignisse in den Zahlen berücksichtigt sind.
Vergleich der Zeolithe-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zeolithe-Marktwerte können weit auseinanderliegen, selbst wenn sie denselben Gesamtbereich beschreiben, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was als Zeolith-Umsatz gilt und wie Preise über Anwendungen hinweg aktualisiert werden. Die wesentlichen Unterschiede ergeben sich in der Regel aus dem Umfang (Abdeckung natürlicher versus synthetischer Zeolithe sowie ob angrenzende Aluminosilikat-Materialien einbezogen werden), den Preismethoden und der Art, wie Handels- und Kapazitätssignale zur Plausibilitätsprüfung der Gesamtwerte herangezogen werden.
Die Hauptdifferenz ergibt sich daraus, ob angrenzende Aluminosilikat-Materialien und der nachgelagerte Wert von Katalysatorsystemen eingerechnet werden; Mordor Intelligence behandelt den Markt als Umsatz mit klassifizierten Zeolithen (natürlich und synthetisch) und hält die Preisgestaltung an den anwendungsgewichteten Qualitätsmix gebunden, anstatt einen einzigen gemischten Durchschnittsverkaufspreis über alle Anwendungen hinweg zu verwenden.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,58 Milliarden USD (2026) | |
| Branchenanalysefirma A | 14,74 Milliarden USD (2024) | Verwendet einen breiteren kommerziellen Umfang, der angrenzende Materialien und einen höheren nachgelagerten Wert in Katalysatorketten einbeziehen kann, und stützt sich stärker auf den Basisjahres-Umsatzmix mit weniger expliziter handelsbasierter Volumenabstimmung. |
| Branchenverlag B | 8,96 Milliarden USD (2024) | Scheint einen engeren Nachfragepool für natürliche Qualitäten in geringerwertigen Anwendungen anzuwenden und hält Teile der Preisstruktur relativ statisch, was den Wert unterschätzen kann, wenn sich der Mix in Richtung höherpreisiger synthetischer und Katalysatoranwendungen verschiebt. |
Der Vergleich zeigt, dass die Spanne größtenteils dadurch erklärt wird, was neben Zeolithen einbezogen wird und wie die Preisgestaltung durch den Anwendungsmix geführt wird. Indem der Umfang auf klassifizierte Zeolith-Umsätze beschränkt und anschließend anhand von Produktions-, Handels- und Endverbrauchssignalen überprüft wird, bleibt die endgültige Zahl auf nachvollziehbare, wiederholbare Schritte zurückführbar, die bei Eingang neuer Daten erneut geprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des globalen Zeolithe-Marktes bis 2031?
Der Wert wird voraussichtlich im Jahr 2031 USD 11,64 Milliarden erreichen, was eine CAGR von 3,97 % gegenüber dem Basiswert von 2026 widerspiegelt.
Welches Endverbrauchssegment wird bis 2031 am schnellsten wachsen?
Die Wasseraufbereitung führt mit einer jährlichen Wachstumsrate von 6,68 %, angetrieben durch strengere Ammoniak-Einleitungsgrenzwerte in Nordamerika und Europa.
Warum gewinnen synthetische Zeolithe gegenüber Naturgüten an Marktanteilen?
Petrochemische Katalysatoren und Molekularsieb-Adsorbentien erfordern präzise Si/Al-Verhältnisse und eine konsistente Kationenaustauschkapazität – Vorteile, die eine CAGR von 5,67 % für synthetische Gerüste untermauern.
Welches Seltenerdversorgungsrisiko betrifft FCC-Katalysatorhersteller?
Die Raffination von Lanthan und Cer ist stark in China konzentriert, und die Exportkontrollen von 2025 haben die Lanthanoxidpreise um 31 % angehoben, was die Margen für seltenerdeausgetauschte FCC-Katalysatoren einengt.
Wie schnell werden Zeolith-Membranen voraussichtlich wachsen?
Membran- und Beschichtungsformate werden voraussichtlich eine CAGR von 6,21 % verzeichnen, da Wasserstoffreinigungspiloten skalieren und die Kosten auf USD 600 pro Quadratmeter sinken.
Welche Region wird bis 2031 den größten inkrementellen Nachfragezuwachs verzeichnen?
Asien-Pazifik wird voraussichtlich mit einer CAGR von 6,23 % wachsen, angetrieben durch laufende Raffinerie- und petrochemische Kapazitätserweiterungen in China und dem GCC.