
Marktgröße und Marktanteil für Polymerexzipienten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktvolumen (2026) | 495.02 Kilotonn |
| Marktvolumen (2031) | 606.92 Kilotonn |
| Wachstumsrate (2026 - 2031) | 4.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
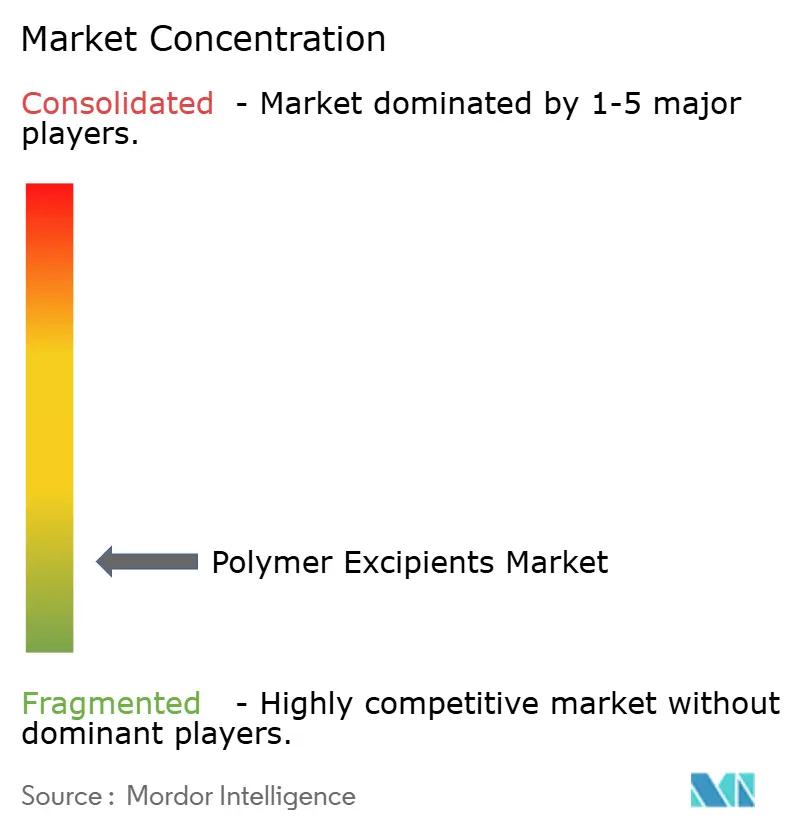
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polymerexzipienten von Mordor Intelligence
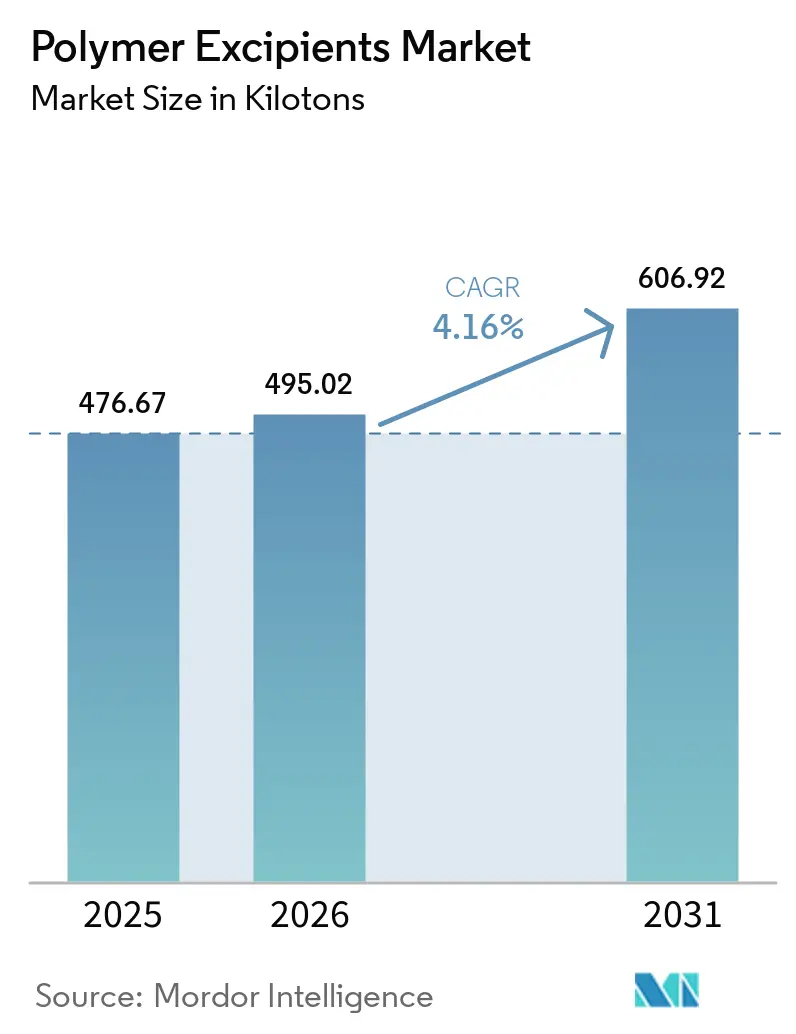
Die Marktgröße für Polymerexzipienten betrug 476,67 Kilotonnen im Jahr 2025 und wird voraussichtlich von 495,02 Kilotonnen im Jahr 2026 auf 606,92 Kilotonnen bis 2031 wachsen, bei einer CAGR von 4,16 % während des Prognosezeitraums (2026–2031). Der Markt für Polymerexzipienten wird stärker durch regulatorische Einreichungen, Arzneimittelzulassungen und validierte Formulierungen beeinflusst als durch kurzfristige Rohstoffpreiszyklen. Der Austausch eines Exzipienten in einem zugelassenen Arzneimittelprodukt erfordert analytische Studien und Vergleichbarkeitsstudien nach der Zulassung, die die Nachfrage über längere Zeiträume an kommerzielle Produkte knüpfen. Diese Anforderung kann dazu führen, dass etablierte Polymersysteme schwer zu ersetzen sind, und trägt dazu bei, die Nachfrage inmitten allgemeiner Unsicherheit in der Pharmaindustrie aufrechtzuerhalten. Das Marktwachstum spiegelt auch die Generika-Produktion in Schwellenmärkten und den Einsatz spezialisierter Beschichtungssysteme in den Innovator-Arzneimittelpipelines wider. Der Wettbewerb konzentriert sich auf technische Supportkapazitäten, proprietäre Polymerplattformen und die Fähigkeit, detaillierte Qualitätsanforderungen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
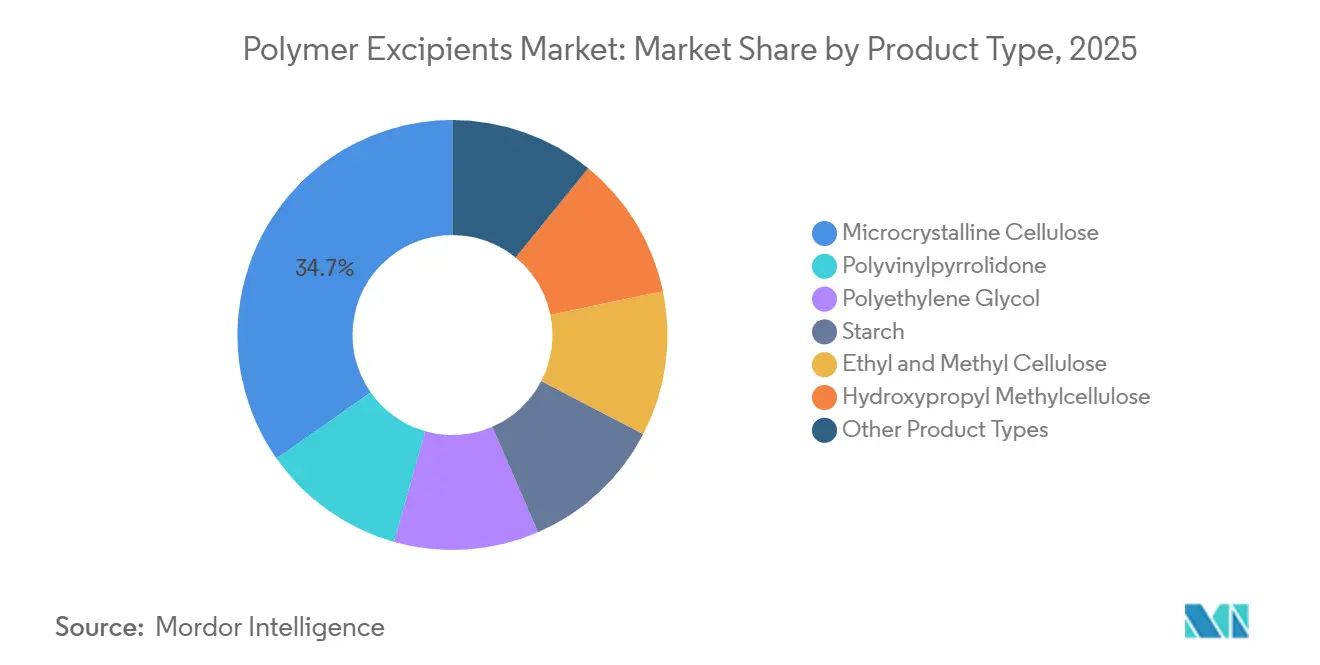
- Nach Produkttyp hielt mikrokristalline Cellulose im Jahr 2025 einen Marktanteil von 34,74 % am Markt für Polymerexzipienten und wird voraussichtlich bis 2031 mit einer CAGR von 4,87 % wachsen.
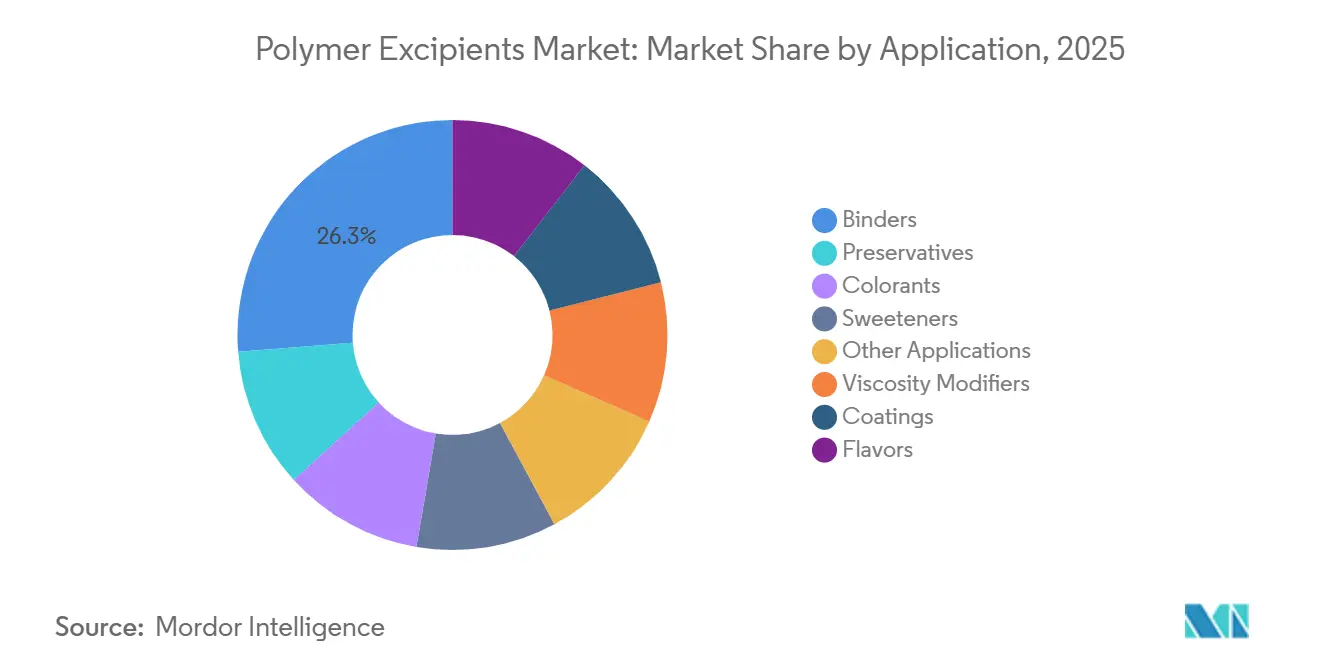
- Nach Anwendung entfielen auf Bindemittel im Jahr 2025 26,25 % der Marktgröße für Polymerexzipienten, während Beschichtungen voraussichtlich die höchste CAGR von 5,24 % bis 2031 verzeichnen werden.
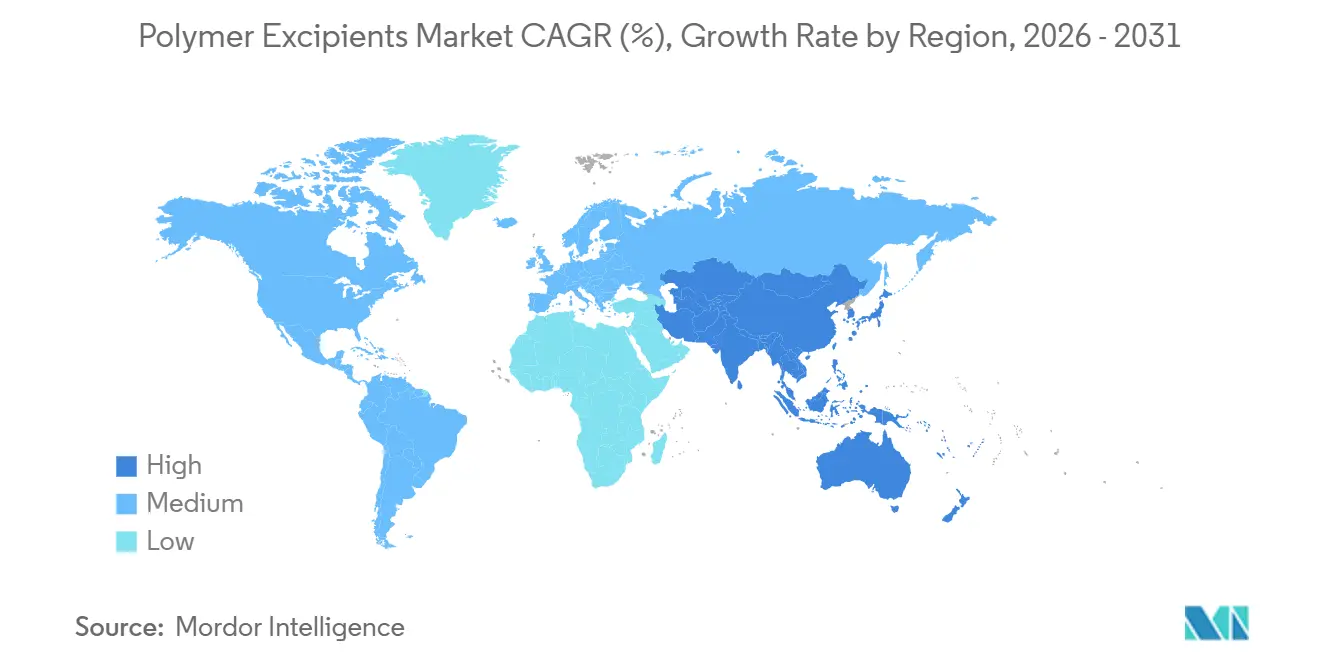
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 38,17 % am Markt für Polymerexzipienten und wird voraussichtlich bis 2031 mit einer CAGR von 5,03 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Generika- und Komplexarzneimittelherstellung | +1.0% | Global, konzentriert in Asien-Pazifik, Indien, China und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von Formulierungen mit kontrollierter Freisetzung und gezielter Wirkstoffabgabe | +0.9% | Nordamerika und Europa, mit wachsender Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum von Biologika, Biosimilars und lang wirkenden Injektabilia | +0.8% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach multifunktionalen und patientenzentrierten Exzipienten | +0.5% | Global, mit frühen Einführungsgewinnen in Nordamerika, Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Einführung von Durchfertigungsverfahren und Direktkompression | +0.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf wichtige Fertigungszentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Generika- und Komplexarzneimittelherstellung
Die Generika- und Komplexarzneimittelherstellung treibt die Nachfrage im Markt für Polymerexzipienten an. Indien und China bleiben wichtige Fertigungszentren, da ihre Pharmahersteller inländische und Exportmärkte bedienen. In China unterstützt das Rahmenwerk „Gesundes China 2030” einen Wandel von Standardgenerika hin zu differenzierten Formulierungen. Diese Formulierungen erfordern Polymere mit strengeren Reinheitsspezifikationen und spezialisierter funktionaler Leistung. Tabletten und Kapseln machen mehr als 80 % der pharmazeutischen Darreichungsformen aus, die Menschen verabreicht werden, und bleiben die primäre Anwendung für Polymerbindemittel und Beschichtungsmaterialien. Diese Basis an festen oralen Produkten bietet dem Markt für Polymerexzipienten eine stabile Nachfragequelle, da die Generikaproduktion zunimmt.
Zunehmende Einführung von Formulierungen mit kontrollierter Freisetzung und gezielter Wirkstoffabgabe
Produkte mit kontrollierter Freisetzung unterstützen die Nachfrage nach Hydroxypropylmethylcellulose (HPMC) und Ethylcellulose im Markt für Polymerexzipienten. Diese Polymere bilden Tablettenmatrizes, die verlängerte Dosierungsintervalle und eine gezielte Wirkstofffreisetzung ermöglichen. Der Exzipientenanteil in Produkten mit kontrollierter Freisetzung kann 60–70 % des gesamten Tablettengewichts ausmachen, was den Polymerverbrauch pro zugelassenem Produkt erhöht. Evonik berichtet, dass seine EUDRAGIT-Plattform in mehr als 23.000 Patenten zitiert wird und in 80 Ländern eingesetzt wird. Cellulosederivate, einschließlich HPMC, dienen als Matrixbildner für die orale transmukosale und retardierte Freisetzung großer Moleküle. Der Markt für Polymerexzipienten entwickelt sich hin zu Qualitäten mit höheren Spezifikationen für Formulierungen mit kontrollierter Freisetzung und gezielter Wirkstoffabgabe.
Nachfrage nach multifunktionalen und patientenzentrierten Exzipienten
Ko-prozessierte Exzipienten kombinieren Funktionen wie Bindung, Zerfall und Fließverbesserung in einem einzigen Material. Diese Materialien können Verarbeitungsschritte reduzieren und den Pulverfluss bei der Hochgeschwindigkeitstablettenherstellung verbessern. Orodispersible Tabletten und Mini-Tabletten für pädiatrische und geriatrische Patienten erfordern Polymere, die schnellen Zerfall, akzeptablen Geschmack und mechanische Festigkeit in Einklang bringen. Ionenaustauschpolymersysteme können die Geschmacksmaskierung und den schnellen Zerfall in pädiatrischen Formulierungen unterstützen. Der Markt für Polymerexzipienten profitiert von Materialien, die die Herstellungseffizienz und die Patientenfreundlichkeit verbessern. Diese Formulierungen erfordern auch, dass Lieferanten konsistente Materialien und technische Beratung während der gesamten Produktentwicklung bereitstellen.
Einführung von Durchfertigungsverfahren und Direktkompression
Durchfertigungsverfahren und Direktkompression erhöhen die Bedeutung von Polymeren, die mehrere Funktionen innerhalb eines einzigen Prozesses erfüllen. Direktkompressionsmaterialien müssen unter streng kontrollierten Produktionsbedingungen konsistenten Fluss, Bindung und Zerfall gewährleisten. Diese Anforderung begünstigt ko-prozessierte Qualitäten, die die Anzahl der für die Tablettenproduktion benötigten Inhaltsstoffe und Verarbeitungsschritte reduzieren. Mikrokristalline Cellulose (MCC) bleibt wichtig, da sie in Direktkompressionsanwendungen als Bindemittel, Sprengmittel, Gleitmittel und Stabilisator fungieren kann. Es wird erwartet, dass der Markt für Polymerexzipienten eine erhöhte Nachfrage nach Qualitäten verzeichnet, die einen zuverlässigen Betrieb in kontinuierlichen und Hochgeschwindigkeitsproduktionslinien unterstützen. Dieser Wandel erhöht auch die Bedeutung der Formulierungsunterstützung und Qualitätsdokumentation durch Lieferanten.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge regulatorische Anforderungen und Qualitätskonformitätsanforderungen | -0.5% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Entwicklungs- und Herstellungskosten für Spezialqualitäten | -0.4% | Global, insbesondere für Formulierer in Schwellenmärkten und kleinere Auftragsforschungs- und Herstellungsorganisationen (CDMOs) | Langfristig (≥ 4 Jahre) |
| Variabilität von Exzipientennitrit und Risiko der Nitrosaminbildung | -0.3% | Global, mit konzentriertem Konformitätsdruck in Nordamerika und Europa sowie exportorientierten Herstellern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Anforderungen und Qualitätskonformitätsanforderungen
Pharmazeutische Polymerexzipienten müssen pharmakopeischen Standards, nationalen regulatorischen Anforderungen und den Leitlinien des Internationalen Rates für Harmonisierung (ICH) entsprechen. Dieses mehrschichtige Konformitätsrahmenwerk kann operative Anforderungen für kleinere Lieferanten schaffen. Lieferanten müssen Qualifizierungsprozesse, Änderungsmanagement und Polymercharakterisierung während des gesamten Produktlebenszyklus aufrechterhalten. Materialien, die in den Monografien des United States Pharmacopeia/National Formulary (USP/NF), des Europäischen Arzneibuches und des Japanischen Arzneibuches aufgeführt sind, unterliegen im Allgemeinen einer geringeren regulatorischen Prüfung als neuartige Materialien. BASF berichtete, dass Soluplus im Jahr 2025 im Europäischen Arzneibuch monografiert wurde, was die neuheitsbezogene regulatorische Belastung bei europäischen Einreichungen verringert. Diese Anforderungen können die Lieferantenbasis im Markt für Polymerexzipienten einschränken und die Rolle von Herstellern mit Multi-Kompendium-Konformitätsfähigkeiten stärken.
Variabilität von Exzipientennitrit und Risiko der Nitrosaminbildung
Das Nitrosaminrisiko kann aus Wechselwirkungen zwischen Formulierungskomponenten unter bestimmten Temperatur-, pH- und Lagerbedingungen resultieren. Die FDA-Leitlinie vom September 2024 erweiterte ihren Anwendungsbereich auf kleinmolekulare Nitrosamine und nitrosaminwirkstoffbezogene Verunreinigungen (NDSRIs)[1]. Der Internationale Pharmazeutische Exzipientenrat (IPEC) Federation stellt fest, dass Nitrosaminrisikobewertungen aminhaltige Polymerexzipienten berücksichtigen sollten, einschließlich bestimmter aminofunktionalisierter Polymethacrylate. Stickstoffhaltige Polymerqualitäten können eine chargenweise Nitritprüfung erfordern, was die Analysekosten und das Potenzial für Chargenrückweisungen erhöht. Lieferanten mit niedrigen Verunreinigungsprofilen können die Konformitätsanforderungen im Markt für Polymerexzipienten unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Mikrokristalline Cellulose führt beim Volumen und Spezialpolymere unterstützen FormulierungsanforderungenMikrokristalline Cellulose (MCC) hatte im Jahr 2025 einen Anteil von 34,74 % am Markt für Polymerexzipienten und wird voraussichtlich während 2026–2031 mit einer CAGR von 4,87 % wachsen. MCC wird in Direktkompressionsformulierungen aufgrund ihres etablierten regulatorischen Profils und ihrer Verfügbarkeit in PH-101-, PH-102- und silizierten Qualitäten eingesetzt. Eine 2024 veröffentlichte, von Fachleuten begutachtete Studie identifizierte MCC als Material mit hohem Verdünnungspotenzial und Kompaktierungskapazität unter Direktkompressionsfüllstoffen. Die Studie klassifizierte MCC auch als Bindemittel, Sprengmittel, Gleitmittel und Stabilisator. Ihre Verwendung mit HPMC oder Ethylcellulose in Retardmatrixsystemen erweitert ihre Anwendung über Tabletten mit sofortiger Freisetzung hinaus.
HPMC ist das zweitgrößte Produktsegment nach Volumen und dient als Matrixbildner für kontrollierte Freisetzung sowie als Material für vegetarische Kapselhüllen. PVP bleibt ein Bindemittel und Lösungsvermittler bei der Nassgranulierung und in amorphen festen Dispersionen. Die PEG-Nachfrage korreliert mit der parenteralen und biologischen Herstellung, da es als Kryoprotektivum, Tensid und Viskositätsmodifikator dienen kann. Stärkebasierte Materialien unterstützen Anwendungen mit sofortiger Freisetzung und Sprengmittelanwendungen in kostenempfindlichen Märkten. Ethylcellulose und Methylcellulose unterstützen Retardbeschichtungssysteme für Pellets, Kapseln und Mehreinheitsdosierungsformen im Markt für Polymerexzipienten.



Nach Anwendung:
Bindemittel halten die größte Position, während Beschichtungen am schnellsten wachsenBindemittel hatten im Jahr 2025 einen Anteil von 26,25 % am Markt für Polymerexzipienten, unterstützt durch die globale Tablettenherstellung in Generika- und Spezialarzneimittelpipelines. MCC und PVP spielen komplementäre Rollen bei der Direktkompression bzw. der Nassgranulierung. Tabletten und Kapseln machen mehr als 80 % der pharmazeutischen Darreichungsformen aus, die Menschen verabreicht werden, was die Nachfrage nach Bindemittelmaterialien antreibt. Obwohl Durchfertigungsverfahren bestimmte Granulierungsschritte eliminieren können, können höhere Wirkstoffbeladungen, komplexe Chargen und steigende Produktionsvolumina diesen Effekt ausgleichen. Bindemittel unterstützen das Segment der festen oralen Darreichungsformen.
Beschichtungen stellen das am schnellsten wachsende Anwendungssegment im Markt für Polymerexzipienten dar und werden voraussichtlich während 2026–2031 eine CAGR von 5,24 % verzeichnen. Die Nachfrage nach enterischen, retardierten und patientenspezifischen Beschichtungen nimmt bei pädiatrischen und Spezialarzneimittelprodukten zu. Ashland Inc. begann 2026 mit dem Bau einer Tablettenbeschichtungsanlage in Ambernath, Indien, um eine lokalisierte Versorgungsbasis für mehr als 3.000 indische Pharmahersteller aufzubauen. Viskositätsmodifikatoren werden in flüssigen, halbfesten und ophthalmischen Darreichungsformen eingesetzt. Farbstoffe, Süßungsmittel, Aromen und Konservierungsmittel spielen eine untergeordnete Rolle bei pädiatrischen oralen Flüssigkeiten und Kauprodukten.

Geografische Analyse
APAC-Markt für Polymerexzipienten
Asien-Pazifik hielt 2025 einen Anteil von 38,17 % am Markt für Polymerexzipienten und wird voraussichtlich bis 2031 mit einer CAGR von 5,03 % wachsen. Indien und China stützen diese Position durch die Herstellung von Generika und einen zunehmenden Fokus auf komplexe Formulierungen. Chinas Rahmenwerk „Gesundes China 2030” unterstützt einen Wandel hin zu Produkten, die leistungsfähigere Polymermaterialien erfordern. Japan trägt zur Nachfrage nach hochwertigen cellulosischen und Spezialpolymeren bei, die den Qualitätsanforderungen des Japanischen Arzneibuches entsprechen. Im Jahr 2026 eröffneten Evonik und Higuchi das Open Pharma Lab in Yokohama und boten Formulierungsexperten Zugang zu den EUDRAGIT-Plattformen und Formulierungskompetenz[2].
Markt für Polymerexzipienten in Nordamerika und Europa
Nordamerika ist die zweitgrößte Nachfrageregion im Markt für Polymerexzipienten. Die Vereinigten Staaten machen mehr als 90 % des regionalen Verbrauchs aus, wobei die Nachfrage auf Spezialpolymergüten für komplexe orale und injizierbare Produkte konzentriert ist. Kanada trägt durch die inländische Produktion und die CDMO-Aktivitäten in Nordamerika bei, während Mexiko von den US-amerikanischen Netzwerken zur Herstellung von Generika profitiert. Die europäische Nachfrage wird durch die Anforderungen des Europäischen Arzneibuches und die Leitlinien der Europäischen Arzneimittel-Agentur (EMA) geprägt. Deutschland ist ein Innovationszentrum für die Kollidon- und Soluplus-Plattformen von BASF sowie das EUDRAGIT-Geschäft von Evonik, während Frankreich Roquette Frères und Gattefossé beherbergt.
Markt für Polymerexzipienten in Südamerika und MEA
Brasilien führt die südamerikanische Nachfrage im Markt für Polymerexzipienten an, da die Produktion von Generika die Nachfrage nach Binde- und Beschichtungspolymeren antreibt. Argentinien trägt zusätzliche Nachfrage bei, obwohl Währungsvolatilität und regulatorische Unterschiede lokale oder inländisch gemischte Materialien begünstigen können. Saudi-Arabien und Südafrika sind wichtige Nachfragezentren im Nahen Osten und Afrika. Die Kapazitäten Saudi-Arabiens für Impfstoffe und Spezialarzneimittel treiben die Nachfrage nach Polymeren in Injektionsqualität an, während Ägypten und Nigeria Fertigungszentren entwickeln, die das Importwachstum unterstützen.
Wettbewerbslandschaft
Marktkonzentration
Innovation und Nachhaltigkeit treiben den zukünftigen Erfolg
Der Markt für Polymerexzipienten ist fragmentiert. BASF, Evonik, Ashland, Colorcon, Lubrizol und Merck KGaA behaupten ihre Positionen durch proprietäre Polymersysteme, Patentportfolios und Formulierungsdienstleistungen. Standardmaterialien, einschließlich Standard-MCC, PVP und PEG, sind stärker fragmentiert, wobei Hersteller in Indien und China hauptsächlich über den Preis konkurrieren. Diese Dynamik schafft einen gespaltenen Markt, in dem der Umsatz mit Spezialqualitäten schneller wachsen kann als das Volumen. Die frühe Formulierungsarbeit ist eine wichtige Wettbewerbsphase, da technischer Support und regulatorische Dokumentation die Materialauswahl beeinflussen.
Evonik und Higuchi eröffneten 2026 das Open Pharma Lab in Yokohama und erweiterten damit den Zugang zu EUDRAGIT-Plattformen und lokalem Formulierungssupport. Evonik berichtete von einer 6%igen Reduzierung des Produkt-CO₂-Fußabdrucks von EUDRAGIT L 100-55, unterstützt durch eine mit erneuerbarer Energie betriebene Sprühtrocknungsanlage in Darmstadt. Ashland brachte 2026 kommerziell Permexa Natriumcaprat für die Entwicklung oraler Peptid-, Biologika- und GLP-1-Arzneimittelprodukte auf den Markt. Diese Initiativen zeigen, dass Unternehmen im Markt für Polymerexzipienten durch Formulierungsfähigkeiten und Herstellungsinvestitionen konkurrieren.
Kleinere Spezialisten wie Gattefossé und JRS PHARMA halten fokussierte Positionen in lipidbasierten und ko-prozessierten Systemen. EUDRAGIT-Polymere werden in mehr als 23.000 Patenten in 80 Ländern zitiert, was auf ihre Verwendung als funktionale Beschichtungsplattformen hinweist. Markteintrittsbarrieren bleiben erheblich, da neue Lieferanten Qualitätssysteme, Multi-Kompendium-Dokumentation und Formulierungsglaubwürdigkeit benötigen. Daher ist der Markt für Polymerexzipienten in Spezialanwendungen stärker konzentriert als in Standardqualitäten.
Marktführer der Branche für Polymerexzipienten
-
BASF
-
Ashland
-
Dow
-
Evonik Industries AG
-
Roquette Frères
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Polymerexzipienten Unternehmen in diesem Bericht
- Ashland
- BASF
- Colorcon, Inc.
- Croda International Plc
- DFE Pharma
- Dow
- DuPont
- Evonik Industries AG
- Gattefossé SAS
- JRS PHARMA
- Lubrizol
- Merck KGaA
- Roquette Frères
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
Globaler Berichtsumfang des Marktes für Polymerexzipienten
Führende Unternehmen im Markt für Polymerexzipienten
Der Markt für Polymerexzipienten weist prominente Akteure wie BASF, Dow, Evonik Industries, Ashland und International Flavors & Fragrances (IFF) auf, die Innovation und Marktentwicklung vorantreiben. Unternehmen konzentrieren sich zunehmend auf die Entwicklung spezialisierter Polymerexzipienten und -inhaltsstoffe mit besonderen Produkteigenschaften, insbesondere für fortschrittliche Arzneimittelabgabesysteme und verbesserte Formulierungsfähigkeiten. Strategische Portfolioverschiebungen hin zu „Systemlösungen” und nachhaltigen Inhaltsstoffen verdeutlichen die Entwicklung der Branche hin zu größerer Spezialisierung und höheren Erträgen. Operative Exzellenz wird durch integrierte Produktionsanlagen und robuste Vertriebsnetze erzielt, während Unternehmen ihre globale Präsenz durch Kapazitätserweiterungen und regionale Produktionsstandorte ausbauen. Forschungs- und Entwicklungsinvestitionen sind primär auf die Schaffung von Mehrkomponentensystemen mit mehreren Ertragsströmen entlang der Wertschöpfungskette ausgerichtet, zugeschnitten auf spezifische Kundenbedürfnisse und Nachhaltigkeitsvorteile.
Konsolidierter Markt mit starken regionalen Akteuren
Die Polymerexzipientenbranche weist auf globaler Ebene eine relativ konsolidierte Struktur auf, dominiert von großen multinationalen Chemie- und Pharmaunternehmen mit diversen Produktportfolios. Diese Hauptakteure nutzen ihre umfangreichen Forschungskapazitäten, etablierten Vertriebsnetze und langjährigen Beziehungen zu Pharmaherstellern, um ihre Marktpositionen zu behaupten. Der Markt umfasst auch spezialisierte regionale Hersteller, die sich auf bestimmte Produktkategorien oder geografische Märkte konzentrieren, insbesondere in aufstrebenden Volkswirtschaften, in denen lokale Produktionskapazitäten ausgebaut werden.
Fusions- und Übernahmeaktivitäten haben die Wettbewerbslandschaft neu gestaltet, wobei Unternehmen versuchen, ihre Produktportfolios und ihre geografische Präsenz zu erweitern. Bemerkenswerte Transaktionen umfassen die Fusion von IFF mit dem Geschäftsbereich Ernährung & Biowissenschaften von DuPont sowie die Übernahme des in Indien ansässigen Unternehmens Crest Cellulose durch Roquette, was den Trend der Branche zur Konsolidierung und vertikalen Integration verdeutlicht. Unternehmen verfolgen zunehmend strategische Partnerschaften und Kooperationen, um ihre technologischen Fähigkeiten und ihren Marktzugang zu verbessern, und investieren gleichzeitig in die Rückwärtsintegration, um die Rohstoffversorgung zu sichern und die Qualitätskontrolle aufrechtzuerhalten.
Innovation und Nachhaltigkeit treiben den zukünftigen Erfolg voran
Der Erfolg im Markt für Polymerexzipienten hängt zunehmend von der Fähigkeit der Unternehmen ab, innovative, leistungsstarke Produkte zu entwickeln und dabei strenge regulatorische Anforderungen und Nachhaltigkeitsziele zu erfüllen. Marktführer investieren in Forschung und Entwicklung, um spezialisierte pharmazeutische Polymerexzipienten zu schaffen, die spezifische Formulierungsherausforderungen bewältigen, insbesondere bei fortschrittlichen Arzneimittelabgabesystemen und schwer löslichen Arzneimitteln. Unternehmen konzentrieren sich auch auf die Entwicklung nachhaltiger und natürlich gewonnener pharmazeutischer Zusatzstoffe, um der wachsenden Kundennachfrage nach umweltfreundlichen Lösungen gerecht zu werden, während sie gleichzeitig starke Qualitätskontroll- und regulatorische Compliance-Programme aufrechterhalten.
Für Neueinsteiger und kleinere Akteure liegt der Erfolg darin, Nischenmarktsegmente zu identifizieren und zu bedienen, spezialisiertes Fachwissen zu entwickeln und starke Beziehungen zu Pharmaherstellern aufzubauen. Der zunehmende Fokus auf Qualität und regulatorische Compliance stellt sowohl Herausforderungen als auch Chancen dar, da Unternehmen erheblich in die Erfüllung dieser Anforderungen investieren müssen, während sie sich gleichzeitig durch überlegenen Service und technischen Support differenzieren. Regionale Akteure können einen Wettbewerbsvorteil erlangen, indem sie lokales Marktwissen nutzen und enge Beziehungen zu inländischen Pharmaherstellern pflegen, und gleichzeitig in Technologie und Qualitätssysteme investieren, um internationale Standards zu erfüllen.
Globaler Berichtsumfang des Marktes für Polymerexzipienten
Polymerexzipienten sind große, kettenartige Moleküle, die Arzneimittelformulierungen neben aktiven pharmazeutischen Wirkstoffen zugesetzt werden, um die Wirkstoffabgabe zu verbessern, die Stabilität zu erhöhen und die Freisetzung und Leistung des Arzneimittels im Körper zu kontrollieren.
Der Markt für Polymerexzipienten ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Polyvinylpyrrolidon, Polyethylenglykol, Stärke, mikrokristalline Cellulose, Ethyl- und Methylcellulose, Hydroxypropylmethylcellulose und sonstige Produkttypen segmentiert. Nach Anwendung ist der Markt in Bindemittel, Viskositätsmodifikatoren, Beschichtungen, Aromen, Konservierungsmittel, Farbstoffe, Süßungsmittel und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Polymerexzipienten in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Volumen (Kilotonnen) angegeben.
Segmentierungsübersicht
| Polyvinylpyrrolidon |
| Polyethylenglykol |
| Stärke |
| Mikrokristalline Cellulose (MCC) |
| Ethyl- und Methylcellulose |
| Hydroxypropylmethylcellulose (HPMC) |
| Sonstige |
| Bindemittel |
| Viskositätsmodifikatoren |
| Beschichtungen |
| Aromastoffe |
| Konservierungsmittel |
| Farbstoffe |
| Süßungsmittel |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Polyvinylpyrrolidon | |
| Polyethylenglykol | ||
| Stärke | ||
| Mikrokristalline Cellulose (MCC) | ||
| Ethyl- und Methylcellulose | ||
| Hydroxypropylmethylcellulose (HPMC) | ||
| Sonstige | ||
| Anwendung | Bindemittel | |
| Viskositätsmodifikatoren | ||
| Beschichtungen | ||
| Aromastoffe | ||
| Konservierungsmittel | ||
| Farbstoffe | ||
| Süßungsmittel | ||
| Sonstige | ||
| Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Polymerexzipienten?
Die Marktgröße für Polymerexzipienten betrug 476,67 Kilotonnen im Jahr 2025 und wird voraussichtlich von 495,02 Kilotonnen im Jahr 2026 auf 606,92 Kilotonnen bis 2031 wachsen, bei einer CAGR von 4,16 % während des Prognosezeitraums (2026–2031).
Welcher Produkttyp hat die größte Position bei Polymerexzipienten?
Mikrokristalline Cellulose führte im Jahr 2025 mit einem Volumenanteil von 34,74 % und wird voraussichtlich bis 2031 mit einer CAGR von 4,87 % wachsen.
Welche Anwendung wächst am schnellsten?
Beschichtungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,24 % wachsen, unterstützt durch die Nachfrage nach enterischen, retardierten und patientenspezifischen Beschichtungen.
Welche Region führt die Nachfrage nach Polymerexzipienten an?
Asien-Pazifik machte im Jahr 2025 38,17 % des globalen Volumens aus und wird voraussichtlich bis 2031 mit einer CAGR von 5,03 % wachsen.
Welche Jahre deckt dieser Bericht über den Markt für Polymerexzipienten ab?
Der Bericht umfasst die historische Marktgröße des Marktes für Polymerexzipienten für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des Marktes für Polymerexzipienten für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.