
Propylenglykol-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 5.36 Millionen Tonnen |
| Marktvolumen (2031) | 7.76 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 7.68 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Propylenglykol-Marktanalyse von Mordor Intelligence
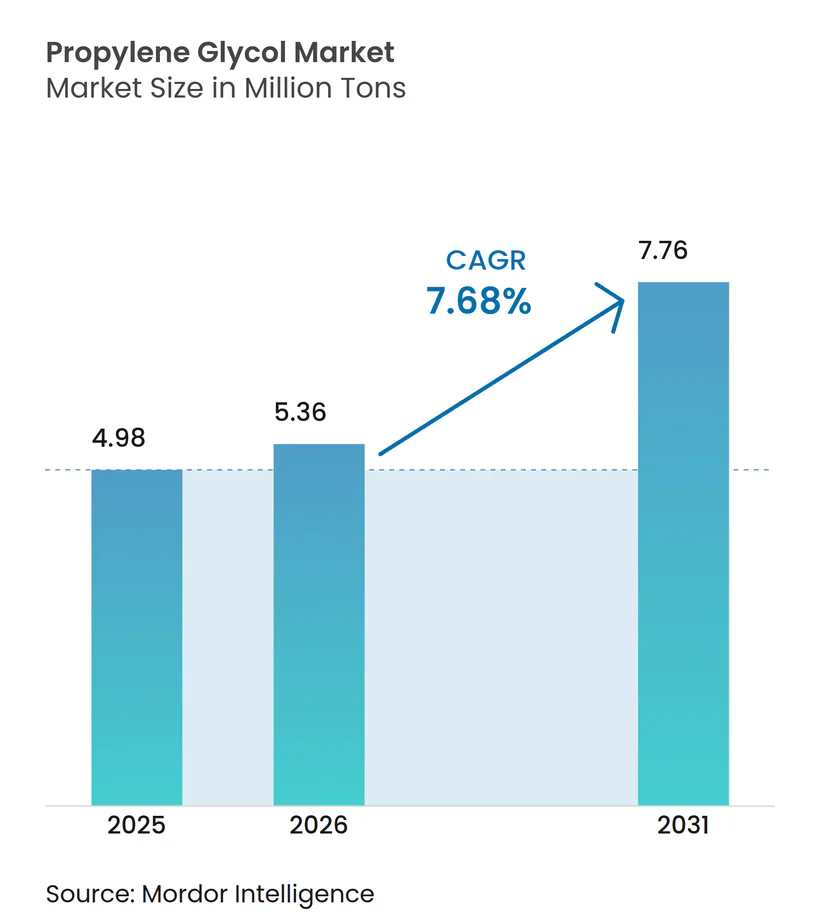
Die Marktgröße des Propylenglykol-Marktes wird voraussichtlich von 4,98 Millionen Tonnen im Jahr 2025 auf 5,36 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 mit einer CAGR von 7,68 % über den Zeitraum 2026–2031 ein Volumen von 7,76 Millionen Tonnen erreichen. Die Nachfragestärke resultiert aus dem Einsatz von ungesättigten Polyesterharz (UPR)-Verbundwerkstoffen in Windkraftanlagenrotorblättern, der zunehmenden Verwendung von Material der United States Pharmacopeia-Qualität in injizierbaren Arzneimitteln sowie dem wachsenden Volumen an gering toxischen Wärmeträgerflüssigkeiten für Elektrofahrzeuge. Direkte katalytische Technologien, die Propylen in einem einzigen Schritt zu Propylenglykol umwandeln, senken die Stückkosten und erleichtern die Integration von bio-zirkulären Ausgangsstoffen, während umfangreiche chinesische Kapazitätserweiterungen kurzfristig auf die Margen bei Standardqualitäten drücken. Die Elektrifizierung des Fahrzeugbereichs, globale Infrastrukturausgaben und der regulatorische Druck zugunsten sichererer Hilfsstoffe stützen das mittelfristige Wachstum; gleichwohl führen Preisschwankungen beim Propylenoxid-Ausgangsstoff und strengere Reinheitsgrenzwerte bei hochdosierten pharmazeutischen Anwendungen zu Volatilität. Hersteller, die den International Sustainability and Carbon Certification (ISCC) PLUS-Status erwerben und bio-basierte Routen skalieren, erzielen einen Preisaufschlag in den Kanälen für Körperpflege und Arzneimittel, was einen zweigeteilten Markt schafft, der durch nachhaltigkeitszertifizierte und standardisierte Volumina gekennzeichnet ist.
Wesentliche Erkenntnisse des Berichts
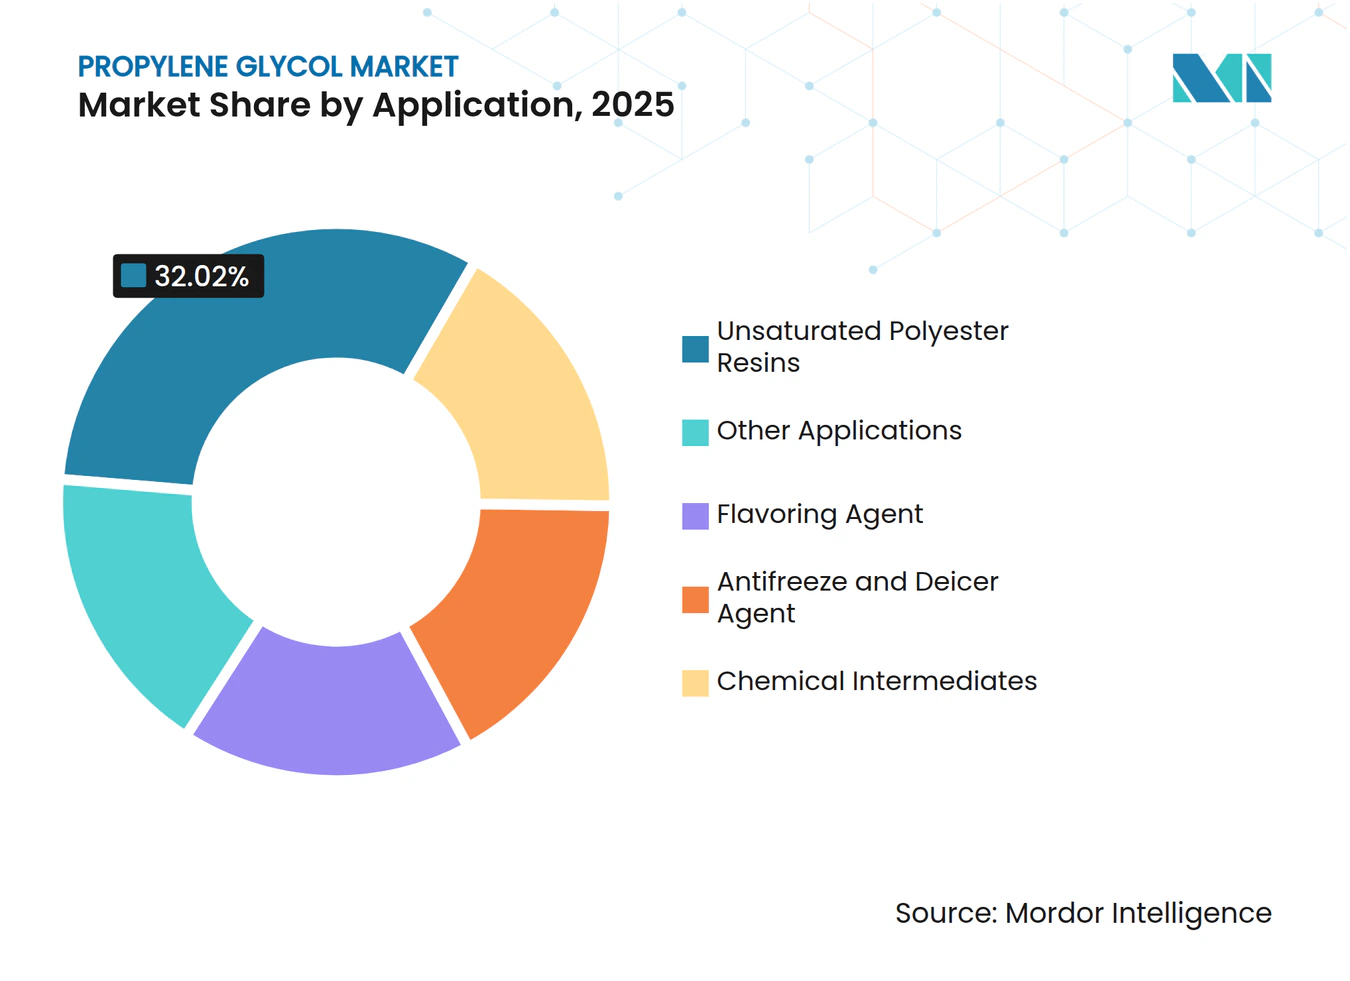
- Nach Anwendung führten ungesättigte Polyesterharze mit einem Anteil von 32,02 % an der Propylenglykol-Marktgröße im Jahr 2025. Zwischenprodukte für die Körperpflege werden bis 2031 voraussichtlich mit einer CAGR von 8,03 % wachsen.
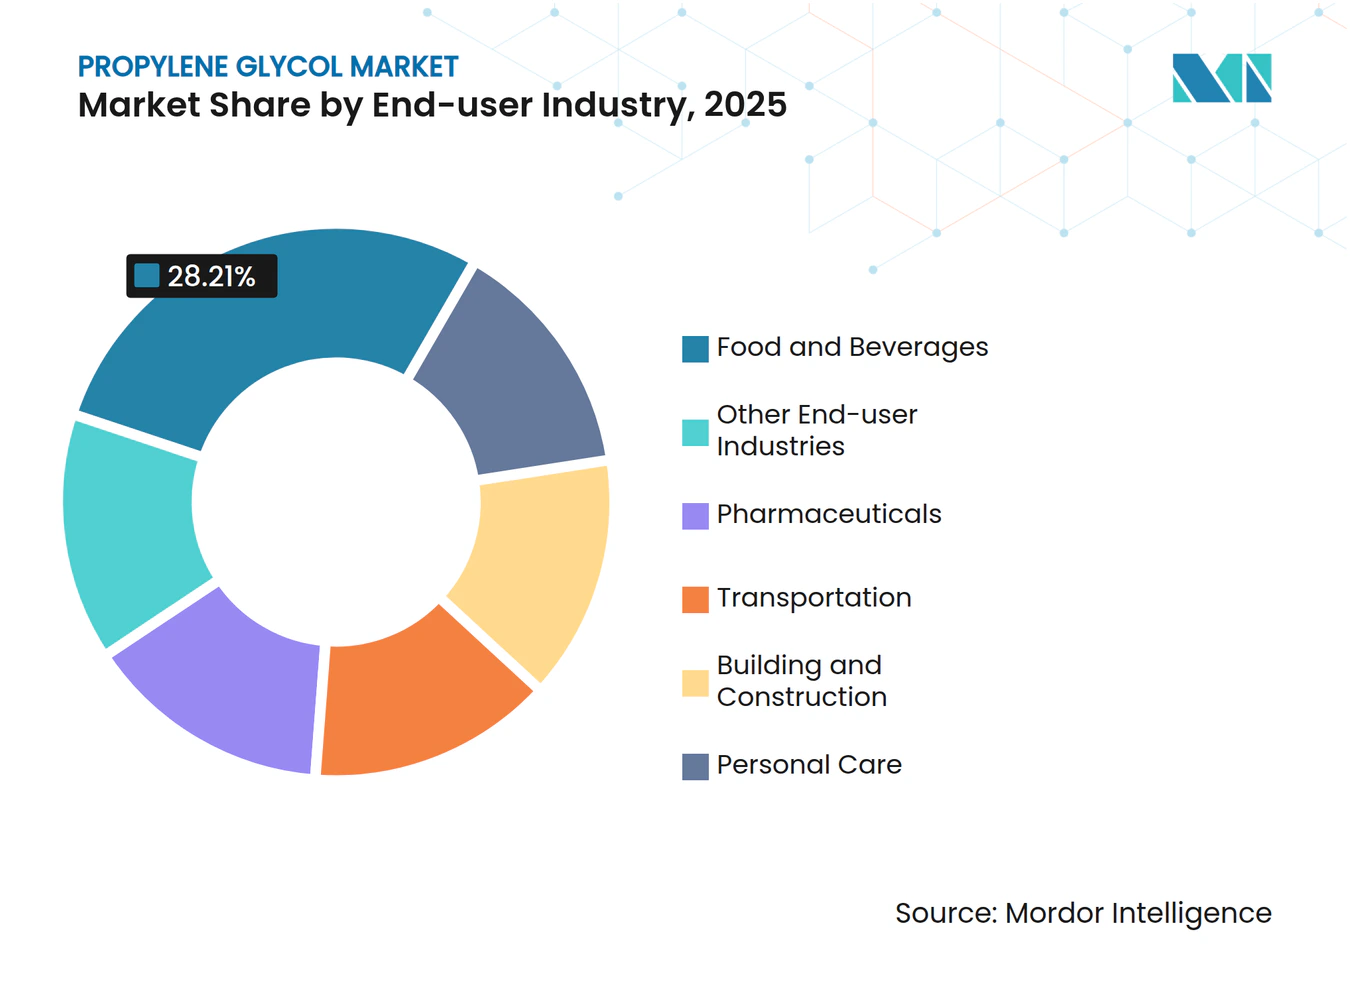
- Nach Endverbraucherbranche entfiel auf Lebensmittel und Getränke ein Anteil von 28,21 % am Propylenglykol-Marktanteil im Jahr 2025. Für Arzneimittel wird die höchste Wachstumsrate von 8,11 % im Zeitraum 2021 bis 2031 prognostiziert.
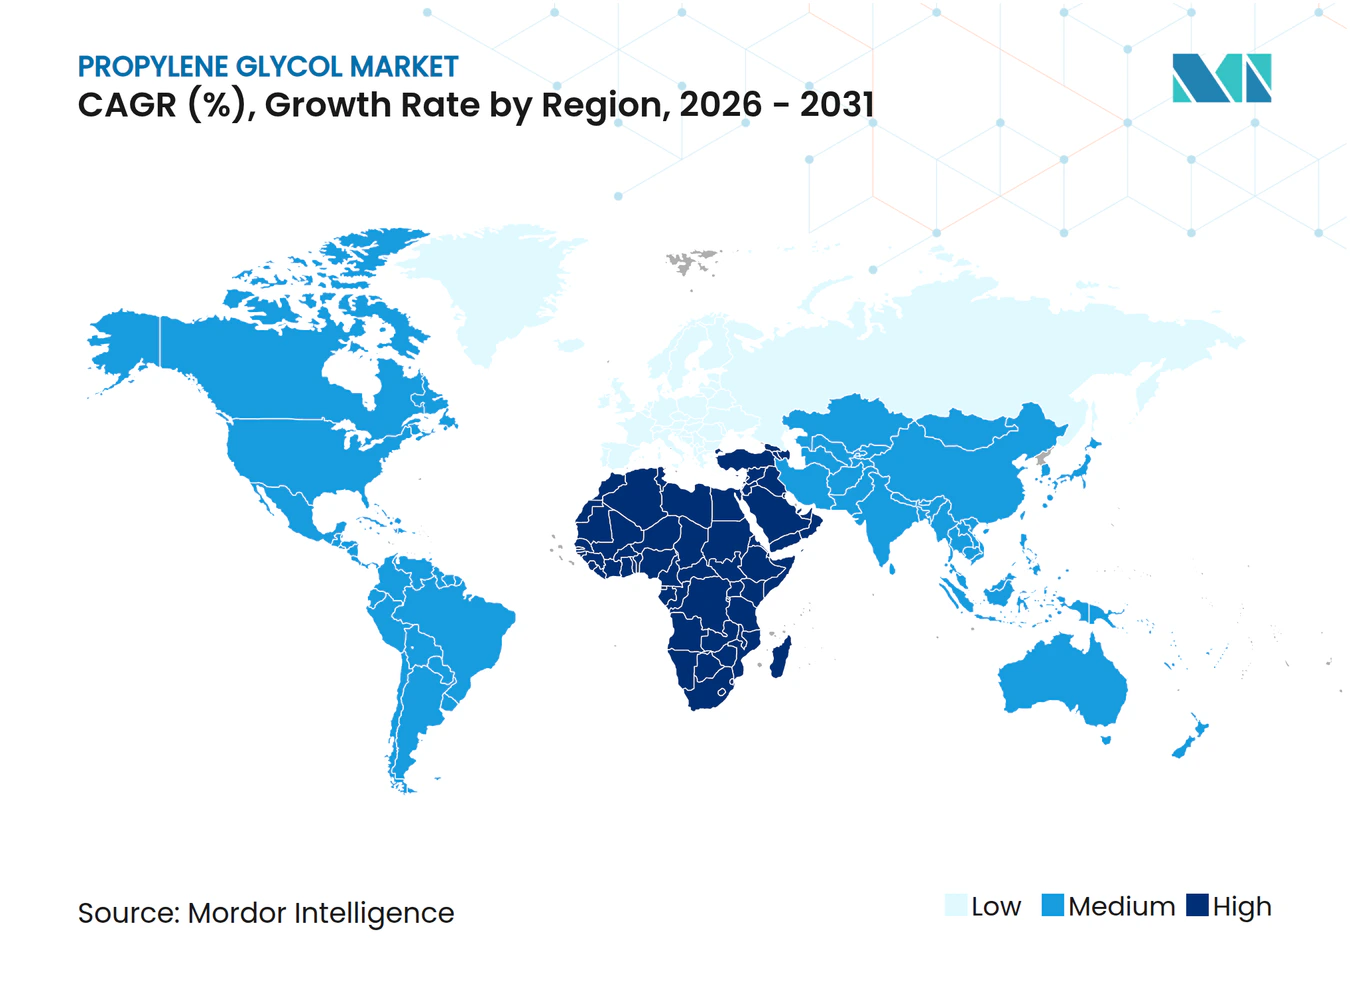
- Nach Geografie entfiel auf die Asien-Pazifik-Region im Jahr 2025 ein Anteil von 46,11 % am globalen Volumen, während für den Nahen Osten und Afrika bis 2031 die höchste CAGR von 8,66 % erwartet wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage von Herstellern aus der Lebensmittel- und Getränkebranche | +1.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Verbrauch von Kraftfahrzeugkühlmitteln und Enteisungsflüssigkeiten | +1.8% | Nordamerika, Europa, China, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Wachstum ungesättigter Polyesterharze in Verbundwerkstoffen und im Bauwesen | +2.1% | Global, angeführt von Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Aufbau bio-basierter Kapazitäten in Asien | +1.0% | Thailand, China, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Direkte katalytische Routen von Propylen zu Propylenglykol | +1.5% | Frühe Anwender in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage von Herstellern aus der Lebensmittel- und Getränkebranche
Die behördliche Anerkennung durch die U.S. Food and Drug Administration gemäß 21 CFR 184.1666 und die E1520-Zulassung der Europäischen Behörde für Lebensmittelsicherheit ermöglichen es Herstellern, Propylenglykol ohne Kennzeichnungshürden einzusetzen, wodurch es zu einem der wenigen synthetischen Feuchthaltemittel gehört, die in Massenprodukten und Einstiegsformulierungen akzeptiert werden. Hersteller von Getränkealkohol nutzen das Molekül als Träger für Aromakonzentrate und zur Erhaltung des Mundgefühls in zuckerreduzierten Produkten, während Backwarenhersteller es zur Feuchtigkeitserhaltung und Verlängerung der Haltbarkeit im Umgebungstemperaturvertrieb einsetzen. Die im September 2024 erfolgte Aufnahme neuer Propylenglykol-Derivate in die Safer Chemical Ingredients List der Environmental Protection Agency bestätigte die regulatorische Akzeptanz der Propylenglykol-Chemie, und Milchverarbeiter in feuchten asiatischen Märkten spezifizieren nun Propylenglykol-basierte Texturierungsmittel zur Vermeidung von Verderb. Obwohl Premium-Biomarken nach wie vor Glycerin bevorzugen, verzeichnen Massenmarktprodukte eine hohe Propylenglykol-Durchdringung in Snack- und Süßwarenlinien, was zu einem messbaren Anstieg des Gesamtwachstums um 1,2 Prozentpunkte führt[1].
Zunehmender Verbrauch von Kraftfahrzeugkühlmitteln und Enteisungsflüssigkeiten
Batteriesätze von Elektrofahrzeugen erfordern Wärmeträgerflüssigkeiten, die die Zellentemperaturen zwischen 15 °C und 35 °C halten, eine Anforderung, die Propylenglykol gegenüber Ethylenglykol aufgrund seiner geringeren Toxizität und hervorragenden Tieftemperaturfließfähigkeit begünstigt. Jedes batteriebetriebene Elektrofahrzeug verbraucht während seiner Lebensdauer Propylenglykol-basiertes Kühlmittel, und die inkrementelle Nachfrage ist erheblich. Luftfahrtsicherheitsnormen stützen ebenfalls das Wachstum, da Typ-I-Flugzeugenteisung-Formulierungen auf Propylenglykol zur Gefrierpunkterniedrigung angewiesen sind und die weltweiten Abflüge bis 2030 jährlich steigen sollen. Kälteklimamärkte in Nordamerika und Nordeuropa haben einen erheblichen Anteil an den Kühlmittelvolumina, doch der Anteil der Asien-Pazifik-Region steigt, da die nationalen Klimaneutralitätsziele in China und Südkorea die Elektrifizierung von Nutzfahrzeugflotten beschleunigen[2].
Wachstum ungesättigter Polyesterharze in Verbundwerkstoffen und im Bauwesen
Die Expansion der Windenergie treibt den UPR-Verbrauch an, wobei jedes Gigawatt neu installierter Kapazität Harz benötigt, das Propylenglykol als reaktives Verdünnungsmittel enthält. Offshore-Windturbinen verwenden Harze der nächsten Generation mit Propylenglykol-Gewichtsanteil, um Salzsprühbeständigkeit und längere Wartungsintervalle zu erzielen. Kommunale Infrastruktur, wie chemische Lagertanks und Abwassersysteme, nutzt Propylenglykol-angereicherte Harze für Korrosionsbeständigkeit bei wettbewerbsfähigen Kosten. Unterdessen schreiben Regierungen in Indien und Südostasien UPR-Paneele in modularen Wohnungsbauprogrammen vor und zielen auf eine lange Nutzungsdauer ab. Der Aufschwung im Bausektor und der Ausbau der Windenergie ergeben zusammen einen Schub für die CAGR.
Aufbau bio-basierter Propylenglykol-Kapazitäten in Asien beschleunigt die Akzeptanz
Thailands Map-Ta-Phut-Plattform und Chinas Glycerin-zu-Propylenglykol-Pilotprojekte bringen bio-basierte Routen im kommerziellen Maßstab auf den Markt. Die International Sustainability and Carbon Certification PLUS-Akkreditierung ermöglicht die Massenbilanzierung von gebrauchtem Speiseöl und landwirtschaftlichen Reststoffen als Ausgangsstoffe, was Markenhersteller in die Lage versetzt, niedrigere Scope-3-Emissionen zu verbuchen, ohne ihre Formulierungen zu ändern. Die US-amerikanische Sojaproduktion weist eine geringere Treibhausgasintensität im Vergleich zu petrochemischen Routen auf, und ähnliche Kennzahlen ziehen europäische Körperpflegemarken an, die vor Zielvorgaben für Recyclingmaterialanteile bis 2030 stehen. Der Angebotsdruck durch neue Anlagen und der Nachfragesog durch Nachhaltigkeitsbewertungen tragen einen weiteren Prozentpunkt zum Wachstum bei.
Hemmnisse-Auswirkungsanalyse*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Propylenoxid infolge von Rohölpreisschwankungen | −1.3% | Importabhängiges Europa, Indien | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Überprüfung von Restverunreinigungen bei hochdosierten Anwendungen | −0.6% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Drohendes Überangebot durch rasche chinesische Kapazitätserweiterungen | −1.8% | Global, Preisdruck aus Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Propylenoxid infolge von Rohölpreisschwankungen
Propylenoxid-Preise können innerhalb eines einzigen Jahres erheblich schwanken, da Nebenproduktgutschriften und Crackerauslastungsraten sich gleichläufig mit den Rohölpreisen bewegen. Wenn Brent unter einen bestimmten Schwellenwert fällt, drosseln Naphtha-Cracker ihre Produktion, und Propylenmangel lässt die Propylenoxid-Preise steigen, genau dann, wenn die nachgelagerte Nachfrage nachlässt. Umgekehrt ermutigen steigende Rohölpreise zum Cracken, überschwemmen den Propylenmarkt und drücken die Propylenoxid-Margen. Eine solche Instabilität zwingt Käufer, größere Lagerbestände zu halten, und verringert die Planungssicherheit der Hersteller.
Regulatorische Überprüfung von Restverunreinigungen bei hochdosierten Anwendungen
Injizierbare Arzneimittel können grammweise Dosen Propylenglykol pro Verabreichung liefern, und Behörden schreiben nun strengere Grenzwerte für Diethylenglykol- und Propylenoxid-Rückstände vor, nachdem 2022 aufsehenerregende Vergiftungstodesfälle durch Verunreinigungen bekannt wurden. Zusätzliche analytische Schritte verursachen Mehrkosten und verlängern die Chargenfreigabezeiten. Einige Hersteller substituieren Polyethylenglykol oder Propylencarbonat, was die zuvor erwartete inkrementelle pharmazeutische Nachfrage mindert und das Wachstum beeinträchtigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Verbundwerkstoffe sichern das Volumen, Körperpflege führt das Wachstum anUngesättigte Polyesterharze machten 2025 einen Anteil von 32,02 % an der Propylenglykol-Marktgröße aus, da Windkraftanlagenrotorblätter und korrosionsbeständige Infrastruktur große Harzmengen absorbierten. Die Elektrifizierung von Fahrzeugen und Luftfahrtsicherheitsvorschriften erzeugen Nachfrage nach Frostschutz- und Enteisungsmitteln, während chemische Zwischenprodukte wie Propylencarbonat und Dipropylenglykol der Herstellung von Polyurethan und Tensiden zugrunde liegen. Körperpflege-Zwischenprodukte wachsen am schnellsten mit einer CAGR von 8,03 %, da Ester und Ether in Leave-on-Kosmetikprodukte vordringen.
Immer mehr Hersteller zahlen Aufpreise für ISCC PLUS-zertifizierte bio-zirkuläre Qualitäten, insbesondere im Körperpflegebereich, während kostenempfindliche UPR-Verarbeiter diese nur dann einsetzen, wenn Gebäudezertifizierungen für nachhaltiges Bauen erforderlich sind. Halbleiter-Photoresist-Stripper verwenden Propylenglykolmonomethylether, ein Nischenprodukt, das aufgrund seiner Reinheit für die Elektronikindustrie einen Aufpreis erzielt. Die Diversifizierung der Nachfrage über Spezial- und Standardanwendungen hinweg ermöglicht es Herstellern, zyklische Risiken abzusichern; der Erfolg hängt jedoch von Investitionen in Lösemittelreinheit und einer schnellen Logistik für Multi-Qualitäten-Portfolios ab.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucherbranche:
Arzneimittel übertreffen Lebensmittel trotz kleinerer AusgangsbasisLebensmittel und Getränke behielten 2025 einen Anteil von 28,21 % am Propylenglykol-Marktanteil, da die GRAS- und EFSA-Zulassungen die Formulierung in Getränken, Backwaren und Süßwaren vereinfachen. Arzneimittel hingegen werden voraussichtlich mit einer CAGR von 8,11 % wachsen, da Arzneimittelhersteller von Ethylenglykol auf Propylenglykol umstellen, um strengere Toxizitätsschwellenwerte zu erfüllen, und Polyglykol in topischen und transdermalen Systemen einsetzen. Transport, der Kraftfahrzeug-, Luftfahrt- und Schifffahrtskühlmittel umfasst, erhält durch den wachsenden Bedarf an Wärmemanagement von Elektrofahrzeugbatterien Auftrieb.
Bauwesen und Konstruktion verbraucht einen erheblichen Anteil des Propylenglykolvolumens über UPR-Verbundwerkstoffe, und Körperpflegeprodukte sichern sich einen beachtlichen Anteil durch Feuchthaltemittel und Emollients. Elektronikkühlsysteme in Rechenzentren und landwirtschaftliche Hilfsstoffe bieten kleinere, aber wachsende Absatzmöglichkeiten. Pharmazeutische Reinheitsanforderungen begünstigen große, dedizierte Anlagen, die Chargen schnell zertifizieren können, und drängen kleinere Akteure in Standardnischen, sofern sie keine Hochreinheitslinien nachrüsten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC Propylenglykol-Markt
Asien-Pazifik kontrollierte im Jahr 2025 46,11 % des globalen Propylenglykol-Marktvolumens, angetrieben durch integrierte Propandehydrierungs- und PO-Ketten in China sowie exportorientierte Anlagen in Thailand. Der Standort Map Ta Phut in Thailand, der kürzlich erweitert wurde, liefert nun ISCC PLUS-zertifizierte Qualitäten nach Japan und Südkorea. Indien wird seine inländische Kapazität erheblich ausbauen, sobald Manali Petrochemicals die Betriebsgenehmigung erhält, mit dem Ziel, hochmargige Lebensmittel- und Pharmaanwender zu beliefern. Dennoch bleiben die kurzfristigen Margen der Region durch unterausgelastete chinesische Anlagen unter Druck, die die Spotpreise belasten.
MEA Propylenglykol-Markt
Der Nahe Osten und Afrika werden voraussichtlich von 2026 bis 2031 die höchste Wachstumsrate von 8,66 % verzeichnen, angetrieben durch saudi-arabische Projekte, die Raffinerie-Abgase in Propylen-Derivate umwandeln. Niedrige Ethankosten verschaffen regionalen Produzenten einen Energievorteil, der Exporte nach Europa und Indien unterstützt, obwohl jüngste Anpassungen der Rohstoffpreise die Margen komprimiert haben.
Nordamerika Propylenglykol-Markt
Nordamerika repräsentiert einen bedeutenden Anteil der Nachfrage, der hauptsächlich durch die Automobil-, Pharma- und Getränkesektoren der Vereinigten Staaten angetrieben wird. Neue Propylen-Metathese-Kapazitäten in Channelview, Texas, versprechen Rohstoffflexibilität, während EPA-NESHAP-Vorschriften eine Konsolidierung unter kleineren Marktteilnehmern erzwingen könnten, denen das Kapital für Emissionskontrollen fehlt.
Europa Propylenglykol-Markt
Europa hat einen bedeutenden Anteil am globalen Volumen. Die CO₂-Grenzausgleichsmaßnahmen des Blocks und die Recyclingquotenziele für 2030 beschleunigen die Akzeptanz von Bio-PG, wobei ISCC PLUS-zertifizierte Qualitäten aus Deutschland und Thailand Premium-Kanäle bedienen. Elektrisch beheizte Cracker, die in Deutschland im Pilotbetrieb getestet wurden, deuten auf eine künftig dekarbonisierte Propylenproduktion hin; ihre Wirtschaftlichkeit hängt jedoch davon ab, dass die CO₂-Preise bestimmte Schwellenwerte erreichen.
Südamerika Propylenglykol-Markt
Südamerika hält einen kleineren Anteil, angeführt von Brasiliens Getränke- und Körperpflegeherstellern. Begrenzte lokale PO-Anlagen zwingen zu Importen, die mit Zöllen belastet sind und das Wachstum hemmen, obwohl Zuckerrohrethanol und Biodiesel-Glycerin langfristige Bio-Rohstoffmöglichkeiten bieten.
Regulatorisches Umfeld
Propylenglykol behält eine breite Akzeptanz für die Verwendung in Lebensmitteln, was die Nachfrage in gängigen Formulierungen unterstützt. In den USA führt die FDA Propylenglykol als GRAS unter 21 CFR 582.4666 (aktualisiert bis 2026), während die Bestimmungen des Codex Alimentarius für INS 1520 Höchstverwendungsmengen für bestimmte Kategorien festlegen, einschließlich Backwaren und Kaugummi in der GSFA-Online-Liste. Da EFSA und JECFA einen ADI-Referenzwert von 25 mg/kg Körpergewicht/Tag unterstützen, konzentriert sich die Compliance eher auf gute Herstellungspraxis und kategoriespezifische Grenzwerte als auf pauschale Beschränkungen.
Für pharmazeutische Anwendungen haben Regulierungsbehörden nach Kontaminationsvorfällen in Lieferketten für Hilfsstoffe die Qualitätsanforderungen an toxische Verunreinigungen verschärft. Das Europäische Arzneibuch überarbeitete die Monografie zu Propylenglykol (Ph. Eur. 0430), gültig ab 1. Januar 2025, und fügte explizite Prüfanforderungen für Ethylenglykol und Diethylenglykol hinzu, während FDA-Leitlinien und cGMP-Erwartungen ähnliche risikobasierte Prüfungen für hochriskante Verunreinigungen in Arzneimittelbestandteilen bekräftigen. Dies hat Hersteller und Vertriebshändler zu stärkeren analytischen Kontrollen, Rückverfolgbarkeit und einer Trennung von USP-/Ph.-Eur.-Qualitäten von Handelsmengen bewegt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit petrochemischen Rohstoffen, bei denen Propylen zu Propylenoxid (PO) umgewandelt und dann zu Monopropylenglykol hydratisiert wird. Nebenprodukte und Reinigungsschritte ergeben weitere Glykole und Derivate in Lösungsmittelqualität. Eine erneuerbare Alternative nutzt die Glycerin-Hydrogenolyse, oft verbunden mit Glycerinströmen aus der Biodieselproduktion, und wird zunehmend kommerzialisiert, begleitet von Massenbilanzansätzen, die auf Zertifizierungen Dritter wie ISCC PLUS für Angaben in den Bereichen Körperpflege und Pharmazeutika beruhen.
Für Großproduzenten bleiben die vorgelagerte Integration in PO sowie der Zugang zu zuverlässigen Versorgungseinrichtungen und Logistik zentrale Kostentreiber. Die Spezialnachfrage verlagert die Kette dann hin zu spezieller Reinigung, QC-Laboren und konformer Verpackung für USP-/Ph.-Eur.-Qualitäten. Der Vertrieb erfolgt in der Regel über Massenguttermimals, regionale Chemikalienhändler und direkte Belieferung großer Formulierer, die Propylenglykol in UPR, Lebensmitteln und Getränken, Transportflüssigkeiten und Pharmazeutika verwenden. Aktuelle Schritte wie die ISCC-PLUS-Zertifizierung von Dow für Map Ta Phut (März 2025) und die Inbetriebnahme zusätzlicher Kapazitäten bei Manali Petrochemicals (Juli 2025) verdeutlichen, wie Zertifizierungen und regionale Kapazitätserweiterungen den Kanalzugang und die Vorlaufzeiten beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
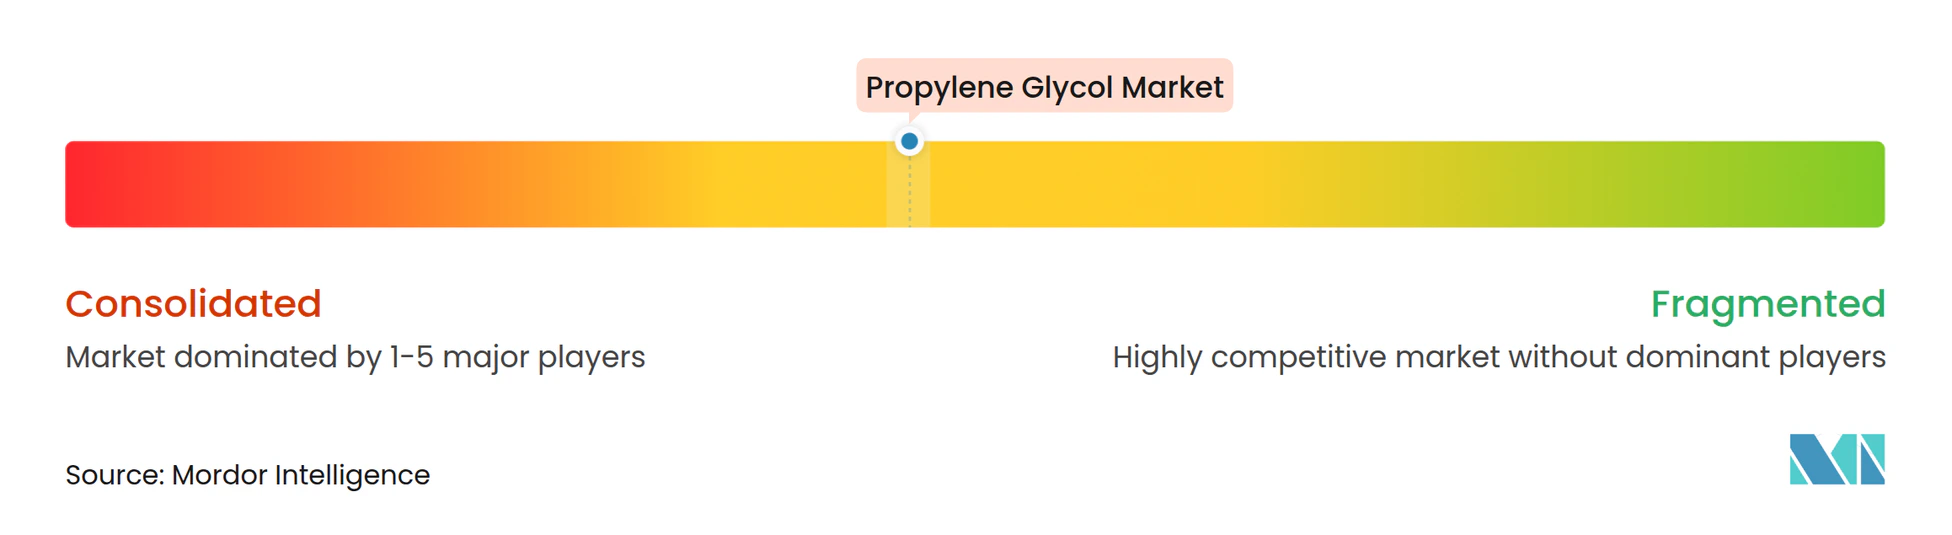
Der Propylenglykol-Markt ist mäßig konsolidiert. Weißräume bieten sich bei hochreinen injizierbaren Qualitäten, elektronikgradigem Propylenglykolmonomethylether für Halbleiterfertiger sowie bio-zirkulären Volumina an, die den europäischen Scope-3-Berichtsanforderungen genügen. Technologische Neuerer streben eine gleichzeitige Senkung von Kosten und Emissionen an. Prozesslizenzierungseinnahmen entwickeln sich zu einem strategischen Instrument für Innovatoren ohne große Bilanzsummen. Zertifizierung ist zu einem Wettbewerbsvorteil geworden, und kleinere Hersteller ohne auditfähige Rückverfolgbarkeit könnten Fusionen anstreben, um Marktzugang zu erlangen.
Marktführer im Propylenglykol-Bereich
-
Dow
-
LyondellBasell Industries Holdings B.V.
-
BASF
-
INEOS
-
ADM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Propylenglykol-Markt Unternehmen in diesem Bericht
- ADEKA Corporation
- ADM
- AGC Chemicals
- BASF
- Cargill, Incorporated.
- Chaoyang Chemicals Inc.
- Dow
- Eastman Chemical Company
- Global Bio-chem Technology Group Co. Ltd
- Golden Dyechem
- Huntsman International LLC
- Indorama Ventures Public Company Limited.
- INEOS
- KLK Temix
- Lonza
- LyondellBasell Industries Holdings B.V.
- Manali Petrochemicals Limited
- Repsol
- Shell plc
- SKC Chemicals
- Sumitomo Chemical Co., Ltd.
Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum liegt im Ausbau von nachhaltigkeitsbezogenem Propylenglykol (bio-zirkulär, zirkulär oder biobasiert), bei dem Markeninhaber Scope-3-Reduktionen ohne Neuformulierung dokumentieren können, sofern Lieferanten Chain-of-Custody-Audits unterstützen können. Dow hat ISCC PLUS genutzt, um zirkuläres und bio-zirkuläres Propylenglykol (CIR und REN) zu kommerzialisieren. Auf der Angebotsseite hat das Unternehmen eine Kapazitätserweiterung um 80.000 Tonnen pro Jahr in Map Ta Phut, Thailand, in Betrieb genommen (Mai 2024), wodurch die dortige Gesamtkapazität auf 250.000 Tonnen pro Jahr steigt und die asiatische Exportfähigkeit für zertifizierte Qualitäten gestärkt wird.
Eine zweite Chance besteht im Aufbau nicht-PO-basierter erneuerbarer Produktionswege, um das Rohstoffrisiko zu diversifizieren und das adressierbare Premiumsegment über Massenbilanzmengen hinaus zu erweitern. Im Mai 2026 vereinbarte UPM den Erwerb geistigen Eigentums im Zusammenhang mit Avantiums Ray-Technologie zur Herstellung von biobasiertem Monopropylenglykol aus pflanzlichen Zuckern, und die Startaktivitäten der UPM-Bioraffinerie in Leuna im Jahr 2026 deuten auf einen Weg zu einer kommerziellen Zucker-zu-Glykol-Produktion hin. Parallel dazu unterstützt die verschärfte Prüfung von Verunreinigungen bei hochdosierten pharmazeutischen Anwendungen die Nachfrage nach Herstellern, die in verbesserte analytische Kontrollen, Trennung und dedizierte Hochreinheitslinien investieren, um die sich weiterentwickelnden Erwartungen der Arzneibücher und Regulierungsbehörden zu erfüllen.
Neueste Industrielle Entwicklungen in Propylenglykol-Markt
- Mai 2026: Dow kündigte eine Preiserhöhung für mehrere Propylenglykol-Produktlinien in Nordamerika an, wirksam ab 2. Juni 2026. Die Ankündigung spiegelte die anhaltende Kosten- und Angebotsverknappung in den Glykolketten wider und beeinflusste Vertragsverhandlungen für wichtige Endanwendungen wie Transportflüssigkeiten, Lebensmittelformulierungen und industrielle Zwischenprodukte.
- März 2025: Dow erhielt die ISCC-PLUS-Zertifizierung für seine Propylenglykol-Herstellung in Map Ta Phut, Thailand, und führte Massenbilanzangebote ein, die als zirkuläre und bio-zirkuläre Qualitäten positioniert sind. Die Zertifizierung erweiterte den Zugang für Kunden, die geprüfte Nachhaltigkeitsangaben benötigen, insbesondere in den Bereichen Körperpflege, Pharmazeutika und Lebensmittel.
- Mai 2024: Dow nahm eine Kapazitätserweiterung um 80.000 Tonnen pro Jahr für Propylenglykol in seiner Anlage in Map Ta Phut, Thailand, in Betrieb und erhöhte damit die dortige Gesamtkapazität auf 250.000 Tonnen pro Jahr. Die zusätzliche Kapazität erhöhte die Angebotsverfügbarkeit für den asiatisch-pazifischen Raum und die Exportmärkte und verschob die regionalen Gleichgewichte sowohl für Handelsware als auch für höherwertige zertifizierte Qualitäten.
Propylenglykol-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Propylenglykol-Markt als die weltweite Nachfrage und das weltweite Angebot an Propylenglykol definiert, das in verschiedenen Qualitätsstufen für nachgelagerte Verwendungszwecke wie Frostschutzmittel und Enteisungsmittel, ungesättigte Polyesterharze, chemische Zwischenprodukte sowie andere industrielle und Verbraucherformulierungen verkauft wird.
Ausschlüsse aus dem Umfang: Wir schließen vorgelagerte Propylenoxid- und andere Rohstoffmärkte aus, ebenso wie nachgelagerte Fertigprodukte, bei denen Propylenglykol nur ein Eingangsstoff ist (zum Beispiel abgepackte Kühlmittel, Harze oder Körperpflegeendprodukte).
Segmentierungsübersicht
- Nach Anwendung
- Aromastoff
- Frostschutz- und Enteisungsmittel
- Ungesättigte Polyesterharze
- Chemische Zwischenprodukte
- Sonstige Anwendungen (Antioxidantien, Haushaltspflegeprodukte usw.)
- Nach Endverbraucherbranche
- Transport
- Bauwesen und Konstruktion
- Lebensmittel und Getränke
- Körperpflege
- Arzneimittel
- Sonstige Endverbraucherbranchen (Elektronik, Farben und Beschichtungen usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Branchengrenzen festzulegen und die erste Liste der Versorgungsknoten, Nachfragezentren und typischen Endverwendungsaufteilungen zu erstellen. Wir haben öffentliche Quellen herangezogen, wie UN Comtrade für Handelsströme, nationale Statistikämter für Indikatoren zur chemischen Produktion, die Datenportale der US International Trade Commission für Import- und Exportkontext sowie Veröffentlichungen der US EPA und der ECHA, die chemische Verwendungs- und Handhabungsvorschriften klären. Für anwendungsseitige Nachfragesignale haben wir auch Quellen wie das US-Energieministerium (für den Kontext von Automobil- und Wärmeträgerfluiden) sowie begutachtete Polymer- und Verbundwerkstoffzeitschriften ausgewertet, die Verbrauchsmuster von ungesättigten Polyesterharzen erörtern.
Darüber hinaus haben wir Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen gesichtet, um Kapazitätsveränderungen, Wartungszyklen und Qualitätspositionierungen zu verfolgen, was uns anschließend half, sinnvolle Mengen- und Preisspannen festzulegen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenscreening, Überprüfungen auf Ebene von Import-Export-Sendungen sowie Patentdatenbanken genutzt, um technologische Verschiebungen zu bestätigen, die Ausbeuten und Kostenkurven beeinflussen können. Die hier aufgeführten Quellen sind lediglich illustrativ; wir haben auch andere öffentliche Referenzen genutzt, um Datenpunkte zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um den Nachfragepool und die Preislogik über wichtige Endverwendungen hinweg zu validieren, insbesondere dort, wo öffentliche Datensätze Propylenglykol nicht klar von benachbarten Glykolen trennen. Wir haben mit einer Mischung aus Produzenten, Distributoren, Formulierern und großen Endverbrauchern gesprochen, damit Nachfrageverschiebungen auf Qualitätsstufenebene und Substitutionsverhalten in praktischen Begriffen beschrieben werden konnten. Da es sich um einen globalen Markt handelt, wurden die Beiträge ausgewogen über APAC, EMEA und Amerika verteilt, um regionale Unterschiede bei Kapazitätserweiterungen, Importabhängigkeit und typischen Vertragszyklen widerzuspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | CXOs: 12 % | APAC: 46 % |
| Mittlere Ebene: 57 % | Funktions-/Bereichsleiter: 42 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 46 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Marktgröße wurde in erster Linie mithilfe eines Top-down-Ansatzes ermittelt, bei dem Produktions- und Handelsindikatoren verwendet wurden, um den scheinbaren Verbrauch nach Region zu rekonstruieren, der dann anhand von Adoptionsmustern, die von Branchenteilnehmern erörtert wurden, auf die wichtigsten Anwendungen aufgeteilt wurde. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, wie z. B. Stichprobenvolumina von Lieferanten, Überprüfungen von Distributionskanälen und typischen Durchschnittsverkaufspreisbereichen, multipliziert mit geschätzten Volumina für wichtige Endverwendungen.
Einige praktische Eingaben haben das Modell geprägt: regionale Kapazitätserweiterungen und Auslastungsraten, Nettoimporte und -exporte nach relevanten HS-Codes, der Anteil von USP- und anderen höherwertigen Materialien am Gesamtverbrauch sowie Aktivitätssignale für Endverwendungen wie die Produktion von Verbundwerkstoffen aus ungesättigten Polyesterharzen und Nachfragemuster für Frostschutzmittel und Enteisungsmittel, die mit dem Fahrzeugbestand und der Wetterexposition zusammenhängen. Die Preisgestaltung erfolgte anhand gemischter Durchschnittsverkaufspreise, die das Verhältnis von Vertrags- zu Spotgeschäften, den Qualitätsmix und regionsspezifisches Währungstiming widerspiegeln; anschließend wurden die Werte mit Plausibilitätsprüfungen der Volumina abgeglichen. Wo direkte Volumenaufteilungen fehlten, wurden Lücken durch die Verwendung von Proxy-Verhältnissen aus eng verfolgten Anwendungsindikatoren geschlossen und dann in Folgegesprächen vor der endgültigen Zuweisung bestätigt.
Für die Prognose haben wir eine Szenarioanalyse verwendet, die auf erwarteten Kapazitätsveränderungen, Handelsrebalancierung und Wachstumserwartungen für Endverwendungen verankert ist, wobei die Annahmen anhand des Expertenkonsenses aus Primärgesprächen überprüft wurden. Die Prognose wurde anschließend einem Stresstest unterzogen, indem geprüft wurde, ob die implizierten Angebots-Nachfrage-Gleichgewichte realisierbar bleiben und ob die modellierte Entwicklung der Durchschnittsverkaufspreise innerhalb realistischer historischer Bandbreiten bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation unabhängiger Signale überprüft, einschließlich der Frage, ob regionale Verbrauchsmuster mit der Handelsrichtung übereinstimmen, ob die implizierten Auslastungsraten innerhalb normaler Grenzen liegen und ob sich die Anwendungsanteile in einer Weise verschieben, die bekannten Endmarkttrends entspricht. Jede große Abweichung löste eine zweite Überprüfung der Annahmen aus, gefolgt von gezielten Rückkontakten mit den Befragten, um zu bestätigen, ob das Problem umfangsbezogen, zeitbezogen oder datenbezogen war.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, darunter eine interne Analystenprüfung mit Schwerpunkt auf arithmetischer Integrität, Einheitenkonsistenz und Ausreißerverhalten über Regionen und Anwendungen hinweg. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätswiederstarts, Störungen oder politische Änderungen, die die Handelsströme beeinflussen. Unmittelbar vor der Lieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die aktuellste abgestimmte Sichtweise erhalten und nicht eine ältere Momentaufnahme.
Propylenglykol-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Propylenglykol unterscheiden sich häufig, weil die zugrunde liegende Maßeinheit, die Umfangsgrenzen und das Preistiming nicht bei allen Quellen auf dieselbe Weise gehandhabt werden. Einige Studien berichten nur Werte, andere führen mit Volumen an, und einige wenige vermischen beides, ohne zu erklären, wie die Preise aus Qualitätsstufen und Vertragszyklen aufgebaut wurden.
Die Unterschiede entstehen in der Regel dadurch, was als Propylenglykol-Nachfrage im Vergleich zu benachbarten Glykolen gezählt wird, wie der regionale Handel saldiert wird und ob das Preisgerüst einen einzigen Jahresdurchschnitt oder eine zeitraumabgestimmte Mischung aus Spot- und Vertrags-Durchschnittsverkaufspreisen verwendet. Ein weiterer häufiger Treiber ist der Aktualisierungsrhythmus, da späte Kapazitätsveränderungen und Währungsschwankungen das jüngste Jahr stärker verschieben können als den langfristigen Trend. Um dem entgegenzuwirken, hält unser Modell das Währungstiming und die Validierungsprüfungen in jedem Aktualisierungszyklus aktuell, was einem aktualisierungsorientierten Ansatz entspricht, den Mordor Intelligence anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,36 Mio. Tonnen (2026) | |
| Fachzeitschrift A | 4,81 Milliarden USD (2024) | Diese Zahl ist wertorientiert und scheint einen einzigen gemischten Preis für das Jahr zu verwenden, was die Gesamtwerte verschieben kann, wenn Qualitätsmix und Vertragstiming je nach Region unterschiedlich sind. Die Umfangshinweise sind begrenzt, sodass benachbarte Glykole und nachgelagerte Formulierungen möglicherweise teilweise einbezogen sind, was die Vergleichbarkeitslücken vergrößert. |
| Globale Unternehmensberatung B | 6,40 Milliarden USD (2025) | Die Schätzung ist auf ein anderes Basisjahr verankert und stützt sich möglicherweise auf breitere Typdefinitionen und eine vereinfachte Import-Export-Behandlung, was den scheinbaren Verbrauch in Nettoimportregionen falsch darstellen kann. Es scheint auch eine einheitliche CAGR und Preisentwicklung anzuwenden, anstatt die Durchschnittsverkaufspreise auf der Grundlage regionaler Vertragszyklen und des Währungstimings anzupassen. |
Betrachtet man die drei Werte, lässt sich die Streuung hauptsächlich durch die Behandlung der Einheiten und die Preiskonstruktion erklären, gefolgt davon, was an der Grenze zwischen Propylenglykol und benachbarten Kategorien einbezogen wird. Indem das Modell auf Kapazität, Handelsbilanz, Anwendungsanteile und realistische Durchschnittsverkaufspreisbereiche zurückführbar gehalten wird, kann die endgültige Zahl nachvollzogen und reproduziert werden, ohne auf schwer zugängliche Datensätze angewiesen zu sein.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Propylenglykol-Markt im Jahr 2026?
Der Markt wird voraussichtlich im Jahr 2026 ein Volumen von 5,36 Millionen Tonnen erreichen und bis 2031 auf 7,76 Millionen Tonnen anwachsen.
Welche Wachstumsrate wird für Propylenglykol bis 2031 erwartet?
Das Volumen wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 7,68 % wachsen.
Welches Anwendungssegment verbraucht am meisten Propylenglykol?
Ungesättigte Polyesterharze führen mit einem Anteil von 32,02 % der Nachfrage im Jahr 2025, überwiegend aus Windenergie- und Infrastrukturverbundwerkstoffen.
Welche Endverbraucherbranche wird am schnellsten wachsen?
Arzneimittel werden mit einer CAGR von 8,11 % zulegen, da injizierbare und topische Formulierungen Propylenglykol zur Solubilisierung einsetzen.
Welche Region bietet das höchste Wachstumspotenzial?
Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 8,66 % führend sein, unterstützt durch integrierte petrochemische Investitionen in Saudi-Arabien und den Vereinigten Arabischen Emiraten.