
Elastomermembran-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 30.72 Milliarden US-Dollar |
| Marktgröße (2031) | 41.28 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.09 % |
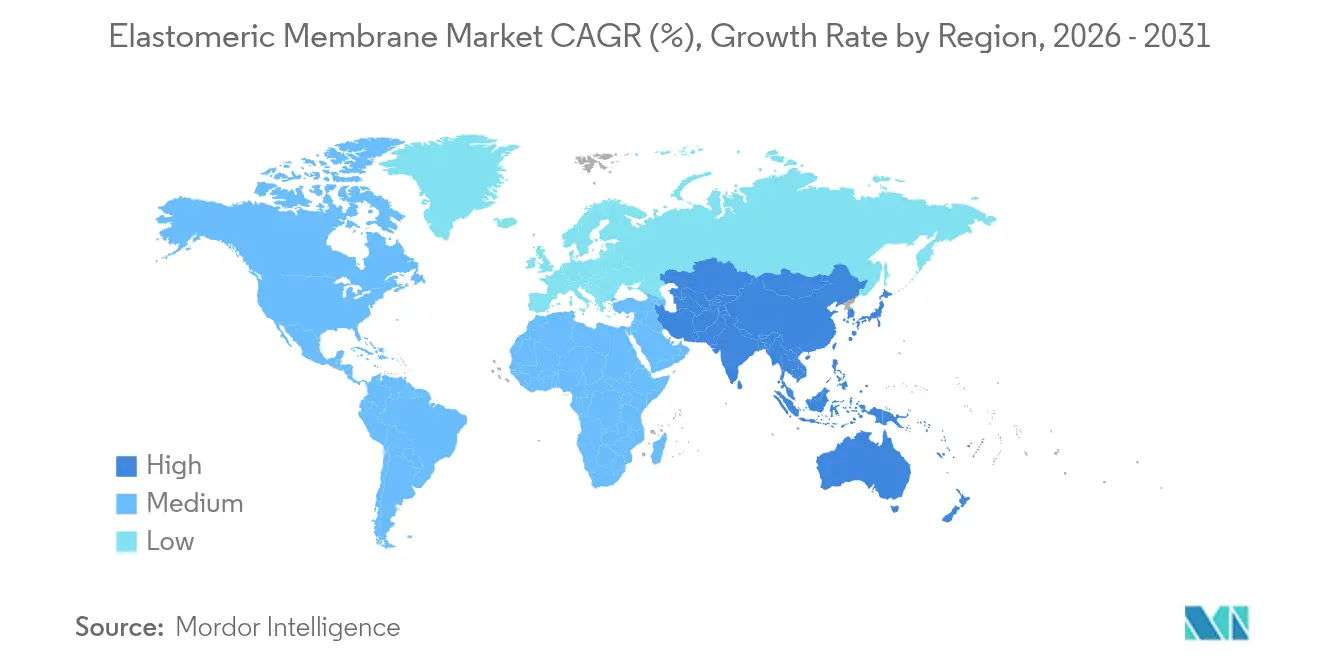
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
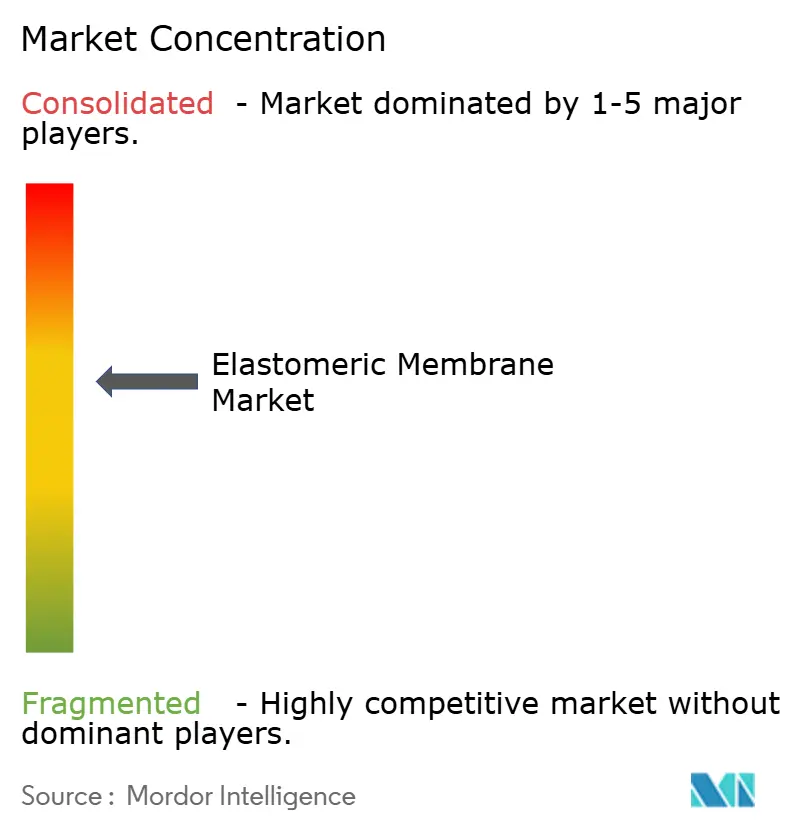
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Elastomermembran-Marktanalyse von Mordor Intelligence
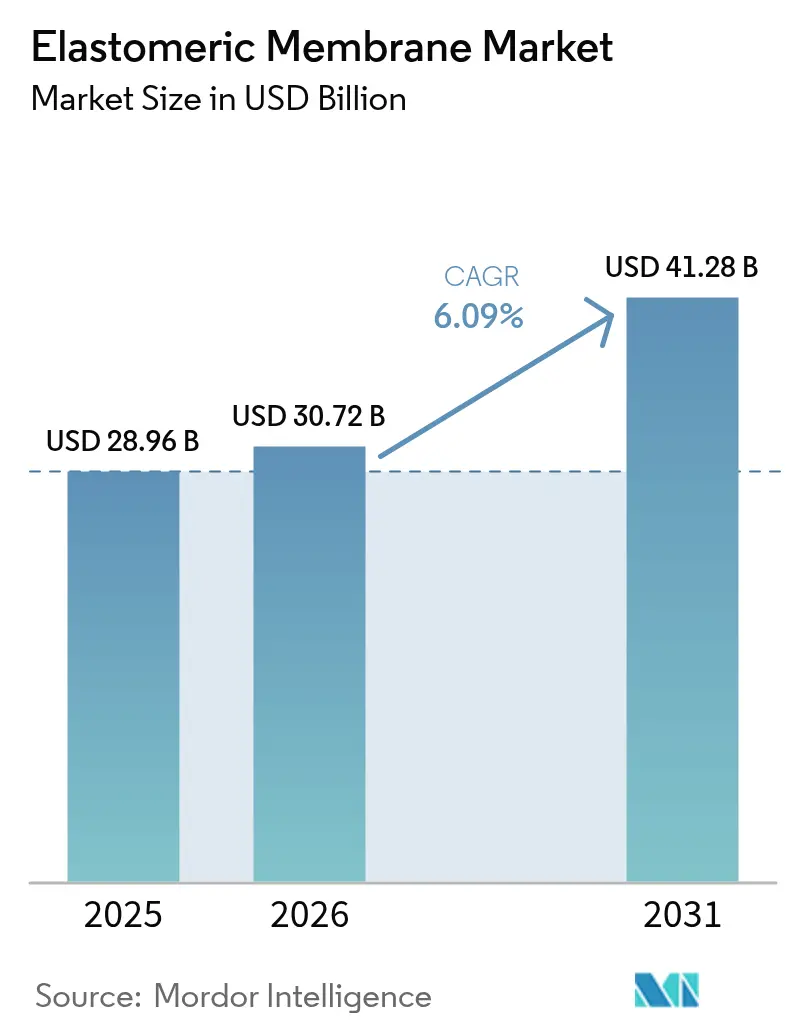
Die Elastomermembran-Marktgröße wird voraussichtlich von 28,96 Milliarden USD im Jahr 2025 auf 30,72 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,09 % über 2026–2031 einen Wert von 41,28 Milliarden USD erreichen. Die Nachfrage nimmt zu, da Sanierungsprojekte in reifen Volkswirtschaften inzwischen die Neubautätigkeit überwiegen, während Regierungen weltweit Energieeffizienzvorschriften verschärfen, die niedrigpermeabele Membranen mit hoher Solarreflexion vorschreiben. Die Technologieauswahl ist leistungsorientiert statt preisorientiert geworden, da Auftragnehmer die Haftung in einer Ära volatiler Wettermuster begrenzen wollen. Flüssig aufgetragene Lösungen gewinnen Marktanteile dank ihrer nahtlosen Installation auf bestehenden Untergründen, und Lieferanten, die 20-jährige oder längere Garantien dokumentieren können, erhalten bei wichtigen Ausschreibungen den Vorzug. Der Wettbewerbsvorteil verlagert sich hin zu Unternehmen, die Polymerinnovation mit technischem Support vor Ort kombinieren, was die zunehmende Komplexität der Membrankonfiguration bei Hochleistungsgebäudehüllen widerspiegelt.
Wichtigste Erkenntnisse des Berichts
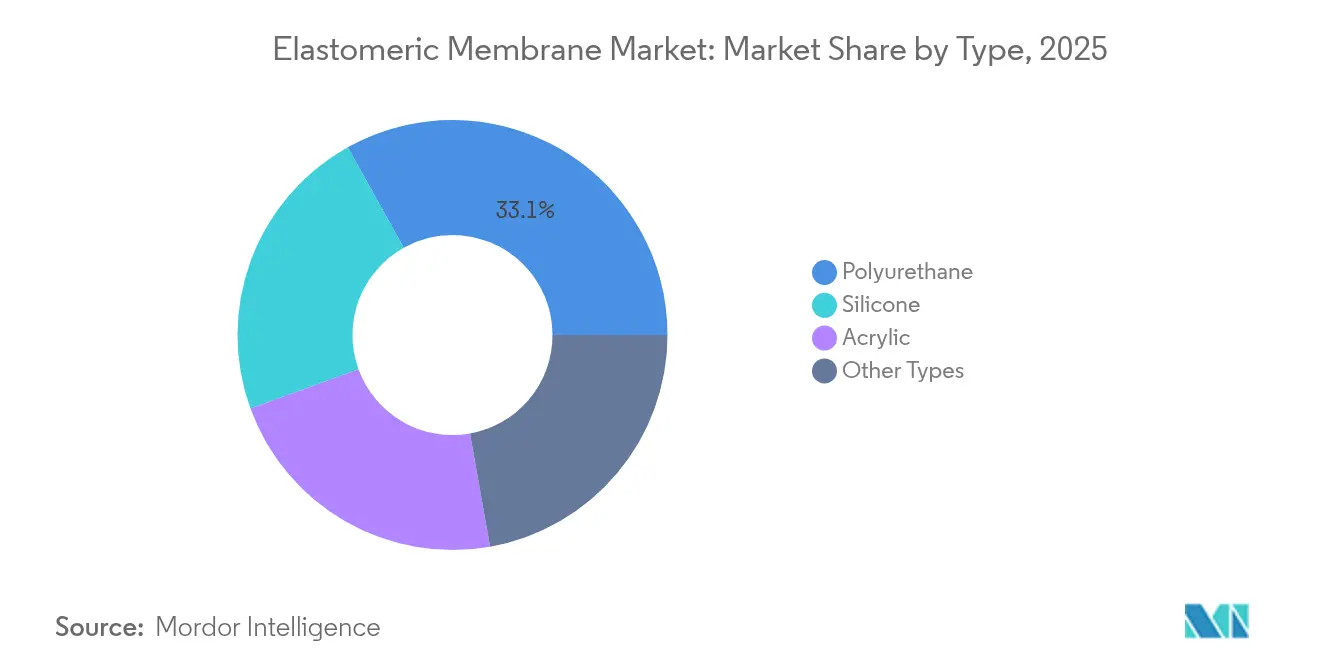
- Nach Typ erzielte Polyurethan im Jahr 2025 einen Umsatzanteil von 33,10 % am Elastomermembran-Markt, während Silikon voraussichtlich bis 2031 mit einer CAGR von 6,44 % wachsen wird.
- Nach Anwendung dominierte Dachbeschichtung im Jahr 2025 mit einem Anteil von 51,05 % an der Elastomermembran-Marktgröße, während Nassbereiche bis 2031 mit einer CAGR von 6,83 % wachsen.
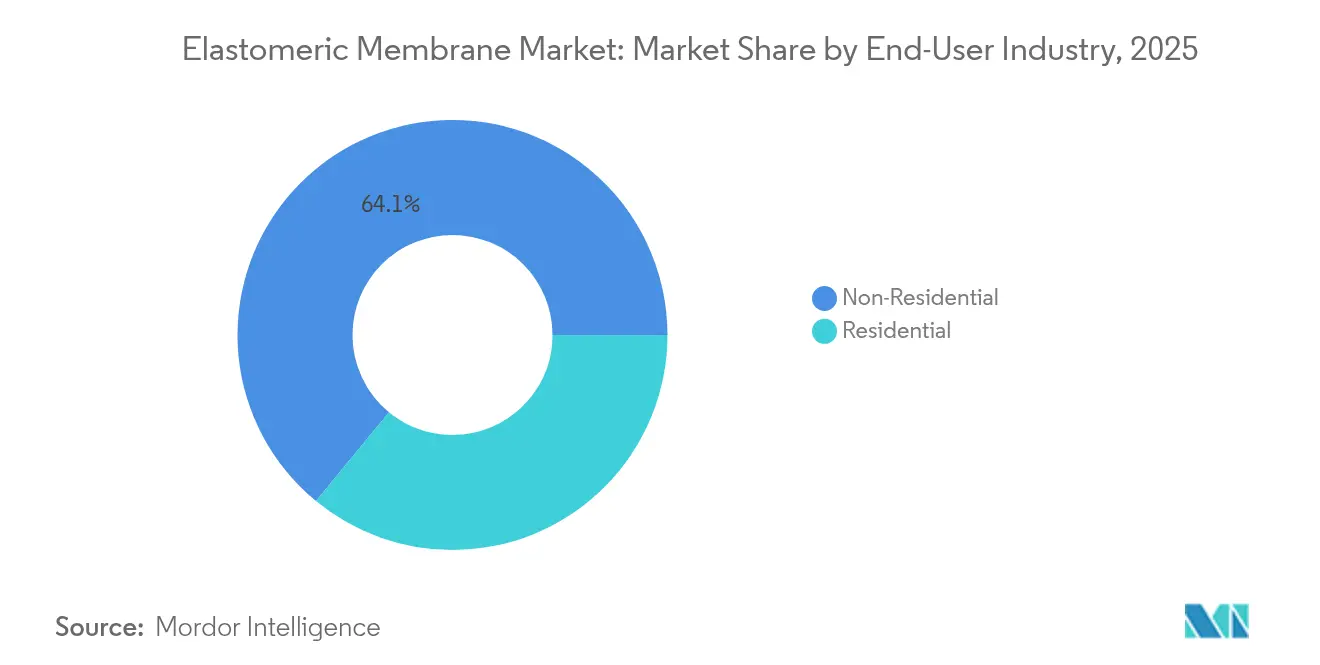
- Nach Endverbraucher entfielen im Jahr 2025 64,05 % der Nachfrage auf Nichtwohngebäude; der Wohngebäudebereich ist das am schnellsten wachsende Nutzersegment mit einer CAGR von 6,55 % bis 2031.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Anteil von 35,40 % am Elastomermembran-Marktanteil und verzeichnet bis 2031 eine CAGR von 6,30 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach dauerhafter Abdichtung bei der Infrastruktursanierung | +1.80% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelles Wachstum im städtischen und gewerblichen Bauwesen | +2.10% | APAC-Kern, Ausweitung auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Strenge Energieeffizienz- und Grünes-Bauen-Vorschriften | +1.20% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Alternder Dachbestand treibt Sanierungsaktivitäten an | +0.90% | Vor allem Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung flüssig aufgetragener Membranen bei modularen Off-Site-Bauten | +0.60% | Global, frühe Gewinne in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach dauerhafter Abdichtung bei der Infrastruktursanierung
Die Infrastruktursanierung dominiert die Beschaffungsagenden, da Eigentümer in den 1980er und 1990er Jahren installierte Membranen ersetzen. Sika AG verzeichnete im Jahr 2024 ein Umsatzwachstum von 13,5 % in EMEA und 15,1 % in Amerika, größtenteils aus Sanierungsarbeiten, bei denen Hochleistungsbeschichtungen auf Betonkonstruktionen spezifiziert wurden. Flüssig aufgetragene Elastomersysteme profitieren davon, da sie nahtlose Barrieren über unregelmäßigen Untergründen ohne vollständigen Abriss bilden und so Ausfallzeiten bei Brücken, Tunneln und Parkhäusern reduzieren. Die Klimavolatilität erhöht den Einsatz zusätzlich: Membranen müssen intensiveren Frost-Tau-Wechseln und Sturmereignissen standhalten, ohne zu reißen. Da Schäden kostspielige Rechtsstreitigkeiten auslösen können, verlangen Planer zunehmend Garantiedeckungen von 20 bis 30 Jahren, die durch Feldleistungsdaten belegt werden. Lieferanten, die die Haftung auf feuchten Untergründen zertifizieren können, erhalten bei Schnellreparaturprogrammen den Vorzug, bei denen Oberflächen nicht immer vollständig getrocknet werden können.
Schnelles städtisches und gewerbliches Bauwachstum
Asien-Pazifiks Bauboom erstreckt sich über schiere Volumengrößen hinaus auf technische Raffinesse. Smart-City-Masterpläne erfordern Membranen, die Feuchtigkeitsschutz, Wärmereflexion und in einigen Fällen Photovoltaik-Kompatibilität integrieren. Hochhausentwickler spezifizieren Elastomermembranen, die strukturelle Bewegung ohne Rissbildung aufnehmen können – eine Leistungsanforderung, die traditionelle Bitumenbahnen selten erfüllen. Auftragnehmer, die gleichzeitig Projekte in mehreren Provinzen abwickeln, bevorzugen Systeme mit standardisierten Applikationsprotokollen, um Umschulungen zu minimieren, was die Präferenz für einkomponentige Polyurethane und Silikone stärkt, die mit herstellerzertifizierten Installationsprogrammen geliefert werden. Spillover-Nachfrage ist in den Ländern des Golfkooperationsrates sichtbar, wo große Handelskomplexe asiatische Designvorlagen widerspiegeln.
Strenge Energieeffizienz- und Grünes-Bauen-Vorschriften
Regulierungsbehörden betrachten die Membranauswahl nun als Energiemanagement-Entscheidung. Californias Title 24 schreibt beispielsweise eine gealterte Solarreflexion von 0,63 und eine thermische Emissivität von 0,75 für Flachdächer vor, was dunkle oder nicht-reflektierende Membranen aus vielen Spezifikationen ausschließt[1]California Energy Commission, "2008 Building Energy Efficiency Standards," energy.ca.gov. Europäische Richtlinien entwickeln sich in dieselbe Richtung, und Australiens NCC schreibt benannte Leistungsklassen für die Abdichtung von Nassbereichen vor[2]Australischer Gebäudecodeausschuss, "Teil 10.2 Abdichtung von Nassbereichen," ncc.abcb.gov.au. Über die Reflexivität hinaus vergeben Zertifizierungssysteme wie LEED Punkte für Recyclingfähigkeit und geringen Primärenergiebedarf, was Lieferanten dazu veranlasst, mit biobasierten Rohstoffen wie Dows NORDEL REN EPDM, das 2025 eingeführt wurde, zu reformulieren. Eigentümer betrachten Premium-Membranen als Absicherung gegen steigende Energietarife und gleichen höhere Anfangskosten mit niedrigeren Kühllasten aus.
Einführung flüssig aufgetragener Membranen bei modularen Off-Site-Bauten
Der modulare Bau basiert auf werksgefertigten volumetrischen Einheiten, die wetterdicht transportiert werden müssen. Flüssig aufgetragene Membranen bieten eine durchgehende Abdeckung über komplexen Verbindungen, die durch verschraubte Module entstehen, und eliminieren Fugen, die sonst Klebebänder oder Heißschweißen erfordern würden. Europäische Auftragnehmer, die Netto-Null-Schulen pilotieren, berichten von Zykluszeiteinsparungen von drei Tagen pro Block, wenn Flüssigkeiten Bahnen ersetzen, da Besatzungen mechanische Befestigung und Schnitte vermeiden. Die globale Einführung sollte sich beschleunigen, wenn automatisierte Sprühlinien in modularen Fabriken skalieren, unterstützt durch robotergestützte Qualitätssicherungsbildgebung, die die Nassfilmdicke in Echtzeit überprüft.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostengünstige Bitumenalternativen | -1.40% | Global, insbesondere preissensible Märkte | Kurzfristig (≤ 2 Jahre) |
| Installationsfachkräftemangel verzögert Projekte | -0.80% | Nordamerika und Europa, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Brandschutzrechtliche Prüfung einiger Polymere | -0.30% | Global, mit strengerer Durchsetzung in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostengünstige Bitumenalternativen
Mehrlagige Filze und asphaltierte Gummimembranen können die Elastomermembran-Materialkosten um bis zu 50 % unterbieten – eine Differenz, die für finanziell eingeschränkte Eigentümer überzeugend ist. In Schwellenländern ist Arbeitskraft nach wie vor günstig, und die Belegschaften sind bereits auf aufgeschmolzene Systeme geschult, was den Umstiegsanreiz verringert. Jedoch erodieren steigende Energieleistungsstrafen und CO₂-Steuern diesen Preisvorteil, da Bitumendächer häufig die Kühlungsanforderungen nicht erfüllen. Rohstofflieferanten reagieren mit reflektierenden Mineralgranulaten, aber diese Beschichtungen verschlechtern sich unter UV-Strahlung schneller, was Lebenszykluskostendebatten wieder eröffnet und indirekt Elastomere begünstigt.
Installationsfachkräftemangel verzögert Projekte
Moderne Elastomermembranen erfordern kalibriertes Mischen, Überprüfung der Untergrundfeuchte und strikte Umgebungstemperaturfenster. Der Nordamerikanische Dachdecker-Auftragnehmerverband (North American Roofing Contractors Association) berichtet, dass offene Stellen für qualifizierte Applikatoren nahe einem Jahrzehnt-Hoch verbleiben, was zu Terminverzögerungen führt, die die Auftragnehmermargen erodieren. Hersteller beschleunigen zertifizierte Installationsprogramme, liefern mobile Mischanlagen und integrieren IoT-Sensoren, die Anwendungsbedingungen zur Garantievalidierung protokollieren. Während diese Maßnahmen den Engpass lindern, erhöhen sie Kosten und Komplexität und begrenzen die Einführung dort, wo Auftragnehmer-Ökosysteme fragmentiert sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Polyurethan-Dominanz sieht sich Silikon-Innovation gegenüberPolyurethan hielt im Jahr 2025 einen Elastomermembran-Marktanteil von 33,10 % und bestätigt damit seinen Status als Arbeitstier für Gewerbedächer und Parkhäuser. Weitreichende Verfügbarkeit, ausgewogene Zugfestigkeit und chemische Beständigkeit halten das Volumen hoch, insbesondere bei der Sanierung, wo die Haftung auf altem Bitumen entscheidend ist. Dennoch beschleunigen sich Silikonqualitäten mit einer CAGR von 6,44 %, da Konstrukteure überlegener UV-Stabilität und Betriebstemperaturen von –50 °C bis +200 °C den Vorzug geben – Eigenschaften, die in Wüsten- oder Alpenklimata unerlässlich sind. Die Elastomermembran-Marktgröße für Silikon wird daher voraussichtlich schnell auf Polyurethan aufholen, beflügelt durch die Nachfrage nach langlebigen Kühldächern, die die Solarreflexion über zehn Jahre hinaus aufrechterhalten. Lieferanten differenzieren sich durch einkomponentige feuchtigkeitshärtende Chemie, die die Applikation vereinfacht und die offene Zeit bei feuchten Bedingungen verlängert.
Innovation zeigt sich auch bei Biogehalt und Hybridchemie. Dows NORDEL REN EPDM-Linie, die mit Biorückständen unter ISCC PLUS hergestellt wird, verdeutlicht, wie die Elastomermembran-Branche sich an Netto-Null-Zielen ausrichtet und gleichzeitig die mechanische Leistung bewahrt. Acryl-Dispersionen gewinnen in Wohngebäude-Überstreichprogrammen Nischenpräsenz, wo Geruchsbeschränkungen Lösungsmittelsysteme ausschließen, obwohl ihre geringere Dehnung strukturelle Anwendungen einschränkt. Insgesamt verlagert sich der Wettbewerb von roher Zugfestigkeit hin zu nachgewiesenen Nutzungsdauerdaten unter beschleunigten Bewitterungsprotokollen, was zu transparenten Prüfungen durch Dritte und längeren Garantieangeboten ermutigt.


Nach Anwendung:
Dachmarktführerschaft durch Nassbereich-Wachstum herausgefordertDachbeschichtung machte im Jahr 2025 51,05 % des Wertes aus und spiegelt jahrzehntelange Erfahrung mit Elastomerbahnen und -flüssigkeiten auf Flachdächern im Gewerbebau wider. Eigentümer schätzen die Inspektionsfreundlichkeit, unkomplizierte Reparaturen und die Kompatibilität mit Photovoltaik-Halterungen. Nassbereiche – Badezimmer, Balkone und Technikräume – sollen jedoch mit einer CAGR von 6,83 % wachsen und sind damit das am schnellsten expandierende Segment des Elastomermembran-Marktes. Australiens NCC schreibt nun spezifische Feuchtigkeitsübertragungswerte für innere Nassbereiche vor, was Bauunternehmer zu Membranen mit höherer Bruchdehnung und Beständigkeit gegenüber alkalischen Estrichen drängt. Ähnliche Regelungen sind in Singapur und Teilen der EU in Arbeit, was die technischen Eintrittsbarrieren erhöht.
Die Elastomermembran-Marktgröße für Nassbereichssysteme wird steigen, da Mehrfamilienhaustürme proliferieren und Gesundheitseinrichtungen für die Infektionskontrolle saniert werden, wo monolithische, leicht zu reinigende Oberflächen obligatorisch sind. Dachbeschichtung bleibt dennoch die Markenerkennungsplattform, auf der Hersteller Glaubwürdigkeit beweisen, bevor sie an Innengewerke cross-sellen. Aufkommende integrierte Gebäudehüllenkonzepte fördern Produkte, die für mehrere Verwendungszwecke zertifiziert sind, sodass Auftragnehmer eine Lagereinheit für Dächer, Wände und Nassbereiche halten können, was Abfall reduziert und die Schulung vereinfacht.
Nach Endverbraucherbranche:
Nichtwohngebäude-Dominanz inmitten der Wohngebäude-BeschleunigungNichtwohngebäude-Kunden – Geschäftsbüros, Fabriken, Verkehrsinfrastruktur – repräsentierten im Jahr 2025 64,05 % des Umsatzes. Dieses Segment schätzt unternehmensweite Lieferverträge, lange Garantien und geprüfte Systeme nach FM 4470 oder EN 13501, Faktoren, die globalen Marken mit starken technischen Teams zugutekommen. Infrastruktur, insbesondere Brücken- und Tunnelabdichtung, verwendet maßgeschneiderte EPDM-Bahnen mit gerippten Profilen, die an Betondecks haften, exemplifiziert durch Polyguards Brückenmembranen. Projektgrößen und öffentliche Finanzierung machen diesen Kanal weniger preissensibel.
Die Wohngebäude-Nachfrage gewinnt mit einer CAGR von 6,55 % an Dynamik, da strengere Baunormen belastbare Nassbereich-Barrieren und reflektierende Dachbeschichtungen zur Reduzierung von Kühllasten vorschreiben. Hauseigentümer betrachten Membranen zunehmend als energiesparende Investitionen statt als versteckte Bauelemente. DIY-freundliche Acrylmembranen, die sich wie Farbe aufrollen lassen, erweitern die adressierbare Basis, dennoch gewinnen hochwertige einkomponentige Polyurethane an Boden, da sich Wohnungsmärkte hin zum mehrgeschossigen Betonbau verlagern, wo Bewegungsfugen und Vibrationen eine höhere Dehnung erfordern.
Geografische Analyse
APAC Elastomere Membran Markt
Asien-Pazifik hielt 2025 einen Anteil von 35,40 % der weltweiten Ausgaben und wächst bis 2031 mit einer CAGR von 6,30 %, was die Region zur primären Wachstumslokomotive des Marktes für elastomere Membranen macht. Nationale Programme – von Indiens Smart Cities Mission bis hin zu Australiens Resilient Buildings Package – verankern Kriterien für Abdichtung und die Minderung von Wärmeinseln in öffentlichen Ausschreibungen und standardisieren dadurch Hochleistungsmembranen. Lokale Hersteller erklimmen rasch die Technologieleiter, lizenzieren europäische Formulierungen und entwickeln gleichzeitig kostengünstigere Varianten, die auf tropische oder monsunale Klimabedingungen zugeschnitten sind. Singapurs Vorschriften für begrünte Dächer fördern kühle Dachmembranen mit wurzelhemmenden Zusätzen – eine Nische, in der APAC-Unternehmen ihr Know-how mittlerweile weltweit exportieren.
Nordamerika Elastomere Membran Markt
Nordamerika bleibt ein Premiummarkt mit Schwerpunkt auf Sanierung und normgetriebenen Modernisierungen. Konsolidierung verändert die Angebotsseite: Carlisle Companies investierte zwischen 2024 und 2025 mehr als 2 Milliarden USD, um Henry Company, MTL Holdings und Plasti-Fab zu übernehmen und Membranen mit Dämmstoffen und Dichtstoffen zu verknüpfen, um vollständige Gebäudehüllen-Pakete anzubieten. Energievorschriften wie ASHRAE 90.1 treiben die Einführung kühler Dächer voran, während Versicherungsanbieter hohe Einschlagwiderstandsbewertungen honorieren; diese Merkmale sichern die Akzeptanz elastomerer Produkte trotz des Wettbewerbs durch günstigeres modifiziertes Bitumen.
EMEA Elastomere Membran Markt
Europas reife Baubranche treibt Innovationen im Bereich Nachhaltigkeit voran. Architekten schreiben EPDM-Systeme vor, die eine Lebensdauer von über 50 Jahren aufweisen und vollständig recycelbar sein sollen, was mit den Kreislaufwirtschaftsvorschriften übereinstimmt. Die Netto-Null-Richtlinien im Rahmen des EU Green Deal verschärfen die Anforderungen an Reflexionsvermögen und VOC-Grenzwerte. Die Wachstumsraten liegen hinter denen des asiatisch-pazifischen Raums zurück, der Wert pro Quadratmeter ist jedoch weltweit am höchsten. Unterdessen nutzen der Nahe Osten und Afrika Investitionen in Megaprojekte und klimaresistente Infrastruktur. Die Vereinigten Arabischen Emirate und Saudi-Arabien verbrauchen zusammen mehr als die Hälfte der regionalen Dicht- und Abdichtungsmittel, angetrieben von Entscheidungsträgern, die eine LEED- oder Estidama-Zertifizierung anstreben. Leistung bei Hitze und Widerstandsfähigkeit gegen Sandabrieb werden zu entscheidenden Verkaufsargumenten.

Regulatorisches Umfeld
Elastomere Membranen werden durch Leistungsvorschriften für die Gebäudehülle sowie durch Material- oder Produktnormen geprägt, die Spezifikation, Prüfung und zulässige Chemien beeinflussen. In den Vereinigten Staaten werden ASTM-Spezifikationen wie ASTM C957/C957M (flüssig aufgetragene elastomere Membranen) und ASTM D6134/D6134M (vulkanisierte Kautschukbahnen) häufig als Bezugspunkte für die Produktqualifizierung und Projekteinreichungen verwendet, während energiegetriebene Dachanforderungen wie California Title 24 weiterhin Mindestschwellenwerte für gealterte Solarreflexion und thermische Emissivität festlegen, die die Auswahl von Cool-Roof-Membranen bestimmen.
Die regulatorische Kontrolle richtet sich auch zunehmend auf die chemische Zusammensetzung und Dokumentation. In China legt GB 45320-2025 Sicherheits- und technische Anforderungen für Bauwerksabdichtungsmembranen fest, einschließlich Systemen auf Basis von Synthesekautschuk und Harz, was Lieferanten dazu bewegt, Kennzeichnung und Leistungsangaben an einer nationalen Grundlage auszurichten. In Europa bieten EOTA European Assessment Documents (zum Beispiel EAD 030378-00-0605 und EAD 030218-01-0402) technische Bewertungswege für flexible Abdichtungsprodukte, bei denen harmonisierte Normen das System nicht vollständig abdecken, während laufende Diskussionen 2025-2026 über eine mögliche REACH-Registrierung von Polymeren und niedermolekularen Polymeren den Bedarf an Compliance-Planung für Membranformulierer und vorgelagerte Polymerlieferanten erhöhen. Parallele PFAS-bezogene Maßnahmen, einschließlich einer erweiterten US-TRI-Berichtspflicht ab 2026 und des EU-PFAS-Beschränkungsvorhabens (mit im Jahr 2026 in Entwicklung befindlichen Kriterien für die wesentliche Verwendung), verstärken den Druck zur Neuformulierung und Offenlegung von Rohstoffen bei Beschichtungen, Additiven und dichtstoffnahen Vorprodukten, die in elastomeren Membranen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette elastomerer Membranen beginnt mit vorgelagerten Rohstoffen und Zwischenprodukten, darunter petrochemische Derivate für Polyurethan- und Acrylsysteme, EPDM-Kautschuk und verwandte Monomere für Bahnenware sowie siloxanbasierte Vorprodukte für Silikonmembranen. Sie setzt sich fort in der mittleren Stufe mit Formulierung, Compoundierung und Herstellung von Bahnen oder flüssig aufgetragenen Produkten. Nachgelagert wird der Vertrieb stark durch Systemvertrieb und zertifizierte Verarbeiternetzwerke beeinflusst, die Grundierungen, Verstärkungen und Zubehör mit festgelegten Applikationsprotokollen bündeln, was Herstellern hilft, lange Garantien abzusichern und die Haftung bei hochwertigen Dach- und Abdichtungsprojekten zu steuern.
Normen und Spezifikationswege bestimmen, wie sich der Wert entlang der Kette bewegt und wo Differenzierung erzielt wird. ASTM C836 bleibt ein gängiger Bezugspunkt für kalt flüssig aufgetragene elastomere Membranen, und ASTM D8463 (veröffentlicht im Dezember 2025) fügt einen Spezifikationsrahmen für hochfeststoffhaltige, kalt flüssig aufgetragene Abdichtungsmembranen auf Basis silylterminierter Polymere hinzu, die mit einer separaten Nutzschicht verwendet werden, was Bemühungen unterstützt, neuere Chemien für anspruchsvolle Anwendungen zu standardisieren. Die Volatilität bei Vorprodukten und Logistik kann sich schnell auf die Membranpreise übertragen, wie die Preisrevisionen von Kuraray im April 2026 für Liquid Rubber und ISOBAM-Polymere im Zusammenhang mit steigenden Kosten für Erdölprodukte und Logistik zeigen, was die Bedeutung von Mehrquellenbeschaffung und Bestandspufferung für Verarbeiter und Formulierer während der Instandhaltungssaison erhöht. Branchenverbände beeinflussen ebenfalls nachgelagerte Praktiken und die Ausrichtung der Compliance, darunter Waterproofing Europe (WE) und CEFEP in Europa, die sich mit Kreislaufwirtschaft, Rohstoffgesetzgebung und verarbeiterbezogenen Anforderungen befassen, die das Design und die Dokumentation von Membransystemen beeinflussen.
Wettbewerbslandschaft
Der Elastomermembran-Markt weist eine moderate Konsolidierung auf. Die fünf größten Lieferanten kontrollieren gemeinsam schätzungsweise 58 % des Umsatzes, angeführt von Sika AG, Carlisle Companies, Soprema Group, Dow und BASF, die jeweils akquisitionsgetriebene Expansion nutzen, um End-to-End-Gebäudehüllenportfolios aufzubauen. Sikas Kauf von Cromar Building Products im Jahr 2025 fügt traditionelle Dachmaterialien hinzu, die seine flüssig aufgetragenen Linien ergänzen, und illustriert einen strategischen Schwenk hin zu „One-Stop”-Angeboten. Carlisle seinerseits bündelt Membranen in einem Paket, das Hartschaum-Dämmung und Metallanschlusssysteme umfasst, und fördert Einzelquellen-Garantien, die für Design-Build-Auftragnehmer attraktiv sind.
Technologische Differenzierung überwiegt die Kapazitätsskala. Nischenwettbewerber, die sich auf flüssig aufgetragene Silikon- oder Polyharnstoffsysteme konzentrieren, gewinnen Projekte, bei denen extreme UV-Belastung oder schnelle Wiederinbetriebnahme entscheidend ist. Garantieverlängerungen auf 30 Jahre entstehen als neue Instrumente, gestützt durch beschleunigte Bewitterungsdaten und Fernüberwachung der Feuchtigkeitsabtastung, die in die Membranoberfläche eingebettet ist. Nachhaltigkeitsnachweise prägen ebenfalls den Wettbewerb; Dows biobasiertes EPDM gibt Planern eine greifbare CO₂-Reduktionsgeschichte, während BASF lösungsmittelfreie Polyurethane bewirbt, um städtischen VOC-Beschränkungen zu entsprechen.
Vertriebspartnerschaften und zertifizierte Installationsnetzwerke fungieren als Zugangsbarrieren; Hersteller, die Dachdecker schulen und Qualitätsprüfungen vor Ort anbieten, gewinnen Preissetzungsmacht, während generische Rohstoffanbieter gegenüber Projektverzögerungen und Fachkräftemangel exponiert bleiben. Digitalisierung eröffnet eine weitere Dimension: Lieferanten betten nun QR-kodierte Chargendaten ein, die es Auftragnehmern ermöglichen, Haltbarkeit und Anwendungsbedingungen über mobile Apps zu überprüfen, und treiben den Markt hin zu nachverfolgbaren, leistungsgesicherten Lieferketten. Da Technologie und Nachhaltigkeit die reine Volumenskala übertreffen, setzen neue Marktteilnehmer mit spezialisierten Chemien die etablierten Unternehmen weiterhin unter Druck und stellen sicher, dass Produktinnovation statt Preis das entscheidende Schlachtfeld bleibt.
Branchenführer im Elastomermembran-Markt
Sika AG
Carlisle Companies Inc.
Soprema Group
BASF
Dow
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Elastomere Membran Markt
- Barrett Company
- BASF SE
- Carlisle Companies Inc.
- Covestro AG
- Dow
- Fosroc Inc.
- GAF Materials LLC
- Hempel A/S
- Holcim
- IKO Group
- Johns Manville
- KEMPER SYSTEM AMERICA Inc.
- Lapolla Industries, Inc.
- Malarkey Roofing
- POLYGLASS S.p.A
- Saint-Gobain
- Sika AG
- Soprema Group
- Triton Inc
- Uniflex

Marktchancen und Zukunftsaussichten
Die größte kurzfristige Chance liegt im Schnittpunkt von Haltbarkeit, Arbeitsproduktivität und Dokumentation, wo Eigentümer zunehmend längere Garantien vorschreiben und Verarbeiter Systeme suchen, die das Risiko von Nacharbeiten bei sanierungsintensiven Programmen verringern. Flüssig aufgetragene elastomere Membranen und Hybridchemien unterstützen dies durch nahtlose Abdeckung auf unregelmäßigen oder alternden Untergründen, während Hersteller, die Polymerinnovation mit Verarbeiterschulung, Protokollierung der Applikationsbedingungen und rückverfolgbaren Chargendaten kombinieren, technische Leistung in ein geringeres Projektrisiko für gewerbliche und infrastrukturelle Endnutzer umwandeln können.
Die Verfügbarkeit von Materialien und die durch Nachhaltigkeit getriebene Neuformulierung schaffen ebenfalls Raum für Lieferanten, die Rohstoffe sichern und konforme Alternativen anbieten können. Im Juni 2026 gab Shandong Dawn Polymer Materials Co., Ltd. über Ningbo SK Synthetic Rubber Co., Ltd. eine Investition von 500 Millionen Yuan bekannt, um die EPDM-Kapazität um 25.000 Tonnen pro Jahr auf 90.000 Tonnen pro Jahr zu erweitern, was ausdrücklich mit der Nachfrage nach Bauwerksabdichtung verknüpft ist und die strategische Rolle der EPDM-Versorgung für Hersteller von Bahnen und Systemen unterstreicht. Getrennt davon heben veröffentlichte Forschungsrichtungen bei Styrol-Acryl- und wasserbasierten Polyurethanmembranen verbesserte Rissüberbrückung, UV-Beständigkeit und multifunktionale Leistung (einschließlich Konzepten zur Selbstheilung und Selbstreinigung) hervor, was mit strengerer Kontrolle in Bezug auf Energieeffizienz und chemische Compliance übereinstimmt und eine Premium-Positionierung unterstützt, bei der Lebenszykluskosten und Spezifikationskonformität wichtiger sind als die günstigste Erstkostenalternative.
Recent Industry Developments in Elastomere Membran Markt
- Juli 2026: Sika brachte Sikalastic Rapid PMMA auf den Markt, ein zweikomponentiges flüssiges Harzsystem, das für Anschluss- (Rapid-724) und Flächenmembranen (Rapid-723) unter einer einheitlichen globalen Marke positioniert ist. Die Einführung stärkt Sikas Angebot an flüssig aufgetragenen Systemen dort, wo schnelle Wiederinbetriebnahme und komplexe Detailausbildung PMMA-Systeme begünstigen, und unterstützt die Portfolio-Harmonisierung über Regionen hinweg für spezifikationsgetriebene Projekte.
- März 2026: Carlisle SynTec Systems erweiterte seine 16-Fuß-Sure-Weld-TPO-Membranlinie um eine Steildach-Option (HS) für Dächer mit einer Neigung von mehr als 1/2 Zoll und integrierte SeamShield-Technologie für TPO-Membranen der Standardformel. Breitere Bahnen und Schweißhilfsfunktionen zielen auf Installationsgeschwindigkeit und gleichmäßige Verarbeitungsqualität ab, was strategisch relevant ist, da Arbeitskräfteengpässe und Zeitplanrisiken bei Verarbeitern die Materialauswahl beeinflussen.
- Juni 2024: Die DuoFlex-Heißschmelz-Abdichtungssysteme von SOPREMA erhielten die Zulassung des British Board of Agrément (BBA) für den Einsatz bei umgekehrten, gefällefreien und geschützten Flachdachspezifikationen im Vereinigten Königreich. Die Zulassung unterstützt die Spezifikationsakzeptanz in regulierten Baukonstruktionen und erweitert das adressierbare Projektspektrum, in dem eine Zertifizierung durch Dritte eine Voraussetzung für die Beschaffung ist.


Elastomere Membran Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für elastomere Membranen ist definiert als die Erträge, die durch flexible Abdichtungsmembransysteme erzielt werden, die Gebäude und Bauwerke vor Wassereintritt und Verwitterung schützen, einschließlich Anwendungsfällen für Dach, Wand und Feuchtbereiche im Wohn- und Nichtwohnungsbau.
Ausschlüsse des Umfangs: Diese Marktgrößenbestimmung schließt angrenzende Dachbeläge und Dämmschichten sowie nicht-membranbasierte Abdichtungschemikalien aus, die nicht als Membransysteme vertrieben werden.
Übersicht der Segmentierung
- Nach Typ
- Polyurethan
- Acryl
- Silikon
- Andere Typen
- Nach Endverbraucherbranche
- Wohngebäude
- Nichtwohngebäude
- Gewerbe
- Industrie
- Infrastruktur
- Nach Anwendung
- Dächer
- Wände
- Nassbereiche
- Andere Anwendungen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien und Neuseeland
- ASEAN
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Nachfragekontext im Zusammenhang mit Bautätigkeit und Abdichtungsbedarf, den wir dann in eine Logik des Membranverbrauchs übersetzen. Öffentliche Quellen wurden genutzt, um das Makrobild zu verankern und regionale Aufteilungen plausibilitätszuprüfen, darunter die Bauausgabenreihe des US Census Bureau, Eurostat-Bauindikatoren, UN-Comtrade-Handelsströme für relevante Polymer- und Bahnenkategorien sowie nationale Bauvorschriften und Energieeffizienzrichtlinien, die von Regulierungsbehörden veröffentlicht werden.
Wir beziehen uns außerdem auf Publikationen von Branchenverbänden zu Dach- und Abdichtungspraktiken, peer-begutachtete Fachartikel zu Membranleistung und Haltbarkeit sowie Patentdatenbanken, um zu verstehen, in welche Richtung sich Produktinnovationen bewegen, zum Beispiel Verschiebungen bei flüssig aufgetragener Chemie und UV-Beständigkeitsangaben. Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung helfen dabei, Kapazitätserweiterungen und Kanalveränderungen zu erkennen, und kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten halten die Aktualisierungen organisiert. Die Liste der Sekundärquellen ist nicht erschöpfend, und weitere Referenzen wurden zur Gegenprüfung, Klärung und Schließung kleinerer Datenlücken verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich darauf zu validieren, was spezifiziert und installiert wird, und wie sich die Preise regional und nach Anwendung entwickeln. Wir sprechen mit Herstellern, Verarbeitern, Distributoren und Beratern für die Gebäudehülle in APAC, EMEA und Amerika, damit Annahmen zum Dachanteil, zur Akzeptanz in Feuchtbereichen und zur Exposition gegenüber Renovierung versus Neubau bestätigt und bei Bedarf angepasst werden können.
Verteilung der Befragten der primären Forschungsarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | Führungskräfte (CXOs): 12% | APAC: 43% |
| Mittleres Segment: 54% | Funktions-/Bereichsleiter: 40% | EMEA: 34% |
| Kleinere Marktteilnehmer: 19% | Manager: 48% | Amerika: 23% |
Marktdimensionierung & Prognose
Das Modell wird nach einem Top-down-Ansatz erstellt, bei dem Bautätigkeit und Abdichtungsbedarfspools nach Regionen rekonstruiert und dann anhand von Annahmen zu Akzeptanz und Preis in einen Membranwert übersetzt werden. Um das Ergebnis abzusichern, gleichen wir es mit selektiven Bottom-up-Näherungen ab, wie stichprobenweise erhobenen Preisen pro Quadratmeter nach Membrantyp, Kanalprüfungen der installierten Fläche und Umsatzmustern der Lieferanten, und passen die Gesamtsummen an, wenn die Gegenprüfungen nicht übereinstimmen.
Wichtige Inputs bei der Dimensionierung umfassen den Mix aus Nichtwohnungs- und Wohnbau, den Anteil an Neubedachungs- und Sanierungstätigkeiten, da alternde Dächer tendenziell die Membrannachfrage steigern, typische Membranabdeckungsraten für Dächer im Vergleich zu Wänden und Feuchtbereichen sowie die beobachtete Verschiebung zwischen flüssig aufgetragenen und Bahnenlösungen, wo Arbeitskraft und Detailausbildung eine Rolle spielen. Wir verfolgen Signale zum Materialmix, einschließlich Präferenzen bei elastomeren Chemien, zum Beispiel Polyurethan, Acryl, Silikon und andere Formate, da diese Preisniveaus und Austauschzyklen beeinflussen. Für die Prognose wird eine Szenarioanalyse rund um die Zeitpunkte des Bauzyklus und die Renovierungsintensität verwendet, und die Wachstumspfade werden anschließend anhand von Expertenkonsens dazu verfeinert, wie Vorschriften, Energieeffizienzprogramme und Klimaexposition die Spezifikationsraten wahrscheinlich beeinflussen werden. Wo Bottom-up-Ansichten für kleinere Länder unvollständig sind, werden Lücken durch Proxywerte aus Märkten mit ähnlicher Bauintensität geschlossen und dann so neu ausgeglichen, dass sie mit den regionalen Bausummen übereinstimmen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl nicht von einem einzigen Datenstrom abhängt. Die Ergebnisse werden mit unabhängigen Signalen wie der Richtung der Bauausgaben, der Handelsbewegung bei relevanten Materialien und den implizierten Wirtschaftsdaten zur installierten Fläche verglichen, und Anomalien werden vor der Freigabe geprüft.
Bei großen Abweichungen werden die Annahmen erneut getestet, und das Team kontaktiert ausgewählte Befragte erneut, um zu bestätigen, ob die Verschiebung real ist oder ein Problem der Datenzeitlichkeit darstellt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, wie Regulierungsänderungen oder bedeutende Kapazitätsverschiebungen. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die aktuellste zu diesem Zeitpunkt verfügbare Sichtweise erhalten.
Vergleich der Marktdimensionierung für elastomere Membranen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für elastomere Membranen unterscheiden sich häufig, da der Produktumfang und die Behandlung der Preisgestaltung zwischen den Quellen nicht konsistent sind. Die Unterschiede zeigen sich schnell, wenn sich eine Schätzung stärker auf Bauwerksabdichtungsmembranen konzentriert, während eine andere breitere Beschichtungen oder benachbarte Produkte der Gebäudehülle einbezieht.
Die größten Treiber für die Abweichungen, die wir sehen, sind Umfangsentscheidungen, einschließlich flüssig aufgetragener versus Bahnenabdeckung und ob Wand- und Feuchtbereichsanwendungen zusammen mit Dachanwendungen gezählt werden, der Zeitpunkt des Basisjahrs und wie sich die durchschnittlichen Verkaufspreise über die Regionen entwickeln. Einige Quellen wenden auch eine einzige globale Wachstumskurve an, ohne die Renovierungszyklen erneut zu prüfen, was die Nachfrage in Märkten, in denen die Neubedachung der Hauptantrieb ist, über- oder unterschätzen kann.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 28,96 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 12,76 Mrd. USD (2024) | Diese Schätzung stützt sich auf ein Basisjahr 2024 und legt großes Gewicht auf Dach- und flüssig aufgetragene Produkte, was den erfassten Nachfragepool verengen kann, wenn Wand- und Feuchtbereichsmembrananwendungen nur leicht berücksichtigt werden. |
| Branchenverlag B | 13,62 Mrd. USD (2025) | Der Umfang wird rund um die Bauwerksabdichtung dargestellt, aber das Wertniveau deutet auf eine engere Einbeziehungsmenge oder abweichende Annahmen zum Preis pro Fläche hin, insbesondere dort, wo die regionale Währungszeitlichkeit und die ASP-Inflation vereinfacht dargestellt werden. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was als elastomeres Membransystem gezählt wird und wie umfassend Nicht-Dach-Anwendungen einbezogen werden, sowie dadurch, wie der Preis pro Fläche über die Regionen fortgeschrieben wird. Indem Dach-, Wand- und Feuchtbereichsanwendungen in einem einheitlichen Nachfragepool zusammengehalten und die Anteile durch Sanierungssignale erneut überprüft werden, fällt der Wert für 2025 in dieser Studie höher aus, was der Art entspricht, wie Mordor Intelligence den Umfang anwendet.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Elastomermembran-Marktes?
Die Elastomermembran-Marktgröße beläuft sich im Jahr 2026 auf 30,72 Milliarden USD.
Wie schnell wird die Nachfrage in den nächsten fünf Jahren voraussichtlich wachsen?
Der globale Wert soll mit einer CAGR von 6,09 % wachsen und bis 2031 41,28 Milliarden USD erreichen.
Welche geografische Region führt beim Verbrauch?
Asien-Pazifik hält 35,40 % der weltweiten Ausgaben und verzeichnet die schnellste regionale CAGR von 6,30 %.
Welche Anwendung wächst am schnellsten?
Die Nachfrage nach Nassbereichsabdichtung soll mit einer CAGR von 6,83 % steigen und damit die Dachbeschichtung übertreffen.
Welche Faktoren schränken die Einführung am stärksten ein?
Kostengünstige Bitumenbahnen und der Mangel an qualifizierten Installateuren bleiben die primären Hemmnisse.
Wie reagieren Lieferanten auf Nachhaltigkeitsziele?
Führende Unternehmen führen biobasierte oder lösungsmittelfreie Chemien ein und veröffentlichen Drittanbieter-CO₂-Bilanzen, um Grünes-Bauen-Spezifikationen zu erfüllen.
Seite zuletzt aktualisiert am:



