
Marktgröße und Marktanteil für Diagnostik in der Frauengesundheit
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 32.68 Milliarden US-Dollar |
| Marktgröße (2031) | 44.42 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Diagnostik in der Frauengesundheit von Mordor Intelligence
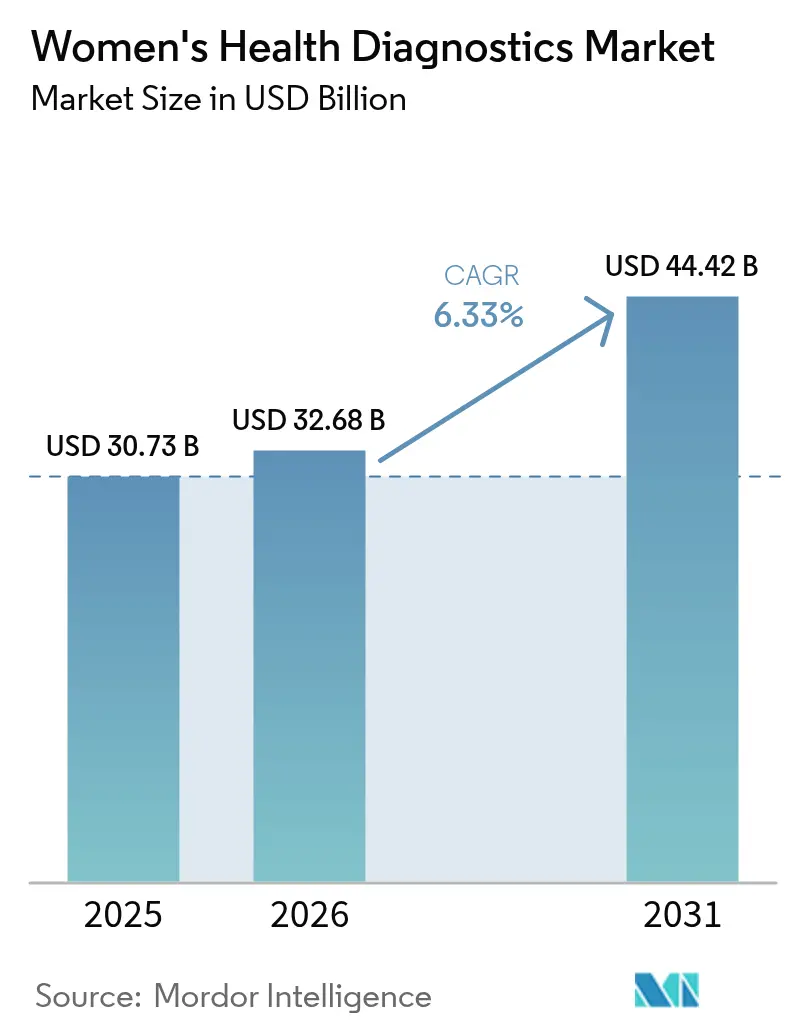
Die Marktgröße für Diagnostik in der Frauengesundheit wurde im Jahr 2025 auf USD 30,73 Milliarden geschätzt und soll von USD 32,68 Milliarden im Jahr 2026 auf USD 44,42 Milliarden bis 2031 wachsen, bei einer CAGR von 6,33 % während des Prognosezeitraums (2026–2031).
Die Einführung KI-gestützter Screening-Tools, optimierte Zulassungswege für laborentwickelte Tests sowie wachsende Arbeitgeberinvestitionen in präventive Leistungen werden den Markt für Diagnostik in der Frauengesundheit bis zum Ende des Jahrzehnts auf einem stetigen Wachstumskurs halten. Nordamerika bleibt mit einem Umsatzanteil von 38,26 % im Jahr 2024 das Fundament des Marktes, doch der asiatisch-pazifische Raum entwickelt sich am schnellsten, da Infrastrukturausgaben und Programme zur Steigerung des öffentlichen Bewusstseins die Testvolumina erhöhen. Molekulare Assays verbessern die Diagnosegenauigkeit bei Brust-, Zervix- und Infektionskrankheiten, während durch Telemedizin ermöglichte Selbstentnahmemodelle traditionelle Zugangshürden abbauen. Die Wettbewerbsintensität steigt, da multinationale Gerätehersteller künstliche Intelligenz in Bildgebungs- und In-vitro-Plattformen integrieren, während Fem-Tech-Startups in direkten Verbraucherkanälen Marktanteile gewinnen.
Wichtigste Erkenntnisse des Berichts
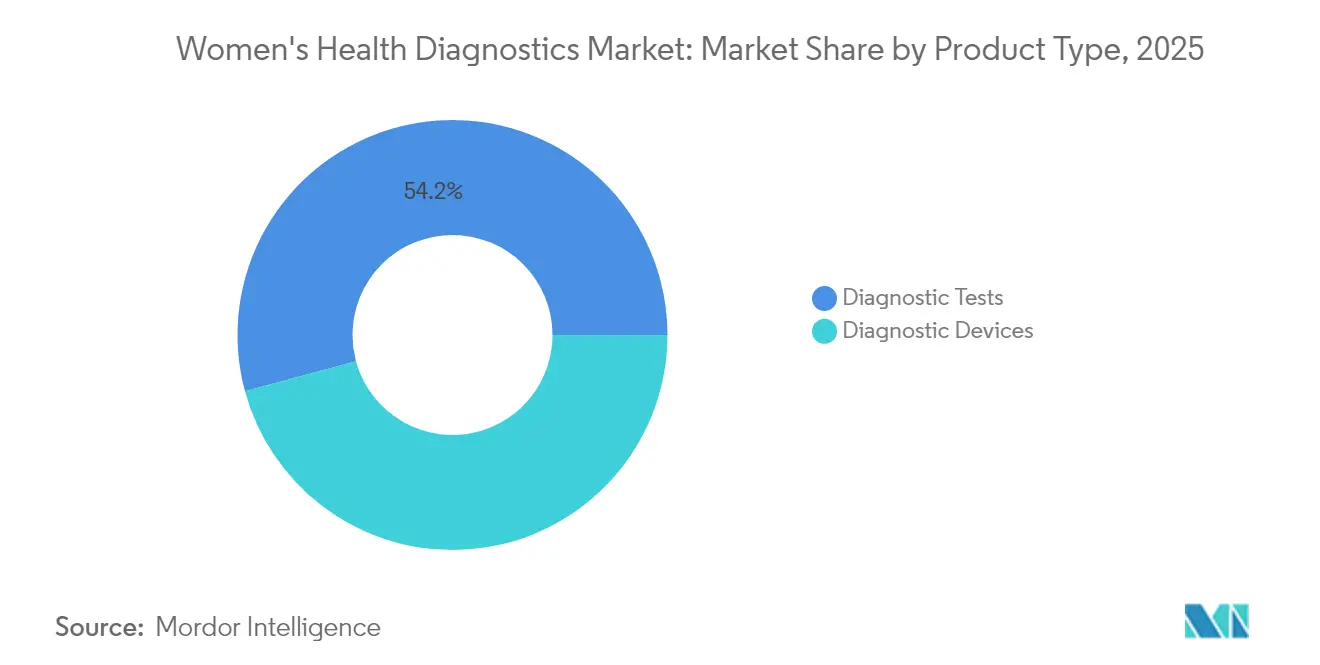
- Nach Produktkategorie führten Diagnosetests mit einem Anteil von 54,21 % am Markt für Diagnostik in der Frauengesundheit im Jahr 2025, während genetische und genomische Panels bis 2031 eine CAGR von 9,10 % erzielen werden.
- Nach Technologie entfielen Immunoassays im Jahr 2025 auf 31,55 % der Marktgröße für Diagnostik in der Frauengesundheit, während KI-gestützte Analytik bis 2031 voraussichtlich eine CAGR von 8,22 % verzeichnen wird.
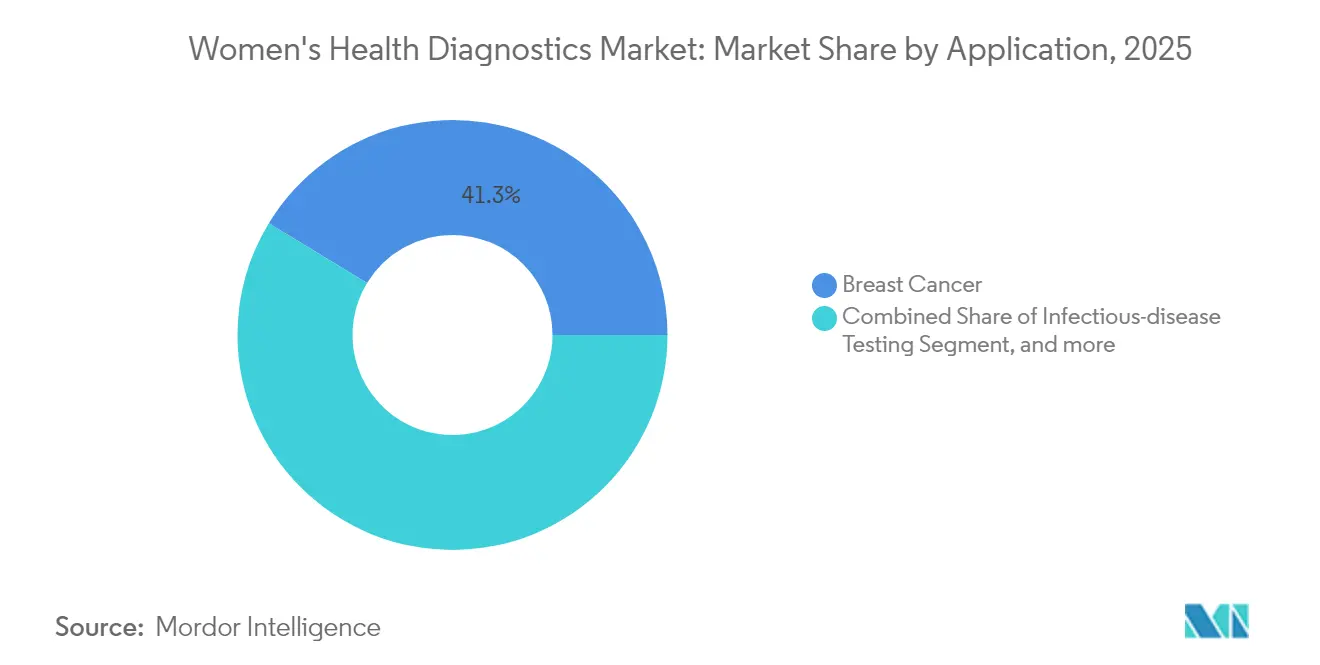
- Nach Anwendung hielt die Brustkrebsdiagnostik im Jahr 2025 einen Anteil von 41,30 % an der Marktgröße für Diagnostik in der Frauengesundheit, während Infektionskrankheits-Panels bis 2031 mit einer CAGR von 7,60 % wachsen.
- Nach Endnutzer behielten Krankenhäuser und Diagnosezentren im Jahr 2025 einen Umsatzanteil von 69,05 %, doch Heimversorgung und Selbsttests werden im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 10,95 % wachsen.
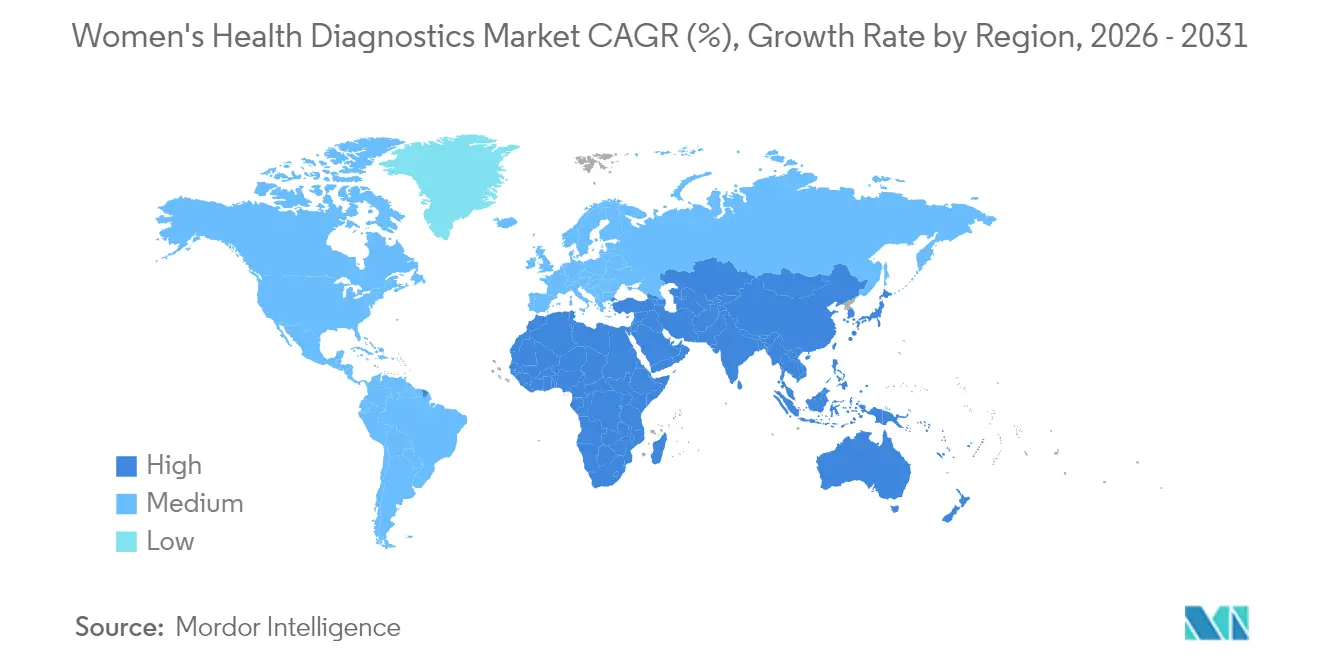
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 37,90 % am Markt für Diagnostik in der Frauengesundheit; der asiatisch-pazifische Raum wird zwischen 2026 und 2031 voraussichtlich eine CAGR von 9,60 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Diagnostik in der Frauengesundheit
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit chronischer Erkrankungen und lebensstilbedingter Störungen | +1.2% | Nordamerika, Europa, Global | Mittelfristig (2–4 Jahre) |
| Wachsende Anzahl von Diagnose- und Bildgebungszentren | +0.8% | Asien-Pazifik, Naher Osten & Afrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von Point-of-Care- und Schnelldiagnosetests | +1.5% | Nordamerika, Europa, Global | Kurzfristig (≤ 2 Jahre) |
| Durch Telemedizin ermöglichte Selbstentnahmekits für den Heimgebrauch | +1.1% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| KI-gestützte Brustdichte-Analytik zur Förderung der Kostenerstattung | +0.9% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Arbeitgeberfinanzierte Fem-Tech-Leistungen zur Beschleunigung der Nachfrage | +0.6% | Nordamerika, Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit chronischer Erkrankungen und lebensstilbedingter Störungen
Das globale Wachstum bei Fettleibigkeit, Diabetes und hormonsensitiven Krebserkrankungen führt zu einer höheren Nachfrage nach Früherkennungstools, die Krankheiten vor dem Auftreten von Symptomen identifizieren können. Kardiometabolische Risikofaktoren erhöhen die weibliche Anfälligkeit für Brust- und Gebärmutterkrebs, was Kliniker dazu veranlasst, Screening-Protokolle über altersbasierte Kriterien hinaus zu erweitern.[1]Zentren für Krankheitskontrolle und Prävention, "Chronische Erkrankungen bei Frauen," cdc.gov Gesundheitsministerien in Europa und Nordamerika erstatten nun kombinierte Mammografie- und Genompanels für Hochrisikopatientinnen, was die Testvolumina in Krankenhausnetzwerken steigert. Tragbare Biosensoren werden erprobt, um Stoffwechselveränderungen in Echtzeit zu erkennen und neue Datensätze für prädiktive Algorithmen zu schaffen. Da die Lebenserwartung von Frauen steigt, wird der klinische Imperativ, chronische Erkrankungen frühzeitig zu managen, den Markt für Diagnostik in der Frauengesundheit weiter vorantreiben.
Zunehmende Einführung von Point-of-Care- und Schnelldiagnosetests
Point-of-Care-Plattformen verkürzen Diagnosezyklen von Tagen auf Minuten und erleichtern die Behandlung von Infektionen, bevor Komplikationen auftreten. Die FDA-Zulassung im Jahr 2025 des ersten rezeptfreien Molekulartests für Chlamydien, Gonorrhö und Trichomoniasis ermöglicht es Verbrauchern, ein Dreifach-Erreger-Screening zu Hause durchzuführen und Ergebnisse in 30 Minuten zu erhalten.[2]US-amerikanische Behörde für Lebens- und Arzneimittel, "FDA genehmigt ersten rezeptfreien Test für mehrere sexuell übertragbare Infektionen," fda.gov Mobile Kliniken in ländlichen US-Bezirken setzen nun tragbare PCR-Geräte für das taggleiche Management entzündlicher Beckenerkrankungen ein, während europäische Apotheken CLIA-befreite Assays für schwangerschaftsbedingte Präeklampsie eingeführt haben. Kurze Bearbeitungszeiten minimieren Nachsorgeverluste, verbessern das Antibiotikamanagement und helfen Kostenträgern, kostspielige Spätinterventionen zu vermeiden, was die positive Auswirkung auf den Markt für Diagnostik in der Frauengesundheit verstärkt.
Durch Telemedizin ermöglichte Selbstentnahmekits für den Heimgebrauch
Die Selbstentnahme von Zervix- oder Vaginalproben schließt eine kritische Versorgungslücke für Frauen, die mit logistischen, kulturellen oder datenschutzbezogenen Barrieren konfrontiert sind. Roches HPV-Selbstentnahmesystem, das 2024 in Kanada zugelassen wurde, zeigte eine Probenadäquanz von 99,9 % und eine hohe Nutzerzufriedenheit in realen Anwendungen.[3]Roche, "HPV-Selbstentnahmelösung erhält Zulassung von Health Canada," roche.com Nationale Gesundheitssysteme versenden Kits an Frauen, die überfällige Vorsorgeuntersuchungen haben, mit telemedizinischer Pflegeunterstützung für die Ergebnisinterpretation. Die Integration in elektronische Patientenakten stellt sicher, dass Kliniker verwertbare Daten erhalten, ohne Laborabläufe zu überlasten. Ähnliche Modelle entstehen im asiatisch-pazifischen Raum, wo Smartphone-Registrierung und QR-Code-Logistik die Bearbeitungszeiten beschleunigen. Durch die Erweiterung der Reichweite bei gleichzeitiger Aufrechterhaltung der klinischen Sensitivität stärkt die Selbstentnahme den Wandel hin zur patientenzentrierten Versorgung im Markt für Diagnostik in der Frauengesundheit.
KI-gestützte Brustdichte-Analytik zur Förderung der Kostenerstattung
Dichtes Brustgewebe verdeckt Malignome und führt zu übersehenen Diagnosen bei der konventionellen Mammografie. KI-Algorithmen quantifizieren die Dichte nun automatisch und markieren verdächtige Bereiche zur Zweitbegutachtung, was die Erkennungsrate um 20 % verbessert und die Rückrufquoten in Gemeinschaftskliniken um 30 % senkt. Ab Ende 2024 müssen US-amerikanische Anbieter die Brustdichte in jedem Mammografiebericht dokumentieren, was einen standardisierten Weg zur Kostenerstattung durch Kostenträger schafft. Frühe Belege für die Kosteneffizienz veranlassen Versicherer, ergänzenden Ultraschall oder MRT bei Hochdichtefällen zu erstatten, was die Marktgröße für Diagnostik in der Frauengesundheit im Bereich der Brustbildgebung weiter ausdehnt. Nachhaltig höhere Erstattungen setzen Anreize für Krankenhäuser, Workstations und die Radiologieausbildung aufzurüsten, was KI über den Prognosehorizont hinaus als klinischen Eckpfeiler festigen dürfte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für diagnostische Bildgebungssysteme | -0.7% | Global, Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Richtlinien | -0.5% | Nordamerika, Europa, Global | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken bei direkten Gentests für Verbraucher | -0.4% | Nordamerika, Europa, Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an geschlechtsspezifischen KI-Trainingsdatensätzen | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für diagnostische Bildgebungssysteme
Die Investitionsausgaben für MRT und fortschrittlichen Ultraschall können pro Gerät USD 2 Millionen übersteigen, was Krankenhäuser in Schwellenländern vor Herausforderungen stellt. Währungsabwertungen und Einfuhrzölle erhöhen die Anschaffungskosten, verlangsamen Ersatzzyklen und begrenzen die geografische Abdeckung. Obwohl Herstellerfinanzierungen und öffentlich-private Partnerschaften Budgetbeschränkungen abmildern, betreiben viele Einrichtungen noch analoge Systeme, die keine KI-Bereitschaft aufweisen. Hohe Betriebskosten dämpfen daher den kurzfristigen Rollout modernster Modalitäten und erzeugen einen moderaten Gegenwind für die globale CAGR des Marktes für Diagnostik in der Frauengesundheit.
Datenschutzbedenken bei direkten Gentests für Verbraucher
Direktverbraucherlabore sammeln umfangreiche genomische Datensätze, die sensible reproduktive Informationen offenlegen können. Untersuchungen zu unbefugter Datenweitergabe haben zu Vergleichen in Millionenhöhe und erhöhter öffentlicher Kontrolle geführt. Gesetzgeber in den Vereinigten Staaten und der Europäischen Union erwägen strengere Einwilligungsregeln und Widerspruchsrechte, und mehrere Bundesstaaten verlangen nun Bestätigungstests vor der klinischen Nutzung von Verbrauchergenomdaten. Datenschutzbedenken veranlassen einige Frauen, Kaufpläne zu stornieren, was das Auftragswachstum in einem Segment verlangsamt, das ansonsten für eine rasche Expansion bereit wäre. Marktteilnehmer reagieren mit sicheren Cloud-Architekturen und transparenten Datennutzungsrichtlinien, doch anhaltende Unsicherheit könnte den Umsatz während des Prognosezeitraums bremsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Diagnosetests führen die Marktentwicklung an
Diagnosetests generierten den Großteil des Umsatzes und machten 2025 54,21 % des Marktes für Diagnostik in der Frauengesundheit aus. Molekulare Plattformen sind beliebt, weil sie den Multiplexnachweis von sexuell übertragbaren Infektionen, erblichen Krebsmutationen und pränatalen Anomalien in einem einzigen Durchlauf ermöglichen. Hochdurchsatz-PCR-Systeme mit Probe-zu-Antwort-Kartuschen sind in vielen Referenzlaboren mittlerweile Standard und reduzieren den manuellen Aufwand sowie die Einleitung einer taggleichen Therapie. Genetische und genomische Panels stellen die am schnellsten wachsende Produktlinie mit einer CAGR von 9,10 % dar, hauptsächlich aufgrund einer breiteren Versicherungsdeckung für BRCA- und Lynch-Syndrom-Screening. Die Nachfrage nach digitalen Schwangerschafts- und Ovulationstests bleibt stabil, da Smartphone-Verknüpfungen Zyklusverfolgung und Telemedizin-Konsultationsportale bieten.
Diagnosegeräte hielten den verbleibenden Anteil von 45,79 %, angeführt von KI-fähiger Mammografie, Ultraschall- und Knochendichtemessgeräten. Automatisierte Brustultraschallsysteme integrieren 3D-Rekonstruktion und Dichtebewertung, was die Scanzeit und die Variabilität des Bedieners reduziert. Biopsiewerkzeuge werden auf vakuumunterstützte Nadeldesigns aufgerüstet, die das Gewebetrauma begrenzen, und geführte Navigationssoftware hilft Klinikern, Läsionen mit submillimetergenauer Präzision zu entnehmen. Im Prognosezeitraum werden gebündelte Geräte- und Softwareverkäufe es Herstellern ermöglichen, Analysemodule im Querverkauf anzubieten und ihre wiederkehrenden Umsatzströme im Markt für Diagnostik in der Frauengesundheit zu stärken.


Nach Technologie: KI-gestützte Analytik treibt Innovation voran
Immunoassays blieben 2025 mit einem Anteil von 31,55 % das bedeutendste Technologiesegment und werden für ihre Vielseitigkeit bei Hormon-, Onkologie- und Infektionskrankheitstests geschätzt. Kontinuierliche Verbesserungen bei chemilumineszenten Substraten haben die Assay-Zeiten auf unter 15 Minuten verkürzt, was sie zu praktischen Triageinstrumenten in Notaufnahmen macht. Unterdessen wächst die KI-gestützte Analytik am schnellsten mit einer CAGR von 8,22 %, angetrieben durch FDA-Zulassungen für algorithmische Brustdichte- und Risikobewertung. Der Einsatz cloudbasierter maschineller Lernpipelines ermöglicht es kleinen Kliniken, Bilddaten ohne umfangreiche lokale Hardware zu verarbeiten und demokratisiert so den Zugang zu fortschrittlicher Analytik.
Die Molekulardiagnostik bleibt ein starkes Segment dank schlaufenvermittelter isothermaler Amplifikation und CRISPR-basierter Nachweisformate, die für dezentralisierte Tests geeignet sind. Die Bildgebungstechnologie steht nicht still: Anbieter fügen Deep-Learning-Rekonstruktion hinzu, die die Bildqualität bei niedrigeren Strahlendosen verbessert. Zusammen erweitern diese Fortschritte die klinischen Indikationen und steigern den Durchsatz, was den Schwung im Markt für Diagnostik in der Frauengesundheit aufrechterhält.
Nach Anwendung: Brustkrebs dominiert, Infektionskrankheiten beschleunigen sich
Das Brustkrebsscreening dominierte weiterhin mit 41,30 % des Umsatzes im Jahr 2025, was auf landesweite Mammografiepflichten und den wachsenden Einsatz ergänzender Modalitäten für Populationen mit dichtem Brustgewebe zurückzuführen ist. KI-Triage reduziert die Arbeitsbelastung von Radiologen durch die Markierung unauffälliger Studien und ermöglicht eine stärkere Konzentration auf komplexe Fälle. Infektionsbezogene Anwendungen wachsen am schnellsten mit einer CAGR von 7,60 %, angetrieben durch globale Programme zur Prävention sexuell übertragbarer Infektionen und den Rollout dezentralisierter Molekulartests.
Arbeitgeberfinanzierte virtuelle Versorgungspakete, die Hormonverfolgung und genetische Beratung integrieren, kommen der Schwangerschafts- und Fertilitätsüberwachung zugute. Lange untergenutzte Osteoporosediagnostik gewinnt an Sichtbarkeit, da Kliniker perimenopausale Frauen früher screenen, um das Risiko von Fragilitätsfrakturen zu senken.
Nach Endnutzer: Heimversorgungssegment verändert die Marktdynamik
Krankenhäuser und Diagnosezentren erfassten 2025 noch immer 69,05 % der Ausgaben und nutzen dabei etablierte Infrastruktur und interdisziplinäre Expertise. Hochvolumige Bildgebungseinheiten nutzen Skaleneffekte, um erschwinglichere Brustkrebsuntersuchungen und geburtshilfliche Scans anzubieten. Doch die Gruppe der Heimversorgung und Selbsttests wächst mit einer CAGR von 10,95 %, da Regulierungsbehörden Verbraucher-Probenahme-Kits und Telemedizin-Portale genehmigen.
Arbeitgeber ergänzen Versicherungspläne mit Gutscheinen für Vorsorgeuntersuchungen, senken die Eigenkosten für Mitarbeiter und fördern die Früherkennung. Diese Verlagerung dezentralisiert die Leistungserbringung und führt neue Datenflüsse in klinische Arbeitsabläufe ein, was die Umsatzmöglichkeiten in der Branche für Diagnostik in der Frauengesundheit erweitert.
Geografische Analyse
Nordamerika führte 2025 mit einem Umsatzanteil von 37,90 %, gestützt durch robuste Erstattungsrichtlinien und eine stetige Abfolge von FDA-Zulassungen, die Innovationen schneller als in jeder anderen Region vom Labor ans Krankenbett bringen. US-amerikanische Versicherer weiteten die Deckung für KI-gestützte Mammografie aus, nachdem die verpflichtende Brustdichteberichterstattung 2024 in Kraft trat. Kanadas Einführung der HPV-Selbstentnahme verbessert die Compliance beim Zervixscreening bei unterversorgten Gruppen.
Der asiatisch-pazifische Raum verzeichnete den schnellsten regionalen Anstieg mit einer CAGR von 9,60 % und erweitert den Markt für Diagnostik in der Frauengesundheit in bevölkerungsreiche Länder, denen es bisher an einer weit verbreiteten Screening-Infrastruktur mangelte. China subventioniert ländliche Bildgebungsfahrzeuge und genomische Tumorprofilierungszuschüsse, und Japans führende private Versicherer decken nun KI-gestützten Ultraschall für Patientinnen mit dichtem Brustgewebe ab. Indien nutzt Telemedizin-Plattformen, die mit Point-of-Care-PCR integriert sind, um abgelegene Dörfer zu erreichen und die Erkennungslücke zwischen Stadt und Land zu verringern. Startups in Singapur, Südkorea und Australien konzentrieren sich auf Menstruationsgesundheitsanalytik und Fertilitätsbewertung und verleihen den Produktpipelines eine lokale Note.
Europa hält eine ausgewogene Position mit etablierten nationalen Screening-Programmen, die die Testvolumina stabil halten. Deutschland und das Vereinigte Königreich sind führende Anwender cloudbasierter PACS-Systeme, die mit KI-Engines verknüpft sind, während Frankreich gebündelte genetische Brust- und Eierstockkrebsscreenings in öffentlichen Krankenhäusern erprobt. Südeuropäische Länder harmonisieren LDT-Validierungsprozesse in Erwartung des Übergangs zur EU-Verordnung über In-vitro-Diagnostika, um die Patientensicherheit zu schützen und das Vertrauen aufrechtzuerhalten. Zusammen stärken diese Initiativen die langfristige Widerstandsfähigkeit des Marktes für Diagnostik in der Frauengesundheit auf dem gesamten Kontinent.

Regulatorisches Umfeld
Regulierung treibt die Diagnostik im Bereich der Frauengesundheit in Richtung dezentralisierterer, höherer Durchsatztests, wobei die Vereinigten Staaten und die Europäische Union weitgehend das Tempo der Compliance für globale Hersteller vorgeben. In den Vereinigten Staaten umfasst die FDA-Aufsicht IVD-Zulassungen und Sonderkontrollen für Point-of-Care-Plattformen, zusammen mit dem Health of Women Program der CDRH, das sich auf die Geräteleistung und die Generierung von Evidenz für weibliche Populationen konzentriert. Im April 2026 erhielt Waters Corporation die FDA-Zulassung für einen Workflow zur häuslichen Gebärmutterhalskrebs-Vorsorgeuntersuchung über das Onclarity HPV Self-Collection Kit, und die FDA genehmigte den BD Onclarity HPV Assay mit erweiterter Genotypisierung. Zusammen spiegeln diese Zulassungen einen klarer definierten Weg wider, um Heimprobenentnahme mit regulierten Labortests zu kombinieren.
In Europa treibt der IVDR-Übergang weiterhin operative und dokumentarische Anforderungen voran, insbesondere für Altbestände von IVD-Portfolios, die bei Vorsorgeuntersuchungen im Bereich der Frauengesundheit eingesetzt werden. Der Mai 2026 markierte wichtige administrative Schwellenwerte im Zusammenhang mit der Aufrechterhaltung verlängerter Übergangsfristen für bestimmte Alt-Klasse-C-IVDs und fügte zusätzliche Compliance-Schritte im Zusammenhang mit EU-Gerätedatenbanken hinzu, was den Bedarf an Einbindung von Benannten Stellen und standardisierten Post-Market-Prozessen erhöht. Parallel dazu verstärkt die MDR/IVDR-Leitlinienaktivität von EU-Gremien (einschließlich MDCG-Dokumenten) die Erwartungen an klinische Evidenz und Qualitätsmanagement, was beeinflusst, wie Assay-Hersteller und bildgebungsnahe Softwareanbieter Markteinführungen in den EU-Mitgliedstaaten im Vergleich zu den schneller voranschreitenden FDA-Pfaden abfolgen.
Wettbewerbslandschaft
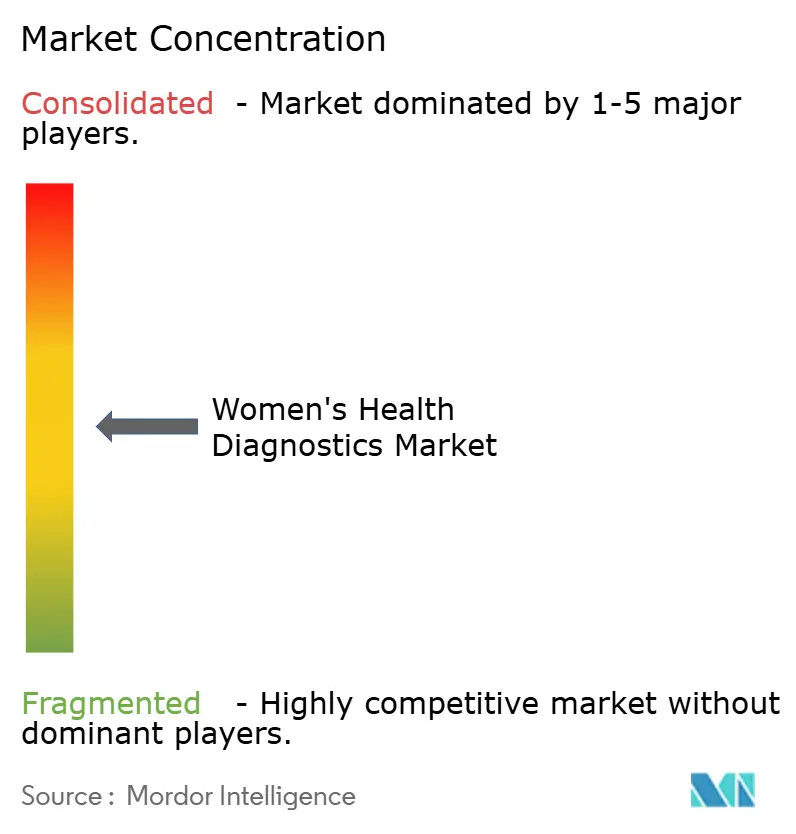
Der Markt für Diagnostik in der Frauengesundheit weist eine moderate Konzentration auf, wobei die globalen Marktführer Abbott, Roche und Hologic ein breites Spektrum an Assays, Bildgebungssystemen und Informatikplattformen anbieten. Ihre geografische Reichweite und ihre Forschungs- und Entwicklungsbudgets ermöglichen einen frühen Einstieg in wachstumsstarke Segmente wie KI-gestützte Bildgebung und Multiplex-PCR. Hologic hat kürzlich ein Unternehmen für minimal-invasive Myombehandlung übernommen, um sein interventionelles Portfolio zu bereichern und seine Dominanz in der Zervixkrebsdiagnostik zu ergänzen.
Strategische Allianzen mit KI-Spezialisten beschleunigen die Produktdifferenzierung. GE HealthCare hat mit RadNet eine Partnerschaft geschlossen, um cloudnative Mammografiealgorithmen einzusetzen, die Falsch-Positiv-Raten senken und wertbasierte Erstattungsmodelle ermöglichen. Siemens Healthineers hat eine KI-gestützte Ultraschallserie eingeführt, die fetale Biometrie automatisiert und die Konsistenz in geburtshilflichen Kliniken verbessert. Diese Schritte deuten auf ein Wettrüsten zur Integration von Software als Medizinprodukt hin, um die Relevanz angesichts des wachsenden digitalen Wettbewerbs zu sichern.
Agile Fem-Tech-Startups erschließen sich direkte Verbrauchernischen in den Bereichen Fertilitätsverfolgung, Menopause-Monitoring und Heimtests auf sexuell übertragbare Infektionen. Partnerschaften mit Einzelhandelsketten und Telemedizin-Anbietern verschaffen diesen Neueinsteigern schnellen Marktzugang, obwohl die Einhaltung von Datenschutzvorschriften eine Hürde bleibt. Etablierte Hersteller kontern, indem sie FDA-zugelassene Selbstentnahmekits unter bekannten Markendächern herausbringen und Vertrauen nutzen, um Marktanteile zu halten. Da neue Marktteilnehmer die Innovationszyklen beschleunigen, müssen etablierte Unternehmen Hardware-Umsätze mit abonnementbasierter Analytik in Einklang bringen, was die nächste Wettbewerbsphase in der Branche für Diagnostik in der Frauengesundheit prägt.
Marktführer in der Branche für Diagnostik in der Frauengesundheit
Quest Diagnostics Inc.
Siemens Healthineers AG
Hologic Inc.
F. Hoffmann-La Roche AG
PerkinElmer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Häusliche und patientennahe Tests im Bereich der Frauengesundheit bleiben ein praktischer Freiraum, in dem regulatorische Zulassungen und Einreichungen die Kommerzialisierungsstrategien klären. Die FDA-Zulassung des Onclarity HPV Self-Collection Kits von Waters im April 2026, zusammen mit einem FDA-zugelassenen HPV-Assay mit erweiterter Genotypisierung, zeigt einen konkreten Weg zur Kombination von Selbstentnahme mit validierter Laboranalyse. Dies unterstützt neue Servicemodelle für Frauen, die überfällige Vorsorgeuntersuchungen haben, und steht im Einklang mit arbeitgebergesponserten Präventionsleistungen. Getrennt davon deutet die duale 510(k)- und CLIA-Waiver-Einreichung von bioMérieux im Juni 2026 für das BIOFIRE SPOTFIRE Vaginitis Panel auf eine anhaltende Dynamik hin, syndromische Infektionstests im Bereich der Frauengesundheit von zentralen Labors in Richtung Point-of-Care-Umgebungen zu verlagern, wo die Bearbeitungszeit und unmittelbare Behandlungsentscheidungen die Akzeptanz direkt beeinflussen.
Ein zweiter Chancenbereich ist die Erweiterung der klinischen Triage, bei der herkömmliche Wege Lücken lassen können, insbesondere bei gynäkologischen Erkrankungen und onkologischen Vorsorgeworkflows. Die im Juli 2026 für den NHS bereitgestellten KI-gestützten Bluttests für gynäkologische Krebserkrankungen, angekündigt von mehreren NHS-Trusts, deuten auf einen Beschaffungsweg für algorithmusgestützte Diagnostik hin, die vorgeschaltet vor Bildgebung und Facharztüberweisung integriert werden kann, für Anbieter, die Kapazitätsengpässe verwalten. Gleichzeitig deuten aufkommende multiomische und blutbasierte Ansätze für Erkrankungen wie Endometriose, zusammen mit formeller FDA-Pfadabsicht (im Juli 2026 berichtete De-novo-Einreichungspläne), auf einen Entwicklungskorridor für nicht-bildgebende Diagnostik hin, der neben bestehenden Bildgebungs- und Immunoassay-Workflows bestehen kann, anstatt sie vollständig zu verdrängen.
Aktuelle Branchenentwicklungen
- Juli 2026: Hologic erhielt die CE-IVDR-Kennzeichnung, um die Kennzeichnung des Aptima-HPV-Tests zu erweitern und einen Anspruch auf selbst entnommene Proben für die Gebärmutterhalskrebs-Vorsorgeuntersuchung einzuschließen. Das Update unterstützt die breitere Einführung von Selbstentnahmewegen innerhalb regulierter EU-Rahmenwerke und fügt einen kommerziellen Hebel für Programme hinzu, die auf Frauen abzielen, die weiterhin unterversorgt bei Vorsorgeuntersuchungen sind.
- Juni 2026: Siemens Healthineers erhielt die FDA-Zulassung für kontrastverstärkte Mammographie (CEM) und CEM-Biopsiefähigkeiten für das Mammographiesystem Mammomat B.brilliant. Dies stärkt die Rolle der fortschrittlichen Mammographie in diagnostischen Abklärungen und erhöht die Wettbewerbsintensität in Workflows der Brustbildgebung, in denen Anbieter Hardware mit softwaregestützten Funktionen bündeln.
- März 2025: Die FDA erteilte die Marketing-Zulassung für den Visby Medical Women's Sexual Health Test, beschrieben als der erste molekulare Heimtest für Chlamydien, Gonorrhoe und Trichomoniasis mit Ergebnissen in etwa 30 Minuten und ohne Rezeptpflicht. Die Zulassung erweiterte den Verbraucherzugang zu STI-Tests und beschleunigte die Nachfrage nach Sample-to-Answer-Molekularplattformen, die außerhalb traditioneller Labors betrieben werden können.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Diagnosetests und Diagnosegeräten, die zur Vorsorgeuntersuchung, Erkennung und Überwachung von Erkrankungen verwendet werden, die überwiegend Frauen betreffen, über klinische Einrichtungen und häusliche Pflegeumgebungen hinweg und über die wichtigsten geografischen Regionen.
Umfangsausschlüsse: Reine Wellness-Tests, die nicht für medizinische Vorsorgeuntersuchungen oder Diagnosen verwendet werden, sowie rein therapeutische Produkte ohne diagnostische Funktion werden nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Produkttyp
- Diagnosegeräte
- Biopsiewerkzeuge
- Bildgebungs- und Überwachungssysteme
- Digitale und KI-gestützte Bildgebungsworkstations
- Diagnosetests
- Brustkrebsdiagnostik
- PAP- und HPV-Tests
- Schwangerschafts- und Ovulationstests
- Infektionskrankheitstests
- Genetische und genomische Panels
- Weitere Tests
- Diagnosegeräte
- Nach Technologie
- Immunoassay
- Molekulardiagnostik
- Bildgebung
- KI-gestützte Analytik
- Nach Anwendung
- Brustkrebs
- Infektionskrankheitsdiagnostik
- Osteoporose
- Schwangerschaft & Fertilität
- Sexuell übertragbare Krankheiten
- Weitere Anwendungen
- Nach Endnutzer
- Krankenhäuser & Diagnosezentren
- Heimversorgung / Selbsttests
- Betriebliche / arbeitsmedizinische Gesundheitsprogramme
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung der Nachfrageseite und der Testwege, die die Volumina bei frauenspezifischen Vorsorgeuntersuchungen und diagnostischen Abklärungen bestimmen. Wir stützen uns auf öffentliche und offizielle Quellen wie die Weltgesundheitsorganisation, die US Centers for Disease Control and Prevention, das National Cancer Institute und nationale Statistikämter für Indikatoren zu Bevölkerung, Krankheitslast und Vorsorgeuntersuchungsleitlinien, die die Testnutzung prägen.
Um die Volumina mit dem abzustimmen, was an den Versorgungsstandorten erbracht wird, überprüfen wir auch Quellen wie OECD-Gesundheitsstatistiken, peer-reviewte klinische Fachzeitschriften und Veröffentlichungen von Regierungen oder öffentlichen Kostenträgern, die die Abdeckung von Vorsorgeuntersuchungen und Testpraktiken diskutieren. Diese Eingaben werden mit Unternehmensberichten, Investorenpräsentationen, seriöser Presse und ausgewählten kostenpflichtigen Abonnements für Unternehmensfinanzen und Nachrichteninformationen sowie Patentdatenbanken für die technologische Ausrichtung abgeglichen. Die obigen Beispiele sind nur illustrativ, und weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Arbeit verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich auf Gespräche mit Stakeholdern entlang der Wertschöpfungskette, einschließlich Führungskräften von Diagnostikprodukten, Labor- und Krankenhausverwaltern, Klinikern, die an Vorsorgeprogrammen beteiligt sind, sowie Vertriebs- oder Kanalmanagern. Wir überprüfen auch Unterschiede in Testmustern über APAC, EMEA und Amerika, um Annahmen zu Akzeptanz, Preisentwicklung und Versorgungsumgebung zu bestätigen und anzupassen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27% | CXOs: 15% | APAC: 47% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 32% | EMEA: 35% |
| Kleinere Akteure: 16% | Manager: 53% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-Down-Ansatzes, bei dem frauenspezifische Nachfragepools für Vorsorgeuntersuchungen und Diagnostik aus Epidemiologie, Abdeckung von Vorsorgeuntersuchungen und Indikatoren zum Versorgungszugang rekonstruiert und dann in Testvolumina nach Anwendung umgesetzt werden. Sobald der Nachfragepool geformt ist, wird die Preisgestaltung unter Verwendung typischer Erstattungsbereiche und beobachteter durchschnittlicher Verkaufspreisentwicklung für Testkits, Reagenzien und Geräte angewendet, mit Anpassungen für die Versorgungsumgebung.
Um die Gesamtsummen realistisch zu halten, gleichen wir das Ergebnis mit ausgewählten Bottom-up-Näherungen ab, wie beispielsweise stichprobenartigen Aufteilungen der Lieferantenumsätze, Kanalprüfungen mit Labors und Krankenhausbeschaffungsteams sowie einigen ASP-x-Volumen-Plausibilitätsprüfungen für Bereiche mit hoher Nutzung wie Infektionskrankheitstests und Schwangerschafts- und Fruchtbarkeitstests. Zu den wichtigsten Inputs in diesem Markt zählen die Teilnahmequoten bei Vorsorgeprogrammen für Brust- und Gebärmutterhalskrebs, die Häufigkeit von STI-Tests, das Volumen von Fruchtbarkeitsabklärungen, der installierte Bestand und Ersatzzyklen für Diagnosegeräte sowie der Anteil der Tests, die in Krankenhäusern und diagnostischen Zentren im Vergleich zur häuslichen Pflege durchgeführt werden.
Für die Prognose wird eine Szenarioanalyse rund um zwei oder drei praktische Nachfragefälle verwendet, und der Jahr-zu-Jahr-Verlauf wird dann mit trendbasierten Methoden geglättet, die die erwartete Akzeptanz und Preisentwicklung widerspiegeln. Wenn eine lokale Datenreihe fehlt, überbrücken wir die Lücke mit regionalen Proxys, dem Zeitpunkt von Leitlinien und Expertenrückmeldungen und überprüfen dann die resultierenden Durchdringungsraten erneut, um unrealistische Sprünge zu vermeiden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch stufenweise Prüfungen, damit das Modell über Anwendungen, Endnutzer und Regionen hinweg konsistent bleibt. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie der Abdeckung von Vorsorgeprogrammen, in der öffentlichen Gesundheitsberichterstattung diskutierten Trends bei der Testnutzung und der in öffentlichen Einreichungen erkennbaren Umsatzentwicklung, und überprüfen dann alle größeren Abweichungen vor der endgültigen Freigabe.
Wenn sich eine Annahme stark verändert, wie beispielsweise durch eine Leitlinienänderung oder eine wesentliche Veränderung der Testpraxis, nimmt das Team erneut Kontakt mit den Quellen auf, um zu bestätigen, was sich ändert und wie schnell es angenommen wird. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Preisgestaltung, die Testvolumina oder den Zugang beeinflussen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Frauengesundheitsdiagnostik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Frauengesundheitsdiagnostik können erheblich variieren, selbst wenn der Themenname ähnlich aussieht. Die Unterschiede resultieren in der Regel daraus, was jede Studie als Diagnostik zählt, welches Jahr als Ankerjahr behandelt wird und wie Preisgestaltung und Nutzung in die Zukunft projiziert werden.
Durch die Überprüfung der Testvolumina auf Anwendungsebene und die Aktualisierung von Technologiemix- und ASP-Annahmen in jedem Zyklus hält Mordor Intelligence die Gesamtsumme an Diagnosetests und Diagnosegeräte gebunden, die bei frauenspezifischen Vorsorgeuntersuchungen und Überwachung verwendet werden, anstatt angrenzende Verbraucher-Wellness-Tests einzubeziehen, die nicht für die medizinische Diagnose verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 32,68 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 22,13 Mrd. USD (2025) | Verankert das Modell an einem früheren Jahr und verwendet ein kürzeres Prognosefenster, was die spätere Akzeptanz von molekularer Diagnostik und Heimtests unterschätzen kann, und es kann auch einige Anwendungsbereiche auf einer höheren Ebene ohne Endnutzeraufschlüsselungen behandeln. |
| Branchenverlag B | 27,07 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann alternative regionale Preisentwicklungen und Nutzungsannahmen anwenden, was den gemischten globalen ASP verschiebt und ändert, wie schnell sich die Anteile von Bildgebung und Labortests im Laufe der Zeit verändern. |
Insgesamt lässt sich die Spanne größtenteils durch Umfangsgrenzen, die Auswahl des Basisjahres und die Art und Weise erklären, wie Nutzung und Preisgestaltung in die Prognosejahre übertragen werden. Unsere Methode bleibt nachvollziehbar, da die Gesamtsumme auf klare Nachfrageindikatoren, praktische Preisprüfungen und Konsistenzprüfungen über Anwendungen und Regionen hinweg zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Diagnostik in der Frauengesundheit im Jahr 2026?
Die Marktgröße für Diagnostik in der Frauengesundheit beläuft sich im Jahr 2026 auf USD 32,68 Milliarden, mit einer Prognose, bis 2031 USD 44,42 Milliarden zu erreichen.
Wie hoch ist die erwartete Wachstumsrate für Diagnostik in der Frauengesundheit bis 2031?
Der Markt wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 6,33 % wachsen.
Welche Produktkategorie treibt derzeit den größten Umsatz?
Diagnosetests führen und generieren 54,21 % des Umsatzes im Jahr 2025 dank molekularer Plattformen, die Infektionen, Krebsmarker und pränatale Erkrankungen abdecken.
Welcher Anwendungsbereich wächst am schnellsten?
Infektionskrankheits-Panels, unterstützt durch ausgeweitete Screening-Programme für sexuell übertragbare Infektionen und neue Heimtests, wachsen mit einer CAGR von 7,60 %.
Warum gilt der asiatisch-pazifische Raum als die attraktivste Wachstumsregion?
Investitionen in die Gesundheitsinfrastruktur, nationale Screening-Kampagnen und ein aufstrebender Telemedizinsektor treiben gemeinsam eine regionale CAGR von 9,60 % voran.
Wie beeinflussen KI-Tools die Brustkrebsdiagnostik?
KI-Algorithmen quantifizieren nun die Brustdichte und markieren verdächtige Läsionen, verbessern die Erkennungsrate um 20 % und reduzieren unnötige Rückrufe um 30 %, was Kostenträger dazu veranlasst, fortschrittliche Bildgebungsabläufe zu erstatten.
Seite zuletzt aktualisiert am:



