
Marktgröße und Marktanteil für drahtlose Konnektivitäts-Chipsätze
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 10.04 Milliarden US-Dollar |
| Marktgröße (2031) | 14.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.72 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
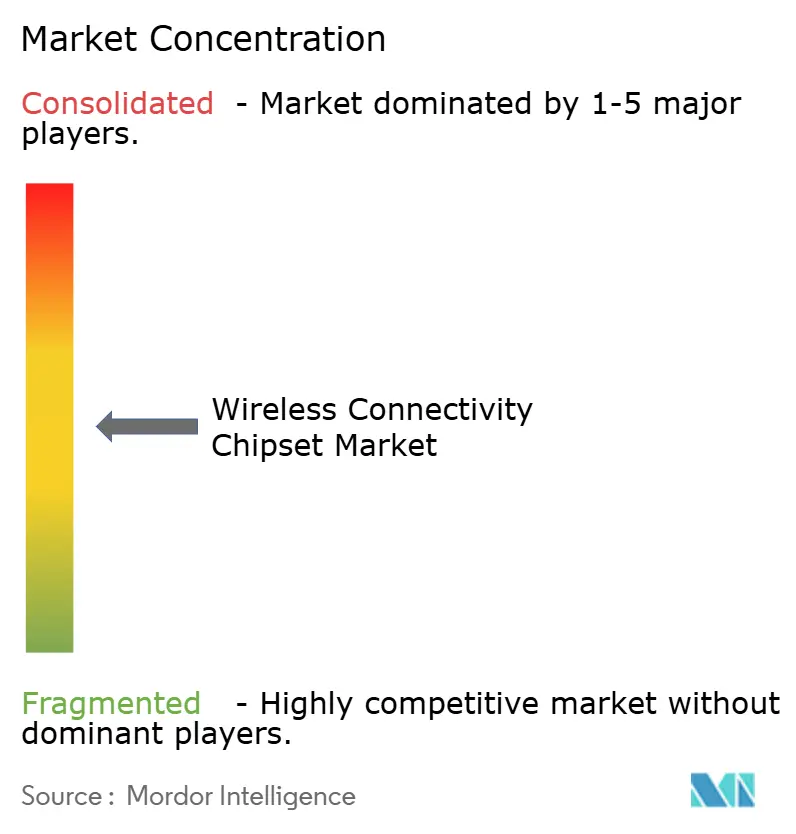
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für drahtlose Konnektivitäts-Chipsätze von Mordor Intelligence
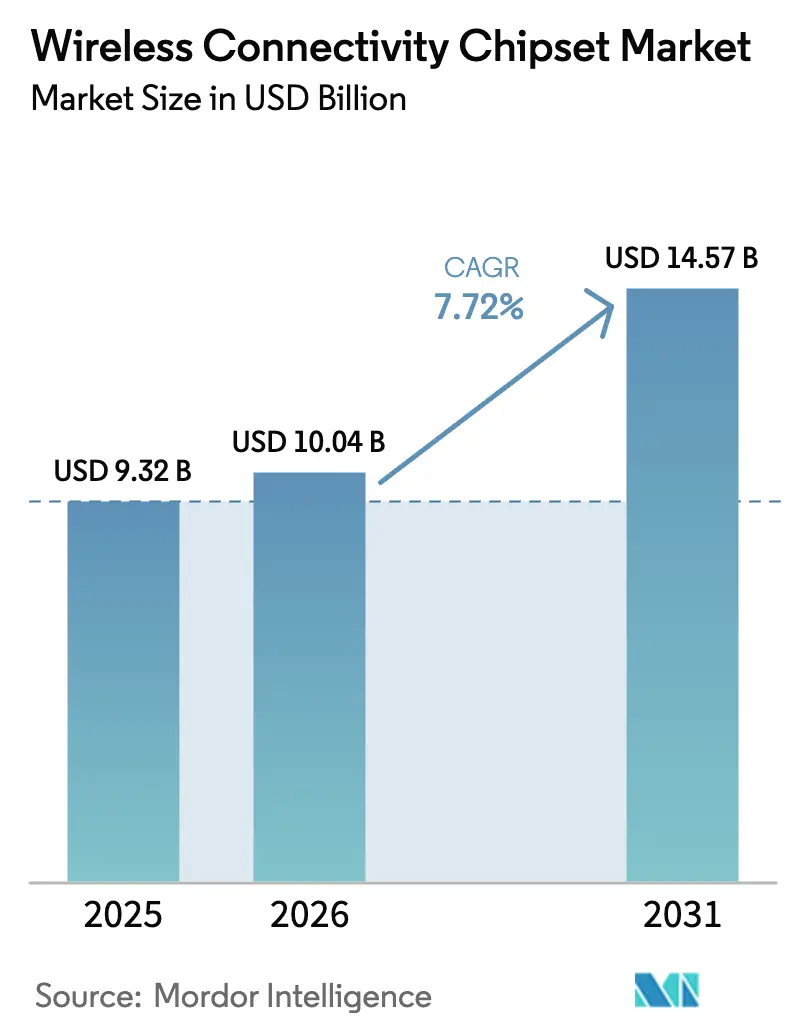
Die Marktgröße für drahtlose Konnektivitäts-Chipsätze wird voraussichtlich von 9,32 Milliarden USD im Jahr 2025 auf 10,04 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,72 % über den Zeitraum 2026–2031 einen Wert von 14,57 Milliarden USD erreichen. Dieser stetige Anstieg spiegelt die rasche Integration von Multi-Protokoll-Funktionalität in Ein-Chip-Lösungen, die steigende Nachfrage nach Edge-KI-Verarbeitung und den Anstieg der Design-Wins im Bereich Kfz-Telematik wider. Gerätehersteller in den Bereichen Unterhaltungselektronik, Industrieautomatisierung und Mobilität konvergieren auf Kombinations-SoC-Plattformen, die die Stücklistenkosten senken und Designzyklen verkürzen. Parallel dazu gestalten Anbieterkonsolidierung und skalengetriebene Kostensenkungen die Wettbewerbsdynamik neu, da Lieferanten darum wetteifern, neuronale Verarbeitungsbeschleuniger zu integrieren und neue Cybersicherheitsvorschriften wie WPA3 und ISO 21434 zu erfüllen.
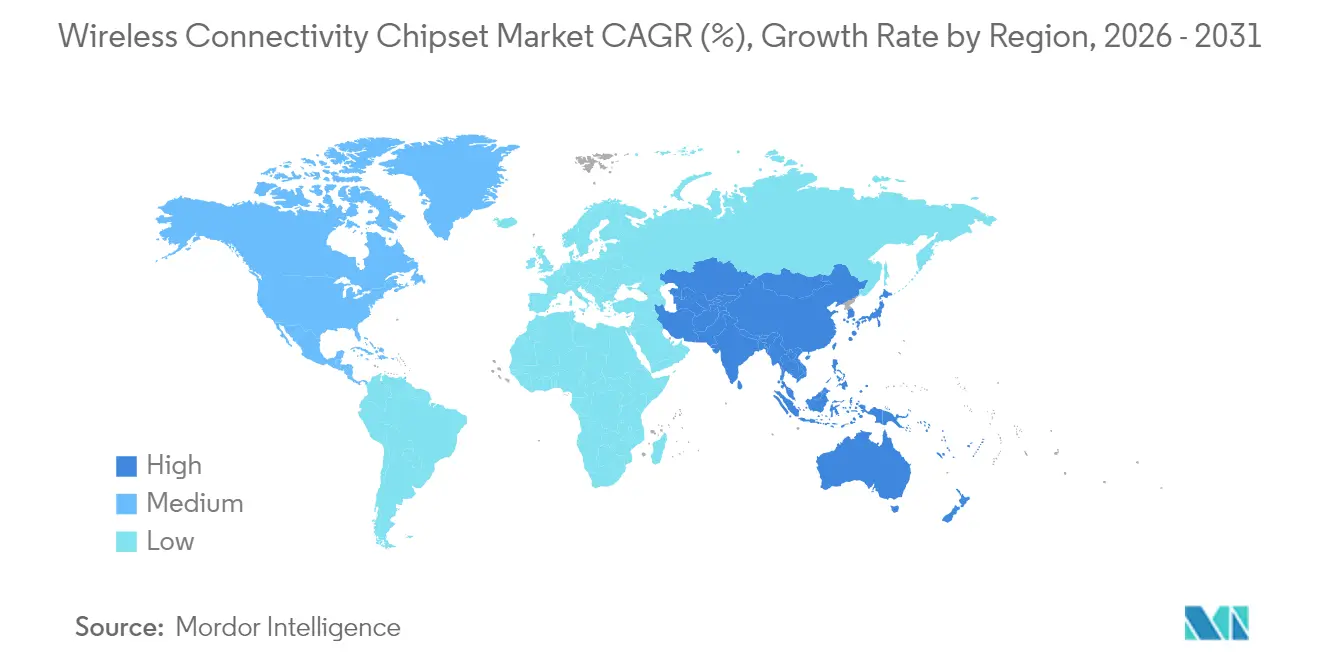
Der asiatisch-pazifische Raum hielt im Jahr 2024 einen Umsatzanteil von 57,30 % und expandiert bis 2030 mit einer CAGR von 11,37 %, gestützt durch Chinas IoT-Fertigungscluster mit hohem Volumen und Japans Innovationen im Bereich vernetzter Fahrzeuge. Wi-Fi + Bluetooth-Kombinations-Silizium erfasste 80,30 % des Umsatzes im Jahr 2024 und verdeutlicht die Verlagerung des Marktes hin zur Integration. Drahtlose ICs mit niedrigem Stromverbrauch, die für eine verlängerte Akkulaufzeit in IoT-Knoten optimiert sind, stellen mit einer CAGR von 9,38 % den am schnellsten wachsenden Produkttyp dar. Während Unterhaltungselektronik nach wie vor 52,90 % der Gesamtlieferungen ausmacht, entwickeln sich Kfz-Telematik- und V2X-Endpunkte mit einer CAGR von 10,98 %, was den wachsenden Einfluss der Mobilität auf Chipsatz-Roadmaps signalisiert.
Wichtigste Erkenntnisse des Berichts
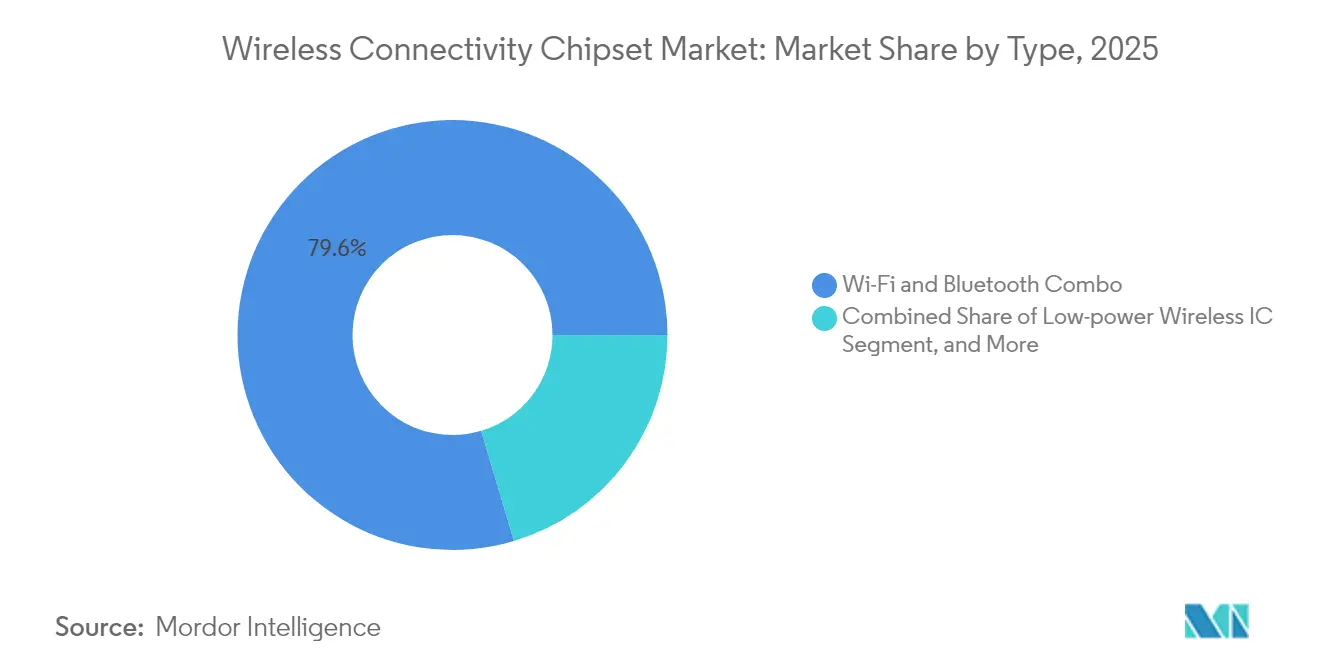
- Nach Typ hielten Wi-Fi + Bluetooth-Kombinations-Lösungen im Jahr 2025 einen Marktanteil von 79,62 % am Markt für drahtlose Konnektivitäts-Chipsätze; drahtlose ICs mit niedrigem Stromverbrauch werden bis 2031 voraussichtlich die höchste CAGR von 9,02 % erzielen.
- Nach Technologie dominierte Wi-Fi 5 im Jahr 2025 mit einem Umsatzbeitrag von 62,35 %, während Wi-Fi 7 zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 9,18 % wachsen wird.
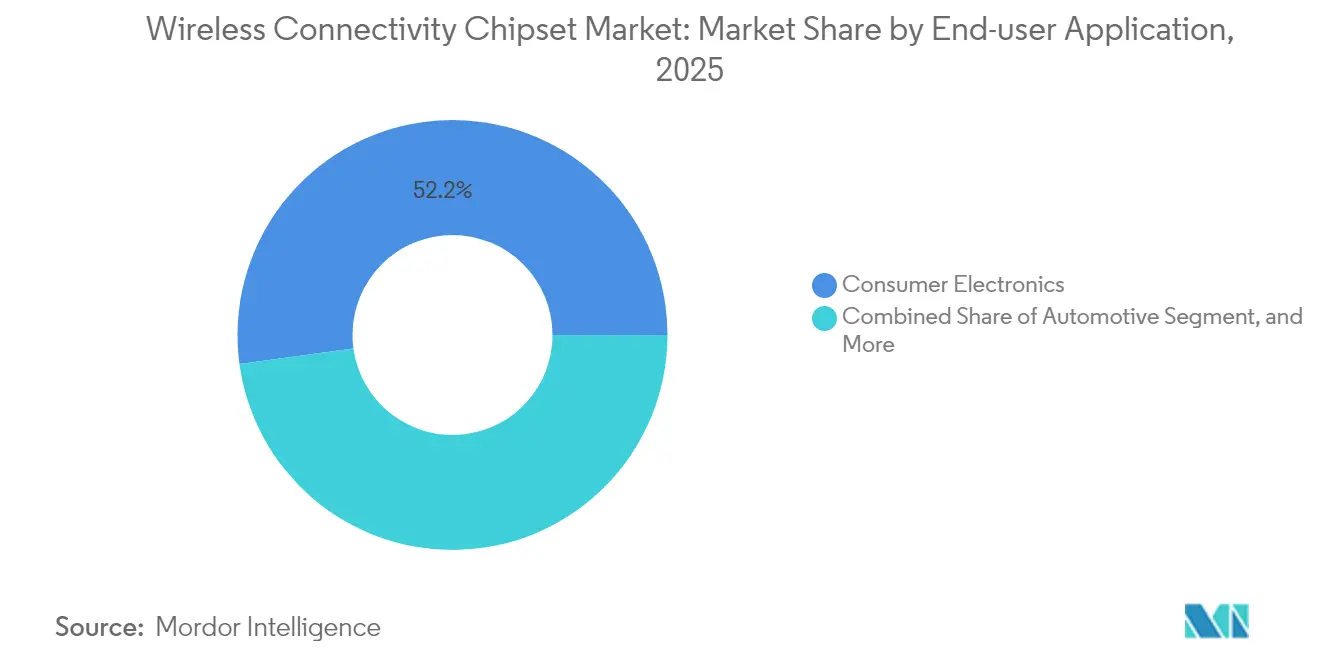
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 52,15 % der Marktgröße für drahtlose Konnektivitäts-Chipsätze auf Unterhaltungselektronik, und Kfz-Telematik wird bis 2031 voraussichtlich mit einer CAGR von 10,52 % expandieren.
- Nach Gerätekategorie entfielen im Jahr 2025 45,10 % der Installationen auf Smartphones und Tablets, während Kfz-Steuergeräte bis 2031 die schnellste CAGR von 10,17 % verzeichnen werden.
- Nach Geografie trug der asiatisch-pazifische Raum im Jahr 2025 56,65 % des Umsatzes bei; er wird über den Prognosehorizont auch die schnellste CAGR von 10,96 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende IoT-Gerätevolumina in Verbraucher- und Industriesektoren | +1.80% | Global, mit APAC als führender Region bei der Installationsdichte | Mittelfristig (2–4 Jahre) |
| Beschleunigter Rollout von Wi-Fi 6/6E/7 und Bluetooth 5.x/LE Audio | +1.50% | Frühe Einführung in Nordamerika und Europa, Volumenskalierung in APAC | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Design-Wins im Bereich Kfz-5G/C-V2X-Telematik | +1.20% | Global, mit regulatorischer Führungsrolle Chinas und der EU | Langfristig (≥ 4 Jahre) |
| Edge-KI-Nachfrage nach Kombinations-SoCs mit integrierten neuronalen Beschleunigern | +1.00% | Technologiezentren in Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Subventionierte Smart-Home-Programme und Vorschriften für nachhaltiges Bauen | +0.80% | Politisch gesteuerte Märkte in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Anbieterkonsolidierung ermöglicht skalengetriebene Kostensenkungen | +0.70% | Optimierung der globalen Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende IoT-Gerätevolumina in Verbraucher- und Industriesektoren
Die Fabrikautomatisierung schreibt nun deterministisches Wireless zusammen mit herkömmlichem Wi-Fi/Bluetooth auf demselben Die vor, was missionskritische Sensorschleifen ermöglicht, die zuvor auf kabelgebundene Verbindungen angewiesen waren.[1]Industrial Internet Consortium, "Veröffentlichung des industriellen Konnektivitäts-Frameworks," iiconsortium.org Die Lieferungen von Smart-Home-Geräten überstiegen im Jahr 2024 1,4 Milliarden Einheiten; jedes Gerät enthält mindestens einen drahtlosen Chipsatz, was Skaleneffekte beschleunigt. Anbieter verfolgen daher einheitliche Referenzdesigns, die sowohl für Verbraucher- als auch für industrielle Firmware-Stacks geeignet sind, was den Entwicklungsaufwand reduziert und gleichzeitig die adressierbaren Märkte erweitert.
Beschleunigter Rollout von Wi-Fi 6/6E/7 und Bluetooth 5.x/LE Audio
Der Multi-Link-Betrieb von Wi-Fi 7 überspannt gleichzeitig 2,4, 5 und 6 GHz und schafft neue Durchsatz- und Latenz-Benchmarks, die fortschrittliche HF-Frontend-Komponenten in Mainstream-Client-Geräte ziehen.[2]Wi-Fi Alliance, "Start des Wi-Fi CERTIFIED 7-Programms," wi-fi.org Unternehmen erneuern ihre Access-Point-Flotten auf Wi-Fi 6E und monetarisieren das 6-GHz-Spektrum für staufreie Hochdichte-Campusse. Der LC3-Codec von Bluetooth LE Audio veranlasst unterdessen Neugestaltungen von Head-Units in Fahrzeugen, um Multi-Stream-Wiedergabe und Hörgerätekompatibilität anzubieten, was die DSP-Anforderungen innerhalb von Konnektivitäts-SoCs erhöht.
Wachstum der Design-Wins im Bereich Kfz-5G/C-V2X-Telematik
China setzte im Jahr 2024 mehr als 200.000 C-V2X-ausgestattete Fahrzeuge in wichtigen Metropolkorridoren ein und beschleunigte damit die Chipsatz-Designaktivität.[3]China Society of Automotive Engineers, "C-V2X-Einsatz beschleunigt sich in Großstädten," sae-china.org Europäische OEMs schreiben nun C-V2X-Bereitschaft für neue Plattformen vor, während US-Infrastrukturpiloten ausgeweitet werden. Diese Programme erhöhen den Bedarf an integrierter Sicherheitsisolierung, sicherem Boot und funktionaler Sicherheitsdiagnostik direkt im Funk-Silizium, was Anbieter mit robusten Kfz-IP-Bibliotheken begünstigt.
Edge-KI-Nachfrage nach Kombinations-SoCs mit integrierten neuronalen Beschleunigern
Video-Türklingeln, intelligente Kameras und industrielle Vision-Knoten erfordern zunehmend eine geräteinterne Inferenz, um die Privatsphäre zu schützen und Backhaul-Gebühren zu senken. Konnektivitätsanbieter integrieren kleine NPUs der TOPS-Klasse neben Wi-Fi/Bluetooth-Funkmodulen und verkleinern die System-Stückliste durch den Wegfall eines diskreten KI-Koprozessors.[4]IEEE Computer Society, "Edge-KI-Verarbeitung in Konnektivitäts-SoCs," computer.org Die Balance zwischen Wärme, Kosten und HF-Koexistenz treibt neue Layout-Techniken voran und fördert die Migration auf 6 nm und darunter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende HF-Spektrumüberlastung im 2,4-GHz-ISM-Band | -0.90% | Global, mit städtischen Dichte-Hotspots am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Anhaltende Volatilität der Lieferzeiten in der Lieferkette für fortschrittliche Knoten | -1.10% | Globale Einschränkungen in der Halbleiterfertigung | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für die Einhaltung von Cybersicherheitsvorschriften (WPA3, ISO 21434, Matter) | -0.70% | Globale regulatorische Anforderungen mit regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Interoperabilitätslücken zwischen Stacks verlangsamen die Einführung von Multi-Protokoll | -0.60% | Globale Herausforderungen bei der Technologieintegration | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende HF-Spektrumüberlastung im 2,4-GHz-ISM-Band
Bluetooth- und Wi-Fi-Signale kollidieren in dicht besiedelten Wohnblöcken, was Anbieter dazu zwingt, agiles Kanal-Hopping und Koexistenz-Firmware zu implementieren. Industriestandorte, die Hunderte von Sensoren pro Etage einsetzen, berichten von Wiederholungsversuchen, die die Akkulaufzeit beeinträchtigen, was die Migration zu 5 GHz und 6 GHz vorantreibt, aber BOM-Kosten für Triband-Frontends erhöht.[5]FCC-Büro für Technik und Technologie, "Analyse der HF-Spektrumüberlastung 2024," fcc.gov
Anhaltende Volatilität der Lieferzeiten in der Lieferkette für fortschrittliche Knoten
Begrenzte 6-nm/7-nm-Kapazität bedeutet, dass Konnektivitätsteile Wafer-Starts mit Flaggschiff-Mobilprozessoren teilen; die Zuteilung bevorzugt Segmente mit höherem Durchschnittspreis. Lieferzeiten erstrecken sich über 30 Wochen, verzögern die Freigabe von Kfz-ECUs und erhöhen die Pufferlagerlast für OEMs.[6]Semiconductor Industry Association, "Globaler Halbleiterumsatzbericht Q3 2024," semiconductors.org
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Kombinations-Lösungen steigern die IntegrationseffizienzWi-Fi + Bluetooth-Kombinations-Silizium erfasste im Jahr 2025 einen Marktanteil von 79,62 % am Markt für drahtlose Konnektivitäts-Chipsätze. Drahtlose ICs mit niedrigem Stromverbrauch, obwohl heute noch kleiner, werden voraussichtlich eine CAGR von 9,02 % erzielen, da batteriebetriebene IoT-Knoten skalieren. Kombinations-Designs verkleinern die Leiterplattenfläche und vereinfachen Zertifizierungen, sodass Hersteller von Haushaltsgeräten und Wearables globale SKUs mit einheitlichem HF-Verhalten liefern können.
Der Appetit auf Kombinations-SoCs ergibt sich auch aus Smart-Home-Ökosystemen, die Matter einführen, das gleichzeitiges Wi-Fi und Thread/BLE für die Inbetriebnahme und Steuerung vorschreibt. Die Integration beider Funkmodule in einen SoC eliminiert zusätzliche Quarzoszillatoren und Stromversorgungsschienen und senkt die USD-Kostenziele für intelligente Steckdosen unter 5 USD.


Nach Technologiestandard:
Aufkommen von Wi-Fi 7 beschleunigt die LeistungsmigrationLegacy-Wi-Fi 5 macht aufgrund seiner niedrigen Durchschnittspreise und breiten Zertifizierungsbasis noch immer 62,35 % des Umsatzes aus, aber Wi-Fi 7-Chipsätze werden eine CAGR von 9,18 % verzeichnen, da Multi-Gigabit-Mesh und Cloud-Gaming die Nachfrage ankurbeln. Kfz-Infotainment überspringt Wi-Fi 6 bereits zugunsten von Wi-Fi 6E, das 6-GHz-fähig ist, für interferenzfreies Streaming auf den Rücksitzen.
Bluetooth LE Audio nimmt bei True-Wireless-Ohrhörern und Infotainment-Systemen zu und ersetzt klassische A2DP-Headsets. Anbieter, die sich durch Multipoint- oder Auracast-Broadcast-Funktionen differenzieren, bündeln neue Basisband-Logik und Speicher, was den Siliziuminhalt pro Einheit erhöht.
Nach Endbenutzeranwendung:
Kfz-Konnektivität verändert die MarktdynamikUnterhaltungselektronik machte im Jahr 2025 52,15 % des Umsatzes aus; Kfz-Telematik und V2X-Endpunkte werden jedoch voraussichtlich mit einer CAGR von 10,52 % expandieren und alle anderen Branchen übertreffen. Ladesäulen für Elektrofahrzeuge erfordern nun Wi-Fi für das Abrechnungs-Backend und PLC für Netz-Handshakes auf einer einzigen Platine, was zusätzliche Sockel-Möglichkeiten schafft.
Kunden der Industrieautomatisierung verfolgen deterministische drahtlose Backbones, um Feldbus-Verkabelung abzulösen. Konnektivitäts-Silizium mit Erweiterungen für zeitkritische Netzwerke gewinnt daher in SPS-Steuerungen und Roboterarmen an Bedeutung.
Nach Gerätekategorie:
Kfz-Steuergeräte treiben die Konnektivität der nächsten Generation voranSmartphones und Tablets repräsentieren derzeit 45,10 % der Installationen, doch Kfz-Steuergeräte werden voraussichtlich eine CAGR von 10,17 % genießen. Software-definierte Fahrzeuge sind auf Over-the-Air-Updates und hochbandbreitige Sensorfusion angewiesen, was duale Wi-Fi- plus 5G-Funkmodule auf zonalen Gateways erfordert. Anbieter, die Kombinations-Chipsätze für einen Umgebungstemperaturbereich von –40 °C bis 125 °C und die AEC-Q100-Qualifikation der Klasse 1 gehärtet haben, werden bevorzugt.
Wearables und Hearables fügen Ultra-Low-Power-Sub-GHz-Telemetrie für kontinuierliches Gesundheitsmonitoring hinzu, was Innovationen bei dualen Funk-Minidies vorantreibt, die BLE mit proprietärem 915-MHz-Backhaul kombinieren.
Geografische Analyse
APAC-Markt für drahtlose Konnektivitäts-Chipsätze
Asien-Pazifik erwirtschaftete 56,65 % des Umsatzes im Jahr 2025 und profitierte dabei von Chinas IoT-Fertigungsclustern und Japans Führungsrolle in der Forschung und Entwicklung vernetzter Fahrzeuge. Staatliche Smart-City-Pilotprojekte trieben im vergangenen Jahr über 500 Millionen Geräteaktivierungen an. Südkoreas 5G-URLLC-Tests stützen industrielle private Netzwerke, die Wi-Fi 7 als Backup bevorzugen. Indiens Programme zur Breitbandversorgung ländlicher Gebiete setzen auf Kombinations-Chipsätze in kostengünstigen CPE-Geräten, allerdings mit strengen Preisobergrenzen.
Nordamerikanischer Markt für drahtlose Konnektivitäts-Chipsätze
Nordamerika belegt den zweiten Rang, da frühe Wi-Fi 6E- und Wi-Fi 7-Unternehmenseinführungen die Erneuerungszyklen bei Chipsätzen beschleunigen. Die Freigabe des vollständigen 1,2-GHz-bis-6-GHz-Bandes durch die FCC beschleunigte die Bestellungen für Triband-Zugangspunkte. Kanadas Projekte für kritische Infrastrukturen erfordern FIPS-zertifiziertes Silizium, während der Near-Shoring-Boom in Mexiko die Automobilzulieferer der ersten Ebene dazu veranlasst, Konnektivitätsmodullinien zu lokalisieren.
Europäischer Markt für drahtlose Konnektivitäts-Chipsätze
Europas Markt wächst stetig unter den Vorgaben zu Nachhaltigkeit und Cyber-Resilienz. Der EU Cyber Resilience Act verpflichtet zur Integration von Hardware-Root-of-Trust- und SBOM-Funktionen in Konnektivitäts-Chipsätze und begünstigt damit Anbieter mit Security-IP-Portfolios. Deutschlands Industrie-4.0-Labore erproben die deterministische Planung von Wi-Fi 7, während das Vereinigte Königreich nach dem Brexit staatliche Förderprogramme für souveränes Chip-Design verfolgt.

Regulatorisches Umfeld
Chipsätze für drahtlose Konnektivität werden durch Funkzulassungen, Vorschriften für Kurzstreckenfunkgeräte (SRD) und sicherheitsgetriebene Ökosystemanforderungen geprägt, die wiederum die Funktionsmerkmale der Chipsätze und die Markteinführungszeit der OEMs beeinflussen. In den Vereinigten Staaten haben sich die Zertifizierungsanforderungen rund um Wi-Fi der nächsten Generation weiterentwickelt und die Betonung auf Interoperabilität und Konformitätsnachweise für neu auf den Markt kommende Geräte verstärkt, was den Bedarf an eng integrierten Wi-Fi/Bluetooth-Plattformen und ausgereifter Zertifizierungsunterstützung über Referenzdesigns hinweg unterstreicht.
In ganz Amerika verändern sich Zertifizierungs- und Homologationsrahmen auf eine Weise, die die Compliance-Abläufe für konnektivitätsfähige Produkte verändert. Beispiele aus den Aktualisierungen von 2026 umfassen Änderungen bei der SRD-Zertifizierung in Chile und einen neuen Rahmen für die Homologation von Telekommunikationsausrüstung in Argentinien (mit einem festgelegten Inkrafttretensdatum später im Jahr 2026), während Mexiko Ende 2025 zu einer neuen Regulierungsstruktur für Telekommunikation überging. Diese Änderungen wirken sich darauf aus, wie Modulhersteller und Geräte-OEMs Testkampagnen, Dokumentation und länderübergreifende SKU-Strategien planen, und fließen in die Unterstützung der Chipsatzanbieter für Vorzertifizierungen ein, einschließlich regulatorischer Testmodi.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette erstreckt sich von der Entwicklung von RF- und Basisband-IP über die Wafer-Fertigung in Foundries mit fortschrittlichen Knoten, gefolgt von Verpackung und Test, bis hin zur Integration durch Modulhersteller und OEMs in Endgeräte wie Smartphones, Router/APs, PCs und Fahrzeugsteuergeräte. Führende Chipsatzanbieter differenzieren sich durch Plattformintegration (Kombi-Wi-Fi/Bluetooth, plus optionale UWB- und Sicherheitsblöcke), Softwarestacks und zertifizierungsfertige Referenzdesigns, während vorgelagerte Schritte wie die Beschaffung von RF-Frontends, der Zugang zu fortschrittlicher Fertigungskapazität und die Fähigkeit zu Hochvolumentests weiterhin entscheidend bleiben.
Auch Zuteilungsstrategien und Fertigungsstrategien beeinflussen Verfügbarkeit und Lieferzeiten, insbesondere bei Wi-Fi-7-Komponenten und Hochvolumen-Netzwerkplattformen. Belege zeigen Multi-Foundry-Ansätze, beispielsweise nutzt MediaTek mehrere Fertigungspartner, sowie die Bedeutung von Ökosystem-Hebelwirkung, bei der die Nachfrage großer Netzwerk-OEMs zu vorrangiger Zuteilung durch bedeutende Zulieferer führen kann, wodurch sich die Versorgung für kleinere OEMs verknappt. Nachgelagert bewegen sich Konnektivitäts-Chipsätze typischerweise durch Modul- und Plattformökosysteme, einschließlich Qualcomm-Konnektivität, die an die Snapdragon-Plattform gebunden ist, und Intel-Konnektivität, die innerhalb des Intel-Evo-PC-Ökosystems positioniert ist, was die Design-in-Zyklen prägt und Anbieter dazu ermutigt, Firmware, Treiber und Interoperabilitätstools zusammen mit dem Silizium zu bündeln.
Wettbewerbslandschaft
Moderate Konsolidierung kennzeichnet den Sektor, da Skalenvorteile bei unter 7 nm zunehmen. Broadcom, Qualcomm, MediaTek und NXP nutzen Multi-Protokoll-Roadmaps zusammen mit Kfz-tauglichen Varianten, um ihre Bruttomargen zu schützen. Kleinere Spezialisten schwenken auf Nischenbereiche wie Satelliten-IoT oder Ultra-Breitband-plus-BLE-Co-Packaging um und lizenzieren häufig digitale Basisbänder von etablierten Anbietern.
Technologieführerschaft hängt von der Fusion von Rechenleistung und Konnektivität ab. FastConnect 7900 und vergleichbare Plattformen integrieren NPU-Blöcke zur Erfüllung von Edge-Video-Analysen, was die Durchschnittspreise erhöht, aber die Wärmeentwicklung steigert. Patentportfolios rund um Multi-Link-Betrieb, Spatial-Stream-Management und sichere Schlüsselspeicherung schützen etablierte Anbieter vor schnellen Nachahmern. Partnerschaften mit TSMC oder Samsung Foundry sichern den Zugang zu Premium-Knoten und puffern Versorgungsschocks ab.
Weißer Fleck verbleibt bei Kfz-sicherheitszertifizierten Funkmodulen, die ISO 26262 ASIL-B/C erfüllen. Frühe Akteure bündeln duales CAN, Gigabit-Ethernet und Wi-Fi 7 auf demselben Die und bieten zonalen ECU-Herstellern eine Einkäufer-Stückliste. Industrielle SoCs mit erweitertem Temperaturbereich mit BLE 5.4 plus 802.15.4-Seitenbändern ziehen SPS-Anbieter an, die Migrationspfade von kabelgebunden zu drahtlos suchen.
Marktführer für drahtlose Konnektivitäts-Chipsätze
Broadcom Inc.
Qualcomm Incorporated
Intel Corporation
Texas Instruments Incorporated
MediaTek Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für drahtlose Konnektivitäts-Chipsätze
- Broadcom Inc.
- Qualcomm Technologies Inc.
- MediaTek Inc.
- Intel Corporation
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Infineon Technologies AG
- Microchip Technology Inc.
- Qorvo Inc.
- Skyworks Solutions Inc.
- HiSilicon Technologies Co., Ltd.
- UNISOC (Shanghai) Technologies Co., Ltd.
- Nordic Semiconductor ASA
- Silicon Laboratories Inc.
- Realtek Semiconductor Corp.
- Espressif Systems (Shanghai) Co., Ltd.
- Marvell Technology, Inc.
- Cypress Semiconductor

Marktchancen und Zukunftsaussichten
Es entsteht ein Freiraum für zertifizierungsfertige, multistandardfähige Konnektivitäts-Chips, die den Zertifizierungsaufwand für OEMs verringern und gleichzeitig neuen Anforderungen an Interoperabilität und Sicherheit gerecht werden. Verschärfte Einstiegsanforderungen für Wi-Fi 7 und Ökosystemvorgaben drängen Gerätehersteller zu integrierten SoC-Plattformen, die Wi-Fi, Bluetooth und Sicherheitsfunktionen in einem einzigen Referenzdesign vereinen, was einen klaren Anwendungsfall für Anbieter schafft, die robuste Software, Testmodi und regionsspezifische Zertifizierungsunterstützung über Endmärkte hinweg bereitstellen können.
Auch die Volatilität der Lieferkette schafft Möglichkeiten für Anbieter, die vorhersehbare Lieferzeiten und alternative Beschaffungsquellen bieten können. Bei Wi-Fi-7-Access-Point-Silizium sind gemeldete Unterschiede bei den Lieferzeiten zwischen konkurrierenden Plattformen zu einem Hebel für Beschaffungs- und Designentscheidungen in Programmen von Dienstanbietern und Netzwerk-OEMs geworden, was den Wert skalierbarer Kapazität und von Zweitquellenstrategien unterstreicht. Getrennt davon erweitern Anbieter-Roadmaps, die Konnektivität mit On-Device-Rechenleistung verbinden, den adressierbaren Markt über Mobiltelefone hinaus auf IoT, Automobil und Unternehmensinfrastruktur, unterstützt durch von Qualcomm genannte strategische Umsatzziele für Nicht-Handy-Kategorien (Automobil und IoT), die von Konnektivitäts-Attach-Raten und Plattformerweiterung abhängen.
Recent Industry Developments in Markt für drahtlose Konnektivitäts-Chipsätze
- Juni 2026: onsemi kündigte eine endgültige Vereinbarung zur Übernahme von Synaptics an, wodurch dessen Portfolio für drahtlose Konnektivität und Edge-AI-Rechenleistung integriert wird, um in intelligente Systeme zu expandieren. Der Deal erweitert das Portfolio für intelligente Systeme in den Automobil- und Industriemärkten und spiegelt die anhaltende Konsolidierung bei drahtloser Konnektivität und Edge-AI-Fähigkeiten wider.
- Mai 2026: Broadcom Inc. gab eine Zusammenarbeit mit Samsung Electronics bekannt, um den Broadcom BCM6776 Wi-Fi-8-System-on-Chip mit dem 5G-Modem B1320 von Samsung in einer Referenzplattform für Fixed Wireless Access zu integrieren. Die Partnerschaft stärkt die Zusammenarbeit zwischen Broadcom und Samsung und beschleunigt die Wi-Fi-8-Einführung in Gateways von Dienstanbietern.
- April 2026: Broadcom Inc. brachte die vierte Welle von Wi-Fi-8-Chipsätzen auf den Markt, darunter BCM67142 und BCM67192, sowie einen optimierten 10G-PON-Chip BCM68565 für Massenmarkt-Wohngateways. Die Markteinführung stärkt die Führungsposition von Broadcom bei Heimnetzwerkplattformen und verbessert die BOM-Effizienz.


Markt für drahtlose Konnektivitäts-Chipsätze Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird definiert als Umsatz aus dem Verkauf von Chipsätzen für drahtlose Konnektivität, die zur Ergänzung von Kurzstreckenfunkverbindungen in Geräten verwendet werden, wie z. B. Wi-Fi- und Bluetooth-Konnektivität, über Verbraucher-, Industrie-, Automobil- und andere Ausrüstung hinweg.
Ausschlüsse des Geltungsbereichs: Wir schließen Antennen, fertige Konnektivitätsmodule und Konnektivitätsdienste auf Geräteebene aus, und wir schließen auch zellulare Basisband-Modem-Chipsätze aus, sofern sie nicht Teil eines definierten Konnektivitäts-Chipsatz-Bundles sind.
Übersicht der Segmentierung
- Nach Typ
- Eigenständiges Wi-Fi
- Eigenständiges Bluetooth
- Wi-Fi und Bluetooth Kombination
- Drahtlose ICs mit niedrigem Stromverbrauch (BLE, Zigbee, UWB)
- Nach Technologiestandard
- Wi-Fi 4 (802.11n)
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 / 6E (802.11ax)
- Wi-Fi 7 (802.11be)
- Bluetooth Classic
- Bluetooth Low-Energy 5.x
- Nach Endbenutzeranwendung
- Unterhaltungselektronik
- Unternehmensinfrastruktur
- Mobile Endgeräte
- Kraftfahrzeuge (Telematik, V2X, Infotainment)
- Industrie und IIoT
- Sonstige (Gesundheitswesen, Wearables, Smart City)
- Nach Gerätekategorie
- Smartphones und Tablets
- PCs und Laptops
- Smart-Home / IoT-Knoten
- Netzwerkinfrastruktur (Router, Access Points)
- Wearables und Hearables
- Kfz-Steuergeräte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Festlegung einer klaren Definition von Gerät und Chipsatz und baut dann eine Faktenbasis rund um Nachfragetreiber und Standardübernahme auf. Wir haben offene Quellen wie ITU- und OECD-Konnektivitätsstatistiken, FCC-Spektrum- und Wi-Fi-Politikveröffentlichungen, öffentliche IEEE-802.11-Standarddokumentation, öffentliche Spezifikationsaktualisierungen der Bluetooth SIG und nationale Zollhandelsstatistiken herangezogen, wobei wir Elektronik-Unterkategorien zur Plausibilitätsprüfung der Hardwareflüsse verwendet haben.
Wir haben außerdem öffentliche Unternehmensmeldungen und Investorenpräsentationen überprüft, um Produktpositionierung, Endmarktexposition und Preiskommentare zu verstehen. Angesehene Presse- und Verbandsaktualisierungen wurden verwendet, um die zeitliche Einordnung von Standardübergängen wie Wi-Fi 6E und Wi-Fi 7 vorzunehmen. Wo erforderlich, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Roadmaps zu validieren und das Tempo der Einführung neuer Generationen zu überprüfen. Die oben aufgeführten Quellen sind veranschaulichend und nicht erschöpfend, da für die Datenerhebung, Validierung und Forschungsklärung auch viele andere öffentliche und interne Referenzen verwendet wurden.
Primärinterviews und Umfragen
Die Primärforschung wurde eingesetzt, um Erkenntnisse aus der Sekundärforschung in praktikable Größenbestimmungsparameter umzuwandeln, insbesondere Chipsatz-Attach-Raten nach Gerätetyp, typische ASP-Bandbreiten nach Wi-Fi-Generation und Bluetooth-Funktionen sowie den Zeitpunkt der Design-Win-Hochläufe. Wir sprachen mit einer Mischung aus Teilnehmern des Chipsatz-Ökosystems und nachgelagerten Geräteinteressengruppen in wichtigen Regionen, sodass Annahmen zu Integration, Ersatzzyklen und Mix-Verschiebungen vor der endgültigen Größenbestimmung überprüft und korrigiert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 13 % | APAC: 44 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Akteure: 14 % | Manager: 52 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mithilfe einer Top-down-Rekonstruktion des Nachfragepools aufgebaut, bei der Geräteauslieferungsprognosen und Konnektivitätsdurchdringungsraten nach wichtigen Gerätefamilien angewendet und dann mithilfe standardspezifischer ASP-Bänder in Chipsatzumsätze umgerechnet wurden. Um das Modell zu fundieren, wurden die Ergebnisse durch selektive Bottom-up-Näherungen abgesichert, wie z. B. Zusammenführungen von Lieferantenumsätzen aus öffentlichen Offenlegungen, Kanalprüfungen zu üblichen Preispunkten von Kombi-Chipsätzen und Stichproben von Stückzahlen in stark genutzten Kategorien wie Routern, Fernsehern, Wearables und Industrie-Gateways.
Zu den wichtigsten Eingaben des Modells gehören der Wi-Fi-Generationsmix (einschließlich der Verschiebung hin zu Wi-Fi 6E und Wi-Fi 7), die Akzeptanz von Bluetooth Low Energy bei Wearables und Peripheriegeräten, Attach-Raten von Multiprotokoll-Kombi-Chipsätzen, Geräteersatzzyklen und waferkostenbedingte Preisentwicklungen, die den ASP-Verlauf beeinflussen. Wenn direkte Stückzahlsignale für kleinere Geräte-Nischen begrenzt waren, wurden Lücken durch die Verwendung von Proxy-Durchdringungskurven aus ähnlichen Formfaktoren geschlossen und anschließend anhand von Interview-Feedback belastungsgetestet.
Die Prognose verwendete Szenarioanalysen, unterstützt durch eine leichte multivariate Regressionsebene, bei der Auslieferungen, Geschwindigkeit des Standardübergangs und breitere Nachfrageindikatoren für Elektronik variiert wurden, um realistische Abwärts- und Aufwärtspfade widerzuspiegeln. Die endgültigen Prognosen wurden normalisiert, sodass die implizierte Anzahl von Chipsätzen pro Gerät mit plausiblen Designmustern und Stücklistenbeschränkungen konsistent blieb.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, die die implizierte Chipsatznachfrage mit unabhängigen Signalen vergleichen, einschließlich Geräteauslieferungssummen, Meilensteinen bei der Standardübernahme und öffentlichen Umsatzoffenlegungen relevanter Teile der Wertschöpfungskette. Wenn ein Ausreißer auftauchte, wurden die Annahmen überprüft und eine Nachverfolgung ausgelöst, um zu bestätigen, ob das Problem von einer Mix-Verschiebung, Preisgestaltung oder einer zeitlichen Verschiebung im Endmarkt herrührte.
Vor der endgültigen Freigabe durchlaufen das Modell und die Erzählung mehrstufige Analystenprüfungen, damit Berechnungen, Einheiten und Währungsbehandlung über Länder und Jahre hinweg konsistent sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Preisrückstellungen, größere Sprünge bei der Standardübernahme oder Lieferunterbrechungen. Unmittelbar vor der Lieferung wird ein abschließender Analystendurchgang durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung für Chipsätze für drahtlose Konnektivität von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte unterscheiden sich in diesem Bereich häufig, da einige Studien Chipsätze mit Modulen vermischen oder breiteres drahtloses Silizium einbeziehen, das über Wi-Fi und Bluetooth hinausgeht, was die Gesamtsumme schnell verschiebt. Unterschiede zeigen sich auch, wenn ein Herausgeber auslieferungsbasierte Berechnungen verwendet und ein anderer sich auf Umsatzaggregationen stützt, was dann stark von der gewählten Preiskurve abhängt.
Die Hauptlücke ergibt sich daraus, ob Modulumsätze und integrierte Konnektivität innerhalb größerer Prozessoren gezählt werden. Wo nur eigenständige Umsätze mit Chipsätzen für drahtlose Konnektivität einbezogen werden, wird der ASP-Verlauf durch den Wi-Fi-Generationsmix und Prüfungen der Kombi-Adoption aktualisiert, was die von Mordor Intelligence angewandte Modellierungsdisziplin ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,32 Mrd. USD (2025) | |
| Fachzeitschrift A | 11,00 Mrd. USD (2024) | Wird oft nur als Umsatz mit Wi-Fi-Chipsätzen dargestellt und schließt Wi-Fi-integrierte mobile Prozessoren ausdrücklich aus, was zu einem anderen technologischen Geltungsbereich und einer Basisjahr führt, die sich nicht direkt in Multiprotokoll-Chipsatzsummen übersetzen lässt. |
| Branchenverlag B | 4,60 Mrd. USD (2024) | In der Regel aus einer engen Typenliste aufgebaut und stützt sich möglicherweise auf auslieferungsbasierte Rahmenwerke mit vereinfachter Preisgestaltung, was die Umsätze unterschätzen kann, wenn Kombi-Konnektivität und neuere Standardgenerationen höhere ASPs erzielen. |
Bei den beiden externen Zahlen sind die größten Treiber die Abgrenzung des Geltungsbereichs und die Art und Weise, wie ASPs während Standardübergängen aktualisiert werden, und nicht kleine rechnerische Unterschiede. Mit klar angegebenen Einschlüssen, gerätebezogenen Nachfrageprüfungen und wiederholbaren Schritten lässt sich die Größenbestimmung leichter abgleichen und bei zukünftigen Aktualisierungen pflegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der Umsatz mit drahtlosen Konnektivitäts-Chipsätzen bis 2031 sein?
Der Markt wird voraussichtlich im Jahr 2031 einen Wert von 14,57 Milliarden USD erreichen, was einer CAGR von 7,72 % zwischen 2026 und 2031 entspricht.
Welche Region wird den schnellsten inkrementellen Umsatz beitragen?
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 10,96 %, angetrieben durch Chinas IoT-Produktion mit hohem Volumen und Japans Rollouts für vernetzte Fahrzeuge.
Welche Produktklasse wird heute in den höchsten Stückzahlen geliefert?
Wi-Fi + Bluetooth-Kombinations-Lösungen halten im Jahr 2025 79,62 % des Umsatzes und bleiben die Standardarchitektur für die meisten Verbraucher- und Industriegeräte.
Welches Endanwendungssegment zeigt die stärkste Wachstumsdynamik?
Kfz-Telematik- und V2X-Module expandieren mit einer CAGR von 10,52 %, da Fahrzeugplattformen Multi-Gigabit-Drahtlosverbindungen und Edge-KI-Verarbeitung integrieren.
Welche Technologiemigration treibt höhere Durchschnittsverkaufspreise voran?
Der Wechsel von Wi-Fi 5 zu Wi-Fi 6E und Wi-Fi 7 in Kombination mit der Einführung von Bluetooth LE Audio erhöht den Siliziuminhalt und die Premium-Durchschnittspreise.
Wie beeinflusst das Kapazitätsrisiko bei fortschrittlichen Knoten die Anbieterstrategie?
Die anhaltende Knappheit bei 6-nm/7-nm-Kapazitäten veranlasst Lieferanten, Multi-Foundry-Vereinbarungen zu sichern und in zusätzliche interne Kapazitäten zu investieren, um Lieferzeitschocks zu begrenzen.
Seite zuletzt aktualisiert am:



